
Taille et part du marché du thé glacé
Analyse du marché du thé glacé par Mordor Intelligence
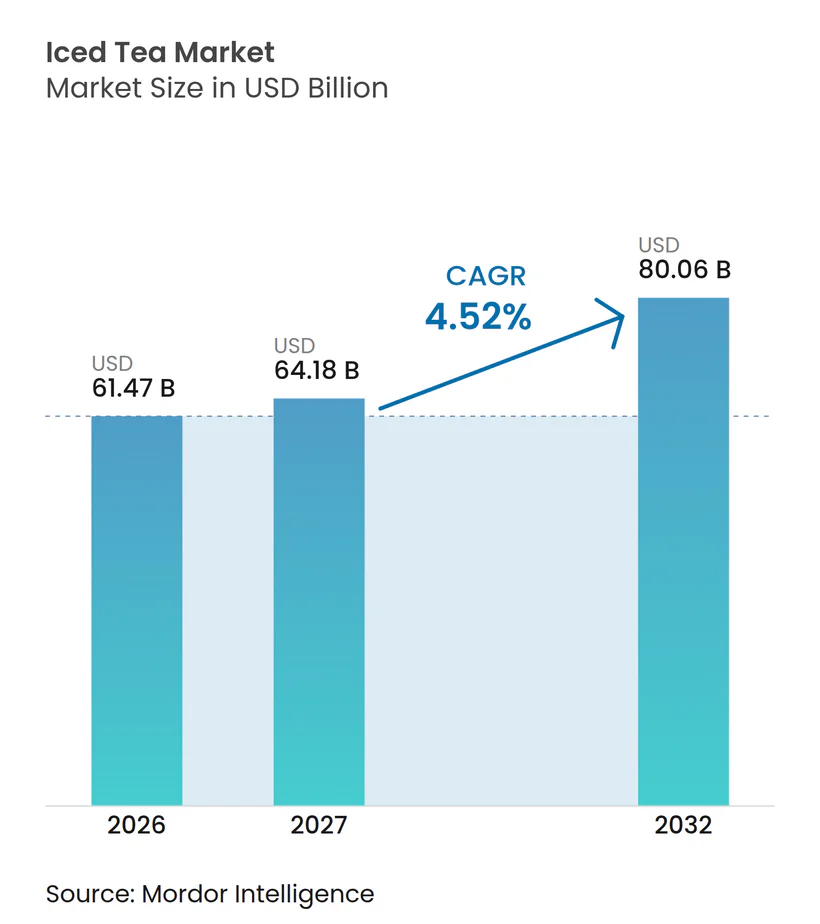
La taille du marché du thé glacé devrait augmenter de 61,47 milliards USD en 2026 à 64,18 milliards USD en 2027 et atteindre 80,06 milliards USD d'ici 2032, avec un CAGR de 4,52 % sur la période 2027-2032.
La croissance repose sur la capacité à rendre le thé conditionné pertinent pour les consommateurs souhaitant réduire leur consommation de sucre, tout en préservant une proposition de thé ou d'arôme distincte. En Chine, la demande de produits sans sucre et la différenciation par le traitement donnent aux fournisseurs des raisons de développer simultanément les recettes et le caractère du thé. Les partenariats avec la grande distribution et la restauration peuvent étendre cette proposition à travers les points de vente, tandis que les formats prêts-à-boire maintiennent la préparation du côté du fournisseur. Pour les fournisseurs, la formulation détermine l'exposition à la taxe au Royaume-Uni, tandis que les accords avec la grande distribution et la restauration déterminent l'accès aux points de vente dans un contexte de concurrence avec d'autres boissons axées sur la santé.
Principaux Enseignements du Rapport
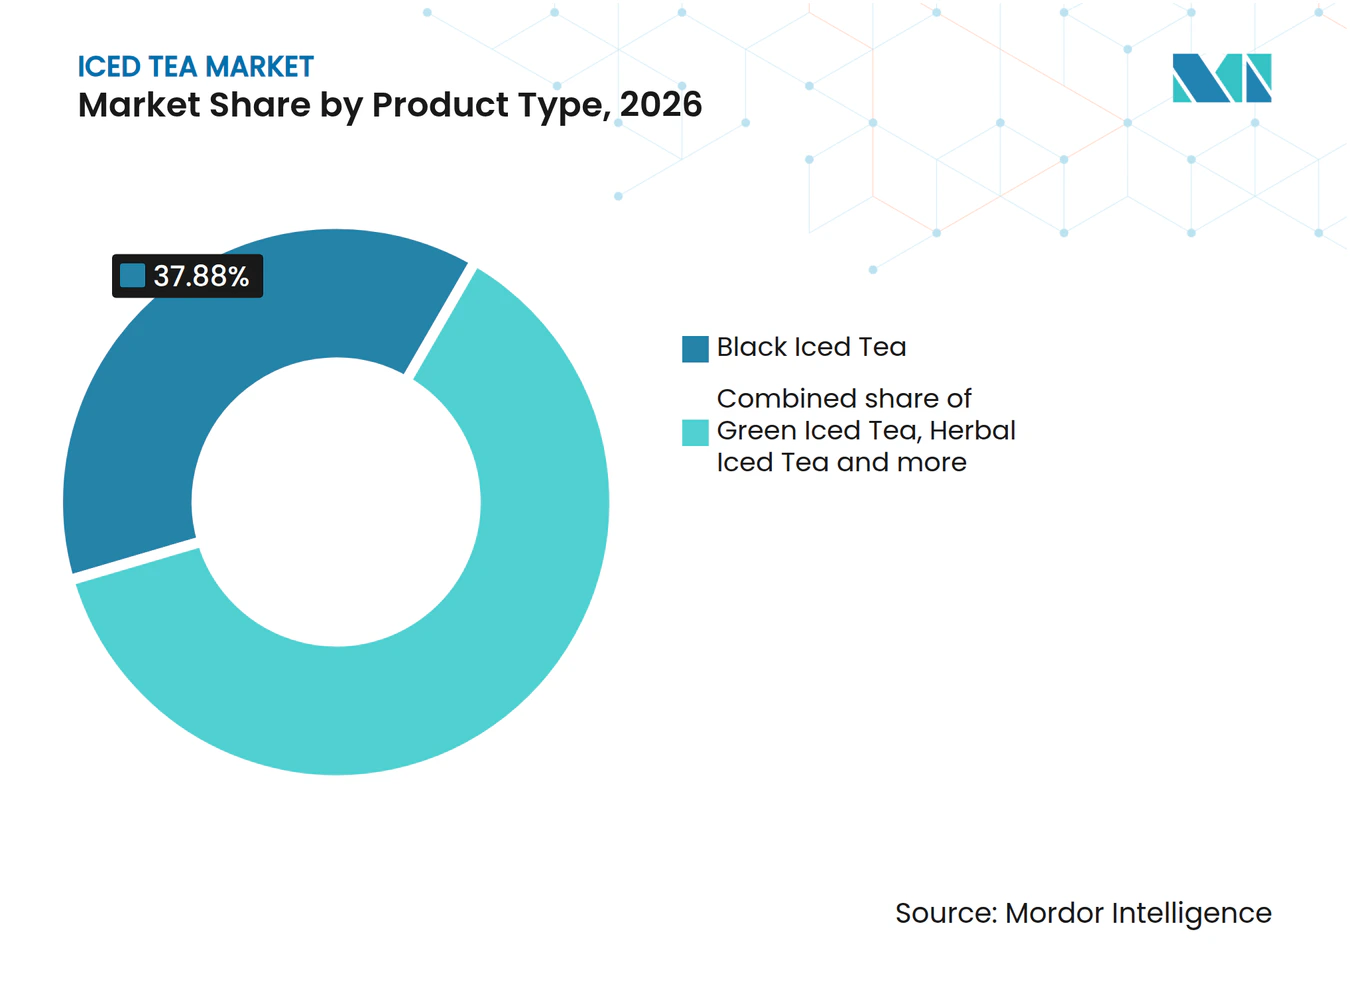
- Par type de produit, le thé glacé noir a dominé avec une part de marché du thé glacé de 37,88 % en 2026, tandis que le thé glacé aux herbes devrait connaître la croissance la plus rapide avec un CAGR de 6,25 % sur la période 2027-2032.
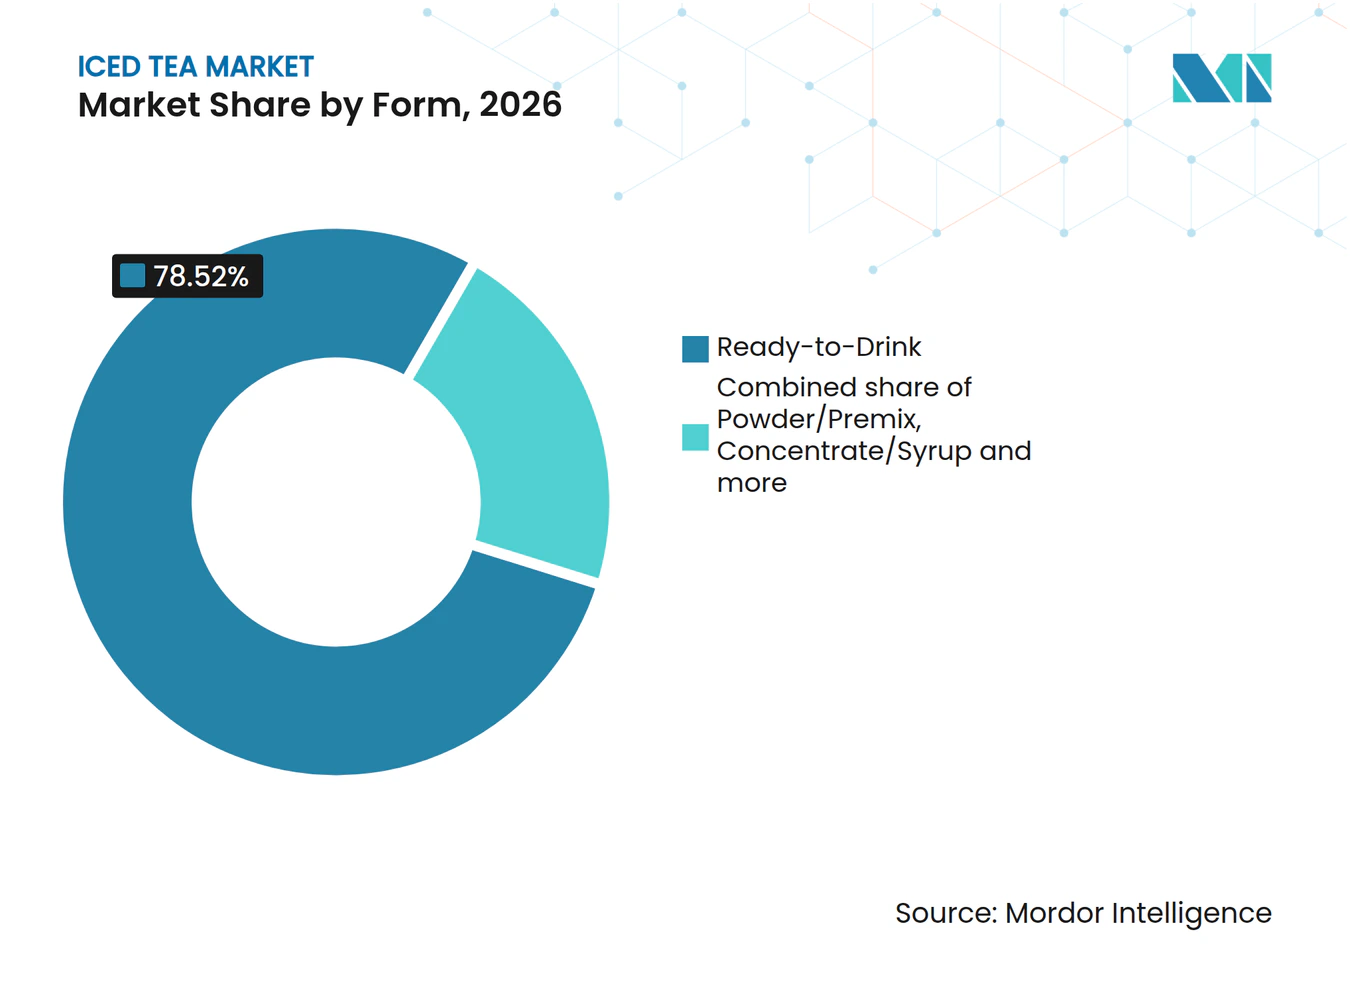
- Dans la catégorie des formes, les produits prêts-à-boire détenaient une part de 78,52 % de la taille du marché du thé glacé en 2026, tandis que la poudre/prémix devrait connaître la croissance la plus rapide avec un CAGR de 5,52 % sur la période 2027-2032.
- Pour les profils aromatiques, le thé aromatisé a dominé avec 74,73 % du chiffre d'affaires du thé glacé conditionné en 2026, et le thé non aromatisé devrait connaître la croissance la plus rapide avec un CAGR de 6,3 % sur la période 2027-2032.
- Pour l'emballage, les bouteilles PET ont dominé avec 54,87 % du chiffre d'affaires du thé glacé conditionné en 2026, tandis que les briques Tetra Pak devraient connaître la croissance la plus rapide avec un CAGR de 6 % sur la période 2027-2032.
- Par canal de distribution, le hors commerce a dominé avec 81,43 % du chiffre d'affaires du thé glacé conditionné en 2026, tandis que le commerce devrait connaître la croissance la plus rapide avec un CAGR de 7,5 % sur la période 2027-2032.
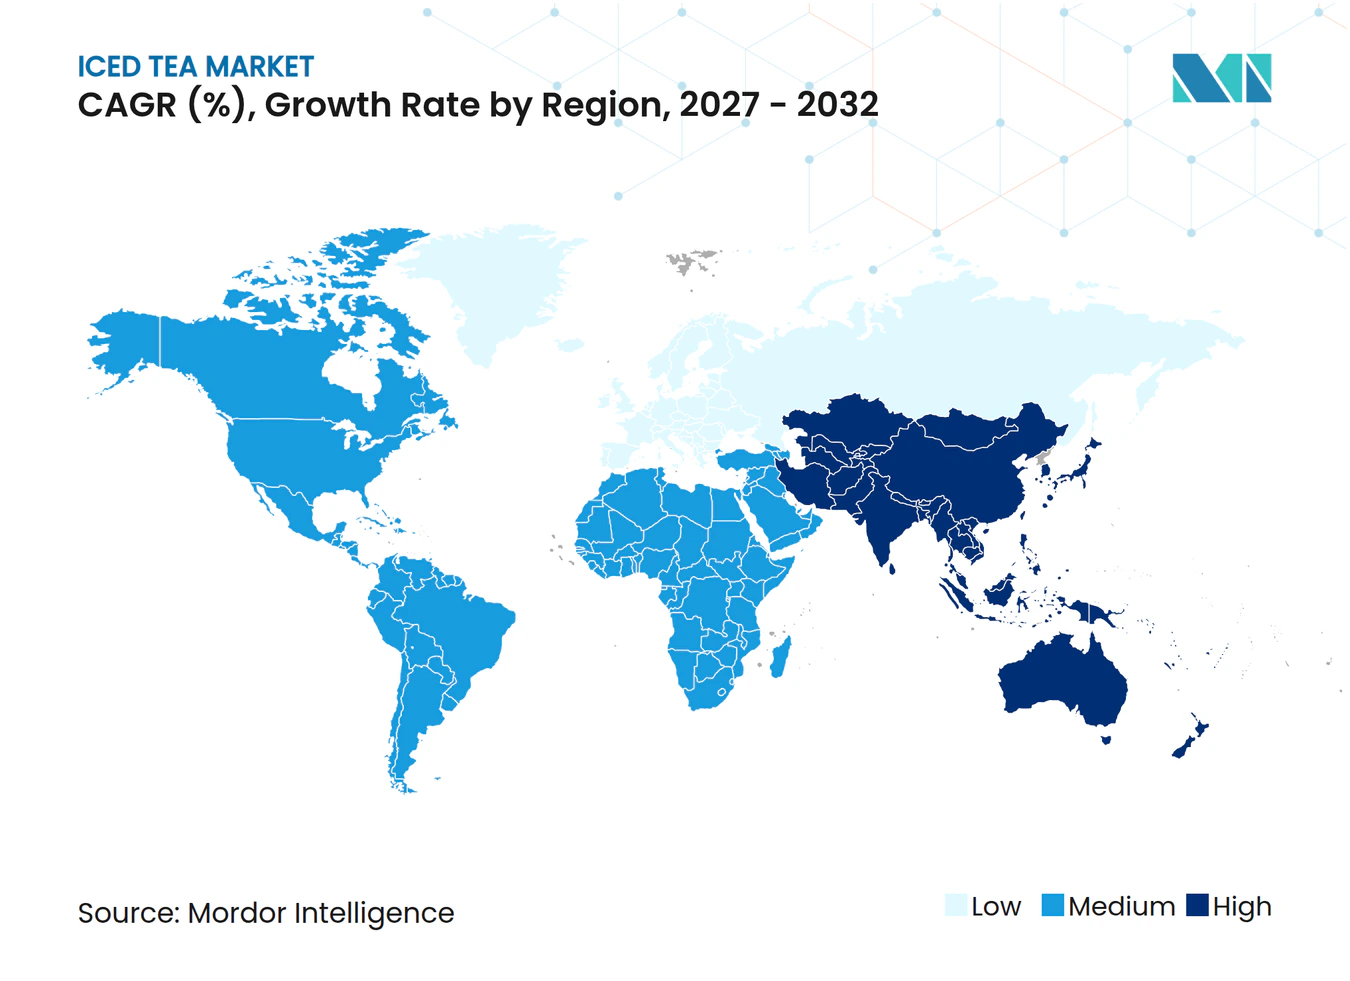
- Sur le plan géographique, l'Amérique du Nord a dominé avec 43,78 % du chiffre d'affaires du thé glacé conditionné en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Préférence croissante pour une alternative plus saine aux boissons gazeuses | +1.6% | États-Unis et Chine | Moyen terme (2-4 ans) |
| Innovation continue en matière d'arômes et extensions de gamme | +1.4% | États-Unis et Espagne | Court terme (≤ 2 ans) |
| Commodité et consommation nomade | +1.3% | États-Unis et Espagne | Court terme (≤ 2 ans) |
| Premiumisation et positionnement sur les produits à étiquette propre | +1% | Sur le marché chinois | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et collaborations | +0.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la durabilité et à l'approvisionnement éthique | +0.3% | Sur le marché espagnol | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour une alternative plus saine aux boissons gazeuses
Les préférences pour des produits moins sucrés créent une opportunité spécifique à la formulation pour les fournisseurs de thé glacé en concurrence pour les dépenses en boissons axées sur la santé. Dans l'enquête d'EY menée en novembre et décembre 2025, 66 % des répondants américains ont déclaré choisir des boissons moins sucrées et moins caloriques.[1] Par ailleurs, la valeur des ventes de thé prêt-à-boire sans sucre a augmenté de 12,16 % en glissement annuel dans les circuits de distribution traditionnels hors ligne en Chine au troisième trimestre 2026, selon Mashangying Brand CT. L'argument commercial va donc au-delà d'un message général sur le bien-être pour s'appliquer à un segment de produits dont les résultats de vente sont observés. Les fournisseurs qui saisissent cette opportunité ont une base plus solide pour prioriser les formulations à teneur réduite en sucre plutôt que d'appliquer le même positionnement santé à l'ensemble d'un portefeuille de thés sucrés.
Innovation continue en matière d'arômes et extensions de gamme
Le développement aromatique peut donner aux marques de thé glacé un moyen de s'adresser à un public domestique spécifique plutôt que de simplement élargir l'assortiment. Début 2026, Fuze Tea Té Verde-Maracuyá figurait parmi les arômes à la croissance la plus rapide de la marque en Espagne, avec 50 % de son volume provenant de foyers appartenant au groupe d'âge des moins de 49 ans. Ce profil d'acheteur donne au thé vert et au fruit de la passion un public commercialement défini sans nécessiter la même proposition pour chaque foyer. Coca-Cola Espagne a également lancé l'arôme saisonnier Fuze Tea Té Verde & Lima Menta pour l'été 2026. Ensemble, ces exemples suggèrent des rôles distincts pour un arôme en croissance et une extension saisonnière au sein d'un même portefeuille. L'opportunité de demande réside dans l'adéquation du développement aromatique avec le public et l'occasion, plutôt que de traiter chaque nouvelle variété comme une croissance interchangeable.
Commodité et consommation nomade
Un accès pratique crée des opportunités de demande lorsque le thé conditionné est disponible dans les points de rafraîchissement habituels sous une forme ne nécessitant aucune préparation. Coca-Cola Europacific Partners a indiqué que Fuze Tea était présent dans près de 50 000 points de vente de proximité en Espagne en 2025. Cette empreinte donne à une marque de thé de nombreux points d'accès locaux grâce à une relation de distribution coordonnée. En mars 2025, 7-Eleven a introduit 4 arômes de thé infusé à froid Southland Reserve en bouteilles de 16 onces dans ses enseignes américaines en collaboration avec AriZona Beverages. La gamme appartenant au distributeur illustre une autre voie d'accès, associant l'expertise en approvisionnement de thé au réseau de magasins d'un distributeur. L'accès dépend du rôle commercial du producteur, qu'il s'agisse d'approvisionner une gamme appartenant au distributeur ou de soutenir sa propre marque via le réseau d'un embouteilleur.
Premiumisation et positionnement sur les produits à étiquette propre
Le positionnement premium repose sur des bases plus solides lorsqu'une recette sans sucre est associée à une méthode distincte de préservation du caractère du thé. Pour le premier semestre 2025, Tingyi a présenté des offres sans sucre et à faible teneur en sucre et riches en fibres au sein de son portefeuille de thé prêt-à-boire Master Kong en Chine. Sa gamme Green Tea a également lancé un thé vert Fresh-Flavored sans sucre utilisant une technologie brevetée d'extraction par le froid que Tingyi a décrite comme la première du secteur. Cela combine différenciation par la formulation et le traitement, donnant à une proposition premium plus de substance qu'une simple réduction d'ingrédients. Aux côtés du thé au jasmin sans sucre de Master Kong et d'autres gammes sans sucre et à faible teneur en sucre, la revendication d'extraction par le froid a distingué le nouveau thé vert au sein de son propre portefeuille au cours du premier semestre 2025.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Concurrence intense d'autres boissons saines | -0.7% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations sur la réduction du sucre augmentant les coûts de reformulation | -0.5% | À travers le Royaume-Uni | Moyen terme (2-4 ans) |
| Conformité réglementaire et en matière d'étiquetage | -0.25% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Préoccupations potentielles liées à la sensibilité à la caféine | -0.15% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense d'autres boissons saines
Pour les fournisseurs de thé glacé conditionné, la concurrence d'autres boissons axées sur la santé limite la valeur d'une identité basée sur le thé seul. Dans un article de Beverage Industry de juin 2025, Roger Dilworth, analyste senior de Beverage Marketing Corporation, a attribué le passage de certains consommateurs américains de thé prêt-à-boire vers l'eau en bouteille PET, l'eau pétillante et les boissons fonctionnelles aux tendances de réduction du sucre. Un acheteur cherchant à réduire sa consommation de sucre peut comparer la recette finale entre les catégories de boissons, de sorte qu'un fournisseur de thé doit offrir une raison de conserver les dépenses de cet acheteur. Un thé glacé positionné autour du rafraîchissement peut faire face à un test concurrentiel différent de celui positionné autour d'un bénéfice fonctionnel. Ce risque de substitution expose les fournisseurs en Amérique du Nord, la plus grande région, à une perte de dépenses en boissons même lorsque leurs produits conservent une identité de thé familière.
Réglementations sur la réduction du sucre augmentant les coûts de reformulation
Les seuils de sucre font de la formulation une décision d'exposition fiscale pour les conditionneurs britanniques de thé glacé cherchant à préserver une recette sucrée. Les conditionneurs britanniques doivent déclarer et payer la Taxe sur l'Industrie des Boissons Sucrées sur les boissons conditionnées éligibles avec du sucre ajouté et au moins 5 g de sucre total pour 100 ml sous forme prête-à-boire ou diluée.[2] La tranche supérieure de la taxe s'applique à partir de 8 g pour 100 ml, rendant l'exposition sensible à la recette. Pour un produit de thé glacé soumis à la taxe, maintenir la douceur peut donc entraîner une charge récurrente qui entre en concurrence avec le positionnement tarifaire visé par le fournisseur. La reformulation offre une voie vers une responsabilité moindre, mais laisse le fournisseur face à un choix commercial entre modifier son produit et absorber la taxe continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Échelle du Thé Noir et Expansion en Grande Distribution du Thé aux HerbesLe thé glac noir représentait une part de 37,88 % de la taille du marché du thé glacé en 2026, ce qui en fait le plus grand segment. Les 2 thés glacés noirs aromatisés aux fruits de Kirin Beverage ont atteint des expéditions cumulées de 50 millions de bouteilles au Japon d'ici le 3 février 2026, suite à leur lancement le 23 septembre 2025. La gamme associait l'orange au pamplemousse et le raisin blanc au citron, apportant une variation fruitée à une base de thé noir. Des expéditions à cette échelle en environ 4 mois montrent que la variation fruitée peut construire un volume commercial sur une base de thé noir.
Le thé glacé aux herbes devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,25 % sur la période 2027-2032. ChariTea Red, un thé glacé au rooibos, faisait partie d'un lancement de 3 produits dans 141 grands magasins Waitrose au Royaume-Uni, dont le déploiement complet a été annoncé le 6 janvier 2026. Red associe le rooibos sud-africain au fruit de la passion et à l'agave, donnant à la gamme une base botanique distincte de ses autres offres de thé. Étant donné que le déploiement dans 141 magasins couvrait 3 produits ensemble, la variante au rooibos a atteint les rayons aux côtés des autres thés de ChariTea dans le cadre d'une seule référencement chez un distributeur.



Par Forme :
Portée du Prêt-à-Boire et Expansion du Thé PréparéLe thé prêt-à-boire représentait une part de marché du thé glacé de 78,52 % en 2026, ce qui en fait le plus grand segment. Fuze Tea, distribué par Coca-Cola Europacific Partners, comptait plus de 3,1 millions de foyers acheteurs en Espagne début 2026. Pour ce format, la portée auprès des foyers illustre la pertinence commerciale d'une boisson complète qui ne nécessite pas que les consommateurs préparent eux-mêmes le thé.
La poudre/prémix devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,52 % sur la période 2027-2032. Continental Coffee, une filiale de CCL Products (India), a lancé THIS Lemon Iced Tea Premix comme premier produit de thé grand public de CCL pour une disponibilité pan-indienne. Cette initiative a étendu une activité de thé précédemment proposée via des formats institutionnels vers un produit que les consommateurs pouvaient préparer eux-mêmes. Le concentré/sirop offre une autre voie de préparation, avec LIPTON Teas and Infusions introduisant des concentrés de 32 onces exclusivement chez Walmart en juillet 2025 pour être mélangés avec de l'eau, de l'eau gazeuse, de la limonade ou du jus. Ces formats permettent au fournisseur de vendre une base de thé tout en laissant l'étape finale de mélange à l'acheteur, créant une proposition pour les foyers distincte d'une boisson en bouteille finie.

Par Profil Aromatique :
Portée du Thé Aromatisé et Identité du Thé Non AromatiséLe thé glacé aromatisé était le plus grand segment, représentant 74,73 % du chiffre d'affaires du thé glacé conditionné en 2026. En mai 2026, Coca-Cola et McDonald's ont annoncé un accord désignant Fuze Tea comme la marque de thé prêt-à-boire dans plus de 660 restaurants espagnols à partir de début mai. Fuze Tea est la gamme prête-à-boire multi-arômes de Coca-Cola en Espagne, de sorte que l'accord donne à une gamme de thé aromatisé une voie au niveau de la chaîne dont la portée dépend d'un seul compte de restauration.
Le thé glacé non aromatisé devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,3 % sur la période 2027-2032. La marque de thé vert Ayataka du Système Coca-Cola a enregistré son volume de ventes le plus élevé de tous les temps au Japon en 2025. La croissance s'est concentrée sur les principaux produits de thé vert de la marque. Pour les fournisseurs s'adressant aux acheteurs de thé nature, le résultat à l'échelle de la marque offre un exemple commercial de construction d'une proposition de thé reconnaissable, avec le thé de base portant davantage l'identité du produit. Sans proposition d'arôme ajouté, la cohérence du thé sous-jacent devient la promesse produit que les fournisseurs doivent maintenir d'un achat à l'autre.
Par Type d'Emballage :
Étendue de la Production en Bouteilles PET et Déploiements Régionaux de Briques CartonLes bouteilles PET étaient le plus grand segment, représentant 54,87 % du chiffre d'affaires du thé glacé conditionné en 2026. En 2025, Coca-Cola Europacific Partners a conditionné Fuze Tea dans des bouteilles PET de 1 litre et 1,5 litre dans son usine de La Rinconada en Espagne, où le thé utilisait 4 des 12 lignes de production sur 5 formats. La même usine remplissait également des canettes, du verre consigné et des bag-in-box dans le cadre de son opération Fuze Tea. Les décisions de capacité pour cette opération couvrent 5 formats, faisant de l'approvisionnement en PET une partie d'une allocation d'emballage plus large.
Les briques Tetra Pak devraient être le segment à la croissance la plus rapide, avec un CAGR de 6 % sur la période 2027-2032. En décembre 2025, le thé glacé Oji de Ruloi Tea était proposé dans des briques Tetra Pak de 160 ml en Assam, avec une distribution s'étendant à d'autres États du nord-est de l'Inde. Tetra Pak a fourni le format de brique et le soutien au développement de produits, tandis que Ruloi Tea exploitait la marque de thé glacé. Les circuits signalés comprenaient les principaux détaillants, les hypermarchés et les épiceries de quartier, donnant à l'offre en petit format plus d'une voie de distribution. Le mécanisme d'expansion combine un petit conditionnement avec un soutien au développement de produits, offrant à une marque régionale une voie de la formulation du thé à une boisson prête pour la grande distribution.
Par Canal de Distribution :
Échelle du Commerce de Détail et Thé Conditionné en RestaurationLe hors commerce était le plus grand segment, représentant 81,43 % du chiffre d'affaires du thé glacé conditionné en 2026. Dans le circuit de la grande distribution alimentaire moderne en Espagne, le volume des ventes de thé prêt-à-boire a augmenté de près de 20 % début 2026. La catégorie plus large du thé prêt-à-boire en Espagne a également atteint une pénétration de 36,2 % des foyers en 2025. La majorité des foyers espagnols n'ont pas acheté la catégorie en 2025, laissant un public substantiel pour les ventes à emporter au-delà du gain de volume en grande distribution signalé.
Le commerce devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,5 % sur la période 2027-2032. En juillet 2026, la marque de thé glacé Kirra a rendu ses produits en canettes disponibles dans tous les restaurants goop Kitchen en Californie et à New York. Cela place le thé conditionné dans la restauration, permettant à un acheteur de restauration d'ajouter une boisson de marque sans développer son propre produit de thé, tandis qu'une décision au niveau d'un groupe de points de vente peut ouvrir l'accès à l'ensemble de ses établissements.
Analyse géographique
Marché du Thé Glacé en Amérique du Nord
L'Amérique du Nord représentait une part de 43,78 % de la taille du marché du thé glacé en 2026, ce qui en fait la plus grande région. En avril 2025, Just Ice Tea a doublé son empreinte en grande distribution américaine pour atteindre 12 000 magasins, ajoutant des enseignes dont Target et CVS et des implantations régionales chez 7-Eleven et Walmart. Les formats bouteille et canette de la marque donnent à ce modèle de distribution plus d'une présentation conditionnée pour les distributeurs. L'implantation régionale peut compléter l'accès aux grandes enseignes nationales, donnant à une marque en expansion un moyen d'ajouter des magasins sans traiter chaque relation de distribution comme un compte national.
Marché du Thé Glacé en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 7,3 % sur la période 2027-2032. En Chine, Nongfu Spring a enregistré une croissance de son chiffre d'affaires de 30,1 % pour son activité de thé prêt-à-boire au premier semestre 2026 par rapport à la même période de 2025. Le producteur a également lancé en 2025 une boisson à base de thé carbonaté aromatisé au citron, fabriquée à partir d'extrait de thé en feuilles entières et de jus de citron véritable. L'extension de gamme de Nongfu Spring ajoute une option carbonatée à une opération de thé établie, donnant au producteur un autre moyen de concourir pour les achats de boissons finies.
En Europe, la présence de Fuze Tea dans plus de 150 000 établissements de restauration espagnols en 2025 illustre la portée disponible via les circuits de restauration et d'hôtellerie. En Amérique du Sud, Andina Brazil, une filiale d'Embotelladora Andina, a vendu et distribué Leão Ice Tea en 2025 dans tout l'Espírito Santo et dans des parties de 3 autres États brésiliens. Au Moyen-Orient et en Afrique, Almarai a signalé de solides performances en fin d'année 2025 pour sa marque de thé glacé prêt-à-boire saoudienne Ice Leaf, qui ciblait la consommation nomade. L'étendue de la restauration et l'embouteillage territorial offrent différentes voies pour approvisionner le thé conditionné, tandis que l'exemple saoudien met l'accent sur la consommation hors domicile. Pour un fournisseur, travailler avec cet embouteilleur signifie une portée infranationale plutôt que nationale au Brésil, de sorte qu'une couverture plus large nécessite d'autres voies.
Cadre Réglementaire et Perspectives
La comparaison couvre les obligations en matière d'étiquetage et d'emballage dans certaines juridictions, du point de vue des fournisseurs qui mettent du thé glacé conditionné sur le marché. La norme GB 28050-2025 de la Chine ajoute des déclarations obligatoires de sucre à partir du 16 mars 2027, par rapport à la GB 28050-2011. L'Allemagne exige que les entreprises qui mettent pour la première fois des emballages ou des produits emballés sur son marché s'enregistrent dans LUCID et financent les emballages soumis à la participation au système. Ces obligations font de la conception des étiquettes et de la responsabilité en matière d'emballage des décisions commerciales distinctes pour un fournisseur de thé glacé.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | FDA | ANVISA | Registre Central des Emballages (Zentrale Stelle Verpackungsregister) | SAMR et autorités locales de supervision du marché | Autorité Saoudienne de l'Alimentation et des Médicaments |
| Instruments clés ou orientation | Étiquetage nutritionnel 21 CFR 101.9, sous réserve d'exemptions | RDC 429/2020 et IN 75/2020 avertissements sur les sucres ajoutés | Loi de mise en œuvre sur les emballages et obligations d'emballage européennes progressives | GB 28050-2025 et mesures d'étiquetage SAMR à partir du 16 mars 2027 | Étiquetage en arabe GSO 9 et divulgation de la caféine dans les menus de café |
| Effet commercial | Informations nutritionnelles sur l'emballage lorsque requis | Avertissement lorsque les sucres ajoutés atteignent 7,5 g pour 100 ml | Enregistrement et financement conditionnel du recyclage, avec exposition à l'interdiction de distribution | Révision des déclarations obligatoires de sucre et des informations sur l'emballage extérieur | Coordination de l'étiquetage en arabe et informations sur la caféine pour les acheteurs en restauration |
| Attractivité actuelle de la politique | Élevée | Moyenne | Faible | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
L'étiquetage nutritionnel américain en vertu du 21 CFR 101.9 fournit une base de référence avec une conformité au 1er janvier 2028 pour les règles éligibles de 2025-2026, tandis que l'avertissement brésilien sur les sucres ajoutés à 7,5 g ou plus pour 100 ml n'est pas modifié par les plans d'Anvisa de septembre 2026 pour une consultation sur les quantités d'ingrédients, les informations d'étiquetage numérique et les aliments irradiés. Les obligations de financement du recyclage en Allemagne et l'exposition à l'interdiction de distribution pèsent sur les fournisseurs, avec des mesures d'emballage européennes progressives s'étendant jusqu'en 2030. La déclaration obligatoire de sucre en Chine ajoute du travail à partir du 16 mars 2027, tandis que la protection conditionnelle de l'écoulement des stocks ne protège que les produits pré-mise en œuvre dont les étiquettes évitent les contenus interdits. Les obligations opérationnelles d'étiquetage en arabe et de divulgation de la caféine dans les cafés en Arabie Saoudite favorisent les fournisseurs qui maintiennent les informations sur l'emballage alignées avec les données produit nécessaires aux acheteurs en restauration.
Étapes de la Chaîne de Valeur
L'approvisionnement en thé en vrac, la mise en canettes sous contrat et la distribution de marques capturent de la valeur grâce à différentes capacités opérationnelles. Au cours de l'exercice 2025/26, Sunshine Tea a enregistré une augmentation significative des commandes de thé en vrac à fort volume, notamment pour soutenir les pipelines mondiaux de prêt-à-boire et de chaîne d'approvisionnement. Samley conditionne le thé glacé dans des canettes en aluminium prêtes pour la grande distribution sous les étiquettes de ses clients dans son opération au Sri Lanka. La participation de PepsiCo Inc. à la production et à la distribution de Lipton via sa coentreprise avec Unilever PLC, de manière indépendante ou avec des tiers, illustre comment les opérateurs de marques peuvent coordonner plusieurs étapes autour d'une offre de thé.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en thé en vrac | Exportateurs de thé tels que Sunshine Tea | Ventes de thé en vrac | Maintenir un mix de produits viable à mesure que les commandes à fort volume prennent de l'importance | Équilibrer les contrats en vrac avec des offres de thé à valeur ajoutée |
| Fabrication sous contrat et mise en canettes | Sous-traitants tels que Samley | Frais de fabrication et de mise en canettes | Adapter la recette et l'étiquette d'un client à l'opération de mise en canettes | Valider ensemble la recette, le format de canette et les exigences d'étiquetage |
| Distribution et vente de marques | Opérateurs de marques de boissons tels que PepsiCo Inc. via sa coentreprise Lipton avec Unilever PLC | Ventes de thé conditionné de marque | Coordonner les responsabilités de production et de distribution entre les partenaires | Définir des responsabilités opérationnelles claires pour chaque voie de mise sur le marché |
| Source: Mordor Intelligence | ||||
Les commandes de thé en vrac à fort volume de Sunshine Tea affichaient des prix au kilogramme inférieurs à ceux de ses gammes d'exportation traditionnelles à valeur ajoutée. Ce mix montre pourquoi l'augmentation du débit en amont ne renforce pas nécessairement le prix unitaire. La mise en canettes sous contrat offre une position différente dans la chaîne en séparant la marque d'un client de l'installation produisant la boisson. Avec une production externalisée, le contrôle des spécifications du produit devient une capacité distincte aux côtés de la propriété de la capacité de remplissage.
Paysage concurrentiel
Concentration du Marché
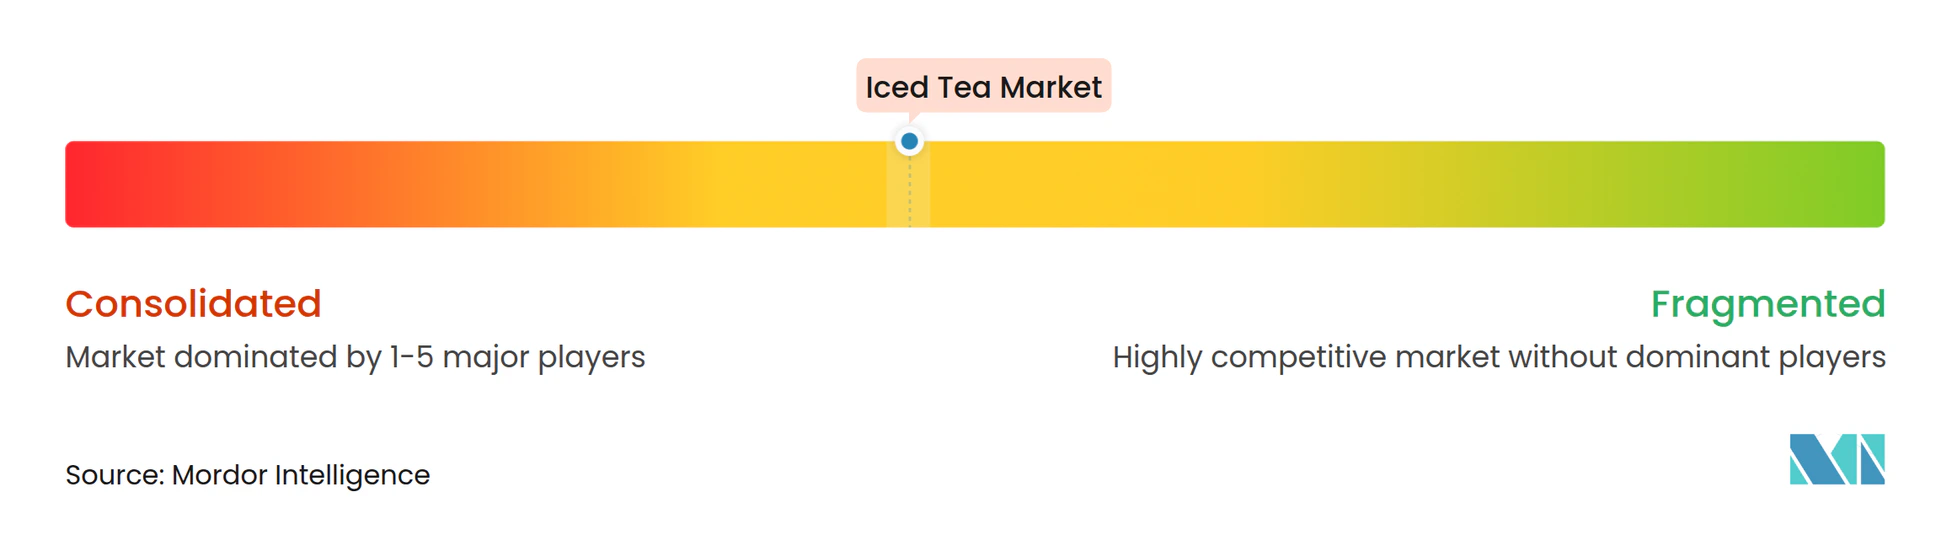
La concurrence est modérément concentrée autour des systèmes de boissons et des coentreprises, avec The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA et Unilever PLC parmi les principaux acteurs. Coca-Cola a indiqué que son portefeuille de thé prêt-à-boire détenait le leadership mondial de la catégorie jusqu'au troisième trimestre 2025, tandis que la croissance de la valeur au détail de Fuze Tea depuis le début de l'année était 5 fois supérieure à la moyenne du secteur. La coentreprise de thé de PepsiCo et Unilever comprend les thés glacés prêts-à-boire Lipton, Pure Leaf et Brisk. AriZona est connue pour sa marque de thé glacé éponyme et vend également des mélanges de boissons, du café infusé à froid, des boissons énergisantes et des cocktails de jus. Pour les acheteurs professionnels, l'accès aux marques leaders passe donc par le portefeuille de Coca-Cola, la coentreprise de PepsiCo et Unilever, l'activité éponyme d'AriZona ou l'accord d'exploitation de Nestlé avec Damm en Espagne.
En 2025, Damm a ajouté Nestea à son portefeuille et a produit, commercialisé et distribué la marque en Espagne, en Andorre, à Gibraltar et au Portugal dans le cadre d'un accord avec Nestlé SA. Damm a décrit l'accord comme consolidant sa position dans les boissons non gazeuses. La présence de Nestea dans ces territoires passe donc par les opérations d'un partenaire. Keurig Dr Pepper Inc. a plutôt poursuivi une extension de gamme saisonnière, annonçant le 18 février 2026 Snapple Two Hundred Fif-TEA Party comme un mélange d'été en édition limitée de thé aromatisé à la framboise et de limonade.
Le 22 avril 2025, Milo's Tea Company, un producteur de thé et de limonade, a inauguré une installation de fabrication et de distribution de 200 millions USD à Spartanburg, en Caroline du Sud.[3] Le site achevé combine fabrication et distribution, donnant à un producteur en expansion une voie opérationnelle pour soutenir une disponibilité plus large des produits. En avril 2026, Wawa a rappelé des thés glacés au citron et au citron diététique de 16 onces produits par Wawa Beverage Company pour des magasins limités en Pennsylvanie, au Delaware, dans le Maryland, au New Jersey et en Virginie, car ils pourraient contenir du lait non déclaré. Les magasins concernés ont retiré et éliminé les produits. L'expansion de Milo's soutient une disponibilité plus large, tandis que le retrait par Wawa des produits concernés montre comment un allergène potentiellement non déclaré peut interrompre cette disponibilité même après la production.
Leaders du secteur du thé glacé
-
The Coca-Cola Company
-
Nestlé SA
-
PepsiCo Inc.
-
AriZona Beverages USA
-
Unilever PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Thé Glacé Entreprises couvertes dans ce rapport
- PepsiCo Inc.
- Unilever PLC
- The Coca-Cola Company
- AriZona Beverages USA
- Keurig Dr Pepper Inc.
- Nestlé SA
- Tata Consumer Products Ltd.
- Milo’s Tea Company
- Brew Dr. Tea Company
- Starbucks Corporation
- BOS Brands
- 4C Foods Corp.
- Jade Forest
- Hain Celestial Group
- Halfday Iced Tea
- Saint James Tea
- The Ryl Company
- Otsuka Foods Co., Ltd.
- Weird Beverages
- Gujarat Tea Processors and Packers Ltd. (GTPPL)
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les recettes à teneur réduite en sucre et les offres de thé glacé conditionné réutilisable pour les acheteurs en grande distribution et en restauration. Le Royaume-Uni prévoit d'abaisser son seuil de taxe pour les boissons gazeuses conditionnées éligibles avec du sucre ajouté de 5 g à 4,5 g de sucre total pour 100 ml le 1er janvier 2028. À partir du 1er janvier 2030, les distributeurs finaux de l'Union européenne devront proposer au moins 10 % des boissons concernées dans des emballages de vente réutilisables au sein d'un système de réutilisation, sous réserve d'exemptions conditionnelles de 5 ans que les États membres peuvent accorder. Pour les conditionneurs confrontés au changement de taxe et les distributeurs finaux confrontés à l'objectif de réutilisation, la proposition de thé glacé fini comprend la conception de la recette et un dispositif de retour viable.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Thé glacé conditionné à teneur réduite en sucre pour le Royaume-Uni | Réduction prévue du seuil de la taxe | Acheteurs de thé glacé conditionné pour la grande distribution britannique | Développer des recettes en dessous du seuil proposé tout en préservant la proposition produit | Compromis de formulation et calendrier de la loi proposée | Fournisseurs capables de proposer un thé glacé à teneur réduite en sucre éligible |
| Thé glacé consigné pour les systèmes de réutilisation en grande distribution | Transition programmée vers la réutilisation des boissons dans l'Union européenne | Distributeurs finaux de grande distribution dans l'Union européenne | Proposer un thé glacé conditionné adapté au système de réutilisation du distributeur | Accord sur un dispositif de retour et de réutilisation viable | Marques de thé glacé capables de fournir des formats consignés |
| Thé glacé conditionné réutilisable pour les comptes de restauration | Transition programmée vers la réutilisation des boissons dans l'Union européenne | Distributeurs finaux de restauration dans l'Union européenne | Construire l'offre de thé conditionné autour de livraisons et de retours répétés | Coordination des retours entre les établissements de restauration | Fournisseurs de thé glacé disposant de capacités de livraison en restauration |
| Source: Mordor Intelligence | |||||
L'ouverture la plus forte consiste à rendre le thé glacé conditionné facile à intégrer par un distributeur final dans un système de réutilisation. Cela nécessite une offre de boisson et un dispositif de retour développés comme une seule proposition commerciale, avec une contrepartie claire pour chaque transfert opérationnel. Un circuit de retour viable donne à l'acheteur une raison de choisir le thé conditionné du fournisseur lors de la mise en place d'un système de réutilisation.
Développements industriels récents dans Marché du Thé Glacé
- Sep 2026 : Southern Sweet Tea Company a étendu la distribution de ses thés en bouteille prêts-à-boire dans le sud-est des États-Unis via Cheney Brothers et Walnut Creek Foods, atteignant les circuits d'épicerie, de proximité, de restauration et de restauration collective.
- Juil 2026 : Kirra a rendu ses thés glacés en canettes disponibles dans tous les établissements goop Kitchen en Californie et à New York.
- Mai 2026 : Coca-Cola et McDonald's ont annoncé un accord faisant de Fuze Tea la marque de thé prêt-à-boire dans plus de 660 restaurants espagnols à partir de début mai.
Marché du Thé Glacé Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial du thé glacé mesure les dépenses annuelles en produits de thé glacé conditionnés vendus dans le monde entier pour la consommation à domicile et hors domicile. Il couvre les boissons prêtes-à-boire et les poudres conditionnées, prémix, concentrés et sirops destinés au thé glacé.
Exclusions du périmètre : Les boissons de thé chaud, les mélanges de thé en poudre non positionnés pour une utilisation en thé glacé, le thé distribué en restauration sans ventes de produits de thé glacé conditionné de marque, et les feuilles de thé, édulcorants, arômes et autres ingrédients vendus séparément sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Thé glacé noir
- Thé glacé vert
- Thé glacé aux herbes
- Thé glacé aux fruits
- Autres types de produits
- Par forme
- Prêt-à-boire
- Poudre/Prémix
- Concentré/Sirop
- Par profil aromatique
- Non aromatisé
- Aromatisé
- Par type d'emballage
- Bouteilles PET
- Emballages tetra pack
- Canettes
- Autres types d'emballage
- Par canal de distribution
- Circuit on-trade
- Circuit off-trade
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de vente au détail en ligne
- Restauration et HoReCa
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources illustratives telles que les publications de la FAO sur le marché du thé fournissent un contexte sur la production, la consommation et le commerce transfrontalier du thé, tandis que le rapport mondial de l'Organisation Mondiale de la Santé sur les taxes sur les boissons et les orientations de HM Revenue & Customs informent l'examen réglementaire du sucre et des boissons conditionnées. L'Association britannique du thé et des infusions fournit un contexte sur les formes et la consommation de thé, et les informations publiées sur les produits et les entreprises aident à distinguer les produits de thé glacé finis des intrants de thé.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et les reportages commerciaux et d'affaires réputés peuvent compléter ces sources en clarifiant les portefeuilles de produits, les arrangements de distribution, les lancements et les changements opérationnels. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens ou des enquêtes structurées avec des producteurs de boissons conditionnées, des propriétaires de marques, des distributeurs, des acheteurs en grande distribution et en restauration, et des spécialistes de catégorie permettraient de tester les preuves secondaires sur les définitions de produits, les premières ventes en gros, la couverture des circuits, la demande régionale et les changements de prix ou de format. Les répondants aideraient à combler les lacunes dans les données publiques sur les segments et les régions, tandis que les vérifications des analystes comparent leurs explications avec les communications des entreprises et les indicateurs de marché indépendants avant de les intégrer dans les estimations.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les ventes annuelles mondiales des fabricants ou propriétaires de marques de thé glacé conditionné à la première transaction en gros, puis répartit le total entre le type de produit, la forme, le profil aromatique, l'emballage, le circuit et les cinq régions définies. Une estimation descendante part de la valeur de la catégorie et vérifie son évolution par rapport aux ventes de boissons conditionnées, à la consommation de thé et au contexte commercial, aux communications des entreprises sur les portefeuilles de thé, et aux signaux de prix et de volume publiés. Des vérifications ascendantes sélectives utilisent des prix et volumes de produits échantillonnés ou des agrégations de fournisseurs et de circuits lorsque des preuves sont disponibles. Les parts de segment sont construites à partir des mix de produits et de circuits communiqués, des preuves de grande distribution et de restauration, des portefeuilles d'entreprises et des vérifications structurées des répondants, avec les lacunes maintenues sous forme de fourchettes ou réconciliées avec le total lorsque les sources utilisent des classifications différentes. Une régression multivariée ou une analyse de scénarios peut prévoir la valeur en utilisant des indicateurs pertinents tels que la consommation de thé, les ventes de boissons conditionnées, la portée auprès des foyers et de la restauration, les politiques de réduction du sucre, et les changements de prix ou de mix de produits. Les répondants primaires peuvent vérifier si la direction et le mécanisme commercial de chaque variable sont plausibles. Lorsque les données sont rares ou incohérentes, les analystes conservent les indicateurs les mieux étayés, testent des hypothèses alternatives et utilisent des vérifications d'experts pour affiner les prévisions de segments et de régions sans traiter un détail non étayé comme un fait observé.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les communications des entreprises, les statistiques publiques, les preuves réglementaires, les reportages commerciaux et les explications des répondants, puis comparent les indicateurs indépendants et examinent les mouvements inhabituels ou les différences matérielles entre les sources. Un second examen vérifie les définitions, les unités, l'alignement des périodes, les totaux et la direction de chaque prévision, avec les conflits factuels non résolus déclenchant des revérifications des sources ou un suivi auprès des répondants avant la validation finale. Les preuves sont actualisées annuellement, révisées entre les cycles lorsque des événements matériels liés aux produits, à la réglementation ou au marché surviennent, et vérifiées à nouveau par rapport aux dernières informations disponibles avant la livraison.
Taille du Marché du Thé Glacé selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du thé glacé mesure les dépenses annuelles en produits de thé glacé conditionnés vendus dans le monde entier pour la consommation à domicile et hors domicile.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée ou une analyse de scénarios peut prévoir la valeur en utilisant des indicateurs pertinents tels que la consommation de thé, les ventes de boissons conditionnées, la portée auprès des foyers et de la restauration, les politiques de réduction du sucre, et les changements de prix ou de mix de produits.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 64,18 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 57,54 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 10,3 % à la valeur 2027 de ce rapport de 64,18 milliards USD, 2 ans plus tard. L'année de base antérieure place la valeur rapportée en dessous de l'estimation de l'année en cours plus récente. |
| Cabinet de Conseil Mondial B | 59,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,3 % à la valeur 2027 de ce rapport de 64,18 milliards USD, 2 ans plus tard. Sa base de 2025 précède l'estimation de l'année en cours, tandis que son taux de prévision publié est plus élevé sur sa période déclarée 2025-2030. |
Les analystes de Mordor Intelligence triangulent les communications des entreprises, les statistiques publiques, les preuves réglementaires, les reportages commerciaux et les explications des répondants, puis comparent les indicateurs indépendants et examinent les mouvements inhabituels ou les différences matérielles entre les sources.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du thé glacé et ses perspectives de croissance ?
Le marché devrait atteindre 64,18 milliards USD en 2027 et 80,06 milliards USD d'ici 2032, avec un CAGR de 4,52 % sur la période 2027-2032.
Quels facteurs soutiennent la demande de thé glacé conditionné ?
Les préférences pour des produits moins sucrés, le développement aromatique et l'accès pratique soutiennent la demande. Dans l'enquête d'EY de fin 2025, 66 % des répondants américains ont déclaré choisir des boissons moins sucrées et moins caloriques.
Quel type de produit domine les ventes de thé glacé conditionné ?
Le thé glacé noir a dominé avec 37,88 % du chiffre d'affaires en 2026. Le thé glacé aux herbes devrait connaître la croissance la plus rapide avec un CAGR de 6,25 % sur la période 2027-2032.
Quelles entreprises sont des acteurs importants dans le secteur du thé glacé ?
Les principaux acteurs comprennent The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA et Unilever PLC.
Quel est le principal défi de coût pour les fournisseurs de thé glacé sucré ?
Les conditionneurs britanniques doivent déclarer et payer la Taxe sur l'Industrie des Boissons Sucrées sur les boissons éligibles avec du sucre ajouté et au moins 5 g de sucre total pour 100 ml sous forme prête-à-boire ou diluée.
Quelles régions dominent le chiffre d'affaires du thé glacé et les prévisions de croissance ?
L'Amérique du Nord a dominé avec 43,78 % du chiffre d'affaires en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % sur la période 2027-2032.