
Taille et parts du marché du thé à origine unique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.3 Milliards de dollars |
| Taille du Marché (2031) | 4.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.83 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du thé à origine unique par Mordor Intelligence
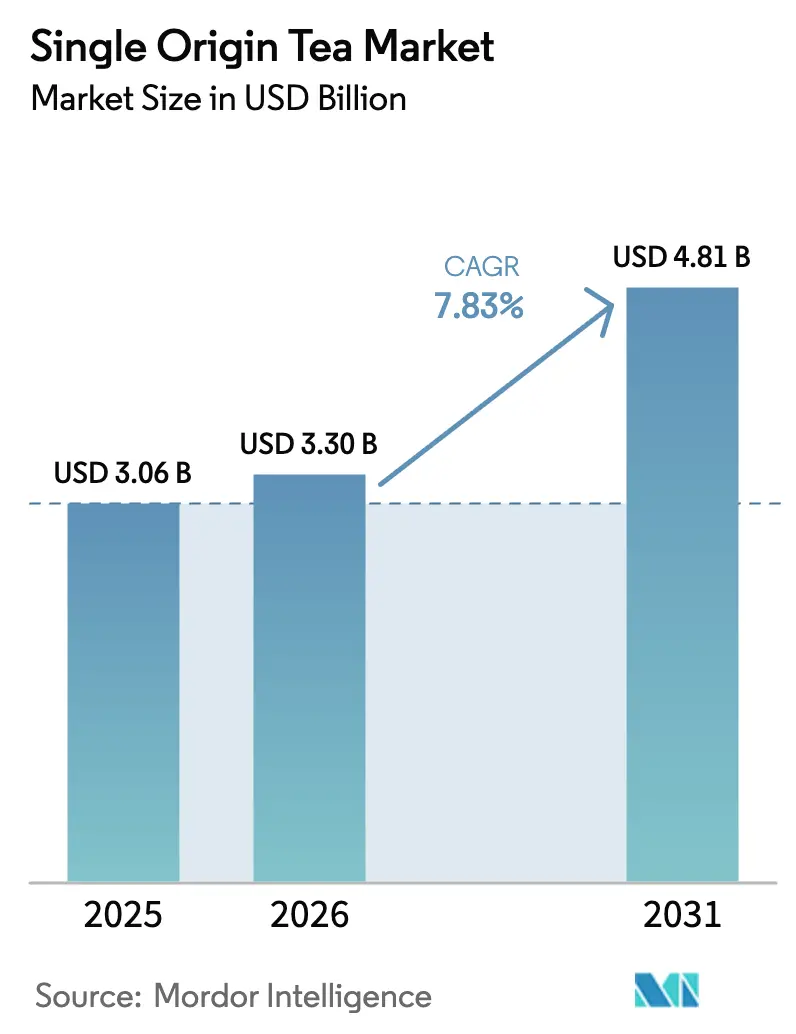
La taille du marché du thé à origine unique était évaluée à 3,06 milliards USD en 2025 et devrait croître de 3,3 milliards USD en 2026 pour atteindre 4,81 milliards USD d'ici 2031, à un TCAC de 7,83 % au cours de la période de prévision (2026-2031). La premiumisation, une conscience accrue du bien-être et un essor du commerce numérique stimulent la demande de thés traçables à terroir spécifique. Les consommateurs favorisent de plus en plus les domaines qui fournissent des données d'origine transparentes, car ils recherchent des produits en accord avec leurs valeurs de durabilité et d'authenticité. En réponse, les producteurs se tournent vers la traçabilité par chaîne de blocs et adoptent des pratiques agricoles à faible empreinte carbone pour répondre à ces attentes. Les détaillants concentrent leur attention sur des assortiments sélectionnés répondant aux préférences de niche et mettant l'accent sur la qualité. Parallèlement, les cafés et les maisons de thé spécialisées mettent en avant les récits de provenance, qui non seulement renforcent la valeur perçue de leurs offres, mais créent également un lien plus profond avec les consommateurs. Les petits exploitants agricoles, responsables d'environ 60 % de l'approvisionnement mondial en thé, accèdent à de nouvelles sources de revenus[1]Source : Institut international du développement durable,"Prix du thé et durabilité ", iisd.org. Ils bénéficient des primes du commerce direct, qui offrent une rémunération plus équitable, et des crédits carbone, qui contribuent à atténuer les pressions financières liées aux défis climatiques tout en favorisant des pratiques environnementalement durables.
Principaux enseignements du rapport
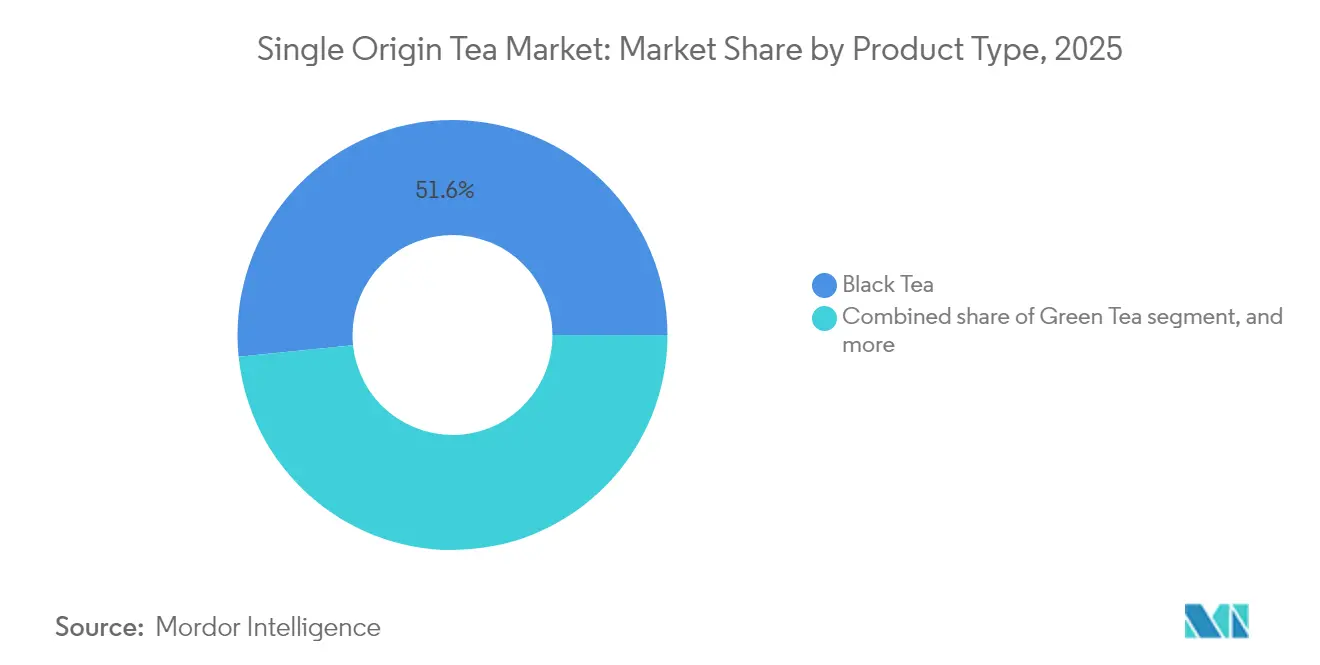
- Par type de produit, le thé noir a dominé avec une part de marché du thé à origine unique de 51,62 % en 2025, tandis que le thé vert devrait afficher le TCAC le plus rapide de 9,15 % entre 2026 et 2031.
- Par emballage, les sachets de thé représentaient 48,10 % de la taille du marché du thé à origine unique en 2025, tandis que les formats en feuilles vrac devraient croître à un TCAC de 8,21 % jusqu'en 2031.
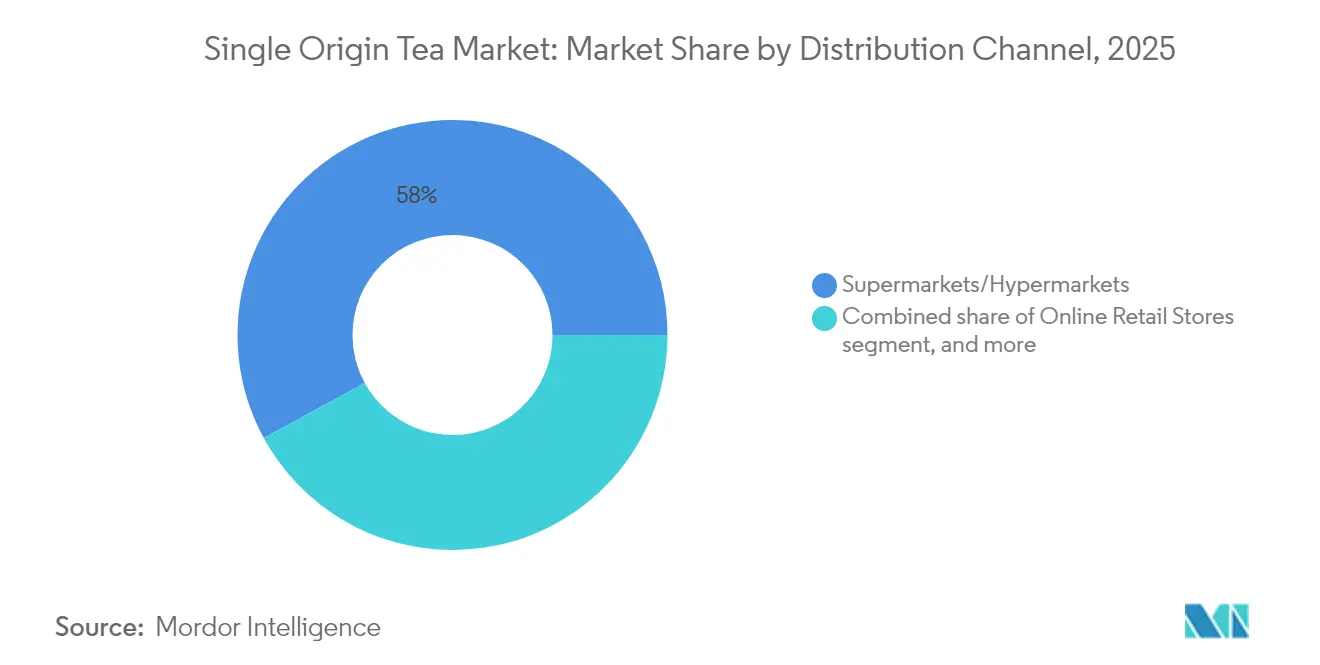
- Par canal de distribution, les supermarchés et hypermarchés ont capturé 57,95 % des parts de revenus en 2025 ; le commerce en ligne devrait enregistrer le TCAC le plus élevé de 8,62 % jusqu'en 2031.
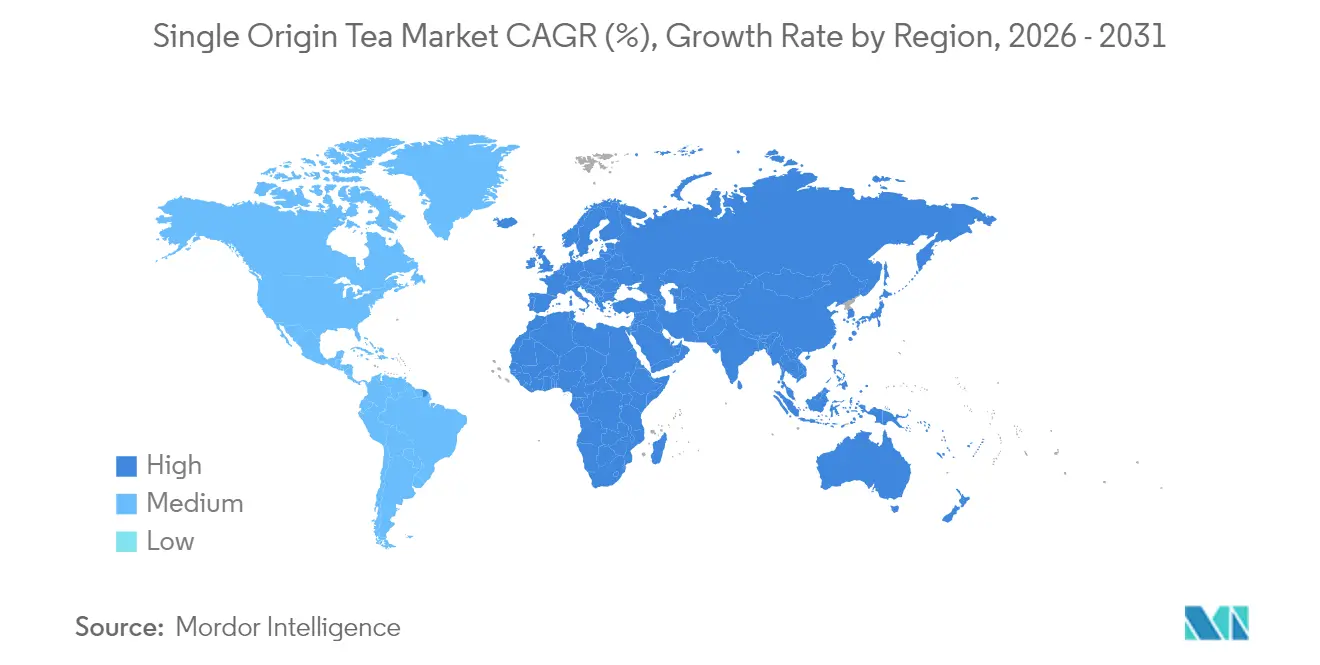
- Par géographie, l'Asie-Pacifique a contribué à 36,35 % des revenus mondiaux en 2025, tandis que l'Europe devrait s'étendre au TCAC le plus élevé de 9,98 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation des thés de spécialité | +1.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Orientation santé et bien-être vers les thés riches en polyphénols | +1.5% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Accélération du commerce électronique et des abonnements en vente directe aux consommateurs | +1.2% | Mondial, avec adoption précoce en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Essor de la culture des cafés et des maisons de thé spécialisées | +0.9% | Centres urbains mondiaux, concentrés en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Gains liés à la traçabilité par chaîne de blocs de la ferme à la tasse | +0.7% | Principales régions productrices : Inde, Sri Lanka, Kenya | Long terme (≥ 4 ans) |
| Revenus issus des crédits carbone des exploitations de thé régénératrices | +0.6% | Régions productrices ayant accès aux marchés carbone | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation des thés de spécialité
Les acheteurs aisés sont prêts à payer des primes pour des lots spécifiques mettant en valeur leur domaine et leurs origines de récolte, motivés par le désir de produits uniques et de haute qualité. Grâce au commerce direct, les producteurs contournent les enchères, ce qui leur permet de négocier les prix en fonction de la rareté, soutenant ainsi des salaires durables et favorisant des relations à long terme entre producteurs et acheteurs. Les médias sociaux jouent un rôle central en amplifiant les rituels de dégustation et en narrant les récits d'origine, créant un lien plus profond entre les consommateurs et le produit. Les protections juridiques, comme le statut d'indication géographique (IG) de Darjeeling, préservent l'authenticité et la réputation de ces provenances, garantissant que ces produits maintiennent leur exclusivité sur le marché. Les détaillants allouent de plus en plus d'espace en rayon aux micro-lots, reconnaissant la demande croissante des consommateurs pour des offres premium et de niche. Pendant ce temps, les cafés affichent fièrement des menus rotatifs à domaine unique, qui non seulement renforcent un sentiment d'exclusivité, mais offrent également aux clients une expérience curatée justifiant des prix élevés.
Orientation santé et bien-être vers les thés riches en polyphénols
Les recherches cliniques mettent en évidence les avantages cardiovasculaires et neuroprotecteurs de la consommation habituelle de thé. Cela a conduit les consommateurs soucieux de leur santé à remplacer les boissons sucrées par ces infusions riches en antioxydants. Les thés verts, blancs et les oolongs légèrement oxydés, connus pour leurs fortes concentrations d'EGCG et de catéchines, sont sous les projecteurs. Des études suggèrent que les polyphénols du thé peuvent atténuer les risques associés aux maladies cardiovasculaires, à certains cancers et aux troubles neurodégénératifs. Par exemple, ces composés sont réputés améliorer la fonction endothéliale, réduire l'inflammation et lutter contre le stress oxydatif, qui sont des facteurs clés dans le développement de ces affections. Des données observationnelles indiquent même qu'une consommation quotidienne de trois tasses est liée à une réduction du risque d'infarctus du myocarde[2]Source : Centre national pour la santé complémentaire et intégrative,"Thé", nccih.nih.gov. Les étiquettes indiquant une origine unique promettent non seulement pureté et transformation minimale, mais résonnent également avec la tendance aux étiquettes propres, propulsant les variétés de thé vert vers une croissance robuste. Les recommandations des organismes de santé publique valident davantage les bienfaits de la consommation quotidienne de thé, renforçant sa demande premium.
Accélération du commerce électronique et des abonnements en vente directe aux consommateurs
Les producteurs exploitent les boutiques en ligne et les boîtes d'abonnement mensuelles pour se connecter directement avec les acheteurs mondiaux, en contournant les courtiers et en améliorant leurs marges bénéficiaires tout en collectant simultanément des données de première partie. Ces stratégies permettent aux producteurs de construire des relations plus solides avec leurs clients en offrant des expériences personnalisées, des produits exclusifs et un accès direct aux offres premium. Environ 15 % des acheteurs de boissons en ligne sont désormais inscrits à au moins un abonnement récurrent de thé, générant des flux de revenus constants et favorisant l'éducation des consommateurs grâce à des encarts narratifs et des séquences de terrain liées par code QR qui fournissent des informations sur le processus de production, telles que les pratiques agricoles et le parcours du thé de la feuille à la tasse. Grâce aux outils d'inventaire en temps réel, les domaines peuvent introduire des éditions limitées de micro-lots, profitant des primes de rareté sur le marché du thé à origine unique tout en créant un sentiment d'exclusivité et d'urgence parmi les acheteurs. Cette approche stimule non seulement les ventes, mais aide également les producteurs à différencier leurs offres dans un marché de plus en plus concurrentiel.
Essor de la culture des cafés et des maisons de thé spécialisées
De Kuala Lumpur à Séoul, les centres urbains connaissent une prolifération de bars à thé. Ces établissements, animés par des sommeliers formés, proposent des infusions cérémonielles et des dégustations sensorielles, offrant une expérience unique et immersive aux amateurs de thé. À mesure que le secteur de l'hôtellerie se redresse, les volumes de restauration augmentent, créant des opportunités pour des offres innovantes et stimulant l'intérêt des consommateurs pour les boissons premium. Les menus sélectionnés familiarisent désormais les clients avec des sélections de thé à domaine unique, dont beaucoup se retrouvent dans les circuits de vente au détail, élargissant leur portée à un public plus large et contribuant à la croissance du marché du thé. Les opérateurs élèvent le statut des thés, à l'instar des grands vins. Les menus détaillent désormais des spécificités telles que le cultivar, l'altitude et la saison de récolte, qui renforcent tous la tarification premium et répondent à la demande croissante de transparence, d'authenticité et de qualité sur le marché du thé[3]Source : Département de l'Agriculture des États-Unis," Malaisie : Restauration - Hôtels, restaurants et établissements institutionnels, rapport annuel", wfas.usda.gov.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des rendements et de la qualité liée au climat | -1.4% | Principales régions productrices : Inde, Kenya, Sri Lanka | Court terme (≤ 2 ans) |
| Primes de prix freinant l'adoption de masse | -0.8% | Mondial, particulièrement les marchés sensibles aux prix | Moyen terme (2 à 4 ans) |
| Complexité de conformité à l'étiquetage d'origine | -0.5% | Marchés d'exportation soumis à des exigences réglementaires strictes | Long terme (≥ 4 ans) |
| Pénurie de maîtres de thé qualifiés à domaine unique | -0.4% | Régions productrices traditionnelles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des rendements et de la qualité liée au climat
Les précipitations erratiques et la hausse des températures freinent la croissance des feuilles et altèrent les profils aromatiques, mettant en danger la réputation des domaines connus pour leur expression constante du terroir. Au Kenya, les jardins subissent des pertes de production lorsque les températures dépassent 35 °C, car la chaleur extrême affecte à la fois la quantité et la qualité des feuilles de thé. En réponse, ils ont investi dans des systèmes d'irrigation goutte-à-goutte pour optimiser l'utilisation de l'eau, des filets d'ombrage pour protéger les cultures du rayonnement solaire direct et des cultivars résistants à la sécheresse pour assurer la résilience face aux conditions climatiques changeantes. Ces mesures visent à atténuer les effets néfastes du changement climatique et à stabiliser les niveaux de production. Cependant, les petites exploitations ont du mal à obtenir des financements pour de telles mesures, car les ressources limitées et l'accès au crédit entravent leur capacité à adopter ces solutions. Cela crée des lacunes d'approvisionnement potentielles qui menacent l'image premium du marché du thé à origine unique, qui repose fortement sur une qualité constante, l'exclusivité et les caractéristiques uniques de son terroir.
Primes de prix freinant l'adoption de masse
Les prix de détail élevés, souvent deux à quatre fois supérieurs à ceux des thés mélangés, restreignent l'accès aux consommateurs à faibles revenus, limitant leur capacité à acheter des produits de thé premium. Cette disparité de prix constitue un obstacle important à la pénétration du marché, en particulier dans les régions sensibles aux prix. Dans les marchés émergents, où le thé a un statut de produit de base, les ralentissements économiques et l'inflation entraînent des déclassements perceptibles à mesure que les consommateurs optent pour des alternatives plus abordables. Pour relever ces défis et élargir leur portée de marché sans compromettre les perceptions premium, les producteurs testent désormais des formats d'emballage plus petits, tels que des boîtes de 25 grammes, et introduisent des gammes de produits échelonnées. Ces stratégies visent à rendre les thés premium plus accessibles tout en maintenant leur image de haute qualité et en répondant à un éventail plus large de segments de consommateurs. En proposant des emballages plus petits et plus abordables ainsi qu'une variété de niveaux de produits, les producteurs peuvent attirer les consommateurs soucieux des coûts tout en fidélisant les acheteurs de thé premium, assurant une croissance soutenue dans des conditions de marché diversifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le thé noir est en tête tandis que le thé vert progresse sur l'attrait du bien-êtreEn 2025, le thé noir a consolidé sa domination sur le marché du thé à origine unique, captant une part de 51,62 %. Cette position dominante peut être attribuée aux préférences culturelles et à son adaptabilité pour la distribution de masse. Le processus de pleine oxydation du thé noir lui confère les notes maltées et vives qui sont caractéristiques des mélanges populaires du petit-déjeuner occidental. Cette caractéristique garantit une demande constante des points de vente au détail et des établissements de restauration. De plus, la stabilité inhérente à la conservation du thé noir, associée à sa compatibilité avec les achats à grande échelle, a cimenté son statut de pilier pour les domaines et les distributeurs. Les producteurs originaires de régions renommées comme l'Assam, Ceylan et les Hauts Plateaux kenyans emploient des techniques de roulage orthodoxes pour préserver des saveurs régionales distinctes, alliant harmonieusement le savoir-faire traditionnel aux exigences contemporaines du marché. Cette constance indéfectible dans le profil de qualité et de saveur renforce la fidélité au thé noir, même face à la montée des alternatives axées sur la santé. En somme, le thé noir constitue le socle du segment à origine unique, harmonisant une production axée sur le volume avec un riche patrimoine de marque.
En revanche, le thé vert se taille rapidement une niche en tant que segment à la croissance la plus rapide du marché, affichant un remarquable TCAC de 9,15 %. Son ascension est largement attribuée à un positionnement centré sur la santé, qui remodèle la perception des consommateurs à l'égard du thé. Les recommandations scientifiques, mettant en lumière les catéchines et les avantages antioxydants, ont propulsé le thé vert sous les projecteurs, en particulier parmi les adeptes du bien-être qui privilégient une oxydation faible et des avantages fonctionnels. Les domaines de Zhejiang et d'Uji, maîtres des techniques de torréfaction à la poêle et de cuisson à la vapeur, affinent leurs offres pour mettre en avant la fraîcheur et les nuances spécifiques à chaque région, attirant des acheteurs avisés tant sur le marché intérieur qu'à l'étranger. Cet intérêt mondial croissant a incité les producteurs à se diversifier, en trouvant un équilibre entre les gammes de thé vert et de thé noir tout en maintenant la qualité. Les plateformes numériques et les points de vente spécialisés jouent un rôle central en mettant en avant des senchas de jardin unique et des collections sélectionnées auprès des consommateurs soucieux de leur santé. Compte tenu de sa résonance avec la tendance mondiale vers le bien-être, le thé vert est bien positionné pour s'imposer comme principal moteur de croissance du marché du thé à origine unique.


Par emballage :
les sachets de thé dominent tandis que les feuilles vrac engrangent des gains premiumEn 2025, les sachets de thé ont dominé le marché du thé à origine unique, captant une part de 48,10 %. Leur attrait réside dans une commodité inégalée, un contrôle précis des portions et une adaptabilité aux environnements à rythme rapide tels que les bureaux et les voyages. Les technologies de conditionnement à grande vitesse, désormais largement adoptées, améliorent l'efficacité d'infusion avec des formats tels que les pyramides et les sachets avec ficelle et étiquette. En réponse aux préoccupations environnementales, les producteurs lancent des options en maille compostable et sans plastique, renforçant la durabilité sans compromettre la fonctionnalité. Les consommateurs grand public, associant les sachets de thé à la facilité et à la constance, stimulent la demande mondiale. De plus, les grands détaillants et les chaînes de restauration favorisent les sachets de thé pour leur évolutivité et leur standardisation. À mesure que les marques se tournent vers des formats respectueux de l'environnement, les sachets de thé marient harmonieusement l'utilité moderne à l'image de marque traditionnelle.
D'autre part, le thé en feuilles vrac devrait surpasser avec un TCAC de 8,21 %, à mesure que les consommateurs se tournent vers l'authenticité, la qualité et une expérience d'infusion plus riche. Le thé en feuilles vrac met en valeur l'expansion complète des feuilles et l'intégrité des feuilles entières, attirant les connaisseurs qui apprécient la profondeur aromatique et le savoir-faire. Les producteurs utilisent des emballages spécialisés, comme des boîtes à double couvercle et des pochettes opaques, pour protéger les arômes délicats de la lumière et de l'oxygène. Commercialisé comme une offre premium, le thé en feuilles vrac brille dans le domaine des cadeaux, avec des domaines présentant des boîtes élégamment conçues qui servent à la fois de rangement et de pièces de narration. Les plateformes numériques et spécialisées stimulent la demande, reliant les acheteurs aux domaines à jardin unique et mettant en avant la provenance. En se concentrant sur le rituel, l'expérience sensorielle et le savoir-faire authentique, le thé en feuilles vrac gagne rapidement du terrain et s'établit dans une position convoitée sur le marché du thé à origine unique.
Par canal de distribution :
les supermarchés maintiennent leur envergure tandis que le commerce en ligne monte en puissanceEn 2025, les supermarchés et hypermarchés représentaient 57,95 % des revenus totaux, portés par les habitudes d'achats alimentaires et les placements stratégiques en tête de gondole qui encouragent les achats spontanés. Les enseignes d'Europe et d'Amérique du Nord présentent des murs de thé premium
, mettant en avant des références spécifiques à chaque domaine sous un éclairage tamisé avec une signalétique informative. Ces présentations attirent non seulement l'attention, mais éduquent également les consommateurs sur les origines et la qualité des produits, favorisant une expérience d'achat premium. Si ces enseignes dominent en volume, elles font face à une compression des marges due aux frais de référencement, qui sont des paiements effectués par les fournisseurs pour obtenir un emplacement en rayon, et aux promotions de prix régulières visant à stimuler les ventes.
D'autre part, le commerce en ligne connaît un TCAC robuste de 8,62 %, alimenté par une expédition mondiale fluide, des recommandations issues du commerce social et des algorithmes personnalisés qui alignent les préférences des consommateurs avec des terroirs spécifiques. Les plateformes en vente directe aux consommateurs promeuvent non seulement les accessoires à thé, mais aussi les éditions saisonnières, augmentant ainsi la valeur globale des paniers. Ces plateformes exploitent l'analyse des données pour recommander des produits complémentaires, améliorant l'expérience d'achat. Les services d'abonnement proposent des coffrets de récolte sélectionnés, guidant les nouveaux venus à travers diverses saveurs et cultivant la fidélité à la marque en offrant des expériences constantes et de haute qualité. Des modèles hybrides émergents voient des supermarchés intégrer des présentoirs à code QR, connectant les clients à des vidéos de domaines. Cette fusion d'éléments physiques et numériques souligne l'authenticité du marché du thé à origine unique, permettant aux consommateurs de s'engager avec l'histoire derrière le produit tout en prenant des décisions d'achat éclairées.
Analyse géographique
Marché du Thé à Origine Unique en Asie-Pacifique et au Moyen-Orient et Afrique
En 2025, la région Asie-Pacifique représentait 36,35 % des revenus mondiaux du thé, portée par des pratiques agronomiques séculaires en Assam, au Yunnan et à Uva. Au fil des générations, ces régions ont affiné leurs techniques de culture, produisant un thé de haute qualité destiné aux marchés intérieurs et internationaux. Ces dernières années, l'Inde a renforcé son marché d'exportation de thé, la protection IGP de Darjeeling garantissant une provenance légale premium et renforçant sa valeur marchande. Malgré les aléas climatiques, le Kenya a fait preuve de résilience grâce à des systèmes de production efficaces et à une compétitivité-coût solide, consolidant ainsi sa position sur le marché du thé à origine unique. Le Sri Lanka a également enregistré une croissance de ses expéditions de thé, portée par des emballages à valeur ajoutée adaptés aux consommateurs du Moyen-Orient, permettant au pays de s'imposer sur un segment de marché lucratif et en pleine expansion.
Marché du Thé à Origine Unique en Europe
L'Europe est en passe de prendre la tête avec un CAGR robuste de 9,98 % d'ici 2031, soutenu par des palais exigeants, une application stricte des IGP et une culture des cafés dynamique. Les consommateurs européens se tournent de plus en plus vers les certifications biologiques et équitables, privilégiant les domaines transparents quant à leurs pratiques sociales et écologiques. La demande de produits traçables et d'approvisionnement éthique pousse les producteurs à adopter des pratiques durables et des technologies avancées. Avec les lois de traçabilité de l'UE, les importateurs se tournent vers des chaînes d'approvisionnement vérifiées numériquement, donnant un avantage aux producteurs qui utilisent déjà le suivi par chaîne de blocs. Après le Brexit, les fournisseurs diversifient leurs plateformes logistiques, renforçant leurs connexions avec les ports continentaux pour garantir un approvisionnement ininterrompu et atténuer les risques liés aux barrières commerciales.
Marché du Thé à Origine Unique dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord connaît une montée en puissance des cafés spécialisés, tandis que les boissons bien-être gagnent progressivement des parts de marché au détriment des boissons gazeuses. La préférence croissante des consommateurs pour des alternatives plus saines a positionné le thé comme un choix privilégié, notamment auprès des jeunes générations. Le commerce électronique joue un rôle central dans la découverte des marques, permettant aux marques plus petites d'atteindre un public plus large. Avec les mandats zéro sucre, le thé bénéficie d'une mise en lumière axée sur la santé, stimulant davantage son adoption. La démographie diversifiée du Canada cultive un goût pour des terroirs variés, reflétant les influences multiculturelles sur les préférences des consommateurs. Au Mexique, une classe moyenne émergente délaisse le thé noir en vrac au profit de variétés de thé vert et d'oolong plus raffinées, signalant une transition vers la premiumisation du marché. Le Moyen-Orient et l'Afrique connaissent une hausse constante, l'hôtellerie du Golfe adoptant le thé en feuilles premium comme élément des offres de service traditionnelles, enrichissant l'expérience culturelle et sociale. Pendant ce temps, l'Amérique du Sud, notamment l'Argentine et la Colombie, progresse dans la culture de thés de niche, renforçant le marché du thé à origine unique et contribuant à la réputation croissante de la région en tant que producteur de thé de qualité.

Paysage réglementaire
Le paysage réglementaire du thé d'origine unique s'articule autour de la sécurité alimentaire, du contrôle des pesticides et de la traçabilité de la provenance. Dans l'Union européenne, des limites maximales de résidus (LMR) strictes pour les pesticides encadrent les spécifications d'importation, et les acheteurs appliquent souvent des seuils privés qui dépassent les niveaux officiels de l'UE. Cela se traduit généralement par des exigences accrues en matière de tests et de documentation pour les lots spécifiques à une exploitation.
La conformité sur les principaux marchés producteurs et exportateurs est façonnée par une gouvernance multi-agences. La Chine s'appuie sur la SAMR, la NHC, le MARA et la GACC, avec des normes GB obligatoires ainsi que des séries GB/T et autres. La Tea Act (2020) et les Tea Registration and Licensing Regulations (2024) du Kenya exigent une licence pour les producteurs, les usines et les négociants sous l'égide du Tea Board of Kenya, formalisant la participation et renforçant les contrôles auditables. À l'échelle mondiale, les acheteurs exigent de plus en plus des schémas reconnus par la GFSI (BRC, IFS, FSSC 22000) et des divulgations de provenance géolocalisées, reflétant les attentes du Pacte vert pour l'Europe.
Paysage concurrentiel
Dans un paysage concurrentiel où aucune entreprise ne domine, l'arène reste modérément fragmentée. Les conglomérats patrimoniaux, capitalisant sur leur puissance de distribution mondiale, proposent à la fois des gammes à domaine unique et des mélanges grand public, répondant aux diverses préférences des consommateurs. En revanche, les producteurs de niche ont su se positionner en ligne, captivant les audiences avec leurs récits d'origine captivants et leurs stratégies de marque personnalisées. Dilmah du Sri Lanka, pionnière de la certification carbone neutre, renforce sa réputation écologique en investissant dans des mini-centrales hydroélectriques, garantissant une place de choix en rayon sur les marchés qui privilégient la durabilité et la responsabilité environnementale. Pendant ce temps, au Kenya, la KTDA oriente habilement les feuilles des petits exploitants vers des micro-lots spécifiques à chaque usine, s'appuyant sur le centre commercial de thé florissant du Fujian pour étendre sa portée à travers l'Asie et exploiter la demande croissante dans la région.
La technologie joue un rôle central dans la différenciation, stimulant l'innovation et la transparence dans l'ensemble du secteur du thé. Les domaines taïwanais, adhérant au protocole obligatoire de traçabilité par code QR, offrent aux acheteurs un accès instantané aux résultats des tests de pesticides et aux calendriers de récolte, favorisant la confiance et des décisions d'achat éclairées. Les cultivateurs indiens exploitent des calendriers de cueillette pilotés par intelligence artificielle pour améliorer les rendements en feuilles fines, optimisant les calendriers de récolte pour une meilleure productivité. Simultanément, les coopératives chinoises engagent les audiences de la génération Z en diffusant en direct leurs sessions de torréfaction à la poêle, créant une expérience interactive et immersive qui connecte les consommateurs au processus de production. Des initiatives telles que les crédits carbone, soutenues par l'ONUDI, financent des gazéifiants à biomasse, atteignant une réduction de 30 % des émissions de portée 1. Au-delà de la simple compensation des dépenses énergétiques, ces projets créent de nouvelles sources de revenus, agissant comme un filet de sécurité lors des baisses de prix et favorisant une durabilité à long terme.
Les mouvements stratégiques gagnent en importance, reflétant une approche proactive des défis du secteur. Le Conseil du thé du Sri Lanka a mis à niveau ses laboratoires BPF aux normes ISO 17025, renforçant sa crédibilité à l'exportation et garantissant la conformité aux référentiels de qualité internationaux. Après un audit approfondi des opérations de la KTDA, le Conseil du thé du Kenya s'est engagé à réaliser un investissement substantiel dans des subventions aux engrais, visant à améliorer la qualité des feuilles pour les lots premium et à renforcer la compétitivité du thé kényan sur les marchés mondiaux. En Italie, une nouvelle législation canalise des fonds importants vers la technologie de chaîne de blocs pour le secteur agroalimentaire. Cette initiative suggère une tendance potentielle à travers l'Europe, pouvant mener à des déclarations de provenance standardisées sur le marché du thé à origine unique, ce qui pourrait renforcer davantage la transparence et la confiance des consommateurs.
Leaders du secteur du thé à origine unique
Dilmah Ceylon Tea Company PLC
Rishi Tea & Botanicals
ITO EN Ltd.
Tata Consumer Products Ltd.
Akbar Brothers Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du Thé à Origine Unique
- Dilmah Ceylon Tea Company PLC
- Akbar Brothers Ltd.
- Tata Consumer Products Ltd.
- ITO EN Ltd.
- Teabox
- Art of Tea
- Origin Tea
- Organic India
- Kahawa Tea Company
- Rishi Tea & Botanicals
- Debonair Tea Company
- Adagio Teas
- Rare Tea Company
- Kettl Tea
- Numi Organic Tea
- Smith Teamaker
- Seven Cups Fine Chinese Teas
- Camellia Sinensis
- DAVIDsTEA
- TWG Tea

Opportunités de marché et perspectives d'avenir
La demande évolue vers le thé d'origine unique, la traçabilité et la valorisation du terroir devenant des facteurs de différenciation clés. Les normes privées et la traçabilité par QR code ou blockchain sont de plus en plus considérées comme des attentes de base sur les principaux marchés, aux côtés de la vérification par géolocalisation et de l'approvisionnement sans déforestation conforme aux exigences du Pacte vert pour l'Europe.
Dans ce contexte, ITO EN se concentre sur l'expansion des exportations de matcha et sur des alliances agri-tech visant à maintenir la qualité, tandis que Tata Consumer Products promeut Trustea comme mécanisme de chaîne d'approvisionnement durable. Le protocole de traçabilité par QR code de Taïwan illustre également comment la divulgation obligatoire de données peut standardiser la narration de la provenance dans l'ensemble du segment.
Recent Industry Developments in Marché du Thé à Origine Unique
- Juin 2026 : Rishi Tea & Botanicals a lancé une nouvelle collection de sachets de thé glacé comprenant Blueberry Shiso, Peach Oolong, Citron Black, Matcha Green et Yuzu Citrus. Ce lancement cible le segment premium d'origine unique et élargit le portefeuille de thés glacés de la marque. Il vise à développer des formats à marge plus élevée et à étendre la distribution via des canaux de vente au détail et en ligne ciblés.
- Mai 2026 : ITO EN Ltd. a réalisé une scission d'entreprise transférant les activités de distributeurs automatiques à une filiale, renommée ITO EN NEOS Co., Ltd. Ce transfert confie les responsabilités à une unité dédiée et redéfinit la supervision opérationnelle. Cette structure vise à optimiser la structure des coûts et à clarifier les responsabilités de distribution sur les différents marchés.
- Avril 2026 : ITO EN INDIA PRIVATE LIMITED a démarré ses activités à Mumbai, établissant une base opérationnelle sur un marché majeur de production et de consommation de thé. L'entreprise indique que cette implantation soutient la mondialisation de la marque Oi Ocha. Elle permet également une coordination plus étroite entre l'approvisionnement, la logistique et les activités d'entrée sur le marché.


Marché du Thé à Origine Unique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché du thé d'origine unique couvre les produits de thé vendus avec un pays, une région, une exploitation ou un jardin d'origine clairement indiqué, et commercialisés et tarifés comme du thé traçable et spécifique à une origine dans les circuits de la vente au détail et de la restauration.
Exclusions du périmètre : sont exclus les thés mélangés dont plusieurs origines sont intentionnellement combinées, même si le mélange est premium ou spécialisé.
Aperçu de la segmentation
- Par type de produit
- Thé noir
- Thé vert
- Thé oolong
- Autres
- Par emballage
- Feuilles vrac
- Sachets de thé
- Bouteilles/canettes prêtes à boire
- Autres
- Par canal de distribution
- Commerce sur place
- Commerce hors site
- Supermarchés/Hypermarchés
- Épiceries/Supérettes
- Boutiques en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par une cartographie des volumes de thé produits et échangés, ainsi que des zones où les revendications d'origine sont les plus courantes. Nous utilisons des ensembles de données publics tels que la FAOSTAT, l'UN Comtrade, l'International Tea Committee, les statistiques agricoles et douanières nationales, ainsi que les recommandations du Codex sur l'étiquetage alimentaire pour comprendre les définitions de catégories, les mouvements de produits et les normes d'étiquetage.
Une fois le cadre de la catégorie établi, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs, les sites de marques et la presse réputée pour comprendre comment le thé d'origine unique est positionné, conditionné et distribué. Certains abonnements payants prenant en charge les données financières des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions sont utilisés pour combler les lacunes lorsque les données publiques sont trop générales pour isoler les thés d'origine unique. Les sources mentionnées sont illustratives et non exhaustives, et nous avons également consulté d'autres références pour recueillir des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les signaux documentaires ne peuvent pas confirmer, en particulier la fréquence à laquelle les revendications d'origine se traduisent en ventes effectives et en prime de prix par canal. Nous avons échangé avec des producteurs et exportateurs de thé, des équipes de marques et de marques de distributeur, des importateurs et distributeurs, des détaillants spécialisés et des acheteurs de la restauration à travers les principales régions de consommation et d'approvisionnement afin que les hypothèses puissent être corrigées avant la finalisation des totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 35 % | Directions générales : 21 % | APAC : 44 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 31 % |
| Acteurs plus modestes : 22 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant où les indicateurs de production, de commerce et de consommation sont reconstitués en un bassin de demande adressable pour le thé étiqueté par origine, puis affinés par présence sur les canaux et mix d'emballage. Nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, en utilisant des divulgations de revenus échantillonnées de marques et d'importateurs, des vérifications de canaux et des approximations volume-prix moyen afin de réduire le risque que les totaux s'éloignent de la réalité du marché.
Les principales données qui façonnent le modèle comprennent les volumes d'importation de thé par grandes régions consommatrices, les parts d'exportation des pays d'origine connus pour leurs thés d'exploitation et régionaux, la répartition des emballages entre thé en vrac, sachets et prêt-à-boire, la part du hors-domicile par rapport au domicile, et les écarts de prix moyens entre le thé d'origine unique et le thé mélangé au détail. Lorsque les prix sont volatils, le calendrier de conversion des devises et les effets de l'inflation sont traités de manière cohérente, et les points de prix manquants sont comblés à l'aide de références de formats ou de canaux adjacents validées lors des entretiens.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une régression multivariée sur des indicateurs tels que le taux de premiumisation, la croissance des ventes de thé en détail spécialisé et en e-commerce, et l'évolution de l'adoption de l'étiquetage de traçabilité de l'origine. La trajectoire de prévision finale est ajustée après les retours d'experts, en particulier lorsque des contraintes d'approvisionnement, une variabilité des récoltes ou des changements de politique sont susceptibles d'affecter la disponibilité et les prix.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la croissance globale de la catégorie du thé, la cohérence des flux commerciaux par origine et les échelles de prix observées à travers les canaux, puis examinés pour détecter des ruptures ne correspondant pas à des événements de marché connus. Si un écart est trop important, nous revérifions les hypothèses, réexaminons les séries de données d'entrée et recontactons les sources pour confirmer si le changement est réel ou un artefact de données.
Avant validation finale, les résultats font l'objet d'un examen analytique en plusieurs étapes afin que la logique de calcul, les unités et les conversions soient cohérentes entre les régions et les années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent l'offre, les prix ou les tendances de la demande. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la dernière vue actualisée.
Comparaison du dimensionnement du marché du thé d'origine unique de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le thé d'origine unique peuvent sembler très éloignés les uns des autres car chaque éditeur trace différemment la limite de ce qui compte comme origine unique et de la manière dont l'emballage et les canaux sont traités. Des différences apparaissent également lorsque l'alignement sur l'année en cours n'est pas cohérent, car certains chiffres sont ancrés sur des années de base plus anciennes puis reportés avec des hypothèses générales sur les boissons.
Les thés mélangés qui mettent tout de même en avant une origine phare peuvent gonfler les totaux, et le prêt-à-boire peut aussi tirer le marché vers le haut lorsqu'il est comptabilisé comme une catégorie de boissons plutôt que comme du thé spécifique à une origine. Certaines études appliquent une majoration de prix premium unique à toutes les régions, tandis que d'autres laissent l'écart de prix varier selon le mix de canaux, la disponibilité de l'origine et les droits de douane à l'importation, ce qui change significativement la valeur finale.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,06 milliards USD (2025) | |
| Éditeur sectoriel A | 3,64 milliards USD (2024) | Utilise une année de base antérieure et une liste de types plus large qui peut brouiller un étiquetage strict d'origine unique, ce qui peut intégrer des thés spécialisés adjacents et gonfler le total. |
| Éditeur sectoriel B | 3,84 milliards USD (2025) | Applique un horizon de prévision plus long avec un profil de croissance plus lent, et le traitement des formats d'emballage suggère une inclusion plus large de thés emballés premium sans filtrage cohérent des revendications d'origine unique. |
L'écart s'explique principalement par ce qui est inclus sous l'étiquette d'origine unique et par la manière dont le prix est reporté selon les formats et les canaux. Les thés mélangés à marketing axé sur l'origine restent hors du périmètre de Mordor Intelligence, ce qui maintient la valeur 2025 liée à des produits clairement vendus comme d'origine unique, et les étapes restantes sont traçables aux signaux commerciaux, au mix de canaux et aux écarts de prix validés par entretiens.


Questions clés traitées dans le rapport
Quelle est la taille du marché du thé à origine unique en 2026 ?
La taille du marché du thé à origine unique est évaluée à 3,3 milliards USD en 2026, avec une prévision d'atteindre 4,81 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide pour les thés à origine unique ?
L'Europe devrait afficher le TCAC le plus rapide de 9,98 % jusqu'en 2031, portée par une demande sophistiquée et de fortes protections des indications géographiques.
Quel format d'emballage gagne des parts dans le thé premium ?
Les formats en feuilles vrac progressent à un TCAC de 8,21 %, les connaisseurs favorisant les feuilles entières qui préservent les nuances du terroir.
Dans quelle mesure la concurrence est-elle fragmentée parmi les marques de thé à origine unique ?
Le marché obtient un score de 2 sur une échelle de 1 à 10, ce qui signifie qu'aucun acteur ne détient plus de 5 % de parts et que de nombreux domaines se font concurrence à travers la narration d'origine.
Dernière mise à jour de la page le:



