
Taille et Part du Marché des Lits d'Hôpitaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.5 Milliards de dollars |
| Taille du Marché (2032) | 7.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Lits d'Hôpitaux par Mordor Intelligence
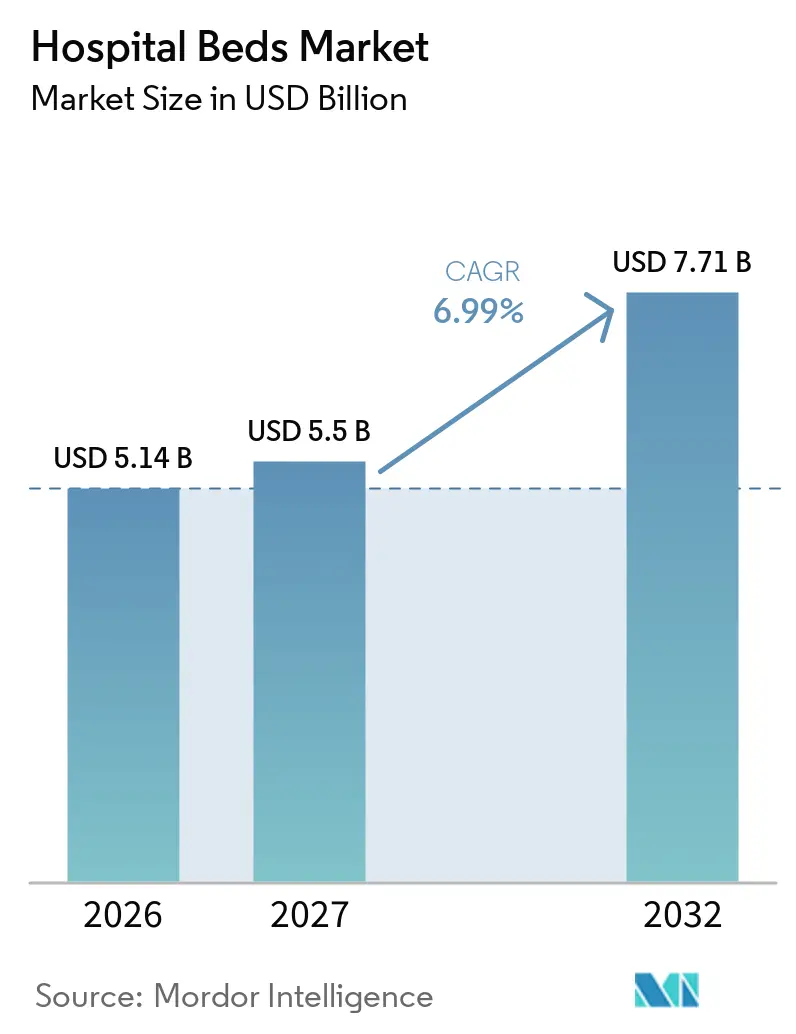
La taille du marché des lits d'hôpitaux était évaluée à 5,14 milliards USD en 2026 et devrait croître de 5,50 milliards USD en 2027 pour atteindre 7,71 milliards USD d'ici 2032, à un CAGR de 6,99 % durant la période de prévision (2027-2032).
La hausse des investissements dans les infrastructures de santé, la transformation numérique de la prestation de soins et l'intégration de fonctionnalités de lits intelligents positionnent le marché des lits d'hôpitaux pour une expansion régulière tirée par la demande. Les hôpitaux remplacent leurs équipements vieillissants par des plateformes connectées qui collectent des données cliniques, automatisent le positionnement et soutiennent les protocoles de contrôle des infections, une tendance amplifiée par des taux d'occupation plus élevés et des pénuries de personnel. Les configurations électriques et semi-électriques supplantent les lits manuels, les prestataires accordant la priorité à l'efficacité du personnel, tandis que le vieillissement démographique et la prévalence des maladies chroniques stimulent la demande en soins de longue durée et à domicile. L'intensité concurrentielle s'accroît à mesure que les principaux fabricants intègrent des fonctionnalités IoT, d'intelligence artificielle et d'interopérabilité qui s'alignent sur les incitations aux soins fondés sur la valeur et les structures de remboursement.
Principaux Enseignements du Rapport
- Par type de produit, les Lits Médicaux Électriques ont dominé avec une part de revenus de 42,0 % en 2026, tandis que les Lits Médicaux Semi-électriques devraient se développer à un CAGR de 8,3 % jusqu'en 2032.
- Par usage, les Soins Aigus ont représenté 33,1 % de la part du marché des lits d'hôpitaux en 2026, mais les Soins de Longue Durée devraient croître à un CAGR de 8,8 % jusqu'en 2032.
- Par application, les Soins Non Intensifs ont représenté 61,0 % de la taille du marché des lits d'hôpitaux en 2026 ; les Soins Intensifs/Critiques progressent à un CAGR de 9,7 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont conservé 50,8 % du chiffre d'affaires global en 2026, tandis que le segment des Soins de Santé à Domicile connaît la croissance la plus rapide avec un CAGR de 9,8 % jusqu'en 2032.
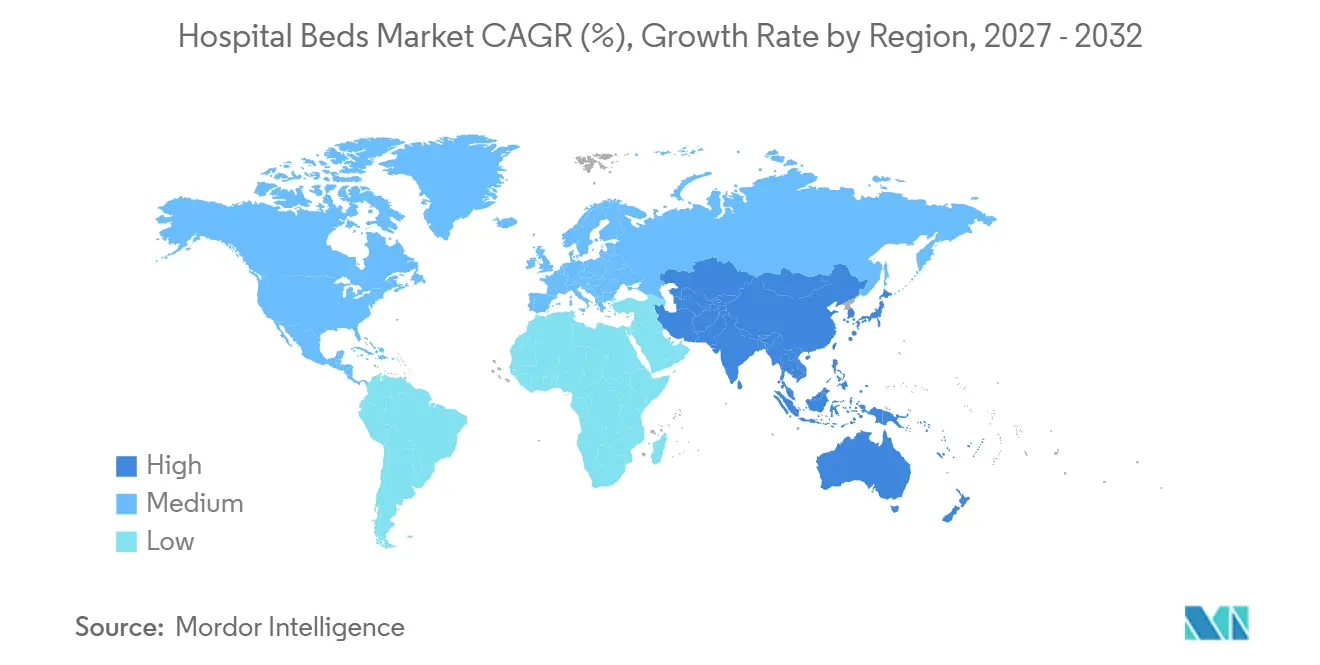
- Par zone géographique, l'Europe détenait une part de 30,0 % du marché des lits d'hôpitaux en 2026 ; l'Asie-Pacifique devrait progresser à un CAGR de 10,1 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Analyse de l'Impact des Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement de la population et charge des maladies chroniques | 1.80% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Projets mondiaux d'expansion des capacités | 1.50% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Transition vers les lits électriques et intelligents | 1.40% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Soins fondés sur la valeur et priorité au contrôle des infections | 1.20% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Demande croissante de soins à domicile et de longue durée stimulant l'adoption de lits spécialisés | 1.30% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Financement public et investissements dans la préparation aux pandémies pour les capacités de soins critiques | 1.00% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Population Gériatrique et Atteinte de Maladies Chroniques Stimulant la Demande de Lits
Les adultes âgés de 65 ans et plus devraient atteindre 81 millions aux États-Unis d'ici 2040, intensifiant la demande de lits équipés de fonctionnalités de prévention des lésions de pression et d'atténuation des chutes. Une étude de 2024 publiée dans Frontiers in Public Health a établi un lien entre un PIB élevé et des dépenses de santé ciblées avec une plus grande disponibilité de lits pour les personnes âgées, soulignant les facteurs économiques à l'origine de cette dynamique démographique. Les hôpitaux spécifient des surfaces thérapeutiques, des aides à la mobilité intégrées et une surveillance continue des signes vitaux pour améliorer les résultats cliniques des patients fragiles. Les fabricants répondent avec des gammes de produits segmentées qui répondent aux besoins bariatriques, de démence et de soins palliatifs. Le sous-segment premium qui en résulte se développe plus rapidement que l'ensemble du marché des lits d'hôpitaux, à mesure que les prestataires quantifient les économies réalisées grâce à la réduction des complications.
Expansion des Infrastructures de Santé et Projets d'Augmentation des Capacités à l'Échelle Mondiale
Les constructions à grande échelle dans les économies émergentes renforcent la demande de base. Le plan du Maroc d'ajouter 6 600 lits dans les établissements régionaux et universitaires illustre la façon dont les projets financés par les gouvernements créent des volumes par paliers[1]. Parallèlement, le taux d'occupation des hôpitaux américains pourrait atteindre 85 % d'ici 2032, soulignant les besoins parallèles d'expansion physique et d'efficacité du débit. Les programmes d'infrastructure spécifient de plus en plus des plateformes de lits modulaires pouvant être mises à niveau vers une acuité plus élevée sans modification structurelle, stimulant un cycle de renouvellement sur les marchés matures et une demande en construction neuve dans les régions en développement.
Évolution Technologique vers les Lits Électriques et Intelligents Améliorant les Résultats
Les lits électriques sont devenus des hubs de connectivité qui relient les données générées par les patients aux dossiers électroniques, automatisent les retournements latéraux et déclenchent des alertes d'appel infirmier lorsque le risque de chute augmente. Un prototype doté d'apprentissage profond a enregistré un taux de vrais positifs de 95 % dans la détection de l'inconfort des patients, démontrant comment les capteurs et les algorithmes réduisent les événements indésirables. Les hôpitaux privilégient ces fonctionnalités malgré des prix premium car elles réduisent le coût total des soins en raccourcissant la durée de séjour et en évitant les lésions de pression. Les fournisseurs qui proposent des mises à jour logicielles à distance et des API ouvertes bénéficient d'un avantage concurrentiel à mesure que l'interopérabilité devient un critère d'achat.
Transition vers les Soins Fondés sur la Valeur et Renforcement des Normes de Contrôle des Infections
Les modèles de paiement qui pénalisent les affections acquises à l'hôpital accélèrent le remplacement des équipements obsolètes. Le lit de soins intensifs Progressa+ de Hillrom cible la réduction des lésions de pression, s'alignant sur le remboursement des indicateurs de qualité[2]. Stryker a rapporté une baisse de 91,7 % de ces lésions avec sa plateforme ProCuity ZMX, quantifiant le retour sur investissement des surfaces intelligentes[3]. Les protocoles de contrôle des infections post-pandémie mettent l'accent sur les surfaces sans joint, les revêtements antimicrobiens et les conceptions faciles à nettoyer, transformant effectivement ces attributs en exigences incontournables lors des achats.
Analyse de l'Impact des Freins*
| Analyse de l'Impact des Freins | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en capital élevé dans les pays à revenu faible et intermédiaire | -1.30% | Afrique, Asie du Sud | Moyen terme (2-4 ans) |
| Obstacles réglementaires et de remboursement | -1.10% | États-Unis, Union Européenne | Court terme (≤ 2 ans) |
| Contrats avec des fournisseurs dominants limitant la concurrence sur les prix | -0.90% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Pénuries d'infirmières qualifiées et d'aidants réduisant l'utilisation des fonctionnalités avancées | -0.80% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Contraintes Budgétaires sur les Marchés à Revenu Faible et Intermédiaire
Les coûts de construction ont approché 4 millions USD par lit de remplacement en 2024, exerçant une pression sur les budgets d'investissement et limitant l'adoption aux unités essentielles. Les hôpitaux de l'Oregon illustrent cette tension, avec 70 % enregistrant des marges négatives ou minimales, forçant des cycles de remplacement plus longs et des mises à niveau sélectives[4]. Les contraintes financières favorisent un marché à plusieurs niveaux où les lits premium riches en fonctionnalités se concentrent dans les centres tertiaires, tandis que les modèles de base dominent les établissements secondaires.
Obstacles Réglementaires et de Remboursement Stricts Affectant les Cycles d'Achat
La diversité des règles de couverture entre Medicare, Medicaid et les régimes commerciaux complique les calculs de retour sur investissement, allongeant les décisions d'achat. La règle proposée IPPS pour l'exercice 2025, avec seulement une hausse de 2,6 % du taux d'exploitation, comprime les budgets d'investissement même si les normes de conformité se renforcent. Les fabricants de plus petite taille font face à des coûts disproportionnés pour certifier la sécurité électrique, la cybersécurité et l'interopérabilité, accélérant la consolidation sur le marché des lits d'hôpitaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
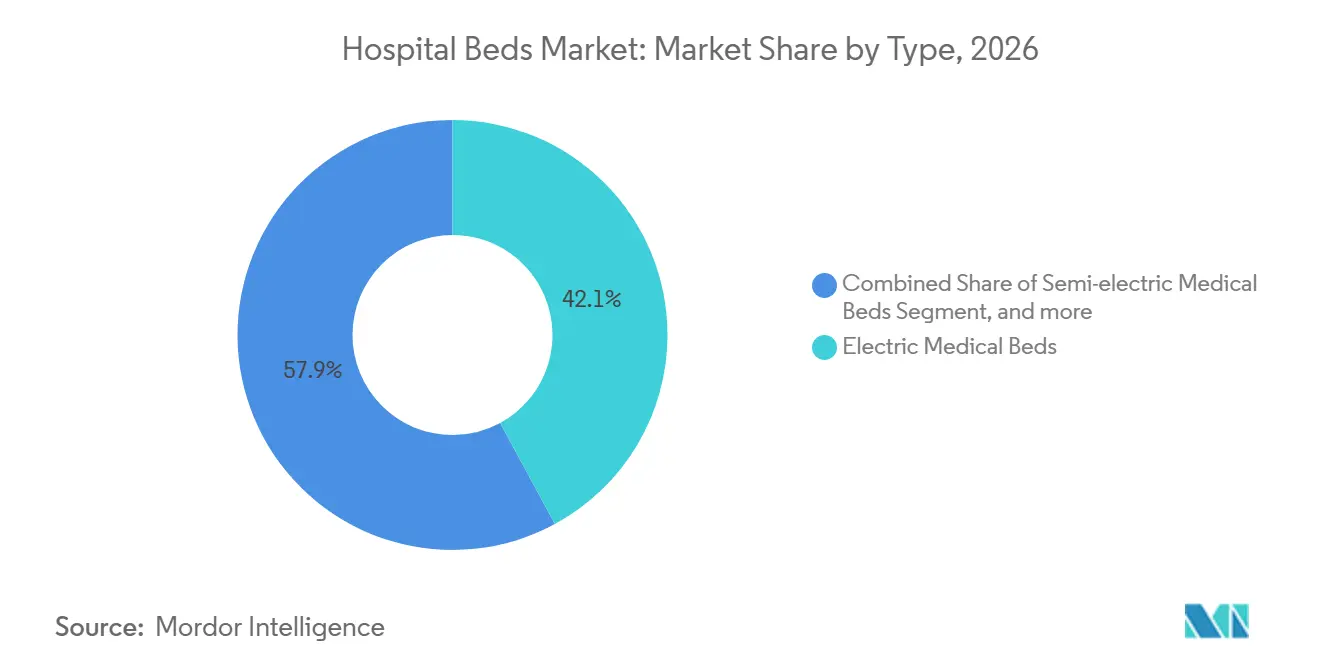
Les Lits Électriques Mènent la Transformation vers les Soins ConnectésLes lits médicaux électriques ont capté 42,1 % du marché des lits d'hôpitaux en 2026, portés par le positionnement automatisé, les capteurs de charge et l'intégration aux dossiers médicaux électroniques qui s'alignent sur les mandats d'amélioration de la qualité. Ce sous-segment devrait accroître sa taille sur le marché des lits d'hôpitaux à mesure que les hôpitaux standardisent leurs équipements autour de plateformes collectant des données exploitables au chevet du patient. Les modèles semi-électriques, qui allient accessibilité financière et servomoteurs pour l'articulation de la tête et du pied, devraient se développer à un CAGR de 8,3 %, séduisant les établissements de niveau intermédiaire qui modernisent leurs cadres manuels. Les lits manuels restent pertinents dans les secours en cas de catastrophe et les hôpitaux de campagne où la fiabilité de l'alimentation électrique est limitée, mais leur part diminue à mesure que les analyses du coût total de possession favorisent les options électrifiées.
Pour toutes les configurations, les fournisseurs intègrent des modules Bluetooth et Wi-Fi permettant les mises à jour de micrologiciels et les alertes de maintenance prédictive, ce qui se traduit par une réduction des temps d'arrêt et de la charge de travail. Un projet pilote de 2024 a montré que la télémétrie des lits intelligents a réduit les interventions de maintenance non planifiées de 28 %, prolongeant ainsi la durée de vie des équipements. Les fabricants qui associent des logiciels par abonnement pour l'analyse du positionnement génèrent des revenus récurrents, se différenciant ainsi au sein d'un marché des lits d'hôpitaux très concurrentiel.
La part du marché des lits d'hôpitaux est également influencée par l'évolution des facteurs de forme, notamment les cadres à faible hauteur qui réduisent le risque de chute chez les personnes âgées et les variantes bariatriques homologuées pour 500 kg. De nouveaux matériaux, tels que les ridelles en alliage de magnésium et les revêtements en poudre antimicrobiens, satisfont aux protocoles de contrôle des infections tout en réduisant le poids, facilitant davantage le transport. À mesure que ces technologies arrivent à maturité, les courbes de coûts s'aplatissent, facilitant leur diffusion dans les hôpitaux secondaires et générant des volumes supplémentaires pour le marché des lits d'hôpitaux.

Par Utilisation :
Les Lits de Soins de Longue Durée Dépassent les Remplacements en Soins AigusLes lits de soins de longue durée devraient croître à un CAGR de 8,8 %, reflétant la complexité clinique de la multimorbidité dans les populations vieillissantes. Les prestataires de services de soins infirmiers spécialisés et de rééducation exigent des matelas à faible cisaillement, une détection automatique du poids pour un micro-retournement précis et des consoles de divertissement intégrées pour les patients afin d'améliorer les scores de satisfaction. La taille du marché des lits d'hôpitaux pour cet usage est en pleine expansion, les payeurs incitant au recours aux structures post-aiguës qui raccourcissent les séjours hospitaliers coûteux.
Les Soins Aigus ont conservé 33,1 % du chiffre d'affaires en 2026 en raison du cycle de remplacement rotatif des équipements très sollicités dans les unités chirurgicales et médico-chirurgicales. Les hôpitaux spécifient des lits multi-acuité qui passent des soins médico-chirurgicaux aux soins intermédiaires en échangeant les modules de surface, optimisant ainsi l'utilisation de la flotte. Les sous-segments de maternité et de pédiatrie nécessitent des conceptions de niche, notamment des unités de travail-accouchement-rétablissement ajustables et des berceaux avec oxymétrie de pouls intégrée, générant des niches de demande spécialisées.
L'adoption à domicile de cadres portables semi-électriques avec des panneaux en bois esthétiques est en hausse, les hôpitaux sortant les patients plus tôt pour gérer leur capacité. Des modèles de location de lits en tant que service émergent, dans lesquels les fournisseurs prennent en charge la maintenance et la surveillance à distance, allégeant la charge des aidants et créant un flux de revenus annexe au sein du marché des lits d'hôpitaux.
Par Application :
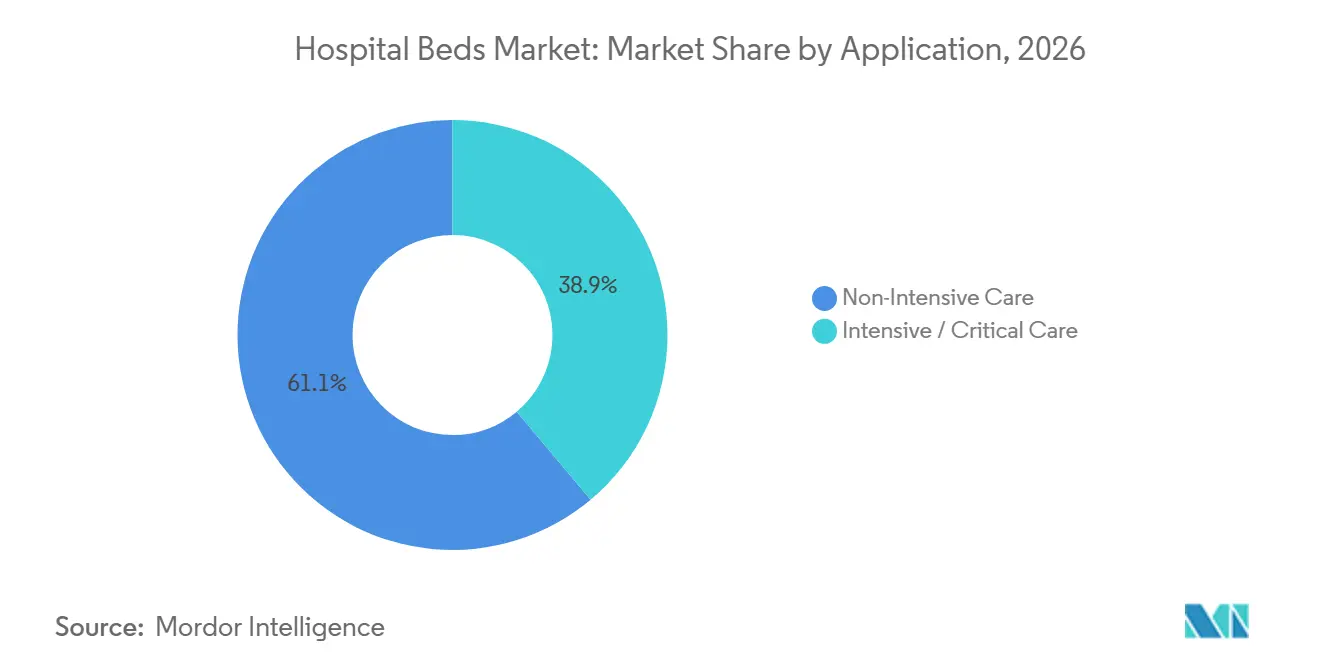
Les Soins Non Intensifs Dominent le Volume mais les Lits de Soins Critiques Captent la ValeurLes soins non intensifs représentaient 61 % des livraisons de 2026, soutenus par des programmes de rénovation des salles générales qui privilégient les alarmes de prévention des chutes et les positions de réanimation cardio-pulmonaire en un seul bouton. Les lits intelligents à coût optimisé intégrant des capteurs de base sans la pile complète de fonctionnalités des unités de soins intensifs gagnent du terrain, les prestataires évaluant le retour sur investissement par rapport à des budgets serrés. La part du marché des lits d'hôpitaux pour les lits de salle générale devrait rester stable, bien que le chiffre d'affaires unitaire puisse diminuer à mesure que les coûts des composants baissent.
Les lits de soins intensifs/critiques, en revanche, affichent des prix premium en raison des interfaces de ventilateur intégrées, de la thérapie par percussion et de la rotation latérale. La connectivité de télé-réanimation permet aux intensivistes hors site de surveiller les tendances, contribuant à réduire la durée de séjour et à augmenter le débit. Un CAGR projeté de 9,7 % est soutenu par des plans de résilience post-pandémique qui nécessitent la conversion flexible des salles d'opération en unités de soins intensifs temporaires.
À mesure que les systèmes de santé adoptent des modèles de soins ajustables à l'acuité, les lits capables de reconfiguration modulaire sont très demandés, brouillant les frontières d'application. Cette tendance favorise la polyvalence du personnel infirmier et simplifie la logistique, améliorant l'utilisation des capacités au sein de la taille du marché des lits d'hôpitaux.
Par Utilisateur Final :
Les Hôpitaux Restent les Principaux Acheteurs tandis que les Soins de Santé à Domicile Progressent RapidementLes hôpitaux ont contrôlé 50,8 % du chiffre d'affaires en 2026, concentrant leurs mises à niveau sur des lits qui rationalisent les flux de travail face aux pénuries de personnel. Les modules d'appel infirmier à commande vocale et la détection automatique de sortie du lit réduisent les temps de réponse et s'alignent sur les indicateurs de qualité. L'intégration aux systèmes de localisation en temps réel (RTLS) permet le suivi des équipements et l'analyse des flux de patients, soutenant les opérations des centres de commandement.
Le sous-segment des Soins de Santé à Domicile se développe à un CAGR de 9,8 % à mesure que les payeurs approuvent les modèles d'hospitalisation à domicile. Des systèmes tels que celui de Mass General Brigham visent 70 lits virtuels, soulignant comment la prestation de soins aigus décentralisée remodèle les critères d'achat vers des cadres légers, un assemblage sans outils et une esthétique de conception grand public. Les Centres de Chirurgie Ambulatoire préfèrent les canapés de récupération de courte durée avec des planches de transfert intégrées pour accélérer la sortie ; les fabricants les adaptent avec une sellerie facile à nettoyer et des empreintes au sol repliables pour une meilleure efficacité spatiale.
Dans les établissements de soins de longue durée et de rééducation, l'investissement repose sur des cadres durables avec une durée de vie de 10 ans et un faible coût total de possession, encourageant des contrats d'approvisionnement pluriannuels qui fixent les prix et les accords de service au sein du marché des lits d'hôpitaux.
Analyse Géographique
Marché européen des lits d'hôpitaux
L'Europe a représenté 30,0 % du chiffre d'affaires mondial en 2026, portée par des normes cliniques strictes, un vieillissement démographique et une demande de remplacement en Allemagne, en France et au Royaume-Uni. La densité de lits varie considérablement, l'Allemagne maintenant 766 lits pour 100 000 habitants, reflétant des investissements historiques en capacité ec.europa.eu. Les systèmes d'Europe de l'Est se modernisent pour s'aligner sur les directives de contrôle des infections de l'Union européenne, stimulant l'adoption de cadres électrifiés à faible hauteur. Les pays scandinaves se concentrent sur des conceptions ergonomiques pour atténuer les troubles musculo-squelettiques du personnel, renforçant la demande de plateformes réglables en hauteur sur le marché des lits d'hôpitaux.
Marché des lits d'hôpitaux en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 10,1 % sur la période 2027-2032, portée par des développements d'infrastructures et des initiatives politiques qui élargissent la couverture universelle. Le Japon est en tête dans l'adoption de lits intelligents haut de gamme, tandis que les plans de construction provinciaux de la Chine mettent l'accent sur les achats en volume pour augmenter la densité de base. Le programme Ayushman Bharat de l'Inde stimule la demande dans les villes de niveau 2, bien que les contraintes budgétaires favorisent les importations semi-électriques. Des start-ups à Singapour et en Corée du Sud commercialisent des lits intégrant l'intelligence artificielle ciblant les marchés d'exportation régionaux, soutenant la diffusion technologique à travers l'ASEAN. La taille du marché des lits d'hôpitaux en Asie-Pacifique bénéficie également de la hausse de l'adoption des soins à domicile, les familles recherchant des solutions de vieillissement à domicile face au manque d'établissements de soins de longue durée.
Marché des lits d'hôpitaux dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord demeure le noyau de l'innovation, les prestataires américains privilégiant des lits prenant en charge l'analyse prédictive et l'automatisation des flux de travail infirmiers. Le taux d'occupation devrait augmenter malgré les tendances au recours aux soins ambulatoires, soutenant les cycles de remplacement. Le Canada investit dans la modernisation des soins de longue durée, en équipant les établissements de surfaces bariatriques homologuées et de redistribution de la pression. Par ailleurs, le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud développent des centres tertiaires dans les pôles urbains tout en faisant face à des déficits en zones rurales ; les États du Golfe acquièrent des plateformes de soins intensifs haut de gamme pour leurs hôpitaux phares, tandis que les marchés latino-américains privilégient des modèles semi-électriques compétitifs en termes de coûts, créant des opportunités de tarification différenciée au sein du marché des lits d'hôpitaux.
Paysage Concurrentiel
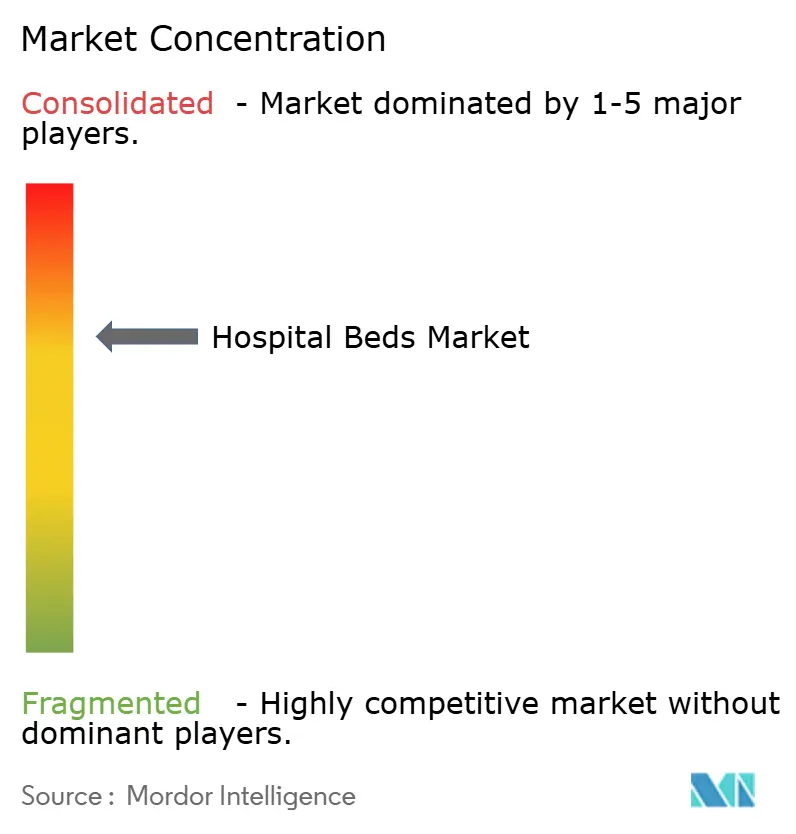
Les cinq principaux fournisseurs — Baxter International (Hillrom), Stryker Corporation, LINET Group SE, Paramount Bed Co. Ltd. et ARJO — détiennent collectivement environ 60,0 % de part, donnant une structure modérément concentrée qui récompense l'échelle et la capacité de recherche et développement. Les entreprises leaders investissent massivement dans la fusion de capteurs, la cybersécurité et l'interopérabilité cloud, se positionnant comme des fournisseurs de plateformes numériques plutôt que comme des fabricants de mobilier. L'acquisition de care.ai par Stryker en 2024 a renforcé son portefeuille de surveillance autonome, intégrant la détection de chutes par vision par ordinateur avec les unités de lits pour alléger les contraintes de personnel infirmier.
Le dispositif portable Voalte Linq à commande vocale de Baxter étend l'écosystème du lit, permettant une communication mains libres et un routage des alarmes en temps réel, améliorant ainsi la collaboration des équipes soignantes. LINET met l'accent sur l'ingénierie ergonomique et propose une API ouverte pour l'intégration de tiers, s'alignant sur les stratégies de convergence informatique hospitalière. Des champions régionaux tels que Kangmei en Chine et Midmark en Inde ciblent les segments de valeur avec des gammes semi-électriques tout en lançant des lignes pilotes de lits intelligents, intensifiant la concurrence par les prix sur les marchés émergents.
Les alliances stratégiques avec les fournisseurs de matelas, les éditeurs de logiciels et les plateformes de télésanté deviennent des facteurs de différenciation essentiels. Les modèles d'abonnement qui regroupent des tableaux de bord analytiques, des diagnostics à distance et une maintenance préventive offrent une prévisibilité pour les budgets hospitaliers et des revenus récurrents pour les fabricants. Cependant, la hausse des coûts des matières premières et de l'électronique pèse sur les marges, incitant les acteurs à localiser les chaînes d'approvisionnement et à introduire des conceptions modulaires qui partagent des composants entre les familles de produits, renforçant la compétitivité au sein du marché des lits d'hôpitaux.
Leaders du Secteur des Lits d'Hôpitaux
-
Baxter International (Hillrom)
-
Stryker Corporation
-
LINET Group SE
-
Paramount Bed Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lits d'hôpital Entreprises couvertes dans ce rapport
- Baxter
- Stryker
- LINET Group
- Paramount Bed Co. Ltd.
- Arjo
- Medline Industries
- Invacare
- Joerns Healthcare
- Stiegelmeyer
- Gendron
- Getinge
- Drive DeVilbiss Healthcare
- Savion Industries
- Antano Group
- Betten Malsch GmbH
- Pardo (Grupo Industrias Pardo)
- Famed Żywiec Sp. z o. o.
- Howard Wright Ltd.
- Favero Health Projects
- Narang Medical Ltd.
- Malvestio
- Besco Medical Ltd.
Développements industriels récents dans Marché des lits d'hôpital
- Mars 2025 : Baxter International a annoncé des ventes de 2,63 milliards USD au premier trimestre 2025, portées par les systèmes de soutien aux patients.
- Février 2025 : Agiliti a lancé Essentia™, un lit multi-acuité avec aide à la mobilité SlideRail™ et une hauteur de plateau cible de 11,5 pouces.
- Février 2025 : Baxter a annoncé un chiffre d'affaires de 10,64 milliards USD pour l'exercice 2024 après la cession de son unité de soins rénaux pour se concentrer sur les produits médicaux de base.
- Février 2025 : Stryker a acquis Inari Medical pour 4,9 milliards USD, élargissant les synergies entre dispositifs.
- Décembre 2024 : L'établissement Baxter Pluvinger a reçu le Prix Shingo pour l'excellence opérationnelle dans la fabrication de lits intelligents.
- Août 2024 : Stryker a acquis care.ai, intégrant la surveillance autonome dans les plateformes de lits.
Portée du Rapport Mondial sur le Marché des Lits d'Hôpitaux
Aperçu de la segmentation
| Lits Médicaux Électriques |
| Lits Médicaux Semi-Électriques |
| Lits Médicaux Manuels |
| Soins de Longue Durée |
| Soins Aigus |
| Maternité |
| Autres Utilisations |
| Soins Non Intensifs |
| Soins Intensifs / Critiques |
| Hôpitaux |
| Soins de Santé à Domicile |
| Centres de Chirurgie Ambulatoire |
| Autres Utilisateurs Finaux |
| Par Type | Lits Médicaux Électriques |
| Lits Médicaux Semi-Électriques | |
| Lits Médicaux Manuels | |
| Par Utilisation | Soins de Longue Durée |
| Soins Aigus | |
| Maternité | |
| Autres Utilisations | |
| Par Application | Soins Non Intensifs |
| Soins Intensifs / Critiques | |
| Par Utilisateur Final | Hôpitaux |
| Soins de Santé à Domicile | |
| Centres de Chirurgie Ambulatoire | |
| Autres Utilisateurs Finaux |
Questions Clés Traitées dans le Rapport
Quelle est la valeur actuelle du marché des lits d'hôpitaux ?
Le marché des lits d'hôpital est évalué à 5,14 milliards USD en 2026 et devrait atteindre 7,71 milliards USD d'ici 2032.
Quel segment de produit détient la plus grande part du marché des lits d'hôpitaux ?
Les Lits Médicaux Électriques ont dominé avec 42,0 % du chiffre d'affaires en 2026.
Pourquoi les lits intelligents gagnent-ils du terrain dans les hôpitaux ?
Les lits intelligents intègrent des capteurs et une connectivité qui réduisent les lésions de pression, automatisent la surveillance des patients et allègent la charge de travail infirmière, s'alignant sur les incitations aux soins fondés sur la valeur.
Quelle région connaît la croissance la plus rapide sur le marché des lits d'hôpitaux ?
L'Asie-Pacifique devrait croître à un CAGR de 8,1 % de 2027 à 2031 en raison d'importants investissements dans les infrastructures et du vieillissement démographique.
Comment les hôpitaux font-ils face aux contraintes budgétaires lors de la mise à niveau des lits ?
Les prestataires adoptent des modèles semi-électriques pour les salles de base, négocient des contrats de maintenance par abonnement et privilégient les unités de haute acuité pour le déploiement de lits intelligents premium afin d'équilibrer le coût et le bénéfice clinique.
Quel impact les pénuries de personnel auront-elles sur la demande future de lits ?
Avec un taux d'occupation américain susceptible d'atteindre 85 % d'ici 2032, les hôpitaux investissent dans des lits qui automatisent le repositionnement et l'escalade des alarmes pour compenser les déficits de personnel et maximiser les capacités existantes.