
Taille et part du marché européen des après-shampooings
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
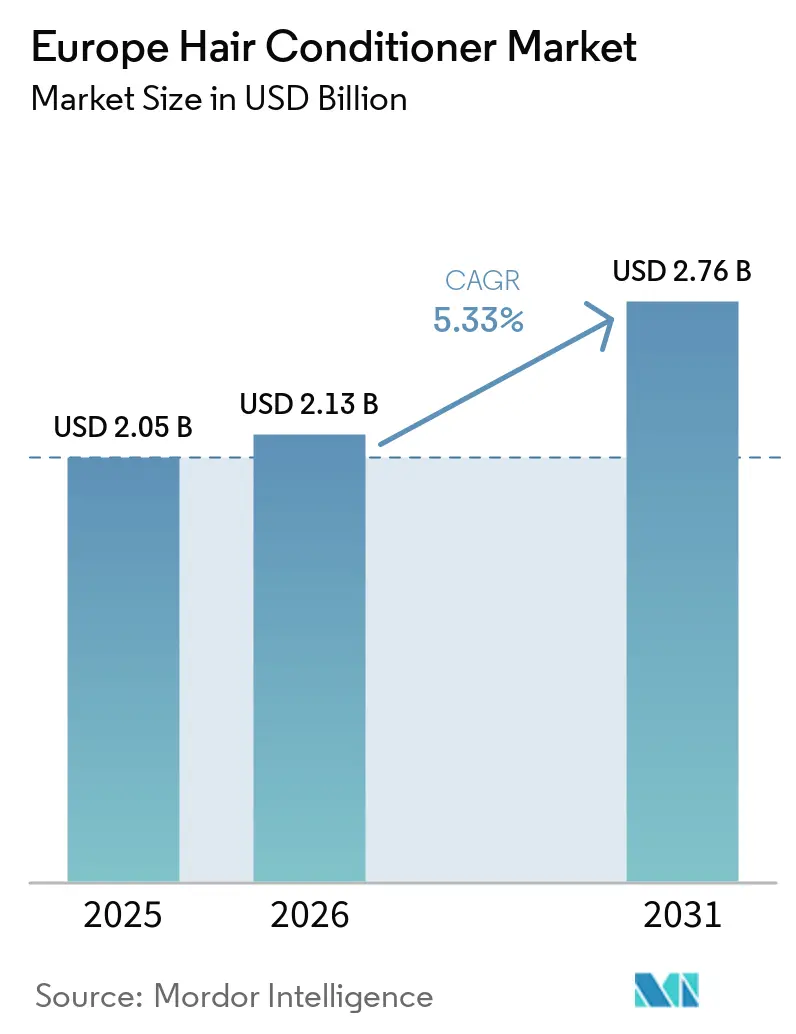
| Taille du marché de l'année de base (2025) | 2.05 Milliards de dollars |
| Taille du Marché (2026) | 2.13 Milliards de dollars |
| Taille du Marché (2031) | 2.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des après-shampooings par Mordor Intelligence
La taille du marché européen des après-shampooings est évaluée à 2,13 milliards USD en 2026, en hausse par rapport à 2,05 milliards USD en 2025, et devrait atteindre 2,76 milliards USD d'ici 2031, avec un CAGR de 5,33 % sur la période 2026-2031. Le marché européen des après-shampooings est soutenu par des consommateurs qui considèrent le soin conditionneur comme une étape de performance dans la routine capillaire plutôt que comme un simple produit de finition. La transparence des ingrédients, les allégations de performance clinique et le positionnement premium des produits redéfinissent le développement des produits et la communication en point de vente dans toute la région. L'Allemagne aborde la période de prévision avec une demande solide en soins personnels, le soin capillaire ayant été la catégorie générant le chiffre d'affaires le plus élevé dans le pays en 2024, avec une croissance de 6 %. Le marché européen des après-shampooings est également confronté à des cycles de reformulation plus courts, les marques répondant aux réglementations cosmétiques et à l'examen minutieux des ingrédients par les consommateurs. Ces conditions favorisent les entreprises capables de justifier leur efficacité, de gérer la conformité et de proposer des formats différenciés via les circuits de distribution grand public et professionnels.
Principaux enseignements du rapport
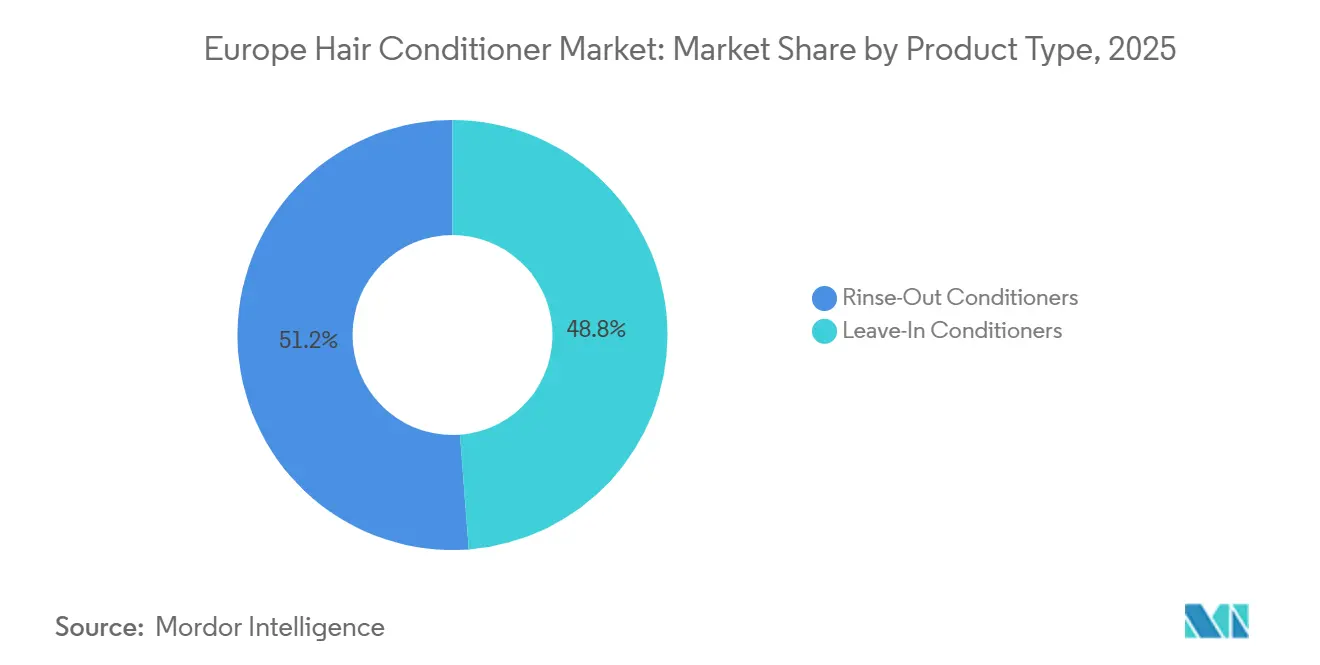
- Par type de produit, les après-shampooings à rincer détenaient 56,33 % de la part de la catégorie des après-shampooings régionaux en 2025, tandis que les après-shampooings sans rinçage devraient croître à un CAGR de 6,78 % jusqu'en 2031.
- Par forme, les après-shampooings conventionnels détenaient une part de 44,51 % en 2025, tandis que les après-shampooings naturels et biologiques devraient croître à un CAGR de 6,57 % jusqu'en 2031.
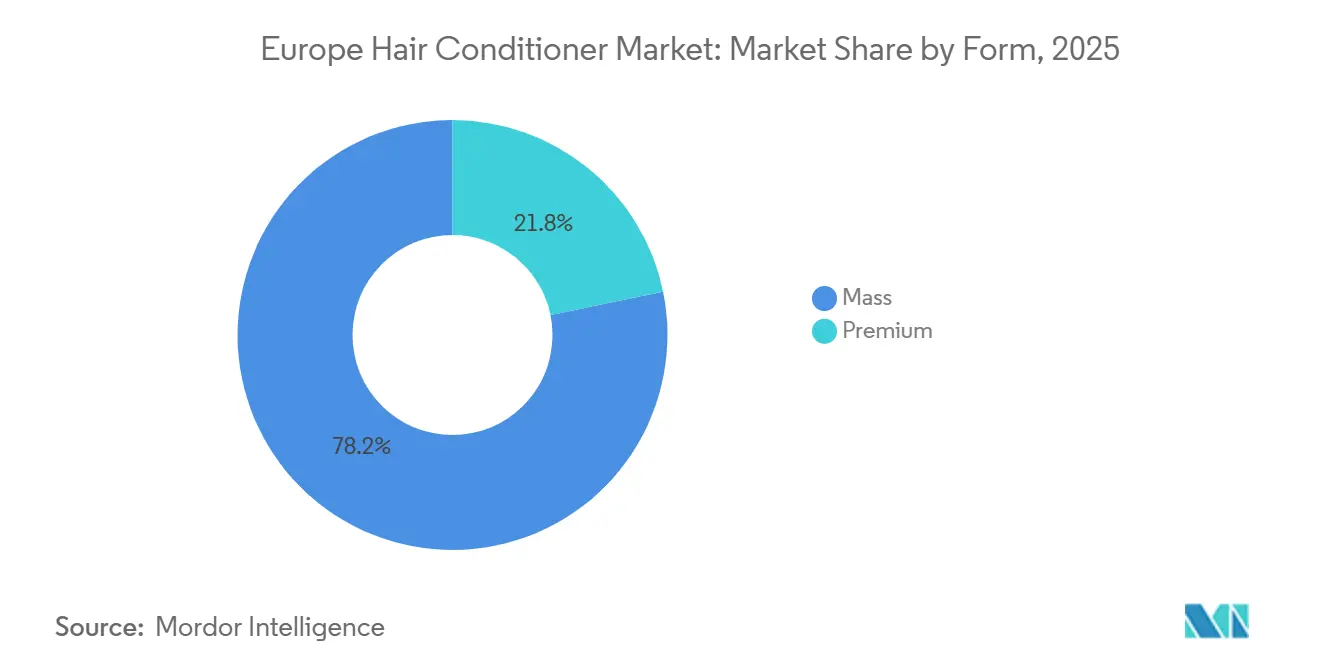
- Par catégorie, les après-shampooings grande consommation détenaient une part de 78,22 % en 2025, tandis que les après-shampooings premium devraient croître à un CAGR de 7,23 % jusqu'en 2031.
- Par utilisateur final, les adultes détenaient une part de 66,43 % en 2025, tandis que le segment enfants devrait croître à un CAGR de 6,83 % jusqu'en 2031.
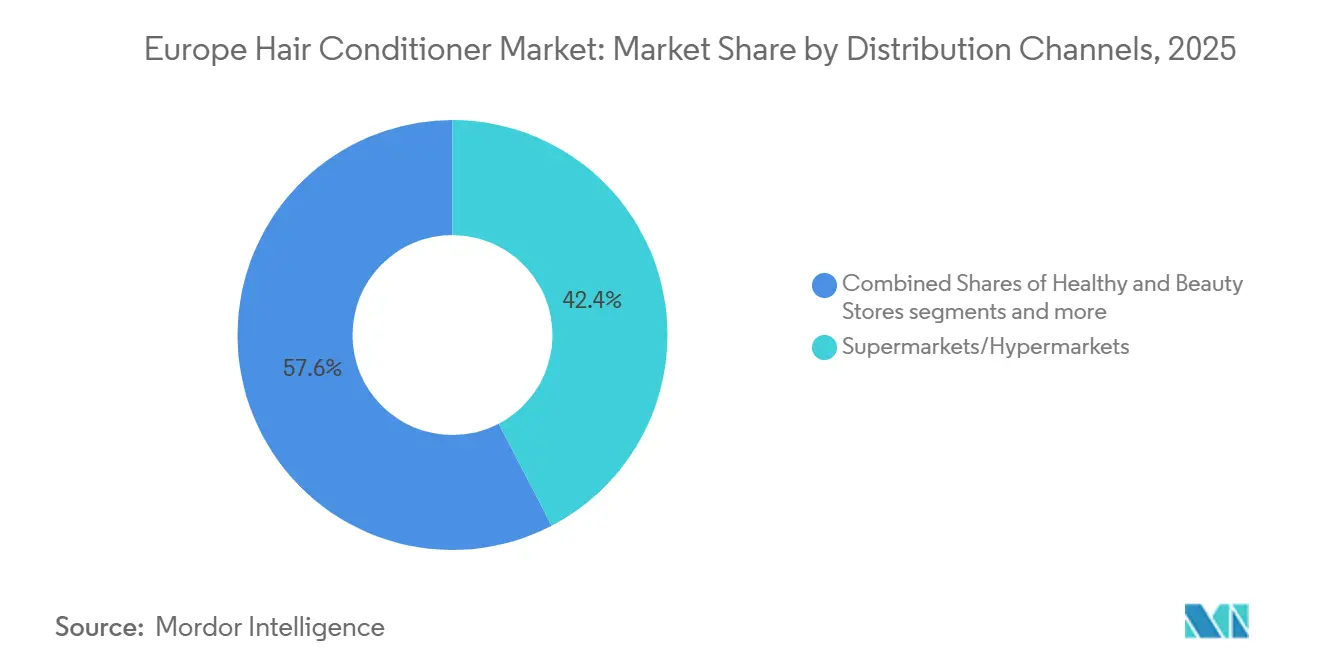
- Par canal de distribution, les supermarchés et hypermarchés détenaient une part de 42,36 % en 2025, tandis que la vente en ligne devrait croître à un CAGR de 6,67 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait une part de 25,48 % en 2025, tandis que la Pologne devrait croître à un CAGR de 6,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt des consommateurs pour le soin capillaire et le soin personnel | +1.2% | Mondial, concentré en Allemagne, au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Demande d'après-shampooings adaptés au type de cheveux et aux préoccupations spécifiques | +0.9% | Mondial, avec une adoption précoce au Royaume-Uni, en Allemagne et dans les pays nordiques | Moyen terme (2-4 ans) |
| Demande de produits naturels, biologiques et d'origine végétale | +0.8% | Europe occidentale et septentrionale, avec une croissance en Pologne et en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Demande de produits réparateurs contre les dommages causés par la chaleur et les traitements chimiques | +0.7% | Mondial, concentré au Royaume-Uni, en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Adoption des après-shampooings sans rinçage et des produits multifonctionnels | +0.6% | Europe septentrionale et occidentale, avec une accélération en Europe méridionale et orientale | Moyen terme (2-4 ans) |
| Préférence pour les produits premium et de qualité salon | +0.5% | Allemagne, France, Royaume-Uni et Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour le soin capillaire et le soin personnel
Le marché européen des après-shampooings bénéficie d'une évolution dans la façon dont les ménages perçoivent l'entretien capillaire quotidien. Le soin conditionneur est de plus en plus présenté comme un produit capable de traiter les dommages, de gérer la texture et d'améliorer l'apparence des cheveux entre les visites en salon. Cela offre aux marques une plus grande marge pour communiquer sur des performances mesurables plutôt que de s'appuyer sur le parfum ou l'emballage. Dove Hair a enregistré une croissance à deux chiffres jusqu'en 2025 après le lancement de sa gamme Fibre Repair avec la technologie Bio-Protein Care. Unilever a indiqué que la gamme repose sur une technologie brevetée et affirme rendre les cheveux 10 fois plus résistants. Le marché européen des après-shampooings accorde donc plus de valeur aux marques capables de soutenir les achats répétés grâce à des preuves produit claires. Cette croissance renforce le rôle de la communication axée sur l'efficacité pour fidéliser les consommateurs après un premier achat. Sur le marché européen des après-shampooings, les entreprises sans allégations testées pourraient avoir plus de difficultés à défendre leurs prix à mesure que les comparaisons d'achats se généralisent.
Demande d'après-shampooings adaptés au type de cheveux et aux préoccupations spécifiques
Le marché européen des après-shampooings se spécialise de plus en plus selon la texture des cheveux, le profil de dommages et la sensibilité du cuir chevelu. Les cheveux bouclés, colorés, fins et sensibles sont de plus en plus traités avec des formules et des messages distincts. Cette segmentation donne aux consommateurs une raison plus claire de dépasser un après-shampooing universel. Olaplex a lancé No.4FINE et No.5FINE Bond Maintenance Shampoo and Conditioner en mai 2025 pour les cheveux fins, étendant sa plateforme de reconstruction des liaisons à une formule plus légère[1]. Ce lancement illustre comment les marques premium adaptent les concepts de réparation à un besoin consommateur plus spécifique. Le marché européen des après-shampooings peut ainsi soutenir des portefeuilles plus larges sans exiger que chaque consommateur achète le même produit haute performance. Le marché européen des après-shampooings est susceptible de récompenser les produits qui communiquent à la fois leur adéquation à une préoccupation capillaire et une formule transparente, sans rendre le choix inutilement complexe.
Demande de produits naturels, biologiques et d'origine végétale
Les produits naturels et biologiques deviennent de plus en plus pertinents pour le marché européen des après-shampooings, car les préférences des consommateurs et les évolutions réglementaires convergent dans la même direction. Le règlement de la Commission (UE) 2025/877 a ajouté les substances classées CMR de catégorie 1A ou 1B à la liste des substances interdites au titre du règlement sur les cosmétiques[2]. Le règlement est entré en vigueur en septembre 2025 et exige que les formules concernées soient reconsidérées. Cela ouvre la voie à des alternatives utilisant des actifs d'origine végétale et capables de documenter leur approvisionnement. Ce changement ne signifie pas que toutes les formules botaniques offriront les mêmes performances. Il signifie que la sélection des ingrédients est devenue plus centrale dans la conception des produits et la planification de la conformité. Le marché européen des après-shampooings offre à ces marques un moyen d'intégrer la durabilité dans la proposition produit plutôt que d'en faire un message d'entreprise distinct.
Demande de produits réparateurs contre les dommages causés par la chaleur et les traitements chimiques
Les produits réparateurs restent un domaine d'innovation important sur le marché européen des après-shampooings. Le coiffage à la chaleur, les traitements chimiques et les services de coloration créent des occasions d'utilisation claires pour les après-shampooings promettant renforcement, lissage ou réduction de la casse. Les marques grand public et professionnelles se disputent désormais des bénéfices réparateurs similaires, ce qui réduit la distance entre les gammes de prix. Dove Intensive Repair utilise la technologie Bio-Protein Care et introduit un langage de performance clinique dans une formule largement accessible. Cela exerce une pression sur les marques prestige qui dépendaient auparavant d'un positionnement technique exclusif. Cela donne également aux consommateurs davantage de raisons de comparer les preuves de performance plutôt que le seul héritage de la marque. L'Oréal a finalisé l'acquisition de Color Wow en septembre 2025, renforçant sa présence dans le soin capillaire professionnel axé sur le contrôle du frisottis et les besoins en coiffage. Cette transaction illustre la valeur stratégique accordée aux marques spécialisées dotées d'allégations de performance reconnues. La réparation et le soin conditionneur peuvent être étroitement liés pour les consommateurs qui colorent leurs cheveux ou utilisent des outils à haute température.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des masques, huiles, sérums et alternatives | -0.6% | Mondial, plus prononcé au Royaume-Uni, en Allemagne et en France | Court terme (≤ 2 ans) |
| Préoccupations concernant les ingrédients synthétiques et les additifs chimiques | -0.5% | Europe occidentale et septentrionale, notamment le Royaume-Uni, l'Allemagne et les pays nordiques | Moyen terme (2-4 ans) |
| Risque de réactions allergiques et d'irritations du cuir chevelu ou de la peau | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Réglementations strictes sur les ingrédients cosmétiques et la sécurité des produits | -0.4% | À l'échelle de l'Union européenne, avec une charge plus importante pour les petites et moyennes entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des masques, huiles, sérums et alternatives
Le marché européen des après-shampooings est en concurrence avec des produits qui peuvent sembler offrir un résultat plus puissant avec moins d'applications. Les masques, huiles, sérums et traitements de reconstruction des liaisons traitent tous le lissage, l'hydratation et le contrôle des dommages. Cela peut réduire la fréquence d'achat d'un après-shampooing à rincer standard lorsque les consommateurs utilisent à la place un produit plus intensif. Olaplex a lancé le Rich Hydration Mask et le Weightless Nourishing Mask en 2025 avec une technologie cuticule biomimétique et des allégations de résultats persistant jusqu'à 5 lavages. Ces propositions produit opposent un résultat sur plusieurs jours à une occasion d'utilisation d'après-shampooing de routine. La concurrence est la plus visible là où les consommateurs suivent déjà des routines capillaires en plusieurs étapes.
Préoccupations concernant les ingrédients synthétiques et les additifs chimiques
Les préoccupations relatives aux ingrédients ont dépassé le cadre des discussions sociales pour s'inscrire dans des exigences formelles en matière de produits et d'étiquetage. Le règlement de la Commission (UE) 2025/877 fait partie de l'environnement réglementaire plus large qui oblige les entreprises à réévaluer les ingrédients concernés et la documentation associée. Le règlement (UE) 2023/1545 a également élargi les exigences de divulgation des allergènes de parfum, imposant l'apparition de nouveaux allergènes sur les étiquettes des produits concernés mis sur le marché de l'UE après le 31 juillet 2026. Ces changements engendrent des travaux supplémentaires en matière d'emballage, d'étiquetage et de reformulation. La charge peut être particulièrement lourde pour les fournisseurs de marques distributeurs et les petites entreprises disposant de moins de ressources réglementaires internes. Elle peut également retarder les modifications de produits lorsqu'une formule doit être mise à jour sur plusieurs marchés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats sans rinçage redéfinissent l'occasion de soin conditionneurLes après-shampooings à rincer ont capturé 56,33 % de la part de marché européen des après-shampooings en 2025, car ils restent intégrés dans les routines de lavage courantes. Leur large utilisation soutient les achats répétés dans les ménages adultes et dans la grande distribution et les drogueries grand public. Le format bénéficie également du volume des marques distributeurs, notamment en Allemagne, en France et au Royaume-Uni. Il offre une étape produit familière aux consommateurs souhaitant un soin capillaire simple. Cela rend les produits à rincer importants pour le volume, même lorsque les consommateurs explorent des alternatives plus spécialisées. Sur le marché européen des après-shampooings, les gammes à rincer établies donnent également aux entreprises une base pour introduire de nouvelles allégations de bénéfices. Le segment reste central pour le volume, mais il est soumis à la pression de délivrer des résultats plus visibles. La rénovation des produits est donc importante pour les marques qui s'appuient fortement sur ce format.
Les après-shampooings sans rinçage devraient se développer à un CAGR de 6,78 % jusqu'en 2031, le rythme le plus rapide parmi les types de produits. Le format prend en charge la protection thermique, la gestion du frisottis, les allégations de protection contre les UV et le soutien au coiffage en une seule application. Wella Professionals a lancé Ultimate Smooth en mars 2025, incluant un Miracle Oil Serum sans rinçage affiché à EUR 34,3 et une allégation de 85 % de cheveux plus lisses selon des tests indépendants. La taille du marché européen des après-shampooings pour les formats sans rinçage bénéficie lorsque les consommateurs perçoivent le produit comme un remplacement pratique de plusieurs étapes distinctes. Sa proposition de valeur plus élevée peut soutenir un positionnement premium et des marges plus solides. La catégorie offre également aux marques professionnelles un moyen direct de transposer les conseils du salon en un produit pour usage à domicile. La prédominance des produits à rincer et la croissance des produits sans rinçage peuvent coexister car les formats répondent à des moments différents dans une routine.
Par forme :
les formulations naturelles et biologiques s'intègrent dans les gammes principalesLes après-shampooings conventionnels détenaient 44,51 % du marché européen des après-shampooings en 2025. Ces produits conservent une position solide car ils offrent des performances sensorielles familières et des prix accessibles. Les grandes marques grand public bénéficient d'une distribution établie, de schémas d'achats répétés et d'une large reconnaissance des consommateurs. Leur présence reste particulièrement importante dans les supermarchés, hypermarchés et drogueries axées sur le rapport qualité-prix. Les formules conventionnelles servent également de référence à laquelle les nouveaux produits naturels sont comparés en termes de texture, de facilité d'utilisation et de résultats visibles. Sur le marché européen des après-shampooings, le segment restera significatif là où les acheteurs privilégient des performances fiables à un prix courant. Cependant, les évolutions réglementaires et les attentes des consommateurs obligent les fournisseurs à actualiser leurs formules et à améliorer leur transparence. Il en résulte un environnement concurrentiel plus actif, même au sein de la partie établie de la catégorie.
Les après-shampooings naturels et biologiques devraient croître à un CAGR de 6,57 % jusqu'en 2031. Le règlement de la Commission (UE) 2025/877 renforce la nécessité de reconsidérer certains choix d'ingrédients, ce qui soutient l'activité de reformulation dans l'ensemble de la catégorie. Alfaparf Milano a mis en avant des formules biodégradables et des emballages en aluminium recyclé au sein de son portefeuille professionnel. Davines utilise des ingrédients certifiés biologiques régénératifs pour soutenir une chaîne d'approvisionnement traçable et une histoire produit différenciée. La taille du marché européen des après-shampooings pour les produits naturels et biologiques est également soutenue par des offres en grande distribution qui rendent le format accessible au-delà des acheteurs prestige. Le segment peut croître lorsque les marques associent un positionnement naturel à des performances que les consommateurs peuvent percevoir dans leur usage quotidien. Une allégation naturelle seule est peu susceptible d'être suffisante si la formule ne procure pas de glissant, de douceur ou de soutien réparateur.
Par catégorie :
la croissance du premium dépasse celle du grand public, tandis que le grand public conserve son volumeLes après-shampooings grande consommation détenaient 78,22 % de la part de la catégorie régionale des après-shampooings en 2025. Cette position reflète un large accès en supermarché, de solides offres de marques distributeurs et la nécessité de produits adaptés à une utilisation fréquente. Les produits grand public servent les ménages de tous niveaux de revenus et restent un point d'entrée pratique pour les nouveaux bénéfices produits. Leur volume offre également aux grandes entreprises de larges opportunités d'introduire des gammes reformulées. Le segment n'est pas limité aux propositions basiques, car les allégations de réparation et de soin contre les dommages sont de plus en plus présentes dans les produits accessibles. Les performances de Dove Hair en 2025 montrent comment une marque largement disponible peut utiliser une communication axée sur la technologie pour soutenir sa croissance. Le marché européen des après-shampooings continue de dépendre des gammes grand public pour le volume unitaire et le réapprovisionnement régulier. Leur proposition de valeur doit néanmoins rester crédible à mesure que les alternatives premium deviennent plus visibles.
Les après-shampooings premium devraient croître à un CAGR de 7,23 % jusqu'en 2031. Les consommateurs sont prêts à choisir des produits plus chers lorsqu'ils croient que les allégations cliniques, la recommandation professionnelle ou les formules spécialisées répondent à un besoin spécifique. K18 a enregistré une croissance du volume à deux chiffres jusqu'au premier trimestre 2026, selon la discussion des résultats annuels d'Unilever. Cela ne signifie pas que les produits grand public et premium se disputent nécessairement chaque achat. Les consommateurs peuvent utiliser un après-shampooing moins cher pour le lavage régulier et choisir un produit réparateur premium après une coloration ou un coiffage à la chaleur. Le marché européen des après-shampooings bénéficie de ce comportement d'achat mixte car les entreprises peuvent construire un portefeuille sur plusieurs gammes de prix. La croissance du premium dépend d'une preuve de performance soutenue plutôt que de la seule rareté. Les marques doivent également maintenir des différences claires entre un produit premium et une offre grand public améliorée.
Par utilisateur final :
les produits pour enfants progressent grâce à la sécurité et aux besoins spécifiquesLes adultes détenaient 66,43 % du marché européen des après-shampooings en 2025. La demande adulte est façonnée par la coloration, le coiffage à la chaleur, la texture des cheveux et les préoccupations liées au cuir chevelu. Ce groupe présente la plus large gamme d'occasions d'utilisation et achète souvent des produits via plusieurs canaux. Il génère également la demande pour les formats d'après-shampooings à usage quotidien et à usage traitement. Les produits adultes peuvent être positionnés autour de la réparation, du lissage, de l'hydratation, du soin couleur et de la facilité de coiffage. Le marché européen des après-shampooings reste ancré dans cette large base de demande car les adultes constituent le public principal des gammes grand public et professionnelles établies. Leurs besoins offrent également une plateforme pour les améliorations de produits et la montée en gamme premium. La catégorie dépend de la conversion de ces préoccupations en choix produits simples et crédibles.
Le segment enfants devrait croître à un CAGR de 6,83 % jusqu'en 2031. Les parents appliquent de plus en plus des considérations relatives aux ingrédients et à la sensibilité cutanée dans leurs choix de soins capillaires pour enfants. Le projet d'acte omnibus VIII de l'Union européenne, notifié à l'Organisation mondiale du commerce le 21 mai 2025, inclut une limite plus stricte pour le salicylate d'hexyle dans les après-shampooings destinés aux enfants de moins de 3 ans[3]. Ce type d'exigence spécifique au produit accroît la nécessité d'une gestion rigoureuse des formules et des étiquettes. Les après-shampooings spécialisés pour enfants sont également proposés autour d'ingrédients naturels, d'un positionnement dermatologique et des besoins des cheveux bouclés. L'Allemagne, la France et la Scandinavie sont en tête de la demande pour les formats spécialisés pour enfants, tandis que l'Europe méridionale et la Pologne offrent des perspectives d'adoption plus large. Le marché européen des après-shampooings peut se développer dans ce segment lorsque les marques équilibrent des formules douces avec des performances répondant au démêlage et aux soins quotidiens. Une communication claire sur la sécurité est particulièrement importante car les parents peuvent éviter les produits dont les informations sur les ingrédients sont peu claires.
Par canal de distribution :
les ventes numériques transforment l'accès et la découverte de la catégorieLes supermarchés et hypermarchés détenaient 42,36 % du marché européen des après-shampooings en 2025. Ces points de vente bénéficient des visites régulières en épicerie, d'un réapprovisionnement pratique et d'une large gamme de marques distributeurs. Ils restent importants pour les marques grand public qui dépendent d'une large disponibilité physique. La présence en rayon peut également encourager l'essai lorsque les emballages et les prix sont faciles à comparer. Le canal est particulièrement pertinent pour les produits à rincer achetés dans le cadre des courses ménagères régulières. Il donne aux fournisseurs accès à une demande à fort volume mais peut limiter l'espace pour les marques plus petites. Le marché européen des après-shampooings exige donc que les entreprises équilibrent le volume de la grande distribution avec la nécessité d'une narration produit plus ciblée. L'exécution en rayon reste centrale car les consommateurs font souvent des choix rapides dans cet environnement.
La vente en ligne devrait croître à un CAGR de 6,67 % jusqu'en 2031. Les canaux numériques aident les marques spécialisées à atteindre les consommateurs à travers l'Europe sans avoir à sécuriser un espace en rayon chez chaque distributeur national. Le canal permet aux acheteurs de rechercher les listes d'ingrédients, les modes d'utilisation et les avis produits avant d'acheter. Il offre également aux marques professionnelles et premium un moyen pratique d'atteindre les consommateurs sur des marchés où leur distribution physique est encore limitée. Douglas Group a déclaré 4,58 milliards EUR de ventes pour 2024/25 dans environ 1 960 points de vente européens, montrant que les magasins de santé et de beauté restent pertinents pour une découverte curatée. Le marché européen des après-shampooings continuera d'utiliser les magasins, salons, pharmacies et la vente en ligne pour des rôles distincts dans l'essai, l'éducation et le réapprovisionnement.

Analyse géographique
Marché des après-shampooings en Europe occidentale
L'Allemagne détenait 25,48 % de la part de marché européen des après-shampooings en 2025. Sa position reflète une forte consommation de produits de soin personnel et son rôle de base de fabrication pour les entreprises multinationales de soins capillaires. La France et le Royaume-Uni constituent un autre pôle de demande majeur, notamment pour les soins capillaires haut de gamme et professionnels. L'influence des salons de coiffure via Kérastase, L'Oréal Professionnel et Wella contribue à façonner des attentes qui se diffusent ensuite dans la distribution grand public. L'Italie et l'Espagne génèrent une demande liée aux formats de soin de la couleur et de réparation, tandis que la Belgique et les Pays-Bas jouent un rôle important dans la distribution et la logistique pour les fournisseurs multinationaux.
Marché des après-shampooings en Pologne
La Pologne devrait croître à un CAGR de 6,13 % jusqu'en 2031, soit le rythme le plus rapide parmi les segments géographiques. Le pays offre à la fois une demande intérieure croissante et une pertinence industrielle en tant que centre de production de marques distributeurs et de plateforme d'exportation. L'accès en ligne offre aux marques internationales haut de gamme un canal pour atteindre les consommateurs polonais sans nécessiter immédiatement une large distribution physique. Cela élargit le choix de produits et peut accélérer l'adoption du premium là où la couverture de la distribution traditionnelle est moins étendue. La taille du marché européen des après-shampooings en Pologne est également soutenue par le rôle du pays dans l'approvisionnement d'autres marchés européens et de l'Ukraine. Cette combinaison de consommation et de production confère à la Pologne un profil d'opportunité différent de celui des pays d'Europe occidentale matures. Le marché peut attirer des entreprises à la recherche d'une base permettant de soutenir les ventes locales parallèlement à l'approvisionnement régional.
Marché des après-shampooings dans les pays nordiques et en Europe de l'Est
La Suède et les marchés nordiques manifestent un fort intérêt pour les abonnements en vente directe aux consommateurs, les formats rechargeables et les formules sans allergènes. Ces préférences gagnent également le Danemark et les Pays-Bas via les circuits de distribution régionaux et les canaux numériques. La Roumanie et la République tchèque offrent des opportunités de croissance supplémentaires, la hausse des revenus favorisant les premiers achats d'après-shampooings haut de gamme. L'Europe du Sud et l'Europe de l'Est affichent une consommation d'après-shampooings par habitant inférieure à celle de l'Europe du Nord et de l'Ouest, laissant une marge de progression en termes d'utilisation et de montée en gamme. Le commerce numérique contribue à réduire les barrières à l'entrée pour les marques premium sur ces marchés. Le marché européen des après-shampooings peut s'appuyer sur la disponibilité en ligne pour tester la demande avant de s'engager dans une distribution physique plus large. Cela rend la planification régionale des portefeuilles plus flexible, mais les marques doivent néanmoins adapter leurs messages, leurs prix et leurs choix de canaux aux habitudes d'achat locales.
Paysage concurrentiel
Le marché européen des après-shampooings présente une concentration modérée car L'Oréal, Unilever, Henkel et P&G occupent de solides positions en grande distribution, bien que les informations disponibles n'établissent pas une part combinée des principaux acteurs supérieure à 60 %. Ces entreprises se font concurrence via des marques bien connues telles qu'Elvive, Dove, Schwarzkopf et Pantene. Leur taille leur confère des avantages en matière de distribution, de ressources de formulation et de capacité à soutenir plusieurs gammes de prix. Cependant, les spécialistes professionnels et les challengers premium restent pertinents là où les allégations de performance et la crédibilité en salon influencent le choix. Le paysage concurrentiel n'est donc pas défini uniquement par les plus grandes marques de supermarché. Il inclut également des entreprises capables de créer un point de différenciation technique ou basé sur la durabilité clairement identifiable. Le marché européen des après-shampooings offre de la place pour les grands portefeuilles et les marques spécialisées ciblées, car les besoins des consommateurs varient selon le type de cheveux, le niveau de prix et l'occasion d'utilisation.
L'Oréal a finalisé l'acquisition de Color Wow en septembre 2025, ajoutant une marque professionnelle associée au contrôle du frisottis et aux soins capillaires spécialisés L'ORÉAL. Henkel a signé un accord en mars 2026 pour acquérir Not Your Mother's, une marque de soins capillaires et de coiffage ayant généré 190 millions EUR de ventes en 2025. Ces mouvements montrent comment les grandes entreprises utilisent les acquisitions pour ajouter des capacités, un attrait de marque et un accès à différents segments de consommateurs. La gamme Ultimate Smooth 2025 de Wella utilise la technologie Squalane et Oméga-9 pour soutenir une proposition de cheveux plus lisses. Olaplex continue d'utiliser sa technologie de liaison brevetée dans l'ensemble de son portefeuille, avec des ventes nettes de 423 millions USD pour l'exercice fiscal 2025. Ces plateformes produits sont importantes car les allégations techniques sont de plus en plus utilisées pour différencier les marques dans les environnements professionnels et grand public.
Davines propose un modèle concurrentiel différent grâce à ses références en matière de durabilité, à ses ingrédients traçables et à sa distribution en salons professionnels. Sa croissance déclarée de 12 % en 2024 montre qu'une marque ciblée peut développer une échelle significative au sein d'une catégorie dominée par des groupes multinationaux. L'opportunité est la plus forte là où la certification naturelle, les soins capillaires pour enfants et la distribution en salons professionnels se rejoignent, notamment en Europe centrale et orientale. Les entreprises opérant sur les segments grand public et premium peuvent également bénéficier lorsque les consommateurs utilisent plusieurs produits pour différentes occasions. Le marché européen des après-shampooings devrait rester concurrentiel car les distributeurs, les salons, les canaux directs aux consommateurs et les places de marché offrent tous aux marques différentes voies pour atteindre les consommateurs. Les allégations produits doivent être bien étayées à mesure que l'examen des ingrédients s'intensifie. Les ressources de conformité, les performances des formules et l'exécution en circuit de distribution resteront des exigences concurrentielles importantes.
Leaders du secteur européen des après-shampooings
-
Procter & Gamble Company
-
L'Oreal S.A.
-
Henkel AG & Co., KGaA
-
Shiseido Company, Limited
-
Unilever
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des après-shampooings Entreprises couvertes dans ce rapport
- L'Oréal S.A.
- The Procter & Gamble Company
- Henkel AG & Co. KGaA
- Unilever PLC
- Shiseido Company, Limited
- Kao Corporation
- Beiersdorf AG
- Wella Company GmbH
- Pierre Fabre Dermo-Cosmétique
- Davines Group S.p.A.
- Alfaparf Milano Group S.p.A.
- L'Occitane International S.A.
- Oriflame Holding AG
- Revlon, Inc.
- The Estée Lauder Companies Inc.
- Coty Inc.
- Natura &Co Holding S.A.
- Puig S.L.
- Weleda AG
- Olaplex Holdings, Inc.
Lire l’analyse des entreprises de Marché européen des après-shampooings
Développements industriels récents dans Marché européen des après-shampooings
- Avril 2026 : REHAB. a élargi son portefeuille de soins capillaires avec Conditioner Milk, un produit conditionneur léger formulé à l'huile d'argan et au beurre de karité pour hydrater, démêler, adoucir et lisser le frisottis sans alourdir les cheveux.
- Juin 2025 : Schwarzkopf Professional a lancé trois après-shampooings en spray avec des formulations véganes actualisées et son Care Boost Complex. Les produits traitent la réparation capillaire, la protection couleur, le démêlage, le lissage et la maniabilité.
- Mars 2025 : SEA+SOLU a lancé son Moisture Melt Conditioner, une formulation sans silicone à base d'eau de riz fermentée, d'acide hyaluronique, de magnésium des grands fonds marins, d'huile d'algues et de protéine de pois pour hydrater, renforcer et améliorer la douceur des cheveux. Le produit est devenu disponible dans une sélection de distributeurs irlandais et via les canaux en ligne.
Périmètre du rapport sur le marché européen des après-shampooings
Le rapport sur le marché européen des après-shampooings analyse les tendances récentes, les moteurs et les défis affectant le marché des barres de snacks. Le marché est segmenté par type de produit, canal de distribution et géographie. Par type de produit, le marché est segmenté en après-shampooing capillaire intensif, après-shampooing capillaire traditionnel et autres après-shampooings. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, magasins de proximité, canaux en ligne et autres canaux de distribution. Par géographie, le marché est étudié plus en détail pour le Royaume-Uni, l'Allemagne, la France, l'Italie, l'Espagne, la Russie et autres. Le rapport fournit également une analyse concurrentielle des principaux acteurs ainsi que leurs stratégies clés et leurs offres de produits sur le marché concerné.
Aperçu de la segmentation
| Après-shampooing sans rinçage |
| Après-shampooing à rincer |
| Naturel/Biologique |
| Conventionnel |
| Grande consommation |
| Premium |
| Adultes |
| Enfants |
| Supermarchés/Hypermarchés |
| Magasins de santé et de beauté |
| Canaux de vente en ligne |
| Autres canaux de distribution |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Belgique |
| Pologne |
| Suède |
| Reste de l'Europe |
| Par type de produit | Après-shampooing sans rinçage |
| Après-shampooing à rincer | |
| Par forme | Naturel/Biologique |
| Conventionnel | |
| Par catégorie | Grande consommation |
| Premium | |
| Par utilisateur final | Adultes |
| Enfants | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Magasins de santé et de beauté | |
| Canaux de vente en ligne | |
| Autres canaux de distribution | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Belgique | |
| Pologne | |
| Suède | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché européen des après-shampooings ?
Le marché européen des après-shampooings est évalué à 2,13 milliards USD en 2026 et devrait atteindre 2,76 milliards USD d'ici 2031, à un CAGR de 5,33 %.
Quel format d'après-shampooing connaît la croissance la plus rapide en Europe ?
Les après-shampooings sans rinçage sont le type de produit à la croissance la plus rapide, avec un CAGR prévu de 6,78 % jusqu'en 2031.
Pourquoi les après-shampooings premium croissent-ils plus vite que les produits grand public ?
Les après-shampooings premium devraient croître à un CAGR de 7,23 %, soutenus par la demande de produits avec des allégations de performance, un positionnement professionnel et des bénéfices de réparation spécialisés.
Quel pays européen offre la croissance la plus rapide pour les après-shampooings ?
La Pologne devrait croître à un CAGR de 6,13 % jusqu'en 2031, soutenue par la demande intérieure, l'accès numérique et les capacités de production de marques distributeurs.