
Analyse du marché de la technologie portable par Mordor Intelligence
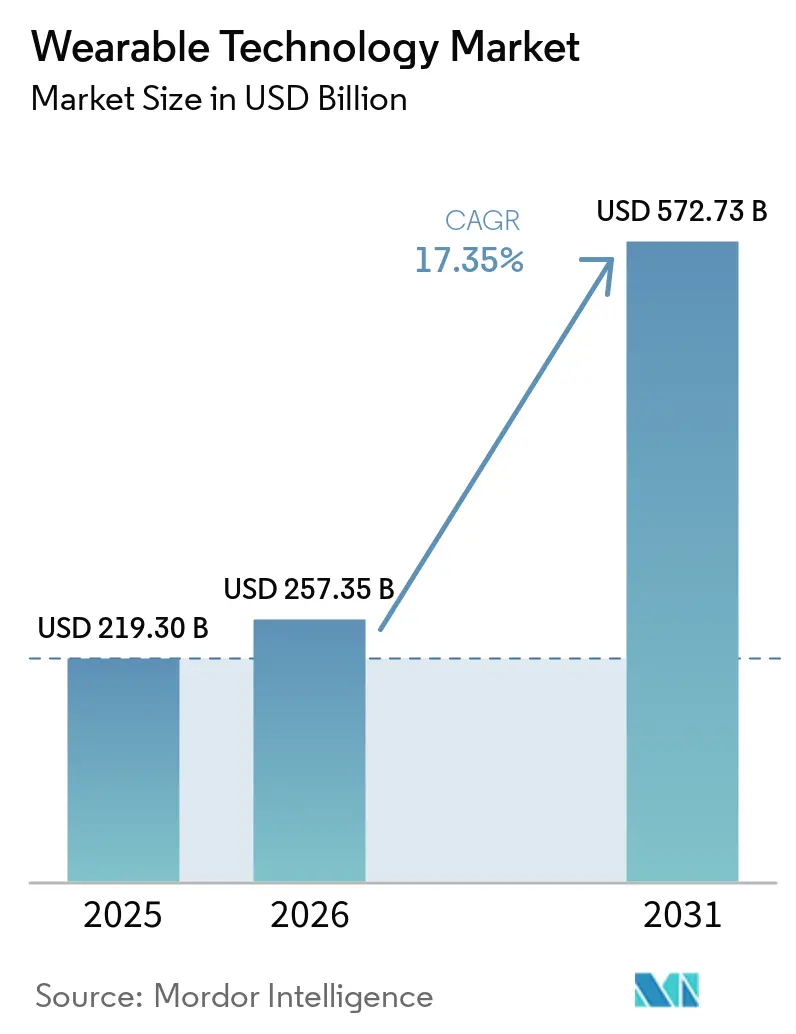
La taille du marché des technologies portables était évaluée à 257,4 milliards USD en 2026 et devrait croître de 302 milliards USD en 2027 pour atteindre 659,3 milliards USD d'ici 2032, à un CAGR de 16,9 % durant la période de prévision (2027-2032).
La surveillance clinique et la réalité augmentée (RA) de première ligne élargissent ce que les montres et lunettes connectées peuvent accomplir. Les incitations à l'achat éligibles en Chine complètent ces applications en améliorant la proposition de prix à la consommation. L'intelligence artificielle (IA) embarquée et les batteries spécifiques aux charges de travail offrent aux fournisseurs des moyens pratiques de différencier la fonction des appareils portables. Les obligations en matière de confidentialité des données et l'économie des emballages ajoutent des contraintes opérationnelles et d'ingénierie pour les fournisseurs concernés. La croissance favorise donc les fournisseurs dont les appareils accomplissent une tâche qu'un hôpital, un payeur ou un employeur financera, comme la surveillance clinique ou le travail de livraison, plutôt que ceux qui se font concurrence sur les caractéristiques générales des appareils portables.
Points clés du rapport
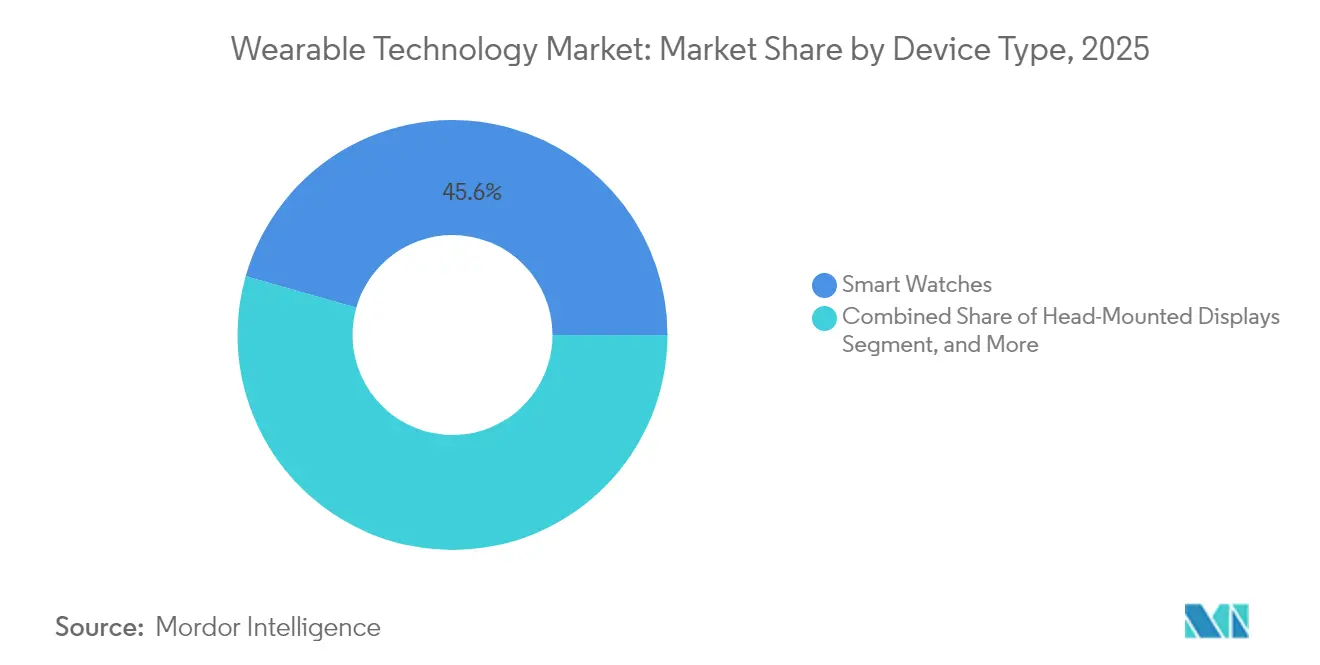
- Par type d'appareil, les montres connectées détenaient une part de marché des technologies portables de 45,42 % en 2026, tandis que les affichages montés sur la tête devraient mener la croissance avec un CAGR de 18,6 % durant 2027-2032.
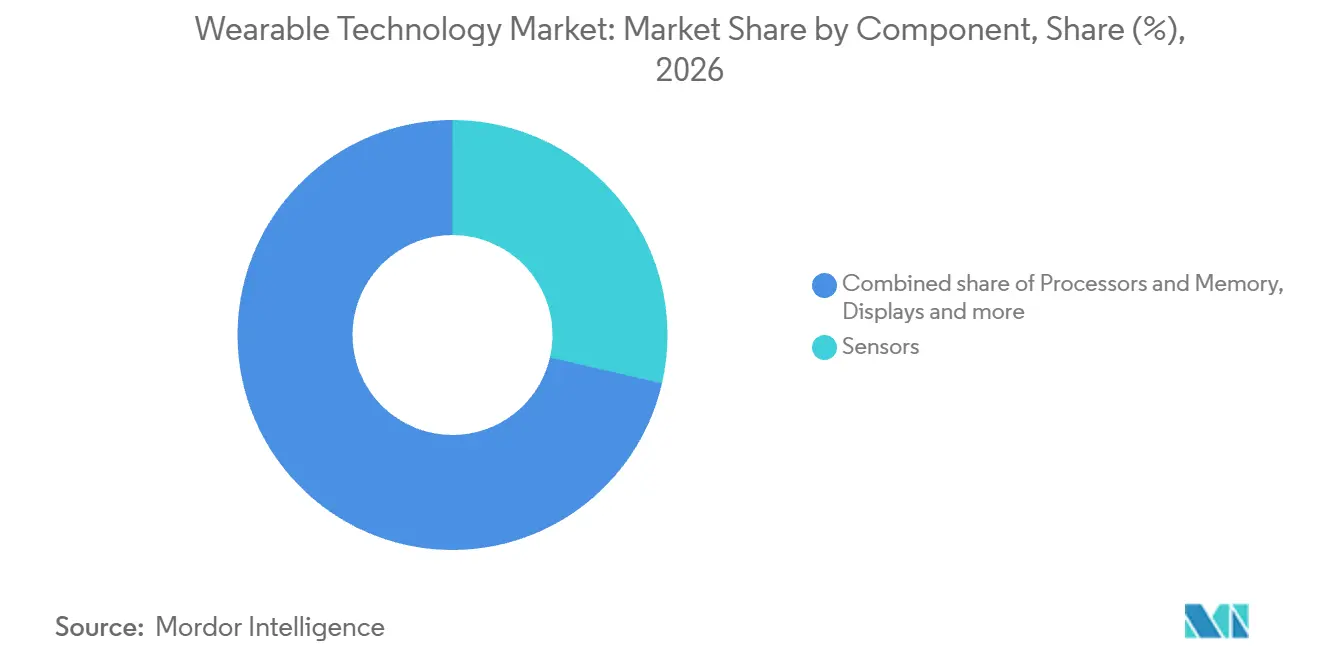
- Les capteurs ont dominé la catégorie des composants avec une part de 28,61 % de la taille du marché des technologies portables en 2026, et les batteries constituent le segment à la croissance la plus rapide avec un CAGR prévu de 19,4 % durant 2027-2032.
- Parmi les technologies de connectivité, le Bluetooth et le BLE représentaient 61,18 % des dépenses en technologies portables en 2026, avec le cellulaire (LTE/5G) prévu pour croître le plus rapidement avec un CAGR de 18,4 % durant 2027-2032.
- L'électronique grand public a dominé les dépenses des utilisateurs finaux avec une part de 56,55 % en 2026, tandis que les usages médicaux et de santé devraient mener la croissance avec un CAGR de 19,7 % durant 2027-2032.
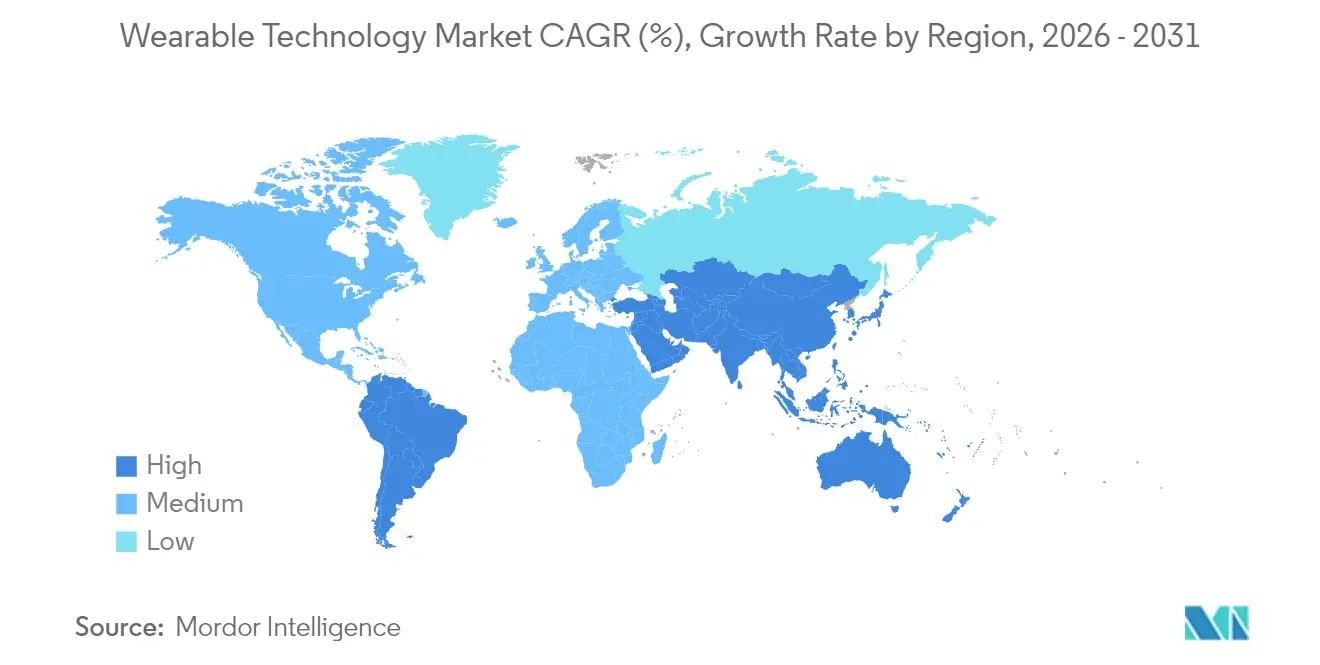
- Géographiquement, l'Amérique du Nord était en tête avec 31,32 % des dépenses en technologies portables en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR prévu de 19,8 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capteurs cliniques à intelligence artificielle | +6% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| RA d'entreprise pour les effectifs de première ligne | +4.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Inclusion dans le remboursement des dispositifs médicaux portables | +4% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| IA en périphérie et puces à faible consommation | +5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Micro-batteries à semi-conducteurs | +1% | République d'Autriche | Long terme (≥ 4 ans) |
| Demande de jeux immersifs et d'e-sport | +2% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capteurs cliniques de qualité médicale activés par l'IA
La surveillance spécifique aux indications permet à la détection clinique de répondre aux applications hospitalières avec un besoin patient défini. Le 22 juin 2026, Masimo, alors filiale de Danaher, a annoncé l'obtention de l'autorisation FDA 510(k) pour la détection de la dépression respiratoire induite par les opioïdes, intégrée à son moniteur portable de surveillance continue des patients Radius VSM.[1] Sa plateforme d'oxymétrie de pouls smartSET applique la reconnaissance de formes aux données physiologiques continues des patients hospitalisés sous traitement aux opioïdes. Cette fonctionnalité est destinée à aider les cliniciens à identifier précocement une détresse respiratoire, en reliant le flux de données à une décision de surveillance définie. Des applications de surveillance similaires peuvent également utiliser un patch portable pour collecter des données physiologiques en continu. Étant donné que la fonctionnalité de détection autorisée combine le moniteur Radius VSM de Masimo avec sa plateforme smartSET, l'opportunité commerciale est centrée sur la surveillance et l'interprétation intégrées plutôt que sur la seule fourniture de capteurs.
Réalité augmentée d'entreprise pour les travailleurs de première ligne
Les lunettes intelligentes d'entreprise peuvent se développer grâce à des déploiements organisés de main-d'œuvre, concentrant la demande d'appareils au sein de réseaux opérationnels individuels. Amazon déploie 5 000 lunettes de livraison intelligentes supplémentaires en 2026 et prévoit d'étendre sa flotte à plus de 20 000 appareils d'ici fin 2027. La participation est volontaire pour les propriétaires de partenaires de service de livraison et leurs équipes d'associés de livraison. Étant donné qu'Amazon a développé les lunettes qu'il déploie, le volume ajouté reflète son propre programme d'appareils au sein d'un réseau opérationnel unique. La participation volontaire fait de l'acceptation par les travailleurs de première ligne une condition distincte pour convertir l'expansion de flotte prévue en une empreinte opérationnelle plus large.
Inclusion du remboursement pour les appareils médicaux portables
La demande de dispositifs médicaux portables bénéficie d'une base de paiement plus solide lorsque le remboursement couvre l'exigence de surveillance continue. Medicare couvre les allocations de fourniture de systèmes de surveillance continue du glucose (CGM) lorsque les bénéficiaires utilisent un équipement médical durable, soit un récepteur, soit une pompe à perfusion d'insuline, pour afficher les données glycémiques. Une montre peut accompagner le récepteur dans le cadre de cette couverture existante pour les fournitures CGM. Medicare couvre également la surveillance à distance des maladies chroniques ou aiguës nécessitant une surveillance lorsque des dispositifs médicaux connectés à Internet, définis par la FDA, téléchargent, collectent et transmettent des données au moins 2 jours tous les 30 jours. Ces conditions font de la transmission de données et de l'utilisation du récepteur une partie intégrante de la conception commerciale, aux côtés du matériel porté sur le corps. Les fournisseurs peuvent donc répondre aux parcours de soins couverts en préservant les flux de travail qualifiants tout au long du service de surveillance, y compris lorsque les patients utilisent également une montre complémentaire.
IA en périphérie et puces à faible consommation d'énergie
La messagerie sans fil offre un cas d'usage pour l'IA en périphérie dans le secteur des technologies portables, notamment dans les appareils portés au poignet. Le 9 décembre 2025, Google a annoncé les réponses intelligentes Gemma sur l'appareil pour Google Messages sur la Pixel Watch 3 et les modèles plus récents, qu'il a décrit comme une première pour les montres connectées. Sur la Pixel Watch 5, Google indique que la génération de réponses intelligentes directement sur la montre produit jusqu'à 3 réponses au lieu d'une et s'exécute 50 % plus rapidement que sur la Pixel Watch 3 et 4 lorsqu'elle est déconnectée d'un téléphone. Google décrit également l'architecture à double puce de la montre comme économe en énergie, avec un processeur accéléré Snapdragon W5 Gen 2. Le calcul local élargit les fonctions indépendantes, tandis qu'un traitement efficace répond aux exigences en ressources de ces tâches. La génération de réponses sans téléphone offre aux acheteurs un moyen d'expérimenter directement la mise à niveau de traitement, au-delà des spécifications du chipset.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge de conformité en matière de confidentialité des données | -2.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans l'approvisionnement en emballages avancés | -1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression liée aux déchets électroniques et à la durabilité | -1% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Fatigue des utilisateurs / abandon des appareils | -0.5% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité en matière de confidentialité des données
Les obligations relatives aux données de santé ajoutent une exigence administrative aux offres portables éligibles aux États-Unis. La règle de notification des violations de données de santé, appliquée par la Commission fédérale du commerce (FTC), couvre les fournisseurs de dossiers de santé personnels éligibles, les entités associées et les prestataires de services traitant des informations de citoyens ou résidents américains. Après une violation d'informations de santé identifiables non sécurisées, les fournisseurs couverts et les entités associées doivent notifier les personnes concernées et la FTC, la notification individuelle devant généralement être effectuée sans délai déraisonnable et dans les 60 jours calendaires suivant la découverte.[2] Certaines violations impliquant 500 résidents ou plus concernés exigent également une notification aux médias, tandis que les activités couvertes par la HIPAA et les activités réalisées en tant qu'associé commercial HIPAA sont exclues. Un fabricant de trackers peut être concerné lorsque son application accepte des saisies de consommateurs ou que le tracker envoie des données à une autre application de santé. À compter du 1er janvier 2026, les réglementations CCPA de Californie exigent également que les entreprises concernées évaluent les risques pour la vie privée avant tout traitement non lié à l'emploi des informations de santé des consommateurs, les évaluations pour le traitement continu antérieur à 2026 étant dues au 31 décembre 2027.
Goulots d'étranglement dans l'approvisionnement en emballages avancés
Le moulage par transfert sélectif, une voie vers un emballage portable compact, nécessite des outillages personnalisés qui peuvent restreindre le choix du processus de fabrication d'un développeur. USI a indiqué que l'outillage personnalisé pour le moulage par transfert sélectif conventionnel dans l'encapsulation sélective coûte environ 260 000 à 300 000 USD, ce que de nombreux projets ne peuvent pas justifier. Le fournisseur a également décrit des angles de dépouille augmentant l'espacement entre les composants à l'intérieur et à l'extérieur d'une zone moulée sélectivement. USI note également que les canaux de moulage peuvent couvrir des zones destinées à rester non encapsulées. Pour les développeurs envisageant ce processus, l'engagement initial en outillage peut restreindre les conceptions compactes qu'il est économique de poursuivre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Appareil :
Montres Établies et Interfaces Visuelles en ExpansionLes montres intelligentes représentaient une part de 45,42 % de la taille du marché des technologies portables en 2026. Le Pew Research Center a constaté que 37 % des adultes américains déclaraient posséder une montre intelligente dans une enquête menée du 17 au 23 février 2026.[3] Huawei a également signalé plus de 54 millions d'expéditions mondiales cumulées de sa série de montres intelligentes WATCH GT au 24 septembre 2025. Le segment le plus important présente ainsi des exemples d'échelle tant du côté de la possession que de la livraison par les producteurs, chacun reflétant une population distincte. Cette base de propriétaires offre aux fabricants de montres une audience pour de nouvelles fonctions au poignet, livrées via des modèles successifs et des mises à jour logicielles.
Les affichages montés sur la tête constituent le segment à la croissance la plus rapide, avec un CAGR de 18,6 % prévu pour la période 2027-2032. Meta a rapporté que Quest a atteint son nombre le plus élevé d'utilisateurs uniques en 2025. Les lunettes de livraison d'Amazon fournissent un affichage tête haute pour les détails de navigation, les dangers et les tâches de livraison. Quest sert le divertissement grand public et les lunettes d'Amazon servent les livreurs sur leurs itinéraires, offrant aux affichages montés sur la tête des sources de demande récréatives et professionnelles distinctes.



Par Composant :
Détection Spécialisée et Conception de BatteriesLes capteurs représentaient une part de marché des technologies portables de 28,61 % en 2026. En janvier 2026, Bosch a signalé des ventes cumulées de plus de 18 milliards de capteurs à systèmes microélectromécaniques (MEMS) dans diverses applications, et sa filiale Bosch Sensortec desservait notamment le marché des appareils portables. En mars 2026, Sensortek a annoncé l'expédition de capteurs optiques cutanés de nouvelle génération pour des appareils portables phares. Le segment le plus important combine donc une base établie de fournisseurs de MEMS avec un développement spécialisé pour les électroniques portables, y compris des composants de détection optique conçus pour les appareils portables.
Les batteries constituent le segment à la croissance la plus rapide, avec un CAGR de 19,4 % prévu pour la période 2027-2032. Meta a décrit une cellule en boîtier acier de 248 mAh pour ses lunettes Ray-Ban Display en juin 2026, expliquant que l'écran nécessitait une alimentation soutenue plutôt que de courtes impulsions. Cette exigence établit une relation directe entre la taille de la batterie et la charge de travail de l'affichage portable, intégrant le stockage d'énergie dans la conception fonctionnelle des lunettes complètes. Cet exemple place la responsabilité de conception chez le fabricant de l'appareil portable, de sorte que l'opportunité d'un fournisseur de cellules peut dépendre de sa capacité à répondre à la charge de travail d'affichage spécifique de ce fabricant.

Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par Technologie de Connectivité :
Appareils Couplés et Services CellulairesLe Bluetooth et le BLE représentaient 61,18 % du marché des technologies portables en 2026, constituant le segment le plus important par technologie de connectivité. Le rapport 2025 de Bluetooth SIG, citant ABI Research, prévoyait que les montres connectées, les trackers d'activité, les vêtements intelligents et les bagues connectées compatibles Bluetooth dépasseraient 387 millions d'expéditions annuelles d'appareils d'ici 2030. Cette prévision couvre 4 formats d'appareils, conférant au Bluetooth un rôle de connexion dans plusieurs catégories de produits. Pour les fabricants d'appareils, les tendances du marché des technologies portables font du Bluetooth une exigence de conception commune, tandis que les capteurs et les logiciels déterminent les tâches qui distinguent un appareil portable associé.
Le cellulaire (LTE/5G) est le segment à la croissance la plus rapide, avec un CAGR de 18,4 % prévu pour la période 2027-2032. Le 19 septembre 2025, Deutsche Telekom a commencé à proposer la 5G RedCap pour l'Apple Watch Series 11, l'Ultra 3 et la SE 3 en Allemagne. Ses tarifs MagentaMobil et Smart Connect incluaient déjà la 5G, avec un repli sur la LTE là où la 5G n'était pas disponible. L'offre intégrait la mise à niveau radio de l'appareil portable dans une structure tarifaire existante, offrant aux canaux opérateurs une proposition concrète d'appareil et de service. Les conditions de couverture définissaient la manière dont l'avantage pouvait être utilisé, de sorte que la différenciation dépendait d'une combinaison d'accès réseau et de capacité de la montre.
Par Secteur d'Utilisation Final :
Échelle Grand Public et Intégration CliniqueL'électronique grand public représentait 56,55 % des dépenses en technologies portables en 2026, constituant le segment le plus important. Apple a déclaré 35,7 milliards USD de ventes nettes pour l'exercice fiscal 2025 pour sa catégorie combinée Wearables, Home and Accessories, en baisse de 4 % par rapport à 37 milliards USD pour l'exercice fiscal 2024. Cette catégorie comprenait les montres connectées, les écouteurs sans fil et les ordinateurs spatiaux, ainsi que les produits domestiques et les accessoires. Dans un contexte de suivi de la santé, l'enquête 2025 de Rock Health a révélé que 46 % des adultes américains possédaient un appareil portable, soit une hausse de 33 points de pourcentage par rapport à 13 % en 2015. L'augmentation du taux de possession soutient une base de consommateurs plus large pour les produits de suivi de la santé sur le marché des technologies portables, tandis que le portefeuille de produits portables d'Apple répond à des usages supplémentaires d'écoute et d'informatique spatiale.
Les usages dans le domaine de la santé et du médical constituent le segment à la croissance la plus rapide, avec une expansion prévue à un CAGR de 19,7 % durant la période 2027-2032. Dans un centre médical universitaire de Los Angeles, 843 patients ont connecté des appareils portables grand public au dossier médical électronique entre 2023 et 2025. Parmi ce groupe, 692 patients, soit 82 %, sont restés engagés avec des appareils activement connectés à 3 mois. La majorité des patients ayant maintenu la connexion pendant 3 mois, ce résultat issu d'un seul centre soutient l'intégration au dossier médical comme une application de santé continue construite autour des appareils portables grand public que les patients ont eux-mêmes connectés.
Analyse géographique
Marché des Technologies Portables en Amérique du Nord
L'Amérique du Nord représentait 31,32 % de la taille du marché des technologies portables en 2026. Les plans Medicare Advantage 2026 d'Essence Healthcare aux États-Unis étaient proposés dans l'Illinois, le Missouri, l'Arkansas, le Kentucky et l'Indiana, et certains incluaient l'Oura Ring, l'application et l'abonnement sans frais supplémentaires. Essence a connecté l'Oura Ring, l'application et l'abonnement aux soins dirigés par un médecin pour les problèmes de santé potentiels entre les visites au cabinet, montrant un canal de payeur américain pour la surveillance soutenue par des appareils portables. Essence a indiqué qu'elle cesserait cet avantage sur de nombreux plans pour 2027, de sorte que les fournisseurs s'appuyant sur ce canal font face à une demande liée à la décision de renouvellement des avantages de chaque plan.
Marché des Technologies Portables en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 19,8 % prévu durant 2027-2032. Le programme chinois à partir du 1er janvier 2026 subventionnait 15 % des prix finaux après remise sur un article éligible par consommateur et par catégorie, couvrant les montres connectées et les bracelets connectés ensemble ainsi que les lunettes intelligentes. Les autorités locales ont mis en œuvre le programme, avec un plafond de prix par article de 6 000 CNY (853 USD) et un plafond de subvention de 500 CNY (71 USD). En Asie-Pacifique, Meta a indiqué que ses lunettes sont devenues disponibles à Singapour le 23 septembre 2026. La subvention réduit les prix d'achat des acheteurs chinois éligibles, tandis que le lancement de Meta à Singapour ajoute un canal d'achat pour ses propres lunettes, élargissant l'accès au détail dans la région.
En Europe, Medtronic a accepté en mai 2025 de distribuer exclusivement l'appareil portable multiparamétrique médicalement certifié de Corsano Health en Europe occidentale pour une utilisation hospitalière et à domicile. Au Moyen-Orient, le Cluster de Santé de Médine a introduit la surveillance des signes vitaux par montre connectée pour la saison du Hajj 2026 en Arabie Saoudite avec Seha Virtual Hospital. En Afrique, le rapport 2025 de la GSMA décrivait des usages émergents dans les soins de la démence au Ghana et les tests auditifs connectés aux smartphones de hearX Group en Afrique du Sud. L'Autorité égyptienne des médicaments a autorisé les usines locales certifiées CE à omettre les certificats de vente libre du pays de référence, les études de stabilité et les rapports de biocompatibilité des dossiers d'enregistrement ou de ré-enregistrement en avril 2026, conservant les autres documents obligatoires et le pouvoir discrétionnaire de demander ces études et rapports. En Amérique du Sud, le Brésil exige la régularisation Anvisa et la démonstration de la sécurité et des performances avant la vente d'appareils portables à paramètres cliniques, même ceux commercialisés pour le bien-être, distinguant l'autorisation réglementaire des canaux de distributeurs et de prestataires de soins dans les exemples européens et saoudiens.
Éditions régionales
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des fabricants vendant des produits portables qui se qualifient comme dispositifs médicaux. Les systèmes qualité, la surveillance post-commercialisation et les étapes d'entrée locales affectent différentes parties de la commercialisation, rendant à la fois la voie de dépôt et les obligations continues pertinentes pour l'évaluation. Au sein du Royaume-Uni, la comparaison couvre le cadre des dispositifs médicaux de Grande-Bretagne. L'identification unique des dispositifs (UDI) relie l'étiquetage des dispositifs et les données réglementaires, avec des obligations définies par le cadre applicable.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Égypte | Émirats arabes unis | Brésil |
|---|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et des médicaments | Agence de réglementation des médicaments et des produits de santé (MHRA) | Administration nationale des produits médicaux | Autorité égyptienne des médicaments | Établissement des médicaments des Émirats (EDE) | Anvisa |
| Instruments clés ou orientation | Règlement sur le système de management de la qualité, 21 CFR Partie 820, en vigueur le 2 février 2026 | Amendement de surveillance post-commercialisation de Grande-Bretagne, en vigueur le 16 juin 2025 ; plan de réforme pré-commercialisation et de recours international de mars 2026 | Bonnes pratiques de fabrication pour les dispositifs médicaux (BPF) ; révision prévue pour le 1er novembre 2026 | Directive d'enregistrement des dispositifs certifiés ; guide d'étiquetage UDI et de marquage des dispositifs réutilisables de mai 2026 | Service d'autorisation de mise sur le marché des dispositifs médicaux ; annonce de fonctionnalité multi-agents du 24 juin 2026 | RDC n° 751/2022 ; cadre UDI RDC n° 591/2021 ; base de données UDI (SIUD) opérationnelle depuis le 1er mars 2026 |
| Effet commercial | Obligations applicables en matière de système qualité pour les fabricants de dispositifs finis ayant l'intention d'une distribution commerciale | Obligations de surveillance, de rapport, d'action corrective et de révision périodique du fabricant en Grande-Bretagne | Exigences de management de la qualité du fabricant dont le renforcement est prévu | Voie de soumission MeDevice pour les dispositifs importés et locaux détenant des certificats de qualité internationaux | L'enregistrement du titulaire et une licence valide pour le bureau de commercialisation ou l'entrepôt médical précèdent l'enregistrement du produit | Notification de classe I/II et autorisation de classe III/IV ; les entreprises étrangères ont besoin d'un partenaire brésilien légalement constitué responsable des produits importés et distribués |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Durcissement | Durcissement | Assouplissement | Aucun changement |
La note Moyen et Aucun changement des États-Unis reflète la mise en œuvre du QMSR le 2 février 2026, tandis que les mêmes jugements de Grande-Bretagne maintiennent la base de surveillance en vigueur le 16 juin 2025 car les règles pré-commercialisation provisoires du 8 mai 2026 proposant un accès plus rapide pour les dispositifs approuvés en Australie, au Canada ou aux États-Unis attendent l'introduction parlementaire prévue à l'automne 2026. La vision Durcissement de la Chine suit la révision BPF prévue le 1er novembre 2026, tandis que le guide égyptien de mai 2026 exige que les fabricants ou agents maintiennent des dossiers UDI pour les dispositifs couverts et laisse le calendrier d'application du marquage des supports d'étiquettes et des dispositifs réutilisables pour une annonce ultérieure. La note Faible des Émirats arabes unis reflète l'enregistrement préalable du titulaire et les intermédiaires locaux agréés, tandis que la vision Assouplissement suit l'annonce du 24 juin 2026 d'une fonctionnalité multi-agents permettant des choix d'importation et de distribution plus larges. La note Moyen et Aucun changement du Brésil maintient la notification et l'autorisation basées sur le risque comme base d'accès, avec l'étiquetage UDI de classe IV pour les dispositifs fabriqués à partir du 10 juillet 2025 et le SIUD opérationnel depuis le 1er mars 2026 mettant en œuvre des obligations d'identification échelonnées par classe de risque et type d'obligation aux côtés de ces voies d'accès.
Étapes de la Chaîne de Valeur
La chaîne compare les transferts entre les plateformes portables, l'intégration de systèmes, la commercialisation des appareils et le service après-vente. Les opérations 2025 de Luxshare Precision Industry Co., Ltd. comprenaient l'intégration de systèmes portables dans des formats tels que les lunettes IA, les montres connectées et les bracelets. Cette diversité fait de la transition de la conception de plateforme à un système complet porté sur le corps un point de coordination important. Chaque étape a un mécanisme de revenus différent, des ventes de plateformes et d'intégration aux appareils finis et aux contrats de service optionnels.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture de plateforme portable | Fournisseurs de plateformes tels que Qualcomm Technologies, Inc. | Ventes de plateformes | Reconception lors du changement d'architecture de plateforme | Qualifier des architectures alternatives avant les actualisations d'appareils |
| Intégration de systèmes | Intégrateurs de systèmes portables tels que Luxshare Precision Industry Co., Ltd. | Revenus d'intégration de systèmes | Modifications de conception dans les modules intégrés | Utiliser des interfaces modulaires et une validation par étapes |
| Commercialisation des appareils | Marques d'appareils portables telles que Garmin Ltd. | Ventes d'appareils finis | Dépendance à des voies individuelles vers les acheteurs | Maintenir des options de distribution au détail et directe |
| Service après-vente | Fournisseurs de plans de service optionnels tels que Apple Inc. | Frais de plans de service | La couverture varie selon le plan et l'emplacement | Aligner les engagements de service avec la couverture du plan local |
| Source: Mordor Intelligence | ||||
Le service après-vente optionnel peut prolonger la relation commerciale au-delà de la livraison initiale du matériel. Apple propose AppleCare couvrant Apple Watch via les Apple Stores et les prestataires agréés, avec une couverture et une disponibilité du service variant selon le plan et l'emplacement. Le plan crée un mécanisme de revenus autour de la disponibilité du service, donnant à la prestation de support un rôle commercial distinct de la vente initiale de l'appareil. Étant donné que l'inscription à AppleCare est optionnelle, l'intégration et les ventes d'appareils finis peuvent générer des revenus sans vente de plan de service, tandis que le service après-vente ajoute des revenus lorsqu'un acheteur choisit une couverture.
Paysage concurrentiel
Concentration du Marché
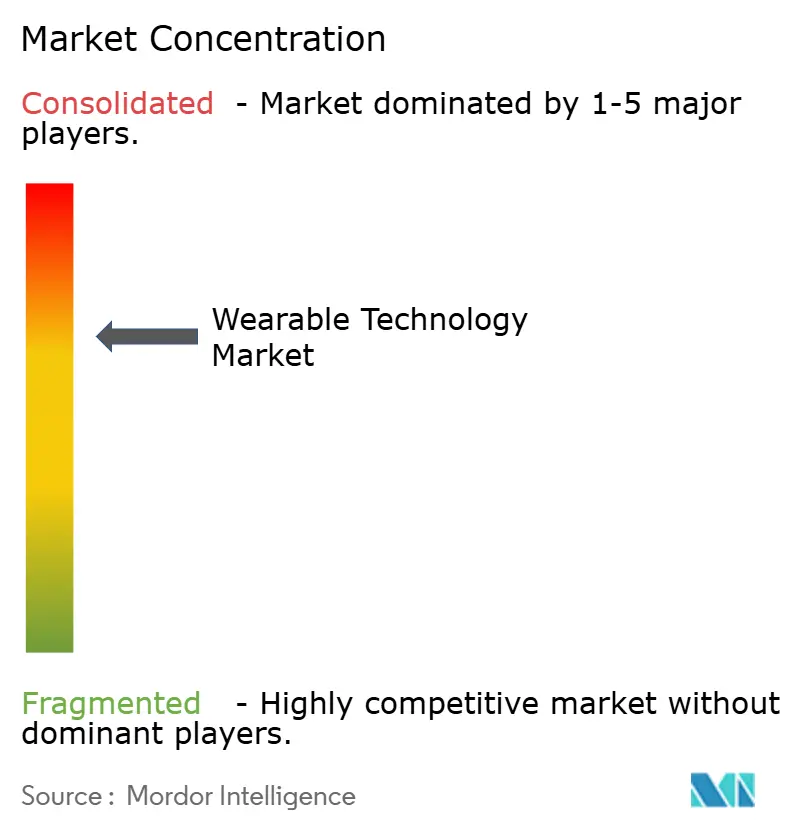
La concurrence est modérément concentrée autour des marques d'appareils établies, avec Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) et Sony Group Corporation parmi les participants actifs. Apple a présenté Apple Watch Ultra 3 en septembre 2025 avec des communications par satellite, des capacités cellulaires 5G et des fonctionnalités élargies de santé, de fitness et de sécurité. Samsung a commencé les ventes américaines de son casque Galaxy XR le 21 octobre 2025, via Samsung.com et les Samsung Experience Stores, en utilisant Android XR développé avec Google et Qualcomm. Sony Interactive Entertainment a réduit le prix de vente recommandé du PlayStation VR2 à partir de mars 2025, avec des dates effectives locales et la disponibilité des offres groupées variant selon le pays ou la région. Apple se distingue par des fonctionnalités de santé et de connectivité portées au poignet, tandis que Samsung et Sony ciblent les acheteurs de casques via un partenariat de plateforme et une tarification plus basse.
Google a présenté Pixel Watch 4 en août 2025 avec ce qu'il a décrit comme les premières communications par satellite autonomes dans une montre connectée. La gamme de montres de fitness de Google comprend également des traceurs de marque Fitbit, tels que le Fitbit Air sans écran, aux côtés de Pixel Watch. Ce portefeuille combine une communication indépendante au poignet avec plusieurs formats d'appareils de fitness, offrant à l'entreprise plusieurs façons de répondre aux besoins de communication et de fitness des consommateurs. Google a annoncé Fitbit Edge, un traceur de fitness de nouvelle génération, le 12 octobre 2026, ajoutant un autre format à cette gamme.
Xiaomi a rapporté que ses revenus d'appareils portables ont augmenté de 30,7 % d'une année sur l'autre en 2025. Il a attribué cette augmentation principalement à des expéditions plus élevées de bracelets intelligents et de montres connectées et à des prix de vente moyens plus élevés en Chine continentale. Ce résultat place l'exécution des volumes et la tarification des produits dans la même équation commerciale, montrant pourquoi la croissance des revenus des fournisseurs peut refléter à la fois la demande d'expéditions et la réalisation des prix. Xiaomi a également rapporté que ses expéditions mondiales de bracelets portables ont augmenté de 22,6 % en 2025 et s'est classé n° 1 mondial selon Omdia. Pour les challengers de bracelets et de montres, le résultat en Chine continentale lie la croissance des revenus des concurrents à la fois au volume et au prix, tandis que le classement mondial des bracelets indique une échelle concurrentielle au-delà de cette performance nationale.
Leaders du secteur de la technologie portable
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Fitbit LLC (Google)
-
Sony Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies Portables Entreprises couvertes dans ce rapport
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Alphabet Inc. (Google LLC)
- Meta Platforms, Inc. (Oculus)
- Sony Group Corporation
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Fitbit LLC (Google)
- Microsoft Corporation
- HTC Corporation
- BOE Technology Group Co., Ltd.
- Qualcomm Technologies, Inc.
- Corning Incorporated
- Valencell, Inc.
- Zepp Health Corporation
- Fossil Group, Inc.
- Vuzix Corporation
- Magic Leap, Inc.
- Mobvoi Information Technology Co. Ltd.
Principales Opportunités pour les Participants au Marché
La comparaison se concentre sur les ouvertures commerciales autour de l'utilisation en milieu de travail et de la surveillance sélective des patients hospitalisés. En 2026, Savannah River Mission Completion fournissait 500 bracelets portables pour les travailleurs soutenant la mission de gestion des déchets liquides du Département de l'Énergie au site de Savannah River, contre 250 appareils en 2025. En 2025, les bracelets du site ont enregistré plus de 6 000 événements de surveillance et déclenché 2 000 interventions permettant aux superviseurs de faire une pause ou de modifier le travail afin que les employés puissent se rafraîchir. L'utilisation par le contractant relie la surveillance portable à des décisions spécifiques concernant l'exposition à la chaleur pendant le travail.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Appareils de surveillance de la chaleur sur les chantiers | Déploiement industriel opérationnel | Entrepreneurs industriels gérant l'exposition des travailleurs à la chaleur | Adapter la surveillance portable au chantier spécifique | Adéquation à la tâche de surveillance du site | Fabricants d'appareils portables pour le lieu de travail |
| Mise en œuvre de flottes d'appareils portables | Les flottes d'appareils élargies élargissent la tâche de support | Opérateurs de flottes sur les chantiers | Combiner le déploiement des appareils et le support de maintenance | Coordination du support sur l'ensemble des appareils du site | Fournisseurs de déploiement et de services d'appareils portables |
| Surveillance sélective des patients hospitalisés | L'Hôpital universitaire national de Singapour (NUH) a annoncé en juillet 2026 un objectif de support par montre connectée pour jusqu'à 10 % de la surveillance des signes vitaux des patients hospitalisés au cours de l'année suivante | Hôpitaux évaluant les groupes de patients appropriés | Valider la surveillance dans des contextes de soins sélectionnés | Adéquation au contexte de soins et évaluation de la sécurité | Fabricants d'appareils médicaux portables et fournisseurs d'intégration clinique |
Les acheteurs industriels et cliniques font face à des décisions différentes concernant qui reçoit la surveillance et comment le personnel réagit. En juillet 2026, le chef de chirurgie du NUH a identifié la sécurité des patients, le contexte clinique et l'adéquation technologique comme des considérations pour une utilisation plus large des montres connectées. La surveillance de l'exposition à la chaleur est donc l'ouverture la plus claire illustrée à Savannah River, où une offre d'appareil peut servir le flux de travail d'alerte et de réponse établi d'un contractant.
Développements industriels récents dans Marché des Technologies Portables
- Oct 2026 : Google a annoncé Fitbit Edge, un traceur de fitness de nouvelle génération dans sa gamme d'appareils portables de marque Fitbit, le 12 octobre.
- Sep 2026 : Meta a commencé à étendre la disponibilité des Meta Glasses à Singapour, en Corée du Sud, au Mexique et aux Émirats arabes unis le 23 septembre.
- Sep 2026 : Apple a débuté Apple Watch Series 12 et Apple Watch Ultra 4 dans les Apple Store du monde entier le 18 septembre.
Marché des Technologies Portables Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des technologies portables mesure les dépenses annuelles consacrées aux appareils électroniques connectés portés sur le corps qui capturent des données, fournissent des notifications ou permettent des services numériques via des capteurs, des logiciels ou la connectivité. Il couvre les ventes mondiales d'appareils et les revenus de logiciels et de services portables directement attribuables.
Exclusions du périmètre : les accessoires personnels non connectés, les appareils électroniques grand public standard non conçus pour être portés, ainsi que les processeurs, mémoires, capteurs, écrans, batteries et circuits intégrés de connectivité vendus séparément en tant qu'intrants ou pièces de rechange sont exclus.
Aperçu de la segmentation
- Par type d'appareil
- Montres intelligentes
- Appareils auriculaires
- Affichages à montage crânien
- Vêtements intelligents
- Bracelets
- Par composant
- Processeurs et mémoire
- Capteurs
- Affichages
- Batteries
- Circuits intégrés de connectivité
- Logiciels et services
- Par technologie de connectivité
- Bluetooth et BLE
- Cellulaire (LTE/5G)
- Wi-Fi
- NFC et UWB
- Satellite et LP-WAN
- Par secteur d'utilisation finale
- Électronique grand public
- Santé et médical
- Industrie et entreprise
- Défense et sécurité publique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire s'appuie sur des sources telles que les enquêtes du Pew Research Center sur les habitudes de possession des consommateurs, le rapport de l'Organisation mondiale de la Santé sur la mesure de l'activité physique par les appareils portables et sa stratégie mondiale pour la santé numérique, ainsi que sa classification des interventions et services de santé. Ces documents aident les analystes à vérifier l'adoption, les pratiques de mesure, l'utilisation clinique et la manière dont les services liés aux appareils s'intègrent dans les environnements de soins.
Les dépôts annuels des entreprises, les documents destinés aux investisseurs, les communications sur les produits et la presse spécialisée en technologie et en santé fournissent un contexte sur les ventes, les expéditions, les prix, les lancements, les remboursements et les canaux de distribution pour la triangulation des données publiques. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées cibleraient les fabricants d'appareils, les fournisseurs de composants et de logiciels, les distributeurs, les acheteurs du secteur de la santé, les utilisateurs professionnels et les spécialistes régionaux, avec des répondants sélectionnés parmi les types d'appareils couverts et les secteurs d'utilisation finale. Leurs contributions permettraient de tester les interprétations des sources secondaires concernant les expéditions, les prix de vente, les revenus de services, l'adoption et les schémas de remplacement, de clarifier les différences dans les définitions commerciales et d'identifier les lacunes dans les données. Lorsque les réponses ou les données publiques ne permettent pas de combler une lacune significative, les analystes documenteraient l'incertitude, chercheraient une corroboration auprès d'une autre source ou d'un autre type de répondant, et triangularaient l'estimation par rapport à des signaux de marché indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | APAC : 40 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le modèle commence par une estimation descendante des dépenses mondiales des utilisateurs finaux en appareils portables connectés complets et en services directement attribuables, puis vérifie les totaux sélectionnés par appareil et par région grâce aux agrégations de revenus des fournisseurs, aux données des canaux de distribution et aux prix de vente moyens échantillonnés multipliés par les volumes d'expédition. Les analystes construisent les parts à partir des expéditions d'appareils et des prix réalisés, du contenu en composants dans les prix des appareils complets, des capacités de connectivité, de l'utilisation par les acheteurs et des ventes par pays. La valeur des logiciels et des services est comptabilisée une seule fois, y compris la valeur groupée une seule fois. Les indicateurs clés comprennent les expéditions par type d'appareil, les prix de vente moyens et le mix produit, l'adoption des appareils connectés, les signaux de déploiement médical et professionnel, ainsi que les revenus d'attachement de services ou d'abonnements. Pour les perspectives 2027-2032, une régression multivariée peut relier la croissance de la valeur aux expéditions, aux prix et au mix, à l'adoption et aux indicateurs de déploiement, avec une analyse de scénarios utilisée lorsque les lancements de produits, les remboursements ou l'adoption régionale créent des trajectoires matériellement différentes. Des experts testeraient si les hypothèses au niveau des variables correspondent aux conditions d'achat et d'approvisionnement. Si certaines vérifications ascendantes sélectionnées manquent de détails comparables sur les expéditions ou les prix, les analystes utiliseraient les données de canal ou de fournisseur documentées les plus proches, indiqueraient l'hypothèse en interne et conserveraient l'estimation descendante comme cadre de référence.
Cycle de validation et de mise à jour des données
Les analystes triangulent l'estimation par rapport aux communications des entreprises, aux indicateurs commerciaux et d'expédition, aux données publiques d'adoption et aux signaux des utilisateurs finaux, puis vérifient les totaux, les parts, les unités, l'alignement annuel et les écarts inexpliqués. Les valeurs aberrantes sont retracées jusqu'aux définitions des sources, aux délais, aux devises ou aux classifications avant validation, suivie d'une révision distincte par un analyste des calculs, de la cohérence des périmètres et de la cohérence narrative. Les répondants sont recontactés lorsqu'un conflit de définition significatif ou un mouvement inexpliqué subsiste. La base de données est actualisée annuellement, mise à jour entre les cycles lorsqu'un événement significatif lié à un produit, à la réglementation, au remboursement ou à l'approvisionnement modifie une donnée d'entrée, et réexaminée lors d'une nouvelle passe préalable à la livraison.
Taille du marché des technologies portables de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial des technologies portables mesure les dépenses annuelles consacrées aux appareils électroniques connectés portés sur le corps qui capturent des données, fournissent des notifications ou permettent des services numériques via des capteurs, des logiciels ou la connectivité.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les expéditions par type d'appareil, les prix de vente moyens et le mix produit, l'adoption des appareils connectés, les signaux de déploiement médical et professionnel, ainsi que les revenus d'attachement de services ou d'abonnements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 302 milliards USD (2027) | |
| Cabinet de conseil mondial A | 92,9 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 69,2 % à la valeur de ce rapport pour 2027, soit 302 milliards USD, deux ans plus tard. L'année de base antérieure place ce chiffre avant la mesure 2027 du rapport, tandis que sa taxonomie classe séparément les chaussures et les articles portés au cou. |
| Cabinet de conseil mondial B | 87,19 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 71,1 % à la valeur de ce rapport pour 2027, soit 302 milliards USD, deux ans plus tard. L'année de base antérieure place ce chiffre avant la mesure 2027 du rapport, et ses catégories répertoriées s'étendent aux chaussures intelligentes, aux caméras portées sur le corps, aux exosquelettes, aux patchs et aux casques. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux communications des entreprises, aux indicateurs commerciaux et d'expédition, aux données publiques d'adoption et aux signaux des utilisateurs finaux, puis vérifient les totaux, les parts, les unités, l'alignement annuel et les écarts inexpliqués.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des technologies portables et sa croissance prévue ?
Il est estimé à 302 milliards USD en 2027 et devrait atteindre 659,3 milliards USD d'ici 2032, à un CAGR de 16,9 % durant 2027-2032.
Qu'est-ce qui stimule l'adoption des appareils portables ?
La détection clinique, les lunettes intelligentes d'entreprise et l'IA embarquée soutiennent de nouveaux usages. Amazon déploie 5 000 lunettes de livraison supplémentaires en 2026, avec la participation volontaire des propriétaires de partenaires de service de livraison et de leurs équipes.
Quelle catégorie d'appareils portables domine les dépenses ?
Les montres connectées détenaient 45,42 % des dépenses en 2026. Les affichages montés sur la tête devraient croître le plus rapidement, avec un CAGR de 18,6 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des appareils portables ?
Les participants établis comprennent Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) et Sony Group Corporation.
Qu'est-ce qui limite les perspectives pour les fournisseurs d'appareils portables ?
Aux États-Unis, les fournisseurs de dossiers de santé qualifiants ont des obligations de notification de violation en vertu des règles de la FTC. Le moulage par transfert sélectif peut également imposer des coûts d'outillage que de nombreux projets ne peuvent pas justifier.
Quels sont les principaux marchés régionaux pour les appareils portables ?
L'Amérique du Nord détenait 31,32 % des dépenses en 2026. L'Asie-Pacifique devrait croître le plus rapidement, avec un CAGR de 19,8 % durant 2027-2032.