
Taille et part du marché des infections bactériennes à Gram positif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.68 Milliards de dollars |
| Taille du Marché (2032) | 23.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infections bactériennes à Gram positif par Mordor Intelligence
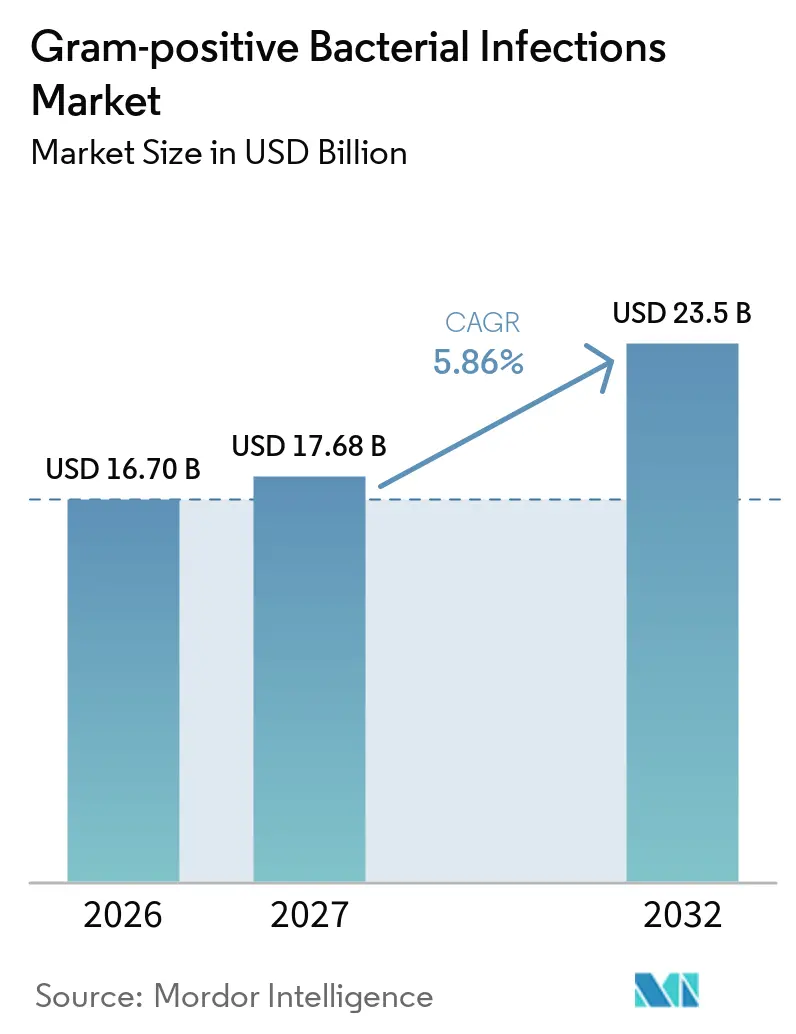
La taille du marché des infections bactériennes à Gram positif devrait passer de 16,70 milliards USD en 2026 à 17,68 milliards USD en 2027 et devrait atteindre 23,5 milliards USD d'ici 2032, à un CAGR de 5,86 % sur la période 2027-2032.
Les progrès solides du pipeline, un flux régulier d'approbations réglementaires et le déploiement croissant de diagnostics moléculaires rapides reconfigurent la prise de décision thérapeutique, réduisent le délai d'accès à une thérapie ciblée et tempèrent le recours empirique aux traitements à large spectre. Les hôpitaux accélèrent l'adoption des tests phénotypiques rapides de sensibilité aux antimicrobiens qui fournissent des profils exploitables en moins d'un quart de travail, ce qui réduit la durée moyenne de séjour des patients septiques jusqu'à 1,2 jour. Parallèlement, des modèles de remboursement innovants aux États-Unis et dans certains marchés européens récompensent les schémas prophylactiques à spectre étroit qui réduisent la pression de résistance. L'intensité concurrentielle reste modérée, aucun fournisseur individuel ne contrôlant plus de 12 % des revenus mondiaux des antibiotiques, ce qui permet aux innovateurs de niche dans la disruption des biofilms, la thérapie par phages et la prévention des récidives à base de microbiome d'obtenir des financements en capital-risque.
Principaux enseignements du rapport
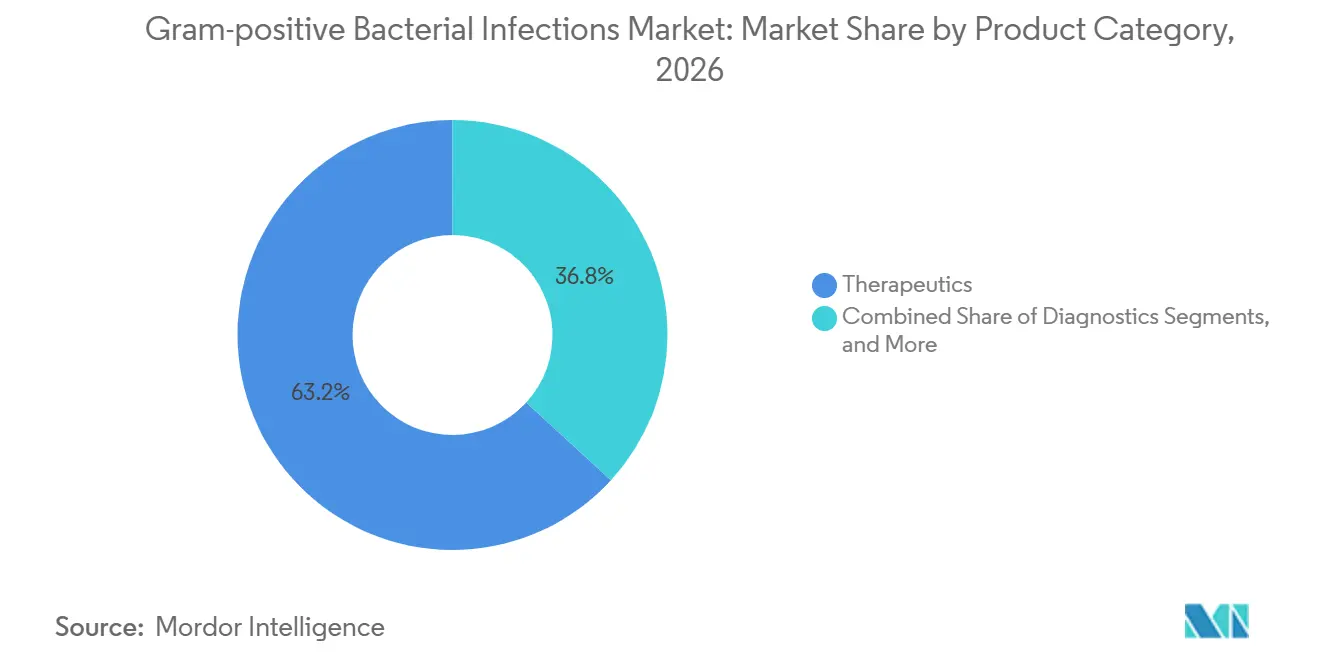
- Par catégorie de produit, les thérapeutiques ont dominé avec 63,20 % des revenus de 2026, tandis que les diagnostics devraient connaître la croissance la plus rapide avec un CAGR de 6,79 % jusqu'en 2032.
- Par pathogène, les infections à Staphylococcus aureus ont capté 28,5 % de la demande spécifique aux pathogènes en 2026, et Clostridioides difficile devrait progresser à un CAGR de 6,96 % jusqu'en 2032.
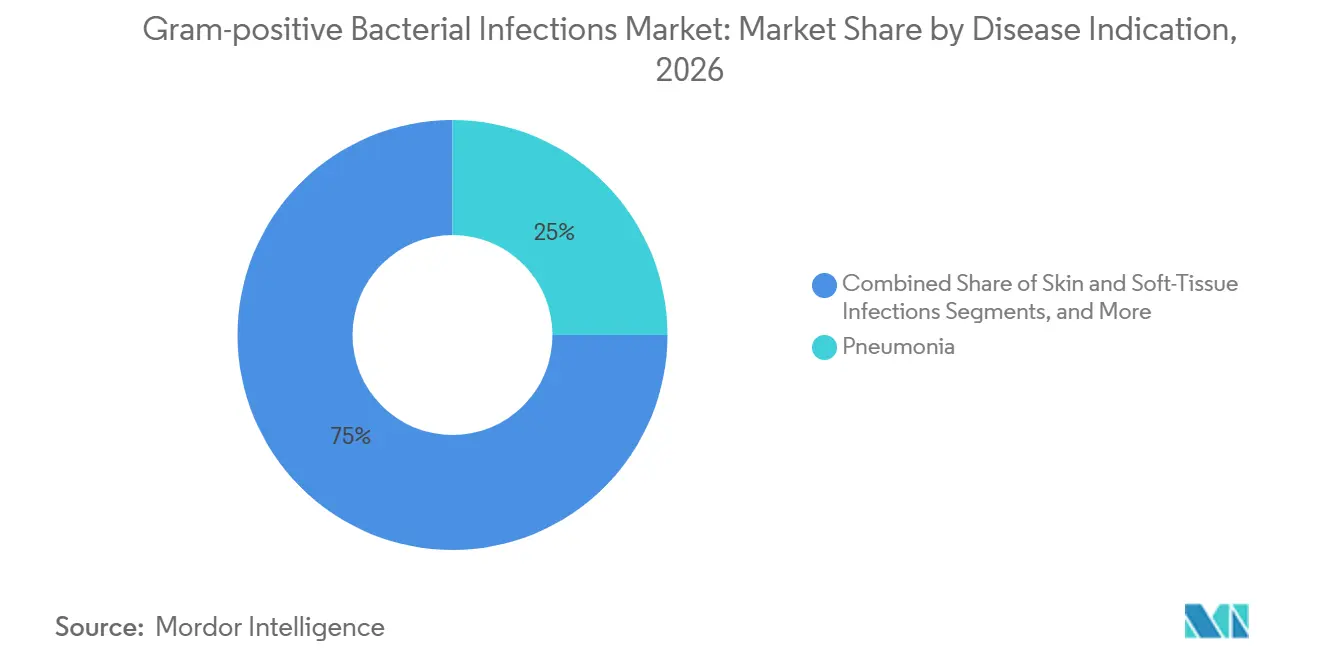
- Par indication thérapeutique, la pneumonie représentait 24,95 % des revenus par indication en 2026, tandis que la septicémie et les infections de la circulation sanguine progresseront à un CAGR de 7,15 %, le rythme le plus rapide parmi les indications.
- Par utilisateur final, les hôpitaux détenaient 45,40 % des dépenses des utilisateurs finaux en 2026, tandis que les laboratoires de référence sont en voie de croître à un CAGR de 7,89 % grâce à la centralisation du séquençage de nouvelle génération (NGS).
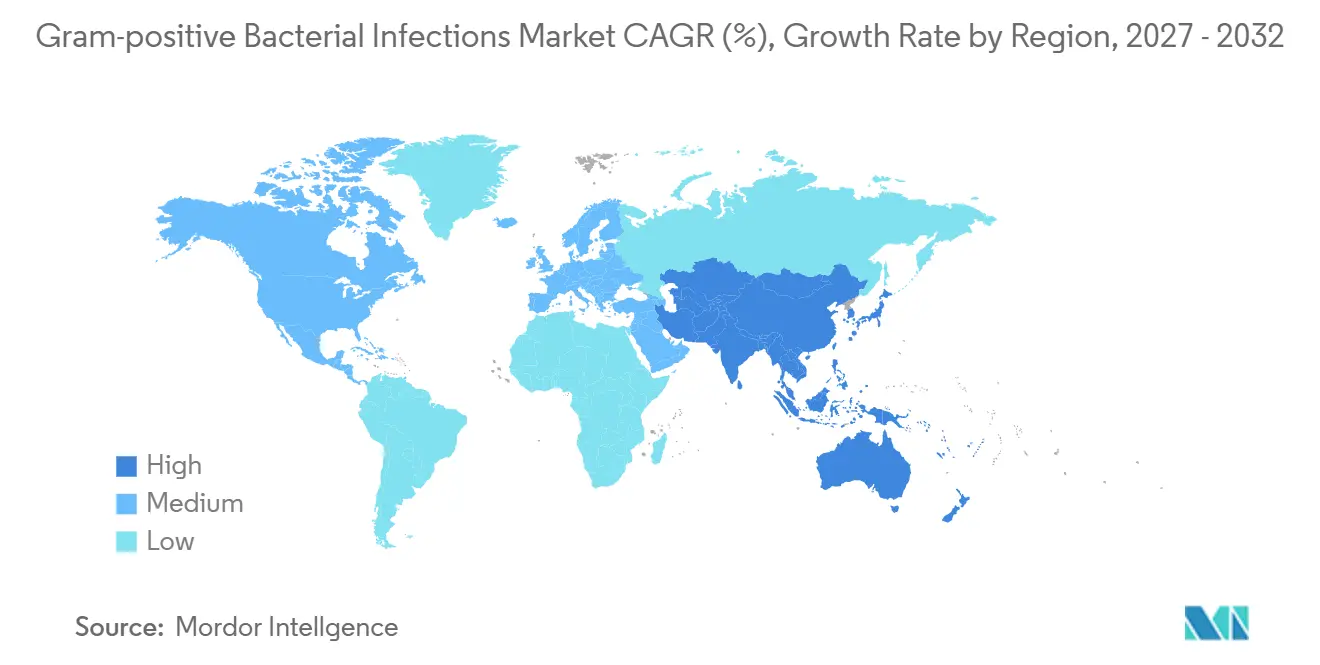
- Par géographie, l'Amérique du Nord a capté 41,25 % de la part en 2026, tandis que l'Asie-Pacifique devrait afficher un CAGR de 8,25 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Prévalence croissante des infections à Gram positif | +1.2% | Mondial, avec la charge la plus élevée en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Nombre croissant d'approbations de médicaments et de pipelines en phase avancée | +0.9% | Mondial, activité réglementaire concentrée aux États-Unis (FDA), dans l'UE (EMA) et au Japon (PMDA) | Court terme (≤ 2 ans) |
| Augmentation des dépenses de santé dans les économies émergentes | +1.5% | Asie-Pacifique (Chine, Inde), Moyen-Orient (CCG), Amérique latine (Brésil) | Long terme (≥ 4 ans) |
| Adoption de diagnostics moléculaires rapides permettant une thérapie ciblée | +1.1% | Amérique du Nord, Europe occidentale ; adoption précoce dans les hôpitaux tertiaires en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Règles de paiement groupé favorisant l'utilisation prophylactique à spectre étroit | +0.6% | États-Unis (programmes CMS) ; programmes pilotes dans certains pays européens | Court terme (≤ 2 ans) |
| Expansion géographique des pathogènes à Gram positif liée au changement climatique | +0.4% | Latitudes nordiques (Scandinavie, Canada) ; zones tempérées avec des hivers plus doux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des infections à Gram positif
En 2024, les infections de la circulation sanguine invasives à S. aureus ont atteint 37,9 pour 100 000 habitants dans les pays de l'UE/EEE, se classant au deuxième rang après la bactériémie à E. coli. L'accumulation de chirurgies reportées pendant la pandémie a entraîné une augmentation des implantations de prothèses articulaires, augmentant le risque d'infections staphylococciques à apparition tardive sur la durée de vie de ces dispositifs. Entre 2020 et 2024, l'incidence des maladies invasives à S. pneumoniae a doublé à mesure que les pathogènes respiratoires ont commencé à circuler plus largement. Clostridioides difficile reste la principale cause de diarrhée associée aux soins de santé, entraînant 223 900 hospitalisations et 12 800 décès par an aux États-Unis. De plus, les taux de récidive après une thérapie à la vancomycine restent aussi élevés que 30 %.
Nombre croissant d'approbations de médicaments et de pipelines en phase avancée
Le pipeline antibactérien de 2025 comprend 90 actifs en phase clinique, dont la moitié cible les organismes à Gram positif. Le tostatoxumab, un anticorps monoclonal humain, a réussi les essais de phase 3 pour la pneumonie sévère à S. aureus, démontrant des bénéfices significatifs pour les patients âgés et incitant à une étude confirmatoire axée sur cette population. L'anticorps anti-biofilm TRL1068 a montré des résultats prometteurs lors des essais de phase 1 pour les infections de prothèses articulaires, atteignant une pénétration synoviale et une réduction de la charge bactérienne, validant ainsi des approches thérapeutiques non traditionnelles.
Augmentation des dépenses de santé dans les économies émergentes
Entre 2020 et 2025, les dépenses de santé de la Chine ont augmenté à un taux annuel de 8,2 %, stimulant la demande de tests de sensibilité basés sur la culture et d'antimicrobiens de qualité supérieure. Au cours de la même période, l'Inde a augmenté ses dépenses de santé publique de 1,3 % à 2,1 % du PIB, améliorant l'accès aux diagnostics dans les zones non métropolitaines. Les pays du CCG ont alloué 4,2 milliards USD à la modernisation des laboratoires entre 2023 et 2025 pour répondre aux exigences d'accréditation imposant une identification au niveau de l'espèce dans les 48 heures.
Adoption de diagnostics moléculaires rapides permettant une thérapie ciblée
L'adoption croissante des diagnostics moléculaires rapides améliore la prise en charge des infections bactériennes à Gram positif en permettant une identification plus précoce et plus précise des pathogènes tels que le Staphylococcus aureus résistant à la méticilline (SARM), le Streptococcus pneumoniae et les entérocoques résistants à la vancomycine (ERV). Les technologies de diagnostic avancées, notamment les tests PCR multiplex, la spectrométrie de masse MALDI-TOF et les panneaux de tests syndromiques, réduisent le temps nécessaire à l'identification des pathogènes et à l'évaluation de la sensibilité aux antimicrobiens par rapport aux méthodes conventionnelles basées sur la culture. Un diagnostic plus rapide permet aux cliniciens d'initier plus tôt des thérapies ciblées, d'optimiser le choix des antibiotiques et de réduire l'utilisation inappropriée d'antibiotiques à large spectre. Alors que les systèmes de santé mettent de plus en plus l'accent sur la gestion des antimicrobiens et l'amélioration des résultats cliniques, l'adoption des diagnostics moléculaires rapides devrait soutenir la croissance du marché des infections bactériennes à Gram positif.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Résistance antimicrobienne croissante parmi les bactéries à Gram positif | -1.3% | Mondial, avec la prévalence de résistance la plus élevée en Europe du Sud/de l'Est, en Asie du Sud et en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Expiration des brevets entraînant une érosion par les génériques | -0.8% | Mondial, impact concentré en Amérique du Nord et en Europe où la pénétration des médicaments de marque est la plus élevée | Court terme (≤ 2 ans) |
| Gestion diagnostique limitant les prescriptions de tests inutiles | -0.4% | Amérique du Nord, Europe occidentale ; émergence en Australie et dans certains marchés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Retrait du capital-risque pour les start-ups d'antibiotiques à spectre étroit | -0.5% | États-Unis, Union européenne ; impact limité en Asie-Pacifique où le financement gouvernemental de la R&D domine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Résistance aux antibiotiques croissante parmi les pathogènes à Gram positif
La prévalence croissante des infections bactériennes à Gram positif difficiles à traiter a accru la dépendance à l'égard de thérapies antimicrobiennes plus récentes et plus coûteuses, créant des difficultés financières pour les prestataires de soins de santé et les payeurs. Par exemple, les antibiotiques récemment approuvés conçus pour les infections bactériennes sévères affichent souvent un coût de traitement nettement plus élevé que les antibiotiques génériques conventionnels, ce qui peut limiter leur adoption, notamment dans les environnements de soins de santé soucieux des coûts. De plus, les programmes de gestion des antimicrobiens réservent fréquemment ces nouvelles thérapies aux patients disposant d'options de traitement limitées, réduisant leur utilisation courante et ralentissant l'adoption sur le marché. Ces facteurs peuvent restreindre l'adoption généralisée des options de traitement avancées et constituer un frein à la croissance du marché des infections bactériennes à Gram positif.
Expiration des brevets entraînant une érosion par les génériques
L'expiration des brevets des thérapies établies utilisées dans le traitement des infections bactériennes à Gram positif intensifie la concurrence des génériques et exerce une pression à la baisse sur les revenus des médicaments de marque. À mesure que des alternatives génériques moins coûteuses entrent sur le marché, les prestataires de soins de santé et les payeurs privilégient de plus en plus les options de traitement rentables, réduisant le potentiel commercial des produits innovants. Par exemple, le lancement de versions génériques d'antibiotiques largement utilisés a accéléré l'érosion des prix dans les segments thérapeutiques matures, limitant les opportunités de croissance des revenus pour les fabricants de médicaments de marque. Cette pression sur les prix, combinée aux coûts élevés et aux risques associés au développement des antibiotiques, peut décourager les investissements dans de nouvelles thérapies anti-infectieuses et constituer un frein à la croissance du marché des infections bactériennes à Gram positif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de produit :
les diagnostics dépassent les thérapeutiques grâce aux effets favorables de la gestion des antimicrobiensLes diagnostics représentaient la base de revenus la plus faible en 2026, mais ils devraient afficher un CAGR de 6,79 % jusqu'en 2032, la croissance la plus rapide parmi les catégories de produits. Les mandats de gestion favorisant la détection des organismes le jour même renforcent la demande hospitalière pour les panneaux PCR multiplex et les systèmes phénotypiques rapides. Les glycopeptides ont conservé une part de 18 % des revenus thérapeutiques, mais la pression sur les marges s'accélère à mesure que les recommandations cliniques adoptent des cures plus courtes et à doses plus élevées nécessitant une surveillance thérapeutique des médicaments.
Les tests rapides soutiennent également une utilisation accrue des schémas de relais oral, stimulant la demande d'oxazolidinones. Les hôpitaux gagnent en efficacité opérationnelle lorsque les systèmes multiplex réduisent le travail de culture auxiliaire, tandis que les payeurs considèrent une désescalade plus rapide comme un levier pour réduire la durée de séjour. Ces économies opérationnelles commencent à compenser le coût initial plus élevé des tests moléculaires, élargissant davantage la courbe d'adoption des diagnostics et agrandissant le marché des infections bactériennes à Gram positif.

Par pathogène :
le SARM domine, C. difficile progresse grâce à de nouveaux mécanismesLes infections à Staphylococcus aureus, y compris les souches résistantes à la méticilline, ont représenté 28,5 % des revenus liés aux pathogènes en 2026, reflétant leur rôle central dans les infections des sites chirurgicaux et des dispositifs implantés. Malgré une baisse de 20,4 % de l'incidence des bactériémies à SARM dans l'UE, les réseaux hospitaliers réservent toujours les céphalosporines anti-SARM et les lipoglycopeptides aux cohortes à haut risque.
Clostridioides difficile devrait croître à un CAGR de 6,96 % jusqu'en 2032, la trajectoire la plus rapide parmi les pathogènes, portée par des agents tels que le CRS3123 et l'ibézapolstat qui préservent le microbiote intestinal et réduisent considérablement les récidives. Les autorités réglementaires signalent leur acceptation des critères d'évaluation composites mettant l'accent sur la guérison durable, une évolution susceptible d'accélérer les délais d'approbation et de consolider l'adoption commerciale une fois que les données de Phase 3 seront disponibles.
Par indication de maladie :
le sepsis dépasse la pneumonie grâce à l'adoption des tests rapides de sensibilité aux antimicrobiensLa septicémie et les infections de la circulation sanguine progresseront à un CAGR de 7,15 % jusqu'en 2032. Les laboratoires adoptant des tests de sensibilité aux antimicrobiens phénotypiques rapides réduisent le délai d'exécution de 72 heures à environ sept heures, permettant aux cliniciens d'affiner la thérapie dès le premier jour de positivité. Une rationalisation plus précoce favorise une réduction de l'exposition néphrotoxique et des budgets pharmaceutiques plus réduits, encourageant un déploiement plus large.
La pneumonie a maintenu 24,95 % des revenus en 2026, avec le SARM et le S. pneumoniae résistant aux macrolides façonnant les mises à jour des recommandations empiriques qui incluent l'amoxicilline à forte dose ou les fluoroquinolones respiratoires. L'amélioration de la couverture des sérotypes vaccinaux avant 2027 devrait rééquilibrer les prescriptions vers les bêta-lactamines à spectre étroit, modérant la croissance des revenus liés à la pneumonie par rapport à la septicémie.
Par utilisateur final :
les laboratoires de référence progressent grâce à la consolidation du NGSLes hôpitaux ont généré 45,40 % des dépenses des utilisateurs finaux en 2026 ; les services de soins intensifs et les centres de transplantation restent de grands consommateurs d'agents anti-staphylococciques intraveineux et de tests rapides. Néanmoins, les laboratoires de référence devraient se développer à un CAGR de 7,89 % car ils amortissent le coût en capital des flux de travail NGS sur de grands volumes d'échantillons.
Le projet conjoint Cepheid–Oxford Nanopore abaissera encore les barrières en reliant la préparation des échantillons sur GeneXpert au séquençage en temps réel, permettant l'identification des organismes et la prédiction de la résistance en un seul poste de travail. Ces pipelines intégrés sont bien adaptés aux environnements de laboratoires de référence où l'agrégation des volumes maintient un prix par test compétitif, aidant ces établissements à gagner des parts du marché des infections bactériennes à Gram positif.
Analyse géographique
Marché des infections bactériennes à Gram positif en Amérique du Nord
L'Amérique du Nord a représenté 41,25 % des revenus de 2026, ancrée par 6 200 laboratoires hospitaliers américains et des budgets d'investissement soutenus pour les systèmes moléculaires rapides. Les établissements urbains privilégient des plateformes telles qu'Accelerate Pheno et BioFire FilmArray ; cependant, les centres ruraux s'appuient encore sur des flux de travail de culture manuelle pouvant dépasser 96 heures avant la communication des résultats, laissant une opportunité pour des solutions directement à partir du sang à faible encombrement. Les objectifs fédéraux de gestion des antimicrobiens lient désormais les primes de remboursement aux indicateurs de désescalade rapide, ancrant davantage les diagnostics rapides.
Marché des infections bactériennes à Gram positif en Europe
L'Europe a enregistré une baisse de 20,4 % de l'incidence des bactériémies à SARM entre 2019 et 2024, mais huit pays ont documenté une prévalence d'Enterococcus faecium résistant à la vancomycine supérieure à 50 %. L'évaluation technologique allemande de 2025 a approuvé le remboursement des systèmes réduisant le délai de rendu des tests de sensibilité aux antibiotiques d'au moins 12 heures. La validation de QuickMIC a satisfait à ce seuil, incitant les consortiums d'achat à négocier des contrats liés aux volumes. Avec une résistance combinée à la pénicilline et aux macrolides chez S. pneumoniae à 11,1 %, les panels de recommandations préconisent désormais des schémas empiriques contenant soit des bêta-lactamines à doses plus élevées, soit des fluoroquinolones dans les pneumonies communautaires.
Marché des infections bactériennes à Gram positif en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique est positionnée pour un CAGR de 8,25 % jusqu'en 2032, le rythme régional le plus élevé. L'expansion annuelle de 8,2 % des dépenses de santé en Chine entre 2020 et 2025 a augmenté les budgets d'approvisionnement pour la culture sanguine automatisée et l'identification par MALDI-TOF. La montée en puissance d'Ayushman Bharat en Inde permet aux hôpitaux de district de passer d'une prise en charge syndromique à une thérapie basée sur la culture. L'harmonisation avec les points de rupture EUCAST en Chine, en Inde et au Brésil resserre l'interprétation de la sensibilité pour les glycopeptides et les oxazolidinones, réduisant les échecs thérapeutiques se faisant passer pour une sensibilité. L'Amérique du Sud contribue à 6 % des revenus mondiaux de 2025 ; l'adoption des points de rupture au Brésil oriente déjà les hôpitaux vers des agents de réserve pour les infections réfractaires à ERV et SARM.
Paysage concurrentiel
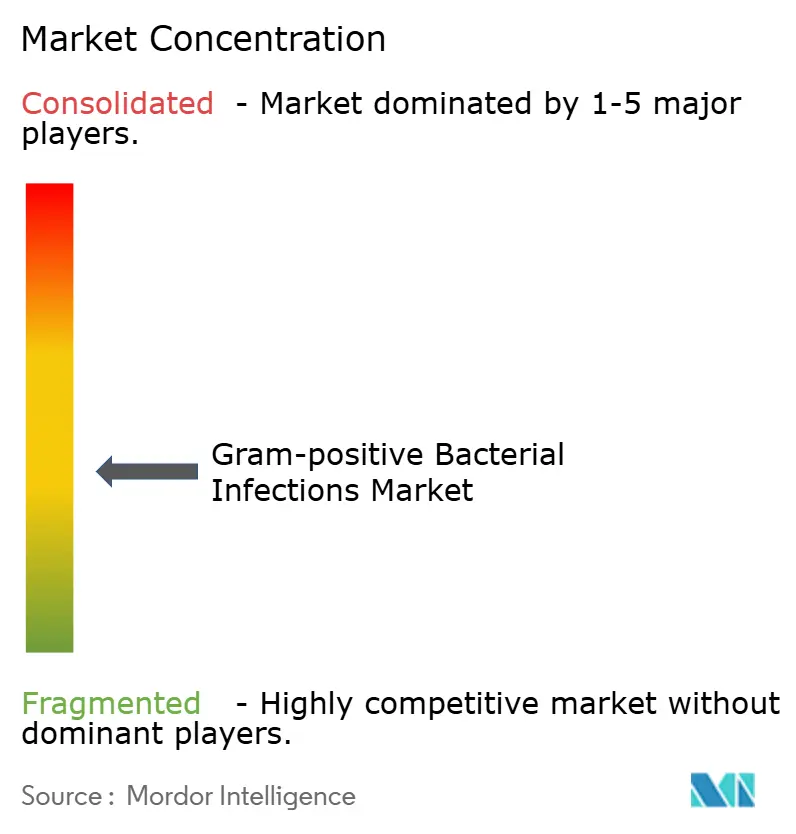
Le marché des infections bactériennes à Gram positif reste modérément fragmenté, les principaux acteurs tels que Pfizer, Merck, GSK, Novartis et Sanofi représentant collectivement 42 % des revenus mondiaux des antibiotiques. Cependant, aucune entreprise ne détient plus de 12 % de part de marché. Dans les diagnostics, le leadership du marché est concentré parmi Roche Diagnostics, bioMérieux, Becton Dickinson et Cepheid de Danaher, tandis que des acteurs de niche gagnent du terrain dans des domaines tels que la détection directe des pathogènes à partir du sang et la perturbation des biofilms.
Danaher fait progresser sa stratégie d'intégration verticale en combinant les capacités de préparation des échantillons de Cepheid avec le séquençage Oxford Nanopore. Cette approche vise à fournir une identification rapide des organismes, une détection des gènes de résistance et des prédictions de sensibilité génomique dans les heures suivant la positivité de la culture sanguine. Roche élargit son portefeuille de tests au point de soins cobas Liat avec de nouvelles cartouches pour le Streptocoque du groupe B et le SARM, offrant des résultats en seulement 15 à 20 minutes. De même, bioMérieux innove avec son prototype VITEK Revealed, qui intègre la microscopie et la microfluidique pour réaliser un test de sensibilité aux antimicrobiens en deux heures.
Malgré ces avancées, des opportunités significatives restent inexploitées. Le paysage des diagnostics in vitro n'a identifié que T2Bacteria et SepsiTest comme solutions de sang total indépendantes de la culture, toutes deux actuellement limitées aux centres tertiaires. Vedanta Biosciences progresse avec une étude de Phase 3 de VE303, un biothérapeutique vivant conçu pour le C. difficile récurrent. Dans le même temps, le CRS3123 de Crestone Pharma progresse vers des essais en phase avancée, démontrant des taux de guérison clinique élevés et une récidive minimale. Ces diverses initiatives soulignent le pipeline d'innovation qui stimule la croissance soutenue du marché des infections bactériennes à Gram positif.
Leaders du secteur des infections bactériennes à Gram positif
-
Novartis AG
-
Pfizer
-
Merck & Co. Inc.
-
GlaxoSmithKline Plc
-
Johnson & Johnson (Janssen)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infections Bactériennes à Gram Positif Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AstraZeneca
- Basilea Pharmaceutica Ltd.
- Becton Dickinson & Co.
- bioMérieux
- Cepheid (Danaher)
- Cumberland Pharmaceuticals
- Dr Reddy's Laboratories Ltd.
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Melinta Therapeutics
- Merck
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Roche
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharma Industries Ltd.
- Thermo Fisher Scientific
Lire l’analyse des entreprises de infections bactériennes à gram positif
Développements industriels récents dans Marché des Infections Bactériennes à Gram Positif
- Avril 2026 : Cepheid et Oxford Nanopore ont élargi leur partenariat stratégique pour créer un flux de travail génomique rapide intégré pour les infections de la circulation sanguine, ciblant un accès précoce aux médecins-chercheurs au troisième trimestre 2026.
- Avril 2026 : Longhorn Vaccines and Diagnostics a présenté des données précliniques montrant que l'anticorps IgM bispécifique DRG5 BD11 a une large activité contre les pathogènes à Gram positif, à Gram négatif et mycobactériens lors de l'ESCMID 2026.
- Mars 2026 : Longhorn Vaccines and Diagnostics a rapporté de nouvelles découvertes précliniques pour l'anticorps monoclonal à demi-vie prolongée LHNVD-501 ciblant le peptidoglycane, soulignant son potentiel pour une large couverture bactérienne.
- Janvier 2026 : Cepheid a reçu l'autorisation de la FDA pour le panel Xpert GI, une PCR multiplex qui détecte 11 pathogènes gastro-intestinaux, dont C. difficile, en 74 minutes.
Portée du rapport mondial sur le marché des infections bactériennes à Gram positif
Selon la portée du rapport, les bactéries à Gram positif comptent parmi les pathogènes humains les plus courants associés aux infections cliniques, allant des infections cutanées légères au sepsis. Les infections bactériennes à Gram positif comprennent la virulence, la pathogenèse, la réponse immunitaire, la réponse inflammatoire et la résistance aux médicaments. Plusieurs espèces classiques à Gram positif provoquent des maladies chez l'homme. Le marché des infections bactériennes à Gram positif est segmenté par catégorie de produit, pathogène, indication de maladie, utilisateur final et géographie. Par catégorie de produit, le marché comprend les thérapeutiques (antibiotiques bêta-lactamines, céphalosporines, pénicillines, fluoroquinolones, lipopeptides, oxazolidinones, glycopeptides, vaccins et AcM), les diagnostics (tests de culture et de sensibilité, tests moléculaires rapides [PCR, isothermal], immunodosages, tests de flux latéral au point de soins) et les produits de prévention adjuvants. Par pathogène, le marché est segmenté en Staphylococcus aureus (y compris le SARM), Streptococcus pneumoniae, Enterococcus faecalis/faecium (y compris l'ERV), Clostridioides difficile et Listeria monocytogenes. Par indication de maladie, le marché est catégorisé en pneumonie, sepsis/BSI, infections cutanées et des tissus mous, pharyngite (angine streptococcique), endocardite et méningite. Par utilisateur final, le marché est segmenté en hôpitaux, laboratoires de référence, centres de chirurgie ambulatoire et pharmacies de détail et en ligne. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Thérapeutiques | Antibiotiques bêta-lactamines |
| Céphalosporines | |
| Pénicillines | |
| Fluoroquinolones | |
| Lipopeptides | |
| Oxazolidinones | |
| Glycopeptides | |
| Vaccins et AcM | |
| Diagnostics | Tests de culture et de sensibilité |
| Tests moléculaires rapides (PCR, isothermal) | |
| Immunodosages | |
| Tests de flux latéral au point de soins | |
| Produits de prévention adjuvants |
| Staphylococcus aureus (y compris le SARM) |
| Streptococcus pneumoniae |
| Enterococcus faecalis/faecium (y compris l'ERV) |
| Clostridioides difficile |
| Listeria monocytogenes |
| Pneumonie |
| Sepsis / BSI |
| Infections cutanées et des tissus mous |
| Pharyngite (angine streptococcique) |
| Endocardite |
| Méningite |
| Hôpitaux |
| Laboratoires de référence |
| Centres de chirurgie ambulatoire |
| Pharmacies de détail et en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Brésil | |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par catégorie de produit | Thérapeutiques | Antibiotiques bêta-lactamines |
| Céphalosporines | ||
| Pénicillines | ||
| Fluoroquinolones | ||
| Lipopeptides | ||
| Oxazolidinones | ||
| Glycopeptides | ||
| Vaccins et AcM | ||
| Diagnostics | Tests de culture et de sensibilité | |
| Tests moléculaires rapides (PCR, isothermal) | ||
| Immunodosages | ||
| Tests de flux latéral au point de soins | ||
| Produits de prévention adjuvants | ||
| Par pathogène | Staphylococcus aureus (y compris le SARM) | |
| Streptococcus pneumoniae | ||
| Enterococcus faecalis/faecium (y compris l'ERV) | ||
| Clostridioides difficile | ||
| Listeria monocytogenes | ||
| Par indication de maladie | Pneumonie | |
| Sepsis / BSI | ||
| Infections cutanées et des tissus mous | ||
| Pharyngite (angine streptococcique) | ||
| Endocardite | ||
| Méningite | ||
| Par utilisateur final | Hôpitaux | |
| Laboratoires de référence | ||
| Centres de chirurgie ambulatoire | ||
| Pharmacies de détail et en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Brésil | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des infections bactériennes à Gram positif en 2027 ?
La taille du marché des infections bactériennes à Gram positif s'élevait à 17,68 milliards USD en 2027 et devrait atteindre 23,50 milliards USD d'ici 2032.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les diagnostics devraient croître à un CAGR de 6,79 % jusqu'en 2032, car les approbations récentes telles que le contézolide améliorent la sécurité tout en maintenant la puissance.
Pourquoi Staphylococcus aureus (y compris le SARM) reste-t-il le plus grand segment de maladie ?
Staphylococcus aureus (y compris le SARM) provoque des taux élevés d'infections nosocomiales et représentait 28,5 % de la part de marché en 2026, soutenant la demande d'agents anti-SARM puissants malgré les contrôles de gestion des antimicrobiens.
Quelle région offre le plus grand potentiel de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 8,25 % grâce à l'élargissement de la couverture des soins de santé, à l'adoption rapide des diagnostics et à l'approbation nationale de nouveaux agents tels que le contézolide.