
Taille et part du marché des médicaments à base de pénicilline
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.72 Milliards de dollars |
| Taille du Marché (2031) | 12.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.41 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments à base de pénicilline par Mordor Intelligence
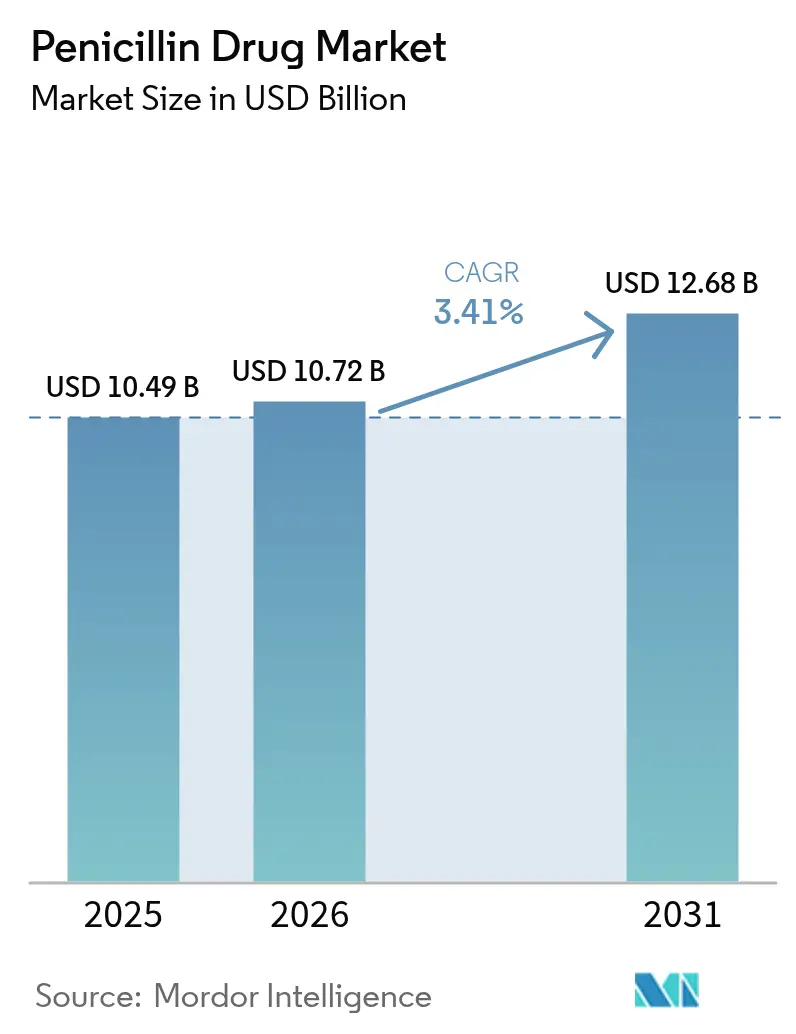
La taille du marché des médicaments à base de pénicilline devrait s'étendre de 10,49 milliards USD en 2025 et 10,72 milliards USD en 2026 à 12,68 milliards USD d'ici 2031, enregistrant un CAGR de 3,41 % entre 2026 et 2031.
La convergence d'infections communautaires persistantes, d'achats axés sur les coûts dans les économies émergentes et d'une innovation progressive dans l'inhibition des β-lactamases continue de soutenir une demande stable. Les hôpitaux mettent à jour leurs formulaires avec des combinaisons à spectre étendu qui atténuent la progression des agents pathogènes producteurs de β-lactamases à spectre étendu, tandis que les pharmacies communautaires au Royaume-Uni et en Australie initient désormais une thérapie orale à l'amoxicilline, accélérant l'automédication. Le prix minimum à l'importation (MIP) de 35 USD par kilogramme sur la pénicilline en vrac instauré par l'Inde en janvier 2026 a commencé à redéfinir les structures de coûts asiatiques, favorisant les producteurs nationaux par rapport aux importations chinoises.[1]Personnel du Bureau de presse du gouvernement, « Prix minimum à l'importation sur la pénicilline en vrac », Bureau de presse du gouvernement, pib.gov.in Parallèlement, la fermentation assistée par intelligence artificielle comprime les coûts variables jusqu'à 11 % dans les installations avancées.[2]Zhang Li, « Optimisation de la fermentation de la pénicilline par l'IA », Biotechnology and Bioengineering, wiley.com En contrepartie de ces aspects positifs, la résistance aux antimicrobiens continue d'éroder l'efficacité de première ligne, et les nouveaux agents β-lactamine/inhibiteur de β-lactamase, dont le prix est d'un ordre de grandeur supérieur à celui des molécules historiques, cannibalisent les volumes en soins aigus en Amérique du Nord et en Europe.
Principaux enseignements du rapport
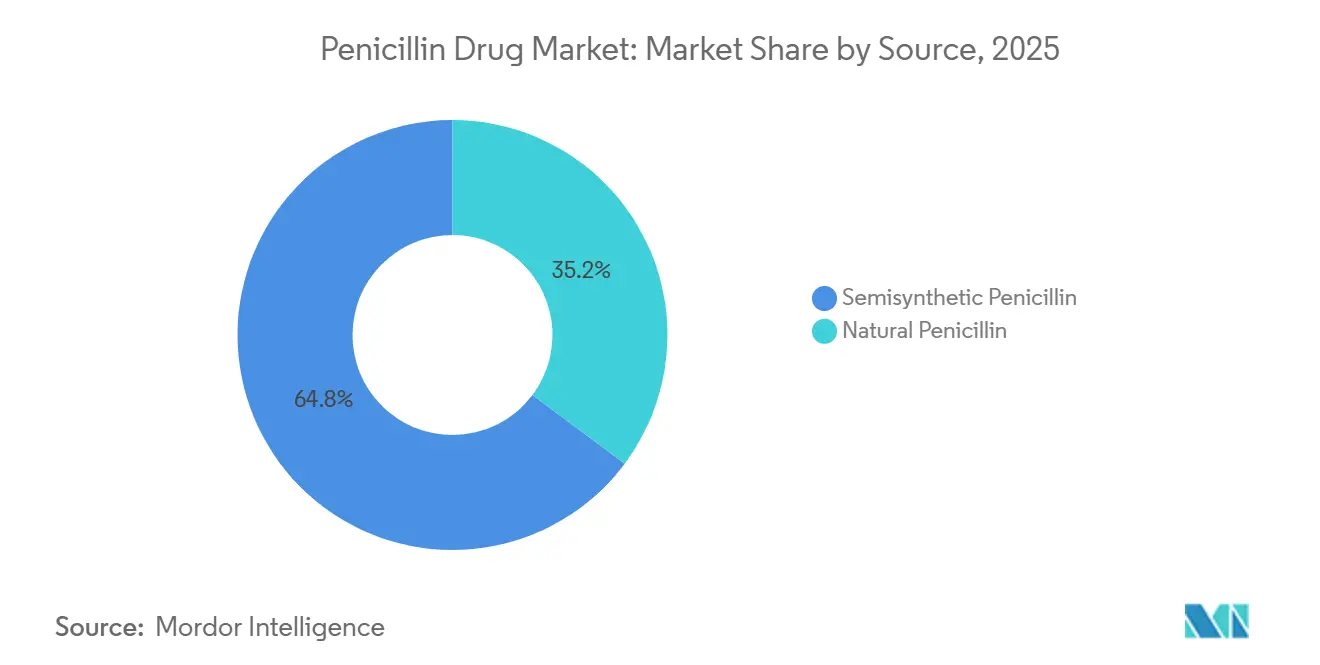
- Par source, la pénicilline semi-synthétique a représenté 64,78 % des ventes de 2025 et constitue également la catégorie de source à la croissance la plus rapide, avec un CAGR de 5,26 % jusqu'en 2031, reflétant une demande soutenue en aminopénicilline dans les soins communautaires.
- Par type de produit, l'aminopénicilline a dominé avec 41,63 % du chiffre d'affaires de 2025, tandis que les combinaisons inhibitrices de β-lactamases devraient enregistrer le CAGR le plus élevé, à 5,88 %, jusqu'en 2031.
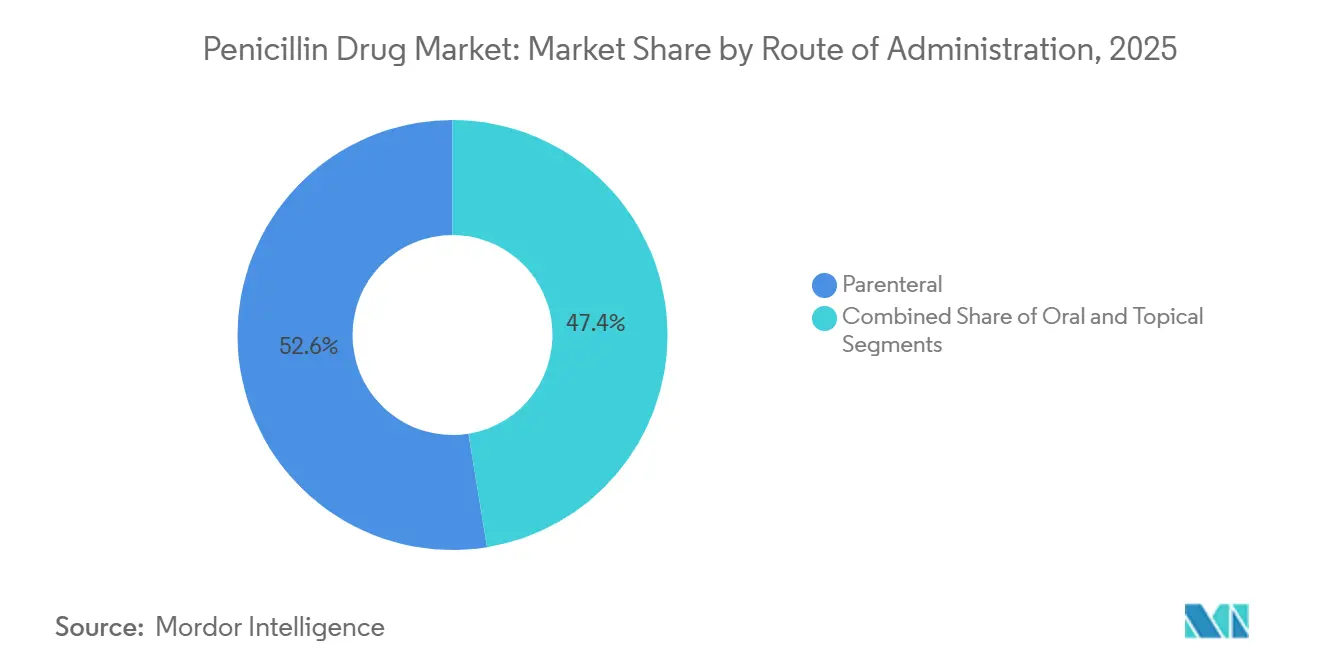
- Par voie d'administration, les formulations parentérales ont conservé une part de 52,56 % en 2025, tandis que les formulations orales devraient se développer à un CAGR de 7,32 % jusqu'en 2031.
- Par spectre d'activité, les agents à large spectre ont représenté 46,82 % du chiffre d'affaires de 2025, mais les pénicillines à spectre étendu devraient connaître la croissance la plus rapide, à 6,44 %, jusqu'en 2031.
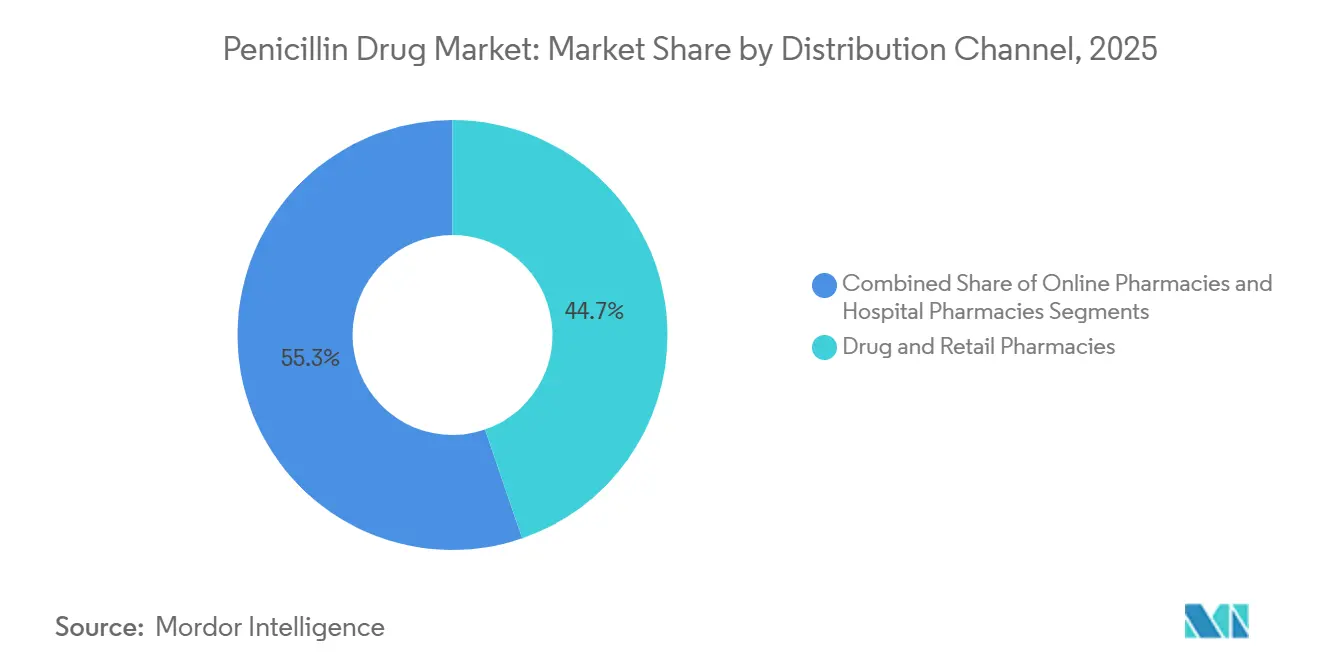
- Par canal de distribution, les pharmacies de détail et les pharmacies spécialisées ont représenté 44,74 % des volumes de 2025, tandis que les pharmacies en ligne sont en passe de progresser à un CAGR de 7,82 % jusqu'en 2031.
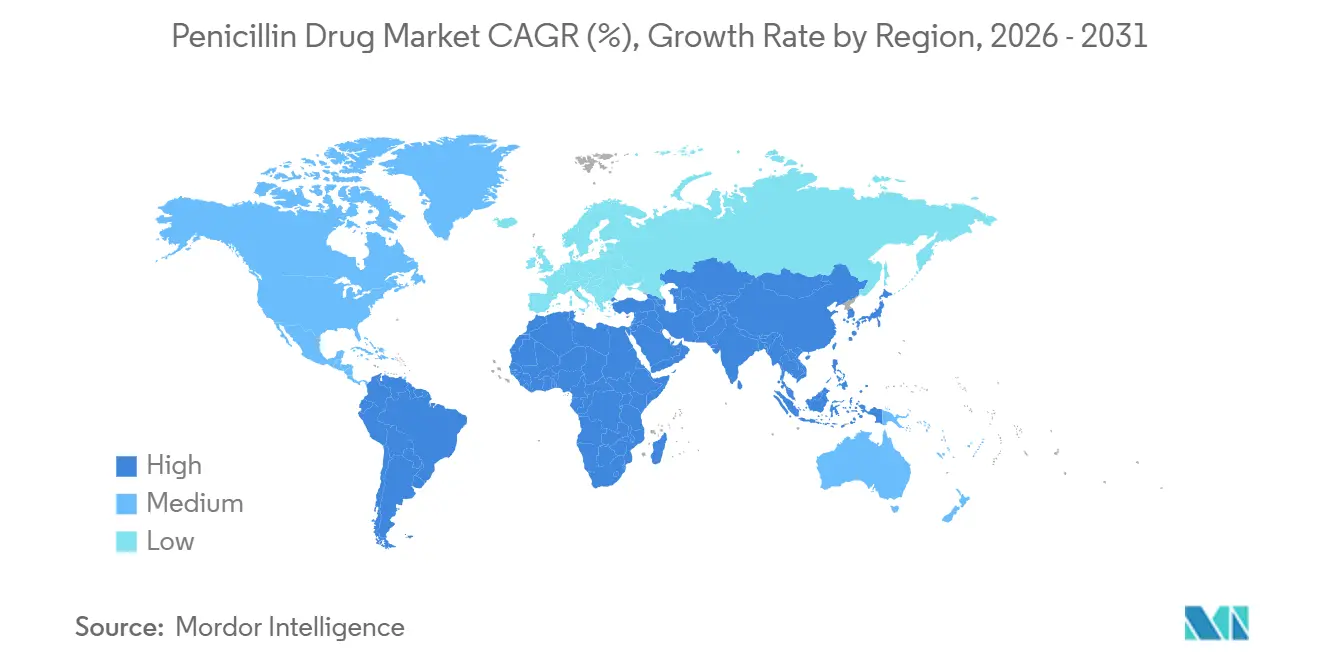
- Par géographie, l'Asie-Pacifique a dominé avec 34,57 % des ventes de 2025, tandis que la région Moyen-Orient et Afrique devrait enregistrer la croissance la plus rapide, à un CAGR de 6,36 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des infections bactériennes | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Demande croissante de génériques abordables dans les marchés émergents | +0.7% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen à long terme (2 à 4 ans et plus) |
| Incitations gouvernementales à la production nationale de principes actifs pharmaceutiques | +0.5% | Inde, Chine, ASEAN | Moyen terme (2 à 4 ans) |
| Initiatives de distribution communautaire en pharmacie de premier recours | +0.4% | Royaume-Uni, Australie, Canada | Court à moyen terme (≤ 4 ans) |
| Gains d'efficacité des coûts de fermentation grâce à l'IA | +0.3% | Mondial | Long terme (≥ 4 ans) |
| Programmes de prophylaxie à la pénicilline pour les cardiopathies rhumatismales | +0.4% | Afrique subsaharienne, Asie du Sud, îles du Pacifique | Moyen à long terme (2 à 4 ans et plus) |
| Source: Mordor Intelligence | |||
Prévalence croissante des infections bactériennes
Les infections respiratoires, urinaires et cutanées représentent désormais plus de 70 % des prescriptions de pénicilline, et leur incidence augmente avec les niveaux de pollution atmosphérique urbaine dans les mégapoles telles que Delhi et Jakarta.[3]Personnel de l'Organisation mondiale de la Santé, « Système mondial de surveillance de la résistance aux antimicrobiens et de leur utilisation 2025 », Organisation mondiale de la Santé, who.int L'amoxicilline reste le traitement empirique de référence pour les pneumonies non compliquées, tandis que le vieillissement démographique dans les pays de l'OCDE triple l'incidence des infections urinaires chez les personnes de plus de 65 ans. Les saisons grippales continuent de générer des pneumonies bactériennes secondaires ; les prescriptions américaines d'amoxicilline-clavulanate ont bondi de 18 % lors de la saison grippale 2024-2025. Ces tendances cimentent la pertinence de la pénicilline dans les soins ambulatoires, en particulier là où la microbiologie diagnostique est rare.
Demande croissante de génériques abordables dans les marchés émergents
Des prix par dose compris entre 0,10 et 0,50 USD maintiennent les pénicillines génériques en tête des listes de médicaments essentiels dans les régions où les paiements directs dépassent 40 % des dépenses totales de santé. L'Inde a exporté 42 000 tonnes métriques de principes actifs pharmaceutiques de pénicilline en 2024, dont 60 % à destination de l'Afrique subsaharienne et de l'Asie du Sud-Est. Le Brésil a enregistré 37 nouvelles inscriptions de génériques en 2025, le chiffre le plus élevé en sept ans. Les gélules d'amoxicilline chinoises se négociaient à 8 USD pour 1 000 unités début 2026, soit un tiers de moins qu'en 2023, soutenant les volumes dans les pharmacies rurales.
Incitations gouvernementales à la production nationale de principes actifs pharmaceutiques
Le programme d'incitation liée à la production de l'Inde a alloué 830 millions USD aux intermédiaires de pénicilline nationaux, réduisant la dépendance aux importations chinoises à 55 % fin 2025. L'usine d'Aurobindo en Andhra Pradesh ajoute 15 000 tonnes métriques de capacité, le plus grand investissement sur un seul site au monde depuis une décennie. Le mandat chinois de 2025 imposant que 30 % des antibiotiques des hôpitaux publics soient approvisionnés à partir de principes actifs pharmaceutiques nationaux a galvanisé les expansions de CSPC et de NCPC. Des incitations similaires apparaissent dans le projet de loi européenne sur les médicaments critiques.
Initiatives de distribution communautaire en pharmacie de premier recours
Le programme Pharmacy First du Royaume-Uni a permis aux pharmaciens de délivrer des antibiotiques oraux pour sept infections mineures sans ordonnance médicale, émettant 1,2 million de traitements à base de pénicilline au cours de sa première année. La modification réglementaire australienne de 2025 permet aux pharmaciens d'initier un traitement à l'amoxicilline pour les infections urinaires, déplaçant 300 000 consultations chez le médecin généraliste par an. Les premiers projets pilotes canadiens montrent une réduction de 14 heures du délai de traitement pour la sinusite aiguë.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résistance aux antimicrobiens (RAM) en escalade | -0.9% | Mondiale, aiguë en Asie du Sud et en Europe du Sud | Long terme (≥ 4 ans) |
| Coûts stricts de conformité aux BPF et aux réglementations | -0.5% | Mondial, plus difficile pour les PME | Court à moyen terme (≤ 4 ans) |
| Volatilité de l'approvisionnement en matières premières pour la fermentation | -0.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Adoption de nouvelles combinaisons β-lactamine/inhibiteur de β-lactamase cannibalisantla demande | -0.4% | Amérique du Nord, Europe occidentale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Résistance aux antimicrobiens (RAM) en escalade
La non-sensibilité à la pénicilline chez Streptococcus pneumoniae a atteint 18,3 % dans l'Union européenne en 2024, en hausse de 3,6 points de pourcentage par rapport à 2020. Les données indiennes montrent que 42 % des infections urinaires communautaires à Escherichia coli hébergent désormais des gènes BLSE, rendant l'amoxicilline inefficace. Les décès américains liés aux pneumocoques résistants à la pénicilline s'élèvent à 3 600 par an. Les programmes de bon usage des antibiotiques ont réagi en limitant l'utilisation empirique de la pénicilline dans les unités de soins intensifs, réduisant les volumes à forte marge.
Coûts stricts de conformité aux BPF et aux réglementations
Les lettres d'avertissement de la FDA adressées aux usines de principes actifs pharmaceutiques de pénicilline ont bondi à 14 en 2024-2025, souvent pour des manquements aseptiques ayant entraîné des arrêts coûteux. La révision de l'Annexe 1 européenne exige désormais une technologie d'isolateur pour les procédés stériles, soit une mise à niveau de 5,4 millions USD par ligne. Les exportateurs indiens ont dépensé 120 millions USD en mises à niveau de conformité en 2024 seulement, réduisant les marges opérationnelles de 3 points de pourcentage. Les petites entreprises incapables de financer de tels investissements en capital se retirent, concentrant la production parmi les principaux acteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le semi-synthétique maintient sa position dominanteLes variantes semi-synthétiques ont généré 64,78 % des ventes de 2025, et leur CAGR de 5,26 % maintient le marché des médicaments à base de pénicilline en avance sur les dérivés naturels. L'amoxicilline et l'ampicilline couvrent ensemble plus de 60 % des prescriptions, tandis que la benzathine pénicilline G soutient les programmes de traitement des cardiopathies rhumatismales. L'expansion de 20 % de la capacité de Sandoz pour l'acide 6-aminopénicillanique en 2024 souligne l'investissement continu.
La pénicilline naturelle reste essentielle pour la syphilis et le rhumatisme articulaire aigu, mais les limitations de la fermentation et le rythme d'innovation plus lent limitent le potentiel de croissance. Néanmoins, la prophylaxie financée par les donateurs assure une niche stable, en particulier en Afrique et en Asie du Sud-Est.


Par type de produit :
les inhibiteurs de β-lactamases s'accélèrentLes aminopénicillines représentaient 41,63 % du chiffre d'affaires de 2025, mais les combinaisons inhibitrices de β-lactamases connaissent la croissance la plus rapide à 5,88 %. L'approbation par l'EMA en 2025 d'une option d'amoxicilline-clavulanate à forte dose devrait améliorer l'observance. La pipéracilline-tazobactam continue de dominer l'utilisation antipseudomonale dans les unités de soins intensifs, tandis que les agents à spectre étendu tels que la ticarcilline-clavulanate tirent parti de la demande de bon usage des antibiotiques pour les schémas thérapeutiques d'épargne des carbapénèmes.
Par voie d'administration :
les formulations orales progressent rapidementLes formulations orales croissent à 7,32 % alors que les pharmaciens communautaires au Royaume-Uni et en Australie délivrent des antibiotiques sans ordonnance de médecin généraliste. Les suspensions pédiatriques représentent 40 % des volumes oraux ; le comprimé dispersible d'amoxicilline de Cipla a rapidement atteint 8 % de part de marché nationale en Inde. Les schémas oraux à forte dose présentent des profils pharmacocinétiques suffisants pour certains cas de méningite. Les agents parentéraux restent cependant indispensables pour les infections hospitalières sévères.
Par spectre d'activité :
le spectre étendu gagne du terrainLes combinaisons à spectre étendu progressent à 6,44 % alors que les hôpitaux poursuivent leurs objectifs de bon usage des carbapénèmes. La pipéracilline-tazobactam a démontré une non-infériorité au méropénème pour les infections sanguines à BLSE, renforçant son positionnement. Les agents à spectre étroit perdurent pour la pharyngite et la syphilis, mais font face à une inertie de prescription en faveur d'une couverture plus large.
Par canal de distribution :
la disruption numériqueLes pharmacies de détail et les pharmacies spécialisées assurent encore 44,74 % des volumes de pénicilline de 2025, mais les plateformes en ligne progressent à 7,82 % après la modification de la réglementation sur les e-pharmacies en Inde et une approbation similaire au Brésil. Les circuits hospitaliers restent protégés pour les thérapies parentérales achetées par appels d'offres.
Analyse géographique
Marché des médicaments à base de pénicilline en Asie-Pacifique
L'Asie-Pacifique a capturé 34,57 % des ventes de 2025, les incitations MIP et API de l'Inde faisant basculer la production vers les champions locaux, tandis que les directives de prescription plus strictes de la Chine ont réduit le volume empirique de pénicilline mais ont amélioré les indicateurs d'adéquation. Le vieillissement démographique avancé du Japon maintient une incidence élevée des infections urinaires et des pneumonies. Les pouvoirs de prescription des pharmaciens australiens renforcent l'adoption en communauté.
Marché des médicaments à base de pénicilline en Amérique du Nord et en Europe
Les diagnostics rapides du streptocoque aux États-Unis entraînent un retour vers la pénicilline V à spectre étroit, même si l'Allemagne a négocié des réductions de prix des génériques de 15 %. Le programme Pharmacy First du Royaume-Uni maintient la croissance des formes orales malgré le déclin global des antibiotiques, tandis que la France et l'Espagne ont réduit les volumes de pénicilline à deux chiffres grâce à des campagnes de sensibilisation.
Marché des médicaments à base de pénicilline au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le rythme le plus rapide à 6,36 %. La Vision 2030 de l'Arabie saoudite finance 120 nouveaux centres de soins primaires et 20 hôpitaux tertiaires, élargissant l'accès aux antibiotiques. Les e-pharmacies liées à la télémédecine aux Émirats arabes unis accélèrent la délivrance orale sans visites en personne. Le plan directeur de prophylaxie du Rwanda offre un modèle reproductible pour les pays voisins.
Marché des médicaments à base de pénicilline en Amérique du Sud
L'Amérique du Sud se redresse alors que le Brésil simplifie les approbations de génériques et que l'Argentine normalise les flux d'importation. Les 37 enregistrements de génériques du Brésil en 2025 élargissent la couverture de la Farmácia Popular aux associations à haute dose.

Paysage réglementaire
Les médicaments à base de pénicilline sont soumis à des régimes stricts de contrôle de la qualité et de la contamination, les exigences GMP influençant la conception des installations et les coûts d'exploitation. Aux États-Unis, la norme 21 CFR 211.176 exige des contrôles pour prévenir et détecter la contamination croisée par la pénicilline dans les produits non pénicilliniques. Cela renforce la nécessité de systèmes de traitement d'air séparés et de lignes de fabrication dédiées à la pénicilline. En avril 2026, la FDA américaine a publié un projet de directive, Establishing Impurity Specifications for Antibiotics, qui définit des approches pour établir des limites d'impuretés pour les antibiotiques produits par fermentation et semi-synthèse. Cette directive affecte directement les dossiers de la classe des pénicillines et la manière dont les fabricants planifient les essais de libération.
Au niveau international, les cadres de qualité orientés vers les achats et les attentes environnementales liées à la RAM se durcissent. En juin 2026, le Comité d'experts de l'OMS des spécifications relatives aux préparations pharmaceutiques a publié son cinquante-neuvième rapport, mettant à jour l'assurance qualité pharmaceutique et les attentes réglementaires qui influencent la fabrication d'antibiotiques multisources et la préparation aux inspections. Dans le même temps, l'AMR Industry Alliance a mis à jour son Antibiotic Manufacturing Standard en mai 2025 pour s'aligner sur les directives de l'OMS relatives aux émissions de fabrication et à la gestion des déchets, renforçant l'attention portée à la conformité des contrôles de rejets des substances actives antibiotiques à travers les bases d'approvisionnement mondiales.
Analyse de la chaîne de valeur
La chaîne de valeur de la pénicilline s'étend des matières premières de fermentation et des services associés, en passant par la fermentation en amont pour produire la Pénicilline-G, jusqu'à la conversion en intermédiaires clés tels que l'acide 6-aminopénicillanique (6-APA), puis à la synthèse en aval de substances actives telles que l'amoxicilline et l'ampicilline. Elle se poursuit ensuite par la formulation pour les formes posologiques orales et parentérales, suivie de la distribution via les appels d'offres hospitaliers, les grossistes, les pharmacies de détail et les pharmacies en ligne. La concentration en amont reste une contrainte structurelle. Les données indiquent que la Chine contrôle environ 90 % de la capacité mondiale de 6-APA, avec seulement un petit nombre de sites qualifiés dans le monde, ce qui expose fournisseurs et acheteurs à des risques de sous-cotation des prix et de perturbation de l'approvisionnement. Ces dynamiques accroissent l'intérêt de l'intégration verticale et de la qualification multi-régionale, à la fois pour les fabricants de substances actives et de produits finis.
En aval, les formulateurs de marques et de génériques dépendent d'un emballage réglementé, d'une chaîne du froid ou d'un stockage contrôlé pour certains injectables, ainsi que de la conformité en pharmacovigilance et en gestion responsable des antimicrobiens sur les marchés finaux. Le rééquilibrage de l'approvisionnement centré sur l'Inde se manifeste par d'importants investissements dans la fermentation, notamment Aurobindo Pharma (via Lyfius Pharma) mettant en service une importante installation de Pénicilline-G à Kakinada, tandis que l'Europe conserve des alternatives limitées en amont, Centient Pharmaceuticals étant cité comme un producteur majeur de Pénicilline-G hors de Chine. La politique influence également l'économie de la chaîne de valeur. En juin 2026, des législateurs américains ont réintroduit le concept du PASTEUR Act pour des paiements de type abonnement destinés à soutenir les développeurs d'antibiotiques, signalant la poursuite d'expérimentations avec des incitations de type « pull » susceptibles d'affecter les décisions d'investissement liées à la résilience de la fabrication et de l'approvisionnement.
Paysage concurrentiel
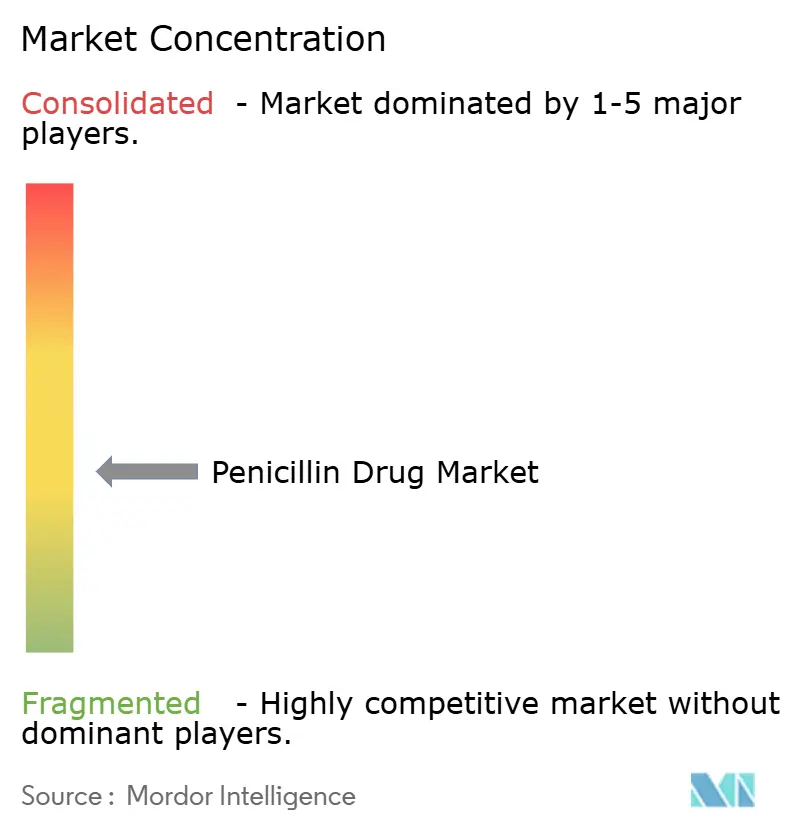
Le marché des médicaments à base de pénicilline présente une concentration modérée. Les acteurs indiens et chinois de principes actifs pharmaceutiques bénéficient d'avantages de coûts de 30 à 40 % grâce à la fermentation à grande échelle. L'usine greenfield d'Aurobindo en 2024 souligne les barrières capitalistiques à l'entrée. La formulation en aval reste fragmentée, bien que des plateformes numériques comme PharmEasy testent des antibiotiques sous marque propre qui compressent la couche de grossistes.
La différenciation s'articule autour des inhibiteurs de nouvelle génération, de la durabilité et des chaînes d'approvisionnement numériques. Sandoz a réduit sa consommation de glucose de 6 % grâce au contrôle des procédés par IA, défendant sa part de marché européenne face aux importations moins chères. Les comprimés dispersibles pédiatriques de Cipla illustrent des niches de formulation non satisfaites. Les acteurs du marché qui combinent leadership en matière de coûts, excellence réglementaire et distribution omnicanale sont les mieux placés pour surpasser le marché des médicaments à base de pénicilline.
Leaders du secteur des médicaments à base de pénicilline
Pfizer Inc.
Aurobindo Pharma Ltd.
Centrient Pharmaceuticals
GlaxoSmithKline plc
Sandoz
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des médicaments à base de pénicilline
- Abbott Laboratories
- Aurobindo Pharma Ltd.
- Bayer
- Cipla
- CSPC Zhongrun Pharmaceutical
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Johnson & Johnson
- Lupin
- North China Pharmaceutical Group
- Pfizer
- Sandoz Group
- Sanofi
- Sinopharm Weiqida Pharmaceutical
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- The United Laboratories

Opportunités de marché et perspectives d'avenir
Les programmes de résilience de l'approvisionnement et les réponses aux pénuries de médicaments essentiels créent des espaces disponibles pour les substances actives et formulations de pénicilline ancrées régionalement, en particulier alors que les acheteurs d'appels d'offres réévaluent le risque de source unique. L'Inde en est un exemple. Lyfius Pharma (filiale d'Aurobindo Pharma) a inauguré une grande installation de fabrication de Pénicilline-G à Kakinada en octobre 2024 dans le cadre du dispositif Production Linked Incentive. En février 2026, Aurobindo a communiqué un plan de montée en puissance visant 10 000 tonnes métriques par an dans un délai de 12 mois, avec une ambition à plus long terme de 15 000 tonnes métriques. Ce type de montée en échelle en amont accroît les options pour les chaînes nationales de 6-APA et d'aminopénicillines, soutenant des génériques compétitifs en coût tout en répondant aux préoccupations des acheteurs concernant la continuité de l'approvisionnement.
En Europe, l'accent politique mis sur les médicaments essentiels se traduit par des mécanismes d'achat et de soutien industriel qui favorisent une diversification des sources pour les substances actives critiques. En mai 2026, le Parlement européen est parvenu à un accord sur des mesures visant à lutter contre les pénuries de médicaments essentiels, incluant un soutien aux projets stratégiques et aux pratiques d'achat qui élargissent les bases d'approvisionnement. Ce résultat offre une voie plus claire pour les investissements dans les réseaux européens d'antibiotiques afin de rivaliser au-delà des seuls appels d'offres au prix le plus bas. Les investissements de fabrication renforcent également cette évolution, notamment Boryung ayant entamé la construction pour agrandir son installation de fabrication de pénicilline à Ansan, en Corée du Sud, en novembre 2025, ce qui suggère que les ajouts de capacité pour les antibiotiques essentiels restent actifs dans plusieurs régions et peuvent ouvrir de nouvelles opportunités contractuelles tant pour les substances actives que pour les formes posologiques finies.
Recent Industry Developments in Marché des médicaments à base de pénicilline
- Février 2026 : Aurobindo Pharma a annoncé son intention d'augmenter la production de Pénicilline-G dans son installation de Kakinada, Andhra Pradesh, pour dépasser 10 000 tonnes métriques par an dans un délai de 12 mois. Cette montée en échelle renforce les options d'approvisionnement en amont basées en Inde pour les intermédiaires et substances actives dérivés de la pénicilline, soutenant les stratégies d'approvisionnement régional face aux risques de concentration sur les intermédiaires clés.
- Novembre 2025 : Boryung a entamé la construction visant à agrandir son installation de fabrication de pénicilline à Ansan, en Corée du Sud. Le projet ajoute une capacité de production régionale pour les antibiotiques essentiels et soutient les efforts d'approvisionnement privilégiant la continuité de l'offre et la diversification des sites de fabrication.
- Mars 2024 : Sandoz a pleinement mis en service une nouvelle installation de fabrication de formes posologiques finies de pénicilline sur son site de Kundl en Autriche, dans le cadre d'un programme d'investissement européen plus large dans les antibiotiques dépassant 250 millions d'EUR. La capacité supplémentaire de produits finis en Europe améliore la disponibilité locale des principales thérapies à base de pénicilline et contribue à réduire la dépendance à des chaînes d'approvisionnement internationales longues pour les médicaments essentiels.


Marché des médicaments à base de pénicilline Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus des médicaments antibactériens de la classe des pénicillines utilisés en santé humaine, comptabilisés à travers les formulations courantes et les voies d'administration, et suivis dans les principales géographies.
Exclusions de périmètre : nous excluons l'usage de la pénicilline exclusivement vétérinaire et les classes d'antibiotiques non pénicilliniques, et nous ne comptabilisons pas non plus les revenus liés aux tests diagnostiques ou aux services hospitaliers.
Aperçu de la segmentation
- Par source
- Pénicilline naturelle
- Pénicilline semi-synthétique
- Par type de produit
- Aminopénicilline
- Résistante aux pénicillinases
- Antipseudomonale
- Combinaisons inhibitrices de β-lactamases
- À spectre étendu
- Par voie d'administration
- Orale
- Parentérale
- Topique
- Par spectre d'activité
- Spectre étroit
- Large spectre
- Spectre étendu
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail et pharmacies spécialisées
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir le contexte de la demande et à construire des garde-fous initiaux pour les volumes, les prix et les dynamiques régionales. Nous avons référencé des sources de santé publique et de surveillance telles que l'OMS et ses mises à jour GLASS, le CDC américain et les rapports de l'ECDC, afin de comprendre la charge infectieuse et l'orientation de la gestion responsable des antimicrobiens susceptibles de limiter ou de faire évoluer l'usage.
Les signaux commerciaux et d'offre ont également été examinés, en utilisant des sources telles qu'UN Comtrade, les publications douanières nationales et les communications de la FDA américaine sur les pénuries de médicaments. Ces sources aident à expliquer les variations temporaires de disponibilité et de substitution. Nous avons également utilisé les rapports annuels des entreprises, les présentations aux investisseurs et une presse réputée pour vérifier de manière croisée l'orientation des portefeuilles et l'empreinte de fabrication. Lorsque disponible, nous avons également utilisé un abonnement payant pour les données financières des entreprises et un autre pour le suivi des échanges commerciaux au niveau des expéditions, afin d'appuyer la validation. Ces sources sont illustratives et non exhaustives, et de nombreuses autres références publiques et internes ont été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver les hypothèses issues de la recherche documentaire, en particulier lorsque les données publiquement disponibles sont limitées pour la demande au niveau moléculaire. Nous nous sommes entretenus avec un ensemble de fabricants, de distributeurs, d'acteurs de la pharmacie hospitalière et de cliniciens, afin que les schémas de traitement, le mix de canaux et le comportement tarifaire puissent être validés dans les principales régions avant la finalisation du modèle.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Dirigeants (CXO) : 20 % | APAC : 39 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Petits acteurs : 20 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la demande de traitement est reconstituée à partir des signaux d'incidence des infections, des schémas de prescription habituels pour les pathologies éligibles à la pénicilline, et de la répartition entre soins hospitaliers et ambulatoires. Nous convertissons ensuite ce bassin de demande en ventes en utilisant des hypothèses de dosage et de conditionnement. Une fois le bassin de demande défini, la tarification est appliquée à l'aide de fourchettes de prix de vente moyens au niveau régional, reflétant la voie d'administration et le mix de canaux.
Pour garantir des totaux réalistes, nous corroborons le résultat par des approximations ascendantes sélectives, telles que les indications de revenus des fabricants et distributeurs, des vérifications de volume au niveau des échantillons de conditionnement, et les mouvements d'importation ou d'exportation comme contrôle directionnel lorsque le commerce est significatif. Les intrants utilisés dans le modèle incluent les restrictions d'usage de la pénicilline issues des programmes de gestion responsable des antimicrobiens, les périodes de pénurie et de commande différée, la substitution vers d'autres bêta-lactamines, les évolutions de la pénétration des génériques, et les changements de part des pharmacies en ligne dans les prescriptions exécutées au détail. Lorsque des lacunes existent au niveau des pays, des ratios de substitution issus de marchés comparables sont utilisés puis ajustés après retour des experts.
Pour la prévision, nous utilisons une analyse de scénarios afin que différentes trajectoires concernant les schémas de résistance, l'intensité de la gestion responsable des antimicrobiens et la continuité de l'approvisionnement puissent être reflétées sans surajuster les données. Les hypothèses ne sont finalisées qu'après que les perspectives à court terme (12 à 24 prochains mois) correspondent à l'orientation partagée par les acteurs des canaux et les répondants cliniques, la trajectoire à plus long terme étant ensuite prolongée à l'aide de moteurs de demande stables et d'une évolution réaliste des prix.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les avis publics de pénurie, la direction des flux commerciaux et la croissance globale de la catégorie des antibiotiques. Nous examinons ensuite les écarts les plus importants ligne par ligne pour en identifier la cause. Si un pays affiche une hausse inattendue, nous revérifions la répartition des voies d'administration, le dosage implicite par traitement et les hypothèses de prix avant d'accepter le résultat du modèle.
Un examen à plusieurs étapes est suivi, où un autre analyste reproduit les calculs clés et vérifie la cohérence des intrants. Toute question en suspens déclenche une reprise de contact avec des répondants primaires sélectionnés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs tels qu'une perturbation prolongée de l'approvisionnement, des actions réglementaires majeures ou un changement clair dans les recommandations de prescription. Avant livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché des médicaments à base de pénicilline selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les médicaments à base de pénicilline peuvent différer car les groupes ne comptabilisent pas toujours les mêmes produits, canaux et usages finaux, et même une même année peut être mesurée avec des hypothèses de prix et de calendrier de change différentes. Les écarts proviennent également de la manière dont les pénuries sont traitées, dont les produits combinés sont classés, et de la fréquence de mise à jour des hypothèses sous-jacentes.
Les principaux écarts se situent généralement au niveau du périmètre et de la logique de prix. Certains chiffres agrègent l'ensemble de la chaîne d'approvisionnement de la pénicilline ou incluent la consommation vétérinaire, tandis que d'autres utilisent des prix catalogue qui surestiment les prix de vente réalisés sur les marchés à forte pénétration de génériques. Cet effet peut être amplifié lorsque le mix régional n'est pas validé par des vérifications au niveau des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,49 milliards d'USD (2025) | |
| Revue commerciale A | 10,15 milliards d'USD (2024) | Utilise une année de référence antérieure et s'appuie souvent sur une croissance de marché déclarée sans montrer comment les pénuries, le mix de canaux et l'érosion des prix des génériques sont réconciliés dans la série de revenus. |
| Éditeur sectoriel B | 11,00 milliards d'USD (2024) | Combine des signaux de dépenses de pénicilline adjacents et applique des hypothèses de tarification larges, ce qui peut gonfler les totaux lorsque les revenus vétérinaires ou de la chaîne d'approvisionnement ne sont pas clairement séparés des ventes de médicaments à usage humain. |
L'écart observé dans le tableau provient en grande partie de ce qui est comptabilisé et de la manière dont le prix est traduit en revenu réalisé par région. La demande de pénicilline exclusivement vétérinaire est exclue du périmètre de Mordor Intelligence, ce qui réduit le total par rapport aux chiffres qui mélangent usage humain et animal. Le reste des revenus est maintenu cohérent grâce à des fourchettes de prix spécifiques par canal et à des vérifications croisées avec les signaux de perturbation de l'approvisionnement.


Questions clés auxquelles répond le rapport
Quelle sera la taille des ventes mondiales de médicaments à base de pénicilline d'ici 2031 ?
Le marché des médicaments à base de pénicilline devrait atteindre 12,68 milliards USD d'ici 2031, reflétant un CAGR de 3,41 % à partir de 2026.
Quel type de produit connaît la croissance la plus rapide ?
Les combinaisons inhibitrices de β-lactamases telles que l'amoxicilline-clavulanate devraient croître à 5,88 % jusqu'en 2031.
Pourquoi les formulations orales gagnent-elles des parts de marché ?
Les programmes de pharmacie de premier recours au Royaume-Uni et en Australie permettent aux pharmaciens d'initier un traitement, poussant la croissance orale à un CAGR de 7,32 %.
Quel est l'impact du prix minimum à l'importation de l'Inde ?
Le MIP de 35 USD par kg sur la pénicilline en vrac, en vigueur en 2026, oriente l'approvisionnement vers les producteurs nationaux de principes actifs pharmaceutiques et pourrait porter la part de production de l'Inde à 35 % d'ici 2029.
Quelle est la gravité de la résistance aux antimicrobiens pour la pénicilline ?
La non-sensibilité chez Streptococcus pneumoniae a atteint 18,3 % dans l'UE, incitant les hôpitaux à restreindre l'utilisation empirique de la pénicilline dans les contextes à haut risque.
Quelle région connaîtra la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique, soutenus par les investissements de la Vision 2030 saoudienne et le développement de la télépharmacie dans le Golfe, devraient progresser à un CAGR de 6,36 %.
Dernière mise à jour de la page le:



