
Taille et part de marché du papier spécial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
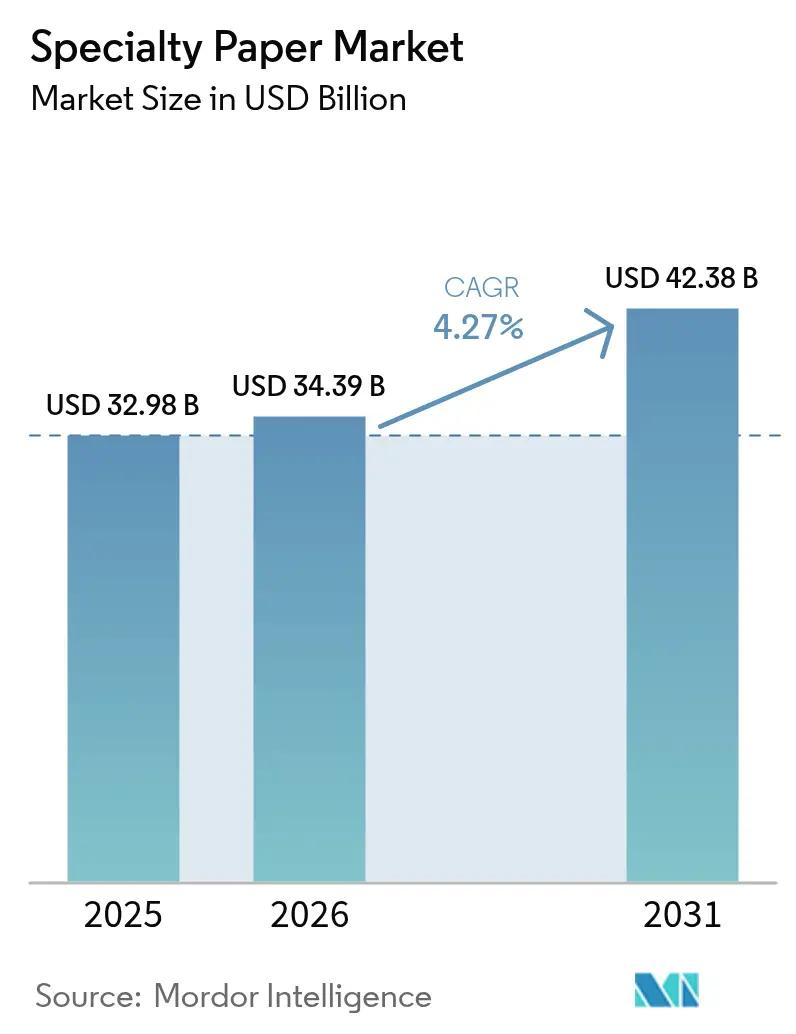
| Taille du Marché (2026) | 34.39 Milliards de dollars |
| Taille du Marché (2031) | 42.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier spécial par Mordor Intelligence
La taille du marché du papier spécial était évaluée à 32,98 milliards USD en 2025 et devrait croître de 34,39 milliards USD en 2026 pour atteindre 42,38 milliards USD d'ici 2031, à un TCAC de 4,27 % durant la période de prévision (2026-2031). Cette trajectoire reflète l'évolution mondiale vers l'emballage à base de fibres, le renforcement du contrôle réglementaire sur les plastiques à usage unique et l'essor des exigences de fonctionnalité intelligente dans les étiquettes et l'électronique. La consolidation parmi les principaux producteurs, illustrée par des fusions dans l'emballage se chiffrant en plusieurs milliards de dollars, génère des économies d'échelle tout en élargissant la portée géographique. L'Europe mène actuellement la demande, mais l'Asie-Pacifique s'étend plus rapidement sous l'effet de la pénétration du commerce électronique, des ajouts de capacité et de la croissance de la fabrication électronique. La volatilité des matières premières et les réglementations sur les additifs chimiques demeurent des risques majeurs, accordant une prime à la possession intégrée de pâte à papier et aux technologies de couchage agiles.
Principaux enseignements du rapport
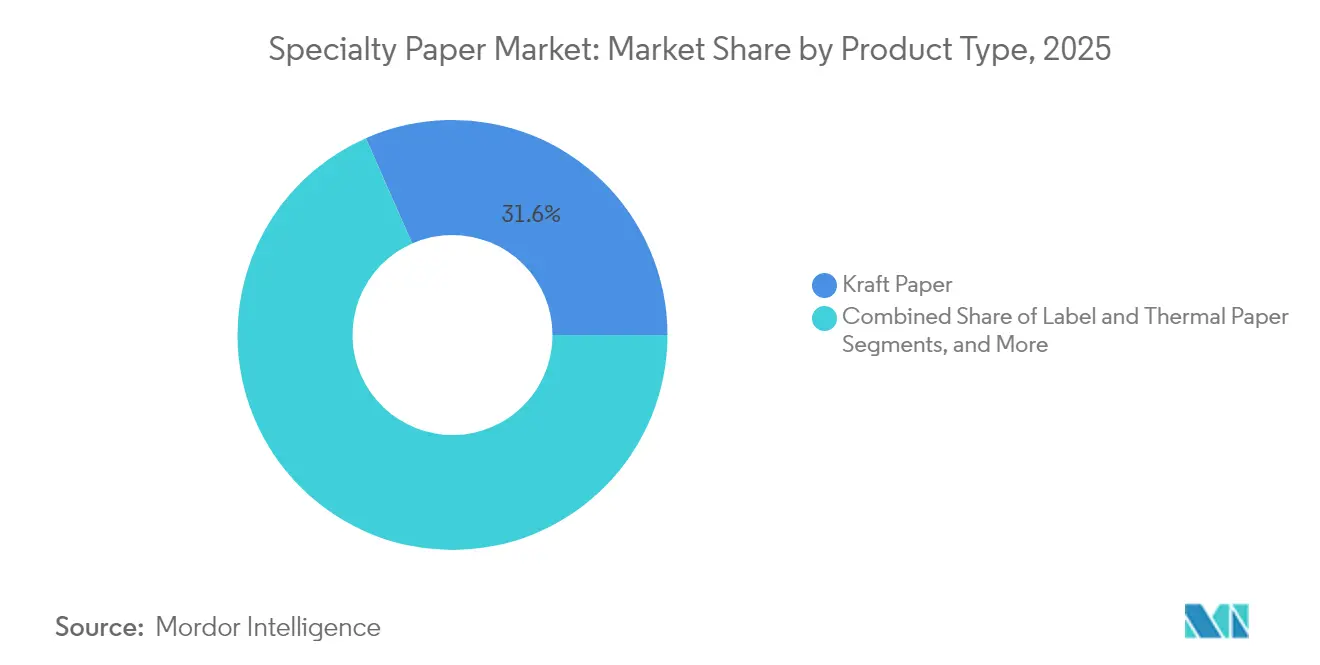
- Par type de produit, le papier kraft représentait 31,60 % de la part de marché du papier spécial en 2025, tandis que le papier antiadhésif devrait croître à un TCAC de 6,18 % d'ici 2031.
- Par matière première, la fibre vierge représentait 48,40 % de la taille du marché du papier spécial en 2025 ; la fibre recyclée devrait progresser à un TCAC de 5,15 % jusqu'en 2031.
- Par fonctionnalité, les grades barrière et résistants aux graisses détenaient 58,10 % des revenus en 2025, tandis que les papiers antimicrobiens devraient se développer à un TCAC de 5,10 % d'ici 2031.
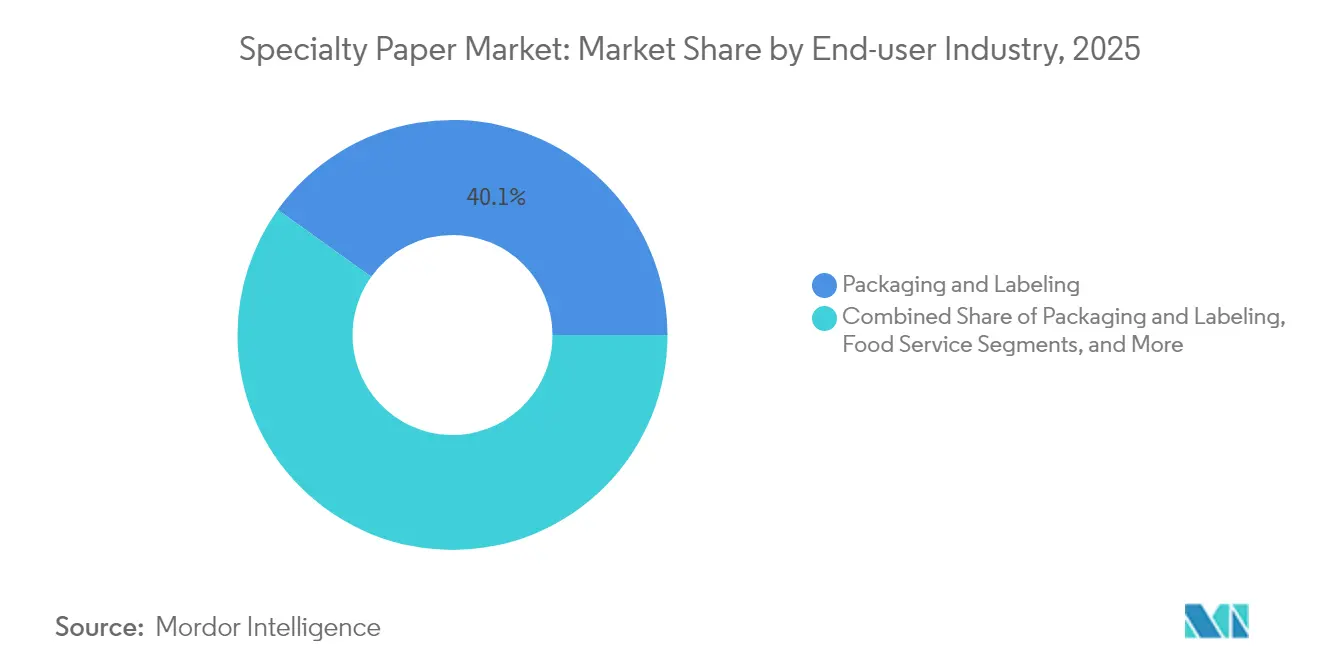
- Par industrie d'utilisation finale, l'emballage et l'étiquetage était en tête avec une part de 40,10 % en 2025, tandis que le secteur médical et de la santé est le segment à la croissance la plus rapide avec un TCAC de 5,45 %.
- Par forme, les feuilles dominaient avec 52,70 % de la taille du marché du papier spécial en 2025 ; les rouleaux devraient afficher un TCAC de 5,55 % sur la période de prévision.
- Par géographie, l'Europe a capté 32,70 % de la part de marché du papier spécial en 2025 ; l'Asie-Pacifique progresse à un TCAC de 6,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique en faveur de l'emballage durable | +0.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Transition de la restauration collective vers les articles jetables à base de fibres | +0.6% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Demande en papier antiadhésif pour étiquettes intelligentes | +0.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Substrats flexibles pour l'électronique imprimée | +0.3% | Asie-Pacifique en premier lieu | Long terme (≥ 4 ans) |
| Papiers de sécurité pour la pharmacie | +0.2% | Pôles mondiaux | Moyen terme (2 à 4 ans) |
| Couchages résistants aux graisses sans PFAS | +0.5% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique en faveur de l'emballage durable
La croissance rapide du commerce de détail en ligne accélère la « papérisation » des emballages secondaires et tertiaires, les marques abandonnant progressivement les plastiques pour satisfaire aux mandats de Responsabilité Élargie des Producteurs[1] International Paper, "Rapport de durabilité 2025," internationalpaper.com. Les détaillants spécifient désormais des fibres certifiées, des formats recyclables et des grades de papier kraft à faible grammage qui réduisent les coûts de transport sans compromettre l'intégrité des charges. L'exécution continue des commandes stimule la demande de mailers en kraft imprimables et de calages en fibres moulées, ancrant des gains de volumes stables dans toutes les catégories d'expédition. Les producteurs disposant d'actifs kraft intégrés captent une marge supplémentaire car ils peuvent orienter les flux de pâte à papier vers les variantes à forte croissance du commerce électronique tout en atténuant les chocs sur les matières premières.
Transition de la restauration collective vers les articles jetables à base de fibres
Les interdictions législatives sur les plastiques à usage unique en Europe, en Amérique du Nord et dans les grandes villes asiatiques ont déclenché une migration rapide vers les couverts, gobelets et contenants à couvercle articulé en fibres. Les avancées dans les chimies barrières résistantes aux graisses permettent désormais aux contenants en papier de tolérer les huiles chaudes et les sauces, permettant aux restaurants de restauration rapide d'atteindre leurs objectifs de compostabilité. Les contrats au niveau des chaînes de restauration privilégient le contenu en fibres recyclées post-consommation, soutenant des infrastructures de collecte et de re-trituration plus larges. La visibilité des volumes dans les circuits de restauration collective encourage les équipements multi-machines dans les papeteries spécialisées dans le papier pour gobelets et les papiers MG légers, améliorant ainsi l'utilisation des actifs.
Hausse de la demande en papier antiadhésif pour étiquettes intelligentes
Les programmes d'emballage connecté dans le commerce de détail et la logistique intègrent des étiquettes RFID et NFC pour automatiser le suivi des stocks et améliorer l'engagement des acheteurs. De nouvelles inserts sans plastique, comme la plateforme PaperMark de Trimco, s'appuient sur du papier antiadhésif certifié FSC offrant une stabilité dimensionnelle pour une découpe de précision. La pénétration des presses numériques vers 10 % du volume d'étiquettes d'ici 2029 accroît les exigences de qualité pour les substrats antiadhésifs, entraînant des mises à niveau de spécifications qui favorisent les grades spéciaux au détriment du glassin ordinaire. À mesure que l'exécution omnicanal se développe, les initiatives de recyclage des liners gagnent en importance, renforçant les références d'économie circulaire pour les transformateurs et les propriétaires de marques.
Substrats flexibles pour l'électronique imprimée
Les avancées en impression permettent désormais de déposer des polymères conducteurs et du graphène sur du papier couché, permettant la fabrication économique de capteurs, batteries et antennes pour les appareils connectés et les emballages. Des essais pilotes en Corée du Sud et au Japon démontrent la compatibilité du débit rouleau à rouleau avec les lignes flexographiques existantes, réduisant les barrières à l'adoption. La parité de performances avec les films polymères en termes de rayon de courbure et de résistance à l'humidité est à portée grâce aux couchages multicouches, ouvrant un nouveau débouché à haute marge pour les grades adaptés aux chaînes d'approvisionnement électroniques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix de la pâte à papier et chocs d'approvisionnement | -0.7% | Mondial, avec un impact aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Durcissement de la réglementation sur les additifs chimiques | -0.4% | Europe et Amérique du Nord principalement | Moyen terme (2 à 4 ans) |
| Films plastiques mono-matériaux à haute transparence | -0.3% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Lente adoption des presses à jet d'encre dans les marchés émergents | -0.2% | Marchés émergents, en particulier Amérique latine et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix de la pâte à papier et chocs d'approvisionnement
Le papier kraft blanchi de résineux du nord de référence a atteint 1 380 EUR par tonne métrique en avril 2024 à la suite de conflits sociaux en Finlande et d'incidents en papeterie ayant restreint l'offre, comprimant les marges sur les papiers spéciaux. Les pics de prix au comptant contraignent les transformateurs non intégrés à ajuster leurs tarifs trimestriellement, risquant une perte de clientèle. Les perturbations des fibres liées au changement climatique et la capacité limitée des nouvelles installations laissent présager une volatilité durable, renforçant la valeur stratégique de la pâte à papier captive ou des contrats à long terme de copeaux de bois.
Durcissement de la réglementation sur les additifs chimiques
Les agences européennes et américaines éliminent progressivement les PFAS, les encres aux huiles minérales et certains biocides, contraignant les papeteries à accélérer leurs pipelines de recherche et développement pour des systèmes barrières conformes. La validation de conformité et les essais à l'échelle industrielle engendrent des coûts supplémentaires et ralentissent les lancements commerciaux, pesant sur les acteurs de plus petite taille qui manquent de capacité de formulation. La pression qui en résulte pourrait accélérer la consolidation tout en augmentant également les coûts de substitution, consolidant les relations avec les propriétaires de marques qui exigent une continuité réglementaire assurée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le papier kraft domine en volume tandis que le papier antiadhésif gagne en dynamismeLes grades kraft ont généré la plus grande contribution aux revenus avec 31,60 % de la part de marché du papier spécial en 2025, portés par les sacs industriels, les sacs de transport et les mailers pour commerce électronique en plein essor. La papeterie de Karlsborg en Suède produit à elle seule 335 000 tonnes de kraft pour sacs par an, soulignant les économies d'échelle qui soutiennent cette position. La croissance se tourne désormais vers le papier antiadhésif, dont le TCAC est prévu à 6,18 % jusqu'en 2031 grâce aux étiquettes compatibles RFID et à la montée en puissance de l'adoption des presses numériques. Les étiquettes intelligentes nécessitent des calibres ultra-lisses et une densité calibrée, orientant les transformateurs vers des substrats antiadhésifs conçus à cet effet et s'éloignant des options standard. Les papiers décor et stratifiés restent significatifs mais subissent une pression sur leur part de marché de la part des films décor numériques, tandis que les papiers filtrants et de sécurité maintiennent leur pertinence de niche grâce à des critères de performance exigeants et à des caractéristiques anti-contrefaçon intégrées.
La demande structurelle de fibres à haute pureté et un contrôle plus strict de l'humidité ancrent les engagements à long terme dans la capacité kraft, même si les innovations dans les liners captent une valeur incrémentale. Les producteurs diversifient leurs gammes de grades pour se prémunir contre les fluctuations cycliques, mais les allocations de capital privilégient désormais la flexibilité du couchage pour saisir l'opportunité des liners. Cette bifurcation au sein du marché du papier spécial favorise un portefeuille où les volumes de kraft historiques financent les mises à niveau technologiques des liners de prochaine génération.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matière première :
la dynamique de la fibre recyclée s'accroît malgré la prédominance de la fibre viergeLa fibre vierge détenait 48,40 % de la taille du marché du papier spécial en 2025 en raison des seuils de résistance à la traction et de porosité exigés par les étiquettes haut de gamme, les supports de sécurité et les emballages médicaux. Pourtant, la fibre recyclée affiche un TCAC de 5,15 % jusqu'en 2031, les mandats d'économie circulaire normalisant les ratios de contenu récupéré et les grades de pâte recyclée brune atteignant des spécifications adaptées aux emballages couchés barrières. La taille du marché du papier spécial attachée aux compositions synthétiques et hybrides reste modeste, mais ces matériaux permettent des propriétés uniques telles que la résistance aux solvants pour les joints d'étanchéité automobiles.
Les pâtes non issues du bois tirées du bambou et des résidus agricoles progressent grâce à de nouveaux procédés enzymatiques qui atténuent la contamination par la silice. La parité des coûts avec les copeaux de feuillus reste difficile à atteindre, limitant l'échelle, mais les bilans carbone des propriétaires de marques incitent aux volumes d'essai. Les papeteries équipées de systèmes bi-fibres peuvent moduler les formules de charge pour compenser les pics de prix de la pâte à papier, améliorant la résilience lors des cycles volatils.
Par fonctionnalité/couchage :
les grades barrières dominent ; les papiers antimicrobiens progressent rapidementLes papiers barrières et résistants aux graisses ont capté 58,10 % de la part de marché du papier spécial en 2025, reflétant leur adoption généralisée dans les emballages de restauration rapide et les produits surgelés. Les délais de retrait des PFAS ont catalysé des investissements dans des barrières à base d'algues et sans huile minérale, certifiées pour les contacts gras et acides. Les papiers antimicrobiens, bien que plus faibles en volume, progressent à un TCAC de 5,10 % alors que les hôpitaux adoptent des emballages inhibiteurs de germes dans le cadre de protocoles de contrôle des infections renforcés.
Les couchages conducteurs et antistatiques recueillent des commandes pilotes auprès des assembleurs électroniques, signalant une fusion du papier avec des chimies fonctionnelles autrefois réservées aux polymères. Les segments résistants à l'eau et ignifuges maintiennent une croissance modérée liée à la signalétique extérieure et aux joints d'étanchéité industriels. Les fournisseurs se différencient grâce à des stations de couchage modulaires permettant des changements rapides de chimie, favorisant une conformité agile avec des codes de sécurité régionaux divergents.
Par industrie d'utilisation finale :
l'emballage domine ; le secteur médical accélèreLes applications d'emballage et d'étiquetage ont conservé 40,10 % de la part de marché en 2025, le commerce électronique, les formats prêts pour le rayon et la personnalisation ayant stimulé les volumes dans le liner pour ondulé, le carton pliant et le stratifié pour étiquettes. Le segment médical et de la santé devrait dépasser la croissance à un TCAC de 5,45 %, porté par le lancement croissant de médicaments biologiques nécessitant des structures papier-aluminium à haute barrière et inviolables. Les établissements de restauration collective stimulent la demande de papiers spéciaux grâce aux papiers pour gobelets compostables et aux emballages résistants aux graisses, tandis que les volumes d'impression et de publication continuent de migrer vers les médias numériques.
La demande dans le bâtiment et la construction persiste dans les stratifiés décor et les papiers de revêtement pour bois reconstitué, bien que les ralentissements économiques puissent tempérer l'essor à court terme. Les médias de filtration industrielle pour le transport et l'énergie maintiennent des niches défendables, avec une traction émergente dans les prototypes de séparateurs pour piles à combustible à hydrogène. Cette diversification des utilisateurs finaux ancre le marché du papier spécial face aux chocs propres à chaque secteur.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par forme :
les feuilles prédominent ; les rouleaux surpassent la croissanceLes feuilles représentaient 52,70 % des revenus en 2025, essentielles aux flux de travail d'impression offset et de conversion spécialisée qui favorisent l'efficacité du format à la découpe. Les rouleaux, cependant, sont en voie d'atteindre un TCAC de 5,55 % à mesure que les lignes d'étiquettes haute vitesse, de ruban de masquage et d'inserts RFID optimisent le débit en bobine continue. Les transformateurs citent moins de chutes et des changements de travaux plus rapides lors de l'approvisionnement en bobines maîtresses, incitant les papeteries à moderniser les enrouleurs et les diamètres de bobines.
Les produits transformés tels que les sacs de vente au détail, les rubans adhésifs et les gobelets continuent de capter la valeur en aval, les fabricants de machines signalant des carnets de commandes stables pour les équipements de formage en nid et de plissage. La transition vers les rouleaux reflète l'impératif d'automatisation au sein du marché du papier spécial, poussant les producteurs en amont à garantir des profils d'humidité dans le sens travers serrés qui préservent la stabilité de la bande à des vitesses de ligne élevées.
Analyse géographique
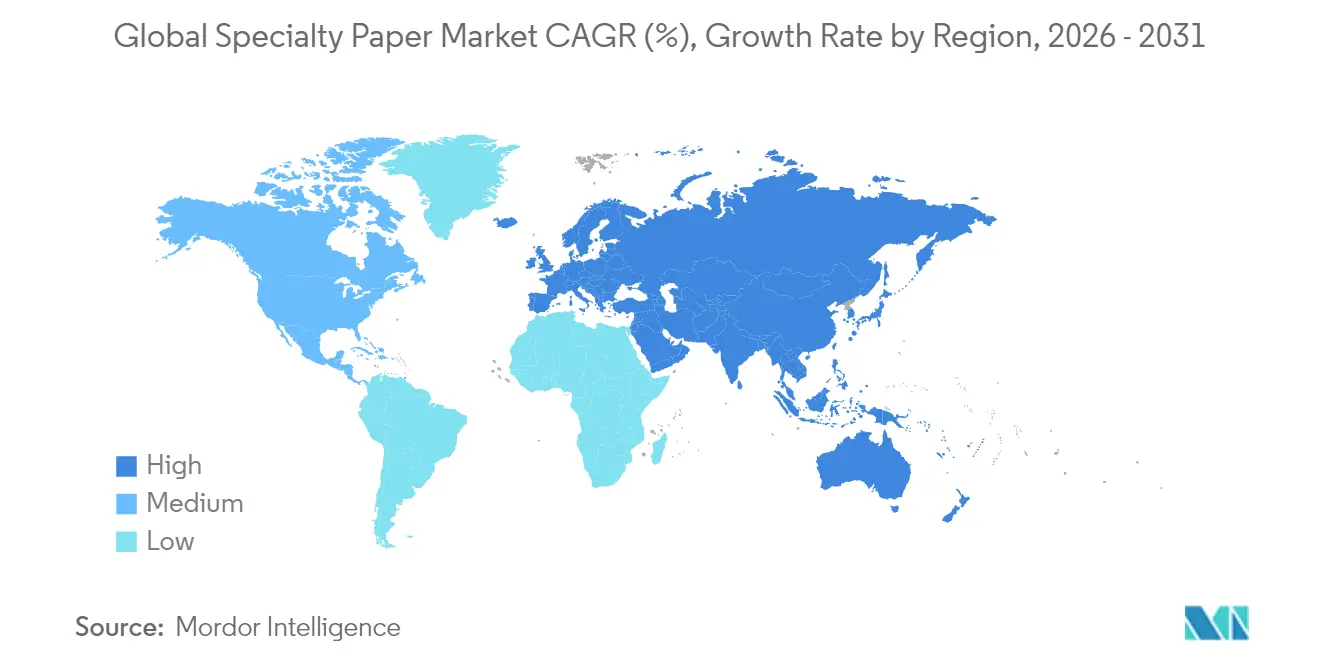
Marché européen du papier spécial
L'Europe est restée le principal contributeur régional avec une part de marché du papier spécial de 32,70 % en 2025, soutenue par des réglementations environnementales strictes qui accélèrent la conversion du plastique vers la fibre. La production mensuelle de papier et de carton a rebondi après le choc énergétique de 2023, les usines ayant optimisé leurs configurations de cogénération et sécurisé des contrats d'électricité renouvelable. L'Allemagne et la France sont en tête de l'adoption des encres écologiques et de l'élimination progressive des huiles minérales, orientant les flux de commandes vers les étiquettes à faible migration. Toutefois, l'inflation des coûts énergétiques a entraîné des fermetures sélectives de capacités, notamment le site d'Ettringen d'UPM, dont la cessation d'activité est prévue en juillet 2025. La consolidation, illustrée par l'acquisition de Steyrermühl par le groupe Heinzel, témoigne d'un resserrement de la base d'actifs orientée vers des grades à marges plus élevées.
Marché du papier spécial en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 6,05 % jusqu'en 2031. Le rebond de la demande chinoise en carton ondulé et l'expansion de Nine Dragons Paper en Malaisie illustrent un rééquilibrage des capacités vers le sud, exploitant les marchés ASEAN de proximité et prévoyant une croissance annuelle du carton de 4 %. Les chaînes d'approvisionnement électroniques au Japon et en Corée du Sud stimulent la demande de papiers conducteurs et antistatiques, tandis que la hausse du revenu disponible en Inde soutient les grades spéciaux destinés à la restauration. Les gouvernements régionaux canalisent les plans de relance vers les infrastructures de collecte de vieux papiers, élargissant la disponibilité des fibres recyclées qui alimentent les conversions spéciales locales.
Marché du papier spécial en Amérique du Nord
L'Amérique du Nord enregistre une croissance régulière à un chiffre moyen, le rapprochement des chaînes d'approvisionnement et l'automatisation de l'emballage compensant le déclin des segments d'édition matures. Des programmes d'investissement tels que l'expansion de 2 milliards USD de Kimberly-Clark témoignent de la confiance dans la rentabilité à long terme des capacités en papier tissu et en papier spécial. Parallèlement, des méga-fusions comme celle de Smurfit WestRock consolident l'intégration du carton ondulé, permettant des synergies de coûts et un élargissement de la clientèle. Le Sud des États-Unis attire des projets de pâte à papier sur de nouveaux sites grâce à la proximité des forêts et à des tarifs énergétiques compétitifs, soutenant des modèles intégrés mieux positionnés pour résister aux fluctuations des prix de la pâte.

Paysage réglementaire
La réglementation accélère la substitution du plastique par la fibre tout en renforçant la conformité chimique pour les qualités spéciales utilisées dans la restauration et l'emballage. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, établissant un cadre harmonisé qui soutient les exigences de recyclabilité et inclut des restrictions pertinentes pour les emballages en contact avec les aliments (y compris des dispositions relatives aux PFAS). Pour les papeteries, les enducteurs et les exportateurs desservant l'Europe, cela se traduit par des exigences accrues en matière de spécifications et de documentation.
Aux États-Unis, les règles de la FDA relatives au contact alimentaire pour le papier et le carton restent un pilier de conformité essentiel pour les applications résistantes à la graisse et enduites de barrières, la norme 21 CFR 176.170 régissant les composants utilisés en contact avec les aliments aqueux et gras. La réglementation exige des voies d'autorisation préalable à la mise sur le marché appropriées pour les substances utilisées dans la fabrication du papier et les revêtements. Avec les règles d'emballage de l'UE et la surveillance de la FDA toutes deux en vigueur, les entreprises font face à un besoin accru de tests de migration validés, une traçabilité plus stricte des matières premières, et une reformulation plus rapide à mesure que les chimies barrières évoluent vers des systèmes sans PFAS et à faible migration.
Analyse de la chaîne de valeur
La chaîne de valeur du papier spécial commence par l'approvisionnement en fibres (vierges et recyclées), puis passe à la production de pâte et à la fabrication du papier, suivie de mises à niveau fonctionnelles par le biais d'étapes de couchage, de collage et de transformation qui adaptent les qualités pour l'emballage barrière et résistant à la graisse, les liners de démoulage et les emballages médicaux. L'intégration verticale et les programmes de développement multipartites relient de plus en plus la sécurité d'approvisionnement en fibres en amont aux exigences de performance en aval, contribuant à atténuer la volatilité des prix de la pâte et à réduire le temps de qualification des qualités à haute spécification.
Les fournisseurs de revêtements et d'additifs se situent près du point de contrôle de conformité, car la performance barrière et l'adéquation réglementaire (migration en contact alimentaire, systèmes sans PFAS, encres à faible odeur et à faible migration) déterminent souvent l'acceptation par les transformateurs et les propriétaires de marques. La collaboration et l'intégration sont visibles dans les partenariats qui relient la production de papier à l'innovation en matière d'emballage ou de transformation, y compris Stora Enso et Matrix Pack (partenariat stratégique pour développer les technologies d'emballage en fibre moulée) et UPM avec Royal Vaassen (développement de concepts de papier barrière à base de fibres), ainsi que le renforcement des capacités régionales tel que le partenariat de Naini Papers avec PrimeFiber Global Paper Solutions pour développer des papiers spéciaux de qualité emballage indigènes en Inde. Les goulots d'étranglement se concentrent sur l'exposition aux coûts de l'énergie et des intrants dans les usines, la disponibilité limitée de solutions barrières haute performance qui restent repulpables, et l'évolution des définitions de durabilité qui complique les achats et les allégations d'étiquetage à travers les régions.
Paysage concurrentiel
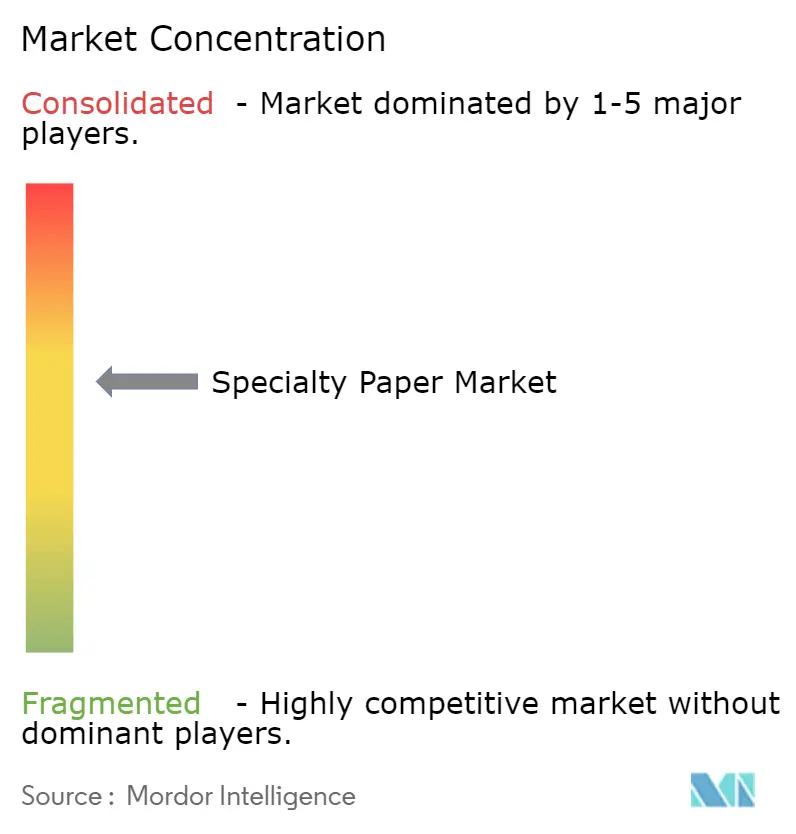
Une concentration modérée caractérise le marché du papier spécial, les principaux producteurs continuant de fusionner pour rechercher l'échelle et la sécurité des fibres. L'acquisition par International Paper de DS Smith pour 7,2 milliards USD et le rapprochement Smurfit Kappa-WestRock valorisé à 11,2 milliards USD illustrent cette vague de consolidation qui fait pivoter les portefeuilles vers la croissance de l'emballage et s'éloigne des papiers graphiques en déclin. L'intégration verticale — de la sylviculture à la conversion — protège les marges grâce à la pâte à papier captive et garantit la continuité de l'approvisionnement pour les propriétaires de marques mondiaux.
La capacité technologique émerge comme un différenciateur plus tranchant que le simple tonnage. Le groupe Matériaux d'Avery Dennison rapporte une surperformance en se concentrant sur les étiquettes autocollantes haut de gamme et les étiquettes intelligentes, démontrant comment la science des adhésifs et l'innovation dans les liners créent de la résilience malgré des pressions de marché plus larges. Les papeteries réequipent leurs coucheuses pour une flexibilité multi-chimies, permettant des changements rapides entre les productions résistantes aux graisses, antimicrobiennes et conductrices sans arrêts prolongés.
Les spécialistes de plus petite taille défendent leur part en ciblant des niches à haute barrière telles que les supports sécurisés pour billets de banque ou les stratifiés ignifuges où les obstacles à l'entrée découragent la banalisation. Cependant, la montée des coûts de conformité et la volatilité des intrants pourraient susciter une consolidation supplémentaire ou des alliances stratégiques visant la recherche et développement conjointe et la suppression des goulots d'étranglement au niveau des papeteries.
Leaders du secteur du papier spécial
Stora Enso Oyj
Mondi plc
Nippon Paper Industries Co., Ltd.
SAPPI Limited
International Paper Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du papier spécial
- Ahlstrom Corporation
- Asia Pulp and Paper (APP) Sinarmas
- BillerudKorsnäs AB
- Domtar Corporation
- Fedrigoni S.p.A.
- Georgia-Pacific LLC
- International Paper Company
- ITC Limited (Paperboards and Specialty Papers Division)
- JK Paper Ltd.
- Koehler Paper SE
- LINTEC Corporation
- Mondi plc
- Nippon Paper Industries Co., Ltd.
- Nordic Paper Holding AB
- Oji Holdings Corporation
- SAPPI Limited
- Smurfit WestRock Corporation
- Stora Enso Oyj
- Twin Rivers Paper Company LLC
- UPM-Kymmene Corporation

Opportunités de marché et perspectives d'avenir
Une opportunité majeure est l'expansion des solutions de papier recyclable enduit barrière qui remplacent les structures complexes en plastique et en aluminium dans les emballages alimentaires et de consommation. La pression réglementaire de l'applicabilité du PPWR de l'UE à partir du 12 août 2026 est renforcée par l'innovation des fournisseurs à travers les revêtements, les scellants et les substrats. Dans les annonces de 2026 des fournisseurs de matériaux et de chimie, plusieurs lancements de produits indiquent un espace blanc actif dans les systèmes de scellage et de barrière compatibles avec le papier, notamment Henkel lançant une solution de scellage à froid pour l'emballage papier enduit barrière (Loctite Liofol CS 7106 RE) et élargissant les revêtements barrière et de thermoscellage à base d'eau pour les applications papier. Michelman a également introduit des revêtements barrière biosourcés pour l'emballage papier, et Stahl a lancé un portefeuille dédié de revêtements barrière pour l'emballage à base de papier.
Les ajouts de capacité et de capabilités ouvrent également des voies d'investissement dans la transformation localisée et la production de qualités spéciales, particulièrement liées au commerce électronique et aux sacs et sachets industriels où l'automatisation et l'assurance d'approvisionnement figurent en tête des listes de contrôle d'approvisionnement. Mondi a ouvert une nouvelle installation de production automatisée de sacs en papier à Pittsburgh, Pennsylvanie, en avril 2026, avec une capacité annuelle cible de 300 millions d'unités, reflétant un investissement continu en aval dans les formats à base de papier. Du côté de la production, Lecta a mis en service une ligne de métallisation supplémentaire à son usine de Leitza en Espagne pour augmenter la production de papier barrière, et Pudumjee Paper Products a annoncé des projets pour une installation de papier spécial de 68 000 TM à Mahad, Maharashtra, axée sur les qualités en contact alimentaire et industrielles. À travers ces mouvements, la demande se resserre autour des usines capables de soutenir une flexibilité de couchage multi-chimique, un approvisionnement en fibres certifié, et une fourniture de bobines prêtes pour la transformation pour des lignes d'emballage à vitesse plus élevée et des exigences de recyclabilité évolutives.
Recent Industry Developments in Marché du papier spécial
- Avril 2026 : Stora Enso a lancé Performa Natura Aqua, un carton plat enduit par dispersion (GC2) conçu pour l'emballage de restauration et de boulangerie. Le produit répond aux besoins de performance barrière tout en conservant une structure à base de fibres, s'alignant sur les mouvements des propriétaires de marques vers des formats moins riches en plastique et le renforcement du contrôle chimique dans les applications de contact alimentaire.
- Septembre 2025 : UPM Specialty Papers s'est associé à Royal Vaassen pour développer le concept Barryrwrap, une solution de papier barrière recyclable à base de fibres positionnée pour remplacer le plastique et l'aluminium dans l'emballage alimentaire. La collaboration relie la conception des substrats au savoir-faire de transformation en aval, raccourcissant les délais de qualification pour l'emballage papier à barrière élevée.
- Juillet 2024 : la tension sur l'approvisionnement en pâte kraft blanchie de résineux du nord s'est poursuivie en 2024, contribuant à une forte volatilité des prix qui a culminé avec le NBSK de référence atteignant 1 380 EUR par tonne métrique en avril 2024 après des perturbations d'approvisionnement. Cela a accru la valeur des positions de pâte intégrées et des contrats de fibre à plus long terme pour les producteurs et transformateurs de papier spécial gérant la stabilité des marges.


Marché du papier spécial Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans ce rapport, nous définissons le papier spécial comme des qualités de papier conçues pour des besoins de performance spécifiques, tels que la barrière, le démoulage, l'étiquetage, la filtration, la décoration ou l'usage en contact alimentaire, et évaluées comme chiffre d'affaires sortie usine et de canal en USD à travers le marché mondial.
Exclusions du périmètre : nous excluons les qualités de papier d'impression et d'écriture de base et le papier d'emballage général qui n'est pas vendu ou spécifié comme qualité spéciale.
Aperçu de la segmentation
- Par type de produit
- Papier kraft
- Papier antiadhésif
- Papier pour étiquettes et papier thermique
- Papier décor et papier stratifié
- Papier filtrant et papier de sécurité
- Autres
- Par matière première
- Fibre vierge
- Fibre recyclée
- Fibre synthétique
- Composites hybrides
- Par fonctionnalité/couchage
- Barrière et résistance aux graisses
- Résistant à l'eau
- Antimicrobien
- Conducteur et antistatique
- Ignifuge
- Autre fonctionnalité/couchage
- Par industrie d'utilisation finale
- Emballage et étiquetage
- Restauration collective
- Impression et publication
- Bâtiment et construction
- Industrie et automobile
- Médical et santé
- Autres industries d'utilisation finale
- Par forme
- Rouleaux
- Feuilles
- Produits transformés (sacs, rubans adhésifs, gobelets et autres)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'élaboration d'une cartographie du secteur, afin de pouvoir relier la demande de papier aux marchés finaux qui tirent réellement les qualités spéciales. Pour cela, nous consultons des sources publiques telles que les statistiques forestières et papetières de la FAO, les flux commerciaux de la Comtrade des Nations Unies pour les articles de pâte et de papier, et les publications statistiques gouvernementales sur la production manufacturière et la consommation d'emballages lorsqu'elles sont disponibles.
Pour affiner les données d'entrée, nous utilisons également des sources telles que les portails douaniers nationaux, les séries de taux de change et d'inflation des banques centrales, les bases de données de brevets pour les technologies de revêtement et de barrière, et les articles évalués par des pairs sur les fibres, les revêtements et la conformité en contact alimentaire. Les rapports annuels, les présentations aux investisseurs et les communiqués de presse nous aident à comprendre les mouvements de capacité, les conversions d'usines et les actions de tarification. Ceux-ci sont ensuite confrontés à des abonnements d'actualités et financiers et à des bases de données d'importation/exportation au niveau des expéditions, le cas échéant. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques sont également vérifiées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires sont utilisés pour vérifier ce qui est difficile à observer dans les données publiques, notamment la part des qualités spéciales au sein des qualités de papier plus larges, les fourchettes de prix de vente moyens typiques par application, et la vitesse de la substitution du plastique dans l'emballage et la restauration. Nous nous entretenons avec des producteurs, des transformateurs, des distributeurs et de grands utilisateurs finaux, et nous veillons à ce que la couverture inclue les principales régions consommatrices afin que les hypothèses ne soient pas dictées par une seule géographie.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 30 % |
| Acteurs plus petits : 15 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux de production, de commerce et de consommation apparente sont utilisés pour reconstituer le bassin de demande adressable pour les qualités spéciales par région, qui est ensuite converti en valeur à l'aide de fourchettes de prix de vente moyens au niveau des applications. Les données que nous suivons incluent la pénétration des qualités spéciales dans l'emballage et l'étiquetage, l'adoption du papier couché et barrière dans les formats de contact alimentaire, la demande de liners de démoulage et de papier à étiquettes liée aux volumes logistiques et de vente au détail, les indicateurs d'activité en filtration et industrielle, et les tendances des coûts de la pâte et de l'énergie qui affectent les prix réalisés.
Une fois le total établi, nous le corroborons avec des approximations ascendantes sélectives, telles qu'une agrégation de l'exposition au chiffre d'affaires des fournisseurs échantillonnés dans les papiers spéciaux, des vérifications de canal auprès des distributeurs sur les volumes, et des contrôles de cohérence utilisant le prix de vente moyen multiplié par le volume pour quelques applications à forte visibilité. Lorsque les divulgations des entreprises mélangent papier spécial et non spécial, les écarts sont traités en appliquant des clés d'allocation validées par entretien liées au mix produit et à la capacité régionale.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios soutenue par une vérification multivariée légère, car la demande est influencée par le rythme de substitution, les réglementations d'emballage et les cycles de tarification. Les hypothèses de pénétration, d'ajouts de capacité et de progression du prix de vente moyen sont actualisées avec les retours d'experts, puis appliquées de manière cohérente à travers les régions pour garder la prévision explicable et reproductible.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre signaux indépendants, afin de comparer le résultat du modèle avec l'intensité commerciale, les annonces de capacité et la tendance implicite de consommation de papier spécial par habitant par région. Lorsqu'un chiffre semble anormal, il est examiné pour détecter des problèmes d'unités, un décalage de change, un double comptage entre les applications, ou des hypothèses de tarification, puis retravaillé avant validation interne.
Les rapports sont actualisés annuellement, et nous effectuons également des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que d'importantes conversions d'usines, des changements réglementaires majeurs affectant les chimies de contact alimentaire et de barrière, ou de fortes fluctuations des prix de la pâte. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Estimation du marché mondial du papier spécial de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le papier spécial peuvent différer même lorsque le nom du sujet paraît similaire, car la limite du périmètre n'est pas standardisée et la logique de tarification n'est pas toujours indiquée. Les différences proviennent également du fait que les valeurs de l'étude se rapprochent davantage du chiffre d'affaires au niveau usine, du chiffre d'affaires de canal plus large, ou de chiffres mixtes combinant qualités spéciales et de base.
En suivant la pénétration au niveau des applications et en actualisant les fourchettes de prix de vente moyens avec des vérifications par entretien, Mordor Intelligence maintient le décompte lié à la demande de qualités spéciales dans l'emballage, l'étiquetage, la restauration et les usages techniques, au lieu d'élargir le bassin pour inclure les qualités de papier générales lorsque les définitions deviennent lâches.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,39 milliards USD (2026) | |
| Cabinet de conseil mondial A | 31,40 milliards USD (2025) | Utilise une année de référence différente et un horizon plus long, et la définition semble s'appuyer davantage sur des thèmes larges de papier spécial sans séparer clairement le chiffre d'affaires des qualités spéciales des catégories de papier adjacentes dans toutes les applications. |
| Éditeur sectoriel B | 38,50 milliards USD (2024) | Le périmètre présenté inclut un large ensemble de segments et est présenté aux côtés d'une logique de classement, ce qui peut gonfler les totaux si les revenus sont agrégés à un niveau de canal supérieur ou si les portefeuilles de produits mixtes ne sont pas clairement filtrés pour ne conserver que les ventes de qualités spéciales. |
L'écart des valeurs suit principalement trois choix pratiques : l'année de référence utilisée, la rigueur avec laquelle les qualités spéciales sont séparées de la demande de papier plus large, et si la tarification est ancrée sur des fourchettes de prix de vente moyens cohérentes par application. Avec les filtres de périmètre et les vérifications croisées établis, le total du marché reste plus facile à retracer jusqu'à des données d'entrée reproductibles et des calculs simples.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du papier spécial ?
Le marché s'élève à 34,39 milliards USD en 2026 et devrait atteindre 42,38 milliards USD d'ici 2031.
Quelle est la région à la croissance la plus rapide ?
L'Asie-Pacifique enregistre la croissance la plus élevée, progressant à un TCAC de 6,05 % jusqu'en 2031.
Quel type de produit génère les revenus les plus élevés ?
Le papier kraft reste le plus grand segment de produits, détenant 31,60 % de la part de marché 2025.
Pourquoi les couchages sans PFAS sont-ils importants ?
Les interdictions réglementaires entrant en vigueur en 2025 contraignent les entreprises de restauration collective et d'emballage à adopter des chimies alternatives résistantes aux graisses, stimulant la demande de nouveaux papiers barrières.
Dernière mise à jour de la page le:



