
Taille et Part du Marché des Capteurs et Actionneurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.89 Milliards de dollars |
| Taille du Marché (2031) | 34.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Capteurs et Actionneurs par Mordor Intelligence
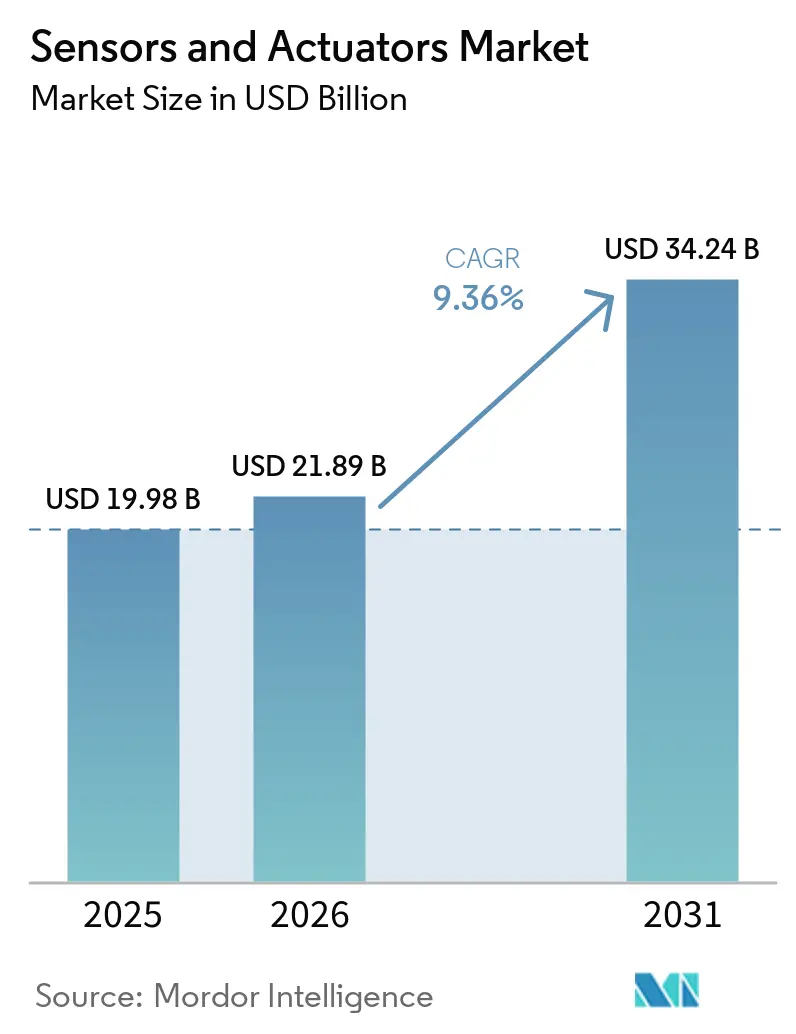
La taille du marché des capteurs et actionneurs est projetée à 19,98 milliards USD en 2025, 21,89 milliards USD en 2026, et devrait atteindre 34,24 milliards USD d'ici 2031, avec un TCAC de 9,36 % de 2026 à 2031. La demande s'oriente vers des dispositifs intelligents en périphérie de réseau capables à la fois de détecter et d'effectuer une actuation en temps réel à la périphérie du réseau. Les capteurs détenaient une part de revenus de 62,45 % en 2025, tandis que les capteurs chimiques et biocapteurs progressent le plus rapidement grâce aux dispositifs médicaux portables et aux diagnostics au point de soins. Les conceptions MEMS érodent la structure de coûts de l'architecture conventionnelle, et les liaisons sans fil à faible consommation élargissent les possibilités de modernisation dans les usines, les véhicules et les bâtiments. Les prestataires de soins de santé, les équipementiers automobiles et les fabricants discrets sont les adoptants les plus dynamiques, accélérant les expéditions en volume de dispositifs inertiels multi-axes, de pression et optiques.
Principaux enseignements du rapport
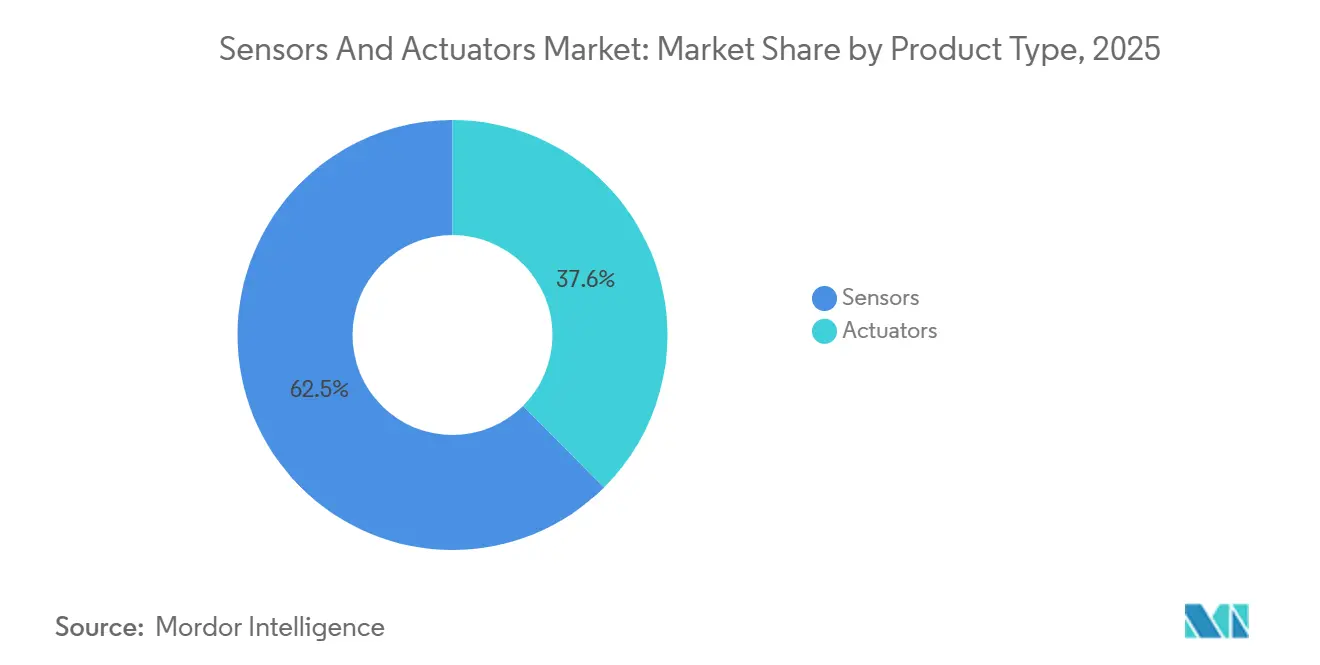
- Par type de produit, les capteurs ont représenté 62,45 % de la part du marché des capteurs et actionneurs en 2025, tandis que les capteurs chimiques/biochimiques affichent un CAGR de 10,40 % en 2031.
- Par utilisateur final, le secteur Automobile et Mobilité a représenté 24,66 % de la part du marché des capteurs et actionneurs en 2025, tandis que le secteur de la santé a enregistré la plus forte expansion avec un CAGR de 14,10 % jusqu'en 2031.
- Par technologie, les architectures MEMS ont capturé une part de 68,43 % de la taille du marché des capteurs et actionneurs en 2025 et affichent un CAGR de 9,43 % entre 2026 et 2031.
- Par connectivité, les réseaux sans fil ont capturé une part de 54,29 % du marché des capteurs et actionneurs en 2025 et ont progressé à un CAGR de 11,10 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique était en tête avec une part de revenus de 37,38 % en 2025 et affiche un CAGR de 12,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prolifération des capteurs MEMS à faible consommation ouvrant de nouveaux cas d'usage IoT | 1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification rapide et intégration des ADAS dans la fabrication automobile européenne | 1.5% | Europe, avec des gains précoces en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Forte adoption des plateformes de maintenance prédictive amplifiant la demande d'actionneurs intelligents | 1.3% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Investissements dans les mégaprojets hydrogène et CCUS stimulant la demande de capteurs spécialisés | 0.9% | Moyen-Orient, avec des gains précoces en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Déploiements accélérés de la 5G et de l'IA en périphérie de réseau élevant l'adoption des capteurs industriels | 1.6% | Cœur Asie-Pacifique (Corée du Sud, Taïwan, Chine), débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des capteurs MEMS à faible consommation ouvrant de nouveaux cas d'usage IoT
Les accéléromètres, gyroscopes et capteurs environnementaux MEMS à très faible consommation fonctionnent désormais jusqu'à une décennie sur piles primaires, permettant des réseaux de surveillance de la qualité de l'air en ville intelligente, des sondes d'humidité des sols agricoles et des traceurs d'actifs en chaîne du froid. La Chine a expédié plus de 800 millions de capteurs à moins de 10 microampères en 2025, portée par les déploiements municipaux, tandis que les villes indiennes ont installé plus de 200 000 nœuds de détection de fuites sans fil la même année.[1] Les nouveaux boîtiers MEMS intègrent des récupérateurs d'énergie vibratoire ou thermique, réduisant le coût total de possession d'environ un tiers sur un cycle de vie de dix ans. Ces économies raccourcissent les délais de retour sur investissement pour les acheteurs du secteur public et industriel, soutenant une croissance des volumes à deux chiffres.
Électrification rapide et intégration des ADAS dans la fabrication automobile européenne
Les plateformes de véhicules européens contiennent désormais 35 à 50 nœuds de détection par voiture, les équipementiers migrant vers l'assistance à la conduite de niveau 2 et plus et les groupes motopropulseurs électriques à batterie. Plus des deux tiers des voitures immatriculées en Allemagne en 2025 étaient équipées du régulateur de vitesse adaptatif et du maintien de voie, nécessitant chacun des capteurs radar, ultrasoniques et d'image optique.[2] Les équipementiers ont signé des contrats pluriannuels dépassant 2 milliards EUR (2,2 milliards USD) pour des modules radar à 77 GHz et des imageurs CMOS à haute plage dynamique. Les batteries ajoutent des dizaines de capteurs de courant, de tension et de température pour la prévention de l'emballement thermique, augmentant le contenu en capteurs et renforçant la demande de capacité de fonderie MEMS de qualité automobile.
Forte adoption des plateformes de maintenance prédictive amplifiant la demande d'actionneurs intelligents
Les raffineurs, producteurs chimiques et fabricants discrets nord-américains ont connecté plus de 1,2 million de points de terminaison capteurs-actionneurs à des plateformes d'usine numérique en 2025. Les modèles d'apprentissage automatique fonctionnant en périphérie de réseau signalent désormais la dégradation des roulements ou des joints des semaines à l'avance, réduisant les arrêts imprévus jusqu'à un cinquième. Les actionneurs électriques et pneumatiques intelligents intègrent des microcontrôleurs, des capteurs de vibration et des émetteurs-récepteurs sans fil, affichant une prime de 20 % à 30 % que les utilisateurs justifient par rapport aux coûts d'immobilisation dépassant 50 000 USD par heure dans les industries à processus continu. À mesure que des puces d'inférence sont ajoutées aux cartes de contrôle des actionneurs, la détection d'anomalies sur le dispositif est appelée à devenir standard.
Investissements dans les mégaprojets hydrogène et CCUS stimulant la demande de capteurs spécialisés
Les usines d'hydrogène et de captage du carbone à l'échelle du gigawatt en construction en Arabie saoudite et aux Émirats arabes unis nécessitent des capteurs capables de résister à des températures supérieures à 400 °C, des pressions allant jusqu'à 100 bars et des flux de gaz corrosifs. Les systèmes acoustiques distribués à fibre optique surveillent plusieurs centaines de kilomètres de canalisations d'hydrogène en temps réel, tandis que les analyseurs laser à diode accordable vérifient la pureté du CO₂ à ±0,5 % pour la séquestration. Les dépenses régionales cumulées en instrumentation spécialisée devraient dépasser 800 millions USD d'ici 2030, bien que les cycles de qualification et de certification de sécurité prolongés tempèrent les volumes à court terme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des aimants en terres rares gonflant les coûts de nomenclature des actionneurs de précision | -0.7% | Mondial, avec un impact aigu en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Législation européenne sur la sécurité des données ralentissant l'adoption des réseaux de capteurs sans fil | -0.5% | Europe, avec débordement vers le Royaume-Uni | Moyen terme (2-4 ans) |
| Complexité élevée de l'étalonnage des capteurs multi-axes freinant l'adoption par les PME | -0.4% | Mondial, avec un impact aigu dans les clusters de PME en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de plaquettes de semi-conducteurs limitant l'approvisionnement en capteurs MEMS au Japon | -0.6% | Mondial, avec un impact aigu dans les chaînes d'approvisionnement automobiles en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des aimants en terres rares gonflant les coûts de nomenclature des actionneurs de précision
Les prix des aimants néodyme-fer-bore ont augmenté de plus d'un tiers entre mi-2024 et début 2025 à la suite de réductions des quotas d'exportation et de perturbations minières.[3] Les fournisseurs d'actionneurs magnétiques ont subi une inflation de la nomenclature de 12 % à 18 % et ont vu leurs marges brutes se comprimer d'environ 250 points de base. Les aimants ferrite alternatifs réduisent la densité de couple, tandis que les conceptions à réluctance variable introduisent des algorithmes de contrôle complexes, limitant la substitution. Les fournisseurs de plus petite taille sans contrats d'approvisionnement à grande échelle ressentent le plus fortement la pression, cédant des parts aux multinationales intégrées verticalement.
Législation européenne sur la sécurité des données ralentissant l'adoption des réseaux de capteurs sans fil
Depuis octobre 2024, la directive NIS2 de l'Union européenne impose la mise en œuvre de passerelles certifiées, de mécanismes de démarrage sécurisé et de mises à jour de micrologiciels chiffrées pour les nœuds sans fil dans les infrastructures critiques. Cette directive vise à renforcer la sécurité et la résilience des systèmes critiques contre les cybermenaces. Cependant, la conformité à ces exigences entraîne un coût supplémentaire de 15 à 25 USD par capteur, ce qui peut avoir un impact significatif sur les budgets des projets. De plus, les calendriers de déploiement peuvent subir des retards de plus d'un mois en raison du temps nécessaire aux processus de certification et de mise en œuvre. En conséquence, les services publics et les intégrateurs d'automatisation du bâtiment suspendent les mises à niveau sans fil, optant plutôt pour des architectures de bus de terrain câblés perçues comme plus fiables et plus faciles à certifier dans le cadre des nouvelles réglementations. Ce changement freine l'adoption et la pénétration des capteurs flexibles alimentés par batterie, qui sont par ailleurs appréciés pour leur polyvalence et leur facilité de déploiement. En outre, des goulots d'étranglement dans la certification devraient persister jusqu'en 2027, les laboratoires d'essai s'efforçant d'augmenter leur capacité et les fournisseurs se concentrant sur les reconceptions de produits nécessaires pour répondre aux exigences strictes de la directive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les capteurs chimiques et biocapteurs mènent la vague d'innovationLes capteurs chimiques et biocapteurs devraient croître à un TCAC de 10,40 % jusqu'en 2031, le rythme le plus rapide parmi les catégories de produits. Ils sous-tendent les dispositifs portables de mesure du glucose, du lactate et du cortisol et fournissent des diagnostics rapides des maladies infectieuses, stimulant les achats accrus des hôpitaux et des marques de santé grand public. Les capteurs de pression dominent toujours les volumes dans la surveillance de la pression des pneus automobiles, les régulateurs CVC et l'instrumentation de processus, tandis que les dispositifs de température servent les cas d'usage de gestion des batteries et de chaîne du froid. Les actionneurs électriques sont de plus en plus préférés aux unités pneumatiques pour des profils de mouvement précis, bien que l'hydraulique reste standard dans la construction lourde et les commandes de vol aérospatiales.
Les capteurs d'image, en particulier les dispositifs CMOS, servent les ADAS automobiles et la vision industrielle, avec des expéditions en hausse en ligne avec l'automatisation de niveau 2 et plus. Les capteurs de débit et de couple s'adressent aux ventilateurs médicaux spécialisés et aux groupes motopropulseurs de véhicules électriques, affichant des prix premium. Ensemble, ces dynamiques renforcent le marché des capteurs et actionneurs comme un paysage à plusieurs vitesses où l'innovation se concentre autour de la miniaturisation, de l'intégration multimodale et de la réduction des coûts sur le cycle de vie.


Par technologie :
les architectures MEMS captent la périphérie sans filLes dispositifs MEMS représentaient 68,43 % de la part du marché des capteurs et actionneurs en 2025. La fabrication en lot sur silicium abaisse le coût unitaire à moins de 2 USD tout en permettant une logique ASIC co-encapsulée. Les expéditions totales d'un grand fournisseur européen ont dépassé 4 milliards d'unités en 2025, portées par les commandes de smartphones, de dispositifs portables et de l'automobile. Les capteurs macroscopiques conventionnels servent toujours les environnements difficiles tels que les turbines à gaz et les puits sous-marins où la fiabilité des MEMS diminue, mais cette niche se rétrécit à mesure que l'encapsulation hermétique au niveau de la plaquette élargit les enveloppes de température et de vibration des MEMS.
Les réseaux sans fil amplifient l'attrait des composants MEMS car les piles bouton peuvent les alimenter pendant des années, alors que les capteurs conventionnels nécessitent souvent des alimentations câblées. Les fonderies à Taïwan et au Japon ont engagé plus de 500 millions USD pour étendre les lignes MEMS de 8 pouces en 2025, ciblant les applications de sécurité automobile et de vibration industrielle. À mesure que l'innovation en matière d'encapsulation progresse, la pénétration des MEMS devrait s'approfondir dans l'automatisation des processus, l'aérospatiale et les dispositifs médicaux, élargissant encore la taille du marché des capteurs et actionneurs.
Par connectivité :
les réseaux sans fil débloquent l'économie de modernisationLa connectivité sans fil représentait 54,29 % des revenus de 2025 et devrait progresser à un TCAC de 11,10 % jusqu'en 2031. L'élimination des conduits et câbles peut réduire le coût d'installation jusqu'à 60 %, débloquant des modernisations dans les usines existantes et l'immobilier commercial vieillissant. Le Bluetooth LE, le Zigbee et le LoRaWAN dominent les déploiements dans les bâtiments intelligents et les villes intelligentes, tandis que le WirelessHART et l'ISA100.11a offrent une latence déterministe pour les industries de processus.
Les domaines critiques pour la sécurité tels que le freinage par câble et les commandes de vol nécessitent encore des liaisons câblées déterministes comme le CAN, l'EtherCAT ou le PROFINET. Pourtant, les réseaux privés 5G avec des profils ultra-fiables à faible latence approchent désormais des temps de réponse des bus de terrain, brouillant les frontières et élargissant les voies sans fil dans la fabrication discrète. Il en résulte une base installée croissante de nœuds de capteurs alimentés par batterie alimentant des plateformes cloud et en périphérie de réseau, renforçant la croissance des volumes sur le marché des capteurs et actionneurs.
Par signal de sortie :
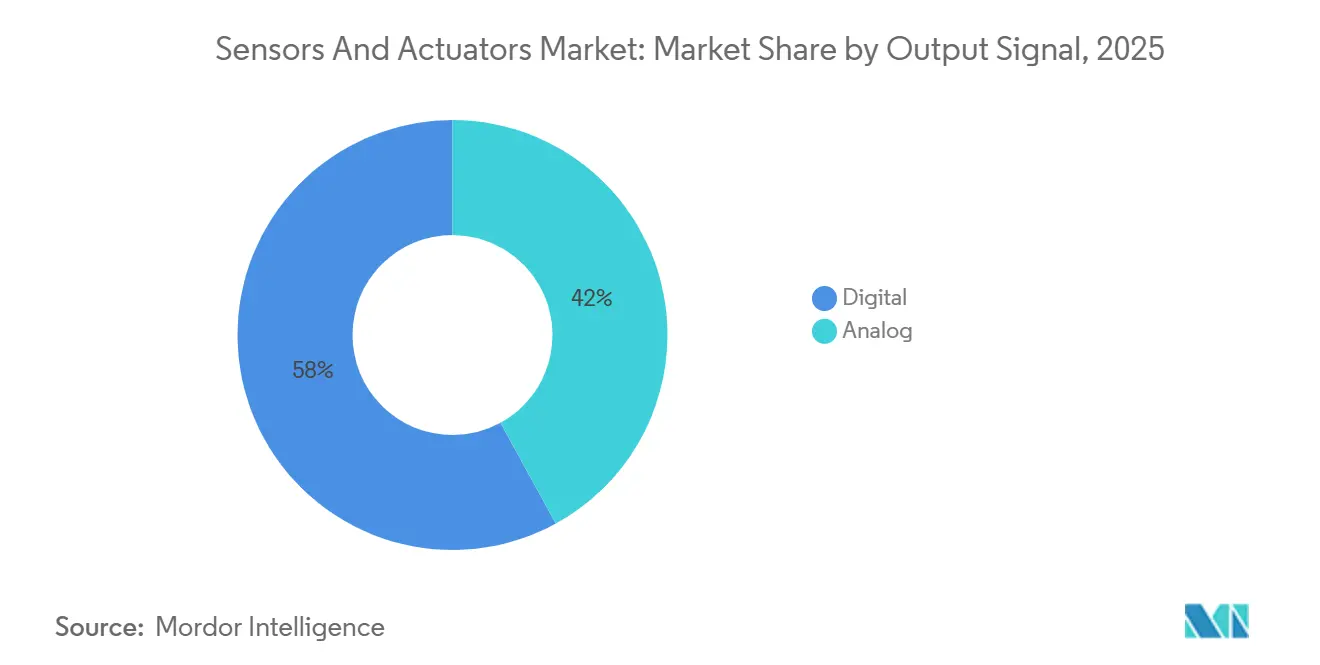
les interfaces numériques simplifient l'intégration des systèmesLes dispositifs à sortie numérique ont capté 57,98 % des revenus en 2025 et affichent un TCAC de 11,28 %. Les convertisseurs analogique-numérique intégrés réduisent la surface des circuits imprimés jusqu'à la moitié et permettent des bus multi-points qui réduisent considérablement le volume des faisceaux de câblage dans les véhicules et les machines. Les capteurs de pression et de température numériques de qualité automobile avec certification de sécurité fonctionnelle se multiplient dans les batteries de véhicules électriques et les systèmes de freinage.
Les boucles analogiques 4-20 mA perdurent dans les usines de processus où les automates programmables industriels hérités attendent des entrées en boucle de courant, mais les dispositifs hybrides offrent désormais des broches analogiques et numériques simultanées, facilitant la migration sans remplacement complet. À mesure que les nouvelles constructions adoptent par défaut le numérique et que l'économie de modernisation évolue, les interfaces numériques devraient éclipser l'analogique dans la plupart des secteurs verticaux avant la fin de la décennie, stimulant encore davantage le marché des capteurs et actionneurs.
Par secteur d'utilisation finale :
les dispositifs de soins de santé dépassent les secteurs verticaux traditionnelsLa santé devrait afficher un TCAC de 14,10 % jusqu'en 2031, stimulée par les moniteurs de glycémie en continu, les inhalateurs intelligents et les diagnostics au point de soins. L'automobile reste le plus grand acheteur avec une part de 24,66 % en 2025 grâce aux ADAS et à l'électrification. L'automatisation industrielle et la robotique intègrent des capteurs de vibration, de vision et de force pour les cobots et les véhicules guidés, tandis que l'électronique grand public absorbe des milliards d'unités MEMS dans les téléphones, les montres et les écouteurs chaque année.
Les opérateurs pétroliers et gaziers exigent des capteurs de pression et acoustiques robustifiés pour le forage en fond de puits et la détection de fuites, tandis que l'aérospatiale nécessite des conceptions tolérantes aux rayonnements avec une certification stricte. L'automatisation du bâtiment utilise des capteurs d'occupation et de CO₂ pour les économies d'énergie, et les services publics modernisent les réseaux avec des réseaux de détection de fuites. Collectivement, ces utilisateurs finaux soutiennent des flux de revenus diversifiés qui stabilisent le marché des capteurs et actionneurs à travers les cycles.
Analyse géographique
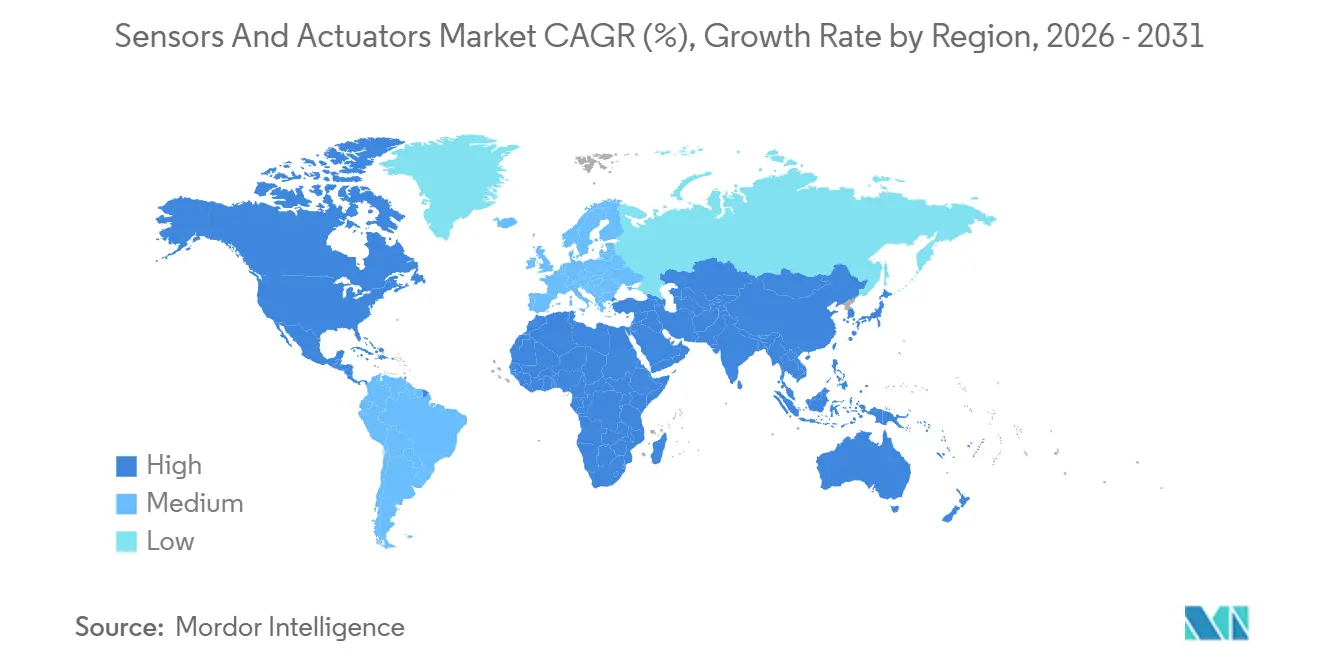
Marché des Capteurs et Actionneurs en Asie-Pacifique
L'Asie-Pacifique a représenté 37,38 % du chiffre d'affaires mondial en 2025 et progressera à un CAGR de 12,88 % jusqu'en 2031, portée par les 290 000 nouvelles installations de robots en Chine, les mandats électroniques de l'Inde et les réseaux 5G industriels de la Corée du Sud. Les ajouts de capacité de production de plaquettes au Japon atténuent les pénuries antérieures de MEMS, tandis que les mineurs australiens déploient des systèmes de transport autonomes équipés de LiDAR et de radar.
Marché des Capteurs et Actionneurs en Amérique du Nord
L'Amérique du Nord se classe au deuxième rang, portée par l'adoption croissante de la maintenance prédictive dans les raffineries et la fabrication discrète. Les usines américaines intègrent des passerelles d'IA en périphérie qui traitent les flux de vibrations et de température, tandis que les producteurs de sables bitumineux canadiens modernisent leurs puits SAGD avec des capteurs haute température. Les usines automobiles mexicaines ajoutent des capteurs de pression et inertiels à mesure que la délocalisation de proximité accélère la production de véhicules électriques.
Marché des Capteurs et Actionneurs en EMEA et en Amérique du Sud
L'Europe fait progresser la densité en capteurs grâce aux groupes motopropulseurs électrifiés et aux systèmes ADAS de niveau 2 et supérieur, mais les déploiements sans fil dans les infrastructures critiques ont ralenti sous l'effet des règles de cybersécurité NIS2. Le Moyen-Orient donne la priorité aux pipelines d'hydrogène et aux mégaprojets de captage du carbone qui nécessitent une instrumentation spécialisée. Les mines d'Amérique du Sud au Brésil et au Chili automatisent leurs flottes avec des ensembles de capteurs robustifiés, et les services publics africains adoptent progressivement des nœuds de qualité de l'eau et de l'air à mesure que les dépenses d'infrastructure augmentent.

Paysage réglementaire
La réglementation touchant les capteurs et actionneurs se concentre de plus en plus sur la cybersécurité, l'assurance produit et les contrôles commerciaux pour les sous-systèmes électroniques. En Europe, le Cyber Resilience Act (règlement (UE) 2024/2847) crée des obligations pour les produits comportant des éléments numériques, y compris la gestion des vulnérabilités, avec des exigences initiales de déclaration des vulnérabilités à partir de septembre 2026. Cela pousse les fournisseurs de capteurs et actionneurs connectés vers des micrologiciels conçus sécurisés dès la conception, des mécanismes de mise à jour sécurisés et des processus de gestion des vulnérabilités documentés.
Les exigences en matière de cybersécurité se durcissent également sur d'autres marchés majeurs, ce qui affecte les choix de conception des dispositifs connectés et les délais de certification. L'Australie a appliqué des normes de sécurité obligatoires pour les dispositifs intelligents grand public fabriqués à compter du 4 mars 2026 (Cyber Security (Security Standards for Smart Devices) Rules 2025), ce qui façonne les exigences applicables aux nœuds de capteurs sans fil, telles que le contrôle d'accès et les dispositions de mise à jour logicielle pour les dispositifs concernés. Par ailleurs, les mesures américaines publiées via le Federal Register début 2026 concernant la Section 232 et les importations liées aux semi-conducteurs augmentent la complexité de conformité et de coûts pour les chaînes d'approvisionnement matérielles, en particulier pour les ensembles de capteurs intégrant des dérivés de semi-conducteurs et des boîtiers à forte teneur en métal. La Chine continue de mettre à jour ses normes nationales (par exemple, la GB/T 30111-2025 mise en œuvre à partir du 1er septembre 2025), ce qui peut affecter les étapes de qualification pour les produits de détection spécialisés.
Paysage concurrentiel
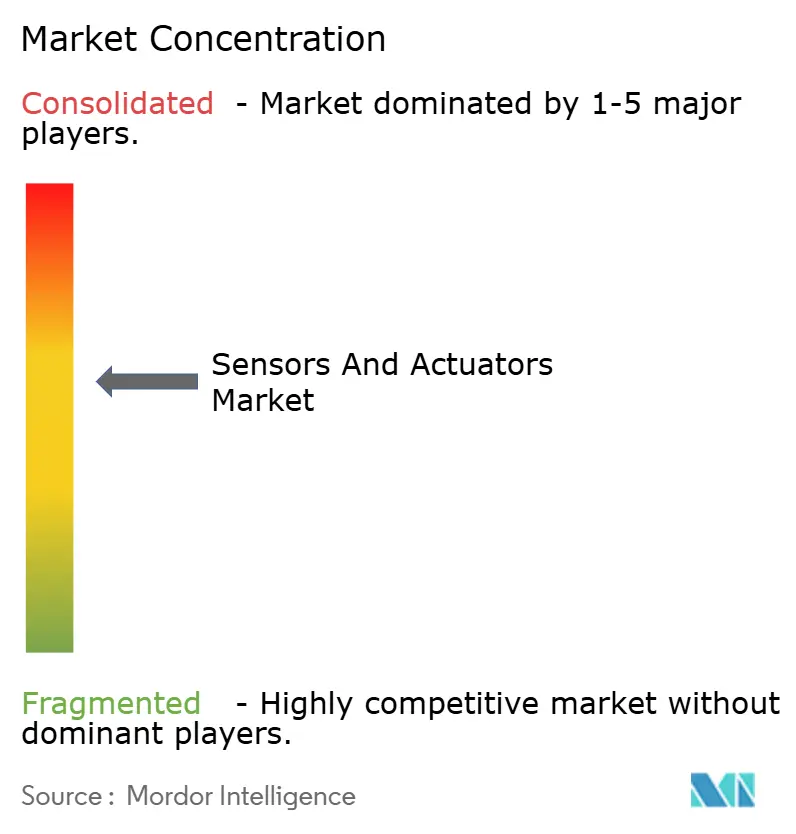
Le marché des capteurs et actionneurs reste modérément fragmenté : les dix premiers fournisseurs détiennent 40 % à 45 % des revenus tandis que de nombreux spécialistes servent des niches. Les acquisitions stratégiques visent à sécuriser la propriété intellectuelle MEMS et l'accès aux plaquettes, illustrées par une prise de contrôle de capteurs piézoélectriques en 2025 et un rachat de microphones MEMS en 2024. Les volumes de brevets dans la récupération d'énergie piézoélectrique, la fusion neuromorphique et l'acoustique distribuée dépassent 50 dépôts chacun de la part de plusieurs leaders.
Le leadership technologique repose sur l'intégration d'accélérateurs IA en périphérie de réseau dans les interfaces de capteurs, réduisant la latence et les frais cloud. Les géants analogiques et à signal mixte ont intégré des cœurs d'apprentissage automatique dans des ASIC placés à côté de transducteurs de vibration ou de température, permettant aux clients industriels de déplacer la détection d'anomalies du serveur vers le capteur. Les challengers plus petits se différencient via des facteurs de forme spécifiques à des secteurs pour le traitement alimentaire, la stérilité pharmaceutique ou les salles blanches de fabrication de plaquettes, exploitant les lacunes laissées par les acteurs établis proposant une solution universelle.
Les architectures sans fil et axées sur le numérique abaissent les barrières pour les entrants centrés sur les logiciels qui monétisent l'analyse de données plutôt que le matériel, mais les fabricants établis préservent des avantages d'échelle en matière de tests de fiabilité, de distribution mondiale et de certification. Par conséquent, la rivalité devrait probablement s'intensifier autour de modules spécifiques aux applications regroupés avec une intelligence cloud ou en périphérie de réseau, renforçant des cycles d'innovation soutenus sur le marché des capteurs et actionneurs.
Leaders du Secteur des Capteurs et Actionneurs
-
TE Connectivity Ltd
-
Texas Instruments Inc
-
Honeywell International Inc
-
Emerson Electric Co.
-
Bosch Sensortec
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs et Actionneurs
- TE Connectivity
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co.
- Texas Instruments Incorporated
- Schneider Electric SE
- Siemens AG
- SMC Corporation
- Parker-Hannifin Corporation
- Renesas Electronics Corporation
- Infineon Technologies AG
- ABB Ltd.
- Rockwell Automation Inc.
- NXP Semiconductors N.V.
- Denso Corporation
- Analog Devices Inc.
- Flowserve Corporation
- Schlumberger Limited
- Balluff GmbH
- OMRON Corporation
- STMicroelectronics N.V.
- KYOCERA AVX Components
- Festo SE and Co. KG

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans un contenu de détection et d'actionnement à plus forte valeur par système, à mesure que les architectures d'automatisation passent de composants discrets à des modules intégrés et décentralisés qui simplifient le câblage, la mise en service et le diagnostic. Dans l'automatisation industrielle et la robotique, l'évolution vers une communication standardisée et des diagnostics d'appareils plus riches soutient la demande de capteurs et d'actionneurs intégrant la surveillance de l'état, l'identité de l'appareil et la paramétrisation, élargissant la part de nomenclature au-delà du transducteur lui-même. La traction applicative est visible sur les plateformes de précision où la densité de capteurs et le nombre d'actionneurs évoluent ensemble sous des exigences strictes d'alignement et de rétroaction, comme dans l'approche de contrôle du miroir primaire du TMT utilisant 1 476 actionneurs électromécaniques de précision et 2 772 capteurs de bord capacitifs.
Les mises à niveau axées sur l'énergie et l'efficacité créent également une marge de manœuvre pour que les fournisseurs réduisent l'utilisation des ressources au niveau système et la charge de maintenance, en particulier dans l'actionnement pneumatique et hybride. En juillet 2026, Festo a mis à jour sa plateforme de terminaux à vannes VTUX pour les outils en bout de bras en intégrant le contrôle pneumatique, la génération de vide et les E/S dans une seule unité décentralisée, mettant en évidence la préférence des clients pour des îlots d'actionnement compacts qui réduisent la complexité d'installation et la consommation d'air comprimé tout en augmentant les signaux de diagnostic disponibles. À la frontière technologique, les concepts autonomes en énergie et minimisant l'usage de piles pour les capteurs sans fil, y compris des travaux de recherche académique de 2026 sur la détection sans fil triboélectrique pour le contrôle robotique, renforcent les modèles de déploiement orientés rétrofit où l'entretien des piles et les coûts de câblage limitent la densité, cohérent avec le glissement plus large vers les dispositifs sans fil et intelligents en périphérie.
Recent Industry Developments in Marché des Capteurs et Actionneurs
- Juin 2026 : Texas Instruments a lancé le moniteur de batterie BQ79826Z-Q1 doté d'un moteur intégré de spectroscopie d'impédance électrochimique (EIS) pour les véhicules électriques et le stockage d'énergie. L'ajout de l'EIS dans un dispositif de surveillance à nombre élevé de cellules augmente le contenu de détection au sein des systèmes de gestion de batterie et favorise des plateformes plus riches en diagnostics associant détection et intelligence locale.
- Mars 2026 : Texas Instruments s'est associé à NVIDIA pour faire progresser le contrôle moteur en temps réel, la détection et les briques technologiques radar destinées à la sécurité des robots humanoïdes. Cette collaboration élève les exigences de fusion de capteurs et de contrôle à faible latence, augmentant la valeur des éléments de détection et d'actionnement étroitement intégrés dans les piles robotiques.
- Septembre 2024 : TE Connectivity a finalisé l'acquisition de Sense Eletronica Ltda au Brésil pour étendre sa présence dans les capteurs d'automatisation d'usine et de process. L'opération renforce la couverture régionale et élargit la base installée adressable pour les solutions de détection industrielle dans les projets d'automatisation en Amérique latine.


Marché des Capteurs et Actionneurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les capteurs mesurant des conditions physiques ou chimiques et les actionneurs convertissant des signaux de commande en actions physiques dans les secteurs industriel, automobile, grand public, médical et des infrastructures à l'échelle mondiale.
Exclusions du périmètre : Nous excluons les logiciels de détection et de contrôle, les solutions d'analyse autonomes et les composants électroniques adjacents, sauf s'ils sont vendus dans le cadre d'une offre de capteurs ou d'actionneurs.
Aperçu de la Segmentation
- Par type de produit
- Capteurs
- Capteurs de pression
- Capteurs de température
- Capteurs de position
- Capteurs de niveau
- Capteurs d'image
- Capteurs chimiques/biocapteurs
- Capteurs de couple
- Capteurs de débit
- Actionneurs
- Actionneurs hydrauliques
- Actionneurs pneumatiques
- Actionneurs électriques
- Actionneurs magnétiques
- Actionneurs mécaniques
- Actionneurs linéaires
- Actionneurs rotatifs
- Capteurs
- Par technologie
- MEMS
- Non-MEMS / Conventionnel
- Par connectivité
- Filaire
- Sans fil
- Par signal de sortie
- Numérique
- Analogique
- Par secteur d'utilisation finale
- Automobile et mobilité
- Automatisation industrielle et robotique
- Électronique grand public et objets connectés portables
- Soins de santé et dispositifs médicaux
- Pétrole, gaz et énergie
- Aérospatiale et défense
- Automatisation du bâtiment et CVC
- Services publics, eau et eaux usées, énergie
- Exploitation minière et métaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par cartographier la formation de la demande par utilisation finale, puis nous ancrons le modèle avec des indicateurs publics vérifiables d'année en année. Les références utiles comprennent des sources telles que les données de fabrication du Bureau du recensement des États-Unis, les séries de production industrielle d'Eurostat, les statistiques commerciales UN Comtrade pour les catégories SH pertinentes, et les bases de données OCDE STAN pour la structure industrielle. Pour les orientations technologiques et les signaux d'adoption, nous examinons des documents non soumis à abonnement payant tels que les publications IEEE et les communiqués liés aux normes, ainsi que des bases de données de brevets pour suivre l'intensité des dépôts dans les domaines des MEMS et des interfaces de détection.
Pour convertir ces signaux en une courbe de revenus réaliste, nous ajoutons un contexte côté fournisseur provenant de rapports annuels, de présentations aux investisseurs et de la couverture de la presse économique réputée concernant les ajouts de capacité et les changements de mix produit. Lorsqu'elles sont disponibles, nous utilisons également des sources d'abonnement payantes couvrant les données financières des entreprises, ainsi qu'une source payante distincte couvrant les renseignements sur les brevets et les actualités, afin de réduire les problèmes de données manquantes et de maintenir la cohérence des hypothèses au niveau des entreprises. Les sources de recherche documentaire listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes structurées sont utilisés pour tester la robustesse du modèle documentaire, notamment lorsque les prix, l'adoption du sans-fil ou la part des MEMS évoluent rapidement. Nous nous entretenons avec un panel de fabricants de composants, de contacts côté distribution, et de parties prenantes en ingénierie ou en approvisionnement issues des principaux secteurs consommateurs en Asie-Pacifique, en EMEA et dans les Amériques, afin de corriger les hypothèses avant la finalisation des totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 21 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 56 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché commence par une construction descendante qui reconstitue le bassin de demande par secteurs d'utilisation finale et choix technologiques, puis le relie aux orientations observables de la production et des échanges commerciaux pour l'électronique et les équipements industriels. Pour maintenir le modèle opérationnel, nous nous concentrons sur un ensemble limité de facteurs reproductibles, tels que les tendances d'investissement dans l'automatisation industrielle, la production de véhicules et la pénétration des équipements (pour la détection de sécurité et de groupe motopropulseur), les expéditions unitaires d'appareils grand public, la répartition filaire/sans fil, et le mix MEMS/non-MEMS, qui influe sur les prix de vente moyens.
Une fois la vision côté demande établie, nous effectuons des vérifications ascendantes sélectives pour nous assurer que le total ne s'éloigne pas de la réalité. Ces vérifications utilisent généralement des agrgations de fournisseurs pour un échantillon de joueurs pertinents, des contrôles de canaux sur les fourchettes de prix de vente moyens typiques par classe de capteur, et des calculs de volume par application échantillonnés lorsque des indicateurs d'expédition sont disponibles. Lorsqu'une lacune de données apparaît pour une niche plus petite, nous interpolons en utilisant des applications voisines avec des modèles de prix et d'adoption similaires, puis nous validons la direction par des retours d'experts.
Pour les prévisions, nous utilisons une analyse de scénarios étayée par des attentes au niveau des variables recueillies lors des entretiens, et nous ancrons les scénarios dans des éléments que les répondants peuvent expliquer, tels que les dépenses d'automatisation attendues, le rythme d'électrification, les plans de fabrication de dispositifs médicaux et l'adoption du sans-fil sur les sites industriels. Les résultats des prévisions sont examinés année par année, de sorte que les variations brusques ne sont acceptées que lorsqu'un déclencheur clair existe, tel qu'un déploiement de fonctionnalités imposé par la réglementation ou une réduction majeure des coûts dans le conditionnement MEMS.
Validation des Données et Cycle de Mise à Jour
Nous validons les chiffres finaux par triangulation entre les indicateurs de demande, les commentaires des fournisseurs et les séries macroéconomiques indépendantes, puis nous effectuons des contrôles de variance par région, technologie et utilisation finale pour détecter rapidement les valeurs aberrantes. Lorsqu'une répartition semble inhabituelle, comme une hausse inattendue de la part du sans-fil ou un changement soudain du prix de vente moyen, les analystes revérifient la piste de calcul et recontactent les sources pour confirmer si un événement ponctuel est surestimé.
Avant la validation finale, le modèle est examiné en plusieurs étapes, notamment par un examinateur indépendant qui vérifie la continuité d'une année sur l'autre et la cohérence avec les cycles industriels connus. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires effectuées lorsque des événements significatifs surviennent, tels que des expansions importantes de capacité, des évolutions réglementaires ou des mouvements de change marqués. Juste avant la livraison, nous effectuons une mise à jour finale afin que les clients reçoivent la vision la plus récente du marché.
Comparaison de la Taille du Marché Mondial des Capteurs et Actionneurs selon Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour les capteurs et actionneurs ne correspondent souvent pas entre elles, car le périmètre est défini différemment et la logique de tarification n'est pas toujours expliquée de manière cohérente. Des différences apparaissent également lorsqu'une étude met l'accent sur un ensemble plus restreint d'utilisations finales, ou lorsque l'année de base des prévisions et le calendrier des devises ne sont pas alignés.
Les modules de capteurs intelligents qui regroupent des circuits intégrés de contrôle, des logiciels embarqués ou une valeur de plateforme IoT plus large se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient l'estimation liée aux revenus matériels des capteurs et actionneurs dans les secteurs d'utilisation finale déclarés. En revanche, certains chiffres publiés s'appuient fortement sur des totaux électroniques de haut niveau, puis appliquent une part supposée sans tester la répartition filaire/sans fil, la pénétration des MEMS ou l'intensité d'adoption par utilisation finale à travers des entretiens, ce qui peut élargir l'écart.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 21,89 milliards USD (2026) | |
| Éditeur sectoriel A | 145,60 milliards USD (2025) | Utilise un bassin de revenus beaucoup plus large pour les capteurs et actionneurs, et les descriptions de catégories suggèrent une inclusion plus large des éléments électroniques adjacents et des éléments de solution, ce qui gonfle la comparabilité par rapport à une vision limitée au seul matériel. |
| Éditeur sectoriel B | 195,10 milliards USD (2024) | Ne couvre que les capteurs et exclut les actionneurs, et opère également au niveau de l'ensemble des capteurs, où les différences de mix et de prix entre les secteurs d'utilisation finale ne sont pas toujours réconciliées avec la définition combinée capteurs et actionneurs. |
L'écart entre les sources provient principalement de ce qui est comptabilisé comme valeur produit et de la rigueur avec laquelle les hypothèses de prix et d'adoption sont validées. En limitant le périmètre aux capteurs et actionneurs, puis en vérifiant les répartitions clés telles que la connectivité, le signal de sortie et le mix MEMS à travers des entretiens, notre chiffre reste traçable à des facteurs clairs pouvant être réexaminés lors de la prochaine mise à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des capteurs et actionneurs d'ici 2031 ?
Le marché devrait atteindre 34,24 milliards USD d'ici 2031, avec un TCAC de 9,36 % à partir de 2026.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un TCAC de 12,88 % jusqu'en 2031, portée par la robotique, l'électronique automobile et les déploiements de réseaux 5G privés.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les capteurs chimiques et biocapteurs progressent à un TCAC de 10,40 % grâce à la demande dans les dispositifs portables et les diagnostics au point de soins.
Pourquoi les dispositifs MEMS gagnent-ils des parts de marché ?
La fabrication en lot MEMS réduit les coûts, permet la miniaturisation et prend en charge les déploiements sans fil longue durée, leur conférant une part de 68,43 % en 2025.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

