
Sensoren und Aktoren Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
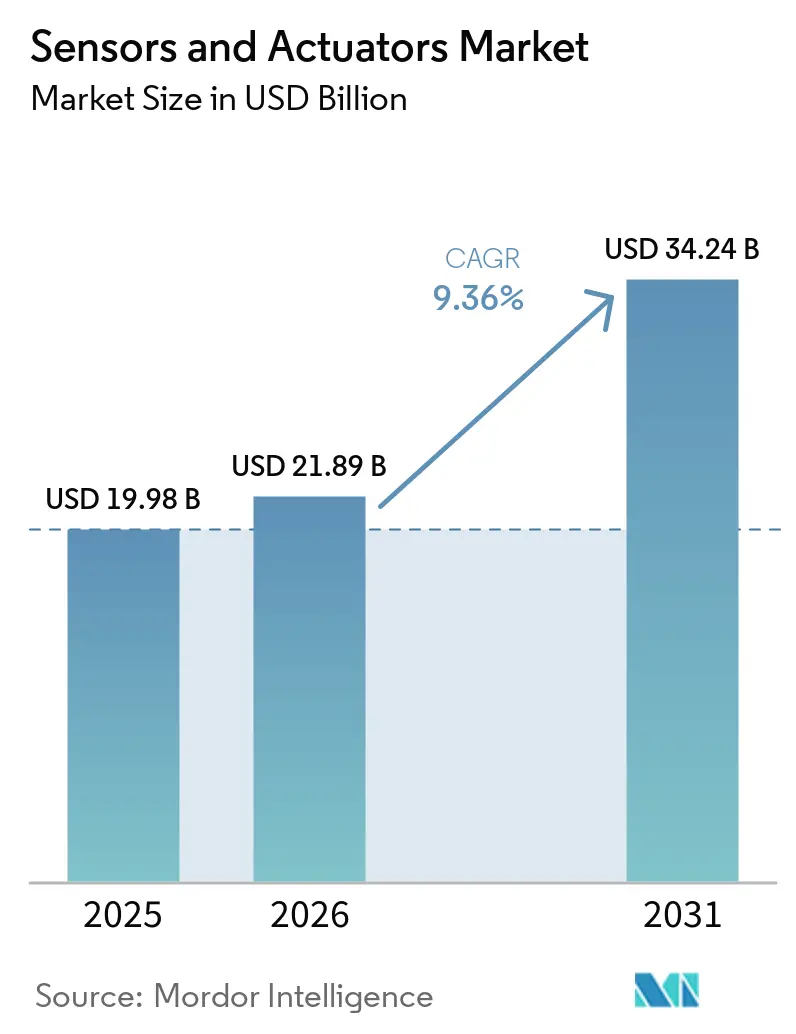
| Marktgröße (2026) | 21.89 Milliarden US-Dollar |
| Marktgröße (2031) | 34.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sensoren und Aktoren Marktanalyse von Mordor Intelligence
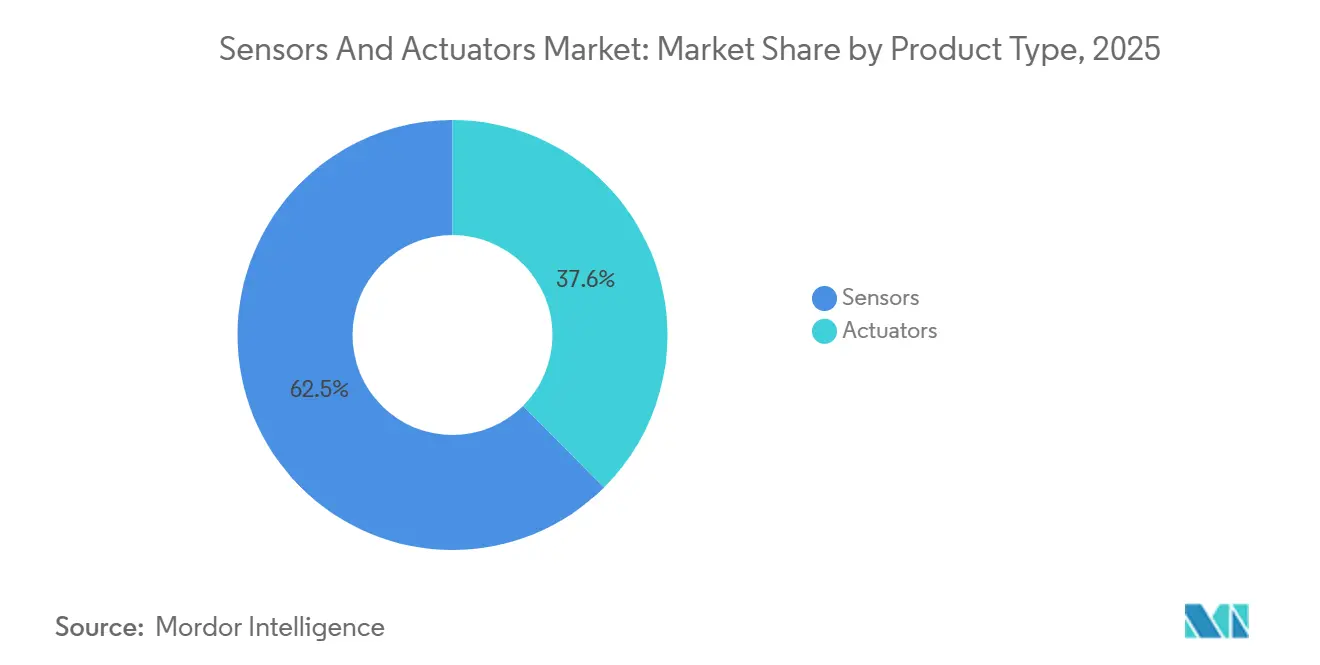
Die Marktgröße für Sensoren und Aktoren wird auf 19,98 Milliarden USD im Jahr 2025 und 21,89 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 34,24 Milliarden USD erreichen, mit einer CAGR von 9,36 % von 2026 bis 2031. Die Nachfrage verlagert sich hin zu edge-intelligenten Geräten, die sowohl erfassen als auch eine Echtzeit-Aktorik am Rand des Netzwerks durchführen. Sensoren hielten 2025 einen Umsatzanteil von 62,45 %, während chemische und biologische Sensoren dank tragbarer Medizingeräte und Point-of-Care-Diagnostik am schnellsten voranschreiten. MEMS-Designs untergraben die Kostenstruktur konventioneller Architekturen, und energiesparende Drahtlosverbindungen erweitern die Nachrüstmöglichkeiten in Fabriken, Fahrzeugen und Gebäuden. Gesundheitsdienstleister, Automobil-OEMs und diskrete Hersteller sind die aggressivsten Anwender und beschleunigen die Mengenlieferungen von mehrachsigen Trägheits-, Druck- und optischen Geräten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 62,45 % des Marktanteils für Sensoren und Aktoren im Jahr 2025 auf Sensoren, während chemische/biologische Sensoren bis 2031 mit einem CAGR von 10,40 % wachsen.
- Nach Endnutzer entfielen 24,66 % des Marktanteils für Sensoren und Aktoren im Jahr 2025 auf Automotive und Mobilität, während das Gesundheitswesen mit einem CAGR von 14,10 % bis 2031 die stärkste Expansion verzeichnete.
- Nach Technologie erfassten MEMS-Architekturen im Jahr 2025 einen Anteil von 68,43 % an der Marktgröße für Sensoren und Aktoren und wachsen zwischen 2026 und 2031 mit einem CAGR von 9,43 %.
- Nach Konnektivität erfassten drahtlose Netzwerke im Jahr 2025 einen Anteil von 54,29 % am Markt für Sensoren und Aktoren und wuchsen zwischen 2026 und 2031 mit einem CAGR von 11,10 %.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 37,38 % im Jahr 2025 und wächst bis 2031 mit einem CAGR von 12,88 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung energiesparender MEMS-Sensoren, die neue IoT-Anwendungsfälle erschließen | 1.8% | Asien-Pazifik als Kern, Ausbreitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Schnelle Elektrifizierung und ADAS-Integration in der europäischen Automobilproduktion | 1.5% | Europa, mit frühen Gewinnen in Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Hohe Akzeptanz von Predictive-Maintenance-Plattformen, die die Nachfrage nach intelligenten Aktoren verstärken | 1.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Investitionen in Wasserstoff- und CCUS-Megaprojekte, die die Nachfrage nach Spezialsensoren ankurbeln | 0.9% | Naher Osten, mit frühen Gewinnen in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Beschleunigte 5G- und Edge-KI-Einführungen, die die Akzeptanz industrieller Sensoren steigern | 1.6% | Asien-Pazifik als Kern (Südkorea, Taiwan, China), Ausbreitung nach Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung energiesparender MEMS-Sensoren, die neue IoT-Anwendungsfälle erschließen
Energiesparende MEMS-Beschleunigungsmesser, Gyroskope und Umgebungssensoren arbeiten jetzt bis zu einem Jahrzehnt lang mit Primärzellen und ermöglichen so Luftqualitätsnetze in Smart Cities, Bodenfeuchtesonden in der Landwirtschaft und Asset-Tracker in der Kühlkette. China lieferte 2025 mehr als 800 Millionen Sensoren mit einem Stromverbrauch unter 10 Mikroampere, angetrieben durch kommunale Einsätze, während indische Städte im selben Jahr über 200.000 drahtlose Leckerkennungsknoten installierten.[1] Neue MEMS-Gehäuse integrieren Vibrations- oder Wärmeenergie-Harvester und senken die Gesamtbetriebskosten über einen Zehnjahreszeitraum um etwa ein Drittel. Diese Wirtschaftlichkeit verkürzt die Amortisationszeiten für Käufer aus dem öffentlichen Sektor und der Industrie und sorgt für ein zweistelliges Mengenwachstum.
Schnelle Elektrifizierung und ADAS-Integration in der europäischen Automobilproduktion
Europäische Fahrzeugplattformen enthalten jetzt 35–50 Sensorknoten pro Fahrzeug, da OEMs auf Level-2-plus-Fahrerassistenz und batterieelektrische Antriebsstränge umsteigen. Mehr als zwei Drittel der 2025 in Deutschland zugelassenen Fahrzeuge verfügten über adaptiven Tempomat und Spurhalteassistenz, die jeweils Radar-, Ultraschall- und optische Bildsensoren erfordern.[2] Komponentenlieferanten haben mehrjährige Verträge über mehr als 2 Milliarden EUR (2,2 Milliarden USD) für 77-GHz-Radarmodule und CMOS-Imager mit hohem Dynamikbereich abgeschlossen. Batteriesätze fügen Dutzende von Strom-, Spannungs- und Temperatursensoren zur Verhinderung von Wärmedurchgehen hinzu, was den Sensorgehalt erweitert und die Nachfrage nach MEMS-Fertigungskapazitäten in Automobilqualität verstärkt.
Hohe Akzeptanz von Predictive-Maintenance-Plattformen, die die Nachfrage nach intelligenten Aktoren verstärken
Nordamerikanische Raffinerien, Chemieproduzenten und diskrete Hersteller verbanden 2025 mehr als 1,2 Millionen Sensor-Aktor-Endpunkte mit digitalen Anlagenplattformen. Machine-Learning-Modelle, die am Geräterand laufen, erkennen jetzt Lager- oder Dichtungsverschleiß Wochen im Voraus und reduzieren ungeplante Ausfälle um bis zu ein Fünftel. Intelligente elektrische und pneumatische Aktoren integrieren Mikrocontroller, Vibrationssensoren und drahtlose Transceiver und erzielen einen Aufpreis von 20–30 %, den Anwender gegenüber Ausfallkosten von über 50.000 USD pro Stunde in kontinuierlichen Prozessindustrien rechtfertigen. Da Inferenzchips zu Aktor-Steuerplatinen hinzugefügt werden, wird die Anomalieerkennung auf dem Gerät zum Standard werden.
Investitionen in Wasserstoff- und CCUS-Megaprojekte, die die Nachfrage nach Spezialsensoren ankurbeln
Wasserstoff- und Kohlenstoffabscheidungsanlagen im Gigawatt-Maßstab, die in Saudi-Arabien und den Vereinigten Arabischen Emiraten gebaut werden, benötigen Sensoren, die Temperaturen über 400 °C, Drücken bis 100 bar und korrosiven Gasströmen standhalten. Faseroptische verteilte akustische Systeme überwachen mehrere hundert Kilometer Wasserstoffleitungen in Echtzeit, während abstimmbare Diodenlaser-Analysatoren die CO₂-Reinheit bei ±0,5 % für die Sequestrierung überprüfen. Die kumulierten regionalen Ausgaben für Spezialinstrumentierung werden bis 2030 voraussichtlich 800 Millionen USD übersteigen, obwohl langwierige Qualifizierungs- und Sicherheitszertifizierungszyklen das kurzfristige Volumen dämpfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Seltenerdmagneten, die die Stücklistenkosten für Präzisionsaktoren in die Höhe treibt | -0.7% | Weltweit, mit akuten Auswirkungen in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| EU-Datensicherheitsgesetzgebung verlangsamt die Einführung drahtloser Sensornetzwerke | -0.5% | Europa, mit Ausbreitung auf das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Hohe Kalibrierungskomplexität von mehrachsigen Sensoren behindert die Akzeptanz bei KMU | -0.4% | Weltweit, mit akuten Auswirkungen in KMU-Clustern im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Halbleiter-Wafer-Engpässe schränken die MEMS-Sensorversorgung in Japan ein | -0.6% | Weltweit, mit akuten Auswirkungen in den Automobil-Lieferketten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Seltenerdmagneten, die die Stücklistenkosten für Präzisionsaktoren in die Höhe treibt
Die Preise für Neodym-Eisen-Bor-Magnete stiegen zwischen Mitte 2024 und Anfang 2025 um mehr als ein Drittel, nachdem Exportquotenkürzungen und Bergbauunterbrechungen eingetreten waren.[3] Magnetaktorlieferanten sahen sich mit einer Stücklisteninflation von 12–18 % konfrontiert und verzeichneten eine Komprimierung der Bruttomargen um etwa 250 Basispunkte. Alternative Ferritmagnete reduzieren die Drehmomentenergiedichte, während Reluktanzantriebe komplexe Steueralgorithmen einführen, was die Substitution einschränkt. Kleinere Anbieter ohne Großeinkaufsverträge spüren den Druck am stärksten, da sie Marktanteile an vertikal integrierte multinationale Unternehmen abgeben.
EU-Datensicherheitsgesetzgebung verlangsamt die Einführung drahtloser Sensornetzwerke
Seit Oktober 2024 schreibt die NIS2-Richtlinie der Europäischen Union vor, dass zertifizierte Gateways, sichere Boot-Mechanismen und verschlüsselte Firmware-Updates für drahtlose Knoten in kritischen Infrastrukturen implementiert werden müssen. Diese Richtlinie zielt darauf ab, die Sicherheit und Widerstandsfähigkeit kritischer Systeme gegen Cyberbedrohungen zu verbessern. Die Einhaltung dieser Anforderungen ist jedoch mit zusätzlichen Kosten von 15–25 USD pro Sensor verbunden, was die Projektbudgets erheblich belasten kann. Darüber hinaus können sich die Einführungspläne aufgrund des für Zertifizierungs- und Implementierungsprozesse erforderlichen Zeitaufwands um mehr als einen Monat verzögern. Infolgedessen stoppen Versorgungsunternehmen und Gebäudeautomatisierungsintegratoren drahtlose Upgrades und entscheiden sich stattdessen für kabelgebundene Feldbus-Architekturen, die als zuverlässiger und unter den neuen Vorschriften leichter zu zertifizieren gelten. Diese Verschiebung behindert die Einführung und Verbreitung flexibler, batteriebetriebener Sensoren, die ansonsten für ihre Vielseitigkeit und einfache Bereitstellung geschätzt werden. Darüber hinaus wird erwartet, dass Zertifizierungsengpässe bis 2027 anhalten werden, da Prüflabore ihre Kapazitäten erhöhen und Anbieter sich auf die Fertigstellung notwendiger Produktüberarbeitungen konzentrieren, um die strengen Anforderungen der Richtlinie zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Chemische und biologische Sensoren führen die Innovationswelle anChemische und biologische Sensoren werden bis 2031 voraussichtlich mit einer CAGR von 10,40 % wachsen, dem schnellsten Tempo unter den Produktklassen. Sie bilden die Grundlage für Glukose-, Laktat- und Kortisol-Wearables und liefern schnelle Diagnostik für Infektionskrankheiten, was die Beschaffung durch Krankenhäuser und Konsumgesundheitsmarken ankurbelt. Drucksensoren dominieren weiterhin das Volumen bei der Reifendrucküberwachung in Kraftfahrzeugen, HLK-Reglern und Prozessinstrumentierung, während Temperaturgeräte Batteriemanagementsysteme und Kühlkettenanwendungen bedienen. Elektrische Aktoren werden zunehmend gegenüber pneumatischen Einheiten für präzise Bewegungsprofile bevorzugt, obwohl Hydraulik bei schweren Baumaschinen und Flugzeugsteuerungen Standard bleibt.
Bildsensoren, insbesondere CMOS-Geräte, dienen dem Automobil-ADAS und der industriellen Bildverarbeitung, wobei die Lieferungen im Einklang mit der Level-2-plus-Automatisierung steigen. Durchfluss- und Drehmomentsensoren bedienen spezialisierte medizinische Beatmungsgeräte und Elektrofahrzeug-Antriebsstränge und erzielen Premiumpreise. Zusammen verstärken diese Dynamiken den Markt für Sensoren und Aktoren als eine Mehrgeschwindigkeitslandschaft, in der sich Innovationen um Miniaturisierung, multimodale Integration und Reduzierung der Lebenszykluskosten konzentrieren.


Nach Technologie:
MEMS-Architekturen erobern den drahtlosen Edge-BereichMEMS-Geräte machten 2025 68,43 % des Marktanteils für Sensoren und Aktoren aus. Die Batch-Siliziumfertigung senkt die Stückkosten auf unter 2 USD und ermöglicht co-verpackte ASIC-Logik. Die Gesamtlieferungen eines führenden europäischen Anbieters übertrafen 2025 4 Milliarden Einheiten, gestützt durch Bestellungen aus dem Smartphone-, Wearable- und Automobilbereich. Konventionelle makroskalige Sensoren bedienen weiterhin raue Umgebungen wie Gasturbinen und Unterwasserbohrlöcher, wo die MEMS-Zuverlässigkeit nachlässt, doch diese Nische schrumpft, da hermetische Wafer-Level-Verpackungen die Temperatur- und Vibrationsbereiche von MEMS erweitern.
Drahtlose Netzwerke verstärken die Attraktivität von MEMS-Teilen, da Knopfzellenbatterien sie jahrelang mit Strom versorgen können, während konventionelle Sensoren oft kabelgebundene Versorgung benötigen. Halbleiterfabriken in Taiwan und Japan verpflichteten sich 2025 zu mehr als 500 Millionen USD für den Ausbau von 8-Zoll-MEMS-Linien, mit dem Ziel auf Automobilsicherheits- und industrielle Vibrationsanwendungen. Mit fortschreitender Verpackungsinnovation sollte die MEMS-Durchdringung in der Prozessautomatisierung, der Luft- und Raumfahrt sowie bei Medizinprodukten zunehmen und die Marktgröße für Sensoren und Aktoren weiter vergrößern.
Nach Konnektivität:
Drahtlose Netzwerke erschließen NachrüstungsökonomieDrahtlose Konnektivität machte 2025 54,29 % des Umsatzes aus und wird bis 2031 voraussichtlich mit einer CAGR von 11,10 % steigen. Die Beseitigung von Leitungsrohren und Kabeln kann die Installationskosten um bis zu 60 % senken und Nachrüstungen in Bestandsanlagen und alternden Gewerbeimmobilien ermöglichen. Bluetooth LE, Zigbee und LoRaWAN dominieren Smart-Building- und Smart-City-Einsätze, während WirelessHART und ISA100.11a deterministische Latenz für Prozessindustrien bieten.
Sicherheitskritische Bereiche wie Brake-by-Wire und Flugsteuerungen erfordern weiterhin deterministische kabelgebundene Verbindungen wie CAN, EtherCAT oder PROFINET. Dennoch nähern sich private 5G-Netzwerke mit ultrazuverlässigen Niedriglatenzprofilen nun den Feldbus-Reaktionszeiten an, was die Grenzen verwischt und drahtlose Möglichkeiten in der diskreten Fertigung erweitert. Das Ergebnis ist eine wachsende installierte Basis batteriebetriebener Sensorknoten, die Cloud- und Edge-Plattformen speisen und das Mengenwachstum im Markt für Sensoren und Aktoren verstärken.
Nach Ausgangssignal:
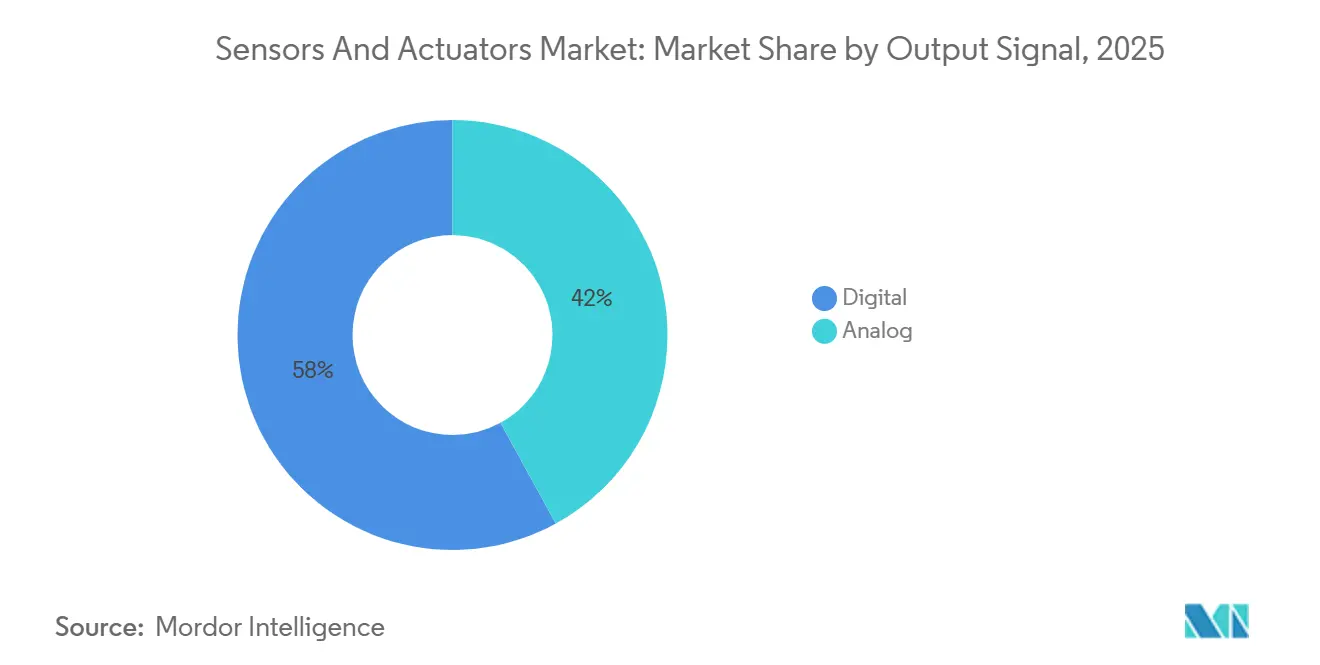
Digitale Schnittstellen vereinfachen die SystemintegrationDigitalausgangsgeräte erzielten 2025 57,98 % des Umsatzes und wachsen mit einer CAGR von 11,28 %. Eingebettete ADCs reduzieren die Leiterplattenfläche um bis zu die Hälfte und ermöglichen Multi-Drop-Busse, die den Kabelbaum in Fahrzeugen und Maschinen erheblich reduzieren. Digitale Druck- und Temperatursensoren in Automobilqualität mit funktionaler Sicherheitszertifizierung verbreiten sich in Elektrofahrzeug-Batteriesätzen und Bremssystemen.
Analoge 4-20-mA-Schleifen bestehen in Prozessanlagen weiter, wo ältere SPS analoge Stromeingaben erwarten, aber Hybridgeräte bieten jetzt gleichzeitige analoge und digitale Pins, was die Migration ohne umfangreiche Upgrades erleichtert. Da neue Anlagen standardmäßig digital sind und sich die Nachrüstungsökonomie weiterentwickelt, werden digitale Schnittstellen voraussichtlich in den meisten Branchen vor Ende des Jahrzehnts die analogen übertreffen und den Markt für Sensoren und Aktoren weiter ankurbeln.

Nach Endverbraucherbranche:
Gesundheitsgeräte übertreffen traditionelle BranchenDas Gesundheitswesen wird bis 2031 voraussichtlich eine CAGR von 14,10 % verzeichnen, angetrieben durch kontinuierliche Glukosemonitore, intelligente Inhalatoren und Point-of-Care-Diagnostik. Die Automobilindustrie bleibt mit einem Anteil von 24,66 % im Jahr 2025 der größte Käufer aufgrund von ADAS und Elektrifizierung. Industrieautomatisierung und Robotik integrieren Vibrations-, Bildverarbeitungs- und Kraftsensoren für kollaborative Roboter und fahrerlose Transportsysteme, während die Unterhaltungselektronik jedes Jahr Milliarden von MEMS-Einheiten in Telefone, Uhren und Ohrhörer zieht.
Öl- und Gasunternehmen fordern robuste Druck- und Akustiksensoren für Tiefbohrungen und Leckageerkennung, während die Luft- und Raumfahrt strahlungstolerante Designs mit strenger Zertifizierung erfordert. Die Gebäudeautomatisierung nutzt Belegungs- und CO₂-Sensoren zur Energieeinsparung, und Versorgungsunternehmen modernisieren Netze mit Leckerkennungsarrays. Zusammen sorgen diese Endverbraucher für diversifizierte Einnahmequellen, die den Markt für Sensoren und Aktoren über Zyklen hinweg stabilisieren.
Geografische Analyse
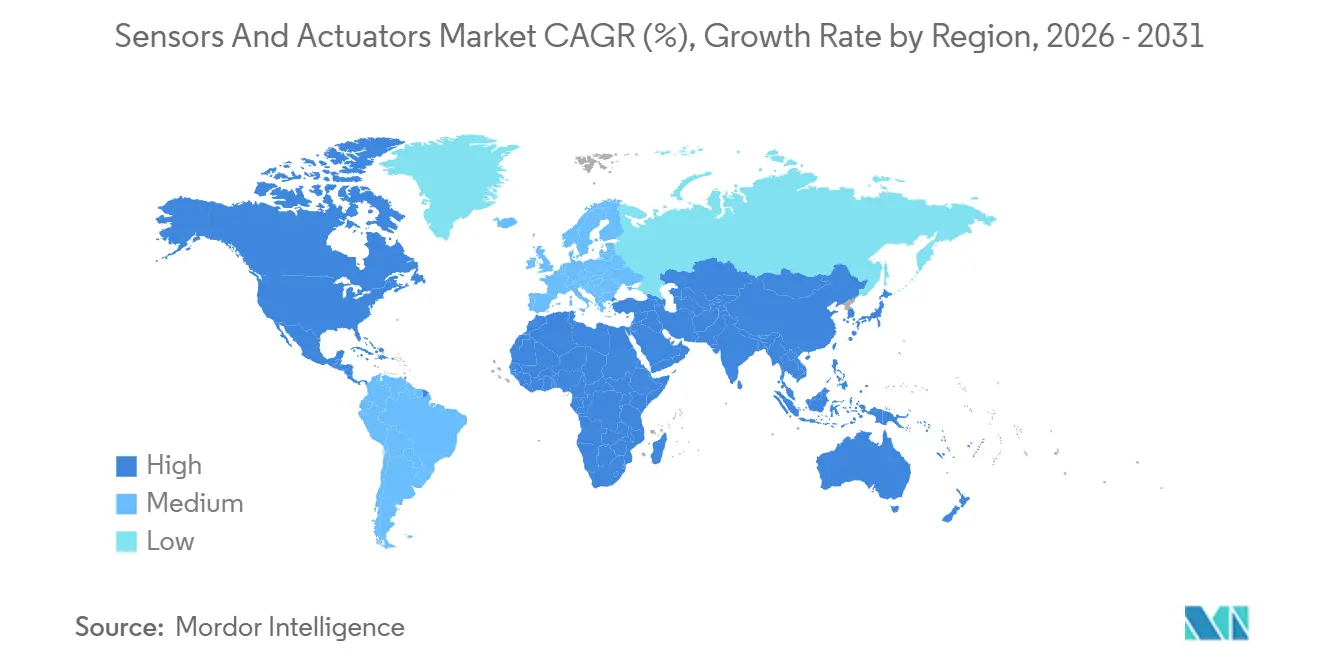
APAC Sensoren und Aktoren Markt
Der asiatisch-pazifische Raum entfiel 2025 auf 37,38 % des weltweiten Umsatzes und wird bis 2031 mit einer CAGR von 12,88 % wachsen, angetrieben durch Chinas 290.000 neue Roboterinstallationen, Indiens Elektronikvorschriften und Südkoreas industrielle 5G-Netzwerke. Japans Erweiterungen der Wafer-Kapazitäten mildern frühere MEMS-Engpässe, während australische Bergbauunternehmen autonome Transportsysteme mit LiDAR und Radar einsetzen.
Nordamerika Sensoren und Aktoren Markt
Nordamerika belegt den zweiten Platz, da die Einführung von Predictive Maintenance in Raffinerien und der diskreten Fertigung zunimmt. US-amerikanische Fabriken integrieren Edge-KI-Gateways, die Vibrations- und Temperaturdatenströme verarbeiten, während kanadische Ölsandproduzenten Hochtemperatursensoren in SAGD-Bohrlöcher nachrüsten. Mexikanische Automobilwerke fügen Druck- und Inertialsensoren hinzu, da die Nearshoring-Aktivitäten die Produktion von Elektrofahrzeugen beschleunigen.
EMEA und Südamerika Sensoren und Aktoren Markt
Europa steigert den Sensoranteil durch elektrifizierte Antriebsstränge und Level-2-plus-ADAS, jedoch haben drahtlose Rollouts in kritischen Infrastrukturen unter den NIS2-Cybersicherheitsvorschriften an Tempo verloren. Der Nahe Osten priorisiert Wasserstoffpipelines und Kohlenstoffabscheidungs-Megaprojekte, die Spezialinstrumentierung erfordern. Südamerikanische Minen in Brasilien und Chile automatisieren Fahrzeugflotten mit robusten Sensorausstattungen, und afrikanische Versorgungsunternehmen führen schrittweise Wasser- und Luftqualitätsknoten ein, da die Infrastrukturausgaben steigen.
Regulatorisches Umfeld
Die Regulierung von Sensoren und Aktuatoren konzentriert sich zunehmend auf Cybersicherheit, Produktsicherheit und Handelskontrollen für elektronische Subsysteme. In Europa schafft der Cyber Resilience Act (Verordnung (EU) 2024/2847) Verpflichtungen für Produkte mit digitalen Elementen, einschließlich des Umgangs mit Schwachstellen, wobei die ersten Anforderungen zur Meldung von Schwachstellen ab September 2026 gelten. Dies veranlasst Anbieter vernetzter Sensoren und Aktuatoren zu Secure-by-Design-Firmware, sicheren Update-Mechanismen und dokumentierten Prozessen zum Schwachstellenmanagement.
Auch in anderen wichtigen Märkten werden die Cybersicherheitsanforderungen verschärft, was sich auf Designentscheidungen für vernetzte Geräte und Zertifizierungszeitpläne auswirkt. Australien wendet verbindliche Sicherheitsstandards für Smart-Geräte im Verbrauchersegment an, die ab dem 4. März 2026 hergestellt werden (Cyber Security (Security Standards for Smart Devices) Rules 2025), was Anforderungen an drahtlose Sensorknoten wie Zugangskontrolle und Softwareaktualisierungsbestimmungen für betroffene Geräte prägt. Daneben erhöhen in den USA Anfang 2026 im Federal Register veröffentlichte Maßnahmen im Zusammenhang mit Section 232 und halbleiterbezogenen Importen die Compliance- und Kostenkomplexität für Hardware-Lieferketten, insbesondere für Sensorbaugruppen mit Halbleiterderivaten und metallintensiven Gehäusen. China aktualisiert weiterhin nationale Normen (zum Beispiel GB/T 30111-2025, in Kraft seit dem 1. September 2025), was sich auf Qualifizierungsschritte für spezialisierte Sensorprodukte auswirken kann.
Wettbewerbslandschaft
Marktkonzentration
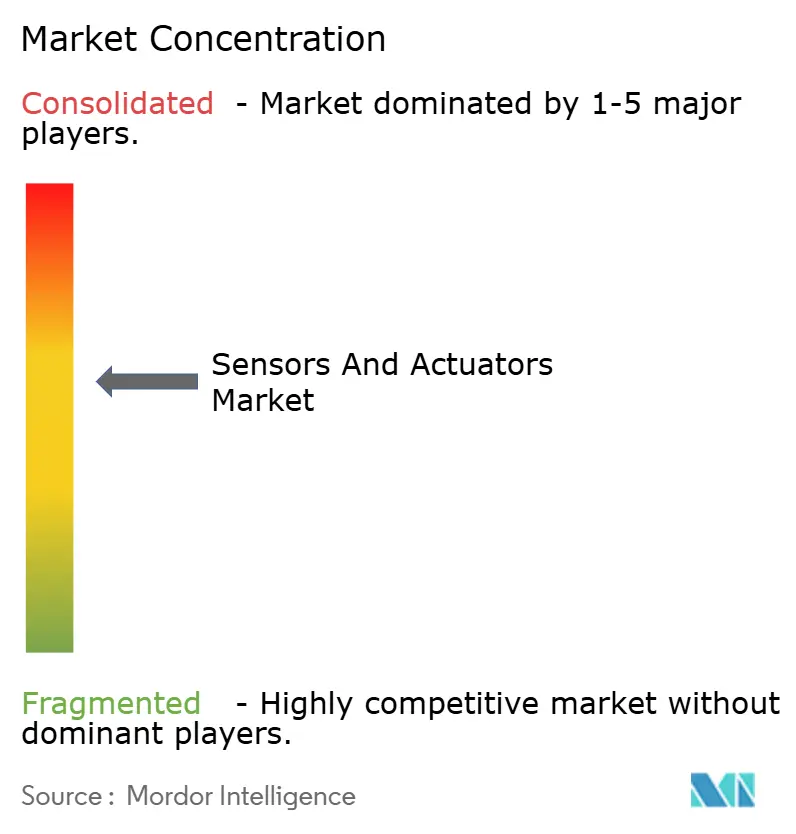
Der Markt für Sensoren und Aktoren bleibt mäßig fragmentiert: Die zehn größten Anbieter halten 40–45 % des Umsatzes, während zahlreiche Spezialisten Nischen bedienen. Strategische Akquisitionen zielen darauf ab, MEMS-IP und Wafer-Zugang zu sichern, wie eine Übernahme eines Piezoelektrischen-Sensor-Unternehmens im Jahr 2025 und ein Kauf eines MEMS-Mikrofons im Jahr 2024 zeigen. Patentvolumina in piezoelektrischem Energy Harvesting, neuromorpher Fusion und verteilter Akustik übersteigen 50 Anmeldungen von mehreren führenden Unternehmen.
Die Technologieführerschaft hängt davon ab, Edge-KI-Beschleuniger in Sensorschnittstellen zu integrieren, um Latenz und Cloud-Kosten zu reduzieren. Analog- und Mixed-Signal-Riesen brachten Machine-Learning-Kerne in ASICs, die neben Vibrations- oder Temperaturtransducern sitzen, und ermöglichen es Industriekunden, die Anomalieerkennung vom Server auf den Sensor zu verlagern. Kleinere Herausforderer differenzieren sich durch branchenspezifische Formfaktoren für die Lebensmittelverarbeitung, pharmazeutische Sterilität oder Wafer-Fab-Reinräume und nutzen Lücken, die von Einheitslösungsanbietern hinterlassen werden.
Drahtlose und digital-first-Architekturen senken die Eintrittsbarrieren für softwarezentrierte Neueinsteiger, die Datenanalysen statt Hardware monetarisieren, aber etablierte Hersteller bewahren Skalenvorteile bei Zuverlässigkeitstests, globalem Vertrieb und Zertifizierung. Folglich wird sich der Wettbewerb wahrscheinlich um anwendungsspezifische Module intensivieren, die mit Cloud- oder Edge-Intelligenz gebündelt sind, und nachhaltige Innovationszyklen im Markt für Sensoren und Aktoren verstärken.
Marktführer im Bereich Sensoren und Aktoren
-
TE Connectivity Ltd
-
Texas Instruments Inc
-
Honeywell International Inc
-
Emerson Electric Co.
-
Bosch Sensortec
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sensoren und Aktoren Markt Unternehmen in diesem Bericht
- TE Connectivity
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co.
- Texas Instruments Incorporated
- Schneider Electric SE
- Siemens AG
- SMC Corporation
- Parker-Hannifin Corporation
- Renesas Electronics Corporation
- Infineon Technologies AG
- ABB Ltd.
- Rockwell Automation Inc.
- NXP Semiconductors N.V.
- Denso Corporation
- Analog Devices Inc.
- Flowserve Corporation
- Schlumberger Limited
- Balluff GmbH
- OMRON Corporation
- STMicroelectronics N.V.
- KYOCERA AVX Components
- Festo SE and Co. KG
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt in höherwertigen Sensor- und Aktuatorinhalten pro System, da sich Automatisierungsarchitekturen von diskreten Komponenten zu integrierten, dezentralen Modulen verschieben, die Verkabelung, Inbetriebnahme und Diagnose vereinfachen. In der Industrieautomation und Robotik unterstützt die Hinwendung zu standardisierter Kommunikation und umfassenderer Gerätediagnose die Nachfrage nach Sensoren und Aktuatoren, die Zustandsüberwachung, Geräteidentität und Parametrierung integrieren, wodurch der Stücklistenanteil über den eigentlichen Wandler hinaus wächst. Dieser Anwendungssog zeigt sich in Präzisionsplattformen, bei denen Sensordichte und Aktuatorzahl unter engen Ausrichtungs- und Rückkopplungsanforderungen gemeinsam skalieren, wie beim TMT-Primärspiegel-Steuerungsansatz mit 1.476 präzisen elektromechanischen Aktuatoren und 2.772 kapazitiven Randsensoren.
Energie- und effizienzgetriebene Upgrades schaffen zudem Raum für Anbieter, den Ressourcenverbrauch auf Systemebene und den Wartungsaufwand zu senken, insbesondere bei pneumatischer und hybrider Aktuierung. Im Juli 2026 aktualisierte Festo seine VTUX-Ventilterminalplattform für Greifer-Endeffektoren, indem pneumatische Steuerung, Vakuumerzeugung und I/O in eine einzige dezentrale Einheit integriert wurden, was die Kundenpräferenz für kompakte Aktuierungsinseln unterstreicht, die Installationskomplexität und Druckluftverbrauch reduzieren und zugleich die verfügbaren Diagnosesignale erhöhen. An der Technologiegrenze bekräftigen selbstversorgende und batteriearme Konzepte für drahtlose Sensoren, darunter 2026 durchgeführte akademische Forschung zu triboelektrischer drahtloser Sensorik für Robotersteuerung, nachrüstorientierte Einsatzmodelle, bei denen Batteriewartung und Verkabelungskosten die Dichte begrenzen, im Einklang mit dem breiteren Trend hin zu drahtlosen und edge-intelligenten Geräten.
Neueste Industrielle Entwicklungen in Sensoren und Aktoren Markt
- Juni 2026: Texas Instruments stellte den Batteriemonitor BQ79826Z-Q1 mit integrierter elektrochemischer Impedanzspektroskopie (EIS)-Engine für Elektrofahrzeuge und Energiespeicher vor. Die Integration von EIS in ein Überwachungsgerät mit hoher Zellenzahl erhöht den Sensorinhalt innerhalb von Batteriemanagementsystemen und unterstützt diagnosereichere Plattformen, die Sensorik mit lokaler Intelligenz kombinieren.
- März 2026: Texas Instruments ging eine Partnerschaft mit NVIDIA ein, um Echtzeit-Motorsteuerung, Sensorik und Radar-Technologiebausteine für die Sicherheit humanoider Roboter voranzutreiben. Die Zusammenarbeit erhöht die Anforderungen an Sensorfusion und latenzarme Steuerung und steigert den Wert eng integrierter Sensor- und Aktuatorelemente in Robotik-Stacks.
- September 2024: TE Connectivity schloss die Übernahme von Sense Eletronica Ltda in Brasilien ab, um seine Präsenz bei Sensoren für Fabrik- und Prozessautomation auszubauen. Die Transaktion stärkt die regionale Abdeckung und erweitert die adressierbare installierte Basis für industrielle Sensorlösungen in lateinamerikanischen Automatisierungsprojekten.
Sensoren und Aktoren Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Sensoren, die physikalische oder chemische Bedingungen messen, sowie Aktoren, die Steuersignale in physikalische Aktionen umwandeln – für industrielle, automotive, verbraucher-, medizin- und infrastrukturbezogene Endanwendungen weltweit.
Ausschlüsse aus dem Umfang: Wir schließen Mess- und Steuerungssoftware, eigenständige Analyselösungen sowie angrenzende elektronische Komponenten aus, sofern diese nicht als Teil eines Sensor- oder Aktorangebots verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Sensoren
- Drucksensoren
- Temperatursensoren
- Positionssensoren
- Füllstandssensoren
- Bildsensoren
- Chemische/biologische Sensoren
- Drehmomentsensoren
- Durchflusssensoren
- Aktoren
- Hydraulische Aktoren
- Pneumatische Aktoren
- Elektrische Aktoren
- Magnetische Aktoren
- Mechanische Aktoren
- Linearaktoren
- Drehaktoren
- Sensoren
- Nach Technologie
- MEMS
- Nicht-MEMS / Konventionell
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- Nach Ausgangssignal
- Digital
- Analog
- Nach Endverbraucherbranche
- Automobil und Mobilität
- Industrieautomatisierung und Robotik
- Unterhaltungselektronik und Wearables
- Gesundheitswesen und Medizinprodukte
- Öl, Gas und Energie
- Luft- und Raumfahrt sowie Verteidigung
- Gebäudeautomatisierung und HLK
- Versorgungsunternehmen, Wasser und Abwasser, Energie
- Bergbau und Metalle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, die Nachfragebildung nach Endanwendung zu kartieren, und verankern das Modell anschließend mit öffentlichen Indikatoren, die Jahr für Jahr überprüft werden können. Nützliche Referenzen umfassen Quellen wie Fertigungsdaten des US Census Bureau, Eurostat-Industrieproduktionsreihen, UN-Comtrade-Handelsstatistiken für relevante HS-Kategorien sowie OECD-STAN-Datenbanken zur Branchenstruktur. Für Technologierichtung und Adoptionssignale prüfen wir frei zugängliche Materialien wie IEEE-Publikationen und normenbezogene Veröffentlichungen sowie Patentdatenbanken, um die Anmeldeintensität in MEMS und Sensorschnittstellen zu verfolgen.
Um diese Signale in eine realistische Umsatzkurve umzuwandeln, ergänzen wir den angebotsseitigen Kontext durch Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresseberichte über Kapazitätserweiterungen und Produktmixveränderungen. Wo verfügbar, nutzen wir auch kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten sowie eine separate kostenpflichtige Quelle für Patent- und Nachrichtenintelligenz, um fehlende Daten zu reduzieren und unternehmensbezogene Annahmen konsistent zu halten. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ; für Datenerhebung, Querprüfungen und Klärungen wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen werden eingesetzt, um das Desk-Modell einem Stresstest zu unterziehen, insbesondere dort, wo sich Preisgestaltung, drahtlose Anbindung oder MEMS-Anteile schnell verändern. Wir sprechen mit einer Mischung aus Komponentenherstellern, Distributionskontakten sowie Ingenieur- und Beschaffungsverantwortlichen aus wichtigen Abnehmerbranchen in APAC, EMEA und Amerika, damit Annahmen korrigiert werden können, bevor die Gesamtwerte finalisiert werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 21 % | APAC: 47 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 23 % | EMEA: 34 % |
| Kleinere Akteure: 22 % | Manager: 56 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool nach Endnutzerindustrien und Technologieentscheidungen rekonstruiert und ihn dann mit der beobachtbaren Produktions- und Handelsrichtung für Elektronik und Industrieausrüstung verknüpft. Um das Modell praktikabel zu halten, konzentrieren wir uns auf eine begrenzte Anzahl wiederholbarer Treiber, wie Investitionstrends in der Fabrikautomatisierung, Fahrzeugproduktion und Durchdringung von Funktionen (für Sicherheits- und Antriebsstrangsensorik), Stücklieferungen von Verbrauchergeräten, die Aufteilung zwischen kabelgebunden und drahtlos sowie den MEMS- gegenüber Nicht-MEMS-Mix, der die durchschnittlichen Verkaufspreise beeinflusst.
Nachdem die nachfrageseitige Sichtweise gebildet wurde, führen wir selektive Bottom-up-Prüfungen durch, um sicherzustellen, dass das Gesamtergebnis nicht von der Realität abweicht. Diese Prüfungen verwenden typischerweise Lieferanten-Rollups für eine Stichprobe relevanter Akteure, Kanalprüfungen zu typischen Durchschnittsverkaufspreisbereichen nach Sensorklasse sowie stichprobenbasierte Volumen-nach-Anwendung-Berechnungen, wo Versandproxys verfügbar sind. Wenn eine Datenlücke für eine kleinere Nische auftritt, interpolieren wir anhand benachbarter Anwendungen mit ähnlichen Preis- und Adoptionsmustern und validieren die Richtung dann durch Expertenfeedback.
Für die Prognose verwenden wir Szenarioanalysen, die durch variablenspezifische Erwartungen aus Interviews gestützt werden, und wir halten die Szenarien an Elementen verankert, die Befragte erklären können, wie erwartete Automatisierungsausgaben, Elektrifizierungstempo, Planungen für medizinische Geräte und drahtlose Adoption in Industriestandorten. Prognoseergebnisse werden Jahr für Jahr überprüft, sodass starke Stufenänderungen nur dann akzeptiert werden, wenn ein klarer Auslöser vorhanden ist, wie ein regulierungsgetriebener Funktionsrollout oder eine wesentliche Kostensenkung bei der MEMS-Verpackung.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die endgültigen Zahlen durch Triangulation über Nachfrageindikatoren, Lieferantenkommentare und unabhängige Makroreihen, dann führen wir Varianzprüfungen nach Region, Technologie und Endanwendung durch, um Ausreißer frühzeitig zu erkennen. Wenn eine Aufteilung ungewöhnlich erscheint, wie ein unerwarteter Sprung beim drahtlosen Anteil oder eine plötzliche Änderung des Durchschnittsverkaufspreises, überprüfen Analysten den Berechnungspfad und kontaktieren Quellen erneut, um zu bestätigen, ob ein einmaliges Ereignis übergewichtet wird.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, einschließlich eines Durchgangs durch einen neuen Prüfer, der die Kontinuität von Jahr zu Jahr und die Konsistenz mit bekannten Branchenzyklen prüft. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen Kapazitätserweiterungen, regulatorischen Veränderungen oder starken Währungsbewegungen. Unmittelbar vor der Lieferung führen wir eine abschließende Aktualisierungsrunde durch, damit Kunden die aktuellste Markteinschätzung erhalten.
Vergleich der globalen Marktgröße für Sensoren und Aktoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Sensoren und Aktoren stimmen häufig nicht überein, weil die Abgrenzungslinie unterschiedlich gezogen wird und weil die Preislogik nicht immer konsistent erläutert wird. Unterschiede treten auch auf, wenn eine Studie einen engeren Satz von Endanwendungen betont oder wenn das Basisjahr der Prognose und der Währungszeitpunkt nicht aufeinander abgestimmt sind.
Intelligente Sensormodule, die Steuerungs-ICs, eingebettete Software oder einen breiteren IoT-Plattformwert bündeln, liegen außerhalb des Umfangs von Mordor Intelligence, wodurch die Schätzung an die Hardware-Umsätze für Sensoren und Aktoren in den genannten Endnutzerindustrien gebunden bleibt. Andererseits stützen sich einige veröffentlichte Zahlen stark auf übergeordnete Elektronikgesamtwerte und wenden dann einen angenommenen Anteil an, ohne die kabelgebundene gegenüber der drahtlosen Aufteilung, die MEMS-Durchdringung oder die Endnutzungsadoptionsintensität durch Interviews zu testen, was die Streuung vergrößern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,89 Milliarden USD (2026) | |
| Branchenherausgeber A | 145,60 Milliarden USD (2025) | Verwendet einen deutlich breiteren Umsatzpool für Sensoren und Aktoren, und die Kategoriebeschreibungen deuten auf eine umfassendere Einbeziehung angrenzender Elektronik- und Lösungselemente hin, was die Vergleichbarkeit gegenüber einer reinen Hardware-Betrachtung aufbläht. |
| Branchenherausgeber B | 195,10 Milliarden USD (2024) | Berichtet nur über Sensoren und schließt Aktoren aus; zudem operiert er auf der Ebene aller Sensoren, wo Mix- und Preisunterschiede zwischen Endnutzerindustrien nicht immer mit der kombinierten Definition aus Sensoren und Aktoren abgeglichen werden. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was als Produktwert gezählt wird und wie streng Preis- und Adoptionsannahmen validiert werden. Indem wir den Umfang auf Sensoren und Aktoren beschränken und dann wichtige Aufteilungen wie Konnektivität, Ausgangssignal und MEMS-Mix durch Interviews überprüfen, bleibt unsere Zahl auf klare Treiber zurückführbar, die bei der nächsten Aktualisierung erneut geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Sensoren und Aktoren bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 34,24 Milliarden USD erreichen und ab 2026 mit einer CAGR von 9,36 % wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik führt mit einer CAGR von 12,88 % bis 2031, angetrieben durch Robotik, Automobilelektronik und private 5G-Einführungen.
Welche Produktkategorie wächst am schnellsten?
Chemische und biologische Sensoren wachsen mit einer CAGR von 10,40 % dank der Nachfrage nach Wearables und Point-of-Care-Diagnostik.
Warum gewinnen MEMS-Geräte Marktanteile?
Die MEMS-Batch-Fertigung senkt die Kosten, ermöglicht Miniaturisierung und unterstützt langlebige drahtlose Einsätze, was ihnen 2025 einen Anteil von 68,43 % verschafft.