
Taille et part du marché des systèmes de gestion de l'énergie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.61 Milliards de dollars |
| Taille du Marché (2031) | 10.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.89 % |
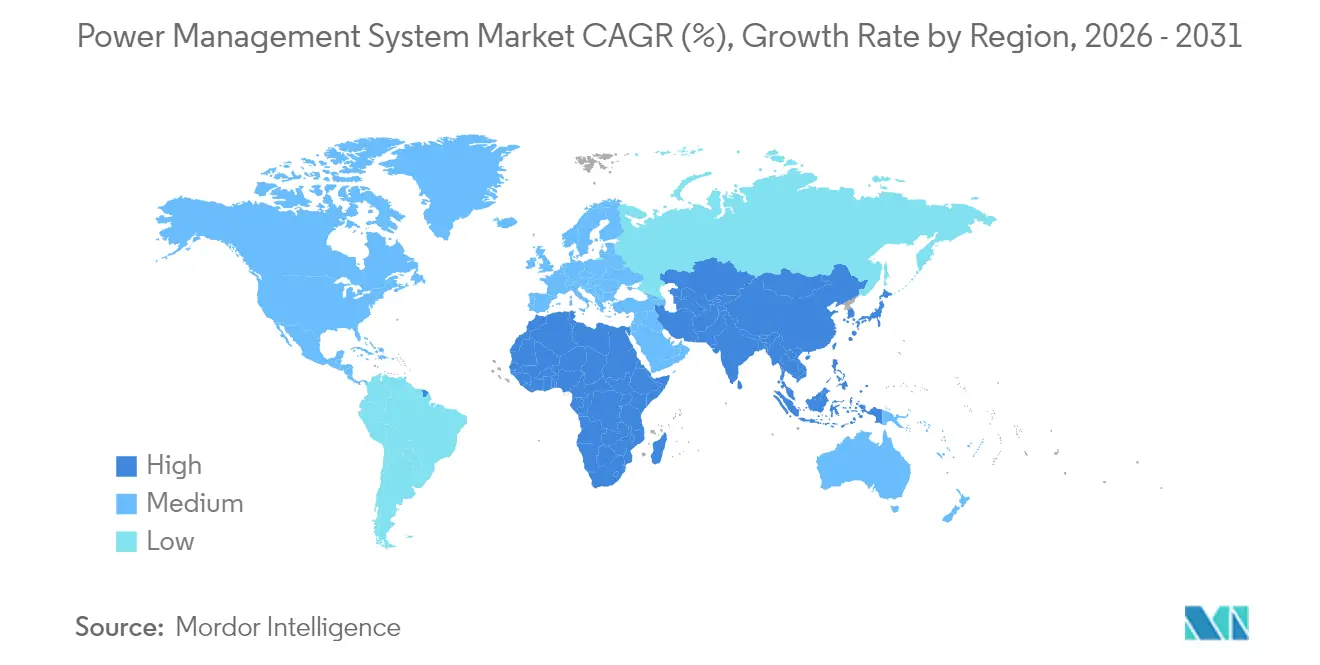
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
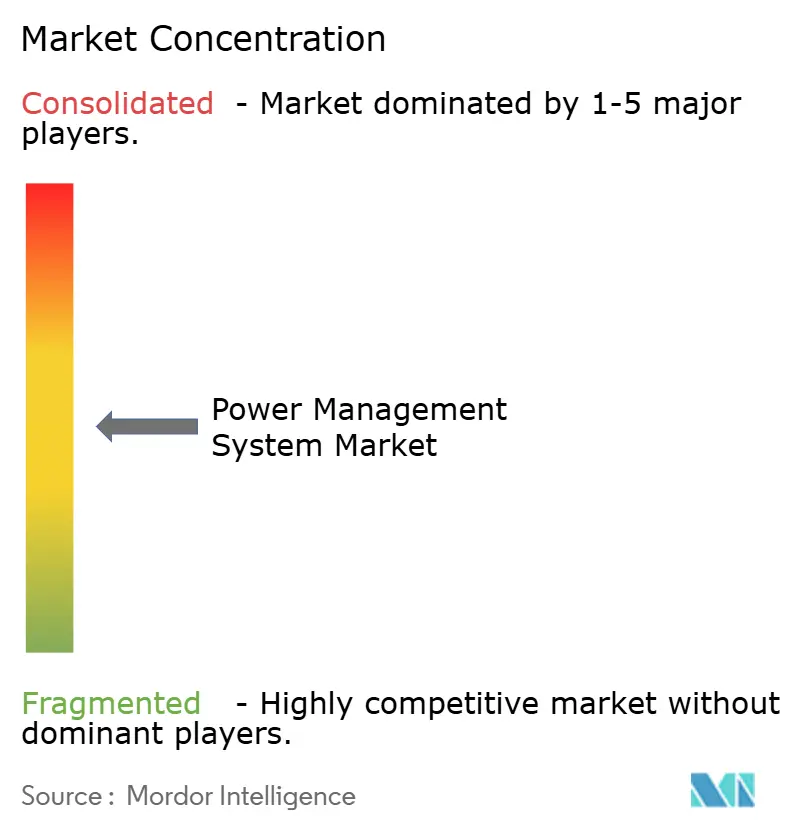
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion de l'énergie par Mordor Intelligence
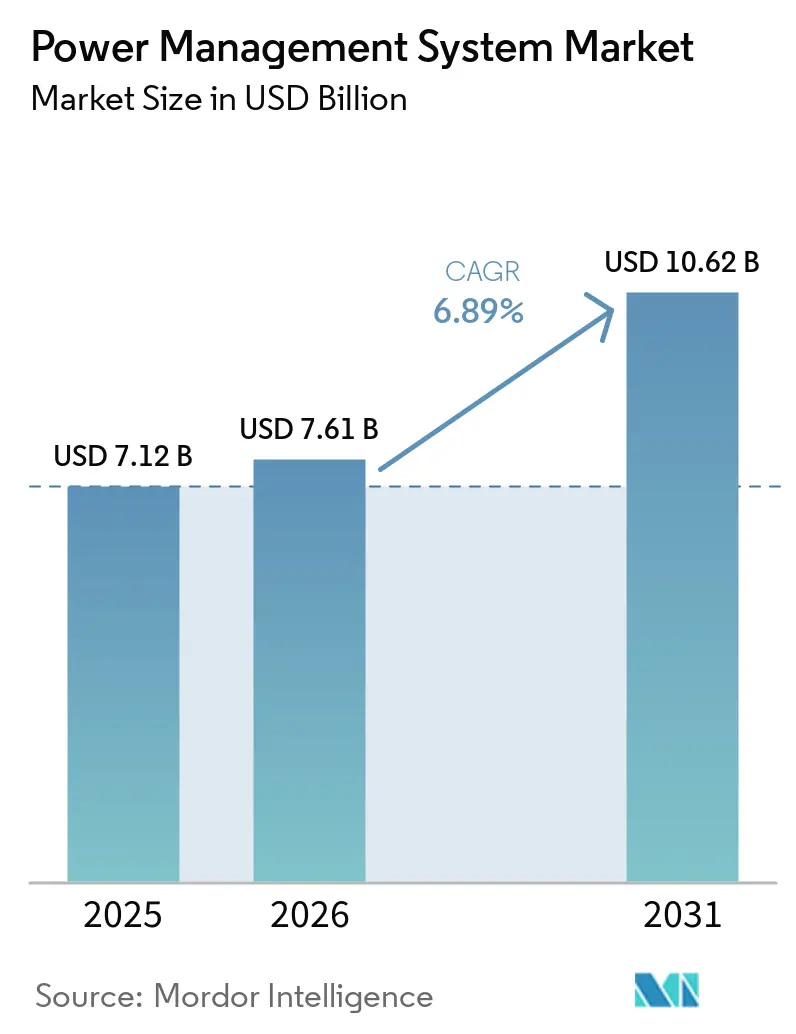
Le marché des systèmes de gestion de l'énergie devrait passer de 7,12 milliards USD en 2025 à 7,61 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 10,62 milliards USD d'ici 2031 à un TCAC de 6,89 % sur la période 2026-2031.
La montée en puissance des charges de travail d'intelligence artificielle, l'expansion de la pénétration des énergies renouvelables et le besoin d'une orchestration intelligente des charges sous-tendent cet élan. L'expansion des centres de données hyperscale en Amérique du Nord, combinée aux mandats d'automatisation industrielle en Asie-Pacifique, accélère la demande de plateformes d'optimisation en temps réel. Parallèlement, les contraintes de chaîne d'approvisionnement en équipements moyenne tension élèvent l'importance stratégique de la gestion de l'énergie définie par logiciel. Les fournisseurs répondent par des acquisitions qui approfondissent les portefeuilles d'analyses et renforcent la cybersécurité, positionnant le marché des systèmes de gestion de l'énergie pour une croissance résiliente.
Principaux points à retenir du rapport
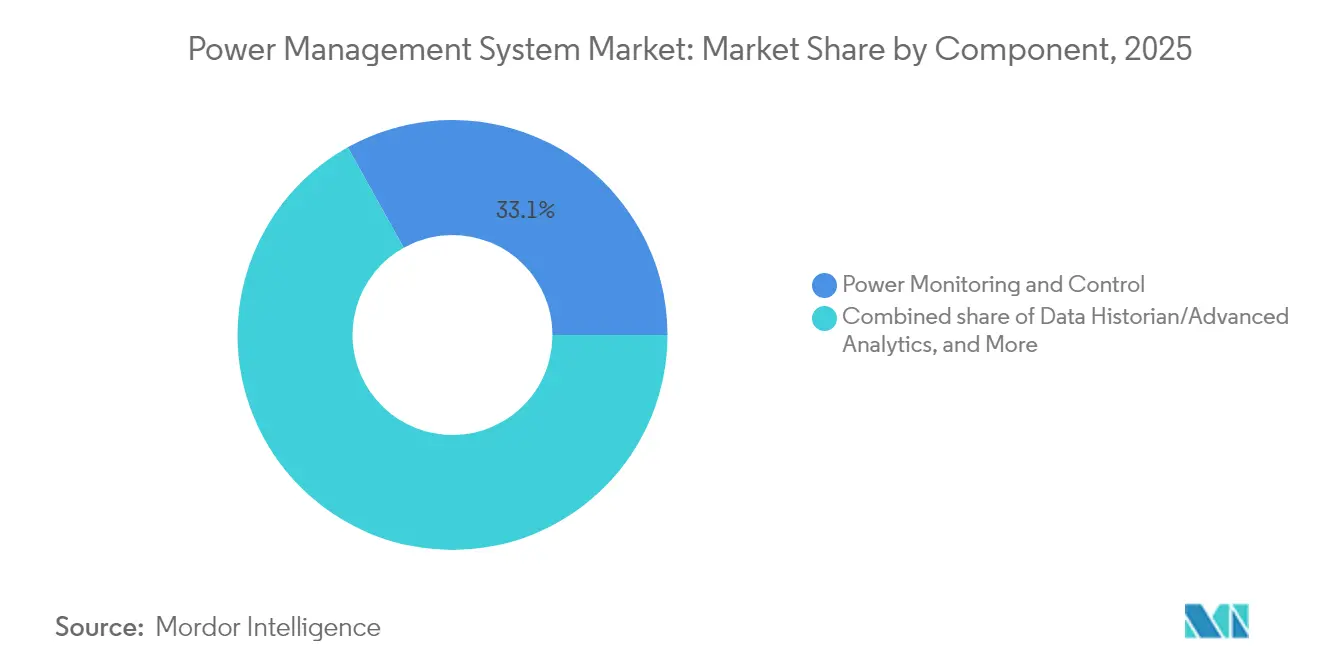
- Par composant, la surveillance et le contrôle de l'alimentation représentaient 33,10 % de la part de marché des systèmes de gestion de l'énergie en 2025, tandis que l'historien de données/analyses devrait afficher un TCAC de 10,62 % jusqu'en 2031.
- Par architecture d'alimentation, le PMS centralisé représentait 47,70 % de la taille du marché des systèmes de gestion de l'énergie en 2025 ; le PMS modulaire/hybride devrait se développer à un TCAC de 9,37 % jusqu'en 2031.
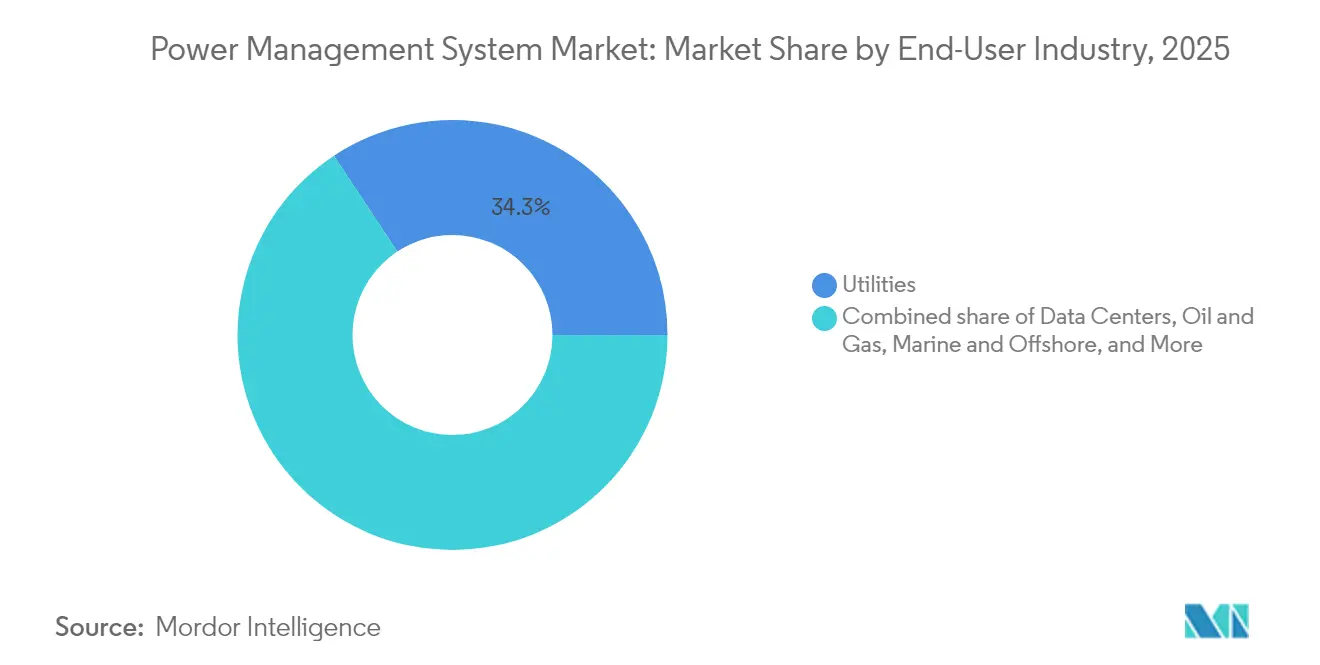
- Par utilisateur final, les services publics représentaient 34,30 % de la part de revenus du marché des systèmes de gestion de l'énergie en 2025, tandis que les centres de données devraient enregistrer un TCAC de 10,05 % sur la période 2026-2031.
- Par géographie, l'Amérique du Nord était en tête avec 32,40 % des revenus de 2025, mais la région Asie-Pacifique est prête à afficher une croissance à un TCAC de 8,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression réglementaire en faveur de programmes d'efficacité énergétique à l'échelle industrielle | +1.20% | Mondial (gains précoces dans l'UE, le Japon, la Californie) | Moyen terme (2 à 4 ans) |
| Intégration rapide des énergies renouvelables au réseau, stimulant les solutions de stabilité du réseau | +1.80% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Croissance exponentielle de la demande en énergie des centres de données hyperscale et d'intelligence artificielle | +2.10% | Amérique du Nord et UE, extension vers le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Numérisation/IIoT permettant l'optimisation et les analyses en temps réel | +1.40% | Mondial, adoption précoce en Amérique du Nord et en Allemagne | Moyen terme (2 à 4 ans) |
| Les semi-conducteurs à large bande interdite (SiC/GaN) réduisent les pertes par commutation | +0.90% | Mondial, porté par les secteurs automobile et des énergies renouvelables | Long terme (≥ 4 ans) |
| Les PPAs d'entreprise créent une complexité de micro-réseau nécessitant l'orchestration par PMS | +0.60% | Amérique du Nord, UE, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire en faveur de programmes d'efficacité énergétique à l'échelle industrielle
Des normes minimales de performance s'appliquent désormais aux chaudières commerciales aux États-Unis, exigeant un rendement thermique de 80 % pour les unités à gaz et de 81 % pour les systèmes au fioul. La loi japonaise sur l'efficacité énergétique oblige les usines désignées à nommer des responsables énergétiques certifiés et à soumettre des rapports de performance annuels, favorisant des économies d'énergie systématiques qui ont atteint 26 % lors des premiers déploiements.(1)Agence internationale de l'énergie, « Analyse de la loi japonaise sur l'efficacité énergétique », iea.orgDes mandats similaires à travers l'UE accélèrent les rénovations numériques et renforcent le marché des systèmes de gestion de l'énergie, alors que les usines s'empressent de documenter leurs performances énergétiques en temps réel.
Intégration rapide des énergies renouvelables au réseau, stimulant les solutions de stabilité du réseau
Les énergies solaire et éolienne intermittentes devraient fournir 57 % de l'électricité mondiale destinée aux charges de service d'ici 2050, remettant en question les paradigmes conventionnels de contrôle de fréquence. Les systèmes de transmission en courant alternatif flexibles associés au stockage hybride offrent des améliorations de stabilité de 30 % et réduisent la distorsion harmonique totale en dessous de 2 % par rapport aux conceptions traditionnelles. Ces avancées techniques stimulent l'achat de logiciels d'orchestration avancés qui équilibrent l'offre et la demande variables à travers les micro-réseaux, renforçant ainsi le marché des systèmes de gestion de l'énergie.
Croissance exponentielle de la demande en énergie des centres de données hyperscale et d'intelligence artificielle
Les clusters d'entraînement d'intelligence artificielle poussent les densités de rack à 80-100 kW, contre 5-10 kW pour les charges de travail traditionnelles. La demande en électricité des centres de données américains devrait atteindre 35 GW dans les cinq prochaines années, l'intelligence artificielle représentant la moitié de la charge incrémentale.(2)Schneider Electric, « Prévisions de la demande des centres de données aux États-Unis », se.comLes opérateurs adoptent des micro-réseaux indépendants du réseau et des analyses au niveau des actifs, propulsant l'adoption immédiate de solutions de gestion prédictive de l'énergie sur le marché des systèmes de gestion de l'énergie.
Les semi-conducteurs à large bande interdite (SiC/GaN) réduisent les pertes par commutation
Les dispositifs SiC excellents au-delà de 800 V, tandis que les dispositifs GaN offrent de meilleures performances en dessous de 400 V, offrant des performances supérieures à haute fréquence.(3)IEEE Spectrum, « SiC vs. GaN : l'avenir de l'électronique de puissance », ieee.orgLes gains d'efficacité dans les onduleurs, les chargeurs et les transformateurs à semi-conducteurs font des dispositifs à large bande interdite des éléments centraux des écosystèmes des énergies renouvelables et des véhicules électriques, alimentant indirectement la demande de couches de contrôle adaptatives au sein du marché des systèmes de gestion de l'énergie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés du système et de la rénovation | -1.30% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Risques croissants de cybersécurité et de souveraineté des données | -0.80% | Mondial, accru dans les secteurs d'infrastructures critiques | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement de la chaîne d'approvisionnement en transformateurs et appareillages de connexion | -1.10% | Mondial, plus sévère en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Barrières d'interopérabilité des systèmes d'exploitation/technologies de l'information hérités | -0.70% | Mondial, concentré dans l'industrie lourde et les services publics | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés du système et de la rénovation
Les contraintes budgétaires ralentissent l'adoption dans les économies sensibles aux prix, où les délais de récupération du capital dépassent les attentes habituelles des conseils d'administration. Les dépenses en équipements et en intégration peuvent dépasser 1 million USD pour une usine de taille moyenne, poussant les directeurs financiers à retarder les rénovations numériques. Les incitations gouvernementales atténuent une partie du fardeau, mais des lacunes de financement persistent, freinant temporairement l'expansion du marché des systèmes de gestion de l'énergie.
Risques croissants de cybersécurité et de souveraineté des données
Une connectivité accrue élargit les surfaces d'attaque. Les stratégies d'isolation totale, autrefois courantes dans les technologies opérationnelles, cèdent la place à des passerelles sécurisées qui nécessitent des dispositifs certifiés IEC 62443, tels que le disjoncteur d'air de classe SL2 d'ABB. Les coûts de conformité et les craintes de violations freinent l'adoption à grande échelle du cloud parmi les propriétaires d'infrastructures critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les analyses de données stimulent la transformation numériqueLa Surveillance et le Contrôle de l'Énergie a enregistré 2,36 milliards USD en 2025, soit l'équivalent de 33,10 % de la taille du marché des systèmes de gestion de l'énergie. Les plateformes SCADA héritées restent indispensables pour le suivi de l'état des disjoncteurs et la mesure des alimentations ; cependant, les opérateurs superposent de plus en plus des bases de données historiques qui permettent des comparaisons inter-sites. Les Historiques de Données et l'Analyse Avancée devraient connaître la trajectoire la plus rapide, avec un CAGR de 10,62 %, atteignant 2,66 milliards USD d'ici 2031, grâce à des modèles prédictifs basés sur l'IA qui réduisent les temps d'arrêt imprévus et limitent le gaspillage énergétique. Les outils de Délestage et de Gestion de Charge s'appuient sur des algorithmes d'optimisation qui réduisent la surcharge de charge de 30 % par rapport à la logique à base de règles, renforçant ainsi la résilience industrielle. Les Contrôles de Générateurs gagnent en pertinence dans les déploiements de microréseaux, le PowerNode de GE initiant des délestages de protection en 15 millisecondes tout en sécurisant les périmètres cybernétiques via la messagerie GOOSE IEC 61850.
Les suites intégrées convergent désormais les modules de surveillance, d'historique et d'optimisation dans des tableaux de bord prêts pour le cloud, avec un logiciel d'analyse des systèmes électriques aidant les opérateurs à évaluer les performances du réseau et à optimiser les flux d'énergie dans des installations complexes. Les fournisseurs intègrent des API sécurisées, permettant aux développeurs tiers de créer des applications sur les services de données de base. Le disjoncteur SACE Emax 3 d'ABB illustre cette évolution en exposant directement les métriques de qualité de l'énergie dans les pipelines d'historique. À mesure que les mandats de décarbonisation se renforcent, les modules d'analyse quantifient les émissions évitées et monétisent les crédits de réponse à la demande, augmentant ainsi leur part dans les spécifications des nouvelles constructions.


Par architecture d'alimentation :
les solutions hybrides répondent aux exigences de flexibilitéLes architectures centralisées représentaient 47,70 % des revenus de 2025, privilégiées par les services publics et les exploitants pétroliers et gaziers qui apprécient la redondance éprouvée. Cependant, les configurations modulaires/hybrides devraient atteindre un TCAC de 9,37 %, car les charges de travail d'intelligence artificielle et l'intermittence des énergies renouvelables nécessitent une autonomie au niveau de la périphérie. Les nœuds PMS distribués placés au niveau de la turbine ou du rack contournent la latence, maintenant un contrôle critique lors des pannes du réseau étendu. Ovation 4.0 d'Emerson intègre des modules définis par logiciel et des recommandations d'intelligence artificielle générative, illustrant le pivot vers des micro-services qui se reconfigurent sans interruption du site.
Les topologies hybrides combinent une supervision centrale avec des agents locaux, établissant un équilibre entre fiabilité et agilité à travers des domaines complexes. Les cadres multi-agents déployés dans des fermes éolien-solaire-batterie réalisent un écrêtage de pointe significatif et une stabilisation de fréquence. Par conséquent, le marché des systèmes de gestion de l'énergie s'oriente vers des bibliothèques de fonctions conteneurisées déployables dans des pods de centres de données ou du matériel de passerelle embarqué. Les intégrateurs de systèmes se différencient par des plans d'architecture de référence qui accélèrent la mise en service tout en maintenant le durcissement cybernétique.
Par secteur d'utilisation final :
les centres de données en plein essor face à la modernisation des infrastructuresLes services publics ont généré 2,44 milliards USD en 2025, soit 34,30 % du marché des systèmes de gestion de l'énergie. Les gestionnaires de réseau s'appuient sur des supports tension-VAR à action rapide et une logique d'îlotage adaptative pour absorber les prévisions de pénétration des énergies renouvelables à 57 %. Les centres de données, bien qu'à plus petite échelle, progresseront à un TCAC de 10,05 % alors que les hyperscalers s'empressent de gérer des campus de 500 MW avec des blocs d'alimentation indépendants du réseau. Les installations pétrolières et gazières maintiennent des investissements stables pour électrifier les plateformes offshore et réduire les émissions de gaz torché. Les flottes marines et offshore installent la distribution en courant continu et la propulsion hybride qui réduisent la consommation de carburant et les coûts de maintenance.
Les initiatives dans les métaux et mines réalisent jusqu'à 10 % d'amélioration de l'efficacité énergétique grâce à la gestion numérique de l'énergie ; ArcelorMittal récupère 22 % du gaz de haut fourneau, réduisant les émissions de CO₂ de 340 000 tonnes par an. Les opérations chimiques et pharmaceutiques intègrent des indicateurs d'efficacité des ressources qui réduisent de plus de 1 % des coûts énergétiques totaux chaque année. Les hôpitaux et les centraux télécom de la catégorie « Autres » bénéficient d'architectures de référence communes qui simplifient la conformité à la norme ISO 50001, élargissant la base d'utilisateurs finaux du marché des systèmes de gestion de l'énergie.
Analyse géographique
Marché des Systèmes de Gestion de l'Énergie en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 32,40 % des revenus de 2025, soutenue par la loi sur la réduction de l'inflation et un portefeuille de plus de 30 GW de nouveaux accords d'alimentation électrique pour les centres de données. Les incitations fédérales ont encouragé Schneider Electric à s'engager à investir 700 millions USD dans l'expansion de sa production aux États-Unis, renforçant ainsi la résilience de la chaîne d'approvisionnement nationale. Le Partenariat industriel canadien pour la conservation de l'énergie finance des subventions pour l'adoption de la norme ISO 50001, tandis que les investissements mexicains dans les transformateurs atténuent les goulets d'étranglement régionaux.
Marché des Systèmes de Gestion de l'Énergie en Europe
L'Europe maintient un environnement réglementaire strict qui impose la publication de rapports de durabilité aux entreprises et renforce les règles d'écoconception, soutenant une demande stable en Allemagne, en France et au Royaume-Uni. Les mises à niveau de l'automatisation industrielle en Allemagne déploient des tableaux de bord OEE pilotés par des historiens de données, tandis que le Royaume-Uni pousse des projets pilotes de réseaux intelligents financés par les programmes d'innovation d'Ofgem. La Directive sur la publication d'informations en matière de durabilité par les entreprises incite les entreprises à intégrer des données énergétiques granulaires dans leurs flux de travail ESG, renforçant ainsi l'adoption des outils d'analyse sur l'ensemble du marché des systèmes de gestion de l'énergie.
Marché des Systèmes de Gestion de l'Énergie en Asie-Pacifique
La région Asie-Pacifique est en passe d'atteindre un CAGR de 8,98 %. Le marché national de l'électricité en Chine a vu les échanges d'électricité verte dépasser 220 TWh début 2025, incitant les services publics à adopter une planification de répartition assistée par l'IA. L'Inde fait progresser l'efficacité énergétique industrielle dans le cadre du programme Perform, Achieve, and Trade et s'engage à atteindre des gains d'efficacité des transformateurs de 11,4 % d'ici 2027 grâce à la collaboration Top Runner du Japon. Les pôles chimiques japonais adoptent des superpositions IIoT à l'échelle des usines, tandis que l'Australie pilote des microréseaux intégrés pour soutenir les opérations minières à distance.

Paysage réglementaire
La réglementation cible de plus en plus à la fois le reporting en matière d'efficacité énergétique et le fonctionnement sécurisé des actifs de contrôle de puissance connectés, façonnant ainsi la manière dont sont rédigées les spécifications des systèmes de gestion de l'énergie. Aux États-Unis, la Federal Energy Regulatory Commission (FERC) a approuvé 11 normes de fiabilité modifiées relatives à la protection des infrastructures critiques (CIP) en mars 2026, les modifications entrant en vigueur le 26 mai 2026. Cela renforce les exigences de cybersécurité et de conformité pour les environnements de surveillance et de contrôle connectés au réseau. Parallèlement, le Japon continue d'appliquer les obligations de sa loi sur l'efficacité énergétique imposant aux usines désignées de nommer des gestionnaires de l'énergie certifiés et de soumettre des rapports de performance annuels, ce qui soutient les couches de surveillance continue, de mesure et de données prêtes à l'audit dans les déploiements industriels de systèmes de gestion de l'énergie.
L'activité réglementaire s'étend également aux règles de conception des produits et des logiciels ainsi qu'à l'intégration des charges élevées. La Commission européenne a adopté le règlement (UE) 2025/2052 en octobre 2025, établissant de nouvelles exigences d'écoconception pour les alimentations électriques externes et les dispositifs de charge, applicables à partir du 14 décembre 2028. Cela affecte les architectures amont de conversion et de mesure de puissance qui interfacent avec les logiciels de gestion. En avril 2026, le MIIT chinois a publié les lignes directrices de conception verte des produits industriels (édition 2026), incluant des exigences pour que les logiciels BMS et EMS intègrent des modules zéro carbone, renforçant les attentes de conception environnementale pour les plateformes énergétiques numériques. Pour les opérations de réseau, la FERC a émis en juin 2026 des ordonnances de justification (show-cause orders) à plusieurs RTO/ISO en vertu de la section 206 du FPA concernant les règles d'intégration des charges élevées, renforçant le besoin de télémétrie, de contrôlabilité et d'orchestration de charge de qualité conforme pour les centres de demande hyperscale et pilotés par l'IA.
Paysage concurrentiel
Une consolidation modérée définit l'écosystème, les principaux fournisseurs s'étendant par des acquisitions ciblées. L'acquisition par ABB de la division électronique de puissance de Siemens Gamesa a ajouté 40 GW de capacité de convertisseur renouvelable installée, renforçant ses offres éolien, solaire et stockage. Au deuxième trimestre 2025, ABB a annoncé un record de 9,8 milliards USD de commandes, reflétant des dépenses robustes en modernisation du réseau. Le programme américain de 700 millions USD de Schneider Electric renforce la capacité des appareillages de connexion et des onduleurs de source d'énergie sans interruption, répondant directement à la demande générée par l'intelligence artificielle pour les centres de données.
La différenciation technologique est désormais centrée sur les plateformes natives d'intelligence artificielle et la cyberrésilience. Ovation 4.0 d'Emerson intègre les services Microsoft Azure OpenAI, permettant une assistance conversationnelle pour les opérateurs et accélérant le temps moyen de remédiation. Eaton développe l'infrastructure à courant continu haute puissance par l'acquisition de Resilient Power Systems, anticipant l'électrification rapide des pôles de mobilité et d'informatique en périphérie.
Des opportunités de marché inexploitées subsistent dans l'orchestration de micro-réseaux pour les campus dotés de PPAs d'entreprise. Des start-ups développent des transformateurs à semi-conducteurs et des convertisseurs à base de SiC qui promettent des améliorations significatives de l'efficacité de conversion. Les acteurs établis répondent en intégrant des places de marché à API ouvertes, garantissant que les innovateurs tiers peuvent connecter des analyses aux installations PMS de base, maintenant un dynamisme concurrentiel sur le marché des systèmes de gestion de l'énergie.
Leaders du secteur des systèmes de gestion de l'énergie
ComAp AS
Brush Group
ABB LIMITED
etap (Operation Technology Inc.)
Wartsila oyj abp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Gestion de l'Énergie
- ABB Ltd
- Siemens Energy
- Schneider Electric SE
- General Electric Vernova
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- Wartsila Oyj Abp
- ComAp AS
- ETAP / Operation Technology Inc.
- Rockwell Automation
- Honeywell International Inc.
- Yokogawa Electric Corporation
- SEL Schweitzer Engineering Labs
- Kongsberg Gruppen ASA
- RH Marine Netherlands BV
- INTECH Process Automation Inc.
- Marine Control Services
- Delta Electronics Inc.
- Texas Instruments (PMIC business)
Lire l’analyse des entreprises de système de gestion de l'énergie

Opportunités de marché et perspectives d'avenir
L'interopérabilité pilotée par les normes crée des espaces blancs pour les fournisseurs capables d'intégrer la conformité, l'intégration et les outils de vérification dans les déploiements PMS/EMS. La norme IEC 62933-5-2:2026 formalise les exigences d'interface pour les systèmes de conversion de puissance et les systèmes de gestion de l'énergie dans les applications de stockage d'énergie, y compris le support des instructions de répartition de centrale électrique virtuelle avec un temps de réponse de l'ordre de la milliseconde. Cela augmente la valeur des piles de contrôle validées, des bancs d'essai et des adaptateurs de communication sécurisés associés aux logiciels PMS. Dans le domaine de la mobilité et des plateformes électrifiées, SAE International a publié le rapport d'information J3311_202603 (mars 2026), définissant le concept de gestionnaire de puissance du système central pour les architectures électriques et électroniques des véhicules. Cela élargit l'ensemble adressable des cas d'usage d'orchestration de puissance au-delà des sites industriels et de services publics traditionnels, vers une coordination énergétique et thermique embarquée et multidomaine.
Les grands projets solaires combinés au stockage et les déploiements de stockage d'énergie à l'échelle industrielle accroissent également la demande pour la répartition multi-actifs, l'analytique et l'optimisation de la disponibilité, domaines dans lesquels les fournisseurs de PMS peuvent associer des logiciels et services récurrents à des projets à forte composante matérielle. Masdar a atteint la clôture financière en juillet 2026 sur un projet solaire de 5,2 GW associé à un stockage de 19 GWh à Abou Dhabi (avec la technologie BESS de BYD et Sungrow), reflétant l'échelle à laquelle l'orchestration, la conformité au code de réseau et la surveillance des performances sont acquises en parallèle de la conversion de puissance. La localisation et la consolidation de la chaîne d'approvisionnement ouvrent également des voies de partenariat. Waaree Energies a inauguré en juillet 2026 une installation d'assemblage BESS d'une capacité annuelle de 5,15 GWh, et Nextpower a lancé une activité de stockage d'énergie en juillet 2026 après avoir finalisé l'acquisition de Prevalon Energy, intégrant ainsi une base déployée de plusieurs gigawattheures dans son portefeuille. Ces mouvements augmentent le nombre d'écosystèmes de fabricants OEM et d'intégrateurs de stockage recherchant une intégration EMS/PMS standardisée, un renforcement de la cybersécurité, ainsi que des modules d'historique de données et d'optimisation au niveau du parc alignés sur les exigences des services publics et des grandes charges.
Recent Industry Developments in Marché des Systèmes de Gestion de l'Énergie
- Avril 2026 : ComAp a lancé l'InteliDrive 700 Marine, un système de supervision moteur conçu pour s'intégrer au système de gestion de l'énergie InteliGen 1000 Marine. Cette version renforce la surveillance et le contrôle de bout en bout pour les architectures de puissance hybrides et DC utilisées dans les applications maritimes et offshore. Elle améliore également la coordination entre la supervision côté propulsion et l'optimisation de la puissance à bord, à mesure que les flottes électrifient les charges auxiliaires.
- Juillet 2025 : ABB a lancé le disjoncteur SACE Emax 3 certifié SL2 pour les infrastructures critiques. En alignant le matériel de protection basse tension avec les exigences de sécurité orientées IEC 62443, le produit favorise une connectivité plus sûre entre les appareillages de commutation et les couches de gestion de puissance supervisées. Cela aide les propriétaires d'actifs à standardiser des composants renforcés en matière de cybersécurité à mesure que les déploiements PMS évoluent vers des architectures plus connectées.
- Juillet 2024 : Emerson a lancé Ovation 4.0 pour les secteurs de l'énergie et de l'eau, introduisant une architecture définie par logiciel et une intégration d'IA générative. La plateforme réduit globalement les frictions pour les mises à niveau modulaires et la standardisation multi-sites, ce qui est de plus en plus pertinent pour les opérateurs ajoutant des énergies renouvelables et des actifs distribués. Elle renforce également le passage à des opérations pilotées par l'analytique dans les environnements de gestion de l'énergie couvrant à la fois les systèmes OT et IT.


Marché des Systèmes de Gestion de l'Énergie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous dimensionnons le marché mondial des systèmes de gestion de l'énergie comme les revenus générés par le matériel de gestion de l'énergie et les solutions de systèmes intégrés qui surveillent, contrôlent et optimisent le flux d'énergie électrique, la protection et le partage de charge dans les applications industrielles, commerciales, maritimes et similaires.
Exclusions du périmètre : Nous excluons les logiciels autonomes de facturation de l'énergie, les plateformes générales d'automatisation des bâtiments et les composants électriques purs qui ne sont pas vendus dans le cadre d'un système de gestion de l'énergie.
Aperçu de la Segmentation
- Par composant
- Surveillance et contrôle de l'alimentation
- Délestage et gestion de charge
- Comptabilisation et optimisation des coûts énergétiques
- Gestion de la commutation et de la sécurité
- Commandes de générateurs
- Historien de données/analyses avancées
- Par architecture d'alimentation
- PMS centralisé
- PMS distribué
- PMS modulaire / hybride
- Par secteur d'utilisation final
- Services publics
- Centres de données
- Pétrole et gaz
- Marine et offshore
- Métaux et mines
- Chimie et pharmacie
- Autres (fabrication, santé, télécommunications)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par une cartographie simple du périmètre afin que chaque ligne de revenus ne soit comptabilisée qu'une seule fois, puis nous avons rassemblé des indicateurs publics expliquant où la demande en systèmes de gestion de l'énergie est la plus forte. Les données courantes provenaient de sources telles que les données de l'Agence Internationale de l'Énergie sur les tendances de l'électricité, les publications de l'Administration américaine de l'information sur l'énergie, les articles évalués par des pairs de l'IEEE et d'autres publications sur la qualité de l'énergie et la protection, ainsi que les statistiques d'agences telles qu'Eurostat.
Nous avons également examiné les catalogues de produits des fabricants, les présentations aux investisseurs et les rapports annuels afin de comprendre où se situe la gestion de l'énergie au niveau système par rapport aux produits adjacents d'appareillage de commutation et de surveillance. Lorsque les ventilations au niveau des entreprises n'étaient pas divulguées, nous avons utilisé des abonnements payants fournissant des informations financières sur les entreprises et une base de données de niveaux d'expédition à l'import-export pour tester les schémas de demande régionale. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents publics ont été utilisés pour collecter des données, valider des hypothèses et clarifier des définitions.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été utilisés pour confirmer ce que les acheteurs acquièrent réellement en tant que système de gestion de l'énergie et comment les prix évoluent avec la complexité du système. Nous avons échangé avec un ensemble d'équipementiers, de distributeurs, de partenaires EPC et d'intégration, ainsi que d'équipes électriques d'utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, ce qui nous a aidés à combler les lacunes concernant les tailles de projets typiques, les cycles de remplacement et les taux d'adoption des modules de surveillance et de contrôle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 54 % | Amriques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante. Nous avons d'abord reconstitué le bassin de demande en reliant l'activité des infrastructures électriques à l'adoption des systèmes de gestion de l'énergie, puis les totaux ont été corroborés par des vérifications ascendantes sélectives utilisant des prix et volumes échantillonnés issus des conversations avec les fournisseurs et les canaux de distribution.
Les principaux intrants du modèle comprenaient des indicateurs tels que la croissance de la consommation d'électricité industrielle, les signaux de dépenses en capital liés aux mises à niveau du réseau et des installations, l'expansion de la base installée dans les centres de données et les installations critiques, le cycle de renouvellement typique des contrôleurs et des modules de protection, et la valeur moyenne des systèmes selon la complexité de l'application (par exemple, les systèmes de partage de charge maritime ont tendance à être tarifés différemment des systèmes de contrôle d'énergie de base pour les installations). Lorsqu'une série de données était incomplète pour un pays, nous avons utilisé des analogies régionales puis ajusté avec les retours des entretiens afin que le traitement des lacunes reste traçable.
Pour les prévisions, une analyse de scénarios a été appliquée, ancrée sur les avis d'experts concernant le rythme d'électrification, les exigences de conformité en matière d'efficacité et le calendrier du pipeline de projets, puis vérifiée par rapport à la croissance historique récente pour éviter des changements de palier irréalistes.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés en plusieurs passes afin que les totaux s'alignent sur les signaux d'adoption réels. Nous avons comparé les dépenses implicites par site et par capacité installée avec des métriques indépendantes, et les écarts importants ont été réexaminés en remontant aux hypothèses sous-jacentes telles que les prix, le cycle de remplacement et la composition régionale.
Avant la validation finale, les analystes effectuent des vérifications de cohérence entre les régions et reprennent contact avec les personnes interrogées lorsqu'un nouveau cycle de contrats, un changement réglementaire ou une évolution macroéconomique marquée pourrait modifier la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché Mondial des Systèmes de Gestion de l'Énergie selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes de gestion de l'énergie peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent traiter du même sujet, car le périmètre des produits comptabilisés et le calendrier de l'année de référence varient souvent d'une étude à l'autre. Les différences proviennent également de la manière dont chaque éditeur traite les prix au niveau système, la composition régionale et de la façon dont les revenus basés sur les projets sont reconnus à l'expédition, à la mise en service ou à l'attribution du contrat.
L'écart principal provient de la question de savoir si l'appareillage de commutation adjacent, la surveillance de base de l'énergie et les logiciels de gestion de l'énergie sont regroupés dans le même ensemble, Mordor Intelligence ne comptabilisant que le matériel de gestion de l'énergie et les revenus des systèmes intégrés qui contrôlent et protègent directement le flux d'énergie. Un autre facteur est la progression du prix de vente moyen, certaines estimations appliquant un prix moyen unique à tous les usages, tandis que d'autres séparent les systèmes maritimes et les installations critiques à plus haute valeur des installations industrielles plus simples, et le calendrier de conversion des devises peut encore élargir l'écart.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,61 milliards USD (2026) | |
| Éditeur mondial du secteur A | 7,81 milliards USD (2025) | Utilise une année de référence différente et une fenêtre de demande plus large, et traite souvent la reconnaissance des revenus des projets plus proche du calendrier contractuel, ce qui peut augmenter la valeur de l'année antérieure. |
| Plateforme de Recherche B | 13,00 milliards USD (2023) | Semble inclure un périmètre plus large orienté vers l'électronique et une agrégation de niveau supérieur sur les composants liés à l'énergie, ce qui élargit le bassin de revenus au-delà des solutions de gestion de l'énergie au niveau système. |
L'écart s'explique principalement par ce qui est comptabilisé et quand il est comptabilisé, plutôt que par une seule hypothèse de croissance. En maintenant le périmètre lié aux fonctions de contrôle et de protection au niveau système, et en vérifiant les prix et les cycles de remplacement avec les acteurs du secteur, l'estimation reste plus facile à reproduire et à réconcilier avec les signaux de demande observables.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des systèmes de gestion de l'énergie ?
La taille du marché des systèmes de gestion de l'énergie était de 7,61 milliards USD en 2026 et les prévisions indiquent qu'il atteindra 10,62 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
L'historien de données/analyses avancées devrait enregistrer un TCAC de 10,62 % jusqu'en 2031, le plus élevé parmi toutes les catégories de composants.
Pourquoi les centres de données stimulent-ils la demande ?
La montée en puissance des charges de travail d'intelligence artificielle pousse les densités de rack à 80-100 kW, créant des exigences complexes de gestion de l'énergie que seules les plateformes PMS avancées peuvent satisfaire.
Quelle région ajoutera le plus de revenus supplémentaires d'ici 2031 ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé à 8,98 %, portée par l'automatisation industrielle et les mandats en matière d'énergies renouvelables en Chine, en Inde et au Japon.
Comment les contraintes de chaîne d'approvisionnement affectent-elles le marché ?
Les délais de livraison des transformateurs pouvant atteindre 130 semaines et les hausses de prix de 60 à 80 % retardent les installations de matériel, incitant à investir davantage dans l'optimisation axée sur les logiciels.
Quel rôle jouent les semi-conducteurs à large bande interdite dans l'adoption des PMS ?
Les dispositifs SiC et GaN améliorent l'efficacité de conversion, permettant une électronique de puissance compacte et résistante aux hautes températures qui s'intègre parfaitement dans les architectures PMS de nouvelle génération.
Dernière mise à jour de la page le:



