
Taille et parts du marché des CND pétrole et gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
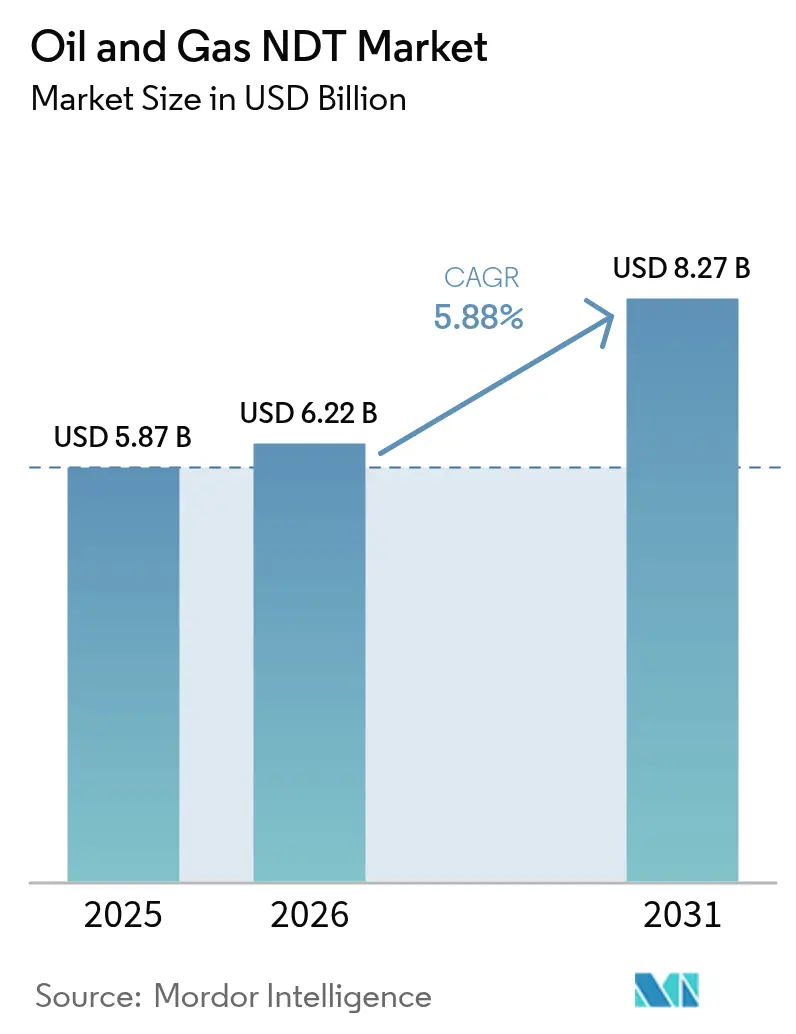
| Taille du Marché (2026) | 6.22 Milliards de dollars |
| Taille du Marché (2031) | 8.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des CND pétrole et gaz par Mordor Intelligence
Le marché des CND pétrole et gaz devrait croître de 5,87 milliards USD en 2025 à 6,22 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 8,27 milliards USD d'ici 2031, à un TCAC de 5,88 % sur la période 2026-2031. Cette expansion reflète le rôle du secteur dans la protection des actifs en amont, intermédiaires et en aval, tandis que les régulateurs renforcent les règles d'intégrité et que les opérateurs modernisent les pipelines vieillissants. Les plateformes d'inspection numérique, l'intensification des activités en eaux profondes et des mandats environnementaux plus stricts orientent les capitaux vers des systèmes avancés de tests par ultrasons, radiographiques et de tomographie calculée. La consolidation parmi les principaux prestataires de services redessine les frontières concurrentielles, et les propositions de valeur centrées sur les données déterminent désormais l'attribution des contrats. Parallèlement, les programmes de maintenance prédictive basés sur l'analytique IA ouvrent de nouvelles opportunités de revenus récurrents, notamment dans les cas où les intervalles d'inspection sont raccourcis.
Principaux enseignements du rapport
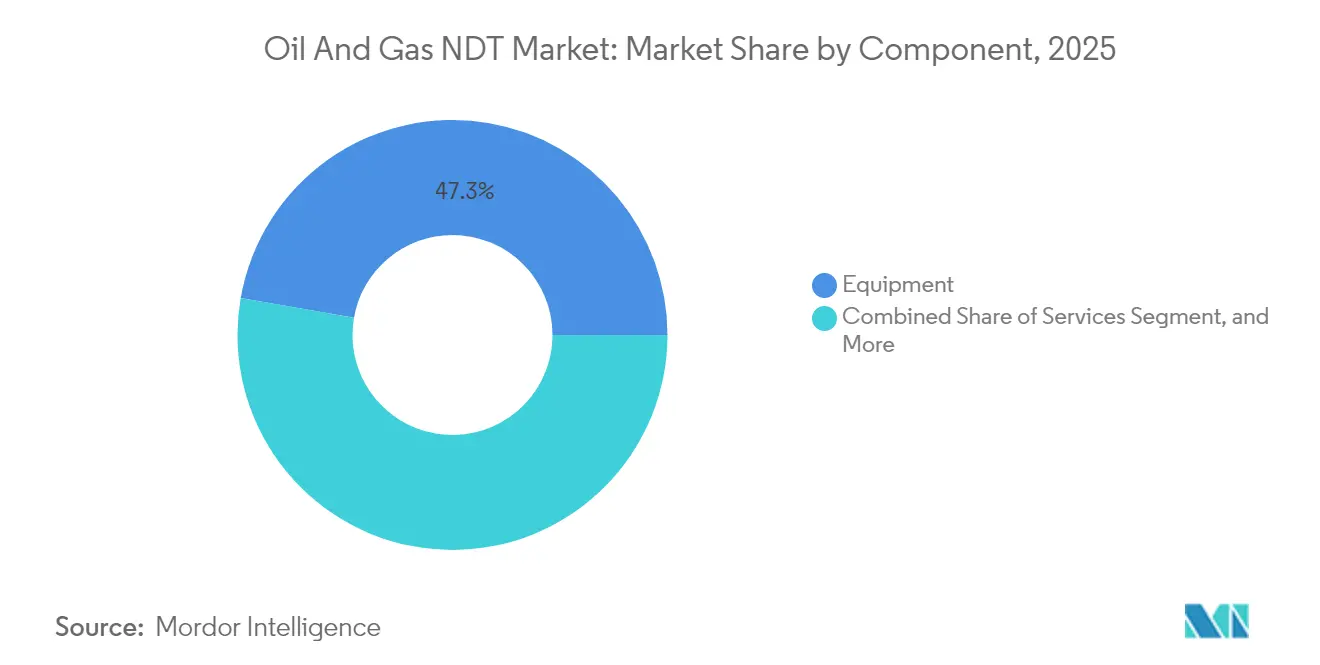
- Par composant, les équipements détenaient 47,25 % des parts du marché des CND pétrole et gaz en 2025, tandis que les services devraient enregistrer un TCAC de 6,62 % jusqu'en 2031.
- Par méthode de test, le test par ultrasons devrait dominer le marché des CND pétrole et gaz avec une part de revenus de 33,20 % en 2025, tandis que la tomographie calculée devrait progresser à un TCAC de 7,52 % jusqu'en 2031.
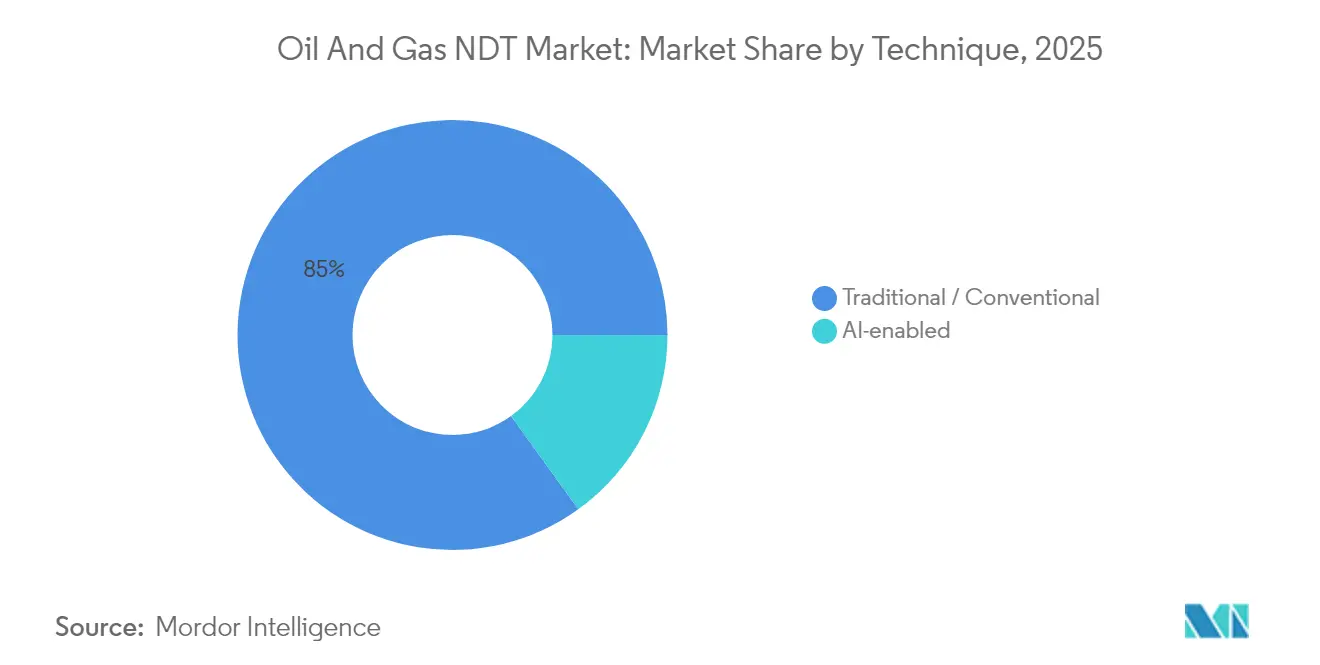
- Par technique, les modalités traditionnelles représentaient 84,95 % de la taille du marché des CND pétrole et gaz en 2025 ; les approches à base d'IA devraient se développer à un TCAC de 6,32 % jusqu'en 2031.
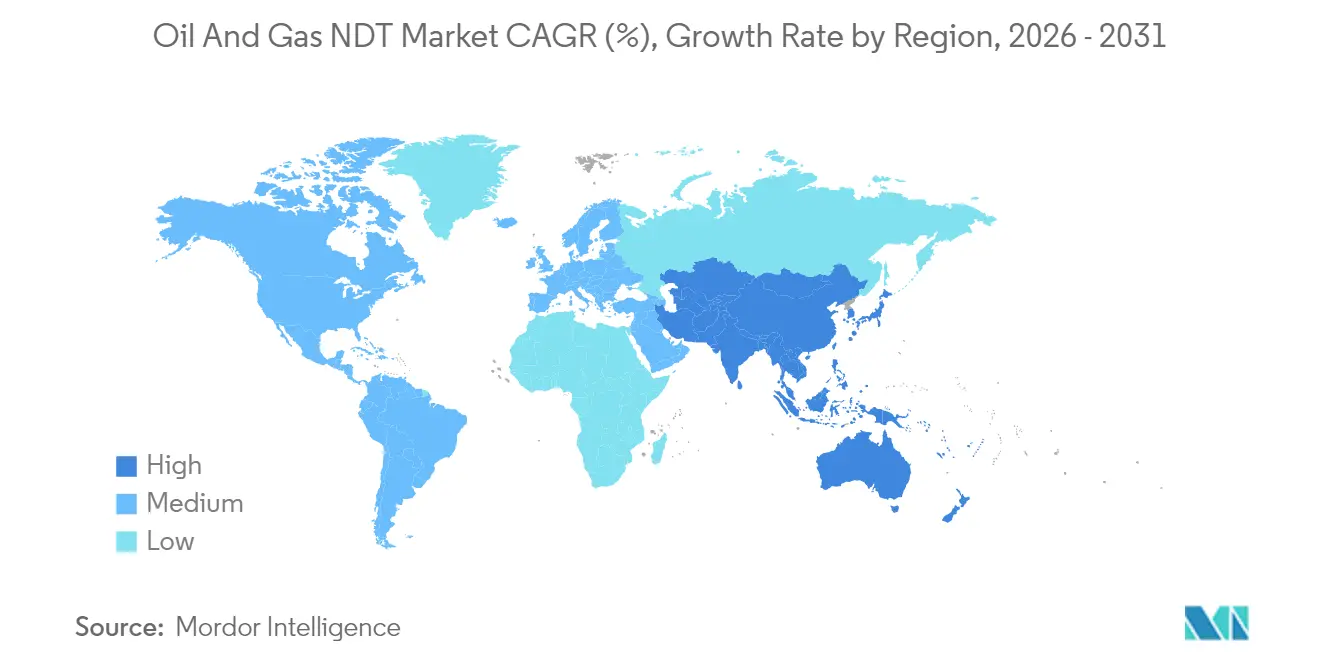
- Par géographie, l'Amérique du Nord représentait 38,35 % de la taille du marché des CND pétrole et gaz en 2025, tandis que le Moyen-Orient devrait afficher le TCAC régional le plus rapide, à 6,78 %, durant la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Numérisation de la gestion de l'intégrité des actifs en amont | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Multiplication des projets d'exploration en eaux profondes et ultra-profondes | +0.8% | Régions offshore mondiales, notamment le golfe du Mexique, la mer du Nord, le Brésil | Long terme (≥ 4 ans) |
| Vieillissement des infrastructures de pipelines dans les champs matures | +1.5% | Amérique du Nord principalement, extension vers l'Europe et les champs matures d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Resserrement des intervalles d'inspection périodique imposés par les régulateurs | +1.1% | Amérique du Nord et UE, en expansion vers le Moyen-Orient et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des ultrasons en réseau phasé et de la tomographie calculée avancée | +0.9% | Mondial, avec une pénétration plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration de drones et de robots pour l'inspection en zone dangereuse | +0.7% | Mondial, avec adoption précoce au Moyen-Orient et en Amérique du Nord offshore | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La numérisation de la gestion de l'intégrité des actifs en amont accélère la transformation des CND
Les moteurs d'intelligence artificielle intégrés dans les flux de travail d'inspection par ultrasons et par contrôle visuel réduisent désormais les délais de cycle d'interprétation jusqu'à 90 %.[1]Baker Hughes, « Comment utiliser l'IA pour la reconnaissance assistée des défauts dans les tests visuels », bakerhughes.com Les opérateurs qui adoptent l'analytique connectée au cloud bénéficient d'une classification des défauts en temps réel et d'une génération automatisée de rapports qui facilite la conformité réglementaire. Les premiers déploiements, notamment la classification de soudures par IA atteignant une précision de 94 %, démontrent des résultats cohérents qui pallient les pénuries de main-d'œuvre qualifiée. Ces mêmes algorithmes sous-tendent des routines de maintenance prédictive qui font passer les inspections de calendriers basés sur le temps à des déclencheurs basés sur le risque, améliorant la disponibilité des actifs et réduisant les dépenses d'inspection totales. Les fournisseurs d'équipements intègrent de plus en plus des modules d'informatique de périphérie avec des sondes en réseau phasé, transformant le matériel en nœuds de données alimentant des jumeaux numériques. À mesure que les lacs de données s'enrichissent, les contrats de services spécifient de plus en plus des honoraires basés sur la performance plutôt que sur des taux horaires, récompensant les fournisseurs qui apportent des améliorations de fiabilité mesurables.
Les projets d'exploration en eaux profondes stimulent les exigences avancées en matière de CND
L'installation de systèmes de production flottants à des profondeurs dépassant 3 000 m stimule la demande de scanners en réseau phasé homologués pour les fonds marins, capables de détecter une perte d'épaisseur de ±0,5 mm. Les instruments déployés par ROV éliminent l'exposition des plongeurs tout en réduisant le temps de navire jusqu'à 70 %.[2]Deep Trekker, « Découvrez comment les ROV peuvent aider dans les inspections d'énergie offshore », deeptrekker.com Les nouveaux ensembles de capteurs combinent des réseaux à courants de Foucault avec des modules d'émission acoustique pour surveiller les points chauds de fatigue dans les risers caténaires soumis à des charges dynamiques extrêmes. Des diagnostics magnétiques par mémoire de champ, couplés à des modèles d'apprentissage profond, ont atteint une précision de validation de 95,4 % pour la classification des piqûres, pertes par sillonnage et usure à l'intérieur des risers.[3]Xiangyuan Liu et Jianchun Fan, « Recherche sur la technologie des essais non destructifs pour les risers de forage basée sur la mémoire magnétique et l'apprentissage profond », Sustainability, doi.org Compte tenu des coûts plus élevés par baril, les opérateurs acceptent des tarifs journaliers premium pour les navires d'inspection qui fournissent des ensembles de données numériques complets lors d'une seule mobilisation. Ces projets à haute valeur ajoutée permettent de conclure des accords de services pluriannuels, garantissant des flux de trésorerie prévisibles pour les fournisseurs de solutions de CND en eaux profondes.
Le vieillissement des infrastructures de pipelines crée une demande d'inspection soutenue
Les pipelines posés avant 1970 représentent 67 % du kilométrage de transmission de gaz naturel aux États-Unis, soulignant la nécessité d'évaluations régulières de l'intégrité. La PHMSA (Pipeline and Hazardous Materials Safety Administration) a accordé 196 millions USD de subventions pour la modernisation, finançant le remplacement des réseaux en fonte à haut risque. Des bulletins consultatifs contraignent désormais les opérateurs à localiser les « points durs » dans l'acier d'époque, stimulant la demande de chenilles ultrasoniques haute résolution et de tests de vérification métallurgique. Les prestataires de services qui associent les données historiques aux programmes modernes de réévaluation par imagerie obtiennent des contrats récurrents, à mesure que les clients réexaminent les évaluations plus anciennes à la lumière de modèles plus récents qui prennent en compte la croissance des défauts.
Le renforcement de la conformité réglementaire durcit les exigences d'inspection
La règle de détection des fuites 2025 de la PHMSA impose une probabilité de détection de 90 % pour les fuites de méthane de 10 kg/h sur les lignes de transmission, imposant de facto des contrôles plus fréquents et des fenêtres de réparation plus strictes. Les systèmes de gestion de la sécurité des pipelines, couvrant près de 85 % du kilométrage américain, intègrent des boucles d'amélioration continue qui institutionnalisent l'analytique des données CND. En 2025, l'agence a officiellement accepté les systèmes aériens sans pilote et le lidar satellitaire pour les patrouilles de servitude de passage, élargissant l'éventail des solutions pour les gestionnaires d'intégrité. Cette réglementation en évolution favorise les fournisseurs certifiés selon les dernières normes de consensus et capables de fournir des dossiers numériques prêts pour l'audit.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut limitant les cycles de dépenses d'investissement | -0.9% | Mondial, avec une sensibilité plus élevée dans les régions de schiste d'Amérique du Nord | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée limitée pour les méthodes avancées de CND | -0.7% | Mondial, particulièrement aigu sur les marchés émergents et pour les techniques spécialisées | Moyen terme (2-4 ans) |
| Préoccupations liées à la sécurité des données dans l'analytique CND basée sur le cloud | -0.4% | Mondial, avec une sensibilité accrue dans les industries réglementées et les contrats gouvernementaux | Moyen terme (2-4 ans) |
| Coût initial élevé des équipements avancés | -0.6% | Mondial, avec un impact plus fort sur les petits opérateurs et les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du pétrole contraint la demande de services
Une baisse à deux chiffres du prix du Brent à 66,65 USD/baril début 2025 a suscité des prévisions d'un recul de 20 % de l'activité terrestre américaine si le brut tombe en dessous de 60 USD. Une baisse de 5 USD réduit historiquement les dépenses dans le schiste d'environ 5 %, entraînant moins de soudures, de risers et de conduites d'écoulement nécessitant une inspection. Bien que les activités internationales présentent une sensibilité moindre, les entreprises de services nationales font face à des réductions du nombre de plateformes qui compriment l'utilisation et serrent les tarifs journaliers. Simultanément, une vague de fusions-acquisitions évaluée à 200 milliards USD a concentré le pouvoir d'achat entre un nombre réduit de super-majors, leur permettant de négocier des prix plus serrés et des délais de paiement plus longs. Si les projets en eaux profondes de haute spécification restent protégés, l'activité terrestre à cycle court présente une élasticité amplifiée aux fluctuations de prix.
Les limitations de la main-d'œuvre constituent un défi pour l'adoption technologique
Les modalités avancées telles que les ultrasons en réseau phasé et la tomographie calculée nécessitent des inspecteurs titulaires de certifications multiniveaux de l'ASNT (American Society for Nondestructive Testing) et possédant des compétences en analytique de données. Une main-d'œuvre vieillissante et des filières de formation limitées maintiennent les taux de vacance à un niveau élevé, incitant les fabricants d'équipements à intégrer des moteurs d'IA qui automatisent l'interprétation des images et la documentation.[4]Baker Hughes, « Prendre la tête du changement : questions-réponses sur l'avenir de l'imagerie », bakerhughes.com Les organismes de certification ont élargi leurs formations hybrides, mais les postes offshore exigent encore des accréditations supplémentaires en matière de survie et d'accès par corde, allongeant les cycles d'intégration. Des primes salariales plus élevées peuvent alourdir les budgets de projets, tandis que les pénuries de personnel sur les marchés émergents peuvent retarder l'adoption de systèmes de pointe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services propulsent l'élan de l'externalisationLes services ont capté des allocations budgétaires croissantes, les opérateurs ayant pivoté de la possession d'équipements vers l'achat de résultats d'inspection clés en main. La taille du marché des CND pétrole et gaz liée aux services est en voie d'atteindre un TCAC de 6,62 %, portée par l'adoption de l'analytique IA, de la robotique et de l'hébergement de données d'intégrité, ce qui favorise les fournisseurs spécialisés par rapport aux équipes internes. Les chaînes de services mondiales regroupent des équipes multidisciplinaires avec des tableaux de bord cloud qui réduisent les coûts administratifs internes et fournissent des rapports réglementaires instantanés.
Les équipements conservent une part de revenus substantielle de 47,25 %, soutenue par les dépenses d'investissement en réseaux phasés, en radiographie haute vitesse et en scanners CT compacts. Les fournisseurs différencient le matériel grâce à des API ouvertes qui transmettent les données d'inspection directement dans les plateformes de gestion des actifs d'entreprise, prolongeant les revenus sur le cycle de vie via des logiciels de maintenance prédictive et des contrats d'étalonnage.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par méthode de test :
la tomographie calculée fait progresser l'imagerie haute résolutionLe test par ultrasons reste la méthode de référence, détenant 33,20 % des parts du marché des CND pétrole et gaz en 2025, grâce à son accès unilatéral et à ses capacités de pénétration en profondeur. Les configurations par diffraction du temps de vol et en réseau phasé se montent désormais sur des drones pour les canalisations en hauteur et des ROV pour les dérivations sous-marines. La tomographie calculée, bien que naissante, est la méthode à la croissance la plus rapide, avec un TCAC projeté de 7,52 %.
Des études récentes ont confirmé la capacité de la tomographie calculée à identifier le délaminage et la rupture de fibres dans des conduites en fibre de verre de 1 500 psi que les ultrasons conventionnels peuvent manquer. Les scanners CT portables, associés à des modes de numérisation rapide, réduisent les temps d'acquisition, améliorant ainsi la praticabilité sur le terrain. La radiographie continue de servir les soudures à paroi épaisse, tandis que les techniques par particules magnétiques et par ressuage s'appliquent respectivement aux pièces forgées ferromagnétiques et aux défauts débouchants en surface.
Par technique :
les flux de travail à base d'IA gagnent du terrainLes techniques traditionnelles représentent encore 84,95 % des revenus de 2025, reflétant une acceptation de plusieurs décennies par les régulateurs et les propriétaires d'actifs. Cependant, les chaînes d'inspection à base d'IA devraient afficher un TCAC de 6,32 %, les algorithmes d'apprentissage automatique automatisant les classifications de soudures, la cartographie de la corrosion et le regroupement des anomalies.
Les premiers déploiements montrent des réductions du cycle de reporting de bout en bout de 50 à 90 %, libérant les inspecteurs pour se concentrer sur la vérification plutôt que de s'épuiser à traiter des données brutes. Les architectures cloud permettent un entraînement de modèles à grande échelle sur des bibliothèques de défauts diversifiées, améliorant continuellement la fidélité de détection sans nécessiter de mises à niveau matérielles. Par conséquent, les fournisseurs positionnent les modules d'IA comme des compléments par abonnement, remodelant les mix de revenus vers des flux de logiciels à marges plus élevées.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du CND Pétrolier et Gazier en Amérique du Nord
L'Amérique du Nord a représenté 38,35 % des dépenses mondiales en 2025, portée par un réseau de pipelines de 4,2 millions de kilomètres et des mandats stricts de la PHMSA imposant des fréquences d'inspection plus élevées. Les rcentes réglementations sur la détection des fuites et l'évaluation des points durs devraient garantir une hausse des volumes d'appels d'offres, tandis que les projets de remplacement financés par des fonds publics devraient élargir le linéaire adressable. Les principaux prestataires de services renforcent leur envergure par des acquisitions intégrant laboratoires, équipes de terrain et plateformes numériques, permettant des solutions clés en main à travers les bassins de schiste et les champs en eaux profondes du Golfe du Mexique.
Marché du CND Pétrolier et Gazier au Moyen-Orient
Le Moyen-Orient enregistre la trajectoire de croissance la plus rapide, avec un CAGR de 6,78 %, les compagnies pétrolières nationales modernisant leurs programmes d'intégrité en alignement avec les objectifs de diversification de Vision 2030. Les partenariats étendus avec Aramco et ADNOC privilégient l'utilisation de robots d'inspection et d'outils d'inspection en ligne pour les conduites jusqu'alors non raclables, tandis que les politiques de contenu local favorisent la création de nouveaux centres de formation pour certifier les techniciens locaux. Les conditions désertiques à haute température encouragent les inspections à distance et autonomes, accélérant l'adoption de drones et de robots d'exploration équipés de caméras panoramiques et de sondes à réseau phasé.
Marché du CND Pétrolier et Gazier en Europe, APAC, LATAM et Afrique
L'Europe affiche des gains réguliers liés à la réhabilitation d'actifs matures et à des objectifs environnementaux stricts. Les opérateurs rénovent les infrastructures de la mer du Nord grâce à des technologies avancées de cartographie de la corrosion et de rechargement par soudure. Parallèlement, les réglementations européennes sur le méthane stimulent la demande de détection de fuites à haute sensibilité, combinant les ultrasons conventionnels avec des flux de données satellitaires. Dans la région Asie-Pacifique, l'Australie et le Japon se concentrent sur la prolongation de la durée de vie des actifs gaziers en fin de vie, tandis que l'Inde et l'Asie du Sud-Est développent de nouvelles capacités intermédiaires, ouvrant des opportunités duales pour la radiographie en phase de construction et la cartographie ultrasonique en phase d'exploitation. En Amérique latine et en Afrique, la demande d'inspections suit les campagnes offshore au Brésil et au Mozambique, bien que les cycles de financement restent plus sensibles à la volatilité des prix et aux évolutions politiques.

Paysage réglementaire
La conformité des pipelines et de la sécurité offshore continue de dépendre de l'intégration de normes consensuelles en matière de CND et de matériaux, les États-Unis offrant des signaux récents clairs à travers les actions du Federal Register. En avril 2026, la PHMSA a publié des règles finales directes mettant à jour l'incorporation par référence à des éditions plus récentes de normes utilisées dans les programmes d'intégrité des pipelines, notamment NACE SP0502 (2025) pour l'évaluation directe de la corrosion externe, ASME B31.4 (2022) pour les systèmes de transport de pipelines liquides, et ASTM A333/A333M (2024) pour les tubes en acier basse température incluant des exigences d'essai électrique non destructif.
L'acceptation réglementaire des approches modernes d'inspection et de qualification progresse également. En avril 2026, la PHMSA a proposé de supprimer une restriction qui limitait les soudeurs qualifiés par contrôle non destructif à effectuer certains travaux de soudage sur les stations de compression, indiquant une confiance plus large dans les voies de qualification basées sur les CND. Pour les actifs offshore, le Bureau of Safety and Environmental Enforcement (BSEE) des États-Unis a publié une règle finale en juin 2026 (effective à partir du 10 août 2026) intégrant des normes actualisées de mesure de production et de sécurité pour les opérations sur le plateau continental extérieur, renforçant la nécessité de disposer de dossiers d'inspection prêts à l'audit liés à des normes industrielles reconnues telles que l'ASME BPVC Section V (édition 2025) pour l'examen non destructif.
Analyse de la chaîne de valeur
La chaîne de valeur des CND pour le pétrole et le gaz commence par des intrants en amont (sondes à ultrasons, sources et détecteurs de rayons X, capteurs, agents de couplage, films et consommables numériques, ainsi que composants logiciels), suivis par les équipementiers qui conçoivent et fabriquent des équipements d'inspection (systèmes ultrasoniques, radiographiques et d'imagerie) ainsi que des plateformes robotiques ou à distance. Les intégrateurs et prestataires de services assurent ensuite l'inspection sur le terrain, l'interprétation des données, les rapports et la certification. Les grandes entreprises de TIC et les sociétés spécialisées en CND regroupent de plus en plus les capacités d'équipement avec des plateformes numériques qui gèrent les données d'inspection sur l'ensemble du cycle de vie des actifs, alignant les résultats sur les besoins de gestion de l'intégrité des exploitants-propriétaires et les exigences d'audit réglementaire.
En aval, les utilisateurs finaux comprennent les exploitants amont, les exploitants de pipelines, les terminaux, les raffineries et les installations de GNL, qui font appel aux CND lors de la construction (contrôle qualité/assurance qualité des soudures) et des opérations (surveillance de la corrosion et support d'aptitude au service). Les principales contraintes concernent la disponibilité de main-d'œuvre qualifiée pour les méthodes avancées et le coût en temps de l'interprétation manuelle des données. Ces lacunes sont comblées grâce à la capture de données numériques standardisée et à l'utilisation de drones et de robots crawlers pour les actifs dangereux ou difficiles d'accès, ce qui déplace les dépenses vers des contrats de services intégrés et des flux de travail récurrents d'analyse et de rapport.
Paysage concurrentiel
Le marché des CND pétrole et gaz présente une concentration modérée, les cinq premiers groupes captant environ 50 à 60 % des revenus mondiaux. L'acquisition par SGS d'Applied Technical Services pour 1,325 milliard USD a élargi son empreinte en Amérique du Nord et a intégré des laboratoires de métallurgie avec des équipes d'inspection sur le terrain. L'acquisition prévue par Baker Hughes de Chart Industries pour 13,6 milliards USD renforce son éventail d'équipements, des réservoirs cryogéniques aux compresseurs rotatifs, et intègre le logiciel propriétaire InspectionWorks dans une base installée plus large. Ces mouvements illustrent une course à l'intégration du matériel, des services et de l'analytique dans des contrats uniques.
La technologie reste le principal facteur de différenciation. Waygate Technologies intègre l'IA dans les tests visuels, permettant la détection automatisée des fissures et la génération de rapports en quelques minutes sur des appareils portables. NDT Global utilise des constellations ultrasoniques pour capturer des métriques de corrosion haute résolution dans des pipelines allant jusqu'à 56 pouces de diamètre, tandis que des innovateurs tels qu'INGU fournissent des billes intelligentes de la taille d'une main pour les réseaux de distribution à basse pression. Les fournisseurs capables d'intégrer les données d'inspection dans les piles de planification des ressources d'entreprise gagnent en fidélisation et débloquent des opportunités de vente additionnelle en analytique de données et en tableaux de bord de conformité.
Les challengers régionaux emploient des stratégies de localisation. Les entreprises de services du Moyen-Orient co-investissent avec les équipementiers pour établir des centres de réparation et des académies de formation, garantissant ainsi la confiance des propriétaires d'actifs et réduisant les délais d'exécution. Des mandats de localisation similaires au Brésil et en Inde stimulent des coentreprises qui transfèrent le savoir-faire de fabrication en réseau phasé. À mesure que la consolidation progresse, les spécialistes de plus petite taille se positionnent comme experts de niche pour les réacteurs à haute température ou les risers flexibles sous-marins, misant sur une connaissance approfondie du domaine que les grands conglomérats pourraient négliger.
Leaders du secteur des CND pétrole et gaz
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du CND Pétrolier et Gazier
- Baker Hughes Company
- Mistras Group Inc
- SGS S.A.
- Intertek Group plc
- Applus Services SA
- Bureau Veritas SA
- TÜV Rheinland AG
- ROSEN Group
- Oceaneering International Inc
- Eddyfi Technologies Inc
- TSC Subsea Ltd
- DNV AS
- Evident Corporation (Olympus)
- Zetec Inc
- Waygate Technologies
- YXLON International
- Magnaflux (Illinois Tool Works Inc)
- Sonatest Ltd
- FORCE Technology
- Innospection Ltd
- NDT Global GmbH and Co KG
- Acuren Inspection Inc
- Element Materials Technology Group
- TEAM Inc
- TÜV SÜD AG
Lire l’analyse des entreprises de marché du cnd pétrolier et gazier

Opportunités de marché et perspectives d'avenir
Un domaine clé de niche demeure l'inspection des pipelines non piggables et sous-marins, où l'inspection en ligne conventionnelle est limitée par la géométrie, les conditions d'écoulement ou les contraintes opérationnelles. En avril 2026, TSC Subsea et NDT Global ont décrit une campagne d'inspection offshore utilisant des robots crawlers internes attachés dotés de la technologie de résonance acoustique (ART Scan) pour capturer des données d'épaisseur de paroi sur toute la circonférence sans nettoyage ni modification de l'actif, esquissant une voie pour des travaux de prolongation de vie combinant la robotique avec des produits de données CND à haute résolution.
Une autre opportunité consiste à passer des essais périodiques à la surveillance basée sur l'état, soutenue par des flux de données à plus haute fréquence et une interprétation automatisée. Un article technico-commercial de juin 2026 décrivait des essais ultrasoniques robotisés par phased-array avec capture matricielle complète et imagerie par méthode de focalisation totale adaptative pour l'inspection des soudures circulaires offshore, favorisant un déploiement plus large de l'imagerie UT avancée dans des environnements contraints. La standardisation des compétences soutient également une prestation de services évolutive, avec les travaux du programme ISQ (Industry Sector Qualification) pétrole et gaz de l'ASNT en 2026 visant à développer des examens pour les essais par ondes guidées sur tubes et le CND structural des soudures, alignant la qualification de la main-d'œuvre sur des techniques plus récentes, ce qui favorise l'externalisation par les exploitants qui ont besoin de performances cohérentes et auditables entre les régions et les prestataires.
Recent Industry Developments in Marché du CND Pétrolier et Gazier
- Mai 2026 : Baker Hughes a prolongé et élargi son contrat intégré de construction de puits avec Petrobras couvrant des travaux dans le bassin de Santos au Brésil. Ce périmètre multi-services renforce les modèles de contractualisation de longue durée intégrant des systèmes de fond de trou avancés et des flux de travail numériques, resserrant le lien entre l'exécution du forage et les données de niveau inspection tout au long du cycle de vie des actifs.
- Avril 2026 : Baker Hughes a conclu un accord définitif pour vendre son activité CND Waygate Technologies à Hexagon pour environ 1,45 milliard USD dans une transaction entièrement en numéraire. L'accord transfère un portefeuille majeur couvrant l'inspection visuelle à distance, les ultrasons, la radiographie et l'imagerie vers un propriétaire de plateforme de métrologie et de données industrielles, redéfinissant le positionnement concurrentiel pour les écosystèmes de matériel et de logiciels CND connectés.
- Décembre 2025 : Mistras Group s'est vu attribuer par Bechtel un contrat de services CND pour le projet de terminal GNL de Woodside d'un montant de 17,5 milliards USD à Sulphur, en Louisiane. Le périmètre comprend la RT, l'UT, le MT, le PT, le PMI et les essais d'étanchéité, soulignant comment les attributions de mégaprojets concentrent la demande dans des ensembles de services multi-méthodes axés sur la conformité.


Marché du CND Pétrolier et Gazier Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, nous mesurons les revenus générés par les contrôles non destructifs réalisés sur les actifs pétroliers et gaziers afin de détecter les défauts, la corrosion et les risques d'intégrité sans endommager l'actif. La couverture englobe les activités d'inspection sur le terrain et en atelier utilisées dans les opérations amont, intermédiaires et aval.
Exclusions du périmètre : Nous excluons les essais destructifs et l'analyse métallurgique effectuée uniquement en laboratoire lorsqu'elle ne fait pas partie du service CND ou d'un flux de travail d'inspection piloté par équipement.
Aperçu de la segmentation
- Par composant
- Équipements
- Logiciels
- Services
- Consommables
- Par méthode de test
- Test par ultrasons
- Test radiographique
- Test par particules magnétiques
- Test par ressuage liquide
- Test par inspection visuelle
- Test par courants de Foucault
- Test par émission acoustique
- Test par thermographie / infrarouge
- Test par tomographie calculée
- Par technique
- Traditionnel / Conventionnel
- À base d'IA
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie des zones où se crée la demande en CND dans le pétrole et le gaz, principalement les pipelines, les récipients sous pression, les réservoirs de stockage, les raffineries, les installations de GNL et les structures offshore. Pour ancrer cette demande à une activité réelle, nous avons référencé des statistiques et divulgations publiques telles que les indicateurs d'investissement énergétique de l'AIE, les séries de données pétrolières et gazières de l'EIA, les recommandations de sécurité de l'OSHA et similaires, les statistiques d'incidents et de kilométrage de pipelines de la PHMSA aux États-Unis, ainsi que les codes et pratiques recommandées de l'API influençant la fréquence des inspections.
Ensuite, nous avons utilisé les rapports annuels et présentations aux investisseurs des entreprises pour comprendre comment les dépenses d'inspection évoluent avec les cycles de maintenance, les calendriers d'arrêts programmés et les programmes d'intégrité. Nous nous sommes également appuyés sur un abonnement payant pour les données financières et actualités des entreprises afin de vérifier de manière croisée l'exposition commerciale et les gains de contrats, et nous avons utilisé une base de données de brevets pour suivre où se développent les fonctionnalités d'inspection numériques et pilotées par l'IA. Les sources listées ici ne sont qu'illustratives, et nous avons utilisé des références publiques supplémentaires pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a servi à confirmer ce que les sources documentaires ne peuvent pas montrer clairement, comme la fréquence d'inspection des différents actifs, l'évolution des prix en fonction des exigences de certification et d'assurance qualité, et les endroits où l'automatisation remplace les procédures manuelles. Nous avons échangé avec un ensemble de prestataires de services, de fournisseurs d'équipements et d'exploitants d'actifs dans les Amériques, en EMEA et en APAC afin que les hypothèses reflètent un mélange réaliste de régions pétrolières et gazières matures et à plus forte croissance.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 36 % | Cadres dirigeants : 16 % | APAC : 42 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/unités : 24 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 60 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où le kilométrage des pipelines, la capacité des raffineries et des installations de GNL, l'activité des projets offshore et l'intensité des programmes d'intégrité sont utilisés pour reconstituer le bassin probable de demande d'inspection par région et type d'actif, avant de traduire l'activité en revenus à l'aide de la combinaison de méthodes et des prix moyens des services. Nous corroborons ensuite les totaux avec des vérifications ascendantes sélectives, notamment l'exposition des revenus des prestataires échantillonnés au pétrole et au gaz, les retours des canaux sur les déploiements d'équipements, et des vérifications de cohérence sur les heures de service multipliées par les tarifs journaliers habituels, ce qui aide à corriger les lacunes là où les données déclarées sont limitées.
Les intrants utilisés dans le modèle comprennent les cycles d'arrêts programmés annoncés et observés, les intervalles d'inspection réglementaires liés aux normes de sécurité des pipelines et des équipements sous pression, la répartition entre techniques conventionnelles et pilotées par l'IA, les niveaux d'utilisation des méthodes avancées comme l'inspection ultrasonique et radiographique, ainsi que les différences régionales de coûts de main-d'œuvre et de certification qui influent sur les prix des services. Les prévisions ont été établies à l'aide d'une analyse de scénarios, dans laquelle les dépenses d'investissement pétrolières et gazières, l'intensité de maintenance et l'adoption de la numérisation des inspections sont modulées de manière contrôlée, puis alignées sur ce que les personnes interrogées ont jugé réalisable au cours des cinq prochaines années.
Validation des données et cycle de mise à jour
Nous validons les résultats à travers plusieurs passages, en commençant par des vérifications croisées avec des signaux indépendants tels que l'orientation des dépenses de maintenance pétrolière et gazière, les ajouts et travaux de réhabilitation de pipelines, et les calendriers de mise en service de projets majeurs. Les valeurs atypiques sont signalées lorsque la croissance ou les prix s'écartent trop de ce que permettent généralement les cycles des actifs, et les hypothèses sont alors retestées avec des appels de suivi si nécessaire.
Avant validation finale, un autre analyste vérifie les calculs, la logique derrière les principaux moteurs, et la cohérence des répartitions régionales, puis contrôle que les définitions sont appliquées de la même manière sur toute la série chronologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient l'activité ou les prix d'inspection, et un contrôle de fraîcheur final est effectué juste avant la livraison.
Comparaison du dimensionnement du marché mondial des contrôles non destructifs pour le pétrole et le gaz de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les CND dans le pétrole et le gaz diffèrent souvent car la frontière de ce qui compte comme revenu CND n'est pas traitée de la même manière, et parce que les entreprises s'appuient sur des signaux de demande différents lorsque les données de dépenses réelles ne sont pas directement visibles. Des différences apparaissent également lorsque la même année n'est pas utilisée comme point de référence, ou lorsque le calendrier des devises et les hypothèses d'inflation sont appliqués de manière inégale.
Les statistiques de kilométrage de pipelines, les signaux de capacité des raffineries et du GNL, ainsi que les vérifications de cadence des arrêts programmés servent de portes de validation qui maintiennent Mordor Intelligence aligné sur un bassin de demande d'inspection reproductible, plutôt que de laisser les services de TIC adjacents ou les CND industriels plus larges se répercuter sur le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,22 milliards USD (2026) | |
| Éditeur spécialisé A | 6,22 milliards USD (2025) | Utilise une année de référence différente et semble mélanger le périmètre des équipements et des services sans séparer clairement les travaux d'inspection courants pétroliers et gaziers des pics ponctuels liés aux projets, ce qui peut modifier le total même si le chiffre principal semble proche. |
| Portail sectoriel B | 4,80 milliards USD (2025) | Applique probablement une optique plus restreinte axée uniquement sur les services et un filtrage plus agressif des logiciels numériques et des flux de travail d'inspection avancés, ce qui peut sous-estimer les revenus lorsque l'analyse pilotée par l'IA est facturée dans le cadre du forfait d'inspection. |
Le tableau montre que l'écart s'explique principalement par les frontières du périmètre et par l'année retenue comme référence pour les niveaux de prix et d'activité. En maintenant les moteurs de la demande liés à des signaux observables d'intégrité des actifs, puis en vérifiant le résultat par rapport à l'exposition des prestataires et à des prix pratiques, l'estimation reste transparente et peut être reproduite avec les mêmes intrants.


Questions clés traitées dans le rapport
Quelle est la taille du marché des CND pétrole et gaz en 2026 ?
Les dépenses mondiales atteignent 6,22 milliards USD en 2026 et devraient augmenter jusqu'à 8,27 milliards USD d'ici 2031.
Quelle méthode de test domine actuellement les dépenses dans les inspections pétrole et gaz ?
Le test par ultrasons occupe la première position avec 33,20 % des revenus de 2025.
Pourquoi les techniques d'inspection à base d'IA gagnent-elles du terrain ?
Elles automatisent la classification des défauts, réduisent les délais de cycle d'interprétation jusqu'à 90 % et soutiennent la maintenance prédictive, atténuant les pénuries de main-d'œuvre qualifiée.
Quelle région devrait connaître la croissance la plus rapide pour les CND pétrole et gaz jusqu'en 2031 ?
Le Moyen-Orient devrait afficher l'expansion la plus rapide avec un TCAC de 6,78 % durant la période 2026-2031.
Comment les nouvelles règles de la PHMSA influencent-elles la demande d'inspection ?
La règle de détection des fuites 2025 impose une probabilité de détection de 90 % pour les fuites de méthane de 10 kg/h et des fenêtres de réparation plus strictes, entraînant des contrôles plus fréquents et plus sophistiqués.
Quel est le principal avantage des systèmes en réseau phasé déployés par ROV pour les actifs en eaux profondes ?
Ils offrent une précision de détection de perte d'épaisseur de ±0,5 mm, éliminent l'exposition des plongeurs et réduisent les coûts de navire jusqu'à 70 %.
Dernière mise à jour de la page le:



