
Taille et part de marché du CND automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.05 Milliards de dollars |
| Taille du Marché (2031) | 3.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
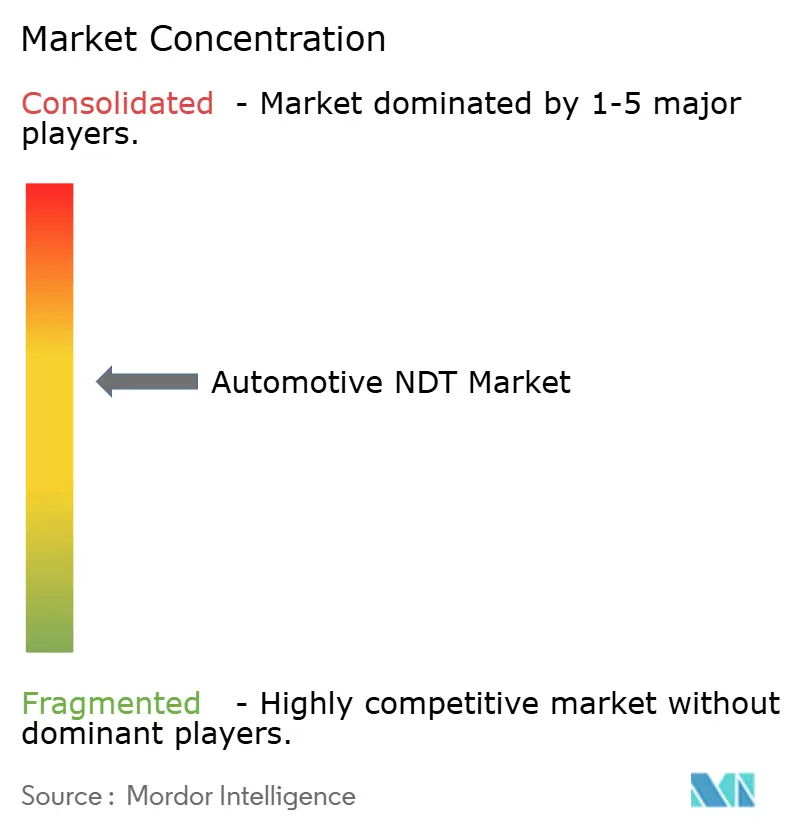
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du CND automobile par Mordor Intelligence
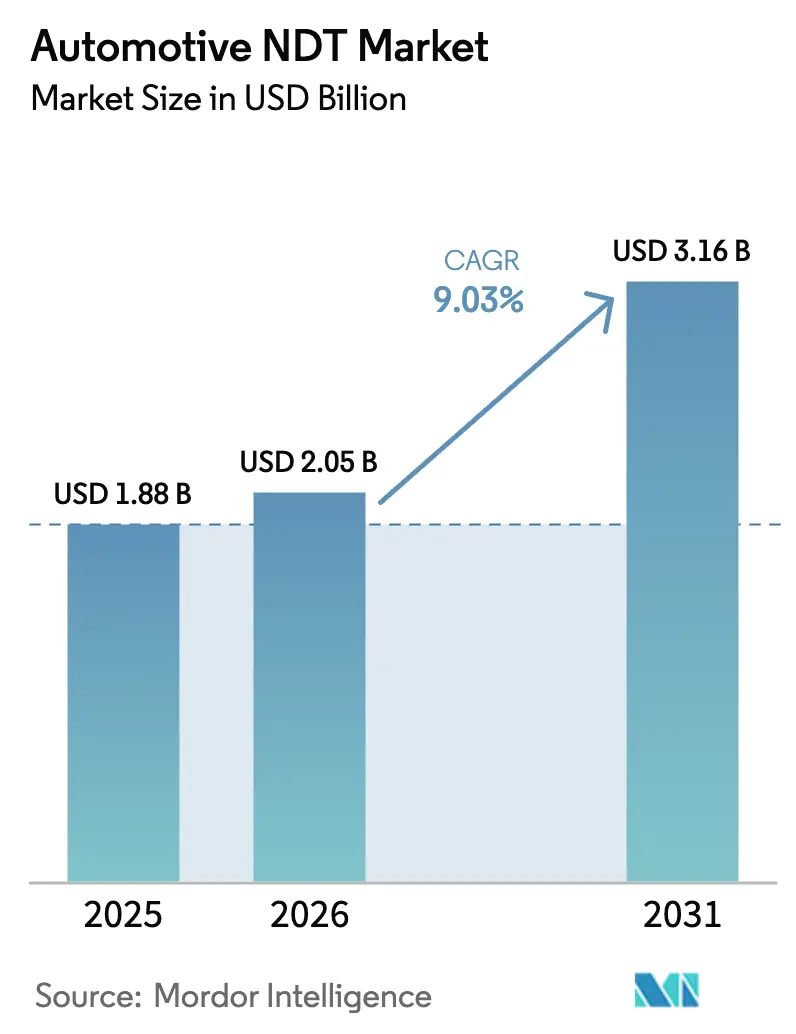
La taille du marché du CND automobile était évaluée à 1,88 milliard USD en 2025 et devrait progresser de 2,05 milliards USD en 2026 pour atteindre 3,16 milliards USD d'ici 2031, à un TCAC de 9,03 % au cours de la période de prévision (2026-2031). Cette dynamique reflète la dépendance croissante du secteur envers les technologies de contrôle avancées qui protègent les structures multi-matériaux allégées, valident l'intégrité des batteries de véhicules électriques (VE) et répondent à des réglementations mondiales de sécurité de plus en plus strictes. Les constructeurs automobiles intègrent des scanners de tomographie assistée par ordinateur (CT) en ligne et des réseaux ultrasoniques haute fréquence pour localiser les défauts souterrains dans les pièces en fonderie d'aluminium et en fibre de carbone sans ralentir les cadences de production, tandis que les logiciels de reconnaissance des défauts assistés par IA améliorent la répétabilité de détection à plus de 97 % pour les pièces moulées critiques. L'augmentation des dépenses en capital pour les systèmes compatibles avec la robotique, la diffusion des architectures Industrie 4.0 et l'harmonisation réglementaire transfrontalière élargissent les opportunités pour les fournisseurs dans tous les grands pôles de production. Parallèlement, la pénurie de techniciens certifiés renforce la demande de services de contrôle clés en main et de flux de travail automatisés. La consolidation stratégique illustrée par l'acquisition d'Applied Technical Services par SGS pour 1,325 milliard USD signale une course à la construction d'une présence mondiale et de portefeuilles technologiques complets capables de répondre aux exigences croissantes du marché du CND automobile.
Points clés du rapport
- Par composant, les équipements représentaient 48,10 % de la part de marché du CND automobile en 2025, tandis que les logiciels devraient progresser à un TCAC de 10,05 % jusqu'en 2031.
- Par méthode de contrôle, le contrôle par ultrasons représentait 32,20 % de la taille du marché du CND automobile en 2025 ; la tomographie assistée par ordinateur devrait s'étendre à un TCAC de 10,96 % jusqu'en 2031.
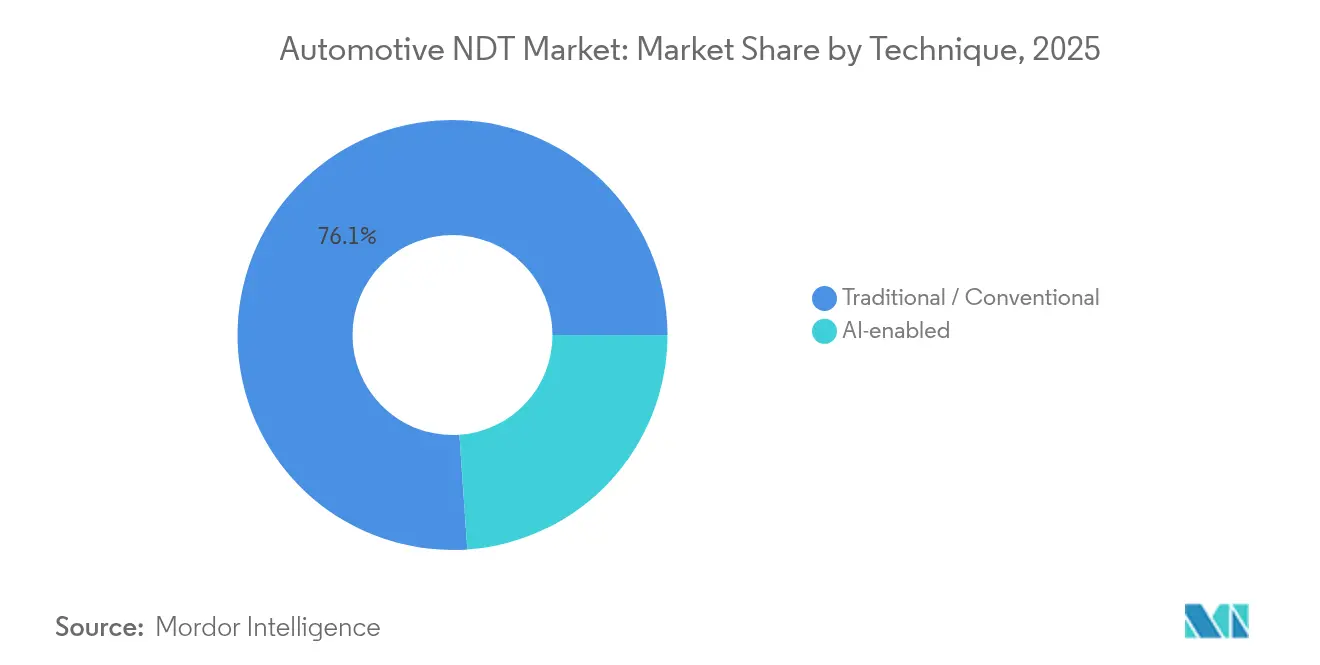
- Par technique, les méthodes traditionnelles représentaient 76,10 % de la part de marché du CND automobile en 2025, tandis que les systèmes assistés par IA devraient afficher un TCAC de 9,88 % jusqu'en 2031.
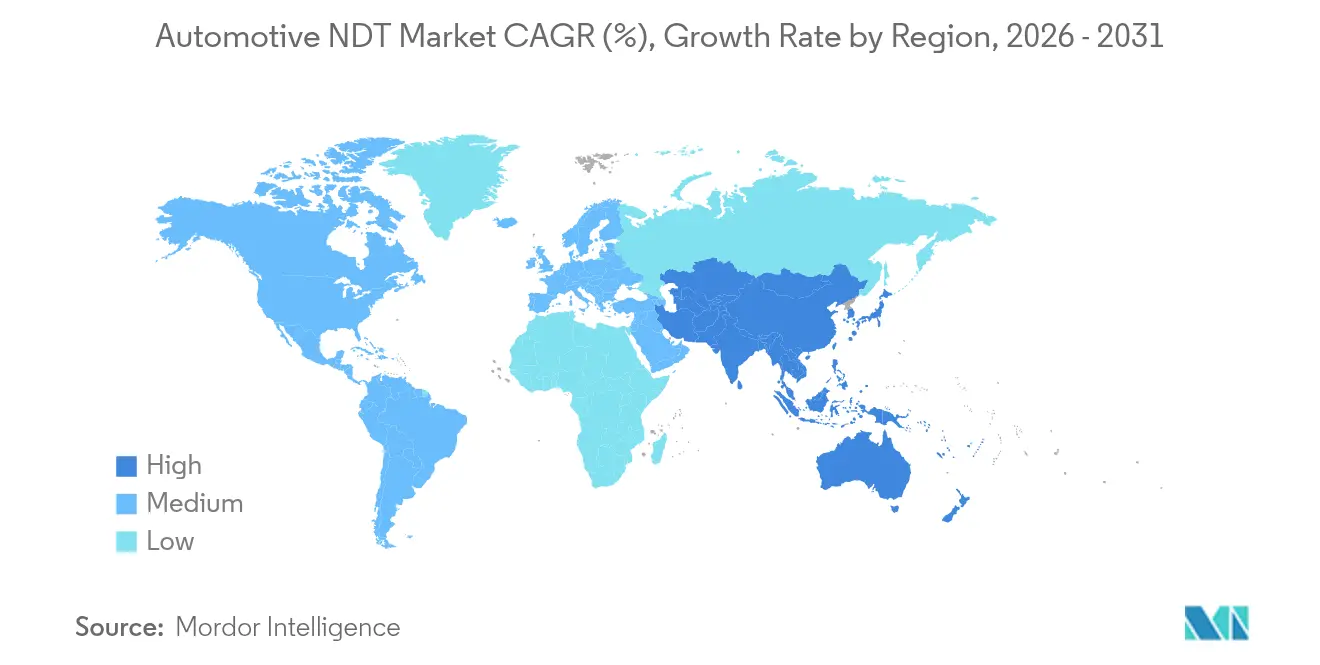
- Par géographie, l'Amérique du Nord a dominé le marché du CND automobile avec une part de revenus de 37,45 % en 2025 ; l'Asie-Pacifique devrait progresser à un TCAC de 10,12 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Recours accru aux matériaux légers avancés | +2.1% | Amérique du Nord et Europe en tête ; extension mondiale | Moyen terme (2-4 ans) |
| Essor des contrôles des batteries de véhicules électriques | +2.8% | Asie-Pacifique et Amérique du Nord en avance | Court terme (≤ 2 ans) |
| Réglementations mondiales strictes en matière de sécurité automobile | +1.9% | Mondial | Long terme (≥ 4 ans) |
| Automatisation du CND en ligne pilotée par la robotique | +1.7% | Amérique du Nord et Europe ; Asie-Pacifique en expansion | Moyen terme (2-4 ans) |
| Passage à la CT complète pour les pièces fabriquées par fabrication additive | +1.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande de CND portable en service portée par les assurances | +0.9% | Amérique du Nord et Europe ; Asie-Pacifique développée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Recours accru aux matériaux légers avancés
Les constructeurs automobiles substituent les structures en acier traditionnel par des alliages d'aluminium et des polymères renforcés de fibres de carbone, qui améliorent l'économie de carburant mais exigent des contrôles plus sophistiqués. Les systèmes ultrasoniques en réseau phasé balaient désormais les assemblages collés pour détecter les délaminations susceptibles de provoquer une défaillance adhésive sous les charges d'impact. Les unités CT en ligne montées sur les convoyeurs de production permettent des contrôles volumétriques à 100 % sans retirer les pièces du calendrier de production, une méthode qu'emploie BMW pour les toits en fibre de carbone. Les analyses assistées par IA ont porté la répétabilité de détection des vides dans les fonderies en aluminium à 97,25 %, bien que la précision aux transitions d'épaisseur reste inférieure, avec une répétabilité de 86,97 %. Les certifications ISO 9001 et IATF 16949 imposent aux fournisseurs de démontrer une traçabilité complète, favorisant ainsi l'adoption plus large de l'archivage numérique et du stockage d'images lié aux codes-barres. Au fur et à mesure que les tendances à l'allègement s'accélèrent, le marché du CND automobile élargira sa base d'équipements à chaque nouveau lancement de modèle.
Essor des contrôles des batteries de véhicules électriques
Les blocs lithium-ion introduisent un risque d'emballement thermique que les constructeurs automobiles d'origine atténuent grâce à une validation rigoureuse par CT et par ultrasons des soudures de cellules, de l'alignement des électrodes et du collage des plaques de refroidissement. Hexagon a déployé des lignes CT haute énergie capables d'imager 1 000 cellules par heure, tandis que VisiConsult a obtenu 1,1 million EUR pour commercialiser la CT en ligne pour les modules prismatiques. Les règles d'expédition de la norme UN 38.3 et les projets de normes IEC 62660 imposent la preuve de l'intégrité des cellules avant le transport, générant des pics de demande à court terme pour la radiographie portable et les scanners à courants de Foucault. Les diagnostics en service progressent également : les ultrasons basse fréquence cartographient la perte de volume d'électrolyte dans les blocs vieillissants pour anticiper les réclamations sous garantie. Ces facteurs renforcent une contribution positive de 2,8 % au TCAC du marché du CND automobile.
Réglementations mondiales strictes en matière de sécurité automobile
La feuille de route de la NHTSA introduit les mannequins anthropomorphiques THOR-50M et WorldSID pour l'année modèle 2027, ce qui relève les exigences en matière de solidité structurelle des supports de capteurs et des chemins d'absorption d'énergie en cas de collision. Euro NCAP s'aligne en parallèle, obligeant les constructeurs automobiles multinationaux à valider des nœuds de renforcement anti-crash identiques d'une région à l'autre. Les règles relatives au freinage d'urgence avancé (AEB) couvrant des vitesses jusqu'à 145 km/h d'ici 2029 intensifient le contrôle des supports de radar et des boîtiers de caméra qui doivent rester calibrés après des impacts mineurs. Les données d'essai de Zendar ont montré que seulement 17 % des modèles 2023 évitaient totalement les mannequins piétons en journée, soulignant l'importance d'un boîtier de capteur sans défaut.[1]Zendar Inc., "Comment les constructeurs automobiles peuvent répondre aux exigences strictes de la NHTSA en matière d'AEB," zendar.io Ces réglementations étendent le contrôle aux pare-chocs à absorption d'énergie, aux zones de protection des jambes des piétons et aux supports d'extrémité avant en fibre de carbone. Il en résulte une hausse pluriannuelle du marché du CND automobile, les constructeurs adaptant leurs lignes pour des scans à plus haute résolution.
Automatisation du CND en ligne pilotée par la robotique
Les scanners automatisés de soudures par points équipés de robots à six axes inspectent désormais jusqu'à 300 soudures par véhicule avec des temps de cycle inférieurs à 3 secondes chacun, quadruplant le débit par rapport à l'échantillonnage manuel. Les portiques CT à programmation de mouvement stockent des recettes de pièces garantissant une reproductibilité infra-millimétrique d'un poste à l'autre et d'une usine à l'autre. Les algorithmes accélérés par GPU signalent les défauts en temps réel et renvoient les décisions aux automates programmables pour le rejet immédiat des pièces non conformes. Le marché du CND automobile bénéficie d'une réduction de la dépendance aux opérateurs et d'une plus grande confiance statistique, convaincant les fournisseurs de premier rang d'inscrire des cellules entièrement automatisées dans leurs plans d'investissement pour 2026-2028. Les clauses ISO 13485 et IATF 16949 relatives à l'incertitude de mesure encouragent l'adoption de systèmes avec auto-étalonnage intégré, renforçant la hausse du TCAC à moyen terme.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé des équipements de CND avancés | −1.8% | Mondial ; marchés émergents les plus touchés | Court terme (≤ 2 ans) |
| Pénurie de techniciens CND certifiés | −1.3% | Amérique du Nord et Europe : situation critique | Long terme (≥ 4 ans) |
| Arrêts de production liés aux zones de sécurité radiographique | −0.9% | Principaux pôles de fabrication mondiaux | Moyen terme (2-4 ans) |
| Préoccupations liées à la propriété intellectuelle dans l'analyse en nuage | −0.7% | Mondial ; sensibilité accrue en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des équipements de CND avancés
Les cabinets de CT industriels capables de scans à 225 kV coûtent plus de 500 000 USD, et l'ajout de convoyeurs, de blindages et de chargeurs robotisés double souvent la dépense, mettant à l'épreuve les seuils de retour sur investissement des fournisseurs de second rang.[2]North Star Imaging, "Comment la radiographie numérique 2D améliore le contrôle qualité dans les secteurs automobile et aérospatial," ndt.net L'évolution rapide des capteurs risque de rendre les équipements obsolètes avant la fin de leur amortissement, tandis que les salles de radiographie nécessitent un blindage au plomb coûteux et des zones d'exclusion qui perturbent les agencements en flux tendu. Le futur mandat AEB de la NHTSA pour 2029 oblige déjà les constructeurs à allouer 430 millions USD par marque pour la mise à niveau des capteurs, ce qui gonfle parallèlement les coûts de contrôle. Les contraintes de financement pèsent le plus lourdement sur les usines des marchés émergents, où les règles de contenu local entrent en collision avec la tarification des équipements en devises étrangères, réduisant de 1,8 point le TCAC du marché du CND automobile à court terme.
Pénurie de techniciens CND certifiés
Une main-d'œuvre vieillissante part à la retraite plus vite que les organismes de certification ne peuvent la renouveler, entraînant des postes vacants non pourvus pendant des mois pour des contrôleurs ultrasoniques de niveau III de l'ASNT en Amérique du Nord et en Europe. Les programmes de formation actuels accusent souvent un retard par rapport aux compétences d'interprétation assistées par IA, ce qui se traduit par des machines signalant plus de défauts que les opérateurs ne peuvent en valider, forçant à son tour des ralentissements en ligne. Les entreprises répondent en externalisant les audits auprès de prestataires de services, mais les frais de déplacement et de mobilisation s'envolent lorsque les pics de demande coïncident avec les lancements de modèles. Les programmes de bourses et la formation par simulateurs pourraient atténuer la crise, mais un soulagement significatif est peu probable avant 2028, exerçant une pression à long terme sur l'expansion du marché du CND automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la domination des équipements soutient les fondamentaux du marchéLes équipements représentaient 48,10 % de la part de marché du CND automobile en 2025, reflétant l'infrastructure à forte intensité de capital du secteur. Nikon, Yxlon et North Star Imaging signalent des carnets de commandes pluriannuels alors que les constructeurs remettent à niveau leurs lignes CT pour les plateformes VE. À l'inverse, les revenus des logiciels devraient croître à un TCAC de 10,05 %, portés par des moteurs d'IA qui automatisent la classification des défauts et des portails en nuage qui stockent des téraoctets d'images DICONDE. La taille du marché du CND automobile liée aux services reste résiliente, car l'externalisation comble les lacunes en techniciens et garantit la neutralité lors des audits fournisseurs. Les consommables, bien que représentant une part moindre, bénéficient de la base installée croissante de détecteurs numériques nécessitant des calibrations périodiques par champ plat.
Les cadres réglementaires, tels que l'ISO 17025, imposent aux laboratoires de recalibrer les jauges annuellement, générant une demande stable de blocs certifiés et de coupons de vérification. L'achat par Hyundai d'unités CT à rayons X Nikon pour vérifier les initiateurs de coussins gonflables démontre comment les ventes d'équipements d'investissement entraînent dans leur sillage les services et consommables en aval. Parallèlement, la R&D de VisiConsult soutenue par le FEDER souligne la symbiose entre les fournisseurs de matériel et les spécialistes des algorithmes, ancrant la diversité des revenus à long terme au sein du marché du CND automobile.

Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par méthode de contrôle :
le leadership des ultrasons face au défi de la CTLes systèmes ultrasoniques représentaient 32,20 % de la taille du marché du CND automobile en 2025, leurs modes de diffraction en temps de vol et en réseau phasé traitant efficacement les contrôles de soudures par points, de lignes de collage et de feuilles de batteries. Pourtant, le TCAC de 10,96 % de la CT en fait la méthode à la croissance la plus rapide jusqu'en 2031, portée par les applications de fabrication additive qui exigent une fidélité volumétrique complète. La radiographie assume encore les contrôles massifs des pièces moulées, mais les détecteurs numériques et les améliorations par laminographie maintiennent sa compétitivité. Les méthodes par magnétoscopie et par ressuage restent des piliers pour les pièces forgées et les arbres d'essieux, tandis que les sondes à courants de Foucault gagnent en popularité pour les jeux de barres de VE conducteurs.
Le déploiement en ligne de la CT par BMW pour les couvercles en fibre de carbone illustre la montée en puissance de la CT vers le statut de méthode courante. Volkswagen couple la CT haute énergie avec la segmentation par IA pour mesurer les boîtiers d'onduleurs en carbure de silicium, réduisant les rebuts de sectionnement. Parallèlement, le contrôle visuel exploite des caméras de vision artificielle reliées à des modèles d'apprentissage profond, réduisant les faux rejets. Les normes de probabilité de détection ASTM E3327 orientent toutes les méthodes vers des références de performance documentées, favorisant l'innovation méthodologique et la création de cellules de contrôle combinées au sein du marché du CND automobile.
Par technique :
les systèmes assistés par IA accélèrent les méthodes traditionnellesLes approches traditionnelles représentaient 76,10 % de la part de marché du CND automobile en 2025, mais les plateformes assistées par IA devraient surperformer à un TCAC de 9,88 % à mesure que les algorithmes prédictifs arrivent à maturité. Les déploiements hybrides intègrent des réseaux de neurones dans les consoles ultrasoniques existantes, améliorant la reconnaissance des défauts de soudure sans nécessiter la mise au rebut du matériel existant. Les tableaux de bord en nuage permettent la comparaison des tendances de défauts entre plusieurs usines, permettant des corrections d'outillage plus précoces. Les fournisseurs déployant des clusters GPU réalisent des reconstructions volumétriques en temps réel, raccourcissant les cycles de scan CT de 15 minutes à moins de 90 secondes.
Les préoccupations relatives à la souveraineté des données motivent le traitement en périphérie sur site, en particulier en Allemagne et au Japon, mais même dans ces pays, les constructeurs automobiles pilotent des tunnels chiffrés pour l'échange de données avec les fournisseurs. La conformité ISO 27001 et la cybersécurité IATF ajoutent des couches de validation, poussant les fournisseurs à renforcer les micrologiciels et à auditer les bases de code. À mesure que les taux d'erreur de classification par apprentissage profond descendent en dessous de 1,5 %, les modalités assistées par IA s'étendent davantage dans les domaines critiques pour la sécurité, tels que les soudures de châssis, augmentant ainsi leur contribution au marché global du CND automobile.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du CND Automobile en Amériques, EMEA et APAC
L'Amérique du Nord a généré 37,45 % des revenus de 2025, soutenue par le régime de sécurité de la NHTSA et une boucle de rétroaction étroite entre les constructeurs automobiles de Detroit et les laboratoires d'essais du Midwest. La région Asie-Pacifique devrait toutefois croître de 10,12 % par an, alors que la Chine, le Japon et la Corée du Sud construisent des gigafactories et exportent des groupes motopropulseurs électriques dans le monde entier. Le volume européen reste stable, soutenu par des marques premium qui sont pionnières dans les monocoques en matériaux composites et les résines biosourcées. L'Amérique du Sud et la région MENA sont en retrait, mais attirent des usines greenfield qui intègrent des procédés d'inspection modernes dès le premier jour, évitant ainsi les écueils des équipements hérités.
Marché du CND Automobile en Amériques, Europe, APAC et Afrique
Les États-Unis mènent les investissements dans les cellules de tomographie par ordinateur compatibles avec la robotique, tandis que le Canada se spécialise dans la recherche sur les matériaux composites et que le Mexique se concentre sur des centres de services à coûts optimisés. La taille du marché du CND Automobile en Asie-Pacifique s'étend au rythme le plus rapide, grâce à l'essor des gigafactories en Chine et aux avancées japonaises dans les réseaux phasés haute fréquence qui permettent de visualiser des vides de 30 microns dans les batteries à l'état solide. L'Inde déploie des programmes de formation avec l'ASNT pour combler son déficit en techniciens, créant ainsi de nouveaux flux d'externalisation de services. L'Europe ancre les applications haut de gamme ; l'Allemagne déploie des accélérateurs linéaires de 9 MeV pour la tomographie par ordinateur des blocs moteurs diesel, tandis que le Royaume-Uni fait progresser les logiciels de segmentation des défauts basés sur l'intelligence artificielle. Les protocoles Euro NCAP harmonisés simplifient les approbations transfrontalières des fournisseurs, stimulant la demande de campagnes d'inspection paneuropéennes. L'Amérique du Sud et l'Afrique, bien que de moindre envergure, connaissent une croissance de niche autour des usines de châssis orientées vers l'exportation qui adoptent des robots ultrasoniques portables pour se conformer aux audits des clients européens. Collectivement, ces dynamiques diversifient le mix clients, répartissant le risque du marché du CND Automobile entre économies matures et émergentes.

Paysage réglementaire
La demande en CND automobile est façonnée par les régimes d'homologation des véhicules, de sécurité et de gestion de la qualité qui exigent des preuves de conformité et des registres d'inspection traçables tout au long de la chaîne d'approvisionnement. Dans l'Union européenne, les règles d'homologation par type du Règlement (UE) 2018/858 continuent de formaliser la conformité numérique. Une exigence entrant en vigueur le 5 juillet 2026 oblige les États membres de l'UE à rendre les certificats de conformité des véhicules accessibles sous forme de données structurées via un système commun sécurisé d'échange électronique, ce qui renforce la nécessité de flux de travail numérisés de documentation et d'archivage des inspections.
Aux États-Unis, la NHTSA fait appliquer les FMVSS en vertu du 49 CFR 571 pour la certification des équipements de véhicules à moteur, liant la conformité en matière de sécurité à des pratiques rigoureuses de vérification et de documentation par les OEM et les fournisseurs. Les cadres de qualification du personnel et de compétence des laboratoires influencent également la structure du marché. La norme ISO 9712:2021 est largement utilisée pour la qualification et la certification du personnel en CND, et elle aligne les organismes de certification sur les exigences de l'ISO/IEC 17024, tandis que les recommandations de l'ICNDT fournissent un cadre de référence utilisé par les dispositifs nationaux. La politique commerciale peut avoir un impact indirect sur les chaînes d'approvisionnement en CND et l'approvisionnement en équipements : les États-Unis maintiennent des fenêtres récurrentes de demande d'inclusion tarifaire au titre de la Section 232 pour les pièces automobiles (janvier, avril, juillet, octobre), et la fenêtre d'avril 2026 s'est déroulée du 1er au 14 avril 2026 ; les révisions parallèles du secteur automobile de l'USMCA (avec des cycles 2026 notés fin mai et mi-juin) ajoutent de la complexité en matière de conformité et d'approvisionnement pour les réseaux de fabrication transfrontaliers.
Analyse de la chaîne de valeur
La chaîne de valeur des CND automobiles commence par les intrants technologiques (sources de rayons X, détecteurs, transducteurs à ultrasons et électronique à balayage en phase, robotique, blindage et informatique industrielle). Elle passe ensuite par les fabricants d'équipements OEM et les fournisseurs de logiciels qui conditionnent les systèmes pour un usage en ligne ou en laboratoire. Les intégrateurs de systèmes et les spécialistes de l'automatisation relient le matériel d'inspection aux convoyeurs, robots, automates programmables et systèmes d'exécution de la fabrication, tandis que les organismes d'étalonnage et les dispositifs de certification (pour le personnel et les laboratoires) renforcent la crédibilité pour les applications à conséquences élevées telles que les soudures, les pièces moulées, les composites et les composants de batteries de VE. Les prestataires tiers de TIC et de CND jouent également un rôle par le biais d'inspections externalisées, d'audits de fournisseurs et de soutien en cas de pics de charge lors de pénuries de techniciens ou de changements rapides de modèles.
En aval, le déploiement s'effectue dans les usines des OEM et des fournisseurs de niveau intermédiaire, où les données d'inspection sont converties en décisions de mise en circulation, en résultats de contrôle statistique des processus et en registres numériques traçables conservés pour la défense en matière de garantie et de rappel. La démarche de Volkswagen visant à opérationnaliser l'inspection à l'échelle de la production est visible dans la production en série de son usine de Zwickau, où l'inspection thermographique automatisée est utilisée pour vérifier le soudage par points par résistance sur les carrosseries de VE. Le groupe BMW a également déployé des mesures en ligne basées sur les terahertz dans son usine de Leipzig pour des contrôles automatisés de l'épaisseur de la couche de peinture sur les composants extérieurs en plastique. Les orientations techniques évoquées dans les forums du secteur, notamment les ultrasons excités par laser pour l'inspection sans contact des liaisons adhésives et les méthodes de shearographie pour la caractérisation de la profondeur des défauts, indiquent une traction en amont comme en aval vers des flux de travail d'inspection plus rapides, plus automatisés et davantage axés sur les données.
Paysage concurrentiel
Le marché du CND automobile est modérément consolidé, les cinq premiers fournisseurs contrôlant environ 38 % des revenus de 2024. Cependant, plus de 400 entreprises de services régionales restent actives dans le monde entier. Les grands acteurs poursuivent trois leviers clés : l'intégration technologique, l'expansion géographique et le regroupement vertical, pour devancer leurs concurrents. L'acquisition d'ATS par SGS pour 1,325 milliard USD a ajouté 85 laboratoires et 2 100 collaborateurs à son réseau nord-américain, renforçant sa candidature aux contrats stratégiques des constructeurs automobiles.[4]OneStopNDT Editorial, "Eddyfi/NDT finalise l'acquisition de NDT Global," onestopndt.com L'absorption de NDT Global par Eddyfi/NDT a regroupé sous un même toit les actifs ultrasoniques, à courants de Foucault et à émission acoustique, permettant la vente croisée aux clients du secteur automobile et des pipelines.
Les mouvements stratégiques incluent également le rachat de Prüftechnik par l'Institut Dr. Foerster, qui apporte la propriété intellectuelle des sondes à courants de Foucault dans la chaîne d'approvisionnement des moteurs VE allemands. L'acquisition de Controreupe par TRIGO étend les services de numérisation laser 3D aux constructeurs automobiles français préparant des plateformes à hydrogène. Sur le plan technologique, North Star Imaging a lancé une suite CT accélérée par GPU qui reconstruit des volumes de 2 048 × 2 048 pixels en 80 secondes, représentant une amélioration de 6 fois par rapport aux versions précédentes. Des start-ups telles que ZVerse appliquent l'IA générative pour synthétiser les tranches CT manquantes, promettant une détection des défauts avec la moitié de la dose de rayonnement. Avec des pipelines de fusions-acquisitions robustes et des plateformes d'IA en progression, l'intensité concurrentielle devrait rester élevée tout au long de la période de prévision.
Leaders du secteur du CND automobile
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du CND Automobile
- Baker Hughes Company
- Mistras Group Inc.
- SGS SA
- Intertek Group plc
- Applus Services SA
- Olympus Corporation
- YXLON International (Comet Group)
- Magnaflux (Illinois Tool Works Inc.)
- Zetec Inc.
- Sonatest Ltd.
- Eddyfi Technologies
- Ashtead Technology Ltd.
- TÜV Rheinland AG
- Bureau Veritas S.A.
- DEKRA SE
- Nikon Corporation (Nikon Metrology)
- FUJIFILM Corporation (FUJIFILM NDT Systems)
- Rohmann GmbH
- NDT Global (Eddyfi/NDT)
- Carl Zeiss Industrielle Messtechnik GmbH
- Comet Group AG (Vega Imaging)
- TSC Subsea Ltd.
- LynX Inspection Inc.
- Cygnus Instruments Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité majeure se situe à l'intersection de la conformité numérique et de l'inspection à haut débit, où les OEM et les fournisseurs ont besoin de preuves structurées et consultables reliant les pièces, les processus et les résultats d'inspection à travers les usines et les frontières. Le passage de l'UE à un accès électronique structuré pour les certificats de conformité à partir du 5 juillet 2026, en vertu du Règlement (UE) 2018/858, accroît la valeur des couches logicielles de CND, y compris la capture de données, le stockage sécurisé et le reporting traçable, en complément des équipements. Ceci est particulièrement pertinent pour les structures multi-matériaux et les composants de groupe motopropulseur de VE qui nécessitent une vérification volumétrique et de ligne de collage répétable.
L'électrification et la conduite automatisée élargissent également les opportunités pour les CND et les services de validation connexes liés à l'emballage électronique, aux boîtiers de capteurs et aux nouveaux matériaux. Le MIIT chinois a publié les tâches clés 2026 pour la normalisation automobile, qui priorisent les puces automobiles, les véhicules intelligents connectés et l'évaluation des risques liés à l'IA, ce qui pousse les fournisseurs à étendre leur capacité de vérification et leur rigueur documentaire autour des composants électroniques et assemblages critiques pour la sécurité. Parallèlement, l'adoption par l'UNECE en juillet 2026 d'un cadre réglementaire pour les systèmes de conduite automatisée exige un dossier de sécurité du fabricant et une performance démontrée via des simulations et des pistes d'essai. Cela élargit le périmètre de conformité au-delà des contrôles mécaniques traditionnels et favorise des offres intégrées d'inspection, de test et de certification combinant la vérification de l'intégrité physique avec des chaînes de preuves gérées numériquement.
Recent Industry Developments in Marché du CND Automobile
- Mai 2026 : SGS a ouvert un nouveau laboratoire d'essais de matériaux automobiles à Kolin, en République tchèque. La capacité ajoutée permet des délais plus rapides pour les travaux de qualification des OEM et fournisseurs de niveau intermédiaire européens, en complément des programmes qualité intensifs en CND pour les matériaux légers et les composants de VE.
- Juillet 2025 : SGS a finalisé son acquisition d'Applied Technical Services pour 1,325 milliard USD. L'accord a élargi SGS de 85 installations et environ 2 100 ingénieurs, augmentant sa capacité à soumissionner pour des contrats d'inspection et de test automobiles multi-sites nécessitant des processus cohérents et une large couverture géographique.
- Janvier 2025 : TRIGO a acquis Controreupe. La transaction a renforcé la présence de TRIGO en métrologie et inspection pour les chaînes d'approvisionnement des OEM français, resserrant le lien entre le contrôle dimensionnel et la détection de défauts par CND dans les flux de qualité de production.


Marché du CND Automobile Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché couvre les revenus générés par les essais non destructifs utilisés pour inspecter les pièces et assemblages automobiles et de transport, y compris les ventes d'équipements et les services d'essai qui soutiennent les contrôles qualité de fabrication et l'intégrité en service.
Exclusions du périmètre : Nous excluons les essais destructifs, la métrologie générale qui n'est pas une méthode de CND, et les travaux de réparation après-vente n'impliquant pas d'inspection ou de certification.
Aperçu de la segmentation
- Par composant
- Équipements
- Logiciels
- Services
- Consommables
- Par méthode de contrôle
- Contrôle par ultrasons
- Contrôle par radiographie
- Contrôle par magnétoscopie
- Contrôle par ressuage
- Contrôle par inspection visuelle
- Contrôle par courants de Foucault
- Contrôle par émission acoustique
- Contrôle par thermographie / infrarouge
- Contrôle par tomographie assistée par ordinateur
- Par technique
- Traditionnel / Conventionnel
- Assisté par IA
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par cartographier ce qui est utilisé et payé dans les CND automobiles, puis en l'alignant sur des signaux mesurables. Des références publiques telles que la bibliothèque de normes de l'Organisation internationale de normalisation (ISO), les publications de SAE International, les informations publiques de l'ASTM sur les méthodes d'essai, et des agences américaines telles que la NHTSA nous ont aidés à confirmer comment les exigences d'inspection se manifestent dans les contextes de production et de sécurité. Nous avons également utilisé des statistiques sectorielles plus larges et des sources de contexte telles que l'Organisation internationale des constructeurs d'automobiles (OICA) et les données commerciales de l'USITC pour comprendre où se concentrent les flux de production et de composants transfrontaliers.
Pour ancrer le volet commercial, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse fiable pour comprendre les évolutions du mix produits (par exemple, une utilisation accrue de la CT et des ultrasons avancés). Nous avons également fait référence à des abonnements payants pour les données financières et de renseignement d'entreprises, aux bases de données de brevets, et au suivi des importations et exportations au niveau des expéditions pour valider quelles entreprises expédient quels équipements de CND spécifiques et vers quelles destinations. Ces intrants documentaires ont servi de briques de base, et la liste présentée ici est illustrative plutôt qu'exhaustive, car de nombreuses autres sources ont été vérifiées à des fins de contre-vérification et de clarification.
Entretiens primaires et enquêtes
Ensuite, nous avons validé les hypothèses par des entretiens et des enquêtes structurées avec des prestataires de services d'inspection, des distributeurs d'équipements, des équipes qualité d'usines et des spécialistes techniques travaillant avec des flux basés sur les UT, RT, MT et CT. Comme les chaînes d'approvisionnement automobiles sont mondiales, les discussions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin de confirmer où l'adoption s'accélère et quelles étapes d'inspection sont en cours d'automatisation. Ces échanges ont permis de quantifier des écarts difficiles à percevoir dans les données publiques, tels que les tailles de projets typiques, les fourchettes de prix par méthode, et la fréquence de renouvellement des équipements par rapport à l'externalisation des services.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | Cadres dirigeants : 16 % | APAC : 46 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été établi selon une approche descendante et ascendante, la vue descendante étant ancrée sur le bassin de demande d'inspection automobile et de transport. En pratique, des indicateurs de production et de commerce ont été utilisés pour reconstituer les lieux de fabrication et de déplacement des pièces et assemblages, puis des hypothèses d'intensité de CND ont été appliquées par méthode et par type de composant. Les totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés pour les équipements clés, des valeurs de contrats de service typiques, et des vérifications de canaux auprès des distributeurs, ce qui nous a aidés à ajuster les totaux lorsque le premier passage semblait excessif.
Parmi les intrants les plus importants pour ce marché figurent les tendances de production de véhicules, la montée en échelle de la fabrication de VE et de batteries, l'adoption de matériaux légers nécessitant des inspections plus fréquentes, le passage vers une inspection en ligne automatisée, et les évolutions du mix de méthodes entre UT, RT, MT et CT. Lorsque des points de données directs manquaient, nous avons comblé les lacunes en utilisant des variables proxy, telles que les ajouts de capacité d'usine et les schémas d'importation d'équipements d'inspection, puis en les testant à l'aide des retours d'entretiens.
Pour les prévisions, nous nous sommes principalement appuyés sur l'analyse de scénarios, car l'adoption dépend des cycles d'investissement de fabrication et des exigences de qualité axées sur la sécurité. Les trajectoires de croissance ont été établies à partir d'un scénario de base, avec des fourchettes haussières et baissières éclairées par les avis d'experts sur la pénétration de l'automatisation, la disponibilité du personnel d'inspection, et le rythme de lancement des plateformes de VE.
Validation des données et cycle de mise à jour
Après la première exécution du modèle, nous avons comparé les résultats à des signaux indépendants, tels que les commentaires des praticiens sur l'adoption au niveau des méthodes, les mouvements de demande liés à la production, et l'orientation des flux d'équipements liés au commerce. Si une région ou une méthode produisait un écart ne correspondant pas à ces signaux, nous avons revu les hypothèses, revérifié les conversions et, dans certains cas, recontacté les répondants pour clarification. Avant validation finale, le travail passe par un examen analytique en plusieurs étapes, où les intrants, les formules et les totaux intermédiaires sont vérifiés pour réduire les erreurs évitables.
Les rapports sont actualisés selon un cycle annuel, et des ajustements intermédiaires sont apportés lorsque des événements significatifs se produisent, tels que des mises à jour réglementaires majeures, de grandes expansions de capacité, ou des changements marqués dans la tarification des équipements. Juste avant la livraison, nous effectuons un nouveau passage de révision afin que le client reçoive la vision la plus récente, fondée sur les informations publiques nouvellement disponibles et les enseignements des entretiens récents.
Taille du marché des CND automobile et transport selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir des tailles de marché différentes pour les CND automobiles et de transport, car les analystes ne comptabilisent pas toujours les mêmes flux de revenus ni les mêmes points de contact d'inspection. Certaines études se concentrent uniquement sur les services, tandis que d'autres combinent équipements et services, et l'année utilisée pour la conversion des devises peut également faire varier la valeur à la hausse ou à la baisse.
En suivant les répartitions au niveau des méthodes et en actualisant les hypothèses de prix des services par rapport aux équipements grâce à des vérifications sectorielles, Mordor Intelligence maintient l'estimation liée aux travaux d'inspection directement associés aux cycles de production et de maintenance automobiles et de transport. Les différences proviennent généralement de limites de périmètre, telles que l'inclusion ou non des logiciels et consommables, le fait que la tomographie assistée par ordinateur soit comptée comme une ligne distincte ou intégrée à la radiographie, et le fait que la prévision suppose des déploiements d'automatisation plus rapides que ce que les usines budgétisent actuellement.
Comparaison des référentiels
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,05 milliards USD (2026) | |
| Journal professionnel A | 2,38 milliards USD (2025) | Utilise une définition axée sur les services et présente une base 2025, ce qui peut sembler plus élevé lorsque les cycles de renouvellement des équipements et les dépenses d'investissement différées ne sont pas séparés de l'externalisation continue des inspections. |
| Éditeur sectoriel B | 1,80 milliard USD (2026) | Semble restreindre le périmètre aux méthodes d'inspection principales et peut exclure les revenus liés à la CT et les consommables connexes, ce qui réduit les totaux même lorsque la demande liée à la production est similaire. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé et à quel moment, et non par un désaccord sur la croissance de la demande d'inspection. Lorsque le périmètre est maintenu cohérent entre équipements et services et vérifié par croisement avec les signaux de production et d'adoption des méthodes, le chiffre final devient plus facile à retracer à des hypothèses claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché du CND automobile d'ici 2031 ?
Le marché devrait atteindre 3,16 milliards USD d'ici 2031, avec un TCAC de 9,03 %.
Quelle région mène actuellement les dépenses en matière de contrôle non destructif automobile ?
L'Amérique du Nord est en tête avec une part de revenus de 37,45 %, soutenue par les mandats stricts de la NHTSA.
Quelle méthode de contrôle connaît la croissance la plus rapide dans les applications automobiles ?
La tomographie assistée par ordinateur est la méthode à la croissance la plus rapide, progressant à un TCAC de 10,96 % jusqu'en 2031.
Comment les batteries des véhicules électriques influencent-elles la demande de CND ?
Les exigences de sécurité des batteries de VE imposent des scans CT et ultrasoniques de haute précision, ajoutant 2,8 % au TCAC prévu du marché.
Quel défi freine l'adoption plus large du CND dans les marchés émergents ?
Les coûts en capital élevés des configurations CT avancées et robotisées réduisent le retour sur investissement et ralentissent la mise en œuvre.
Quelles entreprises ont récemment conduit la consolidation dans ce secteur ?
L'acquisition d'ATS par SGS et le rachat de NDT Global par Eddyfi/NDT comptent parmi les opérations les plus importantes récentes.
Dernière mise à jour de la page le:



