
Taille et part du marché des appareils électroménagers de lavage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 41.43 Milliards de dollars |
| Taille du Marché (2031) | 60.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.88 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils électroménagers de lavage par Mordor Intelligence
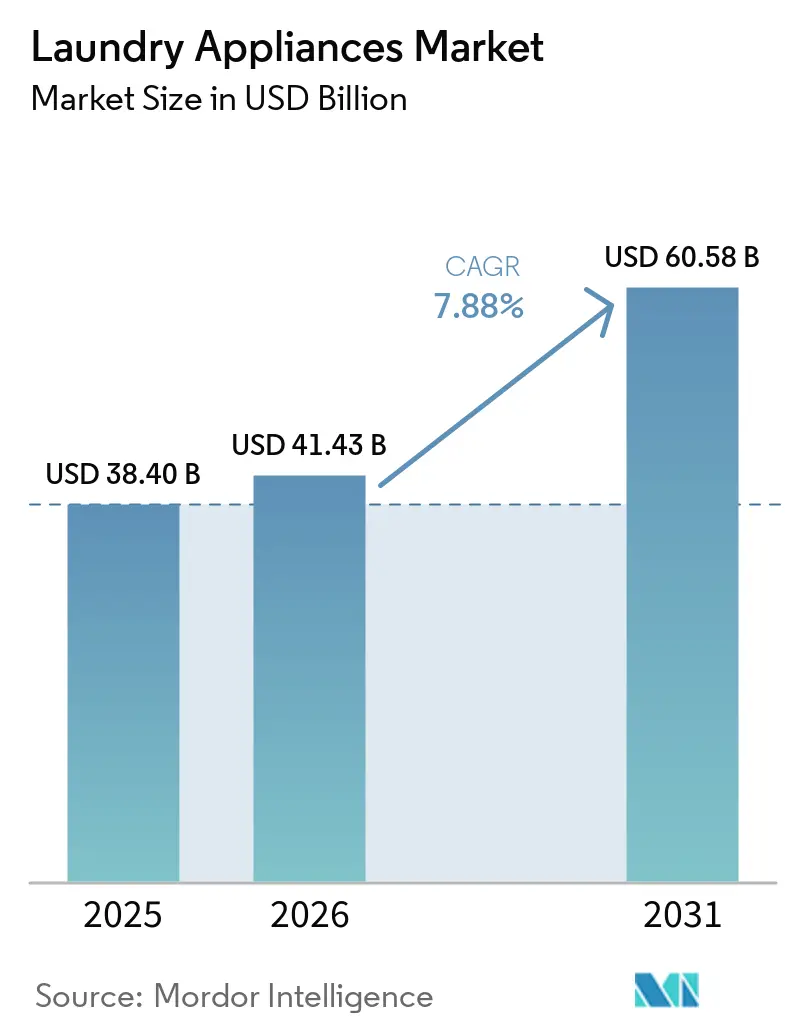
La taille du marché des appareils de lavage devrait passer de 38,40 milliards USD en 2025 à 41,43 milliards USD en 2026 et devrait atteindre 60,58 milliards USD d'ici 2031, avec un CAGR de 7,88 % sur la période 2026-2031. L'urbanisation, des exigences plus strictes en matière d'efficacité énergétique et une innovation technologique rapide convergent pour créer une dynamique équilibrée qui mêle achats de remplacement dans les économies matures et premières installations dans les régions à forte croissance. Les consommateurs privilégient de plus en plus les modèles connectés et à haute efficacité qui réduisent les coûts d'utilité tout en offrant des gains de commodité, ce qui incite les fabricants à accélérer les cycles de renouvellement des produits et à développer leurs offres directes aux consommateurs. La forte volatilité des prix des matières premières pèse sur les marges, mais intensifie simultanément les investissements en R&D dans la science des matériaux, la conception modulaire et la maintenance prédictive, qui compensent les fluctuations de coûts sur le cycle de vie du produit. L'adoption du commerce électronique accélère la dynamique concurrentielle, car les canaux en ligne donnent aux marques un accès granulaire aux données des consommateurs, permettant une planification agile des stocks et des stratégies de promotion ciblées qui amplifient la trajectoire de croissance globale du marché des appareils de lavage.
Principaux enseignements du rapport
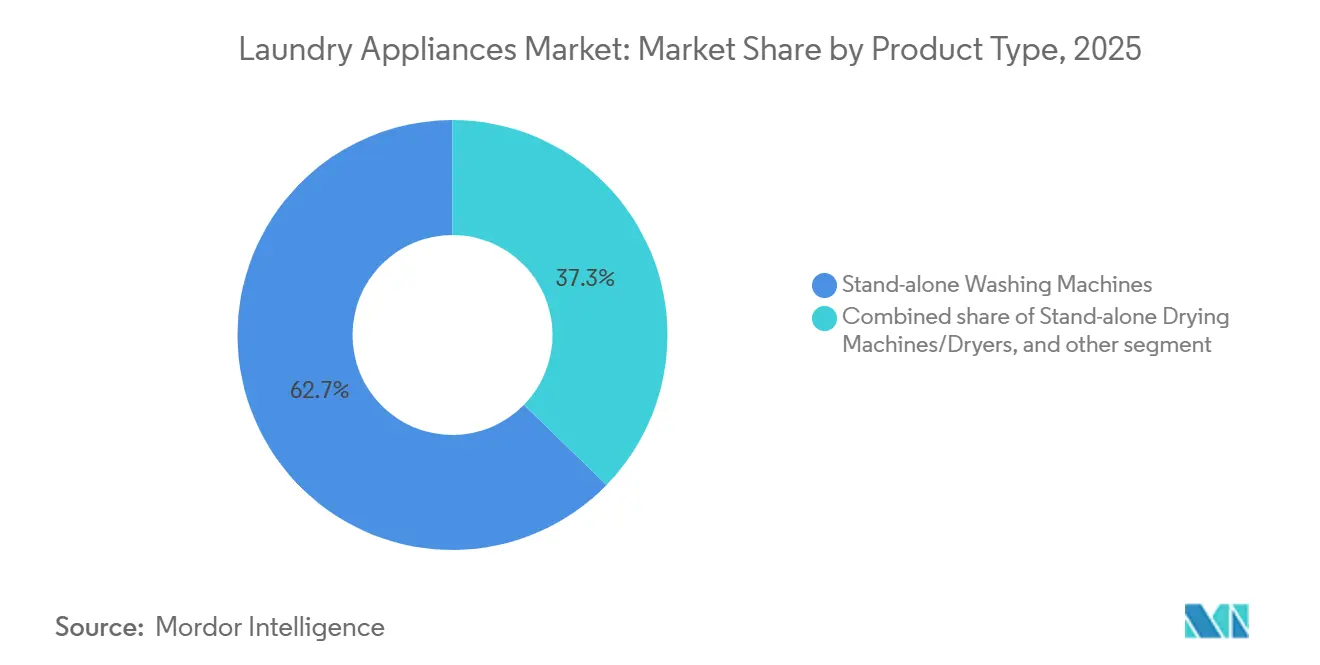
- Par type de produit, les machines à laver autonomes ont capturé 62,70 % de la part de marché des appareils de lavage en 2025, tandis que la taille du marché des appareils de lavage pour les lave-linge séchants combinés devrait croître le plus rapidement, avec un CAGR de 10,18 % durant 2026-2031.
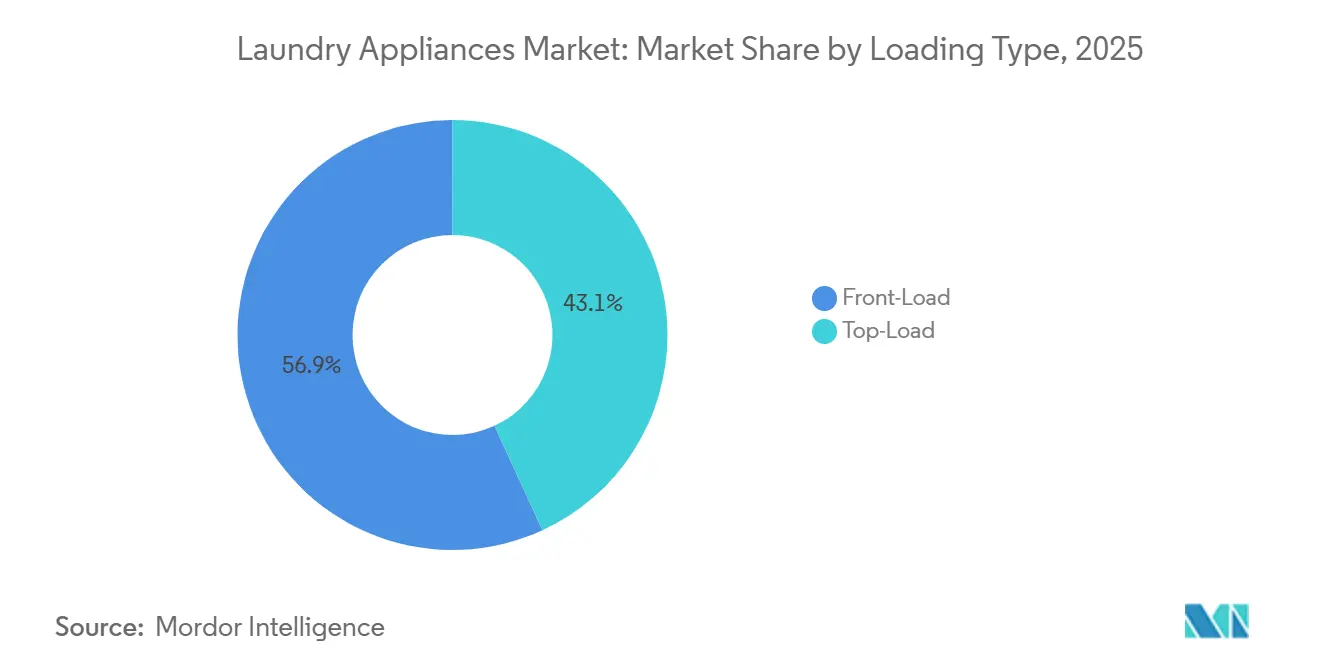
- Par type de chargement, les machines à chargement frontal représentaient 56,85 % de la part de marché des appareils de lavage en 2025, et la taille du marché des appareils de lavage pour les unités à chargement frontal devrait s'étendre à un CAGR de 8,98 % entre 2026 et 2031.
- Par capacité, le segment 6-8 kg détenait 46,90 % de la part de marché des appareils de lavage en 2025, tandis que le segment supérieur à 8 kg devrait être le plus rapide en termes de croissance, avec un CAGR de 9,65 % jusqu'en 2031.
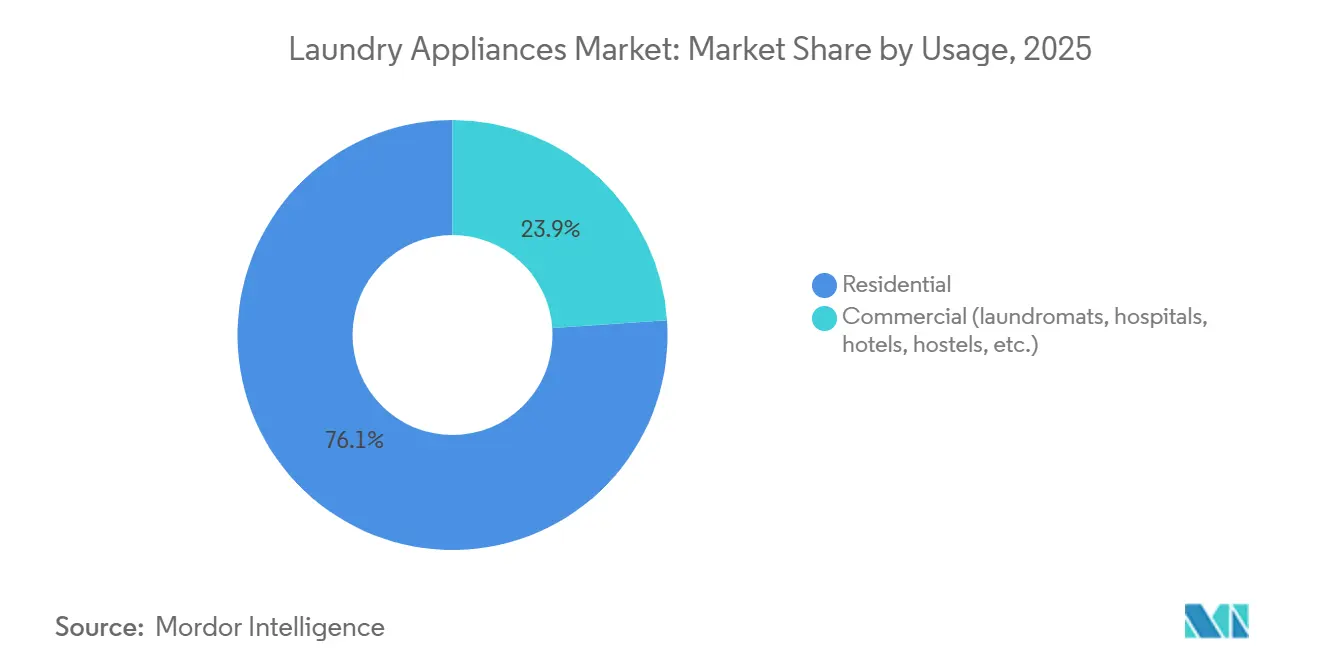
- Par usage, la catégorie résidentielle dominait avec 76,10 % de la part de marché des appareils de lavage en 2025, tandis que le segment commercial devrait connaître la croissance la plus rapide, affichant un CAGR de 9,94 % de 2026 à 2031.
- Par canal de distribution, le segment B2C/vente au détail représentait 70,60 % de la part de marché des appareils de lavage en 2025, mais le canal B2B/direct devrait se développer plus rapidement, avec un CAGR de 8,11 % sur 2026-2031.
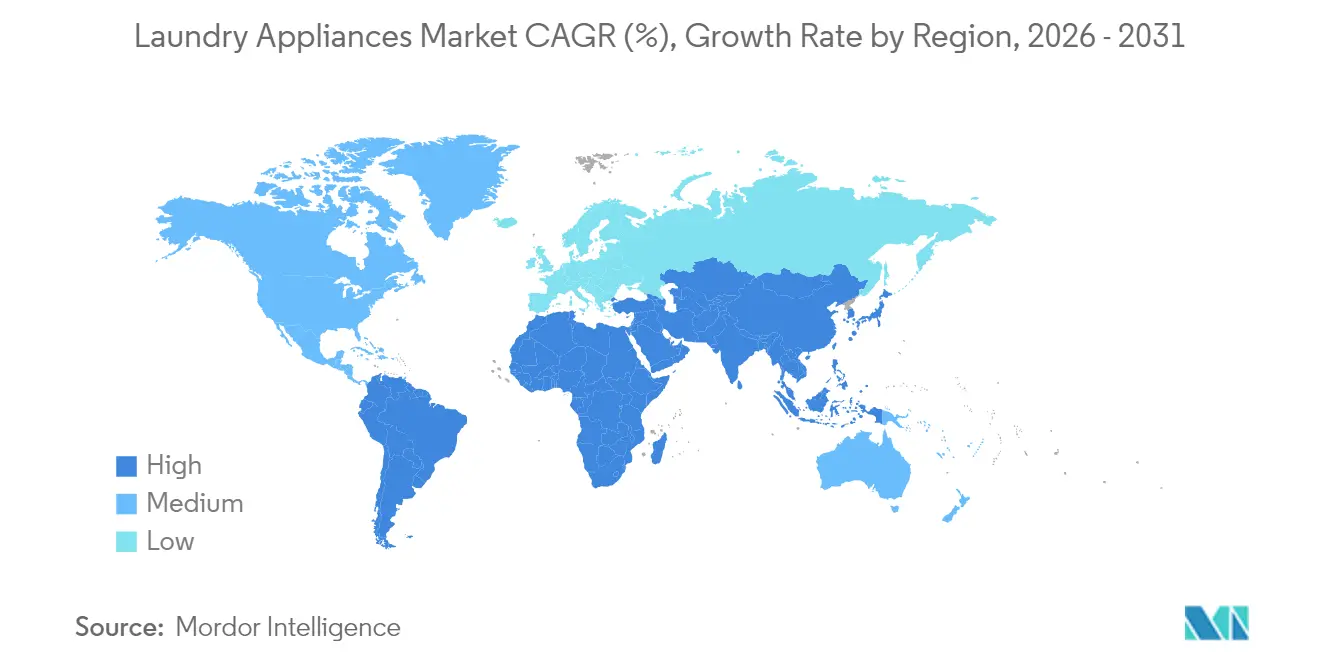
- Par géographie, l'Asie-Pacifique a dominé le paysage avec 42,95 % de la part de marché des appareils de lavage en 2025, tandis que la région Moyen-Orient & Afrique devrait être la plus dynamique, progressant à un CAGR de 8,32 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du revenu disponible de la classe moyenne urbaine | +2.1% | Mondial, le plus fort en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Prolifération des moteurs à inverseur à haute efficacité énergétique | +1.8% | Mondial, Union européenne et Amérique du Nord en tête de l'adoption | Long terme (≥ 4 ans) |
| Pénétration du commerce électronique dans la vente au détail de gros électroménagers | +1.2% | Mondial, impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Subventions gouvernementales pour les appareils à haute efficacité énergétique | +0.9% | Amérique du Nord, Union européenne, Australie, marchés Asie-Pacifique sélectionnés | Moyen terme (2-4 ans) |
| Demande de laverie sur site dans les espaces de coliving | +0.7% | Centres urbains mondiaux, concentrés en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Fonctionnalités de maintenance prédictive pilotées par l'IA | +0.5% | Marchés développés en premier lieu, s'étendant aux marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible de la classe moyenne urbaine
La croissance du revenu disponible dans les économies émergentes stimule les premiers achats d'appareils électroménagers, notamment en Inde, où le chiffre d'affaires des appareils de lavage est appelé à augmenter significativement.[1] À mesure que les ménages passent du lavage manuel au lavage automatisé, les gains de temps permettent des activités génératrices de revenus supplémentaires, renforçant un cycle vertueux de dépenses qui accélère la pénétration du marché des appareils électroménagers de lavage. En Chine, les ventes nationales de machines à laver ont atteint 40,05 millions d'unités en 2023, soit une hausse de 3,4 % en glissement annuel malgré la maturité du marché. Les économies africaines présentent la plus grande opportunité d'espace blanc : les importations de principaux appareils électroménagers ont totalisé 3 milliards USD contre des exportations de 330 millions USD, soulignant les perspectives d'assemblage local et de réseaux après-vente. La densité urbaine stimule la demande collective de modèles compacts, haute capacité et écoénergétiques adaptés aux espaces de vie plus petits, courants dans les mégapoles.
Prolifération des moteurs à inverseur à haute efficacité énergétique
Les moteurs à inverseur avancés réduisent la consommation d'électricité jusqu'à 40 % par rapport aux alternatives conventionnelles, en accord avec la règle d'écoconception de l'Union européenne qui interdit les sèche-linge sans pompe à chaleur à partir de juillet 2025 pour économiser 15 TWh d'énergie et réduire de 1,7 Mt CO₂e d'ici 2040.[2] Les fabricants d'appareils tirent parti de cette dynamique favorable en positionnant des références à marges plus élevées avec des modes d'économie d'énergie IA intégrés, comme on peut le voir avec le lave-linge Bespoke AI de Samsung qui réalise 20 % d'économies supplémentaires. L'adoption se répand des segments premium vers les segments de masse, étendant la pénétration des inverseurs aux modèles à chargement par le dessus de milieu de gamme en Asie-Pacifique et en Amérique latine. Les répliques réglementaires émergentes en Australie et au Canada laissent présager une standardisation mondiale qui cimente l'efficacité énergétique comme critère d'achat indispensable. Parallèlement, la réduction des coûts d'exploitation raccourcit les périodes de remboursement, stimulant la demande de remplacement même dans les marchés sensibles aux prix.
Pénétration du commerce électronique dans la vente au détail de gros électroménagers
Les canaux en ligne ont capturé près de 29 % des achats d'amélioration de l'habitat aux États-Unis en 2024, avec les appareils électriques commandant 28,2 % de la part des 289 milliards USD de ventes d'électronique numérique. Amazon, Apple et Walmart dominent, mais les places de marché spécialisées et les vitrines directes aux consommateurs gagnent du terrain à mesure que les acheteurs recherchent des informations produit détaillées, des avis et des options de groupage. Le département électroménager de Home Depot a grimpé de la 12e à la 2e place en contribution au chiffre d'affaires entre 2012 et 2021, soulignant la synergie omnicanale des modèles click-and-collect. L'accès direct aux données des consommateurs permet aux marques d'affiner les assortiments de références, de personnaliser les promotions et d'optimiser les stocks, compressant les cycles de vie des produits et stimulant les achats répétés qui augmentent le chiffre d'affaires global du marché des appareils électroménagers de lavage.
Subventions gouvernementales pour les appareils à haute efficacité énergétique
Les incitations publiques compensent les primes de prix initiales. Le programme HEAR de la loi américaine sur la réduction de l'inflation propose jusqu'à 1 680 USD par sèche-linge à pompe à chaleur, New York étant pionnière avec des remises en magasin de 840 USD.[3] La remise du Queensland de 300 à 1 000 AUD (200 à 680 USD) sur les modèles efficaces illustre la convergence des politiques, accélérant les changements technologiques dans les marchés développés et émergents. Les fabricants synchronisent souvent leurs lancements phares avec les fenêtres de financement, maximisant la capture des pics de demande à durée limitée. La volatilité des subventions liée aux cycles électoraux exige une planification de la production agile ; néanmoins, l'adoption cumulée fait avancer les objectifs mondiaux de décarbonation et renforce les messages d'économies d'énergie.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (acier et plastiques) | -1.4% | Mondial, impact le plus élevé dans les centres de fabrication | Court terme (≤ 2 ans) |
| Pénuries d'électricité de réseau dans les pays émergents | -0.8% | Moyen-Orient et Afrique, Asie du Sud, certains marchés d'Amérique latine | Moyen terme (2-4 ans) |
| Faible pénétration des réseaux de service après-vente | -0.7% | Asie rurale, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Hausse des droits de douane à l'importation et des barrières commerciales | -1.0% | Amérique du Nord, Union européenne, ASEAN | Court à moyen terme |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
L'acier et le plastique représentent environ la moitié du coût de fabrication ; ainsi, la hausse de 18,8 % qui a poussé le prix moyen des machines à laver de 800 USD à 950 USD entre 2024 et 2025 a réduit les marges brutes jusqu'à ce que les stratégies de couverture rattrapent leur retard. Les producteurs réagissent par des achats anticipés, la double source d'approvisionnement et la reconception des châssis pour utiliser moins de métal sans sacrifier la durabilité. Les perturbations liées aux ouragans sur les chaînes d'approvisionnement en quartz de haute pureté mettent en évidence des vulnérabilités qui font monter les prix des semi-conducteurs, augmentant les coûts de la nomenclature des matériaux pour les modèles intelligents intégrant plusieurs puces. Si l'intégration verticale protège contre certains risques, les tampons de stocks pèsent sur le fonds de roulement et menacent la rentabilité lors des cycles de demande plus faibles. La pression continue sur les coûts accélère également l'adoption de plastiques recyclables et d'alliages alternatifs qui équilibrent les objectifs de durabilité avec les impératifs économiques.
Pénuries d'électricité de réseau dans les pays émergents
L'intermittence de l'alimentation électrique limite l'adoption des sèche-linge et réduit la fréquence d'utilisation des machines à laver, limitant ainsi le chiffre d'affaires par ménage dans les régions concernées. Les pénuries de transformateurs prolongent les constructions d'infrastructure, les délais de livraison aux États-Unis s'étendant à cinq ans, signalant des défis parallèles sur les marchés avec des bases de capital plus minces [4]. Les laveries commerciales engagent des dépenses en capital supplémentaires pour les générateurs et les systèmes d'alimentation sans interruption afin de maintenir la continuité du service, ce qui érode le retour sur investissement. En Afrique du Sud, les calendriers de délestage reconfigurent les heures d'exploitation et découragent l'investissement dans des équipements de grande capacité. Les lave-linge assistés par énergie solaire et les entraînements à inverseur basse consommation offrent une atténuation partielle, mais les coûts d'investissement élevés et la disponibilité limitée du financement entravent une diffusion rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les appareils combinés stimulent l'innovationLes lave-linge séchants combinés représentaient une part modeste du volume 2025, mais se développent à un CAGR de 10,18 % jusqu'en 2031, reflétant la recherche des consommateurs d'économies d'espace dans les logements urbains compacts qui dominent les nouvelles constructions en Asie-Pacifique et en Europe. La taille du marché des appareils électroménagers de lavage pour les appareils combinés bénéficie d'un positionnement prix premium et de revenus accessoires tels que les kits d'empilement et les distributeurs de lessive intelligents. Les lave-linge autonomes conservent 62,70 % de part grâce à la fidélité de marque établie et à la compétitivité des prix, mais leur croissance arrive à maturité à mesure que la saturation augmente dans les économies développées. Les modèles combinés avancés comme le Samsung Bespoke AI Laundry Vented Combo lavent et sèchent une pleine charge en 68 minutes, exploitant la technologie à pompe à chaleur pour réduire la consommation d'énergie de 75 %. La rivalité entre LG et Samsung s'intensifie autour de la vitesse des cycles et du soin des textiles piloté par l'IA, signalant un rythme d'innovation soutenu qui renforce la demande de remplacement. Les sèche-linge autonomes sont à la traîne là où les traditions de séchage en plein air prévalent, bien que les changements de politique favorisant les sèche-linge à haute efficacité énergétique élargissent progressivement leur base adressable.

Par type de chargement :
expansion de la technologie à chargement frontalLes lave-linge à chargement frontal représentaient 56,85 % des expéditions de 2025 et affichent un CAGR supérieur de 8,98 %, soutenu par la promotion réglementaire des économies d'eau et d'énergie. Ces appareils utilisent 40 % moins d'eau par cycle par rapport aux modèles à chargement par le dessus, s'alignant avec les objectifs de conservation municipaux dans les régions sujettes à la sécheresse. La part de marché des appareils électroménagers de lavage pour les modèles à chargement par le dessus reste significative à 43,15 %, en raison de la préférence des consommateurs nord-américains pour le chargement ergonomique et les cycles plus rapides. Les fabricants d'appareils contrebalancent en adoptant des routines de lavage IA, des cuves autonettoyantes et une technologie d'amortissement des vibrations qui réduisent les écarts de performances. Les conceptions hybrides à axe vertical avec plateaux à impulseur plutôt que des agitateurs illustrent une évolution progressive plutôt qu'un déplacement pur, préservant la valeur de marque auprès des acheteurs traditionnalistes. La premiumisation à chargement frontal ouvre des revenus annexes pour les bases de rangement sur socle et les accessoires de dosage intelligents qui augmentent la valeur du ticket.
Par capacité :
accélération du segment grande capacitéLes modèles dans la tranche idéale de 6-8 kg représentaient 46,90 % des expéditions de 2025, reflétant les besoins moyens des ménages dans le monde. Cependant, les machines de plus de 8 kg sont appelées à dépasser ce rythme à un CAGR de 9,65 % jusqu'en 2031, à mesure que la vie multigénérationnelle, la rotation des locations à court terme et les sites commerciaux privilégient le traitement par lots. L'efficacité énergétique par kilogramme s'améliore avec des volumes de tambour plus grands, renforçant l'adoption sur les marchés où les tarifs d'électricité continuent d'augmenter. La taille du marché des appareils électroménagers de lavage pour les machines inférieures à 6 kg reste de niche, répondant aux studios urbains et aux logements étudiants où l'encombrement prime sur la capacité. Des innovations telles que le tambour alvéolaire InfinityCare de Miele suppriment les nervures traditionnelles, réduisant les contraintes mécaniques et permettant une montée en gamme de capacité sans endommager les textiles. Les investisseurs commerciaux se tournent vers les modèles de 20 à 30 kg qui réduisent le coût de main-d'œuvre par kilogramme de lessive, optimisant le débit dans les laveries à fort trafic.
Par utilisation :
dynamisme du segment commercialLes acheteurs résidentiels représentent encore 76,10 % du chiffre d'affaires 2025, mais les laveries commerciales affichant un CAGR de 9,94 % constituent un moteur de croissance lucratif. Les laveries automatiques à pièces et à carte élargissent leurs menus de services avec le lavage-pliage, les consignes par abonnement et les partenariats de location textile qui augmentent les taux d'utilisation des machines. La taille du marché des appareils électroménagers de lavage liée aux canaux commerciaux bénéficie de cycles de remplacement plus courts de cinq à sept ans et de prix de vente moyens plus élevés en raison des spécifications de construction renforcées. La télémétrie IoT réduit les temps d'arrêt et alimente des algorithmes prédictifs qui regroupent les contrats de maintenance dans les baux d'équipement, renforçant les revenus récurrents du fabricant. Les opérateurs de coliving traitent les services de buanderie comme des éléments différenciateurs, intégrant la réservation numérique et les intégrations de fidélité qui soutiennent les taux d'occupation.
Par canal de distribution :
croissance des ventes directesLa vente au détail B2C traditionnelle a conservé 70,60 % de part en 2025, mais les ventes directes B2B enregistrent un CAGR solide de 8,11 % à mesure que les marques cherchent des marges plus élevées et des informations clients non filtrées. Le commerce électronique spécialisé en électroménager dépasse 29 % de pénétration des dépenses d'amélioration de l'habitat, permettant aux consommateurs de comparer les coûts sur le cycle de vie et les notations énergétiques de manière granulaire. Le marché des appareils électroménagers de lavage se développe grâce aux salles d'exposition virtuelles et aux visualiseurs de produits en réalité augmentée qui réduisent le besoin d'espace physique en magasin. Les fabricants intègrent des offres groupées de reprise et de financement qui accélèrent les cycles de mise à niveau, en particulier pour les modèles intelligents nécessitant des consultations d'intégration à la maison connectée. L'excellence du service, y compris la livraison et l'installation haut de gamme, devient un élément central de la proposition de valeur directe aux consommateurs, renforçant la fidélité à la marque et les voies de vente additionnelle après achat.
Analyse géographique
Marché des Appareils de Blanchisserie en Amérique, EMEA et APAC
L'Asie-Pacifique a conservé 42,95 % de la part mondiale en 2025, la Chine ayant produit 79,958 millions de machines à laver, soit une hausse de 16,4 % en glissement annuel qui consolide la région en tant que super-cluster manufacturier et moteur de consommation. L'Inde prévoit un CAGR de 11 % pour l'ensemble du panier des biens de consommation durables jusqu'à l'exercice 2029, soutenu par l'allègement des droits d'importation accordé par le gouvernement sur les appareils à haute efficacité énergétique. La taille du marché des appareils de lavage dans ces deux économies bénéficie de l'urbanisation, de la montée en puissance des classes moyennes et de la participation des femmes au marché du travail, qui valorise les appareils permettant de gagner du temps. L'Europe, représentant une part de 24,30 %, s'oriente vers les modèles haut de gamme, car le mandat d'écoconception pour les sèche-linge de juillet 2025 élimine les références inefficaces et catalyse la demande de remplacement. La consolidation, comme la fusion Whirlpool-Arçelik formant Beko Europe, témoigne d'une mise à l'échelle stratégique pour faire face à la complexité réglementaire et aux évolutions du mix produit. Le marché nord-américain, axé sur le remplacement, reste résilient, porté par l'adoption des appareils intelligents et une activité soutenue d'amélioration de l'habitat ; les ventes record d'appareils de Home Depot au quatrième trimestre 2024 illustrent ces dynamiques. Le segment Moyen-Orient & Afrique, bien qu'encore modeste, affiche le CAGR le plus rapide à 8,32 %, stimulé par les investissements dans les infrastructures urbaines et l'électrification croissante. L'acquisition par Haier de l'activité chauffe-eau d'Electrolux en Afrique du Sud témoigne de la confiance dans l'expansion africaine, reflétant ses gains de revenus à deux chiffres dans la région MEA pendant trois années consécutives. L'Amérique du Sud connaît une croissance modérée mais volatile en raison des fluctuations monétaires, mais le redéveloppement des mégapoles maintient la demande de base intacte.
Paysage réglementaire
La réglementation en matière d'efficacité énergétique et hydrique se durcit sur les principaux marchés, affectant la conception des produits (moteurs à onduleur, séchage par pompe à chaleur, modes énergétiques connectés) et les feuilles de route de conformité. Aux États-Unis, le Department of Energy a engagé une modification des normes de conservation d'énergie pour les lave-linge résidentiels en 2024, établissant une trajectoire actualisée avec une future date de conformité (mars 2028) qui soutient une refonte pluriannuelle des plateformes et la planification de la certification.
En Europe, les exigences d'écoconception et d'étiquetage énergétique pour les lave-linge et lave-linge séchants domestiques restent ancrées au Règlement (UE) 2019/2023. La gestion des normes harmonisées a été mise à jour en janvier 2025 via un amendement à la Décision d'exécution (UE) 2021/936, et l'UE a adopté le Règlement sur l'écoconception pour des produits durables (ESPR) en juin 2024 comme cadre global pour des exigences d'écoconception plus larges. Une échéance formelle de révision du Règlement (UE) 2019/2023, ainsi que du cadre d'étiquetage énergétique associé, est prévue fin 2025, maintenant les spécifications de conformité et les normes d'essai en révision active.
Analyse de la chaîne de valeur
La création de valeur des appareils de lavage commence en amont avec les métaux et pétrochimiques (acier, résines), l'électronique (contrôleurs, capteurs, modules de connectivité), et les moteurs et compresseurs (entraînements à onduleur, composants de pompe à chaleur). Elle se poursuit à travers la fabrication et l'assemblage (carrosseries, tambours, pompes, faisceaux de câblage, assemblage de circuits imprimés), suivis des tests et de l'emballage, et enfin d'une distribution multi-nœuds. L'exécution des canaux combine de plus en plus la grande distribution et les revendeurs spécialisés avec la vente directe au consommateur et les programmes B2B/direct, tandis que la logistique de service (installation, garantie, pièces détachées et réparations) demeure un facteur de différenciation étant donné le parc croissant de modèles connectés et de plus grande complexité.
Les récentes actions dans la chaîne d'approvisionnement pointent vers la localisation et la résilience comme thèmes clés. Whirlpool a annoncé un investissement de 60 millions d'USD (avril 2026) pour convertir un site de Perrysburg, dans l'Ohio, en un pôle de production de composants et de sous-ensembles de lave-linge et sèche-linge. Elle a également dévoilé un programme de localisation au Brésil (mai 2026) visant à accroître l'approvisionnement domestique en lave-linge à chargement frontal à Rio Claro, ciblant l'exposition tarifaire et la volatilité du fret tout en raccourcissant les délais. Côté partenariats de fabrication, Electrolux Group a annoncé un partenariat stratégique avec Midea Group pour la production Fabric Care en Amérique du Nord, avec des opérations prévues à partir du T3 2026. Par ailleurs, elle a confirmé des projets de conversion de son usine d'Anderson County, en Caroline du Sud, pour la production de lave-linge (redémarrage ciblé au premier semestre 2027), illustrant comment les OEM remodèlent leurs implantations pour gérer les contraintes de composants, le rythme de renouvellement des plateformes et la demande régionale.
Paysage concurrentiel
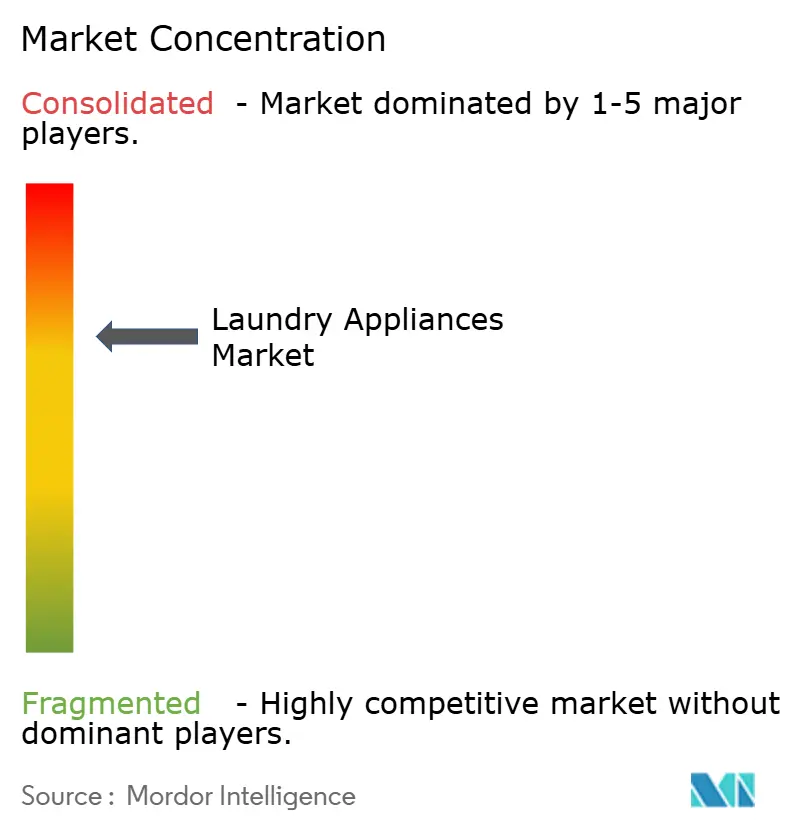
Le marché mondial des appareils électroménagers de lavage en 2024 était modérément concentré, les principales entreprises représentant une part significative du marché total. Whirlpool est resté un acteur clé, renforçant sa présence dans les Amériques et en Inde à la suite de la vente de son activité européenne à Arçelik, ce qui a conduit à la création de Beko Europe avec une capacité de production de 24 millions d'unités.
Haier Smart Home et LG Electronics ont également occupé des positions solides, capitalisant sur l'introduction de fonctionnalités pilotées par l'IA pour attirer des consommateurs de plus en plus orientés vers la technologie. L'exploration par Bosch d'une possible acquisition de Whirlpool souligne le réalignement en cours visant à renforcer la présence en Amérique du Nord. Les fabricants chinois tels que Midea exploitent leur leadership par les coûts et le développement agressif de canaux de distribution à l'étranger pour grignoter les parts des acteurs établis.
La différenciation concurrentielle repose sur des algorithmes de lavage pilotés par l'IA, des avancées en matière d'efficacité énergétique et une connectivité à standard ouvert telle que Matter 1.3, qui facilite l'interopérabilité entre marques. Des opportunités d'espace blanc persistent dans les logiciels de gestion des laveries commerciales, la livraison de lessive par abonnement et les modules IoT rétrofitables pour les machines existantes, invitant des entrants issus de domaines technologiques adjacents.
Leaders du secteur des appareils électroménagers de lavage
-
Whirlpool Corporation
-
Haier Smart Home Co. Ltd. (incl. GE Appliances)
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd.
-
AB Electrolux
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils de Lavage Entreprises couvertes dans ce rapport
- Whirlpool Corporation
- Haier Smart Home Co. Ltd. (incl. GE Appliances)
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- AB Electrolux
- Panasonic Corporation
- BSH Hausgeräte GmbH (Bosch & Siemens)
- Midea Group Co. Ltd.
- Alliance Laundry Systems LLC
- Arçelik A.?. (Beko)
- IFB Industries Ltd.
- Godrej Appliances
- Sharp Corporation
- Fisher & Paykel Appliances
- TCL Technology Group Corp.
- Hisense Home Appliances Group
- Vestel Elektronik
- Glen Dimplex Home Appliances
- SMEG S.p.A.
- Speed Queen (brand)
Opportunités de marché et perspectives d'avenir
Les mises à niveau d'efficacité menées par les politiques publiques et les évolutions de produits orientées vers l'électrification créent un espace clair pour les plateformes premium et milieu de gamme capables de répondre à des exigences d'essai plus strictes tout en réduisant les coûts d'usage réels. Au Royaume-Uni, les Ecodesign for Energy-Related Products and Energy Information (Household Tumble Dryers) Regulations 2026 introduisent des exigences spécifiques applicables à partir du 10 avril 2026. Cela renforce les trajectoires de commercialisation des sèche-linge à pompe à chaleur et à haute efficacité et s'aligne sur l'accent mis par le rapport sur les mandats énergétiques en tant que moteur d'achat.
Du côté de l'offre, les fabricants engagent des capitaux et actualisent leurs feuilles de route produits, élargissant l'ensemble d'opportunités pour les unités combinées et la gestion connectée de l'énergie. Samsung a lancé son Bespoke AI Laundry Combo 2026 (mai 2026), signalant une innovation continue en matière de capteurs et d'optimisation automatisée du lavage-séchage pour les foyers à espace restreint et les mises à niveau axées sur la commodité. La localisation des capacités en Amérique du Nord devient également un levier concurrentiel : GE Appliances a annoncé un investissement de 490 millions d'USD dans une usine de lavage à Louisville, dans le Kentucky (juin 2025) pour développer la production de lave-linge et soutenir des lignes de lavage plus récentes, tandis que Whirlpool a annoncé un investissement de 60 millions d'USD dans des composants en Ohio (avril 2026) pour renforcer l'approvisionnement domestique en sous-ensembles. Collectivement, ces mouvements favorisent des cycles de renouvellement de plateforme plus rapides, une meilleure disponibilité des références à plus haute efficacité, et un regroupement à plus forte valeur lié à une gestion énergétique domestique plus large.
Développements industriels récents dans Marché des Appareils de Lavage
- Juillet 2026 : Samsung a annoncé un déploiement mondial de sa gamme Bespoke AI Washer and Dryer avec connectivité SmartThings et fonctionnalités de soin du linge pilotées par IA. Ce lancement souligne le virage vers des plateformes de lavage connectées et orientées gestion de l'énergie, relevant la barre en matière de différenciation logicielle et d'intégration écosystémique entre marques concurrentes.
- Juin 2025 : GE Appliances a annoncé un investissement de 490 millions d'USD dans son siège mondial à Louisville, dans le Kentucky, pour développer la capacité de production d'appareils de lavage, y compris le soutien aux lignes combinées et à chargement frontal. Cet engagement renforce la profondeur du tissu manufacturier régional et offre une base d'approvisionnement plus claire pour des modèles riches en fonctionnalités et à plus haute efficacité dans un marché tiré par le remplacement.
- Septembre 2024 : la marque Whirlpool a lancé le système d'aération FreshFlow sur certains lave-linge à chargement frontal intelligents, utilisant un flux d'air motorisé par ventilateur et des composants antimicrobiens pour répondre aux problèmes d'humidité et d'odeurs. Cette mise à niveau axée sur les fonctionnalités cible un point de friction fréquent des consommateurs et soutient la premiumisation à travers des propositions de valeur liées à l'hygiène et à l'entretien.
Marché des Appareils de Lavage Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des appareils de lavage est défini comme la valeur des ventes d'équipements de lavage ménagers, incluant les machines à laver, les sèche-linge, les fers à repasser électriques et les produits de lavage étroitement associés, suivis dans les principales régions et les canaux de distribution courants.
Exclusions du périmètre : Exclut les pièces détachées, les services de réparation, les garanties prolongées, ainsi que les revenus de location ou de crédit-bail ne faisant pas partie des ventes de nouveaux appareils.
Aperçu de la Segmentation
- Par type de produit
- Machines à laver autonomes
- Machines de séchage autonomes/sèche-linge
- Lave-linge séchants combinés
- Par type de chargement
- Chargement frontal
- Chargement par le dessus
- Par capacité
- Inférieure à 6 kg
- 6 - 8 kg
- Supérieure à 8 kg
- Par utilisation
- Résidentiel
- Commercial (laveries automatiques, hôpitaux, hôtels, auberges, etc.)
- Par canal de distribution
- B2B / Direct des fabricants
- B2C / Consommateurs de détail
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les limites extérieures de la demande et pour éviter de construire le modèle sur des hypothèses ne correspondant pas aux flux réels d'appareils. Nous avons principalement utilisé des statistiques publiques et des références techniques pour comprendre combien de ménages peuvent acheter des appareils, à quelle fréquence le remplacement intervient et quelles règles encadrent l'efficacité et la conception des produits.
Les sources consultées comprenaient les offices nationaux de statistiques ainsi que l'ONU et la Banque mondiale pour les indicateurs de population, de formation des ménages et de revenus, UN Comtrade et les portails douaniers nationaux pour les flux d'importation et d'exportation, l'AIE et les régulateurs de l'étiquetage énergétique pour les normes d'efficacité et les signaux d'adoption, ainsi que des brevets et des revues d'ingénierie à comité de lecture pour les évolutions technologiques. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible pour les signaux de positionnement tarifaire et de mix de canaux, puis nous avons recoupé un sous-ensemble de données financières et de brevets via une base de données par abonnement payant utilisée pour l'intelligence d'entreprise et les recherches de brevets. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester sous pression les données d'entrée du modèle qui sont difficiles à observer dans les données publiques, notamment les échelles de prix, les ventes par canal et la répartition entre les unités automatiques et semi-automatiques dans différentes régions. Des entretiens et des enquêtes courtes ont été réalisés auprès d'un panel de parties prenantes issues de la fabrication, de la distribution et de la vente au détail, puis répétés avec des experts indépendants pour confirmer les signaux finaux de la demande en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle le bassin de demande est reconstitué à partir de la base de ménages, de l'urbanisation, du taux de possession d'appareils et des cycles de remplacement, puis filtré par le taux de pénétration régional spécifique pour les machines à laver et les sèche-linge. Une fois le bassin de demande constitué, la valeur est dérivée à l'aide de fourchettes de prix de vente moyens reflétant les évolutions du mix entre unités automatiques et semi-automatiques, les préférences de capacité (par exemple, la demande courante pour les machines à laver de capacité intermédiaire) et les marges par canal.
Pour maintenir des résultats réalistes, nous utilisons des vérifications ascendantes sélectives comme garde-fous, telles que l'agrégation d'un échantillon de communications de fournisseurs et de distributeurs, la comparaison des volumes unitaires implicites avec les flux commerciaux, et la validation des échelles de prix par des vérifications de canaux. Les principales données d'entrée utilisées dans le modèle comprennent la croissance des ménages, le taux de remplacement, les signaux d'électrification et de fiabilité du réseau, l'intensité de la réglementation sur l'efficacité énergétique et hydrique, ainsi que le mix de canaux en ligne et hors ligne, qui alimentent ensuite le moteur de prévision.
Pour les prévisions, nous avons utilisé une approche par scénarios soutenue par une régression multivariée dans laquelle la demande est liée à la formation des ménages, à la croissance des revenus et à l'urbanisation, puis ajustée par les avis d'experts sur le remplacement induit par l'efficacité et l'adoption des fonctionnalités intelligentes. Lorsque des lacunes de données existent pour les marchés plus petits, des ratios issus de pays comparables sont appliqués en premier lieu, puis corrigés par les retours primaires afin d'éviter de sur-extrapoler un schéma régional unique.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par couches afin qu'une seule source de données ne dicte pas le chiffre final. Les résultats du modèle sont comparés à des signaux indépendants tels que la direction des échanges commerciaux d'appareils, les indicateurs de possession d'appareils ménagers et les conditions déclarées des canaux, puis les valeurs aberrantes évidentes sont examinées jusqu'à ce qu'une explication raisonnable soit trouvée.
Avant la validation finale, le travail est revu en interne avec une seconde passe d'analyste qui vérifie les formules, les conversions de devises et l'alignement des années dans tous les tableaux. Si un écart semble significatif, les répondants sont recontactés et les hypothèses sont mises à jour, puis les totaux du marché sont recalculés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient la demande, les prix ou les réglementations, suivies d'une vérification finale de la fraîcheur des données juste avant la livraison.
Estimation du Marché Mondial des Appareils de Lavage par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de constater des valeurs de marché différentes pour les appareils de lavage, car les éditeurs ne comptabilisent pas toujours le même ensemble de produits, les mêmes étapes de vente ni le même alignement d'années. Les différences proviennent également de la façon dont les prix de vente moyens sont construits et de la question de savoir si les conversions en monnaie locale sont maintenues constantes ou actualisées.
En suivant le mix de canaux, en validant les fourchettes de prix de vente moyens par le biais d'entretiens et en actualisant le calendrier des devises, Mordor Intelligence maintient le total lié aux ventes de nouveaux appareils pour les machines à laver, les sèche-linge, les fers à repasser électriques et les produits associés, au lieu d'intégrer des services ou de larges catégories adjacentes à la blanchisserie.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 41,43 milliards USD (2026) | |
| Éditeur sectoriel A | 54,80 milliards USD (2024) | Utilise une construction d'année de base plus large et une configuration de prévision à plus long terme, et le libellé du périmètre est moins précis sur les éléments adjacents à la blanchisserie qui sont exclus, ce qui peut élargir le bassin de revenus comptabilisés. |
| Cabinet de conseil B | 61,00 milliards USD (2024) | Cite un total arrondi pour les appareils de lavage domestiques sans liste de produits claire ni construction tarifaire, de sorte que les machines à laver, les sèche-linge et les fonctionnalités groupées peuvent être valorisés avec des hypothèses de prix de vente moyen mixte plus élevées. |
L'écart dans le tableau est principalement dû à la clarté du périmètre et à la façon dont les prix et le calendrier des années sont traités. Lorsque les limites du périmètre et les échelles de prix sont clairement énoncées puis vérifiées par des retours de canaux, la taille de marché résultante devient plus facile à reproduire et à intégrer dans la planification par segment et par région.
Questions clés auxquelles le rapport répond
Quelle était la taille du marché des appareils électroménagers de lavage en 2026 et quelle est sa taille prévue d'ici 2031 ?
Il s'élevait à 41,43 milliards USD en 2026 et devrait atteindre 60,58 milliards USD d'ici 2031, reflétant un CAGR de 7,88 %.
Quelle catégorie de produits connaît la croissance la plus rapide dans les appareils électroménagers de lavage ?
Les lave-linge séchants combinés se développent à un CAGR de 10,18 %, les consommateurs urbains recherchant des solutions économisant de l'espace.
Pourquoi les lave-linge à chargement frontal gagnent-ils des parts face aux modèles à chargement par le dessus ?
Les appareils à chargement frontal utilisent 40 % moins d'eau et satisfont des règles d'efficacité plus strictes, portant leur part à 56,85 % en 2025.
Qu'est-ce qui stimule la demande d'équipements de lavage commercial ?
L'essor des espaces de coliving et la modernisation des laveries automatiques poussent les équipements commerciaux à un CAGR de 9,94 %.
Quelle région domine les ventes mondiales ?
L'Asie-Pacifique est en tête avec 42,95 % de part des revenus, grâce à une production robuste en Chine et une adoption rapide en Inde.
Dans quelle mesure la concurrence est-elle concentrée parmi les fabricants ?
Les cinq premières entreprises détiennent 77 % des revenus, plaçant le secteur dans une fourchette modérément concentrée.