
Taille et part du marché des machines à laver résidentielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 49.29 Milliards de dollars |
| Taille du Marché (2031) | 62.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.89 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des machines à laver résidentielles par Mordor Intelligence
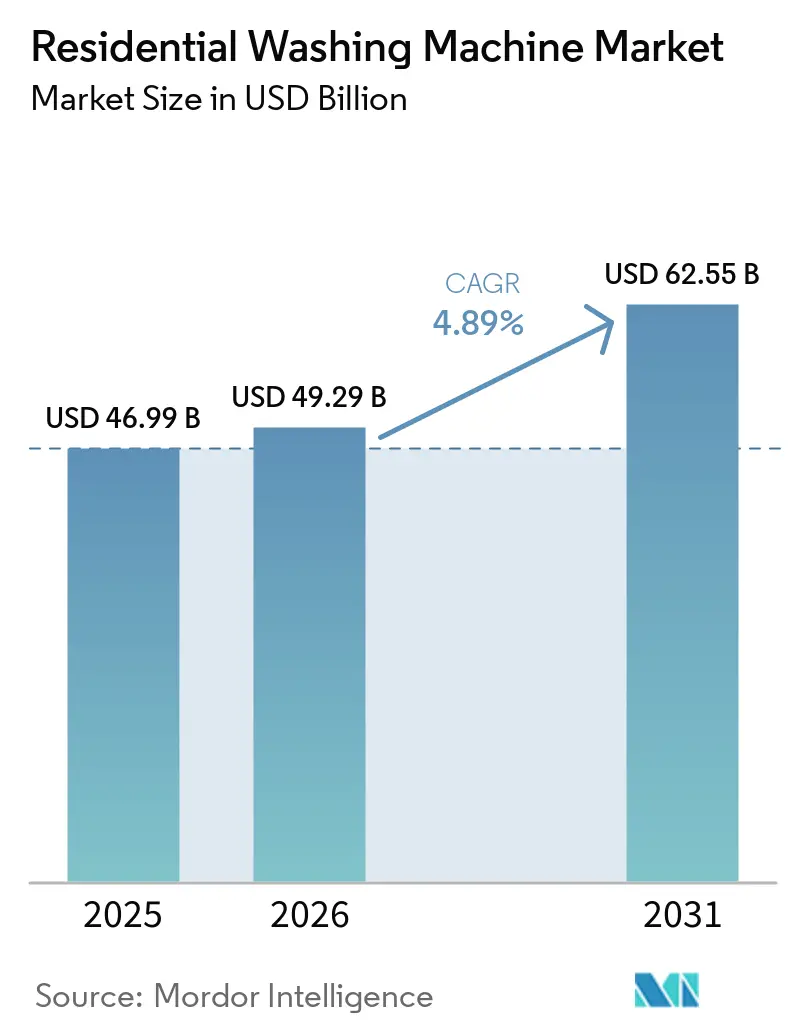
La taille du marché des machines à laver résidentielles en 2026 est estimée à 49,29 milliards USD, en progression par rapport à la valeur de 2025 de 46,99 milliards USD, avec des projections pour 2031 indiquant 62,55 milliards USD, croissant à un TCAC de 4,89 % sur la période 2026-2031. L'expansion repose sur une urbanisation rapide, des règles d'efficacité énergétique plus strictes et une adoption croissante de la maison intelligente. Les consommateurs classent désormais l'intelligence artificielle, la connectivité IoT et la maintenance prédictive avant la taille de base du tambour ou la vitesse d'essorage. En réponse, les fabricants raccourcissent les cycles de remplacement grâce à des mises à niveau pilotées par logiciel qui enrichissent les fonctionnalités bien avant la fin de l'amortissement. Le succès dépend donc de la combinaison d'une échelle matérielle avec des écosystèmes logiciels qui maintiennent l'engagement des utilisateurs — une évolution qui remodèle déjà la stratégie concurrentielle sur le marché des machines à laver résidentielles[1]Département américain de l'Énergie, "Le DOE finalise de nouvelles normes d'efficacité pour les machines à laver résidentielles," energy.gov.
Principaux enseignements du rapport
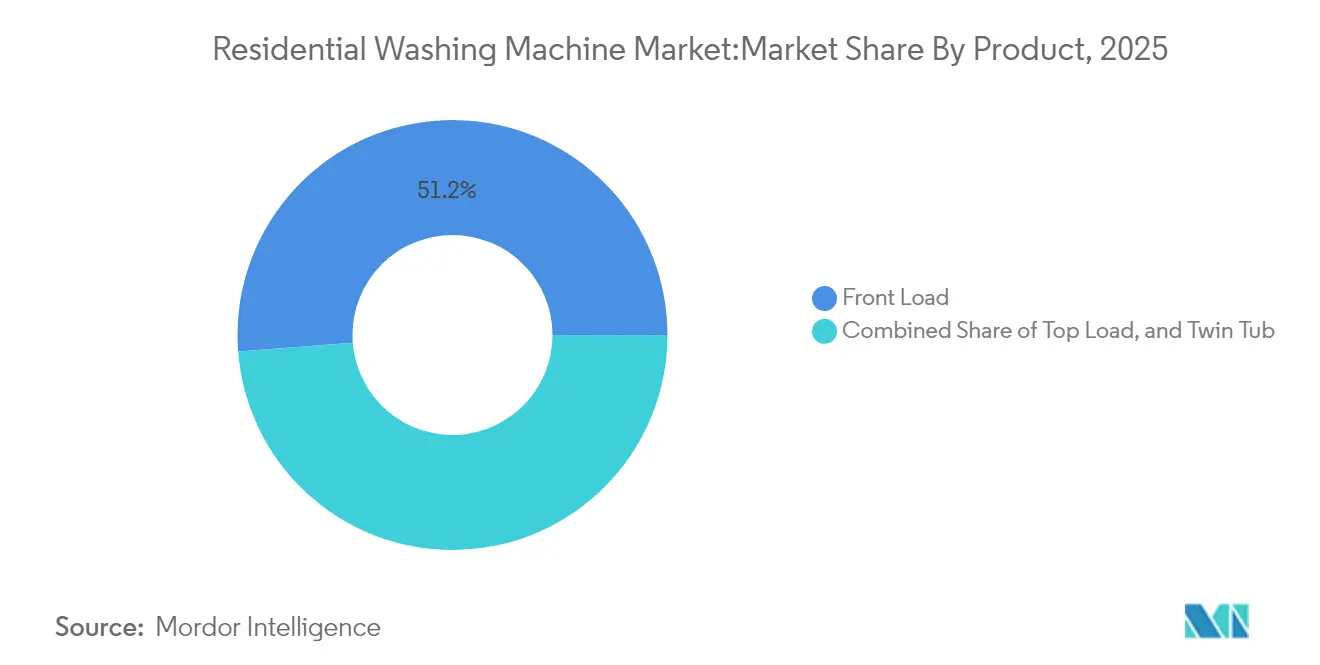
- Par type de produit, les machines à chargement frontal ont dominé avec une part de revenus de 51,23 % du marché des machines à laver résidentielles en 2025 et progressent à un TCAC de 5,72 % jusqu'en 2031.
- Par technologie, les appareils entièrement automatiques ont capturé 72,30 % de la part du marché des machines à laver résidentielles en 2025, tandis que les modèles connectés intelligents ont affiché le TCAC le plus rapide de 8,45 % jusqu'en 2031.
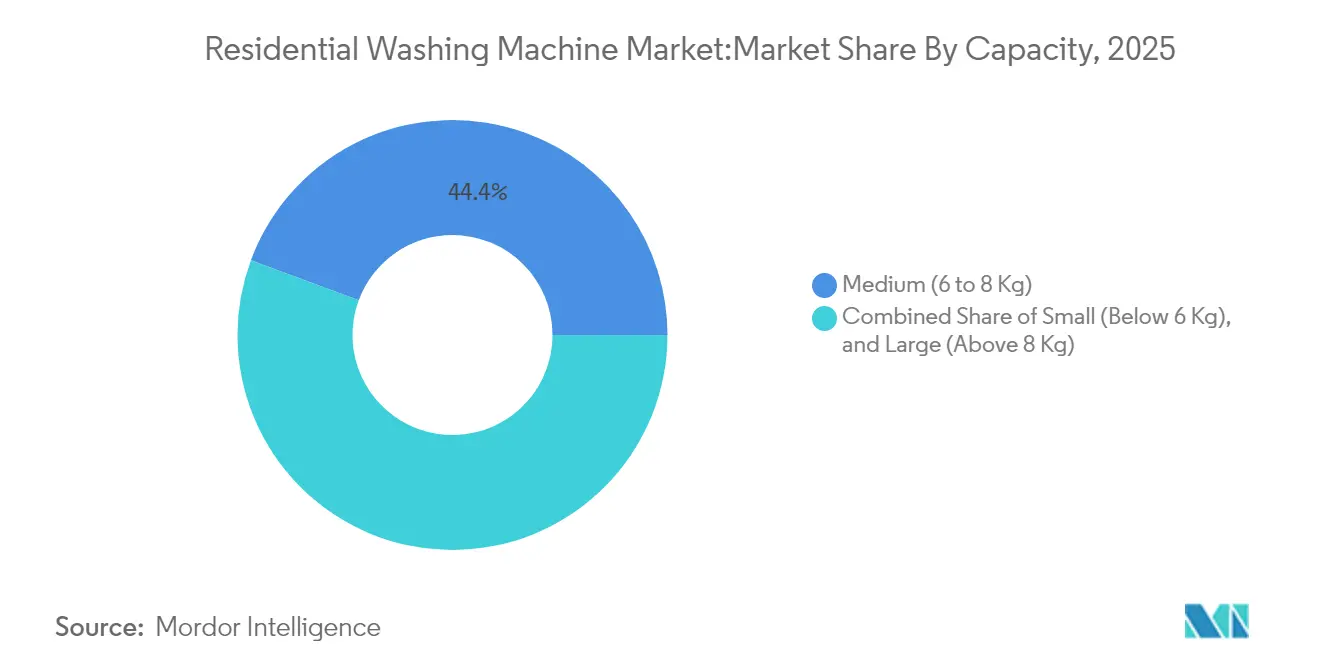
- Par capacité, les modèles de taille moyenne (6–8 kg) représentaient 44,35 % de la taille du marché des machines à laver résidentielles en 2025 ; les appareils à grande capacité (supérieure à 8 kg) connaissent la croissance la plus rapide avec un TCAC de 6,18 %.
- Par connectivité, les machines conventionnelles détiennent encore 77,20 % de la part du marché des machines à laver résidentielles, mais les appareils intelligents se développent le plus rapidement.
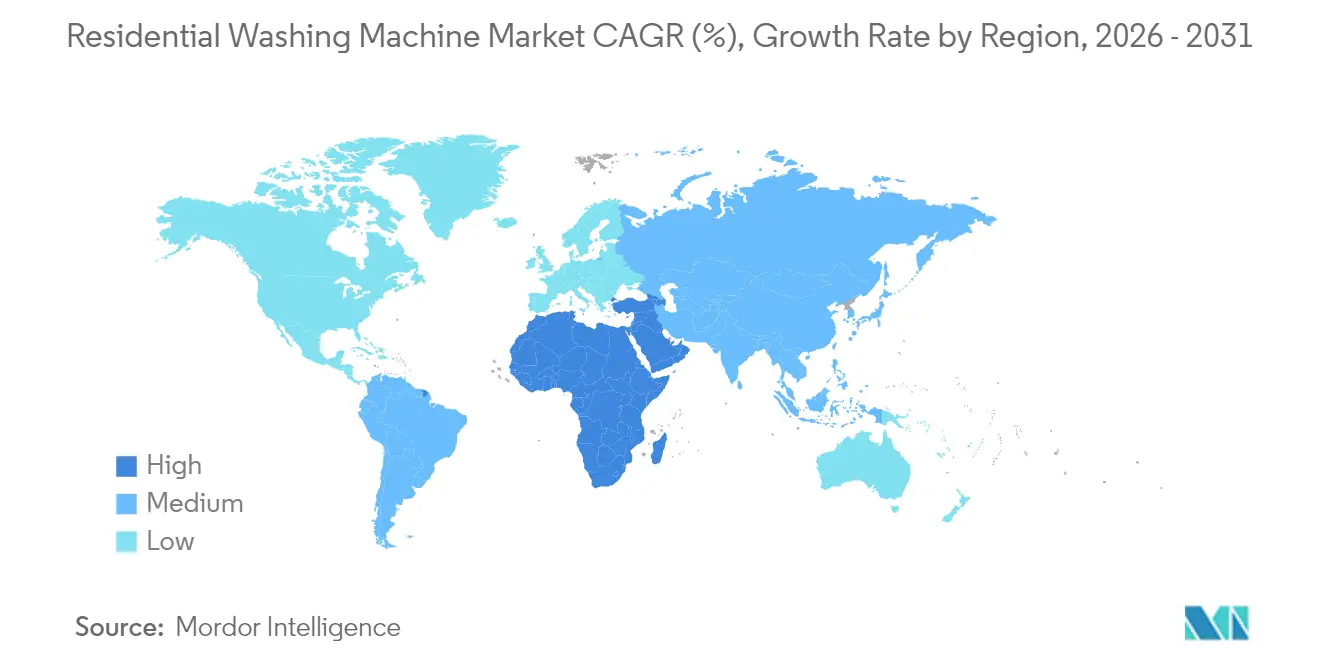
- Par région, l'Asie-Pacifique a dominé avec une part de 45,60 % du marché des machines à laver résidentielles en 2025, tandis que le Moyen-Orient et l'Afrique enregistrent le TCAC le plus élevé de 6,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur le TCAC prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande liée à l'urbanisation | +1.2% | Cœur APAC, débordement vers MEA | Moyen terme (2-4 ans) |
| Hausse du revenu disponible et accent sur la commodité | +0.9% | Mondial, concentré dans les marchés émergents | Long terme (≥ 4 ans) |
| Préférence pour les appareils économes en énergie et intelligents | +1.1% | Amérique du Nord et UE, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Adoption des lave-linge-séchants compacts tout-en-un | +0.7% | Centres urbains dans le monde entier | Moyen terme (2-4 ans) |
| Programmes gouvernementaux de remplacement avec remises énergétiques | +0.6% | Amérique du Nord, UE, certains pays APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande liée à l'urbanisation
La croissance rapide des villes concentre de nouveaux ménages dans des appartements en hauteur, où les laveries communes ne peuvent pas suivre la demande. Les usines chinoises ont produit 79,9 millions d'unités en 2024, soit une hausse de 16,4 % par rapport à l'année précédente, tandis que les ventes intérieures ont atteint 40,1 millions d'unités à mesure que les primo-acheteurs urbains entraient sur le marché [2]China Household Electrical Appliances Association, "Données de production et de ventes 2024," cheaa.org. Les résidents d'appartements paient des prix plus élevés pour des moteurs silencieux, des profondeurs réduites et la possibilité d'empilage, accélérant la premiumisation sur le marché des lave-linge résidentiels. Les modèles à chargement frontal prospèrent car ils s'adaptent aux espaces restreints et permettent un empilage vertical avec des sèche-linge à pompe à chaleur. Les collectivités locales qui restreignent le séchage sur les balcons stimulent davantage la demande pour les machines à essorage élevé qui réduisent le temps de séchage en intérieur. En conséquence, les modèles compacts mais riches en fonctionnalités captent une part croissante du budget des nouveaux citadins. Ces tendances augmentent la demande de lave-linge à mesure que les ménages urbains privilégient des solutions de lavage compactes et pratiques.
Hausse du revenu disponible et accent sur la commodité
L'expansion de la classe moyenne fait évoluer les préférences des sèche-linge basiques vers des modèles riches en fonctionnalités avec des cycles à intelligence artificielle, des alertes Wi-Fi et des analyses de soin des tissus. Des tambours plus grands qui gèrent les lessives hebdomadaires réduisent le temps consacré aux tâches ménagères, répondant aux attentes de style de vie des ménages à double revenu. Les fabricants introduisent donc des gammes à plusieurs niveaux pour capter un surplus de consommateurs plus large et stimuler la croissance des marges sur le marché des machines à laver résidentielles. Les données de la Banque mondiale confirment une croissance soutenue du revenu disponible dans les économies émergentes, stimulant la demande d'appareils haut de gamme autrefois considérés comme des luxes [3]Banque mondiale, "Mise à jour économique MENA 2025," worldbank.org. Le prestige de la marque compte également davantage, les consommateurs assimilant les tableaux de bord intelligents et les finitions en acier brossé à un statut social. Les fabricants captent le surplus grâce à des gammes à plusieurs niveaux qui font migrer les fonctionnalités phares réussies vers les gammes de prix moyens tout en maintenant les marges intactes.
Préférence pour les appareils économes en énergie et intelligents
La norme de mars 2028 du Département américain de l'Énergie retire les modèles à faible efficacité des magasins, obligeant tous les fournisseurs à respecter des bases de performance plus strictes. Les consommateurs déjà sensibles aux factures d'électricité consultent désormais les étiquettes écologiques en magasin ou en ligne avant d'acheter. La gamme Bespoke AI Laundry de Samsung ajuste en temps réel la consommation d'eau, l'essorage et le dosage du détergent, et envoie des tableaux de bord énergétiques sur les téléphones, transformant l'efficacité en un outil d'engagement quotidien. Les services publics européens superposent des tarifs à l'usage sur les factures, incitant les lave-linge intelligents à programmer automatiquement des cycles nocturnes à des tarifs réduits. Ces dynamiques élèvent les modèles connectés du statut de gadgets de niche à celui d'attentes grand public sur le marché des machines à laver résidentielles.
Adoption des lave-linge-séchants compacts tout-en-un
La hausse des prix de l'immobilier signifie moins de surface au sol par ménage, rendant les combinés lave-linge-séchant en une seule armoire attrayants. L'appareil Bespoke de Samsung (25 kg de lavage/13 kg de séchage) et le WashCombo de LG illustrent comment le séchage par pompe à chaleur comble l'écart de performance avec les machines séparées. Les propriétaires bailleurs apprécient la nature plug-and-play d'une seule entrée d'eau et d'une seule prise 230 V, réduisant les coûts d'installation. Les utilisateurs apprécient la commodité du chargement jusqu'au séchage, surtout là où le séchage sur balcon est interdit. Les avancées dans les capteurs d'humidité et l'isolation du tambour réduisent les durées de cycle, répondant aux préoccupations historiques concernant l'efficacité des combinés. Le segment attire donc à la fois les primo-acheteurs et les personnes qui réduisent leur espace et remplacent deux anciens appareils par un seul appareil haut de gamme.
Analyse de l'impact des freins*
| Frein | % d'impact sur le TCAC prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perturbations de la chaîne d'approvisionnement et géopolitiques | -0.8% | Mondial, concentré dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réaction négative liée à la durabilité et à la forte consommation d'énergie | -0.4% | UE et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Cannibalisation par les services de blanchisserie à la demande | -0.3% | Centres urbains dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perturbations de la chaîne d'approvisionnement et géopolitiques
La fermeture d'une mine de quartz en Caroline du Nord en 2024 a réduit la production de semi-conducteurs, retardant les livraisons de cartes intelligentes dont dépendent les lave-linge haut de gamme [4]CNBC, "La pénurie de quartz menace l'approvisionnement en puces," cnbc.com. Le reroutage du fret en mer Rouge a ajouté deux semaines aux transits Asie-Europe et a augmenté les tarifs des conteneurs, érodant les marges des appareils électroménagers. Les tensions politiques en mer de Chine méridionale amplifient le risque, car environ un tiers des composants des machines naviguent dans des eaux contestées. Les fabricants répondent par le multi-approvisionnement et les stocks tampons, mais le fonds de roulement supplémentaire pèse sur les bilans. La volatilité persistante de la logistique peut également décourager les campagnes promotionnelles agressives si les entreprises craignent des ruptures de stock pendant les saisons de pointe.
Réaction négative liée à la durabilité et à la forte consommation d'énergie
Des études montrent que la lessive figure toujours parmi les principales utilisations d'énergie des ménages, même après les gains d'efficacité. Les acheteurs européens remettent de plus en plus en question les tambours XXL et attendent de vraies performances de lavage à froid sans résidu de détergent. Des recherches publiées dans MDPI montrent une volonté de payer des primes pour les plastiques recyclés et les tensioactifs d'origine végétale, mais une tolérance zéro pour un moins bon détachage. Les marques doivent donc équilibrer les arguments écologiques avec des données de performance transparentes, sous peine d'accusations de greenwashing. La mauvaise presse autour des sèche-linge à forte consommation d'énergie peut se répercuter sur les combinés lave-linge-séchant, ralentissant leur adoption dans les segments soucieux de la durabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la domination du chargement frontal s'accélèreLes lave-linge à chargement frontal détenaient 51,23 % de part du marché des machines à laver résidentielles en 2025 et progressaient à un TCAC de 5,72 %. Leur action de lavage plus douce, leurs économies d'eau et leur empilabilité séduisent les résidents de logements denses. Les lave-linge frontaux à intelligence artificielle de Samsung illustrent comment les logiciels haut de gamme compensent les prix plus élevés.
Les modèles à chargement par le dessus restent populaires dans les zones rurales où le faible coût initial et les couvercles à ouverture rapide sont importants, mais leur part unitaire diminue progressivement. Par conséquent, la taille du marché des machines à laver résidentielles liée aux appareils à chargement frontal reste le principal contributeur aux revenus mondiaux jusqu'en 2031.


Par technologie :
la prime à l'automatisation persisteLes machines entièrement automatiques ont capturé 72,30 % du marché des machines à laver résidentielles en 2025 et ont progressé à un TCAC de 5,12 %. L'AI Wash de LG adapte le mouvement du tambour sans intervention de l'utilisateur. Les alertes à distance, les distributeurs à dosage automatique et la commande vocale renforcent la perception de la valeur.
Les modèles semi-automatiques séduisent encore là où l'alimentation électrique est intermittente ou les budgets serrés. Cependant, le rétrécissement des écarts de prix et la sensibilisation croissante des consommateurs à la protection des tissus continuent d'orienter les volumes vers les plateformes automatiques. Par conséquent, la taille du marché des machines à laver résidentielles liée aux appareils entièrement automatiques devrait élargir son écart de revenus par rapport aux alternatives semi-automatiques pendant la période de prévision.
Par capacité :
la croissance des grands formats s'accélèreLes tambours de taille moyenne (6–8 kg) ont généré 44,35 % des revenus de 2025, mais les grandes unités (supérieures à 8 kg) enregistrent le TCAC le plus élevé de 6,18 % à mesure que les ménages multigénérationnels recherchent la commodité d'un chargement unique.
Les tambours plus grands accueillent les couettes et le linge en vrac, réduisant les cycles hebdomadaires et l'énergie par kilogramme. Les fabricants renforcent la durabilité avec des roulements renforcés et des programmes de détachage ciblés. Cette innovation maintient la part du marché des machines à laver résidentielles pour les produits à haute capacité sur une trajectoire ascendante malgré des prix plus élevés.
Par connectivité :
l'intégration intelligente stimule la croissance haut de gammeLes appareils conventionnels représentent encore 77,20 % des expéditions, bien que les modèles intelligents se développent à un TCAC de 8,45 %. L'application SmartHQ de GE Appliances ajoute la maintenance prédictive et les alertes de détergent, prolongeant l'interaction au-delà de l'achat.
Les écosystèmes intelligents fidélisent les clients aux services cloud et aux abonnements de pièces, augmentant la valeur à vie. À mesure que la pénétration du haut débit progresse, la connectivité sous-tendra davantage de références, ce qui signifie que la taille du marché des machines à laver résidentielles liée aux modèles connectés deviendra un contributeur disproportionné aux réserves de bénéfices, même si la part unitaire reste inférieure à celle des produits traditionnels à moyen terme.
Par canal de distribution :
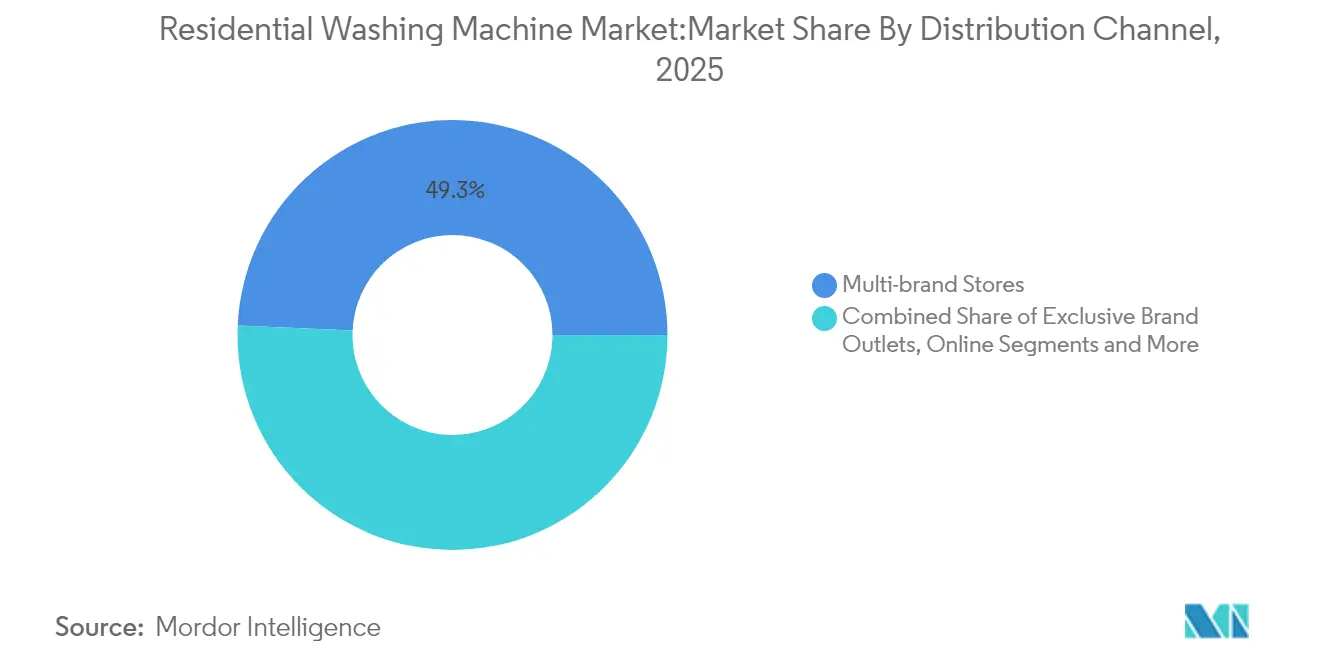
la transformation numérique s'accélèreLes magasins multimarques ont conservé une part de 49,30 % car les acheteurs préfèrent les démonstrations sur place pour les articles coûteux. Pourtant, les ventes en ligne progressent à un TCAC de 7,32 %, aidées par des visuels en réalité augmentée immersifs et une livraison dernier kilomètre haut de gamme. Les points de vente exclusifs de marque soutiennent des expériences personnalisées et des garanties associées.
Les stratégies omnicanales façonnent donc le marché des machines à laver résidentielles, les marques combinant des showrooms physiques avec des plateformes directes aux consommateurs pour capter des marges supplémentaires, collecter des données d'utilisation et vendre des accessoires en complément.
Analyse géographique
Marché des Machines à Laver Résidentielles en Asie-Pacifique
L'Asie-Pacifique détient 45,60 % du marché des machines à laver résidentielles et demeure le principal pôle de production mondial. La production chinoise a atteint 79,958 millions d'unités en 2024, les exportations ayant repris à destination des partenaires de l'Initiative Ceinture et Route. La densité industrielle confère un avantage en termes de coûts, mais expose les producteurs à la volatilité des routes maritimes.
Marché des Machines à Laver Résidentielles au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le CAGR le plus élevé, à 6,44 %, grâce à l'urbanisation, aux améliorations des infrastructures et à la croissance du revenu disponible, le PIB régional devant progresser de 3,3 % en 2025. Les premiers entrants qui investissent dans des réseaux d'après-vente localisés fidélisent leur clientèle avant que la concurrence ne s'intensifie.
Marché des Machines à Laver Résidentielles en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe restent des marchés matures mais rentables, encadrés par des réglementations d'efficacité strictes qui récompensent les acteurs établis à forte intensité de R&D. Les consommateurs de ces marchés privilégient les fonctionnalités intelligentes, les cycles vapeur hygiéniques et les certifications écologiques, ce qui maintient des prix de vente moyens élevés.

Analyse de la chaîne de valeur
La chaîne de valeur des machines à laver domestiques débute par des intrants amont tels que l'acier et les plastiques, les moteurs et roulements, ainsi qu'un ensemble électronique à plus forte valeur ajoutée comprenant des capteurs, des cartes de circuits imprimés, des modules de connectivité et des semi-conducteurs utilisés pour les fonctionnalités intelligentes. La disponibilité des composants et la volatilité des coûts des intrants continuent de contraindre la planification des équipementiers, ce qui a favorisé une localisation accrue des sous-ensembles critiques et une qualification plus stricte des fournisseurs, en particulier pour les cartes de commande et les structures à forte intensité d'acier.
En midstream, les équipementiers mondiaux assemblent au sein de pôles régionaux et rééquilibrent de plus en plus leurs implantations de production plus près des marchés finaux afin de réduire l'exposition aux tarifs douaniers et les perturbations de transit. GE Appliances a annoncé un investissement de 490 millions USD en juin 2025 pour relocaliser la production de lave-linge à chargement frontal sur son site d'Appliance Park à Louisville, dans le Kentucky, ce qui reflète un basculement vers une fabrication nord-américaine pour les plateformes à fonctionnalités élevées. En aval, les ventes s'effectuent via des détaillants multimarques, des points de vente de marques exclusives et des canaux en ligne en expansion, soutenus par des réseaux d'installation, d'enlèvement et de service. Les partenaires équipementiers et industriels de grande consommation renforcent également la différenciation par des programmes de compatibilité avec les détergents et le dosage automatique, notamment les collaborations de Samsung avec Procter and Gamble et, plus tard, avec Unilever pour des formulations orientées vers le dosage automatique.
Paysage concurrentiel
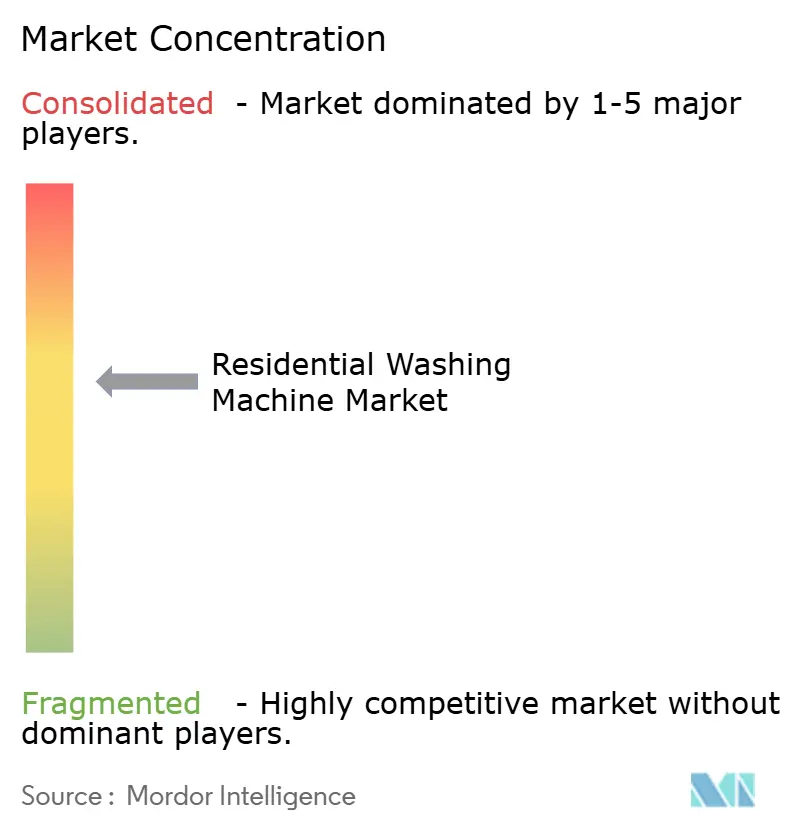
Le marché des machines à laver résidentielles est modérément concentré. Un groupe de fabricants mondialement reconnus — Samsung, LG, Whirlpool, Electrolux, Haier et BSH — contrôle plus de la moitié des expéditions mondiales, mais des dizaines de marques régionales et de gamme économique restent actives. Les avantages d'échelle en matière d'approvisionnement, d'automatisation et de marketing soutiennent les acteurs établis, tandis que les écosystèmes logiciels créent de nouveaux avantages concurrentiels.
Le partenariat de Samsung avec Procter & Gamble sur les cycles Tide POD à froid intègre une intelligence de détergent qui dépasse la parité matérielle. Electrolux, LG et Whirlpool exploitent des centres de conception régionaux pour refléter les habitudes de lavage locales tout en partageant des plateformes mondiales. Les contraintes en semi-conducteurs ont accéléré une intégration verticale partielle ; Haier investit dans la production interne de cartes de contrôle pour sécuriser l'approvisionnement. Des alliances cloud telles que LG-Microsoft fournissent des capacités d'intelligence artificielle générative pour les couches de service. L'accent concurrentiel se déplace donc du prix vers l'expérience de possession, correspondant à une structure de concentration modérée plutôt qu'à un monopole étroit.
Les opportunités inexploitées comprennent les modèles urbains compacts, les armoires de rafraîchissement de vêtements et les offres groupées de blanchisserie par abonnement. Les barrières à l'entrée augmentent sous les nouvelles règles énergétiques, renforçant l'avantage des acteurs établis sans éliminer la place pour des challengers de niche.
Leaders du secteur des machines à laver résidentielles
-
LG Electronics Inc.
-
Whirlpool Corporation
-
Haier Group (dont GE)
-
Samsung Electronics Co. Ltd.
-
BSH Home Appliances Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lave-Linge Résidentiels
- Whirlpool Corporation
- Haier Group Corp.
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- BSH Home Appliances Group
- Panasonic Corp.
- Electrolux AB
- IFB Industries Ltd.
- Hitachi Ltd.
- Toshiba Corp.
- Midea Group
- GE Appliances
- Arçelik A.Ş.
- Hisense Co. Ltd.
- Sharp Corp.
- Godrej & Boyce
- Miele & Cie. KG
- Daewoo Electronics
- Smeg S.p.A.
- Kenmore (Transformco)
- Gree Electric Appliances Inc.
- Fisher & Paykel Appliances
- Candy Hoover Group
- Vestel White Goods
- Qingdao Hisense Electric Co. Ltd.

Opportunités de marché et perspectives d'avenir
Le remplacement axé sur l'efficacité et la premiumisation créent une voie de commercialisation pour les lave-linge connectés et dotés d'IA capables de justifier une réduction de la consommation d'eau et d'énergie tout en améliorant le soin des tissus. À mesure que les échéances de conformité se rapprochent, notamment les normes du Département de l'Énergie américain relatives aux lave-linge avec une date de conformité fixée au 1er mars 2028, les équipementiers sont incités à renouveler leurs gammes et à repenser leurs plateformes. Cela ouvre la voie à des fonctionnalités de performance pilotées par logiciel telles que l'optimisation du dosage automatique, la capacité de lavage à froid et la programmation en fonction des heures d'utilisation, qui peuvent être commercialisées avec des économies d'usage mesurables. Les partenariats sur les consommables soutiennent également cette opportunité, comme l'illustrent Unilever et Samsung avec le lancement de produits de lessive conçus pour les machines à dosage automatique.
La localisation de la fabrication et de l'approvisionnement constitue également un deuxième domaine d'opportunité émergent, les investissements des équipementiers visant des composants et sous-ensembles qui influencent les coûts, les délais et la disponibilité des fonctionnalités. Whirlpool a annoncé un investissement de 60 millions USD en avril 2026 pour convertir une usine à Perrysburg, dans l'Ohio, en site de production de composants et sous-ensembles soutenant la fabrication de lave-linge et de sèche-linge, tandis que GE Appliances s'est engagé à hauteur de 490 millions USD en juin 2025 pour construire une usine avancée de lave-linge à Louisville dédiée aux gammes premium. Parallèlement, la localisation sur les grands marchés émergents soutient un ensemble plus large de gammes de prix et une couverture de service renforcée, comme le montre l'annonce par Whirlpool d'un investissement de 300 millions BRL en mai 2026 pour localiser la production de composants de lave-linge à chargement frontal à Rio Claro, au Brésil (avec une production prévue pour septembre 2026), ce qui devrait permettre des renouvellements de modèles plus rapides et une meilleure disponibilité des pièces après-vente.
Recent Industry Developments in Marché des Lave-Linge Résidentiels
- Juillet 2026 : Samsung a commencé à déployer sa nouvelle gamme de lave-linge et sèche-linge Bespoke AI sur certains marchés mondiaux, en élargissant les capacités selon plusieurs configurations et en mettant l'accent sur le soin des tissus optimisé par l'IA et la connectivité. Ce lancement renforce la volonté de Samsung de faire des fonctionnalités d'IA et des expériences pilotées par application des éléments centraux de différenciation des produits, et non de simples options premium. Une disponibilité plus large accroît également la pression concurrentielle sur les autres acteurs, qui doivent s'aligner sur les mêmes revendications logicielles, de détection et d'efficacité dans les gammes intermédiaires à élevées.
- Avril 2026 : Whirlpool a annoncé un investissement de 60 millions USD pour convertir une usine à Perrysburg, dans l'Ohio, en site de production de composants et sous-ensembles pour lave-linge et sèche-linge, avec 100 à 150 emplois prévus sur deux ans. Cette initiative renforce la sécurité d'approvisionnement et la maîtrise des délais pour les opérations d'assemblage de linge en Amérique du Nord, tout en réduisant l'exposition aux perturbations transfrontalières. Elle témoigne également d'une attention continue portée aux capacités de fabrication nationales pour les plateformes à fonctionnalités élevées.
- Juillet 2024 : Electrolux a lancé une gamme de linge intelligente conçue pour réduire l'utilisation des ressources et prolonger la durée de vie des textiles grâce à des fonctionnalités connectées et des programmes optimisés. Ce lancement a renforcé la tendance du marché vers des expériences de propriété pilotées par application et des revendications d'efficacité mesurables au point de vente. Il a également relevé le niveau de référence des fonctionnalités intelligentes grand public parmi les marques mondiales établies.


Marché des Lave-Linge Résidentiels Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des lave-linge résidentiels vendus à usage domestique, comptabilisée comme le chiffre d'affaires annuel généré par les nouvelles unités expédiées dans des foyers à travers les principales régions, puis consolidée en un total mondial.
Exclusions du périmètre : Nous excluons les équipements de blanchisserie commerciaux et industriels, les machines de qualité lavomatique, ainsi que les pièces détachées de rechange et les revenus de services après-vente.
Aperçu de la Segmentation
-
Par produit
-
Chargement frontal
- Avec sèche-linge
- Sans sèche-linge
-
Chargement par le dessus
- Avec sèche-linge
- Sans sèche-linge
- Cuve jumelle
-
Chargement frontal
-
Par technologie
- Entièrement automatique
- Semi-automatique
-
Par capacité
- Petit (moins de 6 kg)
- Moyen (6 à 8 kg)
- Grand (plus de 8 kg)
-
Par connectivité
- Connecté intelligent
- Conventionnel
-
Par canal de distribution
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
-
Par géographie
-
Amérique du Nord
- Canada
- États-Unis
- Mexique
-
Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
-
Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
-
Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
-
Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et maintenir les hypothèses alignées sur le comportement des lave-linge résidentiels selon la géographie et le cycle d'utilisation. Nous avons consulté des sources publiques telles que les agences nationales de statistiques pour les indicateurs relatifs aux ménages et au logement, l'Agence Internationale de l'Énergie pour le contexte de l'efficacité énergétique des appareils, ainsi que le Département américain de l'Énergie et l'EPA ENERGY STAR pour les méthodes d'essai et les normes d'efficacité qui influencent le moment où les consommateurs remplacent leurs anciens appareils.
Nous avons également utilisé des statistiques douanières et commerciales provenant de sources telles qu'UN Comtrade pour comprendre la dépendance aux importations dans les marchés clés, ainsi que des sites d'associations et des publications réputées pour les tendances du cycle produit telles que les fonctionnalités d'économie d'eau et les moteurs à onduleur. Les rapports annuels, les dépôts réglementaires et les présentations aux investisseurs des entreprises ont été examinés pour cartographier l'exposition aux revenus et la répartition régionale, et un abonnement payant aux données financières et aux actualités des entreprises a permis de recouper les chronologies et les événements macroéconomiques. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des questionnaires structurés avec des participants de la chaîne de distribution et des experts du secteur, notamment des marques d'appareils électroménagers, des grandes surfaces spécialisées, des distributeurs et des acteurs de l'écosystème de services qui observent la demande de remplacement. Pour une vision mondiale, nous avons équilibré les contributions entre l'APAC, l'EMEA et les Amériques afin de pouvoir comparer les prix régionaux, les préférences de capacité et les effets des politiques, puis les avons utilisés pour affiner les hypothèses du modèle concernant la vélocité des unités et le mix de prix de vente moyen.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle le parc de ménages, les achèvements de logements et les cycles de remplacement sont traduits en demande annuelle d'unités par région, qui est ensuite multipliée par les prix de vente moyens au niveau régional et ajustée pour tenir compte des changements de mix. Pour ancrer les totaux, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que l'échantillonnage des gammes de prix des marques et des canaux, la vérification de la dynamique des expéditions implicite dans les flux commerciaux, et des recoupements limités auprès des fournisseurs et des détaillants avant la finalisation.
Les principaux paramètres utilisés dans le modèle comprennent les tendances de formation des ménages et d'urbanisation, la pénétration des appareils et la fréquence de remplacement, les évolutions du mix de gammes de prix (entrée de gamme, milieu de gamme, premium), les calendriers de réglementation sur l'efficacité énergétique qui anticipent la demande, et l'intensité des échanges régionaux qui affecte la disponibilité et les prix. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une légère régression multivariée sur des facteurs macroéconomiques tels que l'activité immobilière et le revenu disponible, avec des retours d'experts utilisés pour tester la progression des prix et les taux de mise à niveau. Lorsque les détails locaux sur les unités ou les prix sont insuffisants, les lacunes sont comblées par des marchés de référence présentant des profils de revenus et de logement similaires, suivis d'appels de validation pour éviter de surestimer la demande.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la direction des mises en chantier, les tendances d'importation et d'exportation pour les principaux pôles de fabrication, et les mouvements de prix observés dans la distribution grand public. Lorsqu'une région affiche un saut qui ne correspond pas à ces signaux, nous réexaminons les hypothèses, et les répondants peuvent être recontactés pour confirmer si un cycle promotionnel, un changement de politique ou une perturbation de l'approvisionnement en est le véritable moteur.
Avant la validation finale, le modèle et les hypothèses passent par plusieurs révisions analytiques, notamment des vérifications des écarts par rapport aux éditions précédentes et une remise en question par les pairs sur les paramètres les plus sensibles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, après quoi une dernière vérification avant livraison est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Lave-Linge Résidentiels selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les lave-linge résidentiels peuvent varier considérablement, même lorsqu'elles semblent couvrir le même produit. L'écart provient généralement de différences dans ce qui est comptabilisé comme résidentiel, dans la façon dont les prix sont moyennés selon les régions et les gammes de prix, et dans l'horizon de prévision retenu.
L'écart principal provient du fait que les revenus des machines à laver commerciales et institutionnelles sont intégrés dans certains totaux, alors que Mordor Intelligence ne comptabilise que les nouvelles unités destinées aux logements résidentiels et exclut la demande des lavomatiques et des hôtels du marché, ce qui modifie la valeur de départ et le mix de prix utilisé dans le modèle.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 49,29 milliards USD (2026) | |
| Éditeur de Recherche de Marché A | 57,32 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer des hypothèses ménages plus larges sans séparer clairement les expéditions résidentielles uniquement des placements commerciaux adjacents, ce qui peut gonfler la valeur lorsque les prix de vente moyens sont calculés en moyenne. |
| Groupe de Recherche Sectorielle B | 46,50 milliards USD (2025) | Utilise une année de base différente et un horizon de prévision plus long, et la cartographie des catégories peut différer lorsque les produits liés aux lave-linge-sèche-linge ou les regroupements technologiques sont fusionnés, ce qui modifie le mix de prix et le calcul de la croissance. |
Pour les trois chiffres, les principales différences remontent aux limites du périmètre, au choix de l'année de base et à la façon dont les prix moyens progressent à mesure que les fonctionnalités premium gagnent des parts. En ancrant la demande sur les signaux immobiliers et de remplacement, puis en recoupant les prix et l'intensité des échanges, l'estimation reste transparente et reproductible même lorsque les données sont inégales selon les pays.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des machines à laver résidentielles ?
Le marché des machines à laver résidentielles s'élève à 49,29 milliards USD en 2026 et devrait atteindre 62,55 milliards USD d'ici 2031.
Quel segment de produit domine les ventes mondiales ?
Les lave-linge à chargement frontal dominent avec une part de revenus de 51,23 % en 2025 et affichent le TCAC le plus élevé de 5,72 % jusqu'en 2031.
À quelle vitesse le segment des lave-linge connectés intelligents se développe-t-il ?
Les machines connectées intelligentes croissent à un TCAC de 8,45 %, le plus rapide parmi toutes les catégories de connectivité.
Quelle région présente les meilleures perspectives de croissance ?
Le Moyen-Orient et l'Afrique affichent le TCAC le plus rapide de 6,44 % grâce à l'urbanisation et à la hausse du revenu disponible.
Quel changement réglementaire aura le plus d'impact sur la demande future ?
La norme d'efficacité 2028 du Département américain de l'Énergie éliminera progressivement les modèles peu performants et favorisera les marques dotées d'une forte capacité de R&D.
Comment les fabricants utilisent-ils l'intelligence artificielle pour différencier leurs produits ?
Les marques leaders intègrent des algorithmes d'intelligence artificielle qui personnalisent les cycles, fournissent des tableaux de bord énergétiques et proposent une maintenance prédictive via des applications connectées, renforçant la fidélité des clients et permettant une tarification haut de gamme.
Dernière mise à jour de la page le:



