
Taille et part du marché de l'intégration des technologies de l'information dans la santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.49 Milliards de dollars |
| Taille du Marché (2031) | 11.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.62 % |
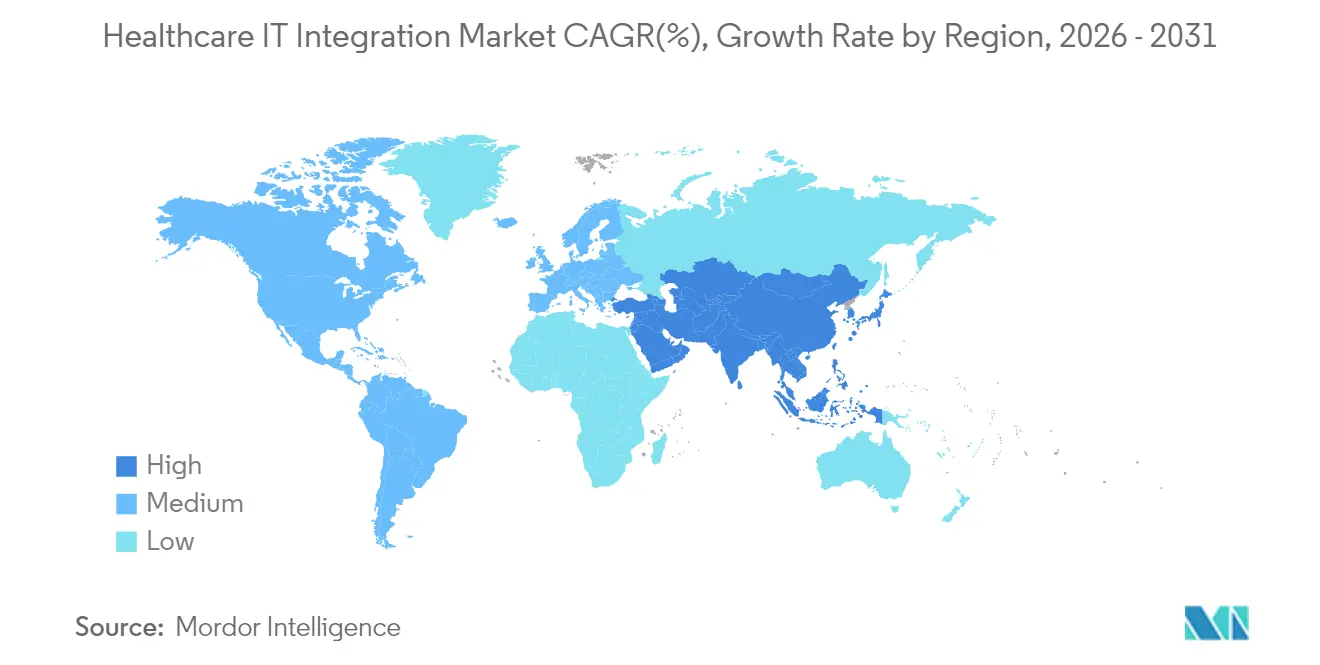
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
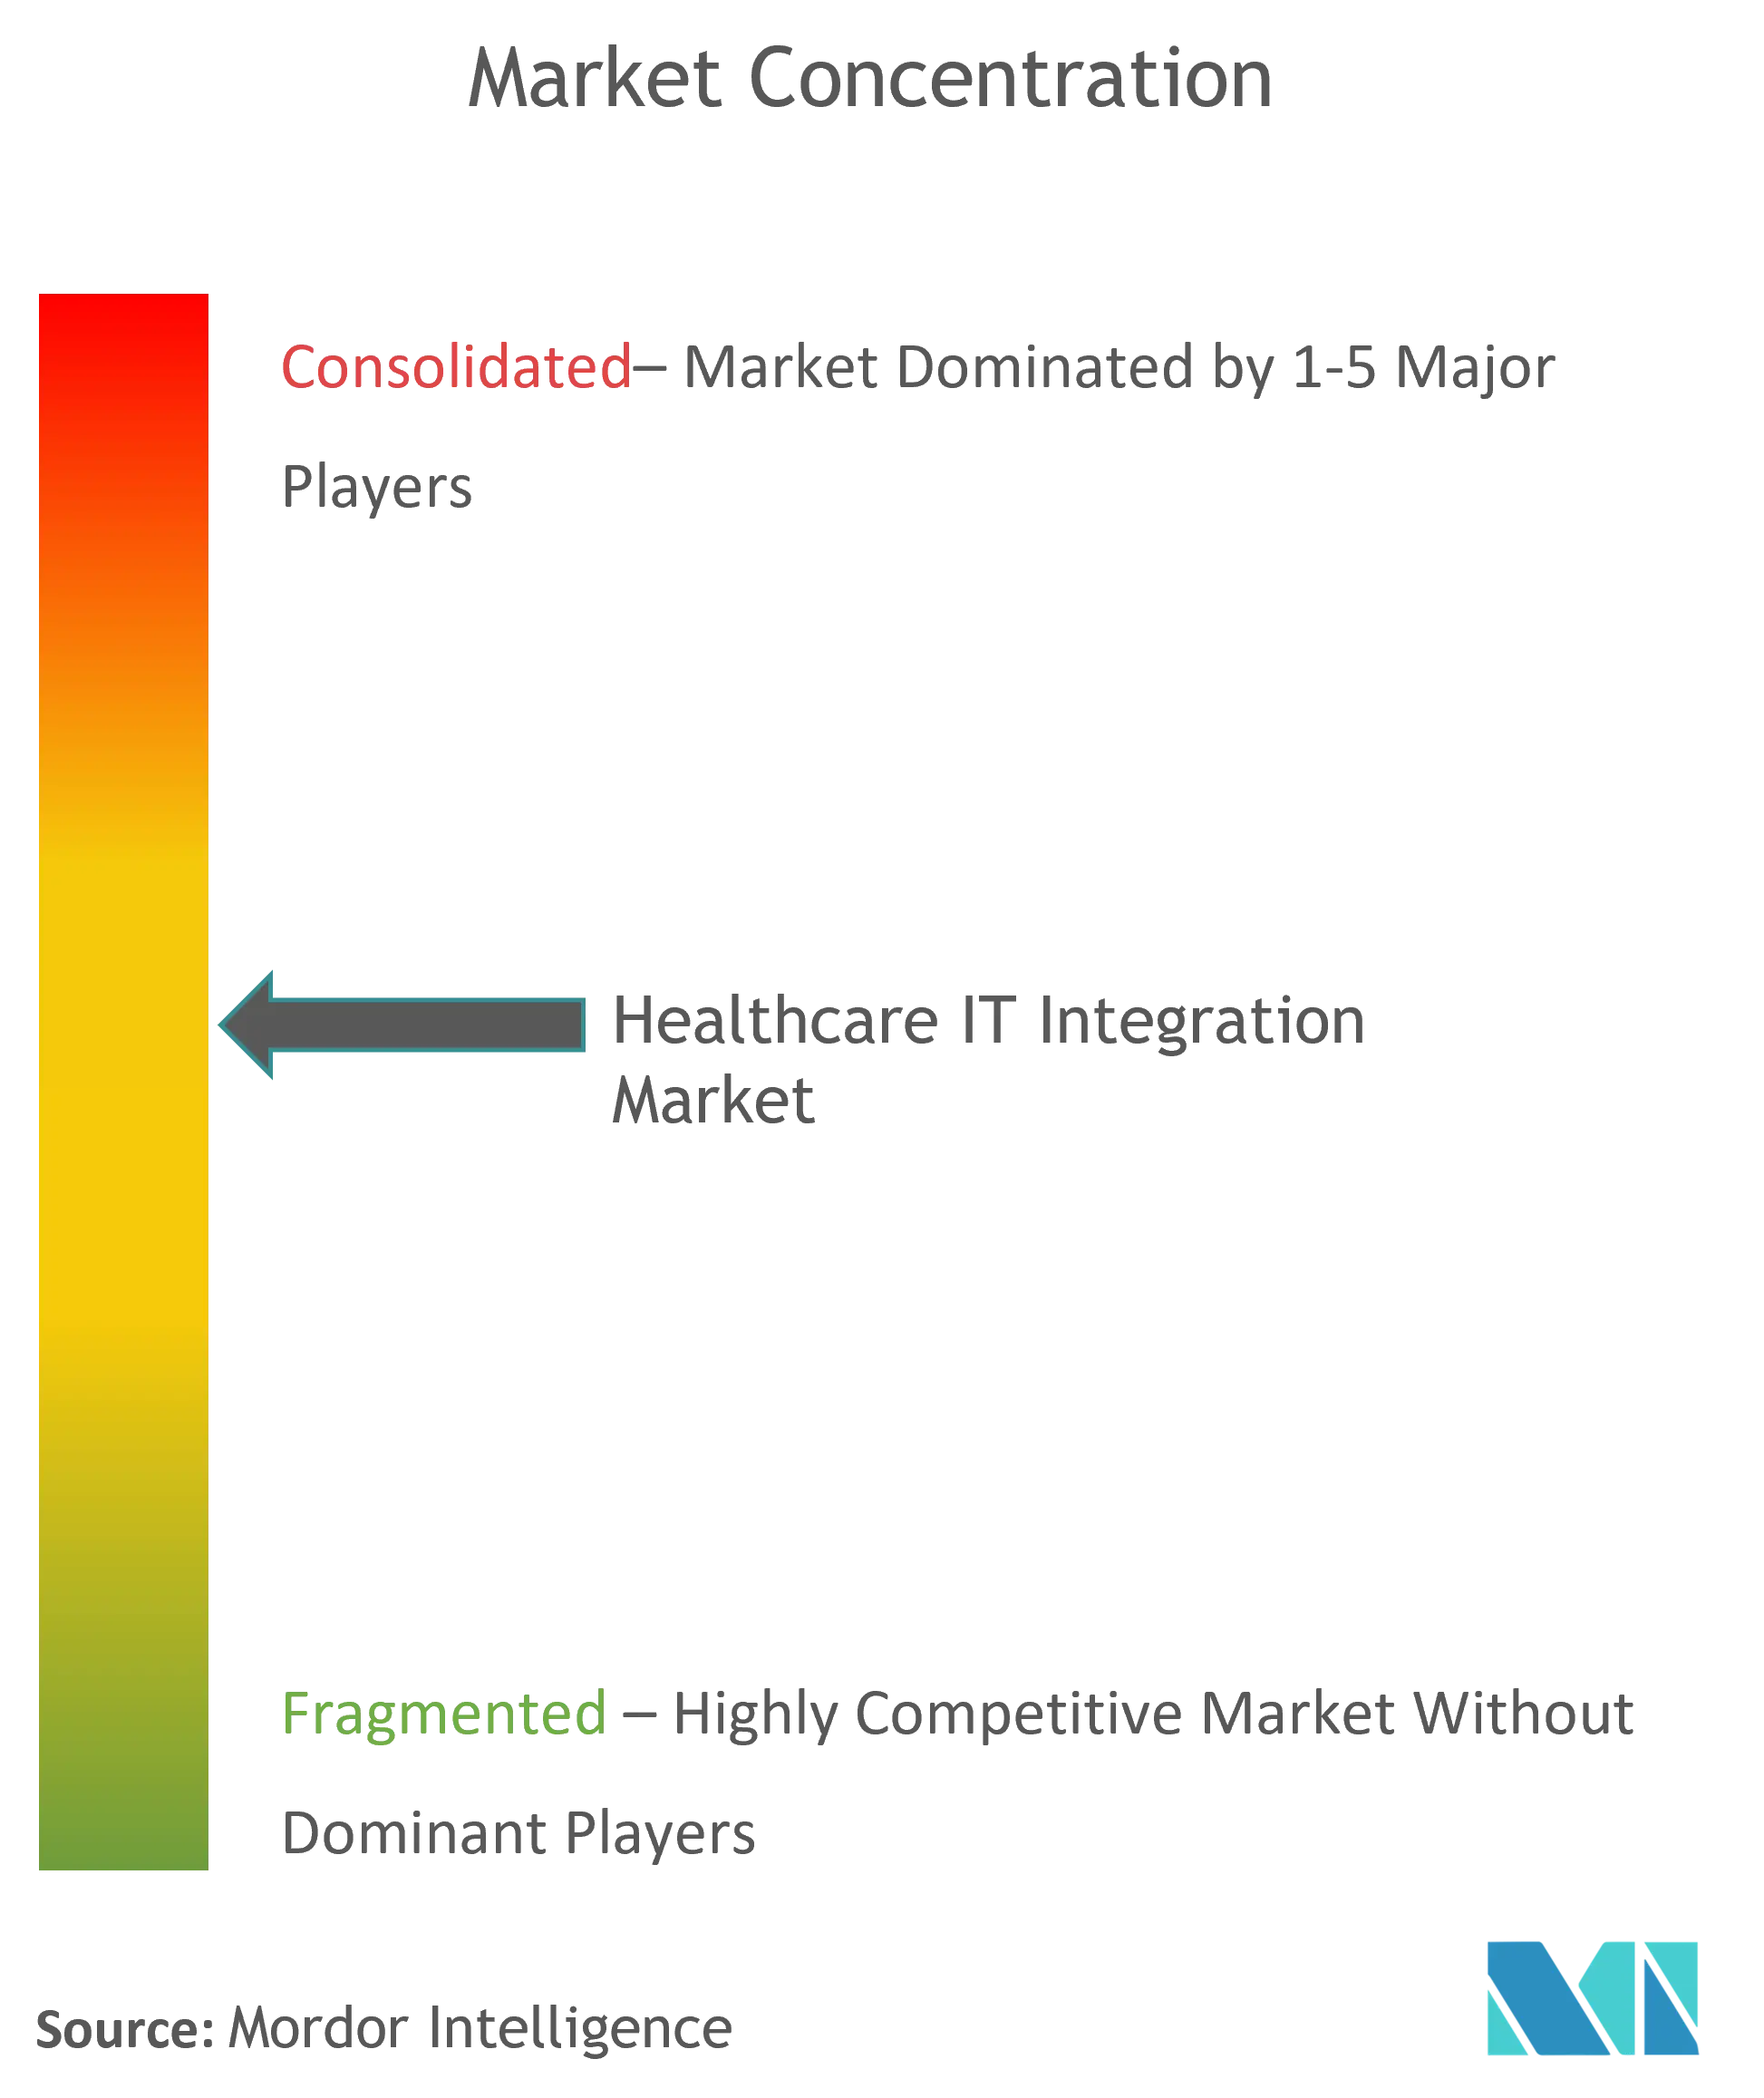
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intégration des technologies de l'information dans la santé par Mordor Intelligence
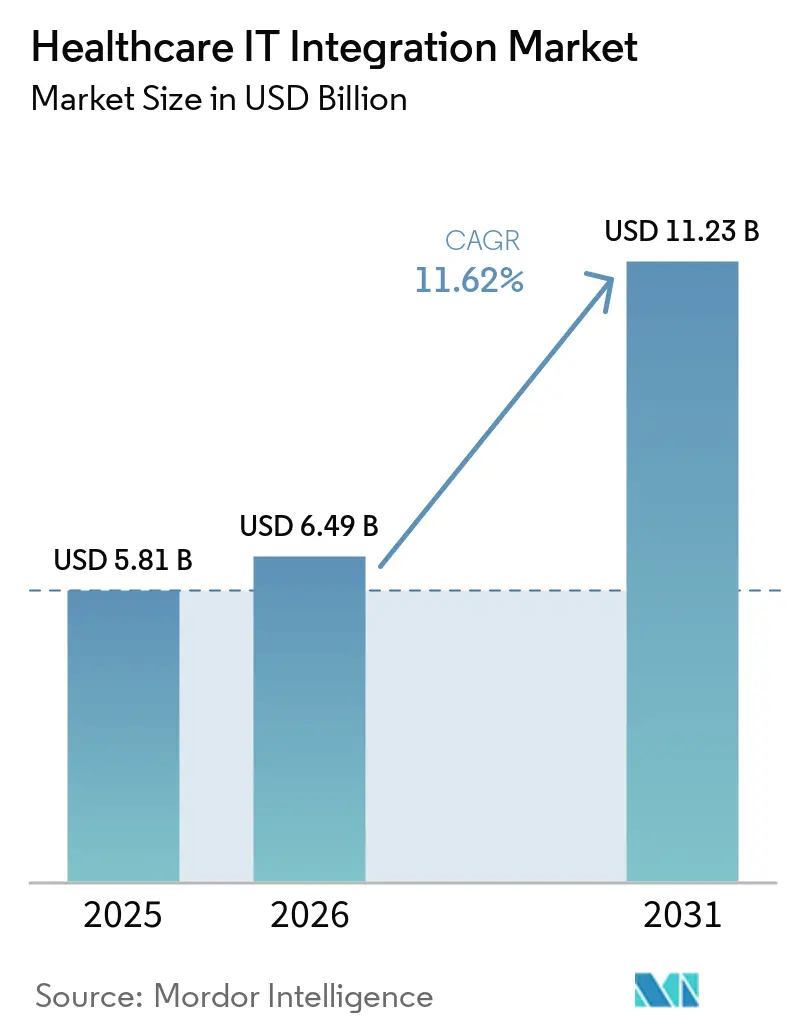
La taille du marché de l'intégration des technologies de l'information dans la santé devrait passer de 5,81 milliards USD en 2025 et 6,49 milliards USD en 2026 à 11,23 milliards USD d'ici 2031, enregistrant un CAGR de 11,62 % entre 2026 et 2031.
La forte croissance découle de la nécessité de consolider des systèmes de données fragmentés, de se conformer aux mandats d'interopérabilité et de soutenir des modèles de soins basés sur la valeur qui dépendent d'un échange de données sans friction. La consolidation des prestataires, la progression constante des dispositifs médicaux connectés et la convergence payeurs-prestataires amplifient la demande d'architectures d'intégration robustes. Parallèlement, les interfaces de programmation d'applications (API) pilotées par FHIR redéfinissent les bases techniques, obligeant aussi bien les fournisseurs établis que les nouveaux entrants à moderniser les moteurs d'interface, les passerelles API et les pipelines de normalisation des données. Les exigences accrues en matière de cybersécurité et la recherche de talents en mise en œuvre, notamment pour les spécialistes HL7/FHIR, façonnent les priorités d'investissement alors que les organisations équilibrent vitesse, sécurité et coût
Points Clés du Rapport
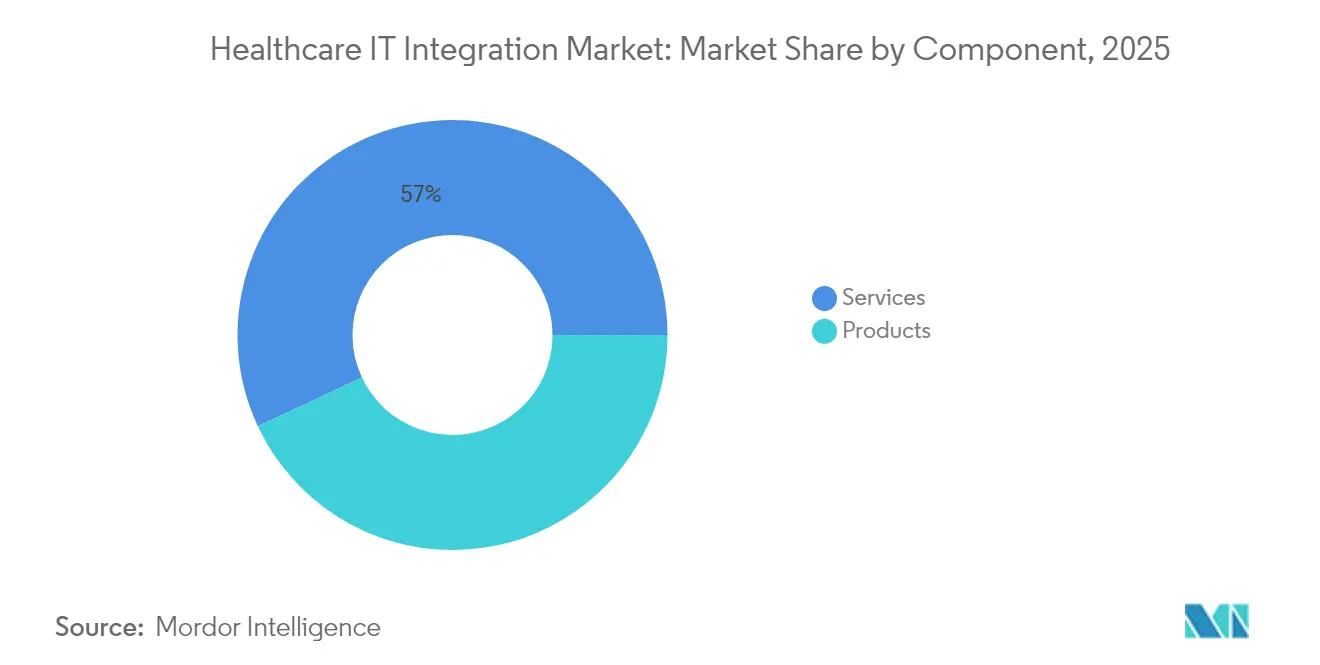
- Par composant, les Services ont représenté une part de revenus de 56,98 % du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025 ; les Produits devraient afficher le TCAC le plus rapide de 13,05 % d'ici 2031.
- Par mode de déploiement, les solutions sur site ont représenté 61,78 % de la part du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025, tandis que les offres en nuage devraient croître à un TCAC de 12,22 % jusqu'en 2031.
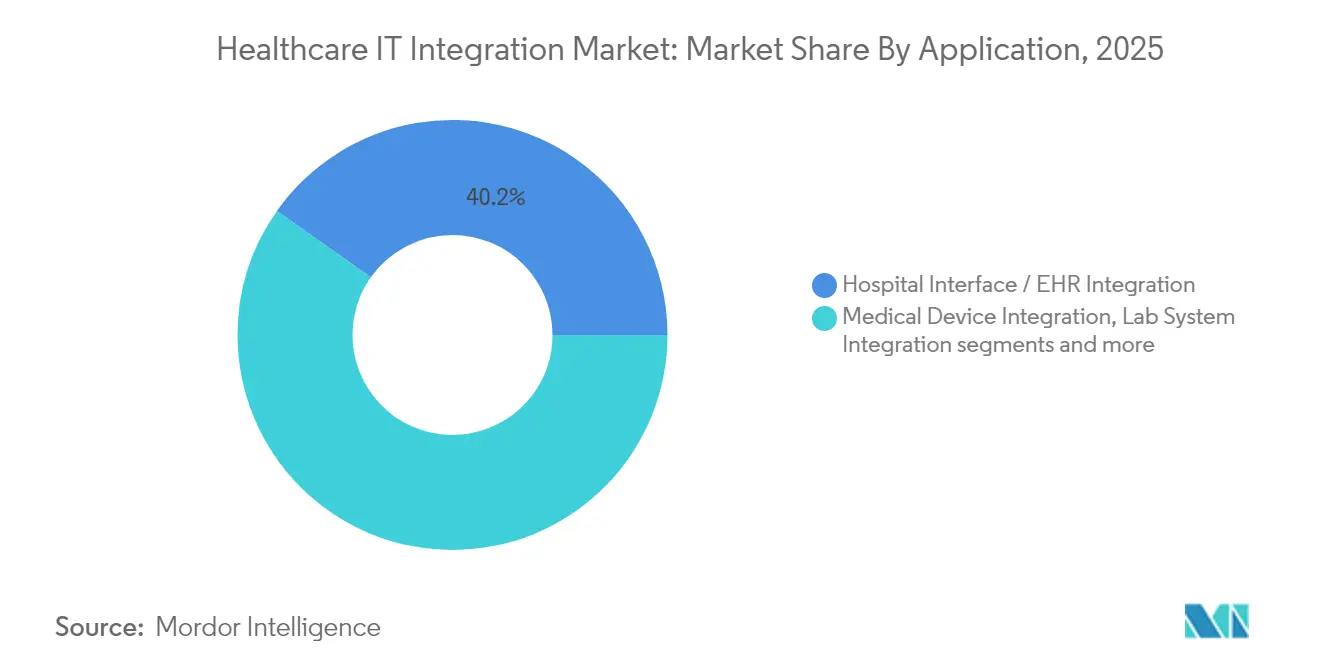
- Par application, l'intégration des interfaces hospitalières/dossiers de santé électroniques a représenté 40,21 % de la taille du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025 ; l'intégration des dispositifs médicaux progresse à un TCAC de 11,76 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques ont contrôlé 63,64 % de la part du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025, tandis que les centres de diagnostic et d'imagerie connaîtront la croissance la plus rapide avec un TCAC de 11,88 %.
- L'Amérique du Nord a dominé avec 42,95 % du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC prévu de 14,12 %
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | % d'Impact sur le TCAC Prévu | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Transition vers les API basées sur FHIR Mandatée par l'ONC américain et l'EHDS européen | 3.20% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Demande d'Intégration Multi-systèmes issue des Programmes de Surveillance à Distance des Patients | 2.50% | Mondial, avec accent sur les marchés développés | Moyen terme (2-4 ans) |
| Besoin Croissant de Dossiers de Santé Électroniques et d'Autres Solutions de Technologies de l'Information dans la Santé | 2.10% | Mondial | Long terme (≥ 4 ans) |
| Besoins d'Intégration des Dispositifs dans les Salles d'Opération Intelligentes au Moyen-Orient | 1.40% | Moyen-Orient, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Convergence Payeurs-Prestataires Nécessitant une Fusion Transparente des Données Cliniques et de Remboursement aux États-Unis | 1.80% | Amérique du Nord | Moyen terme (2-4 ans) |
| Vague de Fusions-Acquisitions Stimulant les Cycles de Remplacement des Moteurs d'Interface en Amérique du Nord | 1.30% | Amérique du Nord, avec répercussions sur l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition vers les API basées sur FHIR Mandatée par l'ONC américain et l'EHDS européen
La règle finale de l'ONC entrant en vigueur en janvier 2026 et le règlement EHDS en vigueur depuis mars 2025 obligent les payeurs, les prestataires et les fournisseurs à prendre en charge des flux de données en temps réel, autorisés par les patients, construits sur des ressources FHIR, accélérant les dépenses en capital pour la mise à jour des moteurs d'interface, la gestion des API et les outils de cartographie sémantique[1]. Avec 67 % des organisations utilisant déjà des API FHIR en 2024, le marché de l'Intégration des Technologies de l'Information dans la Santé doit absorber une courbe d'apprentissage abrupte pour mapper les flux HL7v2 hérités vers des entités FHIR granulaires, stimulant la demande de spécialistes même dans les environnements nord-américains matures. Les prestataires incapables de se conformer risquent des pénalités financières et des désavantages stratégiques, ce qui incite à des alliances entre les fournisseurs de dossiers de santé électroniques et les intégrateurs de niche pour co-développer des accélérateurs de migration et des cadres de tests de conformité.
Demande d'Intégration Multi-systèmes issue des Programmes de Surveillance à Distance des Patients
La demande augmente à mesure que les payeurs remboursent la surveillance à distance des patients et les modèles d'hospitalisation à domicile. Près de 50 millions de patients américains utilisent des dispositifs de surveillance à distance des patients, et les résultats s'améliorent sensiblement lorsque les flux de surveillance sont intégrés dans les flux de travail des dossiers de santé électroniques — les réadmissions diminuent de 38 % par rapport aux déploiements non intégrés [2]. Les flux de données couvrent désormais les dispositifs portables, les applications pour smartphones et l'analytique en nuage, plaçant le marché de l'Intégration des Technologies de l'Information dans la Santé au cœur de l'orchestration dispositif-dossier de santé électronique, du routage des alertes et de l'enrichissement des dossiers longitudinaux. Les fournisseurs disposant de connecteurs préconstruits pour les dossiers de santé électroniques et d'architectures FHIR-first se classent plus haut dans les listes d'achats, tandis que les hôpitaux renforcent leurs critères de diligence raisonnable technique pour s'assurer que les données des dispositifs s'harmonisent avec les indicateurs de reporting qualité.
Besoins d'Intégration des Dispositifs dans les Salles d'Opération Intelligentes au Moyen-Orient
Les systèmes de santé du Moyen-Orient équipent des salles d'opération hybrides avec de la robotique, de l'imagerie haute définition et des assistants à commande vocale. Jusqu'à 75 % des dispositifs de soins intensifs restent isolés des systèmes hospitaliers, entraînant des charges de saisie manuelle et des pistes de données incomplètes coûtant 35 milliards USD en gaspillage administratif annuellement aux États-Unis seulement. Des établissements phares régionaux tels que les hôpitaux des Émirats arabes unis déploient des plateformes vidéo basées sur IP qui intègrent les flux chirurgicaux directement dans les dossiers électroniques, établissant des références qui se répandent sur les marchés plus larges d'Asie-Pacifique pro.sony. Le marché de l'Intégration des Technologies de l'Information dans la Santé répond à la demande grâce à des intergiciels indépendants des dispositifs qui normalisent les protocoles propriétaires en ressources d'Observation FHIR, améliorant l'analytique périopératoire.
Besoin Croissant de Dossiers de Santé Électroniques et d'Autres Solutions de Technologies de l'Information dans la Santé
Avec une saturation des dossiers de santé électroniques dépassant 90 % des programmes des facultés de médecine américaines, l'impératif passe de la connectivité de base à l'optimisation approfondie, intégrant des routines d'intelligence artificielle pour la sécurité médicamenteuse, la planification et l'automatisation du cycle des revenus. Les budgets d'intégration favorisent les pipelines de bout en bout qui alimentent les modèles prédictifs avec des dossiers structurés et non structurés, élargissant le marché de l'Intégration des Technologies de l'Information dans la Santé à mesure que les hôpitaux mettent à niveau les courtiers de messages et les lacs de données pour prendre en charge les charges de travail d'apprentissage automatique. Les modules complémentaires de dossiers de santé électroniques prêts pour l'intelligence artificielle augmentent la complexité des interfaces, renforçant la valeur des adaptateurs basés sur des normes et des couches de transformation à faible code qui réduisent les délais de déploiement des algorithmes.
Analyse de l'Impact des Contraintes*
| Contrainte | % d'Impact sur le TCAC Prévu | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Pénurie de Talents en Mise en Œuvre pour les Spécialistes HL7/FHIR en Afrique | -1.20% | Afrique, avec des implications mondiales | Moyen terme (2-4 ans) |
| Coûts de Conformité en Cybersécurité au titre du RGPD et de la HIPAA Augmentant le Coût Total de Possession de l'Intégration | -1.60% | Mondial, avec accent sur l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Architectures de Systèmes d'Information Hospitaliers Hérités Verrouillés par les Fournisseurs dans les Hôpitaux Publics d'Amérique du Sud | -0.90% | Amérique du Sud, avec répercussions sur les marchés en développement | Long terme (≥ 4 ans) |
| Ambiguïté du Retour sur Investissement pour l'Intégration Multiplateforme dans les Petits Cabinets Médicaux | -0.80% | Mondial, avec accent sur les marchés de santé fragmentés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Talents en Mise en Œuvre pour les Spécialistes HL7/FHIR en Afrique
Les prestataires publics et privés africains font face à des retards de 6 à 12 mois sur des projets critiques en raison d'un vivier limité d'ingénieurs d'intégration versés dans la sémantique HL7 et FHIR healthtechafrica.org. Le conseil à distance n'atténue qu'une partie du déficit, car le travail de gestion du changement sur site et d'infrastructure reste essentiel. La pénurie augmente les coûts de main-d'œuvre, prolonge les calendriers de mise en service et réduit le marché adressable de l'Intégration des Technologies de l'Information dans la Santé jusqu'à la maturité des programmes de renforcement des capacités. Les stratégies nationales de santé numérique émergentes, comme celle de la Namibie, allouent des subventions de développement de la main-d'œuvre pour élargir les programmes de certification.
Coûts de Conformité en Cybersécurité au titre du RGPD et de la HIPAA Augmentant le Coût Total de Possession de l'Intégration
Les audits HIPAA et l'application du RGPD élèvent les exigences en matière de chiffrement, de journalisation des accès et de notification des violations, ajoutant entre 10 000 et 30 000 USD en frais de certification pour les entités de taille moyenne et influençant les décisions de conception pour chaque nouvelle interface. Les violations de données de santé coûtent en moyenne 9,77 millions USD par incident, obligeant les équipes informatiques à renforcer les couches d'intégration avec la tokenisation et les architectures à confiance zéro. Les pressions sur les coûts qui en résultent freinent les petits cabinets, atténuant les segments du marché de l'Intégration des Technologies de l'Information dans la Santé qui ne peuvent pas rapidement récupérer les frais généraux de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Services Dominent le Paysage de l'IntégrationLes Services ont capturé 56,98 % de la part du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025, un niveau qui souligne le caractère intensif en connaissances des projets d'interopérabilité multiplateforme. Les équipes de conseil effectuent la cartographie des flux de travail, élaborent les spécifications d'interface, exécutent les scripts de validation et maintiennent des services d'assistance 24h/24 et 7j/7, ce qui dépasse la portée des technologies prêtes à l'emploi. Ce poids des services devrait persister à mesure que les réglementations FHIR resserrent les livrables et que les écosystèmes multi-fournisseurs exigent une gouvernance continue. Les grands systèmes de santé allouent des budgets opérationnels croissants aux contrats d'intégration gérée qui garantissent la disponibilité et la préparation aux audits réglementaires.
Le segment des Produits devrait croître à un TCAC de 13,05 %, dépassant l'expansion globale de la taille du marché de l'Intégration des Technologies de l'Information dans la Santé à mesure que les moteurs d'interface, les passerelles API et les logiciels de connexion des dispositifs adoptent des studios de conception à faible code. Infor Cloverleaf seul traite plus de 300 millions de transactions quotidiennes dans un tiers des hôpitaux américains, illustrant comment les moteurs modernes prennent en charge les courtiers hérités à forte intensité de scripts. Les chaînes d'outils en nuage regroupées avec des guides de mise en œuvre FHIR pré-validés abaissent les seuils d'entrée pour les hôpitaux de niveau intermédiaire. Néanmoins, le succès des produits reste conditionné aux partenaires de services qui personnalisent les configurations et assurent la gouvernance des données, renforçant les trajectoires de croissance interdépendantes des deux segments.

Par Mode de Déploiement :
Les Préoccupations de Sécurité Maintiennent la Domination Sur SiteLes déploiements sur site ont représenté 61,78 % du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025, soulignant la préférence des hôpitaux pour un contrôle souverain sur les informations de santé protégées et une maîtrise directe des stratégies de segmentation réseau face à l'escalade des menaces de rançongiciels. Les pénalités élevées pour violation incitent les responsables de la sécurité des systèmes d'information à maintenir les moteurs d'intégration critiques derrière les pare-feux institutionnels, couplés à une accélération matérielle personnalisée pour l'analyse des messages. La taille du marché de l'Intégration des Technologies de l'Information dans la Santé attachée aux modèles sur site reste donc significative même si l'adoption du nuage progresse.
L'intégration hébergée dans le nuage gagne un TCAC de 12,22 % grâce à une mise à l'échelle rentable, un calcul élastique pour les pics de trafic de transactions et des plans de conformité pré-certifiés. Les modèles hybrides se développent, permettant le routage et le stockage des messages cliniques sur site tout en exploitant l'analytique en nuage pour les cas d'usage secondaires. L'enquête 2025 de Parallels révèle que 86 % des entreprises expérimentent le rapatriement sélectif des charges de travail pour trouver un équilibre économique. Pour les prestataires ruraux sans centres de données de niveau 3, les nuages de santé sécurisés fournissent désormais des environnements sandbox FHIR qui raccourcissent les cycles de mise en service, élargissant le marché total de l'Intégration des Technologies de l'Information dans la Santé.
Par Application :
L'Intégration des Dossiers de Santé Électroniques Stimule la Croissance du MarchéL'intégration des interfaces hospitalières/dossiers de santé électroniques a dominé avec 40,21 % de la taille du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025, reflétant la centralité des dossiers patients unifiés dans la prise de décision clinique. L'écosystème Epic prend en charge HL7v2, les C-CDA et les points de terminaison FHIR, permettant des flux de données bidirectionnels avec des systèmes annexes tels que les analyseurs de laboratoire, les registres d'oncologie et les portails d'engagement des patients. Le remboursement basé sur la valeur élargit davantage cette part du marché de l'Intégration des Technologies de l'Information dans la Santé à mesure que les payeurs exigent des flux de mesures de qualité en temps réel provenant des dossiers de santé électroniques des prestataires.
L'intégration des dispositifs médicaux devrait être l'application à la croissance la plus rapide avec un TCAC de 11,76 %. Les pompes intelligentes, les ventilateurs et les capteurs portables génèrent des métriques à haute fréquence qui doivent être harmonisées avec les chronologies des dossiers de santé électroniques pour les alertes en boucle fermée. Des preuves montrent que 72 % des études randomisées reliant les données des dispositifs aux parcours cliniques atteignent des métriques d'hospitalisation réduites. Les intergiciels qui convertissent les signaux bruts des dispositifs en ressources d'Observation FHIR ou de MétriquesDeDispositif ancrent cette dynamique, positionnant les fournisseurs disposant de bibliothèques indépendantes des protocoles pour capturer une part croissante du marché de l'Intégration des Technologies de l'Information dans la Santé dans les environnements aigus et ambulatoires.
Par Utilisateur Final :
Les Hôpitaux Dominent Tandis que les Centres de Diagnostic Croissent RapidementLes hôpitaux et cliniques ont représenté 63,64 % du marché de l'Intégration des Technologies de l'Information dans la Santé en 2025. Les centres de soins tertiaires gèrent des centaines de systèmes départementaux, faisant de la gouvernance de l'intégration d'entreprise un impératif stratégique. Les groupes multi-hospitaliers engagés dans des fusions exploitent les projets de modernisation des interfaces pour la capture de synergies post-acquisition, stimulant la demande de courtiers horizontalement évolutifs et d'indices de patients maîtres. La justification budgétaire repose souvent sur la réduction des tests en double et la réduction des délais d'admission au traitement, des avantages étroitement liés à la maturité de l'intégration.
Les centres de diagnostic et d'imagerie, bien que représentant une base plus petite, affichent un TCAC de 11,88 % et illustrent la diversification du secteur de l'Intégration des Technologies de l'Information dans la Santé au-delà des environnements hospitaliers. Les systèmes d'archivage et de communication d'images natifs du nuage publient désormais des études DICOM via des points de terminaison ImagingStudy FHIR, accélérant l'échange d'images entre prestataires et les flux de travail de deuxième avis. Le prochain rapport d'étude d'imagerie HL7 Europe vise à unifier les spécifications continentales — une initiative qui devrait propulser la taille du marché de l'Intégration des Technologies de l'Information dans la Santé dans les réseaux de diagnosticiens ambulatoires.
Analyse Géographique
Marché nord-américain de l'intégration des technologies de l'information dans le secteur de la santé
L'Amérique du Nord a occupé 42,95 % du marché de l'intégration des technologies de l'information dans le secteur de la santé en 2025, soutenue par des écosystèmes de dossiers de santé électroniques matures, des mandats fédéraux rigoureux et des pipelines de fusions-acquisitions actifs. La règle d'interopérabilité et d'autorisation préalable de l'ONC ancre la certitude réglementaire d'ici 2027, contraignant à la fois les payeurs et les prestataires à mettre à niveau leurs moteurs d'interface pour le partage de données d'autorisation préalable en temps réel mahealthdata.org. Parallèlement, les projets de convergence payeurs-prestataires injectent une demande de fusion entre données de sinistres et données cliniques, renforçant ainsi la croissance régionale.
Marché de l'intégration des technologies de l'information dans le secteur de la santé en Asie-Pacifique
L'Asie-Pacifique est le territoire en expansion la plus rapide avec un CAGR de 14,12 % jusqu'en 2031. Les stratégies de numérisation soutenues par les gouvernements au Japon, en Inde et en Australie financent des réseaux de santé à large bande, des déploiements de dossiers de santé électroniques et des plateformes de triage mobile. Les fournisseurs locaux collaborent avec les leaders mondiaux des interfaces pour localiser les profils FHIR en plusieurs scripts, élevant le marché de l'intégration des technologies de l'information dans le secteur de la santé dans les cliniques urbaines et rurales. Les modèles de soins axés sur le mobile et le fort engagement des consommateurs envers les applications stimulent les places de marché d'API qui connectent la téléconsultation, la livraison en pharmacie et les services de coaching pour les maladies chroniques en quasi temps réel.
Marché de l'intégration des technologies de l'information dans le secteur de la santé en Europe, au Moyen-Orient et en Amérique du Sud
La trajectoire de l'Europe est façonnée par le règlement sur l'Espace européen des données de santé, qui harmonise l'interopérabilité des dossiers de santé électroniques et la portabilité des données des patients dans les États membres de l'UE. Les économies de coûts anticipées de 11 milliards EUR sur 10 ans motivent les projets nationaux à aligner les systèmes existants sur le cadre commun. Les fournisseurs doivent intégrer des modules de gestion du consentement et des dictionnaires de codage multilingues dans leurs offres, élargissant les segments adressables du marché de l'intégration des technologies de l'information dans le secteur de la santé autour des réseaux de télé-spécialité paneuropéens. Les marchés émergents du Moyen-Orient et d'Amérique du Sud affichent un appétit sain pour l'inclusion des hôpitaux intelligents, mais le verrouillage des systèmes d'information hospitaliers existants et la disponibilité inégale des compétences tempèrent les déploiements.
Paysage réglementaire
La certification d'interopérabilité et les règles relatives aux données transfrontalières renforcent les exigences techniques de base pour l'intégration des systèmes informatiques de santé. Aux États-Unis, l'ASTP/ONC continue de faire évoluer les normes via des mécanismes tels que le Standards Version Advancement Process (SVAP), le SVAP 2026 approuvant des spécifications plus récentes (notamment des versions mises à jour du guide de mise en œuvre HL7 FHIR US Core) pour utilisation dans le programme de certification ONC Health IT. L'ONC a également fait progresser la base de contenu des données américaines à mesure que les versions antérieures d'USCDI arrivent en fin de vie, et a ouvert une consultation publique sur le projet USCDI v7 en janvier 2026, maintenant l'expansion des éléments de données et l'alignement FHIR au cœur des feuilles de route de conformité.
En Europe, le règlement (UE) 2025/327 (Espace européen des données de santé, EHDS) est entré en vigueur le 26 mars 2025, établissant un cadre juridique et technique commun pour les systèmes de dossiers médicaux électroniques et la portabilité des données entre les États membres. Les mesures de mise en œuvre se sont poursuivies en 2026, notamment le règlement d'exécution (UE) 2026/771 de la Commission, effectif au 7 avril 2026, qui a créé le Comité EHDS chargé de piloter les orientations de mise en œuvre et de promouvoir un échange transfrontalier cohérent. Ensemble, ces actions relèvent le niveau d'exigence pour les plateformes d'intégration capables d'opérationnaliser le consentement, l'auditabilité et les API basées sur des normes à travers des systèmes cliniques et administratifs multi-fournisseurs.
Paysage Concurrentiel
Le marché de l'Intégration des Technologies de l'Information dans la Santé présente une concentration modérée : une poignée de fournisseurs dominants de dossiers de santé électroniques, plusieurs spécialistes de moteurs d'interface de premier plan et un essaim de start-ups natives des API. Epic, Oracle Cerner et Allscripts continuent d'élargir leurs boîtes à outils d'interopérabilité internes, parfois en concurrençant les petites entreprises d'intergiciels tout en créant également des opportunités de partenariat pour couvrir les cas limites. Infor Cloverleaf maintient des positions fortes en traitant 300 millions de messages par jour, tandis qu'InterSystems, Lyniate et Redox font évoluer les passerelles FHIR qui se connectent aux fournisseurs de nuage et aux logiciels spécialisés.
La concurrence pivote sur le délai de création de valeur. Les connecteurs préconstruits, les guides de mise en œuvre FHIR groupés et les canevas d'orchestration à faible code différencient les plateformes visant à raccourcir les cycles de projet de plusieurs mois à plusieurs semaines. Les modules de qualité des données infusés d'intelligence artificielle qui détectent automatiquement les erreurs de cartographie séduisent davantage les équipes informatiques aux ressources limitées. Le plan stratégique du Département américain de la Santé et des Services sociaux pour l'intelligence artificielle dans la santé souligne l'intérêt fédéral pour les utilitaires d'intégration cognitifs, signalant que les fils de données prêts pour les algorithmes commanderont des valorisations premium sur le marché de l'Intégration des Technologies de l'Information dans la Santé.
Les mouvements stratégiques de 2024-2025 comprennent le déploiement de l'API FHIR d'Oracle Health, la suite d'interopérabilité de salle d'opération intelligente de GE Healthcare et les extensions du module d'analytique de santé des populations d'Infor. Les fournisseurs courtisent également des partenaires de distribution régionaux pour contrer les pénuries de talents et approfondir la localisation ; exemple : la poussée des Émirats arabes unis de RAIN Technology menée par l'assistant vocal. Alors que les géants du nuage entrent par le biais de plateformes de données optimisées pour la santé, les intégrateurs établis se différencient via des accélérateurs spécifiques au domaine et des services gérés 24h/24 et 7j/7, maintenant un environnement concurrentiel dynamique mais non fragmenté
Leaders du secteur de l'intégration des technologies de l'information dans la santé
-
Allscripts Healthcare Solutions Inc.
-
Cerner Corporation
-
IBM Corporation
-
Siemens Healthcare GmbH
-
General Electric Company (GE Healthcare)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'intégration des technologies de l'information dans la santé Entreprises couvertes dans ce rapport
- Oracle
- Lyniate
- Infor
- Epic Systems
- Intersystems
- GE Healthcare
- Koninklijke Philips
- IBM
- Siemens Healthineers
- Allscripts Healthcare Solutions (Altera)
- NextGen Healthcare
- Redox
- Orion Health
- Meditech
- Optum
- Connexall
- Dedalus Group
- Rhapsody Health Solutions
- Qvera
- iNTERFACEWARE
- Change Healthcare
Lire l’analyse des entreprises de intégration des technologies de l'information dans la santé
Opportunités de marché et perspectives d'avenir
Un espace blanc clé concerne l'intégration native aux flux de travail et conforme aux exigences réglementaires pour les transactions administratives, et pas seulement pour les échanges cliniques. En avril 2026, le CMS a publié un projet de règlement sur les normes d'interopérabilité et l'autorisation préalable pour les médicaments pour 2026, introduisant des exigences pour les payeurs concernés d'adopter des normes mises à jour et de déclarer les points d'accès API d'interopérabilité, avec une mise en conformité proposée au 1er octobre 2027. L'ONC a renforcé la voie technique en juin 2026 via le SVAP 2026, qui incluait des guides de mise en œuvre HL7 FHIR US Core mis à jour et des guides Da Vinci mis à jour utilisés pour l'autorisation préalable électronique. Cela crée un déclencheur d'achat à court terme pour la gestion des API, l'identité et le consentement, ainsi que les services de mappage FHIR dans les environnements des payeurs et des prestataires.
Une autre opportunité concerne les plateformes d'intégration qui associent l'activation de l'IA cloud à l'interopérabilité basée sur des normes. Les programmes d'entreprise associent des charges de travail d'IA à des API de santé et à des interfaces basées sur FHIR, et les fournisseurs positionnent l'intégration gouvernée comme la couche d'accès aux données pour l'analytique. En janvier 2026, SAP et Fresenius ont annoncé un partenariat stratégique pour développer une plateforme de santé numérique assistée par IA pour les systèmes d'information hospitaliers utilisant les normes HL7 FHIR, soulignant la demande d'intégration capable d'exposer des données gouvernées à des fonctionnalités analytiques et d'IA sans interfaces point à point personnalisées. En mars 2026, CVS Health et Google Cloud ont annoncé Health100 pour connecter les partenaires de l'écosystème en utilisant l'IA cloud et l'infrastructure d'interopérabilité, qui prend en charge des connecteurs préconstruits, des couches d'API gérées et des services de mise en œuvre visant à réduire le délai de rentabilisation dans le domaine de la santé de détail, la convergence payeur-prestataire et les réseaux hospitaliers.
Développements industriels récents dans Marché de l'intégration des technologies de l'information dans la santé
- Juillet 2026 : 1upHealth a annoncé 1up Gateway pour aider les régimes de santé à répondre aux exigences d'interopérabilité et d'autorisation préalable CMS-0057-F via une couche d'API gérée qui se connecte à l'infrastructure FHIR existante. Cette annonce présente les outils d'intégration axés sur la conformité comme une catégorie de produit packagée, déplaçant une partie des dépenses des constructions d'interfaces sur mesure vers des services gérés et évolutifs selon les normes.
- Mars 2026 : CVS Health et Google Cloud ont annoncé un partenariat stratégique incluant le lancement de Health100 en tant qu'unité de services de technologie de santé pour connecter les partenaires en utilisant les capacités d'IA de Google Cloud et l'infrastructure d'interopérabilité. L'annonce souligne comment les écosystèmes cloud se rapprochent du centre des achats d'intégration, les API de santé et la connectivité des partenaires étant traitées comme des éléments constitutifs de la couche plateforme pour les flux de travail des payeurs et des soins de détail.
- Avril 2025 : GE Healthcare a présenté une intégration de salle d'opération intelligente pilotée par IA lors d'Arab Health 2025, mettant en avant la connectivité imagerie-vers-SIH et des flux de travail chirurgicaux interopérables. L'accent mis sur l'intégration de la salle d'opération intelligente indique une demande pour des middlewares d'intégration de dispositifs et d'imagerie capables de normaliser des données cliniques à haute fréquence et de les acheminer vers les dossiers d'entreprise pour l'analytique périopératoire.
Marché de l'intégration des technologies de l'information dans la santé Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'intégration des technologies de l'information dans la santé couvre les logiciels et les services associés utilisés pour connecter les systèmes cliniques, administratifs et de dispositifs afin que les données puissent circuler de manière fiable entre les applications et les environnements de soins.
Exclusions du périmètre : Nous excluons les modules de dossiers médicaux électroniques autonomes, les outils de gestion du cycle des revenus et les travaux de conseil généraux qui ne permettent pas directement l'échange de données entre systèmes.
Aperçu de la segmentation
- Par Composant
- Produits
- Moteurs d'Intégration
- Logiciels d'Intégration des Dispositifs
- Plateformes d'Intégration en tant que Service / Gestion des API
- Modules d'Interface Dossiers de Santé Électroniques / Échange d'Informations de Santé
- Services
- Mise en Œuvre et Intégration
- Support et Maintenance
- Conseil et Formation
- Produits
- Par Mode de Déploiement
- Sur site
- En nuage
- Hybride
- Par Application
- Interface Hospitalière / Intégration des Dossiers de Santé Électroniques
- Intégration des Dispositifs Médicaux
- Intégration des Systèmes de Laboratoire
- Intégration des Pharmacies
- Intégration du Cycle des Revenus et des Remboursements
- Intégration de la Santé des Populations et de l'Analytique
- Autres
- Par Utilisateur Final
- Hôpitaux et Cliniques
- Centres de Diagnostic et d'Imagerie
- Payeurs et Administrateurs Tiers
- Pharmacies
- Autres
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour cartographier la manière dont la demande d'intégration se forme dans la prestation de soins de santé et pour ancrer les indicateurs de base pouvant être suivis d'une année sur l'autre. Des sources publiques telles que le Bureau du coordinateur national pour les technologies de l'information en santé des États-Unis, les Centres américains pour les services Medicare et Medicaid, l'Organisation mondiale de la santé et l'OCDE nous ont aidés à ancrer les hypothèses relatives à la numérisation, aux signaux de politique d'interopérabilité et aux volumes de prestation de soins.
Nous avons également examiné des documents tels que les rapports annuels et les présentations aux investisseurs des fournisseurs de solutions et des intégrateurs de systèmes concernés, ainsi que les annonces des hôpitaux et des payeurs, les publications des associations et la couverture de presse réputée, afin de comprendre les cycles d'achat typiques et la composition des services. Le cas échéant, une base de données d'abonnement payant pour les données financières des entreprises et une base de données de brevets payante ont été consultées pour recouper l'exposition aux revenus et l'activité d'innovation dans les outils d'intégration. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès de fournisseurs de plateformes d'intégration, de partenaires de mise en œuvre, de responsables informatiques d'hôpitaux et de laboratoires, ainsi que d'équipes côté acheteur chargées des programmes d'interopérabilité. Les contributions issues de ces discussions ont été utilisées pour vérifier ce qui est budgétisé en tant qu'intégration, comment les services sont tarifés et quels modèles de déploiement sont réellement adoptés dans les principales régions, avant que les hypothèses finales ne soient arrêtées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant où les signaux de numérisation des soins de santé sont traduits en dépenses d'intégration, puis façonnés par la quantité d'échange de données requise entre les environnements. Nous avons utilisé des approximations ascendantes comme contre-vérification, telles que les revenus des fournisseurs échantillonnés liés aux offres d'intégration, une vérification de cohérence volume par prix de vente moyen pour les travaux d'interface et de mise en œuvre, et des vérifications de canal sur les tailles de contrats typiques pour ajuster les totaux si nécessaire.
Les principaux intrants utilisés dans le modèle comprennent l'adoption des programmes de dossiers médicaux électroniques et d'interopérabilité, l'intensité de numérisation des hôpitaux et des laboratoires, l'orientation des dépenses informatiques en santé, le rythme de migration vers le cloud des systèmes cliniques, et la répartition entre les abonnements logiciels et les services de mise en œuvre et de support. Lorsque les données étaient fragmentaires par zone géographique, les lacunes ont été comblées par des indicateurs de substitution tels que l'échelle de prestation de soins, l'impulsion politique en faveur de l'interopérabilité et les fourchettes de prix confirmées par des experts, qui ont ensuite été normalisées en USD en utilisant un calendrier cohérent.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le cas de base reflète la vitesse de déploiement attendue des initiatives d'intégration, avec des cas à la hausse et à la baisse liés aux cycles budgétaires, aux échéances réglementaires et aux taux d'adoption du cloud. Les hypothèses sur la progression des prix et les taux d'attachement des services ont été actualisées grâce aux contributions primaires pour maintenir une vision prospective réaliste et reproductible.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre la sortie du modèle, les signaux indépendants de dépenses informatiques en santé et ce que les personnes interrogées décrivent comme un comportement d'achat réel. Les écarts importants sont signalés et les facteurs sont revérifiés, ce qui peut déclencher des appels de suivi lorsqu'une limite de périmètre ou une hypothèse de tarification semble incohérente.
Avant la validation finale, le fichier de dimensionnement est examiné en plusieurs étapes par des analystes afin que la logique de calcul, le traitement des devises et la correspondance des années restent cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants susceptibles de modifier la demande surviennent, tels que des changements de politique ou des ralentissements soudains des dépenses. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Dimensionnement du marché mondial de l'intégration des technologies de l'information dans la santé par Mordor Intelligence comparé à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour l'intégration des technologies de l'information dans la santé, car la frontière est facile à élargir. Les différences proviennent généralement de ce qui est comptabilisé comme intégration (logiciels uniquement par rapport aux logiciels plus les services), de la manière dont les éléments adjacents sont traités et de si l'estimation est ancrée à un signal de demande clair comme les systèmes installés et les besoins de connectivité.
Les écarts importants proviennent également de la position et du calendrier des prévisions, car certaines études publient des trajectoires de croissance agressives, appliquent des augmentations de prix plus rapides ou convertissent les devises en utilisant des taux moyens annuels différents. En suivant l'adoption des programmes d'interopérabilité et les taux d'attachement des services, Mordor Intelligence maintient le total lié aux revenus spécifiques à l'intégration et exclut les applications cliniques autonomes qui ne créent pas d'échange de données.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,49 milliards USD (2026) | |
| Éditeur sectoriel A | 4,90 milliards USD (2024) | Utilise une année de base antérieure et une étiquette plus large d'intégration des soins de santé, ce qui peut sous-estimer les dépenses d'intégration API et cloud plus récentes tout en mélangeant différemment le périmètre entre logiciels et services. |
| Éditeur sectoriel B | 5,29 milliards USD (2024) | S'appuie sur des regroupements de produits tels que l'intégration de dispositifs et les moteurs d'interface sans séparer clairement les applications cliniques autonomes, et applique un CAGR différent ainsi qu'un calendrier de conversion différent sur la fenêtre de prévision. |
L'écart reflète principalement des décisions de calendrier et de périmètre, notamment si l'intégration est comptabilisée uniquement lorsqu'elle permet un flux de données entre systèmes et si les services sont attachés de manière cohérente. Avec des inclusions claires, des intrants reproductibles et de multiples vérifications par rapport aux comportements d'achat réels, le dimensionnement reste plus facile à auditer et plus stable pour la planification.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de l'Intégration des Technologies de l'Information dans la Santé ?
Le marché s'élève à 6,49 milliards USD en 2026 et devrait atteindre 11,23 milliards USD d'ici 2031, reflétant un TCAC de 11,62 %.
Pourquoi les services dominent-ils les dépenses en matière d'Intégration des Technologies de l'Information dans la Santé ?
Les projets d'intégration nécessitent du conseil spécialisé, une cartographie personnalisée, une validation et un support continu ; ces tâches à forte intensité de main-d'œuvre expliquent la part de 56,98 % des services capturée en 2025.
Quel domaine d'application connaît la croissance la plus rapide ?
L'intégration des dispositifs médicaux progresse à un CAGR de 11,76 % à mesure que les pompes connectées, les moniteurs et les outils d'imagerie alimentent en données en temps réel les flux de travail cliniques.
Quelle région connaîtra la croissance la plus élevée ?
L'Asie-Pacifique est en tête avec un CAGR de 14,12 % d'ici 2031, portée par un financement agressif de la santé numérique, une demande croissante de la classe moyenne et des programmes d'interopérabilité soutenus par les gouvernements.
Quelles sont les principales contraintes à l'expansion du marché ?
Les coûts de conformité en matière de cybersécurité et la pénurie de spécialistes HL7/FHIR dans les régions en développement retranchent respectivement 1,6 % et 1,2 % du CAGR prévisionnel, prolongeant les délais de projet et gonflant les budgets.
Quelles sont les principales contraintes à l'expansion du marché ?
Les coûts de conformité en cybersécurité et les pénuries de spécialistes HL7/FHIR dans les régions en développement soustraient respectivement 1,6 % et 1,2 % du TCAC prévu, prolongeant les délais des projets et gonflant les budgets.