
Taille et Part du Marché des Satellites GEO
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.98 Milliards de dollars |
| Taille du Marché (2031) | 10.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.71 % |
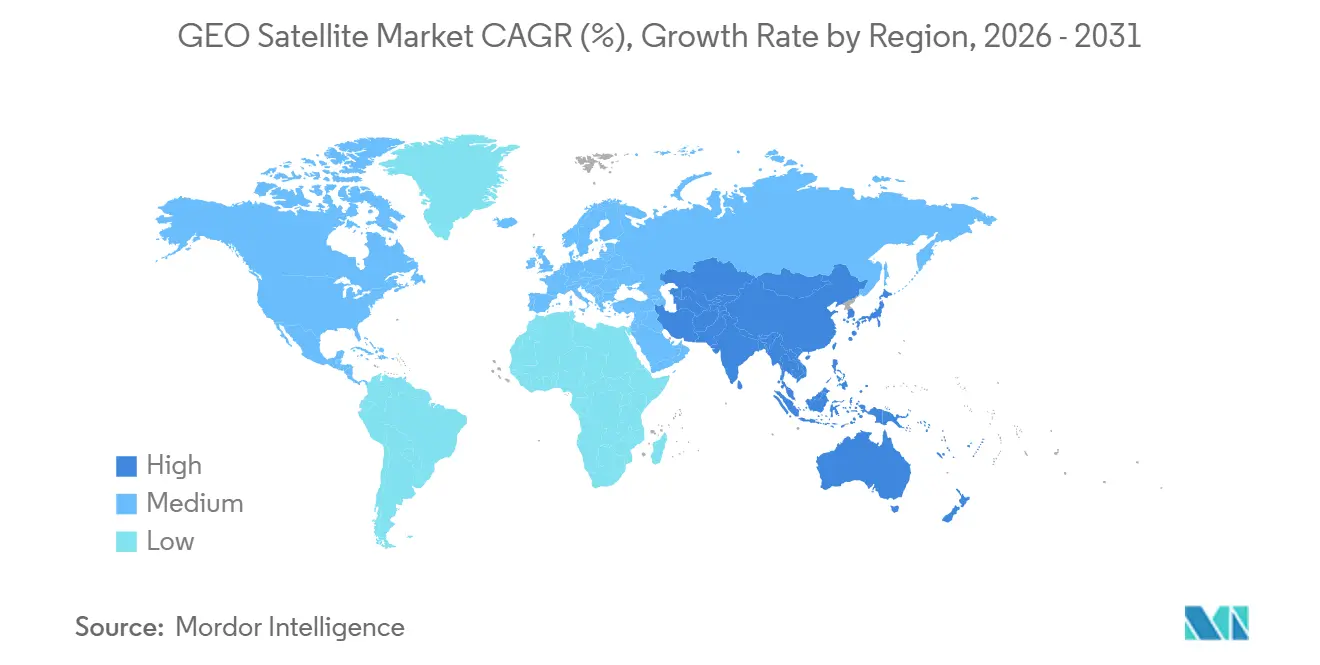
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
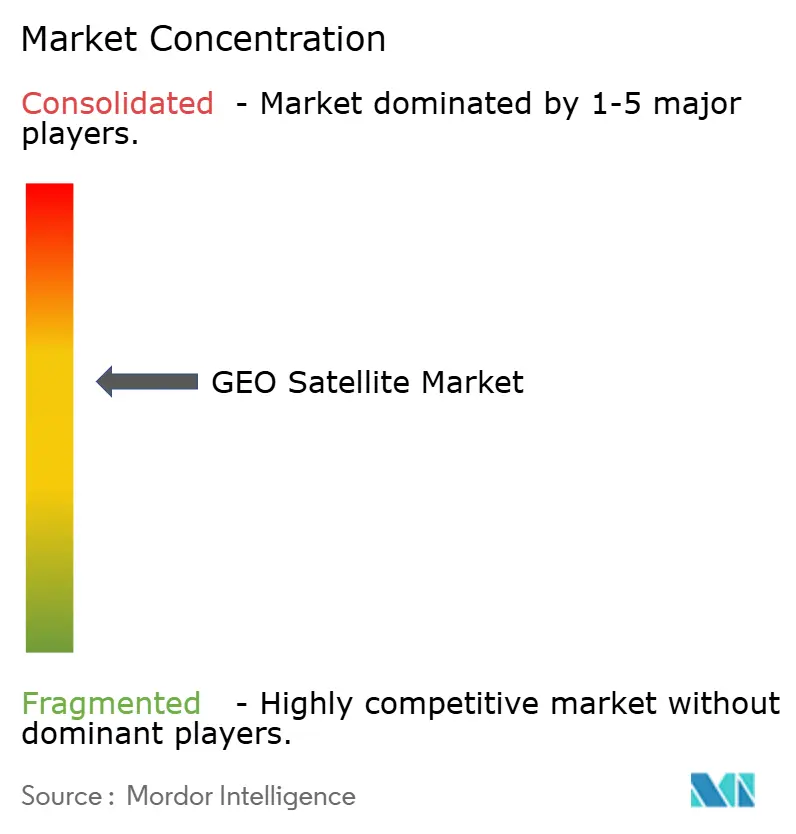
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Satellites GEO par Mordor Intelligence
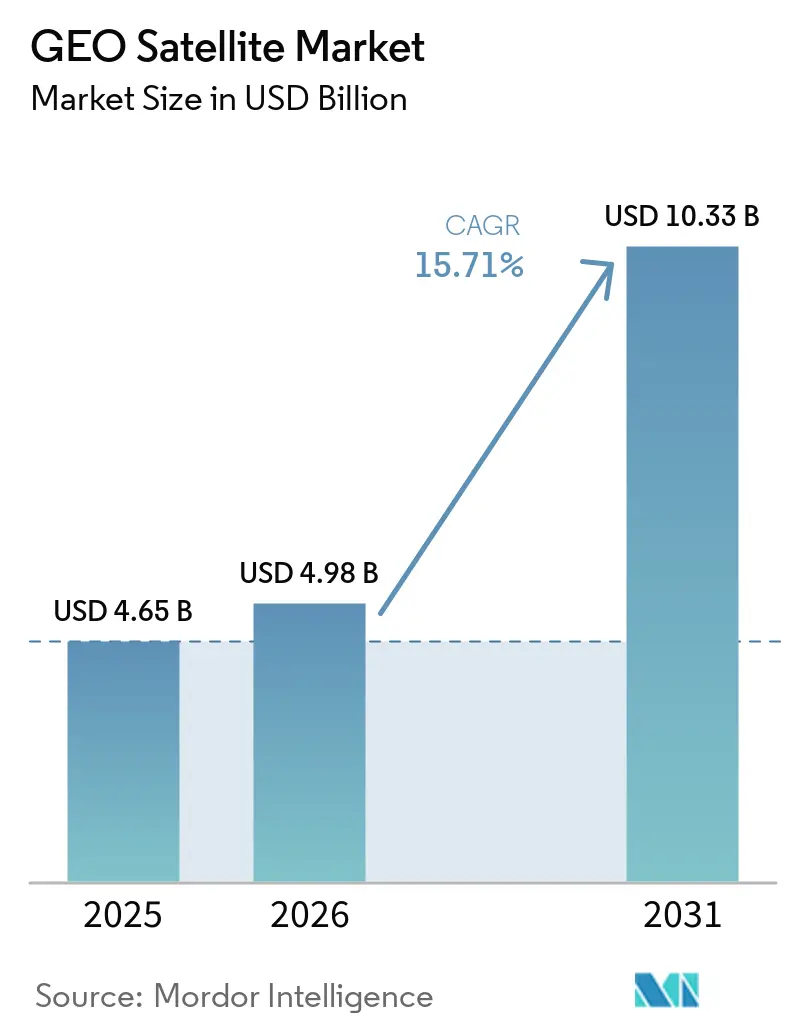
La taille du marché des satellites GEO était évaluée à 4,65 milliards USD en 2025, et devrait croître de 4,98 milliards USD en 2026 à 10,33 milliards USD d'ici 2031, enregistrant un CAGR de 15,71 % entre 2026 et 2031. Le marché reste centré sur les usages bénéficiant d'une couverture continue sur une zone fixe. Le backhaul d'entreprise, les communications souveraines, la distribution de diffusion et la surveillance environnementale restent des domaines de demande importants. Les charges utiles définies par logiciel permettent aux opérateurs d'ajuster la couverture des faisceaux et la bande passante après le lancement. Cette flexibilité réduit le risque qu'un satellite à longue durée de vie devienne mal adapté à la demande. La concurrence des réseaux non-GEO exerce une pression croissante sur la capacité haut débit standard, tandis que les grands opérateurs de flottes conservent des avantages en matière d'assurance, de financement et de garantie de service.
Principaux enseignements du rapport
- Par type de satellite, les satellites de communication détenaient 61,63 % de la part du marché des satellites GEO en 2025, tandis que les satellites d'observation de la Terre devraient croître à un CAGR de 17,71 % jusqu'en 2031.
- Par masse de satellite, les grands satellites représentaient 52,75 % de la taille du marché des satellites GEO en 2025, tandis que les satellites de taille moyenne devraient se développer à un CAGR de 19,83 % jusqu'en 2031.
- Par propulsion, la propulsion électrique captait 68,49 % de la part du marché des satellites GEO en 2025 et devrait croître à un CAGR de 18,73 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs commerciaux représentaient 58,63 % de la taille du marché des satellites GEO en 2025 et devraient croître à un CAGR de 20,52 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 46,77 % du marché des satellites GEO en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 21,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande de haut débit à haute capacité, de diffusion et de backhaul | 3.50% | Mondial | Court terme (≤ 2 ans) |
| Demande gouvernementale et de défense pour une connectivité résiliente à grande zone | 2.80% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption des charges utiles à haut débit et définies par logiciel | 2.30% | Mondial | Moyen terme (2-4 ans) |
| Intégration des réseaux multi-orbites et résilience du réseau GEO | 1.80% | Amérique du Nord et marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de maintenance en orbite et de prolongation de durée de vie des satellites GEO | 1.40% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Couverture continue pour la météorologie, les catastrophes et le renseignement environnemental | 1.20% | Europe, Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de haut débit à haute capacité, de diffusion et de backhaul
La demande de services haut débit, de diffusion et de backhaul soutient le marché des satellites GEO, car ces services nécessitent une couverture large et stable. Le backhaul cellulaire, les liaisons maritimes et la connectivité en vol utilisent une empreinte fixe sur de vastes zones de service. La Commission du haut débit a déclaré que la demande mondiale de données augmentera d'au moins 60 % d'ici 2035. Des contrats de capacité pluriannuels répondent déjà à ce besoin anticipé.[1] La distribution de diffusion reste également bien adaptée au GEO, car un seul transpondeur peut atteindre simultanément des millions de récepteurs. En juin 2026, NXGSAT et l'Université de Málaga ont validé un modem 5G NTN conforme à la norme 3GPP via une charge utile GEO en direct, démontrant que les actifs existants peuvent prendre en charge le backhaul 5G terrestre. Les zones rurales d'Afrique subsaharienne, d'Asie du Sud et d'Amérique latine continuent de dépendre de la capacité satellitaire là où les réseaux terrestres ne sont pas rentables.
Demande gouvernementale et de défense pour une connectivité résiliente à grande zone
La demande gouvernementale soutient le marché des satellites GEO, où une couverture sécurisée et persistante est requise sur un vaste territoire. Les utilisateurs de la défense valorisent une empreinte fixe lorsque les communications nationales nécessitent une couverture prévisible. Le programme PTS-G de la Force spatiale américaine soutient des satellites GEO petits et agiles pour les communications tactiques protégées. Viasat a reçu un contrat principal PTS-G Swarm 1 dans le cadre d'un programme dont le plafond est de 4,00 milliards USD en juin 2026.[2] L'Union européenne (UE) a activé GOVSATCOM en janvier 2026, offrant aux États membres des communications satellitaires souveraines et chiffrées. Les contrats publics de longue durée offrent aux fabricants et aux opérateurs une meilleure visibilité que la capacité commerciale au comptant. Cette demande est moins exposée aux variations des prix de la capacité commerciale.
Adoption des charges utiles à haut débit et définies par logiciel
Les systèmes définis par logiciel sont importants pour le marché des satellites GEO, car les satellites peuvent rester en service pendant de nombreuses années. Les opérateurs peuvent modifier la couverture des faisceaux, l'allocation de puissance et les fonctions de traitement du signal après le lancement. Cette capacité réduit le risque que la demande s'éloigne d'un plan de couverture initial. Mitsubishi Electric a reçu un financement de la JAXA en juillet 2026 pour développer une charge utile entièrement numérique avec un réseau à rayonnement direct et une technologie de formation de faisceau numérique.[3] La FCC a mis à jour les règles de partage du spectre en mai 2026, renforçant le besoin de plateformes flexibles capables de gérer les interférences co-canal.[4] Es'hailSat a sélectionné la plateforme Space Inspire de Thales Alenia Space pour Es'hail-3 et Türksat-Biruni. Cette sélection montre comment une seule position GEO peut répondre à la demande haut débit en Europe, en Afrique et au Moyen-Orient.
Demande de maintenance en orbite et de prolongation de durée de vie des satellites GEO
La maintenance en orbite soutient le marché des satellites GEO en prolongeant la durée de vie utile des actifs en exploitation. Les satellites approchent souvent de la retraite en raison de contraintes de carburant plutôt que de défaillances de charge utile. La maintenance peut différer les dépenses de remplacement et préserver la capacité sur des positions orbitales précieuses. SES a signé un accord avec Infinite Orbits en novembre 2025 pour la première mission commerciale de prolongation de durée de vie GEO en Europe. Le véhicule d'amarrage Endurance prévu est destiné à prolonger la durée de vie d'au moins 1 satellite SES de 5 ans. SES a 5 missions de maintenance programmées de 2026 à 2029. L'ESA soutient également le programme RISE avec D-Orbit, prévu pour 2029, et élargit le soutien institutionnel à la maintenance GEO.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Concurrence des constellations non-GEO sur la latence et la vitesse d'itération | -2.80% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés de lancement, d'assurance et d'insertion en orbite GEO | -2.20% | Mondial | Moyen terme (2-4 ans) |
| Complexité du spectre, des créneaux orbitaux et des licences | -1.50% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Débris orbitaux, risque de collision et conformité en fin de vie | -1.00% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des constellations non-GEO sur la latence et la vitesse d'itération
Les réseaux non-GEO contraignent le marché des satellites GEO en offrant une latence plus faible pour certains cas d'usage de connectivité. Leurs cycles de remplacement plus courts permettent également des mises à niveau plus rapides du matériel satellitaire. Les charges utiles GEO définies par logiciel peuvent adapter la couverture et la bande passante, mais elles ne peuvent pas modifier les limites physiques d'un bus satellitaire. L'action de la FCC sur le partage du spectre en 2026 pourrait modifier les dispositions de protection contre les interférences entre les systèmes non-GEO et GEO. Les opérateurs se concentrent donc sur les services de défense, maritimes et en vol, où la fiabilité et la couverture importent davantage que la latence. Ce changement accorde une plus grande valeur à la qualité de service garantie et à la conception de réseaux spécialisés.
Coûts élevés de lancement, d'assurance et d'insertion en orbite GEO
Les coûts élevés de lancement, d'assurance et d'insertion contraignent le marché des satellites GEO en augmentant le capital requis par programme. Les exigences de lancement lourd et les opérations d'orbite de transfert géostationnaire ajoutent des coûts avant qu'un satellite entre en service. La propulsion électrique réduit la masse au lancement, mais peut prolonger la mise en orbite de 2 semaines à 4 à 6 mois. Cela retarde le début de la génération de revenus pour un actif nouvellement lancé. La valeur élevée des actifs fait également des coûts d'assurance un facteur important dans l'économie des projets. Les grands opérateurs de flottes peuvent répartir ces risques sur davantage de satellites et utiliser des contrats de lancement plus importants, tandis que les nouveaux entrants font face à une barrière capitalistique plus élevée.
Le spectre, les créneaux orbitaux, les licences et les exigences de fin de vie affectent également le calendrier des projets et les coûts de conformité. Le Groupe d'étude 4 de l'UIT-R élabore des normes de retrait et un manuel sur la durabilité spatiale dans le cadre de la Résolution 74 de l'Assemblée des radiocommunications RA-23. Ces exigences rendent les réserves de propulsion et la planification de l'élimination importantes tout au long de la vie d'un satellite. Elles renforcent également la pertinence des conceptions de services capables de préserver ou de relocaliser les actifs GEO. Le marché des satellites GEO dépend donc à la fois de la planification technique et de la demande de capacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de satellite :
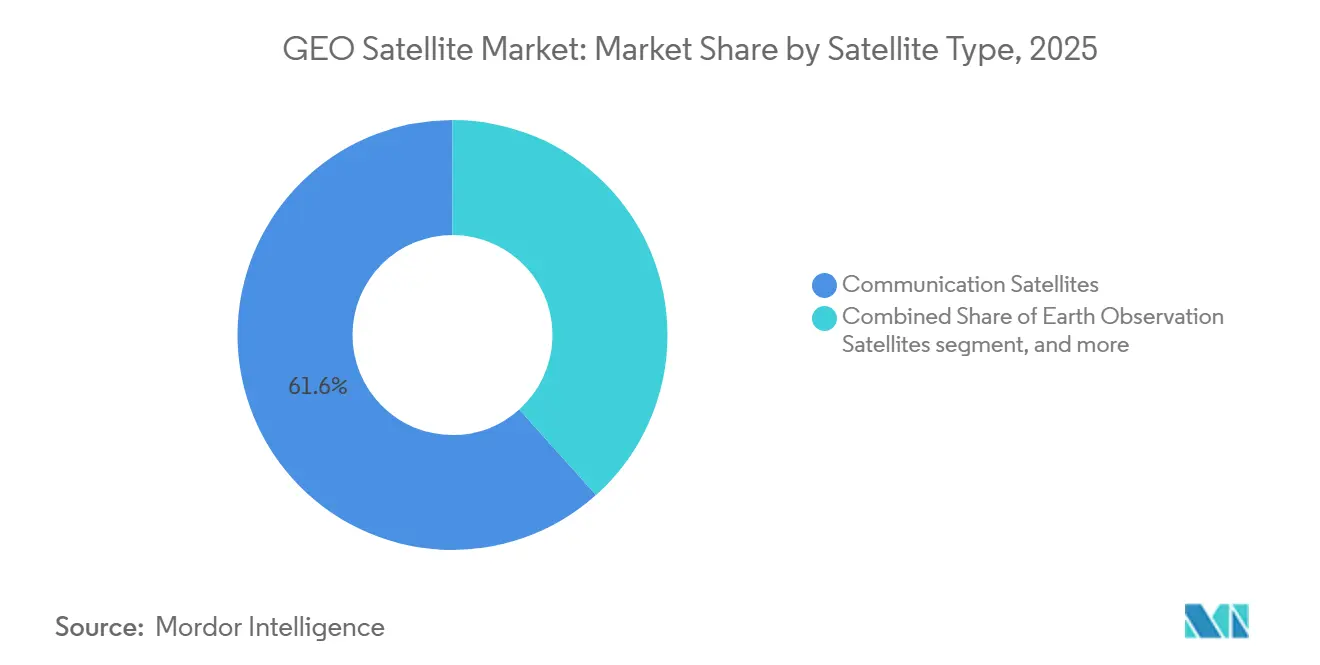
les infrastructures de communication ancrent le marché, l'observation de la Terre redéfinit la croissanceLes satellites de communication représentaient 61,63 % du marché des satellites GEO en 2025. Leur position reflète les contrats de location de transpondeurs établis, la diffusion directe à domicile et les accords de backhaul cellulaire. Ces contrats continuent de soutenir la demande même à mesure que les réseaux non-GEO se développent. Les charges utiles de communication constituent également la base commerciale de nombreux opérateurs de flottes GEO. Les zones de service fixes restent utiles là où une empreinte large et persistante est nécessaire. Ce modèle de service installé aide les satellites de communication à rester l'ancre de revenus du marché des satellites GEO.
Les satellites d'observation de la Terre devraient croître à un CAGR de 17,71 % jusqu'en 2031. Leur croissance est liée aux besoins de surveillance de la défense, d'agriculture de précision et de surveillance climatique. Les capteurs GEO peuvent surveiller en continu la même zone, contrairement aux systèmes qui ne fournissent que des revisites périodiques. L'instrument Sentinel-4 de l'ESA est hébergé sur MTG-S1, qui a été mis en service en 2026 pour des observations horaires de la composition atmosphérique au-dessus de l'Europe et du nord de l'Afrique. Les missions météorologiques bénéficient également de longs cycles d'approvisionnement public. Le programme MTG d'EUMETSAT fournit à l'Europe une observation météorologique opérationnelle jusqu'aux années 2040.
Les satellites météorologiques sont soutenus par des agences météorologiques nationales qui planifient les infrastructures sur de longues périodes. Leurs missions sont moins sensibles aux prix commerciaux de la capacité à court terme. Les satellites de surveillance et de renseignement bénéficient d'exigences de surveillance persistante. Ces exigences peuvent justifier des plateformes spécialisées et des communications protégées. La catégorie autres comprend les charges utiles d'augmentation de la navigation et expérimentales. L'architecture multi-missions rend cette catégorie plus petite de plus en plus pertinente au sein du marché des satellites GEO.

Par masse de satellite :
les grandes plateformes dominent les revenus, les formats moyens stimulent la croissance du prochain cycleLes grands satellites représentaient 52,75 % de la part de marché des satellites géostationnaires en 2025. Les plateformes de grande taille peuvent accueillir davantage de transpondeurs et générer des revenus locatifs plus élevés. Elles permettent également de répartir les coûts fixes de lancement et d'assurance sur une charge utile plus importante. Cette structure économique maintient la pertinence des grandes plateformes pour les services commerciaux à haut débit. Les grands systèmes restent particulièrement adaptés aux opérateurs établis ayant des besoins de capacité étendus. Leur envergure soutient le modèle de revenus central du marché des satellites géostationnaires.
Les satellites géostationnaires de taille moyenne devraient croître à un CAGR de 19,83 % jusqu'en 2031. Les opérateurs acceptent une capacité de transpondeurs réduite en échange d'une procuration plus rapide et d'une plus grande flexibilité. ReOrbit et SLI ont signé un accord de 150 millions EUR (168,09 millions USD) en mars 2026 pour 2 satellites de communication géostationnaires de nouvelle génération. L'accord a eu recours à des conditions de crédit-bail pour améliorer l'accès aux technologies géostationnaires avancées. Les plateformes de taille moyenne peuvent ainsi attirer de nouveaux opérateurs dans la base de clientèle adressable. L'US Space Force soutient également des systèmes géostationnaires manœuvrables de plus petite taille dans le cadre du programme PTS-G.
Les petits systèmes géostationnaires soutiennent les missions gouvernementales pour lesquelles un déploiement rapide et une grande manœuvrabilité sont essentiels. OHB SE a accepté de fournir 6 systèmes de propulsion électrique pour la plateforme HummingSat de SWISSto12. Cette activité montre qu'une chaîne d'approvisionnement pour les petits satellites géostationnaires est en train de se constituer. Les petits bus restent limités par la puissance radioélectrique disponible et l'ouverture d'antenne à l'altitude géostationnaire. Ces contraintes réduisent le débit par rapport aux grands satellites. Le soutien de l'ESA aux travaux sur les réflecteurs déployables dans le cadre de NEASTAR-1 contribue à réduire le risque de certification pour les opérateurs de première génération de petits satellites géostationnaires.
Par propulsion :
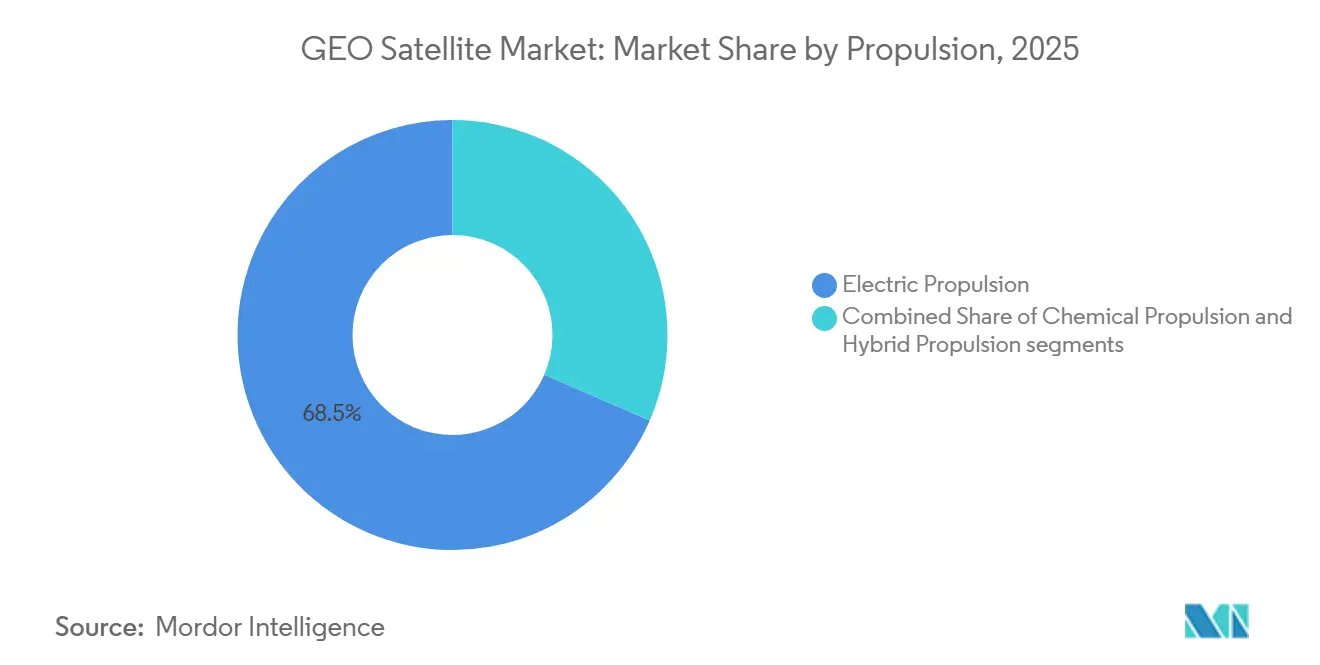
les systèmes électriques établissent la référence pour toutes les classes de plateformesLa propulsion électrique représentait 68,49 % du marché des satellites GEO en 2025 et devrait également croître à un CAGR de 18,73 % jusqu'en 2031. Cette combinaison montre que les systèmes électriques ont dépassé le stade de l'adoption précoce. D'ici 2027, la propulsion électrique sera l'approche standard pour le maintien à poste GEO sur les nouveaux satellites commerciaux. Les propulseurs à effet Hall et à ions sur grille offrent des économies de masse significatives, augmentant la capacité de charge utile. Ces économies améliorent l'économie des revenus d'un programme du marché des satellites GEO.
Les systèmes électriques peuvent libérer 400 à 700 kg de masse structurelle pour l'utilisation de la charge utile. L'avantage est particulièrement important lorsque la capacité des transpondeurs détermine les revenus de service. Impulse Space prévoit la première démonstration en espace GEO de son système de propulsion Electra sur GEO Express 1. Enpulsion a lancé son système Nexus FEEP en mai 2025 pour les engins spatiaux jusqu'à 500 kg. Ces développements indiquent une base d'approvisionnement plus large pour la propulsion électrique. Ils soutiennent également davantage de fabricants proposant des architectures GEO entièrement électriques.
La propulsion chimique reste pertinente lorsque la vitesse de mise en orbite est critique. Les satellites militaires peuvent ne pas accepter une période de mise en orbite électrique de 4 à 6 mois. Les conceptions hybrides offrent une alternative pour les programmes gouvernementaux sensibles au temps. Astroscale a identifié le ravitaillement en hydrazine comme un moyen potentiel d'améliorer l'économie des flottes GEO existantes. Les opérateurs doivent également réserver du carburant pour l'élimination dans les orbites cimetières. Cette exigence continue de stimuler le besoin de capacité de propulsion dans l'ensemble du marché des satellites GEO.
Par utilisateur final :
le secteur commercial domine en volume, le gouvernement ancre le plancher de revenusLes utilisateurs commerciaux représentaient 58,63 % de la part du marché des satellites GEO en 2025 et devraient également croître à un CAGR de 20,52 % jusqu'en 2031. La demande commerciale comprend le haut débit, la diffusion, le backhaul et les services de communications gérées. Ces utilisateurs développent des services dans des zones où les réseaux terrestres ont une portée limitée. Leurs projets combinent souvent la capacité satellitaire avec des offres de réseau géré. Ce modèle maintient les clients commerciaux au cœur du marché des satellites GEO.
Space42 et Viasat ont signé un accord contraignant en septembre 2026 pour co-fonder Equatys. Chaque partie s'est engagée à hauteur de 400 millions USD en fonds propres initiaux pour les services de connectivité directe aux appareils et de services mobiles par satellite. La coentreprise est destinée à étendre la couverture dans des zones que les réseaux terrestres ne peuvent pas desservir. Elle témoigne également de l'intérêt commercial continu pour la connectivité satellitaire de longue durée. Les agences gouvernementales utilisent de plus en plus les services commerciaux pour les architectures de sécurité nationale. Cela crée des opportunités de revenus supplémentaires pour les opérateurs à vocation commerciale.
Les utilisateurs gouvernementaux et civils fournissent un plancher de revenus stable grâce à des contrats de longue durée. GOVSATCOM donne aux États membres de l'UE accès à des communications satellitaires sécurisées depuis janvier 2026. Ces mandats sont moins dépendants des cycles de tarification commerciale. Les utilisateurs militaires exigent des systèmes durcis, anti-brouillage et anti-leurre. Les fabricants disposant de conceptions certifiées pour la défense peuvent pratiquer des prix différenciés. La combinaison de la demande commerciale et publique soutient une base de clients plus large pour le marché des satellites GEO.
Analyse géographique
Marché des satellites géostationnaires en Amérique du Nord
L'Amérique du Nord représentait 46,77 % du marché des satellites géostationnaires en 2025. La région bénéficie de marchés de capitaux profonds, de grands intégrateurs de satellites et d'une base spatiale commerciale mature. Les modifications de la réglementation américaine en matière de licences en juillet 2026 visaient à accélérer le déploiement commercial de satellites. Les achats de l'US Space Force assurent une visibilité soutenue sur la demande à travers le PTS-G, les services commerciaux et les contrats de maintenance. Le plafond de 4,00 milliards USD du PTS-G soutient les programmes de communications protégées. Le déficit de connectivité du Mexique et l'activité mexicaine sur les fréquences géostationnaires canadiennes contribuent à la demande régionale.
Marché des satellites géostationnaires en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un TCAC de 21,63 % jusqu'en 2031. Les populations rurales, isolées et insulaires créent une demande continue de couverture au-delà des réseaux terrestres. L'Inde, le Japon et la Chine développent leurs capacités nationales en matière de satellites géostationnaires. Le programme de charge utile numérique de Mitsubishi Electric, soutenu par la JAXA, renforce le rôle du Japon dans la technologie géostationnaire de nouvelle génération. La Chine continue de développer sa flotte de satellites de communication Zhongxing. L'Inde progresse dans ses plans de remplacement des GSAT et dans ses activités de haut débit par satellite commercial. Les déficits de connectivité en Asie du Sud et du Sud-Est soutiennent la demande à travers les différents niveaux de service.
Marché des satellites géostationnaires en EMEA et en Amérique du Sud
L'Europe occupe la troisième position régionale sur le marché des satellites géostationnaires. Les programmes de l'ESA, GOVSATCOM et IRIS² soutiennent la souveraineté européenne en matière de communications. Thales Alenia Space, Airbus Defence and Space et OHB SE constituent une base de fabrication établie. La loi européenne sur l'espace a été présentée en juin 2025 afin d'harmoniser les règles relatives aux activités spatiales au sein de l'Union. La demande au Moyen-Orient et en Afrique est liée aux mandats de connectivité souveraine et aux empreintes régionales de haut débit. Es'hailSat a sélectionné une plateforme à définition logicielle pour un satellite desservant l'Europe, l'Afrique et le Moyen-Orient. La demande en Amérique du Sud est soutenue par l'expansion du haut débit au Brésil et par les besoins en services dans les zones rurales.
Paysage concurrentiel
Segment Militaire et Gouvernemental sur le Marché des Satellites GEO
Le marché des satellites GEO est modérément consolidé parmi les intégrateurs principaux. Les grandes entreprises de défense et d'aérospatiale restent importantes dans la production de bus GEO de grande classe. Des fournisseurs spécialisés tels que OHB SE, SWISSto12 et ReOrbit sont en concurrence sur les plateformes GEO de taille moyenne et petite. Ces entreprises se concentrent sur des cycles de développement plus courts et des coûts unitaires plus faibles. La base concurrentielle évolue au-delà de la seule conception de plateforme. Les fabricants qui combinent la production de bus, les charges utiles définies par logiciel et la maintenance peuvent offrir une solution système plus complète.
L'activité SpaceLogistics de Northrop Grumman est active dans la maintenance GEO via ses travaux sur les modules d'extension de mission. SES a conclu un accord avec Infinite Orbits en novembre 2025 pour une mission commerciale de prolongation de durée de vie. Le soutien de l'ESA à RISE et ClearSpace-Phoenix témoigne de l'intérêt institutionnel pour un écosystème de maintenance plus large. Le véhicule LEXI d'Astroscale et le véhicule Endurance d'Infinite Orbits augmentent la pression concurrentielle sur le marché de la maintenance. La capacité de maintenance peut modifier l'économie du renouvellement des flottes. Elle peut également aider les opérateurs à conserver des satellites productifs plus longtemps.
Viasat a sélectionné Rocket Lab en août 2026 pour construire un bus de satellite GEO pour le programme PTS-G Swarm 1. Mitsubishi Electric développe une charge utile GEO numérique avec capacité de mise à jour logicielle en orbite. SWISSto12 s'est associé à HPS et LSS en mai 2026 pour déployer un grand réflecteur sur NEASTAR-1. Des opportunités concurrentielles subsistent dans les petites plateformes GEO de moins de 1 000 kg. La surveillance environnementale et du méthane hébergée reste également pertinente. La demande de capacité de maintenance dépasse la disponibilité actuelle des flottes de véhicules de maintenance.
Leaders du secteur des satellites GEO
-
Airbus SE
-
The Boeing Company
-
Thales Alenia Space
-
Lockheed Martin Corporation
-
Maxar Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des satellites géostationnaires Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.
Développements industriels récents dans Marché des satellites géostationnaires
- Septembre 2026 : Space42 et Viasat ont signé un accord contraignant pour co-fonder Equatys, une plateforme de connectivité directe aux appareils et de services mobiles par satellite, chaque partie s'engageant à hauteur de 400 millions USD en fonds propres initiaux. Viasat devrait être nommé contractant technologique principal, ciblant l'extension de la couverture dans des zones géographiques que les réseaux terrestres ne peuvent pas desservir.
- Juillet 2026 : SES Space & Defense a remporté un accord d'achat global de 5 ans avec le Commandement des systèmes spatiaux de la Force spatiale américaine pour fournir des services satellitaires en bande Ku protégés par TRANSEC à l'échelle mondiale.
- Juillet 2026 : Mitsubishi Electric a reçu une subvention du Fonds de stratégie spatiale de la JAXA pour développer une charge utile de satellite GEO entièrement numérique dotée d'une antenne réseau à rayonnement direct et d'une technologie de formation de faisceau numérique, permettant des mises à jour logicielles en orbite.
- Mai 2026 : SWISSto12 a signé un partenariat avec le consortium allemand HPS/LSS pour fournir un grand réflecteur déployable pour la mission GEO NEASTAR-1, cofinancée par l'ESA et le DLR, visant la première diffusion de médias directe aux appareils depuis l'orbite GEO au monde.
Périmètre du rapport mondial sur le marché des satellites GEO
Le marché des satellites GEO comprend la conception, l'ingénierie, la production, l'assemblage, l'intégration et les tests de satellites et de leurs principaux sous-systèmes pour le déploiement en orbite GEO. Il couvre la fabrication de plateformes/bus satellitaires, de charges utiles, de systèmes de propulsion, de systèmes d'alimentation électrique, de composants thermiques et structurels, d'avionique, de systèmes de communication et d'autres sous-systèmes de véhicules spatiaux.
Le marché des satellites GEO est segmenté par type de satellite, masse de satellite, propulsion, utilisateur final et géographie. Par type de satellite, le marché est segmenté en satellites de communication, satellites d'observation de la Terre, satellites météorologiques, satellites de surveillance et de renseignement, et autres. Par masse de satellite, le marché est segmenté en petit, moyen et grand. Par propulsion, le marché est segmenté en propulsion électrique, propulsion chimique et propulsion hybride. Par utilisateur final, le marché est segmenté en commercial, gouvernemental et civil, et militaire. Le rapport couvre également les tailles de marché et les prévisions pour le marché des satellites GEO dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Communication |
| Observation de la Terre |
| Navigation |
| Observation Spatiale |
| Autres |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| supérieur à 1000 kg |
| Commercial |
| Militaire et Gouvernemental |
| Électrique |
| À base de gaz |
| Carburant liquide |
| Asie-Pacifique |
| Europe |
| Amérique du Nord |
| Reste du Monde |
| Application | Communication |
| Observation de la Terre | |
| Navigation | |
| Observation Spatiale | |
| Autres | |
| Masse du Satellite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| supérieur à 1000 kg | |
| Utilisateur Final | Commercial |
| Militaire et Gouvernemental | |
| Technologie de Propulsion | Électrique |
| À base de gaz | |
| Carburant liquide | |
| Région | Asie-Pacifique |
| Europe | |
| Amérique du Nord | |
| Reste du Monde |
Définition du marché
- Application - Les diverses applications ou objectifs des satellites sont classés en communication, observation de la Terre, observation spatiale, navigation et autres. Les objectifs listés sont ceux déclarés par l'opérateur du satellite.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent être à usage multiple, à la fois pour des applications commerciales et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage (MMCD) du lanceur désigne le poids maximum du lanceur au décollage, incluant le poids de la charge utile, des équipements et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement l'un de l'autre et les orbites de satellites avec une excentricité de 0,14 et plus sont catégorisées comme elliptiques.
- Technologie de Propulsion - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse du Satellite - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-système Satellitaire - Tous les composants et sous-systèmes qui incluent les ergols, les bus, les panneaux solaires et les autres équipements des satellites sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellite exploite un réseau de satellites pour la transmission internationale. |
| Orbite Géostationnaire Terrestre (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 miles) au-dessus de l'équateur dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, les faisant apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en orbite terrestre basse orbitent de 160 à 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO et voyagent généralement sur une orbite elliptique au-dessus du pôle Nord et du pôle Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de minisatellites basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLV) | Le Lanceur de Petits Satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un module de correction de vitesse à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière des astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres astéroïdes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le système d'identification automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLV) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de lanceur pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 22 237 miles. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




