
Taille et Part du Marché des Satellites Militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.06 Milliards de dollars |
| Taille du Marché (2032) | 16.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Satellites Militaires par Mordor Intelligence
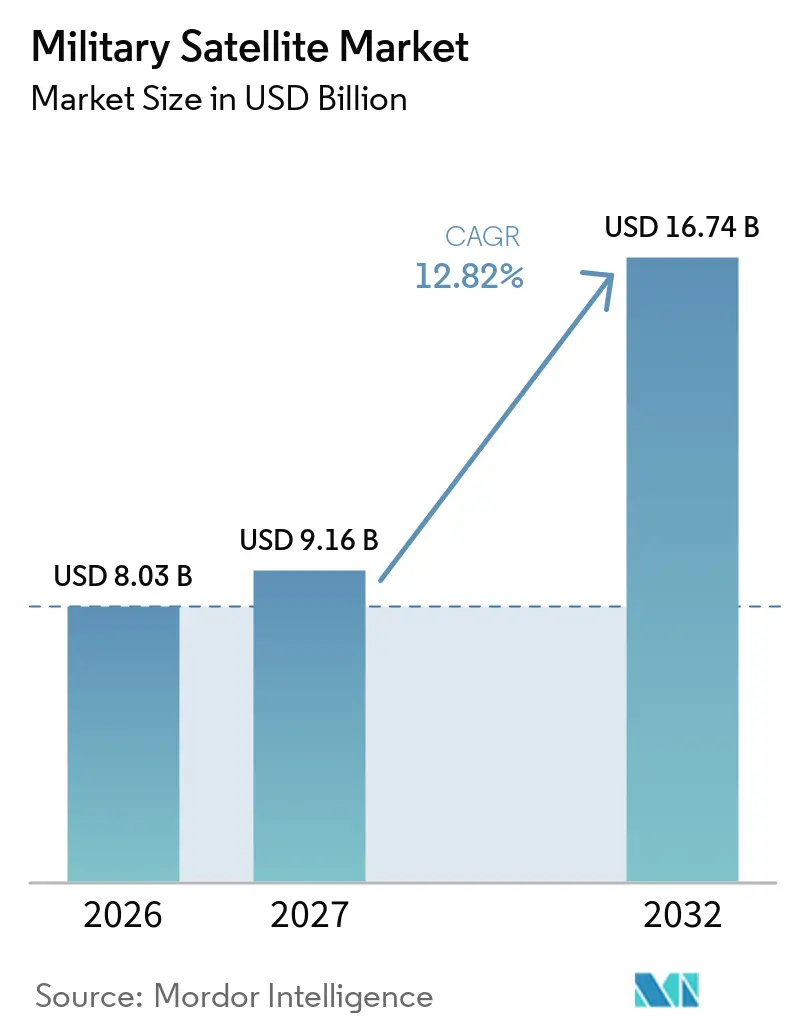
La taille du marché des satellites militaires était évaluée à 8,03 milliards USD en 2026 et devrait croître de 9,06 milliards USD en 2027 pour atteindre 16,74 milliards USD d'ici 2032, avec un CAGR de 13,06 % de 2027 à 2032. Le marché des satellites militaires s'éloigne d'un petit nombre de plateformes géostationnaires à haute valeur ajoutée au profit de constellations opérant sur plusieurs orbites, soutenant ainsi la résilience et permettant des liaisons plus rapides entre les capteurs et les utilisateurs militaires. La montée des tensions géopolitiques raccourcit les délais d'approvisionnement et renforce les programmes souverains d'acquisition de satellites, de systèmes au sol et d'infrastructures de lancement. Le marché des satellites militaires est également façonné par une évolution dans laquelle la connectivité satellitaire soutient la prise de décision opérationnelle plutôt que la seule logistique. Parallèlement, les interférences électroniques, les débris orbitaux, les exigences élevées en capital et les règles d'approvisionnement classifiées freinent l'adoption. Ces conditions favorisent les fournisseurs capables de livrer des systèmes sécurisés et résilients tout en offrant aux gouvernements une voie claire pour maintenir et renouveler les constellations.
Principaux Enseignements du Rapport
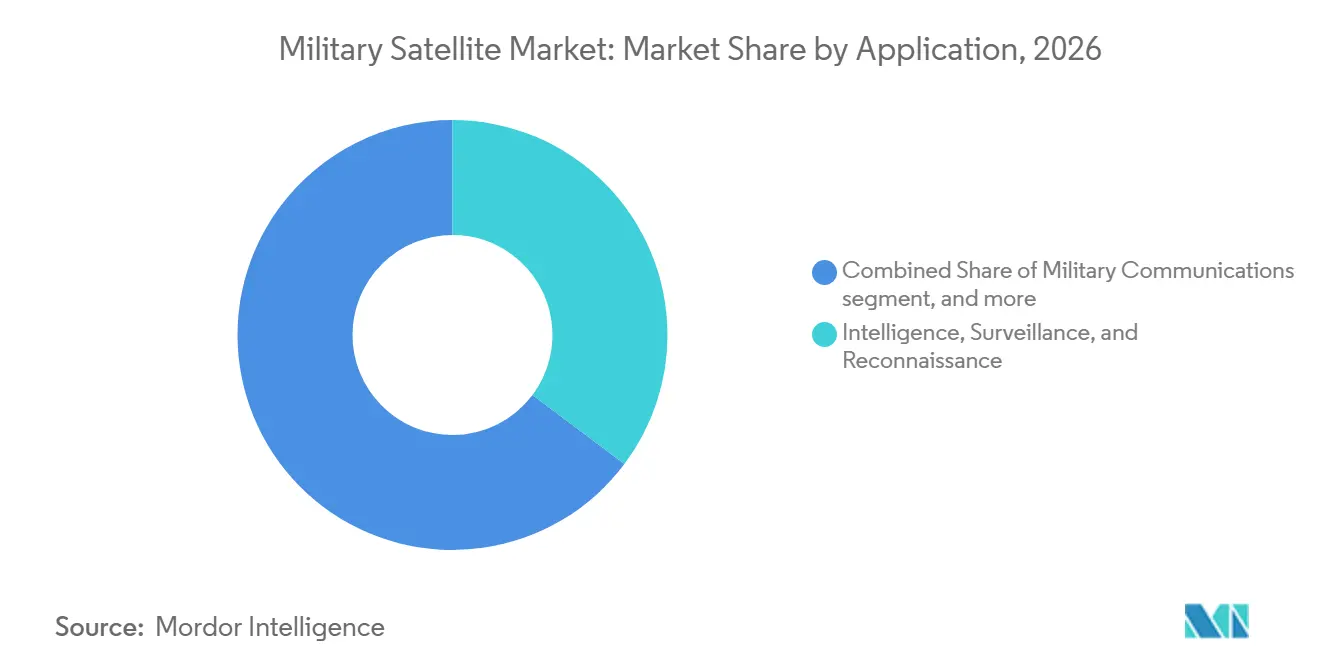
- Par application, le renseignement, la surveillance et la reconnaissance (ISR) représentaient 35,25 % de la part du marché des satellites militaires en 2026, tandis que les communications militaires devraient croître à un CAGR de 14,71 % jusqu'en 2032.
- Par masse de satellite, les grands satellites représentaient 58,75 % de la part du marché des satellites militaires en 2026, tandis que les petits satellites devraient se développer à un CAGR de 15,83 % jusqu'en 2032.
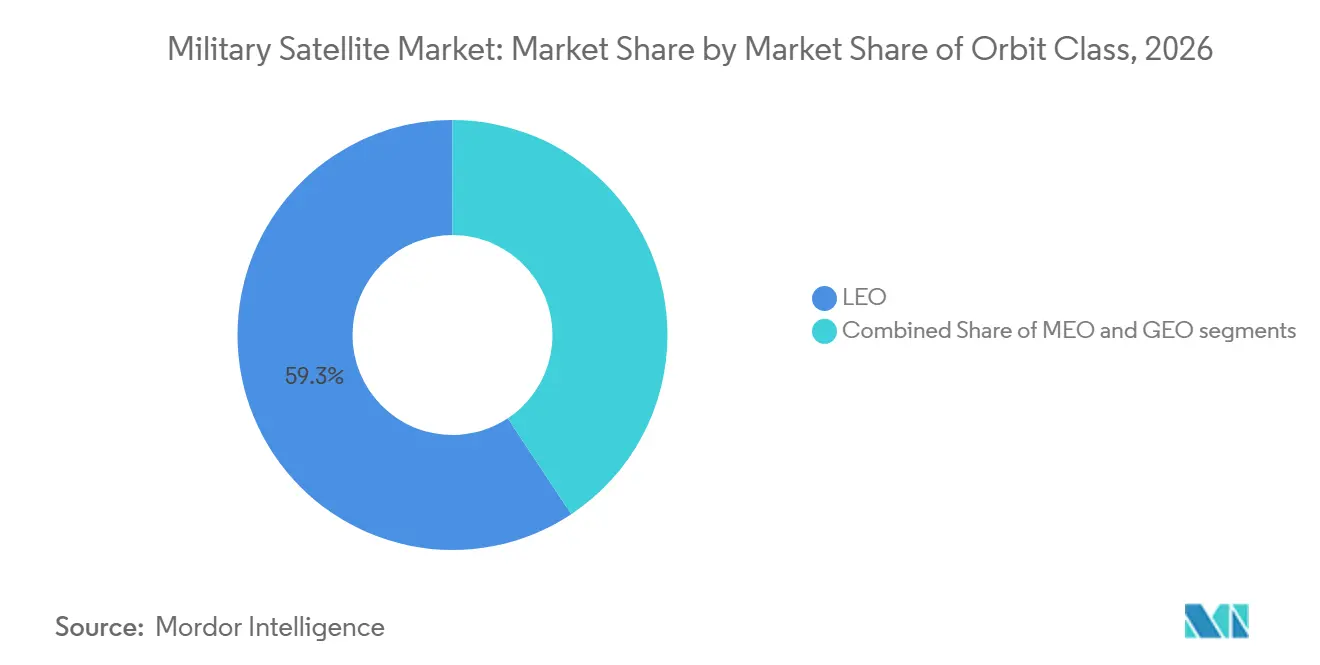
- Par classe d'orbite, l'orbite terrestre basse (LEO) représentait 59,32 % du marché des satellites militaires en 2026, tandis que l'orbite terrestre moyenne (MEO) devrait croître à un CAGR de 14,91 % jusqu'en 2032.
- Par type de charge utile, les charges utiles de communication détenaient 32,69 % de la part des revenus en 2026, tandis que les charges utiles SIGINT et ELINT devraient croître à un CAGR de 14,52 % jusqu'en 2032.
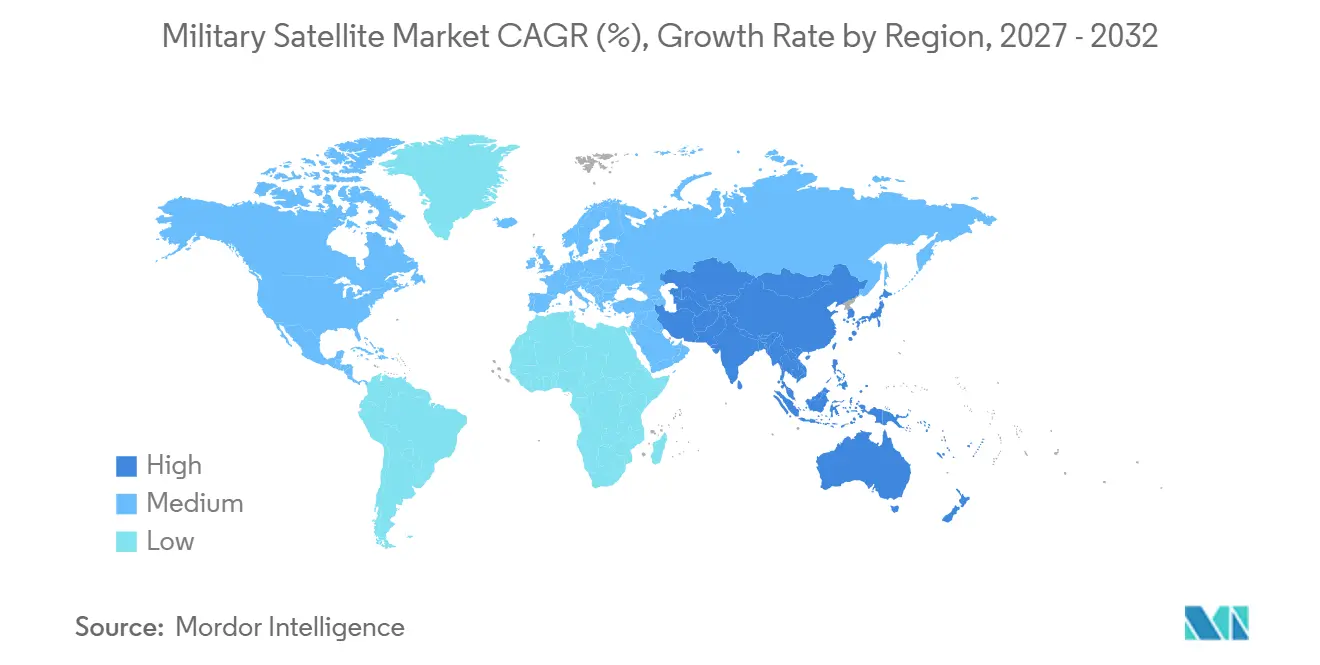
- Par géographie, l'Amérique du Nord détenait 51,77 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Hausse des dépenses de défense et modernisation spatiale | 3.20% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de renseignement ISR en temps réel et de conscience situationnelle persistante | 2.80% | Mondial, critique en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Déploiement de constellations multi-orbites résilientes et proliférées | 2.10% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Intégration commerciale-militaire des communications par satellite et de la télédétection | 1.80% | Amérique du Nord et Europe, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Charges utiles définies par logiciel COTS et traitement de mission assisté par IA | 1.50% | Amérique du Nord, avec des gains précoces en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Interopérabilité des coalitions et programmes de capacités spatiales souveraines | 1.20% | Membres de l'OTAN et partenaires des Five Eyes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Dépenses de Défense et Modernisation Spatiale
Les budgets nationaux de défense allouent une part plus importante des nouvelles dépenses aux systèmes spatiaux militaires. L'Allemagne a annoncé en septembre 2025 son intention d'investir 35 milliards EUR (environ 41 milliards USD) sur 5 ans dans la sécurité spatiale, incluant des constellations redondantes, un centre d'opérations de satellites militaires et des mesures de cybersécurité. La loi de programmation militaire française 2024-2030 a alloué 6,40 milliards EUR (7,50 milliards USD) à l'espace militaire, et une enveloppe supplémentaire de 4,20 milliards EUR (4,92 milliards USD) a été annoncée par la suite.[1] Les dépenses japonaises en matière de défense spatiale ont atteint 540 milliards JPY (3,41 milliards USD) pour l'exercice 2025, représentant une augmentation de près de sept fois par rapport à l'exercice 2022. Ces engagements soutiennent le marché des satellites militaires en finançant conjointement les satellites, les stations au sol sécurisées, l'accès au lancement et les cyberdéfenses renforcées, plutôt que comme des programmes distincts. Ils permettent également aux fabricants d'origine commerciale d'intégrer les programmes spatiaux de sécurité nationale, comme en témoigne le contrat principal de 816 millions USD reçu par Rocket Lab en décembre 2025 pour une constellation de défense antimissile. Les normes de performance établies par des programmes majeurs tels que la Proliferated Warfighter Space Architecture élèvent les exigences envers les fournisseurs et peuvent concentrer les travaux parmi les entreprises disposant de capacités qualifiées.
Demande de Renseignement ISR en Temps Réel et de Conscience Situationnelle Persistante
Les utilisateurs militaires exigent de plus en plus un renseignement satellitaire à des échelles de temps tactiques plutôt qu'à travers de longs cycles de rapports stratégiques. ICEYE a lancé sa cellule ISR en septembre 2025, un système conteneurisé conçu pour fournir un renseignement radar à synthèse d'ouverture quasi en temps réel aux unités de combat en quelques minutes.[2] Le Bureau National de Reconnaissance a déclaré en décembre 2025 qu'il exploite plus de 200 satellites LEO proliférés et que la constellation peut réduire la livraison du renseignement de plusieurs heures à quelques minutes.[3] Le marché des satellites militaires bénéficie de constellations distribuées, qui peuvent soutenir le ciblage direct par les commandements de combat et maintenir une couverture plus persistante. Le programme de surveillance persistante depuis l'espace de l'Alliance de l'OTAN réunit 19 alliés et un investissement équivalent de plus de 1 milliard USD à travers sa constellation virtuelle Aquila. Cette approche fait de l'imagerie, des signaux et d'autres services de collecte une ressource opérationnelle partagée pour les utilisateurs de la coalition. Elle crée également une demande pour le traitement au sol, les liaisons de données sécurisées et les systèmes capables de convertir les données satellitaires en informations opérationnelles opportunes.
Déploiement de Constellations Multi-Orbites Résilientes et Proliférées
Les planificateurs de défense déploient des réseaux en couches sur plusieurs orbites plutôt que de s'appuyer uniquement sur quelques grands satellites. L'Agence de Développement Spatial américaine a commencé à lancer 154 satellites opérationnels de la Tranche 1 en septembre 2025 et, en décembre 2025, a attribué un contrat de 3,50 milliards USD pour 72 satellites d'alerte aux missiles LEO de la Tranche 3 pour des lancements prévus en 2029. L'orbite MEO se développe comme une couche distincte pour l'alerte aux missiles car elle peut suivre les véhicules planeurs hypersoniques que les capteurs géostationnaires ne peuvent pas observer avec une résolution suffisante. La Space Force a attribué à BAE Systems un contrat de 1,20 milliard USD pour 10 satellites MEO dans le cadre du programme EPOCH 2. Cette combinaison de LEO, MEO et GEO offre aux utilisateurs militaires plusieurs voies pour la détection et les communications. Elle réduit également la dépendance à une seule plateforme, bien qu'elle augmente la charge de coordination, de contrôle au sol et de planification du remplacement. Le marché des satellites militaires favorise donc les architectures capables de combiner des couches orbitales disparates sans compromettre la sécurité ou la disponibilité.
Intégration Commerciale-Militaire des Communications par Satellite et de la Télédétection
Les opérateurs de satellites commerciaux sont devenus des fournisseurs de capacités pour les programmes militaires de communications et de télédétection. La France a signé en juin 2025 un accord-cadre NEXUS de 10 ans avec Eutelsat pour 1 milliard EUR (1,17 milliard USD), donnant aux forces françaises un accès prioritaire à la capacité LEO de OneWeb en complément des actifs géostationnaires souverains Syracuse. Le service O3b mPOWER de SES a soutenu le groupe aéronaval de la Marine nationale française lors de la mission Clémenceau 25 en 2025, démontrant que la capacité MEO commerciale peut répondre aux besoins navals en matière de latence et de fiabilité. Le marché des satellites militaires bénéficie d'une capacité supplémentaire à court terme lorsque les gouvernements combinent des services commerciaux avec des systèmes souverains. De tels accords peuvent raccourcir les délais d'acquisition, car les constellations commerciales sont déjà opérationnelles ou en cours de déploiement. Ils nécessitent également des règles claires d'accès prioritaire, des dispositions de sécurité et des plans de continuité en cas de modification de la constellation d'un fournisseur commercial. L'intégration continue des réseaux commerciaux et militaires fait de la prestation de services, et pas seulement de la fabrication de satellites, une capacité concurrentielle importante.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE |
|---|---|---|
| Exposition aux cyberattaques, au brouillage, à la mystification et à la guerre électronique | -1.80% | Mondial, le plus aigu sur le flanc oriental de l'OTAN, au Moyen-Orient et dans l'Indo-Pacifique |
| Capital initial élevé, longs cycles de développement et dépendance au lancement | -1.40% | Mondial, proportionnellement plus sévère pour les nations de rang intermédiaire |
| Congestion orbitale et charge de limitation des débris | -0.90% | Mondial, concentré en LEO en dessous de 600 km |
| Dépendance aux services commerciaux et risque lié au taux de remplacement des constellations | -0.70% | Amérique du Nord et Europe, avec la plus forte intégration commerciale |
| Source: Mordor Intelligence | ||
Cyberattaques, Brouillage, Mystification et Exposition à la Guerre Électronique
Les menaces électroniques sont devenues une condition d'exploitation récurrente pour les utilisateurs de satellites. Plus de 10 000 événements d'interférence satellitaire ont été documentés au cours des 12 mois précédant février 2025, incluant des brouillages et des mystifications GPS quotidiens dans l'espace aérien du nord-est de l'Europe, les voies maritimes de la Baltique, l'Ukraine et le Moyen-Orient. L'évaluation des menaces spatiales du CSIS 2025 a identifié des menaces incluant le brouillage de la liaison montante, la mystification, les capacités antisatellites co-orbitales et les intrusions cybernétiques ciblant les réseaux au sol. Une étude de 2025 a révélé que les brouilleurs sensibles aux protocoles peuvent exploiter les vulnérabilités cycliques des protocoles de communications par satellite et surpasser le brouillage conventionnel face aux contre-mesures actuelles.[4] Ces risques peuvent retarder les acquisitions, augmenter les coûts des systèmes et réduire la confiance dans les services non protégés. Ils soutiennent également la demande de systèmes renforcés, agiles en fréquence et définis par logiciel, capables de fonctionner en présence d'interférences. Le marché des satellites militaires doit donc équilibrer le déploiement rapide des constellations avec une protection renforcée des liaisons, des charges utiles et des infrastructures au sol.
Capital Initial Élevé, Longs Cycles de Développement et Dépendance au Lancement
Les grands programmes de satellites militaires nécessitent des investissements initiaux substantiels et ont souvent des calendriers de livraison s'étendant sur de nombreuses années. Boeing a reçu un contrat de 2,80 milliards USD en juillet 2025 pour 2 satellites Evolved Strategic SATCOM, avec une livraison s'étendant jusqu'en 2031 et des options pouvant porter le programme à 12 milliards USD. Les satellites soutiendront le commandement, le contrôle et les communications nucléaires américains, ce qui place les capacités nationales à long terme dans un nombre limité d'actifs orbitaux. Les pays sans capacité de lancement souveraine peuvent faire face à des risques supplémentaires de calendrier et géopolitiques lorsqu'ils dépendent de services de lancement tiers. La prolifération des constellations de petits satellites peut réduire le coût d'un engin spatial individuel, mais elle nécessite une fabrication à cadence élevée et des remplacements fréquents. Les industries de défense de rang intermédiaire peuvent avoir du mal à financer cette base industrielle sans un soutien gouvernemental continu. Ces contraintes limitent l'agilité des acquisitions même lorsque la demande militaire de nouvelles capacités spatiales est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
L'ISR Détient la Plus Grande Position en Revenus Tandis que les Communications Militaires Croissent Plus RapidementL'ISR représentait 35,25 % des revenus en 2026, ce qui en fait la plus grande application par revenus. L'infrastructure de collecte intégrée au sein des Five Eyes, la Force de soutien stratégique de l'Armée populaire de libération chinoise et les programmes souverains européens en expansion soutiennent cette position. Les utilisateurs recherchent de plus en plus des services persistants plutôt que des lots différés de produits de renseignement. ICEYE a reçu un contrat d'imagerie pluriannuel du gouvernement allemand de 240 millions EUR (281,14 millions USD) et a livré une capacité souveraine de radar à synthèse d'ouverture à la Force aérienne royale des Pays-Bas en 2025. La plus grande application reste dépendante du traitement sécurisé au sol et de la diffusion des données, et pas seulement des satellites.
Les communications militaires devraient enregistrer un CAGR de 14,71 % de 2027 à 2032, le taux le plus élevé parmi les applications du marché des satellites militaires. La couche de transport de la Proliferated Warfighter Space Architecture et les systèmes européens comparables créent une demande de capacité de relais sécurisée soutenant les opérations tactiques. La navigation et le positionnement restent matures mais actifs, les opérateurs renforçant les récepteurs contre la mystification GPS et poursuivant des signaux alternatifs de positionnement, navigation et synchronisation. La détection de missiles, l'alerte précoce et la conscience du domaine spatial restent plus modestes en termes de revenus, bien que les menaces hypersoniques et le besoin de conscience orbitale en temps réel aient élevé leur priorité. La croissance s'élargit de la collecte de renseignement traditionnelle vers le commandement connecté, les communications protégées et les missions d'alerte.



Par Masse de Satellite :
Les Grands Satellites Conservent la Valeur des Programmes Tandis que les Petits Satellites Modifient la Conception des ConstellationsLes grands satellites représentaient 58,75 % de la taille du marché des satellites militaires en 2026. Les communications nucléaires, les relais stratégiques protégés et les systèmes de reconnaissance à haute résolution nécessitent une puissance, une ouverture et une durée de vie opérationnelle que les plateformes plus petites ne peuvent pas toujours fournir. Le programme Evolved Strategic SATCOM de Boeing et le SpainSat NG-1 de Thales Alenia Space illustrent des programmes à long cycle de vie qui soutiennent la demande de grands satellites. Ces satellites ancrent les systèmes de communications nationaux, et leur coût élevé et leurs faibles volumes de production renforcent le rôle des maîtres d'œuvre établis. Les grands satellites resteront essentiels là où les missions stratégiques nécessitent des plateformes éprouvées à haute capacité.
Les petits satellites devraient croître à un CAGR de 15,83 % de 2027 à 2032, à mesure que les gouvernements construisent des constellations proliférées. La catégorie a évolué car les plateformes plus petites peuvent offrir des capacités qui nécessitaient auparavant des engins spatiaux beaucoup plus grands. Le satellite radar à synthèse d'ouverture Gen4 d'ICEYE a livré des images avec une résolution allant jusqu'à 16 cm et 500 images par satellite par jour en 2025. Ces performances soutiennent le marché des satellites militaires en rendant les constellations de petits engins spatiaux pratiques pour les utilisateurs militaires. Les satellites de taille moyenne conservent des rôles d'ISR régional et de communications de théâtre, mais font face à des pressions de la part des systèmes au-dessus et en dessous d'eux en termes d'échelle.
Par Classe d'Orbite :
La LEO Domine Tandis que la MEO Développe un Rôle Dédié à la DéfenseLa LEO représentait 59,32 % des revenus en 2026. Sa position dominante reflète la constellation proliférée du Bureau National de Reconnaissance, l'architecture de l'Agence de Développement Spatial et les systèmes commerciaux-militaires de télédétection et de communications. La LEO soutient des taux de revisite fréquents et une latence réduite, ce qui convient au relais de données tactiques et à la surveillance persistante. Le plan de l'Agence de Développement Spatial comprend 154 satellites de la Tranche 1 et d'autres attributions de missiles d'alerte de la Tranche 3. Le marché des satellites militaires reste exposé à la congestion, aux débris et aux besoins de réapprovisionnement récurrents, qui nécessitent tous des plans d'atténuation et de remplacement dès le début d'un programme.
La MEO devrait se développer à un CAGR de 14,91 % de 2027 à 2032, le taux de croissance le plus fort parmi les classes d'orbite. Elle soutient le haut débit commercial pour les utilisateurs navals de l'OTAN et les gouvernements alliés, ainsi que de nouvelles missions d'alerte aux missiles depuis une altitude moyenne. SES O3b mPOWER a servi le groupe aéronaval français lors de la mission Clémenceau 25 en 2025. Le programme EPOCH 2 a attribué à BAE Systems un contrat de 1,20 milliard USD pour développer 10 satellites MEO dédiés au suivi des cibles hypersoniques. Les satellites GEO continuent de soutenir les communications nucléaires et les services des opérateurs nationaux, soulignant pourquoi les architectures futures combineront les 3 classes d'orbite.

Par Type de Charge Utile :
Les Communications Dominent Tandis que le SIGINT et l'ELINT Répondent aux Menaces ÉlectroniquesLes charges utiles de communication représentaient 32,69 % des revenus en 2026, stimulant la demande pour les relais géostationnaires protégés, les réseaux maillés LEO et les services UHF tactiques. Leur rôle dominant reflète l'exigence de liaisons sécurisées entre les forces, les plateformes et les systèmes de commandement. L3Harris a livré le KSV-650 en 2025 en tant que première plateforme cryptographique certifiée par l'Agence de Sécurité Nationale entièrement reprogrammable en orbite. La plateforme répond aux exigences de cryptographie agile et élève le standard technique pour les charges utiles de communications protégées. Les charges utiles de navigation et d'imagerie restent stables, tandis que le secteur des satellites militaires a besoin de charges utiles qui protègent les données critiques et s'adaptent après le lancement.
Les charges utiles SIGINT et ELINT devraient croître à un CAGR de 14,52 % de 2027 à 2032. Cette croissance reflète le besoin de collecter des informations sur l'ordre de bataille électronique contre des adversaires développant des capacités de brouillage et de mystification. Le Bureau National de Reconnaissance développe sa capacité SIGINT classifiée, tandis que l'Allemagne et les Pays-Bas poursuivent une collecte souveraine à l'échelle des constellations. Les charges utiles d'alerte aux missiles restent plus modestes, bien que leur rôle s'élargisse à mesure que la couche de suivi de l'Agence de Développement Spatial et le programme EPOCH arrivent à maturité. La composition des charges utiles évolue vers des systèmes capables de détecter, sécuriser, traiter et distribuer des informations dans des conditions électromagnétiques contestées.
Analyse Géographique
Marché des satellites militaires en Amérique du Nord
L'Amérique du Nord représentait 51,77 % du marché des satellites militaires en 2026. Le marché des satellites militaires dans la région s'appuie sur les programmes de la Space Force, l'expansion du National Reconnaissance Office et une large base industrielle de défense. Le premier lancement opérationnel de la Tranche 1 de la Proliferated Warfighter Space Architecture en septembre 2025 a lancé une campagne visant à déployer 154 véhicules opérationnels. Le programme Evolved Strategic SATCOM soutient l'épine dorsale des communications nucléaires grâce à un contrat d'une valeur initiale de 2,80 milliards USD et des options pouvant atteindre 12 milliards USD. La réception des brouilleurs Meadowlands en juin 2025 a également démontré que la stratégie régionale intègre la guerre électronique parallèlement au déploiement de satellites.
Marché des satellites militaires en Europe
L'Europe est le deuxième segment géographique en importance et connaît une hausse majeure des investissements militaires souverains dans le domaine spatial. Le marché des satellites militaires en Europe est soutenu par l'engagement de l'Allemagne à hauteur de 35 milliards EUR (environ 41 milliards USD), l'allocation de la France de 10,60 milliards EUR (12,42 milliards USD) jusqu'en 2030, et le contrat de coentreprise Rheinmetall-ICEYE d'une valeur de 1,70 milliard EUR (1,99 milliard USD) pour 40 satellites à radar à synthèse d'ouverture, signé en décembre 2025. Le programme NSS6G de l'OTAN représente un investissement de plus de 1 milliard EUR (1,17 milliard USD) pour la période 2020-2034, et l'Espagne ainsi que le Luxembourg ont rejoint l'OTAN en 2025. Le programme Alliance Persistent Surveillance from Space coordonne le renseignement, la surveillance et la reconnaissance entre 19 alliés via la constellation virtuelle Aquila de l'OTAN. L'OTAN a également lancé l'initiative HALO à Ankara en 2026 pour interconnecter les satellites militaires nationaux au sein d'une constellation partagée.
Marché des satellites militaires en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un marché des satellites militaires dont les prévisions indiquent une expansion à un CAGR de 16,63 % de 2027 à 2032. Le budget spatial de défense du Japon a atteint 540 milliards JPY (3,41 milliards USD) pour l'exercice 2025, et son programme optique et radar à synthèse d'ouverture de 280 milliards JPY (1,78 milliard USD) vise une surveillance continue dans un rayon territorial de 3 000 km. La constellation Guowang de la Chine, les programmes indigènes de l'Inde et l'intensification des activités d'approvisionnement en Corée du Sud, en Australie et en Asie du Sud-Est reconfigurent la demande régionale. Le Moyen-Orient reste actif dans les communications géostationnaires et l'observation de la Terre, tandis que l'Afrique et l'Amérique du Sud dépendent principalement des capacités commerciales.
Paysage Concurrentiel
Concentration du Marché
Segment Matériel de Propulsion et Propergol dans le Marché des Satellites Militaires
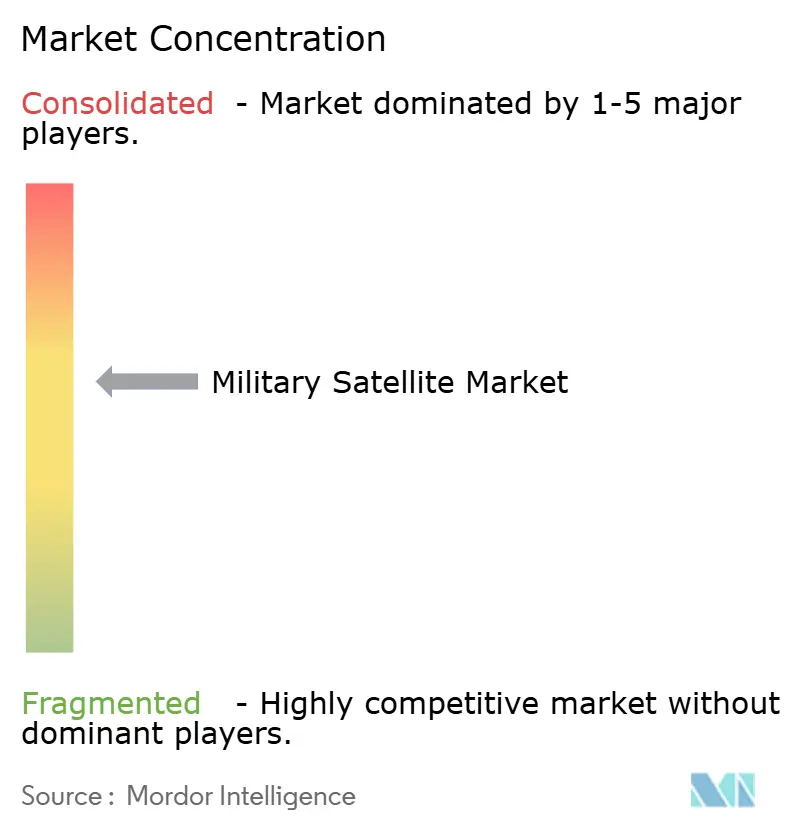
Le marché des satellites militaires comporte 2 niveaux concurrentiels distincts. La maîtrise d'œuvre des grands satellites présente des barrières à l'entrée élevées car les programmes nécessitent des habilitations, des plateformes éprouvées et des relations gouvernementales. The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation, Airbus SE et Thales Alenia Space occupent des rôles de premier plan dans les programmes GEO et LEO de grande taille. L'attribution du contrat Evolved Strategic SATCOM à Boeing en juillet 2025 a fait suite à une compétition de 5 ans avec Northrop Grumman et a utilisé la plateforme 702MP déjà en service dans la Space Force. L3Harris Technologies, Inc. et Viasat, Inc. poursuivent également des charges utiles définies par logiciel, les entreprises cherchant protection et adaptabilité.
La concurrence est plus intense dans les petits satellites et la prestation de services, où les barrières à l'entrée sont plus faibles. L'élévation de Rocket Lab au statut de maître d'œuvre principal de l'Agence de Développement Spatial montre que les fournisseurs de services de lancement peuvent s'orienter vers la production de satellites de sécurité nationale. ICEYE opère en tant que fournisseur commercial de radar à synthèse d'ouverture, maître d'œuvre de défense via Rheinmetall, et fournisseur de charges utiles. Son lancement Gen4 de septembre 2025 a livré des images avec une résolution allant jusqu'à 16 cm, 500 images par satellite par jour, et une imagerie et un téléchargement simultanés jusqu'à 700 Mbps. Ces capacités augmentent la pression sur les contractants établis pour intégrer la technologie commerciale sans affaiblir leur position auprès des utilisateurs gouvernementaux.
Le traitement embarqué assisté par IA est un autre domaine concurrentiel au sein du marché des satellites militaires. Helsing et Kongsberg Defence and Aerospace autofinancent une constellation ISR/T avec des algorithmes démontrés sur la plateforme Loft Orbital YAM-6 et un objectif de déploiement en 2029. Cette approche fonctionne en dehors des calendriers d'approvisionnement conventionnels. L'environnement qui en résulte est concentré dans les programmes stratégiques de grands satellites, mais plus fragmenté parmi les fournisseurs de petits satellites, les spécialistes des charges utiles et les entreprises de services de données.
Leaders du Secteur des Satellites Militaires
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
Airbus SE
-
Thales Alenia Space
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des satellites militaires Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- L3Harris Technologies, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- BAE Systems plc
- Viasat, Inc.
Développements industriels récents dans Marché des satellites militaires
- Octobre 2026 : Rheinmetall et Argotec ont lancé avec succès leur premier satellite à bord du Falcon 9 de SpaceX, marquant l'entrée de Rheinmetall dans les capacités de défense spatiale. Le satellite est conçu pour renforcer la surveillance militaire de l'espace aérien, l'alerte précoce et la conscience situationnelle assistée par IA, soutenant la stratégie plus large de Rheinmetall visant à développer une constellation de satellites de défense intégrée.
- Septembre 2026 : La Royal Air Force britannique a créé le No. III Space Effects Squadron, sa première unité dédiée, axée sur la protection des satellites militaires contre les activités hostiles. L'escadron utilisera la guerre électronique et des contre-mesures pour perturber, dégrader et neutraliser les menaces, renforçant les capacités britanniques de contrôle spatial et protégeant les infrastructures de communications, de navigation et d'alerte aux missiles.
- Juillet 2026 : L'Agence de Développement Spatial américaine a attribué environ 1,75 milliard USD pour 36 satellites dans le cadre de la Tranche 3 de sa Proliferated Warfighter Space Architecture. Les satellites fourniront des capacités d'alerte aux missiles, de suivi et de défense sur plusieurs plans orbitaux, soutenant la couverture mondiale et l'architecture spatiale prévue dans le cadre de l'initiative de défense antimissile Golden Dome.
- Décembre 2025 : L'Agence de Développement Spatial américaine a attribué 3,50 milliards USD à L3Harris Technologies, Lockheed Martin, Northrop Grumman et Rocket Lab pour 72 satellites de la couche de suivi PWSA Tranche 3, chacun portant des capteurs infrarouges d'alerte aux missiles et de défense antimissile, avec des lancements prévus pour l'exercice 2029.
Portée du Rapport sur le Marché Mondial des Satellites Militaires
Un satellite militaire est un satellite artificiel conçu, lancé et exploité pour soutenir les objectifs de défense, de sécurité nationale et de renseignement stratégique. Ces satellites remplissent des fonctions critiques dans les opérations de défense modernes, notamment les communications, l'ISR, la navigation et la synchronisation, l'alerte précoce et le renseignement électronique (ELINT).
Le marché des satellites militaires est segmenté par application, masse de satellite, classe d'orbite, type de charge utile et géographie. Par application, le marché est segmenté en renseignement, surveillance et reconnaissance (ISR), communications militaires, navigation et positionnement, détection de missiles et alerte précoce, et conscience du domaine spatial. Par masse de satellite, le marché est segmenté en petits, moyens et grands. Par classe d'orbite, le marché est segmenté en orbite terrestre basse (LEO), orbite terrestre moyenne (MEO) et orbite géostationnaire (GEO). Par type de charge utile, le marché est segmenté en charges utiles de communication, charges utiles de navigation, charges utiles d'imagerie, charges utiles radar, charges utiles SIGINT et ELINT, et charges utiles d'alerte aux missiles. Le rapport couvre également les tailles de marché et les prévisions pour le marché des satellites militaires dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Moins de 10 kg |
| Plus de 1000 kg |
| GEO |
| LEO |
| MEO |
| Matériel de Propulsion et Propergol |
| Bus et Sous-systèmes du Satellite |
| Panneaux Solaires et Matériel d'Alimentation |
| Structures, Harnais et Mécanismes |
| Communication |
| Observation de la Terre |
| Navigation |
| Observation Spatiale |
| Autres |
| Asie-Pacifique |
| Europe |
| Amérique du Nord |
| Reste du Monde |
| Masse du Satellite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Moins de 10 kg | |
| Plus de 1000 kg | |
| Classe d'Orbite | GEO |
| LEO | |
| MEO | |
| Sous-système du Satellite | Matériel de Propulsion et Propergol |
| Bus et Sous-systèmes du Satellite | |
| Panneaux Solaires et Matériel d'Alimentation | |
| Structures, Harnais et Mécanismes | |
| Application | Communication |
| Observation de la Terre | |
| Navigation | |
| Observation Spatiale | |
| Autres | |
| Région | Asie-Pacifique |
| Europe | |
| Amérique du Nord | |
| Reste du Monde |
Définition du marché
- Application - Les diverses applications ou finalités des satellites sont classées en communication, observation de la Terre, observation spatiale, navigation et autres. Les finalités listées sont celles déclarées par l'opérateur du satellite.
- Utilisateur Final - Les utilisateurs principaux ou finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent être à usage multiple, à la fois pour des applications commerciales et militaires.
- Masse Maximale au Décollage du Véhicule de Lancement - La masse maximale au décollage (MTOW) du véhicule de lancement désigne le poids maximum du véhicule de lancement au décollage, incluant le poids de la charge utile, de l'équipement et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement l'un de l'autre et les orbites de satellites avec une excentricité de 0,14 et plus sont catégorisées comme elliptiques.
- Technologie de Propulsion - Dans ce segment, différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à gaz.
- Masse du Satellite - Dans ce segment, différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à gaz.
- Sous-système du Satellite - Tous les composants et sous-systèmes comprenant les propergols, les bus, les panneaux solaires et autres matériels des satellites sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellite exploite un réseau de satellites pour la transmission internationale. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 mi) au-dessus de l'équateur dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, les faisant apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en Orbite Terrestre Basse orbitent de 160 à 2000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO et voyagent généralement sur une orbite elliptique au-dessus du Pôle Nord et du Pôle Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de satellites miniatures basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Véhicules de Lancement de Petits Satellites (SSLV) | Le Véhicule de Lancement de Petits Satellites (SSLV) est un véhicule de lancement à trois étages configuré avec trois étages de propulsion solide et un Module de Correction de Vitesse (VTM) à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière des astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres astéroïdes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le Système d'Identification Automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS Satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Véhicules de Lancement Réutilisables (RLV) | Un véhicule de lancement réutilisable (RLV) désigne un véhicule de lancement conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de véhicule pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un véhicule de lancement substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 35 786 km. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




