
Taille et part du marché des centres de contact basés sur le cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
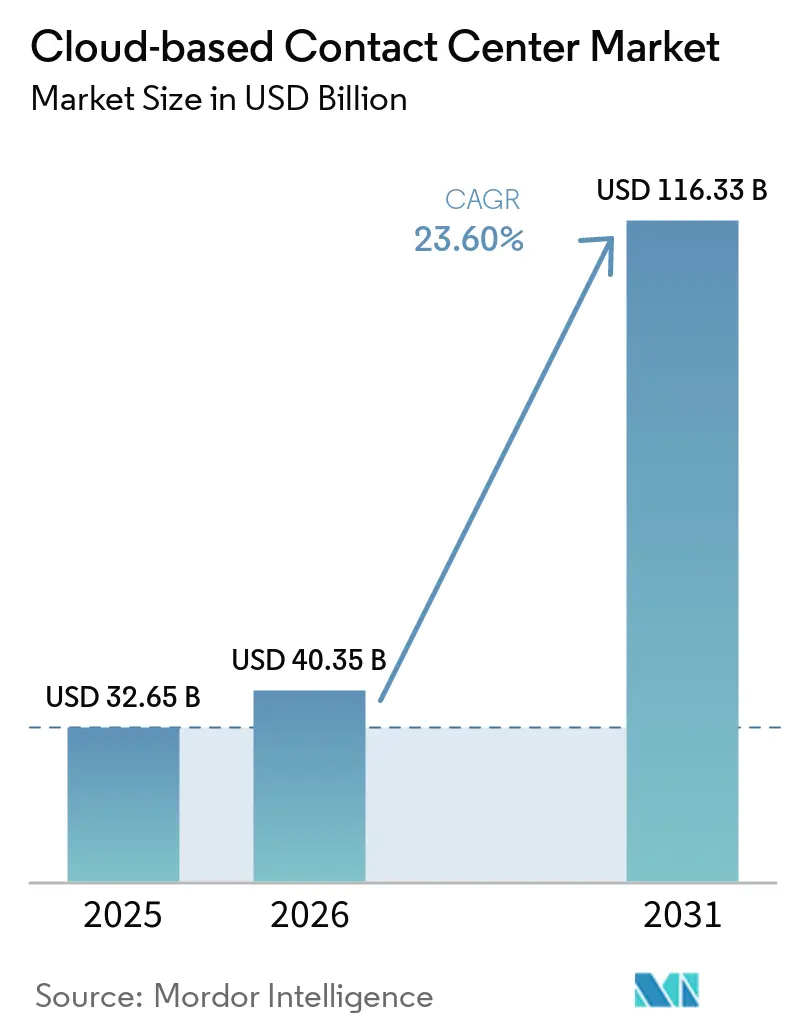
| Taille du Marché (2026) | 40.35 Milliards de dollars |
| Taille du Marché (2031) | 116.33 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.60 % |
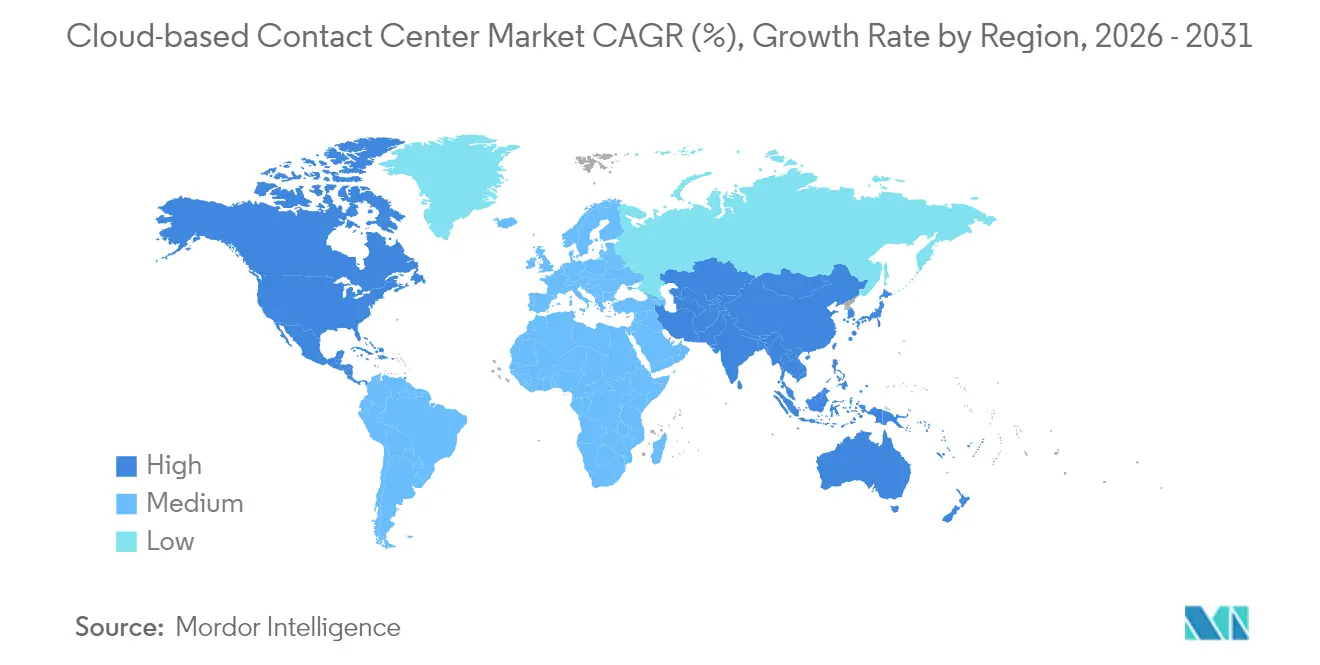
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
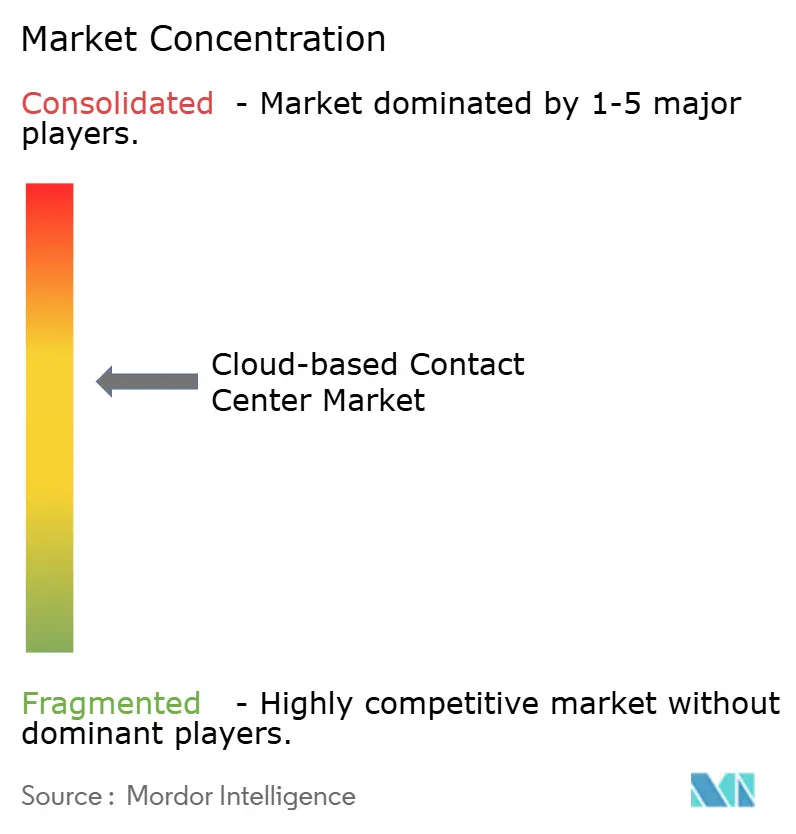
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de contact basés sur le cloud par Mordor Intelligence
La taille du marché des centres de contact basés sur le cloud était évaluée à 32,65 milliards USD en 2025 et devrait croître de 40,35 milliards USD en 2026 pour atteindre 116,33 milliards USD d'ici 2031, à un CAGR de 23,60 % durant la période de prévision (2026-2031).
La demande accrue provient des entreprises qui remplacent leurs infrastructures statiques sur site par des plateformes agiles qui s'adaptent au trafic omnicanal, à l'analytique en temps réel et aux effectifs permanents en télétravail. Les organisations considèrent désormais les centres de contact comme des générateurs de revenus qui font émerger une intelligence client exploitable, ce qui conduit les fournisseurs à intégrer l'IA à chaque couche d'interaction. L'élasticité du cloud public accélère l'adoption parmi les grandes entreprises, tandis que la tarification par abonnement supprime les obstacles financiers pour les petites et moyennes entreprises. L'intensité concurrentielle s'accroît à mesure que les hyperscalers regroupent les CCaaS avec des ensembles cloud plus larges, comprimant les prix tout en accélérant la vitesse d'innovation.
Principaux enseignements du rapport
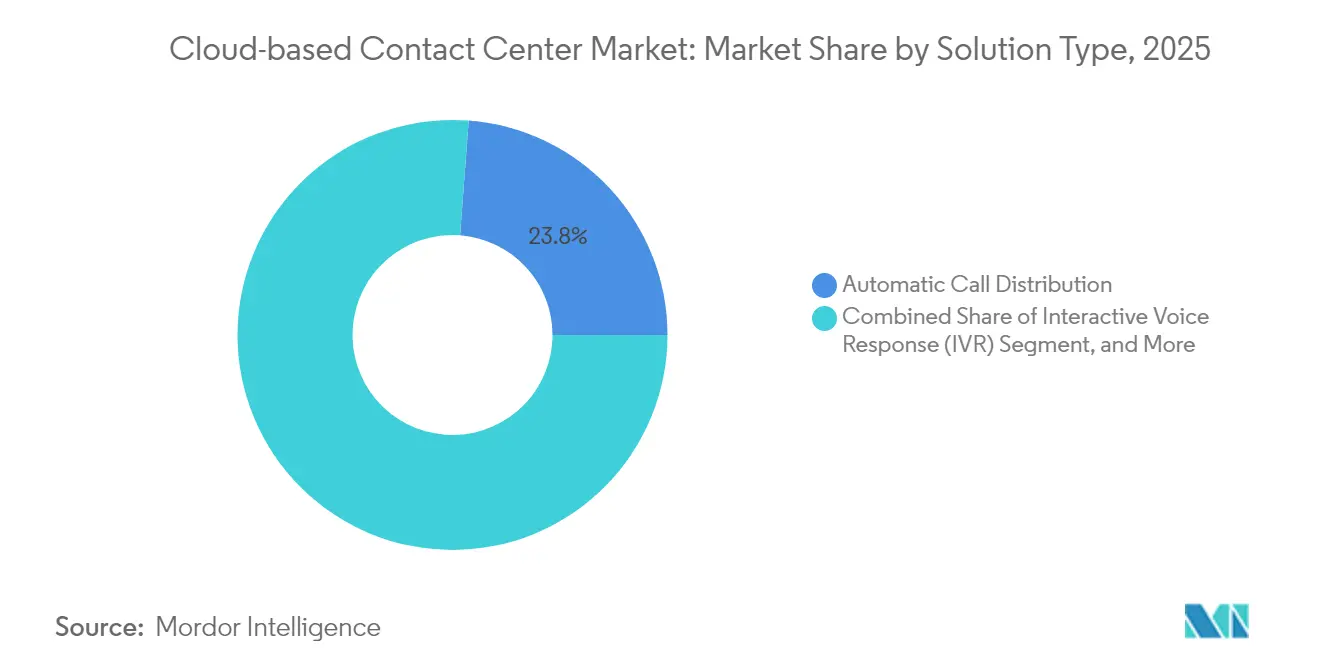
- Par type de solution, la distribution automatique des appels a dominé avec 23,80 % de la part de marché des centres de contact basés sur le cloud en 2025, tandis que l'analytique et le reporting devraient progresser à un CAGR de 25,1 % jusqu'en 2031.
- Par modèle de déploiement, le segment cloud public a représenté 51,20 % de la taille du marché des centres de contact basés sur le cloud en 2025 ; les architectures cloud hybride progressent à un CAGR de 26,2 % jusqu'en 2031.
- Par service, les services professionnels ont représenté 44,90 % de la taille du marché des centres de contact basés sur le cloud en 2025, tandis que les services gérés ont affiché le CAGR le plus rapide à 27,1 % jusqu'en 2031.
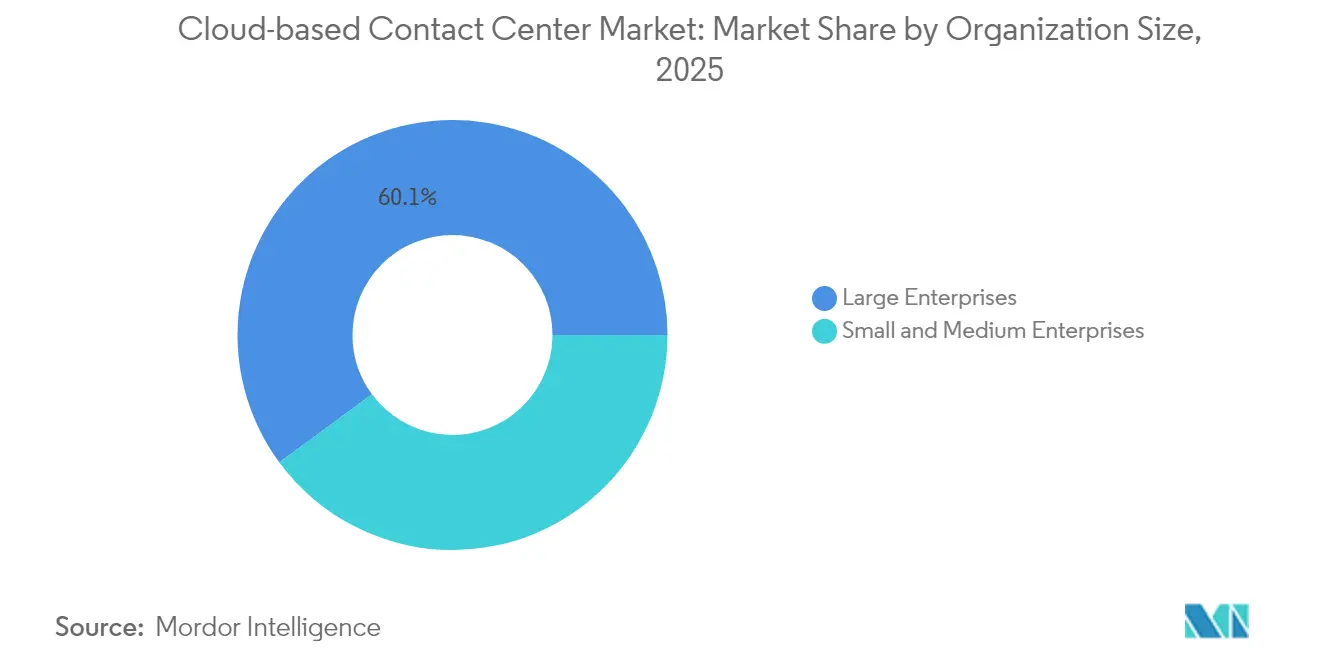
- Par taille d'organisation, les grandes entreprises ont détenu 60,10 % de la part de marché des centres de contact basés sur le cloud en 2025 ; les PME devraient croître à un CAGR de 28,3 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI a dominé avec une part de revenus de 18,40 % en 2025 ; la santé et les sciences de la vie enregistrent le CAGR le plus élevé à 29,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 37,80 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 25,2 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Essor du travail à distance et hybride | +4.2% | Amérique du Nord ; Europe | Court terme (≤ 2 ans) |
| Transition rapide vers l'engagement omnicanal | +5.8% | Mondial ; Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Réduction des dépenses d'investissement et déploiement plus rapide | +3.6% | Marchés émergents ; accent sur les PME | Court terme (≤ 2 ans) |
| Assistance aux agents pilotée par l'IA à l'échelle du cloud | +6.4% | Amérique du Nord ; Asie-Pacifique | Moyen terme (2-4 ans) |
| Découpage réseau 5G pour une expérience client à ultra-faible latence | +2.1% | Zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Plateformes CCaaS conformes et spécifiques à chaque secteur | +1.8% | Amérique du Nord ; UE ; santé et BFSI | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition rapide vers l'engagement client omnicanal
Les volumes de contacts débutent désormais sur les canaux sociaux, pivotent vers le chat et se concluent par la voix, exigeant un bureau d'agent unifié que les équipements traditionnels ne peuvent pas fournir de manière économique. Les plateformes cloud intègrent de nouveaux canaux en quelques semaines et non en quelques trimestres : Genesys Cloud a ajouté les notes vocales WhatsApp afin que les agents puissent échanger des messages audio sans quitter les écrans de flux de travail. L'alignement omnicanal supprime également les silos de données, permettant à l'analytique de révéler en temps réel les signaux de valeur vie client. La reconnaissance vocale alimentée par Deepgram de Five9 améliore de deux fois la précision de transcription alphanumérique, augmentant l'autonomie du libre-service et réduisant les transferts. Les entreprises qui harmonisent leurs canaux transforment les centres de contact en moteurs de prospection proactive, stimulant les revenus car chaque interaction alimente une démarche personnalisée. La tendance prend de l'ampleur en Asie-Pacifique, où les consommateurs orientés vers le mobile s'attendent à une navigation fluide entre les canaux, favorisant une adoption régionale à deux chiffres.
Cas d'utilisation de l'assistance aux agents pilotée par l'IA nécessitant une échelle cloud
Les charges de travail d'IA générative nécessitent des GPU et un calcul élastique qui dépassent les budgets sur site. La synthèse en temps réel d'AWS Connect et la suite Genius AI de Five9 illustrent comment l'économie du cloud démocratise les modèles d'apprentissage profond qui guident les agents en pleine conversation [1]. McKinsey rapporte que 72 % des responsables de l'expérience client estiment que l'IA remodèlera matériellement les opérations, bien que les volumes d'appels humains diminuent lentement, favorisant des modèles hybrides qui valorisent les agents plutôt qu'ils ne les remplacent. Les mises à jour continues du cloud actualisent les modèles chaque semaine, maintenant la détection des intentions à jour avec l'argot et les lancements de produits. L'avantage financier est clair : le libre-service automatisé coûte en moyenne 0,10 USD par contact contre 8 USD pour le support en direct, libérant des dépenses pour des investissements stratégiques dans l'expérience client.
Réduction des dépenses d'investissement et déploiement plus rapide qu'en local
La tarification par abonnement convertit les dépenses des centres de contact de budgets d'investissement en budgets d'exploitation - un atout vital pour les PME aux réserves de trésorerie limitées. Près de 49 % des petites et moyennes entreprises ont adopté ou prévoient des déploiements CCaaS, citant des délais de mise en service inférieurs à 90 jours. Les nouveaux centres de données indiens de Five9 réduisent la latence du dernier kilomètre et suppriment la charge des achats de matériel local. Les centres de taille intermédiaire de 50 à 250 postes rapportent une résolution au premier contact 40 % plus élevée après migration, preuve que la rapidité combinée à l'étendue des fonctionnalités inverse l'équation de valeur héritée. Le cycle de démocratisation accélère la croissance parmi les entreprises mal desservies, précédemment exclues des outils d'expérience client avancés en raison des prix.
Préoccupations en matière de cybersécurité et de protection des données
Les données d'interaction client constituent une cible de choix pour les cybercriminels et les régulateurs, rendant les cadres de confiance zéro obligatoires. Les prochains amendements du RGPD+ intègrent la transparence de l'IA, contraignant les fournisseurs à exposer la logique des modèles pour chaque décision automatisée. Bien que les hyperscalers investissent des milliards dans la sécurité, les organisations averses au risque - en particulier les hôpitaux - considèrent toujours les serveurs sur site comme plus sûrs. L'écart de perception allonge les cycles de vente, retranchant 2,8 points de pourcentage des prévisions de TCAC. Les fournisseurs répondent en proposant une résidence des données régionale, des clés gérées par le client et des attestations SOC-2 de type II pour rassurer les responsables de la conformité. Lorsque les audits confirmeront la parité - ou la supériorité - des défenses cloud, la résistance devrait s'estomper au-delà de 2026.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Préoccupations en matière de cybersécurité et de protection des données | -2.8% | UE ; santé | Court terme (≤ 2 ans) |
| Interruptions de service cloud et risque de dépendance fournisseur | -1.9% | Secteurs critiques dans le monde | Moyen terme (2-4 ans) |
| Migration complexe des systèmes IVR et CRM existants | -2.1% | Amérique du Nord ; Europe | Moyen terme (2-4 ans) |
| Charges de conformité liées à la souveraineté transfrontalière des données | -1.4% | UE ; services financiers en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de cybersécurité et de protection des données
Les préoccupations des entreprises en matière de sécurité concernant les centres de contact basés sur le cloud découlent de préoccupations légitimes relatives à l'exposition des données et à la conformité réglementaire, d'autant plus que les données d'interaction client représentent des cibles de grande valeur pour les cybercriminels et l'examen réglementaire. La mise en œuvre d'une architecture de confiance zéro devient obligatoire pour les déploiements de centres de contact cloud, les organisations exigeant des cadres de sécurité complets dépassant les modèles de protection périmétrique traditionnels. Les exigences de conformité au RGPD, au TCPA, à l'HIPAA et au PCI-DSS créent des obligations de sécurité complexes que certaines organisations perçoivent comme plus faciles à gérer avec une infrastructure sur site, malgré les capacités de sécurité généralement supérieures des fournisseurs cloud.
Migration complexe des systèmes IVR et CRM existants
La complexité de l'intégration des systèmes existants crée des obstacles significatifs à l'adoption des centres de contact cloud, en particulier pour les grandes entreprises disposant d'importants investissements en infrastructure sur site et de flux de travail personnalisés résistant à la standardisation. La migration des systèmes de réponse vocale interactive et des intégrations de gestion de la relation client nécessite une planification rigoureuse afin d'éviter les interruptions de service, de nombreuses organisations sous-estimant la complexité technique et les ressources nécessaires à des transitions réussies. Les entreprises établies maintiennent souvent une infrastructure téléphonique vieille de plusieurs décennies avec des intégrations personnalisées que les plateformes cloud ne peuvent pas facilement reproduire, générant des projets de migration qui dépassent les délais et les budgets prévus. La croissance du marché des services de téléphonie cloud reste modeste mais stable, ces institutions modernisant leur matériel PBX existant sur une base individuelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
L'analytique stimule la révolution de l'intelligenceLes applications d'analytique et de reporting devraient croître à un CAGR de 25,1 %, reflétant la demande d'informations exploitables qui augmentent la valeur vie client. En 2025, la distribution automatique des appels détenait encore une part de marché de 23,80 % sur le marché des centres de contact basés sur le cloud, ancrant la logique de routage qui oriente les requêtes vers les bonnes expertises. La convergence de l'analytique vocale, de la notation des sentiments et des tableaux de bord de KPI transforme chaque interaction en un ensemble de données qui oriente les décisions marketing, produit et service. Five9 propose 140 rapports préconfigurés ainsi que des recommandations générées par l'IA, rendant l'analytique de niveau entreprise accessible aux sociétés disposant d'équipes data limitées.
L'adoption de la gestion de l'engagement des effectifs (WEM) s'accélère à mesure que les planificateurs relient le bien-être des agents aux résultats de l'expérience client. Le gestionnaire d'engagement des employés de NICE automatise les enchères de créneaux et les incitations à la performance, améliorant la rétention et augmentant les ventes de 20 % parmi les équipes engagées. L'intégration du WEM avec l'analytique permet aux superviseurs de prévoir les effectifs lors des pics promotionnels ou des pannes. Les outils de numérotation automatique, bien que toujours pertinents pour les campagnes, connaissent une croissance modérée en raison des plafonds de conformité sur les volumes sortants. Dans l'ensemble, les fournisseurs qui unifient le routage, l'analytique et le WEM dans un seul panneau obtiennent des déploiements plus fidélisants et des opportunités de vente additionnelle.

Par modèle de déploiement :
Le cloud hybride gagne en momentum stratégiqueLes offres de cloud public ont capté 51,20 % de la taille du marché des centres de contact basés sur le cloud en 2025, les entreprises ciblant des gains rapides et une portée mondiale. Pourtant, l'architecture hybride, dont la progression est projetée à un CAGR de 26,2 %, représente le point d'équilibre stratégique pour les secteurs réglementés qui cherchent à concilier souveraineté et innovation. Cisco note que 82 % des entreprises gèrent désormais des environnements hybrides, segmentant les charges de travail selon leur sensibilité et leur latence. Le cloud hybride permet aux banques de conserver l'enregistrement des appels essentiels sur des nœuds privés tout en exploitant les régions publiques pour l'analytique en rafale, satisfaisant ainsi les auditeurs sans sacrifier l'agilité.
Les configurations multi-cloud ajoutent une couche de contrôle supplémentaire : si un fournisseur subit une panne, le trafic est réacheminé de manière transparente. La croissance de 106 % du cloud hybride de Huawei Cloud en Asie-Pacifique illustre l'appétit régional pour des nœuds souverains associés à des catalogues de fonctionnalités mondiaux. Le cloud privé persiste pour la défense et les infrastructures critiques, mais l'économie du cycle de vie favorise de plus en plus les piles hybrides gérées où les fournisseurs prennent en charge les correctifs, la mise à l'échelle et la documentation de conformité. Les cadres de décision pivotent ainsi des interdictions générales vers un placement charge de travail par charge de travail.
Par service :
Les services gérés accélèrent l'externalisation opérationnelleLes services professionnels représentaient 44,90 % des revenus de 2025, car les migrations initiales exigent une expertise en conception, intégration et gestion du changement. À mesure que les environnements se stabilisent, les services gérés prospèrent, progressant de 27,1 % par an à mesure que les clients confient le réglage quotidien à des spécialistes. Les fournisseurs regroupent la surveillance des KPI, le réentraînement des bots et le reporting de conformité dans des contrats à prix fixe qui surpassent les équipes internes en termes de coût et de disponibilité. La suite de gestion de l'expérience employé d'Alvaria intègre la télémétrie WEM dans les engagements gérés, offrant aux clients une optimisation continue des effectifs sans licences supplémentaires.
Les services de formation et de support restent un pilier car chaque version trimestrielle ajoute des fonctionnalités que le personnel doit maîtriser. Les fournisseurs proposent de plus en plus des micro-formations à la demande et un coaching basé sur l'IA qui raccourcissent les courbes de compétence. Dans l'ensemble, la profondeur des services devient un facteur de différenciation clé : la parité technologique se réduisant, les fournisseurs qui garantissent le retour sur investissement grâce à des opérations haut de gamme fidélisent les renouvellements et génèrent des recommandations.
Par taille d'organisation :
Les PME stimulent la révolution de l'accès démocratiqueLes grandes entreprises représentent encore 60,10 % des revenus, aidées par leur envergure et leurs équipes d'intégration qui exploitent toute la largeur de la plateforme. Pourtant, les PME, qui progressent à un CAGR de 28,3 %, constituent le moteur de croissance, la tarification à l'usage supprimant les obstacles à l'entrée. Les solutions cloud s'adaptent automatiquement de cinq à 500 agents, permettant aux détaillants d'ajouter des postes saisonniers en quelques jours. NICE définit les PME comme des entreprises de moins de 500 employés, et au sein de ce groupe, les centres de contact de 50 à 250 postes enregistrent les gains d'efficacité les plus importants après la migration.
Pour les startups, le CCaaS est souvent le premier investissement en téléphonie, contournant entièrement la possession d'un PBX. Pour les entreprises du marché intermédiaire, le cloud débloque des fonctionnalités d'IA allant de l'analyse du ton au routage prédictif, auparavant réservées aux budgets des entreprises du Fortune 500. La concurrence entre fournisseurs se concentre sur l'intégration simplifiée, les connecteurs CRM préconfigurés et les applications de marché qui permettent aux utilisateurs non techniques d'ajouter des fonctionnalités. À mesure que l'adoption par les PME s'élargit, les partenaires de distribution régionaux et les prestataires de services gérés deviennent essentiels pour pénétrer les nuances linguistiques et de conformité locales.
Par secteur d'activité des utilisateurs finaux :
La santé mène la transformation numériqueLes institutions BFSI détenaient une part de 18,40 % des revenus de 2025, car les contrôles stricts de connaissance du client et de lutte contre la fraude rendent la transparence omnicanale indispensable. Cependant, la santé et les sciences de la vie connaissent la croissance la plus rapide à un CAGR de 29,9 %, la télémédecine se normalisant et les scores d'expérience patient influençant les remboursements. Le travail d'IBM avec le Département de la Santé de Rhode Island montre que les plateformes CCaaS peuvent quintupler la vitesse d'investigation des cas, démontrant ainsi la valeur pour le secteur public.
Les entreprises de commerce de détail et de commerce électronique déploient le CCaaS pour tisser des parcours fluides entre les points de vente physiques et numériques, convertissant les signaux de navigation en offres en temps réel. Les prestataires logistiques s'appuient sur des alertes vocales et SMS qui réduisent les fenêtres de livraison de quelques minutes. L'adoption par les gouvernements est en hausse à mesure que les budgets migrent des actualisations matérielles en dépenses d'investissement vers des abonnements en dépenses d'exploitation, améliorant l'engagement des citoyens tout en respectant les mandats de sécurité par défaut. Dans tous les secteurs, les certifications de conformité verticales et les intégrations prêtes à l'emploi orientent désormais davantage la présélection des fournisseurs que le nombre générique de fonctionnalités.
Analyse géographique
Marché des centres de contact basés sur le cloud en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 37,80 % des revenus de 2025, portée par un haut débit mature, une adoption précoce du cloud et une budgétisation proactive de l'expérience client. Les hyperscalers exploitent des infrastructures de centres de données régionaux denses, offrant une latence inférieure à 50 ms qui alimente la transcription en temps réel et l'analyse des sentiments. La maturité du marché ralentit la croissance nette de nouveaux clients, ce qui pousse les fournisseurs à se concentrer sur les ventes additionnelles d'intelligence artificielle et les renouvellements basés sur les résultats. Une consolidation est en cours, les sociétés de capital-investissement acquérant des fournisseurs de CCaaS de niche pour constituer des suites d'expérience client de bout en bout.
Marché des centres de contact basés sur le cloud en Asie-Pacifique
L'Asie-Pacifique est en voie d'atteindre un CAGR de 25,2 % jusqu'en 2031, portée par l'omniprésence des smartphones, les décrets gouvernementaux de priorité au cloud et l'expansion de la couverture en fibre optique. Les deux centres de données indiens de Five9 illustrent des investissements qui respectent les règles de localisation des données tout en garantissant les performances. Les marchés développés comme le Japon exigent une orchestration avancée de l'IA, tandis que les PME d'Asie du Sud-Est privilégient le coût et les bots multilingues. Les opérateurs de télécommunications régionaux s'associent aux fournisseurs de CCaaS, regroupant des liaisons SIP, des tranches 5G et des API CPaaS pour accélérer l'adoption parmi les commerçants numériques émergents.
Marché des centres de contact basés sur le cloud en EMEA et en Amérique latine
L'Europe concilie opportunités et rigueur réglementaire. Le RGPD, associé aux lois émergentes sur la gouvernance de l'intelligence artificielle, favorise les déploiements hybrides ancrés dans des zones locales. Les fournisseurs certifiés ISO 27001 et proposant une reprise après sinistre en région bénéficient d'un avantage concurrentiel. Les vents contraires économiques poussent les entreprises vers des modèles en dépenses d'exploitation qui optimisent les budgets sans nécessiter de nouvelles constructions de centres de données. Des poches de croissance existent en Europe centrale et orientale, où les infrastructures héritées persistent, ainsi que dans les fonds de numérisation du secteur public destinés à la modernisation des services aux citoyens dans le contexte post-pandémique. Par ailleurs, l'Amérique latine, le Moyen-Orient et l'Afrique enregistrent une adoption à deux chiffres élevés, bien qu'à partir de bases plus faibles, soutenue par le déploiement des infrastructures télécoms et l'essor du fintech.
Paysage réglementaire
La réglementation applicable aux centres de contact basés sur le cloud porte sur la protection de la vie privée, la protection des consommateurs de télécommunications et l'autorisation du cloud pour le secteur public, avec des obligations de conformité qui varient selon la juridiction. Aux États-Unis, les mises à jour du California Consumer Privacy Act entrées en vigueur le 1er janvier 2026 ont élargi les exigences liées aux droits de suppression, de correction et d'opposition concernant les technologies de prise de décision automatisée, relevant le niveau d'exigence quant à la façon dont les plateformes CCaaS gèrent le routage piloté par l'IA, le profilage et les flux d'accès aux données clients. Parallèlement, la FCC a publié un avis de projet de réglementation en avril 2026 (CG Docket No. 26-52) axé sur les centres d'appels étrangers et les divulgations et rapports associés, ajoutant un examen opérationnel pour les fournisseurs de services utilisant des ressources de centres de contact délocalisées.
Hors des États-Unis, la souveraineté des données et les contrôles liés aux marchés publics façonnent de plus en plus les modèles de déploiement. Les acheteurs européens et du secteur public accordent davantage d'importance aux cadres de cloud souverain tels que le BSI C5 allemand et le SecNumCloud français, poussant les fournisseurs vers une résidence des données en région, des éléments d'audit et des configurations renforcées. Pour les charges de travail gouvernementales, le périmètre et les voies d'autorisation FedRAMP restent une condition d'accès à l'adoption des centres de contact cloud par les agences fédérales américaines, influençant les feuilles de route des fournisseurs et les écosystèmes de partenaires autour de configurations sécurisées par défaut et d'une conformité continue.
Analyse de la chaîne de valeur
La chaîne de valeur du CCaaS commence par l'infrastructure cloud hyperscale et régionale qui fournit les services de calcul, de stockage, de réseau et de sécurité utilisés pour exploiter des plateformes de centres de contact basées sur des microservices. Sur cette couche, les fournisseurs de CCaaS proposent des capacités d'interaction et de workflow essentielles (ACD, SVI, numérotation, analytique et gestion de l'engagement de la main-d'œuvre) et intègrent l'IA pour la transcription, la synthèse, l'assistance aux agents et l'automatisation. Une couche habilitante essentielle est la connectivité opérateur et les services de session, où entreprises et fournisseurs utilisent le trunking SIP et des composants CPaaS pour router les canaux voix et numériques ; les configurations BYOC sont de plus en plus utilisées pour diversifier les dépendances aux opérateurs et soutenir les exigences de résilience.
En aval, les partenaires de services professionnels, intégrateurs de systèmes et fournisseurs de services managés exécutent la migration depuis la téléphonie héritée et les intégrations CRM/SVI, puis exploitent et optimisent les environnements grâce au suivi des KPI, à l'ajustement des bots et aux rapports de conformité. Les écosystèmes applicatifs (CRM, ticketing, identité et outils de sécurité) fournissent des connecteurs et des API qui réduisent le délai de création de valeur, tandis que les contrôles de gouvernance des données et de conformité (par exemple les règles de confidentialité et sectorielles dans la santé et les paiements) influencent les choix d'architecture tels que les déploiements hybrides, la résidence régionale des données et l'enregistrement et la rédaction sélectifs sur les canaux.
Paysage concurrentiel
La structure du marché est modérément concentrée : NICE, Genesys et Five9 génèrent ensemble plus de 4 milliards USD de revenus annuels récurrents, mais leur part combinée reste inférieure à 35 %, laissant de la place aux challengers. Les hyperscalers comme AWS Connect regroupent une tarification à la minute avec des portefeuilles cloud plus larges, comprimant les tarifs de licence et forçant les acteurs établis à accélérer les sorties de fonctionnalités. L'injection de 1,5 milliard USD de Genesys par Salesforce et ServiceNow souligne l'appétit d'investissement pour les piles d'expérience client infusées d'IA.
La différenciation pivote sur la profondeur de l'IA, les modèles sectoriels et un écosystème qui raccourcit le délai de rentabilisation. Les fournisseurs déploient des modèles de langage spécifiques aux domaines - santé, banque, commerce de détail - pour améliorer la précision sans ajustement manuel. Les alliances stratégiques se multiplient : Verint et Five9 ont lancé des intégrations cloud-à-cloud qui fusionnent la gestion des effectifs avec le routage omnicanal. Pendant ce temps, des perturbateurs natifs de l'IA proposent des frais basés sur l'utilisation et une intégration en 30 jours, remportant des contrats en terrain vierge auprès des PME.
La pression tarifaire coexiste avec des coûts de changement croissants à mesure que les plateformes s'ancrent via des lacs de données propriétaires et des tableaux de bord analytiques. Pour atténuer les craintes de dépendance, les acheteurs insistent sur des API ouvertes et des capacités de modèle propre. Les feuilles de route des fournisseurs mettent désormais en avant des boîtes à outils d'IA responsable, des clés de chiffrement gérées par le client et un routage tenant compte de l'empreinte carbone, en adéquation avec les critères d'approvisionnement environnementaux, sociaux et de gouvernance. Dans l'ensemble, un leadership durable exige une innovation continue, une posture de conformité solide et des services qui traduisent la technologie en résultats commerciaux mesurables.
Leaders du secteur des centres de contact basés sur le cloud
-
Avaya Contact Center (Groupe Ayaya)
-
RingCentral Inc.
-
Genesys Telecommunications Laboratories Inc.
-
3CLogic Inc.
-
Five9 Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Contact Basés sur le Cloud Entreprises couvertes dans ce rapport
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
Lire l’analyse des entreprises de centre de contact basé sur le cloud
Opportunités de marché et perspectives d'avenir
Un espace blanc clé est l'orchestration de l'IA de niveau conformité pour les centres de contact réglementés, où les acheteurs souhaitent des contrôles applicables au niveau du modèle et de l'interaction plutôt que de s'appuyer sur un échantillonnage post-appel. L'AI Act de l'UE, entrant en vigueur le 2 août 2026, introduit des obligations de divulgation pour certaines interactions IA et accroît la pression en matière de gouvernance concernant les usages à plus haut risque tels que l'IA émotionnelle et la prise de décision automatisée, ce qui accroît la demande de pistes d'audit intégrées, de contrôles de prompts basés sur des politiques et de scripts de divulgation configurables au sein des flux de contact. Dans les paiements, PCI DSS v4.0 (effectif à partir de mars 2025) renforce les exigences ayant un impact sur les paiements téléphoniques, renforçant les opportunités pour les fournisseurs de CCaaS et leurs partenaires qui intègrent le masquage DTMF et les schémas d'enregistrement avec pause-reprise dans des implémentations conformes.
Une autre opportunité réside dans le modèle de « build-around » pour l'IA, où les entreprises superposent des services d'IA tiers ou personnalisés sur le CCaaS pour combler les lacunes des capacités natives et réduire la dépendance à un fournisseur unique. AWS a introduit Connect AI Agents Guardrails en juin 2026, mettant en évidence une évolution du marché vers des garde-fous standardisés, une surveillance et une auditabilité comme blocs de construction réutilisables. Cela favorise l'expansion des fournisseurs et intégrateurs proposant des API ouvertes, des architectures agnostiques en matière de modèle, et des services managés qui gouvernent en continu la rédaction des données personnelles, la conservation et l'explicabilité sur les canaux et les géographies, en particulier pour les déploiements en cloud hybride motivés par la souveraineté et les contraintes de données transfrontalières.
Développements industriels récents dans Marché des Centres de Contact Basés sur le Cloud
- Juillet 2026 : Genesys a annoncé l'acquisition de Pinkfish pour accélérer l'orchestration agentique et l'exécution des workflows dans Genesys Cloud AI. Cette acquisition renforce la capacité de Genesys à connecter des agents IA aux outils et actions de l'entreprise via des workflows orchestrés, soutenant des opérations de service client plus autonomes.
- Février 2026 : RingCentral a annoncé l'intégration des modèles frontières d'OpenAI, y compris GPT-5.2, dans sa plateforme de communications vocales IA afin d'améliorer RingCentral AI Receptionist (AIR) et AI Virtual Assistant (AVA). Cette mise à jour intègre une IA plus avancée dans les workflows vocaux de première ligne, accroissant la pression concurrentielle sur les fournisseurs de CCaaS pour égaler la performance et le contrôle en matière d'automatisation vocale.
- Décembre 2024 : Uniphore et Konecta ont annoncé un plan de co-développement de solutions d'expérience client à IA générative spécifiques à l'industrie pour des clients aux États-Unis et au Royaume-Uni, avec un objectif de revenus déclaré sur cinq ans. Ce partenariat souligne une demande croissante pour des offres d'IA verticalisées combinant capacités de plateforme et déploiement porté par les services ainsi qu'un ajustement au domaine métier.
Marché des Centres de Contact Basés sur le Cloud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés par les plateformes de centres de contact délivrées via le cloud et les services associés permettant les interactions avec les clients sur les canaux vocaux et numériques, et qui sont commercialisés sous forme d'offres par abonnement ou gérées auprès des utilisateurs finaux dans toutes les régions.
Exclusions du périmètre : nous excluons les logiciels et matériels de centres de contact sur site, ainsi que les outils généraux de communications unifiées qui ne sont pas commercialisés ou utilisés en tant que solutions de centres de contact.
Aperçu de la segmentation
- Par type de solution
- Distribution automatique des appels (ACD)
- Réponse vocale interactive (IVR)
- Composeurs prédictifs / progressifs
- Intégration téléphonie-informatique (CTI)
- Analytique et reporting
- Gestion de l'engagement des effectifs
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Multi-cloud
- Par service
- Services professionnels
- Services gérés
- Services de formation et de support
- Par taille d'organisation
- Petites et moyennes entreprises (moins de 1 000 postes)
- Grandes entreprises (supérieur ou égal à 1 000 postes)
- Par secteur d'activité des utilisateurs finaux
- Banque, services financiers et assurance
- Informatique et télécommunications
- Commerce de détail et commerce électronique
- Santé et sciences de la vie
- Logistique et transport
- Médias et divertissement
- Gouvernement et secteur public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour délimiter le périmètre du marché, harmoniser la terminologie et collecter des points de données de référence pouvant être vérifiés de manière répétée. Nous avons examiné des documents publics tels que des références réglementaires et télécom, des statistiques sur le travail et le secteur des services, ainsi que des indicateurs d'adoption numérique influençant la migration vers les centres de contact.
Les sources typiques comprennent les publications officielles en matière de communications et de TIC (telles que l'UIT), les données macroéconomiques et de services (telles que la Banque mondiale et l'OCDE), les statistiques commerciales et économiques (telles que UN Comtrade), les orientations en matière de cybersécurité et de cloud émanant d'agences gouvernementales (telles que le NIST), ainsi que des articles évalués par des pairs portant sur l'adoption et la performance des technologies de centres de contact. Ces sources sont complétées par des dépôts de documents d'entreprises, des retranscriptions d'appels de résultats, des présentations aux investisseurs, des sites d'associations, et des publications réputées, puis recoupées à l'aide d'abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, les bases de données de brevets, ainsi qu'une base de données de niveaux d'expédition à l'import et à l'export le cas échéant. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour valider le calendrier d'adoption, l'orientation des prix et ce qui est effectivement comptabilisé comme revenu CCaaS par rapport aux outils adjacents. Nous avons échangé avec un panel de fournisseurs de solutions, de partenaires de distribution, d'intégrateurs de systèmes et d'acheteurs en entreprise dans les régions clés afin de confirmer les configurations de déploiement (public, privé et hybride), les conditions contractuelles et les cycles de remplacement, puis avons utilisé des questions de suivi pour combler les lacunes identifiées dans les données secondaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 14 % | APAC : 44 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 31 % |
| Acteurs de plus petite taille : 16 % | Managers : 60 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant qui relie les volumes de contacts en entreprise et la croissance de l'engagement numérique à la pénétration du CCaaS par région, puis traduit cela en dépenses annuelles à l'aide des fourchettes de prix d'abonnement et de services observées. Une fois le total du marché établi, il est vérifié et ajusté à l'aide d'approximations ascendantes sélectives telles que les divulgations de revenus d'un échantillon de fournisseurs, les vérifications des canaux sur les tailles de contrats, et le prix de vente moyen multiplié par les estimations de sièges installés pour les principaux cas d'usage.
Les principaux paramètres du modèle comprennent les taux d'adoption du cloud dans l'informatique d'entreprise, la croissance du nombre de sièges de centres de contact et la proportion d'agents à distance, les taux de migration de l'infrastructure sur site vers le cloud, les fourchettes de prix d'abonnement types par taille d'entreprise, les taux d'attachement pour les services gérés et professionnels, ainsi que l'inflation salariale régionale susceptible de modifier les décisions d'investissement en matière d'automatisation et de libre-service. Lorsqu'une variable n'est pas disponible de manière cohérente, nous utilisons une plage d'hypothèses bornée validée par les retours d'entretiens, et nous documentons les points de déclenchement qui feraient évoluer l'hypothèse à la hausse ou à la baisse.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par un lissage des tendances sur les principaux moteurs de la demande, et les scénarios sont pondérés en fonction des attentes des experts concernant l'adoption des fonctionnalités d'intelligence artificielle, les mises à niveau imposées par la conformité réglementaire et les cycles d'approvisionnement. Cela permet de maintenir des prévisions reproductibles avec un nombre limité de paramètres, tout en reflétant la manière dont les décisions d'achat sont prises dans les programmes réels.
Validation des données et cycle de mise à jour
Les résultats sont triangulés en vérifiant les dépenses implicites par siège, les taux d'attachement des services et les tendances de croissance régionales par rapport aux signaux indépendants recueillis lors de la recherche. Tout écart important est examiné lors d'un second passage analytique, et les hypothèses sous-jacentes à cet écart sont retestées lors d'appels supplémentaires lorsque l'écart ne peut être expliqué par le périmètre ou le calendrier.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les prix, le périmètre des produits ou les indicateurs de demande. Avant la livraison, une révision finale est effectuée afin que la taille du marché, les prévisions et le contenu narratif reflètent les informations publiques les plus récentes disponibles et les derniers retours primaires.
Taille du marché mondial des centres de contact basés sur le cloud selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur la taille du marché des centres de contact basés sur le cloud ne concordent souvent pas, car le périmètre du marché n'est pas identique d'une étude à l'autre, et parce que l'année de référence et le calendrier de conversion des devises peuvent faire varier le chiffre même lorsque la tendance est similaire. Des différences apparaissent également lorsqu'une estimation ne comptabilise que les abonnements à la plateforme, tandis qu'une autre intègre des logiciels d'expérience client plus larges ou des outils de communications unifiées adjacents.
Les vérifications des prix contractuels, les fourchettes d'abonnement par siège observées et la validation des taux d'attachement des services constituent les éléments de preuve qui ancrent Mordor Intelligence aux revenus spécifiques au CCaaS, ce qui explique pourquoi les chiffres intégrant des offres groupées de logiciels de centres de contact plus larges ou des services d'implémentation plus étendus peuvent paraître plus élevés. Un autre facteur courant est l'hypothèse de trajectoire de croissance, certains éditeurs utilisant une courbe d'adoption agressive de l'intelligence artificielle sans vérifier les délais d'approvisionnement et les effets de conformité réglementaire régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,65 milliards USD (2025) | |
| Cabinet de conseil mondial A | 40,73 milliards USD (2025) | Ce chiffre semble appliquer un périmètre d'inclusion plus large susceptible de capturer davantage de variantes de déploiement et d'outils d'expérience client adjacents, et peut également refléter un traitement différent de la comptabilisation des revenus pour les services groupés dans les grands contrats. |
| Éditeur sectoriel B | 39,10 milliards USD (2025) | L'estimation utilise vraisemblablement un périmètre de composants plus large couvrant les déploiements publics, privés et hybrides avec une séparation moins visible entre les revenus purs de la plateforme CCaaS et les piles de solutions environnantes, ce qui peut gonfler le total 2025. |
L'écart entre les trois valeurs provient principalement de ce qui est comptabilisé comme revenu dans le périmètre et de la manière dont les services groupés sont traités dans les contrats pluriannuels. En maintenant le modèle ancré sur des indicateurs de demande reproductibles et des vérifications de prix pratiques, le chiffre obtenu reste transparent et plus facile à réconcilier lorsque les hypothèses sont mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des centres de contact basés sur le cloud d'ici 2031 ?
Le marché des centres de contact basés sur le cloud devrait atteindre 116,33 milliards USD d'ici 2031.
Quelle région connaîtra la croissance la plus rapide au cours de la période de prévision ?
L'Asie-Pacifique devrait afficher un CAGR de 25,2 % jusqu'en 2031, le plus élevé parmi toutes les régions.
Quel modèle de déploiement gagne en popularité dans les secteurs réglementés ?
Les configurations cloud hybride progressent à un CAGR de 26,2 % à mesure que les entreprises équilibrent agilité et souveraineté des données.
Pourquoi les PME adoptent-elles rapidement les centres de contact basés sur le cloud ?
La tarification par abonnement, le déploiement rapide et les fonctionnalités d'IA intégrées suppriment les barrières infrastructurelles et de coûts pour les PME.