
Taille et part du marché de la télématique pour le partage de voitures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.11 Milliards de dollars |
| Taille du Marché (2031) | 35.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télématique pour le partage de voitures par Mordor Intelligence
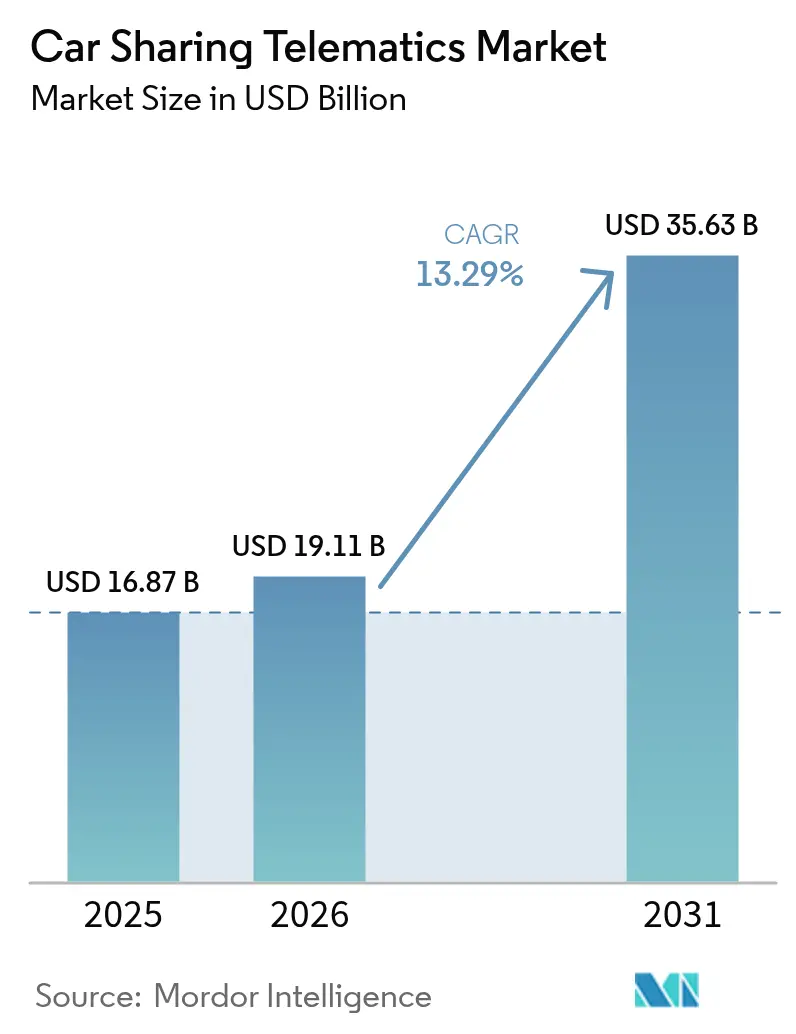
La taille du marché de la télématique pour le partage de voitures en 2026 est estimée à 19,11 milliards USD, en hausse par rapport à la valeur de 2025 de 16,87 milliards USD, avec des projections pour 2031 affichant 35,63 milliards USD, croissant à un TCAC de 13,29 % sur la période 2026-2031.
L'expansion est portée par le durcissement des politiques de congestion urbaine, les réglementations obligatoires en matière de sécurité embarquée dans les véhicules, et une rapide diffusion des architectures de gestion de flotte activées par l'IoT, qui redéfinissent ensemble l'économie de la mobilité urbaine. L'Europe conserve une avance de 37 % en termes de chiffre d'affaires, portée par la conformité eCall et des écosystèmes de mobilité partagée de longue date, tandis que la région Asie-Pacifique enregistre la croissance la plus rapide avec un TCAC de 14,51 %, principalement en raison des dépenses liées aux villes intelligentes et aux projets pilotes de véhicules autonomes. La connectivité embarquée, l'analytique en nuage et la prolifération des véhicules électriques à batterie (BEV) se combinent pour accroître la complexité et les opportunités de la télématique dans tous les principaux modèles économiques. Le déluge de données qui en résulte soutient de nouvelles voies de revenus dans l'assurance basée sur l'usage, l'agrégation MaaS et la gestion de l'énergie, consolidant la télématique en tant qu'épine dorsale numérique centrale de la mobilité partagée.
Principaux enseignements du rapport
- Par canal, le segment du marché secondaire a sécurisé 57,42 % de la part du marché de la télématique pour le partage de voitures en 2025, tandis que les solutions embarquées OEM progressent à un TCAC de 14,92 % jusqu'en 2031.
- Par facteur de forme, les plateformes de télématique intégrées se développent à un TCAC de 16,65 %, dépassant les solutions embarquées qui détenaient 45,48 % de part de chiffre d'affaires en 2025.
- Par modèle de partage de voitures, les services en libre-service ont représenté 60,35 % du chiffre d'affaires en 2025 ; les plateformes pair-à-pair devraient croître à un TCAC de 18,74 % jusqu'en 2031.
- Par propulsion du véhicule, les BEV représentaient 39,28 % de la taille du marché de la télématique pour le partage de voitures en 2025 et croissent à un TCAC de 22,38 % jusqu'en 2031.
- Par région, l'Europe était en tête avec 36,62 % du chiffre d'affaires en 2025, tandis que la région Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 14,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence urbaine croissante pour la mobilité partagée | +2.8% | Villes de premier rang mondiales | Moyen terme (2–4 ans) |
| Mandats gouvernementaux pour la télématique des véhicules (eCall, sécurité) | +2.1% | Europe, Amérique du Nord, APAC émergente | Court terme (≤2 ans) |
| Intégration de l'IoT/AI/ML pour l'optimisation des flottes | +2.4% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Électrification rapide des flottes de partage de voitures | +1.9% | Europe, Chine, Californie | Long terme (≥4 ans) |
| Partenariats d'assurance basée sur l'usage réduisant l'OPEX | +1.6% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Plateformes de télématique à interface API en premier lieu permettant l'agrégation MaaS | +1.4% | Pôles technologiques mondiaux | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Préférence urbaine croissante pour la mobilité partagée
La densification continue et l'escalade des régimes de péage de congestion font évoluer l'économie des déplacements domicile-travail vers les flottes partagées, incitant les planificateurs municipaux à réaffecter l'espace sur voirie pour des pôles de mobilité multimodaux intégrant le partage de voitures, la micro-mobilité et les transports en commun. Les opérateurs en libre-service utilisent la télémétrie en temps réel par carte thermique pour repositionner les véhicules dans les zones de demande de pointe, réduisant les temps d'attente des clients et les minutes d'inactivité de la flotte. À Munich et à Berlin, les regroupements d'utilisation s'alignent sur la densité démographique et la proximité des correspondances de métro, confirmant l'analytique de localisation comme levier central de rentabilité. Les moteurs de tarification dynamique, entraînés par des flux météorologiques et des calendriers d'événements, optimisent la distribution des véhicules tout en réduisant les empreintes d'émissions par trajet. Ces effets de réseau urbain soulignent pourquoi les investisseurs continuent de soutenir les plateformes du marché de la télématique pour le partage de voitures qui internalisent à la fois les externalités de transport et environnementales.
Mandats gouvernementaux pour la télématique des véhicules (eCall, sécurité)
Les régulateurs accélèrent l'adoption en faisant de la télématique une obligation légale. En vertu du règlement général sur la sécurité II de l'UE, tous les nouveaux véhicules M1 et N1 doivent être équipés d'une assistance intelligente à la vitesse, d'un freinage d'urgence automatique et d'enregistreurs de données d'événements à partir de juillet 2024.[1]Continental AG, "Le règlement général sur la sécurité II expliqué," continental-automotive.com L'eCall de nouvelle génération fait passer le réseau d'alerte d'urgence de la 2G/3G à la 4G/5G, exigeant des mises à niveau matérielles sur les flottes de partage de voitures.[2]Keysight Technologies, "Avancer dans les tests automobiles eCall," keysight.com Des cadres comparables se déploient en Russie et au Brésil, et la FCC examine un mandat similaire, offrant des économies d'échelle aux fournisseurs capables de standardiser la conformité multi-régions. Les véhicules mis à niveau pour le NG-eCall fournissent des ensembles de données d'accidents plus riches que les opérateurs monétisent désormais via des programmes de conduite plus sûre et une tarification d'assurance affinée.
Intégration de l'IoT/AI/ML pour l'optimisation des flottes
Les plateformes de télématique activées par l'IA traitent jusqu'à 300 signaux de véhicule par seconde pour prédire les pannes de composants, optimiser les fenêtres de charge et personnaliser les offres intégrées à l'application. Geotab prévoit une migration à l'échelle industrielle vers des architectures d'IA en périphérie qui intègrent des accélérateurs d'apprentissage automatique dans les unités de contrôle télématique, réduisant les coûts de calcul en nuage et la latence.[3]Geotab, "Principales tendances des flottes 2025," geotab.com L'interopérabilité V2X exploitant la bande passante 5G permet aux voitures partagées de coordonner les fusions de voies et les manœuvres de stationnement, augmentant l'utilisation moyenne de la flotte. L'unité de contrôle 5G de HARMAN illustre le passage des modules de connectivité aux ordinateurs de bord holistiques, condition préalable au déploiement de l'autonomie de niveau 4.
Électrification rapide des flottes de partage de voitures
Les données opérationnelles favorisent les BEV dans les flottes partagées : les dépôts centralisés réduisent les frais de charge, le freinage régénératif diminue l'usure, et le kilométrage quotidien prévisible atténue l'anxiété de l'autonomie. La suite télématique de ChargePoint co-optimise la planification des itinéraires et l'attribution des chargeurs, réduisant les coûts d'énergie par kilomètre à deux chiffres. Le projet pilote d'Utrecht du Groupe Renault montre que la participation au réseau de véhicule à réseau (V2G) génère des revenus auxiliaires tout en maintenant l'état de charge dans les limites de garantie.[4]Groupe Renault, "Projet pilote véhicule à réseau d'Utrecht," renaultgroup.com La tendance vers les architectures 800 V renforce les exigences en matière de télémétrie de gestion thermique et de diagnostic des onduleurs au carbure de silicium, élargissant la nomenclature matérielle pour le marché de la télématique pour le partage de voitures.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés du matériel et de l'installation | -1.8% | Marchés mondiaux sensibles aux prix | Court terme (≤2 ans) |
| Préoccupations en matière de confidentialité des données et de cybersécurité | -1.4% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Manque de normes d'interopérabilité télématique | -1.1% | Mondial | Long terme (≥4 ans) |
| Faible utilisation dans les zones suburbaines et rurales | -0.9% | Banlieues d'Amérique du Nord, Europe rurale et APAC | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du matériel et de l'installation
Les contraintes d'approvisionnement en silicium et l'augmentation du nombre de capteurs poussent le contenu en semi-conducteurs par véhicule vers 1 200 USD d'ici 2030, doublant les niveaux de 2022, une tendance soulignée par le suivi des coûts des composants du NITI Aayog. La mise à niveau des flottes de la 4G à la 5G augmente les prix des modules tout en apportant un retour sur investissement minimal jusqu'à ce que les applications à faible latence atteignent l'échelle. En conséquence, les petits opérateurs reportent les cycles de renouvellement ou recherchent des modèles par abonnement qui répartissent les dépenses d'investissement sur des durées contractuelles. Des alliances stratégiques OEM-équipementiers de premier rang — Geotab avec le Groupe Volkswagen, Samsara avec Stellantis — émergent pour débloquer des remises à l'achat et une R&D partagée tout en garantissant que les mises à jour de conformité transitent par voie hertzienne plutôt que par des campagnes de service coûteuses.
Préoccupations en matière de confidentialité des données et de cybersécurité
Le RGPD européen exige le consentement explicite de l'utilisateur pour le suivi de la localisation, du comportement et des données biométriques, obligeant les développeurs à adopter des architectures de protection de la vie privée dès la conception avec une minimisation locale des données. Une enquête européenne de 2024 a révélé que 67 % des conducteurs font confiance aux constructeurs automobiles pour leurs données, mais seulement 33 % accordent cette confiance aux fournisseurs d'applications tiers — plaçant les plateformes de partage de voitures sous un contrôle accru. La fuite documentée de données de caméra de Tesla souligne les enjeux de réputation et motive des investissements dans le chiffrement de bout en bout et les tests de pénétration. Les intrusions cybernétiques allant des piratages par relais de clé aux injections sur le bus CAN imposent des défenses en couches, faisant encore monter le coût total de possession des déploiements télématiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par canal :
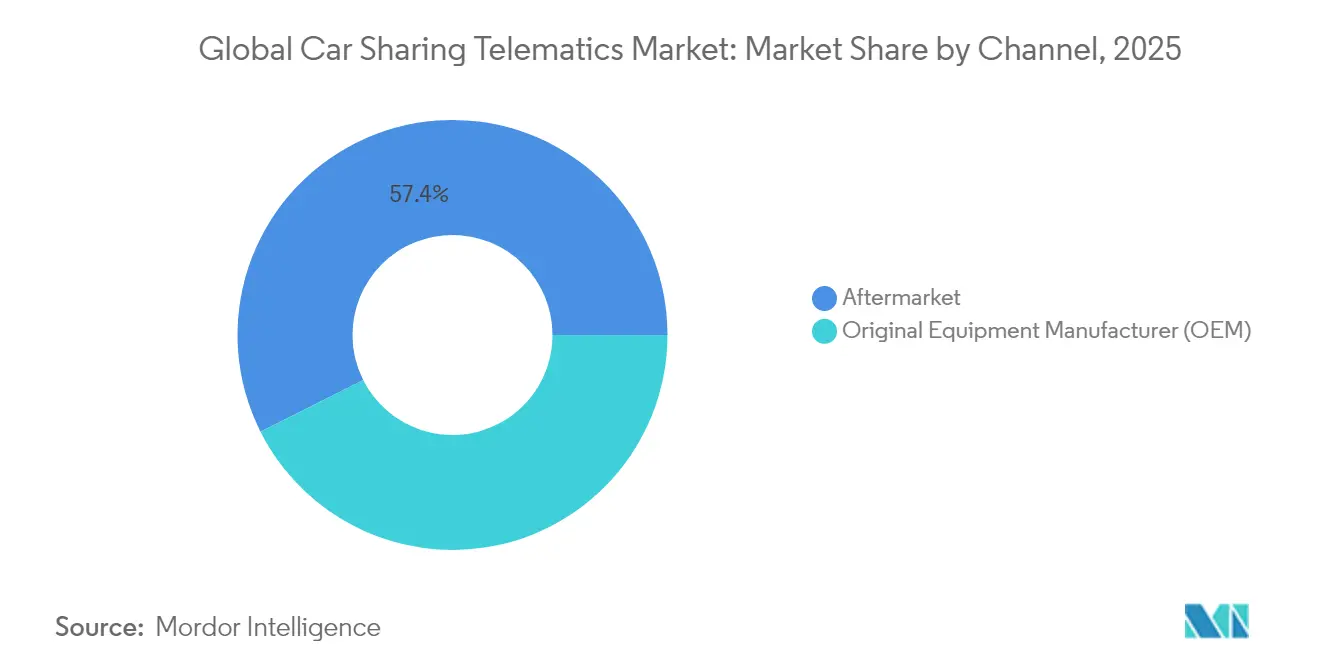
l'intégration OEM s'accélère malgré la domination du marché secondaireEn 2025, les équipements secondaires de rétrofit dominaient avec 57,42 % du chiffre d'affaires, reflétant le vaste parc de véhicules existants. Cependant, les unités embarquées OEM progressent à un TCAC de 14,92 %, aidées par la conformité au niveau de l'usine avec les mandats de type eCall et un durcissement accru de la cybersécurité. Les constructeurs automobiles exposent désormais des interfaces API embarquées qui fournissent des données granulaires sur la batterie, l'ADAS et le climat, offrant aux opérateurs plus de leviers pour augmenter l'utilisation de la flotte. Des partenariats tels que le pipeline direct de Geotab dans les tableaux de bord du Groupe Volkswagen illustrent la gravitation vers des jeux d'écosystème qui marient matériel, logiciel et micrologiciel actualisable sur le terrain dans une seule pile de cycle de vie.
La taille du marché de la télématique pour le partage de voitures pour les déploiements intégrés OEM devrait grimper fortement à mesure que l'adoption des BEV s'élargit, car les diagnostics de batterie exigent un accès direct au système de traction que les dongles de rétrofit ne peuvent pas égaler de manière fiable. Néanmoins, les fournisseurs de rétrofit desservent encore les flottes à carburants mixtes et les marchés émergents où l'âge moyen des véhicules dépasse huit ans, maintenant un paysage de canal à deux vitesses jusqu'au moyen terme.
La parité des coûts entre les solutions embarquées et les équipements secondaires se resserre à mesure que les prix du silicium augmentent, tandis que le provisionnement par voie hertzienne réduit la main-d'œuvre d'installation pour les unités d'usine. Les grands opérateurs se couvrent en combinant les deux stratégies : les nouvelles acquisitions arrivent avec une télématique embarquée, mais les unités essence ou hybrides vétérans reçoivent des appareils tiers certifiés pour unifier les flux de données granulaires. Cette posture hybride protège les entreprises contre le risque d'un fournisseur unique et raccourcit les cycles de renouvellement sans immobiliser le capital — des pratiques qui façonnent les manuels d'approvisionnement dans l'ensemble du marché de la télématique pour le partage de voitures.


Par forme :
les solutions intégrées portent la connectivité de nouvelle générationLes modules embarqués représentaient 45,48 % du chiffre d'affaires en 2025, mais les plateformes de connectivité entièrement intégrées — comprenant des modems 4G/5G, une IA en périphérie et des chargeurs d'amorçage sécurisés — affichent un TCAC de 16,65 %. Ces unités agrègent des fonctions qui nécessitaient autrefois des appareils distincts, réduisant les faisceaux de câbles tout en augmentant le débit de calcul. Les architectures intégrées exposent des interfaces API ouvertes, permettant aux développeurs de superposer des moteurs de facturation MaaS, des tableaux de bord de maintenance prédictive et des calculateurs d'empreinte carbone sur la même dorsale télémétrique. Les solutions attachées qui dépendent de l'appariement avec un smartphone reculent à mesure que les opérateurs de flotte privilégient la redondance permanente pour les commandes de verrouillage/déverrouillage, d'immobiliseur et de désactivation à distance. La taille du marché de la télématique pour le partage de voitures liée aux déploiements de forme intégrée devrait dépasser les revenus des solutions attachées d'ici 2027, à mesure que la couverture 5G prolifère dans les corridors métropolitains, permettant des applications sensibles à la latence telles que la téléconduite et les services de voiturier à distance.
La conteneurisation en périphérie permet désormais à plusieurs applications virtualisées de coexister en toute sécurité dans une seule unité de contrôle télématique, pérennisant les flottes face à l'évolution des normes. La standardisation favorise la fusion de données multi-OEM, simplifiant les opérations de flotte multi-marques et réduisant les frais d'intégration logicielle. En conséquence, les solutions intégrées sous-tendent de plus en plus les critères des appels d'offres aussi bien chez les nouveaux entrants que chez les opérateurs établis, accélérant leur dynamique au sein du marché de la télématique pour le partage de voitures.
Par modèle de partage de voitures :
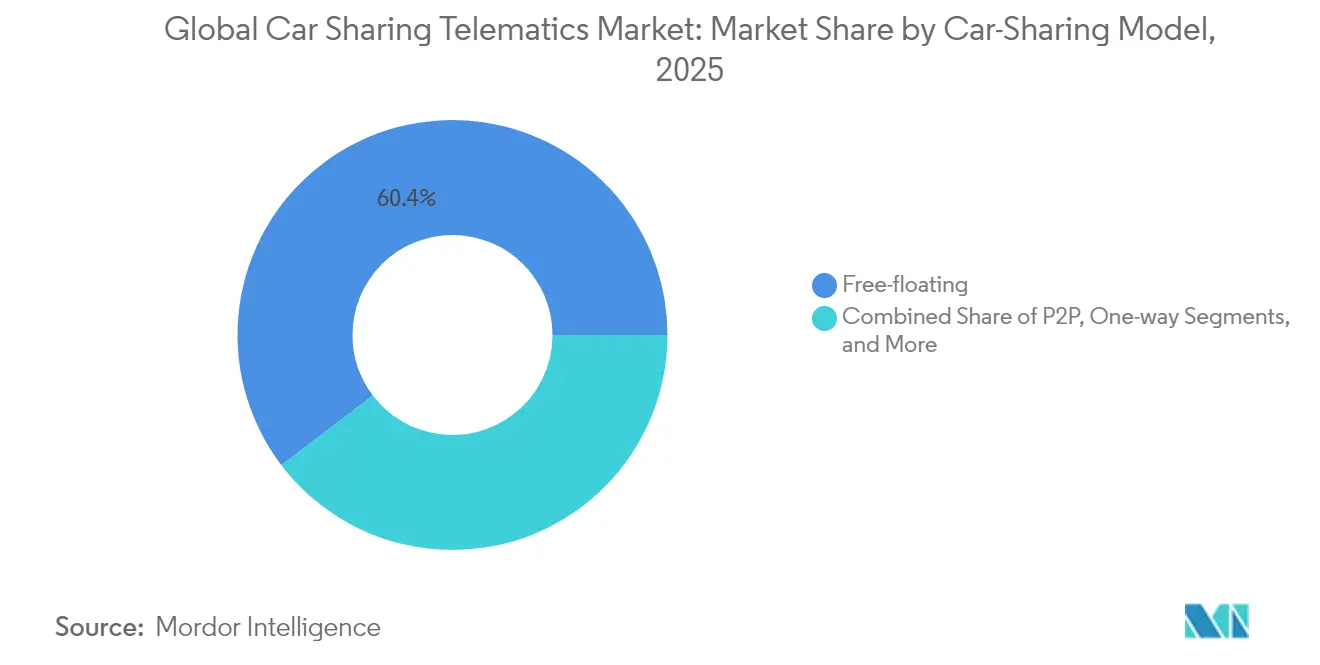
la domination du libre-service rencontre l'innovation pair-à-pairLes réseaux en libre-service ont capturé 60,35 % du chiffre d'affaires de 2025 en éliminant les réseaux de stations rigides, augmentant les ratios de voiture par utilisateur dans les corridors densément peuplés. Le repositionnement guidé par l'IA réduit le temps d'attente du véhicule, et les flux de transactions alimentent des moteurs de tarification dynamique qui ajustent finement les tarifs horaires en fonction de l'offre en temps réel. Cependant, les réseaux pair-à-pair (P2P) — exploitant des véhicules appartenant à des particuliers — progressent rapidement à un TCAC de 18,74 %, en accord avec des stratégies d'entreprise à actifs légers. La télémétrie sous-tend la confiance, accordant aux hôtes et aux invités l'accès à la validation du compteur kilométrique, à l'audit du niveau de carburant et aux tableaux de bord de conduite. Les formats basés sur des stations et aller-retour occupent désormais des rôles de niche — parcs automobiles d'entreprise, campus universitaires ou zones peri-urbaines — où la capacité de stationnement compense la limitation de l'itinéraire fixe. Malgré une croissance plus lente, leurs modèles de réservation prévisibles soutiennent les locations de longue durée, amortissant la volatilité des revenus. La diversification des modèles économiques élargit la demande adressable et disperse les risques, soutenant l'expansion soutenue du marché global de la télématique pour le partage de voitures.
Les régulateurs considèrent de plus en plus les modèles P2P comme atténuant la congestion plutôt que comme concurrents des transports en commun, accordant des dérogations favorables en matière de zonage ou de stationnement. Cependant, la croissance P2P amplifie les obligations de cybersécurité et de confidentialité car la propriété des actifs et la base d'utilisateurs sont toutes deux atomisées. Les opérateurs de plateforme intègrent des passerelles OBD renforcées et une authentification biométrique pour maintenir la sécurité tout en facilitant un transfert sans friction — un impératif de conception qui façonne la prochaine vague de développement au sein du marché de la télématique pour le partage de voitures.
Par propulsion du véhicule :
la transformation électrique redéfinit les exigences télématiquesLes BEV détenaient 39,28 % du chiffre d'affaires en 2025 et se développent à un TCAC de 22,38 %, portés par les zones à émissions zéro, la chute des coûts des batteries et les cycles d'utilisation prévisibles des flottes partagées. Le rapport sur l'état de la batterie en temps réel, l'orchestration des sessions de charge et l'analytique de la valeur résiduelle passent de souhaitables à indispensables. Les opérateurs s'appuient sur la télémétrie de gestion thermique pour éviter les temps d'arrêt des actifs lors des pics de charge rapide, tandis que le micrologiciel compatible V2G convertit les véhicules stationnés en stockage d'énergie distribué sur le réseau. Les groupes motopropulseurs à combustion interne et hybrides persistent là où les déserts de charge subsistent, mais leur part diminuera régulièrement à mesure que les réseaux publics de charge rapide en courant continu prolifèrent. La taille du marché de la télématique pour le partage de voitures liée aux flottes BEV dépasse donc celle des hydrocarbures, poussant les fournisseurs à intégrer des interfaces API de disponibilité des chargeurs, des consultations de tarifs d'énergie et la prédiction d'autonomie basée sur l'itinéraire. Ces pivots logiciels définissent les écarts de compétitivité à mesure que l'électrification s'approfondit vers l'horizon 2030.
Les onduleurs au carbure de silicium émergents et les systèmes de batterie 800 V renforcent les exigences en matière de détection thermique et de pannes, dictant de nouveaux réseaux de capteurs et des passerelles CAN à bande passante plus élevée. Les fournisseurs de télémétrie en transition vers des architectures zonales réduisent le poids des câbles tout en ajoutant de la redondance, assurant la résilience pour les flottes prêtes à l'autonomie. Ces évolutions ancrent le leadership à long terme en matière de coûts pour les plateformes qui maîtrisent l'orchestration de données spécifiques aux véhicules électriques au sein du marché de la télématique pour le partage de voitures.
Analyse géographique
Marché de la Télématique pour l'Autopartage en Europe, en Amérique du Nord et en Asie-Pacifique
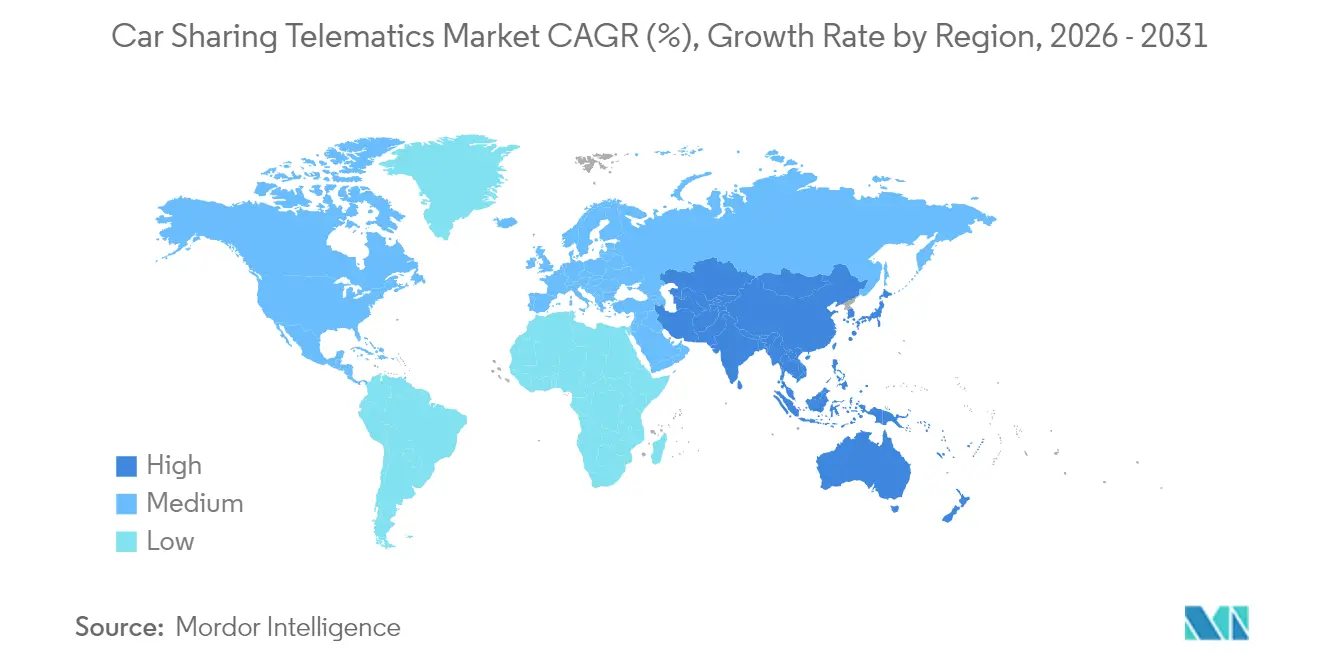
L'Europe conserve son leadership avec 36,62 % du chiffre d'affaires grâce à des réglementations matures qui imposent des suites avancées de sécurité et de connectivité sur tous les nouveaux véhicules. Les programmes d'incitation nationaux aux abords de l'Allemagne, de la France et des pays nordiques subventionnent les flottes de partage de voitures électrifiées, rendant les abonnements BEV financièrement attractifs pour les opérateurs. L'expansion vers l'est de ShareNow démontre le transfert de connaissances intra-continental, tandis que le projet pilote V2G d'Utrecht de Renault présente le potentiel de la mobilité intégrée au réseau. L'Asie-Pacifique progresse le plus rapidement avec un TCAC de 14,33 %, soutenu par une migration urbaine rapide et des budgets souverains pour les villes intelligentes. La Chine continentale à elle seule déploie des projets pilotes de robotaxis dans plus de 50 municipalités, chacun nécessitant une connectivité à ultra-faible latence intégrée dans la télématique de flotte. La région compte 1,8 milliard d'abonnés mobiles, un socle de connectivité pour l'orchestration de flotte en temps réel et les mises à jour par voie hertzienne. Les gouvernements d'Asie du Sud-Est subventionnent également les déploiements de gestion de flotte basés sur la télématique, cultivant une piste de développement fertile pour le marché de la télématique pour le partage de voitures. L'Amérique du Nord présente une dynamique mixte : les métropoles axées sur la technologie adoptent des projets pilotes de téléconduite 5G, tandis que l'étalement suburbain déprime les indicateurs de rotation des véhicules. Le partenariat de Verizon Business à Las Vegas avec Vay met en évidence la poussée vers des véhicules électriques téléopérés qui réduisent les coûts de repositionnement tout en exploitant la bande passante mmWave. Les zones rurales et périurbaines, cependant, restent liées aux réseaux LTE ou 3G hérités, tempérant l'économie de l'expansion des services. Le Canada et les États-Unis accordent de plus en plus la priorité à l'alignement en matière de cybersécurité avec des normes fédérales telles que l'ISO/SAE 21434, ajoutant une couche de conformité supplémentaire tout en renforçant la confiance des consommateurs — cruciale pour une pénétration soutenue du marché de la télématique pour le partage de voitures.

Paysage réglementaire
Les déploiements de télématique pour l'autopartage sont de plus en plus façonnés par les mandats de sécurité des véhicules connectés et la gouvernance de la confidentialité. Dans l'Union européenne, les exigences du Règlement général sur la sécurité II entrées en vigueur en juillet 2024 pour les nouveaux véhicules M1 et N1 (y compris les enregistreurs de données d'événements et d'autres fonctions de sécurité) renforcent la connectivité installée en usine et fixent une barre plus haute pour la saisie de données conforme dans les flottes partagées.
Les règles d'accès aux données, de cybersécurité et de protection des données se durcissent en parallèle. La loi européenne sur les données (Data Act) est devenue applicable à partir de septembre 2025, formalisant l'accès médié par l'utilisateur aux données des produits connectés et poussant les architectures des constructeurs et des plateformes à prendre en charge le partage de données autorisé avec des tiers. En mai 2026, le Comité européen de la protection des données (CEPD) a résumé des orientations mises à jour pour les véhicules connectés et les données de mobilité, mettant l'accent sur le traitement embarqué ou local et le contrôle de l'utilisateur au titre du RGPD. En matière de sécurité des produits, la loi européenne sur la cyber-résilience (Cyber Resilience Act) introduit des obligations d'évaluation de la conformité pour les produits connectés utilisés en télématique (y compris les dispositifs de rechange qui s'interfacent avec les systèmes du véhicule), ce qui pousse les fournisseurs vers des processus renforcés de démarrage sécurisé, de gestion des vulnérabilités et de documentation technique. Hors Europe, les modifications de la législation sur la confidentialité, telles que les amendements de l'Oregon effectifs à partir de janvier 2026 (couvrant la géolocalisation précise et les exigences de consentement) et les règles 2026 du Bureau of Industry and Security (BIS) du Département du Commerce américain restreignant certaines liaisons logicielles de véhicules connectés, ajoutent des exigences de conformité et de contrôle de la chaîne d'approvisionnement spécifiques à chaque région pour les piles télématiques mondiales.
Analyse de la chaîne de valeur
La chaîne de valeur de la télématique pour l'autopartage commence par les composants amont et la connectivité, notamment les unités de contrôle télématique, les capteurs et passerelles (installés en usine ou basés sur l'OBD), le provisionnement SIM/eSIM et l'infrastructure cloud pour l'ingestion et l'analytique. En milieu de chaîne, les fournisseurs de plateformes et intégrateurs (par exemple INVERS, Vulog et Ridecell) combinent la gestion des appareils, l'accès sécurisé et l'immobilisation, le géorepérage, les mécanismes de facturation et les logiciels d'optimisation de flotte. Ils s'appuient souvent sur des API standardisées pour normaliser les signaux à travers des flottes multimarques et se connecter aux systèmes MaaS ou aux systèmes de back-office des opérateurs.
En aval, les opérateurs d'autopartage et les flottes d'entreprise utilisent ces capacités pour gérer les réservations, le contrôle d'accès, la gestion des dommages et des risques, ainsi que l'orchestration de la recharge pour les véhicules électriques à batterie (BEV), ainsi que les flux de travail de support client. Les assureurs et partenaires de données monétisent des informations dérivées telles que les scores de conduite et la tarification basée sur l'usage. Un changement structurel notable est le passage vers un accès aux données sans matériel, intégré par le constructeur, livré via des offres de données en tant que service et des places de marché neutres, Mobilisights (soutenu par Stellantis) ouvrant l'accès aux données embarquées des véhicules à des tiers via des partenariats. En juin 2026, CARUSO Dataplace s'est associé à Polestar pour fournir un accès API sécurisé aux données télématiques des véhicules aux clients professionnels, rééquilibrant la valeur des programmes de rechange à forte intensité d'installation vers l'intégration logicielle, la gestion du consentement, l'assurance de cybersécurité et l'interopérabilité des données entre constructeurs.
Paysage concurrentiel
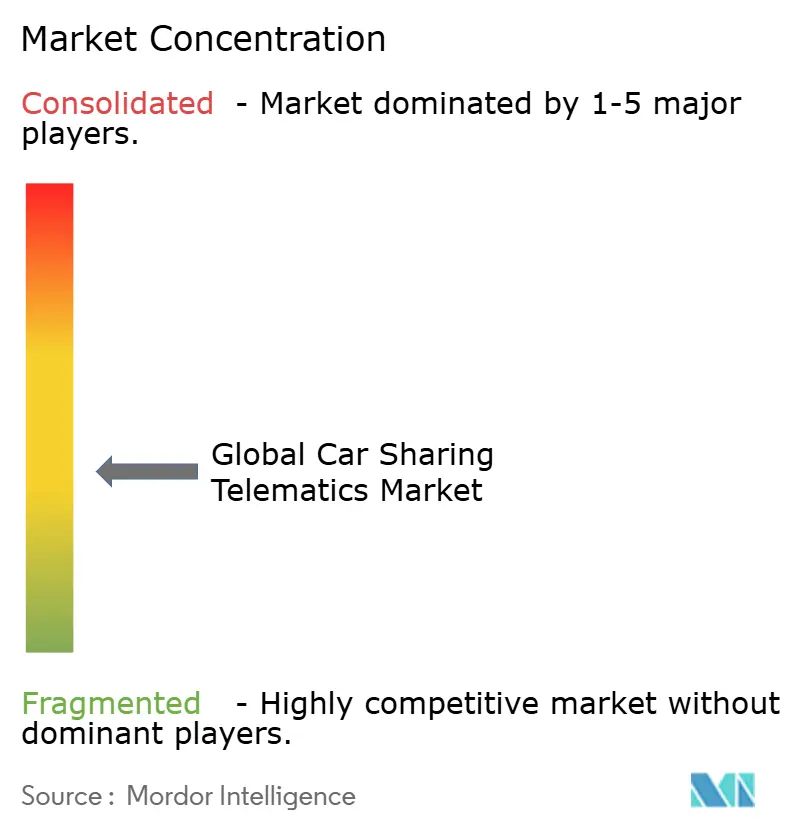
Le secteur est modérément fragmenté : aucun fournisseur ne contrôle plus d'un cinquième du chiffre d'affaires mondial, mais les rapprochements basés sur les synergies resserrent le champ. Les spécialistes des plateformes INVERS, Vulog et Ridecell se font concurrence sur des piles logicielles configurables, tandis que Continental, Bosch et HARMAN se disputent les unités de contrôle télématique sous-jacentes. Geotab détient une position défendable grâce à des intégrations directes avec 157 OEM, couvrant près de 15 000 variantes de véhicules et conférant un avantage d'échelle de données que les autres peinent à égaler.
Les dépôts de propriété intellectuelle soulignent les priorités stratégiques — Toyota a enregistré 2 428 brevets en télématique et mobilité en 2024 seulement, renforçant les défenses d'intégration verticale. Les jeunes pousses brandissent des architectures à interface API pour décomposer les piles héritées, mais nécessitent des accréditations profondes en cybersécurité et un provisionnement mondial de SIM pour remporter des contrats d'entreprise. Les marges matérielles se resserrent continuellement en raison de l'inflation des semi-conducteurs, faisant pivoter les revenus vers les abonnements analytiques et les tableaux de bord d'efficacité de flotte. Ces dynamiques orientent collectivement le marché de la télématique pour le partage de voitures vers une structure plateforme-plus-écosystème rappelant les systèmes d'exploitation de smartphones.
Les OEM intensifient leurs efforts de développement logiciel en interne, absorbant les couches télématiques que les acteurs du marché secondaire monopolisaient autrefois. Le marché de données Mobilisights de Stellantis alimente les tableaux de bord partenaires directement en signaux de véhicule bruts sans dongles externes, illustrant les mouvements de monétisation des données qui pressent les fournisseurs de rang inférieur Stellantis. Pendant ce temps, les équipementiers de premier rang forgent des modules de télémétrie spécifiques aux véhicules électriques regroupés avec un micrologiciel de gestion de batterie par voie hertzienne, sécurisant des revenus annuels bien après les ventes initiales de matériel. De telles manœuvres approfondissent les positions défendables et accélèrent la consolidation sur le marché de la télématique pour le partage de voitures.
Leaders du secteur de la télématique pour le partage de voitures
INVERS GmbH
Convadis AG
MoC Sharing
Ridecell, Inc
Vulog
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Télématique pour l'Autopartage
- INVERS GmbH
- Vulog
- Ridecell Inc.
- Convadis AG
- Continental Aftermarket and Services
- OCTO Group S.p.A
- Geotab Inc.
- Targa Telematics
- Fleetster
- OpenFleet
- Mobility Tech Green
- WeGo B.V.
- MoC Sharing
- Free2Move
- Miles Mobility
- Share Now
- Sixt share
- Getaround
- Zity
- Bolt Drive
Lire l’analyse des entreprises de télématique pour l'autopartage

Opportunités de marché et perspectives d'avenir
Une opportunité principale se situe à l'intersection de la gouvernance des données et de la monétisation des données. Des cadres tels que la loi européenne sur les données (applicable à partir de septembre 2025) et les orientations issues du RGPD font du partage de données médié par l'utilisateur une exigence de conception plutôt qu'une simple fonctionnalité. Les fournisseurs de télématique qui industrialisent le consentement, la limitation des finalités et le traitement local peuvent réduire les frictions pour les opérateurs d'autopartage actifs dans plusieurs juridictions, d'autant plus que le résumé du Comité européen de la protection des données sur les véhicules connectés et les données de mobilité publié en mai 2026 précise les attentes en matière de contrôle utilisateur.
Un autre espace blanc visible est le passage de déploiements centrés sur les appareils vers un accès intégré, piloté par des places de marché, dans les flottes multimarques. Cette approche peut réduire le délai de déploiement et améliorer la fidélité des données pour les diagnostics spécifiques aux BEV. Des mouvements récents de plateformes renforcent cette voie, notamment Mobilisights qui permet un accès plus large aux données embarquées via des intégrations tierces, et CARUSO Dataplace qui s'est associé à Polestar en juin 2026 pour exposer les données des véhicules via des API sécurisées aux clients professionnels. Au niveau de la connectivité, des programmes de corridor européens tels que l'Agenda stratégique de déploiement 5G pour la mobilité connectée et automatisée (CAM) soutiennent des cas d'usage télématiques à plus haute fiabilité, notamment les opérations à distance, l'optimisation de flotte activée par le V2X et des flux de travail OTA plus riches. Ces améliorations tendent à s'aligner avec les modèles en libre-service (free-floating) et d'entreprise où les objectifs d'utilisation sont serrés.
Recent Industry Developments in Marché de la Télématique pour l'Autopartage
- Juin 2026 : CARUSO Dataplace s'est associé à Polestar pour rendre les données télématiques des véhicules disponibles aux clients professionnels via des API sécurisées. Ce mouvement renforce le rôle des places de marché de données neutres dans le service aux flottes multi-constructeurs et réduit la dépendance aux installations matérielles de rechange pour l'acquisition de données.
- Septembre 2025 : INVERS GmbH a ajouté une fonctionnalité Driving Score à son offre Driving Analysis pour automatiser l'évaluation des comportements de conduite à risque. Cela étend la valeur de la télématique au-delà de l'accès et du suivi vers des analyses pertinentes pour l'assurance et des contrôles de risque opérationnel pour les flottes partagées.
- Octobre 2024 : Verizon Business s'est associé à Vay pour déployer la connectivité 5G destinée aux véhicules électriques partagés télé-opérés à Las Vegas. Ce déploiement met en évidence comment la connectivité à faible latence peut permettre de nouveaux modèles opérationnels tels que le repositionnement à distance, augmentant l'importance stratégique des piles télématiques adossées au réseau.


Marché de la Télématique pour l'Autopartage Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la télématique utilisée pour exploiter et gérer les flottes d'autopartage, y compris les dispositifs embarqués, la connectivité et les logiciels de support qui permettent l'accès, le suivi, la sécurité et la facturation basée sur l'usage à travers les véhicules partagés.
Exclusions de périmètre : Nous excluons la télématique grand public générale vendue pour des voitures privées lorsqu'elle n'est pas déployée pour un modèle d'exploitation d'autopartage ou de flotte partagée.
Aperçu de la segmentation
- Par canal
- Fabricant d'équipement d'origine (OEM)
- Marché secondaire
- Par forme
- Embarquée
- Attachée
- Intégrée
- Par modèle de partage de voitures
- Aller-retour / Basé sur des stations
- Libre-service (aller simple)
- Pair-à-pair (P2P)
- Entreprise / Flotte
- Par propulsion du véhicule
- Moteur à combustion interne (ICE)
- Véhicule électrique à batterie (BEV)
- Véhicule électrique hybride (HEV/PHEV)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du périmètre et construire le premier ensemble d'intrants relatifs à l'échelle des flottes d'autopartage, aux modèles d'adoption de la télématique et aux réalités opérationnelles régionales. Nous nous sommes référés à des sources publiques telles que le Forum international des transports (OCDE) pour les signaux de mobilité partagée, l'Agence internationale de l'énergie pour les indicateurs de flotte de véhicules électriques et de recharge, la Commission européenne pour le contexte politique lié à la mobilité et aux données, et le Département des transports des États-Unis ainsi que les offices statistiques nationaux pour les données de référence sur l'activité de transport.
Nous avons également utilisé des sources telles que les rapports annuels d'entreprises, les présentations aux investisseurs, une couverture presse fiable et les sites d'associations pour suivre les lancements de produits, les annonces de partenariats et l'orientation des modèles de tarification dans les flottes partagées. En parallèle, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, l'analyse d'actualités et de finances, ainsi que des bases de données de brevets pour appuyer les vérifications de fourchettes de revenus, et pour valider l'évolution des capacités télématiques en matière de contrôle d'accès, de suivi et d'opérations quotidiennes de flotte. Les exemples de sources de recherche documentaire mentionnés ici sont illustratifs, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes avec des fournisseurs de solutions télématiques, des opérateurs de mobilité partagée, des intégrateurs de systèmes et des spécialistes des services connectés ayant une visibilité sur les déploiements actifs et les renouvellements. Ces discussions ont été utilisées pour confirmer les taux d'adoption par région, maintenir la cohérence de la logique de revenus matériel versus service, et tester les hypothèses sur les évolutions du prix de vente moyen et la durée des contrats avant que le modèle final ne soit verrouillé.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39% | Cadres dirigeants : 16% | APAC : 41% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 31% | EMEA : 36% |
| Petits acteurs : 16% | Managers : 53% | Amériques : 23% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où le bassin de demande est reconstitué à partir de l'empreinte des flottes partagées actives par région, la pénétration des systèmes d'accès et de suivi connectés, et les taux d'adoption d'abonnement typiques. Nous traduisons ensuite ces éléments en revenus en utilisant des fourchettes de prix spécifiques à chaque région. Pour garder les totaux réalistes, nous avons corroboré les résultats avec des vérifications ascendantes sélectives telles que des frais mensuels par véhicule échantillonnés, des cycles de remplacement d'appareils, et une consolidation limitée des fourchettes de revenus des fournisseurs et opérateurs discutées lors des entretiens.
Les intrants clés du modèle comprenaient les tendances de la taille des flottes partagées (y compris le passage aux véhicules électriques), la répartition entre les formes embarquées, attachées et intégrées, les modèles opérationnels d'abonnement versus paiement à l'usage, la durée moyenne des contrats et le taux de résiliation, ainsi que la combinaison de fonctions qui tendent à être monétisées dans l'autopartage (contrôle d'accès, support de facturation, suivi, diagnostics et utilisation de flotte). Les prévisions ont été produites en utilisant une analyse de scénarios, la trajectoire future étant ancrée sur la croissance attendue des flottes, l'orientation de la réglementation en matière de connectivité et de données dans les principales régions, et la progression de l'ASP qui reflète la valeur ajoutée logicielle et la pression à la baisse sur les prix du matériel. Lorsque les signaux ascendants étaient incomplets pour les géographies plus petites, nous avons appliqué des ratios de substitution issus de marchés comparables, puis les avons re-vérifiés avec des retours d'experts afin que les revenus de longue traîne ne soient pas surestimés.
Validation des données et cycle de mise à jour
La validation a été gérée par plusieurs vérifications, commençant par une réconciliation entre les revenus modélisés et des signaux indépendants tels que le nombre de flottes partagées, les indicateurs d'usage de la mobilité, et les normes de tarification connues pour les services de flotte connectés. Les valeurs aberrantes ont été examinées par un analyste non impliqué dans la première construction, et les moteurs ont été retravaillés lorsqu'un écart ne pouvait être expliqué par le calendrier, la tarification ou l'alignement du périmètre.
Nous actualisons le rapport annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements politiques majeurs, des déploiements importants d'opérateurs, ou des changements de prix notables affectent de manière significative le bassin de demande attendu. Avant la livraison, nous effectuons une dernière passe pour confirmer le calendrier de conversion des devises, les hypothèses macroéconomiques mises à jour, et tout événement de marché de dernière minute afin que les clients reçoivent la vision la plus actuelle.
Taille du marché mondial de la télématique pour l'autopartage selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la télématique de l'autopartage peuvent sembler très éloignés les uns des autres, car les groupes appliquent souvent des calendriers d'années différents, des points de conversion de devises différents, et ce qu'ils considèrent comme des revenus de télématique par rapport à des logiciels d'exploitation de flotte plus larges. Même lorsque les libellés se ressemblent, les totaux peuvent varier selon que la tarification est traitée comme une vente d'appareil unique, un abonnement récurrent, ou un montant mixte lié à l'usage du véhicule.
Sur ce marché, les plus grands écarts proviennent généralement de la cadence d'actualisation et de la logique de tarification, car l'ARPU des abonnements peut évoluer rapidement avec les offres groupées de fonctionnalités et les renouvellements de contrats, et le calendrier des devises peut faire varier les totaux multi-régionaux. En maintenant une cohérence du calendrier des taux de change et en re-validant les hypothèses d'ASP et de taux d'attachement par rapport aux retours récents des contrats opérateurs et aux signaux d'échelle de flotte, Mordor Intelligence réduit la dérive qui peut se produire lorsque des points de prix plus anciens ou des périmètres mixtes sont reportés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,11 milliards USD (2026) | |
| Revue spécialisée A | 0,26 milliard USD (2023) | Utilise une année de référence antérieure et une coupe plus étroite qui semble plus proche de fonctions et composants télématiques sélectionnés, ce qui limite les frais logiciels et de connectivité récurrents comptabilisés à travers les modèles d'exploitation. |
| Blog sectoriel B | 4,25 milliards USD (2025) | Utilise une ombrelle télématique de mobilité partagée plus large et repose sur une escalade simplifiée de l'ASP, ce qui peut sous-estimer ou surestimer l'impact de la tarification de renouvellement, des cycles de remplacement d'appareils et du mix régional. |
Globalement, l'écart s'explique en grande partie par le choix de l'année de référence, le calendrier des taux de change, et si les frais de plateforme récurrents sont entièrement inclus dans les revenus annuels. Lorsque le périmètre reste lié aux flottes d'autopartage et que les étapes de tarification sont rendues explicites, le chiffre final est plus facile à retracer jusqu'aux intrants de taille de flotte, de pénétration et d'ARPU qui peuvent être revisités chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la télématique pour le partage de voitures ?
Le marché s'établit à 19,11 milliards USD en 2026 et devrait croître jusqu'à 35,63 milliards USD d'ici 2031, reflétant un TCAC de 13,29 %.
Quelle région est en tête de la génération de revenus ?
L'Europe représente 36,62 % du chiffre d'affaires mondial, portée par des mandats de sécurité stricts et des écosystèmes de mobilité partagée matures.
Quel modèle économique de partage de voitures connaît la croissance la plus rapide ?
Les plateformes pair-à-pair devraient afficher un TCAC de 18,74 % jusqu'en 2031, malgré le fait que les modèles en libre-service détiennent la plus grande part actuelle.
Comment l'électrification influence-t-elle les exigences télématiques ?
Les flottes de véhicules électriques à batterie nécessitent une télémétrie avancée pour la santé des batteries, la planification de la charge et l'interaction avec le réseau, élevant la complexité matérielle et les besoins en analytique de données.
Quels développements réglementaires ont le plus d'impact ?
Le règlement général sur la sécurité II de l'UE et les mandats eCall de nouvelle génération exigent des systèmes avancés de sécurité connectée, accélérant la pénétration de la télématique à l'échelle mondiale.
Quel est le principal obstacle aux coûts pour les petits opérateurs ?
La hausse des prix des semi-conducteurs et des modules 5G pousse les coûts du matériel télématique vers 1 200 USD par véhicule, pesant sur les budgets d'investissement pour les mises à niveau de flotte.
Dernière mise à jour de la page le:



