
Taille et part du marché des analyses commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
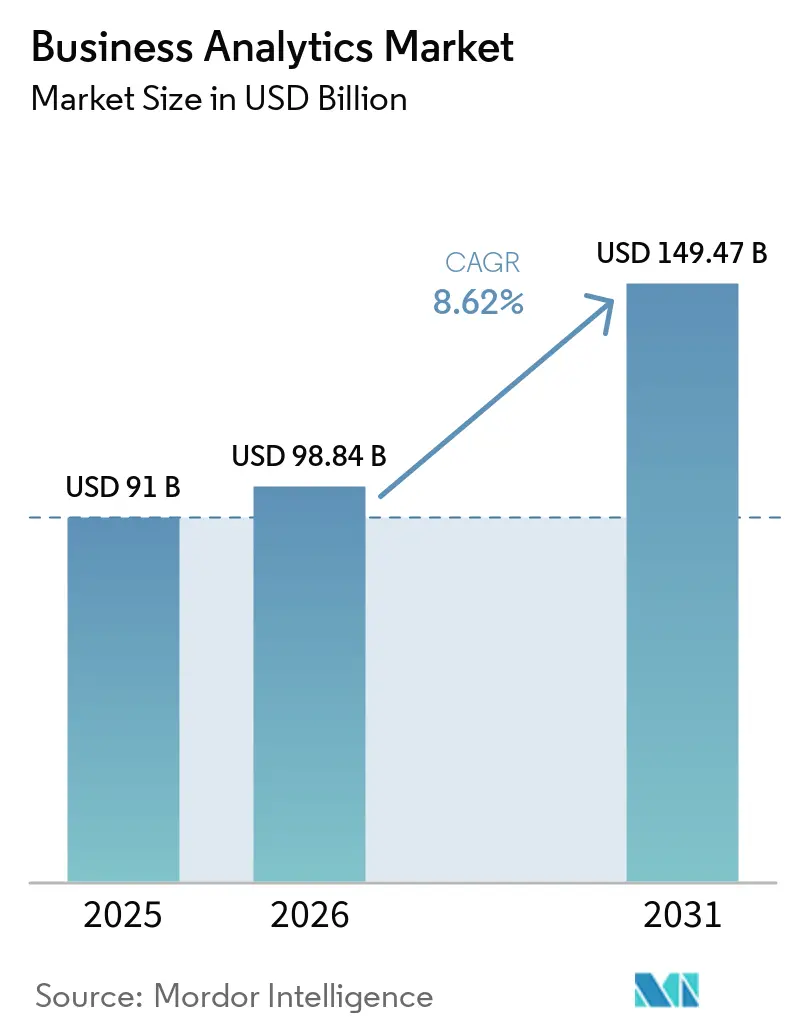
| Taille du Marché (2026) | 98.84 Milliards de dollars |
| Taille du Marché (2031) | 149.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des analyses commerciales par Mordor Intelligence
La taille du marché des analyses commerciales était évaluée à 91 milliards USD en 2025 et devrait croître de 98,84 milliards USD en 2026 pour atteindre 149,47 milliards USD d'ici 2031, à un CAGR de 8,62 % au cours de la période de prévision (2026-2031). Les plateformes natives du cloud, l'automatisation pilotée par l'IA et une poussée généralisée vers la transformation numérique sous-tendent cette expansion. Les organisations de tous les secteurs intègrent désormais les analyses dans les flux de travail quotidiens pour déceler les inefficacités, affiner l'engagement client et raccourcir les cycles de décision. La convergence de l'intelligence artificielle avec les piles d'analyses établies fait évoluer la discipline du reporting rétrospectif vers une intelligence prédictive en temps réel, tandis que l'adoption généralisée du cloud abaisse les barrières à l'entrée pour les entreprises de toute taille. L'intensité concurrentielle reste vive, les éditeurs de logiciels d'entreprise établis remettant à jour leurs portefeuilles pour suivre le rythme imposé par les spécialistes du cloud et les start-ups axées sur l'IA qui promettent un déploiement plus rapide et des expériences utilisateur plus simples. Les pénuries de talents, les règles de souveraineté des données et les coûts initiaux élevés continuent de tempérer la croissance, sans toutefois freiner la migration structurelle vers des opérations centrées sur les données.
Principaux enseignements du rapport
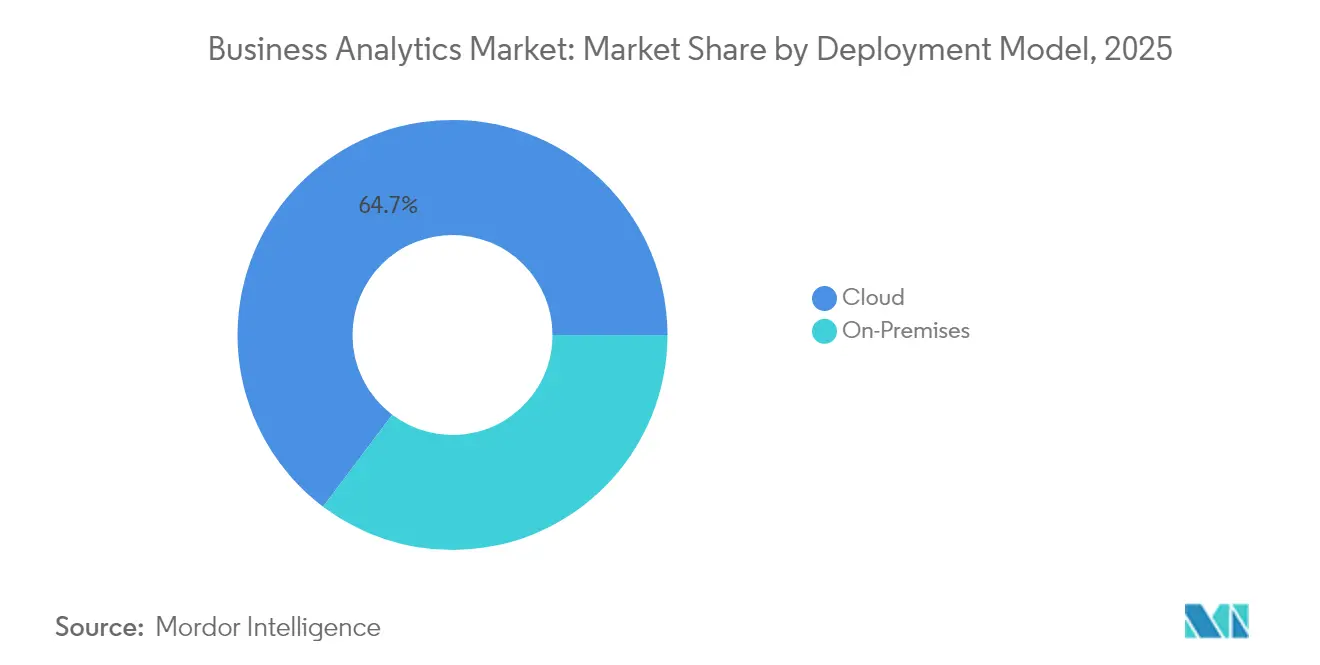
- Par modèle de déploiement, le segment cloud a capté 64,72 % de la part du marché des analyses commerciales en 2025 et se développe à un CAGR de 10,18 % jusqu'en 2031.
- Par type d'analyse, l'analyse descriptive représentait 32,05 % du chiffre d'affaires en 2025, tandis que l'analyse prédictive devrait croître à un CAGR de 8,74 % jusqu'en 2031.
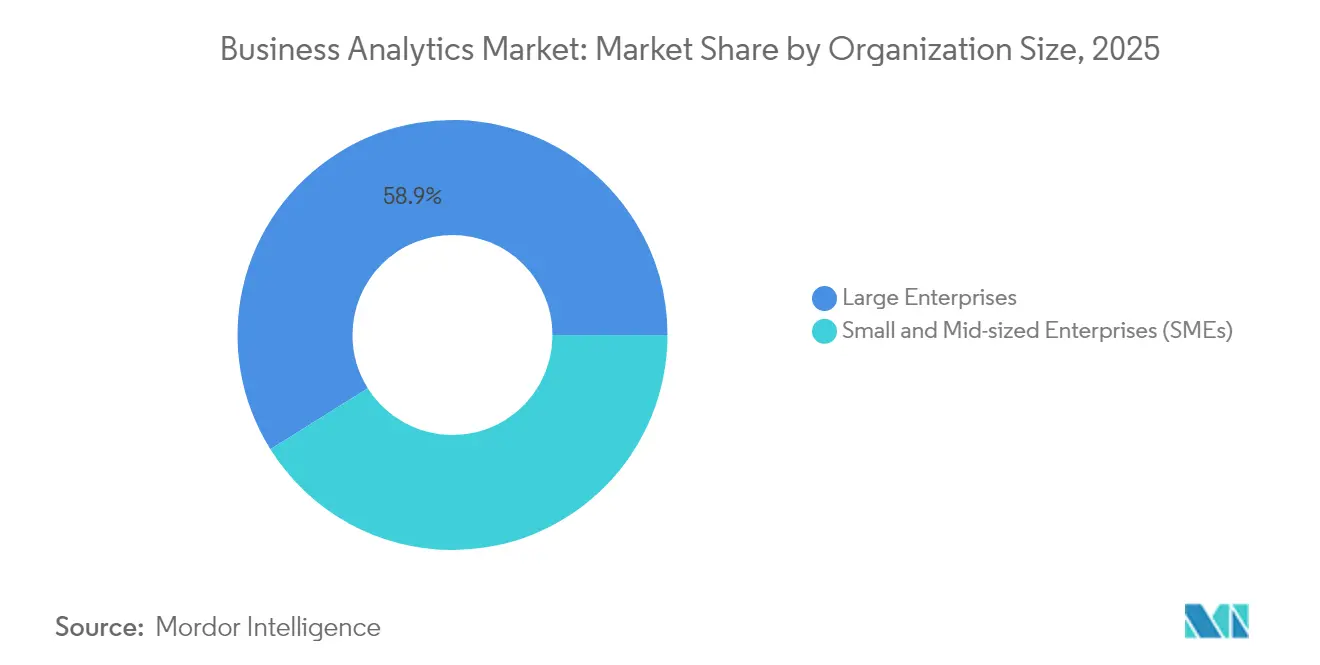
- Par taille d'organisation, les grandes entreprises détenaient 58,92 % de la taille du marché des analyses commerciales en 2025 ; les petites et moyennes entreprises affichent la croissance la plus rapide avec un CAGR de 8,98 %.
- Par secteur d'utilisation final, le BFSI était en tête avec 27,95 % de part de chiffre d'affaires en 2025 ; la santé et les sciences de la vie devrait progresser à un CAGR de 9,31 %.
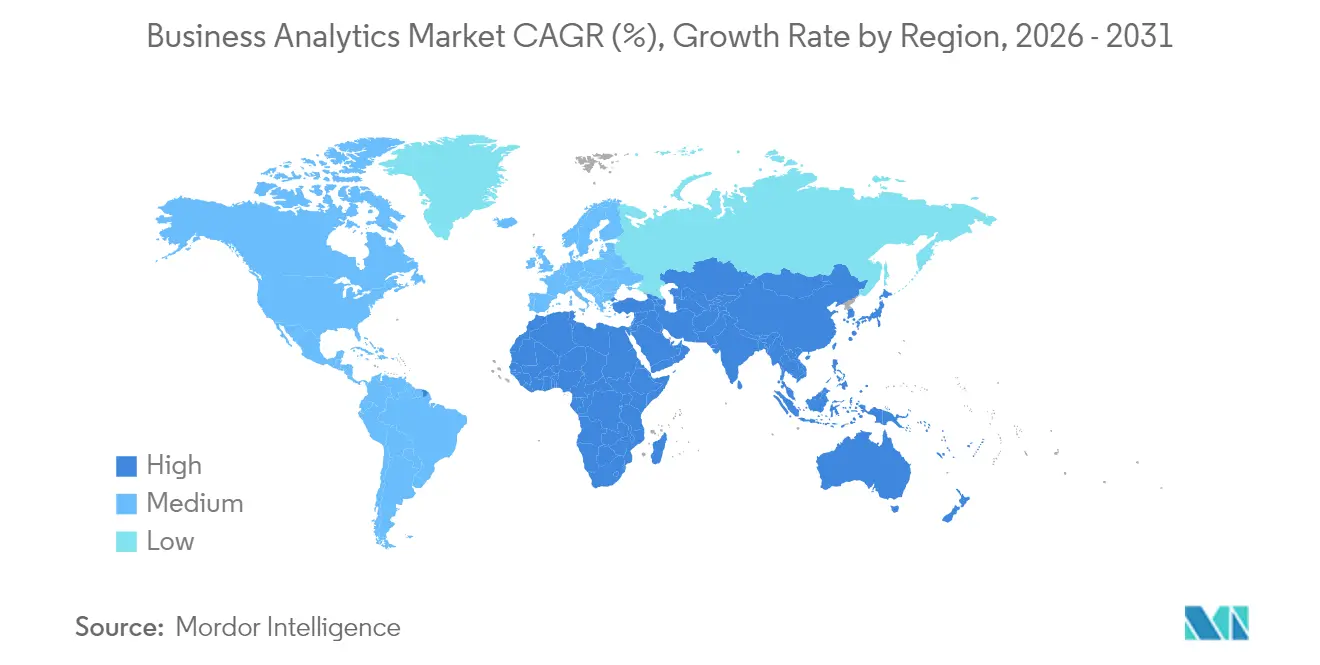
- Par géographie, l'Amérique du Nord a conservé 26,98 % du chiffre d'affaires mondial en 2025, tandis que l'Asie-Pacifique est en bonne voie pour un CAGR de 10,12 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des mégadonnées et adoption du cloud | +2.1% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Besoin de prise de décision en temps réel | +1.8% | Mondial, notamment dans les secteurs de la fabrication et de la finance | Court terme (≤ 2 ans) |
| Intégration de l'IA et du ML dans les plateformes d'analyse | +2.3% | Marchés principaux : Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur de la conformité fondée sur les données | +1.2% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Analyse en périphérie pour les secteurs à forte intensité IoT | +1.4% | Pôles de fabrication en Asie-Pacifique, industrie en Amérique du Nord | Moyen terme (2-4 ans) |
| Salles blanches de données préservant la confidentialité | +0.9% | Mondial, avec une adoption précoce dans la publicité et la santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration de l'IA et du ML dans les plateformes d'analyse
L'intelligence artificielle est passée d'une fonctionnalité complémentaire à une capacité fondamentale au sein des plateformes d'analyses commerciales. Les nouvelles versions telles que Snowflake Cortex et l'agent Analyste de Microsoft 365 Copilot interprètent le langage naturel, génèrent automatiquement du SQL et font remonter des informations prédictives qui nécessitaient autrefois l'intervention d'un spécialiste des données. [1] Les entreprises qui adoptent ces capacités font état de gains de productivité de 30 à 50 % dans les équipes marketing, chaîne d'approvisionnement et finance. À mesure que les coûts d'entraînement des modèles diminuent, les éditeurs de plateformes intègrent l'IA générative pour élargir l'accès et automatiser la préparation des données, inaugurant une ère d'« analyses agentiques » où des agents autonomes orchestrent des pipelines d'analyse complexes sans codage humain.
Prolifération des mégadonnées et adoption du cloud
Le volume, la vélocité et la variété des données ne cessent d'augmenter. Plus de 6 000 organisations échangent plus de 275 pétaoctets chaque semaine sur BigQuery, illustrant à quel point le stockage cloud élastique et la puissance de calcul sont devenus le substrat par défaut des analyses. [2] Des programmes d'innovation conjoints, tels que l'accord de cinq ans entre ClickHouse et AWS, accélèrent le développement de solutions dédiées aux charges de travail de la finance et du commerce électronique. Les frameworks cloud permettent également aux entreprises d'associer le traitement local des données IoT à des tableaux de bord centralisés, offrant des gains de 10 % en efficacité des équipements et des réductions de 30 % des temps d'arrêt non planifiés dans les environnements industriels.
Besoin de prise de décision en temps réel
La pression concurrentielle oblige les entreprises à traiter les informations comme des denrées périssables. Les assureurs utilisent la tarification en temps réel pour augmenter leurs revenus à deux chiffres, et les opérateurs de transport alimentent des flux de capteurs en direct dans des modèles de trafic qui prédisent les embouteillages avec une précision quasi parfaite. Les usines dotées de capacités en périphérie réduisent le délai de mise sur le marché d'un quart et économisent des centaines de milliers de dollars sur les factures d'énergie chaque mois. Les détaillants s'appuient également sur des pipelines de streaming pour réduire les jours de stock tout en améliorant la disponibilité des produits et la satisfaction des clients.
Analyse en périphérie pour les secteurs à forte intensité IoT
Les fabricants, les services publics et les opérateurs de villes intelligentes déploient des analyses en périphérie du réseau pour éliminer la latence, préserver la bande passante et respecter les règles de protection des données. Les modèles locaux inspectent les sorties des capteurs, signalent les anomalies et agissent automatiquement. Les dépenses mondiales en périphérie ont atteint 232 milliards USD en 2024, et la moitié des entreprises s'attendent à standardiser les flux de travail en périphérie d'ici 2025. Des partenariats sécurisés entre fabricants d'appareils, opérateurs télécoms et fournisseurs de plateformes ancrent ces projets pour garantir le transfert chiffré des données et l'application automatisée des politiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et incertitude sur le retour sur investissement | -1.5% | Mondial, notamment pour les PME des marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de talents en analyses avancées | -1.8% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Restrictions de souveraineté des données | -1.1% | Europe, Asie-Pacifique avec des opérations transfrontalières | Long terme (≥ 4 ans) |
| Lacunes dans la qualité des données ESG | -0.7% | Mondial, avec un accent sur les secteurs réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions de souveraineté des données
Des règles contradictoires entre le RGPD, le CLOUD Act et les législations nationales émergentes obligent les multinationales à concevoir des piles de données spécifiques à chaque région. Les déploiements doivent garantir le traitement local, les transferts chiffrés et le consentement auditable, ce qui accroît les coûts et la complexité.[3]Les offres de cloud souverain des hyperscalers et des fournisseurs régionaux répondent à ce problème, mais les organisations doivent encore jongler avec plusieurs fournisseurs et contrôles pour satisfaire les régulateurs sans fragmenter la cohérence analytique.
Pénurie de talents en analyses avancées
La demande de spécialistes des données, d'ingénieurs en ML et de traducteurs analytiques dépasse l'offre. Des enquêtes montrent que les trois quarts des professionnels s'attendent à ce que la pénurie persiste, érodant la compétitivité. Les organisations investissent dans la reconversion, les hackathons et les partenariats avec les universités, mais les initiatives complexes d'IA s'enlisent encore lorsque des postes clés restent vacants. Les interfaces low-code et l'ingénierie automatisée des caractéristiques comblent une partie du déficit, mais les talents spécialisés restent essentiels pour la gouvernance et la supervision du risque lié aux modèles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement :
l'infrastructure cloud fait évoluer le marchéLe segment cloud représente 64,72 % des revenus de 2025, et son CAGR de 10,18 % signifie qu'il occupera une part encore plus importante de la taille du marché de l'analytique d'entreprise d'ici 2031. La réduction des dépenses d'investissement, la mise à l'échelle élastique et l'intégration rapide avec les lacs de données et les services d'IA consolident son attrait. Les certifications de sécurité et les fonctionnalités de conformité automatisée couvrent désormais les charges de travail dans les secteurs de la finance, de la santé et des administrations publiques, érodant les derniers bastions des partisans des déploiements sur site.
Les déploiements sur site persistent là où des contraintes strictes de latence, d'intégration des systèmes existants ou des obligations réglementaires prévalent, mais leur part recule chaque année. Les architectures hybrides, dans lesquelles les charges de travail sensibles restent derrière le pare-feu tandis que le traitement en rafale est transféré vers le cloud, offrent une voie de transition. Les fournisseurs proposent des kits de migration, des services gérés et une tarification à la consommation pour inciter les clients hésitants à adopter le cloud, renforçant ainsi sa position de leader du marché et de moteur de croissance. D'ici 2031, plus de 40 % des acheteurs devraient préférer des contrats basés sur les résultats, dans lesquels les frais de service sont alignés sur des indicateurs de valeur commerciale plutôt que sur les heures consommées, renforçant l'importance stratégique des partenaires de confiance pour le marché de l'analytique d'entreprise basée sur le cloud.


Par type d'analyse :
l'intelligence prédictive redéfinit la prise de décisionL'analyse descriptive a conservé 32,05 % du chiffre d'affaires 2025, la plus grande part du marché des analyses commerciales, mais les techniques prédictives surpassent toutes les catégories avec un CAGR de 8,74 %. Les organisations évoluent des tableaux de bord « ce qui s'est passé » vers des modèles prospectifs qui signalent le risque d'attrition, optimisent les stocks et planifient les équipes de maintenance avant les pannes. L'IA générative améliore les flux de travail prédictifs en codant automatiquement des modèles complexes de séries temporelles et en présentant des simulations de scénarios aux utilisateurs non techniques.
L'analyse diagnostique sert de pont, expliquant les causes profondes et alimentant les algorithmes de prévision en caractéristiques. Les outils prescriptifs bouclent la boucle en recommandant la meilleure action sous des contraintes telles que le budget ou les effectifs. Des premiers succès, comme un fabricant de produits de grande consommation économisant jusqu'à 200 000 USD par semaine grâce à des calendriers de production optimisés, alimentent une adoption plus large. À mesure que les boîtes à outils mûrissent, les couches prédictives et prescriptives convertiront conjointement les données historiques en décisions automatisées et contextualisées dans toutes les fonctions.
Par taille d'organisation :
la croissance des PME démocratise l'accès aux analysesLes grandes entreprises continuent de dominer les volumes, détenant 58,92 % du chiffre d'affaires 2025. Elles investissent massivement dans les structures de données multi-cloud, l'IA explicable et les cadres de gouvernance qui s'étendent à l'ensemble des unités opérationnelles. Pourtant, le segment des petites et moyennes entreprises connaît la croissance la plus rapide avec un CAGR de 8,98 %, porté par les plateformes low-code, les modèles de données intégrés et les abonnements échelonnés adaptés aux budgets serrés. Les programmes clients accordant des crédits de service et un accompagnement guidé à l'intégration réduisent les cycles de déploiement à quelques semaines plutôt qu'à plusieurs mois.
Cette démocratisation remodèle les approches commerciales des éditeurs. Les outils proposent désormais par défaut des requêtes en langage naturel, des informations automatisées et une formation intégrée pour s'adapter aux équipes informatiques réduites. Dans le même temps, les grandes entreprises exigent des fonctionnalités avancées telles que l'intégration de données multimodales, le suivi de la lignée et le contrôle d'accès piloté par les politiques, entretenant un marché à deux vitesses où la facilité d'utilisation et la gouvernance de niveau entreprise coexistent.
Par secteur d'utilisation final :
la transformation de la santé accélère la croissanceLes institutions BFSI ont capté 27,95 % des dépenses 2025, l'analyse des risques, la détection des fraudes et le reporting réglementaire restant des mandats fondamentaux. Elles poursuivent des vues client omnicanales et une notation de crédit en temps réel pour différencier leurs services. La santé et les sciences de la vie affichent cependant les perspectives les plus solides avec un CAGR de 9,31 %. Les hôpitaux utilisent des modèles prédictifs pour équilibrer la capacité en lits et automatiser l'allocation des stocks, tandis que les entreprises pharmaceutiques déploient l'IA pour rationaliser le recrutement dans les essais cliniques et optimiser les chaînes d'approvisionnement.
La fabrication utilise l'analyse en périphérie pour améliorer l'efficacité globale des équipements à deux chiffres, et les détaillants emploient la prévision de la demande pour réduire les ruptures de stock et les démarques. Les opérateurs télécoms analysent la télémétrie réseau pour prédire les pannes et proposer des services à valeur ajoutée, tandis que les services publics appliquent la maintenance prédictive aux réseaux et aux pipelines. Les agences du secteur public adoptent des plateformes de données pour la conformité fiscale et les services aux citoyens, tandis que les producteurs d'énergie surveillent les émissions pour atteindre les objectifs de neutralité carbone.
Analyse géographique
Marché de l'analytique d'entreprise en Amérique du Nord
L'Amérique du Nord détient 26,98 % des revenus de 2025 grâce à un écosystème technologique mature, un vivier de talents abondant et une adoption précoce du cloud. Les entreprises affinent leurs plateformes existantes avec des accélérateurs d'IA, des pipelines de streaming et une gouvernance automatisée, tirant des gains d'efficacité supplémentaires de leurs actifs de données établis. Les États-Unis dominent les dépenses, et le Canada exploite l'analytique dans les secteurs des ressources naturelles et des services financiers. Le Mexique adopte des plateformes cloud pour soutenir la fabrication orientée vers l'exportation et la logistique transfrontalière.
Marché de l'analytique d'entreprise en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 10,12 %, portée par les stratégies gouvernementales en matière d'IA, l'adoption généralisée du mobile et les déploiements cloud en terrain vierge. La Chine représente 37,5 % du marché régional de l'analytique d'entreprise, soutenue par des écosystèmes de paiement numérique à grande échelle et des programmes de modernisation industrielle. Les économies à forte croissance telles que le Vietnam et les Philippines affichent une expansion annuelle supérieure à 19 % à mesure que les PME adoptent l'analytique en mode SaaS pour dépasser les systèmes hérités. L'Inde, le Japon, la Corée du Sud et la Thaïlande canalisent des subventions du secteur public vers la montée en compétences de la main-d'œuvre et le développement des écosystèmes de données, créant un terrain fertile pour les éditeurs de plateformes.
Marché de l'analytique d'entreprise en EMEA et en Amérique du Sud
L'Europe progresse régulièrement, soutenue par de solides réglementations en matière de protection de la vie privée et des financements dédiés à la numérisation industrielle. L'Allemagne, la France et le Royaume-Uni déploient l'analytique pour l'efficacité manufacturière et la conformité financière, tandis que les nations du sud développent des cas d'usage dans le tourisme et le commerce de détail. Les cadres de cloud souverain et les technologies de renforcement de la confidentialité répondent aux exigences liées au RGPD. Le Moyen-Orient et l'Afrique bénéficient des programmes de villes intelligentes, notamment dans les États du Golfe, tandis que l'Amérique du Sud gagne en dynamisme grâce à l'adoption du cloud au Brésil et en Argentine, bien que les lacunes infrastructurelles et la volatilité des devises tempèrent le rythme d'adoption.

Paysage réglementaire
Les déploiements d'analytique commerciale opèrent de plus en plus sous des régimes transsectoriels d'IA et de gouvernance des données qui façonnent les contrôles de risque des modèles, la transparence et la localisation du traitement des données. Dans l'Union européenne, la loi européenne sur l'IA (règlement (UE) 2024/1689) est entrée en vigueur le 1er août 2024, établissant un cadre horizontal et hiérarchisé par niveau de risque pour les systèmes d'IA qui touche des fonctionnalités analytiques telles que la prise de décision automatisée, le profilage et les assistants d'IA générative intégrés dans les outils de BI et de planification. Aux États-Unis, le NIST a mis à jour son profil d'intelligence artificielle générative (AI RMF 600-1) le 8 avril 2026, fournissant un point de référence actuel pour les pratiques volontaires de gestion des risques liés à l'IA utilisées par les entreprises pour opérationnaliser la gouvernance à travers le cycle de vie de l'IA et de l'analytique.
Les politiques adjacentes en matière d'infrastructure et de connectivité influencent également les choix d'architecture analytique, en particulier pour les charges de travail en temps réel et en périphérie. Au Royaume-Uni, le Department for Science, Innovation and Technology a désigné une nouvelle déclaration de priorités stratégiques pour les télécommunications le 27 avril 2026, orientant Ofcom pour aligner ses décisions réglementaires sur les objectifs de croissance économique nationale et renforçant l'élan derrière les réseaux modernisés qui alimentent l'analytique en flux continu. Aux États-Unis, la FCC a ouvert un avis de projet de réglementation le 24 mars 2026 pour réformer les règles de compensation inter-opérateurs et de tarification des utilisateurs finaux dans le cadre de la transition vers des réseaux tout-IP, soutenant indirectement la modernisation des exigences de transport de données et d'observabilité liées aux opérations analytiques à faible latence.
Paysage concurrentiel
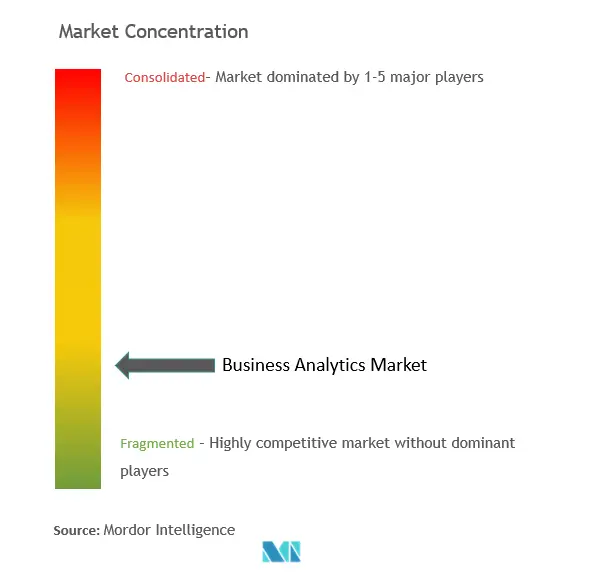
Le marché des analyses commerciales présente une fragmentation modérée. Les cinq premiers fournisseurs représentent environ 55 % du chiffre d'affaires, laissant une longue traîne significative de spécialistes de niche. Les hyperscalers cloud tels qu'AWS, Google Cloud et Microsoft accélèrent la vélocité des fonctionnalités grâce à des services d'IA intégrés et des structures de données gérées. Les leaders indépendants des plateformes de données Snowflake et Databricks développent leurs écosystèmes via des branches capital-risque, des investissements stratégiques et des offres de solutions sectorielles. Les éditeurs d'entreprise historiques SAP, Oracle et IBM intègrent l'IA et les requêtes en langage naturel dans leurs suites établies pour défendre leurs bases installées.
La concurrence s'intensifie autour de trois axes. Premièrement, le délai de création de valeur : les outils en libre-service et l'ingestion automatisée réduisent le déploiement de plusieurs trimestres à quelques semaines. Deuxièmement, la gouvernance unifiée : les acheteurs insistent pour que la lignée, la qualité et les contrôles de politique accompagnent les données à travers les clouds. Troisièmement, la profondeur verticale : les éditeurs pré-packagisent des modèles de criminalité financière, des scores de risque patient ou des modèles de ligne de production pour réduire la personnalisation. Les start-ups se différencient par des agents d'IA spécialisés, des moteurs d'inférence causale ou des analyses préservant la confidentialité, s'associant souvent à des plateformes plus grandes pour la distribution.
Les fusions, investissements et lancements de produits soulignent la course à la construction de piles de bout en bout. Cisco a entrepris d'acquérir Splunk pour une observabilité unifiée et des analyses de sécurité. Fivetran a racheté Census pour fusionner les flux de travail ETL et ETL inversé en un seul pipeline. Databricks a pris une participation dans Omni pour rationaliser la BI sur sa plateforme Lakehouse. Les fournisseurs forment également des alliances pluriannuelles — ClickHouse avec AWS, par exemple — pour co-concevoir des solutions haute performance pour les secteurs réglementés. Ces actions signalent une consolidation continue même si de nouveaux entrants continuent d'émerger.
Leaders du secteur des analyses commerciales
-
Oracle Corporation
-
IBM Corporation
-
SAP SE
-
Microsoft Corporation
-
Tibco Software Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'analytique d'affaires
- Microsoft Corp.
- SAP SE
- Oracle Corp.
- IBM Corp.
- Salesforce Inc. (Tableau)
- SAS Institute Inc.
- TIBCO Software Inc.
- Qlik Tech Intl.
- MicroStrategy Inc.
- Infor Inc.
- Google LLC (Looker)
- Amazon Web Services (QuickSight)
- Domo Inc.
- Sisense Ltd.
- ThoughtSpot Inc.
- Alteryx Inc.
- Zoho Corp. (Zoho Analytics)
- Board International
- GoodData Corp.
- Yellowfin BI
- Pyramid Analytics
- Logi Analytics (InsightSoftware)
- Teradata Corp.
- Informatica Inc.
- Palantir Technologies
- Snowflake Inc.
- Databricks Inc.

Opportunités de marché et perspectives d'avenir
L'analytique axée sur le cloud reste le plus grand espace commercial vierge, les entreprises modernisant leurs patrimoines de données et intégrant des assistants d'IA dans les flux de travail de planification, de reporting et opérationnels. Le marché penche déjà vers le déploiement dans le cloud (64,72 % de part en 2025), et l'accent des acheteurs se déplace des tableaux de bord ponctuels vers un support de décision activé par des agents capables de traduire le langage naturel en requêtes, d'automatiser la préparation des données et de déclencher des actions dans les applications métiers. Les feuilles de route et les sorties des fournisseurs à travers les piles logicielles d'entreprise, y compris les capacités agentiques ajoutées autour des environnements ERP et analytiques, indiquent une productisation continue de ces flux de travail. Cela crée des opportunités pour les plateformes qui combinent un accès aux données gouverné avec des expériences low-code pour les utilisateurs métiers.
Les exigences en matière de souveraineté des données et de gouvernance de l'IA soutiennent également la demande pour des modèles opérationnels spécifiques à une région ou à un secteur plutôt que des déploiements uniformisés. Les règles contradictoires entre le RGPD et d'autres régimes nationaux poussent les acheteurs multinationaux vers des modèles hybrides et de cloud souverain, ainsi que vers des contrôles auditables pour le consentement, la traçabilité et la supervision des risques liés aux modèles. Par conséquent, les solutions qui intègrent une analytique renforçant la confidentialité, un accès basé sur des politiques et des modèles sectoriels ont un attrait plus fort auprès des utilisateurs finaux réglementés, notamment le secteur BFSI (27,95 % de part de revenus en 2025), ainsi que dans la santé et les sciences de la vie, où l'adoption est liée à la conformité, à la modélisation du risque patient et à la résilience opérationnelle.
Recent Industry Developments in Marché de l'analytique d'affaires
- Juillet 2026 : Oracle a introduit une expérience de création native à l'IA pour Oracle AI Agent Studio au sein d'Oracle Fusion Cloud Applications. Cette version élargit la manière dont les entreprises conçoivent et gèrent les flux de travail agentiques liés aux cas d'usage opérationnels et analytiques. Elle renforce également le passage d'une BI pilotée par tableaux de bord vers une analytique intégrée et orientée vers l'action au sein des applications principales.
- Juin 2026 : SAP, Nokia et Microsoft ont annoncé un accord pluriannuel pour que Nokia migre son paysage ERP en utilisant la méthodologie RISE with SAP hébergée sur Microsoft Azure. Le programme illustre la consolidation continue des empreintes de données et d'analytique d'entreprise sur des clouds à grande échelle afin de standardiser la gouvernance. Il soutient également les efforts visant à accélérer la transformation des entreprises grâce à l'IA.
- Juin 2025 : ClickHouse a conclu un accord de collaboration stratégique de cinq ans avec AWS pour intégrer ClickHouse Cloud aux services AWS pour l'analytique en temps réel dans la finance et le commerce électronique. Cette alliance ajoute des options d'analytique gérée et haute performance sur une infrastructure à grande échelle. Elle accroît également la pression concurrentielle sur les plateformes de données historiques servant des charges de travail sensibles à la latence.


Marché de l'analytique d'affaires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus liés aux plateformes d'analytique d'entreprise et aux services associés qui aident les organisations à collecter, préparer, analyser et visualiser les données à des fins de prise de décision. Il inclut les déploiements cloud, sur site et hybrides, la demande étant mesurée dans les principaux secteurs d'utilisation finale à l'échelle mondiale.
Exclusions du périmètre : nous excluons le conseil informatique pur qui n'inclut pas de logiciel d'analytique ou de services d'analytique continus en tant que prestation facturée.
Aperçu de la segmentation
- Par modèle de déploiement
- Sur site
- Cloud
- Par type d'analyse
- Descriptive
- Diagnostique
- Prédictive
- Prescriptive
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisation final
- Banque, services financiers et assurance (BFSI)
- Santé et sciences de la vie
- Fabrication
- Commerce de détail et commerce électronique
- Télécommunications et IT
- Gouvernement et secteur public
- Énergie et services publics
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché et pour harmoniser les définitions entre les régions et les groupes d'acheteurs. Nous nous sommes appuyés sur des sources publiques et officielles telles que le Bureau of Economic Analysis (BEA) des États-Unis, les ensembles de données du Bureau du recensement des États-Unis relatifs aux indicateurs de dépenses de services et d'entreprises, les statistiques structurelles des entreprises d'Eurostat et les publications de l'OCDE sur l'économie numérique pour interpréter les signaux de demande au niveau macroéconomique.
Nous avons ensuite complété ces données par des dépôts de documents d'entreprises et des présentations aux investisseurs, une couverture de presse réputée sur les tendances des logiciels d'entreprise, et des publications d'associations telles que les groupes de travail sur les données et l'analytique lorsqu'ils étaient disponibles. Des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que le suivi des contrats et des appels d'offres ont également été utilisés pour vérifier l'activité des fournisseurs, les évolutions de l'orientation produit et le calendrier des grands déploiements en entreprise. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement acheté et renouvelé dans le cadre des budgets d'analytique d'entreprise, et sur l'évolution des prix et des offres selon les régions. Nous avons échangé avec un panel d'acheteurs d'analytique, d'intégrateurs de systèmes, de responsables des données, ainsi que de parties prenantes produit et canal dans les Amériques, en EMEA et en APAC, afin de vérifier les hypothèses relatives à l'adoption, à l'intensité d'utilisation et à la composition du portefeuille fournisseurs avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 32 % | Directeurs généraux (CXO) : 17 % | APAC : 49 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 31 % |
| Acteurs de plus petite taille : 19 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante dans laquelle les indicateurs de dépenses en logiciels d'entreprise et en informatique, les signaux d'adoption du cloud et la pénétration de l'analytique par secteur ont été utilisés pour reconstituer le bassin de demande adressable par région, puis mis en correspondance avec la capture de revenus de l'analytique d'entreprise. Pour ancrer cette approche dans la réalité, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, notamment des divulgations de revenus de fournisseurs échantillonnés, des vérifications de canal sur les fourchettes de prix des abonnements, et des indicateurs de volume tels que les utilisateurs actifs et le nombre de projets dans les grandes entreprises.
Les principaux paramètres du modèle comprenaient l'évolution de la répartition entre cloud et sur site, la progression moyenne des prix des abonnements et de la maintenance, les taux d'attachement des services pour la mise en œuvre et l'analytique gérée, le rythme de numérisation et de modernisation des plateformes de données par secteur, ainsi que les variations de change régionales utilisées pour une conversion cohérente en USD. Lorsque la visibilité ascendante était incomplète, nous avons utilisé des fourchettes de pénétration prudentes, validées par les retours des entretiens, puis recoupées avec des références indépendantes de dépenses.
Les prévisions ont recouru à une analyse de scénarios soutenue par une couche de régression multivariée simple. Des facteurs tels que la croissance des budgets informatiques, le rythme de migration vers le cloud, l'adoption de l'analytique basée sur l'IA et les besoins de reporting liés à la conformité ont été testés en termes de sensibilité. Les perspectives finales reflètent la fourchette que la majorité des répondants ont décrite comme réaliste pour les cycles de renouvellement et l'expansion du nombre de licences sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs étapes afin que les conclusions ne reposent pas sur un signal unique. Nous avons comparé les revenus modélisés avec des indicateurs indépendants tels que l'orientation des dépenses en logiciels d'entreprise, les signaux de croissance des services cloud et la dynamique des produits d'analytique déclarée, puis nous avons examiné les écarts avant validation finale.
Si une valeur aberrante apparaissait, les hypothèses étaient réexaminées et des recontacts ciblés étaient effectués pour confirmer si le changement était réel ou lié à une divergence de définition. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, notamment des évolutions majeures de tarification, des changements dans le regroupement des offres ou des impacts réglementaires importants. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché mondial de l'analytique d'entreprise selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'analytique d'entreprise peuvent varier, même lorsque les éditeurs se concentrent sur la même tendance sectorielle, car ils diffèrent sur ce qui est comptabilisé comme revenu et sur les années considérées comme base.
Les effectifs dédiés à la science des données en mode autonome et l'externalisation informatique générique sont souvent intégrés dans les totaux d'analytique, et ces éléments se situent en dehors du périmètre de Mordor Intelligence. Cela permet de maintenir le chiffre plus proche des logiciels et des services d'analytique directement attachés qui sont activement achetés et renouvelés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 98,84 milliards USD (2026) | |
| Éditeur sectoriel A | 104,10 milliards USD (2025) | Utilise une année de base différente et mélange souvent des catégories adjacentes (par exemple, des composants plus larges de plateformes de données) avec l'analytique d'entreprise, ce qui peut augmenter la valeur de départ et modifier la trajectoire de croissance. |
| Éditeur sectoriel B | 95,30 milliards USD (2025) | S'appuie sur un horizon de prévision plus long avec une ancre en 2025 et une vérification croisée moins visible du calendrier de reconnaissance des revenus cloud par rapport aux revenus sur site, ce qui peut comprimer le total à court terme. |
L'écart dans le tableau provient principalement de ce qui est comptabilisé comme revenu d'analytique et de la manière dont le calendrier de change de l'année de base est géré. En ancrant le modèle sur des signaux de dépenses observables des acheteurs, tels que la composition des déploiements, les taux d'attachement et les fourchettes de prix, la valeur finale reste traçable jusqu'aux paramètres qui peuvent être vérifiés et mis à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des analyses commerciales et ses perspectives de croissance ?
Le marché des analyses commerciales s'établit à 98,84 milliards USD en 2026 et devrait atteindre 149,47 milliards USD d'ici 2031, ce qui équivaut à un CAGR de 8,62 %.
Quel modèle de déploiement détient la plus grande part du marché des analyses commerciales ?
Le déploiement cloud est en tête avec 64,72 % de part en 2025 et constitue également le segment à la croissance la plus rapide avec un CAGR de 10,18 %.
Quel type d'analyse devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'analyse prédictive affiche la dynamique la plus forte, progressant à un CAGR de 8,74 % à mesure que les entreprises passent du reporting descriptif aux informations prospectives.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance des analyses commerciales ?
Les initiatives gouvernementales en matière d'IA, l'adoption rapide du cloud et la forte expansion de l'économie numérique alimentent un CAGR régional de 10,12 %, le plus élevé au monde.
Quel est le principal frein à une adoption plus large des analyses ?
Une pénurie persistante de talents dans les rôles d'analyses avancées soustrait environ 1,8 point de pourcentage au CAGR potentiel, retardant les projets et augmentant les coûts.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

