
Taille et parts du marché de l'imagerie automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.15 Milliards de dollars |
| Taille du Marché (2031) | 9.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.94 % |
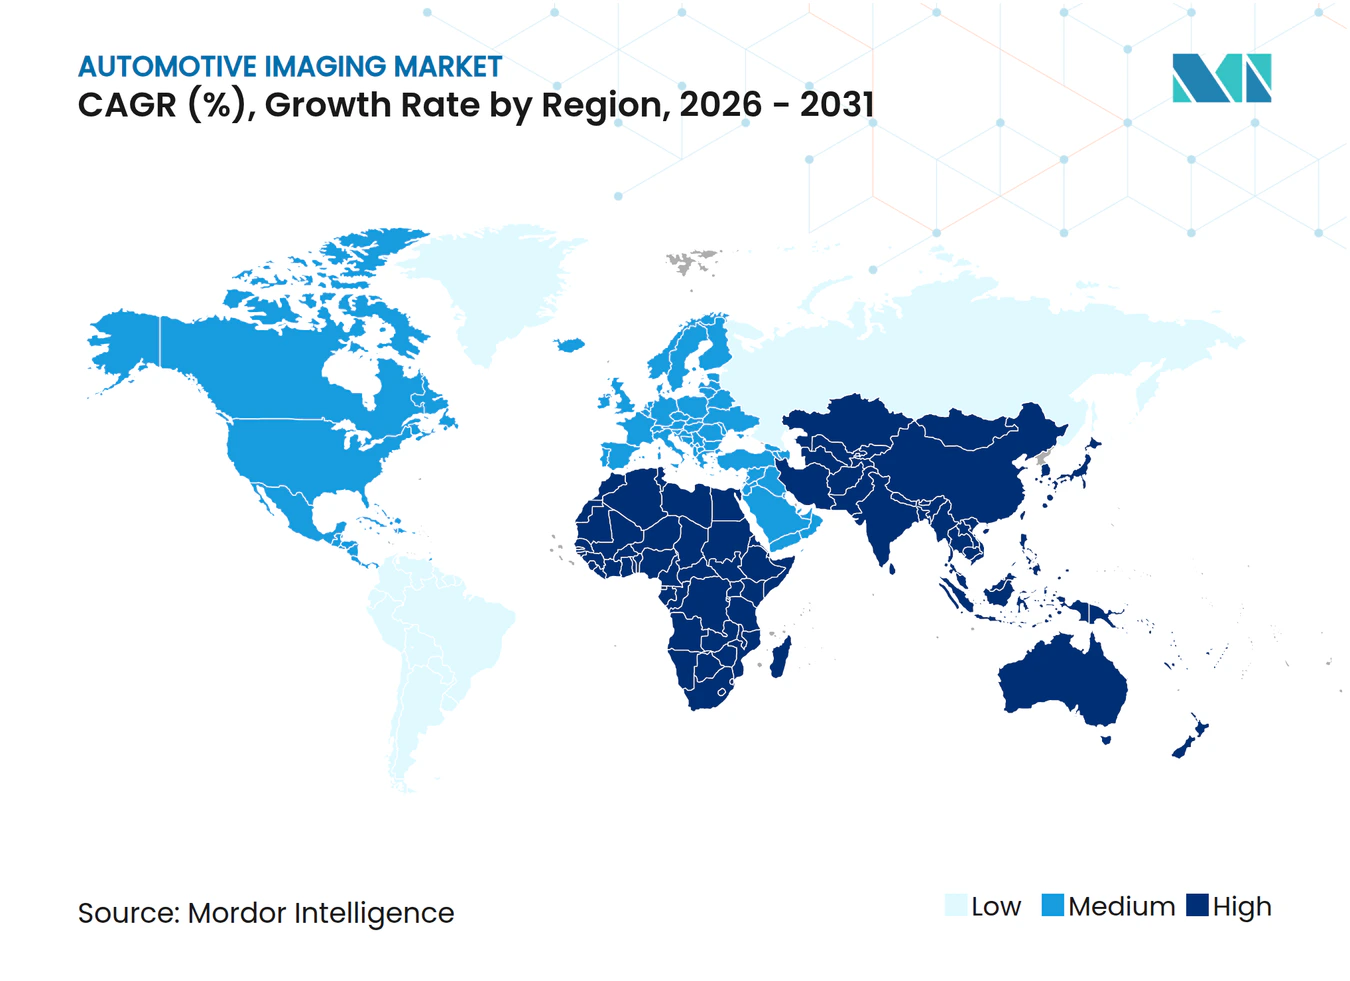
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie automobile par Mordor Intelligence
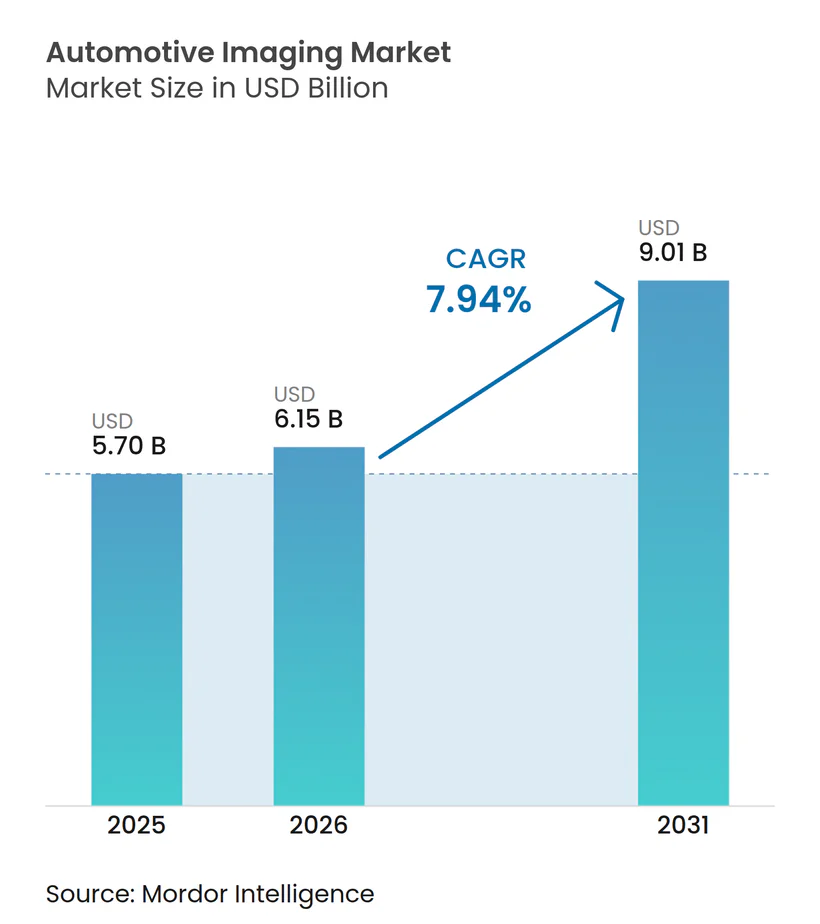
La taille du marché de l'imagerie automobile devrait passer de 5,7 milliards USD en 2025 à 6,15 milliards USD en 2026 et est prévue d'atteindre 9,01 milliards USD d'ici 2031, à un TCAC de 7,94 % sur la période 2026-2031. Cette croissance intervient alors que les plateformes véhiculaires évoluent vers des systèmes définis par logiciel qui dépendent des caméras, du LiDAR et du radar d'imagerie pour la perception dans tous les modes de conduite. L'élan est le plus fort là où les protocoles du Programme d'évaluation des nouveaux véhicules (NCAP), les exigences en matière de freinage d'urgence automatique (AEB) et les règles de cybersécurité de mise à jour à distance (OTA) convergent, obligeant les constructeurs automobiles à ajouter davantage de caméras haute résolution et de capteurs de profondeur par véhicule. Les avancées en matière de réduction des coûts des composants de temps de vol (ToF) à diode à avalanche à photon unique (SPAD) empilés, associées aux capteurs CMOS à imageur haute plage dynamique (HDR) de 8 mégapixels, abaissent le seuil d'entrée pour les modèles destinés au marché de masse. Parallèlement, les expériences pilotes de robotaxis, notamment en Amérique du Nord et en Chine, valident des architectures de référence à plus de 12 caméras qui s'étendront progressivement aux voitures particulières. Les fournisseurs de technologie répondent en intégrant des blocs de traitement du signal d'image (ISP) à intelligence artificielle directement sur le capteur, réduisant la latence de 30 % tout en diminuant l'encombrement sur le circuit imprimé et les budgets énergétiques.
Principaux enseignements du rapport
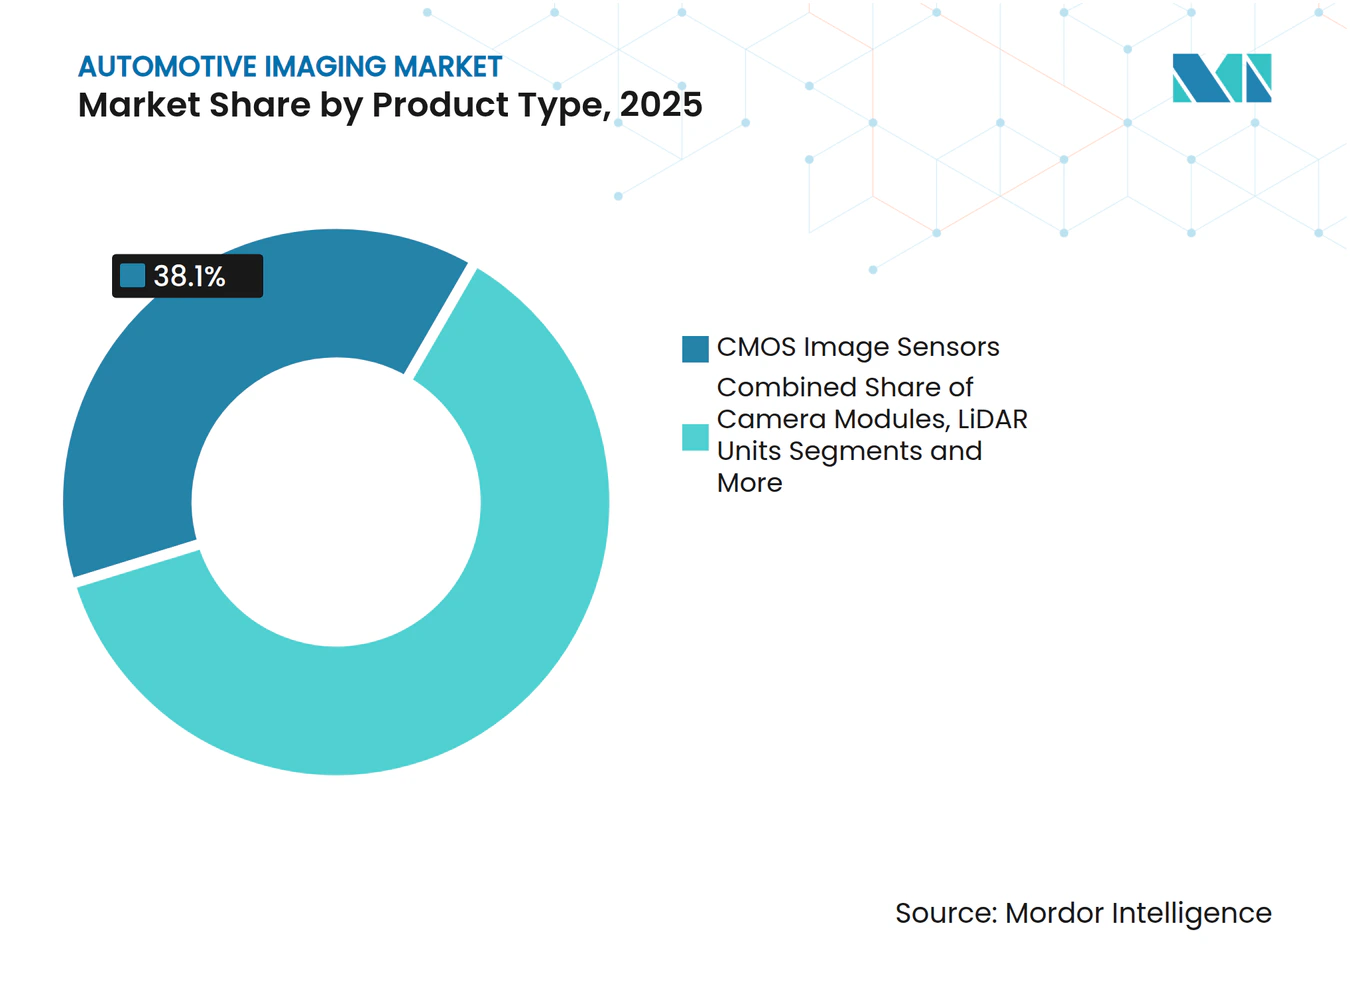
- Par type de produit, les capteurs d'image CMOS ont représenté 38,10 % de la part du marché de l'imagerie automobile en 2025 et demeurent l'ancre de revenus.
- Par type de produit, le LiDAR à semi-conducteurs progresse à un TCAC de 28,15 % jusqu'en 2031, lui conférant la trajectoire de croissance la plus rapide du marché de l'imagerie automobile.
- Par type de véhicule, le segment des voitures particulières a généré 62,40 % des revenus de 2025, tandis que les robotaxis et navettes devraient se développer à un TCAC de 37,25 % jusqu'en 2031.
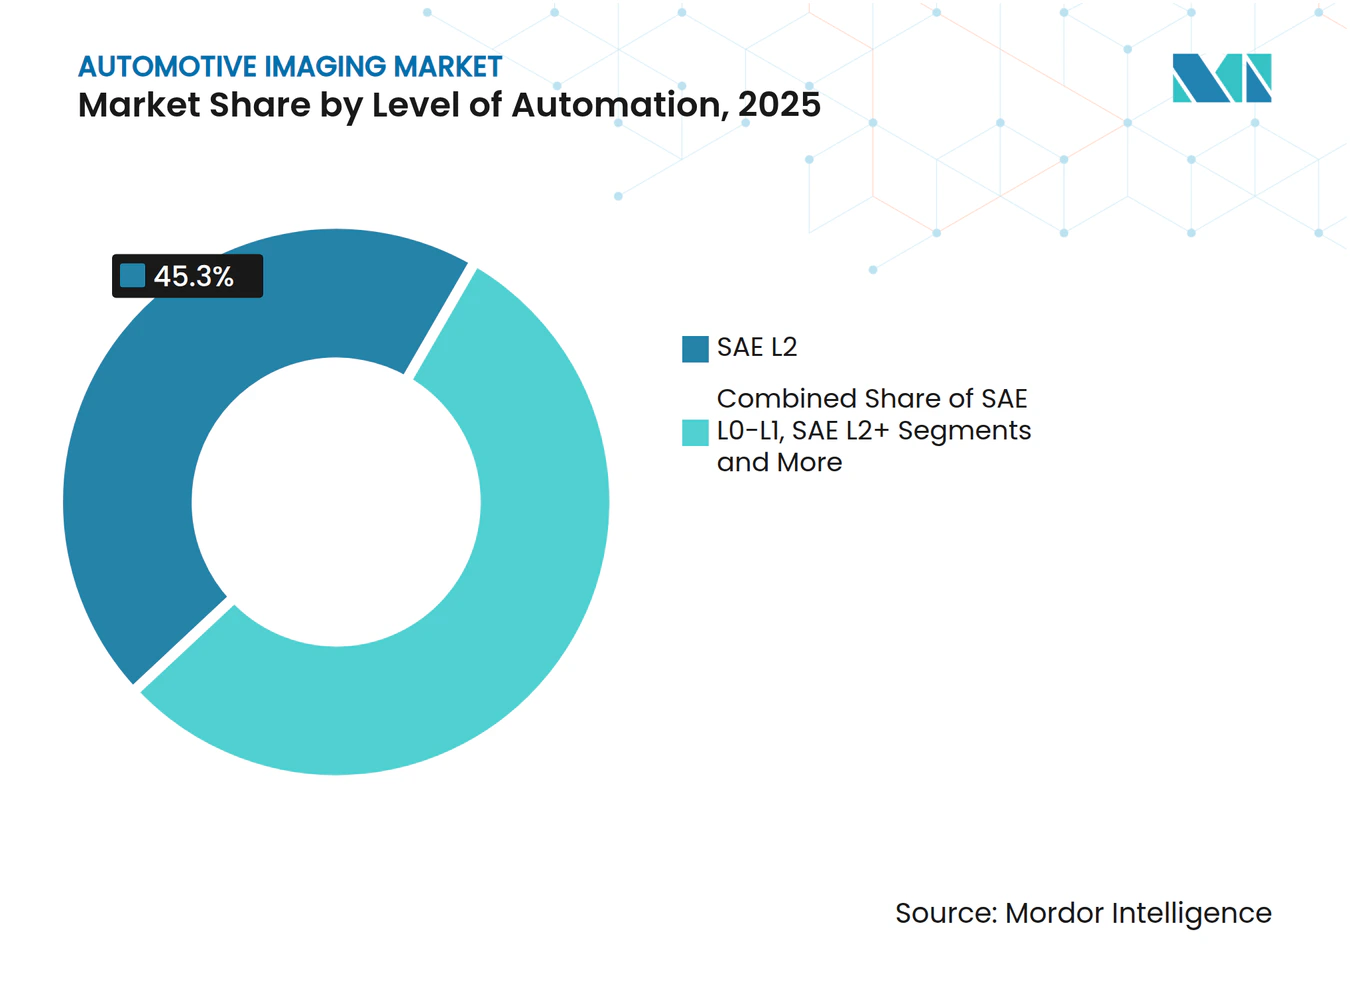
- Par niveau d'automatisation, le SAE L2 représentait 45,30 % des déploiements en 2025 ; les solutions SAE L4+ devraient afficher un TCAC de 33,85 % sur la période.
- Par application, les caméras de vue arrière représentaient 27,90 % de la taille du marché de l'imagerie automobile en 2025, tandis que la surveillance en cabine mène la croissance avec un TCAC de 26,2 %.
- Par technologie d'imagerie, le CMOS 2-D a conservé 43,50 % de la taille du marché de l'imagerie automobile en 2025 ; le radar 4-D devrait croître à un TCAC de 23,6 %.
- Sur le plan géographique, l'Asie-Pacifique a représenté 41,60 % des revenus de 2025 et devrait progresser à un TCAC de 11,1 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mandats multi-caméras renforcés par le NCAP | 2.10% | Mondial, avec des gains précoces dans l'UE, aux États-Unis et en Chine | Moyen terme (2 à 4 ans) |
| Réduction des coûts des capteurs ToF SPAD empilés en dessous de 50 USD | 1.80% | Cœur APAC, extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Transition rapide vers les capteurs d'image HDR de 8 mégapixels dans les ADAS | 1.50% | Mondial, avec concentration dans les segments premium | Moyen terme (2 à 4 ans) |
| Expériences pilotes de robotaxis déclenchant des architectures à plus de 12 caméras | 2.30% | Amérique du Nord, Chine, certaines villes de l'UE | Long terme (≥ 4 ans) |
| Réglementations de mise à jour OTA cybersécurisées (UNECE R156) | 1.20% | UE, Japon, Corée du Sud, expansion mondiale | Court terme (≤ 2 ans) |
| ISP à IA intégré réduisant la latence de 30 % | 1.70% | Mondial, avec adoption précoce en APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mandats multi-caméras renforcés par le NCAP
L'évolution des règles du NCAP exige une couverture caméra plus large pour obtenir de meilleures notes de sécurité. La National Highway Traffic Safety Administration des États-Unis a statué que tous les véhicules légers devront être équipés de l'AEB d'ici septembre 2029, poussant les constructeurs automobiles à ajouter des unités d'imagerie avant, latérales et arrière pour la détection des piétons. Le protocole Euro NCAP 2026 introduit des évaluations améliorées des usagers de la route vulnérables, encourageant l'adoption de capteurs à haute plage dynamique capables de fonctionner dans des conditions d'éclairage variées. Le NCAP chinois 2024 met en œuvre des critères multi-caméras similaires avec un accent supplémentaire sur la capacité de vision nocturne, stimulant davantage la demande en imagerie thermique. Ensemble, ces normes transforment les réseaux multi-caméras en infrastructure de sécurité fondamentale plutôt qu'en options premium. Les fournisseurs qui livrent des capteurs de 8 mégapixels qualifiés AEC-Q sont en position de bénéficier de la convergence des constructeurs OEM vers des configurations de base de quatre à six caméras pour toutes les finitions des futurs millésimes. [1]
Réduction des coûts des capteurs ToF SPAD empilés en dessous de 50 USD
Le capteur de profondeur SPAD empilé IMX479 de Sony illustre la manière dont l'échelle de fabrication fait descendre les coûts du LiDAR à semi-conducteurs en dessous de 50 USD, rendant la perception de profondeur accessible aux véhicules de milieu de gamme. Les réseaux SPAD atteignent désormais une efficacité de détection de photons de 37 % à une portée de 300 m, satisfaisant aux directives de redondance ISO 26262 sans balayage mécanique. Les constructeurs automobiles exploitent le croisement économique pour déployer des ensembles hybrides caméra-LiDAR qui atténuent les défaillances en cas limite et améliorent les performances du freinage d'urgence automatique. Les observateurs du secteur anticipent que la pénétration du ToF à base de SPAD dépassera 40 % des programmes mondiaux de nouveaux véhicules d'ici 2027, contre moins de 5 % en 2024, confirmant l'inflexion des coûts comme catalyseur de croissance clé pour le marché de l'imagerie automobile. [2]
Transition rapide vers les capteurs d'image HDR de 8 mégapixels dans les ADAS
Le capteur CMOS ISX038 de Sony produit simultanément des flux RAW et YUV et offre une plage dynamique de 106 dB, permettant à des modules monocaméra de remplacer plusieurs dispositifs à résolution inférieure. Des constructeurs OEM tels que Subaru intègrent des capteurs de 8 mégapixels dans les systèmes EyeSight de nouvelle génération pour classifier des objets au-delà de 200 m tout en maintenant la conformité ASIL-C. Une résolution plus élevée améliore l'identification des objets à longue portée, ce qui est essentiel pour l'AEB à vitesse autoroutière et le régulateur de vitesse adaptatif. La migration accélérée vers les architectures à 8 mégapixels augmente donc les prix de vente moyens des capteurs et approfondit le contenu en semi-conducteurs par véhicule, soutenant directement le marché de l'imagerie automobile.
Expériences pilotes de robotaxis déclenchant des architectures à plus de 12 caméras
Le robotaxi Jaguar I-Pace de Waymo intègre 51 capteurs, dont des caméras multi-spectrales pour une perception à 360 degrés complète. Tesla commercialise un concept de robotaxi ne reposant que sur des caméras, qui s'appuie sur des processeurs IA haute performance pour extraire des indices de profondeur, orientant les feuilles de route des fournisseurs vers des conceptions à plus haute résolution et à obturateur global. Les preuves techniques créées par les flottes de robotaxis orientent les programmes de véhicules grand public vers des topologies similaires, renforçant la demande à long terme pour des suites d'imagerie complexes dans le marché de l'imagerie automobile.
Analyse d'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Problèmes persistants de gestion thermique dans les compartiments moteur à 120 °C | -1.40% | Mondial, avec une sévérité accrue dans les climats chauds | Moyen terme (2 à 4 ans) |
| Ambiguïté réglementaire L4 retardant le taux d'adoption élevé du LiDAR | -2.10% | Amérique du Nord, zones réglementaires de l'UE | Long terme (≥ 4 ans) |
| Pénurie de silicium pour les pixels BSI inférieurs à 2 µm | -1.80% | Mondial, concentré dans les nœuds avancés | Court terme (≤ 2 ans) |
| Risque de litige sur les brevets de fusion radar-caméra | -0.90% | Amérique du Nord, juridictions légales de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes persistants de gestion thermique dans les compartiments moteur à 120 °C
Les caméras montées près des radiateurs ou des collecteurs d'échappement subissent des cycles thermiques de -40 °C à +125 °C, compromettant l'alignement et accélérant le vieillissement des composants. Samsung Electro-Mechanics prépare des modules résistants aux intempéries avec chauffage de l'objectif et revêtements hydrophobes, mais ces contre-mesures gonflent les coûts de nomenclature. Le capteur VG6640 de STMicroelectronics étend le fonctionnement jusqu'à +125 °C, mais une exposition prolongée érode néanmoins les marges de rapport signal/bruit. Les contraintes thermiques entravent donc le placement libre des caméras orientées vers l'avant et limitent l'adoption dans certains segments de véhicules, tempérant la croissance du marché de l'imagerie automobile.
Ambiguïté réglementaire L4 retardant le taux d'adoption élevé du LiDAR
Le Groupe de travail 29 de l'UNECE n'a pas encore finalisé de cadres cohérents pour le niveau 4, laissant les constructeurs OEM dans l'incertitude quant à la redondance des capteurs qu'ils doivent certifier. Le manque de clarté contraint les ingénieurs de programme à qualifier différentes configurations de capteurs pour l'Europe, l'Amérique du Nord et la Chine, ralentissant les engagements d'achat qui pourraient faire baisser les courbes de coûts du LiDAR. Même le leader du marché Hesai, qui détient 37 % des parts mondiales du LiDAR automobile, note que des règles hétérogènes compliquent la mise à l'échelle des plateformes mondiales. Tant que des voies d'homologation uniformes n'émergent pas, les marques grand public favoriseront les suites matures caméra-radar et retarderont l'intégration du LiDAR en volume élevé, réduisant les points de pourcentage du TCAC du marché de l'imagerie automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les capteurs CMOS portent les volumes tandis que le LiDAR capte la croissanceLes capteurs d'image CMOS ont représenté 38,10 % des revenus de 2025 et définissent la cadence de la taille du marché de l'imagerie automobile, car presque chaque catégorie de véhicule dépend d'au moins une caméra à base de CMOS. Sony vise à porter sa part dans l'automobile à 43 % d'ici l'exercice fiscal 2026, grâce à des feuilles de route de capteurs empilés et à des contrats d'approvisionnement en tranches stables. L'augmentation des fréquences d'images et des niveaux HDR permet à un seul module de 8 mégapixels de remplacer plusieurs unités VGA, réduisant le poids du faisceau tout en augmentant la valeur du contenu. Le segment bénéficie également d'un empilement de tranches optimisé en termes de coûts qui intègre des blocs ISP à IA, raccourcissant les cycles de développement pour les modules de rang 1.
Le LiDAR à semi-conducteurs, en revanche, a contribué à une base de revenus modeste en 2025 mais affiche un TCAC de 28,15 % jusqu'en 2031, le plus rapide parmi les catégories de produits du marché de l'imagerie automobile. Des fournisseurs tels que Luminar offrent des gains de performance multipliés par 4 et des réductions de coûts de 50 % en un cycle de produit, réduisant les dimensions du boîtier pour s'intégrer derrière les zones noires de pare-brise. L'adoption grand public s'accélère lorsque les constructeurs OEM associent le LiDAR aux suites de caméras existantes pour de meilleures notes NCAP, débloquant des fonctionnalités avancées mains libres. La combinaison des expéditions CMOS en volume et du LiDAR à forte croissance tire les segments annexes — processeurs de vision, capteurs ToF et assemblages de modules de caméra — vers le haut de la chaîne de valeur.



Par type de véhicule :
les voitures particulières dominent tandis que les robotaxis stimulent l'innovationLes voitures particulières ont généré 62,40 % de la demande du marché de l'imagerie automobile en 2025, portées par les mandats AEB mondiaux qui imposent l'inclusion de caméras de vue arrière et avant. Les berlines typiques du segment C sont désormais livrées avec huit capteurs d'image ; les mises à jour de mi-cycle prévues pour 2027 prévoient déjà douze appareils. La pénétration croissante des finitions pour les caméras de vision panoramique 360° augmente encore le nombre moyen de capteurs, maintenant une utilisation élevée des tranches chez les partenaires fondeurs.
Les robotaxis et navettes, bien que plus restreints en volume, affichent un TCAC de 37,25 % qui surpasse toutes les autres catégories de véhicules. Les opérateurs de flotte exigent des configurations redondantes caméra-LiDAR-radar dépassant 50 capteurs pour satisfaire aux exigences de repli sans conducteur. Ces architectures de référence valident les capteurs thermiques de qualité mégapixel, le radar 4-D et les réseaux de synchronisation multi-caméras qui se diffuseront ensuite dans les véhicules particuliers premium. L'effet de transfert technologique alimente la scalabilité inter-segments, consolidant le marché de l'imagerie automobile comme bénéficiaire des essais de mobilité autonome.
Par niveau d'automatisation :
les systèmes L2 dominent les déploiements actuelsLes systèmes SAE Niveau 2 ont représenté 45,30 % des parts en 2025, soutenus par une large acceptation des consommateurs et une homologation directe. Les packs de fonctionnalités standard intègrent le régulateur de vitesse adaptatif, l'assistant de maintien de voie et la reconnaissance des panneaux de signalisation — des fonctionnalités qui reposent sur trois à cinq caméras et maintiennent les prix unitaires attractifs. Des mises à jour logicielles continues améliorent la valeur perçue sans modifier la nomenclature matérielle, assurant une demande récurrente pour les capteurs de milieu de gamme.
Les prototypes de Niveau 4+ bien que limités en volume, devraient progresser à un TCAC de 33,85 % et exercer une forte influence sur les spécifications des suites de capteurs. Les constructeurs automobiles développant des fonctionnalités de croisière mains libres ou de chauffeur urbain ont besoin de pipelines d'imagerie à faible latence et d'une redondance LiDAR longue portée. À mesure que les cadres réglementaires se stabilisent, le marché de l'imagerie automobile verra une augmentation des configurations frontales à double LiDAR et des topologies multi-caméras à fonctionnement défaillant qui ont pris naissance dans les expériences pilotes de robotaxis.

Par application :
les caméras de vue arrière fournissent la base tandis que la surveillance en cabine s'accélèreLes caméras de vue arrière ont constitué le plus grand groupe d'applications avec 27,90 % des revenus de 2025, après être devenues obligatoires aux États-Unis, au Canada, dans l'UE et en Chine. Les capteurs VGA banalisés et les économies d'échelle maîtrisent les prix unitaires, mais les volumes mondiaux maintiennent la robustesse du segment. Une différenciation accrue s'opère désormais dans le nettoyage des objectifs, la durabilité thermique et la miniaturisation, poussant les fournisseurs à intégrer des micro-résistances chauffantes et des revêtements hydrofuges directement dans les boîtiers.
Les systèmes de surveillance du conducteur et des occupants affichent l'expansion la plus prononcée, avec un TCAC de 26,2 %, la réglementation Niveau 2+ imposant un suivi continu du regard du conducteur. Les capteurs à obturateur global en proche infrarouge avec architectures de pixels RGB-IR acquièrent des métriques précises de fermeture des yeux même sous occlusion par des lunettes de soleil. Les constructeurs automobiles associent ces capteurs à des caméras de profondeur à temps de vol pour classifier les occupants, déployer des airbags intelligents et permettre la vérification mains libres pour l'automatisation conditionnelle. À mesure que les concepteurs d'expérience utilisateur ajoutent des interactions IHM basées sur le regard, la surveillance en cabine devient un levier de revenus stratégique, soutenant le marché de l'imagerie automobile.
Analyse géographique
Marché de l'imagerie automobile en Asie-Pacifique
L'Asie-Pacifique a dominé avec 41,60 % des revenus de 2025 et une perspective de CAGR de 11,1 %, portée par les objectifs agressifs d'électrification de la Chine et l'essor du LiDAR. Hesai à elle seule a capturé 37 % des expéditions mondiales de LiDAR, s'étendant des robotaxis aux véhicules électriques haut de gamme. Les fournisseurs japonais apportent un élan supplémentaire ; Sony vise 43 % de la part mondiale des capteurs CMOS automobiles d'ici 2026, tandis que les constructeurs automobiles nationaux augmentent le nombre de caméras. La Corée du Sud contribue grâce aux modules résistants aux intempéries de Samsung Electro-Mechanics, atténuant les défis climatiques chauds de la région. Ces développements garantissent une demande continue en plaquettes de capteurs, modules et processeurs d'intelligence artificielle dans toute la région.
Marché de l'imagerie automobile en Amérique du Nord
L'Amérique du Nord demeure le deuxième marché en importance, grâce aux premiers programmes pilotes de conduite autonome et aux calendriers fermes de la NHTSA pour le déploiement du freinage d'urgence automatique. La disponibilité de puissances de calcul élevées et un écosystème logiciel robuste accélèrent l'adoption des systèmes d'aide à la conduite centrés sur la caméra, aussi bien dans les voitures particulières que dans les flottes de robotaxis. Les fournisseurs régionaux sécurisent des allocations à long terme de capteurs 8 mégapixels, minimisant l'exposition aux éventuelles perturbations de la chaîne d'approvisionnement.
Marché de l'imagerie automobile en EMEA et en Amérique du Sud
L'Europe maintient une forte demande, portée par le modèle de notation Euro NCAP 2026 qui accorde une pondération importante à la protection des piétons et des cyclistes. Les marques premium allemandes intègrent la fusion de capteurs multimodaux pour défendre leur positionnement sur le marché, favorisant l'adoption du radar 4D et des imageurs thermiques. Le Moyen-Orient et l'Afrique, bien qu'encore émergents, s'alignent progressivement sur la réglementation européenne, tandis que l'Amérique du Sud rattrape son retard à mesure que les agences locales de sécurité renforcent les critères d'évitement des collisions. Sur l'ensemble des territoires, la performance de sécurité réglementée soutient la résilience du marché de l'imagerie automobile face aux cycles macroéconomiques.
Paysage réglementaire
Les protocoles réglementaires et d'évaluation constituent un levier de demande clé pour le contenu des caméras et de la détection de profondeur dans les véhicules. Le protocole Euro NCAP 2026 renforce la notation autour des usagers vulnérables de la route, augmentant le besoin d'imageurs à plus large plage dynamique et capables de fonctionner en faible luminosité. China NCAP 2024 relève de la même manière les exigences en matière de performance multi-caméras, y compris la capacité de vision nocturne.
Aux États-Unis, la National Highway Traffic Safety Administration a finalisé une règle exigeant le freinage d'urgence automatique (AEB) sur tous les véhicules légers d'ici septembre 2029, renforçant le passage de fonctionnalités caméra optionnelles à des suites de perception de base. Les exigences de conformité s'étendent également à la qualité, à la sécurité fonctionnelle et aux opérations logicielles cyber-sécurisées affectant l'électronique d'imagerie. IEEE P2020 (Standard for Automotive System Image Quality) fournit une méthode standardisée pour évaluer la qualité d'image des caméras automobiles pour les cas d'usage ADAS, et ISO 26262 reste une passerelle clé pour les conceptions de capteurs et de traitement alignées ASIL. Les cadres de cybersécurité et de mise à jour logicielle de l'UNECE (UN R155 et UNECE R156) ajoutent des obligations de conformité pour les mises à jour OTA sécurisées et la gestion du cyber-risque sur le cycle de vie, poussant les OEM et les fournisseurs de rang 1 à renforcer les pipelines caméra, LiDAR et ISP contre la manipulation et les défauts liés aux mises à jour.
Analyse de la chaîne de valeur
La chaîne de valeur de l'imagerie automobile commence par les intrants de plaquettes et de semi-conducteurs spécialisés (capteurs d'image CMOS, dispositifs SPAD/ToF, frontaux radar), puis passe par l'optique et le conditionnement (lentilles, filtres, boîtiers, assemblage qualifié AEC). La chaîne s'étend ensuite à la fabrication de modules caméra et LiDAR et à l'intégration ECU par les fournisseurs de rang 1.
En aval, les OEM intègrent les piles de perception avec des architectures de domaine ou de zone et des réseaux embarqués. Les logiciels compatibles OTA et la conformité en cybersécurité influencent de plus en plus la sélection des composants et les cycles de validation. Les stratégies d'approvisionnement et de fabrication évoluent parallèlement à des imageurs à résolution plus élevée et à des suites multi-capteurs plus complexes. Sony ajoute des lignes de développement et de production à Koshi City, préfecture de Kumamoto, alignant capacité et technologie de procédé avec la demande de capteurs d'image de qualité automobile. onsemi met en avant un modèle hybride combinant fabrication interne et partenaires externes pour améliorer la résilience, et exécute également sa stratégie Fab Right, incluant des accords pour céder deux installations de fabrication, afin d'optimiser son empreinte et sa structure de coûts.
Paysage concurrentiel
Concentration du Marché
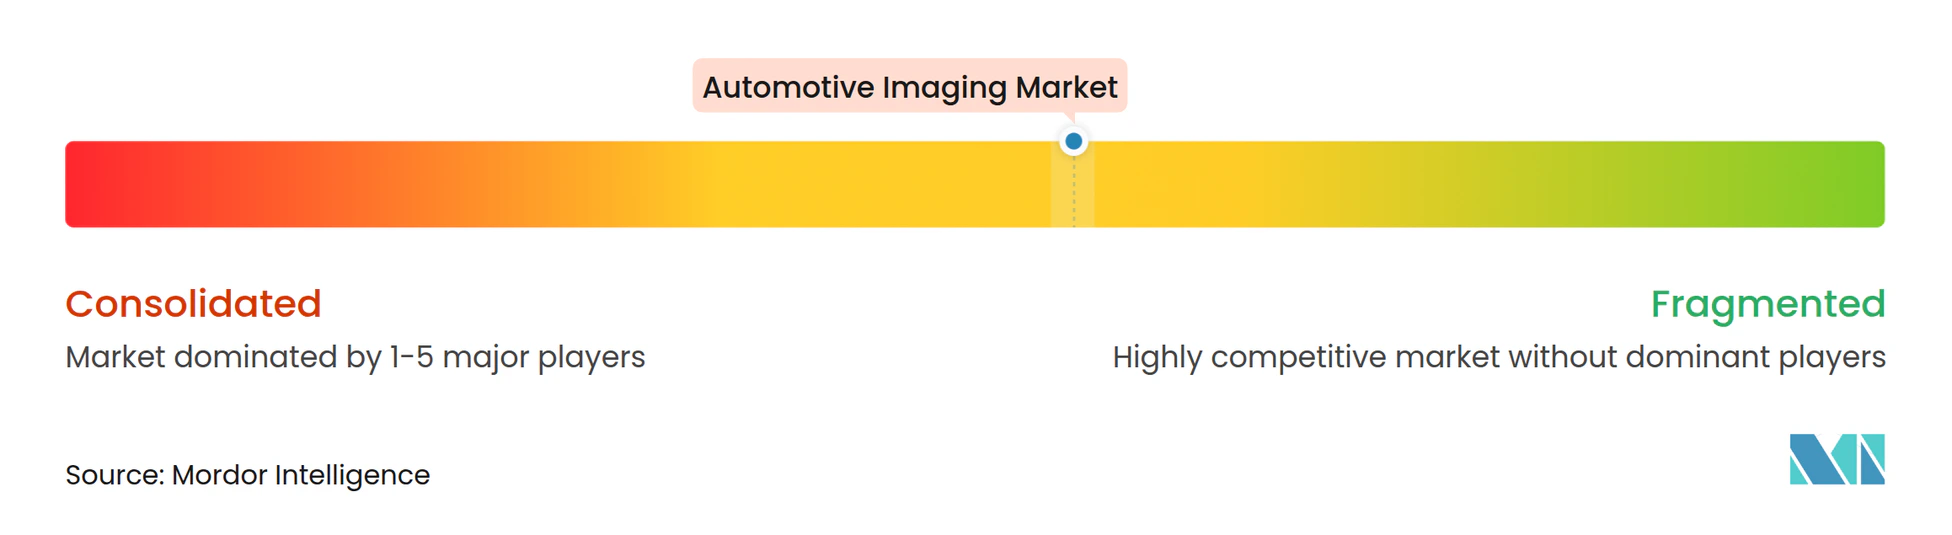
Le champ concurrentiel présente une concentration modérée : les cinq plus grands fournisseurs — Sony, ON Semi, OmniVision, Samsung et Bosch — représentent collectivement environ 55 % des revenus de 2024. Sony capitalise sur les brevets d'empilement de tranches pour obtenir des marges élevées sur les pièces HDR de 8 mégapixels. ON Semi sécurise une demande garantie en s'alignant avec DENSO dans un accord stratégique d'achat d'actions qui verrouille la capacité pour les programmes ADAS. [3]
Les partenariats façonnent désormais la différenciation. Volkswagen s'associe à Valeo et Mobileye pour intégrer une plateforme ADAS panoramique centralisée qui fusionne des caméras à 360 degrés avec un radar d'imagerie pour les fonctionnalités Niveau 2+. Continental fait tourner son unité Automotive en Aumovio pour concentrer les investissements sur la mobilité définie par logiciel et l'innovation des capteurs. Pendant ce temps, Valeo collabore avec Teledyne FLIR pour introduire des modules d'imagerie thermique répondant aux tests de piétons nocturnes de l'Euro NCAP.
Les entreprises émergentes de LiDAR se concentrent sur les coûts, la taille et la puissance. Le capteur Halo de Luminar atteint une amélioration de portée multipliée par 4 et une réduction de boîtier multipliée par 3, préparant l'architecture pour l'intégration dans le pare-brise. Innoviz et RoboSense poursuivent des métriques d'intégration similaires, ciblant une nomenclature inférieure à 500 USD pour les projets en volume. Les tensions dynamiques entre les leaders CMOS établis et les perturbateurs LiDAR entretiennent la diversité technologique au sein du marché de l'imagerie automobile.
Leaders du secteur de l'imagerie automobile
-
Sony Group Corporation
-
ON Semiconductor Corporation
-
OmniVision Technologies, Inc.
-
Continental AG (ADAS & Sensor BU)
-
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'imagerie automobile Entreprises couvertes dans ce rapport
- Sony Group Corporation
- ON Semiconductor Corporation
- OmniVision Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Panasonic Holdings Corporation
- STMicroelectronics N.V.
- Robert Bosch GmbH
- Continental AG
- Aptiv plc
- ZF Friedrichshafen AG
- Valeo SE
- Magna International Inc.
- DENSO Corporation
- Veoneer Holdings Ltd.
- LG Electronics Inc.
- Luminar Technologies, Inc.
- Innoviz Technologies Ltd.
- Hesai Group
- RoboSense (Beijing) Technology Co., Ltd.
- PIXELPLUS Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent là où les interfaces standardisées, l'intégration de plateformes et les programmes de capacité nationale réduisent les frictions pour les OEM passant à des bases de référence à résolution plus élevée et multi-caméras. Sony Semiconductor Solutions et TSMC ont signé un accord préliminaire en mai 2026 pour former une coentreprise afin de développer et fabriquer des capteurs d'image de nouvelle génération pour l'automobile et la robotique, avec un soutien financier du gouvernement japonais s'élevant au total, selon les rapports, à 380 millions USD.
Un second domaine d'opportunité est la convergence des capteurs d'imagerie avec le calcul centralisé et l'Ethernet automobile dans les architectures de véhicules définis par logiciel, où la latence, la bande passante et la tolérance à la température influencent les décisions d'achat. Des fournisseurs comme onsemi se positionnent autour de blocs de détection intelligente et de connectivité embarquée (y compris l'Ethernet 10BASE-T1S), ce qui complète le virage vers une fusion de capteurs plus riche et des pipelines de perception à latence plus faible. Dans le même temps, l'absence d'homologation uniforme de niveau 4 maintient les OEM dans la qualification de multiples piles de capteurs selon les régions, créant un espace blanc à court terme pour des plateformes de capteurs flexibles et alignées sur les normes, réutilisables selon les finitions, les types de véhicules et les zones réglementaires.
Développements industriels récents dans Marché de l'imagerie automobile
- Janvier 2026 : OmniVision a annoncé que les capteurs d'image CMOS 8 MP OX08D10 et 3 MP OX03H10 dotés de la technologie TheiaCel sont pris en charge sur la plateforme de véhicule autonome NVIDIA DRIVE AGX Hyperion. Cette initiative associe une détection haute résolution à une plateforme de calcul embarqué de premier plan, élargissant les suites de capteurs pour l'ADAS et l'automatisation. L'intégration sur plateforme accélère les suites de capteurs de conduite autonome prêtes pour la production grâce à l'intégration de capteurs sur plateforme.
- Octobre 2025 : Sony Semiconductor Solutions a annoncé le futur capteur d'image automobile IMX828 doté d'une interface MIPI A-PHY intégrée pour les applications automobiles. Cette initiative standardise le MIPI A-PHY pour les capteurs de véhicule, réduisant la complexité d'intégration système dans les piles de perception. L'ajout de capacité renforce l'alignement des modules capteurs avec les interfaces de calcul et de stockage automobiles pour un déploiement plus rapide dans les ADAS de nouvelle génération.
- Octobre 2025 : OmniVision a lancé le capteur d'image CMOS 8 mégapixels OX08D20 doté de la technologie TheiaCel pour les caméras automobiles extérieures. Cet ajout de capteur pour caméra extérieure soutient une détection à plus haute résolution dans les véhicules grand public, favorisant les déploiements ADAS de nouvelle génération. Cette capacité étend la présence d'OmniVision dans l'imagerie extérieure et renforce l'adoption de piles multi-capteurs dans les modèles grand public.
Marché de l'imagerie automobile Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'imagerie automobile couvre le matériel et le traitement habilitant qui aide un véhicule à capturer, interpréter et utiliser des données visuelles ou de perception pour des fonctions de sécurité, d'automatisation et d'habitacle, dans les principales régions automobiles.
Exclusions du périmètre : nous excluons les écrans d'infodivertissement non liés et les services télématiques génériques lorsqu'ils ne sont pas directement liés aux capteurs d'imagerie, modules ou matériel de perception.
Aperçu de la segmentation
- Par type de produit
- Capteurs d'image CMOS
- Modules de caméra
- Processeurs de vision / ISP
- Unités LiDAR
- Capteurs radar
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux lourds
- Robotaxis et navettes
- Par niveau d'automatisation
- SAE L0-L1
- SAE L2
- SAE L2+
- SAE L3
- SAE L4+
- Par application
- Vue arrière
- Vision panoramique 360°
- ADAS avant
- Vision nocturne et remplacement des rétroviseurs latéraux
- Surveillance du conducteur/des occupants en cabine
- Tableau de bord / données d'événement
- Par technologie d'imagerie
- CMOS 2-D
- ToF 3-D / lumière structurée
- LiDAR mécanique
- LiDAR à semi-conducteurs
- Radar d'imagerie 4-D
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle claire sur la production de véhicules et l'adoption des fonctionnalités de sécurité, car le contenu d'imagerie par véhicule est le principal moteur de la demande. Nous nous sommes référés à des sources publiques telles que les statistiques de production de véhicules de l'OICA, les réglementations de sécurité des véhicules de l'UNECE, les notes de réglementation et de conformité de la NHTSA, et les protocoles d'essai Euro NCAP pour comprendre quelles fonctions de caméra et de détection sont intégrées à l'équipement standard.
Pour convertir les signaux de demande en un modèle de marché exploitable, nous avons également examiné des indicateurs techniques et de prix provenant de sources telles que les documents SAE, les publications IEEE et les bases de données de brevets. Ces sources ont permis de suivre les évolutions d'architecture, notamment le HDR, le ToF et le radar d'imagerie. En outre, les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour confirmer les feuilles de route produits et les expansions de capacité. Des abonnements payants pour les données financières des entreprises, l'actualité et l'analyse de brevets ont été utilisés de manière sélective là où la divulgation publique était limitée. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la solidité des hypothèses documentaires, notamment autour du nombre de caméras par véhicule, des taux d'équipement par forfait ADAS, et de la rapidité avec laquelle le LiDAR et le radar d'imagerie passent des pilotes à la production en série. Nous avons échangé avec un mélange de fournisseurs de composants, d'intégrateurs de systèmes automobiles et de parties prenantes de plateformes véhicules dans les régions clés, afin que les prix, les taux d'adoption et les contraintes d'approvisionnement à court terme puissent être triangulés avec le comportement d'achat réel.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants : 17 % | APAC : 50 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs plus modestes : 20 % | Managers : 49 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à l'aide d'une logique de pool de demande descendante où la production de véhicules par région est combinée à la pénétration des fonctionnalités de vision arrière, de vision à 360°, d'ADAS avant et de surveillance de l'habitacle, puis traduite en demande de composants. Le modèle reste pratique en actualisant soigneusement quelques intrants, notamment le nombre moyen de caméras par véhicule selon la finition, le déplacement du mix vers des capteurs à résolution plus élevée, la part des véhicules utilisant le ToF pour la détection dans l'habitacle, et les courbes d'adoption précoce pour le LiDAR et le radar d'imagerie 4D.
Une fois le pool de demande façonné, les prix de vente moyens sont appliqués par type de composant. Ceux-ci sont ajustés pour tenir compte de l'érosion des prix attendue et des mises à niveau de spécifications, puis vérifiés par rapport à des consolidations d'échantillons de fournisseurs et à des discussions de canal pour garder des totaux réalistes. Lorsque la divulgation est incomplète, les lacunes sont comblées à l'aide de ratios proxy tels que le contenu d'imagerie par véhicule équipé d'ADAS, recoupé avec des lancements de plateformes connus.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une régression multivariée légère qui relie le chiffre d'affaires aux volumes de fabrication de véhicules, à l'équipement en fonctionnalités ADAS et à la pression réglementaire sur les marchés majeurs. Les hypothèses sont resserrées après retour d'experts, car les différences de calendrier dans les cycles de renouvellement de plateforme peuvent modifier la courbe même lorsque l'adoption à long terme reste intacte.
Validation des données et cycle de mise à jour
Les résultats sont validés au moyen de plusieurs vérifications, en commençant par des tests de cohérence entre la production régionale de véhicules, l'adoption des fonctionnalités et les expéditions de capteurs implicites. Si une région montre un saut inhabituel, les variables sous-jacentes sont réexaminées et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou découle d'une hypothèse de modélisation.
Avant validation finale, le modèle et le récit sont revus par étapes par les analystes afin que la logique de calcul, les unités et les conversions de devises soient alignées sur le périmètre déclaré. Les rapports sont actualisés annuellement, et si un événement important survient, comme une mise à jour majeure d'un mandat de sécurité ou une perturbation soudaine de l'approvisionnement, des mises à jour intermédiaires sont effectuées. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus actuelle.
Comparaison du dimensionnement du marché mondial de l'imagerie automobile de Mordor Intelligence avec d'autres estimations publiées
Il est normal que les tailles de marché publiées paraissent différentes même lorsqu'elles utilisent le même nom de marché, car les composants inclus et la logique de comptage peuvent varier considérablement. Les différences apparaissent généralement lorsqu'une estimation se concentre uniquement sur les modules caméra, tandis qu'une autre mélange du matériel de perception adjacent. Une autre divergence courante concerne le fait que certains types de véhicules, tels que les robotaxis, soient traités comme des catégories distinctes.
Dans cette étude, les principaux facteurs d'écart étaient les limites du périmètre et la façon dont le contenu par véhicule est modélisé. Le nombre de caméras, les taux d'équipement LiDAR et le calendrier de montée en puissance du radar d'imagerie n'évoluent pas de concert selon les régions. Nous avons également constaté que certaines estimations fixent les prix sur une seule année, tandis que d'autres laissent les ASP évoluer avec les mises à niveau de résolution et les tendances de fusion de capteurs. La cadence d'actualisation peut également décaler l'ancrage de l'année en cours lorsque les données d'adoption changent en cours de cycle.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,15 milliards USD (2026) | |
| Revue professionnelle A | 6,00 milliards USD (2024) | Ce chiffre est présenté comme un revenu de modules caméra, ce qui exclut généralement les unités LiDAR, les capteurs radar et les processeurs de vision, et il s'ancre sur une année antérieure susceptible de manquer des changements ultérieurs d'équipement en fonctionnalités. |
| Observateur du secteur B | 8,70 milliards USD (2030) | Cette estimation constitue un jalon prospectif pour les modules caméra et peut ne pas correspondre à un périmètre complet d'imagerie automobile ou à une fenêtre de prévision 2026-2031, de sorte que le calendrier et les composants inclus peuvent gonfler les comparaisons. |
L'écart observé dans le tableau s'explique principalement par le fait que le chiffre porte uniquement sur les modules caméra ou sur une pile d'imagerie plus large, ainsi que par l'année utilisée comme ancrage pour l'adoption et la tarification. Le fait de comptabiliser les unités LiDAR, les capteurs radar et les processeurs de vision aux côtés des modules caméra est le choix de périmètre clé qui porte la valeur 2026 à 6,15 milliards USD chez Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'imagerie automobile ?
Le marché de l'imagerie automobile était évalué à 6,15 milliards USD en 2026 et devrait atteindre 9,01 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide au sein du marché de l'imagerie automobile ?
Le LiDAR à semi-conducteurs enregistre la croissance la plus élevée, avec un TCAC de 28,15 % jusqu'en 2031, à mesure que les coûts descendent en dessous de 50 USD par unité.
Pourquoi les capteurs de 8 mégapixels sont-ils importants pour les systèmes avancés d'aide à la conduite ?
Ils offrent une portée de détection étendue au-delà de 200 m et une plage dynamique de 106 dB, permettant à des modules monocaméra de prendre en charge l'AEB à vitesse autoroutière et le régulateur de vitesse adaptatif.
Combien de caméras un robotaxi typique utilise-t-il ?
Les principales plateformes de robotaxis intègrent plus de 12 caméras, certaines conceptions dépassant 50 capteurs lorsque l'on inclut le LiDAR, le radar et les dispositifs ultrasoniques.
Quelle région est en tête du marché de l'imagerie automobile ?
L'Asie-Pacifique est en tête avec une part de revenus de 41,60 % en 2025 et affiche la croissance la plus rapide avec un TCAC de 11,1 % jusqu'en 2031.
Quels sont les principaux freins à la croissance du marché ?
Les températures élevées dans les compartiments moteur qui dégradent les capteurs et l'ambiguïté réglementaire autour de l'autonomie de Niveau 4 ralentissent l'adoption du LiDAR en volume élevé.