
Taille et part du marché de la location de voitures en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
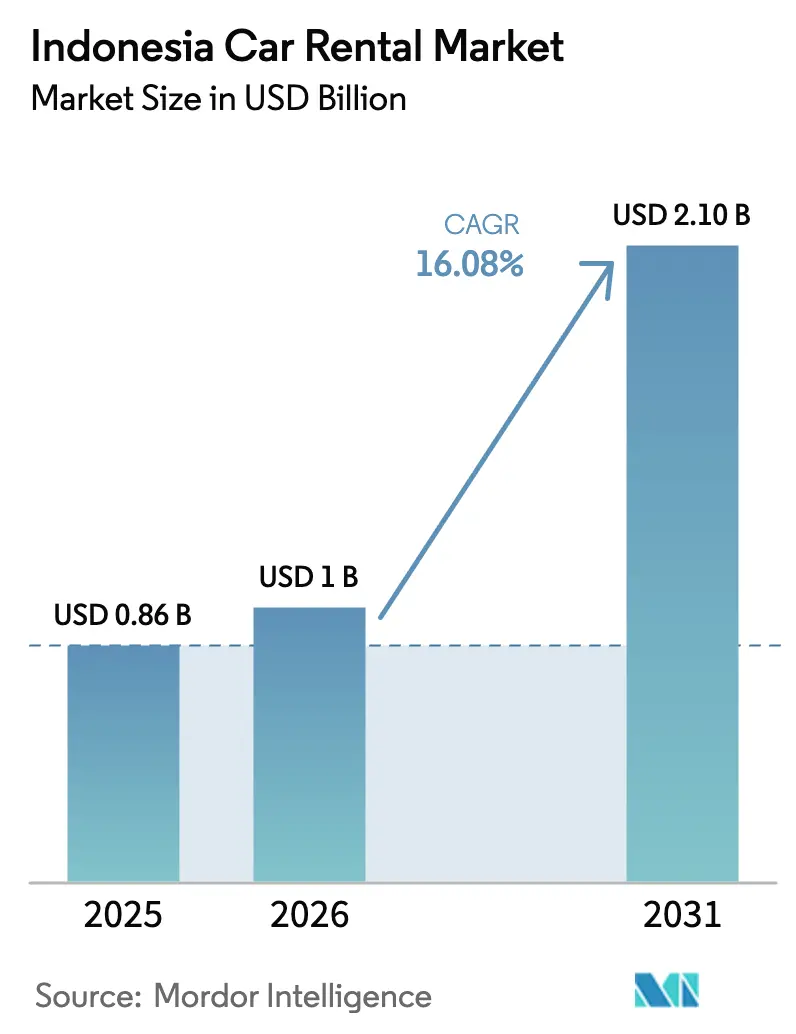
| Taille du marché de l'année de base (2025) | 0.86 Milliards de dollars |
| Taille du Marché (2026) | 1 Milliards de dollars |
| Taille du Marché (2031) | 2.1 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.08 % |
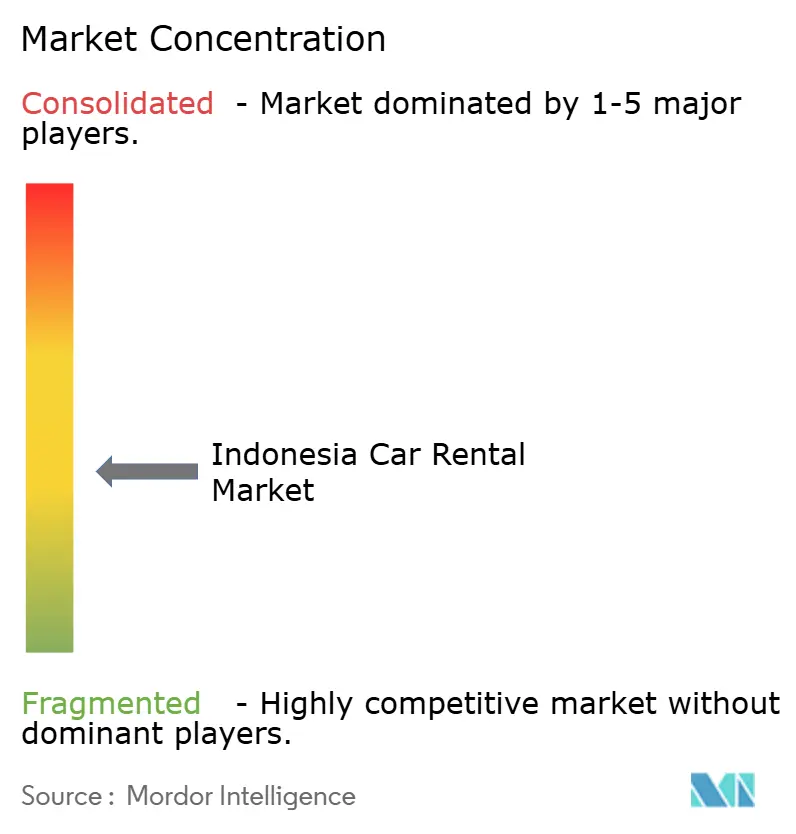
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de voitures en Indonésie par Mordor Intelligence
La taille du marché indonésien de la location de voitures en 2026 est estimée à 1,0 milliard USD, en progression par rapport à la valeur de 2025 de 0,86 milliard USD, avec des projections pour 2031 affichant 2,1 milliards USD, croissant à un TCAC de 16,08 % sur la période 2026-2031. Au cours des cinq prochaines années, la hausse des revenus disponibles, l'élargissement des budgets de voyage de la classe moyenne et l'adoption généralisée des smartphones constituent un contexte favorable à une croissance soutenue à deux chiffres. L'objectif du gouvernement d'accueillir entre 14,6 et 16 millions de visiteurs étrangers en 2025, contre 13,9 millions en 2024, témoigne d'une demande touristique résiliente, tandis que les voyages d'affaires rebondissent dans le sillage d'une croissance du PIB de 5,05 % en Indonésie en 2024. Les plateformes en ligne redéfinissent les attentes des consommateurs en matière de transparence, de disponibilité à la demande et de paiements numériques, tandis que de nouvelles incitations en faveur des véhicules électriques à batterie (BEV) positionnent l'électrification comme un futur gisement de rentabilité. La pression concurrentielle s'intensifie à mesure que les écosystèmes de mobilité basés sur les applications brouillent la frontière entre la réservation de courses à la demande et les locations quotidiennes, poussant les opérateurs traditionnels à accélérer la modernisation de leur parc et à adopter des stratégies de tarification fondées sur les données.
Principaux enseignements du rapport
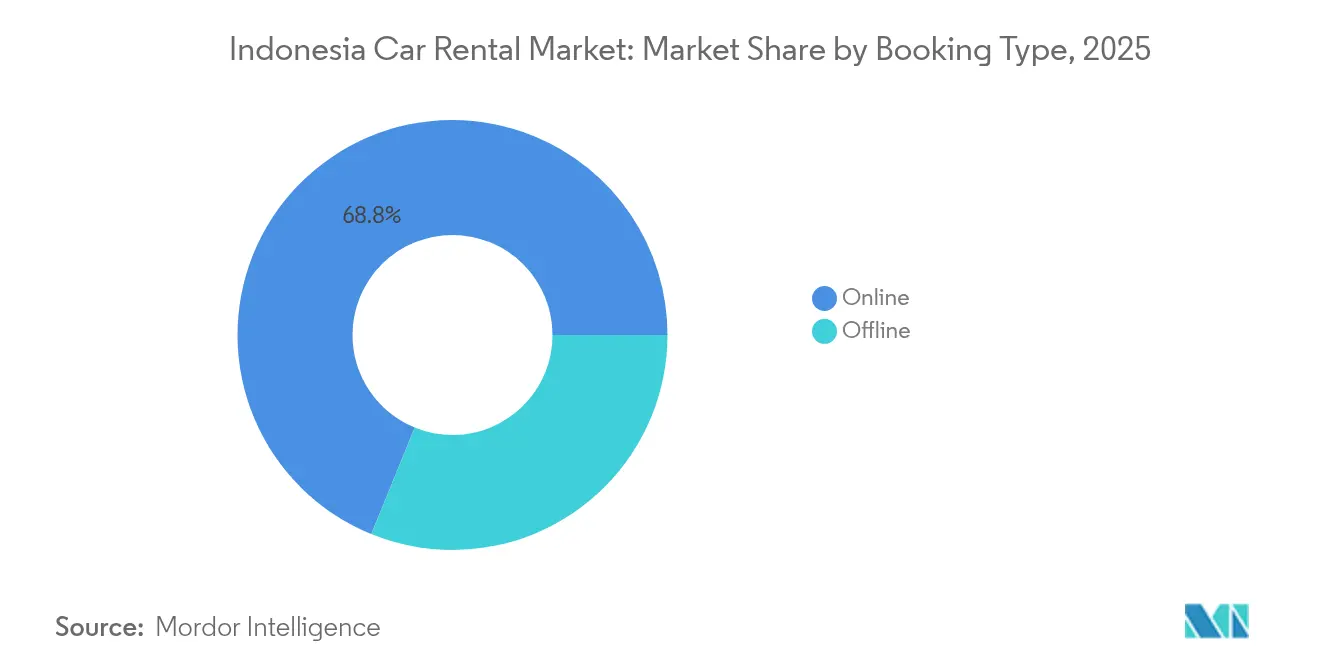
- Par type de réservation, les canaux en ligne détenaient une part de 68,84 % du marché de la location de voitures en Indonésie en 2025 et devraient afficher la croissance la plus rapide avec un TCAC de 16,85 % jusqu'en 2031.
- Par durée de location, le segment court terme a capturé une part de 57,88 % du marché de la location de voitures en Indonésie en 2025, tandis que les contrats long terme devraient s'accélérer à un TCAC de 17,12 % jusqu'en 2031.
- Par application, le tourisme et les loisirs dominaient le marché de la location de voitures en Indonésie en 2025, avec une part de 63,74 %, tandis que la mobilité d'entreprise est prévue pour croître à un TCAC de 17,62 % sur le même horizon.
- Par type de véhicule, les modèles économiques et compacts menaient avec une part de 44,71 % du marché de la location de voitures en Indonésie en 2025 ; les SUV sont la catégorie à la croissance la plus rapide, progressant à un TCAC de 17,38 % jusqu'en 2031.
- Par type de carburant, les véhicules thermiques à essence représentaient 78,92 % de part du marché de la location de voitures en Indonésie en 2025, tandis que les BEV devraient bondir à un TCAC de 18,63 %.
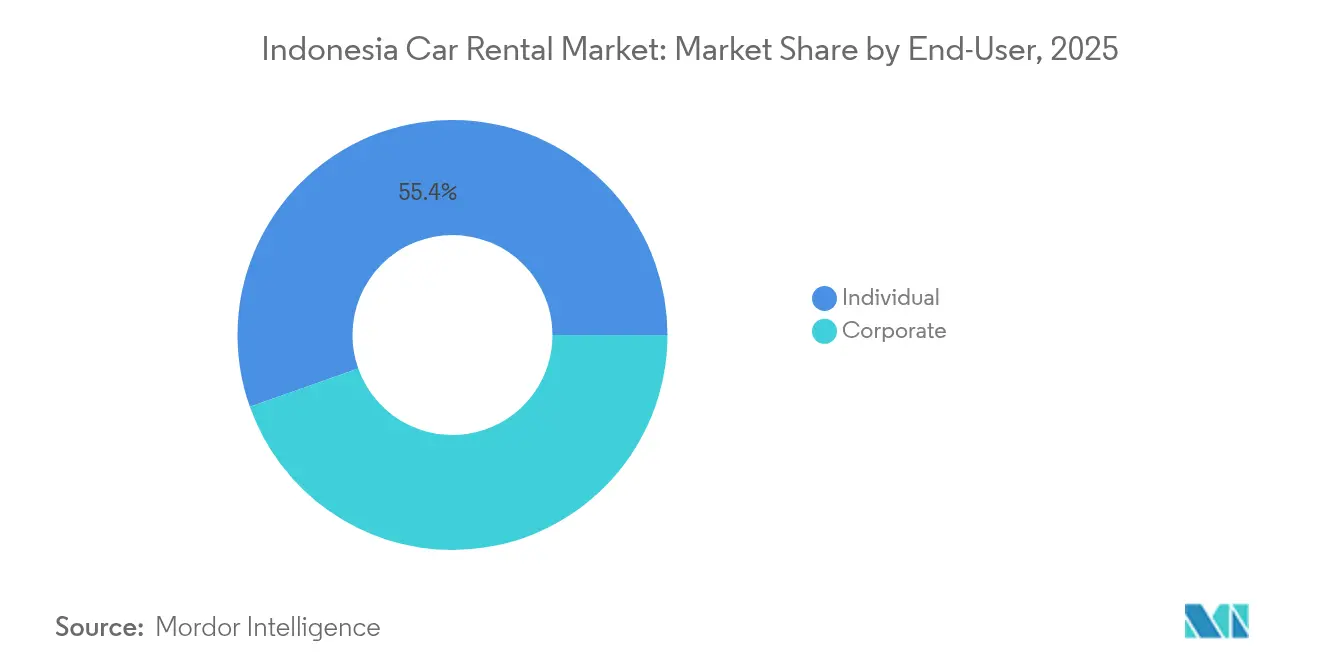
- Par utilisateur final, les particuliers représentaient 55,42 % de part du marché de la location de voitures en Indonésie en 2025 ; les comptes d'entreprises enregistreront la croissance la plus élevée, progressant à un TCAC de 18,01 % jusqu'en 2031.
- Par canal de location, les agrégateurs contrôlaient 71,85 % de part du marché de la location de voitures en Indonésie en 2025, mais les offres groupées des super-applications connaîtront la progression la plus rapide avec un TCAC de 17,29 %.
- Par région, Java représente 61,65 % de part du marché de la location de voitures en Indonésie en 2025 ; Bali et Nusa Tenggara sont positionnées pour l'expansion la plus rapide avec un TCAC de 18,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la location de voitures en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des arrivées touristiques | +3.2% | Java, Bali et les corridors de loisirs émergents | Moyen terme (2 à 4 ans) |
| Essor des plateformes de réservation numériques | +2.8% | Nationale, avec la plus forte pénétration dans les principales zones métropolitaines | Court terme (≤ 2 ans) |
| Les entreprises stimulent la demande de location à long terme | +2.5% | Jakarta, Surabaya et les pôles d'affaires secondaires | Moyen terme (2 à 4 ans) |
| La feuille de route sur les véhicules électriques accélère l'électrification | +2.1% | Jakarta et autres capitales provinciales | Long terme (≥ 4 ans) |
| Les offres Halal dynamisent le tourisme de niche | +1.9% | National, notamment vers les destinations du patrimoine islamique | Long terme (≥ 4 ans) |
| L'expansion des aéroports renforce la connectivité | +1.7% | Corridors touristiques émergents autour des aéroports régionaux modernisés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des arrivées touristiques internationales et nationales
En 2024, l'Indonésie a accueilli environ 13,9 millions de visiteurs internationaux et enregistré plus d'un milliard de déplacements intérieurs, marquant un rebond rapide de son secteur touristique après l'assouplissement des restrictions aux frontières. Le Ministère du tourisme prévoit que les visiteurs entrants passeront à entre 14,6 et 16 millions en 2025, soutenu par l'extension du visa à l'arrivée et la promotion des destinations « 10 Nouveaux Balis ». Des investissements en capitaux significatifs dans les aéroports de Komodo, Lombok et d'autres aéroports régionaux augmentent la capacité en sièges et dispersent les flux de voyageurs au-delà de Java. Le Conseil mondial des voyages et du tourisme prévoit que le secteur contribuera à hauteur de 4,6 % au PIB en 2025[1]« Recherche annuelle Indonésie 2024 », Conseil mondial des voyages et du tourisme, wttc.org. Une base touristique plus large stimule directement les locations en libre-service et les forfaits avec chauffeur, notamment dans les îles où les transports en commun sont limités.
Essor des plateformes de réservation à priorité numérique
En 2024, l'économie numérique de l'Indonésie a atteint le seuil des 90 milliards USD, portée par une flambée des transactions de commerce électronique, avec des projections indiquant une croissance supplémentaire[2]« Statistiques du commerce électronique en Asie-Pacifique 2024 », Banque asiatique de développement, adb.org. Les réservations de location en ligne représentaient une part substantielle de l'ensemble des transactions en 2024 et progressent significativement chaque année à mesure que les consommateurs se tournent vers les super-applications offrant une comparaison instantanée des prix, des paiements sans espèces et des programmes de fidélité. Des partenariats comme l'intégration des taxis Blue Bird avec Gojek permettent aux flottes historiques d'accéder à une base de clientèle nationale tout en réduisant les coûts d'acquisition. Les agrégateurs utilisent des données riches pour affiner la tarification dynamique, optimiser l'utilisation des flottes et proposer en vente additionnelle des assurances ou des services annexes en temps réel.
Demande croissante des entreprises pour la location opérationnelle à long terme
Les grandes entreprises nationales et les filiales multinationales externalisent de plus en plus la possession de véhicules pour éviter les dépenses en capital et le risque de valeur résiduelle. Des entités gouvernementales comme le district de Keerom ont été pionnières dans l'adoption de contrats de location opérationnelle annuels plutôt que d'acheter des véhicules officiels, invoquant des coûts de cycle de vie plus faibles. Les investisseurs directs étrangers, désormais capables d'accomplir les formalités d'immatriculation en 1,5 mois après les réformes de la Loi Omnibus, requièrent une disponibilité immédiate de véhicules pour leurs cadres et expatriés. Les contrats à long terme garantissent des mensualités prévisibles tout en intégrant l'assurance, la maintenance préventive et la gestion des conducteurs, créant des revenus récurrents à marges élevées pour les opérateurs de flotte.
La feuille de route gouvernementale sur les véhicules électriques accélère l'électrification du parc
De nombreux constructeurs proposent désormais divers modèles de BEV à des prix variés aux consommateurs indonésiens de véhicules. L'essor de ce marché remonte au Règlement présidentiel n° 55/2019, qui a introduit des incitations fiscales et non fiscales pour soutenir la production nationale de véhicules électriques. Poursuivant sur cette lancée, le Règlement présidentiel n° 79/2023 a élargi ces incitations et rendu les BEV plus abordables pour les consommateurs. Pour rendre l'offre encore plus attrayante, le Règlement du Ministère des finances n° 38/2023 a ramené la taxe sur la valeur ajoutée sur les nouveaux véhicules électriques particuliers de 11 % à 1 %. Grâce à ces avantages fiscaux, à la fois la réduction de la TVA et l'exonération de la taxe sur le luxe, les prix des BEV ont baissé, entraînant une forte hausse des ventes de voitures particulières, d'autobus et de motocycles électriques à batterie [3]Tenny Kristiana, « Politiques pour aider le nouveau président de l'Indonésie à défendre les véhicules électriques », Conseil international pour un transport propre, theicct.org. Le plan national vise 600 000 BEV et 2,45 millions de deux-roues électriques d'ici 2030, soutenu par le déploiement d'une infrastructure de recharge publique comprenant 846 stations pour voitures et 1 401 dépôts d'échange de batteries pour motocycles. Les agences de location introduisant des BEV bénéficient d'un accès au stationnement préférentiel et d'exemptions de voies de bus à Jakarta, tandis que les clients d'entreprises utilisent des véhicules à faibles émissions pour renforcer leurs références ESG et réduire leurs coûts de carburant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le marché de la location courte durée est cannibalisé | -2.3% | Jakarta, Surabaya, Medan et autres grandes zones métropolitaines | Moyen terme (2 à 4 ans) |
| Les concurrents se livrent une guerre des prix intense | -1.8% | Nationale, avec la plus forte intensité à Java et dans les grands centres urbains | Court terme (≤ 2 ans) |
| La congestion décourage les options de conduite autonome | -1.5% | Zone métropolitaine de Jakarta et autres villes densément peuplées | Long terme (≥ 4 ans) |
| La charge réglementaire fragmente les marchés régionaux | -1.2% | National, avec des variations entre les juridictions provinciales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les super-applications de réservation de courses à la demande cannibalisent les locations courte durée
Grab et Gojek ont traité un nombre significatif de courses à la demande en Indonésie en 2024. Un rapprochement Grab-GoTo envisagé pourrait approfondir les effets de réseau, regroupant livraisons, paiements et covoiturage dans un seul portefeuille numérique. Les consommateurs urbains préfèrent les courses de porte à porte aux locations en libre-service pour éviter les frais de congestion et la rareté des places de stationnement. Les voyageurs d'affaires réservent également des courses à la demande via des tableaux de bord de gestion des notes de frais, contournant les comptoirs traditionnels de prise en charge en aéroport. Pour rester pertinentes, les sociétés de location explorent des forfaits à l'heure, des liens de fidélité avec les compagnies aériennes et des SUV premium pour servir des niches moins exposées à la banalisation par les applications.
Intensification de la concurrence par les prix entre les acteurs établis
L'Indonésie compte des centaines de sociétés de location immatriculées et de nombreuses flottes opérationnelles. Les agrégateurs en ligne standardisant l'affichage des prix, les opérateurs se concurrencent en se sous-cotant mutuellement, ce qui affaiblit les marges. Blue Bird Group a répondu par une tarification par paliers et des forfaits de chauffeur à valeur ajoutée, mais fait toujours état d'une pression à la baisse sur les tarifs journaliers dans la région de Jabodetabek. Les acteurs régionaux de plus petite taille manquent d'économies d'échelle pour le renouvellement de flotte et doivent absorber la hausse de la TVA, qui atteint une part considérable en 2025, comprimant le bénéfice net. Une consolidation est attendue, les grandes flottes tirant parti de remises sur achats en volume et de systèmes de télématique pour dégager des efficiences opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réservation : la pénétration en ligne redéfinit l'expérience
Les canaux en ligne ont généré 68,84 % du chiffre d'affaires du marché indonésien de la location de voitures en 2025, progressant à un TCAC de 16,85 %. Cette domination reflète une forte pénétration des smartphones, un essor des paiements sans espèces et la familiarité des consommateurs avec les super-applications intégrant la planification de voyages, la cartographie et les portefeuilles numériques. La taille du marché de la location de voitures en Indonésie, attribuée aux comptoirs d'agences de voyages hors ligne, est restée à un chiffre d'affaires significatif en 2025 mais perd des parts à mesure que les petits opérateurs référencent leurs flottes sur les portails des agrégateurs pour atteindre les touristes sensibles aux prix.
Les écosystèmes de super-applications combinent la réservation de courses à la demande, la livraison de repas et les services bancaires numériques, encourageant la vente croisée de forfaits de location à la journée. Les marques historiques adoptent des moteurs de réservation en nuage, des remises par notification push et des chatbots de service client alimentés par l'IA pour égaler l'expérience utilisateur des plateformes technologiques. Les données collectées en ligne permettent la segmentation par nationalité, objet du voyage et dépenses, permettant aux opérateurs de tester par A/B des plafonds de kilométrage ou des routeurs Wi-Fi en option pour des revenus incrémentaux.


Par durée de location : la location longue durée gagne la faveur des entreprises
Les réservations courte durée, définies comme des locations de 1 à 30 jours, détenaient une part de 57,88 % du marché indonésien de la location de voitures en 2025 en raison des pics touristiques saisonniers. Les contrats longue durée ont dépassé un chiffre d'affaires notable sur le marché indonésien de la location de voitures en 2025 et devraient s'étendre à un TCAC de 17,12 %. Les entreprises adoptent des contrats de location opérationnelle pour préserver leur capital et transférer les responsabilités de maintenance aux prestataires de services.
Les forfaits longue durée comprennent généralement les salaires des conducteurs, les révisions périodiques et une assurance tous risques, protégeant les clients des fluctuations de valeur résiduelle. Les gestionnaires de flotte déploient la télématique pour surveiller la consommation de carburant et la maintenance préventive, réduisant les temps d'arrêt. La tendance ancre également les canaux de cession des véhicules d'occasion, où les voitures âgées de trois à cinq ans sont vendues aux enchères ou cédées aux conducteurs de services de réservation à la demande, récupérant le capital plus rapidement que les reventes privées.
Par application : la mobilité d'entreprise rattrape le tourisme
Le tourisme représentait 63,74 % du chiffre d'affaires en 2025 ; cependant, la mobilité professionnelle est en passe de devenir le prochain moteur de croissance, progressant à un TCAC de 17,62 %. La notation investment grade de l'Indonésie et la rapidité des approbations de licences stimulent les relocalisations multinationales, accroissant la demande pour les transferts de cadres, les navettes vers les sites de projet et le transport des familles d'expatriés. Les forfaits de déplacement quotidien pour le personnel d'usine et les fourgonnettes partagées pour les travailleurs des centres d'externalisation des processus métiers élargissent également les volumes adressables.
Les réservations touristiques se concentrent à Bali, Yogyakarta et Lombok, où les forfaits en libre-service comprennent la planification d'itinéraires et la navigation GPS en plusieurs langues. Les sociétés de location de voitures proposent des services d'accueil à l'aéroport, des kits de carte SIM en accès rapide et une assistance routière 24h/24 7j/7, tirant parti de la géographie archipelagique de l'Indonésie et des liaisons ferroviaires interurbaines limitées. Parallèlement, les contrats d'entreprise diversifient les revenus, amortissent la saisonnalité et permettent d'obtenir des ratios d'utilisation de flotte prévisibles.
Par type de véhicule : élan des SUV dans un contexte de domination des véhicules économiques
Les voitures économiques et compactes ont généré 44,71 % du chiffre d'affaires en 2025, grâce à leurs tarifs journaliers compétitifs et leur efficacité énergétique. Les SUV, en revanche, sont les plus en progression, s'étendant à un TCAC de 17,38 %, à mesure que les familles à revenus moyens recherchent une garde au sol plus élevée pour des conditions routières variées et des caractéristiques de sécurité renforcées. La part du marché de la location de voitures en Indonésie détenue par les SUV continuera de croître à mesure que le tourisme intérieur s'oriente vers les destinations d'aventure.
L'essor des SUV premium soutient des tarifs journaliers plus élevés et des forfaits de conduite groupés, élargissant les marges brutes. Les monospaces (MPV) restent populaires pour les voyages en groupe, tandis que les berlines de luxe font l'objet d'une demande de niche de la part des cadres d'entreprises et des missions diplomatiques. Les gestionnaires de flotte optimisent la composition des modèles à l'aide d'algorithmes de prévision de la demande qui prennent en compte la saisonnalité, le terrain régional et les données démographiques des voyageurs.
Par type de carburant : l'adoption des véhicules électriques s'accélère à partir d'une petite base
Les véhicules thermiques à essence dominaient avec 78,92 % de part du marché de la location de voitures en Indonésie en 2025. Les véhicules électriques à batterie, bien qu'encore minoritaires, connaissent la croissance la plus rapide avec un TCAC de 18,63 %. L'exemption des BEV par Jakarta des restrictions de circulation pair-impair offre un avantage tangible aux consommateurs, se traduisant par une utilisation en semaine plus élevée.
Les sociétés de location s'associent avec l'entreprise publique PLN pour installer des chargeurs en dépôt et négocier des tarifs d'électricité en gros. Les véhicules hybrides gagnent du terrain auprès des voyageurs interurbains méfiants face aux lacunes de l'infrastructure de recharge mais désireux de réduire leurs factures de carburant. Le diesel reste pertinent pour les fourgonnettes commerciales à fort couple servant la logistique et les sites de plantation, mais les feuilles de route gouvernementales indiquent une suppression progressive au-delà de 2030.
Par utilisateur final : les entreprises orientent la croissance
Les particuliers représentaient 55,42 % des réservations en 2025, reflétant la dominance des voyages de loisirs. Les services de location d'entreprises s'étendront à un TCAC de 18,01 %, portés par les tendances d'externalisation. Les leaders du secteur de la location de voitures en Indonésie négocient des accords-cadres qui regroupent des contrats de location pluriannuels, la gestion des conducteurs et l'assistance routière, épargnant aux directeurs financiers la charge des prévisions d'amortissement du parc.
La demande des expatriés est particulièrement stable ; les forfaits comprennent l'immatriculation, le permis de conduire et des prestations complémentaires d'orientation culturelle. Les PME rejoignent des programmes de location mutualisée offrant un accès partagé à un parc commun, réduisant les temps d'inactivité et alignant la disponibilité des véhicules sur les cycles de projet.
Par canal de location : les agrégateurs maintiennent leur avance
Les plateformes agrégateurs telles que Traveloka et Tiket.com ont agrégé 71,85 % du chiffre d'affaires du marché de la location de voitures en Indonésie en 2025, avec des projections d'expansion à un TCAC de 16,22 %, bénéficiant de la domination en référencement naturel et des forfaits groupés vol plus voiture. Les sites web en vente directe aux consommateurs des grandes flottes ont conservé une part significative, s'appuyant sur la notoriété de la marque et des portails d'entreprise sur mesure.
Les agrégateurs tirent parti des avis des utilisateurs, des alertes de prix et des annulations sous 24 heures pour instaurer la confiance, tandis que les propriétaires de flotte captent des rendements plus élevés sur les canaux directs via la vente croisée d'assurances et d'options GPS. La perspective d'une alliance Grab–GoTo pourrait fusionner les inventaires de réservation à la demande et de location courte durée, incitant les opérateurs indépendants à se différencier par la qualité du chauffeur, les lignes d'assistance multilingues et le Wi-Fi embarqué en option.
Analyse géographique
Java a généré 61,65 % du chiffre d'affaires de 2025, ancré par la mégalopole de Jabodetabek, où atterrissent les touristes internationaux et se concentrent les sièges sociaux d'entreprises. L'utilisation quotidienne, cependant, est tempérée par la forte congestion de Jakarta, les restrictions de circulation pair-impair et les frais de stationnement élevés, incitant les opérateurs à redéployer les unités excédentaires vers Bandung ou Semarang les week-ends. Les efforts du gouvernement pour stimuler la fréquentation des transports en commun n'ont pas endigué la dépendance aux véhicules privés, garantissant une demande de base stable pour les locations.
Bali et Nusa Tenggara dépasseront toutes les îles avec un TCAC de 18,24 % jusqu'en 2031. Dans le cadre de l'initiative « 10 Nouveaux Balis », de nouvelles pistes et des mises à niveau des terminaux renforcent la connectivité internationale directe, canalisant les touristes vers Labuan Bajo, Mandalika et le lac Toba. Les premiers entrants dans ces localités sécurisent l'exclusivité des comptoirs aéroportuaires et des concessions à long terme pour les baies de recharge sur site, positionnant leurs flottes en avance sur leurs concurrents.
Sumatra a enregistré une part significative en 2025, portée par des provinces industrielles telles que Riau et Sumatra du Nord, tandis que Kalimantan, Sulawesi, les Moluques et la Papouasie représentaient collectivement le reste. La relocalisation de la capitale nationale en Kalimantan oriental devrait stimuler la demande de flotte d'entreprise et la location de véhicules du secteur public à partir de 2026, bien que les goulots d'étranglement d'infrastructure et les procédures d'immatriculation complexes ralentissent la prise en main immédiate.
Paysage réglementaire
Les activités de location et de leasing de voitures en Indonésie relèvent du code KBLI 49295 (Location de transport), géré via le processus national de licence Online Single Submission (OSS). Les entités d'investissement étranger peuvent accéder à ce processus sous réserve des règles nationales en vigueur, ainsi que des conditions sectorielles et régionales. Une mise à jour administrative clé est l'adoption de la taxonomie KBLI 2025 dans l'OSS, effective à partir du 16 juin 2026, qui modifie la manière dont les opérateurs classent et obtiennent des licences pour les activités de location.
La réglementation varie également selon la province et peut affecter les décisions d'entrée et d'expansion. Par exemple, depuis le 9 juillet 2026, le gouvernement provincial de Bali a fermé les activités de location de véhicules motorisés aux nouveaux investissements directs étrangers (PMA) afin de protéger les MPME locales, reflétant la charge réglementaire régionale fragmentée à laquelle sont confrontés les opérateurs gérant des flottes sur plusieurs juridictions.
Analyse de la chaîne de valeur
La chaîne de valeur de la location de voitures en Indonésie commence par l'approvisionnement et le financement des véhicules, souvent soutenus par des groupes liés aux constructeurs (OEM). Elle se poursuit avec la préparation de la flotte (y compris l'installation de télématique et le marquage), l'administration des licences et des assurances, puis la capture de la demande via des agrégateurs, des offres groupées de super-applications et des portails d'entreprise directs. Les activités en aval comprennent la répartition, la mise à disposition de chauffeurs pour les services avec chauffeur, l'entretien via des réseaux d'ateliers, la gestion des sinistres et la remise sur le marché en fin de vie via des canaux de véhicules d'occasion afin de récupérer la valeur résiduelle.
Les principaux acteurs intègrent de plus en plus des capacités connexes pour protéger leurs marges et leur taux d'utilisation. PT Adi Sarana Armada Tbk (ASSA) exploite une structure à plusieurs piliers couvrant la location d'entreprise, la logistique et un écosystème de véhicules d'occasion (incluant des canaux d'enchères et de vente au détail), ce qui favorise une rotation plus rapide de la flotte et internalise la remise sur le marché. Blue Bird Group associe également les services de location et d'affrètement à des offres multimodales telles que les services de navette et la logistique, en utilisant des opérations centralisées, une assistance 24/7 et une capture de la demande pilotée par application pour améliorer la disponibilité des véhicules et la vente croisée entre segments de clientèle.
Paysage concurrentiel
Le marché de la location de voitures en Indonésie présente une combinaison de champions nationaux, de spécialistes régionaux et d'agrégateurs natifs des applications, engendrant un niveau modéré de fragmentation. La division TRAC d'Astra International tire parti de droits de distribution exclusifs Toyota pour obtenir des remises sur volume et maintenir une vitesse élevée de rotation de flotte, tandis que Blue Bird Group met l'accent sur la qualité de service, l'expédition centralisée et le professionnalisme des chauffeurs dans le segment premium. Dans le même temps, des acteurs internationaux comme Sumitomo Mitsui Auto Service ont lancé des coentreprises en 2024 pour saisir la demande de location longue durée en accélération, misant sur les relations avec les équipementiers japonais.
L'investissement technologique différencie les gagnants. Les leaders de flotte déploient des dispositifs IoT pour la maintenance prédictive et le géorepérage, réduisant significativement les temps d'arrêt. La gestion du rendement par l'IA ajuste les tarifs toutes les heures en fonction du trafic de recherche, de la saisonnalité et de la tarification des concurrents. Les acteurs de plus petite taille incapables de financer de tels systèmes risquent d'être relégués au rôle de sous-traitants de flotte ou de faire l'objet d'acquisitions.
La consolidation imminente Grab–GoTo menace de forger une super-application de mobilité avec des avantages d'échelle en matière de données, de paiements et de marketing, risquant potentiellement de comprimer les bénéfices des locations traditionnelles, sauf si celles-ci s'allient à la plateforme ou se taillent des niches spécialisées comme le tourisme halal ou les minibus électriques. Les opérateurs étrangers envisageant d'entrer sur le marché bénéficient des changements réglementaires de la Loi Omnibus autorisant une part notable de capitaux étrangers dans les services de transport, à condition que le capital social minimum libéré de 2,5 milliards IDR (~0,15 million) soit atteint.
Leaders du secteur de la location de voitures en Indonésie
TRAC Astra Rent A Car
Blue Bird Group
Adi Sarana Armada (ASSA Rent)
Mitra Pinasthika Mustika Rent
Avis Budget Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La mobilité d'entreprise et les locations longue durée restent un espace blanc majeur où l'échelle, la cohérence du service et la couverture nationale déterminent les résultats concurrentiels. Les preuves de cette évolution sont visibles dans les déclarations des opérateurs et l'élan régional : Blue Bird Group a mentionné un chiffre d'affaires de 5,7 billions de roupies en 2025 et a souligné une croissance de la demande de location d'entreprise de 28 % en glissement annuel à Surabaya, tandis qu'ASSA a rapporté un chiffre d'affaires de location d'environ 2 billions de roupies en 2025, soutenu par une base de clients d'entreprise diversifiée. Ces signaux confirment des opportunités pour les fournisseurs capables de proposer des offres groupées incluant véhicules, chauffeurs, entretien, administration des assurances et reporting, en particulier pour les entreprises multi-sites en dehors de Jabodetabek.
L'électrification et la distribution numérique créent des voies de monétisation supplémentaires lorsqu'elles sont liées à des avantages opérationnels plutôt qu'au seul marketing. Les incitations gouvernementales ancrées dans le Règlement présidentiel n° 55/2019, élargies dans le cadre du Règlement présidentiel n° 79/2023, et soutenues par la réduction de TVA prévue par le Règlement du ministère des Finances n° 38/2023 pour les véhicules électriques à batterie (BEV) éligibles peuvent réduire les coûts d'acquisition et contribuer à accélérer les flottes d'essai pour les aéroports et les corridors premium. Du côté de la demande, la réservation pilotée par application continue de gagner des parts, les canaux en ligne représentant 68,84 % en 2025, et l'investissement des acteurs historiques est mesurable, MyBluebird représentant environ 40 % des transactions de Blue Bird en 2026. Cela élargit la marge de manœuvre pour la tarification dynamique, les services complémentaires (assurance et options additionnelles) et les portails de flotte gérée pour les comptes d'entreprise.
Développements récents du secteur
- Juin 2026 : Assemblée générale annuelle des actionnaires (RUPST) d'Adi Sarana Armada Tbk (ASSA Rent), avec un dividende final pour l'exercice 2025 de 110,7 milliards de roupies. Ce versement témoigne des retours en capital et d'une politique de distribution prudente, susceptible d'influencer le sentiment des investisseurs et les décisions de financement dans le secteur de la location.
- Mai 2026 : Blue Bird Group a annoncé un chiffre d'affaires du premier trimestre 2026 de 1,45 billion de roupies, en hausse de 11,6 % en glissement annuel, avec une croissance de 43 % de la disponibilité de la location mobile. Cette mise à jour souligne la croissance des services de mobilité et de l'accès numérique à la flotte, renforçant la différenciation concurrentielle sur le marché de la location de voitures en Indonésie.
- Mars 2026 : PT Serasi Autoraya (TRAC) a obtenu le meilleur score de Top Brand Index avec 41,5 % dans la catégorie Location de voitures pour 2026 (Top Brand Award 2026 annoncé le 27 février 2026). Ce résultat renforce la valeur de la marque et peut soutenir la demande et le pouvoir de tarification alors que TRAC fait face à d'autres opérateurs de location.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans le cadre de cette étude, le marché de la location de voitures en Indonésie est défini comme le chiffre d'affaires généré par la location de véhicules particuliers à des individus et des organisations pour une période définie, réservée via des canaux en ligne ou hors ligne, et utilisée pour les loisirs, les déplacements domicile-travail ou la mobilité professionnelle.
Exclusions du périmètre : le dimensionnement exclut les tarifs des trajets de taxi et de VTC, car ceux-ci sont facturés par trajet et ne représentent pas un revenu de période de location.
Aperçu de la segmentation
- Par type de réservation
- En ligne
- Hors ligne
- Par durée de location
- Court terme (inférieur ou égal à 30 jours)
- Moyen terme (1 à 12 mois)
- Long terme (supérieur à 12 mois)
- Par application
- Tourisme et loisirs
- Déplacements quotidiens
- Flotte d'entreprise / Mobilité professionnelle
- Transfert aéroportuaire
- Par type de véhicule
- Économique / Compacte
- Monospace (MPV)
- Véhicule utilitaire sport (SUV)
- Luxe / Exécutif
- Par type de carburant
- Thermique - Essence
- Thermique - Diesel
- Hybride-électrique
- Électrique à batterie (BEV)
- Par utilisateur final
- Entreprises
- Particuliers
- Par canal de location
- Plateformes agrégateurs
- Vente directe aux consommateurs (Société de location)
- Offres groupées via super-application
- Par région
- Java
- Grand Jakarta (Jabodetabek)
- Java occidental (hors Jakarta)
- Java central et oriental
- Bali et Nusa Tenggara
- Sumatra
- Kalimantan
- Sulawesi
- Papouasie et Moluques
- Java
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur la demande de voyages en Indonésie, la disponibilité des véhicules et les signaux tarifaires qui influencent les locations. Nous nous appuyons sur des sources publiques telles que Statistics Indonesia (BPS) pour les indicateurs de tourisme et de transport, la Bank Indonesia pour les tendances macroéconomiques affectant les dépenses, et le ministère des Transports pour le contexte du transport routier et l'orientation politique.
Pour étayer les hypothèses relatives à la flotte et à la composition des véhicules, nous examinons également des sources telles que l'Association des industries automobiles indonésiennes (GAIKINDO), les statistiques douanières et commerciales pour les flux d'entrée de véhicules, ainsi que des études évaluées par des pairs sur la mobilité et le tourisme qui aident à valider la saisonnalité et le comportement des voyageurs. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour comprendre l'évolution des canaux vers la réservation en ligne et les cas d'usage typiques entre clients de loisirs et d'entreprise. Le cas échéant, des abonnements payants relatifs aux données financières et à l'intelligence d'entreprise, aux actualités et finances, ainsi que des données commerciales au niveau des expéditions sont utilisés pour recouper les fourchettes de revenus déclarées et l'exposition aux importations. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des moteurs de la demande de location ainsi que les hypothèses de prix et d'utilisation qu'un modèle documentaire ne peut confirmer seul. Nous échangeons avec un ensemble d'opérateurs de flotte, de contacts en voyages d'affaires et achats d'entreprise, et d'experts côté canaux de distribution, et nous validons également les schémas régionaux dans les principaux bassins de demande en Indonésie, où les comportements de voyage de loisirs et d'affaires diffèrent.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 38 % | Cadres dirigeants (CXO) : 17 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 20 % | Managers : 46 % |
Dimensionnement et prévisions du marché
Le modèle est construit selon une approche descendante (top-down), où l'activité de voyage et les besoins de mobilité sont traduits en un bassin de demande de location, puis filtrés selon l'adoption des canaux et les schémas de durée de location typiques observés en Indonésie. Ensuite, une vérification ascendante (bottom-up) sélective est réalisée à partir d'échantillons d'apports d'opérateurs, tels que les plages de flotte active, les niveaux d'utilisation et les fourchettes de tarif journalier moyen, qui servent ensuite à valider le total et à ajuster les écarts.
Les principaux intrants comprennent la répartition entre réservation en ligne et hors ligne, la répartition moyenne de la durée de location (court, moyen et long terme), la composition du type de véhicule (par exemple voitures économiques par rapport aux MPV et SUV), la composition par type de carburant qui affecte les coûts d'exploitation et la tarification, ainsi que la répartition entre clients d'entreprise et particuliers. Lorsque les données manquent pour des villes plus petites ou des applications de niche, l'écart est traité en appliquant des valeurs de substitution validées à partir de régions comparables, suivi d'un contrôle de plausibilité par rapport aux flux touristiques et à l'activité des entreprises.
Les prévisions utilisent une analyse de scénarios soutenue par des modèles de tendance simples reflétant l'évolution attendue, année après année, des volumes touristiques, de la reprise des voyages d'affaires et de la pénétration de la réservation numérique. Les hypothèses sont affinées grâce aux retours primaires sur les évolutions de prix et d'utilisation attendues, afin que la prévision reste traçable à des intrants pouvant être mis à jour à mesure que de nouveaux indicateurs sont publiés.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, puis vérifiés pour détecter les valeurs aberrantes pouvant provenir d'événements ponctuels tels que des changements de réglementation, des perturbations de voyage ou de fortes variations des prix du carburant. Si un écart semble trop important par rapport aux indicateurs de voyage, aux signaux de flotte ou aux retours des opérateurs, les hypothèses sont revues et les répondants peuvent être recontactés pour confirmer le sens de l'évolution.
Avant validation finale, les chiffres font l'objet d'un examen analytique en plusieurs étapes afin de confirmer la cohérence du périmètre, la logique des unités et le traitement des devises sur les différentes années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs peuvent modifier la demande ou la tarification. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente, fondée sur les données les plus récemment disponibles.
Estimation du marché de la location de voitures en Indonésie par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de taille de marché pour la location de voitures en Indonésie peuvent varier selon les publications, car les périmètres ne sont pas toujours les mêmes et les intrants ne sont pas construits à partir des mêmes signaux de demande. Les différences proviennent également de la manière dont la tarification est traitée, de l'année de référence utilisée et de la fréquence de mise à jour des hypothèses.
Les répartitions par canal de réservation, les définitions de la durée de location et la prise en compte cohérente ou non des locations d'entreprise tendent à faire varier fortement le chiffre final. Certaines estimations intègrent également la valeur des trajets de VTC ou des dépenses de mobilité plus larges, ce qui augmente généralement la taille globale affichée, même si le revenu de la période de location reste inchangé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,00 milliard USD (2026) | |
| Association industrielle A | 0,92 milliard USD (2026) | Utilise un périmètre de revenu plus restreint qui suit largement les chiffres déclarés par les membres, ce qui peut sous-estimer les opérateurs informels et les réservations en ligne acheminées via des intermédiaires. |
| Revue commerciale B | 1,25 milliard USD (2026) | Applique une perspective de mobilité plus large qui peut mêler les services avec chauffeur et les dépenses de transport connexes à la location de voitures, et suppose souvent des tarifs journaliers moyens plus élevés sans vérification correspondante de l'utilisation. |
Les tendances d'arrivées touristiques, les signaux de pénétration de la réservation en ligne et les vérifications d'utilisation au niveau des opérateurs sont les ancrages qui maintiennent Mordor Intelligence lié au revenu de période de location plutôt qu'à des dépenses de mobilité passagers plus larges. L'écart observé dans le tableau tient principalement à ce qui est inclus comme revenu de location et à la manière dont la tarification et l'utilisation sont validées, ce qui explique pourquoi un modèle clairement délimité produit une estimation plus reproductible d'une année à l'autre.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la location de voitures en Indonésie en 2026 ?
La taille du marché de la location de voitures en Indonésie a atteint 1,0 milliard USD en 2026 et devrait presque doubler d'ici 2031.
Quel est le taux de croissance prévu des locations de voitures en Indonésie ?
Le marché devrait afficher un TCAC de 16,08 % entre 2026 et 2031, porté par les réservations en ligne et la demande de location longue durée d'entreprise.
Quel canal de réservation gagne le plus de terrain ?
Les agrégateurs en ligne dominent avec une part de 68,84 % en 2025 et continuent de dépasser les comptoirs hors ligne en raison des habitudes de consommation axées sur le mobile.
Pourquoi les contrats de location longue durée deviennent-ils populaires auprès des entreprises ?
Les contrats de location opérationnelle transfèrent les charges de maintenance, d'amortissement et de conformité aux prestataires de services, offrant des coûts mensuels prévisibles et une flexibilité du parc.
Quelles régions offrent les meilleures opportunités de croissance des locations au-delà de Java ?
Bali et Nusa Tenggara sont en tête avec un TCAC de 18,24 % jusqu'en 2031, portées par les modernisations aéroportuaires et la promotion gouvernementale de nouveaux pôles touristiques.
Dernière mise à jour de la page le:


