
Taille et part du marché des solutions de ligne d'assemblage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 330.92 Milliards de dollars |
| Taille du Marché (2031) | 480.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
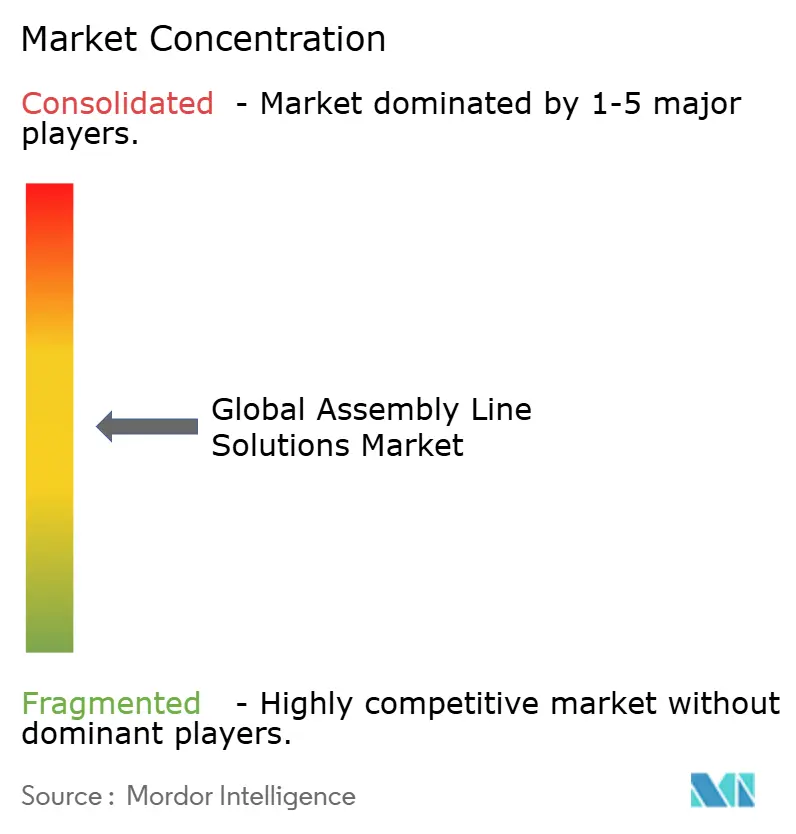
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions de ligne d'assemblage par Mordor Intelligence
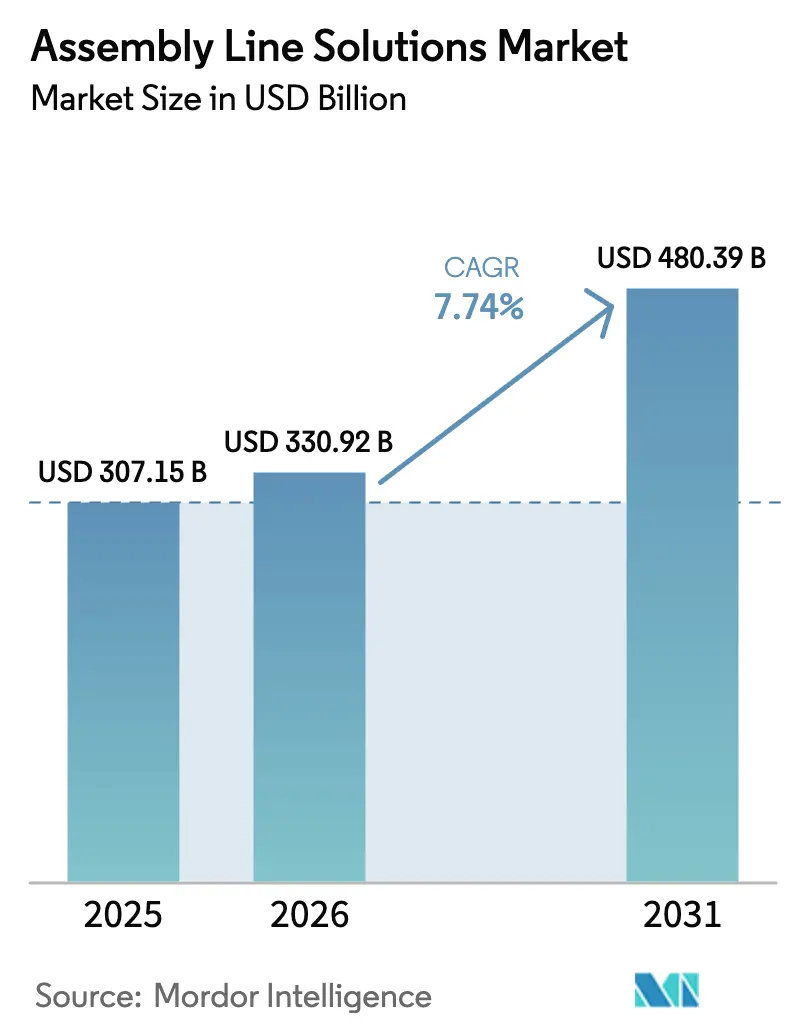
La taille du marché mondial des solutions de ligne d'assemblage était évaluée à 307,15 milliards USD en 2025 et devrait croître de 330,92 milliards USD en 2026 pour atteindre 480,39 milliards USD d'ici 2031, à un TCAC de 7,74 % au cours de la période de prévision (2026-2031). L'investissement accru dans les plateformes Industrie 4.0, les pénuries persistantes de main-d'œuvre et le pivot vers les véhicules électriques accélèrent les flux de capitaux vers les technologies d'assemblage avancées. Les configurations semi-automatisées dominent encore les parcs installés, mais les cellules entièrement automatisées à fonctionnement en lumières éteintes sont adoptées au rythme le plus rapide, les fabricants cherchant une productivité continue avec une intervention humaine minimale. L'Asie-Pacifique demeure le principal moteur de croissance, car les usines chinoises, indiennes et de l'ASEAN développent la robotique pour répondre à la demande croissante en électronique et en automobile. La hausse des coûts salariaux en Amérique du Nord et en Europe raccourcit également les délais de retour sur investissement des projets d'automatisation, incitant les fabricants à étendre les pilotes de jumeaux numériques et les flottes de robots mobiles autonomes. La différenciation concurrentielle se déplace des spécifications matérielles vers la flexibilité pilotée par logiciel, les fournisseurs regroupant l'IA, la simulation et la maintenance prédictive au sein d'écosystèmes intégrés.
Principales conclusions du rapport
- Par niveau d'automatisation, les lignes semi-automatisées ont capté 32,15 % de la part du marché des solutions de ligne d'assemblage en 2025 ; les systèmes entièrement automatisés devraient progresser à un TCAC de 10,34 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'automobile était en tête avec une part de revenus de 35,06 % en 2025, tandis que l'électronique et les semi-conducteurs devraient croître à un TCAC de 10,27 % jusqu'en 2031.
- Par composant, la robotique et les effecteurs terminaux représentaient une part de 32,12 % de la taille du marché des solutions de ligne d'assemblage en 2025 et devraient afficher un TCAC de 10,72 % sur la période 2026-2031.
- Par géographie, l'Asie-Pacifique détenait 43,94 % de la taille du marché des solutions de ligne d'assemblage en 2025 et progresse à un TCAC de 8,11 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption de l'Industrie 4.0 et mandats de l'usine intelligente | +2.1% | Mondial ; APAC en tête | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans les rôles de fabrication qualifiée | +1.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Inflation salariale favorisant le retour sur investissement en automatisation | +1.5% | Mondial ; marchés développés | Court terme (≤ 2 ans) |
| Montée en cadence de la production de véhicules électriques exigeant des lignes flexibles | +1.3% | Mondial ; pôles automobiles | Moyen terme (2-4 ans) |
| Incitations CapEx gouvernementales pour l'automatisation | +0.9% | États-Unis, UE, Chine | Long terme (≥ 4 ans) |
| Miniaturisation des micro-composants en électronique | +0.4% | APAC cœur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'Industrie 4.0 et mandats de l'usine intelligente
Les fabricants passent de configurations de convoyeurs fixes à des cellules de travail adaptatives orchestrées par IA qui répondent aux données de performance en temps réel. L'installation d'ABB à Shanghai, d'une valeur de 150 millions USD, exploite des cellules de production flexibles équipées de robots autonomes qui réacheminent les pièces sans intervention humaine, permettant des fenêtres de changement de série plus courtes et une utilisation plus élevée des lignes. Le déploiement des jumeaux numériques évolue rapidement ; 47 % des responsables d'usine considèrent la technologie comme essentielle aux opérations de 2040, car elle permet aux équipes de tester virtuellement les outillages, les séquencements et les modèles de main-d'œuvre avant d'apporter des modifications physiques. La navigation SLAM visuelle, combinée à la planification de trajectoire par IA, transforme les systèmes d'assemblage linéaires en réseaux dynamiques où des robots mobiles livrent les composants en juste-à-temps, soutenant des tailles de lots plus petites sans sacrifice de productivité.
Pénuries de main-d'œuvre dans les rôles de fabrication qualifiée
Les usines américaines font face à 2,1 millions de postes non pourvus d'ici 2030, un écart qui pousse déjà les responsables opérationnels vers une adoption accélérée de la robotique[1]Source : William A. Strauss, « Pénuries de main-d'œuvre et approfondissement du capital dans la fabrication américaine », Revue de la Banque fédérale de réserve de Saint-Louis, stlouisfed.org. Une étude de la Réserve fédérale associe chaque hausse progressive des mentions de pénurie de main-d'œuvre dans les rapports de résultats à une augmentation de 28 points de base des dépenses en automatisation, ce qui se traduit par environ 55 milliards USD d'investissements supplémentaires depuis 2021. Les entreprises déployant l'automatisation enregistrent des gains de productivité de 8,9 points de base en quatre trimestres, tandis que les commandes de robots industriels ont augmenté de 14 % en 2023 alors que les entreprises s'efforçaient de consolider leur débit. Les transformateurs agroalimentaires illustrent ce changement : 78 % de leurs projets d'automatisation ciblent désormais explicitement les manques de main-d'œuvre, et 48 % des budgets d'investissement sont réservés à la robotique et aux systèmes de vision.
Inflation salariale favorisant le retour sur investissement en automatisation
La hausse des coûts de rémunération dans les économies développées a comprimé les seuils de seuil de rentabilité pour les actifs d'assemblage automatisés. Les entreprises ciblant des fenêtres de retour sur investissement de deux ans constatent que des salaires plus élevés réduisent le délai de récupération de plusieurs mois, surtout lorsqu'ils sont combinés à une amélioration de l'efficacité globale des équipements. Les modèles de location de matériel prévisibles, souvent structurés sous forme de Robotique en tant que Service, gagnent en popularité car ils convertissent les coûts d'automatisation en charges d'exploitation tout en garantissant l'accès aux dernières mises à jour logicielles. Les dispositions gouvernementales telles que la déduction fiscale américaine Section 179, permettant jusqu'à 1,22 million USD de déductions pour l'équipement éligible, améliorent encore les équations de retour sur investissement[2]Source : Janet Yellen, « Déduction Section 179 : ajustements d'inflation 2025 », Département du Trésor des États-Unis, home.treasury.gov.
Montée en cadence de la production de véhicules électriques exigeant des lignes flexibles
Les déploiements de véhicules électriques nécessitent des cellules d'assemblage capables de traiter à la fois les plateformes à combustion interne et les plateformes à batterie. Le hub de Cologne de Ford, d'une valeur de 2 milliards USD, a introduit plus de 600 robots avec une surveillance basée sur l'IA pour gérer la variabilité du groupe motopropulseur sans ajouter de temps d'arrêt. Chez Togg en Turquie, 250 robots produisent désormais 20 véhicules par heure dans un environnement de jumeau numérique unifié fourni par Dürr, illustrant comment les jeunes entreprises contournent les contraintes héritées et évoluent dès le premier jour. En 2023, plus de la moitié des commandes automobiles de Dürr étaient liées à des programmes de véhicules électriques à batterie, soulignant l'élan derrière les architectures de production flexibles définies par logiciel.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longs cycles de retour sur investissement | −1.4% | Mondial ; PME les plus touchées | Moyen terme (2-4 ans) |
| Difficultés d'intégration avec les systèmes hérités et les sites industriels existants | −1.1% | Marchés développés | Long terme (≥ 4 ans) |
| Pénurie de talents polyvalents en robotique, IA et intégration de systèmes | −0.8% | Mondial | Moyen terme (2-4 ans) |
| Menaces de cybersécurité pour les actifs de production en réseau | −0.6% | Mondial ; industries critiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longs cycles de retour sur investissement
Les cellules de travail robotisées coûtent entre 175 000 et 400 000 USD, selon la charge utile et la complexité. De nombreuses petites et moyennes usines visent des retours sur investissement de deux ans à 85 % d'efficacité globale des équipements, un obstacle qui retarde l'adoption lorsque les volumes de production fluctuent[3]Source : Robert Bach, « Références de coûts des cellules de travail robotisées pour les PME », Note de recherche de la Banque de développement du Canada (BDC), bdc.ca. Les modèles d'abonnement robotique aident ces entreprises à lisser leurs flux de trésorerie, mais la nécessité de reconfigurer les lignes et de recycler les opérateurs maintient les coûts totaux des projets à un niveau élevé. Le financement public et les incitations fiscales jouent un rôle central ; sans eux, les PME reportent l'automatisation complète au profit de mises à niveau progressives.
Difficultés d'intégration avec les systèmes hérités et les sites industriels existants
Les fabricants maintiennent 2 650 milliards USD d'actifs d'automatisation vieillissants dont les interfaces propriétaires résistent à un échange de données transparent. La connexion de ces équipements aux infrastructures IoT modernes nécessite des intergiciels personnalisés et des compétences en ingénierie spécialisées qui sont rares. Le Forum d'automatisation des procédés ouverts travaille sur les normes d'interopérabilité O-PAS, et des pilotes chez ExxonMobil et BASF montrent que les architectures multi-fournisseurs peuvent réduire les coûts de mise à niveau[4]Source : Linda Freeman, « Les normes d'automatisation des procédés ouverts gagnent en dynamique », Livre blanc du Forum d'automatisation des procédés ouverts, opaforum.org. Néanmoins, jusqu'à ce que les protocoles universels arrivent à maturité, l'intégration reste un frein aux délais des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau d'automatisation :
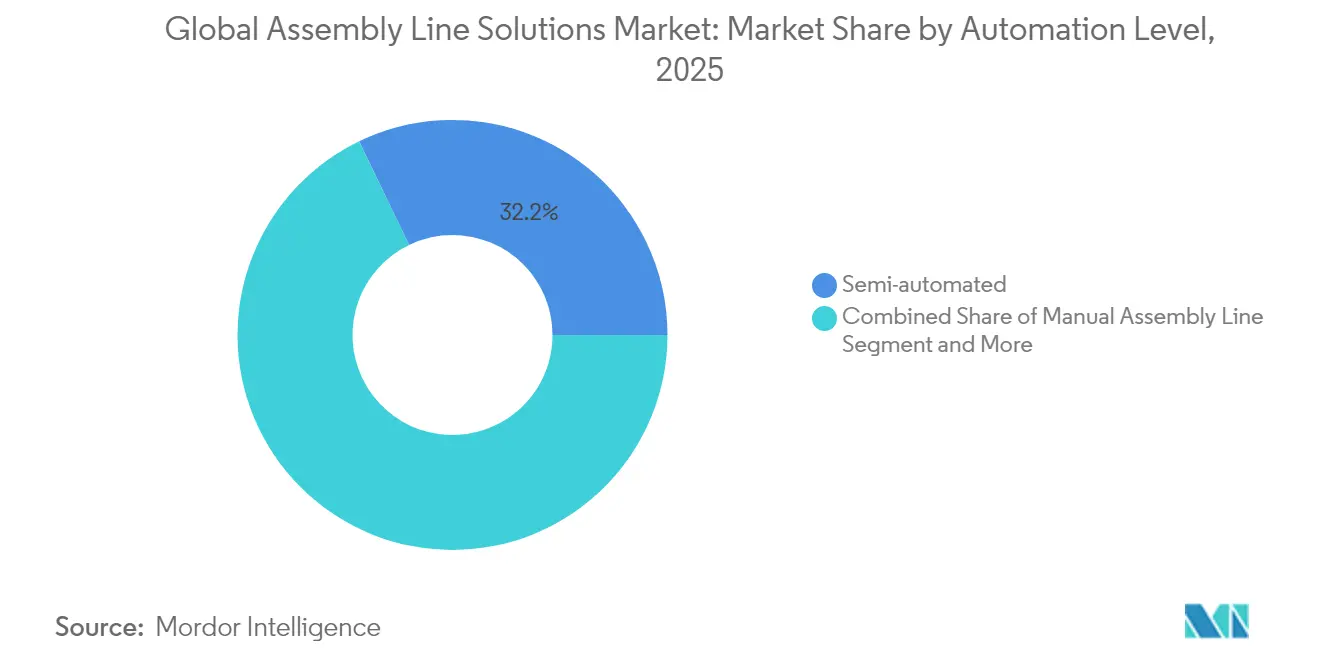
passage des flux de travail hybrides aux flux de travail en lumières éteintesLes lignes semi-automatisées détenaient 32,15 % du marché des solutions de ligne d'assemblage en 2025, les fabricants combinant la dextérité manuelle avec la répétabilité robotique pour équilibrer coût et flexibilité. Les cellules de travail mixtes utilisent souvent des robots collaboratifs que les travailleurs chargent en cycles inférieurs à 10 secondes, démontrant une voie pragmatique vers un débit plus élevé sans remaniements complets de l'agencement. La taille du marché des solutions de ligne d'assemblage pour les configurations entièrement automatisées augmente rapidement, soutenue par un TCAC de 10,34 % qui dépasse toutes les autres stratégies de débit. L'installation de Xiaomi à Pékin illustre cette trajectoire : 11 lignes fonctionnent entièrement sans surveillance pour les processus de base et atteignent des temps de cycle de trois secondes en permettant aux moteurs d'IA d'optimiser la planification de trajectoire en temps réel. L'assemblage manuel reste essentiel pour les références de niche ou les composants fragiles, mais 87 % des usines effectuent encore au moins un poste manuellement, montrant que la transition sera progressive plutôt qu'abrupte.
Les fabricants introduisent généralement l'automatisation par phases pour valider le retour sur investissement sur des tâches simples et à haute fréquence avant de progresser vers l'autonomie à l'échelle du système. Les cobots servent d'outils de transition en partageant l'espace en toute sécurité avec les techniciens, réduisant l'anxiété liée aux suppressions d'emplois et élargissant le vivier de main-d'œuvre pour des rôles de programmation à plus forte valeur ajoutée. À mesure que les contrôles logiciels arrivent à maturité, la taille du marché des solutions de ligne d'assemblage pour les modules entièrement automatisés devrait encore s'étendre, car les usines peuvent échanger des préhenseurs modulaires et des outillages avec un minimum d'arrêts. Les entreprises qui maîtrisent l'analyse des données dès le premier jour réduisent la variation des cycles de pourcentages à deux chiffres, soulignant la corrélation entre des bases informatiques solides et une mise à l'échelle réussie de l'automatisation.


Par secteur d'utilisateur final :
l'automobile maintient sa domination tandis que l'électronique s'accélèreLes constructeurs automobiles ont commandé 35,06 % des revenus de 2025 après des décennies à être pionniers en matière de soudage robotisé, de peinture et de stations de finition finale. L'allocation de capital a augmenté car l'assemblage de groupes motopropulseurs électriques exige de nouveaux assemblages de batteries, des opérations d'étanchéité et des contrôles de sécurité que les opérateurs humains ne peuvent pas reproduire à grande vitesse. Les usines d'électronique et de semi-conducteurs, cependant, affichent le TCAC le plus rapide de 10,27 % car les smartphones, les appareils portables et les puces automobiles reposent sur la technologie de montage en surface pour plus de 90 % des assemblages de cartes de circuits imprimés. Ces cartes ultra-denses nécessitent des systèmes de prise et de pose guidés par vision précis à des tolérances inférieures au micron, stimulant la demande de chargeurs premium, de chargeurs et de fours de refusion.
Les lignes de biens de consommation s'automatisent pour garantir une qualité uniforme, tandis que les producteurs pharmaceutiques et de soins de santé adoptent la robotique d'isolement et stérile pour respecter des seuils de contamination stricts. Les fabricants agroalimentaires, traditionnellement plus lents à s'automatiser, allouent désormais 48 % de leurs dépenses d'investissement à la palettisation robotique, à l'emballage en caisses et aux modules d'inspection en ligne. Ce pivot est amplifié par des codes d'hygiène stricts et la pénurie de main-d'œuvre disposée à effectuer des équipes répétitives dans des salles froides ou humides. La trajectoire de chaque secteur renforce un message commun : la flexibilité des lignes, la transparence des données et la conformité hygiénique définiront la prochaine phase du marché des solutions de ligne d'assemblage.
Par composant :
la robotique et les effecteurs terminaux au cœur du calcul d'investissementLa robotique et les effecteurs terminaux ont capté la plus grande part de revenus de 32,12 % en 2025, reflétant leur rôle central dans le débit automatisé. Ce créneau connaît également la croissance la plus rapide à un TCAC de 10,72 %, car la variété des préhenseurs, la détection de couple-force et les algorithmes d'IA ouvrent de nouveaux cas d'usage tels que l'empilage de batteries et le transfert délicat de puces semi-conductrices. Les technologies habilitantes renforcent cette croissance ; le marché mondial des capteurs robotiques est en passe de progresser de 1,9 milliard USD en 2023 à 4,9 milliards USD en 2033, porté par des capteurs de couple qui plus que doublent sur la période. Les convoyeurs et les systèmes de transfert évoluent de trajets fixes vers des navettes magnétiques prêtes à l'emploi qui réacheminent dynamiquement les supports, minimisant ainsi les changements d'outillage.
Les modules de capteurs et de vision sont devenus plus intelligents grâce à l'IA intégrée qui détecte les défauts plus tôt et alimente des boucles correctives aux contrôleurs de mouvement. La couche d'intelligence réside dans les contrôleurs et les suites logicielles qui optimisent désormais de manière autonome le flux de pièces et la consommation d'énergie, réduisant les temps d'arrêt de pourcentages à deux chiffres. Enfin, les modules de sécurité et d'ergonomie s'élargissent avec des scanners laser, des rideaux lumineux et des entraînements à mouvement sécurisé qui permettent une collaboration plus étroite entre humains et robots sans cages physiques. Toutes ces innovations sont essentielles pour débloquer des gains de productivité en bonds dans le marché des solutions de ligne d'assemblage.

Analyse géographique
Marché des Solutions de Ligne d'Assemblage en Asie-Pacifique
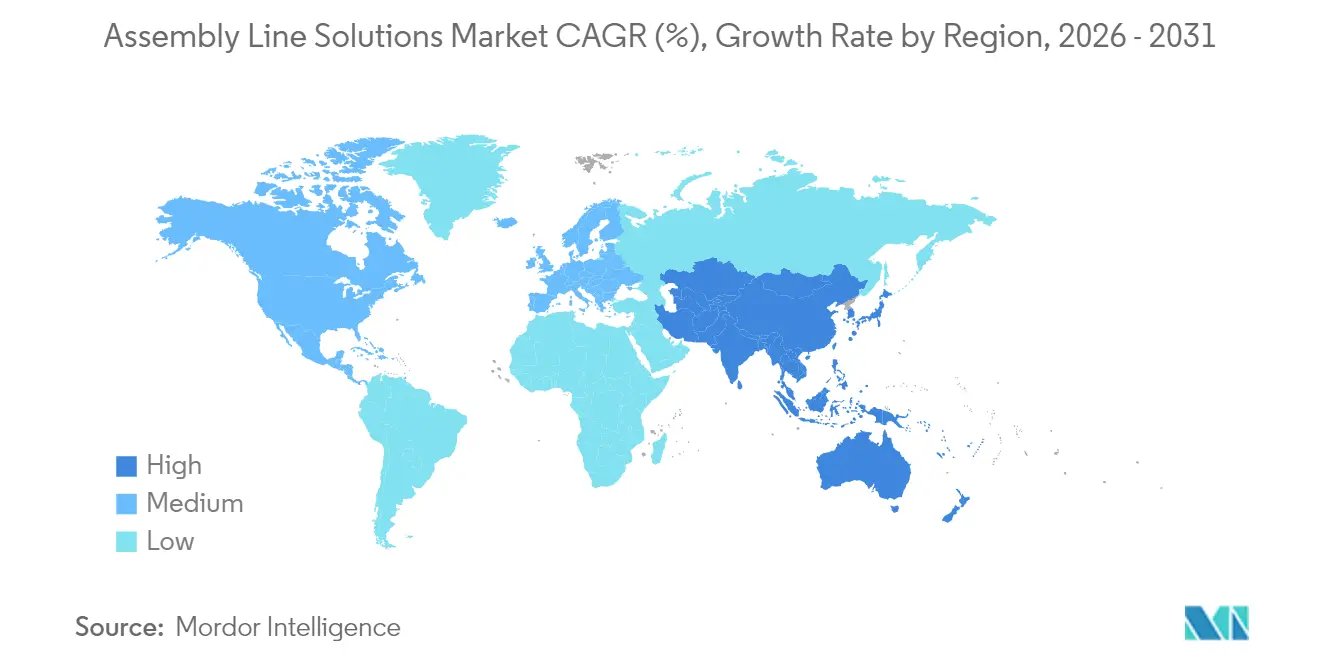
L'Asie-Pacifique a dominé avec 43,94 % des revenus en 2025, portée par l'écosystème de robots industriels de 6,6 milliards USD de la Chine, qui approvisionne à la fois les usines nationales et la demande à l'exportation. Le TCAC de 8,11 % de la région jusqu'en 2031 est ancré dans des incitations politiques agressives, des prix de robots bas et un vaste pipeline de projets électroniques et de batteries. La Chine représente 52 % des installations mondiales de robots, et des acteurs nationaux tels que Midea Group et Estun Automation défient les opérateurs internationaux sur les prix et la couverture après-vente, notamment au sein des clusters manufacturiers de deuxième rang. L'Inde et les nations de l'ASEAN emboîtent le pas : les Philippines visent 128 000 techniciens supplémentaires d'ici 2028 pour alimenter leur expansion dans les semi-conducteurs, signalant un terrain fertile pour des expéditions de robots supplémentaires.
Marché des Solutions de Ligne d'Assemblage en Amérique du Nord et en Europe
L'Amérique du Nord a enregistré 44 303 commandes de robots industriels en 2023, en hausse de 12 %, portée par les investissements dans les groupes motopropulseurs de véhicules électriques et un rebond dans l'assemblage électronique. Les déductions fiscales fédérales et les programmes au niveau des États, comme les incitations de 827 millions USD de l'Illinois pour Rivian, accélèrent l'adoption. Les États-Unis connaissent également des programmes régionaux tels que la subvention Automate ND du Dakota du Nord, qui canalise 5 millions USD vers 18 projets d'usines, soulignant comment le financement localisé complète les mesures fédérales. La demande européenne est plus lente, car les coûts énergétiques, l'inflation et la désindustrialisation pèsent sur les budgets d'investissement. Le fonds InvestAI de 200 milliards EUR de l'Union européenne vise à inverser cette tendance en construisant quatre gigafactories d'intelligence artificielle qui intègrent l'analyse prédictive et les systèmes de production autonomes dans les chaînes d'approvisionnement automobiles.
Marché des Solutions de Ligne d'Assemblage au Moyen-Orient, en Afrique et en Amérique latine
Au Moyen-Orient et en Afrique, la demande en automatisation est liée à la diversification pétrochimique et à la localisation des biens de consommation, mais les goulets d'étranglement dans la chaîne d'approvisionnement et les lacunes en matière de compétences maintiennent la pénétration en dessous des moyennes mondiales. L'adoption en Amérique latine reste modeste, bien que les clusters automobiles au Mexique et au Brésil testent des robots collaboratifs pour compenser la volatilité des devises et l'inflation salariale. La combinaison unique de politiques, de disponibilité de main-d'œuvre et de prix de l'énergie propre à chaque région façonnera les trajectoires locales, mais le marché mondial des solutions de ligne d'assemblage continue de graviter autour des avantages d'échelle de l'Asie-Pacifique et de la profondeur technologique de l'Amérique du Nord.

Paysage réglementaire
Les exigences en matière de sécurité, de conformité et de documentation continuent de façonner la conception et le déploiement des solutions de lignes d'assemblage dans les différentes régions. En Europe, le règlement (UE) 2023/1230 (règlement Machines) remplace la directive 2006/42/CE et met à jour les exigences essentielles de santé et de sécurité applicables aux machines mises sur le marché de l'UE, avec une application intégrale à partir du 20 janvier 2027. Cette évolution accroît l'importance d'une évaluation précoce des risques, de la préparation du dossier technique et de la planification de l'évaluation de conformité par tierce partie pour les machines à haut risque définies, via des organismes notifiés.
Les travaux de normalisation resserrent également la manière dont les fabricants structurent et valident les systèmes d'assemblage numérisés. Les normes ISO 23247-5:2026 (publiée le 24 juin 2026) et ISO 23247-6:2026 (publiée en juillet 2026) formalisent des éléments du cadre du jumeau numérique pour la fabrication, favorisant des définitions de fil numérique plus cohérentes, l'interopérabilité et la communication entre les équipements de ligne et les couches logicielles. Sur le plan commercial, les États-Unis ont ajusté leurs régimes tarifaires au titre de la Section 232, avec effet au 8 juin 2026, imposant un droit ad valorem de 50 % sur les produits en aluminium, en acier et en cuivre, et de 25 % sur certains produits dérivés, tout en appliquant un droit temporairement réduit de 15 % pour les machines industrielles fixes et les équipements électriques. Cela ajoute des considérations de coût et d'approvisionnement pour les fabricants d'équipements et les intégrateurs travaillant avec des nomenclatures fortement métalliques.
Analyse de la chaîne de valeur
La chaîne de valeur des solutions de lignes d'assemblage englobe les fabricants d'équipement d'origine de robots et de composants de mouvement, les fournisseurs de capteurs et de vision, ainsi que les fournisseurs de contrôleurs et de logiciels (y compris les offres MES, SCADA, de simulation et de jumeau numérique). Les intégrateurs de systèmes et les partenaires de services après-vente jouent également un rôle dans le maintien de la disponibilité opérationnelle grâce aux pièces détachées, à la surveillance à distance et à l'ingénierie sur site. La dépendance en amont à l'égard de la fabrication métallique et des composants électromécaniques rend la chaîne sensible à la politique tarifaire et à la volatilité des délais, tandis que les acheteurs en aval se procurent de plus en plus des cellules de travail complètes et validées qui intègrent la sécurité, le logiciel et l'acceptation de performance dans des livrables clés en main.
L'intégration menée par des partenariats est de plus en plus centrale dans la manière dont les fournisseurs créent de la valeur, les cycles d'ingénierie étant réduits grâce à des plateformes préintégrées. En avril 2026, Flex et Teradyne Robotics ont étendu un partenariat de longue date pour standardiser l'automatisation intelligente sur l'ensemble de l'empreinte mondiale de Flex, combinant la fabrication de composants avec des déploiements de solutions Universal Robots et Mobile Industrial Robots. En mai 2026, Omron Robotics et Comau ont annoncé un partenariat stratégique visant à combiner robotique, contrôles et logiciels pour accélérer le déploiement de l'automatisation industrielle, notamment dans l'électronique et les semi-conducteurs, tandis qu'en juin 2026, Vention a élargi sa collaboration avec FANUC America pour intégrer des robots FANUC dans sa plateforme d'automatisation pilotée par l'IA, dotée d'un jumeau numérique et d'éléments d'automatisation modulaire. Ces initiatives témoignent d'une chaîne de valeur qui s'oriente vers l'interopérabilité des écosystèmes et la mise en service définie par logiciel, où les intégrateurs et les fournisseurs de plateformes captent une part croissante grâce à l'ingénierie applicative, à la validation et aux services de cycle de vie plutôt qu'aux marges sur le matériel autonome.
Paysage concurrentiel
La concurrence est modérée mais s'intensifie. Les piliers du secteur tels qu'ABB, Siemens et KUKA ont redoublé d'efforts sur l'intégration de l'IA et la différenciation centrée sur le logiciel pour rester en avance sur les jeunes entreprises agiles qui exploitent des architectures natives du cloud. ABB a finalisé l'acquisition de Sevensense pour la navigation 3D activée par IA et a annoncé un plan de cession de sa division robotique de 2,3 milliards USD pour affiner son orientation stratégique. Siemens, quant à lui, a acquis Altair Engineering pour intégrer plus profondément les jumeaux numériques pilotés par simulation dans son portefeuille d'automatisation. KUKA a étendu sa gamme de robots mobiles et a renforcé les liens entre son contrôleur KR C5 et les suites d'analyse en périphérie.
Des spécialistes entrent avec un savoir-faire vertical. Hitachi a acquis MA Micro Automation pour approfondir son empreinte dans les dispositifs médicaux, tandis que le rachat de Descon Integrated Conveyor Solutions par Pacteon renforce son expertise en convoyeurs agroalimentaires. Les modèles de Robotique en tant que Service remodèlent les flux de revenus : les offres d'abonnement de sociétés comme Lucid Bots permettent aux petits clients d'accéder à des robots autonomes de nettoyage et de manutention sans lourdes dépenses d'investissement, favorisant des relations fournisseur plus fidélisantes. Les champions locaux en Chine, soutenus par des incitations provinciales, gagnent des parts de marché en regroupant robots, convoyeurs et logiciels MES à des prix que les marques mondiales peinent à concurrencer.
Les écosystèmes logiciels sont le nouveau champ de bataille. Le défi mondial de démarrage d'ABB invite les entreprises en phase initiale à développer des algorithmes d'IA sur son API ouverte, catalysant des pipelines d'innovation externe. La marketplace Xcelerator de Siemens, quant à elle, regroupe simulation, code API et analyses de maintenance sous un seul abonnement, fidélisant les clients sur des licences à long terme. Il en résulte un arena concurrentiel où les marges matérielles s'érodent tandis que les revenus logiciels récurrents et l'expertise spécifique au domaine commandent la prime.
Leaders du secteur des solutions de ligne d'assemblage
ACRO Automation Systems, Inc.
Hochrainer GmbH
JR Automation
Central Machines, Inc.
Totally Automated Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solutions de Ligne d'Assemblage
- ABB
- Siemens AG
- KUKA AG
- Bosch Rexroth AG
- JR Automation (Hitachi)
- BBS Automation
- Mondragon Assembly
- ACRO Automation Systems
- Hochrainer GmbH
- Central Machines Inc.
- Fusion Systems Group
- Totally Automated Systems
- Gemtec GmbH
- SITEC Industrietechnologie GmbH
- UMD Automated Systems
- RNA Automation
- Adescor Inc.
- Markone Control Systems
- Eriez Manufacturing Co.
- NEVMAT Australia Pty Ltd
- MechTech Automation Group
- RG-Luma Automation*
Lire l’analyse des entreprises de solutions de ligne d'assemblage

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de la flexibilité définie par logiciel et de la mise en service accélérée pour une production multi-modèles, en particulier là où les transitions vers les véhicules électriques et l'électronique à forte diversité augmentent la fréquence des changements de série. Les feuilles de route des fabricants d'équipement d'origine et des intégrateurs associent de plus en plus la robotique et les effecteurs terminaux à des logiciels d'orchestration qui unifient les AMR, les robots fixes et les jumeaux numériques dans une seule couche opérationnelle. Un exemple concret est le lancement en mars 2026 par KUKA de la KUKA Automation Management Platform (AMP), positionnée comme une couche logicielle destinée à coordonner les agents d'IA, les robots industriels, les AMR et les jumeaux numériques dans la production automobile, en réponse à la demande de coordination inter-fournisseurs et de reconfiguration rapide des lignes.
Les investissements de capacité majeurs et nommés créent également de la place pour des ensembles complets de lignes d'assemblage qui s'étendent au-delà des robots pour inclure les convoyeurs et systèmes de transfert, les modules de sécurité, les contrôles et les services de simulation. En juillet 2026, Toyota Motor North America a annoncé une expansion de 3,6 milliards USD de son campus de fabrication de San Antonio, au Texas, afin d'ajouter une deuxième ligne d'assemblage de véhicules pour construire le Tacoma aux côtés du Tundra et du Sequoia, avec un achèvement prévu pour 2030. Des programmes de ce type élargissent le périmètre adressable à l'ingénierie de ligne de bout en bout, à la mise en service virtuelle et au support de cycle de vie, et les efforts de localisation soutiennent la demande d'écosystèmes de fournisseurs capables de livrer des équipements conformes, des talents en intégration et une couverture de service régionale.
Recent Industry Developments in Marché des Solutions de Ligne d'Assemblage
- Juillet 2026 : Toyota Motor North America a annoncé une expansion de 3,6 milliards USD de son campus de fabrication de San Antonio, au Texas, afin d'ajouter une deuxième ligne d'assemblage de véhicules pour la production du Tacoma aux côtés des modèles existants. Le projet élargit le pipeline à court terme pour des solutions complètes de lignes d'assemblage, y compris des systèmes flexibles de carrosserie et d'assemblage final, des contrôles et une validation virtuelle pour soutenir les constructions multi-modèles.
- Avril 2026 : Flex et Teradyne Robotics ont élargi un partenariat de fabrication de longue date pour standardiser l'automatisation intelligente sur l'ensemble de l'empreinte mondiale de Flex, associant la capacité de fabrication de Flex à des déploiements de solutions Universal Robots et Mobile Industrial Robots. L'accord soutient une disponibilité accrue de solutions intégrées de robots et d'AMR et renforce l'approvisionnement piloté par plateforme pour les opérations d'assemblage mondiales.
- Avril 2025 : ABB a révélé des plans visant à scinder sa division robotique, qui a généré 2,3 milliards USD de revenus en 2024, afin d'affiner sa concentration client tout en continuant à développer son écosystème d'automatisation. Cette décision signale une orientation stratégique plus marquée vers la robotique et l'intégration logicielle, influençant la manière dont les grands fournisseurs packagent robots, navigation et capacités numériques dans les offres de solutions de lignes d'assemblage.


Marché des Solutions de Ligne d'Assemblage Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des solutions de lignes d'assemblage couvre les équipements, systèmes et travaux d'intégration utilisés pour concevoir, construire, moderniser et exploiter des lignes d'assemblage qui réalisent des étapes de fabrication selon une séquence fixe. Nous en mesurons la taille en valeur, par principaux secteurs d'utilisateurs finaux et par région.
Exclusions de périmètre : nous excluons la construction autonome de bâtiments d'usine, l'externalisation informatique générale et les consommables du marché secondaire qui ne modifient pas de manière significative la capacité de la ligne d'assemblage.
Aperçu de la segmentation
- Par niveau d'automatisation
- Lignes d'assemblage manuelles
- Lignes d'assemblage semi-automatisées
- Lignes d'assemblage entièrement automatisées
- Par secteur d'utilisateur final
- Automobile
- Électronique et semi-conducteurs
- Biens de consommation
- Pharmaceutique et soins de santé
- Agroalimentaire
- Autres secteurs (fabrication générale, aérospatiale, etc.)
- Par composant
- Robotique et effecteurs terminaux
- Convoyeurs et systèmes de transfert
- Capteurs et systèmes de vision
- Contrôleurs et logiciels
- Modules de sécurité et d'ergonomie
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Viêt Nam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a constitué la base factuelle permettant de déterminer où les lignes d'assemblage sont construites et modernisées, et ce que cela implique pour la demande de solutions. Nous nous sommes appuyés sur des sources publiques et officielles telles que UN Comtrade pour les flux commerciaux de machines et d'automatisation, la Banque mondiale et le FMI pour les indicateurs macroéconomiques et industriels, et les publications de la Fédération internationale de robotique pour les indications sur l'installation et la densité des robots.
Pour un ancrage supplémentaire, nous avons également consulté les indicateurs manufacturiers de l'OCDE et les offices nationaux de statistiques pour les indices de production, et utilisé des bases de données de brevets pour repérer où les thématiques d'automatisation de ligne s'intensifient. Au-delà de cela, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les brochures de produits et une couverture presse crédible pour comprendre ce qui est intégré dans un projet de ligne d'assemblage et comment les prix ont tendance à évoluer. Parallèlement, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, l'actualité et les données financières, les recherches de brevets, ainsi que des vérifications sélectionnées au niveau des expéditions d'import-export pour appuyer la vérification croisée lorsque les données publiques étaient limitées. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver ce que suggéraient les signaux documentaires, notamment sur la manière dont les acheteurs distinguent une solution de ligne d'assemblage des dépenses d'automatisation adjacentes. Nous avons échangé avec des constructeurs de lignes, des spécialistes de l'automatisation, des fournisseurs de composants, ainsi que des responsables d'ingénierie et d'exploitation d'usine dans les Amériques, la région EMEA et l'APAC afin de valider le calendrier d'adoption, le regroupement type des projets et le rythme pratique des mises à niveau.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs (CXO) : 21 % | APAC : 44 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Acteurs plus petits : 21 % | Managers : 44 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une logique descendante et ascendante, où l'activité manufacturière et les signaux d'adoption de l'automatisation ont d'abord été traduits en un vivier de demande pour les projets de lignes d'assemblage par région et par secteur d'utilisateurs finaux. Nous avons ensuite réconcilié ce vivier de demande avec des approximations ascendantes sélectives, en utilisant l'économie de projets échantillonnés (fourchettes de valeur type des lignes), la logique de composition des composants (telle que la part de la robotique et des effecteurs terminaux au sein d'une ligne), et des vérifications de canaux partagées lors des entretiens pour ajuster les totaux si nécessaire.
Le modèle utilise des données pratiques qui peuvent être vérifiées et actualisées, notamment les tendances de production manufacturière, l'intensité d'installation des robots, la production automobile et les cycles de changement de modèle, le sentiment de dépenses d'investissement pour les usines, et le glissement de mix entre lignes manuelles, semi-automatisées et entièrement automatisées. Là où des lacunes de données existaient, en particulier pour les projets plus petits et les lignes à usage mixte, nous avons appliqué des hypothèses prudentes qui ont été validées par les retours des intégrateurs et au niveau des usines, puis testées pour leur cohérence par rapport aux signaux commerciaux et de brevets.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une vue de régression multivariée légère, de sorte que la croissance a été liée à des variables telles que les perspectives de production industrielle, la dynamique de pénétration de l'automatisation et les cycles d'investissement sectoriels. La trajectoire de prévision finale n'a été acceptée qu'après que les répondants primaires ont confirmé que le calendrier d'adoption et de mise à niveau correspondait aux délais réels sur le terrain et aux comportements budgétaires.
Validation des données et cycle de mise à jour
La validation a été effectuée au moyen d'une série de vérifications croisées destinées à repérer les incohérences avant l'approbation finale. Nous avons comparé les résultats modélisés avec des signaux indépendants tels que les tendances d'adoption de la robotique, l'orientation du commerce des machines et l'évolution de la production manufacturière, puis nous avons examiné les valeurs aberrantes au niveau de la région et de l'utilisateur final. Lorsque l'écart était difficile à expliquer, les hypothèses ont été réexaminées et des recontacts ciblés ont été effectués pour clarifier l'origine de l'écart.
Chaque rapport fait l'objet d'examens d'analystes en plusieurs étapes afin que la logique de calcul, le traitement des unités et le traitement des devises restent cohérents sur l'ensemble de la période historique et prévisionnelle. Les mises à jour sont effectuées selon un cycle d'actualisation annuel, et des ajustements intermédiaires sont apportés lorsque des événements significatifs affectent l'investissement en usine ou la disponibilité de l'approvisionnement. Avant livraison, les dernières données sont revérifiées afin que les clients reçoivent une vue actualisée plutôt qu'un instantané ancien.
Comparaison de la taille du marché mondial des solutions de lignes d'assemblage de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les solutions de lignes d'assemblage peuvent sembler très différentes, car chaque source définit le périmètre différemment et applique ensuite ses propres hypothèses sur ce qu'inclut un projet de ligne. Les différences proviennent également de la période retenue, du moment de conversion des devises et de la rapidité avec laquelle les estimations sont actualisées après un changement de cycle d'investissement.
Les tendances d'installation de robots, l'orientation du commerce des machines et le glissement de mix observé vers des lignes semi-automatisées et entièrement automatisées sont les vérifications factuelles qui maintiennent Mordor Intelligence ancré aux projets de construction et de modernisation de lignes d'assemblage, plutôt que de comptabiliser des dépenses d'automatisation d'usine plus larges. Des écarts apparaissent généralement lorsque des éléments adjacents sont inclus, tels que des couches logicielles à l'échelle de l'usine, des contrôles industriels généraux, ou des services qui ne sont pas spécifiques à la construction, la mise en service et la modernisation des lignes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 330,92 milliards USD (2026) | |
| Cabinet de conseil mondial A | 360,00 milliards USD (2026) | Ce chiffre semble intégrer des couches plus larges d'automatisation d'usine et de fabrication numérique dans les solutions de ligne, ce qui augmente le total au-delà de la valeur spécifique des projets de lignes d'assemblage. |
| Association sectorielle B | 295,00 milliards USD (2026) | Cette estimation tend à privilégier les décomptes portant uniquement sur l'équipement et peut sous-pondérer l'intégration, la mise en service et les activités de modernisation qui sont couramment achetées dans le cadre des projets de lignes d'assemblage. |
La comparaison montre que la majeure partie de l'écart peut s'expliquer par ce qui est comptabilisé dans une solution de ligne d'assemblage et par la manière dont l'intégration et les services sont traités. En maintenant le dimensionnement lié à des signaux de demande reproductibles et à des inclusions confirmées par les acheteurs, les résultats restent plus faciles à auditer et à actualiser à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des solutions de ligne d'assemblage ?
Le marché s'élève à 330,92 milliards USD en 2026 et devrait atteindre 480,39 milliards USD d'ici 2031.
Quel niveau d'automatisation se développe le plus rapidement ?
Les systèmes entièrement automatisés affichent l'adoption la plus rapide, progressant à un TCAC de 10,34 % alors que les fabricants poursuivent des opérations en lumières éteintes.
Quels sont les principaux défis pour les petits fabricants ?
Les exigences élevées en capital, l'intégration complexe des systèmes hérités et le manque de talents en robotique allongent les cycles de retour sur investissement et ralentissent l'adoption.
Comment les fournisseurs se différencient-ils dans un marché encombré ?
Les principaux fournisseurs misent sur les logiciels activés par IA, l'intégration des jumeaux numériques et les modèles de Robotique en tant que Service par abonnement pour construire des revenus récurrents et la fidélité des clients.
Dernière mise à jour de la page le:



