
Taille et part du marché indien de la fabrication
Analyse du marché indien de la fabrication par Mordor Intelligence
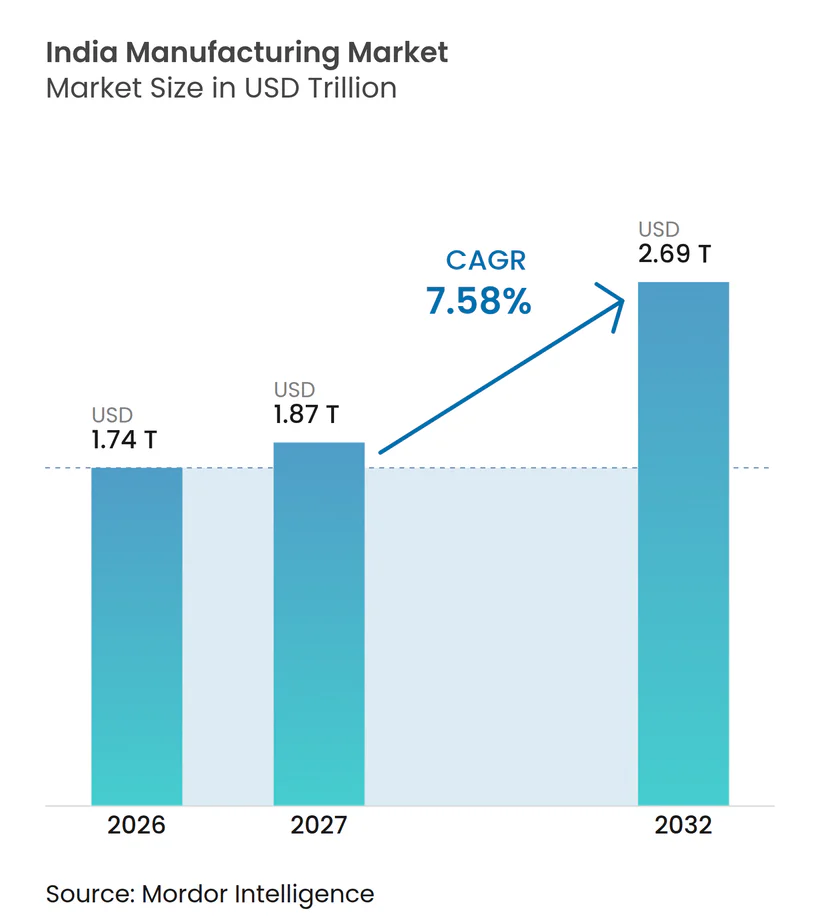
La taille du marché de la fabrication en Inde devrait augmenter de 1,74 trillion USD en 2026 à 1,87 trillion USD en 2027 et atteindre 2,69 trillions USD d'ici 2032, avec un CAGR de 7,58 % sur 2027-2032.
L'expansion de l'Inde combine une production d'énergie et d'électronique soutenue par des politiques avec des commandes liées à l'exportation et une consommation des ménages plus large. L'investissement intégré dans l'automobile et les tracteurs ainsi que la transformation spécialisée de l'acier offrent des moyens de convertir cette demande en capacités de production différenciées. Le conflit américano-israélo-iranien qui a débuté le 28 février 2026 a perturbé le transport maritime dans le détroit d'Ormuz, introduisant une exposition aux approvisionnements en matières premières parallèlement aux contraintes logistiques intérieures. L'accès foncier peut également séparer les engagements d'investissement de la capacité d'usine utilisable. Les producteurs ajoutant de la capacité sur des sites existants utilisables peuvent éviter de nouveaux retards d'accès foncier, tandis que les projets greenfield dépendants des importations combinent une exposition aux perturbations du transport maritime et à la prise de possession du site.
Principaux enseignements du rapport
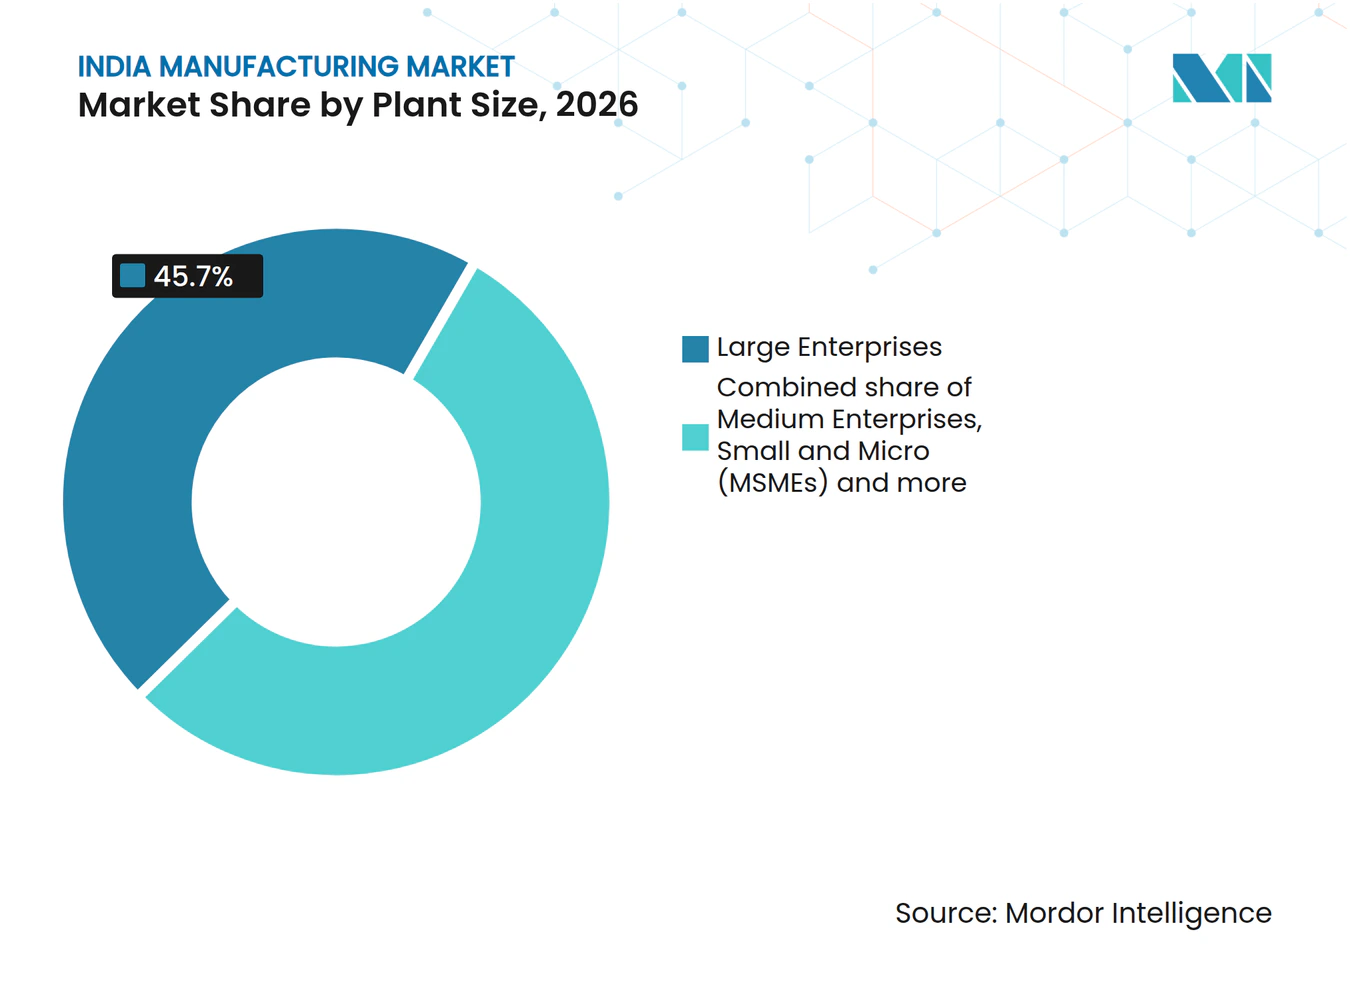
- Par propriété, le secteur privé détenait une part de marché de la fabrication en Inde de 72,13 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032.
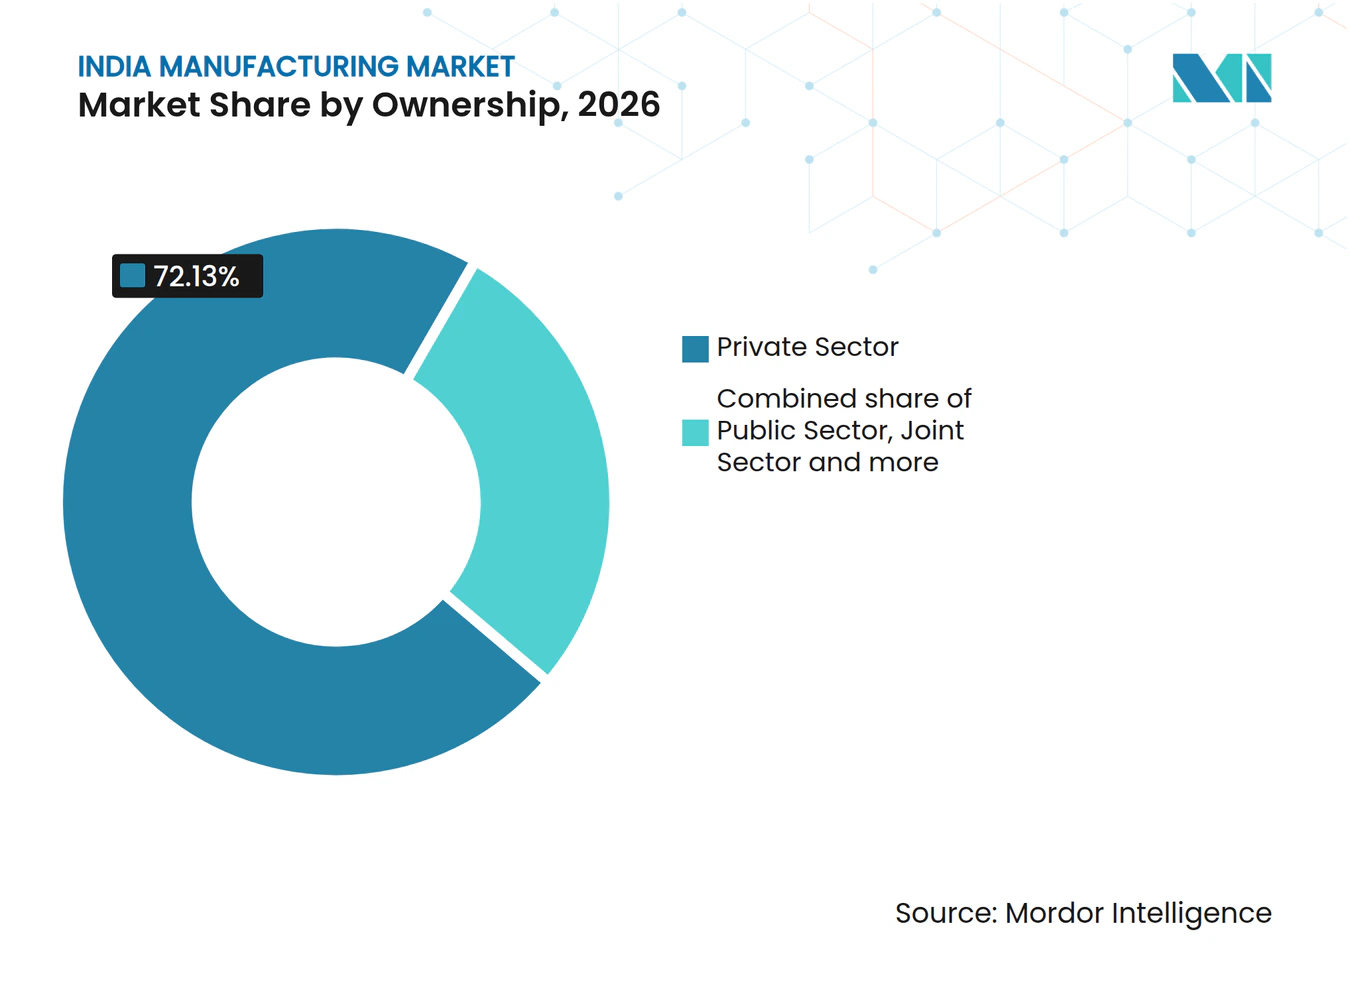
- Parmi les industries utilisatrices finales, l'automobile et les composants automobiles représentaient une part de 22,91 % de la taille du marché de la fabrication en Inde en 2026, tandis que le segment de l'électronique et de l'électricité devrait connaître la croissance la plus rapide avec un CAGR de 13,2 % sur 2027-2032.
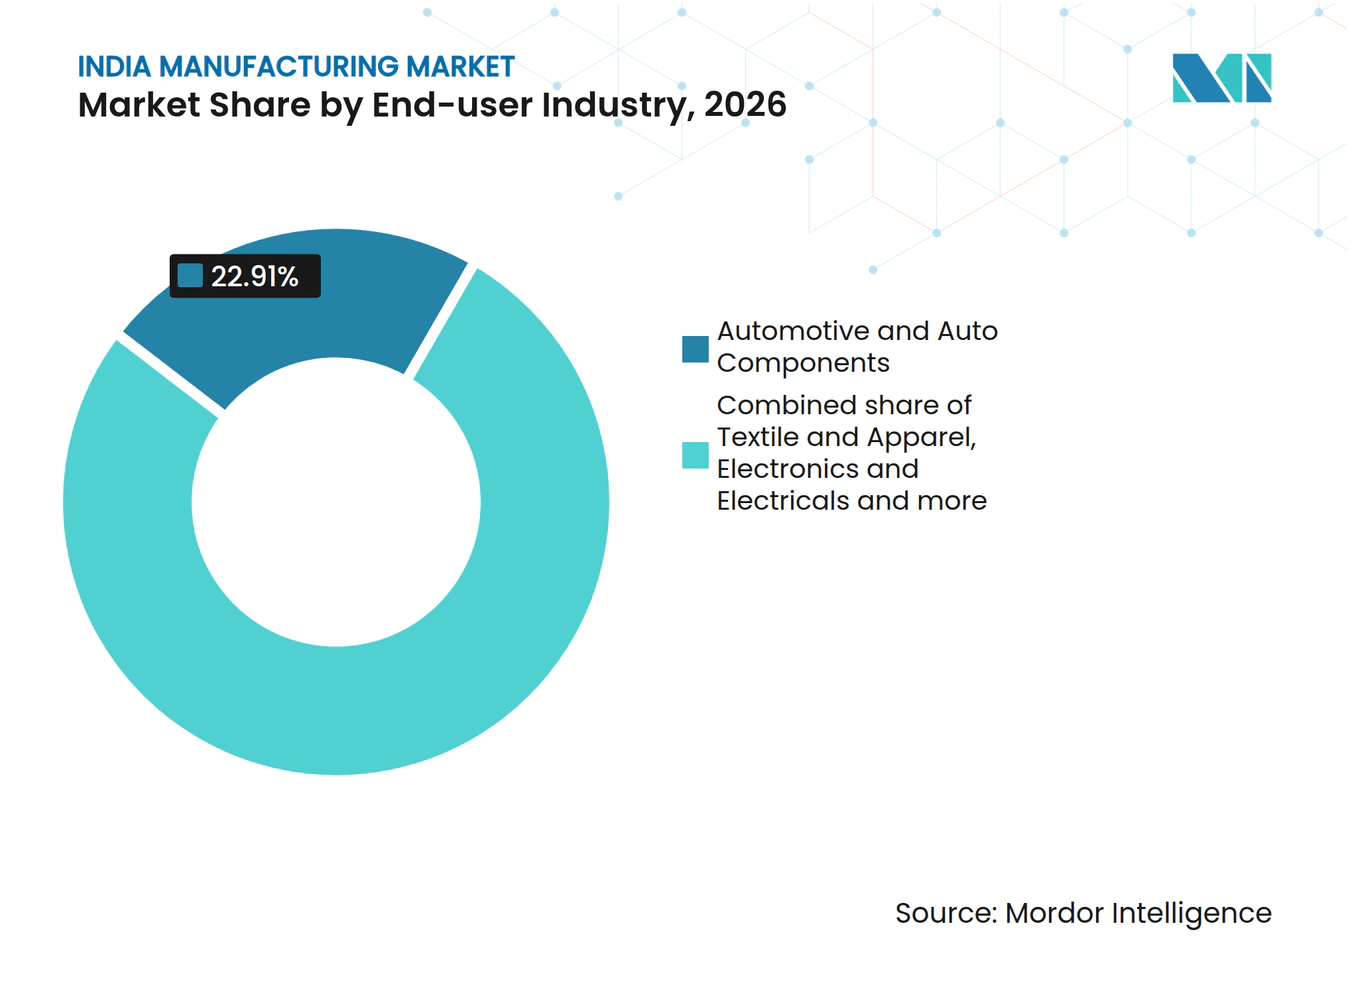
- Les grandes entreprises ont dominé les catégories par taille d'usine avec 45,7 % de la valeur du marché en 2026, tandis que les petites et micro-entreprises devraient connaître la croissance la plus rapide avec un CAGR de 12,5 % sur 2027-2032.
- Dans les régions de l'Inde, l'Inde de l'Ouest détenait la plus grande part à 33,07 % en 2026, et l'Inde du Sud devrait connaître la croissance la plus rapide avec un CAGR de 7,8 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations SIGHT, ACC PLI et Semicon India couvrant l'hydrogène vert, les batteries à chimie avancée et les semi-conducteurs | +3.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Réalignement de la chaîne d'approvisionnement Quad (« Chine + 1 ») orientant les commandes des équipementiers vers l'Inde | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse de la consommation intérieure due à l'urbanisation des villes de rang 2/3 et à la croissance des entrepôts du commerce électronique | +2.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Connectivité accélérée des corridors industriels via les projets logistiques multimodaux PM GatiShakti | +1.5% | Maharashtra, Bihar, Jharkhand et Madhya Pradesh | Long terme (≥ 4 ans) |
| Obligations de compensation des marchés publics de défense catalysant les capacités de fabrication de précision | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Obligation de divulgation ESG (BRSR) accélérant les investissements dans les modernisations Industrie 4.0 à haute efficacité énergétique | +0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations SIGHT, ACC PLI et Semicon India couvrant l'hydrogène vert, les batteries à chimie avancée et les semi-conducteurs
Les incitations à la fabrication renforcent l'argumentaire d'investissement pour les équipements énergétiques et l'électronique en créant des voies définies entre le soutien politique et la production. En février 2026, le ministère des Nouvelles et Renouvelables Énergies avait attribué 3 000 MW par an de capacité de fabrication d'électrolyseurs à 15 entreprises dans le cadre des Interventions Stratégiques pour la Transition vers l'Hydrogène Vert (SIGHT). Le ministère des Industries Lourdes avait également attribué 40 GWh à 4 entreprises dans le cadre du programme d'incitation lié à la production de 50 GWh pour les batteries à cellules à chimie avancée (PLI-ACC) en février 2026. Ces attributions établissent un pipeline de fabrication dont l'effet sur la demande dépend de l'exécution. En juillet 2026, le ministère de l'Électronique et des Technologies de l'Information a signalé une production commerciale chez Micron ATMP, Kaynes Semicon et CG Power OSAT dans le cadre du programme Semicon India 1.0. Ce contraste fait de la conversion en production opérationnelle l'étape commerciale décisive, la demande en équipements et composants étant la plus forte là où les investissements soutenus dépassent le stade des attributions.
Réalignement de la chaîne d'approvisionnement Quad (« Chine + 1 ») orientant les commandes des équipementiers vers l'Inde
La réponse d'Apple aux droits de douane américains sur la Chine a redirigé les exportations d'iPhone via l'Inde à partir de mars 2025, renforçant une voie de fabrication liée aux équipementiers. Entre mars et mai 2025, Foxconn a exporté 3,2 milliards USD d'iPhone depuis l'Inde, avec en moyenne 97 % expédiés vers les États-Unis, contre une moyenne de 50,3 % en 2024. Les exportations totales d'iPhone d'Apple depuis l'Inde ont atteint 13,2 milliards USD entre avril et août de l'exercice 2026-27, soit près de 47 % de plus qu'un an auparavant. Ces mesures distinctes montrent l'importance commerciale à la fois de l'allocation des destinations et de la base de production à l'exportation plus large. Pour les fabricants sous contrat, les engagements de capacité liés au programme d'exportation d'un client particulier offrent une base d'expansion plus solide que le fait de traiter la croissance nationale des exportations comme une garantie de commandes individuelles.
Hausse de la consommation intérieure due à l'urbanisation des villes de rang 2/3 et à la croissance des entrepôts du commerce électronique
La demande des consommateurs offre aux fabricants un débouché intérieur en complément des opportunités d'exportation, une couverture d'exécution plus large renforçant la voie vers les acheteurs ménagers. Le ministère des Statistiques et de la Mise en Œuvre des Programmes (MoSPI) a provisoirement estimé que les dépenses de consommation finale privée réelle aux prix constants de 2022-23 ont augmenté de 7,7 % au cours de l'exercice 2025-26, contre 5,8 % au cours de l'exercice 2024-25.[1] En juin 2026, Flipkart Minutes exploitait 1 000 centres de micro-exécution dans plus de 130 villes et plus de 8 000 codes PIN en Inde. Pour les producteurs de biens de consommation, cette combinaison soutient les argumentaires d'investissement fondés sur une demande intérieure accessible plutôt que sur les seules commandes à l'exportation. L'ouverture commerciale consiste à connecter la production à ce réseau d'exécution distribué, faisant de la portée de la distribution un élément de l'argumentaire en faveur d'une production d'usine supplémentaire.
Connectivité accélérée des corridors industriels via les projets logistiques multimodaux PM GatiShakti
Une planification coordonnée des transports peut rendre les sites industriels commercialement utilisables en traitant les liens entre les usines et les réseaux de fret. En octobre 2026, le Groupe de Planification des Réseaux avait évalué 421 projets d'infrastructure PM GatiShakti dans un cadre mettant l'accent sur l'intégration multimodale et la connectivité du dernier kilomètre. Indian Railways a sanctionné 100 projets impliquant de nouvelles lignes, des doublings, des voies multiples et d'autres travaux dans le cadre du plan au cours de l'exercice 2025-26.[2] Pour les fabricants envisageant de nouveaux sites, la combinaison crée un pipeline permettant d'évaluer l'accès futur au fret, les avantages dépendant de la mise en œuvre. L'effet sur la demande s'étend donc au-delà de la construction de transports, car des connexions crédibles peuvent renforcer l'argumentaire en faveur de l'implantation de capacités de production dans des sites desservis par ces projets.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulots d'étranglement logistiques persistants : temps de séjour portuaires et faible part du rail dans l'arrière-pays | -1.2% | JNPA à Navi Mumbai | Court terme (≤ 2 ans) |
| Retards d'acquisition foncière malgré les réformes des États, prolongeant les délais de réalisation des projets | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Volatilité des prix des minéraux critiques (cuivre, lithium) comprimant les marges sur les coûts des intrants | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie aiguë de talents en fabrication de semi-conducteurs et d'ingénieurs en salle blanche | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement logistiques persistants : temps de séjour portuaires et faible part du rail dans l'arrière-pays
Les fabricants dépendants des importations font face à une contrainte de production lorsque les conteneurs passent plus de temps au port avant d'entrer dans la chaîne d'approvisionnement de l'arrière-pays. À l'Autorité Portuaire de Jawaharlal Nehru, le temps de séjour dans le cycle d'importation pour les conteneurs à destination du train a atteint 157,3 heures en juin 2026, contre 118,9 heures en mai 2026. Pour les usines utilisant cette voie, un intervalle plus long entre l'arrivée et le mouvement en aval peut immobiliser les intrants avant qu'ils ne soient disponibles pour la production. Cette exposition peut affaiblir l'économie de l'ajout de capacité dont l'utilisation dépend d'approvisionnements importés fiables. Même avec une demande disponible, la charge de planification et de fonds de roulement qui en résulte peut limiter la rapidité avec laquelle les fabricants convertissent de nouveaux équipements en production commercialisable.
Retards d'acquisition foncière malgré les réformes des États, prolongeant les délais de réalisation des projets
L'accès foncier peut retarder le moment où un investissement manufacturier devient un projet constructible, affaiblissant la valeur de la capacité annoncée. En 2026, la Confédération de l'Industrie Indienne (CII) a signalé que des titres peu clairs, des retards de prise de possession et la complexité réglementaire contraignaient l'accès aux terrains industriels, augmentant les coûts en capital notamment pour les PME et les projets greenfield. Son évaluation indiquait que l'acquisition en vertu des lois indiennes peut s'étendre de 18 à 36 mois en raison des processus statutaires à plusieurs étapes et des litiges d'indemnisation. Pour une nouvelle usine, cette incertitude peut séparer les engagements en équipements de la disponibilité d'un site utilisable. La conséquence est une période plus longue d'exposition en capital avant la production, faisant du risque de prise de possession une contrainte matérielle sur le calendrier de la nouvelle offre manufacturière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par propriété :
l'investissement privé ancre l'expansion manufacturièreLe secteur privé représentait une part de 72,13 % de la taille du marché de la fabrication en Inde en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR de 8,3 % sur 2027-2032. La fabrication représentait 50,17 % des dépenses d'investissement agrégées provisoires de l'exercice 2025-26 dans l'enquête de MoSPI sur les grandes entreprises privées sélectionnées. Cette allocation montre comment l'investissement manufacturier peut renforcer la base de production substantielle du secteur privé, l'effet commercial dépendant de la transformation des projets en actifs productifs. Les retards de mise en service peuvent donc immobiliser une part substantielle des portefeuilles d'investissement de ces entreprises enquêtées, rendant l'achèvement des projets conséquent au-delà des commandes individuelles d'usines.
Le secteur coopératif sert les acheteurs institutionnels via un canal laitier coordonné par une fédération. La Fédération Nationale Coopérative Laitière de l'Inde (NCDFI) a enregistré 180 millions de litres de lait frais dans des contrats conclus pour l'exercice 2025-26 dans son canal laitier coopératif. La fédération coordonne les approvisionnements de plus de 100 coopératives laitières à travers l'Inde pour les marchés publics du ministère de la Défense. Cette voie partagée peut agréger la demande institutionnelle entre les producteurs et les sites des acheteurs. Les fournisseurs d'équipements et de services poursuivant ce canal devraient donc approcher les coopératives laitières fournisseurs comme des clients potentiels, tout en traitant la NCDFI comme le coordinateur des contrats.



Par industrie utilisatrice finale :
l'échelle automobile rencontre l'expansion électroniqueL'automobile et les composants automobiles représentaient une part de marché de la fabrication en Inde de 22,91 % en 2026, faisant de ce segment le plus grand. L'Association des Fabricants de Composants Automobiles de l'Inde (ACMA) a signalé un chiffre d'affaires de l'industrie des composants automobiles de 7,6 trillions INR (85,9 milliards USD) au cours de l'exercice 2025-26, fournissant une base de revenus substantielle côté fournisseurs. La Société des Fabricants Indiens d'Automobiles (SIAM) a séparément signalé des ventes de véhicules particuliers de 4,64 millions d'unités au cours de l'exercice 2025-26, établissant l'échelle de cette catégorie de véhicules finis. Les fournisseurs de composants participent à la production de véhicules, tandis que les fabricants de véhicules finis servent les acheteurs finaux. Cela donne au segment une largeur commerciale à travers la chaîne de production, reliant les revenus des fournisseurs à l'échelle de la demande de véhicules finis.
L'électronique et l'électricité, le segment à la croissance la plus rapide, devrait enregistrer un CAGR de 13,2 % sur 2027-2032. La valeur de la production électronique de l'Inde en roupies a augmenté de 15,8 % au cours de l'exercice 2025-26 par rapport à l'exercice 2024-25, selon le ministère de l'Électronique et des Technologies de l'Information. Les produits pharmaceutiques et la santé ont suivi une voie distincte, son programme d'incitation lié à la production (PLI) permettant la fabrication nationale de 1 931 produits pharmaceutiques jusqu'en mars 2026. Ceux-ci comprenaient 191 principes actifs fabriqués en Inde pour la première fois. La demande en équipements électroniques est liée à l'expansion de la valeur de production, tandis que la fabrication nationale de principes actifs pour la première fois crée des besoins distincts pour des procédés pharmaceutiques spécifiques aux produits.

Par taille d'usine :
les actifs installés et la formation de nouvelles entreprises façonnent la demandeLes grandes entreprises détenaient 45,7 % de la valeur du marché manufacturier en 2026, ce qui en fait le segment le plus important. Tata Steel a signalé une capacité installée d'acier brut de 11 millions de tonnes métriques par an à son usine de Jamshedpur dans son rapport de l'exercice 2025-26. Un site intégré de cette envergure donne au segment une base substantielle d'actifs manufacturiers derrière sa position sur le marché, tandis que les résultats commerciaux dépendent de la façon dont cette capacité est utilisée. La demande des grandes usines comprend donc la protection de la productivité des actifs intégrés de longue date, où la maintenance et la suppression des goulots d'étranglement peuvent être aussi importantes que les nouvelles capacités.
Les petites et micro-entreprises constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 12,5 % sur 2027-2032. Le Programme de Génération d'Emplois du Premier Ministre (PMEGP) a soutenu 403 706 nouvelles créations de micro-entreprises dans les secteurs de la fabrication et des services au cours de l'exercice 2021-22 à l'exercice 2025-26, en utilisant des subventions sur marge d'argent sur des prêts bancaires pour soutenir l'entrepreneuriat non agricole. Pour les futurs micro-fabricants, ce mécanisme de financement peut réduire l'obstacle de financement initial à la création d'une entreprise de production. La voie de croissance diffère donc de la position de capacité installée d'une grande usine, car l'opportunité inclut la formation de nouvelles entreprises plutôt que le seul investissement dans des actifs industriels existants. Les fournisseurs d'équipements de production à l'échelle d'entrée peuvent lier leur croissance à la formation d'entreprises, étendant leur demande adressable aux producteurs nouvellement établis ainsi qu'aux usines en exploitation.
Analyse géographique
Marché de la fabrication en Inde de l'Ouest
L'Inde de l'Ouest détenait une part de marché de la fabrication en Inde de 33,07 % en 2026, ce qui en fait le plus grand segment régional. En septembre 2026, le Gujarat accueillait 6 des 12 projets de fabrication de semi-conducteurs approuvés dans le cadre de Semicon India 1.0, établissant une concentration substantielle du pipeline de projets du programme. Le 17 septembre 2026, le Premier Ministre a inauguré virtuellement des lignes de production commerciale d'emballage de semi-conducteurs exploitées par Suchi Semicon à Surat, ajoutant une opération d'emballage commerciale à la base de semi-conducteurs de l'État. L'emballage est déjà au stade de la production commerciale à Surat, rendant l'approvisionnement à partir de ces lignes plus immédiat que la capacité supplémentaire contingente à la mise en œuvre des projets.
Marché de la fabrication en Inde du Sud
L'Inde du Sud est le segment régional à la croissance la plus rapide, avec un CAGR projeté de 7,8 % sur 2027-2032. Le Tamil Nadu a enregistré 41 221 établissements manufacturiers enregistrés au cours de l'exercice 2024-25, le nombre le plus élevé par État dans l'Enquête Annuelle des Industries et une base substantielle au sein de la région.[3] La société du groupe MinebeaMitsumi, Mach Aero Components, a commencé ses opérations dans sa troisième usine du Karnataka le 14 février 2025, produisant des composants liés aux moteurs d'avion et aux cellules. MinebeaMitsumi a déclaré ce mois-là que la nouvelle usine devrait doubler la capacité pour les composants de moteurs d'avion à forte demande et les composants usinés par rapport au niveau précédent. La région peut donc approfondir son rôle dans les chaînes d'approvisionnement aéronautiques grâce à de nouvelles capacités d'usinage, liant l'expansion à la demande de composants spécialisés parallèlement à sa large base d'usines.
Le pipeline électronique de l'Inde du Nord comprenait 2 projets à Jewar, dans l'Uttar Pradesh, où des responsables ont posé des premières pierres le 27 juin 2026 pour une production planifiée de circuits imprimés multicouches avancés. Leur orientation sur les composants donnerait aux fabricants d'appareils électroniques une autre source prospective d'un intrant de production critique. En Inde de l'Est et du Nord-Est, Tata Electronics a commencé la production pilote de puces dans son installation d'assemblage et de test de Jagiroad, en Assam, a déclaré le Ministre en Chef Himanta Biswa Sarma le 3 octobre 2026. Il a rapporté que la première salle blanche était prête, situant l'étape dans le développement de l'installation d'assemblage et de test de semi-conducteurs. Les usines PCB planifiées de Jewar et l'activité pilote signalée à Jagiroad placent donc les exigences à court terme à différentes étapes, couvrant la construction et l'installation en Uttar Pradesh et la validation de la production en Assam.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées, l'Inde et le Gujarat, du point de vue des employeurs manufacturiers gérant l'administration du travail et de la sécurité des usines. Les codes du travail nationaux sont entrés en vigueur le 21 novembre 2025, et les règles centrales ont été notifiées le 8 mai 2026. Les règles du Gujarat de 2025 s'appliquent aux usines et établissements couverts pour lesquels le gouvernement de l'État est le gouvernement compétent. Les employeurs ou occupants cherchant à s'enregistrer pour des usines couvertes précédemment non enregistrées doivent fournir les documents requis et des informations exactes via la voie électronique du formulaire 1.
Tableau réglementaire
| Facteur de décision | Inde | Gujarat |
|---|---|---|
| Autorité principale | Ministère du Travail et de l'Emploi | Département du Travail, du Développement des Compétences et de l'Emploi et Commissaire au Travail |
| Instruments clés ou orientation | Code sur les salaires, 2019 ; Code sur les relations industrielles, 2020 ; Code sur la sécurité sociale, 2020 ; Code sur la sécurité, la santé et les conditions de travail professionnels, 2020 ; Règles centrales notifiées le 8 mai 2026 | Règles du Gujarat sur la sécurité, la santé et les conditions de travail professionnels, 2025 |
| Effet commercial | Quatre codes consolident 29 lois centrales du travail | Les employeurs ou occupants s'inscrivent électroniquement via le formulaire 1 pour les usines couvertes non enregistrées |
| Attractivité politique actuelle | Moyenne | Élevée |
| Orientation future de l'attractivité politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète un cadre statutaire consolidé et des règles centrales finalisées qui clarifient la base administrative pour la conformité des employeurs. La note Élevée du Gujarat reflète l'enregistrement électronique et la délivrance de certificats dans les 7 jours suivant une demande complète, avec enregistrement présumé si ce délai est dépassé. La direction Sans changement de l'Inde fait suite à la finalisation des règles centrales en mai 2026, déplaçant la tâche commerciale vers la mise en œuvre du cadre. Le lancement du portail du Gujarat le 25 août et l'avis de la Division d'Ahmedabad du 27 août 2026 sur l'enregistrement en vertu de l'article 3 du Code sur la sécurité, la santé et les conditions de travail professionnels, 2020, soutiennent la continuité des politiques dans le cadre des règles existantes.
Étapes de la chaîne de valeur
La chaîne de valeur compare des étapes indiennes sélectionnées, de la production primaire d'acier à la transformation en aval jusqu'à la fabrication finale de véhicules. Les ventes de produits génèrent des revenus à chaque étape, tandis que les capacités de finition permettent des nuances d'acier distinctes pour les applications automobiles. Le rapport de risque de Tata Steel pour l'exercice 2025-26 identifie la guerre au Moyen-Orient comme une source de perturbation de l'approvisionnement sur les routes maritimes telles que le détroit d'Ormuz, exposant la production primaire d'acier au risque d'approvisionnement en matières premières. L'accès aux matériaux, la capacité de traitement et la complexité du produit final nécessitent donc des réponses commerciales distinctes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production primaire d'acier | Producteurs d'acier intégrés tels que Tata Steel Ltd et JSW Steel Ltd | Ventes de produits sidérurgiques | Exposition aux routes maritimes de marchandises perturbées | Qualifier des sources alternatives et des routes de fret |
| Transformation en aval de l'acier | Transformateurs d'acier tels que Tata Steel Ltd et JSW Steel Coated Products Limited | Ventes de produits sidérurgiques revêtus et transformés | Capacité de laminage et de revêtement spécifique aux nuances | Aligner les investissements de finition avec les nuances d'application cibles |
| Fabrication finale de véhicules | Fabricants de véhicules particuliers tels que Maruti Suzuki India Ltd | Ventes de véhicules nationaux et à l'exportation | Coordination d'un large mix de modèles et de variantes | Organiser la production autour de familles de modèles reproductibles |
| Source: Mordor Intelligence | ||||
Les capacités de galvanisation et de laminage à froid de Tata Steel montrent comment la finition relie la production de matériaux aux nuances avancées pour les applications automobiles. JSW Steel Coated Products Limited exploite 8 usines à travers l'Inde, illustrant une activité de transformation spécialisée au sein de la chaîne manufacturière plus large. Pour la production de véhicules, les 17 modèles et plus de 650 variantes de Maruti Suzuki démontrent l'étendue des exigences en matière de produits finis. Le rôle commercial d'un transformateur repose donc sur l'adéquation des capacités matérielles à ces besoins d'application, donnant aux fournisseurs de traitement une voie distincte vers les ventes de produits avant l'assemblage final.
Paysage concurrentiel
Concentration du Marché
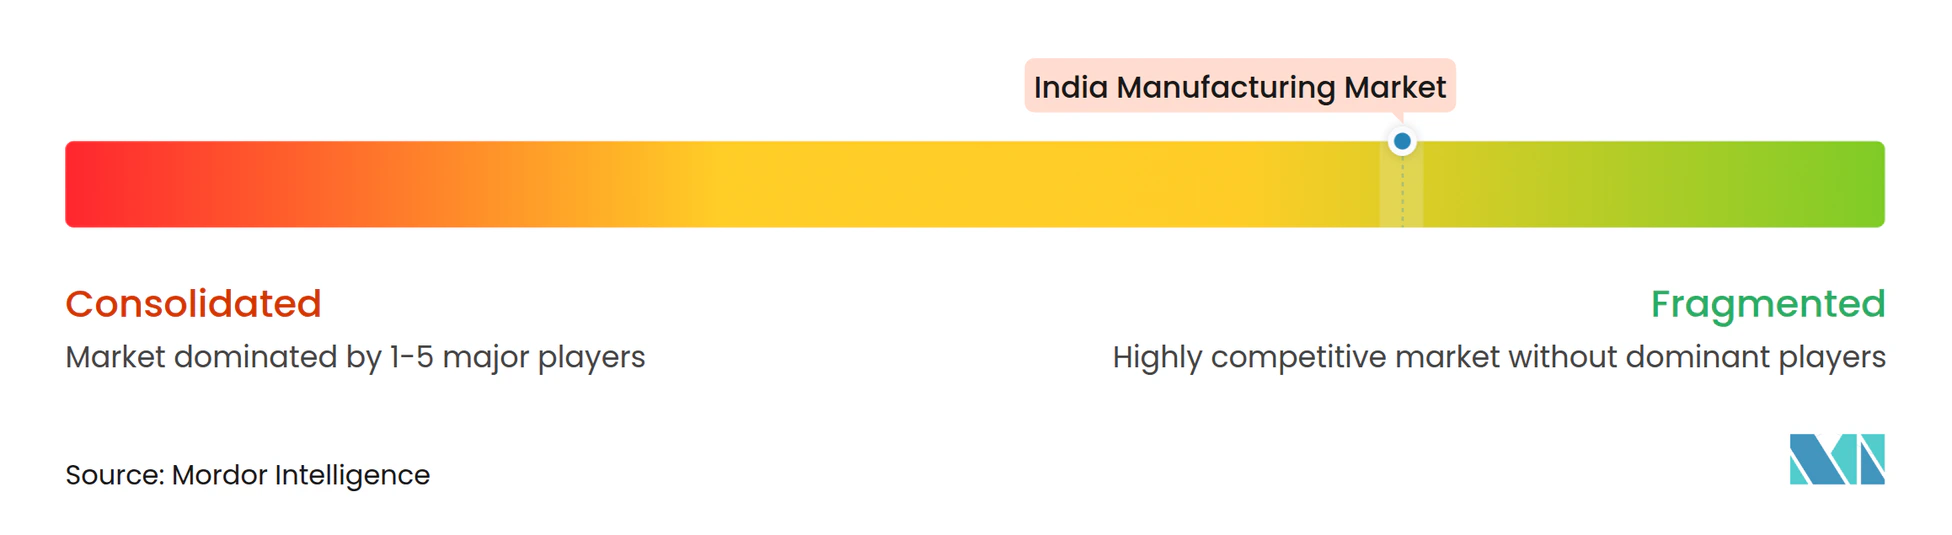
La concurrence est fragmentée à travers les chaînes de produits, avec de grands groupes industriels et des producteurs spécialisés se disputant différentes parties de la demande manufacturière. Reliance Industries Ltd a signalé que son activité Nouvelle Énergie a opérationnalisé la fabrication de panneaux photovoltaïques solaires au cours de l'exercice 2025-26. Tata Motors Ltd exploite des véhicules commerciaux, tandis que Tata Motors Passenger Vehicles Ltd (anciennement Tata Motors Ltd) a conservé les véhicules particuliers après la scission d'octobre 2025, aux côtés du fabricant de véhicules Mahindra & Mahindra Ltd. Maruti Suzuki India Ltd a produit plus de 2,25 millions de véhicules pour les ventes nationales, les exportations et les fournitures aux équipementiers en 2025, tandis que Tata Steel Ltd opère dans la sidérurgie. Les fabricants de véhicules se disputent les clients de produits finis, tandis que les producteurs d'acier se disputent à un stade de production différent, ne laissant aucun référence de produit unique parmi ces principaux participants.
En février 2026, le Groupe Mahindra a annoncé une installation intégrée planifiée pour automobiles et tracteurs à Nagpur, avec une production prévue pour 2028 et une capacité annuelle de plus de 500 000 véhicules plus 100 000 tracteurs une fois pleinement opérationnelle. Le 31 août 2026, Mahindra & Mahindra Ltd a déclaré qu'elle progressait vers la prise de possession des premiers 800 acres environ des 1 500 acres planifiés de l'installation à Additional Butibori. En février 2026, Tata Motors Passenger Vehicles Ltd et Jaguar Land Rover ont commencé les opérations de la première phase de leur usine greenfield de Panapakkam, au Tamil Nadu, pour les véhicules de nouvelle génération des deux marques, y compris les véhicules électriques. Pour les fabricants de véhicules concurrents, la première phase opérationnelle représente une réponse immédiate en termes de capacité, tandis que le plan de Nagpur ajoute un défi d'échelle à plus long terme conditionnel à l'exécution.
La classification environnementale offre aux producteurs d'acier une base concurrentielle parallèlement à la capacité de fabrication physique. Le rapport de Tata Steel pour l'exercice 2025-26 a enregistré l'inauguration d'une unité de production d'acier à arc électrique à base de ferraille à Ludhiana, au Punjab, avec une capacité installée de 0,75 million de tonnes métriques par an. La société a également signalé l'alignement de ses initiatives de décarbonation en Inde avec la Taxonomie de l'Acier Vert du Gouvernement de l'Inde. Ce cadre permet aux usines de s'enregistrer pour des certifications d'émissions et des notations par étoiles, offrant une voie vers un positionnement environnemental documenté. Le ministère de l'Acier a déclaré en décembre 2025 qu'il n'avait fixé aucun objectif d'approvisionnement public ni aucun mécanisme de conformité imposant des achats d'acier vert, de sorte que les notations acquièrent une valeur concurrentielle par l'utilisation volontaire des acheteurs.
Leaders du secteur de la fabrication en Inde
-
Reliance Industries Ltd
-
Tata Motors Passenger Vehicles Ltd
-
Mahindra & Mahindra Ltd
-
Maruti Suzuki India Ltd
-
Tata Steel Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la fabrication en Inde Entreprises couvertes dans ce rapport
- Reliance Industries Ltd
- Tata Motors Passenger Vehicles Ltd
- Mahindra & Mahindra Ltd
- Maruti Suzuki India Ltd
- Tata Steel Ltd
- Larsen & Toubro Ltd
- JSW Steel Ltd
- Hindustan Unilever Ltd
- Godrej Enterprises Group
- Ashok Leyland Ltd
- Hero MotoCorp Ltd
- TVS Motor Company Ltd
- Bharat Forge Ltd
- Bharat Electronics Ltd
- Bosch Ltd (India)
- Dixon Technologies (India) Ltd
- Vedanta Ltd
- Aditya Birla Group (Hindalco, UltraTech)
- Apollo Tyres Ltd
- MRF Ltd
- Ather Energy Ltd
Lire l’analyse des entreprises de marché de la fabrication en inde
Principales opportunités pour les acteurs du marché
Les opportunités comparent les voies d'expansion manufacturière via les incitations à la production de téléphones mobiles, le soutien à la chaîne de valeur des semi-conducteurs et les parcs chimiques dédiés. Pour les fabricants, la décision commerciale est de savoir si leurs capacités et leur état de préparation des projets correspondent aux conditions pertinentes de candidature, d'évaluation et de site. La distinction est importante car une entreprise peut avoir le bon rôle manufacturier tandis que son investissement proposé nécessite encore une qualification, rendant les engagements par étapes plus défendables que le fait de traiter la disponibilité des politiques comme un soutien assuré au projet.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Expansion de la production de téléphones mobiles | Programme de Fabrication de Téléphones Mobiles (MPMS) notifié en août 2026 pour l'exercice 2026-27 à l'exercice 2030-31 | Fabricants de téléphones mobiles enregistrés en Inde et entreprises de services de fabrication électronique | Aligner l'expansion sur les tests d'éligibilité du segment concerné | Conditions de chiffre d'affaires, de ventes et de marque indienne spécifiques au segment | Padget Electronics Private Ltd, filiale de Dixon Technologies (India) Ltd |
| Projets de fabrication et d'emballage de semi-conducteurs | Notifications des piliers Semicon 2.0 émises en août 2026 avec une période de candidature initiale de 3 ans | Participants à la fabrication, l'emballage, l'équipement et les matériaux de semi-conducteurs | Développer un projet pour le pilier et le processus d'évaluation concernés | Évaluation technique et financière | Fabricants de semi-conducteurs tels que Tata Electronics |
| Production chimique dans des parcs industriels proposés | États invités à soumettre des propositions BHAVYA Rasayan avant le 30 novembre 2026 | Fabricants de produits chimiques en tant qu'utilisateurs potentiels des parcs proposés par les États | Aligner les plans de production avec les propositions de parcs d'État qualifiants | Au moins 8 kilomètres carrés de terrain contigu et libre de toute charge pour chaque parc proposé | Producteurs de produits chimiques tels que Grasim Industries Limited |
| Source: Mordor Intelligence | |||||
L'ouverture centrale réside dans la connexion de l'expansion manufacturière avec l'acteur qui contrôle l'accès au programme. Les gouvernements des États proposent des parcs chimiques et doivent satisfaire à l'exigence foncière qualifiante. En comparaison, les fabricants d'électronique éligibles peuvent préparer leurs propres candidatures pour le processus de candidature ou d'évaluation concerné. Cette division fait de la coordination des sites au niveau des États la tâche précoce critique pour un utilisateur potentiel de parc, tandis qu'un candidat direct peut prioriser sa propre qualification de projet.
Développements industriels récents dans Marché de la fabrication en Inde
- Oct 2026 : Hyundai Motor India Limited a inauguré une installation de fabrication intelligente à Talegaon, Pune, Maharashtra, le 14 octobre.
- Sep 2026 : Le 17 septembre, le Premier Ministre a inauguré virtuellement des lignes de production commerciale d'emballage de semi-conducteurs exploitées par Suchi Semicon à Surat, Gujarat.
- Sep 2026 : Ansell a inauguré son installation de Kovai, Tamil Nadu, le 15 septembre, alors qu'elle produisait déjà des gants chirurgicaux pour le marché local.
Marché de la fabrication en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la fabrication en Inde mesure la valeur annuelle des ventes de biens manufacturés produits par des opérations de fabrication en Inde et vendus pour usage intérieur ou à l'exportation. Il couvre les producteurs organisés et non organisés à travers l'Inde, classés par propriété, taille d'usine, industrie utilisatrice finale et géographie.
Exclusions de périmètre : Les marges pures de négoce et de distribution, l'activité de construction autonome, les services non manufacturiers vendus séparément et les biens fabriqués hors d'Inde sont exclus.
Aperçu de la segmentation
- Par propriété
- Secteur public
- Secteur privé
- Secteur mixte
- Secteur coopératif
- Par industrie utilisatrice finale
- Automobile et composants automobiles
- Textile et habillement
- Électronique et électricité
- Alimentation et boissons
- Produits pharmaceutiques et santé
- Matériaux de construction
- Produits chimiques
- Aérospatiale et défense
- Métaux
- Machines et biens d'équipement
- Autres (mobilier, etc.)
- Par taille d'usine
- Grandes entreprises
- Entreprises de taille moyenne
- Petites et micro-entreprises (MPME)
- Par géographie
- Nord de l'Inde
- Ouest de l'Inde
- Sud de l'Inde
- Est et nord-est de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'Enquête Annuelle des Industries (ASI) du ministère des Statistiques et de la Mise en Œuvre des Programmes fournissent des données sur la production, les intrants et les produits sortis d'usine pour la fabrication enregistrée, tandis que son Enquête Annuelle des Entreprises du Secteur Non Constitué en Société (ASUSE) ajoute des mesures d'établissement et économiques pour les petites entreprises non constituées en société. L'Indice de Production Industrielle (IIP) de MoSPI offre une vérification opportune de la direction de la production, et les données de valeur ajoutée manufacturière de la Banque Mondiale fournissent une vérification croisée indépendante des comptes nationaux. Ensemble, ces sources aident à distinguer la production des ventes de la valeur ajoutée et à suivre les évolutions à travers l'Inde.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et les reportages commerciaux réputés peuvent ajouter un contexte au niveau des producteurs sur la capacité, les expéditions, les prix et les investissements, et peuvent être recoupés avec les séries officielles. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme d'entretiens axé sur l'Inde prévu comprendrait des dirigeants d'entreprises manufacturières et des responsables fonctionnels en finance, opérations, ventes et gestion d'usine, ainsi que des spécialistes sectoriels pertinents. Les entretiens et les enquêtes structurées testeraient les résultats secondaires sur la production, les prix et le mix, la propriété, la taille des usines, les industries utilisatrices finales et la production régionale, et identifieraient les lacunes où les séries officielles ont des couvertures ou des périodes de déclaration différentes. Les analystes réconcilieraient les réponses contradictoires avec les dépôts et les statistiques publiques, documenteraient les différences non résolues et trianguliseraient les estimations à travers des indicateurs indépendants avant de mettre à jour les hypothèses.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 24 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des ventes annuelles à la sortie d'usine en Inde, en utilisant les mesures officielles de production des entreprises enregistrées et non constituées en société pour ancrer la base de producteurs et en réconciliant leur couverture pour éviter les omissions ou les activités en double. La production ASI et ASUSE et les recettes sortie d'usine établissent la base de valeur, l'IIP suit la dynamique de production, la formation de capital manufacturier indique la capacité future, et les schémas de production industrielle et régionale informent la composition du marché. La valeur ajoutée manufacturière et les mouvements commerciaux servent de vérifications car aucun n'est lui-même la mesure des ventes du marché. Les analystes dérivent les parts de propriété, de taille d'usine, d'utilisateur final et régionales à partir des preuves pertinentes de production et d'établissement des producteurs, réconciliant chaque axe avec le total, et testent sélectivement les totaux avec des cumuls de fournisseurs, des vérifications de canaux ou des prix de vente échantillonnés multipliés par les unités vendues. Les prévisions peuvent utiliser une régression multivariée lorsque l'historique comparable soutient les relations entre la production, l'investissement en capacité, la production industrielle et la demande à l'exportation, avec une analyse de scénarios pour les changements de politique ou de coûts des intrants. Les experts primaires testeraient les hypothèses variables et la direction des prévisions, tandis que les lacunes sont traitées avec des séries proxy documentées, des ajustements de couverture explicites et des plages plus larges là où les preuves sont faibles.
Cycle de validation des données et de mise à jour
Les analystes triangulent la production des enquêtes, la production industrielle, les comptes nationaux, le commerce et les divulgations des entreprises, puis examinent les différences matérielles en vérifiant la couverture, la période, la base de prix et la classification. Ils signalent les valeurs aberrantes, comparent la croissance et les parts de segments avec des signaux indépendants, retracent les anomalies aux révisions des sources ou aux changements de périmètre et complètent des revues successives des sources, du modèle et des analystes seniors avant la validation. Le recontact est déclenché lorsque les contributions des experts entrent en conflit matériellement avec les enregistrements vérifiés ou lorsqu'une hypothèse clé change, et l'ensemble de données est actualisé annuellement, réexaminé entre les cycles après des événements matériels et vérifié lors d'un nouveau passage avant livraison.
Taille du marché du secteur de la fabrication en Inde de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché de la fabrication en Inde mesure la valeur annuelle des ventes de biens manufacturés produits par des opérations de fabrication en Inde et vendus pour usage intérieur ou à l'exportation.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. La production ASI et ASUSE et les recettes sortie d'usine établissent la base de valeur, l'IIP suit la dynamique de production, la formation de capital manufacturier indique la capacité future, et les schémas de production industrielle et régionale informent la composition du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,87 T USD (2027) | |
| Consultance mondiale A | 1,54 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 17,6 % à la valeur 2027 de ce rapport de 1,87 T USD, 2 ans plus tard. Sa base déclarée de 2025 précède l'année du rapport, et ses prévisions publiées anticipent une croissance continue du marché jusqu'en 2035. |
| Éditeur de recherche de marché B | 1,57 T USD (2025) | À sa base de 2025, cette estimation est inférieure de 16,0 % à la valeur 2027 de ce rapport de 1,87 T USD, 2 ans plus tard. Sa base déclarée de production brute sortie d'usine est de 2025, avant l'année du rapport, et ses prévisions publiées montrent une expansion supplémentaire jusqu'en 2032. |
Les analystes de Mordor Intelligence triangulent la production des enquêtes, la production industrielle, les comptes nationaux, le commerce et les divulgations des entreprises, puis examinent les différences matérielles en vérifiant la couverture, la période, la base de prix et la classification.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché de la fabrication en Inde ?
La taille devrait passer de 1,74 trillion USD en 2026 à 1,87 trillion USD en 2027 et 2,69 trillions USD d'ici 2032, avec un CAGR de 7,58 % sur 2027-2032.
Qu'est-ce qui soutient la demande de biens manufacturés en Inde ?
Les incitations à la production et la demande intérieure soutiennent l'expansion. En février 2026, SIGHT avait attribué 3 000 MW par an de capacité de fabrication d'électrolyseurs à 15 entreprises.
Quelles industries utilisatrices finales mènent la fabrication indienne par échelle et croissance ?
L'automobile et les composants automobiles détenaient 22,91 % de la valeur du marché en 2026. Le segment de l'électronique et de l'électricité devrait connaître la croissance la plus rapide avec un CAGR de 13,2 % sur 2027-2032.
Quelles entreprises sont les principaux acteurs du secteur manufacturier indien ?
Les principaux acteurs comprennent Reliance Industries Ltd, Tata Motors Ltd pour les véhicules commerciaux, Tata Motors Passenger Vehicles Ltd, Mahindra & Mahindra Ltd, Maruti Suzuki India Ltd et Tata Steel Ltd.
Comment les contraintes logistiques affectent-elles les usines indiennes ?
À l'Autorité Portuaire de Jawaharlal Nehru, le temps de séjour dans le cycle d'importation pour les conteneurs à destination du train a atteint 157,3 heures en juin 2026. De tels retards peuvent contraindre la planification dans les usines qui dépendent de cette voie d'importation.
Quelles régions manufacturières indiennes mènent par échelle et croissance ?
L'Inde de l'Ouest détenait la plus grande part à 33,07 % en 2026. L'Inde du Sud devrait connaître la croissance la plus rapide avec un CAGR de 7,8 % sur 2027-2032.