
Taille et part de marché du béton renforcé de fibres de verre (GFRC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 31.79 Millions de mètres cubes |
| Volume du Marché (2031) | 44.66 Millions de mètres cubes |
| Growth Rate (2026 - 2031) | 7.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
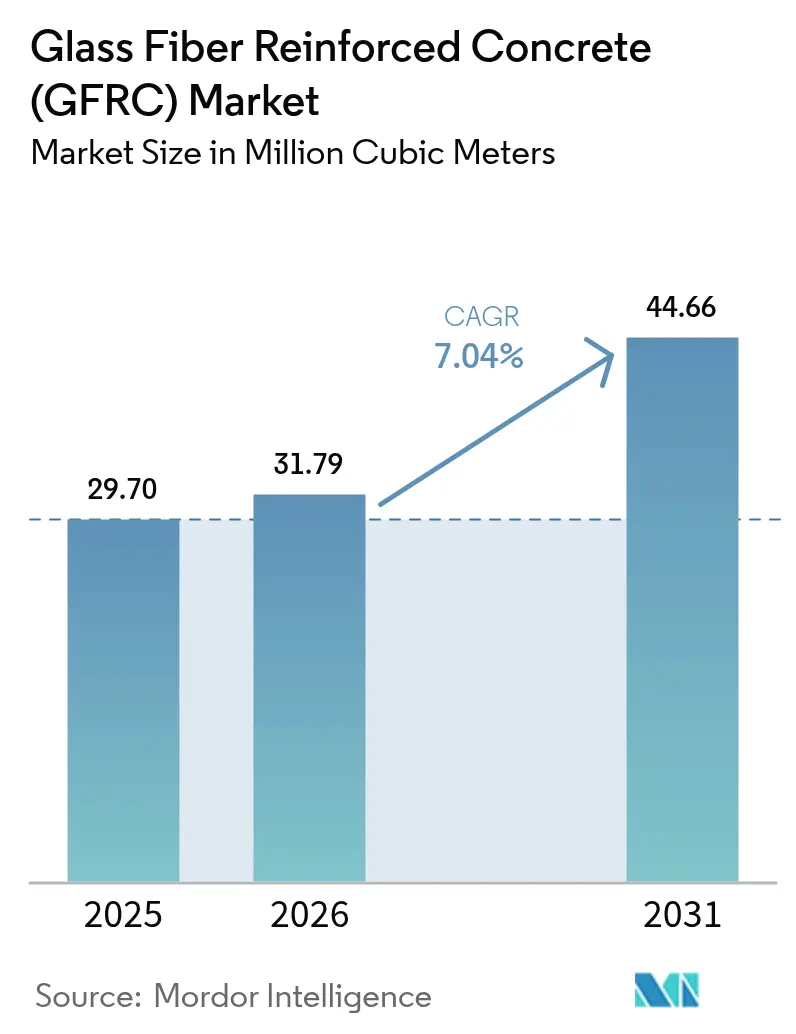
Analyse du marché du béton renforcé de fibres de verre (GFRC) par Mordor Intelligence
La taille du marché du béton renforcé de fibres de verre est estimée à 31,79 millions de mètres cubes en 2026, en croissance par rapport à la valeur de 2025 de 29,70 millions de mètres cubes, avec des projections pour 2031 affichant 44,66 millions de mètres cubes, soit une croissance à un CAGR de 7,04 % sur la période 2026-2031. Cette expansion est alimentée par le ratio résistance/poids supérieur du matériau, par les exigences croissantes en matière de bâtiments écologiques et par l'adoption rapide de la fabrication numérique. Les gestionnaires d'infrastructures rénovent leurs actifs avec des panneaux GFRC élancés afin de réduire les charges sismiques, tandis que les architectes exploitent les moules usinés par CNC pour réaliser des façades complexes à moindre coût. L'offre élargie de fibres résistantes aux alcalis (AR) stabilise les prix des matières premières, facilitant la planification de la production à long terme tant pour les fournisseurs régionaux que mondiaux. Toutefois, le rythme de croissance dépend encore du développement plus rapide des codes de construction, les ingénieurs restant prudents là où les règles de ductilité favorisent l'armature en acier.
Principales conclusions du rapport
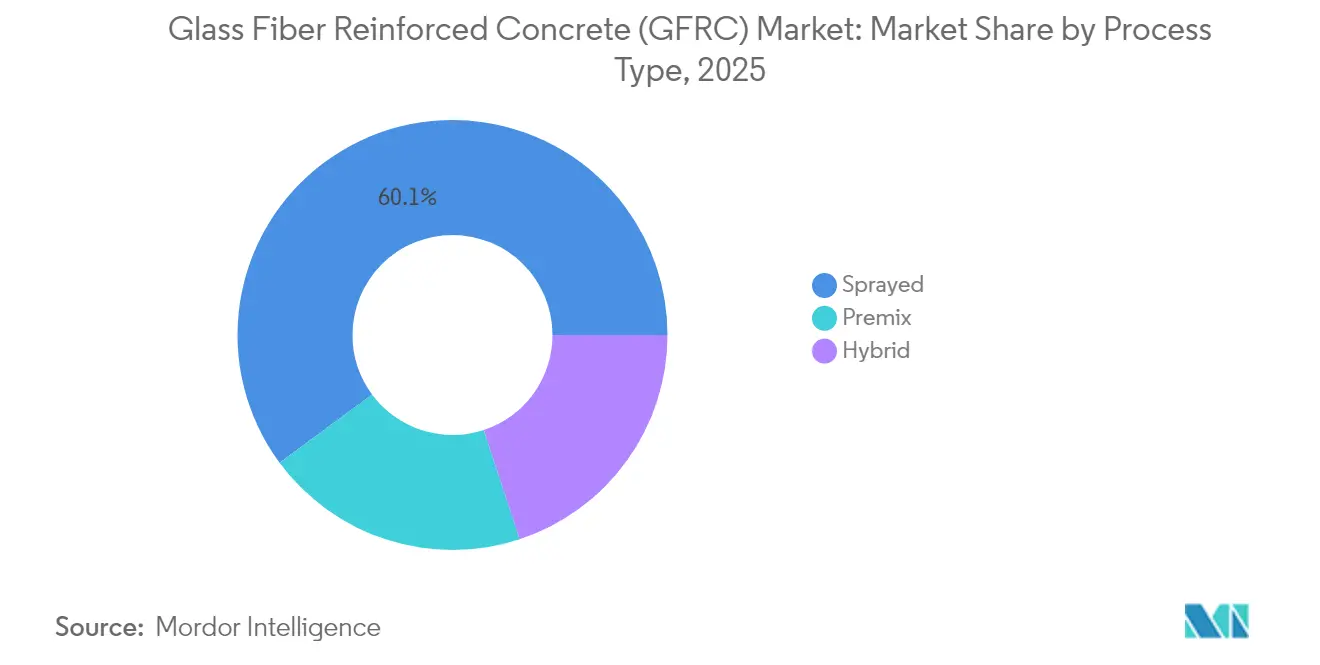
- Par type de procédé, la méthode par projection a représenté 60,12 % de la part de marché du béton renforcé de fibres de verre en 2025 et croît à un CAGR de 7,21 % jusqu'en 2031.
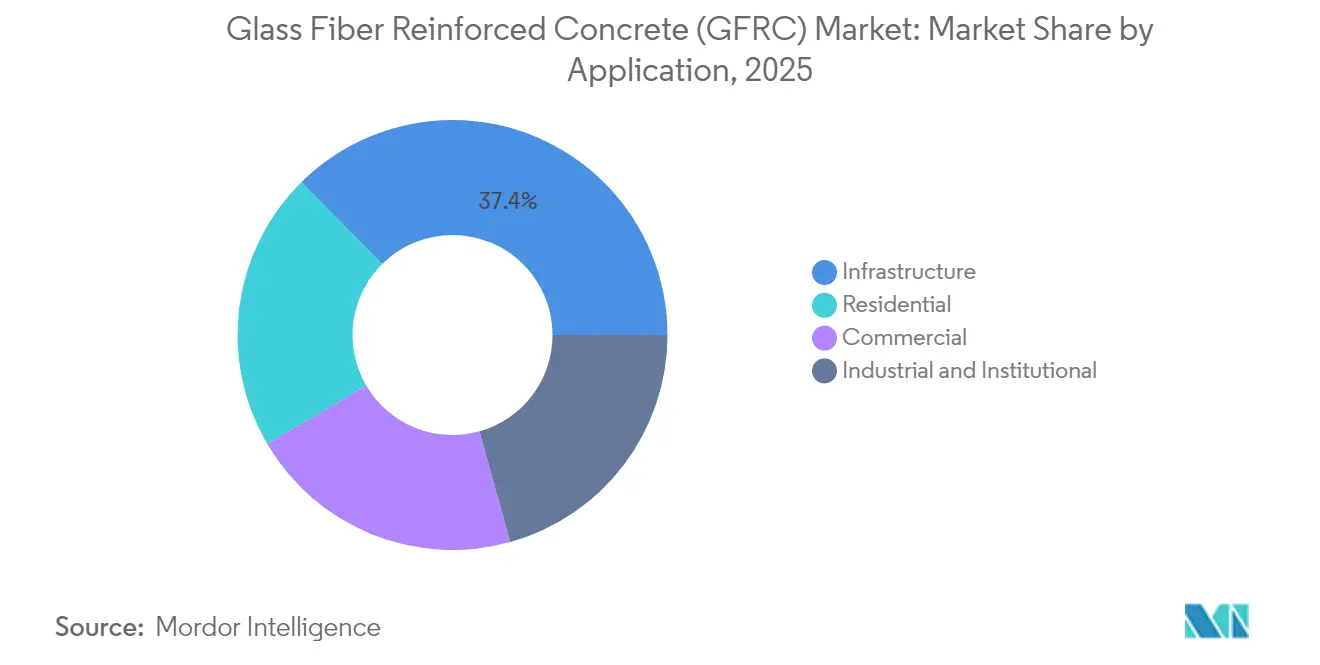
- Par application, l'infrastructure a représenté 37,42 % de la taille du marché du béton renforcé de fibres de verre en 2025, tandis que le secteur résidentiel progresse à un CAGR de 7,63 % jusqu'en 2031.
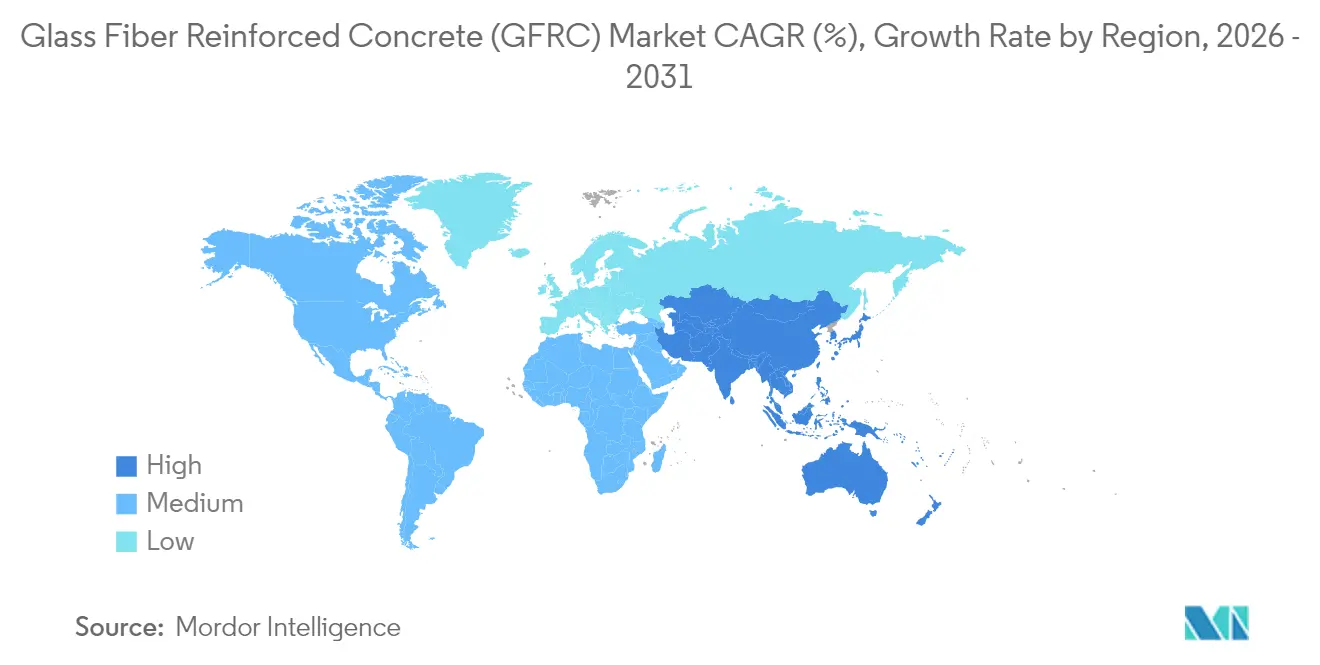
- Par géographie, l'Asie-Pacifique détenait 53,58 % de la part de revenus du marché du béton renforcé de fibres de verre en 2025 ; la région devrait se développer à un CAGR de 7,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Accent accru sur les bâtiments écologiques (certifications LEED) | +1.8% | Mondial, porté par l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Le ratio résistance/poids supérieur réduit les coûts structurels et logistiques | +2.1% | Mondial, notamment les mégaprojets APAC | Long terme (≥ 4 ans) |
| Adoption du préfabriqué pour réduire la main-d'œuvre sur site et les délais de cycle | +1.5% | Principalement APAC, en progression en Amérique du Nord | Court terme (≤ 2 ans) |
| Disponibilité croissante de l'approvisionnement en fibres de verre résistantes aux alcalis | +0.9% | Mondial | Moyen terme (2-4 ans) |
| La fabrication numérique permet des façades complexes | +0.8% | Amérique du Nord et UE pionnières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accent accru sur les bâtiments écologiques (certifications LEED)
Le GFRC réduit le volume de clinker de ciment et permet des sections transversales plus minces, ce qui diminue tous deux le carbone incorporé. Les crédits qui en résultent aident les bâtiments commerciaux à satisfaire aux critères de matériaux et de ressources du LEED v4. Les promoteurs réalisent également des économies opérationnelles, car des panneaux plus légers permettent des fondations plus réduites et moins d'ossature en acier[1]Chalmers University of Technology, « Un nouveau modèle facilite la construction de structures durables en béton renforcé de textile », techxplore.com. Des études pilotes montrent jusqu'à 65 % d'économies de CO₂ dans les dalles de plancher combinant des peaux en GFRC avec des granulats recyclés, un résultat désormais cité dans les déclarations de divulgation volontaire à travers l'Europe. Les propriétaires de structures exigent de plus en plus des déclarations environnementales de produits, et les fabricants de GFRC ont commencé à publier des données du berceau à la porte qui se comparent favorablement à la maçonnerie et au béton préfabriqué. Ces divulgations accélèrent les taux de prescription dans les appels d'offres publics et privés.
Le ratio résistance/poids supérieur réduit les coûts structurels et logistiques
Les panneaux en GFRC pèsent environ 20 % de moins que des éléments en béton armé comparables, tout en offrant une capacité de traction ultime supérieure de 25 à 35 %[2]Yaqin Chen et al., « Évaluation des performances des fibres de polypropylène synthétique macro indentées dans le béton autocompactant à haute résistance », nature.com. Les équipes d'infrastructure déployant des revêtements de tunnels dans la baie de Dalian en Chine ont économisé 15 jours de travail à la grue après être passées à des segments minces en GFRC. La réduction de la charge morte améliore également la résilience sismique en diminuant les forces de cisaillement à la base, une préoccupation au Japon et en Californie. Les baisses de coûts de transport deviennent notables sur les trajets longue distance où les tarifs de fret basés sur le poids dominent. Ces gains économiques renforcent l'analyse de rentabilité malgré les surcoûts des fibres et des polymères par rapport au béton ordinaire.
Adoption du préfabriqué pour réduire la main-d'œuvre sur site et les délais de cycle
Les pénuries chroniques de main-d'œuvre qualifiée intensifient la pression sur les entrepreneurs pour préfabriquer les éléments structurels. Les conditions contrôlées en usine réduisent les reprises et raccourcissent les cycles de coulée à installation de 20 à 30 %. Le GFRC offre des finitions nettes sans bardage extérieur, éliminant plusieurs corps de métier sur chantier. La capacité d'automatisation apporte une valeur ajoutée supplémentaire : des robots de palettisation peuvent placer des panneaux projetés directement sur des étagères de séchage, tandis que des systèmes de code-barres suivent les formulations de mélange en temps réel. Le résultat est un débit prévisible qui s'aligne sur la logistique de chantier en flux tendu, donnant aux promoteurs la confiance nécessaire pour s'engager sur des jalons de livraison accélérés.
Disponibilité croissante de l'approvisionnement en fibres de verre résistantes aux alcalis
Les usines régionales de fibres AR en Chine et en Inde couvrent désormais 80 % de la demande de l'Asie-Pacifique, réduisant considérablement les délais d'importation et amortissant les chocs de prix. Des ensimages avancés améliorent la durabilité de la liaison dans les solutions poreuses à pH élevé, prolongeant les projections de durée de vie en fatigue au-delà de 50 ans. La chaîne d'approvisionnement plus intégrée permet aux fabricants de taille intermédiaire de sécuriser des contrats pluriannuels à des tarifs indexés, une couverture contre la volatilité lors des booms de construction. À mesure que les fournisseurs de fibres augmentent leur capacité, les volumes de commande minimum diminuent, permettant aux ateliers de moulage plus petits d'accéder au marché et d'élargir la portée géographique.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Manque de ductilité par rapport au béton armé d'acier | -1.2% | Mondial, zones sismiques | Long terme (≥ 4 ans) |
| Codes de conception et normes de certification limités | -0.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Coût initial élevé des systèmes prémélangés/polymères propriétaires | -0.6% | Économies sensibles aux prix | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Manque de ductilité par rapport au béton armé d'acier
Le pontage des fibres réduit mais ne comble pas l'écart entre le GFRC et l'acier en termes de comportement post-élastique, une propriété consacrée dans les dispositions de résistance sismique à l'échelle mondiale. Les ingénieurs restent réticents à spécifier le GFRC pour les zones de rotule plastique, en particulier dans les noyaux de tours de grande hauteur supportant des charges de sécurité des personnes. Les essais de renforcement hybride mélangeant des panneaux GFRC avec des cages en acier internes sont prometteurs, mais réintroduisent à la fois le poids et le risque de corrosion, atténuant deux avantages fondamentaux. L'adoption structurelle sera en retard jusqu'à ce que les codes nationaux reconnaissent formellement les équations de conception pour les vérifications basées sur le déplacement.
Codes de conception et normes de certification limités
Le vide dans les codes de construction contraint les équipes de projet à des essais coûteux sur maquette ou à des régimes d'inspection spéciale qui allongent les délais. Bien que le PCI et le GRCA publient des manuels de bonnes pratiques, les autorités municipales accordent rarement des approbations générales, de sorte que chaque utilisation porteuse passe encore par des soumissions de moyens alternatifs. La divergence des critères d'acceptation entre le Code de construction international, l'Eurocode et les normes asiatiques locales complique davantage les déploiements multinationaux. Des méthodes d'essai harmonisées sous l'égide de l'ISO ou de l'ASTM rationaliseraient la conformité, mais les processus de comité avancent plus lentement que l'innovation produit, laissant les nouveaux mélanges dans un vide réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédé :
polyvalence de la méthode par projectionLa voie par projection a dominé le marché du béton renforcé de fibres de verre avec 60,12 % du volume en 2025 et est en bonne voie pour un CAGR de 7,21 % jusqu'en 2031. Le contrôle de dépôt en temps réel et un meilleur alignement des fibres offrent une capacité de traction fiable, permettant aux producteurs de mouler des panneaux ultra-minces répondant aux objectifs de charge au vent de 1,6 kN/m². Les pistolets de projection automatisés réduisent le temps de main-d'œuvre de 30 %, abaissant le coût par panneau même pour les séries à faible volume. Les usines hybrides superposent un support prémélangé sur des couches de face projetées, combinant qualité esthétique et solidité structurelle en une seule passe. L'adoption sur le terrain progresse le plus rapidement dans les toitures de stades et les pôles de transport qui nécessitent des courbes élégantes et une érection rapide.
La pénétration croissante des robots à six axes étend la méthode par projection au-delà des travaux de façade haut de gamme. Les buses de mesure continue ajustent désormais le débit de coulis en fonction de l'humidité ambiante, réduisant le rebond à moins de 5 % et coûtant moins cher que le nettoyage manuel. Le procédé reste sensible au climat de la salle de séchage, mais la CVC pilotée par capteurs atténue la fissuration de retrait dans les zones tempérées et tropicales. Les lignes exclusivement prémélangées restent dominantes lorsque les objectifs de résistance à la compression dépassent 100 MPa, mais leur temps de cycle plus lent limite leur attrait pour le bardage produit en masse.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par application :
dynamique des infrastructures et essor du résidentielL'infrastructure a représenté 37,42 % des expéditions de 2025, constituant la plus grande part de la taille du marché du béton renforcé de fibres de verre et reflétant la demande des travaux publics dans les tunnels, les ponts et les bassins d'eaux usées. Les gains de poids réduisent la capacité nécessaire des grues et permettent des segments d'arche préfabriqués qui accélèrent les remplacements nocturnes de tabliers de ponts. Parallèlement, la demande résidentielle progresse à un CAGR de 7,63 % à mesure que les promoteurs de modules au Japon et en Australie adoptent des panneaux GFRC à peau et noyau pour pallier les pénuries de main-d'œuvre et réaliser des murs à énergie nette zéro.
Les tours commerciales préfèrent les murs-rideaux en GFRC à l'aluminium là où les codes locaux imposent des limites strictes de propagation du feu. Les campus institutionnels — notamment les hôpitaux — spécifient le GFRC pour le bardage intérieur des salles d'IRM en raison de son caractère non magnétique. Les exploitants industriels d'eaux usées choisissent ce matériau pour les bassins de confinement secondaire car la résistance aux chlorures dépasse celle du béton conventionnel à revêtement époxy. Chaque adoption de niche alimente un cercle vertueux : un volume de production plus élevé réduit le coût moyen, incitant les architectes à élargir la portée de leurs prescriptions.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du béton renforcé de fibres de verre (GFRC) en Asie-Pacifique
L'Asie-Pacifique a généré 53,58 % du volume mondial en 2025 et affiche les perspectives de croissance les plus élevées avec un CAGR de 7,29 % jusqu'en 2031. Les mégaprojets de la Ceinture et Route de la Chine nécessitent du GFRC, et la production localisée de fibres AR raccourcit les chaînes d'approvisionnement. La Mission Villes Intelligentes de l'Inde prévoit un budget de 165 milliards USD pour des pôles axés sur le transport en commun, dont beaucoup sont situés dans des zones côtières corrosives parfaitement adaptées aux façades en GFRC. Le Japon et la Corée du Sud affinent les formulations de mélanges parasismiques, visant une capacité de flexion de 1,2 GPa tout en maintenant une densité inférieure à 2 200 kg/m³. Des programmes de laboratoire soutenus par les gouvernements certifient ces formulations, réduisant considérablement les obstacles à l'approbation.
Marché du béton renforcé de fibres de verre (GFRC) en Amérique du Nord
L'Amérique du Nord se classe deuxième en volume et est en tête en matière d'adoption de la construction écologique. Les mandats liés à la certification LEED en Californie et à New York stimulent la demande de prescriptions, tandis que les fonds fédéraux américains pour les infrastructures canalisent 24 milliards USD vers des projets de remplacement de ponts pouvant bénéficier de tabliers en GFRC à gain de poids. Les essais en climat froid au Canada confirment la durabilité aux cycles de gel-dégel, une condition préalable aux rénovations de viaducs sur la Route 11. Le Mexique explore les applications de barrières de sécurité routière en GFRC sur son réseau autoroutier à péage en expansion, où des panneaux plus légers simplifient les fermetures de voies nocturnes.
Marché du béton renforcé de fibres de verre (GFRC) en Europe
L'Europe se concentre sur les marchés de rénovation, en utilisant le GFRC pour soulager les fondations en maçonnerie surexploitées dans les quartiers historiques. L'Allemagne expérimente des panneaux de bardage de grand format intégrant une isolation sous vide, répondant aux objectifs d'énergie quasi nulle dans le cadre de la directive EPBD révisée. Le Royaume-Uni remodèle le secteur de la rénovation de bureaux depuis que des critères de carbone sur l'ensemble du cycle de vie ont été intégrés aux orientations d'urbanisme en 2025. La France séduit les spécialistes de la préservation du patrimoine en colorant le GFRC avec des pigments d'oxyde de fer qui imitent le grès tout en résistant aux pluies acides. L'Italie déploie de minces coques voûtées dans les restaurations de basiliques, exploitant la haute résilience aux chocs du matériau.

Paysage réglementaire
La conformité du GFRC repose sur des normes de produit et d'installation, ainsi que sur des voies d'acceptation des codes du bâtiment qui varient selon les régions. Aux États-Unis, la norme ANSI/PCI 128-24 est utilisée pour la conception, la fabrication et l'installation des panneaux GFRC, tandis que la norme ASTM C1666/C1666M-08(2023) fixe les exigences minimales pour les fibres de verre résistantes aux alcalis utilisées dans des environnements de ciment hydraulique, renforçant les exigences de durabilité pour la performance en service.
En Europe, la norme CEN EN 1170:2024 met à jour les méthodes d'essai normalisées pour les produits GRC (y compris les mesures de résistance à la flexion telles que LOP et MOR, l'absorption d'eau et la densité), façonnant l'alignement des essais de type et du contrôle de production en usine. Au niveau infranational, les directives de la California Division of the State Architect (IR 19-2 en vertu du California Building Code 2025) montrent comment les autorités compétentes opérationnalisent l'acceptation des systèmes de panneaux GFRC, en insistant davantage sur l'assurance/contrôle qualité documentée et les données d'essai traçables pour les approbations de projet.
Analyse de la chaîne de valeur
La chaîne de valeur du GFRC commence par les matières premières et formulations en amont, principalement le ciment Portland, le sable siliceux, l'eau, les modificateurs polymères (souvent à base acrylique), et les fibres de verre spéciales résistantes aux alcalis (AR). Les fibres AR constituent un point de contrainte clé car elles sont soumises à des spécifications strictes (durabilité dans des matrices cimentaires hautement alcalines) et affectent directement la performance à long terme et la conformité, faisant de la qualification des fibres et de la constance du calibrage et du comportement d'adhérence des éléments centraux des décisions d'approvisionnement.
La transformation intermédiaire a lieu dans les ateliers de préfabrication et de façades via les procédés de projection, de prémélange et hybrides (couche de face projetée avec support en prémélange). La valeur est ajoutée via la fabrication de moules (y compris les moules et coffrages usinés par CNC), le durcissement contrôlé, la finition et les éléments de fixation intégrés. Les canaux en aval comprennent les entreprises de façades, les installateurs de préfabriqué et les entrepreneurs généraux au service des propriétaires d'infrastructures et des promoteurs commerciaux et résidentiels, l'adoption étant souvent conditionnée par la certification et des contrôles de production documentés (par exemple, la certification d'usine PCI pour le GFRC et les schémas de fabricants GRCA) qui qualifient les fournisseurs pour les appels d'offres plus importants et les soumissions liées aux codes.
Paysage concurrentiel
L'offre mondiale est fragmentée, mais des oligopoles régionaux se forment autour des capacités en fibres, liants et panneaux. La stratégie d'innovation s'oriente désormais vers l'Industrie 4.0. Les fournisseurs européens déploient des jumeaux numériques pour prédire la distorsion des panneaux pendant le séchage, tandis que des start-ups américaines équipent des caméras de vision artificielle qui analysent la distribution des fibres. Les géants de l'Asie-Pacifique associent des usines propriétaires de fibres AR à des ateliers de panneaux captifs, permettant une tarification au coût majoré qui concurrence les mouleurs indépendants. Pourtant, l'intensité capitalistique — bras robotisés, fours de séchage, analyses en temps réel — élève les barrières financières pour les nouveaux entrants. Une consolidation est attendue à mesure que les entreprises de taille intermédiaire manquant d'économies d'échelle se transfèrent à des investisseurs en quête d'exposition aux technologies environnementales. À l'horizon, les charges en fibres de carbone recyclées se profilent comme une option disruptive, promettant des ratios résistance/poids plus élevés à faible impact carbone.
Leaders du secteur du béton renforcé de fibres de verre (GFRC)
Formglas Products Ltd
Ultratech Cement Ltd
Clark Pacific
Fibrex Construction Group
Betofiber
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du béton renforcé de fibres de verre (GFRC)
- Aparna RMC.
- ASAHI BUILDING-WALL CO.,LTD.
- BarChip Pty Ltd.
- Betofiber
- Buddy Rhodes Concrete Products
- Chiltern GRC Ltd
- Clark Pacific
- Dalian Shantai New Industrial Co. Ltd
- Fibrex Construction Group
- FIBROBETON
- Fishstone Studio Inc.
- Formglas Products Ltd
- Frey-Fil Corporation
- GB Architectural Cladding Products Ltd
- GRCUK
- Ibstock Plc.
- Lindner SE
- Loveld
- Low & Bonar
- Pennine Stone Ltd
- Polycon Group a.s
- Shanghai Zhuoou Building Decoration Engineering Co. Ltd
- SureCrete Design Products
- Telling Ltd
- Ultratech Cement Ltd
- Yeung's Fiberglass Company
Lire l’analyse des entreprises de béton renforcé de fibres de verre (GFRC)

Opportunités de marché et perspectives d'avenir
Les formulations GFRC/GRC à faible empreinte carbone et la documentation environnementale vérifiée soutiennent une voie inexploitée dans les projets façonnés par les critères de carbone intrinsèque et les notations de bâtiment écologique. Une recherche publiée en avril 2026 (White Rose Research) a décrit un mélange GRC à faible empreinte carbone utilisant du ciment sulfo-alumineux de calcium avec des granulats fins de béton recyclé, citant des émissions de CO2 inférieures de 74% et une énergie intrinsèque inférieure de 48% par rapport aux témoins en ciment Portland ordinaire, ce qui s'aligne avec l'évolution du marché vers des sections plus fines et des spécifications guidées par les DEP dans les appels d'offres publics et privés.
Les innovations en matière de fabrication et de performance élargissent également l'espace d'application là où la variabilité et le comportement post-fissuration ont limité l'adoption. Une étude de juin 2026 (Journal of Materials in Civil Engineering) a validé une méthode de coulage à basse pression pour le GFRC en prémélange, améliorant la distribution des fibres et rapportant d'importants gains en résistance à la flexion (95%) et en ductilité post-fissuration (60%), favorisant une production plus reproductible au-delà des façades haut de gamme réalisées par projection. Du côté de la demande, l'expansion de la gamme de produits GFRC préfabriqués par Homebridge Precast, LLC (juin 2026, lignes modulaires orientées paysagisme) indique une commercialisation continue du GFRC fabriqué en usine vers des références standardisées, complétant la tendance plus large de la préfabrication qui réduit la main-d'œuvre sur site et raccourcit les cycles d'installation.
Recent Industry Developments in Marché du béton renforcé de fibres de verre (GFRC)
- Avril 2026 : UltraTech Cement Ltd a annoncé un plan de dépenses d'investissement de 16 000 crores de roupies pour porter la capacité de fabrication à 240 millions de tonnes par an d'ici l'exercice 2027-2028, après avoir dépassé 200 millions de tonnes par an. Un approvisionnement en ciment plus important et plus sûr peut améliorer la disponibilité des intrants pour les fabricants de GFRC liés aux systèmes de ciment et de liants, en particulier en Asie-Pacifique, région en tête du volume mondial de GFRC.
- Avril 2025 : PORAVER gmbh a annoncé qu'elle fournirait du verre expansé pour améliorer les propriétés du GFRC, dans le but de réduire le poids des composants une fois incorporé dans les mélanges. Des éléments GFRC plus légers renforcent la proposition de valeur dans les cas d'usage de bardage et de rénovation où la réduction de la charge morte et l'efficacité de manutention orientent les décisions de conception.
- Février 2025 : Ibstock plc a quitté sa division GFRC et a cessé la production après une sous-performance financière soutenue, incluant une perte d'exploitation de 3 millions de GBP en 2024. Ce retrait a réduit les options d'approvisionnement local pour certains acheteurs et mis en lumière les risques de marge et d'exécution dans les activités GFRC, en particulier lorsque la performance des sous-traitants et la volatilité liée aux projets sont élevées.


Marché du béton renforcé de fibres de verre (GFRC) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre le béton renforcé de fibres de verre (GFRC) utilisé dans le bâtiment et les travaux publics, comptabilisé lorsque des mélanges GFRC ou des éléments finis GFRC sont fournis pour des projets de construction et de rénovation.
Exclusions du périmètre : Nous excluons le béton armé conventionnel sans fibres de verre, ainsi que les fibres de verre en roving autonomes et les adjuvants chimiques vendus sans transformation en GFRC.
Aperçu de la segmentation
- Par type de procédé
- Projeté
- Prémélangé
- Hybride
- Par application
- Commercial
- Résidentiel
- Infrastructure
- Industriel et institutionnel
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par les indicateurs publics de construction afin de cartographier précisément l'origine réaliste de la demande en GFRC. Nous avons examiné des sources telles que les publications de dépenses de construction du US Census, la production de construction d'Eurostat, les séries macroéconomiques et d'urbanisation de la Banque mondiale, et les flux commerciaux de l'UN Comtrade pour les fibres de verre et matériaux connexes, à titre de vérification d'orientation.
Pour relier la demande à l'usage réel, nous avons également utilisé les directives des codes du bâtiment et les références de performance au feu (lorsqu'elles étaient publiquement disponibles), des revues à comité de lecture sur le ciment et le béton pour le contexte de conception des mélanges et de durabilité, ainsi que des publications d'associations ou d'organismes de normalisation liées au béton, au préfabriqué et aux composites. Ces éléments ont été complétés par des dépôts d'entreprises, des présentations aux investisseurs, des communiqués de presse, et un abonnement payant pour les données financières d'entreprises, les brevets et les contrôles d'import-export au niveau des expéditions, lorsqu'ils étaient utiles pour des tests de cohérence. Cette liste n'est qu'illustrative, car de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les éléments de la chaîne de valeur qui peuvent expliquer la consommation réelle de GFRC, notamment les fabricants de préfabriqué, les entreprises de façades et de bardage, les architectes et équipes de spécification, les distributeurs et les fournisseurs de matières premières. Nous avons utilisé ces échanges pour confirmer la fréquence à laquelle le GFRC est choisi par rapport au béton préfabriqué, aux alternatives GRC et aux panneaux à base polymère, et pour affiner les hypothèses sur le mix de projets, les taux de rebut et la tarification.
La couverture a été équilibrée entre les principales régions de construction afin que les pratiques de construction locales, la disponibilité de la main-d'œuvre pour les méthodes projetées ou en prémélange, et le calendrier des projets d'infrastructure puissent être reflétés de manière cohérente dans le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38% | Directions générales : 14% | APAC : 44% |
| Rang intermédiaire : 44% | Responsables fonctionnels/d'unité : 41% | EMEA : 31% |
| Acteurs plus petits : 18% | Managers : 45% | Amériques : 25% |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante qui reconstitue la demande en GFRC à partir du volume d'activité de construction, puis applique une intensité d'adoption et d'usage réaliste pour les applications où le GFRC est techniquement privilégié (comme les panneaux de façade, les éléments décoratifs et certains composants d'infrastructure). Une fois le volume de demande établi, nous l'avons converti en valeur de marché en utilisant le contenu GFRC typique au niveau projet et les fourchettes de prix en vigueur partagées lors des entretiens.
Pour garder les chiffres ancrés dans la réalité, nous avons utilisé des approximations ascendantes sélectives comme contrôles croisés, notamment des indices de revenus des fournisseurs et fabricants, des fourchettes de prix échantillonnées par pied carré (ou par mètre cube), et des contrôles de canal sur le débit régional. Les intrants les plus déterminants comprenaient les ajouts de surface commerciale neuve, l'orientation des dépenses d'investissement en infrastructure, les cycles de rénovation de façades, la répartition des procédés entre projection et prémélange, et l'écart entre le prix du matériau seul et le prix installé. Pour les prévisions, une analyse de scénarios a été menée autour des mises en chantier et de la dynamique de rénovation, puis la trajectoire centrale a été retenue lorsqu'elle correspondait aux attentes des experts sur la conversion du pipeline et l'évolution des prix. Lorsque les divulgations d'entreprises étaient incomplètes, les lacunes ont été traitées en utilisant des hypothèses d'utilisation et de mix cohérentes au niveau régional, suivies de corrections fondées sur les entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés par rapport à des signaux indépendants tels que les indices de production de construction, les mouvements commerciaux des fibres de verre, et l'orientation de l'activité de préfabrication et de façades dans les principales régions. Lorsqu'une estimation nationale semblait anormalement élevée ou faible, les hypothèses ont été revérifiées par étapes, en commençant par le dimensionnement du volume de demande, puis les taux d'adoption, et enfin la tarification et les conversions unitaires.
Avant validation finale, le modèle fait l'objet d'une revue par des pairs où les sensibilités sont testées et les écarts importants sont documentés avec une raison claire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de code, de fortes variations des prix des matières premières, ou des ruptures de cycle de construction. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché du béton renforcé de fibres de verre (GFRC) selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour le GFRC, car les éditeurs ne comptabilisent pas toujours la même chose, et ils ancrent également leurs calculs sur des années et une logique de prix différentes. Les écarts apparaissent rapidement lorsqu'une estimation est construite à partir de l'activité de construction et de l'intensité d'usage, tandis qu'une autre est davantage guidée par de larges volumes de revenus de matériaux.
Dans le GFRC, les plus grands écarts proviennent généralement du fait que la valeur est comptabilisée au niveau de la fourniture de matériau ou au niveau du projet installé, et du fait que des produits en béton préfabriqué qui ne sont pas du GFRC sont discrètement intégrés au total. Un autre facteur courant est que certaines sources ne rapportent que la valeur en USD, tandis que d'autres utilisent d'abord le volume puis appliquent un prix générique, ce qui peut fortement modifier le résultat lorsque les besoins régionaux en main-d'œuvre et en spécification varient.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,95 Md USD (2026) | |
| Éditeur de recherche sectorielle A | 3,20 Md USD (2024) | Utilise une année de base plus ancienne et semble rester plus proche d'une vision large de la valeur, où la tarification et le périmètre d'installation ne sont pas clairement séparés, ce qui peut faire augmenter les totaux dans les marchés à main-d'œuvre coûteuse. |
| Groupe de recherche mondial B | 3,49 Md USD (2025) | Utilise un modèle d'abord en USD avec une année de base différente et peut comptabiliser plus largement la valeur de construction installée à travers les applications civiles, ce qui peut faire augmenter le chiffre par rapport aux vues limitées à la fourniture de matériau. |
L'écart dans le tableau s'explique principalement par l'alignement des années et ce qui est tarifé, suivi de la rigueur avec laquelle le GFRC est séparé des matériaux préfabriqués et de façade adjacents. En ancrant la demande à l'activité de construction et en appliquant ensuite des contrôles d'usage et de tarification au niveau des applications, l'estimation reste traçable jusqu'à des intrants concrets, un choix de modélisation utilisé par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché du béton renforcé de fibres de verre d'ici 2031 ?
Le volume devrait atteindre 44,66 millions de mètres cubes d'ici 2031, reflétant un CAGR de 7,04 % à partir de 31,79 millions de mètres cubes en 2026.
Quelle région est en tête de la demande actuelle de GFRC ?
L'Asie-Pacifique représente 53,58 % du volume mondial grâce aux grands programmes d'infrastructure et aux avantages de la production locale de fibres.
Quel segment d'application affiche la croissance la plus rapide ?
La construction résidentielle se développe à un CAGR de 7,63 % à mesure que les promoteurs adoptent des panneaux GFRC préfabriqués pour réduire la main-d'œuvre et accélérer les délais.
Pourquoi les architectes choisissent-ils le GFRC plutôt que les murs-rideaux en aluminium ?
Le GFRC offre un poids plus léger, une résistance au feu supérieure et la capacité de réaliser des formes complexes avec un carbone incorporé plus faible.
Qu'est-ce qui limite aujourd'hui l'adoption structurelle du GFRC ?
Les ingénieurs restent prudents en raison de la ductilité limitée par rapport à l'armature en acier et de l'absence de codes de conception complets.
Dernière mise à jour de la page le:



