
Taille et part du marché de l'immobilier de bureaux en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 112.98 Milliards de dollars |
| Taille du Marché (2026) | 116.23 Milliards de dollars |
| Taille du Marché (2031) | 133.88 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Allemagne par Mordor Intelligence
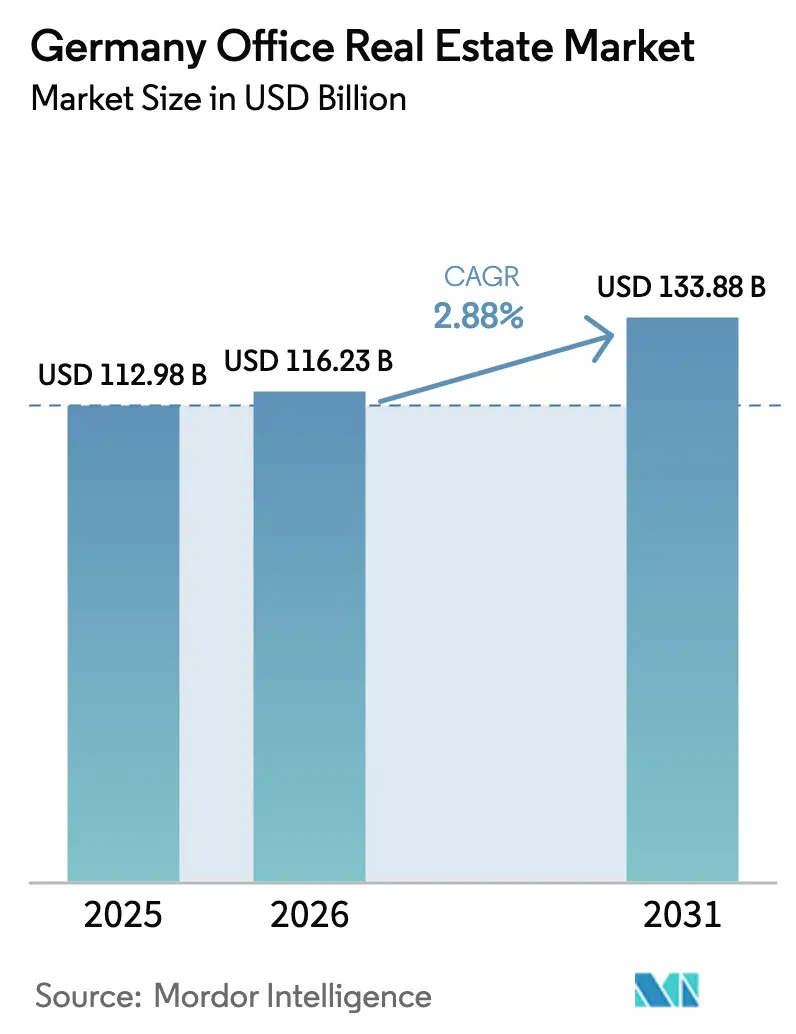
La taille du marché de l'immobilier de bureaux en Allemagne a été évaluée à 112,98 milliards USD en 2025 et devrait croître de 116,23 milliards USD en 2026 pour atteindre 133,88 milliards USD d'ici 2031, à un TCAC de 2,88 % au cours de la période de prévision (2026-2031). La Banque centrale européenne (BCE) a maintenu son taux directeur à 4,5 % pendant la majeure partie de 2024, resserrant l'offre de crédit et reconfigurant les critères d'investissement dans les segments de l'immobilier commercial. L'économie allemande a progressé lentement, enregistrant une croissance du PIB de 0,2 % au premier trimestre 2025, tandis que les insolvabilités d'entreprises ont atteint un sommet en 10 ans, soulignant le stress latent de la base entrepreneuriale. La production du secteur de la construction, mesurée par la valeur ajoutée brute, a augmenté de 0,9 % sur la même période, malgré une inflation des coûts des matériaux supérieure à 15 % en glissement annuel. La BCE avertit en outre que 72 % des entreprises de la zone euro, y compris les sociétés immobilières, sont fortement exposées aux risques de dégradation des écosystèmes, accélérant ainsi la transition vers des bâtiments durables.
Points clés du rapport
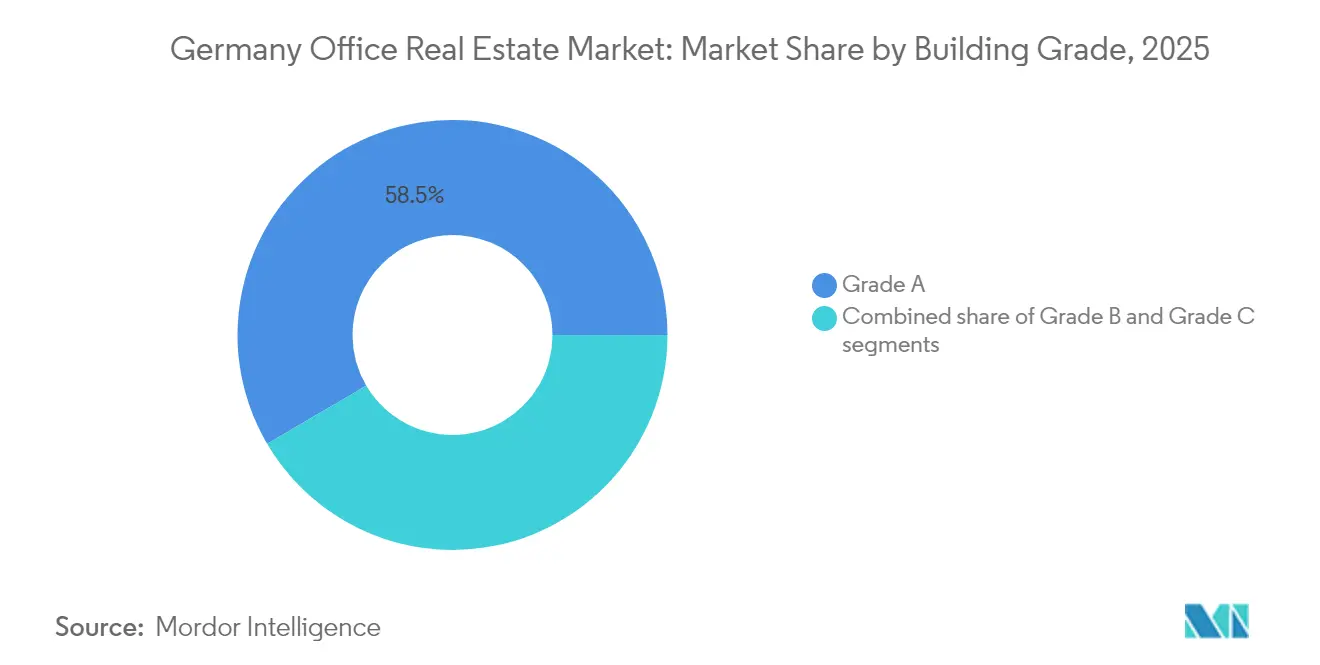
- Par classe d'immeuble : le parc de Classe A a représenté 58,45 % de la part du marché de l'immobilier de bureaux en Allemagne en 2025 ; la Classe A est également la classe à la croissance la plus rapide avec un TCAC de 3,08 % jusqu'en 2031.
- Par type de transaction : les contrats de location ont contrôlé 73,40 % de la taille du marché de l'immobilier de bureaux en Allemagne en 2025, tandis que les transactions de vente progressent à un TCAC de 3,32 % jusqu'en 2031.
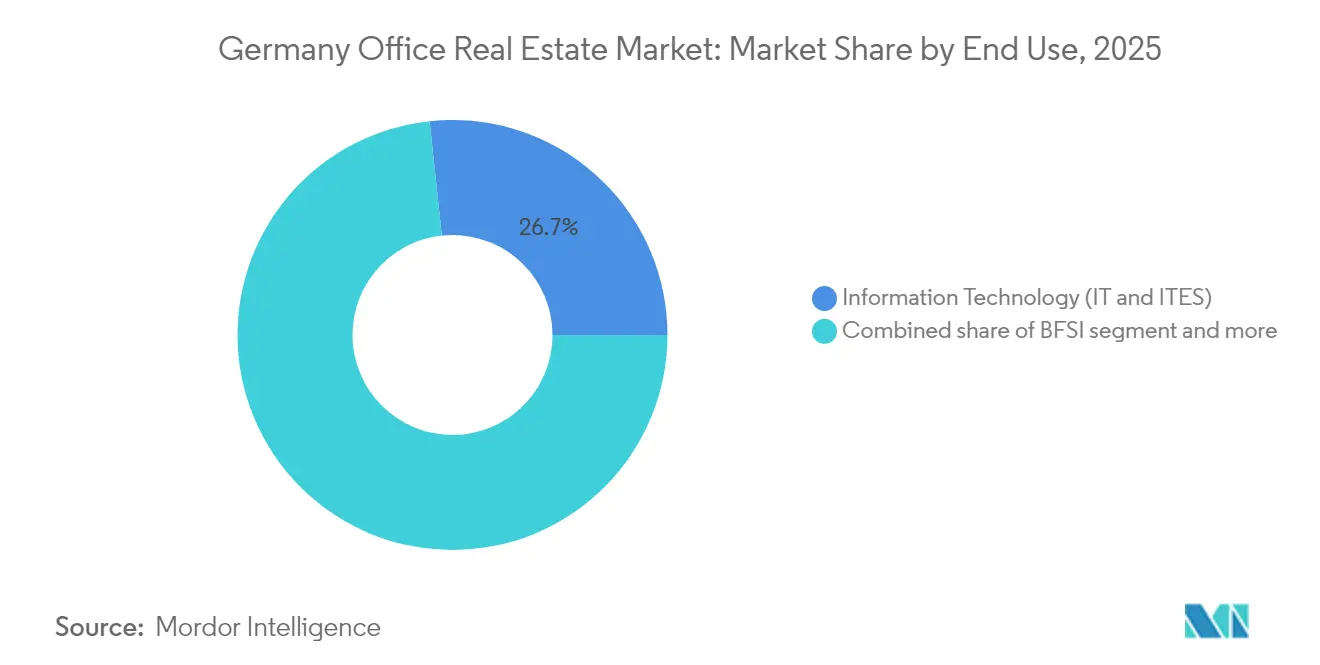
- Par utilisation finale : les Technologies de l'information et les services à valeur ajoutée par les TI ont représenté 26,70 % de la demande totale en 2025 et progressent à un TCAC de 3,45 % jusqu'en 2031.
- Par ville : Berlin détenait une part de premier plan de 22,70 % de la taille du marché de l'immobilier de bureaux en Allemagne en 2025 et devrait se développer à un TCAC de 3,25 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier de bureaux en Allemagne
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence des entreprises pour les espaces de Classe A certifiés ESG | +0.8% | Berlin, Munich, Francfort | Moyen terme (2-4 ans) |
| Expansion dans les quartiers d'affaires secondaires | +0.4% | Bonn, Offenbach, Gießen | Long terme (≥ 4 ans) |
| Incitations gouvernementales à la rénovation énergétique des bâtiments | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Absorption par le secteur technologique dans les pôles urbains | +0.7% | Berlin, Munich, Hambourg | Court terme (≤ 2 ans) |
| Adoption des espaces de travail flexibles | +0.3% | Villes à forte densité de start-ups | Court terme (≤ 2 ans) |
| Intégration des technologies de bâtiments intelligents | +0.2% | Centres d'affaires principaux de niveau 1 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour les espaces de bureaux de haute qualité conformes aux critères ESG
À mesure que les exigences ESG deviennent un pilier fondamental de la stratégie d'occupation des entreprises, les actifs de bureaux certifiés captent une part croissante de la demande des locataires. Les bâtiments certifiés représentaient 33 % de la prise en occupation totale dans les sept grandes villes au premier semestre 2024, soit le double de la part enregistrée cinq ans auparavant. Francfort compte désormais 27 % de son parc immobilier certifié, tandis que Munich a accru sa surface certifiée de 122 % depuis 2019. Les groupes bancaires et les services financiers recherchent ces actifs pour satisfaire aux normes de divulgation de plus en plus strictes, soutenant des primes de loyer mesurables et des cycles de vacance plus courts. Le marché de l'immobilier de bureaux en Allemagne récompense donc les propriétaires capables de prouver la transparence de leur consommation énergétique et de fournir des indicateurs opérationnels soutenus par l'Internet des objets (IoT). Ce changement positionne les bâtiments certifiés ESG à la fois comme des outils de conformité et comme des actifs d'investissement à haute performance dans le paysage évolutif de l'immobilier de bureaux.
Expansion du développement de bureaux dans les zones urbaines émergentes et les quartiers d'affaires secondaires
Les villes secondaires s'imposent comme des destinations stratégiques pour les investisseurs et les locataires de bureaux à la recherche de valeur. Le taux de vacance dans les villes de catégorie B est en moyenne de 5,0 %, nettement inférieur aux 7,1 % enregistrés dans les sites de première catégorie. Les institutions publiques à baux de longue durée à Bonn et Gießen offrent des flux de trésorerie défensifs qui compensent le stress cyclique des portefeuilles en centre d'affaires principal. Les entreprises soucieuses des coûts relocalisent de plus en plus leurs fonctions de support dans ces villes, tandis que les outils de travail à distance réduisent la dépendance aux adresses de premier rang. Les investisseurs ciblant le marché de l'immobilier de bureaux en Allemagne débloquent ainsi des primes de rendement sans surexposition aux loyers de premier rang volatils. Cette tendance marque un élargissement décisif de la carte d'investissement, porté par des mutations structurelles dans la flexibilité de localisation des lieux de travail et la résilience financière.
Incitations soutenues par le gouvernement favorisant la rénovation énergétique des bâtiments
Des cadres politiques robustes accélèrent la décarbonation du parc de bureaux allemand grâce à des mécanismes de financement ciblés. Le Programme fédéral de financement pour les bâtiments efficaces en Allemagne a mobilisé jusqu'à 86 milliards USD de capital potentiel depuis son lancement, couvrant jusqu'à 40 % des coûts de rénovation via des prêts et subventions KfW.[1]Ministère fédéral des Affaires économiques et de l'Énergie, « Programme fédéral de financement pour les bâtiments efficaces », Les rénovations réalisées permettent déjà de réduire 7,7 millions de tonnes de CO₂ par an. Pour le marché de l'immobilier de bureaux en Allemagne, les subventions réduisent le risque des investissements en faveur d'une efficacité énergétique maximale, renforçant les rendements des propriétaires même à mesure que les plafonds d'émissions de l'UE se resserrent. En conséquence, l'efficacité énergétique n'est plus seulement un objectif réglementaire — c'est une voie viable vers des rendements de qualité investissement.[2]Ministère fédéral des Affaires économiques et de l'Action pour le Climat, « Bâtiments efficaces – Aperçu des subventions KfW »,
Demande croissante des secteurs technologique et des services numériques soutenant l'absorption des bureaux urbains
Les occupants issus du secteur technologique redéfinissent les schémas de demande spatiale dans les pôles de bureaux urbains en Allemagne. Les occupants du secteur des TI représentaient 27 % de la demande des utilisateurs finals en 2024 et continuent de dépasser les locataires traditionnels du secteur financier. L'écosystème des start-ups berlinois et le corridor technologique munichois demandent des plateaux modulables et propices à la collaboration, fusionnant connectivité filaire et sans fil. Le bail de 34 800 m² conclu par la Banque centrale européenne à Francfort en 2024 souligne combien les espaces à haute intensité technologique séduisent également les institutions de politique monétaire cherchant une compatibilité avec le travail hybride. Ce segment en expansion renforce la valeur des formats de bureaux intelligents et flexibles qui soutiennent l'innovation, l'évolutivité et les opérations hybrides.
Analyse de l'impact des contraintes*
| Contrainte | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des taux d'intérêt freinant l'activité d'investissement | -0.9% | À l'échelle nationale, sévère dans les centres d'affaires principaux à haute valeur | Court terme (≤ 2 ans) |
| Réduction des surfaces de bureaux dans les secteurs bancaire et assurantiel | -0.6% | Francfort, Hambourg, Düsseldorf | Moyen terme (2-4 ans) |
| Inflation des coûts de construction et des matériaux | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse des coûts de conformité liés à la réglementation de l'UE | -0.3% | Parc ancien à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des taux d'intérêt réduisant l'activité d'investissement en immobilier commercial
La BCE a relevé ses taux directeurs à 4,5 % avant une baisse de 25 points de base en juin 2025, resserrant les conditions de crédit et pesant sur les flux de transactions. Des recherches de la Réserve fédérale américaine montrent que l'économie allemande, à dominante industrielle, se contracte plus fortement que ses homologues axées sur les services lorsque les taux de la BCE augmentent, intensifiant la pression sur la demande de bureaux. Le renforcement du contrôle après l'effondrement du groupe Signa contraint les banques à réévaluer les garanties et à constituer des réserves pour 1 100 milliards USD de prêts immobiliers. Les dépôts de bilan ont progressé de 3,3 % en glissement annuel en avril 2025, avec des créances des créanciers de 9,9 milliards USD en février, limitant davantage l'appétit pour le risque immobilier. Les actifs de bureaux semblent les plus vulnérables à mesure que les valeurs s'ajustent aux nouvelles modalités du travail et au resserrement du crédit.
Réduction des surfaces de bureaux dans les secteurs traditionnels comme la banque et l'assurance
La consolidation dans les secteurs traditionnels entraîne une réduction structurelle des besoins en surface de bureaux dans les grandes villes allemandes. La réduction de 3 500 postes de Deutsche Bank en 2024 illustre l'optimisation sectorielle en cours. Les banques prolongent leurs baux sur place pour éviter les frais de relocalisation, mais sous-louent ou restituent généralement les surfaces excédentaires. Les compagnies d'assurance suivent la même tendance, la faible croissance des primes réduisant les effectifs des fonctions support. En conséquence, les propriétaires à Francfort doivent faire face à une offre croissante de sous-locations, tandis que les opérateurs d'espaces flexibles captent les débordements à court cycle. Ce changement intensifie la concurrence pour les locataires et compromet l'absorption à long terme dans les principaux quartiers financiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe d'immeuble : les actifs de premier rang établissent la norme
La Classe A a capturé 58,45 % de la part du marché de l'immobilier de bureaux en Allemagne en 2025, éclipsant les classes secondaires. Les locataires continueront à privilégier ces actifs, propulsant le segment à un TCAC de 3,08 % jusqu'en 2031. La notation ESG, l'automatisation avancée des systèmes de climatisation-ventilation-chauffage (CVC) et la localisation centrale assurent des primes de loyer à deux chiffres par rapport au parc de Classe B. Les investisseurs incapables de financer des rénovations profondes sur les immeubles de Classe B et de Classe C font face à un risque de liquidité à mesure que la réglementation accélère l'obsolescence.
La fuite vers la qualité s'est accélérée en 2024 lorsque les entreprises ont associé les standards des espaces de travail à des objectifs de rétention et de productivité. Les rénovations en bâtiments intelligents — allant de l'éclairage connecté à l'Internet des objets (IoT) à la gestion énergétique pilotée par l'intelligence artificielle (IA) — différencient désormais les offres de premier rang. La taille du marché de l'immobilier de bureaux en Allemagne pour les actifs de Classe A croît donc à la fois par de nouvelles constructions et par des reconversions, tandis que les plateaux de Classe C structurellement obsolètes se reconvertissent de plus en plus vers des usages alternatifs.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type de transaction : les locations dominent tandis que les ventes prennent de l'élan
Les contrats de location représentaient 73,40 % de la valeur des transactions en 2025, confirmant la préférence des occupants pour la flexibilité dans un contexte macroéconomique incertain. Pourtant, le regain d'intérêt des investisseurs pousse les transactions sur les marchés des capitaux le long d'un TCAC de 3,32 % jusqu'en 2031, les rendements revalorisés attirant les fonds opportunistes. Les acquisitions par des occupants-propriétaires ont représenté 15 % du flux total de transactions en 2024, signalant la volonté des entreprises de maîtriser leurs coûts à long terme.
Les cessions en difficulté et les opérations à valeur ajoutée constituent le cœur des pipelines de capital-investissement, les gestionnaires spécialisés exploitant leur expertise en conception-construction pour dégager des primes vertes lors des rétrocessions. La taille du marché de l'immobilier de bureaux en Allemagne liée aux ventes directes progressera à mesure que les écarts de refinancement se creusent, tandis que le sous-marché locatif reste la pierre angulaire de l'occupation quotidienne.
Par utilisation finale : la technologie reconfigure les schémas de demande
Les Technologies de l'information et les services à valeur ajoutée par les TI ont contrôlé 26,70 % de l'activité de location en 2025, soit la part sectorielle individuelle la plus élevée sur le marché de l'immobilier de bureaux en Allemagne. Des cycles de projets en évolution rapide et des modes de travail hybrides exigent des plateaux adaptables et une infrastructure numérique robuste. Le segment est également le plus rapide à croître avec un TCAC de 3,45 % jusqu'en 2031.
Les occupants traditionnels des secteurs bancaire et assurantiel réduisent leurs surfaces principales tout en intensifiant la demande d'espaces de conférence intelligents et de zones orientées clients, brouillant les frontières avec les opérateurs d'espaces de travail flexibles. Les entreprises industrielles, de sciences de la vie et juridiques adoptent désormais des aménagements agiles similaires, élargissant le vivier total adressable pour le parc prêt à accueillir les technologies. Par conséquent, la concurrence intersectorielle s'intensifie pour les immeubles de premier rang, à sécurité numérique et à faible empreinte carbone.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La part de 22,70 % de Berlin et son TCAC projeté de 3,25 % reposent sur un double moteur : la présence du secteur public et une formation de start-ups de premier rang européen. Les grandes surfaces prises par les ministères fédéraux assurent une stabilité locative sur plusieurs cycles, tandis que les jeunes entreprises convoitent des regroupements flexibles de moins de 2 000 m² pouvant s'adapter à l'intérieur de microcorridors favorables aux technologies. Les propriétaires accélèrent les reconversions à usage mixte — l'acquisition par PGIM en 2025 d'un immeuble de bureaux de taille moyenne pour 300 unités de micro-logements en est une illustration emblématique — afin d'intégrer la densité résidentielle dans les nœuds de transport.
Munich et Francfort restent à des prix de premier rang. Munich a enregistré une hausse de 29 % de la prise en occupation sur l'ensemble de 2024, portée par des entreprises technologiques mondiales qui co-implantent leurs fonctions de R&D et de siège social dans l'axe d'innovation établi de la ville. Le quartier financier de Francfort navigue entre des empreintes bancaires rationalisées et l'expansion de la BCE ; des pics de vacance à court terme favorisent des concessions des propriétaires, mais le cœur du cluster bancaire maintient les références de loyer de premier rang. Le mix de locataires diversifié de Hambourg — médias, logistique commerciale, services maritimes — maintient le taux de vacance parmi les plus bas des sept grandes villes, amortissant les chocs cycliques grâce à l'hétérogénéité sectorielle.
Au-delà des marchés de premier rang, Düsseldorf, Stuttgart, Cologne et Hanovre capitalisent sur des coûts d'occupation plus faibles et de solides viviers universitaires. Les prix d'achat moyens dans ces villes de catégorie B sont inférieurs de 30 % aux transactions en centre d'affaires principal, mais offrent des primes de rendement de 80 à 120 points de base. L'adoption du travail à distance réduit la dépendance géographique, encourageant les entreprises à adopter des stratégies immobilières en pôles distribués. En conséquence, le marché de l'immobilier de bureaux en Allemagne évolue vers un réseau maillé de sous-clusters urbains spécialisés qui absorbent collectivement la croissance nationale de la demande.
Paysage réglementaire
La réglementation allemande de l'immobilier de bureau est de plus en plus façonnée par des exigences de décarbonation et de divulgation qui relèvent le niveau de mise à niveau exigé pour le parc immobilier ancien. Une inflexion clé en 2026 est l'adoption par le Bundestag de la Gebaeudemodernisierungsgesetz (GModG) le 10 juillet 2026, destinée à remplacer le cadre précédent de la loi sur le chauffage (GEG) tout en alignant la modernisation des bâtiments sur la directive européenne sur la performance énergétique des bâtiments (EPBD). En parallèle, un projet de loi de transposition de la directive européenne sur l'efficacité énergétique (directive (UE) 2023/1791) a été publié le 20 juin 2026, renforçant l'orientation vers une performance énergétique mesurable et un reporting couvrant les actifs commerciaux.
L'économie locative et les spécifications des bâtiments s'inscrivent également dans un pipeline politique actif. Le 30 avril 2026, le gouvernement fédéral a adopté un projet de loi Mietrecht II traitant du contrôle des loyers (Mietpreisbremse), et bien que les baux de bureaux soient généralement plus soumis au marché que les baux résidentiels, la position plus large peut influencer le sentiment des investisseurs à l'égard des flux de trésorerie réglementés et des conversions à usage mixte. Sur le plan technique, une modification proposée à la loi sur l'infrastructure d'électromobilité des bâtiments (GEIG) durcit les obligations de recharge et de câblage pour les bâtiments non résidentiels à compter du 1er janvier 2027, ajoutant des exigences de dépenses d'investissement tout en soutenant des concepts intégrés de mobilité et d'énergie. Du côté du financement, la BaFin continue de surveiller le risque de l'immobilier commercial, ajoutant une pression prudentielle sur les normes de souscription pour les bureaux, en particulier lorsque les actifs plus anciens font face à des coûts de conformité plus élevés.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureau en Allemagne s'étend de l'acquisition de terrains et de la planification jusqu'au développement, au financement, à la location, à l'exploitation, et enfin au repositionnement ou à la sortie. Les propriétaires d'actifs (fonds institutionnels, REIT et capitaux privés) et les promoteurs coordonnent leurs actions avec les municipalités, les architectes et ingénieurs, ainsi que les entreprises générales, tandis que les banques et les sociétés de gestion de capitaux structurent la dette senior et les fonds propres pour les acquisitions et les rénovations. Des cabinets de conseil tels que CBRE, JLL, Cushman and Wakefield et Savills interviennent comme intermédiaires dans l'exécution des transactions et la location, et l'exploitation des bâtiments s'appuie de plus en plus sur des gestionnaires d'installations spécialisés et des fournisseurs de services énergétiques pour assurer le suivi énergétique et les mises à niveau de performance.
La conformité liée à la rénovation redessine la sélection des fournisseurs et la répartition des coûts, les fournisseurs de matériaux et d'équipements de construction (CVC, contrôles, comptage et électrification) gagnant en influence sur les résultats des projets. Des organisations sectorielles telles que ZIA (représentant plus de 400 membres et 37 000 entreprises) et BID (une fédération coordinatrice des associations immobilières et de construction) agissent comme des nœuds de normalisation et de plaidoyer, y compris des initiatives telles que Gebaeudetyp E, qui vise à simplifier les normes pour réduire les coûts de construction. La dynamique des coûts de main-d'œuvre et des intrants reste un point de blocage pour la faisabilité, les hausses des salaires dans la construction étant citées comme un facteur principal de l'augmentation des coûts de construction. Cela renforce le passage vers des modèles de construction modulaire et sérielle, ainsi que vers des rénovations profondes sélectives, justifiées par le retour sur investissement, dans le parc de catégories B et C.
Paysage concurrentiel
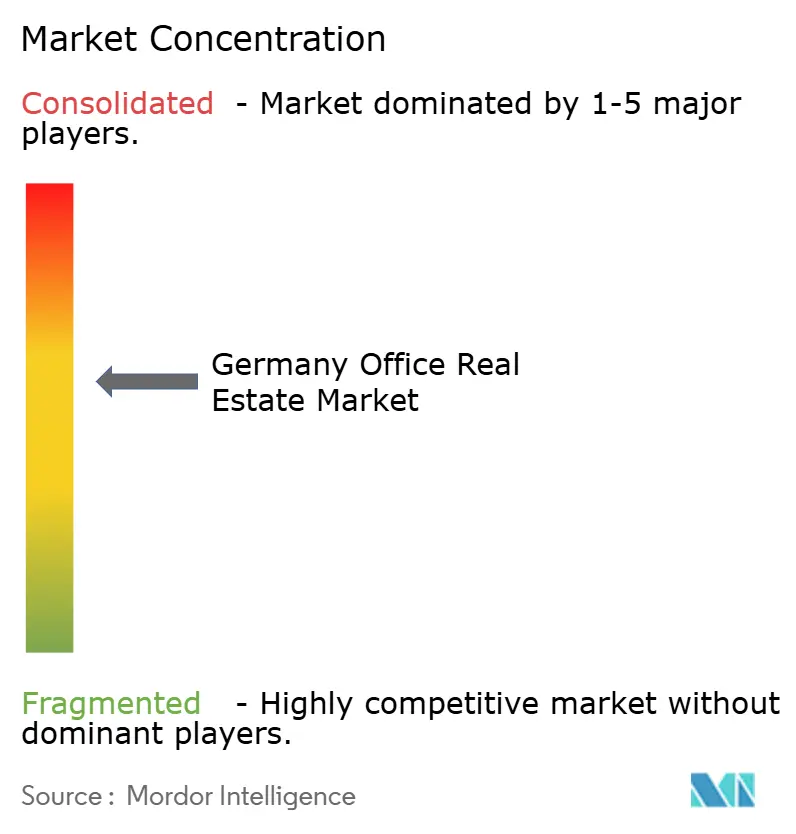
Le marché de l'immobilier de bureaux en Allemagne affiche une concentration modérée. Les conseillers internationaux — CBRE, JLL, Cushman & Wakefield — détiennent d'importants mandats de conseil en intégrant expertise en évaluation, marchés des capitaux et conseil ESG. Les acteurs nationaux de premier plan, tels que Union Investment et alstria, exploitent une connaissance locale approfondie et des liens municipaux de longue date pour sécuriser un accès anticipé aux pipelines. La technologie prime désormais sur le simple contrôle des mètres carrés ; les entreprises qui intègrent l'optimisation des actifs par l'IA ou l'administration des baux sur chaîne de blocs (blockchain) se procurent un avantage stratégique.
La consolidation s'accélère. Le rachat d'Alstria par Brookfield en 2024 et la radiation ultérieure de la cote de la cible en tant que fonds de placement immobilier (REIT) illustrent comment le capital privé recherche des redressements opérationnels à l'abri du contrôle des marchés publics. De même, la prise de contrôle en cours par Partners Group du pipeline de projets d'Empira d'une valeur de 15,4 milliards USD amplifie l'appétit institutionnel pour une capacité de développement à intégration verticale. Les opportunités inexploitées incluent les reconversions de bureaux en logements résidentiels ; PwC signale 75 millions de m² de parc de bureaux potentiellement déclassé, prêt pour un repositionnement à usage mixte.
Les alliances PropTech se multiplient. Siemens s'est associé à Enlighted et Zumtobel en 2024 pour déployer un éclairage connecté à l'Internet des objets (IoT) qui réduit l'intensité énergétique tout en alimentant en données en temps réel les tableaux de bord des propriétaires. Les groupes de conseil regroupent ces solutions au sein d'offres de rénovation de bout en bout, différenciant leurs portefeuilles allemands dans les appels d'offres. Le marché de l'immobilier de bureaux en Allemagne récompense donc les opérateurs qui fusionnent le contrôle des actifs physiques avec des plateformes riches en données et orientées services.
Leaders du secteur de l'immobilier de bureaux en Allemagne
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Knight Frank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'ensemble d'opportunités principal se concentre sur la mise à niveau et le repositionnement des parcs de bureaux anciens et périphériques, à mesure que les exigences réglementaires et celles des occupants convergent vers une performance énergétique mesurable. Le pipeline politique fournit de multiples signaux de demande pour les programmes de dépenses d'investissement, notamment l'adoption le 10 juillet 2026 de la Gebaeudemodernisierungsgesetz (GModG) liée à l'alignement sur l'EPBD, et le durcissement proposé des obligations GEIG à compter du 1er janvier 2027 pour les infrastructures de recharge et de câblage non résidentielles. Pour les propriétaires et les prestataires de services, cela favorise des offres groupées de rénovation combinant des améliorations d'enveloppe et de CVC avec le comptage numérique, les mises à niveau de l'expérience locataire et la préparation à l'e-mobilité, en particulier là où les espaces de catégorie A continuent d'attirer les locataires au détriment des parcs non conformes.
Le déploiement de capitaux reste sélectif, mais l'activité de 2026 indique où se concentre la liquidité. Au premier semestre 2026, le volume des transactions de bureaux en Allemagne a atteint 3,2 milliards d'EUR (contre 2,5 milliards d'EUR pour la logistique et 2,3 milliards d'EUR pour le commerce de détail), indiquant que les bureaux restent investissables lorsque les actifs répondent aux critères modernes de durabilité et d'emplacement. L'investissement public soutient également les infrastructures habilitantes : le fonds spécial de 500 milliards d'EUR pour les infrastructures et la neutralité climatique (SVIK) appuie l'élan du génie civil et peut améliorer l'accessibilité et l'attractivité au niveau des quartiers autour des pôles de bureaux. Alors que les modèles de construction modulaire et sérielle gagnent en adoption pour maîtriser les coûts, les promoteurs et entrepreneurs disposant de méthodes reproductibles de rénovation et de conversion, y compris la conversion de bureaux en usage mixte lorsque cela est possible, disposent d'une marge pour développer leur capacité de livraison sur le marché des bureaux allemand.
Développements récents du secteur
- Juillet 2026 : Cushman & Wakefield a enregistré 651 100 m² de prise en location de bureaux dans les cinq principaux marchés allemands au deuxième trimestre 2026, en hausse de 14 % par rapport au deuxième trimestre 2025. Cela reflète une activité locative accrue sur les marchés centraux et soutient la résilience des loyers des espaces haut de gamme dans les grandes villes.
- Juillet 2026 : BNP Paribas Real Estate a rapporté un volume total de transactions de bureaux de 1,3 million de m² dans les huit principaux marchés allemands pour le premier semestre 2026. Ce résultat indique une demande solide sur les principaux marchés malgré les vents contraires macroéconomiques et renforce l'attention portée aux marchés à forte vélocité pour l'investissement.
- Juillet 2026 : JLL a rapporté que le volume des transactions de bureaux à Francfort au premier semestre 2026 a atteint 176 900 m², avec des loyers prime à 55 EUR par m². Cela confirme Francfort comme un marché à forte vélocité offrant un potentiel de hausse locative stable pour les biens prime.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché mesure la valeur totale de l'activité immobilière de bureau en Allemagne, saisie à travers la tarification des actifs de bureau et les signaux de valorisation liés aux revenus dans les principales villes et selon les conditions de demande des occupants.
Exclusions du périmètre : l'immobilier résidentiel, le commerce de détail, la logistique, l'industrie, les hôtels, et les transactions portant uniquement sur des terrains non liés aux bureaux ne sont pas comptabilisés dans ce marché.
Aperçu de la segmentation
- Par classe d'immeuble
- Classe A
- Classe B
- Classe C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (TI et ITES)
- BFSI (banque, services financiers et assurance)
- Conseil aux entreprises et services professionnels
- Autres services (commerce de détail, sciences de la vie, énergie, droit)
- Par ville
- Berlin
- Munich
- Francfort
- Hambourg
- Reste de l'Allemagne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de l'offre et de la demande des immeubles de bureaux en Allemagne et pour créer un ensemble cohérent d'indicateurs de référence pouvant être vérifiés d'une année à l'autre. Nous nous sommes appuyés sur des séries publiques permettant d'expliquer la tarification, la dynamique locative et l'environnement de financement, qui orientent ensuite les fourchettes du modèle pour les loyers, les rendements et la vacance.
Les sources publiques les plus utilisées comprenaient des ensembles de données officiels et non payants tels que Destatis, les publications de la Deutsche Bundesbank, les publications statistiques de la Banque centrale européenne, les indicateurs macroéconomiques de l'OCDE, ainsi que les publications du registre foncier allemand et de la planification municipale lorsqu'elles étaient disponibles. En outre, les dépôts d'entreprises, les présentations aux investisseurs, les rapports annuels et la presse immobilière réputée ont été utilisés pour suivre les annonces de transactions, les changements de portefeuille et les tendances locatives. Certains abonnements à des bases de données payantes ont été utilisés uniquement pour améliorer la cohérence des données financières des entreprises, le criblage des actualités, et les vérifications de brevets et d'appels d'offres, le cas échéant. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation du périmètre pratique du marché et la vérification de la manière dont les valeurs de bureau évoluent en fonction des variations de loyers, de vacance et de rendement, car ces facteurs peuvent évoluer rapidement selon la ville et la qualité du bâtiment. Nous avons échangé avec un ensemble d'investisseurs, de promoteurs, de gestionnaires d'actifs, de conseillers en location et de grands occupants, afin de pouvoir confirmer les hypothèses relatives à la prise en location, aux incitations et au calendrier de rénovation dans les principaux pôles de bureaux allemands et les villes secondaires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 17 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 17 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de la valeur de l'immobilier de bureau en Allemagne, où les signaux de demande locative et les données de tarification des investissements sont traduits en une valeur de marché annuelle qui reste cohérente avec les évolutions observées des loyers et des rendements. Pour garantir des totaux réalistes, les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, telles que des contrôles de stock et d'absorption au niveau des villes échantillonnées, des fourchettes de loyers observées par catégorie, et une consolidation limitée des valeurs de transactions divulguées lorsque les données sont disponibles.
Les principales données d'entrée de ce marché comprennent l'absorption nette et la prise en location, les taux de vacance, les loyers prime et moyens, les rendements prime et les conditions de financement, ainsi que la part de la demande se déplaçant vers des espaces de meilleure qualité en raison des attentes ESG et de performance énergétique. Ces variables aident à expliquer pourquoi la valeur peut augmenter même avec une location stable, ou pourquoi les valeurs peuvent baisser une année à occupation stable si les rendements se dilatent. Les prévisions sont élaborées à l'aide d'une analyse de scénarios appuyée par un lissage de séries temporelles courtes sur les loyers et les rendements, avec des hypothèses ajustées en fonction des attentes des experts concernant la pression de refinancement, les nouvelles livraisons et les besoins en espaces des entreprises. Lorsque les données ascendantes manquent pour les villes plus petites ou les années de transactions peu nombreuses, les lacunes sont traitées par des moyennes calibrées par groupe de villes et des vérifications de fourchette prudentes avant la finalisation des totaux.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment les indicateurs macroéconomiques, les indicateurs de location publiés, l'orientation des taux et des rendements, et les preuves de transactions divulguées. Nous effectuons des contrôles de variance au niveau des villes et pour des facteurs clés tels que la croissance des loyers et les évolutions de rendement, et les mouvements inhabituels sont examinés à nouveau avant validation finale.
Un processus de révision en plusieurs étapes est suivi, où les hypothèses sont remises en question en interne puis revérifiées avec des contacts primaires sélectionnés si un facteur clé change ou si un point de donnée semble incohérent. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent le financement, la demande ou la tarification. Avant la livraison, un analyste effectue une nouvelle passe de données afin que les clients reçoivent la vision la plus actuelle pouvant être étayée par les données disponibles les plus récentes.
Taille du marché de l'immobilier de bureau en Allemagne selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour l'immobilier de bureau en Allemagne peuvent différer car les groupes peuvent ne pas comptabiliser les mêmes éléments dans le total, et ils peuvent également appliquer un calendrier différent pour les rendements, les loyers et la conversion des devises. Dans cette étude, nous avons maintenu le modèle lié à des signaux reproductibles, puis testé la valeur implicite par rapport à ce que montrait le marché.
Les tendances de la prise en location, l'orientation des rendements prime et les preuves de tarification des transactions sont les contrôles qui maintiennent l'estimation de Mordor Intelligence alignée sur la valeur des actifs de bureau uniquement, plutôt que de mélanger des revenus immobiliers commerciaux plus larges ou des revenus de services. Les principaux écarts proviennent généralement de la question de savoir si le parc de bureaux des villes plus petites est inclus, si les bâtiments anciens de catégorie B et C sont évalués à l'aide de remises locatives observées, et si l'année est traitée comme une année de marché normale ou une année atypique avec des écarts acheteur-vendeur plus larges. Des différences apparaissent également lorsqu'une estimation applique un loyer et un rendement national unique, ou lorsque les rénovations et l'obsolescence liée à l'ESG ne sont pas reflétées dans le processus de valorisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 112,98 milliards d'USD (2025) | |
| Association sectorielle A | 104,20 milliards d'USD (2025) | Utilise une définition plus étroite, principalement liée au parc prime du quartier central des affaires dans les plus grandes villes de bureaux, ce qui peut sous-estimer les actifs non prime et le parc de bureaux des villes plus petites. |
| Cabinet de conseil mondial B | 128,60 milliards d'USD (2025) | Applique souvent des hypothèses mixtes de loyers et de rendements issues de références commerciales plus larges, et peut inclure des actifs à usage mixte avec une part significative de bureaux, ce qui augmente le total par rapport à une valorisation limitée aux bureaux. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé comme valeur de bureau et par la manière dont les loyers et les rendements sont actualisés pour l'année utilisée dans le modèle. En ancrant l'estimation dans la dynamique locative, les fourchettes de loyers et les évolutions de rendement, le dimensionnement reste traçable à des facteurs clairs et peut être reproduit à mesure que de nouveaux signaux de marché apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'immobilier de bureaux en Allemagne ?
Le marché est évalué à 116,23 milliards USD en 2026 et devrait atteindre 133,88 milliards USD d'ici 2031.
Quelle classe d'immeuble détient la part la plus élevée ?
Les actifs de Classe A contrôlent 58,45 % de la part de marché et progressent à un TCAC de 3,08 %, les entreprises recherchant la conformité ESG et des équipements premium.
Comment la hausse des taux d'intérêt de la BCE a-t-elle affecté l'activité d'investissement ?
Les coûts de financement ont grimpé, aplatissant les rendements de premier rang à 4,91 % et maintenant le volume des transactions 2024 à 5,64 milliards USD, mais la revalorisation crée des opportunités à valeur ajoutée attractives.
Quel secteur stimule la nouvelle demande de location ?
Les Technologies de l'information et les services à valeur ajoutée par les TI représentent 26,70 % de la demande des utilisateurs finals et devraient faire croître les besoins de location à un TCAC de 3,45 %.
Pourquoi les villes allemandes secondaires attirent-elles l'attention des investisseurs ?
Les villes de catégorie B offrent des coûts d'achat plus faibles, un taux de vacance moyen de 5,0 % et des primes de rendement allant jusqu'à 120 points de base par rapport aux centres d'affaires principaux de première catégorie, les rendant attractives pour la diversification.
Quel rôle jouent les incitations gouvernementales dans l'économie de la rénovation ?
Les prêts et subventions KfW couvrent jusqu'à 40 % des coûts de rénovation, réduisant les délais de retour sur investissement et stimulant les rénovations à l'échelle nationale qui permettent de réduire 7,7 millions de tonnes de CO₂ par an.
Dernière mise à jour de la page le:



