
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.78 Milliards de dollars |
| Taille du Marché (2026) | 0.82 Milliards de dollars |
| Taille du Marché (2031) | 1.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques de construction en Afrique par Mordor Intelligence
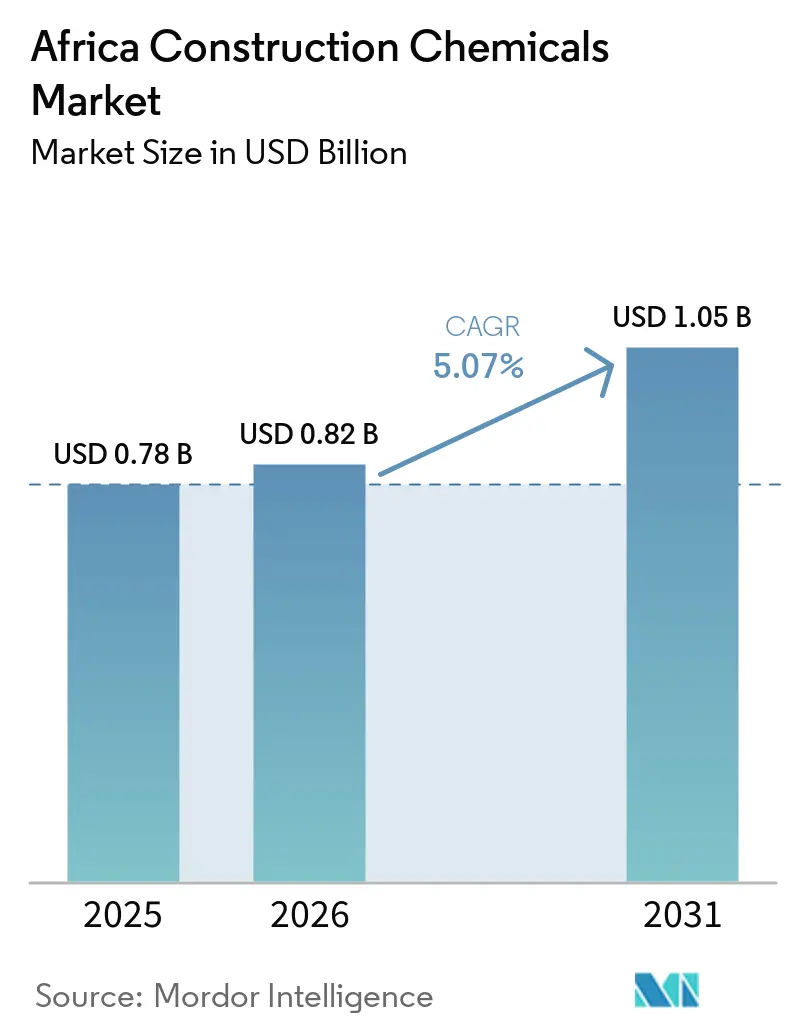
La taille du marché des produits chimiques de construction en Afrique était évaluée à 0,78 milliard USD en 2025 et devrait croître de 0,82 milliard USD en 2026 à 1,05 milliard USD d'ici 2031, à un TCAC de 5,07 % durant la période de prévision (2026-2031). La demande est en hausse car l'urbanisation rapide se heurte à des déficits historiques en matière d'infrastructures, poussant les constructeurs à prescrire des additifs de performance qui prolongent la durée de vie structurelle et réduisent les coûts de possession. Les autorités publiques privilégient la rapidité et la durabilité, orientant les achats vers des mortiers prédosés, des mastics à faible teneur en COV et des matériaux cimentaires supplémentaires conformes aux nouvelles réglementations carbone. Les fournisseurs multinationaux exploitent ces évolutions en ouvrant des laboratoires régionaux, tandis que les entreprises locales se concentrent sur une distribution abordable dans les adjuvants de base. Le marché des produits chimiques de construction en Afrique bénéficie également de mégaprojets tels que la Nouvelle Capitale Administrative d'Égypte et la raffinerie Dangote au Nigeria, qui génèrent d'importants pics ponctuels de consommation de produits et établissent des critères de performance plus élevés qui se diffusent progressivement dans les secteurs résidentiel et commercial.
Principaux enseignements du rapport
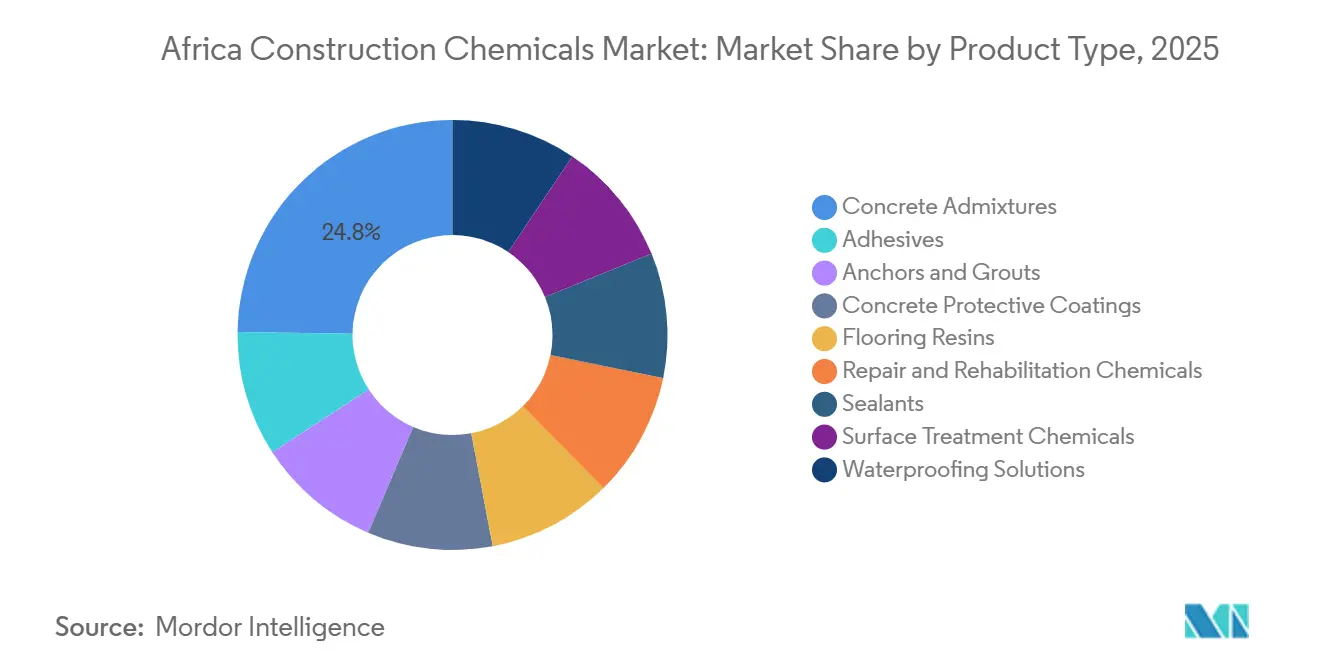
- Les adjuvants pour béton représentaient 24,78 % de la part de marché des produits chimiques de construction en Afrique en 2025, tandis que les solutions d'imperméabilisation progressent à un TCAC de 5,72 % jusqu'en 2031.
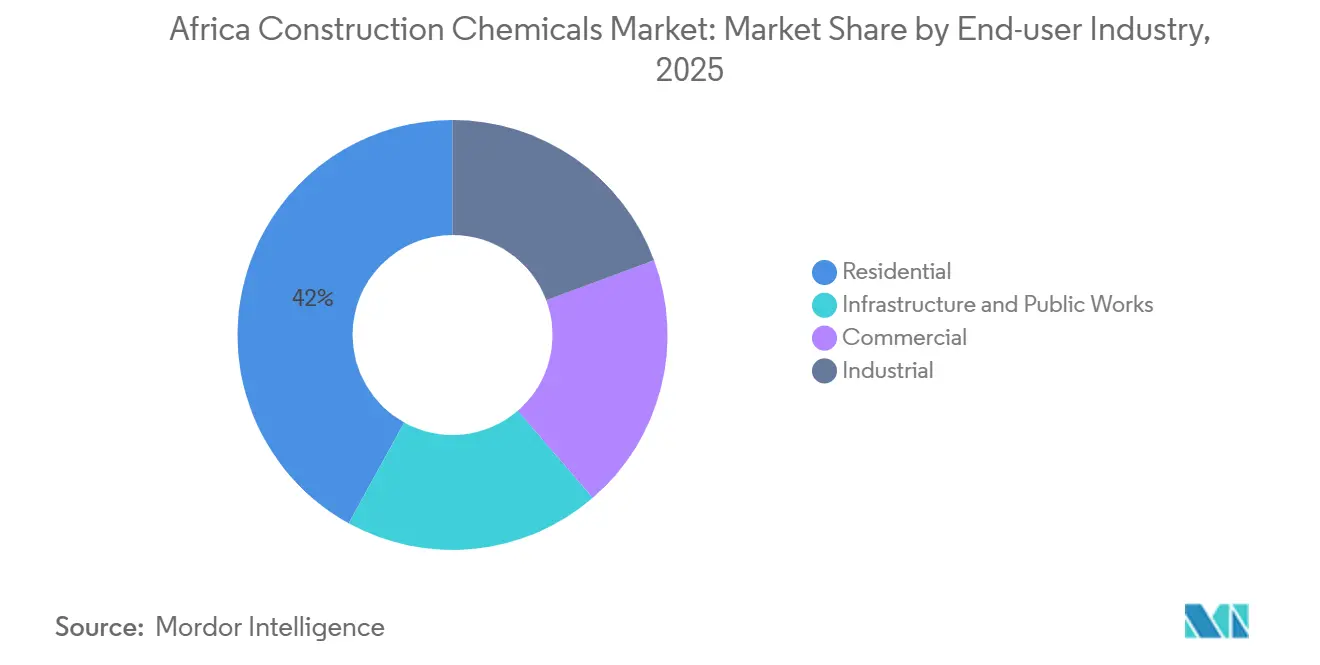
- La construction résidentielle détenait 41,98 % de la taille du marché des produits chimiques de construction en Afrique en 2025, mais les infrastructures et les travaux publics se développent à un TCAC de 6,40 % jusqu'en 2031.
- Le reste de l'Afrique représentait 51,48 % de la demande de 2025, tandis que l'Égypte devrait afficher le TCAC le plus rapide de 6,34 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du portefeuille de mégaprojets d'infrastructure | +1.2% | Égypte, Nigeria, Maroc ; répercussions sur le Kenya, la Tanzanie | Moyen terme (2 à 4 ans) |
| Déploiement de politiques de logement abordable et densification urbaine | +0.9% | Afrique du Sud, Égypte, Nigeria ; émergent au Ghana, en Côte d'Ivoire | Court terme (≤ 2 ans) |
| Demande de structures à haute résistance et à haute efficacité énergétique | +0.7% | Mondial, avec adoption précoce en Afrique du Sud, en Égypte | Long terme (≥ 4 ans) |
| Incitations fiscales pour le ciment vert et réglementation sur le carbone incorporé | +0.6% | Afrique du Sud, Maroc ; programmes pilotes en Égypte | Long terme (≥ 4 ans) |
| Valorisation des résidus miniers en matériaux cimentaires supplémentaires | +0.4% | Afrique du Sud, Zambie, RDC ; limité aux régions à forte activité minière | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du portefeuille de mégaprojets d'infrastructure
L'Égypte a consacré 18 milliards USD aux infrastructures en 2025, sa seule Nouvelle Capitale Administrative nécessitant 45 millions de m³ de béton d'ici 2030. Une dynamique similaire est visible au Nigeria, où la raffinerie Dangote a consommé des mortiers et des revêtements spéciaux pour protéger le béton contre les hydrocarbures et a établi de nouvelles normes d'approvisionnement pour les installations industrielles. L'extension du train à grande vitesse au Maroc vers Marrakech, financée par la Banque africaine de développement, exige des adjuvants à faible retrait pour limiter la fissuration des dalles, élevant ainsi les barrières techniques à l'entrée. Le corridor Lamu Port–Soudan du Sud–Éthiopie au Kenya exige des fournisseurs de produits chimiques certifiés ISO 9001, signalant une préférence croissante pour la valeur sur le cycle de vie plutôt que le coût le plus bas. Les entrepreneurs ont tendance à constituer des stocks de membranes et de coulis avant les saisons des pluies, raccourcissant les délais d'approvisionnement et récompensant les distributeurs disposant d'entrepôts dans le pays. Collectivement, ces mégaprojets élargissent le marché des produits chimiques de construction en Afrique en faisant migrer les spécifications haut de gamme des grandes infrastructures vers les projets résidentiels et commerciaux courants.
Déploiement de politiques de logement abordable et densification urbaine
Le programme Breaking New Ground de l'Afrique du Sud a livré 120 000 logements subventionnés en 2025, chacun utilisant des mortiers modifiés aux polymères satisfaisant aux objectifs de durabilité de 50 ans mandatés par le Conseil national d'enregistrement des constructeurs de logements[1]. L'Initiative de logement social de l'Égypte vise 1 million d'unités d'ici 2030 et spécifie des adhésifs carrelage prémélangés pour éviter les erreurs de mélange sur site, consolidant les volumes parmi les fournisseurs accrédités. Le Fonds national de logement du Nigeria, malgré des lacunes de financement, stimule les promoteurs privés à Lagos et à Abuja pour adopter des sols auto-nivelants qui accélèrent les délais de livraison. Accra et Nairobi poursuivent désormais la densification verticale qui consomme davantage de systèmes d'ancrage et de mastics de façade par projet que l'étalement horizontal à un seul niveau. La demande prévisible sur plusieurs années permet aux producteurs de produits chimiques d'implanter des usines de mélange plus près des corridors de croissance, réduisant les coûts de fret et se prémunissant contre les fluctuations des devises. Le marché des produits chimiques de construction en Afrique bénéficie ainsi d'une base de volume résidentiel fiable qui soutient des investissements en capacité plus larges.
Demande de structures à haute résistance et à haute efficacité énergétique
Les constructeurs de gratte-ciels à Johannesburg, au Caire et à Lagos spécifient désormais du béton dépassant 60 MPa de résistance à la compression pour optimiser les ratios de superficie et réduire les emprises des colonnes. Les superplastifiants MasterGlenium de BASF ont permis des rapports eau-ciment inférieurs à 0,35 et ont capté 18 % du sous-segment des adjuvants haute performance en Afrique du Sud en 2025[2]. La mise à jour du code énergétique du Maroc privilégie la masse thermique ; cela encourage des essais de béton enrichi en matériaux à changement de phase utilisant le CoolCrete de Sika à Casablanca. L'Agenda 2063 de l'Union africaine met l'accent sur l'adaptation climatique, suscitant des achats de revêtements de surface réfléchissants qui réduisent les effets d'îlots de chaleur. Les projets côtiers incluent de plus en plus des adjuvants inhibiteurs de corrosion pour limiter la pénétration des chlorures, ajoutant ainsi une demande spécialisée à ce qui était autrefois un secteur axé sur les volumes. Ces préférences élargissent le vivier de valeur au sein du marché des produits chimiques de construction en Afrique et orientent la R&D vers des produits multifonctionnels.
Incitations fiscales pour le ciment vert et réglementation sur le carbone incorporé
La loi sud-africaine modifiée sur la taxe carbone prélève 190 ZAR (10 USD) par tonne de CO₂ dépassant un seuil de référence, suscitant un intérêt accru pour les mélanges à base de laitier et de cendres volantes. Le Maroc accorde une réduction de 20 % de l'impôt sur les sociétés lorsque les fabricants utilisent des sous-produits industriels dans les mélanges cimentaires, orientant 45 millions EUR de capitaux privés vers des mises à niveau bas carbone depuis 2024. L'Égypte a introduit un étiquetage volontaire du carbone incorporé en 2025 ; bien que l'adoption soit naissante, les promoteurs mondiaux exigent déjà la conformité, pressant les fournisseurs locaux de quantifier leurs empreintes. Des plafonds de COV divergents entre les marchés ajoutent de la complexité : un système d'imperméabilisation approuvé en Afrique du Sud nécessite souvent une reformulation avant d'obtenir l'approbation égyptienne, augmentant les coûts de R&D et réduisant le nombre de concurrents. Les formulateurs mondiaux disposant de laboratoires distribués peuvent amortir ces dépenses, tandis que les petites entreprises risquent de quitter le marché, orientant le marché des produits chimiques de construction en Afrique vers une plus grande concentration.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement des limites de COV et des restrictions sur les produits chimiques dangereux | -0.5% | Afrique du Sud, Égypte ; émergent au Nigeria, au Kenya | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières dépendantes des importations | -0.6% | Tous les marchés sauf l'Afrique du Sud (production locale partielle) | Court terme (≤ 2 ans) |
| Produits contrefaits ou hors spécifications érodant la confiance des entrepreneurs | -0.3% | Nigeria, Kenya, Tanzanie ; limité en Afrique du Sud, au Maroc | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement des limites de COV et des restrictions sur les produits chimiques dangereux
L'Afrique du Sud plafonne désormais les COV dans les mastics et les revêtements à 50 g/L en vertu de la Loi nationale sur la gestion de l'environnement, imposant une transition vers des chimies à base d'eau. Les multinationales amortissent les tests et les certifications à l'échelle mondiale, mais les entreprises régionales font face à des coûts unitaires inviables, ce qui entraîne des abandons de produits. La directive sur les émissions industrielles de l'Égypte interdit certains phtalates dans les résines de sol, réduisant temporairement l'offre dans le segment commercial. Le Nigeria élabore des règles similaires, mais les lacunes d'application permettent aux importations peu conformes de coexister avec les gammes haut de gamme, érodant la confiance des entrepreneurs. À mesure que les réglementations convergent vers les normes de l'UE, les entreprises sans capacité de reformulation risquent d'être exclues des infrastructures financées par les bailleurs de fonds qui imposent une certification tierce. Cette pression de conformité soustrait des points de croissance au marché des produits chimiques de construction en Afrique.
Volatilité des prix des matières premières dépendantes des importations
Les matières premières polymères, représentant jusqu'à 60 % des coûts de formulation, restent largement importées, exposant les mélangeurs locaux aux fluctuations des devises et aux chocs de fret. Le rand sud-africain a chuté de 12 % par rapport à l'euro en 2025, comprimant les marges pour les contrats libellés en rand mais approvisionnés avec des résines libellées en euro. Les restrictions de change du Nigeria ont retardé les expéditions de résines de 90 jours, entraînant des arrêts de projets ou des compromis sur la qualité. Les détournements de navigation en mer Rouge ont augmenté le fret Rotterdam-Lagos de 35 %, ajoutant 200 USD par tonne aux coûts à destination. L'usine de polymères de Dangote à Lagos, prévue pour 2028, pourrait soulager la pénurie régionale, mais l'exposition à court terme persiste. Une telle volatilité induit des primes de risque dans les prix, freine l'appétit pour les investissements et ralentit le marché des produits chimiques de construction en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'imperméabilisation dépasse les adjuvants traditionnelsLes adjuvants pour béton ont capté 24,78 % de la part de marché des produits chimiques de construction en Afrique en 2025 parce qu'ils restent des intrants standard pour les producteurs de béton prêt à l'emploi sur tout le continent. Pourtant, les solutions d'imperméabilisation se développent à un TCAC de 5,72 % jusqu'en 2031, reflétant un pivot vers la résilience climatique dans les villes sujettes aux inondations comme Lagos et le Cap. Les grands projets d'infrastructure, notamment les tunnels du métro du Caire, spécifient désormais des systèmes de membrane intégrés comme SikaProof, qui intègrent des barrières à l'humidité pendant la coulée et élèvent l'intensité chimique par mètre cube de béton. La préférence croissante pour les adjuvants cristallins qui colmatent automatiquement les microfissures pousse également la substitution des revêtements de surface vers l'imperméabilisation interne.
Les produits de réparation et de réhabilitation gagnent en momentum à mesure que les ponts et les usines d'eau construits dans les années 1970 à 1990 atteignent leurs cycles de renouvellement. Le retard d'entretien des ponts en Afrique du Sud de 20 milliards ZAR accélère l'adoption de mortiers modifiés aux polymères qui prolongent la durée de vie des actifs de 15 ans. La construction de centres de données par les hyperscalers stimule la demande de résines de sol dissipatrices d'électricité statique, une niche que ni les acteurs mondiaux ni les acteurs régionaux ne dominent, créant un espace blanc au sein du marché des produits chimiques de construction en Afrique. Pendant ce temps, les limites de COV mettent au défi les revêtements de protection à base de solvants ; les entrepreneurs restent hésitants à passer entièrement aux alternatives à base d'eau sans données de durabilité équivalentes, ralentissant le cycle de remplacement.



Par secteur d'utilisation finale :
la domination résidentielle masque la montée en puissance des infrastructuresLes projets résidentiels ont représenté 41,98 % du volume de 2025 parce que les gouvernements d'Afrique subsaharienne subventionnent le logement pour gérer la migration urbaine. Les mortiers riches en polymères, les adhésifs carrelage et les mastics contribuent à atteindre des objectifs d'achèvement rapide, ancrant une demande stable au sein du marché des produits chimiques de construction en Afrique. Pourtant, les infrastructures et les travaux publics se développent à un TCAC de 6,40 %, portés par les prêteurs multilatéraux qui conditionnent les prêts au respect des critères de construction verte. L'Égypte a imposé un remplacement de 20 % du clinker pour les travaux publics en 2025, doublant les ventes d'adjuvants mélangés au laitier en un seul cycle budgétaire. Les gratte-ciels commerciaux à Sandton et Westlands testent du béton auto-cicatrisant, positionnant les promoteurs de bureaux comme adopteurs précoces de systèmes haut de gamme.
Les installations industrielles, des sites miniers de la Copperbelt aux raffineries de Port Harcourt, nécessitent une résistance chimique et une tolérance à l'abrasion, soutenant les ventes de revêtements spéciaux à des marges plus élevées. À mesure que l'urbanisation mûrit et que les programmes de logement s'estompent, le vent arrière politique des infrastructures les maintient sur la bonne voie pour dépasser le résidentiel en contribution de valeur d'ici 2031. En conséquence, les fournisseurs recalibrent leurs portefeuilles pour s'aligner sur les corridors de transport, les centrales électriques et les projets hydrauliques plutôt que sur les promoteurs purement résidentiels.

Analyse géographique
Marché des produits chimiques de construction en Égypte et en Afrique australe
Le reste de l'Afrique, englobant plus de 40 marchés de moindre taille, a absorbé 51,48 % de la demande de 2025, mais la distribution reste fragmentée, ce qui alourdit les coûts logistiques et complique la certification. L'Égypte progresse à un CAGR de 6,34 % grâce à des achats centralisés et un pipeline de 58 milliards USD qui garantissent des volumes prévisibles. Sika et BASF ont ouvert des unités de mélange dans la Zone économique du canal de Suez, réduisant les délais de livraison et protégeant les marges contre les chocs de change. L'Afrique du Sud affiche une croissance à un chiffre moyen, soutenue par les protocoles stricts du Bureau sud-africain des normes qui élèvent la qualité des produits et créent des plateformes d'exportation vers le Botswana et la Namibie.
Marché des produits chimiques de construction en Afrique du Nord, de l'Ouest et de l'Est
Le Nigeria présente une double caractéristique : une demande haut de gamme à Lagos et à Abuja contraste avec des achats à faibles spécifications dans les villes secondaires. Les fluctuations monétaires et l'infiltration de produits contrefaits freinent la croissance, mais la future autosuffisance pétrochimique pourrait faire évoluer favorablement les structures de coûts d'ici 2028. Le Maroc bénéficie des programmes de partenariat avec l'UE, ce qui en fait un adopteur précoce de produits d'étanchéité à faible teneur en COV et d'adjuvants à contenu recyclé. Le Kenya, la Tanzanie et le Ghana profitent des infrastructures financées par la Chine qui importent des spécifications internationales, contraignant les fournisseurs locaux à améliorer leur qualité ou à se retirer, consolidant progressivement le segment régional du marché africain des produits chimiques de construction.
Paysage réglementaire
La réglementation des produits chimiques de construction en Afrique est fragmentée, avec des exigences propres à chaque pays en matière de performance des produits, d'émissions et de conformité des matériaux, qui peuvent remodeler les parcours de qualification des mastics, revêtements, adjuvants et systèmes de sols. En Afrique du Sud, le National Regulator for Compulsory Specifications (NRCS) fait appliquer des spécifications obligatoires pour les matériaux de construction (y compris les VC relatifs au ciment), tandis que le South African Bureau of Standards (SABS) publie des normes SANS qui deviennent obligatoires lorsqu'elles sont référencées dans une VC, ce qui crée une voie de conformité structurée pour l'accès au marché.
Les contrôles environnementaux et chimiques influencent de plus en plus les choix de formulation et la sélection des fournisseurs dans les grands projets financés par des donateurs et dans les marchés publics. Le contexte du rapport souligne un durcissement des limites de COV et de produits chimiques dangereux dans les principaux marchés (notamment l'Afrique du Sud et l'Égypte) et le développement de programmes liés au carbone incorporé, dont l'introduction par l'Égypte d'un étiquetage volontaire du carbone incorporé en 2025, ce qui accroît les besoins de tests, de documentation et de reformulation et favorise les fournisseurs disposant de processus de certification établis et de capacités de service technique.
Analyse de la chaîne de valeur
La chaîne de valeur des produits chimiques de construction en Afrique commence par des intrants amont importés (polymères, dispersants et additifs spécialisés), suivis d'un mélange régional et d'un conditionnement en formats liquides et en poudre pour la distribution locale. La dépendance aux importations fait de la logistique et de l'exposition aux taux de change des facteurs de coût importants, avec des points d'entrée courants tels que Durban (Afrique du Sud), Alexandrie et Port-Saïd (Égypte) et Mombasa (Kenya), après quoi les produits passent par des entrepôts nationaux, des distributeurs et des circuits d'entrepreneurs.
La demande en aval est tirée par les producteurs de béton prêt à l'emploi et préfabriqué (adjuvants), les applicateurs d'étanchéité et de revêtements de sol, et les entrepreneurs de projets qui demandent de plus en plus des soumissions techniques, des essais sur site et une documentation de certification. La fabrication locale se concentre généralement sur le mélange plutôt que sur la synthèse chimique complète, si bien que les fournisseurs se différencient par leur savoir-faire en formulation, leurs laboratoires d'application et leur soutien sur le terrain, tandis que les acteurs multinationaux et les grands acteurs régionaux utilisent des usines et des centres techniques localisés pour raccourcir les délais et réduire la variabilité de l'approvisionnement pour les projets d'infrastructure et de travaux publics.
Paysage concurrentiel
Concentration du Marché
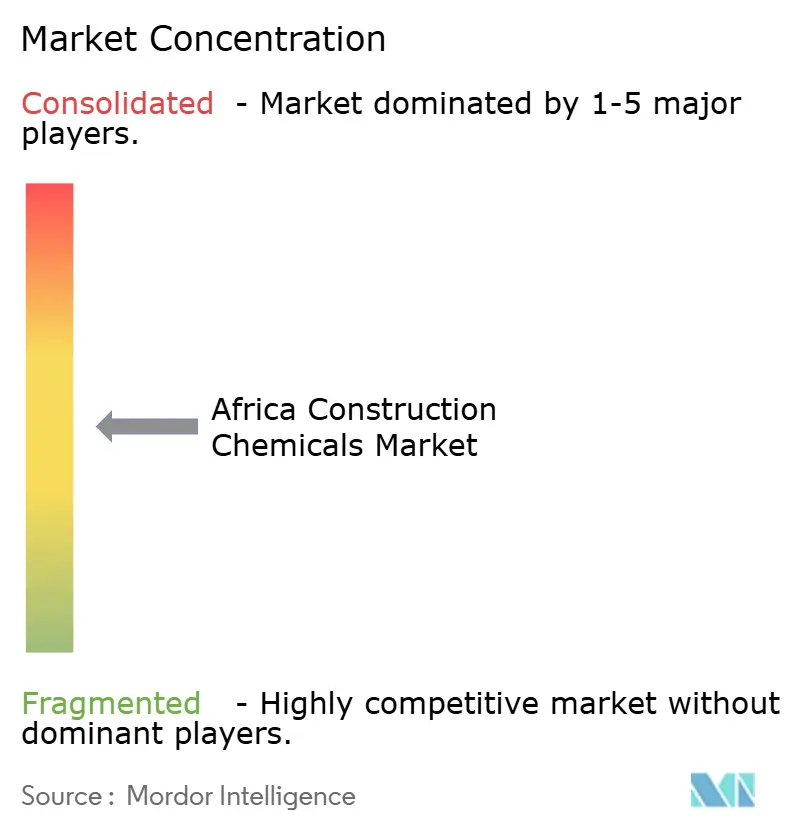
Le marché des produits chimiques de construction en Afrique est modérément consolidé. Les unités de tests in situ mobiles de Sika intègrent des ingénieurs sur les chantiers en Égypte et en Afrique du Sud, créant des coûts de changement là où les défaillances de performance entraînent des dommages et intérêts liquidés. Les champions régionaux comme Dangote Industries, AfriSam et PPC Ltd tirent parti de leur compétitivité tarifaire et de leur proximité avec les matières premières dans les adjuvants de commodité, bien qu'ils manquent de R&D approfondie pour les chimies avancées. Des espaces blancs subsistent dans les revêtements de sol spécialisés pour les centres de données, les coulis de renforcement parasismique et le béton à ultra-haute performance. Des perturbateurs comme la future usine de polymères de Dangote visent à intégrer en amont les matières premières, abaissant potentiellement les bases de coûts pour les lignes chimiques internes et remodelant l'intensité concurrentielle à travers l'Afrique de l'Ouest.
Leaders du secteur des produits chimiques de construction en Afrique
-
Saint-Gobain
-
BASF
-
Sika AG
-
Mapei S.p.A.
-
Dangote Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché africain des produits chimiques de construction Entreprises couvertes dans ce rapport
- BASF
- AfriSam
- Arkema
- CMB
- Conmix
- Dangote Industries Limited
- Dow
- EAMIC
- Portland Cement Plc
- Hemts
- Lafarge
- Mapei
- PPC Ltd
- RowChem Industries Ltd
- Saint-Gobain
- Sika AG
- SOCHEM
Lire l’analyse des entreprises de marché africain des produits chimiques de construction
Opportunités de marché et perspectives d'avenir
Les implantations de fabrication et de services techniques localisés constituent un levier clé pour combler les espaces vacants du marché, là où la dépendance aux importations et le risque de délais peuvent ralentir l'exécution des projets, en particulier pour les systèmes d'étanchéité haut de gamme, les coulis spécialisés et les revêtements de sol avancés. En 2026, BASF a inauguré une installation de production de dispersions élargie à Durban avec des capacités d'application améliorées, et Sika a étendu sa production en Afrique (y compris une nouvelle capacité en Tanzanie mentionnée dans des annonces de 2026), renforçant un modèle opérationnel dans lequel la sécurité d'approvisionnement et le dépannage local se traduisent par un statut de fournisseur privilégié plus solide sur les constructions d'infrastructure et industrielles complexes.
Les matériaux liés à la durabilité et les programmes de circularité créent également des voies d'accès au marché plus concrètes pour les fournisseurs différenciés, en plus des besoins de conformité au carbone incorporé et aux COV soulignés dans le contexte du rapport. Saint-Gobain Africa a lancé un service de recyclage de gypse en Afrique du Sud en 2026, soutenant les pratiques de construction circulaire et créant des opportunités d'entraînement pour les systèmes positionnés autour de la réduction des déchets et de la documentation prête pour la conformité. Dans le même temps, les grandes initiatives de substitution du ciment et du clinker, y compris le mandat égyptien de 2025 sur le remplacement du clinker dans les travaux publics mentionné dans le contexte du rapport, accroissent la demande de packages d'adjuvants compatibles avec une utilisation plus élevée de MCS, ce qui ouvre la voie aux formulateurs capables de démontrer une performance sur des chimies de ciment variables.
Développements industriels récents dans Marché africain des produits chimiques de construction
- Juillet 2026 : Saint-Gobain Africa a lancé le premier service gratuit de recyclage de gypse d'Afrique du Sud à l'usine Gyproc de Brakpan, Gauteng. Cette initiative de construction circulaire renforce les références en matière de durabilité et réduit les déchets issus des produits à base de gypse dans les chaînes d'approvisionnement régionales. Cette démarche renforce la position de Saint-Gobain Africa sur le marché en s'alignant sur la demande régionale de solutions de construction durables.
- Juillet 2026 : Saint-Gobain Africa - A lancé le premier service gratuit de recyclage de gypse d'Afrique du Sud à son usine Gyproc de Brakpan, Gauteng, pour soutenir la construction circulaire. Cette initiative approfondit les pratiques locales d'économie circulaire et élargit l'impact de Saint-Gobain Africa sur les matériaux de construction durables.
- Mars 2026 : BASF a inauguré une installation de production de dispersions élargie à Durban, en Afrique du Sud. L'extension de ce pôle régional renforce l'approvisionnement en revêtements et matériaux de construction dans toute l'Afrique australe, orientale et occidentale. Cette installation renforce la présence de BASF sur le marché africain des produits chimiques de construction en améliorant la sécurité d'approvisionnement et la capacité de service.
Marché africain des produits chimiques de construction Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché désigne les revenus générés en Afrique par les produits chimiques de construction utilisés pour améliorer les performances du béton et des bâtiments, notamment les adjuvants, les systèmes d'imperméabilisation, les produits de réparation et de protection, les revêtements de sol, les coulis, les mastics et les solutions connexes vendus dans le cadre d'activités de construction.
Exclusions du périmètre : nous excluons le ciment en vrac, les granulats, le béton prêt à l'emploi, les peintures standard et les matériaux de construction généraux qui ne sont pas commercialisés en tant que formulations de produits chimiques de construction.
Aperçu de la segmentation
- Par type de produit
- Adhésifs
- Ancrages et coulis
- Adjuvants pour béton
- Revêtements de protection du béton
- Résines de sol
- Produits chimiques de réparation et de réhabilitation
- Mastics
- Produits chimiques de traitement de surface
- Solutions d'imperméabilisation
- Par secteur d'utilisation finale
- Infrastructures et travaux publics
- Commercial
- Industriel
- Résidentiel
- Par géographie
- Afrique du Sud
- Égypte
- Nigeria
- Maroc
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la vue de l'activité de construction au niveau national et les signaux de demande de produits qui expliquent où la consommation de produits chimiques se concentre habituellement. Nous avons consulté des sources publiques telles que les offices nationaux de statistiques et les ministères de la construction, les portails douaniers et tarifaires pour les schémas d'importation, UN Comtrade pour les vérifications de la direction des échanges commerciaux, la Banque mondiale pour les indicateurs d'infrastructure et de logement, ainsi que les organismes de normalisation qui publient des orientations relatives au béton et à l'imperméabilisation.
Pour traduire ces signaux en un modèle de dimensionnement utilisable, nous avons également examiné les rapports annuels, les présentations aux investisseurs et les annonces de portefeuilles de projets des acteurs et entrepreneurs pertinents du secteur, ainsi que des mises à jour de presse et d'associations réputées. Lorsqu'une série de données publiques était incomplète, nous avons eu recours à des abonnements payants approuvés pour les données financières des entreprises et pour les vérifications des importations et exportations au niveau des expéditions, afin de réduire les angles morts. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions au cours de l'analyse.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation des groupes de produits effectivement prescrits sur les principaux marchés africains, et sur l'évolution des prix en fonction des coûts des matières premières et de la logistique. Nous avons échangé avec des fabricants, des distributeurs, des applicateurs et de grands entrepreneurs en Afrique du Nord et en Afrique subsaharienne, puis utilisé des questions de suivi pour mettre à l'épreuve les hypothèses documentaires sur les formulations de béton, l'adoption des systèmes d'imperméabilisation et la demande de rénovation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 18 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle les dépenses de construction et la composition des projets par pays ont été converties en un volume de demande de produits chimiques à l'aide de l'intensité d'utilisation observée pour les principales applications. Étant donné que les mêmes dépenses peuvent se traduire par des consommations très différentes, les données ont été ajustées à l'aide d'indicateurs pratiques tels que la pénétration du béton prêt à l'emploi par rapport au béton fabriqué sur site, la part des travaux d'infrastructure, l'adoption de l'imperméabilisation dans les sous-sols et les toitures, l'activité de rénovation et les taux de dosage typiques des adjuvants dans le béton.
Par la suite, des vérifications ascendantes sélectives ont été ajoutées afin que les totaux restent réalistes, notamment des prix par kilogramme et des fourchettes de volumes échantillonnés par groupe de produits, des vérifications des canaux de distribution et des ventilations des revenus au niveau des fournisseurs lorsque celles-ci étaient disponibles. Les lacunes ont été comblées en utilisant des pays de référence présentant des codes de construction et des pratiques similaires, suivis d'un étalonnage à l'aide des flux commerciaux et des retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée autour du portefeuille de construction et des facteurs macroéconomiques, puis une approche de régression multivariée simple a été appliquée pour relier la demande à des indicateurs tels que la croissance de la population urbaine, les attributions de marchés d'infrastructure et les tendances de consommation de ciment. Lorsque les retours d'experts suggéraient des retards, la montée en charge a été décalée plutôt que d'imposer une courbe lisse, ce qui contribue à maintenir la crédibilité des perspectives.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les valeurs d'importation pour les principales catégories de produits chimiques, les indicateurs d'activité dans le ciment et le béton, et les calendriers des grands projets dans les principaux pays. Si une estimation nationale semblait anormalement élevée ou basse, nous avons réexaminé les hypothèses relatives au dosage, à la composition des produits ou aux prix, et recontacté les répondants lorsque l'écart ne pouvait pas être expliqué par des données publiques.
Avant la publication, le modèle et le rapport font l'objet d'une révision analytique en plusieurs étapes, comprenant des vérifications de cohérence entre les pays et les groupes de produits, ainsi qu'une vérification finale de cohérence par rapport aux événements récents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique, des mouvements de devises ou des cycles importants d'attribution de projets. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue mise à jour la plus récente disponible à ce moment-là.
Estimation du marché des produits chimiques de construction en Afrique par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les produits chimiques de construction en Afrique diffèrent souvent parce que les entreprises ne s'accordent pas toujours sur ce qui constitue une vente de produits chimiques de construction, et parce que le calendrier de conversion des devises et l'année de référence choisie peuvent faire varier la valeur de manière notable.
L'écart provient généralement de quelques choix pratiques, notamment la question de savoir si les adhésifs pour carrelage et les systèmes de revêtement de sol sont entièrement inclus, si la distribution informelle est estimée ou ignorée, et si les données de prix sont maintenues spécifiques à chaque pays ou lissées entre les régions. Étant donné que la fenêtre de prévision commence ici en 2026 et est limitée à l'Afrique uniquement (sans regroupement avec le Moyen-Orient), la valeur peut paraître inférieure aux estimations qui combinent des zones géographiques ou intègrent des matériaux de construction adjacents. C'est le même choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2026) | |
| Éditeur sectoriel A | 2,40 milliards USD (2026) | Utilise souvent un panier de produits plus large pouvant inclure des matériaux de construction plus généraux et des catégories complètes d'adhésifs, et peut appliquer un ensemble de prix régional unique qui surestime les marchés à coût élevé en Afrique. |
| Cabinet de conseil régional B | 4,45 milliards USD (2024) | Publie généralement un total combiné Moyen-Orient et Afrique, puis le présente comme un chiffre régional, tandis que l'année de référence et le calendrier de conversion des devises diffèrent, ce qui rend difficile les comparaisons directes portant uniquement sur l'Afrique. |
Pris ensemble, la comparaison montre que le regroupement géographique et le périmètre des produits sont les deux principaux leviers à l'origine des différences, suivis par la normalisation des prix entre les devises et les années. En maintenant l'estimation liée à des facteurs clairs d'activité de construction et à des vérifications au niveau national, nous pouvons expliquer chaque étape et reproduire la logique de dimensionnement lorsque de nouvelles données de projets et de prix émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques de construction en Afrique ?
La taille du marché des produits chimiques de construction en Afrique était évaluée à 0,78 milliard USD en 2025 et devrait croître de 0,82 milliard USD en 2026 à 1,05 milliard USD d'ici 2031, à un TCAC de 5,07 % durant la période de prévision (2026-2031).
Quel secteur d'utilisation final stimulera la demande future ?
Les infrastructures et les travaux publics devraient se développer à un TCAC de 6,40 %, dépassant le secteur résidentiel, les prêteurs conditionnant leur financement à des critères bas carbone.
Pourquoi l'Égypte est-elle le principal foyer de croissance ?
L'Égypte bénéficie d'un portefeuille de projets de 58 milliards USD, d'incitations à la localisation des produits chimiques et d'un TCAC prévisionnel de 6,34 % entre 2026 et 2031.
Comment les réglementations façonnent-elles l'offre ?
Des règles plus strictes en matière de COV et de carbone imposent des reformulations, favorisant les multinationales disposant de ressources en R&D et entraînant une consolidation à l'échelle de la région.
Comment les réglementations façonnent-elles l'offre ?
Des règles plus strictes sur les COV et le carbone imposent des reformulations, favorisant les multinationales dotées de ressources en R&D et entraînant une consolidation dans toute la région.