
Taille et part du marché des ballons gastriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 87.99 Millions de dollars américains |
| Taille du Marché (2031) | 164.27 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 13.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ballons gastriques par Mordor Intelligence
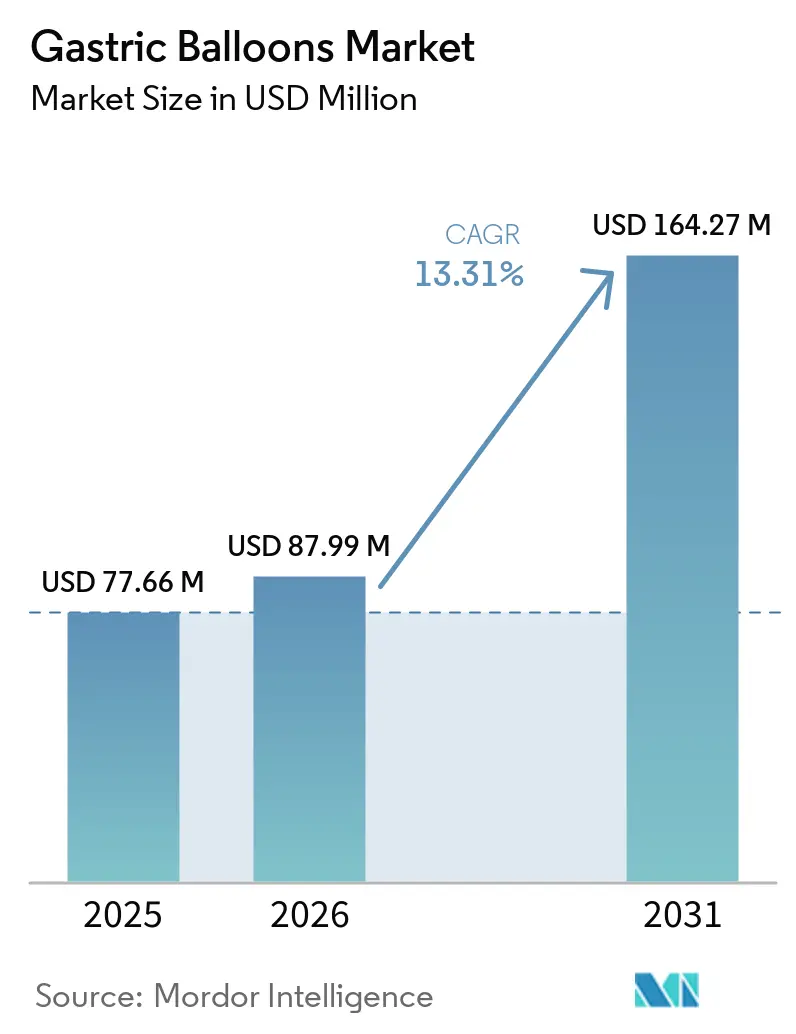
La taille du marché des ballons gastriques était évaluée à 77,66 millions USD en 2025 et devrait croître de 87,99 millions USD en 2026 pour atteindre 164,27 millions USD d'ici 2031, à un TCAC de 13,31 % durant la période de prévision (2026-2031). L'accélération de la prévalence de l'obésité, les innovations en matière de ballons sans procédure et l'ouverture croissante des payeurs à couvrir les thérapies réversibles alimentent cette croissance. La demande est la plus forte parmi les personnes ayant un indice de masse corporelle (IMC) de 30 à 40 kg/m² qui refusent la chirurgie mais recherchent un contrôle durable du poids, tandis que les cliniciens considèrent de plus en plus les ballons comme un pont entre le changement de mode de vie et la chirurgie bariatrique. Les avancées technologiques telles que les capsules avalables, le réglage de pression par robotique souple, la télémétrie par l'Internet des objets (IdO) et la pharmacothérapie concomitante par agonistes du peptide-1 de type glucagon (GLP-1) illustrent la manière dont les fabricants de dispositifs entendent améliorer l'efficacité, le confort et l'impact métabolique.
Principaux enseignements du rapport
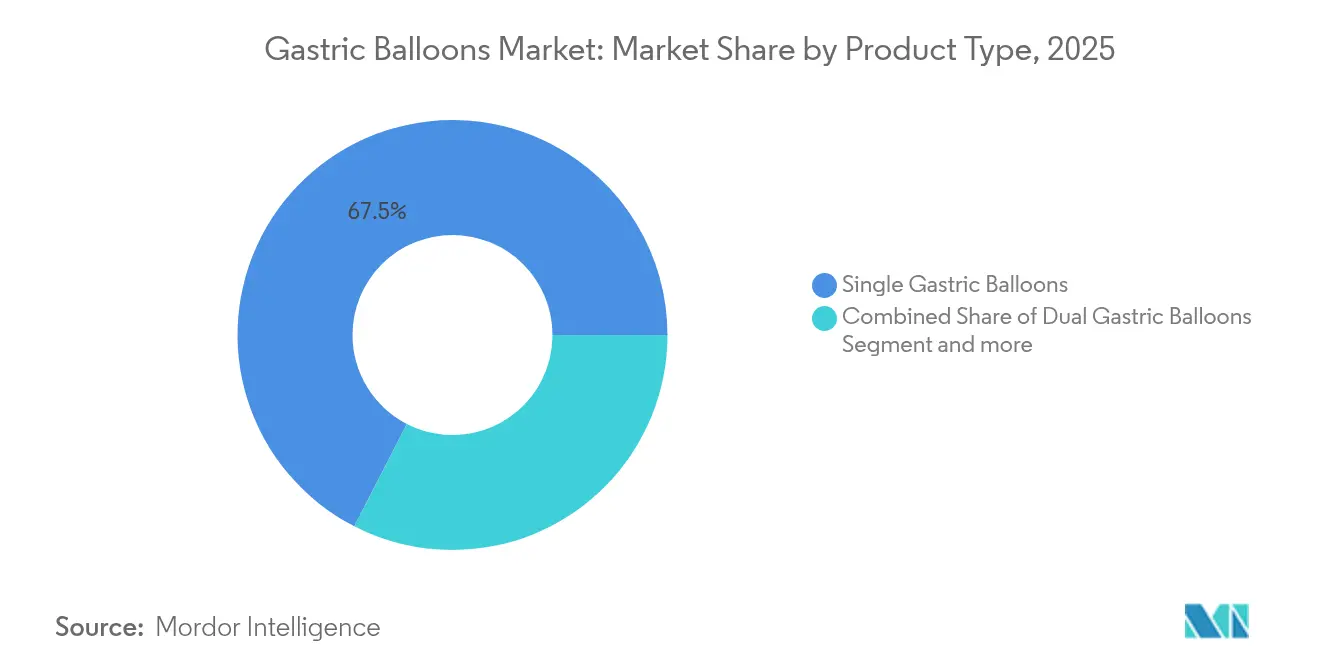
- Par type de produit, les systèmes à ballon unique ont dominé avec 67,45 % de la part du marché des ballons gastriques en 2025 ; les ballons triples enregistrent le TCAC le plus rapide à 13,55 % jusqu'en 2031.
- Par matériau de remplissage, les dispositifs remplis de solution saline détenaient 81,05 % de la taille du marché des ballons gastriques en 2025, tandis que les ballons remplis de gaz progressent à un TCAC de 13,66 %.
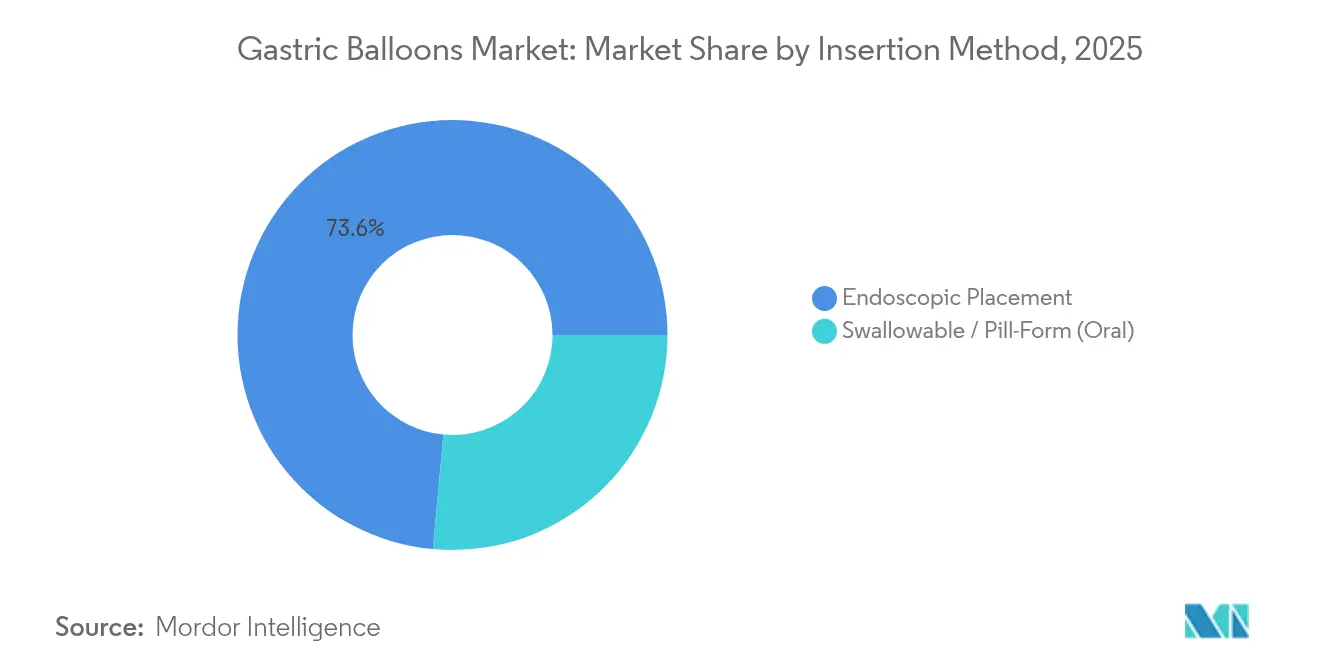
- Par méthode d'insertion, le placement endoscopique a conservé une part de 73,55 % en 2025 ; les approches avalables progressent à 13,34 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont sécurisé une part de revenus de 48,05 % en 2025, tandis que les cliniques bariatriques spécialisées affichent un TCAC de 13,7 %.
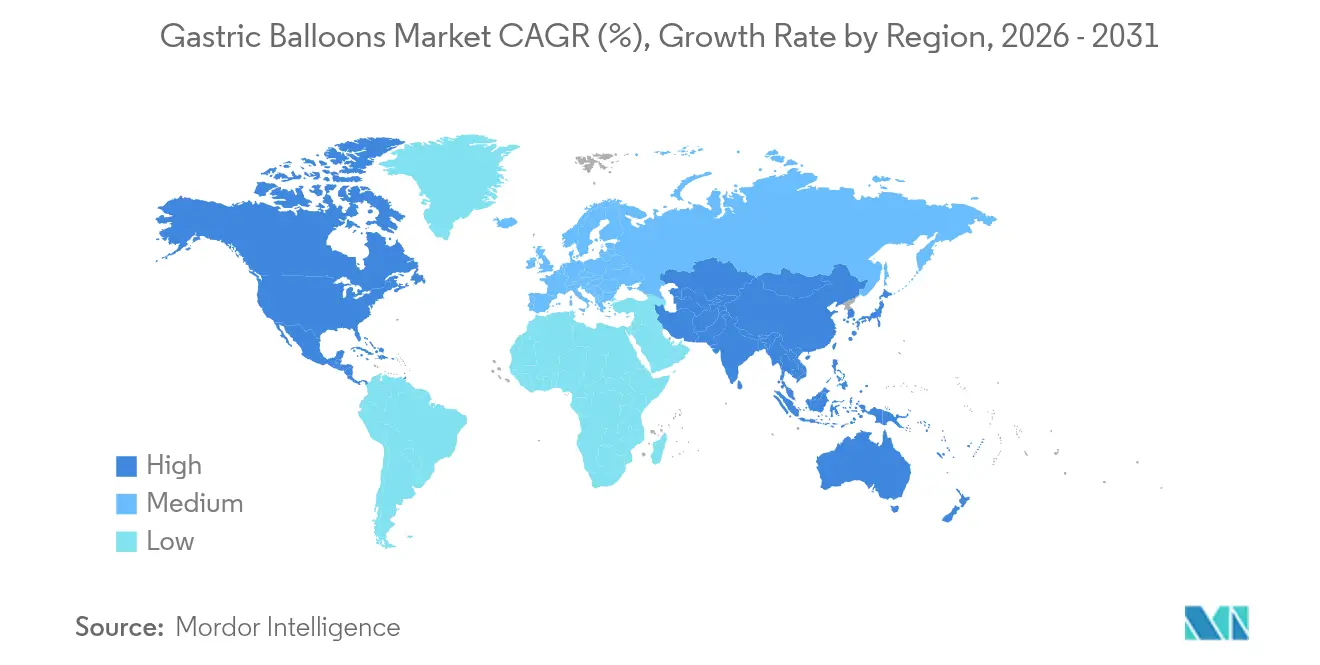
- Par géographie, l'Amérique du Nord a représenté 39,85 % de la part du marché des ballons gastriques en 2025 ; l'Asie-Pacifique progresse le plus rapidement à 13,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de l'obésité | +3.2% | Mondial ; plus forte en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande de procédures de perte de poids mini-invasives | +2.8% | Amérique du Nord et UE ; en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Thérapie combinée avec les agonistes du GLP-1 | +2.4% | Adoption précoce en Amérique du Nord ; potentiel mondial | Moyen terme (2-4 ans) |
| Données cliniques croissantes et recommandations des directives | +2.1% | Marchés développés dans le monde entier | Moyen terme (2-4 ans) |
| Élargissement de la couverture de remboursement | +1.9% | Amérique du Nord et UE principale | Court terme (≤ 2 ans) |
| Ballons intelligents avec robotique souple et IdO | +1.1% | Marchés développés initialement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'obésité
L'obésité a été reclassifiée comme une maladie chronique nécessitant une intervention médicale formelle. La proposition des États-Unis en 2024 de rembourser les médicaments anti-obésité dans le cadre de Medicare Partie D signale une reconnaissance institutionnelle qui stimule la demande d'options complémentaires basées sur des dispositifs[1]Centers for Medicare & Medicaid Services, "Refonte de Medicare Partie D pour l'année civile 2024," cms.gov. Les systèmes de santé considèrent les ballons comme un moyen rentable d'atténuer les dépenses liées au diabète, à l'hypertension et à l'apnée du sommeil. Des méta-analyses indiquent une résolution de 55,5 % du diabète de type 2, de 58,8 % de l'hypertension et de 57,8 % de l'apnée obstructive du sommeil dans les quatre mois suivant la thérapie par ballon[2]Allurion Technologies, "Résultats principaux de l'essai pivot AUDACITY," ir.allurion.com . L'augmentation de l'obésité chez les adolescents ouvre un segment plus jeune qui privilégie les outils réversibles et non chirurgicaux.
Demande croissante de procédures de perte de poids mini-invasives
Les patients recherchent de plus en plus des interventions telles que le ballon intragastrique qui évitent la chirurgie, préservent les options futures et permettent un retour rapide à la routine. Les ballons sans procédure éliminent la sédation, le temps en salle d'opération et la nécessité d'une supervision par un gastro-entérologue, rendant la thérapie accessible dans les contextes de soins primaires. Les dispositifs avalables présentent des événements indésirables graves inférieurs à 3,1 %, ce qui contraste favorablement avec les profils de complications chirurgicales. Les flux de travail adaptés aux soins ambulatoires élargissent les réseaux de prestataires, encourageant une adoption rapide malgré la domination actuelle de l'endoscopie avec une part de 74 %.
Thérapie combinée avec les agonistes du GLP-1 ouvrant de nouvelles indications
Les premiers programmes cliniques combinant des ballons avec le sémaglutide démontrent une perte de poids corporel total de 19 % contre 13,7 % pour les ballons seuls, indiquant des bénéfices métaboliques additifs qui préservent la masse musculaire maigre. De tels protocoles sont attrayants pour les payeurs ayant besoin de résultats durables et pour les médecins prenant en charge des patients à risque cardiométabolique élevé. La synergie positionne les ballons comme une thérapie de plateforme plutôt qu'une solution mécanique autonome.
Base de données cliniques croissante et recommandations des directives
Les directives publiées en 2024 par la Société américaine d'endoscopie gastro-intestinale et son homologue européenne placent formellement les ballons gastriques dans les voies bariatriques recommandées[3]Société américaine d'endoscopie gastro-intestinale et Société européenne d'endoscopie gastro-intestinale, "Directive sur les thérapies bariatriques endoscopiques primaires," asge.org. Les méta-analyses couvrent désormais des registres sur 15 ans, confirmant une perte de poids excédentaire moyenne de 25,4 % et une faible incidence de complications tardives[4]Revue coréenne de recherche sur Helicobacter et les maladies gastro-intestinales supérieures, "Revue des tendances régionales de l'obésité," kjhugr.org. Une telle validation accélère la confiance des médecins, standardise la formation et favorise l'engagement des payeurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Efficacité à long terme limitée par rapport à la chirurgie bariatrique | −2.1% | Mondial, surtout là où la chirurgie est bien établie | Long terme (≥ 4 ans) |
| Remboursement fragmenté dans les économies émergentes | −1.8% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Concurrence de la gastroplastie en manchon endoscopique | −1.6% | Amérique du Nord et Europe ; en expansion mondiale | Moyen terme (2-4 ans) |
| Événements indésirables liés aux ballons | −1.3% | Mondial ; impact plus élevé dans les centres à faible volume | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Efficacité à long terme limitée par rapport à la chirurgie bariatrique
La reprise de poids après le retrait du dispositif reste une préoccupation centrale. Les données montrent que seulement 44,7 % des patients sous ballon maintiennent une perte significative 12 mois après l'extraction, tandis que la gastrectomie en manchon laparoscopique offre une meilleure durabilité ajendoscopicsurg.org. Cette limitation réduit la cohorte éligible aux personnes privilégiant la réversibilité plutôt que la réduction maximale du poids. Le conseil nutritionnel à long terme et le coaching numérique ajoutent des coûts et de la complexité.
Menace concurrentielle de la gastroplastie en manchon endoscopique de nouvelle génération
La gastroplastie en manchon endoscopique (GSE) rapporte une perte de poids corporel total de 17,1 % à 12 mois avec une sécurité similaire, dépassant les résultats de 10 à 15 % typiques des ballons endoscopeninternationalopen.com. La GSE offre une réduction permanente du volume gastrique sans implants, évitant les problèmes de migration ou de dégonflement qui affectent jusqu'à 2,9 % des patients sous ballon obesitysurgery.com. À mesure que la GSE recueille le soutien des directives, elle pourrait déplacer la demande de ballons dans les centres premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes simples dominent, les ballons triples gagnent en dynamismeEn 2025, les dispositifs simples contrôlaient 67,45 % du marché des ballons gastriques, soutenus par des décennies de données de sécurité et des exigences de placement simples. La lignée d'Orbera illustre la confiance soutenue des médecins, qui se traduit par des revenus prévisibles pour les hôpitaux et les cliniques. Les patients choisissent souvent les ballons simples pour leur coût inférieur et leurs résultats bien documentés. Les acteurs établis du marché renforcent cette position en associant les ballons à des applications de coaching nutritionnel qui maximisent le soutien post-procédure.
Les systèmes à triple ballon enregistrent le TCAC le plus élevé à 13,55 % et illustrent comment l'innovation peut commander un remboursement premium. La plateforme ajustable de Spatz permet aux médecins de moduler le volume pour contrer les plateaux de perte de poids, atteignant une perte de poids corporel total de 15 % dans des essais contrôlés. Cette adaptabilité différencie les ballons triples dans les segments de patients axés sur la performance et signale une voie pour prolonger la durée d'implantation, atténuant potentiellement l'écart d'efficacité à long terme.


Par matériau de remplissage :
la tradition saline face au confort des ballons remplis de gazLa solution saline reste le remplissage par défaut, occupant une part de 81,05 % en 2025 en raison de la visibilité radiographique et de la documentation de sécurité à long terme. Les hôpitaux apprécient le contrôle que la solution saline offre lors du placement et du retrait, ce qui s'aligne sur le flux de travail standard en endoscopie. De plus, les fournisseurs de dispositifs maintiennent des chaînes d'approvisionnement matures pour les kits de solution saline stérile, soutenant l'efficacité des coûts.
Les ballons remplis de gaz, menés par Obalon, progressent à un TCAC de 13,66 % car les patients apprécient une charge intragastrique plus légère et une nausée réduite. La livraison par capsule avalable élimine la sédation et peut être réalisée en moins de 15 minutes, un attrait majeur pour les contextes ambulatoires. Malgré une durée de retrait légèrement plus longue, une meilleure tolérance soutient une adoption plus large, en particulier dans les réseaux de soins primaires cherchant des interventions évolutives.
Par méthode d'insertion :
l'endoscopie reste en tête, les capsules avalables se développentLe placement endoscopique maintient une part de 73,55 % aujourd'hui grâce à la formation médicale bien établie, à la confirmation visuelle lors du déploiement et à la portée diagnostique concomitante. Les hôpitaux déjà investis dans des tours d'endoscopie réalisent un coût incrémental minimal lors de l'ajout de ballons aux programmes bariatriques.
Les capsules avalables affichent un TCAC de 13,34 % en supprimant les obstacles liés à l'anesthésie, aux installations et au personnel. Le système Elipse documente une perte de poids corporel total de 14,2 % tout en ne nécessitant qu'une brève visite en clinique pour l'ingestion. Une telle commodité résonne avec les programmes de bien-être en entreprise et les opérateurs de télémédecine qui peuvent superviser les parcours de perte de poids à distance. À mesure que les approbations réglementaires se répandent, la voie par capsule exercera une pression croissante sur les volumes endoscopiques, en particulier pour les patients à faible risque.
Par utilisateur final :
les hôpitaux ancrent le volume, les cliniques spécialisées accélèrentLes hôpitaux ont généré 48,05 % des revenus de 2025 grâce à des salles d'endoscopie intégrées, une préparation aux urgences et des équipes de soins multidisciplinaires établies. Ces attributs rassurent les payeurs averses au risque et permettent des paiements groupés incluant le conseil nutritionnel et les visites de suivi.
Les cliniques bariatriques, cependant, seront le moteur de croissance jusqu'en 2031 avec un TCAC de 13,7 %. L'expertise ciblée, les voies rationalisées et l'agilité marketing permettent aux cliniques d'attirer rapidement des patients en autofinancement. Les ballons sans procédure amplifient cette tendance car ils nécessitent un équipement minimal, permettant aux cliniques d'augmenter le débit tout en maintenant les frais généraux bas. Les centres chirurgicaux ambulatoires suivent une trajectoire similaire, soutenus par des modèles de dotation en personnel rentables.
Analyse géographique
Marché des Ballons Gastriques en Amérique du Nord
L'Amérique du Nord représentait 39,85 % du marché des ballons gastriques en 2025, soutenue par la diversité des dispositifs homologués par la FDA et une forte sensibilisation des cliniciens. L'évolution de la position de Medicare en matière de couverture et les initiatives de bien-être des employeurs maintiennent une demande résiliente.
Marché des Ballons Gastriques en Europe
L'Europe maintient une part significative grâce à une large adoption par les médecins et à une inclusion proactive dans les recommandations cliniques. Le remboursement reste toutefois inégal, créant une mosaïque d'adoption régionale — les assureurs légaux allemands remboursent les ballons de manière sélective, tandis que l'Europe du Sud repose souvent sur des modèles de paiement direct par les patients.
Marché des Ballons Gastriques en Asie-Pacifique
L'Asie-Pacifique affiche un CAGR de 13,78 %, le plus rapide au monde. La hausse des revenus disponibles et la progression rapide de la prévalence de l'obésité créent une demande favorable en Chine, au Japon et en Inde. Le registre japonais sur 15 ans montre une perte moyenne de 46,6 % de l'excès de poids, renforçant la confiance des gastro-entérologues de la région. Cependant, la fragmentation des payeurs et le tourisme médical offshore font que le développement du marché s'oriente vers les hôpitaux du secteur privé et les chaînes de bien-être ciblant les populations urbaines aisées.

Paysage réglementaire
Les ballons gastriques sont réglementés en tant que dispositifs implantables gastro-intestinaux temporaires à haut risque, de sorte que l'accès au marché dépend d'un examen préalable à la mise sur le marché spécifique à chaque juridiction, de la conformité au système qualité et de la surveillance post-commercialisation. Aux États-Unis, les systèmes clés passent par la voie d'approbation préalable à la mise sur le marché (PMA) de la FDA pour les dispositifs de perte de poids, qui exige des preuves cliniques solides, un étiquetage et une surveillance des événements indésirables, et fonctionne comme un verrou temporel pour la commercialisation.
En Europe, le règlement (UE) 2017/745 (MDR) renforce l'évaluation clinique, la documentation technique et les obligations de vigilance pour les dispositifs gastro-intestinaux invasifs, affectant les coûts de recertification et le rythme des mises à jour de portefeuille sous la supervision des organismes notifiés. En Australie, les ballons intragastriques sont réglementés par la Therapeutic Goods Administration (TGA) et répertoriés sur l'ARTG (par exemple, le BIB System en tant que Classe IIb), et les actions d'étiquetage axées sur la sécurité façonnent la conformité continue, y compris la correction de défaut produit enregistrée par la TGA en février 2025 pour l'Allurion Gastric Balloon System, qui a mis à jour les instructions d'utilisation avec des contre-indications, contrôles et précautions supplémentaires.
Analyse de la chaîne de valeur
La chaîne de valeur des ballons gastriques commence par des matières premières et composants spécialisés, notamment des silicones/élastomères de qualité médicale, des sous-ensembles de cathéters et de valves, des kits de milieux de remplissage, et des modules à capacité de capteur ou de télémétrie pour les plateformes plus récentes. Ces intrants passent ensuite par un formage de précision (injection LSR, trempage, scellage de film mince), suivi d'un assemblage en salle blanche de classe ISO, de la stérilisation, de l'emballage et de la libération des lots, appuyés par des tests de biocompatibilité et de performance conformes aux exigences réglementaires.
En aval, les fabricants qui détiennent le dossier réglementaire et les preuves cliniques captent une part disproportionnée de la valeur grâce aux ventes de dispositifs associées à des outils propriétaires de pose/retrait, à la formation et aux services de soutien aux patients. La distribution s'effectue généralement via des modèles directs vers les cliniques qui construisent des réseaux bariatriques à forte proximité, ou via des canaux menés par des distributeurs qui s'étendent aux hôpitaux et aux structures ambulatoires. Les points de blocage se concentrent sur les étapes de fabrication de haute précision (intégrité des joints et performance des valves miniaturisées) et sur les activités de conformité (dossiers techniques MDR et surveillance post-commercialisation), ce qui augmente les coûts de changement et renforce l'avantage des acteurs établis, comme l'illustrent les jalons PMA de la FDA tels que l'approbation de l'Allurion Gastric Balloon System (PMA P250023) en 2026, convertissant la préparation réglementaire en débit commercial.
Paysage concurrentiel
Une arène concurrentielle modérément fragmentée caractérise le marché des ballons gastriques. L'acquisition par Boston Scientific d'Apollo Endosurgery en 2023 pour 615 millions USD a regroupé Orbera avec un portefeuille mondial d'endoscopie, illustrant le besoin d'échelle pour naviguer dans la réglementation multi-régionale. Allurion Technologies détient le leadership sans procédure via le ballon Elipse, soutenu par plus de 20 brevets américains et un dépôt imminent auprès de la FDA après que son étude pivot AUDACITY a montré un faible taux d'événements graves de 3,1 %.
ReShape Lifesciences poursuit l'optimisation des coûts, réduisant 55,4 % des dépenses d'exploitation tout en accumulant plus de 50 brevets couvrant les améliorations du ballon double. La maîtrise des coûts s'aligne sur les besoins des cliniques ambulatoires, positionnant ReShape pour fournir des offres de niveau économique. Les fabricants de dispositifs superposent de plus en plus des applications de coaching par intelligence artificielle et des packages de médicaments GLP-1 aux ventes de matériel, cherchant des revenus d'abonnement et des données d'engagement des patients.
Les concepts de ballons intelligents intégrant des capteurs de pression, des micro-pompes et des modules Bluetooth se rapprochent du marché, promettant une modulation active du volume et un retour en temps réel sur la satiété. De telles fonctionnalités pourraient brouiller les frontières entre les dispositifs implantables et les thérapeutiques numériques, invitant des partenariats avec des entreprises de télésanté et des fabricants de médicaments contre les maladies métaboliques.
Leaders du secteur des ballons gastriques
Allurion Technologies, Inc.
ReShape Lifesciences, Inc.
Helioscope Medical Implants
Boston Scientific Corporation
Spatz FGIA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ballons Gastriques
- Boston Scientific
- Allurion Technologies
- ReShape Lifescience
- Spatz FGIA, Inc.
- Helioscopie Medical Implants
- Districlass Medical
- Silimed
- ENDALIS
- LEXEL
- Medispar CVBA
- Medsil
- Izsam Medical
- ReShape Duo (ReShape Medical)
- Heliosphere Bag (Heliosphere)
- Ullorex Medical
- Semistationary Antral Balloon (SAB)
- Medicone

Opportunités de marché et perspectives d'avenir
Un espace vacant immédiat consiste à élargir l'accès à une gestion du poids minimalement invasive pour les patients ayant un IMC de 30 à 40 kg/m2 qui évitent la chirurgie, en particulier lorsque les flux de travail sans procédure réduisent la dépendance aux salles d'endoscopie et à l'anesthésie. L'approbation PMA de la FDA en février 2026 pour l'Allurion Gastric Balloon System crée un catalyseur d'accès direct aux États-Unis pour la thérapie par ballon avalable et sans procédure, et oriente l'attention de la commercialisation à court terme vers la mise à l'échelle des réseaux de prestataires formés, les discussions sur le remboursement, et les parcours de suivi intégrés au-delà de la seule capacité de pose de dispositifs.
Une autre opportunité consiste à passer d'une restriction mécanique autonome à des programmes basés sur des plateformes qui associent les dispositifs à un soutien pharmacothérapeutique et à des soins numériques. Les signaux d'entreprise et de recherche appuient cette direction : Allurion a positionné une pile de soins virtuels et de soutien basé sur l'IA autour de son programme de ballon, et le prototypage universitaire de gonflage et dégonflage contrôlables (par exemple, les travaux du MIT divulgués en décembre 2024) pointe vers une voie d'innovation vers une gestion ajustable et pilotée par rétroaction de la satiété. Ces développements créent une marge pour des offres différenciées dans les cliniques recherchant une meilleure tolérabilité, une meilleure adhésion et une surveillance longitudinale plus standardisée, sans modifier le périmètre du rapport pour inclure les médicaments contre l'obésité en tant que traitements autonomes.
Recent Industry Developments in Marché des Ballons Gastriques
- Avril 2026 : Allurion a traité ses premiers patients commerciaux aux États-Unis et a lancé les expéditions commerciales suite à son autorisation réglementaire. Cela a marqué la transition de la préparation clinique vers la montée en échelle opérationnelle, avec des implications immédiates sur l'intégration des prestataires, les flux de service et l'intensité concurrentielle dans la livraison de ballons sans procédure.
- Août 2025 : ReShape Lifesciences a annoncé l'approbation par les actionnaires de sa fusion avec Vyome Therapeutics. Cette action d'entreprise a soutenu la voie de restructuration de ReShape et a renforcé un récit de consolidation autour des portefeuilles historiques de dispositifs bariatriques comprenant des actifs de ballons gastriques.
- Juillet 2024 : ReShape Lifesciences a conclu un accord de fusion définitif avec Vyome Therapeutics et un accord d'achat d'actifs pour vendre des actifs clés, notamment les systèmes Lap-Band et Obalon Gastric Balloon, à Biorad Medisys. L'opération signalait une sortie stratégique et une transition de propriété pour des technologies de ballons gastriques établies, affectant la gestion produit, la continuité de la distribution et le positionnement concurrentiel.


Marché des Ballons Gastriques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des ballons gastriques comptabilise les revenus générés par les systèmes de ballons intragastriques temporairement placés dans l'estomac (par endoscopie ou capsule avalable) pour soutenir la perte de poids sous supervision médicale en favorisant la satiété précoce.
Exclusions du périmètre : Ce périmètre exclut les anneaux implantables permanents, les dispositifs de gastroplastie en manchon endoscopique et les traitements pharmacologiques de l'obésité.
Aperçu de la Segmentation
- Par type de produit
- Ballons gastriques simples
- Ballons gastriques doubles
- Ballons gastriques triples
- Par matériau de remplissage
- Ballons remplis de solution saline
- Ballons remplis de gaz
- Par méthode d'insertion
- Placement endoscopique
- Avalable / Forme pilule (oral)
- Par utilisateur final
- Hôpitaux
- Cliniques bariatriques et métaboliques
- Centres chirurgicaux ambulatoires
- Géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Moyen-Orient et Afrique
- Amérique du Sud
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement du contexte de la demande et des procédures pour la prise en charge de l'obésité, puis cartographie la manière dont les ballons gastriques sont réglementés, utilisés et remboursés dans les principales régions. Nous utilisons des sources publiques telles que l'Organisation Mondiale de la Santé pour la prévalence de l'obésité, l'OCDE pour les indicateurs de santé, la base de données de la FDA américaine pour les approbations de dispositifs et les communications de sécurité, et le CDC américain pour les statistiques de santé publique complémentaires.
Pour ancrer les hypothèses d'utilisation, nous examinons également la littérature clinique et les registres disponibles, ainsi que les documents d'orientation des sociétés médicales professionnelles et les informations publiques des systèmes hospitaliers. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour recouper les lancements de produits, l'expansion géographique et les indices de prix. En parallèle, des abonnements payants sélectionnés pour les données financières des entreprises, les bases de données de brevets et les signaux au niveau des expéditions d'importation ou d'exportation sont utilisés pour vérifier la direction des tendances de volume. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la validation du nombre de procédures réalisées, des zones où l'adoption est en hausse et de la manière dont les prix évoluent généralement selon les canaux et les contextes de soins. Les entretiens incluent des experts du côté des dispositifs, des cliniciens bariatriques et des contacts en approvisionnement ou en opérations dans les régions APAC, EMEA et Amériques, de sorte que le modèle reflète les schémas d'utilisation réels plutôt que les seuls récits publiés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | APAC : 41 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 44 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante où le bassin traitable adressable est construit à partir des signaux de prévalence de l'obésité et du surpoids. Ce bassin est filtré par les taux d'éligibilité et de recours aux soins, puis converti en procédures de pose de ballons attendues par région. Le modèle est ancré à l'aide de vérifications pratiques telles que les volumes de procédures échantillonnés dans les principaux contextes de soins, les retours des canaux sur l'utilisation typique et une vue du prix de vente moyen par produit pour maintenir des totaux réalistes.
Les principaux paramètres comprennent les taux d'adoption des procédures pour la pose par endoscopie par rapport à la capsule avalable, la progression du prix de vente moyen par type de ballon et matériau de remplissage (rempli de solution saline par rapport à rempli de gaz), les schémas de calendrier de remplacement et de retrait pour les dispositifs temporaires, la préparation réglementaire et en matière de formation par région, et la répartition entre hôpitaux et centres ambulatoires où les procédures sont réalisées. Les prévisions utilisent une analyse de scénarios soutenue par les avis d'experts sur la marge d'adoption et la direction des prix, avec des hypothèses ajustées lorsque de nouvelles approbations, des mises à jour de sécurité ou des signaux de remboursement modifient matériellement le taux d'évolution attendu. Lorsque les vues ascendantes sont incomplètes pour les pays plus petits, les lacunes sont comblées à l'aide de ratios proxy liés à la population, à la charge d'obésité et à la disponibilité des spécialistes, puis les résultats sont re-vérifiés par rapport aux totaux régionaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés en comparant les revenus modélisés avec des signaux indépendants tels que l'intensité des procédures, la capacité clinique installée et les fourchettes de prix observées. Les écarts sont examinés et expliqués avant validation. Si une valeur semble incohérente avec les paramètres sous-jacents, elle est retravaillée et, si nécessaire, des appels de suivi sont effectués pour confirmer l'hypothèse spécifique à l'origine de la différence.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des approbations majeures, des communications de sécurité ou des variations de prix significatives. Avant la livraison, les dernières informations publiques sont re-vérifiées afin que les clients reçoivent une vue actualisée plutôt qu'un modèle lié à un instantané plus ancien.
Estimation du Marché des Ballons Gastriques par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les ballons gastriques ne s'alignent souvent pas, même lorsque le nom du sujet semble identique, car les produits comptabilisés et le calendrier de l'année de base ne sont pas toujours les mêmes. Les différences proviennent également de la manière dont les volumes de procdures sont inférés, de la manière dont les prix de vente moyens sont extrapolés et de la question de savoir si l'adoption est modélisée avec un chemin de diffusion conservateur ou une montée en charge plus rapide.
L'écart ci-dessous s'explique principalement par les choix de périmètre et d'année de base, où certaines estimations semblent inclure des revenus bariatriques ou de traitement de l'obésité adjacents, et d'autres s'ancrent à des plages d'années différentes qui décalent le point de départ. Lorsque les hypothèses sur les filtres d'éligibilité, le calendrier de retrait des dispositifs temporaires et la normalisation des prix au niveau régional ne sont pas recoupées avec les retours des cliniciens et des canaux, les totaux peuvent dériver à la hausse ou à la baisse, un écart qui est réduit dans notre conception de modèle utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 87,99 millions USD (2026) | |
| Éditeur sectoriel A | 132,50 millions USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, et le texte public sur le périmètre est moins clair sur les exclusions, ce qui peut conduire à l'inclusion de revenus de traitement de l'obésité adjacents ou à l'hypothèse d'une utilisation plus élevée dans les régions. |
| Éditeur mondial B | 65,50 millions USD (2026) | Utilise un cadrage de ballon intragastrique plus étroit avec des conventions d'année de base différentes et peut appliquer des hypothèses d'adoption et de prix plus conservatrices, ce qui peut faire baisser le total des revenus par rapport à une vue plus large du système de ballon gastrique. |
Pour les trois chiffres, le principal facteur n'est pas une erreur de calcul, c'est ce qui est comptabilisé et la rapidité avec laquelle l'adoption et les prix sont autorisés à évoluer. En ancrant le marché à un bassin de procédures traitées, en validant la logique du prix de vente moyen avec les retours terrain et en maintenant les exclusions explicites, le chiffre final reste traçable jusqu'à des paramètres clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des ballons gastriques ?
La taille du marché des ballons gastriques est de 87,99 millions USD en 2026 et devrait atteindre 164,27 millions USD d'ici 2031 à un TCAC de 13,31 %.
Quel type de produit de ballon gastrique détient la plus grande part ?
Les systèmes à ballon unique dominent avec une part de marché de 67,45 % en 2025 en raison d'une familiarité clinique de longue date et de protocoles de placement rationalisés.
À quelle vitesse le marché des ballons gastriques en Asie-Pacifique se développe-t-il ?
L'Asie-Pacifique est la région en expansion la plus rapide, progressant à un TCAC de 13,78 % jusqu'en 2031 sur la base de la hausse des taux d'obésité et de l'amélioration de l'accès aux soins de santé.
Les ballons avalables dépassent-ils les ballons endoscopiques ?
Bien que le placement endoscopique détienne encore une part de 73,55 %, les capsules avalables croissent à 13,34 % annuellement, gagnant en popularité là où les patients valorisent la commodité sans procédure.
Quel rôle jouent les médicaments GLP-1 avec les ballons gastriques ?
Les études de thérapie combinée montrent une perte de poids corporel total de 19 % contre 13,7 % avec les ballons seuls, indiquant que les agonistes du GLP-1 peuvent améliorer l'efficacité des ballons et élargir les indications de traitement.
Dernière mise à jour de la page le:



