
Taille et part du marché des systèmes de sécurité incendie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 79.97 Milliards de dollars |
| Taille du Marché (2031) | 110.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
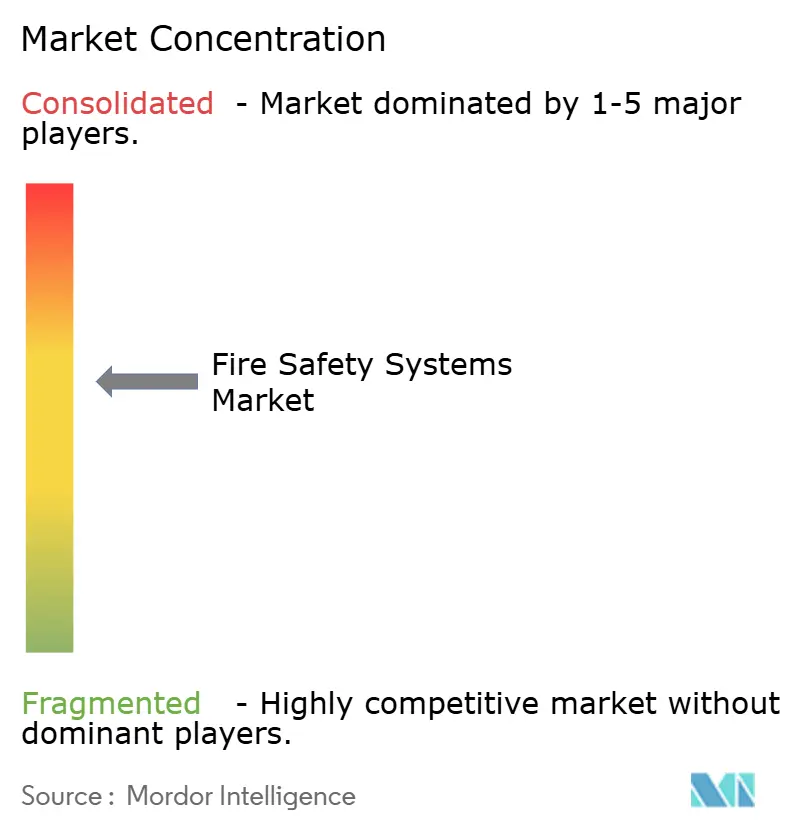
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de sécurité incendie par Mordor Intelligence
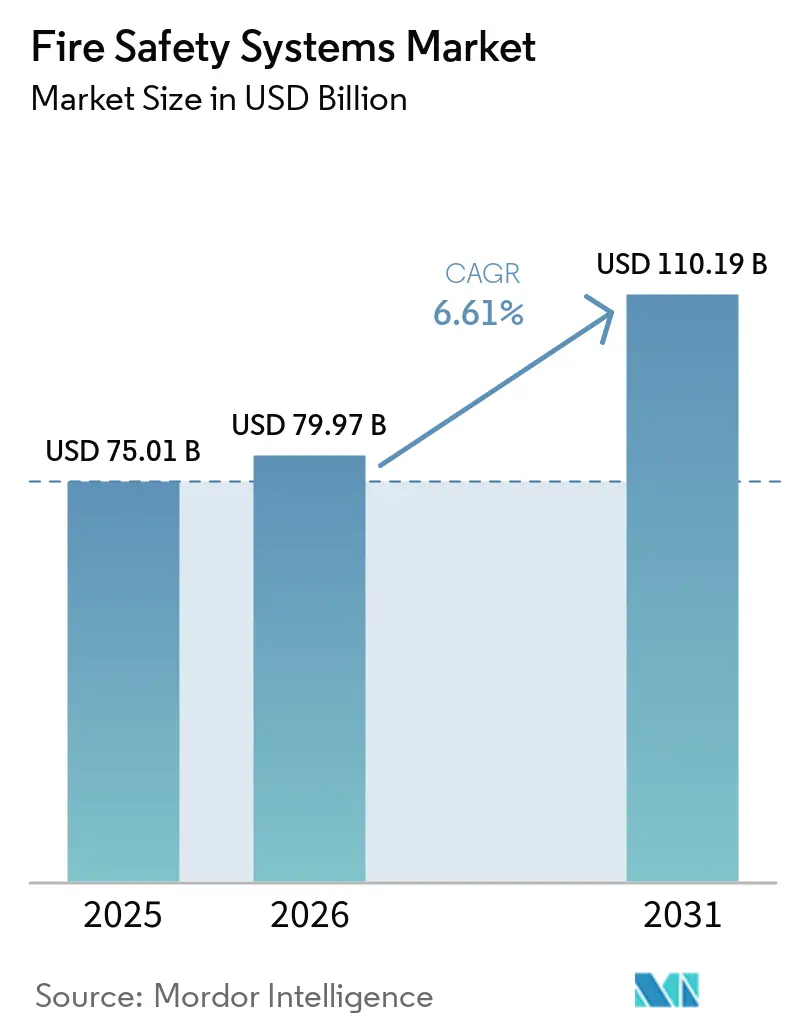
La taille du marché des systèmes de sécurité incendie en 2026 est estimée à 79,97 milliards USD, en progression par rapport à la valeur 2025 de 75,01 milliards USD, avec des projections à l'horizon 2031 atteignant 110,19 milliards USD, soit une croissance à un TCAC de 6,61 % sur la période 2026-2031. Le renforcement de l'application des codes, l'urbanisation rapide en Asie-Pacifique et la transition vers la détection sans fil activée par l'IoT façonnent cette expansion. Les plateformes de suppression et de détection actives supplantent les barrières exclusivement passives, car les assureurs récompensent les systèmes surveillés par des réductions de primes. Les architectures sans fil réduisent la main-d'œuvre de rénovation jusqu'à 60 %, ouvrant les segments peu desservis des bâtiments patrimoniaux et occupés. Les pénuries d'approvisionnement en microcontrôleurs poussent les intégrateurs à constituer des stocks de composants, tandis que les opérateurs de centres de données accélèrent le déploiement de systèmes de suppression par gaz pour protéger les baies de grande valeur. La pression concurrentielle des spécialistes régionaux reste intense, mais les écosystèmes de plateformes des grands acteurs établis renforcent la fidélisation des clients.
Principaux enseignements du rapport
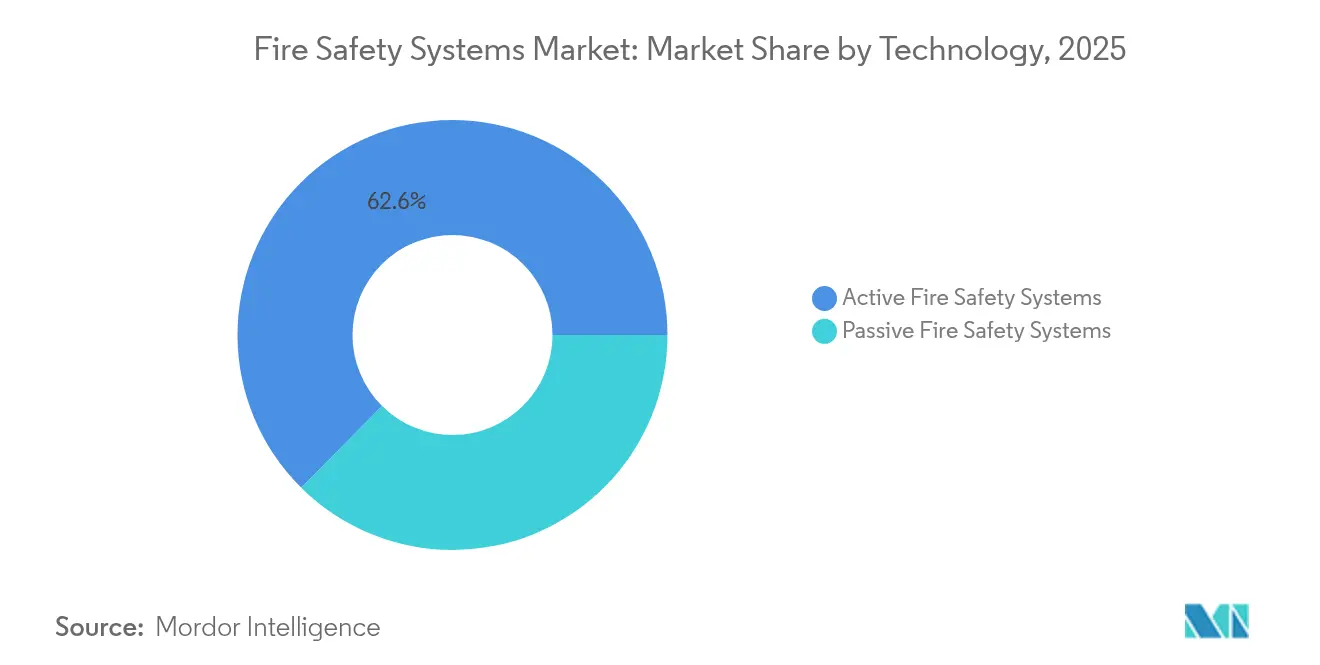
- Par technologie, les systèmes actifs ont dominé le marché des systèmes de sécurité incendie avec 62,58 % de part de marché en 2025, et ce segment devrait afficher le TCAC le plus élevé de 7,69 % jusqu'en 2031.
- Par produit, les équipements de détection d'incendie représentaient 47,78 % du chiffre d'affaires en 2025, tandis que les détecteurs sans fil devraient connaître la croissance la plus rapide, avec un TCAC de 7,97 % jusqu'en 2031.
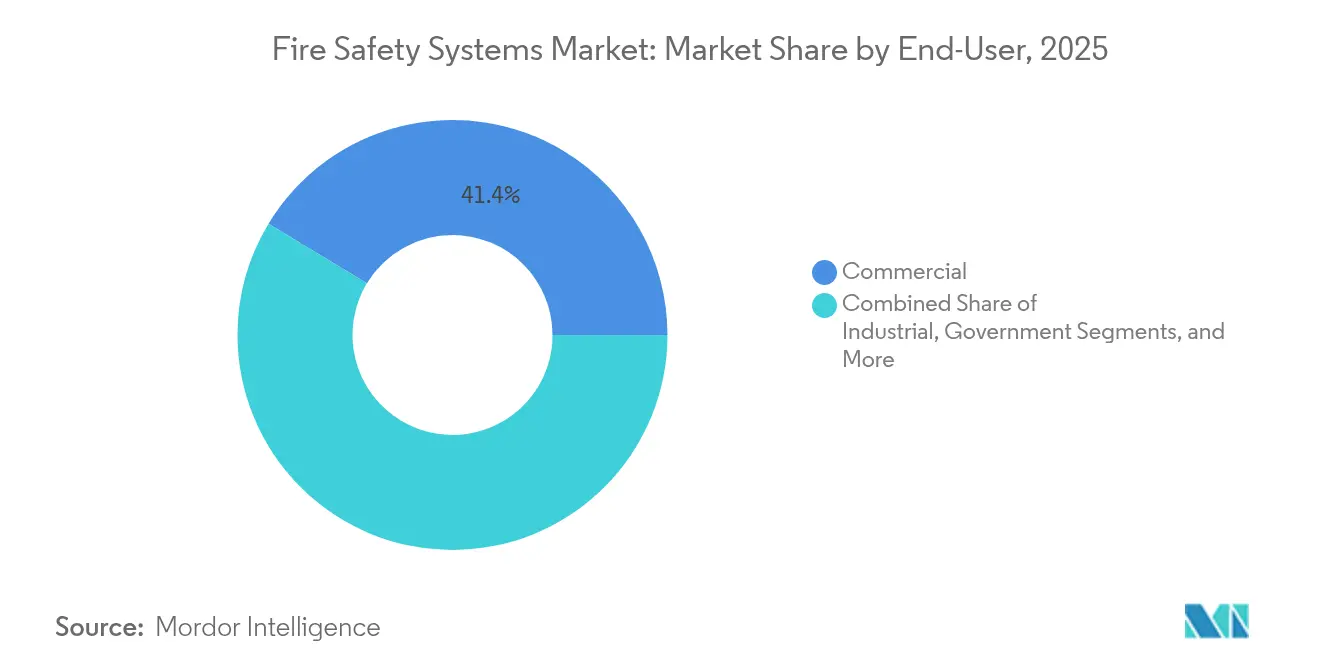
- Par utilisateur final, les établissements commerciaux représentaient 41,35 % de la demande en 2025, tandis que les centres de données sont en passe d'afficher le TCAC le plus rapide de 7,72 % jusqu'en 2031.
- Par connectivité, les plateformes filaires conservaient une part de 71,12 % en 2025 ; cependant, les configurations sans fil devraient se développer le plus rapidement, progressant à un TCAC de 7,31 % jusqu'en 2031.
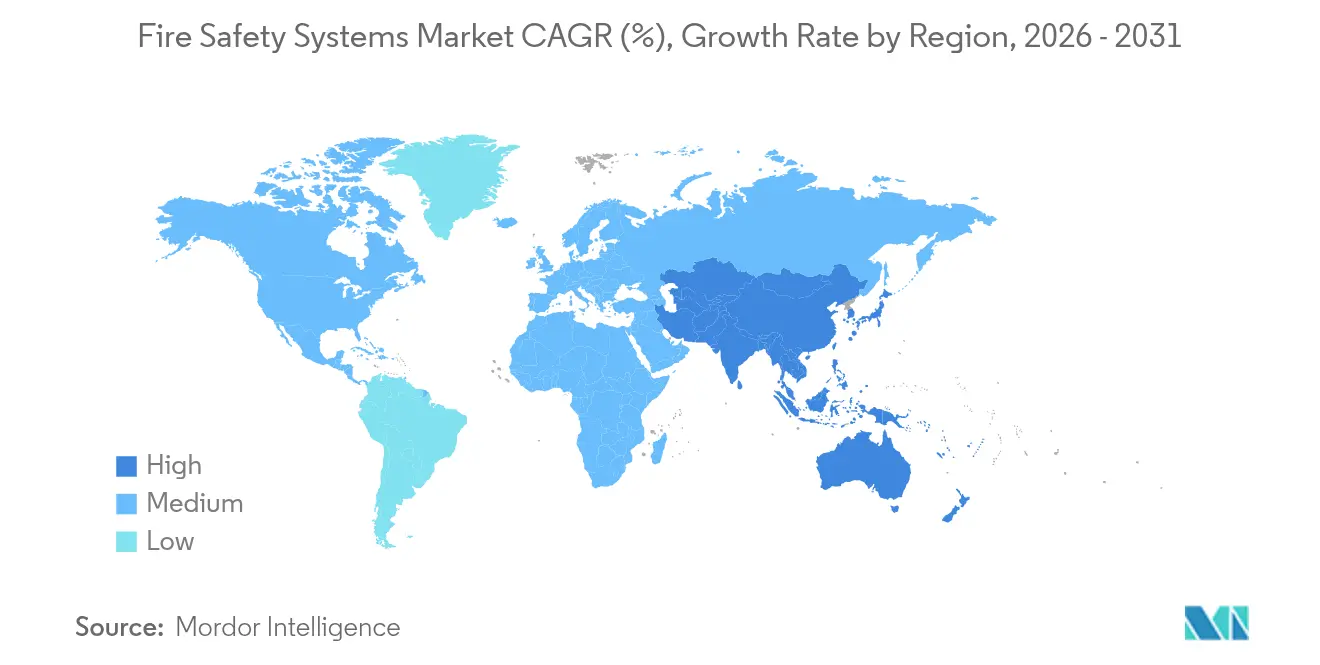
- Par géographie, l'Amérique du Nord détenait une part de 35,68 % en 2025, mais l'Asie-Pacifique est en voie d'atteindre le TCAC le plus rapide de 8,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats gouvernementaux stricts en matière de sécurité incendie | +1.8% | Mondial, avec une application précoce dans l'UE, en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Urbanisation rapide et essor de la construction de tours de grande hauteur | +1.5% | Cœur de l'APAC, extension au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Hausse des remises sur les primes d'assurance pour les bâtiments conformes | +0.8% | Amérique du Nord, Australie, certains marchés de l'UE | Court terme (≤ 2 ans) |
| Adoption croissante de systèmes de détection sans fil activés par l'IoT | +1.3% | Mondial, accéléré en APAC et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des centres de données nécessitant une suppression spécialisée | +1.0% | Amérique du Nord, APAC, UE | Moyen terme (2 à 4 ans) |
| Émergence de budgets de gestion des installations liés aux critères ESG | +0.9% | Mondial, porté par les entreprises de l'UE et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats gouvernementaux stricts en matière de sécurité incendie
L'édition 2025 de la NFPA 72 impose une surveillance connectée au cloud pour les panneaux commerciaux, incitant à la modernisation des systèmes existants et pénalisant les propriétaires non conformes lors des renouvellements d'occupation. Le Code international d'incendie 2024 exige désormais une suppression automatique dans les établissements recevant plus de 300 personnes, étendant la couverture aux établissements de taille moyenne précédemment exemptés.[1] La Chine exige des sprinkleurs dans les tours résidentielles de plus de 100 mètres, stimulant les activités de rénovation dans les villes de premier rang. Le Japon a prolongé les cycles d'inspection des systèmes adressables de trois à cinq ans, augmentant la demande de composants à fiabilité accrue qui compensent les visites de maintenance. Les Émirats arabes unis ont adopté une conception basée sur la performance, autorisant la modélisation par simulation numérique des fluides (CFD) mais ajoutant des coûts de certification et allongeant les délais des projets. Les listes de violations affichées publiquement amplifient le risque de réputation, incitant à la conformité volontaire au-delà des minimums légaux.
Urbanisation rapide et essor de la construction de tours de grande hauteur
Les Nations Unies prévoient que la population urbaine atteindra 68 % d'ici 2030, concentrant le risque incendie dans des structures plus élevées. L'Asie-Pacifique représente plus de la moitié des nouvelles constructions de tours de grande hauteur, avec l'Inde et l'Indonésie contribuant à la majorité des unités. La superficie bâtie dans les mégalopoles de la région a augmenté de 12 % entre 2020 et 2024, tandis que la densité des casernes de pompiers n'a augmenté que de 3 %, renforçant la dépendance aux systèmes de suppression sur site. Les tours à usage mixte à Dubaï et à Riyad comprennent des zones nécessitant une conformité réglementaire distincte, compliquant l'intégration et augmentant les coûts des systèmes. L'analyse de l'OCDE note que le retard en matière d'infrastructures en Afrique subsaharienne creuse les lacunes en matière de protection, incitant les assureurs à signaler la sécurité incendie lors de la souscription. Les installations souterraines telles que les stations de transport en commun introduisent une complexité supplémentaire, nécessitant des dispositifs haut de gamme d'extraction de fumée et de détection de chaleur.
Adoption croissante de systèmes de détection sans fil activés par l'IoT
La détection sans fil a capturé 28 % des installations en 2024 et devrait croître à un taux de 7,48 % jusqu'en 2030, car les protocoles maillés éliminent les chemins de câbles et réduisent considérablement la main-d'œuvre de rénovation. Le NIST a publié en 2024 un cadre qui standardise le chiffrement et une durée de vie des batteries de cinq ans, accélérant la consolidation des fournisseurs. La plateforme OpenBlue de Johnson Controls fusionne les données incendie avec les flux CVC et de contrôle d'accès, réduisant les déclenchements intempestifs de 30 % sur les sites pilotes. Les détecteurs sans fil à critères multiples fonctionnent bien dans des environnements riches en particules comme les cuisines commerciales, réduisant les fausses alarmes et les coûts de maintenance. Les structures patrimoniales en bénéficient le plus car le perçage de la maçonnerie enfreint les règles de préservation. Singapour exige désormais des systèmes compatibles sans fil dans les nouveaux bâtiments commerciaux de plus de 24 mètres, en accord avec sa certification Green Mark.
Expansion des centres de données nécessitant une suppression spécialisée
Les opérateurs de centres de données hyperscale spécifient la suppression par agent propre pour prévenir les dommages causés par l'eau susceptibles de mettre hors service des baies valant des millions d'USD. Les systèmes à gaz coûtent trois à quatre fois plus cher que les sprinkleurs, mais réduisent le risque d'interruption. La norme IEC 60079 couvre désormais les salles de batteries lithium-ion adjacentes aux salles de données, ajoutant des exigences de double verrouillage qui allongent la mise en service. La division Sécurité et Incendie de Carrier a déclaré un chiffre d'affaires de 1,7 milliard USD au troisième trimestre 2024, avec une part à deux chiffres provenant des projets de centres de données. Les sites de périphérie dans les villes de deuxième rang rénovent souvent des structures industrielles, préférant des systèmes de suppression modulaires s'installant en 72 heures. L'adoption de la norme NFPA 2001 au Moyen-Orient et en Asie du Sud-Est harmonise la conception des agents propres, permettant l'approvisionnement transfrontalier en matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et de maintenance | -1.2% | Marchés émergents en APAC, en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement en composants électroniques | -0.9% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Manque de main-d'œuvre qualifiée pour l'intégration des systèmes | -0.7% | APAC, Moyen-Orient, Afrique | Long terme (≥ 4 ans) |
| Lenteur des cycles de rénovation dans les marchés émergents sensibles aux prix | -0.8% | Amérique du Sud, Afrique subsaharienne, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de maintenance
Les panneaux adressables avec connectivité réseau coûtent entre 15 000 et 45 000 AUD (9 800 à 29 400 USD) pour les bâtiments australiens de taille moyenne, sollicitant les budgets des installations.[2] Les détecteurs sans fil sont tarifés à 180–320 USD chacun, soit le triple des unités filaires, ce qui constitue un obstacle à l'adoption en l'absence de compensations assurantielles. Les contrats de service annuels représentent 8 à 12 % du coût installé, car des techniciens certifiés sont nécessaires pour les mises à jour de micrologiciels. La rénovation de bâtiments anciens nécessite souvent de nouveaux chemins de câbles ou un compromis sur la densité des dispositifs, faisant grimper les dépenses d'investissement. Les lacunes dans l'application des règlements dans les régions à faible revenu limitent la pression de conformité, ralentissant davantage les mises à niveau. Les zones rurales font face à des taux de main-d'œuvre supérieurs de 30 à 50 % en raison du manque de contractants, aggravant le problème d'accessibilité financière.
Volatilité de la chaîne d'approvisionnement en composants électroniques
Les délais d'approvisionnement en microcontrôleurs se sont allongés de 12 à 26 semaines en 2024, contraignant les intégrateurs à constituer des stocks préventifs et à immobiliser des liquidités. Les pénuries de convertisseurs analogique-numérique (CAN) et de circuits intégrés d'alimentation ont limité les livraisons de détecteurs à 60–70 % des volumes demandés. Les prix des composants passifs ont bondi de 18 % d'une année sur l'autre, comprimant les marges et favorisant la consolidation parmi les acteurs de niveau intermédiaire. Les systèmes sans fil sont les plus touchés car ils partagent les jeux de puces Bluetooth et Zigbee avec l'électronique grand public. Les retards de projet de deux à quatre mois érodent la confiance des acheteurs, poussant parfois les propriétaires à revenir aux plateformes filaires malgré des besoins en main-d'œuvre plus élevés. Les nouvelles usines prévues dans le cadre de la loi européenne sur les semi-conducteurs (EU Chips Act) ne seront opérationnelles que dans plusieurs années, offrant peu de répit à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les plateformes actives gagnent du terrain grâce à la protection en temps réelLes systèmes actifs ont capturé 62,58 % du chiffre d'affaires 2025 et devraient se développer à un taux de 7,69 % jusqu'en 2031, reflétant la préférence des propriétaires pour l'atténuation automatique qui réduit les sinistres jusqu'à 80 %. Les mesures passives restent essentielles pour le compartimentage, mais cèdent des parts de marché à mesure que les assureurs insistent sur la suppression surveillée pour accorder des allégements de primes. Les installations intégrées dans les résidences de grande hauteur associent des gaines coupe-feu avec des ventilateurs de pressurisation, illustrant l'approche combinée. Les déploiements hybrides préservent l'intégrité des barrières en utilisant des détecteurs sans fil qui évitent le perçage des cloisons coupe-feu, stimulant les taux de rénovation dans le parc immobilier ancien. Le Code international du bâtiment oblige désormais la suppression dans les atriums de plus de trois étages, élargissant le marché des systèmes de sécurité incendie.
Les plateformes actives intègrent de plus en plus des analyses qui prédisent l'escalade des risques, différenciant les fournisseurs par leurs capacités logicielles. Les extincteurs à batterie pour les salles de batteries lithium-ion illustrent des niches spécialisées au sein du marché des systèmes de sécurité incendie. Les fournisseurs de solutions passives répondent avec des matériaux plus intelligents, tels que des revêtements intumescents qui signalent leur fin de vie par un changement de couleur. Cependant, les financements se concentrent sur les portefeuilles actifs car les contrats de service génèrent des flux de trésorerie récurrents, un attrait pour les intégrateurs qui recherchent des revenus de type rente. La migration des conceptions exclusivement passives élève la taille du marché des systèmes de sécurité incendie liée aux solutions actives tout au long de la période de prévision.

Par produit :
la détection domine, les capteurs sans fil s'accélèrentLa détection incendie est restée le principal moteur de revenus avec 47,78 % en 2025, portée par des panneaux adressables qui localisent l'origine de l'alarme et accélèrent l'intervention des premiers secours. Les détecteurs sans fil, affichant un CAGR de 7,97 %, surpassent l'ensemble du marché des systèmes de sécurité incendie, les réseaux maillés réduisant la main-d'œuvre d'installation dans les espaces occupés. La suppression par gaz domine les environnements sensibles tels que les musées et les salles de données, où l'eau présente un risque de dommages inacceptable. Les systèmes à mousse conservent leur leadership sur les sites pétrochimiques, mais font face aux transitions sans fluor exigées par la réglementation environnementale.
La convergence des données de détection et de suppression au sein de tableaux de bord unifiés favorise la maintenance prédictive, une fonctionnalité qui réduit les fausses alarmes de 30 % dans les bureaux pilotes. La recherche sur l'IA intégrée aux panneaux a continué de s'accélérer, et les analyses prédictives signalant la dégradation du câblage plusieurs jours avant une défaillance devraient passer des pilotes bêta à une diffusion large d'ici 2027, introduisant un nouveau niveau premium au sein du secteur des systèmes d'alarme incendie. Les alarmes d'évacuation vocale, désormais exigées dans les propriétés dépassant 75 000 pieds carrés, améliorent le guidage des occupants lors des incidents. Les détecteurs intégrant des entrées de fumée, de chaleur et de CO réduisent les faux positifs dans les usines à forte teneur en particules, renforçant la confiance de la direction. Ces avancées élargissent la taille du marché des systèmes de sécurité incendie associée aux équipements de détection haut de gamme et renforcent la différenciation des fournisseurs sur la sophistication logicielle.
Par utilisateur final :
le secteur commercial domine, les centres de données croissent rapidementLes bâtiments commerciaux ont généré 41,35 % de la demande en 2025, par le biais des bureaux, centres commerciaux et hôtels qui nécessitent une protection étendue des occupants. Les centres de données, bien que plus petits, progressent à un TCAC de 7,72 % à mesure que les entreprises hyperscale standardisent la suppression par agent propre pour protéger des baies valant plusieurs millions d'USD. Les usines industrielles privilégient l'alerte précoce pour minimiser les temps d'arrêt, ajoutant parfois des caméras thermiques qui détectent les points chauds avant l'ignition et réduisent les coûts d'assurance.
Les installations gouvernementales, notamment les hubs de transport et les sites de défense, dépassent souvent les minimums réglementaires, spécifiant des zones redondantes et une alimentation de secours de 72 heures. Les tours résidentielles de grande hauteur intègrent une évacuation vocale multilingue pour servir des occupants diversifiés. Les centres de données de périphérie dans les villes secondaires représentent un potentiel inexploité pour les systèmes modulaires s'installant en trois jours, élargissant le marché des systèmes de sécurité incendie à travers les géographies. L'exigence de sprinkleurs à pré-action dans les salles de données, codifiée par la NFPA 75:2024, consolide les achats d'agents propres et augmente la part de marché des systèmes de sécurité incendie des offres de suppression spécialisées.
Par connectivité :
le filaire reste prédominant tandis que le sans fil progresse grâce aux rénovationsLes plateformes filaires détenaient 71,12 % de part en 2025 grâce à des décennies d'infrastructures câblées intégrées. Les systèmes sans fil, progressant à un TCAC de 7,31 %, remportent les marchés de rénovation où les coûts de câblage dépassent 50 USD par pied linéaire. Les craintes concernant la fiabilité se sont atténuées car les réseaux maillés atteignent une disponibilité de 99,9 % et les batteries durent cinq ans. Les sites à mission critique, tels que les centrales nucléaires, favorisent toujours le câble blindé pour sa résistance aux interférences électromagnétiques (IEM), maintenant la domination des solutions filaires dans les zones à haut risque.
Les architectures hybrides combinent des dorsales filaires avec des points de terminaison sans fil, alliant fiabilité et flexibilité sur les campus. Les codes de préservation dans les quartiers patrimoniaux stimulent davantage les dispositifs alimentés par batterie, car le perçage de la maçonnerie est interdit. L'exigence de préparation sans fil à 24 mètres de Singapour illustre les incitations réglementaires qui élargissent le marché des systèmes de sécurité incendie. Les pénuries de composants freinent légèrement la croissance du sans fil, mais sont compensées par les économies de main-d'œuvre et une mise en service plus rapide.
Analyse géographique
Marché des Systèmes de Sécurité Incendie en Amérique du Nord
L'Amérique du Nord a représenté 35,68 % des revenus de 2025, reflétant l'impact des mises à jour rigoureuses de la NFPA et des incitations des assureurs qui ont réduit les primes jusqu'à 20 % pour la suppression surveillée. La construction de gratte-ciel le long des côtes américaines et les rénovations liées aux incendies de forêt en Californie soutiennent les commandes. Le code du bâtiment basé sur la performance du Canada accélère l'adoption des systèmes à brouillard d'eau dans les tours résidentielles denses. La délocalisation de proximité au Mexique stimule la demande de panneaux adressables dans les nouveaux pôles industriels.
Marché des Systèmes de Sécurité Incendie en Asie-Pacifique
L'Asie-Pacifique est en passe d'enregistrer le CAGR le plus rapide, à 8,55 %, d'ici 2031, sous l'effet de l'urbanisation et de la prolifération des immeubles de grande hauteur. Les codes chinois exigent des sprinklers dans les tours de plus de 100 mètres, déclenchant des cycles de rénovation à Pékin et à Shanghai. L'Inde impose la détection adressable dans les immeubles résidentiels de plus de 15 mètres, bien que l'application varie. Le Japon récompense les composants fiables par des intervalles d'inspection prolongés, augmentant les dépenses initiales en systèmes. Le code australien de 2025 exige des détecteurs de fumée interconnectés, stimulant l'adoption de détecteurs sans fil. La Corée du Sud impose des sprinklers dans les appartements de plus de 11 étages, imposant l'adoption de systèmes à eau sous pression malgré les coûts de protection contre le gel.
Marché des Systèmes de Sécurité Incendie en EMEA
L'Europe présente des normes fragmentées qui profitent aux intégrateurs locaux. La certification DGNB allemande accorde des crédits pour la protection avancée, incitant aux mises à niveau volontaires. Le Moyen-Orient connaît une demande soutenue liée aux méga-projets qui intègrent une conception basée sur la performance dans les plans directeurs, les réglementations des Émirats arabes unis approuvant la modélisation CFD. L'adoption en Afrique reste inégale, l'Afrique du Sud et le Kenya étant en tête, mais la pénétration reste limitée ailleurs en raison du manque d'entrepreneurs.
Paysage réglementaire
La conformité en matière de sécurité incendie repose sur des codes du bâtiment et de la sécurité incendie régulièrement mis à jour et appliqués localement par les autorités compétentes (AHJ). Le Code international de la sécurité incendie 2024 (International Code Council) a élargi des exigences telles que la détection de monoxyde de carbone dans différents types d'occupation, tandis que la norme NFPA 72 (édition 2025) a été approuvée comme norme nationale américaine le 18 septembre 2024, soutenant la modernisation des systèmes d'alarme, de signalisation et de surveillance dans les installations commerciales.
Les mises à jour spécifiques à chaque juridiction continuent d'alimenter la demande de rénovation et de documentation. Le Code de la sécurité incendie de l'État de New York (2025) régit les exigences applicables aux bâtiments neufs et existants par le biais de normes de référence, et le Connecticut a adopté le Code international de la sécurité incendie 2024 dans le cadre du Connecticut State Fire Safety Code 2026, le State Fire Marshal étant l'autorité compétente principale. Au Royaume-Uni, les modifications de l'Approved Document B publiées en septembre 2024 sont entrées en vigueur le 2 mars 2025, avec un nouveau cycle de mise à jour prévu pour le 30 septembre 2026, créant une nouvelle étape de conformité pour les concepteurs, installateurs et propriétaires de bâtiments.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs de composants et de matériaux (capteurs, microcontrôleurs, circuits intégrés d'alimentation, batteries, vannes, buses et tuyauteries), puis se poursuit avec les équipementiers qui conçoivent et fabriquent les dispositifs de détection, les panneaux adressables, les dispositifs de notification et le matériel d'extinction. Les intégrateurs de systèmes et les installateurs se trouvent au centre de la livraison, gérant la conception conforme aux codes, les permis auprès des AHJ, l'installation, la mise en service, ainsi que l'inspection et la maintenance continues, de plus en plus soutenus par des plateformes cloud qui unifient les données incendie avec les systèmes de gestion technique du bâtiment (GTB), la CVC et le contrôle d'accès pour des flux de réponse automatisés.
En aval, les distributeurs et les réseaux de services soutiennent les pièces détachées, les tests périodiques et la documentation de conformité, tandis que les couches logicielles (diagnostics à distance, journalisation des événements et contrôles de cybersécurité) captent une part croissante de la valeur du cycle de vie. La volatilité de la chaîne d'approvisionnement en électronique reste une contrainte pratique pour les délais de livraison, en particulier pour les terminaux sans fil qui dépendent de puces utilisées dans des marchés IoT plus larges. Les normes et l'évaluation de la conformité influencent également les flux de produits en Europe, où les règlements délégués (UE) 2026/331 et 2026/557 définissent des classes de performance pour les produits de construction liées à la réaction et à la résistance au feu, et où des mises à jour telles que le règlement d'exécution (UE) 2025/625 affectent les exigences de certification liées aux équipements fixes de protection incendie et aux agents plus récents.
Paysage concurrentiel
Les cinq principaux fournisseurs, Johnson Controls, Honeywell, Siemens, Carrier et Bosch, contrôlent environ 40 à 45 % du chiffre d'affaires, indiquant une concentration modérée. Les écosystèmes de plateformes tels qu'OpenBlue intègrent les données incendie avec la gestion CVC et le contrôle d'accès, augmentant les coûts de changement pour les clients et différenciant les acteurs établis. Honeywell adopte une approche similaire de regroupement, proposant des tableaux de bord unifiés qui réduisent la main-d'œuvre des installations jusqu'à 30 %. La détection sans fil attire des entrants agiles tirant parti du Bluetooth et du Zigbee pour proposer du matériel à des prix inférieurs de 30 à 40 %, bien qu'ils manquent de réseaux de services approfondis.
Le chiffre d'affaires des services est désormais le moteur du positionnement stratégique. Les diagnostics à distance et les mises à jour de micrologiciels en mode OTA réduisent les interventions sur site jusqu'à 50 %, protégeant les marges. Les fournisseurs investissent dans des modèles d'IA qui prédisent l'embrasement généralisé, guidés par un cadre NIST 2024. Les dépôts de brevets pour les capteurs imprimables laissent présager une disruption future, mais restent à plusieurs années de la commercialisation. La consolidation se poursuit : Halma PLC a acquis deux entreprises européennes de détecteurs en 2024, élargissant son portefeuille de niveau intermédiaire.
Leaders du secteur des systèmes de sécurité incendie
-
Johnson Controls International PLC
-
Honeywell International Inc.
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
-
Gentex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Sécurité Incendie Entreprises couvertes dans ce rapport
- Johnson Controls International PLC
- Honeywell International Inc.
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Gentex Corporation
- Halma PLC
- Hochiki America Corporation
- Viking Group Inc.
- Victaulic Company
- Fike Corporation
- Securiton AG
- Carrier Global Corporation
- Nittan Company Limited
- Apollo Fire Detectors Limited
- Advanced Electronics Limited
- Minimax GmbH
- Robertshaw Controls Company
- Ravel Electronics Private Limited
- Panasonic Corporation
- Edwards Fire Safety (Carrier)
- Tyco Fire Protection Products
Lire l’analyse des entreprises de systèmes de sécurité incendie
Opportunités de marché et perspectives d'avenir
Les mises à niveau sans fil et connectées au cloud créent des espaces vacants dans le parc immobilier fortement axé sur la rénovation, où la main-d'œuvre et les perturbations restent des obstacles majeurs, en particulier pour les sites commerciaux occupés et les propriétés patrimoniales. Les feuilles de route produits des principaux acteurs historiques convergent vers le diagnostic à distance, l'intelligence événementielle et une intégration plus étroite avec les piles de bâtiments intelligents, comme l'illustre le lancement par Siemens Smart Infrastructure des détecteurs Sinteso Nova et Cerberus Nova connectés au cloud, intégrés aux Building X Fire Apps, en mars 2026. Cela a renforcé la demande pour des architectures interopérables, y compris l'intégration basée sur des passerelles BACnet entre les systèmes d'alarme incendie et les systèmes de gestion technique du bâtiment, ainsi que des modèles de services qui réduisent les visites sur site grâce à la surveillance centralisée et à la maintenance assistée par logiciel.
La protection des risques spéciaux et des infrastructures critiques constitue également une opportunité active, les risques liés aux batteries lithium-ion stimulant de nouveaux cas d'usage dans les environnements résidentiels, commerciaux et industriels. En juin 2026, Samsung C&T a formé un groupe dédié à la technologie de sécurité incendie et a mis en avant des solutions telles qu'une armoire de charge intelligente pour batteries lithium-ion dans les complexes résidentiels, illustrant la demande de détection et d'extinction spécialisées autour des salles de batteries et des zones de charge. Les acheteurs renforcent également leurs capacités par des acquisitions, notamment MSA Safety qui a finalisé son acquisition d'Autronica Fire and Security en juillet 2026 pour étendre ses systèmes de détection et d'alarme incendie et gaz, et APi Group qui a finalisé l'acquisition de WTech Fire Group en juillet 2026 pour élargir ses services européens de sprinklers, d'extinction et de détection, renforçant le rôle des grandes plateformes de services dans la conformité multi-sites et le support du cycle de vie.
Développements industriels récents dans Marché des Systèmes de Sécurité Incendie
- Juin 2026 : Honeywell a introduit de nouvelles capacités de contrôle des fumées et de purge du monoxyde de carbone de nouvelle génération au sein de sa plateforme NOTIFIER INSPIRE et a ajouté des outils connectés au cloud, dont Zone Sync et CLSS Rescue Assist. Cette sortie renforce l'orientation de Honeywell vers des flux de travail de sécurité des personnes connectés, reliant les dispositifs, la signalisation et la réponse opérationnelle en une seule couche numérique.
- Mars 2026 : Siemens Smart Infrastructure a lancé le portefeuille de détecteurs incendie Sinteso Nova et Cerberus Nova, positionnant la connectivité cloud et l'approche multicritère ASAplus comme des éléments de conception centraux. Cette initiative relève le niveau de compétitivité en matière de réduction des fausses alarmes et de maintenance à distance, et renforce le virage plus large du marché vers des écosystèmes de détection assistés par logiciel.
- Janvier 2025 : Halma a finalisé l'acquisition de Zettler Group, élargissant sa gamme européenne de détection incendie. Cette opération accroît la profondeur de gamme et renforce la portée des canaux de distribution dans une région où les pratiques de conformité locales et les relations avec les installateurs influencent le choix des fournisseurs.
Marché des Systèmes de Sécurité Incendie Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des systèmes de sécurité incendie comprend les solutions matérielles et au niveau des systèmes qui détectent un événement incendie, alertent les occupants et suppriment ou contrôlent le feu. Cela couvre la protection passive et active installée dans les bâtiments et les installations.
Exclusions du périmètre : Nous excluons les travaux courants d'entretien des bâtiments qui ne sont pas liés à l'installation, à la mise à niveau, à la surveillance ou au remplacement des systèmes de sécurité incendie.
Aperçu de la Segmentation
- Par technologie
- Systèmes de sécurité incendie passifs
- Systèmes de sécurité incendie actifs
- Par produit
- Détecteur d'incendie
- Détecteurs
- Alarmes
- Suppression d'incendie
- Gaz
- Mousse
- Autres produits de suppression d'incendie
- Détecteur d'incendie
- Par utilisateur final
- Commercial
- Industriel
- Gouvernemental
- Autres utilisateurs finals
- Par connectivité
- Systèmes filaires
- Systèmes sans fil
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le cadre du marché et ancrer le modèle à des signaux mesurables, avant l'application de toute hypothèse. Nous nous sommes principalement appuyés sur les codes de sécurité publics et les statistiques d'incidents incendie pour comprendre les facteurs d'adoption, et nous avons utilisé des séries d'activité de construction et industrielle pour comprendre où les systèmes sont déployés.
Les données typiques comprenaient des sources publiques telles que la National Fire Protection Association (NFPA) pour les normes et le contexte des incidents, l'US Fire Administration et le National Institute of Standards and Technology (NIST) pour la recherche en matière de sécurité, l'International Code Council (ICC) et des organismes de réglementation similaires pour l'orientation réglementaire, ainsi que de larges indicateurs de construction et de fabrication provenant d'agences telles que l'US Census Bureau et la Banque mondiale. Nous avons également examiné des rapports annuels, des présentations aux investisseurs et des publications réputées d'associations professionnelles, et nous avons utilisé de manière sélective des abonnements payants pour les données financières des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions lorsqu'ils contribuaient à valider les volumes et les prix. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont été consultées pour collecter, recouper et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est comptabilisé comme une vente de système de sécurité incendie, et sur la validation des prix, des cycles de remplacement et de la répartition entre les nouvelles installations et la demande de rénovation. Nous avons échangé avec un ensemble de fabricants, distributeurs, installateurs et acheteurs côté installations dans les principales régions afin que les indicateurs secondaires puissent être corrigés en fonction de l'application locale des codes, du calendrier des achats et des évolutions du mix produit.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs plus petits : 14 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une reconstruction de la demande descendante qui lie les dépenses en systèmes de sécurité incendie au parc actif de bâtiments et d'installations, puis applique des taux d'adoption et de mise à niveau reflétant les exigences réglementaires et les profils de risque. Une fois cette structure établie, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes d'expédition pour les principaux groupes de dispositifs, et des vérifications de canal sur le débit des installateurs dans les marchés à forte activité.
Les données ayant façonné le modèle comprenaient les nouvelles surfaces commerciales ajoutées, les cycles de dépenses d'investissement industrielles, l'intensité de rénovation dans les bâtiments anciens, la part des sites nécessitant des alarmes surveillées, et l'évolution du mix entre déploiements filaires et sans fil. Les prix ont été traités avec soin car les produits de suppression et de détection se comportent différemment, et le calendrier des devises a été standardisé avant la finalisation des regroupements régionaux.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être modulée en fonction des cycles de construction, de la rigueur de l'application des réglementations et du calendrier de la demande de remplacement. Les pondérations des scénarios ont été ajustées à l'aide du consensus d'experts issu des discussions primaires. Lorsque les données ascendantes étaient insuffisantes pour les pays plus petits, des indicateurs de substitution, tels que les mises en chantier, les signaux d'importation et la mise à l'échelle du parc installé, ont été utilisés en premier lieu, puis normalisés lors des révisions régionales.
Validation des Données et Cycle de Mise à Jour
Nous avons recoupé les résultats du modèle avec des signaux indépendants tels que l'activité de construction, les tendances des incidents incendie et la direction des flux commerciaux, puis les valeurs aberrantes ont été examinées avant la finalisation des totaux. Lorsqu'une région affichait un saut inhabituel, les hypothèses étaient réexaminées et les répondants primaires étaient recontactés pour confirmer si cela était dû aux prix, à des projets ponctuels ou à un véritable changement d'adoption.
Chaque rapport fait l'objet d'une révision analytique en plusieurs étapes, suivie d'une vérification finale de cohérence entre les régions et les groupes de produits. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des réglementations majeures, des ralentissements importants de la construction ou des variations marquées des prix modifient sensiblement les perspectives. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus à jour.
Taille du Marché des Systèmes de Sécurité Incendie de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes de sécurité incendie diffèrent souvent, même lorsque le nom du sujet semble identique, car chaque éditeur fait des choix différents sur ce qu'il faut inclure, l'année d'ancrage et la manière dont les prix et les devises sont traités. Les différences proviennent également du fait que le modèle suit les signaux de demande du parc installé ou s'appuie davantage sur des totaux de revenus de haut niveau.
Certaines estimations externes élargissent le périmètre pour inclure des catégories de protection incendie plus larges telles que les couches d'analyse et de réponse, et peuvent également intégrer plus fortement les services dans la valeur principale. Chez Mordor Intelligence, le décompte est limité aux systèmes de sécurité incendie passifs et actifs liés aux détecteurs et alarmes ainsi qu'aux produits de suppression, et la valeur 2026 est ancrée à une fenêtre de prévision cohérente et à des vérifications de prix par mix produit.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 79,97 milliards USD (2026) | |
| Revue Professionnelle A | 68,20 milliards USD (2024) | Utilise une année de base antérieure et un calendrier de mise à jour différent, et le marché peut être davantage façonné par des totaux de segments groupés plutôt que par une construction de la demande basée sur le parc de bâtiments avec le mix filaire/sans fil et les cycles de remplacement. |
| Profil Sectoriel B | 81,90 milliards USD (2024) | Couvre un cadre de système de protection incendie plus large (incluant des éléments d'analyse et de réponse) et rapporte un chiffre de revenus pour 2024, ce qui peut faire varier les totaux selon la manière dont les solutions intégrées et les contrats à forte composante de services sont traités. |
Dans l'ensemble, l'écart entre les trois chiffres s'explique principalement par les limites du périmètre, l'année de base choisie et la manière dont les prix et les offres groupées de solutions sont traités. En maintenant la définition liée aux détecteurs et alarmes ainsi qu'au matériel de suppression et aux déploiements de systèmes, puis en validant l'adoption et les prix avec des signaux réels d'achat et d'installation, l'estimation reste transparente et reproductible pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes de sécurité incendie en 2031 ?
Le marché devrait atteindre 110,19 milliards USD d'ici 2031 avec un TCAC de 6,61 %.
Quel segment technologique connaît la croissance la plus rapide ?
Les systèmes actifs croîtront à un TCAC de 7,69 %, portés par les mandats de suppression en temps réel.
Pourquoi les détecteurs sans fil gagnent-ils en popularité ?
Ils réduisent la main-d'œuvre de rénovation jusqu'à 60 % et répondent aux nouvelles exigences réglementaires en matière de connectivité cloud.
Quel sous-segment d'utilisateur final présente le plus fort potentiel de croissance ?
Les centres de données, avec un TCAC de 7,72 %, nécessitent une suppression par agent propre pour protéger les équipements de grande valeur.
Quelle région offre les perspectives de croissance les plus robustes ?
L'Asie-Pacifique devrait se développer à un TCAC de 8,55 % en raison de l'urbanisation rapide et du renforcement des codes.
Comment la volatilité de la chaîne d'approvisionnement affecte-t-elle les délais des projets ?
Les pénuries de composants peuvent retarder les installations de deux à quatre mois, incitant à des achats préventifs de stocks.