
Taille et Part du Marché des Systèmes Instrumentés de Sécurité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.26 Milliards de dollars |
| Taille du Marché (2031) | 7.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes Instrumentés de Sécurité par Mordor Intelligence
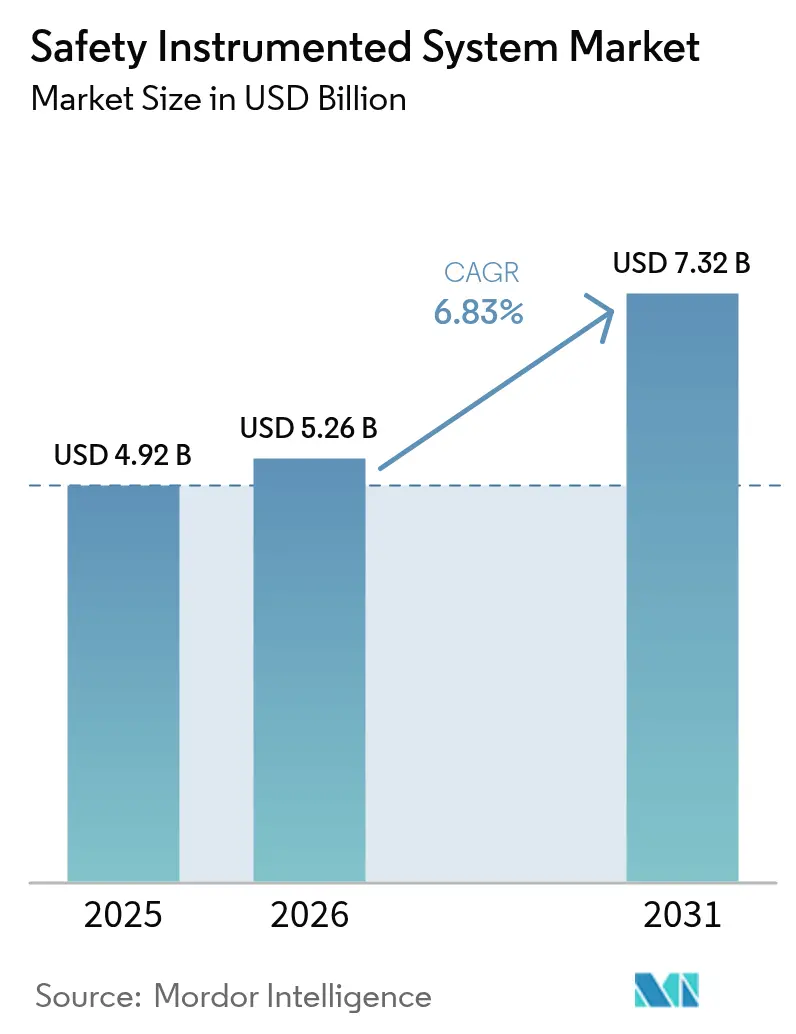
La taille du marché des systèmes instrumentés de sécurité a été évaluée à 4,92 milliards USD en 2025 et devrait croître de 5,26 milliards USD en 2026 pour atteindre 7,32 milliards USD d'ici 2031, à un TCAC de 6,83 % durant la période de prévision (2026-2031). Le renforcement des réglementations en matière de sécurité fonctionnelle, l'accélération de la modernisation des installations existantes et l'essor des projets de décarbonation positionnent le marché des systèmes instrumentés de sécurité en faveur d'ajouts réguliers de capacités. Les opérateurs des secteurs du pétrole, du gaz, de l'énergie et des produits chimiques considèrent les systèmes certifiés comme une assurance indispensable contre des événements ponctuels pouvant engendrer des pertes supérieures à 100 millions USD.[1]TÜV Rheinland, "Sécurité Fonctionnelle," tuv.com Les diagnostics numérisés raccourcissent les intervalles de tests de preuve et réduisent les budgets de maintenance jusqu'à 30 %, tandis que les offres modulaires de « Sécurité-en-tant-que-Service » ouvrent de nouvelles perspectives d'adoption pour les installations de taille intermédiaire.[2]Schneider Electric, "Solutions de Sécurité," se.com La rivalité concurrentielle s'intensifie alors que des spécialistes de niche ciblent le transport d'hydrogène haute pression et de CO₂ avec des systèmes de protection à haute intégrité de pression (HIPPS) capables de supporter des pressions de fonctionnement supérieures à 1 000 bar et de maintenir la certification SIL 3.
Points Clés du Rapport
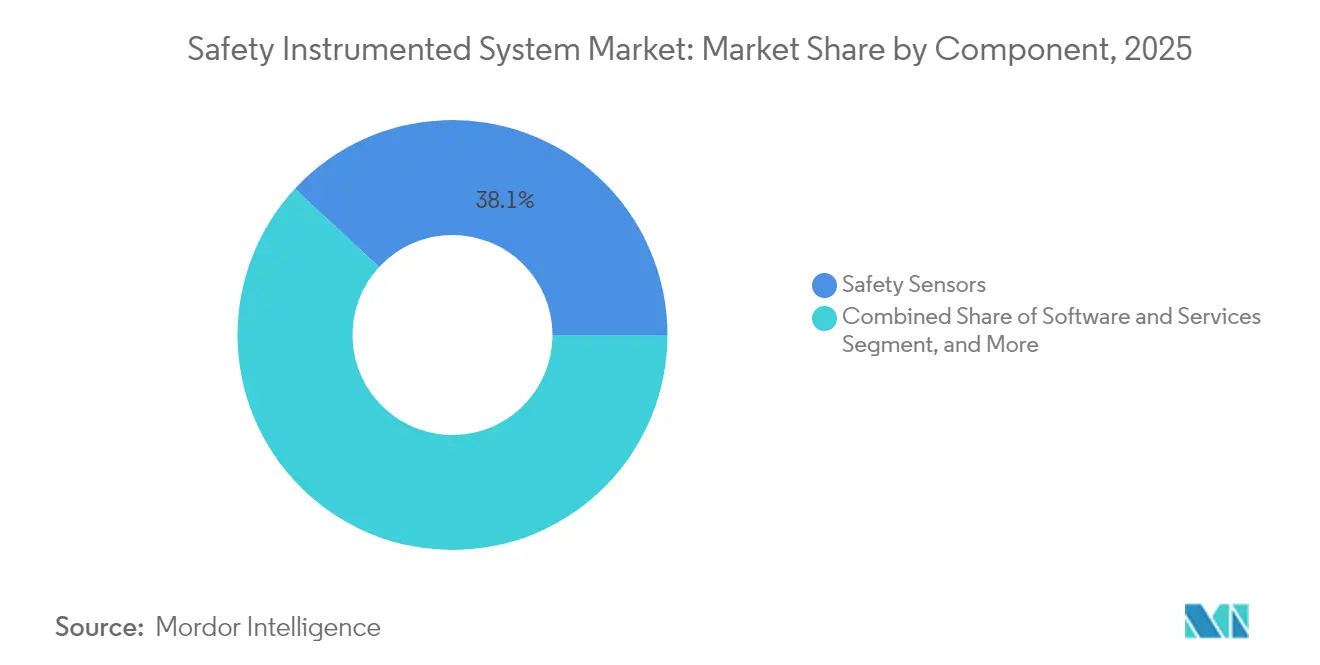
- Par composant, les capteurs de sécurité détenaient 38,10 % de la part du marché des systèmes instrumentés de sécurité en 2025, tandis que les logiciels et services devraient afficher le TCAC le plus rapide de 7,11 % jusqu'en 2031.
- Par application, les systèmes d'arrêt d'urgence dominaient avec 41,30 % des revenus en 2025 sur le marché des systèmes instrumentés de sécurité, tandis que les HIPPS devraient se développer à un TCAC de 7,23 % jusqu'en 2031 en raison des besoins en infrastructures de décarbonation.
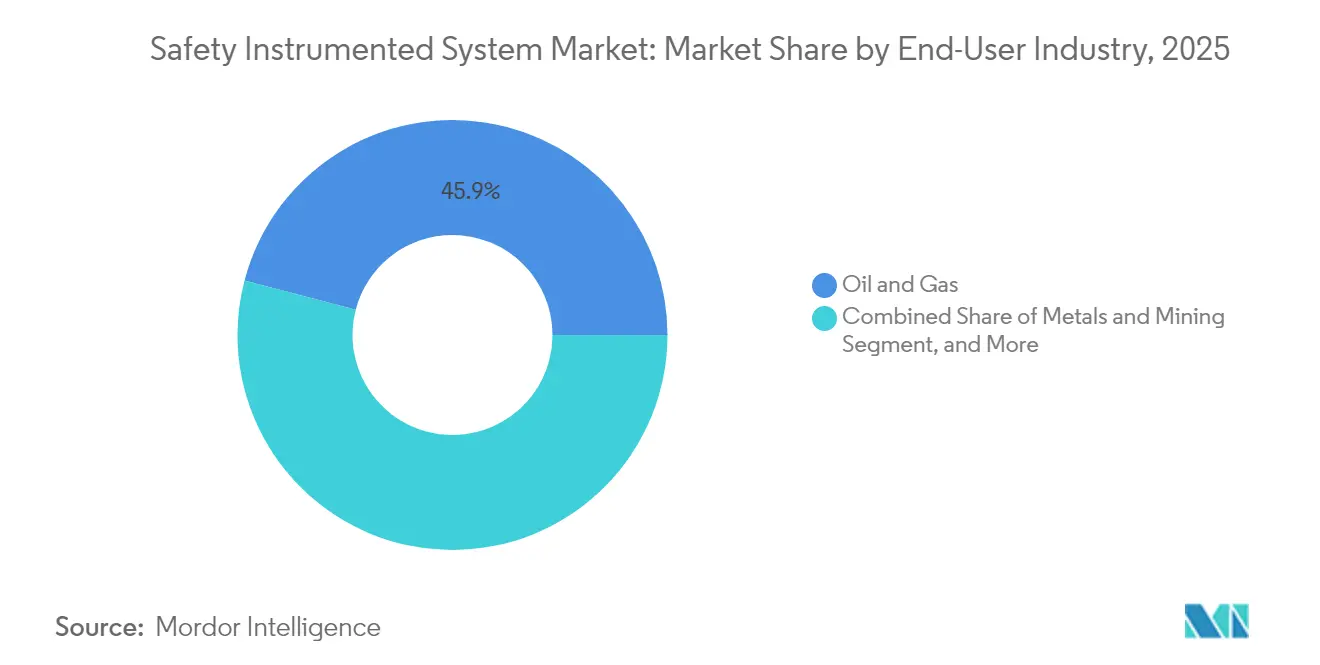
- Par utilisateur final, le pétrole et le gaz ont contribué à 45,92 % de la taille du marché des systèmes instrumentés de sécurité en 2025 ; la production d'énergie devrait connaître la croissance la plus rapide avec un TCAC de 7,32 % jusqu'en 2031, grâce aux programmes de prolongation de la durée de vie nucléaire et de modernisation des réseaux.
- Par service, l'ingénierie et le conseil ont capturé 34,10 % de part en 2025 sur le marché des systèmes instrumentés de sécurité, tandis que les tests, la certification et l'audit devraient progresser à un TCAC de 7,09 % sous l'effet de cycles d'audit IEC 61511 plus stricts.
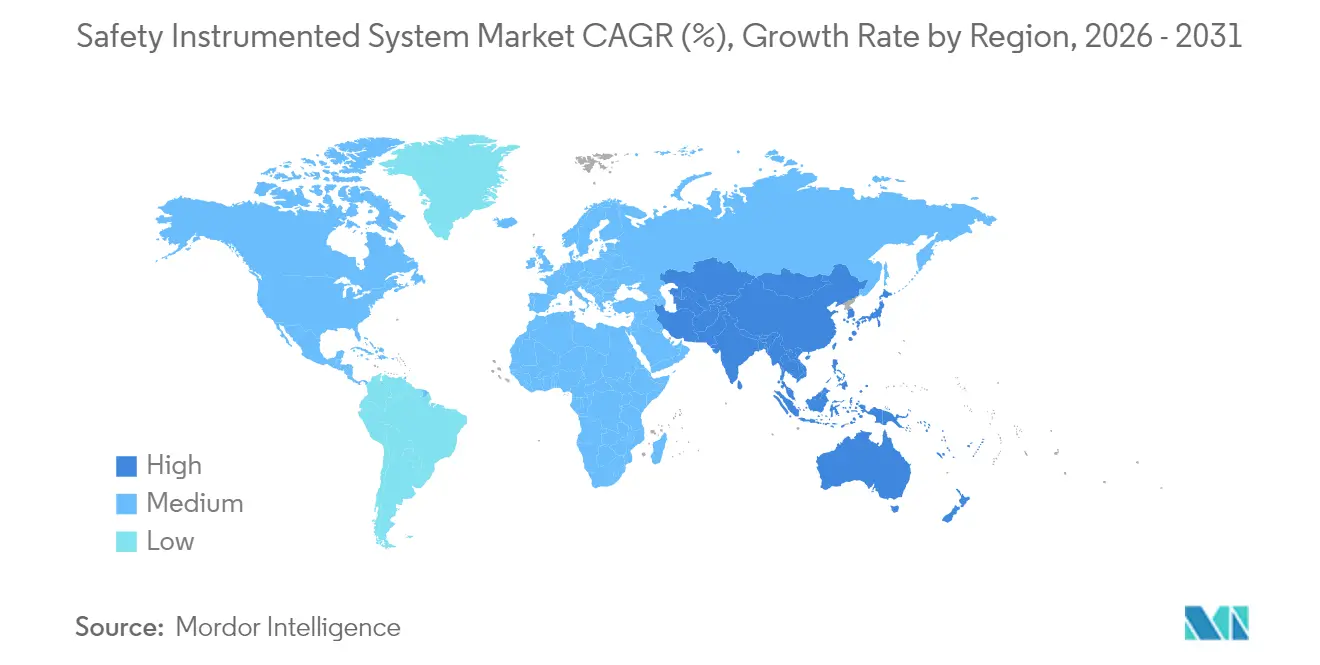
- Par géographie, l'Amérique du Nord était en tête avec 39,24 % des revenus de 2025 sur le marché des systèmes instrumentés de sécurité, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 8,13 %, les capacités industrielles en développement intégrant la sécurité certifiée dès la conception du projet.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Réglementations mondiales plus strictes en matière de sécurité fonctionnelle (IEC 61511, OSHA PSM) | +1.8% | Mondial, avec une application plus rigoureuse en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Accélération des modernisations d'installations existantes dans le pétrole, le gaz et les produits chimiques | +1.5% | Amérique du Nord et Moyen-Orient au cœur, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Les diagnostics numérisés et l'IIoT réduisent les temps d'arrêt et les coûts de tests de preuve | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Les architectures cyber-sécurisées certifiées SIL stimulent la demande de remplacement | +1.0% | Mondial, avec priorité dans les régions d'infrastructures critiques | Long terme (≥ 4 ans) |
| Plateformes modulaires de « Sécurité-en-tant-que-Service » pour les usines de taille intermédiaire | +0.8% | Asie-Pacifique et marchés émergents principalement | Moyen terme (2-4 ans) |
| Les projets de décarbonation (H₂ bleu, CCUS) nécessitent de nouveaux HIPPS | +0.7% | Amérique du Nord, Europe, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des Réglementations Mondiales Plus Strictes en Matière de Sécurité Fonctionnelle Favorisent la Conformité Systématique
L'application mondiale de l'IEC 61511 et de la Gestion de la Sécurité des Procédés OSHA valorise le marché des systèmes instrumentés de sécurité à mesure que les installations passent d'audits périodiques à une vérification continue des performances. Les évaluations de sécurité fonctionnelle ont augmenté de 40 % depuis 2024, sollicitant davantage les ressources d'ingénierie et allongeant les délais de réalisation des projets. Les opérateurs disposant de plateformes héritées font face à des rénovations obligatoires, créant un marché favorable pour les intégrateurs certifiés capables de mobiliser leurs ressources et de livrer des mises à niveau clés en main dans un délai de dix-huit à vingt-quatre mois. La forte demande soutient également des prix premium pour les composants certifiés TÜV, renforçant ainsi la dynamique de croissance des revenus.
Les Modernisations d'Installations Existantes s'Accélèrent à Mesure que les Infrastructures Vieillissantes Répondent aux Normes Modernes
Le marché des systèmes instrumentés de sécurité bénéficie lorsque des raffineries et des complexes chimiques plus anciens modernisent leurs architectures de sécurité intégrées plutôt que de construire de nouvelles installations. Les modernisations d'installations existantes représentent déjà 65 % des projets ; les installations de la côte du Golfe ouvrent la voie, les assureurs liant la couverture à la conformité aux normes actuelles. Les ingénieurs d'intégration font le lien entre les protocoles hérités et les automates de sécurité programmables contemporains, réduisant souvent le retour sur investissement des modernisations à moins de quatre ans en combinant l'atténuation des risques d'incidents à la réduction des temps d'arrêt.[3]Emerson, "Systèmes Instrumentés de Sécurité," emerson.com
Les Diagnostics Numérisés Transforment l'Économie des Tests de Preuve
La surveillance continue de l'état des appareils, appuyée par l'apprentissage automatique, permet une maintenance conditionnelle. Les opérateurs réduisent les arrêts imprévus jusqu'à 35 % et triplent les intervalles de tests de preuve sans abaisser les niveaux SIL. Cela réduit le coût annuel du cycle de vie de 25 % et redirige la main-d'œuvre rare des installations vers des tâches à plus forte valeur ajoutée. Les informations prédictives limitent également les faux déclenchements qui, dans le traitement des hydrocarbures, peuvent coûter entre 100 000 et 500 000 USD en perte de production par événement, renforçant ainsi l'analyse coûts-avantages en faveur de l'analytique avancée.
Les Architectures Cyber-Sécurisées Certifiées SIL Font Face aux Nouvelles Menaces
La cybersécurité fait désormais partie intégrante de la sécurité fonctionnelle. Les cadres mis à jour stipulent un accès à distance authentifié, le transfert chiffré de la logique de sécurité et des algorithmes de détection d'anomalies signalant les révisions de code non sécurisées. Les fournisseurs s'associent à des spécialistes de la sécurité des technologies opérationnelles pour intégrer des fonctions d'atténuation des menaces qui préservent la certification SIL. Cette tendance stimule la demande de modernisation, car les équipements installés avant 2018 ne peuvent pas satisfaire aux exigences actuelles de cyber-sécurité sans remplacement matériel.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts élevés d'investissement et de maintenance du cycle de vie | -1.2% | Mondial, impactant particulièrement les opérateurs de taille intermédiaire | Court terme (≤ 2 ans) |
| Complexité de l'intégration des systèmes hérités | -0.8% | Amérique du Nord et Europe avec des infrastructures vieillissantes | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs en sécurité certifiés TÜV/CFSE | -0.6% | Mondial, plus aiguë en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Contraintes de la chaîne d'approvisionnement en composants de niveau SIL | -0.4% | Mondial, avec des variations régionales dans la disponibilité des composants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des Coûts d'Investissement et du Cycle de Vie Élevés Constituent un Obstacle pour l'Adoption par les Opérateurs de Taille Intermédiaire
Les déploiements à l'échelle d'une installation complète varient de 5 à 15 millions USD, ce qui représente un obstacle pour les opérateurs de taille moyenne. La maintenance annuelle absorbe 15 à 20 % du coût initial, couvrant les tests de preuve, le remplacement des composants et les correctifs logiciels. La rareté des capitaux sur les marchés émergents freine la planification du remplacement malgré une pression croissante en matière de conformité. Les formules d'abonnement « Sécurité-en-tant-que-Service » permettent désormais d'étaler le capital sur plusieurs années de budgets d'exploitation, mais les options de financement restent limitées, notamment là où les prêteurs locaux appliquent des primes de risque élevées.
La Complexité de l'Intégration des Systèmes Hérités Allonge les Délais et les Budgets
Les protocoles de bus de terrain propriétaires et les architectures multi-fournisseurs nécessitent des passerelles personnalisées qui doublent les heures d'ingénierie pour les travaux sur installations existantes. La pénurie d'ingénieurs d'intégration maîtrisant à la fois les plateformes vieilles de plusieurs décennies et les automates de sécurité programmables contemporains fait grimper les tarifs de main-d'œuvre de 20 à 30 %. Les risques de glissement de projet s'aggravent si les fenêtres de remplacement coïncident avec les saisons de forte demande, poussant certains opérateurs à procéder à des modernisations par phases s'étendant sur plusieurs cycles budgétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Logiciels et Services Catalysent l'Analytique PrédictiveLes logiciels et services ont enregistré le TCAC le plus rapide de 7,11 % grâce à l'analytique en nuage, à l'apprentissage automatique et aux outils de mise en service virtuelle qui ouvrent de nouveaux flux de valeur. La taille du marché des systèmes instrumentés de sécurité pour les logiciels et services devrait passer de 1,27 milliard USD en 2025 à 1,91 milliard USD d'ici 2031. Les plateformes améliorées par l'IA distinguent les véritables excursions de processus du bruit de fond, réduisant les déclenchements intempestifs de 50 % et préservant la production. Les capteurs conservent une avance en revenus de 38,10 %, mais le marché s'oriente vers des offres centrées sur les données qui complètent le matériel par des informations exploitables.
Les solveurs logiques et les automates de sécurité programmables progressent à un rythme régulier, portés par la demande croissante d'applications haute pression et haute vitesse. Les éléments finaux tirent parti d'actionneurs intelligents fournissant un retour d'information continu, renforçant la couverture des tests de preuve. Les fournisseurs associent des capteurs à des analyses par abonnement, faisant évoluer les revenus vers des modèles récurrents et renforçant la fidélisation des clients de la base installée.


Par Application :
Les HIPPS Progressent Fortement grâce aux Infrastructures d'Hydrogène et de CO₂L'arrêt d'urgence conserve 41,30 % de part en 2025, tandis que les HIPPS connaissent le TCAC le plus élevé de 7,23 %. Les pipelines d'hydrogène et les terminaux d'exportation d'ammoniac bleu nécessitent des HIPPS capables de fermeture en 2 secondes sous une pression de 1 000 bar. La taille du marché des systèmes instrumentés de sécurité liée aux HIPPS devrait presque doubler d'ici 2030 à mesure que les gouvernements allouent des incitations records à l'hydrogène. La surveillance incendie et gaz s'accélère avec des contrôles d'émissions plus stricts, introduisant des détecteurs à spectre multiple qui réduisent les fausses alarmes. Les systèmes de gestion des brûleurs et le contrôle des turbomachines s'intègrent aux couches de sécurité à l'échelle de l'usine, permettant des arrêts coordonnés pour prévenir les défaillances en cascade.
Par Secteur d'Utilisation Final :
La Production d'Énergie Dépasse les Autres Secteurs à Mesure que les Réseaux se ModernisentLe pétrole et le gaz dominaient 45,92 % des revenus de 2025, portés par les mandats des plateformes offshore à la suite de catastrophes largement médiatisées. La production d'énergie affiche un TCAC de 7,32 % en raison de la prolongation de la durée de vie nucléaire, des modernisations des centrales à cycle combiné et des modernisations des condenseurs synchrones nécessitant de nouvelles couches de sécurité certifiées. La part du marché des systèmes instrumentés de sécurité devrait modestement se rééquilibrer vers l'énergie d'ici 2031, aidée par l'intégration des énergies renouvelables qui ajoute de la volatilité et amplifie les besoins de protection. Les industries chimiques, pharmaceutiques et les services des eaux adoptent des diagnostics prédictifs pour s'aligner sur des normes strictes de qualité des produits et environnementales, tout en réduisant les dépenses d'exploitation.
Par Service :
Les Tests et la Certification s'Intensifient sous les Cycles IEC 61511L'ingénierie et le conseil détenaient 34,10 % en 2025, tandis que les tests, la certification et l'audit enregistrent le TCAC le plus rapide de 7,09 %. Les intervalles de recertification se resserrent à mesure que les régulateurs exigent une preuve continue des performances, augmentant la demande d'audits TUV, Exida et CSA. La validation des capteurs à distance et les tests de pénétration en cybersécurité gagnent en importance dans les contrats de service intégrés. Les plateformes d'analytique prédictive canalisent les journaux de santé des appareils vers des portails de certification, réduisant le traitement manuel des documents et raccourcissant les cycles de conformité.
Analyse Géographique
Marché des Systèmes Instrumentés de Sécurité en Amérique du Nord
L'Amérique du Nord a généré 39,24 % des revenus de 2025 grâce à la rigueur de la gestion de la sécurité des procédés de l'OSHA et aux programmes de rénovation des sites existants de la côte du Golfe. Les États-Unis seuls forment plus de 3 000 ingénieurs en sécurité fonctionnelle nouvellement certifiés chaque année, soutenant ainsi un solide pipeline de projets. Les opérateurs se concentrent sur les mises à niveau analytiques, en intégrant des tableaux de bord en nuage qui visualisent les indicateurs de sécurité pour la direction générale. Les terminaux GNL en amont du Canada investissent dans des HIPPS de niveau SIL 3 pour protéger les pipelines haute pression.
Marché des Systèmes Instrumentés de Sécurité en Europe
L'Europe suit avec une part significative sous l'égide de SEVESO III et de la poussée vers la souveraineté numérique qui intègre la cybersécurité dans la sécurité fonctionnelle. Les raffineurs en Allemagne et aux Pays-Bas ajoutent des tests de preuve prédictifs pour optimiser les arrêts de maintenance. Les plateformes offshore de la mer du Nord modernisent leurs suites de sécurité d'actifs communs surveillées depuis des centres de contrôle à terre, réduisant ainsi les besoins en main-d'œuvre sur le terrain.
Marché des Systèmes Instrumentés de Sécurité en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 8,13 %. La Chine et l'Inde mettent en service de grands parcs chimiques avec une sécurité intégrée dès le premier jour, contournant ainsi les obstacles liés aux infrastructures existantes. Les feuilles de route gouvernementales sur l'hydrogène accélèrent les dépenses en HIPPS, tandis que les pôles pétrochimiques d'Asie du Sud-Est adoptent des solutions de Sécurité en tant que Service modulaires pour limiter les investissements initiaux en capital. Le secteur minier australien déploie des diagnostics basés sur l'IA pour concilier des exigences extrêmes de disponibilité et les obligations en matière de sécurité des travailleurs.
Marché des Systèmes Instrumentés de Sécurité au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique canalisent les revenus pétroliers vers des raffineries à hautes spécifications, faisant souvent appel à des donneurs de licence internationaux qui incluent la sécurité certifiée dans leurs offres d'ingénierie. L'Amérique du Sud affiche une activité croissante dans les secteurs minier et des biocarburants, à mesure que les opérateurs s'alignent sur des normes environnementales plus strictes et les exigences des assureurs.

Paysage réglementaire
La conformité en matière de sécurité fonctionnelle pour les installations de traitement continue de s'appuyer sur la norme IEC 61511 et ses adoptions nationales, notamment ANSI/ISA-61511/ISA-84 aux États-Unis. En juillet 2026, la CEI a publié la série IEC 61511:2026 relative aux systèmes instrumentés de sécurité pour l'industrie des procédés, renforçant les obligations liées au cycle de vie concernant l'évaluation des dangers et des risques, la vérification du SIL, les essais de vérification périodique et la gestion des modifications. Aux États-Unis, la réglementation OSHA sur la gestion de la sécurité des procédés (29 CFR 1910.119) est fréquemment appliquée en s'appuyant sur les exigences RAGAGEP qui font référence à des normes industrielles reconnues telles que IEC 61511/ANSI/ISA-61511, soutenant la demande de composants certifiés TÜV/Exida/CSA et de documentation auditable sur le cycle de vie des SIS.
L'activité réglementaire et normative en dehors des organismes traditionnels de sécurité des procédés influence également les exigences relatives aux SIS lorsque des technologies numériques et des logiciels sont utilisés dans des fonctions de sécurité. Le règlement européen sur les machines (UE) 2023/1230 s'applique à partir du 20 janvier 2027 et met à jour les exigences essentielles de santé et de sécurité pour les machines intégrant des technologies numériques, y compris les aspects liés aux commandes et logiciels de sécurité. En Chine, la norme GB/T 21109.3-2026 (publiée le 28 janvier 2026, mise en œuvre le 1er août 2026) ajoute une couche normative nationale pour les SIS qui reflète de plus en plus les cadres de la CEI, façonnant la documentation de conception, la réception locale des projets et la charge de validation pour les exploitants multinationaux et les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) exécutant des projets dans le pays.
Analyse de la chaîne de valeur
La chaîne de valeur des SIS commence par du matériel certifié, notamment des capteurs de sécurité, des transmetteurs/débitmètres, des automates de sécurité/résolveurs logiques, et des éléments finaux tels que des vannes et des électrovannes. Ceux-ci sont soutenus par des diagnostics intégrés, des logiciels d'application de sécurité et des outils de renforcement de la cybersécurité. Les fournisseurs de composants et les fournisseurs de systèmes maintiennent des bibliothèques de certification de sécurité fonctionnelle, généralement via les programmes TÜV SÜD, TÜV Rheinland, Exida ou CSA, tandis que les fabricants d'équipement d'origine et les grands acteurs de l'automatisation regroupent les dispositifs en systèmes intégrés de contrôle et de sécurité (ICSS).
L'ingénierie et le conseil, l'intégration de systèmes et les services de cycle de vie, tels que les essais de vérification périodique, les évaluations périodiques de sécurité fonctionnelle, les audits de recertification et la formation, constituent une importante couche de services en aval, les utilisateurs finaux et les assureurs exigeant une rigueur documentaire conforme aux attentes du cycle de vie de la norme IEC 61511. L'exécution des projets et la traction du marché secondaire passent de plus en plus par de grands programmes d'investissement pilotés par des entreprises EPC et des ensembles de modernisation menés par les exploitants-propriétaires, où les rôles de contractant d'automatisation principal (MAC) concentrent la responsabilité des achats et de l'intégration. En juillet 2026, Yokogawa a été sélectionné comme MAC pour le projet Commonwealth LNG de 13 milliards USD en Louisiane, illustrant comment la demande de SIS est souvent regroupée avec des services de DCS, de détection incendie et gaz, de cybersécurité et de mise en service dans le cadre d'une livraison par un fournisseur unique ou un entrepreneur principal. En amont de la livraison, l'évolution des normes élargit les étapes de vérification pour le contenu logiciel, et les outils de cybersécurité s'intègrent de plus en plus dans la pile d'automatisation, comme l'accord de revendeur d'Emerson conclu en avril 2026 avec OPSWAT pour intégrer la gestion des correctifs OT dans la plateforme Ovation, renforçant le lien entre la gestion du cycle de vie des SIS, les opérations de sécurité OT et les flux de maintenance des installations.
Paysage Concurrentiel
Le marché des systèmes instrumentés de sécurité est modérément consolidé. Cinq grands acteurs mondiaux de l'automatisation représentent plus des deux tiers des revenus, tirant parti de la diversité de leur portefeuille, de leurs centres de services mondiaux et de leurs vastes bibliothèques de certifications TÜV. Honeywell, ABB, Siemens, Emerson et Schneider Electric se différencient par des plateformes intégrées qui associent capteurs, solveurs logiques et analytique. Le logiciel est devenu le nouveau champ de bataille. Rockwell Automation a lancé son contrôleur SIS Logix en janvier 2025 avec un apprentissage automatique intégré qui réduit les intervalles de tests de preuve à 18 mois sans compromettre le statut SIL 3.
Les spécialistes explorent les espaces blancs en se concentrant sur des architectures en nuage modulaires adaptées aux usines de taille intermédiaire. Des fournisseurs tels que Nozomi Networks intègrent la cybersécurité dans les diagnostics de sécurité pour faire face aux menaces convergentes. Les fabricants de capteurs s'associent aux fournisseurs de systèmes de sécurité, comme en témoigne la collaboration entre SICK et Endress+Hauser initiée en 2024 pour combiner l'instrumentation de terrain avec des environnements logiques certifiés. Les acquisitions se poursuivent comme stratégie : Halma a acquis Global Fire Equipment et MK Test Systems pour renforcer sa couverture incendie, gaz et tests, tandis que MSA Safety a acquis M&C TechGroup pour approfondir son expertise en analyse des gaz.
Des pressions tarifaires existent, mais les contrats de support du cycle de vie et les analyses par abonnement défendent les marges. Les fournisseurs intègrent des moteurs d'analytique propriétaires qui interprètent la santé des capteurs et les signatures d'événements, fidélisant ainsi les clients dans le cadre de contrats de service pluriannuels et créant des flux de revenus récurrents.
Leaders du Secteur des Systèmes Instrumentés de Sécurité
Rockwell Automation Inc.
Emerson Electric Company
Honeywell International Inc.
Yokogawa Electric Corporation
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Instrumentés de Sécurité
- ABB Ltd.
- Baker Hughes Co.
- Emerson Electric Co.
- General Electric Co.
- HIMA Paul Hildebrandt GmbH and Co KG
- Honeywell International Inc.
- Johnson Controls International plc (Tyco Fire and Security)
- Mangan Inc.
- Mitsubishi Electric Corp.
- Moore Industries-International, Inc.
- Omron Corp.
- Pepperl+Fuchs SE
- Pilz GmbH and Co. KG
- Proserv Controls LLC
- Rockwell Automation Inc.
- Rotork plc
- Schneider Electric SE
- Schlumberger NV
- Siemens AG
- SIS-TECH Solutions LP
- Valmet Oyj
- Yokogawa Electric Corp.

Opportunités de marché et perspectives d'avenir
L'auditabilité des logiciels et des fonctions pilotées par les données apparaît comme un espace blanc concret pour les fournisseurs de SIS et les prestataires de services. La publication de la norme IEC 61511-3:2026 (mai 2026) et de la série IEC 61511:2026 (juillet 2026) accroît le besoin d'outils de cycle de vie prenant en charge les audits par des tiers, notamment la gestion traçable de la configuration, la capture des preuves de test et des flux de diagnostic explicables. Cette exigence crée une place pour les logiciels et services qui réduisent la charge de conformité, en particulier dans les environnements existants où la complexité de l'intégration et la capacité limitée d'ingénierie certifiée TÜV allongent les délais de mise à niveau.
Les grands projets greenfield et liés à la décarbonation se traduisent également par l'attribution de contrats intégrés de contrôle et de sécurité, intégrant les SIS dans des contrats ICSS groupés et des accords de service à long terme. On peut citer l'attribution du rôle de MAC à Yokogawa pour le projet Commonwealth LNG de 13 milliards USD en Louisiane (juillet 2026) et le recours à des évaluations indépendantes de sécurité fonctionnelle sur le projet d'éthylène Golden Triangle de 8,5 milliards USD de Chevron Phillips Chemicals. Côté matériel, des opportunités incrémentales proviennent de l'élargissement du panel de dispositifs certifiés pour les boucles de sécurité, illustré par la certification SIL 2 du débitmètre SensyMaster FMT400 d'ABB par TÜV SÜD (juin 2026). Cette évolution soutient une substitution plus large des instruments intelligents dans les applications critiques pour la sécurité et crée une demande dérivée pour les services de validation, d'optimisation des essais de vérification et de gestion des pièces de rechange.
Recent Industry Developments in Marché des Systèmes Instrumentés de Sécurité
- Juillet 2026 : Rockwell Automation a publié une étude de cas sur un projet de terminal gazier qui a unifié les systèmes instrumentés de sécurité avec les systèmes de contrôle des processus et de détection incendie et gaz dans le cadre d'une expansion de la capacité d'exportation à 5 Mtpa. Le projet reflète la préférence continue des utilisateurs finaux pour des architectures intégrées qui réduisent les silos opérationnels et rationalisent les flux d'alarmes, d'événements et de maintenance dans les couches de sécurité.
- Décembre 2025 : Honeywell a été sélectionné pour fournir des systèmes d'automatisation intégrés, incluant des systèmes de contrôle et de sécurité, pour les projets Net Zero Teesside Power et Northern Endurance Partnership au Royaume-Uni. Cette attribution lie le périmètre des SIS à de grands programmes d'infrastructure liés au CSC, renforçant la demande de plateformes de sécurité certifiées bénéficiant d'un support de cycle de vie à long terme et d'un alignement en cybersécurité.
- Juin 2024 : Endress+Hauser et SICK ont lancé une collaboration visant à combiner l'instrumentation de terrain et les capacités de détection avec des environnements logiques et de sécurité certifiés. Cette collaboration favorise une interopérabilité plus étroite entre les dispositifs de mesure et les plateformes SIS, améliorant la couverture des diagnostics et simplifiant les essais de vérification et la documentation dans les installations multi-fournisseurs.


Marché des Systèmes Instrumentés de Sécurité Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les systèmes instrumentés de sécurité utilisés pour détecter des conditions de fonctionnement anormales et ramener les processus industriels à un état sûr grâce à des capteurs, des résolveurs logiques et des éléments de contrôle finaux, ainsi que les logiciels et services associés, lorsqu'ils sont déployés dans des environnements de procédés et de fabrication discrète.
Exclusions du périmètre : nous excluons les systèmes de contrôle de procédés de base à usage général, le matériel d'automatisation industrielle standard qui n'est pas utilisé pour une fonction de sécurité, et les services d'intervention sur site en cas d'incident qui ne modifient pas le risque de procédé par des actions des SIS.
Aperçu de la segmentation
- Par Composant
- Capteurs de Sécurité
- Solveurs Logiques / Automates de Sécurité Programmables
- Éléments Finaux (Vannes, Actionneurs, Solénoïdes)
- Logiciels et Services
- Par Application
- Systèmes d'Arrêt d'Urgence (ESD)
- Surveillance et Contrôle Incendie et Gaz (FandG)
- Systèmes de Protection à Haute Intégrité de Pression (HIPPS)
- Systèmes de Gestion des Brûleurs (BMS)
- Contrôle des Turbomachines (TMC)
- Par Secteur d'Utilisation Final
- Pétrole et Gaz
- Produits Chimiques et Pétrochimiques
- Production d'Énergie (y compris Nucléaire et Énergies Renouvelables)
- Pharmaceutique et Sciences de la Vie
- Alimentation et Boissons
- Métaux et Mines
- Eau et Eaux Usées
- Autres Secteurs d'Utilisation Final
- Par Service
- Ingénierie et Conseil
- Intégration et Installation
- Tests, Certification et Audit
- Maintenance et Formation
- Par Géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient et Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des références publiques en matière de sécurité et de normes afin de garantir la cohérence des définitions, puis s'est orientée vers les signaux de demande liés aux industries de procédés. Nous avons utilisé des éléments tels que des références aux normes de sécurité fonctionnelle de la CEI, des documents de l'OSHA sur la sécurité des procédés, l'EIA américaine pour les indicateurs énergétiques et de raffinage, Eurostat pour les séries de production industrielle, et l'AIE pour le contexte à long terme de la transition énergétique influençant les nouveaux projets et les rénovations.
Nous avons également examiné les dépôts publics des entreprises, les présentations aux investisseurs et les communiqués de presse relatifs aux gains de projets et aux expansions, ainsi que les contenus des associations professionnelles traitant des tendances de conformité en matière de sécurité et des cycles d'arrêt technique. Pour combler les lacunes concernant les référentiels financiers et l'activité de transactions datées, nous nous sommes appuyés sur des abonnements payants axés sur les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents publics ont été utilisés lors de la collecte des données, de la validation et de la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester la solidité des hypothèses documentaires, en particulier la répartition type des projets (nouvelles installations contre mises à niveau), les taux d'attachement des services et les comportements tarifaires liés aux exigences d'intégrité de sécurité. Nous avons interrogé des répondants parmi les utilisateurs finaux, les intégrateurs de systèmes et les fournisseurs de composants et de solutions, avec une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin que les cycles d'investissement régionaux et les schémas de conformité soient reflétés dans le modèle final.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34% | Dirigeants (CXO) : 13% | APAC : 45% |
| Rang intermédiaire : 48% | Responsables fonctionnels/d'unité : 35% | EMEA : 36% |
| Acteurs plus modestes : 18% | Managers : 52% | Amériques : 19% |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'une vue descendante du bassin de demande, où les indicateurs d'investissement industriel et de dépenses de sécurité opérationnelle ont été traduits en adoption des SIS à travers les actifs à haut risque. Nous avons ensuite ventilé les totaux en matériel, logiciels et services à l'aide d'hypothèses de répartition recueillies lors des entretiens.
Pour vérifier la cohérence des résultats, nous avons effectué des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes unitaires attendus pour les résolveurs logiques, les capteurs et les éléments finaux, puis utilisé des vérifications auprès des canaux et des intégrateurs pour ajuster les parts si nécessaire.
Les principales données ayant façonné le modèle comprennent les démarrages de projets dans l'industrie des procédés et les taux de modernisation des sites existants, les ajouts de capacité de raffinage et chimique, les cycles d'arrêt technique et de maintenance, l'activité de conformité et d'audit en matière de sécurité, ainsi que la part des sites évoluant vers des architectures de protection à intégrité supérieure. Pour la tarification, nous avons utilisé une approche de progression du prix de vente moyen qui distingue les installations de nouveaux systèmes, les mises à niveau partielles et les services récurrents, car la taille du ticket et la répartition se comportent différemment selon ces cas. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par les avis d'experts sur le calendrier des investissements, les cycles d'expansion énergétique et chimique, et le rythme des mises à niveau de sécurité, puis consolidées en une perspective de scénario de base unique.
Lorsque les signaux ascendants étaient incomplets par région ou par usage final, les lacunes ont été traitées par des ratios de substitution ancrés à des séries d'investissement et de comptages d'actifs vérifiés, puis revérifiées avec les retours de la recherche primaire afin que les totaux finaux restent réalistes.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs étapes afin que les résultats finaux correspondent aux signaux réels du marché. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que l'orientation de la production industrielle, le calendrier des grands projets et l'activité de rénovation motivée par la sécurité, et toute variation inhabituelle a été retracée jusqu'à une hypothèse spécifique avant d'être acceptée.
Avant validation finale, le travail est examiné par un autre analyste qui vérifie les calculs, les limites du périmètre et la cohérence des parts régionales avec les éléments probants disponibles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, tels que des retards majeurs de projets, des changements de politique ou une évolution nette de l'orientation des prix. Juste avant la livraison, une nouvelle passe est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial des systèmes instrumentés de sécurité de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché des SIS publiées peuvent varier même lorsqu'elles semblent similaires à première vue, car l'année utilisée pour la conversion des devises, la manière de comptabiliser les services et la trajectoire tarifaire supposée pour les mises à niveau par rapport aux nouveaux systèmes ne sont pas homogènes entre les études. Nous considérons les autres estimations comme des vérifications indicatives, et nous nous concentrons sur ce qui est réellement comptabilisé et à quel moment il est mesuré.
Un écart lié à l'actualisation apparaît lorsque des hypothèses de prix de vente moyen anciennes sont maintenues après un changement des prix des composants ou du calendrier des projets, ou lorsque la fenêtre de conversion des devises n'est pas alignée sur la même année calendaire pour les agrégats mondiaux. En mettant à jour le calendrier de change et en revalidant la tarification à forte composante de mise à niveau (où les services et l'ingénierie prennent souvent une part plus importante), Mordor Intelligence maintient le chiffre de 2026 lié aux comportements actuels d'installation et de maintenance plutôt qu'à d'anciens barèmes de prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,10 milliards USD (2024) | Utilise une base 2024 et une approche centrée sur l'automatisation des procédés, ce qui peut modifier ce qui est comptabilisé comme SIS par rapport aux ensembles connexes de contrôle et d'instrumentation, et peut également conserver des mix tarifaires d'années antérieures pour les mises à niveau lorsque les taux d'attachement des services évoluent. |
| Cabinet de conseil régional B | 4,90 milliards USD (2024) | Ancre le marché en 2024 et peut appliquer des regroupements de produits plus larges qui combinent différemment les familles de produits et composants SIS, ce qui peut réduire les totaux lorsque les services, les essais et les activités de certification sont traités comme optionnels ou hors périmètre. |
L'écart entre les valeurs publiées s'explique principalement par des choix de calendrier et de modélisation plutôt que par un véritable désaccord sur l'orientation de la demande. Lorsque le calendrier des devises, la tarification des mises à niveau par rapport aux nouvelles installations, et le périmètre des services sont clairement énoncés et revérifiés avec des données de terrain, le total du marché devient plus facile à retracer, à reproduire et à utiliser pour la planification.


Questions Clés Répondues dans le Rapport
Quelle sera la demande mondiale de systèmes de sécurité certifiés d'ici 2031 ?
Le marché des systèmes instrumentés de sécurité devrait atteindre 7,32 milliards USD d'ici 2031, reflétant un TCAC de 6,83 % sur la période 2026-2031.
Quel segment affiche la dynamique de ventes la plus rapide ?
Les systèmes de protection à haute intégrité de pression affichent un TCAC de 7,23 % à mesure que les infrastructures d'hydrogène et de capture du carbone se multiplient.
Pourquoi les logiciels et services croissent-ils plus vite que le matériel ?
Les diagnostics pilotés par l'IA réduisent les coûts de maintenance et raccourcissent les intervalles de tests de preuve, incitant les utilisateurs à investir dans des analyses par abonnement qui améliorent le matériel existant.
Qu'est-ce qui stimule l'expansion dans les applications de production d'énergie ?
Les projets de prolongation de la durée de vie nucléaire et les efforts de modernisation des réseaux qui intègrent les énergies renouvelables nécessitent des couches de sécurité fonctionnelle améliorées avec une connectivité cyber-sécurisée.
Quelle région mène en matière de modernisation de la base installée ?
L'Amérique du Nord représente près de 39,24 % des revenus de 2025 grâce à la réglementation OSHA et aux dépenses de modernisation des installations existantes de la côte du Golfe.
Dernière mise à jour de la page le:



