
Taille et part du marché des tissus en fibre de verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.53 Milliards de dollars |
| Taille du Marché (2031) | 16.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tissus en fibre de verre par Mordor Intelligence
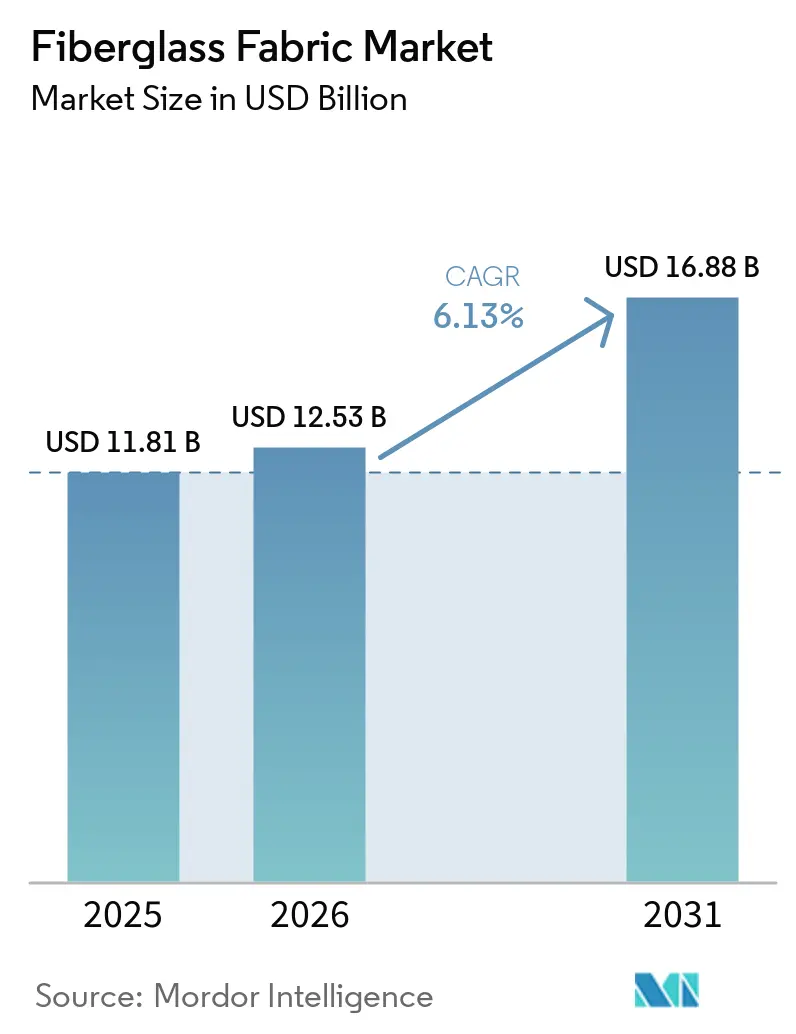
La taille du marché des tissus en fibre de verre devrait croître de 11,81 milliards USD en 2025 à 12,53 milliards USD en 2026 et devrait atteindre 16,88 milliards USD d'ici 2031 à un TCAC de 6,13 % sur la période 2026-2031. L'adoption généralisée de composites légers dans les pales d'éoliennes, les structures automobiles et les aménagements intérieurs aérospatiaux soutient des gains de volume réguliers, alors que les utilisateurs finaux cherchent à améliorer l'efficacité énergétique et à réduire les coûts du cycle de vie. La rentabilité et la disponibilité abondante des matières premières confèrent aux tissus en fibre de verre un avantage concurrentiel sur les renforts en fibre de carbone et en aramide, tandis que les progrès réalisés dans les fours de fusion à zéro émission de carbone réduisent les émissions de fabrication et renforcent le profil de durabilité du matériau. Les équipementiers des secteurs de la construction, de l'électronique et du secteur maritime utilisent également des fibres de verre tissées et non tissées pour répondre aux normes d'efficacité énergétique et de durabilité de plus en plus strictes, élargissant ainsi la demande adressable globale. Par ailleurs, la surveillance réglementaire — comme l'interdiction californienne de 2027 sur la fibre de verre dans les matelas — incite les producteurs à accélérer leurs programmes de recyclage et leurs gammes de produits biosourcés, maintenant ainsi le marché des tissus en fibre de verre résilient et adaptable.
Principaux enseignements du rapport
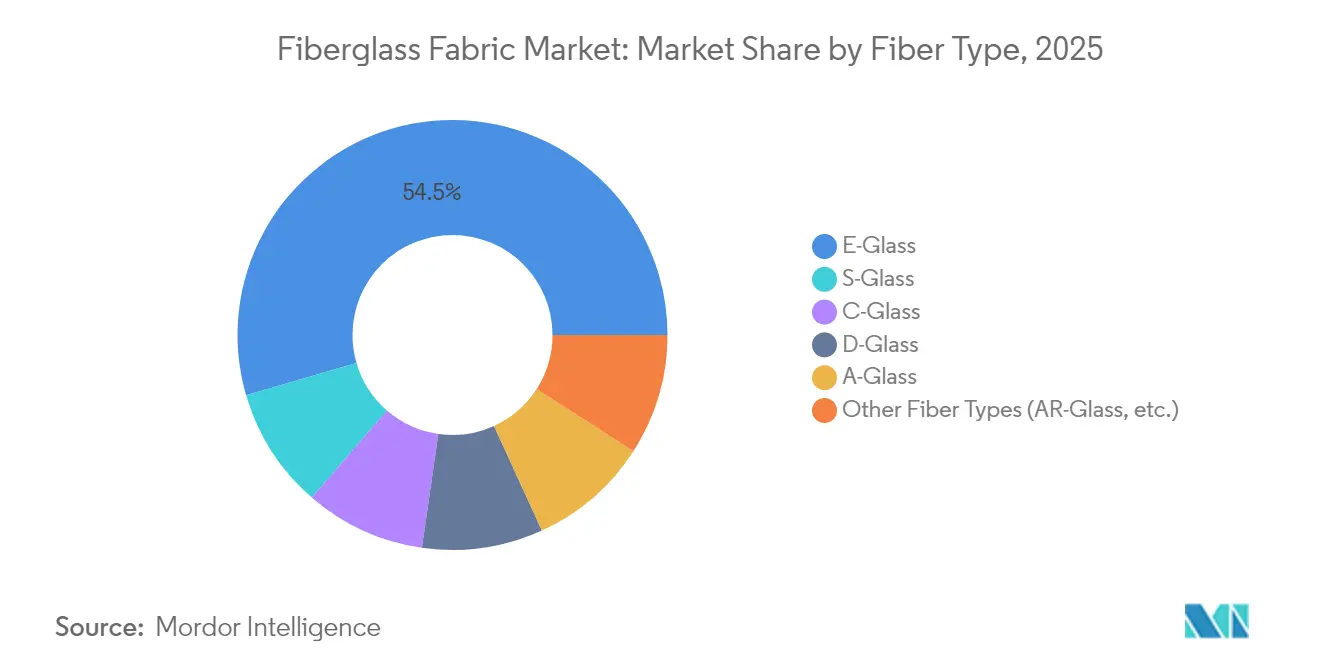
- Par type de fibre, l'E-Glass détenait 54,52 % de la part du marché des tissus en fibre de verre en 2025, tandis que le S-Glass progresse à un TCAC de 6,69 % jusqu'en 2031.
- Par type de tissu, les structures tissées représentaient 48,62 % de la taille du marché des tissus en fibre de verre en 2025 ; les tissus non tissés affichent le TCAC le plus rapide à 6,39 % jusqu'en 2031.
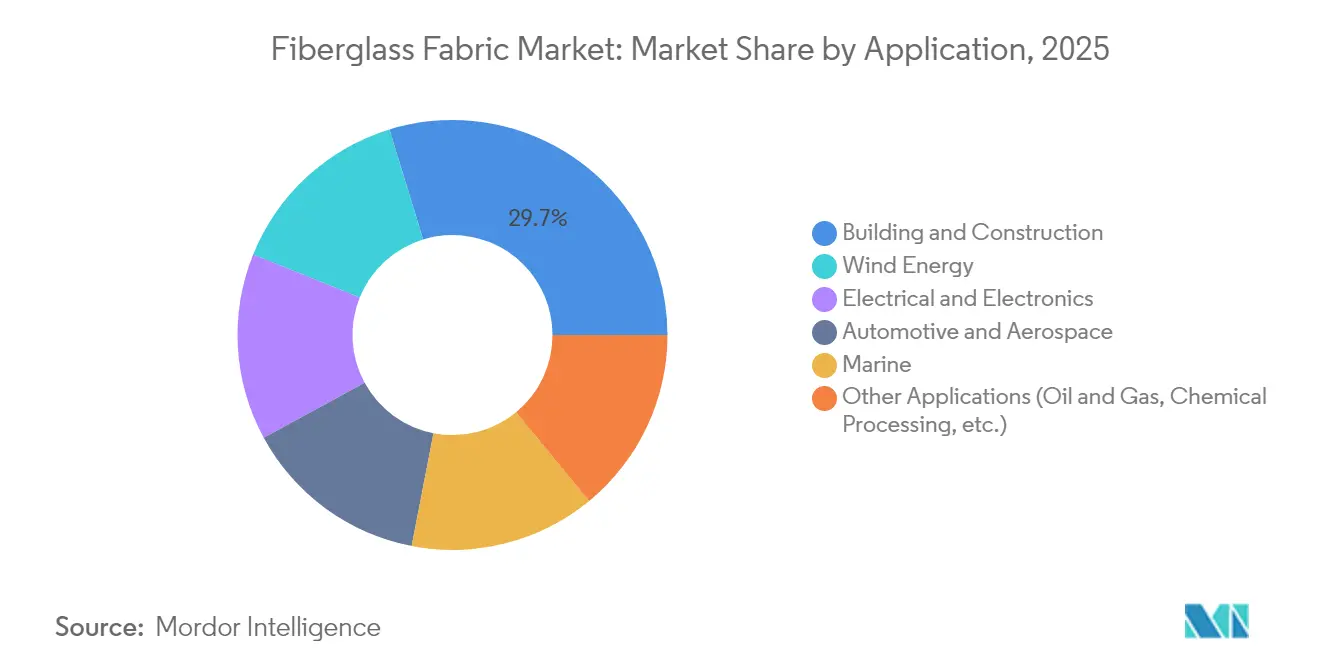
- Par application, le bâtiment et la construction étaient en tête avec une part de revenus de 29,74 % en 2025, tandis que l'énergie éolienne devrait croître à un TCAC de 7,02 % jusqu'en 2031.
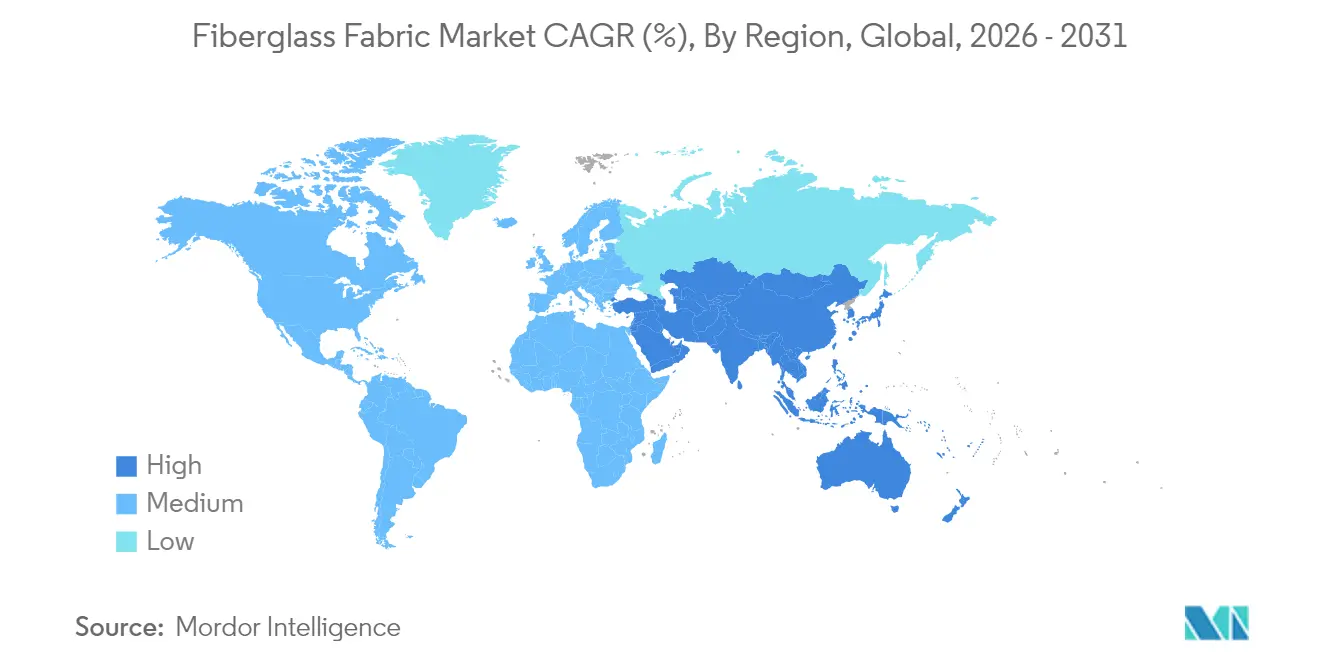
- Par géographie, l'Asie-Pacifique détenait 41,47 % de la part du marché des tissus en fibre de verre en 2025 et s'étend à un TCAC de 6,93 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Tissus en Fibre de Verre*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de matériaux légers et à haute résistance dans l'automobile et l'aérospatiale | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des installations d'énergie éolienne | +2.1% | Mondial, porté par les marchés offshore d'Asie-Pacifique et d'Europe | Long terme (≥ 4 ans) |
| Les bâtiments économes en énergie stimulent la demande de textiles d'isolation | +1.2% | Amérique du Nord et Europe, en expansion vers les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La miniaturisation de l'électronique stimule les tissus de blindage CEM | +0.9% | Cœur Asie-Pacifique, débordement vers les pôles technologiques d'Amérique du Nord | Court terme (≤ 2 ans) |
| Rénovation des cheminées industrielles | +0.6% | Régions industrielles d'Europe et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de matériaux légers dans l'automobile et l'aérospatiale
Les constructeurs automobiles et les entreprises aérospatiales utilisent de plus en plus des matériaux légers pour satisfaire aux réglementations strictes et améliorer les performances. Aux États-Unis, les nouvelles règles d'économie de carburant et d'émissions pour 2027-2032 incitent les chaînes d'approvisionnement mondiales à prioriser la réduction de masse. Ford illustre cette tendance avec son attache composite en C dans le Bronco Raptor, intégrant des supports renforcés en fibre de verre et des panneaux de soubassement qui réduisent la masse sans compromettre la sécurité. Dans l'aviation civile, un consortium néerlandais progresse vers la validation de réservoirs d'hydrogène liquide entièrement composites d'ici 2025, soulignant la dépendance de l'industrie aux tissus en verre à haute résistance pour le confinement cryogénique. L'importance stratégique de ces matériaux est également mise en évidence par les investissements en capital-investissement, comme l'acquisition par AURELIUS de Teijin Automotive Technologies North America en 2024 pour plus d'un milliard USD afin d'exploiter leur expertise en allègement. Bien que les composites à fibres naturelles offrent jusqu'à 60 % de moins d'émissions de gaz à effet de serre, ils manquent actuellement de la cohérence mécanique de la fibre de verre, renforçant la position de la fibre de verre dans les applications critiques pour la sécurité.
Expansion des installations d'énergie éolienne
Le Conseil mondial de l'énergie éolienne a enregistré 117 GW de nouvelles capacités en 2024, avec une croissance annuelle de 8,8 % attendue jusqu'en 2030. Des longueurs de pales dépassant 115 m, comme la conception V236 de Vestas, augmentent les besoins en volume de matériaux par turbine et favorisent des empilements hybrides E-Glass et S-Glass qui permettent de gérer les objectifs de coût et de rigidité. Les politiques de contenu local accélèrent les transferts de production ; Kineco Exel Composites a commencé à fournir des planches pultrudées verre-carbone depuis Goa fin 2025 pour des projets offshore asiatiques. La technologie de longeron en polyuréthane-carbone, qualifiée par Dow et Vestas, atteint des taux de durcissement supérieurs à 90 %, mais la plupart des âmes de cisaillement conservent des noyaux en fibre de verre pour leur robustesse. Bien que SGL Carbon ait constaté une baisse de 35,2 % de ses ventes aux clients éoliens en raison de l'inflation des matières premières, les fournisseurs de fibre de verre bénéficient de la substitution vers des renforts à moindre coût, soutenant ainsi le marché des tissus en fibre de verre.
Les bâtiments économes en énergie stimulent la demande de textiles d'isolation
L'isolation en fibre de verre capte 71 % des installations résidentielles aux États-Unis car elle satisfait aux objectifs ENERGY STAR à un coût compétitif[1]A.M. Schletz, "Tendances de l'isolation en fibre de verre haute performance," Revue internationale de science du verre appliquée, ceramics.onlinelibrary.wiley.com. L'activité de rénovation dans les bâtiments métalliques commerciaux élargit les ventes, notamment pour les rouleaux de fibre de verre laminée spécifiés dans le cadre des normes ASHRAE 90.1. La loi californienne AB 1059 interdit les tissus en fibre de verre dans les matelas et les meubles rembourrés à partir de 2027, incitant les fabricants à développer des formats encapsulés ou traités en surface qui atténuent les préoccupations liées aux émissions de fibres[2]Stephanie Potts, "La Californie interdit la fibre de verre dans les matelas et autres meubles," TÜV SÜD, tuvsud.com. Les nouvelles résines polyurée réduisent également les coûts de main-d'œuvre et de moule en remplaçant certains stratifiés en fibre de verre dans les éléments architecturaux, mais les tissus en verre restent préférés pour les gaines d'isolation résistantes au feu dans les façades de grande hauteur. L'amélioration de l'efficacité des fours et des taux plus élevés de calcin recyclé réduisent davantage l'énergie intrinsèque, alignant le matériau sur les schémas de construction verte.
La miniaturisation de l'électronique stimule les tissus de blindage CEM
Les appareils 5G et IoT de nouvelle génération relèvent les seuils de compatibilité électromagnétique, stimulant la demande de toiles en verre enduites de nanocarbone ou d'oxydes métalliques qui offrent une efficacité de blindage > 20 dB aux fréquences gigahertz. Les sous-traitants asiatiques intègrent ces tissus dans des stratifiés à circuits imprimés flexibles pour les smartphones et les unités de contrôle de véhicules. Les recherches sur les sections transversales de fibres de verre non circulaires montrent une rigidité transversale 15 à 20 % plus élevée, permettant des stratifiés plus minces sans sacrifier la rigidité. La viabilité commerciale dépend de la mise à l'échelle des plaques de filière modifiées ; les producteurs qui maîtrisent ces technologies peuvent accéder à des niches premium tout en défendant leurs parts contre les films polymères conducteurs.
Analyse de l'Impact des Freins sur le Marché des Tissus en Fibre de Verre*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et de l'énergie | -1.4% | Mondial, avec un impact aigu dans les régions à forte intensité énergétique | Court terme (≤ 2 ans) |
| Concurrence croissante des tissus en fibre de carbone et en basalte | -0.8% | Applications haute performance à l'échelle mondiale, concentrées dans l'aérospatiale et l'automobile | Moyen terme (2 à 4 ans) |
| Réglementations coûteuses sur l'élimination de la fibre de verre en fin de vie | -0.6% | Europe et Amérique du Nord, en expansion vers les marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et de l'énergie
La fusion du verre consomme d'importantes quantités de gaz naturel et d'électricité ; les pics des prix de l'énergie en Europe au cours de la période 2023-2024 ont comprimé les marges malgré la hausse de l'EBITDA de Sibelco de 22 % grâce aux améliorations du portefeuille. Les prix du sable de silice sont orientés à la hausse alors que la production mondiale de 380 millions de tonnes fait face à des coûts logistiques et d'autorisation plus élevés[3]Shujie Wang, "Sable de silice : abondant mais critique," Geoscience Queensland, geoscience.data.qld.gov.au. Les règles de l'Agence de protection de l'environnement des États-Unis pour les fours à fibre de verre en laine exigent une surveillance continue des émissions de chrome, ajoutant des dépenses de mise en conformité aux usines nord-américaines[4]Agence de protection de l'environnement des États-Unis, "Normes d'émissions pour la fabrication de fibre de verre en laine," epa.gov. Les producteurs se couvrent contre la volatilité grâce à des actifs d'énergie renouvelable captifs ; l'usine zéro carbone de China Jushi intègre un parc éolien de 200 MW pour stabiliser l'approvisionnement en électricité. Le recyclage des rebuts de fabrication, comme le programme de 10 000 t de Johns Manville en Slovaquie, compense la demande de verre vierge et amortit les fluctuations des coûts.
Concurrence croissante des tissus en fibre de carbone et en basalte
La demande automobile de fibre de carbone pourrait tripler pour atteindre 32 000 t d'ici 2025, attirant d'importants investissements comme l'expansion de 866 millions USD de Zhongfu Shenying qui ajoute 30 000 t de capacité annuelle. La fibre de basalte offre une résistance à la traction d'environ 15 % supérieure à celle de l'E-Glass à température ambiante, bien qu'elle perde davantage de stabilité au-dessus de 300 °C, limitant les applications d'échappement de turbines. Les équipementiers de pales d'éoliennes spécifient de plus en plus des longerons en fibre de carbone ; Nordex a attribué à Fiberline son plus grand contrat à ce jour pour les pales Delta4000, érodant une partie de la demande en verre. Néanmoins, la fibre de carbone recyclée présente encore des difficultés de cohérence de longueur et de coût, et de nombreux produits de grande consommation restent ancrés aux renforts en verre, soutenant le marché des tissus en fibre de verre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Tissus en Fibre de Verre
Par type de fibre :
la domination de l'E-Glass est confrontée à l'innovation du S-GlassL'E-Glass a maintenu une part de marché de 54,52 % en 2025 grâce à des réseaux d'approvisionnement mondiaux matures et à des coûts unitaires inférieurs à 5 USD/lb qui répondent aux objectifs d'ingénierie courants. Le S-Glass, progressant au TCAC le plus rapide de 6,69 %, conquiert les pièces aérospatiales, de défense et de giravion où une résistance à la traction 30 à 35 % plus élevée justifie son prix premium. Des grades spéciaux tels que le verre amélioré E6 comblent certains écarts de performance, tandis que les fibres de verre bioabsorbables ouvrent des opportunités dans les textiles médicaux. Les fournisseurs qui équilibrent les capacités en E-Glass et S-Glass peuvent moduler les volumes vers les mélanges les plus rentables jusqu'en 2031.
L'adoption de l'AR-Glass pour le renforcement du ciment et du C-Glass pour le confinement chimique reste stable, tandis que le D-Glass poursuit une croissance de niche dans les radômes radar à haute diélectrique. Les développeurs de sections transversales non circulaires cherchent à commercialiser des filaments en forme de rein et trilobaux qui présentent une rigidité en flexion 12 à 18 % plus élevée à poids similaire, mais nécessitent de nouveaux paramètres de tissage. L'E-Glass reste le produit phare, et le marché des tissus en fibre de verre préserve la sécurité d'approvisionnement grâce à des réseaux de fours multi-continents.


Par type de tissu :
les structures tissées restent en tête malgré la croissance des non tissésLes tissus tissés ont capturé 48,62 % du chiffre d'affaires en 2025, soulignant leur polyvalence pour les stratifiés uni- et biaxiaux dans les coques, les doublures de capot automobile et les panneaux de plancher d'aéronefs. Les styles à armure toile et sergé offrent un drapé prévisible et une précision dimensionnelle, et les mèches multi-fils récentes améliorent l'esthétique de surface pour les panneaux extérieurs de classe A.
Les tissus non tissés progressent au CAGR le plus rapide de 6,03 % à mesure que les séparateurs de batteries, les éléments de filtration et les applications de préimprégné en fibre de verre non tissée se développent. Les mats à filaments continus atteignent une résistance isotrope, favorisant les gaines d'isolation à grande surface, tandis que les mats à fils coupés soutiennent la production de piscines en moule fermé. La fabrication additive ouvre une nouvelle frontière : les préformes en fibre de verre imprimées en 3D réduisent les déchets en faisant correspondre directement les chemins de charge, et les bateaux prototypes construits par fabrication à fibres continues valident le potentiel marin. Les innovations dans les tissus tissés et non tissés élargissent les choix en matière de types de tissus et renforcent le marché des tissus en fibre de verre face aux substituts concurrents.
Par application :
la domination de la construction est menacée par l'essor de l'énergie éolienneLes applications de bâtiment et de construction commandent 29,74 % de la part de marché en 2025, portées par la domination de la fibre de verre dans l'isolation résidentielle, représentant 71 % des installations dans les habitations américaines en raison de ses propriétés de conductivité thermique supérieures et de sa conformité réglementaire aux normes ENERGY STAR. La solidité du segment s'étend aux applications commerciales, notamment les systèmes d'isolation des bâtiments métalliques qui améliorent l'efficacité énergétique des structures industrielles. Cependant, les obstacles réglementaires liés à l'interdiction californienne de 2027 sur les tissus en fibre de verre dans les matelas et les meubles incitent à l'innovation dans les matériaux alternatifs et les procédés de production plus sûrs.
L'énergie éolienne émerge comme l'application à la croissance la plus rapide avec un TCAC de 7,02 % jusqu'en 2031, portée par les 117 GW de nouvelles installations signalés par le Conseil mondial de l'énergie éolienne en 2024 et une croissance sectorielle projetée de 8,8 % jusqu'en 2030. Les applications automobiles et aérospatiales bénéficient des mandats d'allègement, les normes d'émissions de l'Agence de protection de l'environnement des États-Unis et les exigences CAFE stimulant l'adoption des composites dans les composants de châssis et les éléments structurels. Les applications électriques et électroniques se développent en raison des tendances à la miniaturisation nécessitant des capacités de blindage CEM, tandis que les applications maritimes connaissent une innovation grâce aux technologies d'impression 3D et au développement de matériaux durables. Le pétrole et le gaz, le traitement chimique et d'autres applications industrielles continuent de s'appuyer sur la fibre de verre pour sa résistance à la corrosion et son intégrité structurelle dans des environnements d'exploitation difficiles.
Analyse géographique
Marché des Tissus en Fibre de Verre en Asie-Pacifique
L'Asie-Pacifique a généré 41,47 % des revenus mondiaux en 2025 et mène la croissance future avec un CAGR de 6,93 %, portée par l'envergure de la Chine et la relance infrastructurelle de l'Inde. Le complexe de fours zéro carbone de China Jushi, d'une valeur de 812 millions USD, élève la capacité régionale à 400 000 t et offre aux clients locaux des cycles de livraison plus rapides. Les économies d'Asie du Sud-Est attirent les équipementiers étrangers en quête d'avantages tarifaires, et les parcs industriels côtiers du Vietnam accueillent de nouveaux métiers à tisser pour tissus qui raccourcissent les délais d'approvisionnement européens en pales d'éoliennes. L'initiative « Make in India » encourage les producteurs de fibre de verre à s'associer avec les gouvernements des États pour des fusions sur site vierge, garantissant la disponibilité des matières premières pour les usines de rotors nationales.
Marché des Tissus en Fibre de Verre en Amérique du Nord
L'Amérique du Nord bénéficie de crédits d'impôt fédéraux qui prolongent les déploiements de parcs éoliens et les rénovations d'isolation des bâtiments. Les constructeurs navals composites américains stimulent également la demande de tissus en verre multiaxiaux cousus qui réduisent le poids tout en améliorant la tolérance aux chocs dans les bateaux de travail. Par ailleurs, la taille du marché des tissus en fibre de verre pour la région reste en expansion, les équipementiers automobiles prototypant des modules de portières en verre-thermoplastique pour se conformer aux normes CAFE révisées.
Marché des Tissus en Fibre de Verre en Europe
L'Europe présente des signaux contrastés : un cycle de construction résidentielle plus faible freine les textiles d'isolation à court terme, tandis que les objectifs d'éolien offshore et les montées en cadence aérospatiales soutiennent le volume de base. Le Royaume-Uni applique des droits antidumping allant jusqu'à 99,7 % sur les tissus chinois et égyptiens, incitant les acheteurs européens à se diversifier vers des producteurs turcs et locaux, ajustant ainsi les chaînes d'approvisionnement. L'accent réglementaire sur la circularité stimule les investissements dans le recyclage du verre, avec des usines allemandes pilotant des flux de calcin haute pureté alimentant de nouveaux étirage de verre E.
Marché des Tissus en Fibre de Verre en Amérique du Sud et au Moyen-Orient et Afrique
Les marchés de tuyaux et de réservoirs composites en Amérique du Sud progressent graduellement à mesure que les grandes compagnies pétrolières modernisent les infrastructures résistantes à la corrosion au Brésil. Les appels d'offres régionaux pour des parcs éoliens au Chili et en Colombie portent sur des pales terrestres de 100 m, ouvrant des opportunités pour la conversion locale de tissus. La région Moyen-Orient & Afrique représente une part plus modeste, mais les projets de dessalement des Émirats arabes unis spécifient des grilles composites en fibre de verre pour la résistance à la corrosion, ancrant un profil de demande stable, bien que de niche, dans les climats arides.

Paysage réglementaire
La fabrication de tissus en fibre de verre et la transformation en aval sont façonnées par les émissions atmosphériques, la sécurité des travailleurs, les normes de produit et les mesures commerciales dans les grandes régions. Aux États-Unis, l'Environmental Protection Agency maintient des National Emission Standards for Hazardous Air Pollutants pour les opérations de fibre de verre en vertu du 40 CFR Part 63 Subpart HHHH (mis à jour jusqu'en mars 2026), renforçant les exigences de surveillance et de contrôle dans les installations concernées. Les exigences en matière d'exposition et de manipulation sur le lieu de travail sont régies par les réglementations de l'OSHA en vertu du 29 CFR 1910 et les exigences générales de communication des dangers pour la fibre de verre et les composites dans les environnements de production et de fabrication.
Les exigences de qualité et de performance font de plus en plus référence à des méthodes d'essai harmonisées et à des normes nationales pour le verre textile et les produits préimprégnés. La Chine a publié la norme GB/T 44295-2024 pour les préimprégnés en verre E tissé époxy (en vigueur depuis le 1er décembre 2024) et la norme GB/T 25042-2024 pour les matériaux en membrane de fibre de verre (en vigueur depuis le 1er mai 2025), soutenant des spécifications cohérentes dans les usages électroniques et proches de la construction. En Europe, la politique commerciale reste une variable clé pour les tissus en fibre de verre tissés et cousus, la Commission européenne étant citée comme ayant mis en œuvre des droits antidumping définitifs en juin 2026 sur certaines importations provenant de plusieurs origines, influençant les stratégies d'approvisionnement et la planification des chaînes d'approvisionnement intrarégionales.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les intrants minéraux et chimiques (matières premières riches en silice et additifs), la fusion et la fiberisation à forte intensité énergétique, la transformation en fils ou en rovings, le tissage ou la formation de non-tissés, et la finition ou le revêtement (y compris les ensimages compatibles avec les résines), avant d'atteindre les fabricants de pièces composites et les chaînes d'approvisionnement des OEM utilisateurs finaux. Le positionnement en matière de capacité et de coûts est fortement influencé par l'économie énergétique des fours et l'accès à une alimentation électrique stable. La dynamique pétrochimique en amont affecte également les liants et les systèmes de résine compatibles utilisés dans les tissus en fibre de verre enduits ou stratifiés. La disponibilité des équipements peut encore limiter la production, car l'installation de métiers à tisser de haute précision peut impliquer des délais de plusieurs années, limitant la rapidité avec laquelle les producteurs peuvent atténuer les tensions dans des catégories de tissus spécialisés comme le tissu de verre de qualité électronique.
En aval, les transformateurs et les fabricants de composites intègrent les tissus dans les préimprégnés, les stratifiés, les gaines d'isolation et les kits de renforcement, puis approvisionnent des secteurs tels que l'énergie éolienne, les composites automobiles et aérospatiaux, les stratifiés électroniques et les renforcements de construction. Les signaux du secteur indiquent des approches d'approvisionnement plus indexées et gérées en fonction du risque pour gérer la volatilité de l'énergie et de la pétrochimie, parallèlement aux hausses de prix en Europe en 2026 dans un contexte de disponibilité restreinte des importations. Les acteurs intégrés verticalement, ainsi que les entreprises ajoutant des capacités de fabrication intelligente comme China Jushi qui étend sa production de qualité électronique à Huai'an, renforcent un couplage plus étroit entre la production de fibres et l'approvisionnement en tissus haute spécification pour l'électronique et les applications avancées.
Paysage concurrentiel
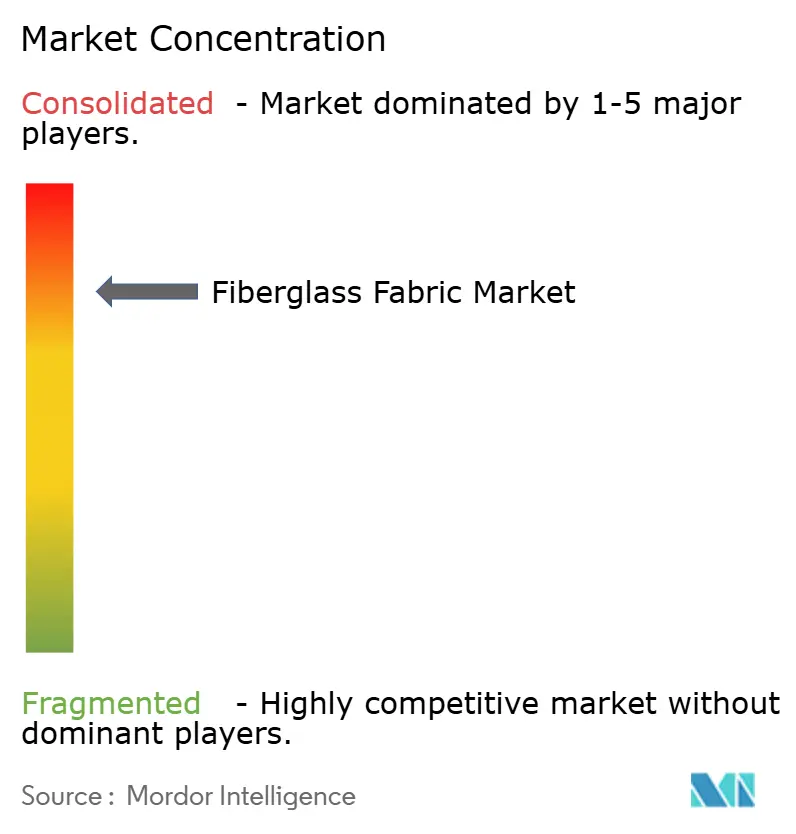
La chaîne d'approvisionnement mondiale est très consolidée et dominée par quelques acteurs verticalement intégrés gérant la fusion, la production de fils et le tissage de tissu, garantissant l'efficacité des coûts et le contrôle de la qualité. La cession par Owens Corning de sa division de renforts en verre à Praana Group pour 755 millions USD en 2024 a reconfiguré le leadership nord-américain et mis en évidence les synergies avec les matériaux de construction. China Jushi maintient sa position de leader en matière de coûts grâce à son envergure, à son intégration en amont et à son utilisation des énergies renouvelables. La différenciation concurrentielle se concentre sur la production à faible émission de carbone, le recyclage en boucle fermée et les architectures de tissus avancées comme les triaxiaux à ±45°. Les avancées technologiques, notamment le dosage piloté par l'IA et la modélisation par jumeau numérique, améliorent l'efficacité opérationnelle, tandis que les opportunités de blindage CEM et de verre compostable attirent des innovateurs agiles.
Leaders de l'industrie des tissus en fibre de verre
Owens Corning
Hexcel Corporation
China Jushi Co., Ltd.
Saint-Gobain
Chongqing Polycomp International (CPIC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Tissus en Fibre de Verre
- Ahlstrom
- BGF Industries Inc.
- Central Glass Co. Ltd
- China Jushi Co., Ltd.
- Chongqing Polycomp International (CPIC)
- CTG Group
- Fulltech Industries Corp.
- Hexcel Corporation
- Johns Manville
- Mid-Mountain Materials Inc.
- Owens Corning
- Saertex GmbH & Co. KG
- Saint-Gobain
- Taiwan Electric Insulator Co. Ltd

Opportunités de marché et perspectives d'avenir
La fibre de verre de qualité électronique et les tissus spécialisés pour l'électronique et l'électrification créent des espaces de croissance spécifiques, en particulier là où les ajouts de capacité et les initiatives de localisation prennent déjà forme. China Jushi a mis en service une importante ligne de fibre de verre et de tissu électronique de qualité électronique à Huai'an en mars 2026 (100 000 tonnes métriques de fibre de verre de qualité électronique et 390 millions de mètres de tissu électronique), suivie d'une annonce d'investissement en mai 2026 pour ajouter une autre ligne à Huai'an (50 000 tonnes de fibres de verre de qualité électronique et 320 millions de mètres de tissu électronique). Ces initiatives soutiennent une transition vers des matériaux à plus haute fréquence, plus fins et à tolérances plus strictes utilisés dans les infrastructures électroniques avancées et les chaînes d'approvisionnement des véhicules connectés, ce qui élargit le besoin adressable en formats de tissu de verre premium et en tissus traités en surface.
La fabrication liée à la durabilité et la circularité offrent également des opportunités de différenciation à mesure que le contrôle des rejets et des émissions se durcit. Owens Corning a mis en service sa première ligne de production de fibre de verre circulaire (SUSTAINA LOOP) à L'Ardoise, France, en décembre 2025 après un investissement de 7,5 millions USD, offrant une voie concrète vers des modèles de production à faible déchet susceptibles de répondre aux critères de durabilité des OEM et des prescripteurs de la construction. En Amérique du Nord, de nouveaux investissements de fabrication élargissent les options d'approvisionnement local pour les matériaux à base de fibre de verre : IKO North America a ouvert une installation de 500 millions USD dans le comté de Chester, en Caroline du Sud, en mars 2026, combinant la production de fibre de verre et de mat de verre, tandis que Fibrosan a lancé les travaux en juillet 2026 d'une nouvelle installation de fabrication au Michigan, dont la mise en service est prévue pour mars 2027. Pris ensemble, ces développements pointent vers des opportunités autour de l'approvisionnement localisé, des allégations de production à faibles émissions et de l'adoption axée sur les spécifications dans la construction et les applications composites industrielles, où la sécurité d'approvisionnement et la documentation environnementale influencent de plus en plus la sélection des fournisseurs.
Développements Récents de l'Industrie sur le Marché des Tissus en Fibre de Verre
- Mai 2026 : China Jushi a annoncé un investissement de 4,43 milliards CNY (653 millions USD) pour ajouter une deuxième ligne de production à sa base de Huai'an pour les fibres de verre de qualité électronique et le tissu électronique. Cette expansion cible des tissus de verre à plus haute spécification utilisés dans les chaînes de valeur électroniques avancées, renforçant le lien entre la production de fibres et la disponibilité de tissus premium pour les applications de circuits imprimés et connexes.
- Mai 2025 : Tech-Fab Europe, membre d'EuCIA, a publié une analyse de cycle de vie sur les tissus en fibre de verre axée sur les avantages environnementaux de la construction d'une chaîne d'approvisionnement européenne robuste. L'étude a renforcé la documentation destinée aux achats pour les clients de composites et a soutenu la différenciation des fournisseurs autour de métriques de durabilité vérifiées.
- Octobre 2024 : La Californie a fait progresser les échéances d'application de l'AB 1059, qui interdit l'utilisation de fibre de verre textile dans les matelas, les produits pour enfants et les meubles rembourrés à compter du 1er janvier 2027. Cette orientation politique a accéléré la refonte des produits et le développement de formats plus sûrs chez les fournisseurs desservant les applications de literie et d'ameublement rembourré, tout en favorisant des choix de matériaux alternatifs et des solutions de fibre de verre encapsulée.


Marché des Tissus en Fibre de Verre Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre le chiffre d'affaires généré par les tissus en fibre de verre vendus sous forme de tissus tissés ou non tissés fabriqués à partir de filaments de verre, utilisés comme renfort dans les composites et les stratifiés industriels pour les principales utilisations finales à l'échelle mondiale.
Exclusions du périmètre : il exclut les pièces composites finies, les systèmes de résine vendus séparément et les mats d'isolation en fibre de verre générale qui ne sont pas commercialisés en tant que tissus en fibre de verre.
Aperçu de la Segmentation
- Par type de fibre
- S-Glass
- C-Glass
- D-Glass
- A-Glass
- E-Glass
- Autres types de fibres (AR-Glass, etc.)
- Par type de tissu
- Tissus en fibre de verre tissés
- Tissus en fibre de verre non tissés
- Par application
- Automobile et aérospatiale
- Bâtiment et construction
- Énergie éolienne
- Électrique et électronique
- Maritime
- Autres applications (pétrole et gaz, traitement chimique, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'élaboration d'une vision claire des signaux de demande qui influencent de manière fiable la consommation de tissus en fibre de verre. Nous examinons des sources publiques telles que les statistiques sur le verre et les minéraux de l'U.S. Geological Survey, les flux commerciaux UN Comtrade pour les produits en fibre de verre, les données de l'U.S. International Trade Commission, les indicateurs macroéconomiques de la Banque mondiale, ainsi que les normes et orientations publiées par des organismes tels que l'ASTM.
Pour ancrer le modèle dans le comportement réel du secteur, nous utilisons également des rapports annuels, des présentations aux investisseurs, ainsi que des annonces d'usines et d'expansions émanant des fabricants et des principaux utilisateurs en aval. Les bases de données de brevets et certaines revues spécialisées à comité de lecture sur les matériaux sont utilisées pour suivre les évolutions des architectures de renfort, des préférences de tissage et des déclarations de compatibilité avec les résines, susceptibles de modifier le mix et la tarification. Dans certains cas, des abonnements payants à des données financières d'entreprises et à des flux d'actualités sont utilisés pour recouper les calendriers et l'exposition aux revenus ; les sources mentionnées ici sont données à titre illustratif et ne sont pas exhaustives.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve les hypothèses documentaires et combler les lacunes là où les données publiques sont imprécises, notamment en ce qui concerne les fourchettes de prix des tissus, le taux d'utilisation des capacités et l'évolution de la demande par utilisation finale. Nous nous entretenons avec des fabricants, des transformateurs, des distributeurs et des parties prenantes techniques en Asie-Pacifique, en EMEA et dans les Amériques, afin que nos données reflètent les différences régionales en matière de demande dans la construction, l'éolien, le secteur marin et l'électronique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Responsables : 54 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant dans lequel les signaux de production et d'échanges commerciaux sont réconciliés avec l'activité des utilisations finales, et le volume de consommation implicite est converti en valeur à l'aide de fourchettes de prix validées. En pratique, nous relions la demande à quelques facteurs déterminants clairs tels que les installations de pales d'éoliennes, l'activité de renfort composite dans la construction, les cycles de construction marine et de transport, ainsi que la production de stratifiés pour circuits imprimés et électronique.
Le volet valeur est structuré à l'aide de fourchettes de prix de vente moyens par type de tissu (tissé ou non tissé) et par types de verre courants utilisés dans le renfort (par exemple, verre E par rapport aux grades de performance supérieure), puis ajusté en fonction des évolutions de mix signalées par les contacts du secteur. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications de l'exposition au chiffre d'affaires des fournisseurs, des calculs de volumes échantillonnés multipliés par le prix de vente moyen, et des retours des canaux de distribution sur les évolutions régionales des prix. Lorsqu'une vision ascendante est incomplète, les lacunes sont comblées en appliquant des hypothèses conservatrices de pénétration et d'utilisation validées lors des entretiens.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une légère régression multivariée, dans laquelle les principaux facteurs sont projetés à l'aide de perspectives publiées, puis examinés au regard des attentes des praticiens concernant les ajouts de capacité et l'évolution des prix. Lorsque les données tirent dans des directions différentes, un ensemble restreint de cas de sensibilité est exécuté afin que les chiffres finaux restent explicables lors d'un appel client.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en confrontant le modèle à des signaux indépendants, notamment la directionnalité des échanges commerciaux, les ajouts de capacité connus et les taux de croissance des utilisations finales qui devraient se refléter dans la demande de tissus en fibre de verre. Les valeurs aberrantes sont signalées, traitées lors d'une deuxième révision par un analyste, puis vérifiées à nouveau lors d'un petit nombre d'appels de suivi lorsque l'écart ne peut être expliqué par des effets de mix ou de change.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des démarrages importants d'usines, des mouvements de prix soutenus ou des chocs de demande dans l'éolien ou la construction. Avant la livraison, une vérification finale est effectuée pour confirmer que les dernières publications publiques et les retours des entretiens les plus récents sont bien reflétés dans les chiffres de l'année en cours.
Dimensionnement du Marché des Tissus en Fibre de Verre par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les tailles de marché publiées pour les tissus en fibre de verre peuvent sembler très éloignées les unes des autres, même lorsqu'elles décrivent toutes la même famille de matériaux générale. Les différences proviennent généralement de ce que chaque étude comptabilise comme chiffre d'affaires des tissus en fibre de verre, de la manière dont elle traite les matériaux adjacents, et de l'année et du calendrier de change utilisés pour la conversion.
Les composants composites finis constituent un ajout courant dans certaines études, et cette inclusion peut rapidement gonfler les totaux lorsque les pièces aérospatiales, les pales d'éoliennes ou les pièces marines sont comptabilisées comme chiffre d'affaires du marché. Un autre écart provient de la manière dont les catégories non tissées sont traitées, certaines sources regroupant les mats d'isolation dans le même ensemble, et les hypothèses de prix varient également lorsque des grades de performance supérieure sont intégrés dans une moyenne.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 11,81 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 14,93 milliards USD (2025) | Comptabilise probablement un volume de chiffre d'affaires plus large en intégrant la valeur liée aux composites et au PRFV capturée au-delà des ventes de tissus, et utilise également une chaîne d'année de base différente qui peut augmenter le report en 2025. |
| Éditeur Sectoriel B | 11,01 milliards USD (2024) | Utilise une année de base antérieure et peut appliquer des fourchettes de prix plus conservatrices ; il peut également différer sur la question de savoir si les mats de type isolation non tissés sont traités comme des tissus ou séparés des tissus de grade renfort. |
Les pièces composites finies se situent en dehors du périmètre de Mordor Intelligence, ce qui contribue à expliquer pourquoi certains totaux publiés augmentent lorsque la valeur en aval est ajoutée aux ventes de tissus. Lorsque le périmètre est limité au chiffre d'affaires des tissus et que les données sont reliées aux signaux d'installation, d'activité de construction et de stratifiés pour l'électronique, le résultat est plus facile à réconcilier avec les vérifications des échanges commerciaux et des capacités, et à mettre à jour de manière cohérente d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tissus en fibre de verre ?
Le marché des tissus en fibre de verre est évalué à 12,53 milliards USD en 2026 et devrait atteindre 16,88 milliards USD d'ici 2031 sur une trajectoire de TCAC de 6,13 %.
Quelle région mène le marché des tissus en fibre de verre ?
L'Asie-Pacifique détient la plus grande part régionale à 41,47 % en 2025 et s'étend également le plus rapidement à un TCAC de 6,93 % jusqu'en 2031.
Quel segment d'application connaît la croissance la plus rapide ?
L'énergie éolienne est le segment d'application à la croissance la plus rapide, projeté à un TCAC de 7,02 % en raison de la montée en puissance des déploiements de turbines offshore.
Comment les réglementations environnementales affectent-elles le marché ?
Des réglementations telles que la loi californienne AB 1059 et des normes de l'Agence de protection de l'environnement des États-Unis plus strictes incitent les producteurs à investir dans le recyclage, les fours zéro carbone et des traitements de fibres plus sûrs, reconfigurant ainsi les stratégies concurrentielles.
Dernière mise à jour de la page le:



