
Taille et part du marché des fibres haute performance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.35 Milliards de dollars |
| Taille du Marché (2031) | 28.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
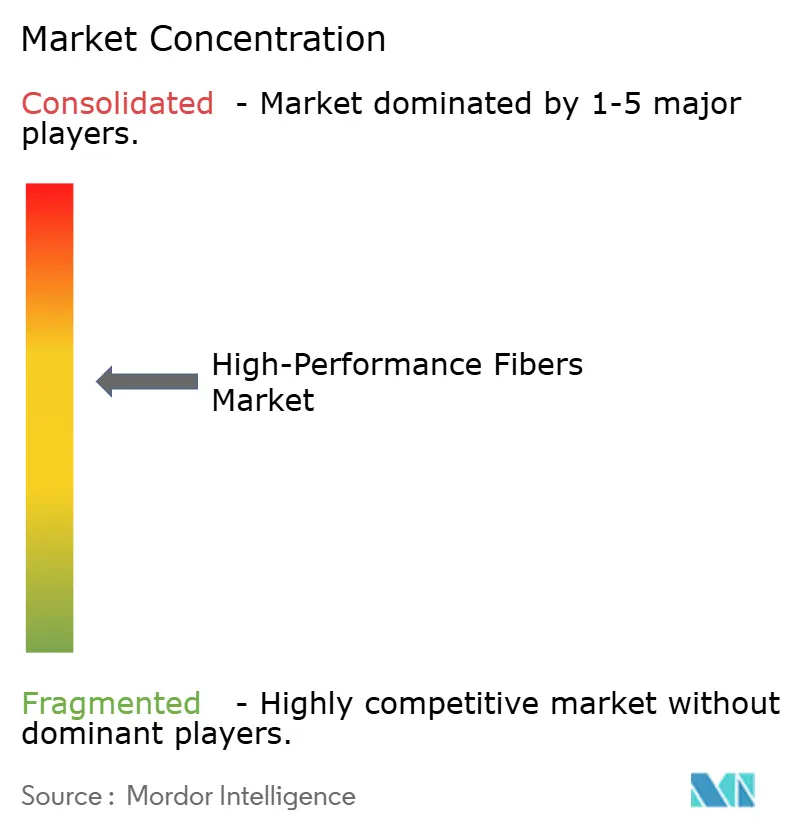
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres haute performance par Mordor Intelligence
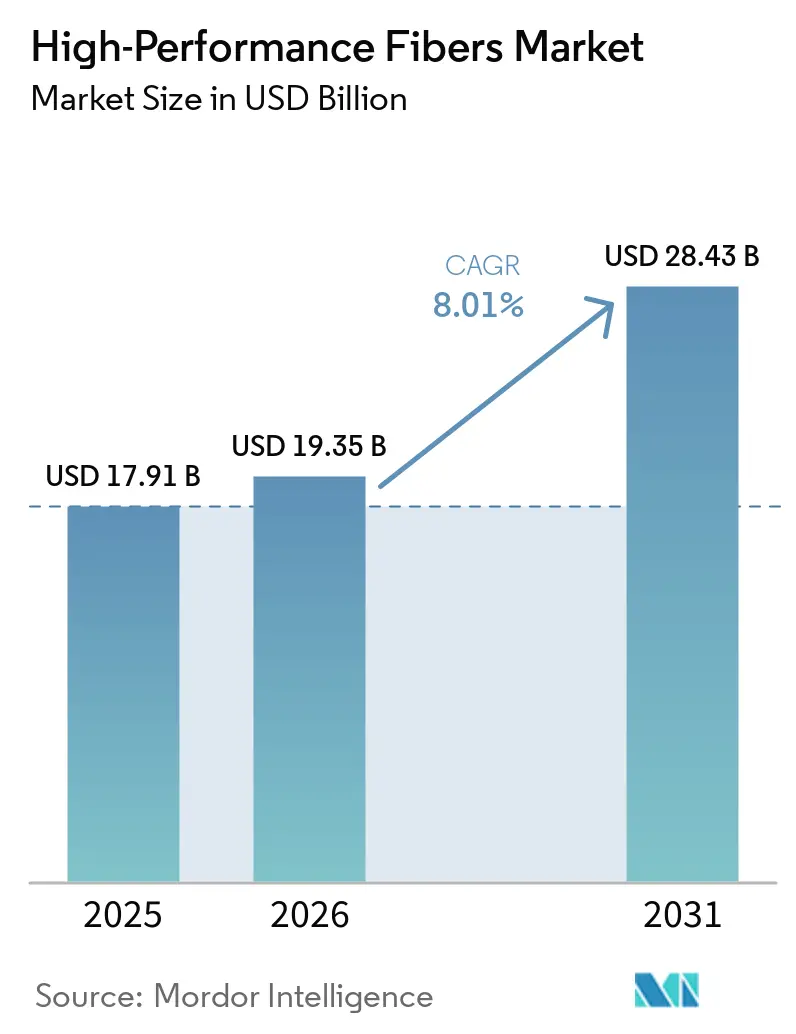
La taille du marché des fibres haute performance était évaluée à 17,91 milliards USD en 2025 et devrait croître de 19,35 milliards USD en 2026 pour atteindre 28,43 milliards USD d'ici 2031, à un CAGR de 8,01 % au cours de la période de prévision (2026-2031). L'adoption s'accélère à mesure que les fibres de carbone, d'aramide, de verre et les fibres spéciales passent d'utilisations aérospatiales de niche à des rôles courants dans les équipements d'énergie renouvelable, les véhicules à zéro émission et les réseaux de télécommunications riches en données. Les pales d'éoliennes commerciales dépassant désormais 100 m de longueur, les réservoirs de pression à hydrogène de type IV et le câblage à fibre optique 5G nécessitent tous des matériaux présentant des rapports résistance/poids et une stabilité thermique exceptionnels. Les ajouts de capacité agressifs en Chine ont exercé une pression sur les prix de vente moyens, mais la hausse des volumes et les nouvelles applications continuent de soutenir les revenus. Les mandats de décarbonation des décideurs politiques, combinés aux initiatives de localisation des chaînes d'approvisionnement en Amérique du Nord et en Europe, ancrent davantage la croissance à long terme.
Principaux enseignements du rapport
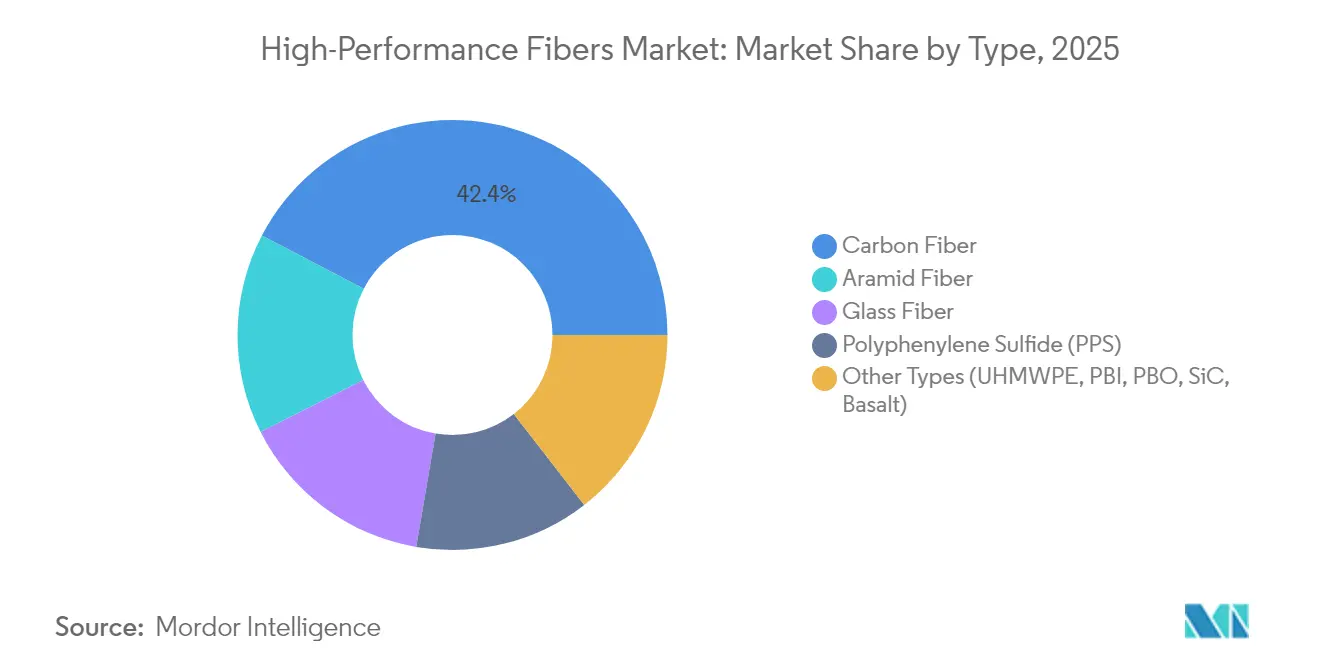
- Par type, la fibre de carbone a dominé avec une part de revenus de 42,35 % en 2025 ; son segment progresse à un CAGR de 8,88 % jusqu'en 2031.
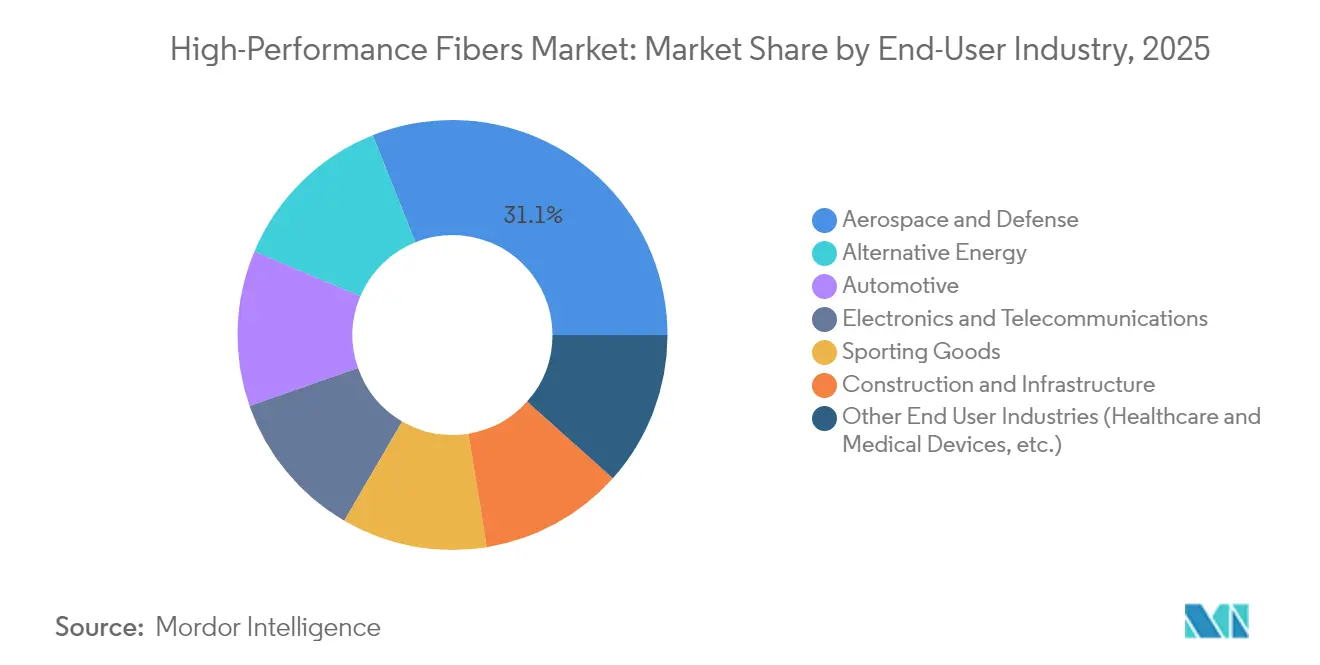
- Par industrie utilisatrice finale, l'aérospatiale et la défense ont détenu 31,05 % de la part de marché des fibres haute performance en 2025, tandis que l'énergie alternative devrait se développer à un CAGR de 8,61 % jusqu'en 2031.
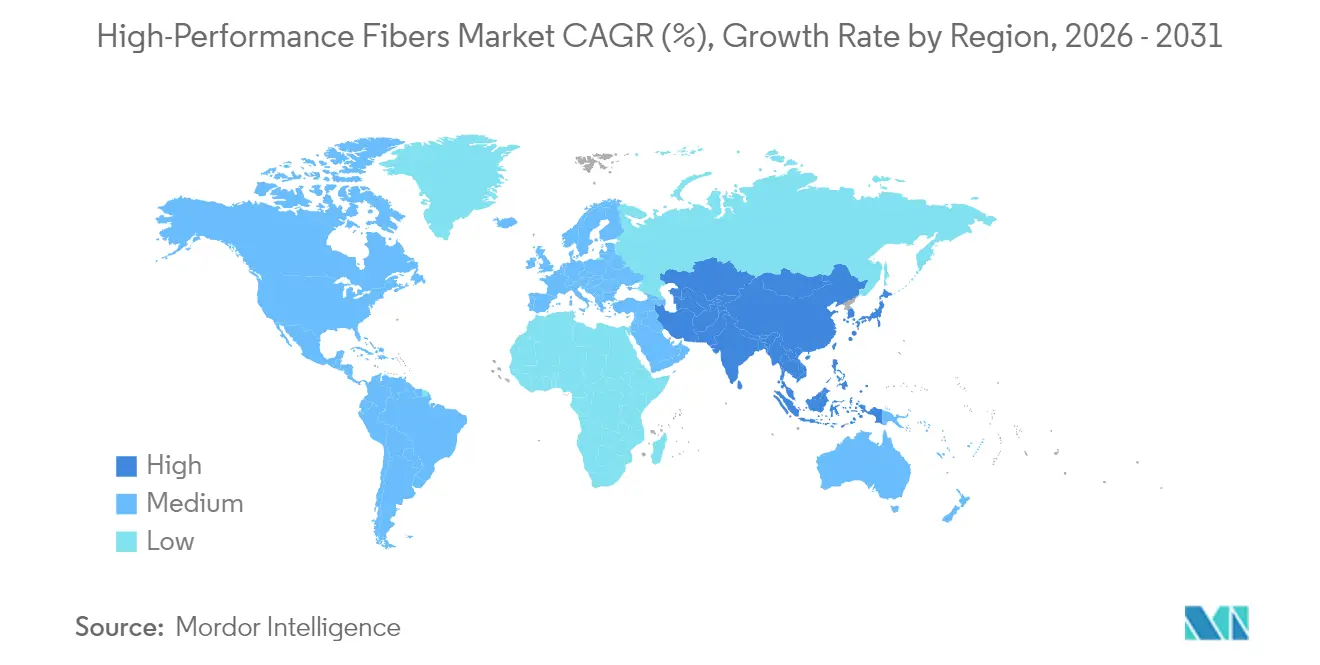
- Par géographie, l'Asie-Pacifique représentait 40,10 % de la taille du marché des fibres haute performance en 2025 et progresse à un CAGR de 8,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des fibres haute performance
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de pales d'éoliennes offshore légères | +1.8% | Mondial, concentré en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte demande de l'industrie aérospatiale et de défense | +1.5% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Déploiement commercial des réservoirs de pression à hydrogène de type IV | +1.2% | Mondial, adoption précoce au Japon et en Europe | Moyen terme (2-4 ans) |
| Passage du câblage à fibre optique 5G au fil d'aramide | +0.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Forte demande de produits sportifs et de protection | +0.7% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de pales d'éoliennes offshore légères
Les pales de turbines dépassant 100 m consomment désormais des volumes de fibre de carbone bien supérieurs à ceux des modèles antérieurs, et le placement automatisé de fibres réduit les coûts de production, permettant à l'éolien de dépasser l'aérospatiale en tant que principal débouché volumique pour certains fabricants. Des hybrides combinant carbone et verre sont adoptés pour équilibrer la rigidité, la résistance à la corrosion et la protection contre la foudre. Les fabricants de pales chinois et européens disposant de lignes de fibres intégrées bénéficient d'avantages en termes de coûts lors des expansions rapides de capacité en mer du Nord et en mer de Chine orientale.
Forte demande de l'industrie aérospatiale et de défense
La modernisation des flottes de chasseurs, des systèmes aériens sans pilote et des lanceurs spatiaux maintient les budgets de défense investis dans les fibres de carbone et céramiques à très haut module. La reprise de l'aviation commerciale a renouvelé les commandes pour les plateformes à fuselage large riches en composites, tandis que les architectures d'aéronefs « plus électriques » introduisent des exigences de blindage électromagnétique qui favorisent les stratifiés hybrides carbone-aramide.
Déploiement commercial des réservoirs de pression à hydrogène de type IV
L'émergence de l'économie de l'hydrogène crée une demande sans précédent pour les réservoirs de pression de type IV qui reposent entièrement sur des enroulements composites pour leur intégrité structurelle, les applications automobiles menant le déploiement commercial. Le Honda CR-V e:FCEV et les véhicules à pile à combustible similaires stockent l'hydrogène uniquement dans des réservoirs enroulés en fibre de carbone, triplant la longueur de fibre par véhicule par rapport aux réservoirs de type III. Les opérateurs européens de camions et de trains pilotent des réservoirs à 700 bars pour les trajets longue distance, stimulant la demande de lignes de préimprégné en mèche capables de garantir des résistances à l'éclatement supérieures à 1 600 bars.
Passage du câblage à fibre optique 5G au fil d'aramide
Les opérateurs remplaçant les éléments de renfort en acier par des aramides diélectriques réduisent le poids des câbles de 70 %, facilitant l'installation aérienne et améliorant les performances en courbure dans les conduits urbains denses. Les architectures à petites cellules nécessitant des milliers de liaisons courtes par kilomètre carré multiplient la demande volumique de fils d'aramide spéciaux produits au Japon, aux États-Unis et en Chine. [1]Bureau de presse de Teijin Aramid, "Fil d'aramide pour câbles 5G," Teijin Aramid, teijinaramid.com
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Chaîne d'approvisionnement volatile en précurseur de polyacrylonitrile (PAN) | -1.1% | Mondial, impact concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Infrastructure de recyclage limitée pour les composites multi-matériaux | -0.8% | Mondial, aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Surcapacité chinoise entraînant une compression des prix | -0.9% | Mondial ; plus fort en Asie-Pacifique et dans les pôles orientés à l'exportation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Chaîne d'approvisionnement volatile en précurseur de polyacrylonitrile (PAN)
Les fluctuations de prix du polyacrylonitrile de 30 à 40 % en 2024 ont réduit les marges des fileurs indépendants ne disposant pas d'intégration en amont. Toray et les grands acteurs chinois nationaux qui contrôlent la capacité de précurseur se sont protégés des pics, tandis que plusieurs producteurs occidentaux ont reporté leurs plans d'expansion dans l'attente d'une meilleure visibilité sur les matières premières. Des projets pilotes d'acrylonitrile biosourcé aux États-Unis pourraient diversifier les intrants, mais la production commerciale reste encore à plusieurs années.
Infrastructure de recyclage limitée pour les composites multi-matériaux
Les installations de pyrolyse ne peuvent récupérer la fibre de carbone qu'à 70-80 % de la résistance à la traction de la fibre vierge, limitant la réutilisation aux panneaux non structurels. Les stratifiés hybrides complexes avec des métaux ou des thermoplastiques augmentent les coûts de séparation, ralentissant l'investissement dans des installations à grande échelle. Les règles de responsabilité élargie des producteurs de l'Union européenne pourraient accélérer les directives de conception pour le recyclage, mais l'économie actuelle favorise la mise en décharge des déchets de pales, une pratique en contradiction avec les engagements de durabilité des entreprises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la fibre de carbone stimule l'innovation dans toutes les applications
La fibre de carbone a capturé 42,35 % de la part de marché des fibres haute performance en 2025 et devrait progresser à un CAGR de 8,88 % jusqu'en 2031, soutenue par les mandats d'allègement des véhicules automobiles et le déploiement des infrastructures d'énergie renouvelable. Des producteurs basés en Asie, tels que Zhongfu Shenying, injectent de nouvelles capacités — 866 millions USD pour 30 000 t/an dans le Jiangsu — afin de pénétrer les segments industriels sensibles aux coûts. L'aramide continue de dominer les applications balistiques et télécom ; l'usine de recyclage à l'échelle industrielle de Teijin aux Pays-Bas retraite désormais le fil d'aramide en nouvelle fibre, réduisant les émissions sur l'ensemble du cycle de vie. La fibre de verre reste le pilier économique pour la construction et les panneaux automobiles standard, tandis que le sulfure de polyphénylène (PPS) bénéficie d'une croissance à deux chiffres, les batteries de véhicules électriques exigeant une résistance thermique et chimique. L'UHMWPE et les fibres céramiques occupent des rôles de niche dans le stockage cryogénique et les applications de fibre haute température pour les plateformes hypersoniques, respectivement.
L'érosion rapide des coûts dans le segment du carbone industriel remodèle les stratégies d'approvisionnement. Les constructeurs automobiles concluent des contrats pluriannuels pour sécuriser l'approvisionnement, tandis que les fabricants d'éoliennes négocient des arrangements de tolling échangeant des engagements de volume contre des plafonds de prix. Les formulateurs de matériaux associent le câble de carbone à des résines époxy à faible viscosité pour atteindre les objectifs de production de pales à haut débit. Parallèlement, le marché des fibres haute performance connaît une croissance des investissements en capital-risque dans le carbone dérivé de la lignine, afin de réduire la dépendance au PAN et d'améliorer les performances environnementales. Bien qu'encore au stade précommercial, des lignes pilotes ont produit des fibres de module supérieur à 35 Msi adaptées aux stratifiés pour articles de sport, signalant un potentiel de disruption des chaînes d'approvisionnement existantes d'ici la fin de la décennie.


Par industrie utilisatrice finale : l'énergie alternative défie la domination de l'aérospatiale
L'aérospatiale et la défense ont conservé 31,05 % de la taille du marché des fibres haute performance en 2025, reflétant les obstacles élevés à la certification qui limitent les nouveaux entrants. Airbus et Boeing étendent l'adoption du fuselage composite aux remplacements de monocouloirs, augmentant le volume de fibre par aéronef de 35 tonnes sur les programmes actuels à 50 tonnes sur les conceptions de nouvelle génération. Les ministères de la défense des États-Unis, de la France et du Japon allouent des budgets records pour les drones furtifs et les missiles hypersoniques, chacun dépendant de composites carbone-carbone et céramiques capables de survivre à des conditions de vol supérieures à 2 000 °C.
Le segment de l'énergie alternative est le plus dynamique, progressant à un CAGR de 8,61 % jusqu'en 2031 à mesure que les projets éoliens offshore et d'hydrogène vert se développent. Les fabricants de pales conçoivent des turbines de 25 MW pour des plateformes flottantes, chacune nécessitant 350 à 500 tonnes de fibre de carbone et de verre. Simultanément, les fabricants d'électrolyseurs et de réservoirs d'hydrogène privilégient le carbone par rapport aux métaux pour sa résistance à la corrosion et ses économies de poids. Les boîtiers de batteries de véhicules électriques, les ressorts à lames de pression et les éléments structurels élargissent encore les cas d'utilisation, répartissant la demande entre les matrices thermodurcissables et thermoplastiques. Les secteurs des articles de sport, de l'infrastructure et du médical fournissent une consommation de base stable mais connaissent une croissance plus lente, à un chiffre moyen, en raison de la maturité du marché et des contraintes réglementaires.
Analyse géographique
L'Asie-Pacifique domine avec 40,10 % de la part de marché des fibres haute performance en 2025, portée par le déploiement des énergies renouvelables en Chine et les calendriers agressifs d'électrification des véhicules. Le plan quinquennal de Pékin soutient plus de 100 GW/an d'ajouts éoliens offshore, doublant l'utilisation de fibres dans les pales de grand diamètre. Les producteurs nationaux ont brisé le monopole occidental sur le carbone de classe T1000, permettant aux équipementiers locaux de répondre aux spécifications de défense et d'aérospatiale pour les chasseurs avancés. Toray et Teijin au Japon continuent de dominer les niches premium, tandis que la Corée du Sud oriente le PPS et la fibre de verre vers les boîtiers de batteries et les substrats électroniques.
L'Amérique du Nord, soutenue par la loi sur la réduction de l'inflation et les politiques d'achat américain, donne la priorité à la production nationale de fibre de carbone. De nouvelles lignes dans l'État de Washington, en Alabama et au Québec ajouteront plus de 15 000 t/an d'ici 2027, atténuant la dépendance aux précurseurs asiatiques et s'alignant sur les objectifs de sécurité nationale pour les programmes de chasseurs et les lanceurs spatiaux. La capacité croissante d'assemblage de véhicules électriques au Mexique attire les importations d'aramide et de verre au sud de la frontière, incitant les transformateurs régionaux à se co-localiser près des pôles d'assemblage final.
L'évolution du marché européen met l'accent sur la durabilité et les principes de l'économie circulaire, avec des cadres réglementaires qui favorisent de plus en plus les solutions de fibres biosourcées et recyclables par rapport aux matériaux conventionnels. Le secteur éolien de la région génère une demande significative de fibre de carbone, tandis que les applications automobiles se concentrent sur des solutions légères qui soutiennent les objectifs de réduction des émissions. Les constructeurs automobiles allemands valident des architectures en carbone thermoplastique permettant une refonte plus facile, tandis que les développeurs d'énergie nordiques testent des matrices époxy biosourcées dans des prototypes offshore. La croissance régionale est en retard par rapport au rythme asiatique, mais commande des prix de vente moyens plus élevés en raison de normes de qualité et environnementales strictes.
La demande émergente en Amérique du Sud et au Moyen-Orient reste opportuniste, liée aux mégaprojets d'infrastructure et d'énergie renouvelable, mais tempérée par la volatilité des devises et les pénuries de compétences.

Analyse de la chaîne de valeur
La chaîne de valeur des fibres hautes performances commence par des intrants pétrochimiques et chimiques spécialisés en amont (notamment l'acrylonitrile pour le précurseur de fibre de carbone à base de PAN et les solvants/additifs utilisés dans le filage-gel et la finition des fibres), puis passe par la production de précurseurs, le filage des fibres (carbone, aramide, verre, PPS, UHMWPE et qualités spéciales), et la conversion en aval en fils, tissus, non-tissés, bandes UD et préimprégnés. La transformation finale s'effectue chez les fabricants de pièces et composants composites au service de l'aérospatiale et de la défense, des pales d'éoliennes, des réservoirs sous pression de type IV pour l'hydrogène, des câblages électroniques et télécoms, du renforcement de la construction et des produits de protection.
Les principaux goulots d'étranglement subsistent dans (i) les étapes de précurseur et de stabilisation/carbonisation à forte intensité énergétique, qui limitent la production de fibre de carbone et augmentent l'exposition à la volatilité des matières premières, et (ii) les longs cycles de qualification et de certification dans l'aérospatiale, qui ralentissent le changement de fournisseur et immobilisent la capacité dans des qualités approuvées. La chaîne est de plus en plus façonnée par l'intégration verticale (les acteurs de premier rang contrôlant du précurseur jusqu'au préimprégné) et par une traction menée par la qualification à l'interface matériaux-préimprégné, où des programmes tels que NCAMP contribuent à normaliser les jeux de données matériaux et à réduire les délais d'adoption des systèmes composites certifiés.
Paysage concurrentiel
Environ 20 acteurs mondiaux contrôlent 70 % de la capacité installée de filage et de conversion, conférant au marché des fibres haute performance un profil modérément concentré. Les acteurs de premier rang tels que Toray Industries Inc., Mitsubishi Chemical Group et Teijin Ltd. s'appuient sur des chaînes d'approvisionnement en précurseurs PAN ou PPTA entièrement intégrées jusqu'au préimprégné pour sécuriser des avantages en termes de coûts et de qualité par rapport aux concurrents de niveau intermédiaire. La différenciation concurrentielle tourne de plus en plus autour des indicateurs de durabilité. Le recyclage en boucle fermée de l'aramide de Teijin Ltd. récupère plus de 85 % de la résistance à la traction de la fibre, permettant son intégration dans de nouveaux câbles de télécommunications sans sacrifice de performance. Les producteurs européens testent des voies époxy biosourcées, tandis que les start-ups nord-américaines explorent les mélanges lignine-carbone.
Leaders de l'industrie des fibres haute performance
Toray Industries Inc.
Teijin Ltd.
Mitsubishi Chemical Group
Owens Corning
DuPont
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace de croissance s'ouvre là où les utilisateurs finaux ont besoin de matériaux certifiés et prêts à l'application plutôt que de fibres de base, en particulier dans les préimprégnés aérospatiaux et de défense et les composites thermoplastiques, ainsi que dans les câblages télécoms qui substituent des fils d'aramide diélectriques aux éléments de renfort en acier. L'activité de qualification pilotée par NCAMP crée également une voie de commercialisation pratique pour les nouveaux systèmes de résine et préimprégnés renforcés de fibres, soutenant les fournisseurs capables de fournir des spécifications et une documentation cohérentes sur des chaînes d'approvisionnement multi-sites.
Côté offre, les nouveaux ajouts de capacité et de capabilité créent de la place pour une croissance localisée et de qualités spéciales, aux côtés de volumes industriels compétitifs en coût. En juin 2026, Toray Advanced Materials Korea a achevé l'expansion de sa deuxième ligne de fibre méta-aramide à Gumi, portant la capacité totale à 5 400 tonnes par an. En mars 2026, China Jushi a démarré une usine de fibre de verre de qualité électronique à Huaian avec une capacité de 100 000 tonnes de fibre par an et 390 millions de mètres de tissu électronique, ce qui correspond à la demande de renforcement plus performant dans l'électronique et les télécommunications. L'innovation de procédé pointe également vers des opportunités d'implantation industrielle et d'efficacité énergétique, notamment les travaux de FH Aachen sur la stabilisation du PAN par plasma, qui réduit la consommation d'énergie de stabilisation et diminue les besoins en longueur d'équipement, un levier pour les régions poursuivant la localisation de la chaîne d'approvisionnement et une production à plus faible empreinte carbone du précurseur et de la fibre de carbone.
Développements récents du secteur
- Mai 2026 : Toray Advanced Composites a étendu les qualifications NCAMP de son système composite thermoplastique PAEK à bas point de fusion Toray Cetex TC1225 pour inclure le préimprégné en bande unidirectionnelle T700. Cet ensemble élargi de qualifications favorise une sélection de matériaux et des processus de certification plus rapides pour les programmes aérospatiaux et de défense, renforçant la traction pour les systèmes composites à fibres hautes performances qualifiés.
- Mars 2026 : Teijin Carbon a lancé une gamme élargie de produits en fibre de carbone Tenax Next, incluant des qualités granulées et un tissu non-tissé en fibre de carbone recyclée/polycarbonate (rCF/PC). Cette gamme cible les voies de transformation industrielle et les exigences en matériaux circulaires, élargissant les options de conversion en aval au-delà des formats composites thermodurcissables traditionnels.
- Août 2024 : Renegade Materials Corp., filiale de Teijin Limited, a reçu la certification NCAMP pour un préimprégné thermodurcissable époxy sur tissu de quartz, décrite comme une première pour cette catégorie de matériaux. Cette certification élargit l'éventail des combinaisons renfort-résine qualifiées utilisées dans les applications hautes performances, favorisant l'adoption dans des programmes exigeant des données de qualification normalisées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Le marché des fibres haute performance est défini comme la demande et les revenus générés par les fibres conçues pour offrir une résistance élevée, une rigidité importante et une résistance thermique ou chimique, puis utilisées dans les composites avancés, les matériaux de protection et les textiles techniques auprès des utilisateurs finaux.
Exclusions du périmètre : Nous excluons les produits finis (par exemple, les équipements de protection complets ou les pièces composites moulées) et nous concentrons sur la valeur des fibres et des matériaux intermédiaires à base de fibres.
Aperçu de la Segmentation
- Par type
- Fibre de carbone
- Matériaux composites
- Polymère renforcé de fibre de carbone (PRFC)
- Carbone-carbone renforcé (CCR)
- Textiles
- Microélectrodes
- Catalyse
- Matériaux composites
- Fibre d'aramide
- Méta-aramide
- Para-aramide
- Fibre de verre
- Sulfure de polyphénylène (PPS)
- Autres types (polyéthylène à très haute masse moléculaire (UHMWPE), polybenzimidazole (PBI), poly(p-phénylène-2,6-benzobisoxazole) (PBO), carbure de silicium (SiC), basalte)
- Fibre de carbone
- Par industrie utilisatrice finale
- Aérospatiale et défense
- Automobile
- Articles de sport
- Énergie alternative
- Électronique et télécommunications
- Construction et infrastructure
- Autres industries utilisatrices finales (soins de santé et dispositifs médicaux, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la construction du contexte de la demande et l'établissement des règles définissant ce qui doit être comptabilisé comme revenu de fibre haute performance. Nous nous sommes appuyés sur des sources publiques telles que les statistiques sur les matériaux de l'USGS, les ensembles de données commerciales de la Commission du commerce international des États-Unis, UN Comtrade, les indicateurs industriels de l'OCDE et les séries macroéconomiques de la Banque mondiale pour ancrer les tendances de production, les flux commerciaux et les activités d'utilisation finale.
Ensuite, les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été examinés afin de suivre les évolutions de capacité, les changements de mix produit et l'exposition régionale. Ces sources ont ensuite été utilisées pour vérifier la cohérence des taux de croissance par rapport aux tendances d'expédition et de mouvement des canaux de distribution.
Nous avons également utilisé des abonnements à des bases de données payantes pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi qu'une base de données de niveaux d'expédition à l'import et à l'export pour recouper les calendriers d'expansion et la direction des flux d'expédition. Ces sources sont illustratives, et d'autres références publiques ont également été examinées pour soutenir la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester ce qui est réellement acheté, comment les prix évoluent par grade et où des substitutions s'opèrent entre familles de fibres dans des projets réels. Nous avons échangé avec un panel de fournisseurs de matières premières, de producteurs de fibres, de compoundeurs, de transformateurs, de distributeurs et d'utilisateurs en aval, et nous avons recueilli des contributions dans les principales régions consommatrices afin que les hypothèses ne soient pas surpondérées sur une seule géographie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 56 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a d'abord été construit selon une approche descendante, dans laquelle les bassins de demande par utilisation finale ont été reconstruits à partir d'indicateurs proxy, puis convertis en valeur de fibre à l'aide de l'intensité d'utilisation et des fourchettes de prix. Étant donné que la même fibre peut être intégrée dans des composites, des textiles de protection et des renforts industriels, nous avons traité les moteurs de la demande séparément avant de les combiner en fin de processus.
Pour maintenir le modèle opérationnel, des données d'entrée traçables et explicables ont été sélectionnées, notamment les cadences de production dans l'aérospatiale et la défense, l'activité d'allègement dans l'automobile, les installations d'énergie éolienne, l'activité de filtration et d'isolation industrielles, ainsi que les tendances d'import et d'export pour les fibres techniques et les intermédiaires connexes. Les hypothèses de prix ont été guidées par le mix de grades typique et par l'évolution attendue des coûts de l'énergie et des matières premières, puis vérifiées avec les retours d'entretiens afin d'éviter de surestimer la croissance du prix de vente moyen.
Les résultats ont été corroborés par des approximations ascendantes sélectives, notamment les divulgations de revenus des fournisseurs, les vérifications des canaux régionaux et des calculs de volume échantillonné multiplié par le prix de vente moyen lorsque les données publiques le permettaient. Là où des lacunes de couverture existaient, nous avons utilisé des fourchettes conservatrices, puis les avons affinées par des rappels. Pour les prévisions, une analyse de scénarios a été réalisée autour de variables clés telles que les ajouts de capacité, les cycles des marchés finaux et la normalisation des prix, et la perspective finale n'a été retenue qu'après avoir correspondu à la direction du consensus des praticiens.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en confrontant le modèle à des signaux indépendants tels que la direction des échanges commerciaux, les annonces de capacité et le rythme des programmes en aval. Lorsque la variance semblait trop importante pour être réaliste, le facteur sous-jacent a été isolé et retesté afin que le total final ne soit pas excessivement sensible à une seule hypothèse.
Avant la validation finale, le travail est examiné par étapes, en commençant par des vérifications logiques, suivies de vérifications des évolutions d'une année sur l'autre, puis d'une revue finale de cohérence entre les régions et les applications. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs tels que des montées en puissance importantes d'usines, des chocs de prix significatifs ou des perturbations de la demande. Une revue préalable à la livraison est ensuite réalisée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Fibres Haute Performance selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les fibres haute performance peuvent différer même lorsqu'elles semblent couvrir le même sujet, car les règles de comptabilisation ne sont pas toujours identiques. Les différences proviennent généralement de ce qui est inclus dans les revenus de fibres par rapport aux pièces composites finies, de l'année utilisée comme point de départ et de la manière dont les prix sont projetés sur les différents grades.
Dans cette étude, le principal facteur d'écart est le périmètre et le calendrier. Les valeurs sont ancrées aux revenus des fibres et des matériaux intermédiaires ainsi qu'à une année de base définie avant l'application de la croissance, puis vérifiées par rapport aux signaux de capacité et d'échanges commerciaux. Ce choix de modélisation est appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 19,35 milliards USD (2026) | |
| Éditeur sectoriel A | 17,90 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long, et peut mélanger des revenus de fibres techniques plus larges avec des matériaux avancés adjacents, ce qui peut décaler la valeur de départ et la trajectoire de prix implicite. |
| Éditeur mondial B | 17,46 milliards USD (2024) | Applique une définition basée sur un seuil de performance et publie en millions USD avec son propre périmètre pour les types et applications, ce qui peut inclure ou exclure certaines familles de fibres et modifier les hypothèses de calendrier de change. |
Sur les trois chiffres, l'écart s'explique en grande partie par le choix de l'année de base et par ce qui est comptabilisé comme revenu de fibre par rapport aux matériaux proches ou aux produits en aval. En maintenant des données d'entrée traçables vers l'activité d'utilisation finale, les échanges commerciaux et les signaux de capacité, chaque étape peut être expliquée et l'estimation mise à jour de manière claire lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des fibres haute performance ?
La taille du marché des fibres haute performance est évaluée à 19,35 milliards USD en 2026 et devrait atteindre 28,43 milliards USD d'ici 2031, avec un CAGR de 8,01 %.
Quel type de fibre détient la plus grande part ?
La fibre de carbone est en tête avec 42,35 % de la part de marché des fibres haute performance en 2025, soutenue par l'expansion des applications dans les pales d'éoliennes et les systèmes de stockage d'hydrogène.
Quelle industrie utilisatrice finale connaît la croissance la plus rapide ?
L'énergie alternative est le segment utilisateur final à la croissance la plus rapide, progressant à un CAGR de 8,61 % à mesure que les projets éoliens et d'hydrogène vert se développent à l'échelle mondiale.
Pourquoi l'Asie-Pacifique est-elle le marché régional dominant ?
L'Asie-Pacifique détient 40,10 % des revenus mondiaux grâce à des chaînes d'approvisionnement intégrées, au déploiement des énergies renouvelables en Chine et à l'expertise en matériaux avancés du Japon.
Quel est le principal défi de la chaîne d'approvisionnement auquel font face les producteurs ?
La volatilité de l'approvisionnement en précurseur de polyacrylonitrile et l'infrastructure de recyclage limitée sont les principaux goulets d'étranglement, réduisant collectivement le CAGR prévu de près de 2 %.
Dernière mise à jour de la page le:



