
Tamaño y cuota del mercado de tejidos de fibra de vidrio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
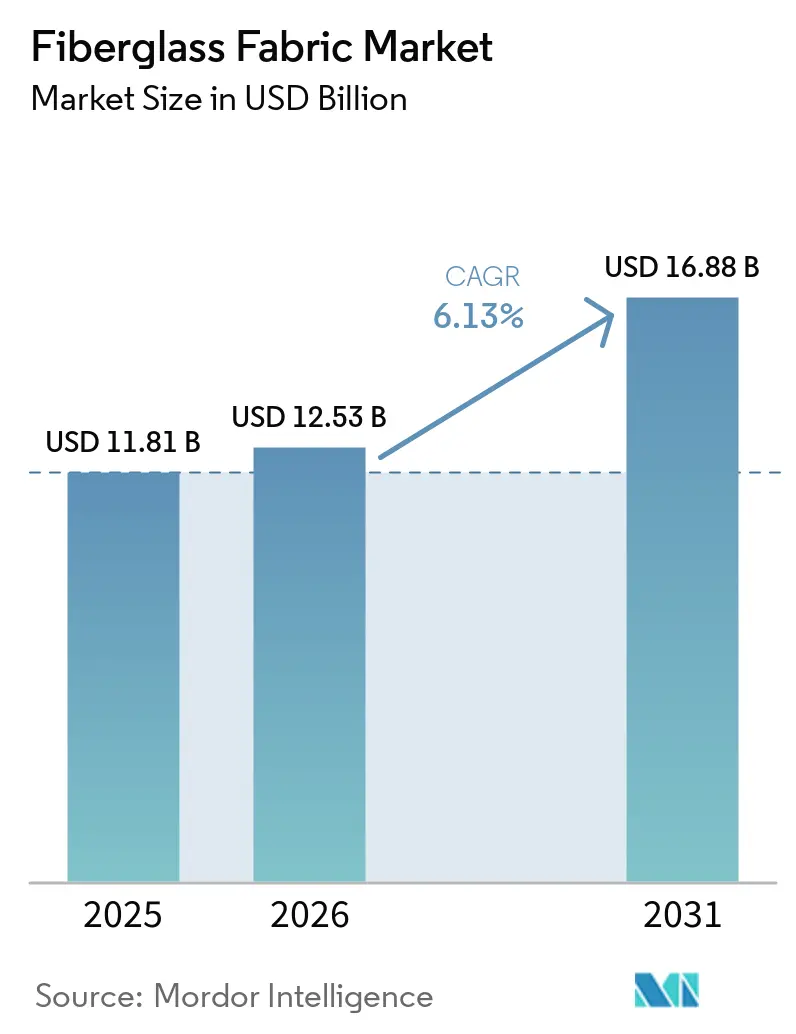
| Tamaño del Mercado (2026) | 12.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.13 % |
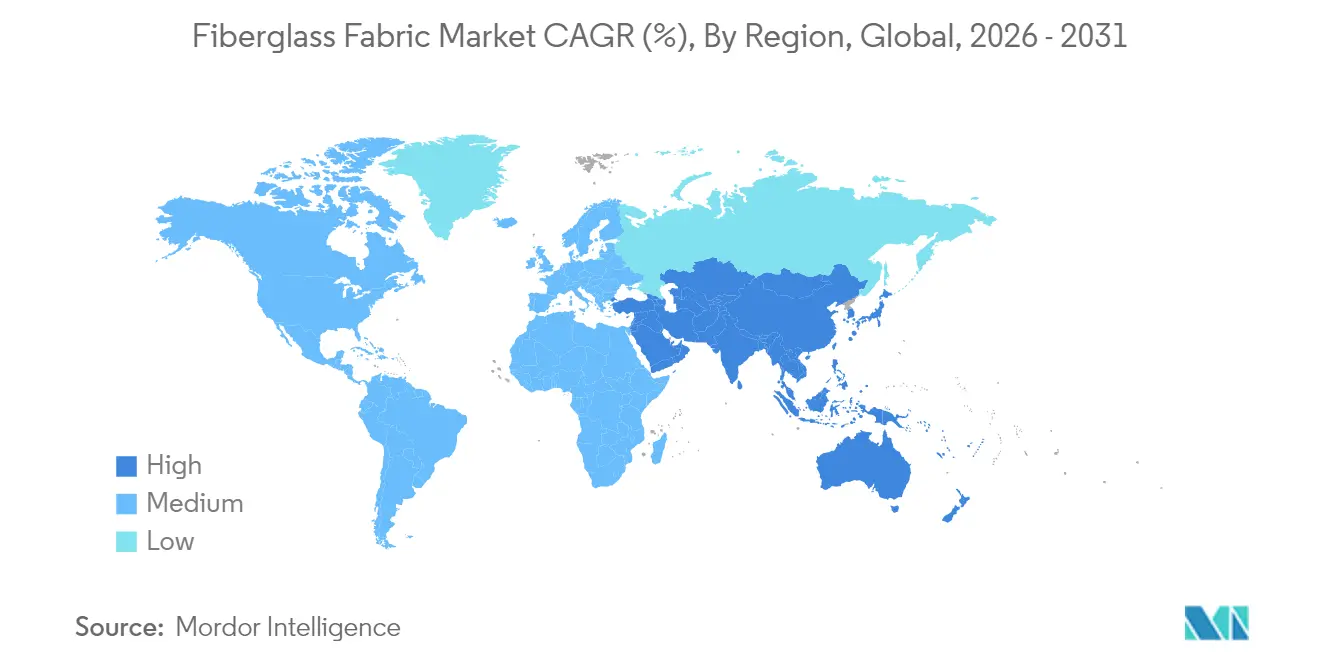
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
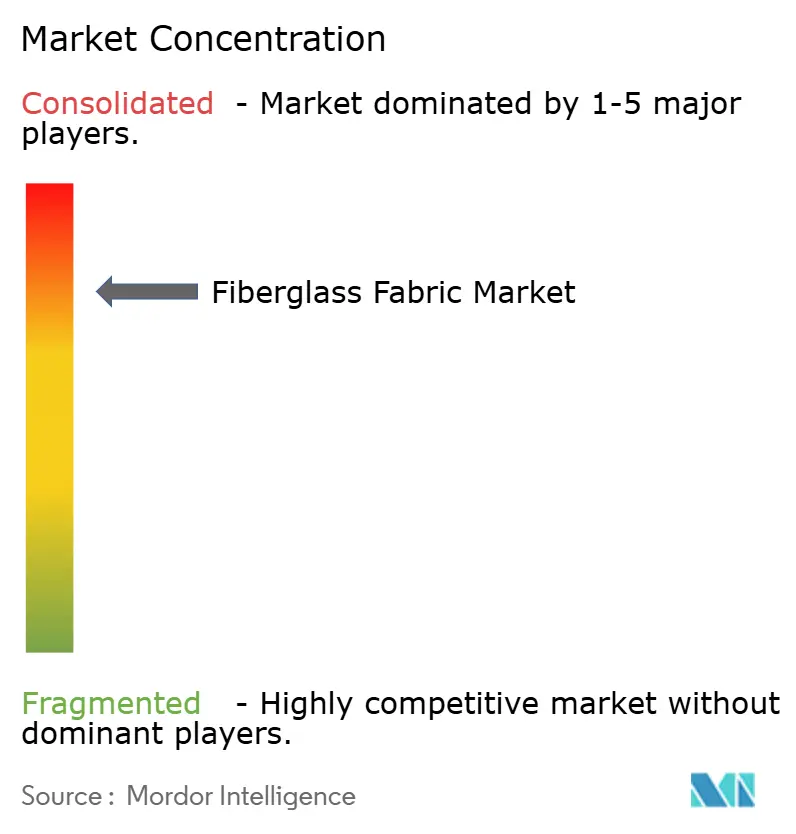
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tejidos de fibra de vidrio por Mordor Intelligence
Se espera que el tamaño del mercado de tejidos de fibra de vidrio crezca de USD 11,81 mil millones en 2025 a USD 12,53 mil millones en 2026 y se prevé que alcance USD 16,88 mil millones en 2031 a una CAGR del 6,13% durante 2026-2031. La amplia adopción de compuestos ligeros en palas de aerogeneradores, estructuras de automoción e interiores aeroespaciales sustenta ganancias de volumen sostenidas a medida que los usuarios finales buscan eficiencia de combustible y menores costes de ciclo de vida. La rentabilidad y la amplia disponibilidad de materias primas otorgan a los tejidos de fibra de vidrio una ventaja competitiva frente a los refuerzos de fibra de carbono y aramida, mientras que los avances en hornos de fusión de cero carbono reducen las emisiones de fabricación y refuerzan el perfil de sostenibilidad del material. Los fabricantes de equipos originales (OEM) en los sectores de la construcción, la electrónica y el marino también aprovechan la fibra de vidrio tejida y no tejida para cumplir con los estrictos códigos de eficiencia energética y durabilidad, ampliando la demanda total direccionable. Mientras tanto, el escrutinio regulatorio —como la prohibición de California en 2027 del uso de fibra de vidrio en colchones— impulsa a los productores a acelerar los programas de reciclaje y las líneas de productos de base biológica, manteniendo el mercado de tejidos de fibra de vidrio resiliente y adaptable.
Conclusiones clave del informe
- Por tipo de fibra, E-Glass mantuvo el 54,52% de la cuota del mercado de tejidos de fibra de vidrio en 2025, mientras que S-Glass avanza a una CAGR del 6,69% hasta 2031.
- Por tipo de tejido, las estructuras tejidas representaron el 48,62% del tamaño del mercado de tejidos de fibra de vidrio en 2025; los tejidos no tejidos exhiben la CAGR más rápida del 6,39% hasta 2031.
- Por aplicación, edificación y construcción lideró con una cuota de ingresos del 29,74% en 2025, mientras que se proyecta que la energía eólica crezca a una CAGR del 7,02% hasta 2031.
- Por geografía, Asia-Pacífico ostentó el 41,47% de cuota del mercado de tejidos de fibra de vidrio en 2025 y se está expandiendo a una CAGR del 6,93% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Telas de Fibra de Vidrio*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente demanda de materiales ligeros y de alta resistencia en automoción y aeroespacial | +1.8% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de instalaciones de energía eólica | +2.1% | Global, liderado por los mercados offshore de Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Los edificios energéticamente eficientes impulsan la demanda de textiles de aislamiento | +1.2% | América del Norte y Europa, con expansión hacia los centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| La miniaturización de la electrónica impulsa los tejidos de blindaje EMI | +0.9% | Núcleo en Asia-Pacífico, con expansión hacia los centros tecnológicos de América del Norte | Corto plazo (≤ 2 años) |
| Renovación de chimeneas industriales | +0.6% | Regiones industriales de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de materiales ligeros en automoción y aeroespacial
Los fabricantes de automóviles y las empresas aeroespaciales utilizan cada vez más materiales ligeros para cumplir con las estrictas regulaciones y mejorar el rendimiento. En Estados Unidos, las nuevas normas de economía de combustible y emisiones para 2027-2032 están impulsando a las cadenas de suministro globales a priorizar la reducción de peso. Ford ejemplifica esta tendencia con su refuerzo compuesto tipo C en el Bronco Raptor, que incorpora soportes reforzados con fibra de vidrio y paneles de la parte inferior de la carrocería que reducen la masa sin comprometer la seguridad. En la aviación civil, un consorcio neerlandés avanza hacia la validación de tanques de hidrógeno líquido totalmente compuestos para 2025, enfatizando la dependencia de la industria en tejidos de vidrio de alta resistencia para el confinamiento criogénico. La importancia estratégica de estos materiales se destaca aún más por las inversiones de capital privado, como la adquisición de Teijin Automotive Technologies North America por parte de AURELIUS en 2024 por más de USD 1.000 millones para aprovechar su experiencia en reducción de peso. Si bien los compuestos de fibra natural ofrecen hasta un 60% menos de emisiones de gases de efecto invernadero, actualmente carecen de la consistencia mecánica de la fibra de vidrio, reforzando la posición de la fibra de vidrio en aplicaciones críticas para la seguridad.
Expansión de instalaciones de energía eólica
El Consejo Global de Energía Eólica registró 117 GW de nueva capacidad en 2024, con un crecimiento anual del 8,8% previsto hasta 2030. Las longitudes de pala que superan los 115 m, como el diseño V236 de Vestas, elevan los requisitos de volumen de material por turbina y favorecen las configuraciones híbridas de E-Glass y S-Glass que gestionan los objetivos de coste y rigidez. Las políticas de contenido local aceleran los cambios de fabricación; Kineco Exel Composites comenzó a suministrar tablones pultrusionados de vidrio-carbono desde Goa a finales de 2025 para proyectos offshore asiáticos. La tecnología de larguero de fibra de carbono con poliuretano, calificada por Dow y Vestas, logra tasas de curado superiores al 90%, aunque la mayoría de las almas de cortante conservan núcleos de fibra de vidrio para mayor robustez. Aunque SGL Carbon registró una caída de ventas del 35,2% a clientes del sector eólico debido a la inflación de materias primas, los proveedores de fibra de vidrio se benefician de la sustitución hacia refuerzos de menor precio, impulsando el mercado de tejidos de fibra de vidrio.
Los edificios energéticamente eficientes impulsan la demanda de textiles de aislamiento
El aislamiento de fibra de vidrio capta el 71% de las instalaciones residenciales en EE. UU. porque cumple los objetivos de ENERGY STAR a un coste competitivo[1]A.M. Schletz, "Tendencias en aislamiento de fibra de vidrio de alto rendimiento," Revista Internacional de Ciencia del Vidrio Aplicada, ceramics.onlinelibrary.wiley.com. La actividad de rehabilitación en edificios comerciales de metal amplía las ventas, especialmente para rollos de fibra de vidrio laminada especificados bajo las normas ASHRAE 90.1. El Proyecto de Ley de la Asamblea 1059 de California prohíbe el uso de fibra de vidrio textil en colchones y muebles tapizados a partir de 2027, lo que impulsa a los fabricantes a desarrollar formatos encapsulados o tratados superficialmente que mitiguen las preocupaciones sobre las emisiones de fibras[2]Stephanie Potts, "California prohíbe la fibra de vidrio en colchones y otros muebles," TÜV SÜD, tuvsud.com. Las nuevas resinas de poliurea también reducen los costes de mano de obra y moldes al reemplazar ciertas capas de fibra de vidrio en elementos arquitectónicos, aunque los tejidos de vidrio siguen siendo preferidos para las cubiertas de aislamiento resistentes al fuego en las fachadas de rascacielos. La mejora de la eficiencia de los hornos y las mayores proporciones de calcín reciclado reducen aún más la energía incorporada, alineando el material con los planes de construcción sostenible.
La miniaturización de la electrónica impulsa los tejidos de blindaje EMI
Los dispositivos 5G e IoT de próxima generación elevan los umbrales de compatibilidad electromagnética, estimulando la demanda de telas de vidrio recubiertas con nanocarbono u óxidos metálicos que proporcionan una eficacia de blindaje de >20 dB a frecuencias de gigahercios. Los fabricantes por contrato asiáticos integran estos tejidos en laminados de circuito impreso flexibles para teléfonos inteligentes y unidades de control de vehículos. La investigación sobre secciones transversales de fibra de vidrio no circulares muestra una rigidez transversal entre un 15-20% mayor, lo que permite laminados más delgados sin sacrificar la rigidez. La viabilidad comercial depende del escalado de placas de hileras modificadas; los productores que dominen estas tecnologías pueden acceder a nichos premium mientras defienden su cuota frente a las películas de polímeros conductores.
Análisis del Impacto de las Restricciones del Mercado de Telas de Fibra de Vidrio*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Volatilidad en los costes de materias primas y energía | -1.4% | Global, con impacto agudo en las regiones de uso intensivo de energía | Corto plazo (≤ 2 años) |
| Creciente competencia de los tejidos de fibra de carbono y basalto | -0.8% | Aplicaciones de alto rendimiento a nivel global, concentradas en aeroespacial y automoción | Mediano plazo (2-4 años) |
| Costosas regulaciones para la eliminación de fibra de vidrio al final de su vida útil | -0.6% | Europa y América del Norte, con expansión hacia los mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los costes de materias primas y energía
La fusión del vidrio consume importantes insumos de gas natural y electricidad; los picos en los precios de la energía en Europa durante 2023-2024 comprimieron los márgenes a pesar del incremento del 22% en el EBITDA de Sibelco gracias a las mejoras en la combinación de cartera. Los precios de la arena de sílice muestran una tendencia al alza a medida que la producción global de 380 millones de t enfrenta mayores costes logísticos y de permisos[3]Shujie Wang, "Foco en la arena de sílice: abundante pero crítica," Geoscience Queensland, geoscience.data.qld.gov.au. Las normas de la Agencia de Protección Ambiental de EE. UU. para hornos de fibra de vidrio en lana requieren monitoreo continuo de emisiones de cromo, lo que añade capital de cumplimiento a las plantas de América del Norte[4]Agencia de Protección Ambiental de EE. UU., "Normas de emisiones para la fabricación de fibra de vidrio en lana," epa.gov. Los productores cubren la volatilidad a través de activos propios de energía renovable; la planta de cero carbono de China Jushi integra un parque eólico de 200 MW para estabilizar el suministro eléctrico. El reciclaje de recortes del proceso, como el programa de 10.000 t de Johns Manville en Eslovaquia, compensa la demanda de vidrio virgen y amortigua las fluctuaciones de costes.
Creciente competencia de los tejidos de fibra de carbono y basalto
La demanda de fibra de carbono en automoción podría triplicarse hasta 32.000 t para 2025, atrayendo grandes inversiones como la expansión de USD 866 millones de Zhongfu Shenying que añade 30.000 t de capacidad anual. La fibra de basalto ofrece aproximadamente un 15% más de resistencia a la tracción que E-Glass a temperatura ambiente, aunque pierde más estabilidad por encima de los 300 °C, lo que limita las aplicaciones en escape de turbinas. Los OEM de palas eólicas especifican cada vez más largueros de fibra de carbono; Nordex adjudicó a Fiberline su mayor contrato hasta la fecha para palas Delta4000, erosionando parte de la demanda de vidrio. No obstante, la fibra de carbono reciclada aún tiene dificultades con la consistencia de longitud y el coste, y muchos productos de mercado masivo permanecen anclados al refuerzo de vidrio, sosteniendo el mercado de tejidos de fibra de vidrio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Telas de Fibra de Vidrio
Por tipo de fibra:
el dominio de E-Glass se enfrenta a la innovación de S-GlassE-Glass mantuvo una cuota de mercado del 54,52% en 2025 gracias a las redes de suministro globales maduras y a costes unitarios inferiores a USD 5/lb que satisfacen los objetivos de ingeniería convencional. S-Glass, con la CAGR más rápida del 6,69%, capta aplicaciones aeroespaciales, de defensa y de aeronaves de rotor donde una resistencia a la tracción entre un 30-35% superior justifica su precio premium. Las gamas especiales como el vidrio mejorado E6 cubren algunas diferencias de rendimiento, mientras que las fibras de vidrio bioabsorbibles añaden oportunidades en textiles médicos. Los proveedores que equilibran la capacidad de E-Glass y S-Glass pueden ajustar el volumen hacia las mezclas más rentables hasta 2031.
La adopción de AR-Glass para el refuerzo del cemento y de C-Glass para el confinamiento químico se mantiene estable, mientras que D-Glass continúa con un crecimiento de nicho en radomes de radar de alta dieléctrica. Los desarrolladores de secciones transversales no circulares buscan comercializar filamentos con forma de riñón y trilóbulos que exhiben entre un 12-18% mayor rigidez a flexión con un peso similar, aunque requieren nuevos parámetros de tejido. E-Glass sigue siendo el producto ancla, y el mercado de tejidos de fibra de vidrio preserva la seguridad del suministro mediante redes de fundición en múltiples continentes.
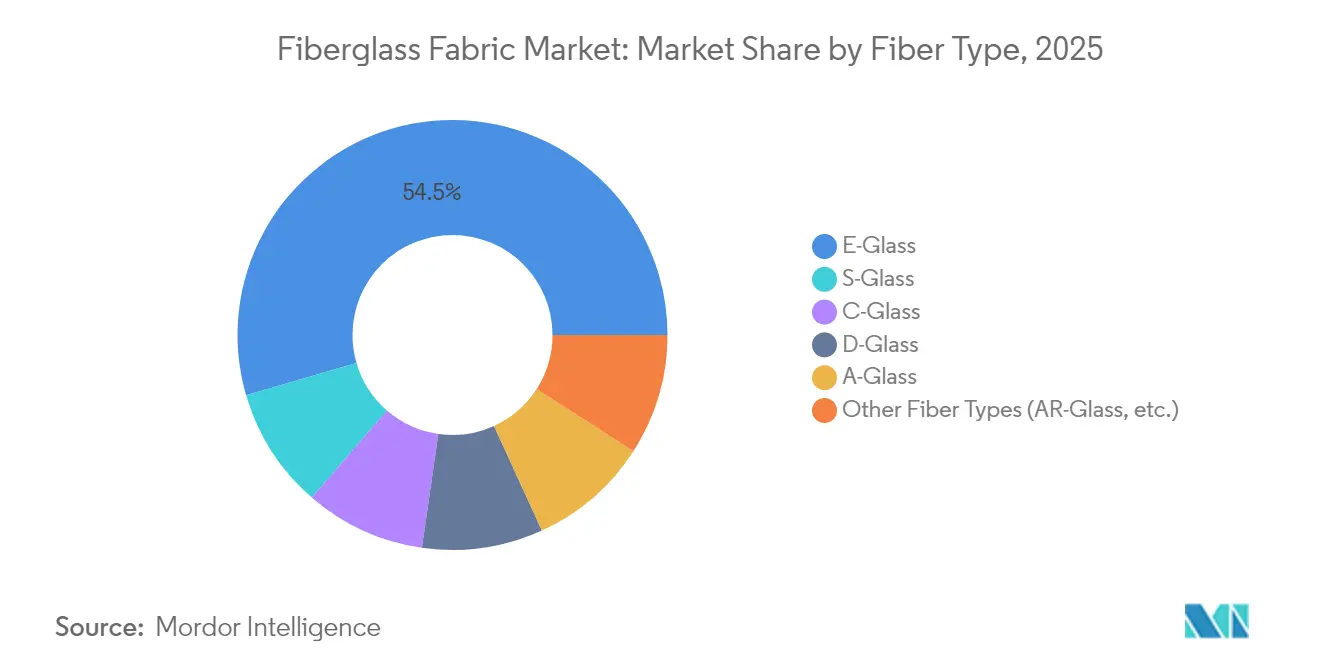
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por tipo de tejido:
las estructuras tejidas lideran a pesar del crecimiento de los no tejidosLas telas tejidas capturaron el 48,62% de los ingresos en 2025, lo que subraya su versatilidad para laminados uni y biaxiales en cascos, revestimientos de capó automotriz y paneles de piso de aeronaves. Los estilos de tejido plano y sarga ofrecen caída predecible y precisión dimensional, y los rovings multi-extremo recientes mejoran la estética superficial para paneles exteriores Clase A.
Las telas no tejidas se expanden al CAGR más rápido del 6,03% a medida que escalan las aplicaciones de separadores de baterías, elementos de filtración y preimpregnado de fibra de vidrio no tejida. Las esteras de filamento continuo logran resistencia isotrópica, favoreciendo las cubiertas de aislamiento de grandes superficies, mientras que las esteras de hebra cortada apoyan la producción de piscinas en molde cerrado. La fabricación aditiva abre una nueva frontera: las preformas de fibra de vidrio impresas en 3D reducen el desperdicio al ajustarse directamente a las trayectorias de carga, y los botes prototipo construidos mediante Fabricación de Fibra Continua validan el potencial marino. Las innovaciones en telas tejidas y no tejidas amplían las opciones por tipo de tela y fortalecen el mercado de telas de fibra de vidrio frente a sustitutos competitivos.
Por aplicación:
el dominio de la construcción desafiado por el auge de la energía eólicaLas aplicaciones de edificación y construcción lideran con una cuota de mercado del 29,74% en 2025, impulsadas por el dominio de la fibra de vidrio en el aislamiento residencial, que representa el 71% de las instalaciones en hogares de EE. UU. gracias a sus superiores propiedades de conductividad térmica y al cumplimiento normativo con los estándares ENERGY STAR. La fortaleza del segmento se extiende a las aplicaciones comerciales, incluidos los sistemas de aislamiento para edificios de metal que mejoran la eficiencia energética en estructuras industriales. Sin embargo, los vientos en contra regulatorios derivados de la prohibición de California en 2027 del uso de fibra de vidrio textil en colchones y muebles están impulsando la innovación en materiales alternativos y procesos de producción más seguros.
La energía eólica emerge como la aplicación de más rápido crecimiento con una CAGR del 7,02% hasta 2031, impulsada por los 117 GW de nuevas instalaciones reportados por el Consejo Global de Energía Eólica en 2024 y un crecimiento proyectado del 8,8% de la industria hasta 2030. Las aplicaciones de automoción y aeroespacial se benefician de los mandatos de reducción de peso, con las normas de emisiones de la Agencia de Protección Ambiental de EE. UU. y los requisitos CAFE que impulsan la adopción de materiales compuestos en componentes de chasis y elementos estructurales. Las aplicaciones eléctricas y de electrónica se están expandiendo debido a las tendencias de miniaturización que requieren capacidades de blindaje EMI, mientras que las aplicaciones marinas experimentan innovación a través de tecnologías de impresión 3D y el desarrollo de materiales sostenibles. El petróleo y gas, el procesamiento químico y otras aplicaciones industriales continúan dependiendo de la fibra de vidrio por su resistencia a la corrosión e integridad estructural en entornos operativos adversos.
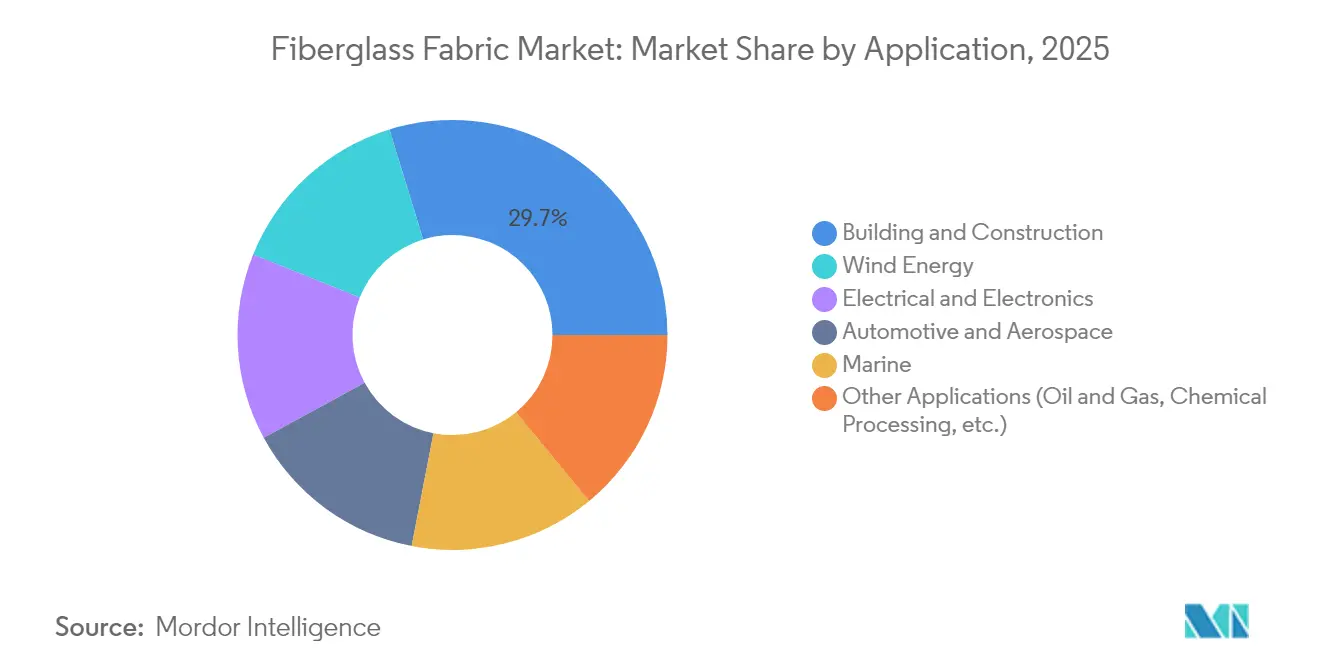
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis geográfico
Mercado de Telas de Fibra de Vidrio en APAC
Asia-Pacífico generó el 41,47% de los ingresos globales de 2025 y lidera el crecimiento futuro con una CAGR del 6,93%, impulsado por la escala de China y el estímulo de infraestructura de India. El complejo de hornos de cero carbono de China Jushi, valorado en 812 millones de USD, eleva la capacidad regional a 400.000 t y proporciona a los clientes locales ciclos de entrega más rápidos. Las economías del Sudeste Asiático atraen a fabricantes de equipos originales (OEM) extranjeros que buscan ventajas arancelarias, y los parques industriales costeros de Vietnam albergan nuevos telares de telas tejidas que acortan los plazos de entrega europeos para palas de aerogeneradores. El impulso de la iniciativa "Make in India" alienta a los productores de fibra de vidrio a asociarse con gobiernos estatales en fusiones en terrenos baldíos, garantizando la disponibilidad de materias primas para las fábricas de rotores nacionales.
Mercado de Telas de Fibra de Vidrio en América del Norte
América del Norte se beneficia de créditos fiscales federales que amplían los despliegues de parques eólicos y las renovaciones de aislamiento en edificios. Los constructores de embarcaciones compuestas de EE. UU. también estimulan la demanda de telas de vidrio multiaxiales cosidas que reducen el peso al tiempo que mejoran la tolerancia al impacto en embarcaciones de trabajo. Mientras tanto, el tamaño del mercado de telas de fibra de vidrio para la región continúa en expansión a medida que los OEM automotrices desarrollan prototipos de módulos de puertas de vidrio-termoplástico para cumplir con los estándares CAFE actualizados.
Mercado de Telas de Fibra de Vidrio en Europa
Europa experimenta señales mixtas: un ciclo de construcción residencial más débil frena los textiles de aislamiento a corto plazo, aunque los objetivos de energía eólica marina y las aceleraciones en el sector aeroespacial sostienen el volumen base. El Reino Unido aplica derechos antidumping de hasta el 99,7% sobre telas chinas y egipcias, lo que lleva a los compradores de la UE a diversificarse hacia productores turcos y locales, ajustando así las cadenas de suministro. El enfoque regulatorio en la circularidad impulsa inversiones en el reciclaje de vidrio, con plantas alemanas que están pilotando flujos de calcín de alta pureza que alimentan nuevas producciones de vidrio tipo E.
Mercado de Telas de Fibra de Vidrio en América del Sur y MEA
Los mercados de tuberías y tanques compuestos de América del Sur crecen gradualmente a medida que las grandes empresas petroleras modernizan la infraestructura resistente a la corrosión en Brasil. Las subastas de parques eólicos regionales en Chile y Colombia requieren palas terrestres de 100 m, abriendo oportunidades para la conversión local de telas. La región de Oriente Medio y África sigue representando una porción menor; sin embargo, los proyectos de desalinización de los Emiratos Árabes Unidos especifican rejillas compuestas de fibra de vidrio por su resistencia a la corrosión, lo que ancla un perfil de demanda estable, aunque de nicho, en climas áridos.

Panorama regulatorio
La fabricación de tejidos de fibra de vidrio y su conversión en etapas posteriores están condicionadas por medidas de emisiones al aire, seguridad laboral, estándares de producto y comercio en las principales regiones. En Estados Unidos, la Agencia de Protección Ambiental mantiene las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos para operaciones de fibra de vidrio bajo el 40 CFR Parte 63 Subparte HHHH (actualizado hasta marzo de 2026), reforzando los requisitos de monitoreo y control en las instalaciones que cumplen los criterios correspondientes. Los requisitos de exposición y manipulación en el lugar de trabajo se rigen mediante las regulaciones de OSHA conforme al 29 CFR 1910 y las expectativas generales de comunicación de riesgos para la fibra de vidrio y los compuestos en entornos de producción y fabricación.
Los requisitos de calidad y desempeño hacen referencia cada vez más a métodos de prueba armonizados y estándares nacionales para vidrio textil y productos preimpregnados. China emitió la norma GB/T 44295-2024 para preimpregnado tejido de vidrio E de resina epóxica (vigente desde el 1 de diciembre de 2024) y la GB/T 25042-2024 para materiales de membrana de fibra de vidrio (vigente desde el 1 de mayo de 2025), lo que respalda especificaciones consistentes en usos electrónicos y relacionados con la construcción. En Europa, la política comercial sigue siendo una variable clave para los tejidos de fibra de vidrio tejidos y cosidos, y se menciona que la Comisión Europea implementará derechos antidumping definitivos en junio de 2026 sobre determinadas importaciones procedentes de múltiples orígenes, lo que influye en las estrategias de abastecimiento y en la planificación de la cadena de suministro intrarregional.
Análisis de la cadena de valor
La cadena de valor abarca insumos minerales y químicos (materias primas ricas en sílice y aditivos), fusión y fiberización de alto consumo energético, conversión en hilo o roving, formación de tejido o no tejido, y acabado o recubrimiento (incluidos ensimajes compatibles con resinas), antes de llegar a los fabricantes de piezas compuestas y a las cadenas de suministro de OEM de uso final. El posicionamiento en cuanto a capacidad y costos está fuertemente influido por la economía energética de los hornos y el acceso a energía estable. La dinámica petroquímica ascendente también afecta a los aglutinantes y a los sistemas de resina compatibles utilizados en los tejidos de fibra de vidrio recubiertos o laminados. La disponibilidad de equipos puede limitar aún más la producción, ya que las instalaciones de telares de alta precisión pueden implicar plazos de entrega de varios años, lo que limita la rapidez con la que los productores pueden aliviar la escasez en categorías de tejidos especializados, como el tejido de vidrio de grado electrónico.
En etapas posteriores, los convertidores y fabricantes de compuestos incorporan los tejidos en preimpregnados, laminados, fundas de aislamiento y kits de refuerzo, y luego abastecen a sectores como energía eólica, compuestos para automoción y aeroespacial, laminados electrónicos y refuerzos para construcción. Las señales del sector apuntan a enfoques de abastecimiento más indexados y con gestión de riesgo para manejar la volatilidad energética y petroquímica, junto con medidas de precios en Europa durante 2026 en medio de una menor disponibilidad de importaciones. Los actores integrados verticalmente, y empresas que suman capacidades de fabricación inteligente, como China Jushi, que amplía su producción de grado electrónico en Huai'an, están reforzando una vinculación más estrecha entre la producción de fibra y el suministro de tejidos de alta especificación para electrónica y aplicaciones avanzadas.
Panorama competitivo
La cadena de suministro global está muy consolidada y dominada por unos pocos actores verticalmente integrados que gestionan la fusión, la producción de hilo y el tejido de telas, garantizando eficiencia de costes y control de calidad. La desinversión de USD 755 millones de Owens Corning de su división de refuerzos de vidrio a favor del Grupo Praana en 2024 redefinió el liderazgo en América del Norte y enfatizó las sinergias con los materiales de construcción. China Jushi mantiene el liderazgo en costes gracias a la escala, la integración hacia atrás y el uso de energías renovables. La diferenciación competitiva se centra en la producción baja en carbono, el reciclaje de ciclo cerrado y las arquitecturas de tejido avanzadas como los triaxiales a ±45°. Los avances tecnológicos, incluida la formulación impulsada por IA y el modelado de gemelos digitales, mejoran la eficiencia operativa, mientras que el blindaje EMI y las oportunidades de vidrio compostable atraen a innovadores ágiles.
Líderes de la industria de tejidos de fibra de vidrio
Owens Corning
Hexcel Corporation
China Jushi Co., Ltd.
Saint-Gobain
Chongqing Polycomp International (CPIC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Telas de Fibra de Vidrio
- Ahlstrom
- BGF Industries Inc.
- Central Glass Co. Ltd
- China Jushi Co., Ltd.
- Chongqing Polycomp International (CPIC)
- CTG Group
- Fulltech Industries Corp.
- Hexcel Corporation
- Johns Manville
- Mid-Mountain Materials Inc.
- Owens Corning
- Saertex GmbH & Co. KG
- Saint-Gobain
- Taiwan Electric Insulator Co. Ltd

Oportunidades de mercado y perspectivas futuras
La fibra de vidrio de grado electrónico y los tejidos especializados para electrónica y electrificación generan un espacio en blanco específico, particularmente donde ya se están concretando las ampliaciones de capacidad y las iniciativas de localización. China Jushi puso en marcha una importante línea de fibra de vidrio de grado electrónico y tejido electrónico en Huai'an en marzo de 2026 (100.000 toneladas métricas de fibra de vidrio de grado electrónico y 390 millones de metros de tejido electrónico), y continuó con un anuncio de inversión en mayo de 2026 para agregar otra línea en Huai'an (50.000 toneladas de fibras de vidrio de grado electrónico y 320 millones de metros de tela electrónica). Estos movimientos respaldan un cambio hacia materiales de mayor frecuencia, más delgados y de tolerancia más estricta utilizados en infraestructura electrónica avanzada y cadenas de suministro de vehículos conectados, lo que amplía la necesidad abordable de formatos de tela de vidrio premium y tejidos con tratamiento de superficie.
La fabricación vinculada a la sostenibilidad y la circularidad también ofrecen oportunidades de diferenciación a medida que se intensifica el escrutinio sobre eliminación de residuos y emisiones. Owens Corning puso en marcha su primera línea de producción circular de fibra de vidrio (SUSTAINA LOOP) en L'Ardoise, Francia, en diciembre de 2025, tras una inversión de 7,5 millones de USD, lo que ofrece una vía concreta hacia modelos de producción con menos residuos que pueden ajustarse a los filtros de sostenibilidad de OEM y especificadores de construcción. En América del Norte, nuevas inversiones de fabricación amplían las opciones de suministro local de materiales a base de fibra de vidrio: IKO North America inauguró una instalación de 500 millones de USD en el condado de Chester, Carolina del Sur, en marzo de 2026, que combina producción de fibra de vidrio y manta de vidrio, mientras que Fibrosan inició la construcción en julio de 2026 de una nueva instalación de fabricación en Michigan, con puesta en marcha prevista para marzo de 2027. En conjunto, estos desarrollos apuntan a oportunidades en torno al suministro localizado, las afirmaciones de producción con menores emisiones, y la adopción impulsada por especificaciones en aplicaciones de compuestos de construcción e industriales, donde la seguridad del abastecimiento y la documentación ambiental influyen cada vez más en la selección de proveedores.
Desarrollos Recientes de la Industria en el Mercado de Telas de Fibra de Vidrio
- Mayo de 2026: China Jushi anunció una inversión de 4.430 millones de CNY (653 millones de USD) para añadir una segunda línea de producción en su planta de Huai'an destinada a fibras de vidrio de grado electrónico y tela electrónica. La ampliación se dirige a tejidos de vidrio de mayor especificación utilizados en cadenas de valor electrónicas avanzadas, estrechando el vínculo entre la producción de fibra y la disponibilidad de tejidos premium para aplicaciones de PCB y relacionadas.
- Mayo de 2025: Tech-Fab Europe, miembro de EuCIA, publicó un análisis de ciclo de vida sobre tejidos de fibra de vidrio centrado en los beneficios ambientales de construir una cadena de suministro europea sólida. El estudio reforzó la documentación orientada al abastecimiento para clientes de compuestos y respaldó la diferenciación de proveedores en torno a métricas de sostenibilidad verificadas.
- Octubre de 2024: California avanzó los plazos de aplicación en torno a la AB 1059, que prohíbe el uso de fibra de vidrio textil en colchones, productos infantiles y muebles tapizados a partir del 1 de enero de 2027. La orientación política aceleró el rediseño de productos y el desarrollo de formatos más seguros entre los proveedores que atienden aplicaciones de ropa de cama y tapicería, al tiempo que impulsó la elección de materiales alternativos y soluciones de fibra de vidrio encapsulada.


Mercado de Telas de Fibra de Vidrio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por la venta de telas de fibra de vidrio en forma de tela tejida o no tejida fabricada a partir de filamentos de vidrio, utilizadas como refuerzo en compuestos y laminados industriales en los principales usos finales a nivel mundial.
Exclusiones del alcance: Excluye las piezas compuestas terminadas, los sistemas de resina vendidos por separado y las esteras de aislamiento de fibra de vidrio en general que no se comercializan como telas de fibra de vidrio.
Descripción General de la Segmentación
- Por tipo de fibra
- S-Glass
- C-Glass
- D-Glass
- A-Glass
- E-Glass
- Otros tipos de fibra (AR-Glass, etc.)
- Por tipo de tejido
- Tejidos de fibra de vidrio tejidos
- Tejidos de fibra de vidrio no tejidos
- Por aplicación
- Automoción y aeroespacial
- Edificación y construcción
- Energía eólica
- Eléctrico y electrónica
- Marino
- Otras aplicaciones (petróleo y gas, procesamiento químico, etc.)
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo una visión clara de las señales de demanda que mueven de manera confiable el consumo de telas de fibra de vidrio. Revisamos fuentes públicas como las estadísticas de vidrio y minerales del Servicio Geológico de los Estados Unidos, los flujos comerciales de UN Comtrade para productos de fibra de vidrio, los datos de la Comisión de Comercio Internacional de los Estados Unidos, los indicadores macroeconómicos del Banco Mundial, y las normas y orientaciones publicadas por organismos como ASTM.
Para mantener el modelo anclado en el comportamiento real de la industria, también utilizamos informes anuales, presentaciones para inversores y anuncios de plantas y expansiones de fabricantes y principales usuarios finales. Las bases de datos de patentes y revistas científicas seleccionadas de materiales se utilizan para rastrear cambios en las arquitecturas de refuerzo, las preferencias de tejido y las afirmaciones de compatibilidad con resinas que pueden modificar la mezcla y los precios. En algunos casos, se utilizan suscripciones de pago para información financiera y noticias de empresas con el fin de verificar cronogramas y exposición de ingresos, y las fuentes aquí enumeradas son ilustrativas y no exhaustivas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los supuestos documentales y para cubrir las brechas donde los datos públicos son imprecisos, especialmente en lo que respecta a los rangos de precios de las telas, la utilización de la capacidad y cómo varía la demanda según el uso final. Hablamos con fabricantes, convertidores, distribuidores y partes interesadas técnicas en APAC, EMEA y las Américas para que nuestros insumos reflejen las diferencias regionales en la demanda de construcción, energía eólica, marina y electrónica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | CXOs: 15% | APAC: 49% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 54% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un modelo de arriba hacia abajo en el que las señales de producción y comercio se reconcilian con la actividad de uso final, y el conjunto de consumo implícito se convierte a valor utilizando bandas de precios validadas. En la práctica, vinculamos la demanda a algunos impulsores claros, como las instalaciones de palas de turbinas eólicas, la actividad de refuerzo de compuestos en construcción, los ciclos de construcción marina y de transporte, y la producción de laminados para circuitos impresos y electrónica.
El lado del valor se configura utilizando rangos de precio de venta promedio por tipo de tela (tejida frente a no tejida) y por tipos de vidrio comunes utilizados en el refuerzo (por ejemplo, vidrio E frente a grados de mayor rendimiento), y luego se ajusta por los cambios de mezcla reportados por los contactos de la industria. Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de exposición de ingresos de proveedores, cálculos de volumen muestreado multiplicado por el precio de venta promedio, y retroalimentación de canales sobre movimientos de precios regionales. Cuando una visión de abajo hacia arriba está incompleta, las brechas se manejan aplicando supuestos conservadores de penetración y utilización que fueron validados en entrevistas.
Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por una regresión multivariada ligera, donde los impulsores clave se proyectan utilizando perspectivas publicadas y luego se revisan frente a lo que los profesionales esperan en cuanto a adiciones de capacidad y progresión de precios. Cuando los insumos apuntan en direcciones diferentes, se ejecuta un conjunto reducido de casos de sensibilidad para que los números finales sigan siendo explicables en una llamada con el cliente.
Ciclo de Validación y Actualización de Datos
La validación se realiza verificando el modelo frente a señales independientes, incluida la direccionalidad del comercio, las adiciones de capacidad conocidas y las tasas de crecimiento de uso final que deberían reflejarse en la demanda de telas de fibra de vidrio. Los valores atípicos se identifican, se analizan con una segunda revisión de analista y luego se verifican nuevamente con un pequeño conjunto de llamadas de seguimiento cuando la varianza no puede explicarse por efectos de mezcla o de divisas.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de operaciones de plantas importantes, movimientos de precios sostenidos o shocks de demanda en energía eólica o construcción. Antes de la entrega, se realiza una revisión final para confirmar que las últimas publicaciones públicas y la retroalimentación de entrevistas más reciente se reflejan en los números del año en curso.
Dimensionamiento del Mercado de Telas de Fibra de Vidrio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telas de fibra de vidrio pueden parecer muy dispares incluso cuando todos describen la misma familia general de materiales. Las diferencias suelen provenir de lo que cada estudio contabiliza como ingresos del mercado de telas de fibra de vidrio, cómo trata los materiales adyacentes y qué año y momento de conversión de divisas se utiliza.
Los componentes compuestos terminados son un complemento común en algunos estudios, y esa inclusión puede elevar los totales rápidamente cuando las piezas aeroespaciales, las palas eólicas o las piezas marinas se contabilizan como ingresos del mercado. Otra brecha proviene de cómo se tratan las categorías no tejidas, ya que algunas fuentes agrupan las esteras de aislamiento en el mismo conjunto, y los supuestos de precios también varían cuando los grados de mayor rendimiento se mezclan en un promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,81 mil millones de USD (2025) | |
| Consultora Global A | 14,93 mil millones de USD (2025) | Probablemente contabiliza un conjunto de ingresos más amplio al incorporar el valor relacionado con compuestos y GFRP capturado más allá de las ventas de telas, y también utiliza una cadena de año base diferente que puede elevar el arrastre hacia 2025. |
| Editorial de la Industria B | 11,01 mil millones de USD (2024) | Utiliza un año base anterior y puede aplicar bandas de precios más conservadoras, y también puede diferir en si las esteras no tejidas de tipo aislamiento se tratan como tela o se separan de las telas de grado de refuerzo. |
Las piezas compuestas terminadas quedan fuera del alcance de Mordor Intelligence, lo que ayuda a explicar por qué algunos totales publicados aumentan cuando se añade el valor aguas abajo sobre las ventas de telas. Cuando el alcance se mantiene en los ingresos por telas y los insumos se rastrean hasta las señales de instalación, actividad de construcción y laminados electrónicos, el resultado es más fácil de conciliar con las verificaciones de comercio y capacidad, y de actualizar de manera consistente año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tejidos de fibra de vidrio?
El mercado de tejidos de fibra de vidrio está valorado en USD 12,53 mil millones en 2026 y se proyecta que alcance USD 16,88 mil millones en 2031 con una trayectoria de CAGR del 6,13%.
¿Qué región lidera el mercado de tejidos de fibra de vidrio?
Asia-Pacífico ostenta la mayor cuota regional del 41,47% en 2025 y también se expande al ritmo más rápido con una CAGR del 6,93% hasta 2031.
¿Qué segmento de aplicación crece más rápidamente?
La energía eólica es el segmento de aplicación de más rápido crecimiento, proyectado a una CAGR del 7,02% debido al aumento de los despliegues de turbinas offshore.
¿Cómo están afectando las regulaciones medioambientales al mercado?
Regulaciones como la AB 1059 de California y los estándares más estrictos de la Agencia de Protección Ambiental de EE. UU. están incentivando a los productores a invertir en reciclaje, hornos de cero carbono y tratamientos de fibra más seguros, redefiniendo las estrategias competitivas.
Última actualización de la página el:



