
Taille et parts du marché des tuyaux en fibre de verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.61 Milliards de dollars |
| Taille du Marché (2031) | 4.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
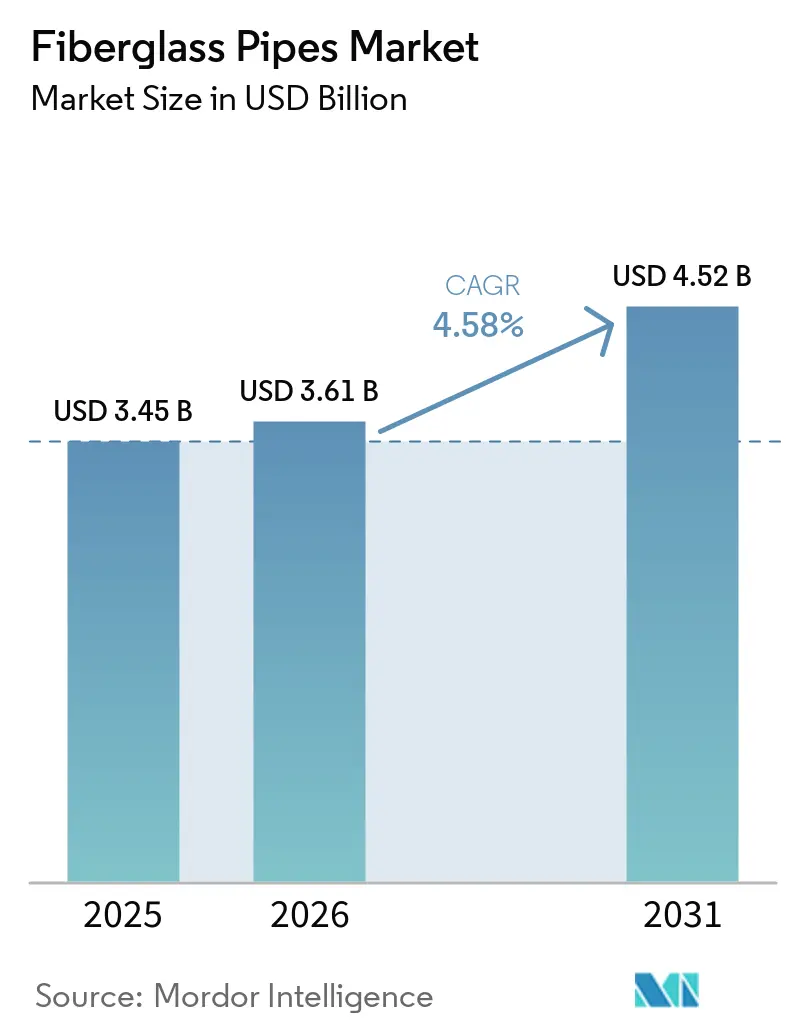
Analyse du marché des tuyaux en fibre de verre par Mordor Intelligence
La taille du marché des tuyaux en fibre de verre était évaluée à 3,45 milliards USD en 2025 et devrait croître de 3,61 milliards USD en 2026 pour atteindre 4,52 milliards USD d'ici 2031, à un CAGR de 4,58 % durant la période de prévision (2026-2031). Les opérateurs délaissent l'acier et le béton au profit de solutions composites qui réduisent les pertes par corrosion, allègent le poids à l'installation et améliorent le coût total de possession. Les mandats réglementaires dans les secteurs de l'eau, des eaux usées et du transport d'hydrogène accélèrent les spécifications d'appels d'offres favorisant les composites en fibre de verre. Les fournisseurs associent des garanties de durée de vie de 150 ans à des capteurs intégrés pour défendre leurs marges face aux concurrents asiatiques à bas coût. Les fluctuations des coûts des matières premières et le durcissement des règles de recyclabilité tempèrent la croissance, mais n'ont pas compromis le pipeline de demande, compte tenu des cycles d'investissement parallèles dans la dessalement, la modernisation municipale et les réseaux de captage du carbone. Les gouvernements d'Asie-Pacifique et du Moyen-Orient allouent des budgets d'infrastructure substantiels qui transforment les déploiements pilotes en contrats de plusieurs kilomètres, consolidant ainsi la visibilité des volumes pour les fabricants.
Principaux enseignements du rapport
- En 2025, le plastique renforcé de fibres de verre (GRP) représentait 48,79 % des parts du marché des tuyaux en fibre de verre, établissant sa domination sur le marché. Les tuyaux en époxy renforcé de verre (GRE) devraient croître à un taux de croissance annuel composé (TCAC) de 4,82 % au cours de la période de prévision s'étendant jusqu'en 2031.
- Le secteur du pétrole et du gaz représentait 43,15 % de la taille du marché des tuyaux en fibre de verre en 2025, ce qui en fait un secteur d'utilisation final clé. Par ailleurs, d'autres secteurs, notamment l'exploitation minière, le secteur maritime et la pâte et le papier, devraient se développer à un TCAC de 4,97 % d'ici 2031.
- L'Asie-Pacifique s'est imposée comme la région dominante, contribuant à hauteur de 44,42 % à la part des revenus en 2025. La région devrait maintenir une croissance stable avec un TCAC de 4,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
.
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de l'installation de pipelines pétroliers et gaziers | +1.2% | Moyen-Orient, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes de remplacement des infrastructures d'eau et d'eaux usées | +1.5% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥4 ans) |
| Demande croissante dans le secteur de la transformation chimique | +0.8% | Asie-Pacifique en cœur, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Essor des grands projets de dessalement à grand diamètre | +0.9% | Moyen-Orient, Afrique du Nord, Australie | Court terme (≤2 ans) |
| Réseaux pilotes de transport d'hydrogène et de captage, utilisation et stockage du carbone (CCUS) soutenant la demande de tuyaux en fibre de verre | +0.6% | National, avec des gains précoces aux États-Unis, au Canada et dans certains États membres de l'UE | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'installation de pipelines pétroliers et gaziers
Les compagnies pétrolières nationales développent des programmes de tuyauteries non métalliques pour réduire les temps d'arrêt en service acide et les dépenses de protection cathodique. La phase trois du système de gaz principal de Saudi Aramco ajoute 4 000 kilomètres de lignes de collecte composites, marquant la plus grande adoption nationale au monde des normes de fibre de verre. Les régulateurs du Colorado exigent des tuyaux conformes à l'API 15S sur les nouvelles lignes de collecte, déclenchant le remplacement des actifs en acier existants. La commande de 33 kilomètres de tuyaux composites thermoplastiques de Strohm pour l'expansion du gaz Fadhili d'Aramco souligne la convergence des matériaux sur les champs terrestres et offshore[1]. Les codes API et CSA fournissent le cadre harmonisé qui réduit les risques des cycles de qualification des opérateurs et accélère l'adoption des volumes. À mesure que les nouveaux puits tendent vers des teneurs plus élevées en H₂S et en CO₂, les grades GRE résistants à la fatigue captent une part croissante au sein du marché des tuyaux en fibre de verre.
Programmes de remplacement des infrastructures d'eau et d'eaux usées
Les décrets de consentement et l'expansion urbaine accélèrent l'adoption des composites dans les réseaux municipaux. Le système d'eau de San Antonio a attribué 26,5 millions USD en 2024 pour installer six miles de tuyaux en fibre de verre dans le cadre d'un arrêté de l'Agence de protection de l'environnement, signalant un passage des systèmes en argile et en béton vers des systèmes résistants à la corrosion. Le manuel CPHEEO de l'Inde codifie le GRP pour les gammes DN 200-3000, intégrant effectivement la fibre de verre dans chaque appel d'offres pour l'eau financé par l'État[2]. Les projets de fonçage sans tranchée en Chine à Zhongxian, Linhai et Guangzhou illustrent comment le GRP minimise les perturbations de surface dans les couloirs urbains denses. Ces programmes élargissent le marché des tuyaux en fibre de verre en liant les délais de conformité à des indicateurs d'installation rapide, une combinaison dans laquelle les composites légers excellent.
Demande croissante dans le secteur de la transformation chimique
Les installations de chlore-alcali, d'engrais et de pâte et papier remplacent l'acier doublé de PTFE par du plastique renforcé de fibres de verre (FRP) à double stratifié pour réduire la maintenance des brides et les arrêts imprévus. Les résines époxy vinyl ester Derakane d'Ashland améliorent la résistance aux solvants à des températures de service allant jusqu'à 135 °C. NOV Fiber Glass Systems commercialise des tuyaux doublés de fluoropolymère qui prolongent la durée de vie au-delà de 20 ans dans des cycles de pH agressifs et thermiques. Le fabricant coréen HLB ENG fournit des tuyaux GRE homologués à 25 bars pour les installations marines, gagnant des parts grâce à des délais de livraison de huit semaines qui surpassent les fournisseurs européens. La certification ASME Section X renforce la confiance des acheteurs, permettant au marché des tuyaux en fibre de verre de pénétrer les segments de la chimie de spécialité qui exigent des données vérifiables sur les cycles de pression.
Essor des grands projets de dessalement à grand diamètre
Les méga-usines du Moyen-Orient stimulent la demande de lignes de transport GRP de DN 2000 et plus. L'installation Yanbu 5 de VA Tech Wabag en Arabie Saoudite a sélectionné des tuyaux d'admission et de saumure en fibre de verre pour contrer la corrosion par piqûres induite par les chlorures qui affecte l'acier inoxydable duplex. Group Five Pipe a obtenu un contrat de 800 millions USD avec la Saline Water Conversion Corporation, garantissant une visibilité de production sur cinq ans. L'expansion d'Alkimos en Australie évalue le GRP pour respecter les règles d'émissions de carbone incorporées au niveau de l'État tout en gérant les risques de corrosion côtière. Les normes ISO 14692 rationalisent l'analyse des contraintes, permettant aux ingénieurs de spécifier des parois plus minces sans compromettre les facteurs de sécurité à l'éclatement, élargissant ainsi le périmètre adressable du marché des tuyaux en fibre de verre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (résine et verre) | -0.7% | Mondial, aigu en Europe et en Asie du Sud-Est dépendantes des importations | Court terme (≤2 ans) |
| Recyclabilité limitée et risque réglementaire imminent | -0.5% | Europe, Amérique du Nord, certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'installateurs certifiés de tuyaux composites | -0.4% | Amérique du Nord (États-Unis, Canada) et Moyen-Orient (Arabie Saoudite, Émirats arabes unis), avec des répercussions sur les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (résine et verre)
Les prix des résines époxy et polyester suivent les matières premières dérivées du pétrole brut, et les chocs d'approvisionnement peuvent inverser la déflation des coûts en l'espace d'un seul trimestre. Les fours à fibres de verre consomment de grandes quantités de gaz naturel, exposant les producteurs européens aux fluctuations des prix TTF qui ont dépassé 40 % de volatilité début 2025. Les grades d'époxy de spécialité commandent des primes de 25 à 35 % par rapport au polyester standard, freinant l'adoption dans les projets hydrauliques à budget limité. Les fabricants plus petits d'Asie du Sud-Est manquent d'outils de couverture, de sorte que les fluctuations monétaires amplifient l'incertitude sur les coûts à destination et compriment les marges. La volatilité persistante conduit les contractants EPC à inclure des clauses d'ajustement des prix, allongeant légèrement les cycles d'appels d'offres pour les projets du marché des tuyaux en fibre de verre.
Recyclabilité limitée et risque réglementaire imminent
L'Union européenne a modifié la directive sur les véhicules hors d'usage en 2024, imposant des seuils de recyclabilité des composites d'ici 2031 que les installations actuelles de pyrolyse et de solvolyse ne peuvent pas satisfaire économiquement. Une étude publiée dans Nature Materials signale une dégradation de la résistance à la traction des fibres pouvant atteindre 30 % après recyclage mécanique, rendant les fibres récupérées impropres à la réutilisation dans des tuyaux sous pression. Les lois californiennes sur la responsabilité élargie des producteurs imputent les coûts d'élimination aux fabricants, internalisant ainsi effectivement les externalités environnementales. L'usine neutre en carbone d'Amiblu à Tarragone illustre les progrès réalisés sur les scopes 1 et 2, mais la recyclabilité du scope 3 reste non résolue. Cette pression réglementaire freine l'expansion dans le secteur automobile et les secteurs adjacents du marché des tuyaux en fibre de verre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le GRP domine, le GRE s'accélère dans les services à haute pressionLe GRP a représenté 48,79 % des parts du marché des tuyaux en fibre de verre en 2025, reflétant son leadership en termes de coûts dans les lignes de collecte municipales, d'irrigation et pétrolières à basse pression. Les tuyaux GRE, bien que moins importants en volume absolu d'expéditions, progressent à un TCAC de 4,82 % jusqu'en 2031, car les plateformes offshore et les usines chimiques exigent des températures et des pressions plus élevées. Les opérateurs acceptent la prime de prix de 25 à 35 % du GRE parce que les matrices époxy offrent une résistance à la fatigue sous contraintes multiaxiales et charges cycliques. HOBAS a augmenté sa capacité de 50 % en 2024, lançant une deuxième ligne aux États-Unis produisant des diamètres de 12 à 118 pouces avec des garanties de durée de vie de 150 ans, un avantage qui atténue les discussions sur le coût du cycle de vie lors des appels d'offres municipaux. Les champs en eaux profondes en Afrique de l'Ouest et dans le golfe du Mexique spécifient des grades époxy pour éviter le cloquage induit par l'hydrogène, stimulant ainsi la demande de GRE au sein du marché des tuyaux en fibre de verre.
De nouvelles architectures hybrides combinent une armure de pression en fibres de carbone avec des revêtements thermoplastiques pour gérer les charges de tension en ultra-grande profondeur dépassant 3 000 mètres. Bien qu'encore de niche, ces conceptions démontrent la courbe d'innovation des matériaux qui maintient les composites en avance sur les homologues métalliques souffrant de fragilisation en service hydrogène. Les révisions des normes API 15S et ISO 14692 intègrent des facteurs de conception plus élevés pour les joints composites, réduisant les marges d'incertitude et diminuant les budgets d'épaisseur de paroi. Les procédés d'enroulement continu réduisent l'utilisation de résine par mètre et raccourcissent les cycles de durcissement, permettant aux fabricants de répercuter les gains d'efficacité sur les acheteurs sans éroder les marges. Par conséquent, la croissance en volume du GRE et des hybrides dépasse celle du GRP, remodelant les perspectives de mix produit au sein du marché des tuyaux en fibre de verre.
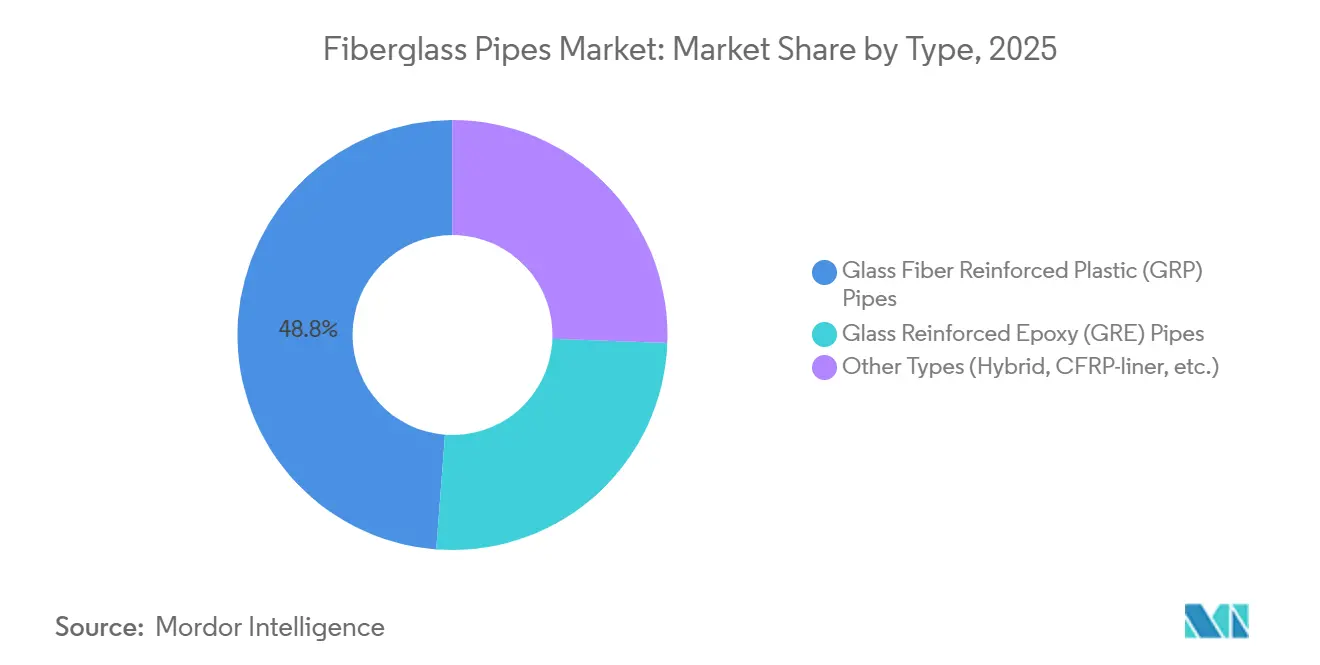
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
les segments non énergétiques mènent la courbe de croissanceLe pétrole et le gaz sont restés le plus grand acheteur avec 43,15 % de la demande en 2025, mais une diversification est en cours. D'autres secteurs d'utilisation final, notamment l'exploitation minière, le secteur maritime et la pâte et le papier, se développeront à un TCAC de 4,97 %. Les lignes de transport de boues Ceram Core de NOV résistent à une pression de 240 bars et aux résidus abrasifs, permettant aux mines de cuivre chiliennes de prolonger la durée de vie des pipelines au-delà de 20 ans. Le FRP à double stratifié avec revêtements PVDF réduit les intervalles de maintenance des brides dans les usines de chlore-alcali, passant de cycles annuels à des fenêtres de cinq ans, économisant aux opérateurs jusqu'à 2 millions USD par arrêt. Les mises à niveau des réseaux d'égouts à Nagpur et Guangzhou spécifient le GRP pour résister à l'attaque du sulfure d'hydrogène, stimulant les gains de parts municipales en dehors des secteurs énergétiques traditionnels.
L'agriculture, bien que plus modeste, adopte des lignes d'irrigation à pivot central en GRP pour réduire la consommation d'énergie des pompes de 20 % par rapport à l'acier. Le procédé à mandrin continu de Flowtite fournit des joints étanches répondant aux exigences de 32 bars, répondant aux besoins des grandes exploitations agricoles saoudiennes et argentines en quête d'efficacité dans l'utilisation de l'eau. Les usines mondiales de pâte et papier remplacent les lignes de retour de condensat en acier au carbone par du GRE pour résister à la corrosion en phase mixte, illustrant une industrialisation plus large de la tuyauterie composite. Conjugués au durcissement des réglementations sur les rejets d'eaux usées, ces facteurs élèvent collectivement la part des secteurs non énergétiques dans le marché des tuyaux en fibre de verre.
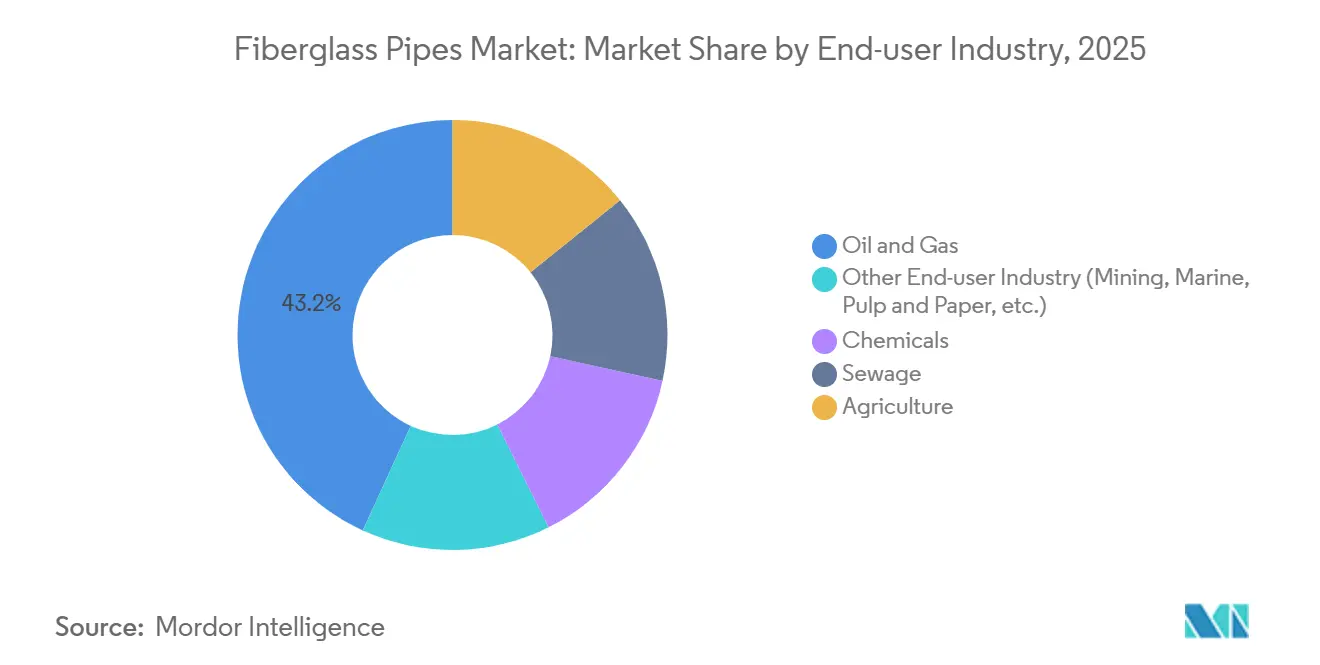
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché des tuyaux en fibre de verre en Asie-Pacifique et au Moyen-Orient
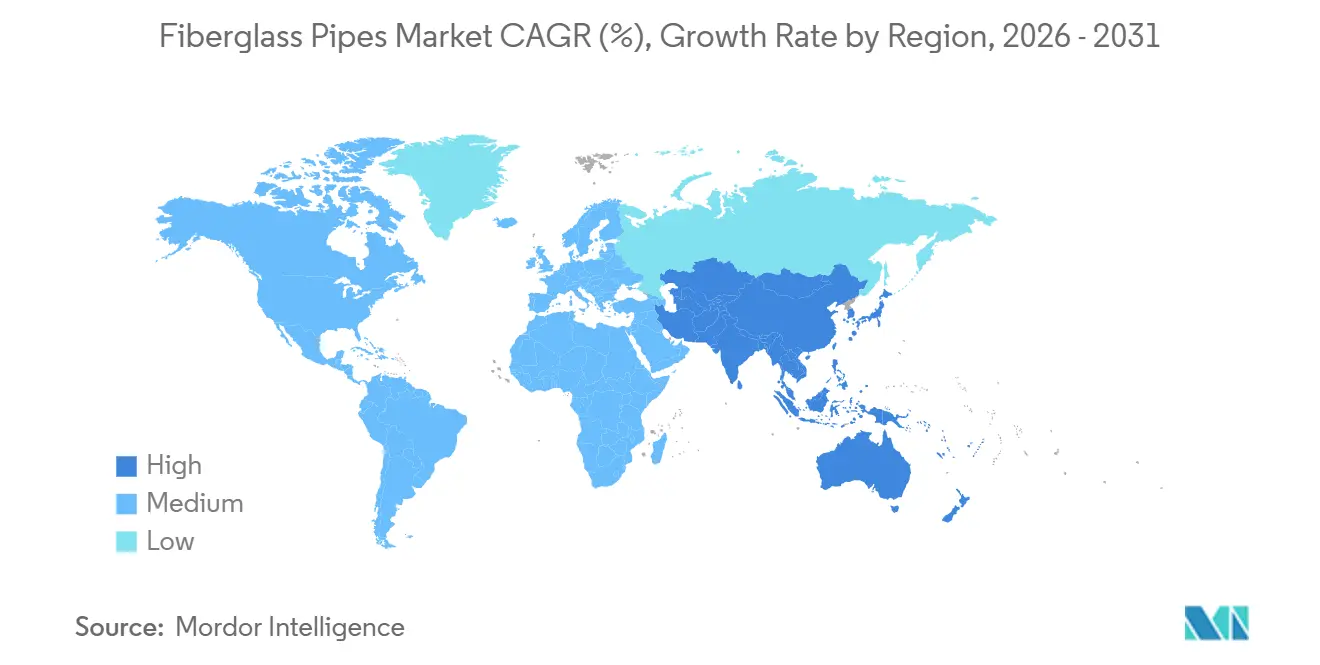
L'Asie-Pacifique détient une part de revenus de 44,42 % en 2025 et devrait maintenir un CAGR de 4,65 % jusqu'en 2031, alors que la Chine, l'Inde et l'Arabie saoudite modernisent leurs réseaux de transfert de fluides. Les projets de fonçage sans tranchée en Chine adoptent des tuyaux en PRV DN 250-2000 pour minimiser les perturbations urbaines, tandis que les fabricants de la province du Zhejiang fournissent des stations de pompage garanties 50 ans qui renforcent les arguments de fiabilité. Les directives du CPHEEO en Inde ancrent les spécifications en PRV dans chaque programme d'eau à financement central, renforçant l'uniformité des appels d'offres pour les canalisations. Le contrat du Groupe Five Pipe de 800 millions USD en Arabie saoudite et la livraison de conduites d'écoulement composites de Strohm intègrent la fibre de verre dans les systèmes de dessalement et d'hydrocarbures. Ces programmes d'investissement simultanés consolident la position de l'Asie-Pacifique en tant que moteur de croissance du marché des tuyaux en fibre de verre.
Marché des tuyaux en fibre de verre en Amérique du Nord
L'Amérique du Nord bénéficie des mises à niveau réglementaires liées aux normes API et CSA. Le projet de décret de consentement de San Antonio et les obligations relatives aux conduites d'écoulement du Colorado illustrent comment la conformité juridique se traduit par des bons de commande immédiats. Les projets pilotes Hydrogen Shot du Département de l'énergie des États-Unis utilisent des tuyaux en PRV à double paroi combinant le transport d'hydrogène et de CO₂, mettant en lumière les matériaux composites comme solution par défaut pour les réseaux d'énergie distribués. La nouvelle ligne américaine de HOBAS et la capacité d'Amiblu en Espagne orientent une offre supplémentaire vers les appels d'offres nord-américains, réduisant les délais de livraison et supplantant les importations. L'ensemble de ces initiatives confère à la région un CAGR stable de 4,2 %, le deuxième après l'Asie-Pacifique sur le marché des tuyaux en fibre de verre.
Marché des tuyaux en fibre de verre en Europe
L'Europe se concentre sur la résilience hydrique et la décarbonation. La BEI a financé 500 millions EUR pour des projets de SUEZ évaluant les tuyaux en polyester renforcé de verre (PRV) sans tranchée dans les centres urbains historiques. Le Royaume-Uni a réservé 8 milliards GBP pour les réservoirs, les transferts et la dessalement entre 2026 et 2031, ouvrant une nouvelle demande pour des tuyaux DN 3000 homologués à 32 bars. L'usine d'Amiblu à Tarragone réalise une réduction de 72 % des émissions de CO₂ grâce à l'énergie solaire sur site, s'alignant sur les règles d'approvisionnement favorisant les matériaux à faible teneur en carbone incorporé.
Marché des tuyaux en fibre de verre au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique accusent un retard en termes de dépenses absolues, mais affichent des poches de forte croissance là où les agences de donateurs et les compagnies pétrolières nationales financent des infrastructures composites, offrant un potentiel de hausse optionnel sur le marché des tuyaux en fibre de verre.
Paysage réglementaire
L'adoption des tuyaux en fibre de verre dans les infrastructures hydrauliques et énergétiques est étroitement liée à la qualification par rapport aux principales normes de conception et de produit. Aux États-Unis, cela comprend l'ASTM D3517 pour les tuyaux sous pression en fibre de verre, l'ASTM D2996 pour les tuyaux en fibre de verre enroulés en filament, et l'AWWA C950 pour les tuyaux sous pression en fibre de verre utilisés dans les canalisations principales d'eau. Pour les hydrocarbures et les applications à pression plus élevée, l'ISO 14692 et l'API 15S fournissent une base de référence internationale pour les facteurs de conception, la performance des joints et les essais, ce qui façonne les attentes en matière d'approvisionnement pour les projets municipaux, publics et industriels.
La politique environnementale et de qualité de l'eau façonne également la documentation d'approvisionnement. L'EPA a finalisé les niveaux maximaux de contaminants (MCL) pour les PFAS dans l'eau potable le 10 avril 2024, ce qui conduit les services publics et les ingénieurs à demander une documentation sur la lixiviation des matériaux et la conformité pour les composants de réseau, y compris les systèmes de tuyauterie composite. En Europe, le REACH et les restrictions de l'UE sur les microplastiques créent des exigences continues de surveillance de la conformité pour les systèmes de fibre de verre et de résine, ajoutant à la rigueur de la documentation et de la sélection des matériaux pour les fournisseurs vendant dans le cadre d'appels d'offres publics et industriels liés à l'eau.
Analyse de la chaîne de valeur
La chaîne de valeur des tuyaux en fibre de verre commence par les fournisseurs amont de fils continus de fibre de verre et de résines thermodurcissables (polyester, vinylester, époxy), soutenus par des catalyseurs, des agents de durcissement et des charges telles que le sable ou les minéraux pour la rigidité et le contrôle des coûts dans les GRP de grand diamètre. Ces intrants passent aux fabricants de tuyaux qui les transforment par enroulement filamentaire automatisé et durcissement contrôlé, suivis d'opérations de finition (usinage et intégration de raccords ou de joints) et de tests d'assurance qualité conformes aux normes référencées dans les spécifications municipales et énergétiques (par exemple, les exigences ASTM et AWWA pour l'eau, et les cadres ISO ou API pour le pétrole et le gaz). L'économie de la production est sensible au prix de la résine et du verre, ainsi qu'aux coûts énergétiques pour le durcissement, tandis que la cohérence de la qualité dépend du contrôle des processus, de la gestion des mandrins et d'opérateurs formés.
En aval, les ventes s'effectuent couramment par l'intermédiaire d'entrepreneurs EPC, de services publics et de compagnies pétrolières nationales, la distribution couvrant l'approvisionnement direct de projets, les représentants locaux et les pôles de fabrication régionaux pour répondre aux exigences de délais et de contenu local. Des associations sectorielles telles que le Fiberglass Tank and Pipe Institute, l'ITA (International Tube Association) et la World Federation of Pipe Line Industry Associations influencent les spécifications, les pratiques d'installation et les voies d'acceptation. Les goulots d'étranglement ont tendance à se concentrer autour de la capacité d'installation certifiée, des exigences de documentation d'appel d'offres (durée de vie de conception et dossiers de conformité), et de la logistique de projet pour le transport de grand diamètre, ce qui explique pourquoi les fournisseurs mettent l'accent sur les empreintes de capacité régionales et la qualification de produit standardisée dans plusieurs géographies.
Paysage concurrentiel
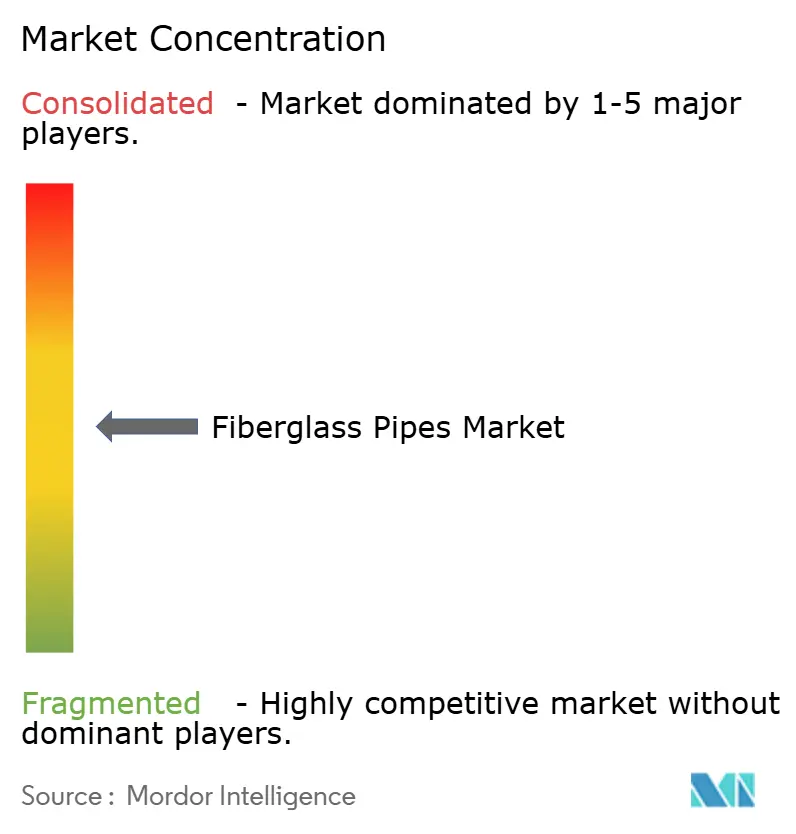
Le marché des tuyaux en fibre de verre présente une fragmentation modérée. Les challengers régionaux en Chine et en Inde sous-cotent les acteurs établis jusqu'à 25 % sur les prix départ usine, mais les audits qualité liés aux normes ISO 14692 et API 15S limitent leur accès aux grands appels d'offres internationaux. Les fabricants poursuivent des fusions et acquisitions pour sécuriser l'approvisionnement en résine et amortir les lignes d'enroulement filamentaire automatisées, comprimant les courbes de coûts pour le segment intermédiaire. Les sorties de marché parmi les acteurs sous-capitalisés se poursuivent, notamment en Europe, où les réglementations sur la recyclabilité augmentent les dépenses de conformité. L'effet net pousse la concentration à la hausse, bien que le marché des tuyaux en fibre de verre reste loin d'être oligopolistique.
Les pipelines d'innovation pivotent vers le transport d'hydrogène et les réseaux de captage du carbone. Le prix de 2 millions USD du Département de l'énergie des États-Unis attribué à NOV et H2C valide les conceptions FRP à double paroi avec détection intégrée des fuites, une configuration susceptible de devenir la norme dans les services de gaz à faible masse moléculaire.
Leaders du secteur des tuyaux en fibre de verre
-
Future Pipe Industries
-
NOV
-
Amiantit Company
-
Amiblu Holding GmbH
-
Hengrun Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tuyaux en fibre de verre Entreprises couvertes dans ce rapport
- Abu Dhabi Pipe Factory (ADPF)
- Amiantit Company
- Amiblu Holding GmbH
- Chemical Process Piping Pvt. Ltd. (CPP)
- Farassan
- Fibrex
- Future Pipe Industries
- Graphite India Limited
- Gruppo Sarplast S.r.l.
- Hengrun Group Co., Ltd.
- HOBAS Pipe USA Inc.
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- NOV
- Western Fiberglass
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent là où les spécifications fondées sur des normes et les dépenses motivées par la conformité se croisent, en particulier dans les programmes de remplacement d'eau municipale et d'eaux usées et dans les corridors de transmission longue distance où les tuyaux résistants à la corrosion et la longue durée de vie de conception sont des priorités d'approvisionnement. L'activité de conformité des services publics concernant les contaminants de l'eau potable, y compris la règle MCL sur les PFAS de l'EPA américaine finalisée en avril 2024, accroît l'importance de la qualification des matériaux, de la documentation sur les lixiviats et de la traçabilité. Cela déplace la demande vers les fournisseurs capables de fournir des dossiers complets de certification et de tests conformes aux exigences AWWA et ASTM, y compris l'AWWA C950 et l'ASTM D3517.
La localisation et les ajouts de capacité affectent également les cycles de livraison pour les grands projets énergétiques et industriels. En Amérique du Nord, les fabricants ont étendu leur capacité de production, notamment Champion Fiberglass qui met en service une quatrième ligne de production (augmentation de production de 50 %) et commence la construction d'une cinquième ligne à Houston, au Texas, en avril 2026, et Fibrosan qui a entamé la construction d'une nouvelle installation de fabrication de fibre de verre à Cassopolis, au Michigan, en juin 2026. Parallèlement, la qualification composite pour des conditions de service plus récentes élargit le champ adressable, y compris l'activité de certification axée sur l'hydrogène, telle que la certification TUV SUD pour la tuyauterie composite de Future Pipe Industries destinée aux systèmes à hydrogène, et le développement de tuyaux résistants au CO2 liés aux exigences CCUS et en eaux profondes.
Développements industriels récents dans Marché des tuyaux en fibre de verre
- Juin 2026 : Fibrosan a entamé la construction d'une nouvelle installation de fabrication de fibre de verre à Cassopolis, au Michigan. Le projet élargit la capacité de fabrication régionale pour répondre à la demande croissante de tuyauterie enroulée en filament et composite, et soutient des délais plus courts pour les projets nord-américains. Ce mouvement signale une chaîne d'approvisionnement locale renforcée et une couverture géographique plus large pour les produits GRP haut de gamme.
- Avril 2026 : Future Pipe Industries a achevé la fourniture de tuyauterie composite avancée pour la phase 2 du projet de développement du terminal de GPL réfrigéré de Java Est en Indonésie. Cette livraison met en évidence la pénétration continue de la tuyauterie composite dans les terminaux d'hydrocarbures et renforce le positionnement du fournisseur en Asie du Sud-Est. Elle s'aligne également sur des mises à niveau d'infrastructure régionales plus larges pilotées par des EPC.
- Mars 2026 : NOV a annoncé un investissement de 200 millions USD pour approximativement doubler la capacité de son installation de fabrication de tuyaux flexibles sous-marins à Açu, au Brésil, l'expansion étant prévue jusqu'à la fin de 2029. Ce mouvement renforce l'approvisionnement pour les applications en eaux profondes et indique une intensification de l'activité dans les segments de tuyauterie offshore et résistante au CO2.
Marché des tuyaux en fibre de verre Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les revenus générés par les tuyaux composites en fibre de verre utilisés pour le transport de fluides et de boues dans des environnements industriels et de services publics, où la résistance à la corrosion et la longue durée de vie sont les principales raisons d'achat. Il inclut les constructions de tuyaux en fibre de verre couramment utilisées, fournies sous forme de systèmes de tuyauterie finis.
Exclusions du périmètre : les tuyaux métalliques revêtus, les tuyaux en plastique non en fibre de verre et les contrats de service d'installation sur site uniquement sont exclus lorsqu'ils sont facturés séparément de la fourniture de tuyaux en fibre de verre.
Aperçu de la Segmentation
- Par type
- Tuyaux en plastique renforcé de fibres de verre (GRP)
- Tuyaux en époxy renforcé de verre (GRE)
- Autres types (hybride, revêtement CFRP, etc.)
- Par secteur d'utilisation final
- Pétrole et gaz
- Produits chimiques
- Eaux usées
- Agriculture
- Autres secteurs d'utilisation final (exploitation minière, secteur maritime, pâte et papier, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une base factuelle solide sur les bassins de demande et la substitution des matériaux, puis par la traduction de celle-ci en une structure de dimensionnement défendable. Des sources publiques telles que l'US Geological Survey (minéraux liés à la fibre de verre), les séries de construction et de fabrication du US Census Bureau, l'Agence internationale de l'énergie pour les signaux d'activité en amont et en milieu de chaîne, ainsi que les indicateurs d'infrastructure de la Banque mondiale sont utilisées comme points d'ancrage.
Les publications des associations professionnelles et des organismes de normalisation (notamment les documents ASTM et ISO qui précisent les spécifications courantes) sont examinées parallèlement aux statistiques douanières et portuaires disponibles pour les mouvements de tuyaux et de raccords. Pour le contexte des entreprises, nous utilisons les rapports annuels, les présentations aux investisseurs et les communiqués de presse pour comprendre les ajouts de capacité et l'orientation vers les marchés finaux, et nous utilisons sélectivement des abonnements payants pour les données financières des entreprises, les actualités et les bases de données de brevets afin de recouper les calendriers. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes courtes auprès de fabricants, de distributeurs, de parties prenantes liées aux EPC et d'utilisateurs finaux dans les secteurs du pétrole et du gaz, de la chimie, de l'eau et des eaux usées, et de l'irrigation. Nous couvrons l'APAC, l'EMEA et les Amériques afin que les fourchettes de prix, les tailles de projets typiques et les cycles de remplacement puissent être vérifiés par rapport à ce qui est observé dans chaque région, puis utilisés pour combler les lacunes laissées par les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Responsables : 60 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Notre modèle est construit selon une approche descendante dans laquelle les signaux de dépenses d'investissement dans l'énergie et les services publics, l'activité régionale des projets, ainsi que les indicateurs commerciaux et de production sont convertis en un bassin de demande adressable pour les tuyaux en fibre de verre. Une fois ce bassin de demande établi, il est traduit en valeur à l'aide de fourchettes de prix pratiques reflétant le type de tuyau et les niveaux de spécification. Les totaux finaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives telles que les répartitions de revenus des fournisseurs échantillonnés, les retours des canaux de distribution et les parts typiques des nomenclatures de projets.
Les données clés comprennent l'activité de collecte et d'injection dans le pétrole et le gaz, l'intensité de l'expansion et de la réhabilitation des réseaux d'eau et d'eaux usées, les ajouts de capacité dans la transformation chimique et les cycles de remplacement observés dans les services corrosifs. Nous suivons également l'évolution des coûts des résines et des fibres de verre comme indicateur de la pression sur les prix, et nous effectuons des contrôles de cohérence des volumes à l'aide des mélanges de diamètres typiques et des exigences de longueur de projet lorsqu'ils sont divulgués. Les prévisions utilisent une analyse de scénarios appuyée par de courtes vérifications de régression sur les dépenses d'investissement et les dépenses d'infrastructure, puis sont ajustées après des discussions avec les acteurs du secteur sur les délais, la conversion des appels d'offres et les évolutions de prix attendues. Lorsque les références ascendantes sont incomplètes pour les fournisseurs locaux plus petits, les lacunes sont comblées en appliquant des facteurs de couverture spécifiques à la région et à l'utilisation finale, validés par des entretiens et des retours de distributeurs.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par plusieurs recoupements afin que le modèle ne dépende pas d'un seul flux de données. Les résultats sont comparés à des signaux indépendants tels que les attributions de projets, la direction des importations et des exportations, et les changements de capacité discutés publiquement, et tout écart important est examiné avant validation.
Si une hypothèse évolue de manière significative, comme une révision importante des dépenses d'investissement, une variation importante du prix des matériaux ou une nouvelle norme affectant l'adoption, les répondants sont recontactés pour confirmer comment le changement se répercute sur les volumes et les prix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent. Avant la livraison, une nouvelle analyse par un analyste est réalisée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du Marché des Tuyaux en Fibre de Verre de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les tuyaux en fibre de verre peuvent varier plus que les utilisateurs ne l'anticipent, même lorsque le nom du produit semble identique. L'écart provient généralement de différences dans ce qui est comptabilisé comme système de tuyaux en fibre de verre, l'année de référence choisie et la manière dont les prix sont projetés tout au long de la prévision.
Les signaux d'attribution de projets, la direction des échanges commerciaux pour les tuyaux et raccords, et les plans de dépenses d'investissement régionaux déclarés servent de vérifications probantes qui ancrent l'estimation 2026 de Mordor Intelligence à un bassin de demande défini, plutôt que de s'appuyer sur de larges hypothèses sur les composites. Des différences apparaissent également lorsque certaines sources partent d'une base 2024 et appliquent un CAGR uniforme, ou lorsqu'elles incluent des catégories de tuyauterie adjacentes, des périmètres à forte composante raccords, ou une valeur d'installation qui n'est pas systématiquement facturée avec la fourniture de tuyaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,61 milliards USD (2026) | |
| Éditeur Industriel A | 5,64 milliards USD (2024) | Utilise une année de base et une fenêtre de prévision différentes, et la définition peut être plus large en pratique lorsque la capture des revenus inclut un ensemble plus large d'applications ou une valeur de système de tuyaux groupée qui n'est pas toujours séparée de la fourniture. |
| Cabinet de Conseil Mondial B | 4,60 milliards USD (2024) | Souvent ancré à une année de départ antérieure avec une perspective à long terme, ce qui peut s'appuyer sur des taux de croissance généralisés et un traitement moins explicite des limites du périmètre, comme tuyaux seuls par rapport à tuyaux plus raccords et services. |
Pris ensemble, la comparaison indique que le choix de l'année et ce qui est comptabilisé autour du tuyau lui-même sont les principaux facteurs à l'origine de l'écart. En maintenant le périmètre lié à des signaux de demande finale clairs et en vérifiant la valeur avec des fourchettes de prix réalistes, notre estimation reste traçable et reproductible lorsque les utilisateurs mettent à jour les données pour leur propre planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des tuyaux en fibre de verre ?
Le marché mondial des tuyaux en fibre de verre est évalué à 3,61 milliards USD en 2026, avec une valeur prévisionnelle de 4,52 milliards USD d'ici 2031.
Quel segment affiche la croissance la plus rapide jusqu'en 2031 ?
Les applications dans l'exploitation minière, le secteur maritime et la pâte et le papier devraient croître à un TCAC de 4,97 %, dépassant la demande traditionnelle du pétrole et du gaz.
Pourquoi les tuyaux GRE gagnent-ils des parts dans les projets offshore ?
La tolérance plus élevée aux températures et aux pressions du GRE le rend adapté aux champs en eaux profondes où la résistance à la fatigue de l'époxy justifie son prix premium.
Comment les réglementations influencent-elles l'adoption sur le marché ?
Les normes API, ISO et CSA imposent des spécifications composites, accélérant le remplacement des systèmes en acier existants dans les infrastructures hydrauliques et énergétiques.
Quelle région détient la plus grande part des revenus ?
L'Asie-Pacifique est en tête avec 44,42 % de part en 2025 et maintient une croissance robuste portée par les investissements dans l'eau municipale, le dessalement et les hydrocarbures.
Quelles tendances technologiques façonnent l'avantage concurrentiel ?
Les capteurs intégrés pour la détection des fuites, la fabrication neutre en carbone et les innovations dans les tuyaux composites thermoplastiques distinguent les fournisseurs leaders.