
Glasfasergewebe-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.53 Milliarden US-Dollar |
| Marktgröße (2031) | 16.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glasfasergewebe-Marktanalyse von Mordor Intelligence
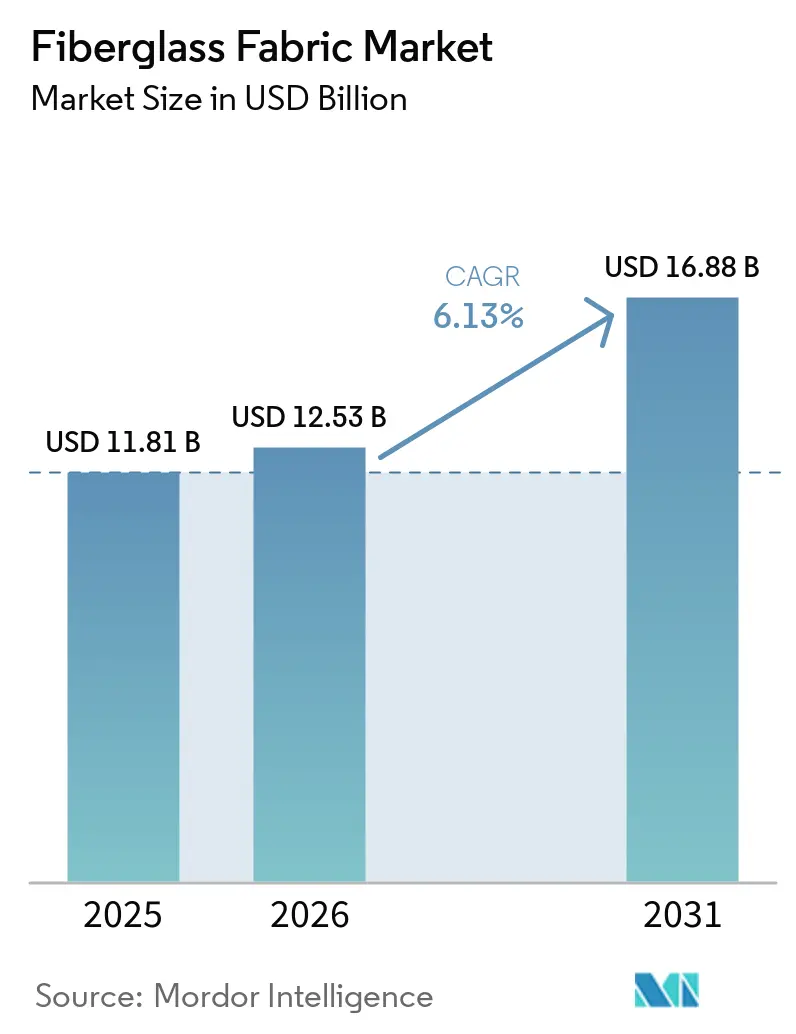
Die Marktgröße für Glasfasergewebe wird voraussichtlich von USD 11,81 Milliarden im Jahr 2025 auf USD 12,53 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 16,88 Milliarden bei einem CAGR von 6,13 % über den Zeitraum 2026–2031 erreichen. Die breite Einführung von Leichtbauverbundwerkstoffen in Windturbinenblättern, Automobilstrukturen und Luft- und Raumfahrtinnenräumen stützt stetige Mengenzuwächse, da Endverbraucher Kraftstoffeffizienz und niedrigere Lebenszykluskosten anstreben. Kosteneffizienz und reichliche Rohstoffverfügbarkeit verschaffen Glasfasergeweben einen Wettbewerbsvorteil gegenüber Kohlefaser- und Aramidbewehrungen, während Fortschritte bei emissionsfreien Schmelzöfen die Fertigungsemissionen reduzieren und das Nachhaltigkeitsprofil des Materials stärken. OEMs in den Bereichen Bauwesen, Elektronik und Schifffahrt nutzen ebenfalls gewebte und nicht-gewebte Glasfasergewebe, um strengere Energieeffizienz- und Haltbarkeitsvorschriften zu erfüllen und die adressierbare Gesamtnachfrage zu erweitern. Indes veranlasst regulatorische Kontrolle – wie Kaliforniens Verbot von Glasfasergewebe in Matratzen ab 2027 – die Hersteller, Recyclingprogramme und biobasierte Produktlinien zu beschleunigen, wodurch der Glasfasergewebe-Markt widerstandsfähig und anpassungsfähig bleibt.
Wichtigste Erkenntnisse des Berichts
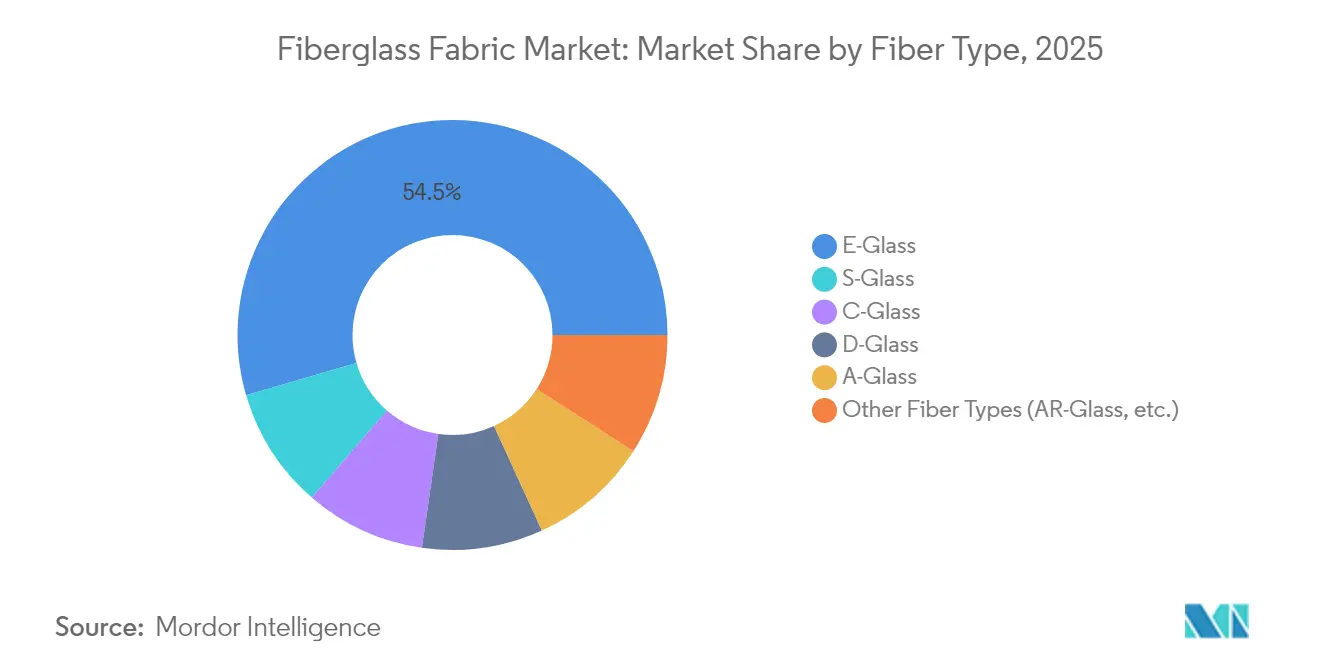
- Nach Fasertyp hielt E-Glas im Jahr 2025 einen Marktanteil von 54,52 % am Glasfasergewebe-Markt, während S-Glas bis 2031 mit einem CAGR von 6,69 % voranschreitet.
- Nach Gewebetyp machten gewebte Strukturen im Jahr 2025 48,62 % der Marktgröße für Glasfasergewebe aus; nicht-gewebte Gewebe weisen mit 6,39 % bis 2031 den schnellsten CAGR auf.
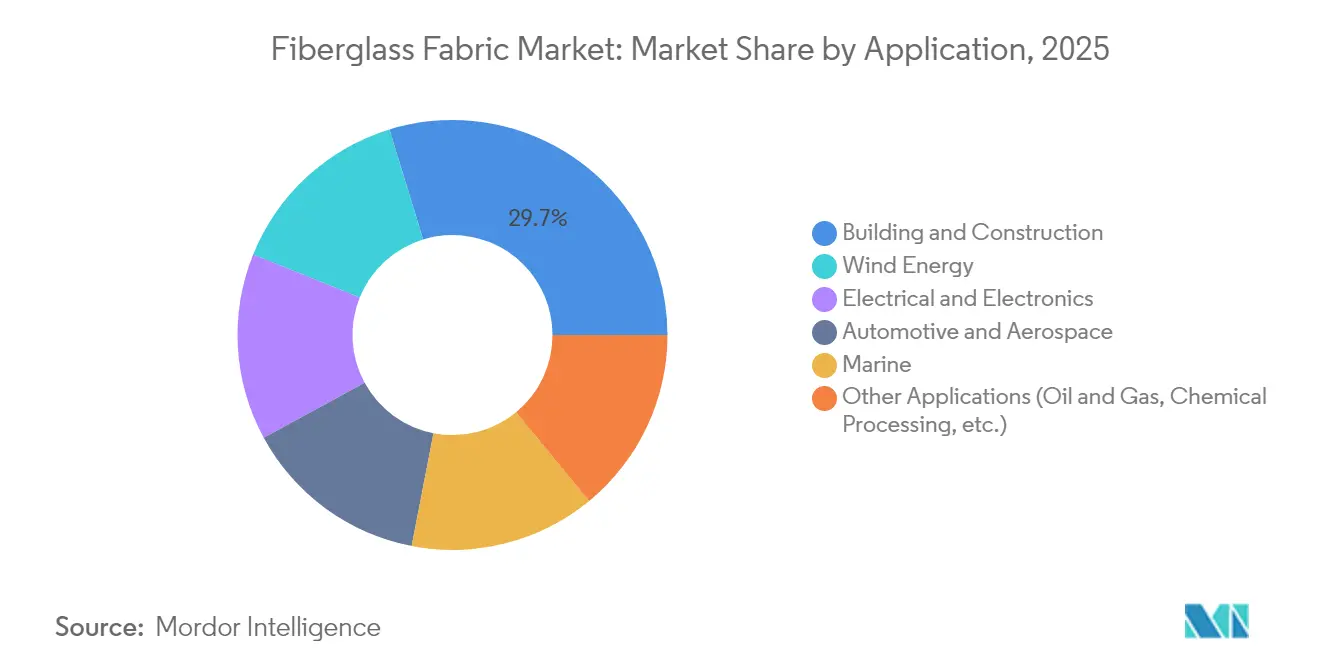
- Nach Anwendung führte Bauwesen und Konstruktion im Jahr 2025 mit einem Umsatzanteil von 29,74 %, während Windenergie bis 2031 voraussichtlich mit einem CAGR von 7,02 % wachsen wird.
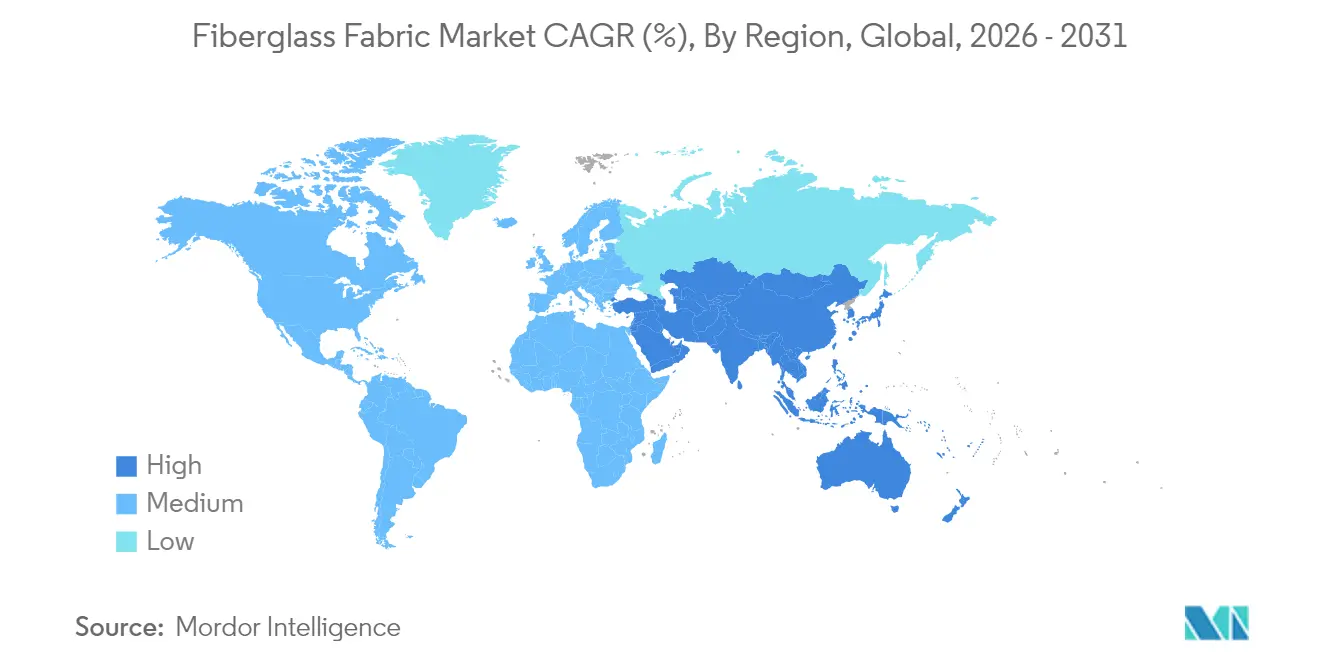
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 41,47 % am Glasfasergewebe-Markt und expandiert bis 2031 mit einem CAGR von 6,93 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Glasfasergewebe-Marktes*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Nachfrage nach leichten, hochfesten Materialien in der Automobil- und Luft- und Raumfahrtbranche | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Windenergieinstallationen | +2.1% | Global, angeführt von den Offshore-Märkten in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Energieeffiziente Gebäude steigern die Nachfrage nach Dämmstoffen | +1.2% | Nordamerika und Europa, Ausdehnung auf urbane Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisierung der Elektronik treibt die Nachfrage nach EMI-Abschirmgeweben an | +0.9% | Kernbereich Asien-Pazifik, Überschwappen auf Technologiezentren in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachrüstung von Industriekaminen | +0.6% | Industrieregionen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Leichtbaumaterialien in der Automobil- und Luft- und Raumfahrtbranche
Automobilhersteller und Luft- und Raumfahrtunternehmen setzen zunehmend auf Leichtbaumaterialien, um strenge Vorschriften zu erfüllen und die Leistung zu verbessern. In den Vereinigten Staaten treiben neue Kraftstoffverbrauchs- und Emissionsvorschriften für den Zeitraum 2027–2032 globale Lieferketten dazu an, der Gewichtsreduzierung Priorität einzuräumen. Ford exemplifiziert diesen Trend mit seiner Verbundstoff-C-Strebe im Bronco Raptor, die glasfaserverstärkte Halterungen und Unterbodenverkleidungen integriert, die die Masse reduzieren, ohne die Sicherheit zu beeinträchtigen. In der Zivilluftfahrt treibt ein niederländisches Konsortium die Validierung vollständig aus Verbundwerkstoffen bestehender Flüssigwasserstofftanks bis 2025 voran und betont damit die Abhängigkeit der Branche von hochfesten Glasgeweben für die Kryobehälterung. Die strategische Bedeutung dieser Materialien wird durch Beteiligungen von Private-Equity-Unternehmen weiter unterstrichen, wie etwa dem Erwerb von Teijin Automotive Technologies Nordamerika durch AURELIUS im Jahr 2024 für über USD 1 Milliarde, um deren Leichtbau-Expertise zu nutzen. Obwohl Naturfaserverbundwerkstoffe bis zu 60 % geringere Treibhausgasemissionen aufweisen, fehlt ihnen derzeit die mechanische Konsistenz von Glasfasergeweben, was die Position von Glasfaser in sicherheitskritischen Anwendungen festigt.
Ausbau von Windenergieinstallationen
Der Globale Windenergierats verzeichnete im Jahr 2024 117 GW an neu installierter Kapazität, mit einem erwarteten jährlichen Wachstum von 8,8 % bis 2030. Blattlängen von mehr als 115 m, wie beim V236-Design von Vestas, erhöhen den Materialbedarf pro Turbine und begünstigen hybride E-Glas- und S-Glas-Aufbauten, die Kosten- und Steifigkeitsziele vereinbaren. Lokale Inhaltsrichtlinien beschleunigen die Verlagerung der Produktion; Kineco Exel Composites begann Ende 2025 mit der Lieferung pultrudierter Glas-Kohlenstoff-Planken aus Goa für asiatische Offshore-Projekte. Die von Dow und Vestas qualifizierte Polyurethan-Kohlenstoff-Holmkappentechnologie erzielt Aushärteraten von über 90 %, doch die meisten Scherstege behalten Glasfaserkerne aus Gründen der Robustheit bei. Obwohl SGL Carbon einen Umsatzrückgang von 35,2 % bei Windkraftkunden aufgrund von Rohstoffpreisinflation verzeichnete, profitieren Glasfaserlieferanten von der Substitution durch günstigere Bewehrungen, was den Glasfasergewebe-Markt stärkt.
Energieeffiziente Gebäude steigern die Nachfrage nach Dämmstoffen
Glasfaserdämmung deckt 71 % der US-amerikanischen Wohninstallationen ab, da sie ENERGY STAR-Ziele zu wettbewerbsfähigen Kosten erfüllt[1]A.M. Schletz, "Trends bei hochleistungsfähiger Glasfaserdämmung," International Journal of Applied Glass Science, ceramics.onlinelibrary.wiley.com. Nachrüstungsaktivitäten in gewerblichen Metallgebäuden weiten den Absatz aus, insbesondere für laminierte Glasfaserrollen, die gemäß ASHRAE-90.1-Norm spezifiziert werden. Californiens Gesetz AB 1059 verbietet ab 2027 Textil-Glasfasergewebe in Matratzen und Polstermöbeln und veranlasst Hersteller, eingekapselte oder oberflächenbehandelte Formate zu entwickeln, die Faseremissionsbedenken mindern[2]Stephanie Potts, "Californien verbietet Glasfasergewebe in Matratzen und anderen Möbeln," TÜV SÜD, tuvsud.com. Neue Polyharnstoffharze senken ebenfalls Arbeits- und Formkosten, indem sie bestimmte Glasfaser-Laminierungen in Architekturelementen ersetzen, doch Glasgewebe bleiben für feuerbeständige Dämmummantelungen in Hochhausfassaden bevorzugt. Verbesserte Ofeneffizienz und höhere Recycling-Scherbenquoten senken den eingebetteten Energiebedarf weiter und bringen das Material mit Grünes-Bauen-Konzepten in Einklang.
Miniaturisierung der Elektronik treibt die Nachfrage nach EMI-Abschirmgeweben an
Nächste-Generation-5G- und IoT-Geräte erhöhen die elektromagnetischen Verträglichkeitsschwellen und stimulieren die Nachfrage nach Glasgeweben, die mit Nanokohle oder Metalloxiden beschichtet sind und eine Abschirmwirksamkeit von mehr als 20 dB bei Gigahertz-Frequenzen bieten. Asiatische Auftragsfertiger integrieren diese Gewebe in flexible Leiterplatinenlaminaten für Smartphones und Fahrzeugsteuergeräte. Forschungen an nicht-kreisförmigen Glasfaserquerschnitten zeigen eine um 15–20 % höhere Quersteifigkeit, was dünnere Laminate ohne Einbußen bei der Steifigkeit ermöglicht. Die kommerzielle Rentabilität hängt von der Skalierung modifizierter Düsenplatten ab; Hersteller, die solche Technologien beherrschen, können Premiumnischen erschließen und gleichzeitig ihren Marktanteil gegenüber leitfähigen Polymerfolien verteidigen.
Hemmnisanalyse des Glasfasergewebe-Marktes*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Energiekosten | -1.4% | Global, mit akuten Auswirkungen in energieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Kohlefaser- und Basaltfasergewebe | -0.8% | Hochleistungsanwendungen weltweit, konzentriert in der Luft- und Raumfahrt sowie Automobil | Mittelfristig (2–4 Jahre) |
| Kostspielige Entsorgungsvorschriften für Glasfasergewebe am Ende der Nutzungsdauer | -0.6% | Europa und Nordamerika, Ausdehnung auf entwickelte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Energiekosten
Das Glasschmelzen verbraucht erhebliche Mengen an Erdgas und Strom; Preisspitzen bei europäischer Energie in den Jahren 2023–2024 drückten trotz des 22-prozentigen EBITDA-Anstiegs von Sibelco durch Portfoliomix-Verbesserungen die Margen. Siliciumsandpreise steigen, da die globale Produktion von 380 Millionen Tonnen mit höheren Logistik- und Genehmigungskosten konfrontiert ist[3]Shujie Wang, "Siliciumsand im Fokus: Reichlich vorhanden und dennoch kritisch," Geoscience Queensland, geoscience.data.qld.gov.au. US-Umweltschutzbehörde-Vorschriften für Woll-Glasfaser-Öfen verlangen eine kontinuierliche Überwachung der Chromemissionen, was nordamerikanischen Werken zusätzliche Compliance-Investitionen auferlegt[4]US-Umweltschutzbehörde, "Emissionsstandards für die Herstellung von Woll-Glasfaser," epa.gov. Hersteller sichern sich gegen Volatilität durch eigene Erneuerbare-Energie-Anlagen ab; China Jushi's emissionsfreies Werk integriert einen 200-MW-Windpark zur Stabilisierung der Stromversorgung. Prozessabfall-Recycling, wie Johns Manvilles 10.000-Tonnen-Programm in der Slowakei, reduziert den Bedarf an Frischglas und puffert Kostenschwankungen ab.
Zunehmender Wettbewerb durch Kohlefaser- und Basaltfasergewebe
Die Automobilnachfrage nach Kohlefaser könnte sich bis 2025 auf 32.000 Tonnen verdreifachen, was große Investitionen wie die USD-866-Millionen-Erweiterung von Zhongfu Shenying mit einer Jahreskapazität von 30.000 Tonnen anlockt. Basaltfaser bietet bei Raumtemperatur eine etwa 15 % höhere Zugfestigkeit als E-Glas, verliert jedoch oberhalb von 300 °C stärker an Stabilität, was Turbinenabgasanwendungen einschränkt. Windblatt-OEMs spezifizieren zunehmend Kohlefaser-Holmkappen; Nordex vergab an Fiberline seinen bislang größten Auftrag für Delta4000-Blätter, was einen Teil der Glasnachfrage untergräbt. Dennoch kämpft recycelte Kohlefaser nach wie vor mit Längenkonsistenz und Kosten, und viele Massenmarktprodukte bleiben auf Glasfaserbewehrung angewiesen, was den Glasfasergewebe-Markt stützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Glasfasergewebe-Marktes
Nach Fasertyp:
E-Glas-Dominanz steht vor S-Glas-InnovationE-Glas behauptete im Jahr 2025 einen Marktanteil von 54,52 % aufgrund ausgereifter globaler Liefernetzwerke und Stückkosten unter USD 5/lb, die den Anforderungen des allgemeinen Ingenieurwesens entsprechen. S-Glas, das mit dem schnellsten CAGR von 6,69 % vorankommen, gewinnt Luft- und Raumfahrt-, Verteidigungs- und Drehflüglerteile, bei denen eine um 30–35 % höhere Zugfestigkeit seinen Aufpreis rechtfertigt. Spezialqualitäten wie E6-verbessertes Glas überbrücken einige Leistungslücken, während bioabsorbierbare Glasfasern Chancen in medizinischen Textilien eröffnen. Lieferanten, die E- und S-Glas-Kapazitäten ausbalancieren, können das Volumen bis 2031 in Richtung der profitabelsten Mischungen flexibilisieren.
Die Einführung von AR-Glas zur Zementbewehrung und C-Glas für chemische Behälter bleibt stabil, während D-Glas weiterhin ein Nischenwachstum bei hochdielektrischen Radar-Radomkuppeln verzeichnet. Entwickler nicht-kreisförmiger Querschnitte streben die Kommerzialisierung von nierenförmigen und dreilappigen Filamenten an, die bei ähnlichem Gewicht eine um 12–18 % höhere Biegesteifigkeit aufweisen, jedoch neue Webparameter erfordern. E-Glas bleibt das Ankerprodukt, und der Glasfasergewebe-Markt sichert die Versorgungssicherheit durch multikontinentale Schmelzofennetzwerke.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Gewebetyp:
Gewebte Strukturen führen trotz des Wachstums nicht-gewebter GewebeGewebte Stoffe erzielten 2025 einen Umsatzanteil von 48,62 % und unterstreichen damit ihre Vielseitigkeit für uni- und biaxiale Laminate in Schiffsrümpfen, Motorhaubenverkleidungen im Automobilbereich und Bodenplatten in Flugzeugen. Leinwand- und Köperbindungen bieten vorhersehbaren Drapierfall und Maßhaltigkeit, und neuere Mehrfachrovings verbessern die Oberflächenästhetik für Class-A-Außenverkleidungen.
Vliesstoffe wachsen mit der schnellsten CAGR von 6,03 %, da Batterieseparatoren, Filtrationselemente und Glasfaservlies-Prepregs an Bedeutung gewinnen. Endlosfilamentmatten erreichen isotrope Festigkeit und eignen sich daher für großflächige Isoliermäntel, während Kurzschnittfasermatten die Fertigung von Pools im Schließformverfahren unterstützen. Die additive Fertigung eröffnet neue Möglichkeiten: 3D-gedruckte Glasfaservorformlinge reduzieren Abfall durch direkte Anpassung an Lastpfade, und Prototypboote, die im Verfahren der Continuous Fiber Manufacturing hergestellt wurden, bestätigen das marine Potenzial. Innovationen bei gewebten und nicht gewebten Materialien erweitern die Auswahl an Gewebetypen und stärken den Glasfasergewebe-Markt gegenüber Wettbewerbssubstituten.
Nach Anwendung:
Dominanz des Bauwesens durch den Aufschwung der Windenergie herausgefordertBauwesen- und Konstruktionsanwendungen dominieren im Jahr 2025 mit einem Marktanteil von 29,74 %, angetrieben durch die Dominanz von Glasfaser bei der Wohngebäudedämmung, die 71 % der US-amerikanischen Hausinstallationen ausmacht, dank überlegener Wärmeleitfähigkeitseigenschaften und Einhaltung von ENERGY-STAR-Normen. Die Stärke des Segments erstreckt sich auf gewerbliche Anwendungen, darunter Dämmsysteme für Metallgebäude, die die Energieeffizienz in Industriegebäuden verbessern. Regulatorische Gegenwind durch Californiens Verbot von Textil-Glasfasergewebe in Matratzen und Möbeln ab 2027 treibt jedoch Innovationen bei alternativen Materialien und sichereren Produktionsverfahren voran.
Windenergie entwickelt sich mit einem CAGR von 7,02 % bis 2031 zur am schnellsten wachsenden Anwendung, angetrieben durch die vom Globalen Windenergiesrat gemeldeten 117 GW an Neuinstallationen im Jahr 2024 und ein projiziertes Branchenwachstum von 8,8 % bis 2030. Automobil- und Luft- und Raumfahrtanwendungen profitieren von Leichtbauvorschriften, wobei EPA-Emissionsstandards und CAFE-Anforderungen die Verbundstoffakzeptanz in Fahrgestellkomponenten und Strukturelementen vorantreiben. Elektro- und Elektroniksegmente expandieren aufgrund von Miniaturisierungstrends, die EMI-Abschirmfähigkeiten erfordern, während Schifffahrtsanwendungen durch 3D-Drucktechnologien und nachhaltige Materialentwicklung Innovationen erfahren. Öl und Gas, chemische Verarbeitung und andere industrielle Anwendungen sind weiterhin auf Glasfaser für Korrosionsbeständigkeit und strukturelle Integrität in rauen Betriebsumgebungen angewiesen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Glasfasergewebe-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erwirtschaftete 2025 41,47 % des weltweiten Umsatzes und führt das künftige Wachstum mit einem CAGR von 6,93 % an, angetrieben durch Chinas Größenordnung und Indiens Infrastrukturförderung. China Jushis 812 Millionen USD umfassender emissionsfreier Ofenkomplex erhöht die regionale Kapazität auf 400.000 t und bietet lokalen Kunden schnellere Lieferzyklen. Südostasiatische Volkswirtschaften ziehen ausländische OEMs an, die Zollvorteile suchen, und Vietnams Küstenindustrieparks beherbergen neue Webstühle für Gewebestoffe, die die europäischen Vorlaufzeiten für Windrotorblätter verkürzen. Indiens Initiative „Make in India” ermutigt Glasfaserhersteller, mit Landesregierungen Partnerschaften für Greenfield-Schmelzanlagen einzugehen und so die Rohstoffverfügbarkeit für inländische Rotorfabriken sicherzustellen.
Glasfasergewebe-Markt in Nordamerika
Nordamerika profitiert von bundesstaatlichen Steuergutschriften, die den Ausbau von Windparks und die Nachrüstung von Gebäudedämmungen fördern. US-amerikanische Verbundwerkstoff-Schiffbauer stimulieren zudem die Nachfrage nach genähten multiaxialen Glasgeweben, die das Gewicht reduzieren und gleichzeitig die Schlagfestigkeit von Arbeitsbooten verbessern. Unterdessen befindet sich die Größe des Glasfasergewebe-Marktes in der Region weiterhin im Wachstum, da Automobil-OEMs Glas-Thermoplast-Türmodule prototypisch entwickeln, um den aktualisierten CAFE-Standards zu entsprechen.
Glasfasergewebe-Markt in Europa
Europa verzeichnet gemischte Signale: Ein schwächerer Wohnungsbaukonjunkturzyklus bremst kurzfristig den Absatz von Dämmstoffen, während Offshore-Windziele und der Hochlauf der Luft- und Raumfahrtindustrie das Basisvolumen stützen. Das Vereinigte Königreich erhebt Antidumpingzölle von bis zu 99,7 % auf chinesische und ägyptische Gewebe, was EU-Käufer dazu veranlasst, ihre Bezugsquellen auf türkische und lokale Hersteller zu diversifizieren und damit die Lieferketten anzupassen. Der regulatorische Fokus auf Kreislaufwirtschaft treibt Investitionen in das Glasrecycling voran, wobei deutsche Werke hochreine Scherbenströme erproben, die neue E-Glas-Ziehprozesse speisen.
Glasfasergewebe-Markt in Südamerika und dem Nahen Osten und Afrika
Südamerikas Märkte für Verbundwerkstoffrohre und -tanks wachsen allmählich, da Ölkonzerne ihre korrosionsbeständige Infrastruktur in Brasilien modernisieren. Regionale Windparkausschreibungen in Chile und Kolumbien fordern 100-m-Onshore-Rotorblätter und eröffnen Möglichkeiten für die lokale Gewebekonvertierung. Die Region Naher Osten und Afrika bleibt ein kleineres Segment, doch Meerwasserentsalzungsprojekte in den Vereinigten Arabischen Emiraten schreiben Glasfaser-Verbundroste für Korrosionsbeständigkeit vor und sichern so ein stetiges, wenn auch nischenartiges Nachfrageprofil in ariden Klimazonen.

Regulatorisches Umfeld
Die Herstellung von Glasfasergewebe und die nachgelagerte Weiterverarbeitung werden durch Luftemissions-, Arbeitsschutz-, Produktnorm- und Handelsmaßnahmen in den wichtigsten Regionen geprägt. In den Vereinigten Staaten unterhält die Environmental Protection Agency National Emission Standards for Hazardous Air Pollutants für Glasfaserbetriebe gemäß 40 CFR Part 63 Subpart HHHH (aktualisiert bis März 2026), wodurch Überwachungs- und Kontrollanforderungen an qualifizierten Standorten verstärkt werden. Die Anforderungen an Arbeitsplatzexposition und Handhabung werden durch OSHA-Vorschriften gemäß 29 CFR 1910 sowie allgemeine Gefahrenkommunikationsanforderungen für Glasfasern und Verbundwerkstoffe in Produktions- und Fertigungsumgebungen geregelt.
Qualitäts- und Leistungsanforderungen verweisen zunehmend auf harmonisierte Prüfmethoden und nationale Normen für Textilglas- und Prepreg-Produkte. China veröffentlichte GB/T 44295-2024 für epoxidharzgewobenes E-Glas-Prepreg (in Kraft seit 1. Dezember 2024) und GB/T 25042-2024 für Glasfasermembranmaterialien (in Kraft seit 1. Mai 2025), was einheitliche Spezifikationen in Elektronik- und baunahen Anwendungen unterstützt. In Europa bleibt die Handelspolitik eine Schlüsselvariable für gewebte und genähte Glasfasergewebe, wobei die Europäische Kommission im Juni 2026 endgültige Antidumpingzölle auf bestimmte Einfuhren aus mehreren Ursprungsländern eingeführt haben soll, was Beschaffungsstrategien und die Planung intraregionaler Lieferketten beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst mineralische und chemische Ausgangsstoffe (siliziumreiche Rohstoffe und Additive), energieintensives Schmelzen und Faserziehen, die Umwandlung zu Garn oder Roving, Weben oder Vliesbildung sowie Veredelung bzw. Beschichtung (einschließlich harzkompatibler Schlichten), bevor sie Verbundwerkstoff-Fertiger und OEM-Lieferketten im Endeinsatz erreicht. Kapazitäts- und Kostenpositionierung werden stark von der Energieökonomie der Schmelzöfen und dem Zugang zu stabiler Energie beeinflusst. Vorgelagerte petrochemische Dynamiken beeinflussen auch Binder und kompatible Harzsysteme, die in beschichteten oder laminierten Glasfasergeweben verwendet werden. Die Verfügbarkeit von Anlagen kann die Produktion zusätzlich einschränken, da hochpräzise Webmaschinen-Installationen mehrjährige Vorlaufzeiten erfordern können, was begrenzt, wie schnell Hersteller Engpässe in spezialisierten Gewebekategorien wie elektronikgeeignetem Glasgewebe beheben können.
Nachgelagert integrieren Verarbeiter und Verbundwerkstoffhersteller Gewebe in Prepregs, Laminate, Isoliermäntel und Verstärkungssets und versorgen dann Sektoren wie Windenergie, Automobil- und Luftfahrt-Verbundwerkstoffe, Elektroniklaminate und Bauverstärkungen. Branchensignale deuten auf stärker indexierte und risikomanagementorientierte Beschaffungsansätze hin, um Energie- und Petrochemievolatilität zu bewältigen, begleitet von Preismaßnahmen in Europa im Jahr 2026 angesichts eingeschränkter Importverfügbarkeit. Vertikal integrierte Akteure und Unternehmen, die intelligente Fertigungskapazitäten hinzufügen – wie China Jushi mit dem Ausbau der Produktion elektronikgeeigneter Materialien in Huai'an – verstärken die engere Kopplung zwischen Faserproduktion und hochspezifiziertem Gewebeangebot für Elektronik- und Hochleistungsanwendungen.
Wettbewerbslandschaft
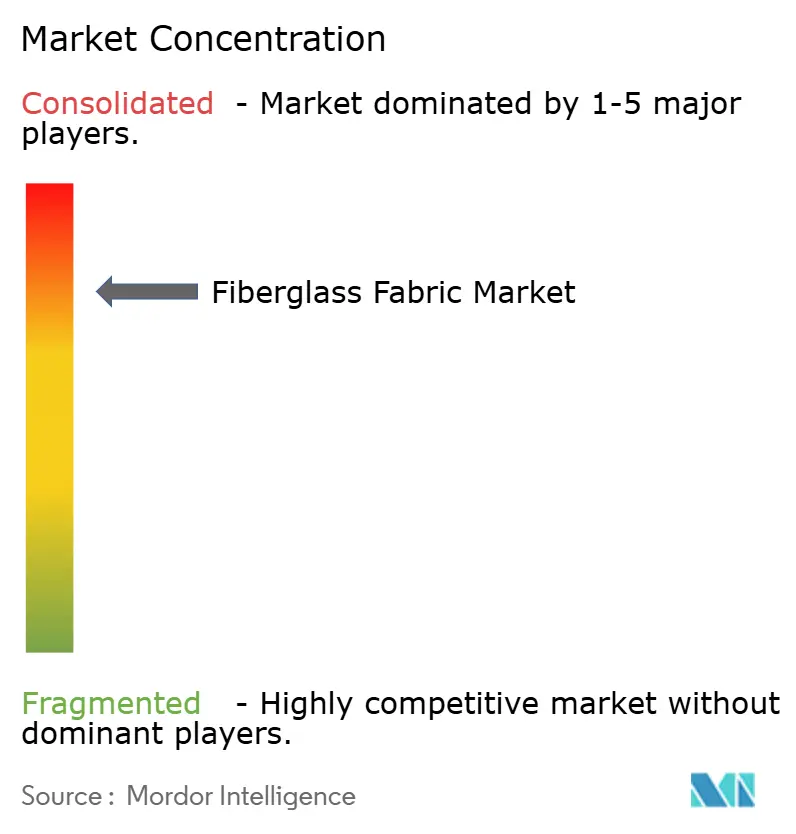
Die globale Lieferkette ist stark konsolidiert und wird von einigen wenigen vertikal integrierten Akteuren dominiert, die Schmelzen, Garnproduktion und Gewebeweben verwalten und so Kosteneffizienz und Qualitätskontrolle sicherstellen. Owens Cornings Veräußerung seiner Glasverstärkungssparte an die Praana Group für USD 755 Millionen im Jahr 2024 hat die nordamerikanische Führungsposition neu geformt und die Synergien mit Baumaterialien betont. China Jushi behauptet seine Kostenführerschaft durch Skaleneffekte, Rückwärtsintegration und den Einsatz erneuerbarer Energie. Die Wettbewerbsdifferenzierung konzentriert sich auf emissionsarme Produktion, geschlossene Kreislauf-Recyclingverfahren und fortschrittliche Gewebearchitekturen wie ±45°-Triaxiale. Technologische Fortschritte, darunter KI-gesteuerte Chargierung und digitale Zwillingsmodellierung, steigern die betriebliche Effizienz, während EMI-Abschirmung und kompostierbare Glaschancen agile Innovatoren anziehen.
Branchenführer im Glasfasergewebe-Markt
Owens Corning
Hexcel Corporation
China Jushi Co., Ltd.
Saint-Gobain
Chongqing Polycomp International (CPIC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Glasfasergewebe-Marktbericht erfasste Unternehmen
- Ahlstrom
- BGF Industries Inc.
- Central Glass Co. Ltd
- China Jushi Co., Ltd.
- Chongqing Polycomp International (CPIC)
- CTG Group
- Fulltech Industries Corp.
- Hexcel Corporation
- Johns Manville
- Mid-Mountain Materials Inc.
- Owens Corning
- Saertex GmbH & Co. KG
- Saint-Gobain
- Taiwan Electric Insulator Co. Ltd

Marktchancen und Zukunftsaussichten
Elektronikgeeignetes Glasfasergewebe und Spezialgewebe für Elektronik und Elektrifizierung schaffen spezifische Freiräume, insbesondere dort, wo Kapazitätserweiterungen und Lokalisierungsinitiativen bereits Gestalt annehmen. China Jushi nahm im März 2026 eine bedeutende Produktionslinie für elektronikgeeignete Glasfasern und Elektronikgewebe in Huai'an in Betrieb (100.000 Tonnen elektronikgeeignete Glasfasern und 390 Millionen Meter Elektronikgewebe) und folgte im Mai 2026 mit einer Investitionsankündigung für eine weitere Linie in Huai'an (50.000 Tonnen elektronikgeeignete Glasfasern und 320 Millionen Meter Elektronikgewebe). Diese Schritte unterstützen eine Verschiebung hin zu hochfrequenteren, dünneren und toleranzgenaueren Materialien, die in fortschrittlicher Elektronikinfrastruktur und vernetzten Fahrzeug-Lieferketten eingesetzt werden, was den adressierbaren Bedarf an Premium-Glasgewebeformaten und oberflächenbehandelten Geweben erweitert.
Nachhaltigkeitsorientierte Fertigung und Kreislauffähigkeit bieten ebenfalls Differenzierungschancen, da die Kontrolle von Entsorgung und Emissionen zunimmt. Owens Corning nahm im Dezember 2025 nach einer Investition von 7,5 Millionen USD seine erste Produktionslinie für zirkuläre Glasfasern (SUSTAINA LOOP) in L'Ardoise, Frankreich, in Betrieb und bietet damit einen konkreten Weg für abfallärmere Produktionsmodelle, die zu den Nachhaltigkeitsprüfungen von OEMs und Bauspezifizierern passen können. In Nordamerika erweitern neue Fertigungsinvestitionen die lokalen Angebotsoptionen für glasfaserbasierte Materialien: IKO North America eröffnete im März 2026 eine Anlage im Wert von 500 Millionen USD in Chester County, South Carolina, die Glasfaser- und Glasmattenproduktion kombiniert, während Fibrosan im Juli 2026 mit dem Bau einer neuen Fertigungsanlage in Michigan begann, die bis März 2027 betriebsbereit sein soll. Insgesamt deuten diese Entwicklungen auf Chancen im Bereich lokalisierter Versorgung, emissionsärmerer Produktionsansprüche und spezifikationsgetriebener Anwendung in Bau- und Industrieverbundwerkstoffanwendungen hin, bei denen Versorgungssicherheit und Umweltdokumentation zunehmend die Lieferantenauswahl beeinflussen.
Aktuelle Branchenentwicklungen im Glasfasergewebe-Markt
- Mai 2026: China Jushi kündigte eine Investition von 4,43 Milliarden CNY (653 Millionen USD) zur Errichtung einer zweiten Produktionslinie für elektronikgeeignete Glasfasern und Elektronikgewebe an seinem Standort Huai'an an. Die Erweiterung zielt auf höherwertige Glasgewebe ab, die in fortschrittlichen Elektronik-Wertschöpfungsketten verwendet werden, und verstärkt die Verbindung zwischen Faserproduktion und der Verfügbarkeit von Premiumgewebe für Leiterplatten und verwandte Anwendungen.
- Mai 2025: Tech-Fab Europe, ein EuCIA-Mitglied, veröffentlichte eine Lebenszyklusanalyse zu Glasfasergeweben mit Fokus auf die Umweltvorteile eines robusten europäischen Lieferkette. Die Studie stärkte die beschaffungsrelevante Dokumentation für Verbundwerkstoffkunden und unterstützte die Lieferantendifferenzierung anhand verifizierter Nachhaltigkeitskennzahlen.
- Oktober 2024: Kalifornien trieb die Durchsetzungsfristen im Rahmen von AB 1059 voran, das die Verwendung von textilem Glasfasergewebe in Matratzen, Kinderprodukten und gepolsterten Möbeln ab dem 1. Januar 2027 verbietet. Diese politische Ausrichtung beschleunigte die Produktneugestaltung und die Entwicklung sicherer Formate bei Lieferanten, die Bettwaren- und Polsteranwendungen bedienen, und förderte zugleich alternative Materialwahlen und verkapselte Glasfaserlösungen.


Glasfasergewebe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dem Verkauf von Glasfasergewebe in Form von gewebten oder nicht gewebten Stoffen aus Glasfilamenten, die als Verstärkung in Verbundwerkstoffen und industriellen Laminaten in den wichtigsten Endanwendungsbereichen weltweit eingesetzt werden.
Ausschlüsse aus dem Umfang: Nicht enthalten sind fertige Verbundwerkstoffteile, separat verkaufte Harzsysteme sowie allgemeine Glasfaser-Isoliermatten, die nicht als Glasfasergewebe vermarktet werden.
Segmentierungsübersicht
- Nach Fasertyp
- S-Glas
- C-Glas
- D-Glas
- A-Glas
- E-Glas
- Sonstige Fasertypen (AR-Glas usw.)
- Nach Gewebetyp
- Gewebte Glasfasergewebe
- Nicht-gewebte Glasfasergewebe
- Nach Anwendung
- Automobil und Luft- und Raumfahrt
- Bauwesen und Konstruktion
- Windenergie
- Elektro und Elektronik
- Schifffahrt
- Sonstige Anwendungen (Öl und Gas, Chemische Verarbeitung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau eines klaren Überblicks über Nachfragesignale, die den Verbrauch von Glasfasergewebe zuverlässig beeinflussen. Wir werten öffentliche Quellen aus, darunter Glas- und Mineralstatistiken des U.S. Geological Survey, Handelsströme für Glasfaserprodukte aus UN Comtrade, Daten der U.S. International Trade Commission, makroökonomische Indikatoren der Weltbank sowie Normen und Leitlinien von Organisationen wie ASTM.
Um das Modell in realem Branchenverhalten zu verankern, verwenden wir außerdem Jahresberichte, Investorenpräsentationen sowie Ankündigungen zu Werken und Kapazitätserweiterungen von Herstellern und wichtigen nachgelagerten Abnehmern. Patentdatenbanken und ausgewählte begutachtete Materialwissenschaftsjournale werden genutzt, um Veränderungen in Verstärkungsarchitekturen, Webpräferenzen und Angaben zur Harzkompatibilität zu verfolgen, die Mix und Preisgestaltung beeinflussen können. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten zur Überprüfung von Zeitplänen und Umsatzexponierungen herangezogen; die hier aufgeführten Quellen sind beispielhaft und nicht abschließend.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Desk-Research-Phase zu überprüfen und Lücken zu schließen, wo öffentliche Daten ungenau sind – insbesondere bei Gewebepreisbandbreiten, Kapazitätsauslastung und der Verschiebung der Nachfrage nach Endanwendung. Wir sprechen mit Herstellern, Verarbeitern, Distributoren und technischen Fachleuten in der Region Asien-Pazifik, EMEA und Amerika, damit unsere Eingaben regionale Unterschiede in der Bau-, Wind-, Marine- und Elektroniknachfrage widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 15 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Modell, bei dem Produktions- und Handelssignale mit der Endverbrauchsaktivität abgeglichen werden und der daraus abgeleitete Verbrauchspool mithilfe validierter Preisbandbreiten in Werte umgerechnet wird. In der Praxis verknüpfen wir die Nachfrage mit einigen klaren Treibern wie Windrotorblatt-Installationen, Verbundwerkstoffverstärkungsaktivitäten im Bauwesen, Marine- und Transportfertigungszyklen sowie der Produktion von Leiterplatten und Elektroniklaminaten.
Die Wertseite wird anhand durchschnittlicher Verkaufspreisbandbreiten nach Gewebetyp (gewebt gegenüber nicht gewebt) und nach gängigen Glastypen in der Verstärkung (beispielsweise E-Glas gegenüber Hochleistungsgüten) ermittelt und anschließend für Mixveränderungen angepasst, die von Branchenkontakten gemeldet wurden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Überprüfungen der Umsatzexponierung von Lieferanten, Stichprobenberechnungen aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis sowie Rückmeldungen aus Vertriebskanälen zu regionalen Preisbewegungen. Wo eine Bottom-up-Betrachtung unvollständig ist, werden Lücken durch konservative Durchdringungs- und Auslastungsannahmen geschlossen, die in Interviews validiert wurden.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine leichte multivariate Regression unterstützt wird, wobei die wichtigsten Treiber anhand veröffentlichter Ausblicke projiziert und anschließend mit den Erwartungen der Fachleute zu Kapazitätserweiterungen und Preisentwicklungen abgeglichen werden. Wenn Eingaben in unterschiedliche Richtungen weisen, wird eine kurze Reihe von Sensitivitätsszenarien durchgeführt, damit die endgültigen Zahlen in einem Kundengespräch nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich des Modells mit unabhängigen Signalen, darunter Handelsrichtungen, bekannte Kapazitätserweiterungen und Wachstumsraten der Endverbrauchsbereiche, die sich in der Nachfrage nach Glasfasergewebe niederschlagen sollten. Ausreißer werden markiert, in einer zweiten Analystenprüfung bearbeitet und anschließend durch eine kleine Anzahl von Nachfolgegesprächen erneut überprüft, wenn die Abweichung nicht durch Mix- oder Währungseffekte erklärt werden kann.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende Werkinbetriebnahmen, anhaltende Preisbewegungen oder Nachfrageschocks im Wind- oder Baubereich. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und das aktuellste Interview-Feedback in den Zahlen des laufenden Jahres berücksichtigt sind.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Glasfasergewebe-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Glasfasergewebe können weit auseinanderliegen, selbst wenn sie alle dieselbe allgemeine Materialfamilie beschreiben. Die Unterschiede ergeben sich in der Regel daraus, was jede Studie als Glasfasergewebe-Umsatz zählt, wie sie angrenzende Materialien behandelt und welches Jahr und welcher Währungszeitpunkt für die Umrechnung verwendet wird.
Fertige Verbundwerkstoffkomponenten sind in einigen Studien ein häufiger Zusatz, und diese Einbeziehung kann die Gesamtwerte schnell erhöhen, wenn Luft- und Raumfahrt-, Windrotorblatt- oder Marineteile als Marktumsatz gezählt werden. Eine weitere Lücke ergibt sich aus der Behandlung von Vliesstoffkategorien, da einige Quellen Isoliermatten in denselben Bereich eingruppieren, und auch die Preisannahmen variieren, wenn Hochleistungsgüten in einen Durchschnitt eingeflossen sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,81 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 14,93 Milliarden USD (2025) | Zählt wahrscheinlich einen breiteren Umsatzpool, indem Verbundwerkstoff- und GFRP-bezogene Werte einbezogen werden, die über den reinen Gewebeverkauf hinausgehen, und verwendet zudem eine andere Basisjahrkette, die den Übertragswert für 2025 erhöhen kann. |
| Branchenpublikation B | 11,01 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise konservativere Preisbandbreiten an; zudem kann es Unterschiede darin geben, ob Vliesstoff-Isoliermatten als Gewebe behandelt oder von verstärkungsklassigen Geweben getrennt werden. |
Fertige Verbundwerkstoffteile liegen außerhalb des Umfangs von Mordor Intelligence, was erklärt, warum einige veröffentlichte Gesamtwerte steigen, wenn nachgelagerte Wertschöpfung auf den Gewebeumsatz aufgeschlagen wird. Wenn der Umfang auf den Gewebeumsatz beschränkt und die Eingaben auf Installations-, Bauaktivitäts- und Elektroniklaminatsignale zurückgeführt werden, lässt sich das Ergebnis leichter mit Handels- und Kapazitätsprüfungen abgleichen und von Jahr zu Jahr konsistent aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Glasfasergewebe-Marktes?
Der Glasfasergewebe-Markt wird im Jahr 2026 auf USD 12,53 Milliarden bewertet und soll bis 2031 bei einem CAGR von 6,13 % USD 16,88 Milliarden erreichen.
Welche Region führt den Glasfasergewebe-Markt an?
Asien-Pazifik hält im Jahr 2025 den größten regionalen Anteil von 41,47 % und expandiert bis 2031 ebenfalls am schnellsten mit einem CAGR von 6,93 %.
Welches Anwendungssegment wächst am schnellsten?
Windenergie ist das am schnellsten wachsende Anwendungssegment, prognostiziert mit einem CAGR von 7,02 % aufgrund zunehmender Offshore-Turbineninstallationen.
Wie beeinflussen Umweltvorschriften den Markt?
Vorschriften wie Californiens AB 1059 und strengere EPA-Standards motivieren Hersteller, in Recycling, emissionsfreie Öfen und sicherere Faserbehandlungen zu investieren und prägen damit Wettbewerbsstrategien neu.
Seite zuletzt aktualisiert am:



