
Taille et part du marché de la logistique de la chaîne du froid
Analyse du marché de la logistique de la chaîne du froid par Mordor Intelligence
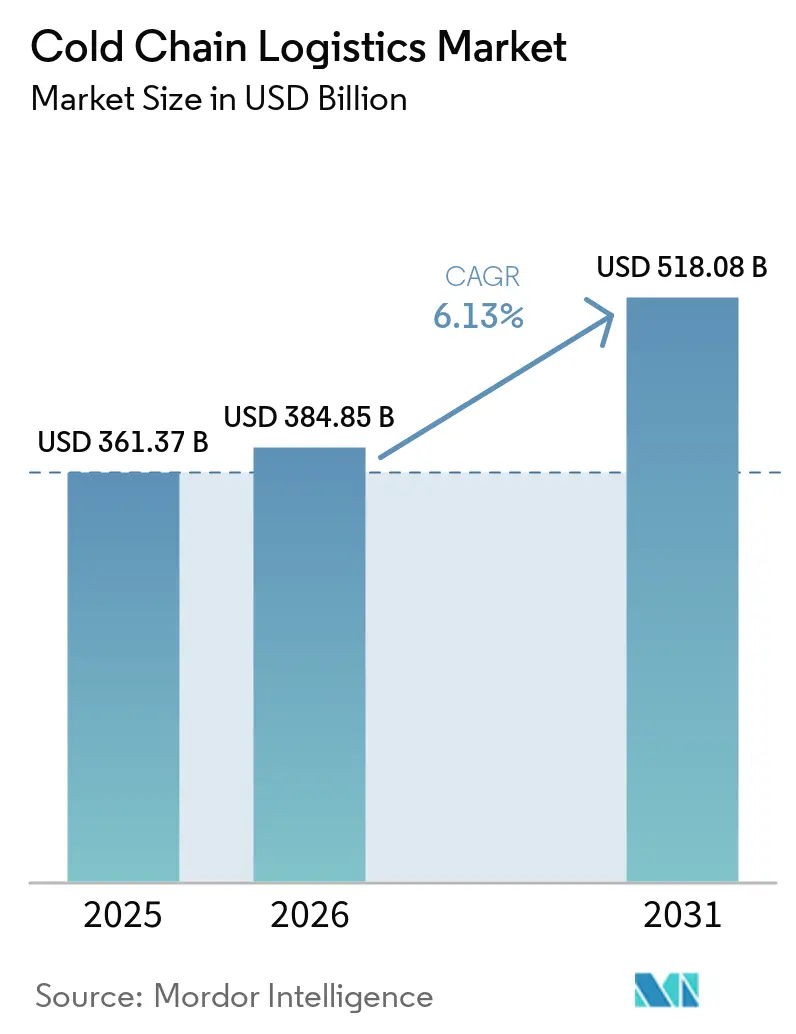
La taille du marché de la logistique de la chaîne du froid est estimée à 384,9 milliards USD en 2026 et devrait atteindre 408,4 milliards USD en 2027, pour atteindre 555,4 milliards USD d'ici 2032, avec un CAGR de 6,34 % de 2027 à 2032.
L'expansion de la livraison de courses le jour même aux États-Unis et la gestion spécialisée des produits pharmaceutiques soutiennent la demande de services combinant le contrôle de la température et l'exécution des livraisons. Les opérateurs peuvent répondre à cette demande en associant un stockage adapté à des services de surveillance, d'emballage et de distribution organisés autour de l'expédition. Cette portée élargie génère un travail supplémentaire par chargement, tandis que les pénuries de chauffeurs et les travaux de remplacement des équipements de réfrigération peuvent limiter la rapidité avec laquelle les capacités deviennent opérationnelles. Les prestataires capables d'assurer la gestion des expéditions et la surveillance pour les chargements d'épicerie et pharmaceutiques peuvent capter des travaux de manutention supplémentaires, tandis que les contraintes liées aux chauffeurs et à la réfrigération peuvent retarder les opérateurs concurrents.
Principaux enseignements du rapport
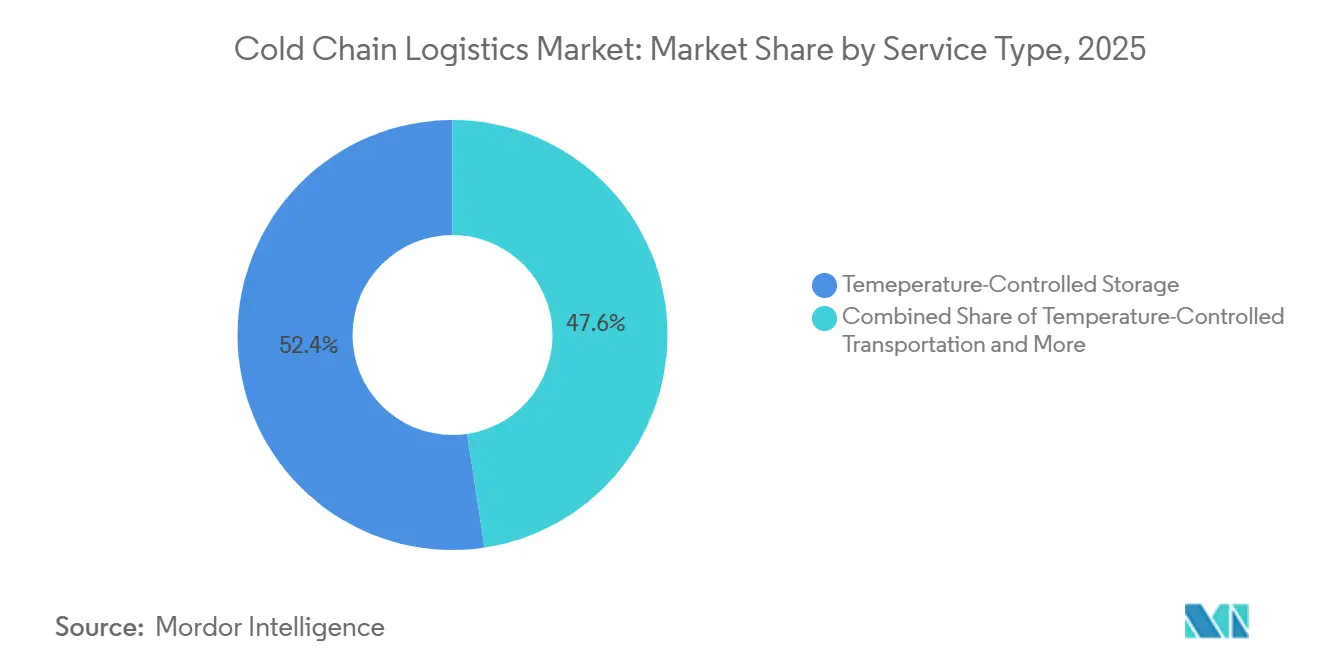
- Par type de service, le stockage à température contrôlée détenait une part de marché de la logistique de la chaîne du froid de 52,21 % en 2026, tandis que les services à valeur ajoutée devraient connaître la croissance la plus rapide avec un CAGR de 7,9 % de 2027 à 2032.
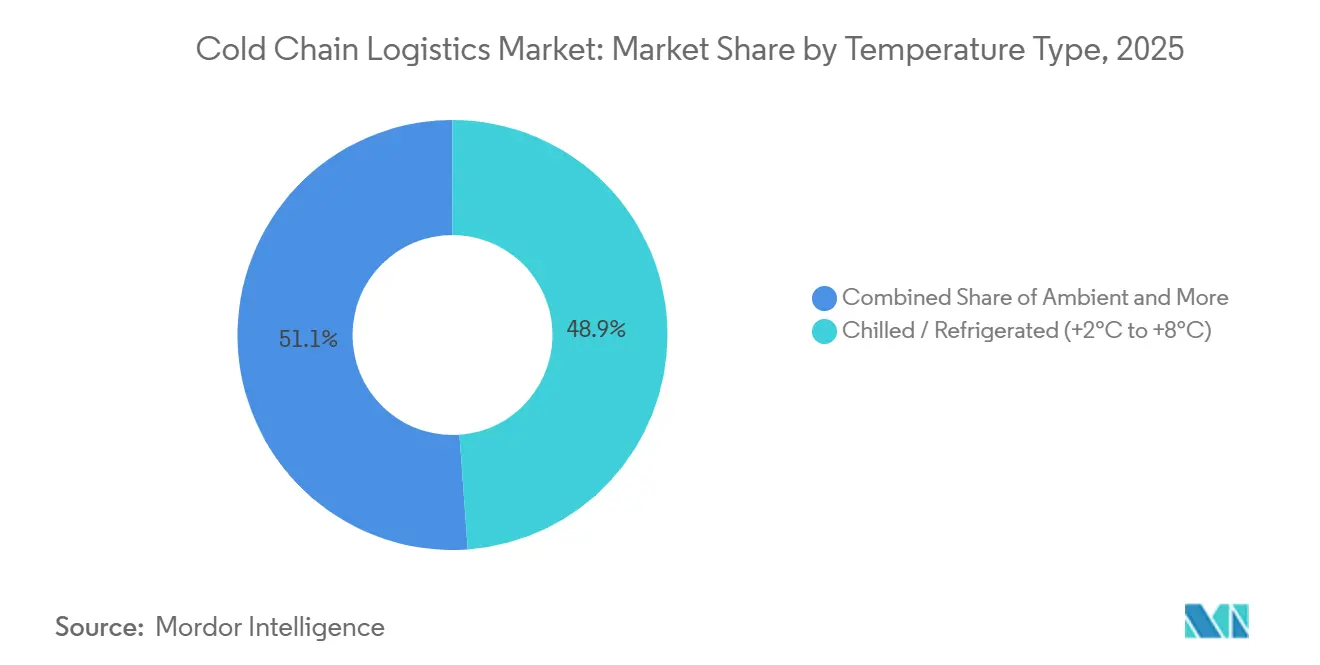
- Par type de température, les services réfrigérés et frigorifiés à +2 °C à +8 °C étaient en tête avec une part de 48,86 % de la taille du marché de la logistique de la chaîne du froid en 2026, tandis que les services de surgélation profonde et à ultra-basse température inférieurs à -40 °C devraient connaître la croissance la plus rapide avec un CAGR de 8,3 % de 2027 à 2032.
- Par application, la viande et la volaille étaient en tête avec une part de 22,13 % en 2026, et les vaccins et matériaux d'essais cliniques devraient connaître la croissance la plus rapide avec un CAGR de 9,1 % de 2027 à 2032.
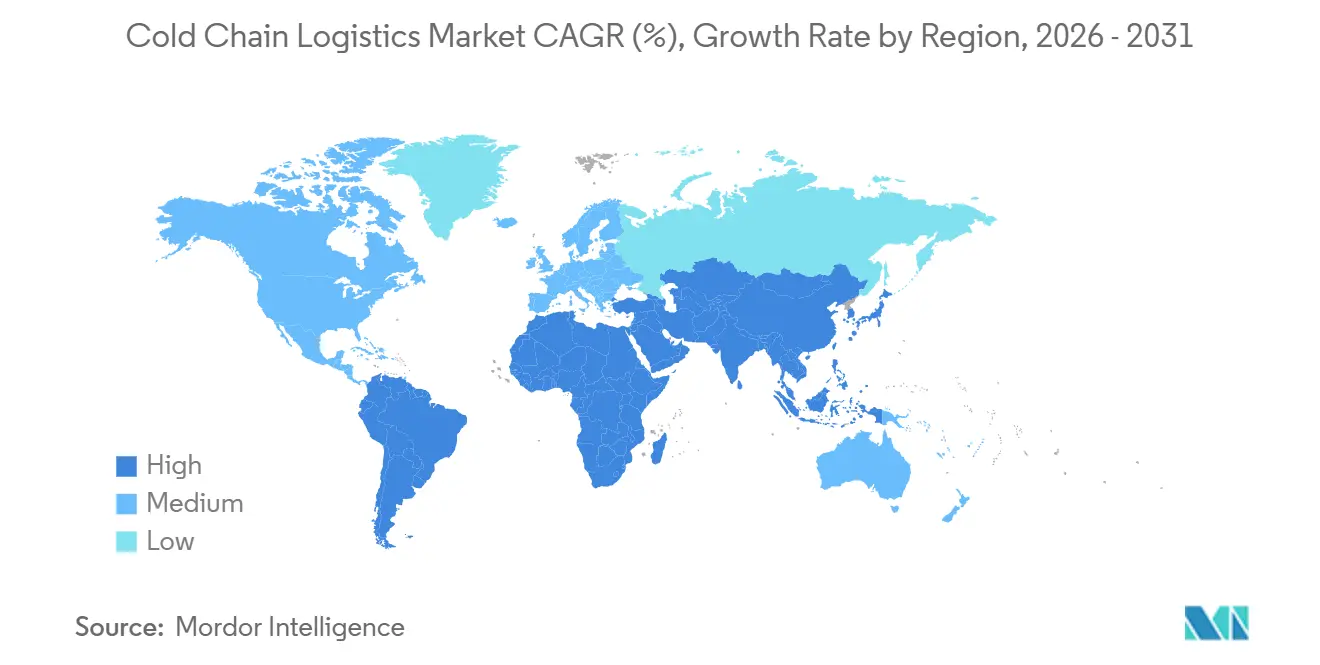
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 40,62 % en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Distribution de vaccins ARNm à ultra-basse température | +1.2% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Externalisation pharmaceutique vers des prestataires logistiques tiers conformes aux BPD | +2.4% | États-Unis, Allemagne, Singapour et Inde | Moyen terme (2 à 4 ans) |
| Traçabilité FSMA 204 et surveillance de la température IoT en temps réel | +1.7% | États-Unis et routes maritimes internationales | Moyen terme (2-4 ans) |
| Livraison rapide de produits d'épicerie et livraison réfrigérée le jour même | +2.2% | Villes et communes des États-Unis | Court terme (≤ 2 ans) |
| Croissance des plats prêts à cuisiner en Chine et location d'espaces de stockage dans les villes de rang 2 | +1% | Zones de production de plats préparés en Chine | Moyen terme (2-4 ans) |
| Entrepôts frigorifiques alimentés à l'énergie solaire pour réduire les pertes post-récolte | +0.6% | L'État de Bayelsa au Nigéria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Distribution de vaccins ARNm à ultra-basse température
Les flacons monodoses de COMIRNATY congelés peuvent arriver dans des conteneurs à glace carbonique, et l'étiquette offre aux sites récepteurs le choix entre un stockage à ultra-basse température et une phase réfrigérée à durée limitée. La septième directive internationale de l'Organisation mondiale de la Santé sur l'expédition des vaccins, publiée en 2025, inclut les expéditions de vaccins à ultra-basse température. L'étiquette américaine 2026-2027 de Pfizer pour COMIRNATY indique que les flacons monodoses peuvent arriver congelés dans des conteneurs thermiques à glace carbonique. Elle autorise un stockage à −90 °C à −60 °C ou un transfert vers une réfrigération à 2 °C à 8 °C pendant une durée maximale de 10 semaines, et les flacons décongelés ne doivent pas être recongelés. Un prestataire capable de gérer à la fois la livraison à glace carbonique et le transfert réfrigéré peut répondre à l'un ou l'autre choix de réception, élargissant ainsi les travaux de manutention disponibles autour des expéditions de vaccins congelés.
Externalisation pharmaceutique vers des prestataires logistiques tiers conformes aux BPD
En avril 2025, EVERSANA, un opérateur logistique tiers pharmaceutique, a annoncé 30 000 pieds carrés de stockage réfrigéré et congelé supplémentaires pour répondre aux besoins croissants en produits pharmaceutiques dans les domaines des biologiques et des thérapeutiques complexes. Les fabricants de médicaments qui externalisent leur distribution ont besoin de partenaires capables de combiner une manutention pharmaceutique certifiée avec une capacité de froid pour les biologiques. En août 2026, IAG Cargo a ajouté l'aéroport international de Kuala Lumpur à son réseau pharmaceutique, où une installation certifiée bonnes pratiques de distribution (BPD) gère les expéditions à température contrôlée actives et passives. Les clients pouvaient également sélectionner une expédition prioritaire avec une surveillance renforcée pour les envois urgents sensibles à la température. Les prestataires qui associent une manutention certifiée à une capacité accrue pour les biologiques peuvent répondre à la fois aux normes de manutention et aux exigences d'espace des clients externalisateurs.
Traçabilité FSMA 204 et surveillance de la température IoT en temps réel
Les exigences de traçabilité et la surveillance de la température suivent des calendriers commerciaux différents, le calendrier d'application régissant l'une et les déploiements des transporteurs faisant progresser l'autre. Entrée en vigueur le 20 janvier 2023, la règle de traçabilité alimentaire de la Food and Drug Administration des États-Unis oblige les personnes concernées manipulant des aliments désignés sur liste à conserver des données clés pour des événements de traçage spécifiés, sous réserve d'exemptions et d'exigences modifiées. Une loi de crédits de 2025 interdit l'utilisation des fonds alloués par cet acte pour administrer ou appliquer les règles avant le 20 juillet 2028. Par ailleurs, MSC a signalé plus de 250 000 conteneurs réfrigérés connectés dans le monde à iReefer en avril 2026, fournissant des données en temps réel sur la position des expéditions et l'état des marchandises. Cette base installée montre une surveillance déployée à grande échelle, indépendamment du calendrier d'application américain. Les prestataires peuvent commercialiser la surveillance pour les mouvements de conteneurs réfrigérés existants tout en échelonnant les services d'enregistrement des aliments couverts autour de l'horizon d'application ultérieur.
Livraison rapide de produits d'épicerie et livraison réfrigrée le jour même
La livraison rapide de courses transforme la demande locale de produits périssables en une exigence de manutention à froid à proximité du client final. Amazon a signalé que les ventes de courses périssables via la livraison le jour même ont été multipliées par plus de 40 entre son introduction début 2025 et avril 2026. En avril 2026, Amazon proposait la livraison de produits frais le jour même dans plus de 2 300 villes et communes américaines.[1] Cette combinaison d'expansion des ventes et de portée géographique rend la proximité de distribution commercialement pertinente, car les commandes de produits frais doivent s'inscrire dans le créneau de livraison promis. Pour les prestataires de logistique réfrigérée desservant ce canal, l'opportunité réside dans une capacité positionnée autour d'une expédition locale fréquente, avec une demande liée au débit des commandes plutôt qu'à la durée de stockage des marchandises.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Pénurie de Chauffeurs de Conteneurs Réfrigérés Titulaires du Permis CDL aux États-Unis | -0.9% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Coûts de Reconversion à l'Ammoniac et aux Cascades de CO₂ pour la Conformité au Règlement F-Gas de l'UE | -0.8% | Pays membres de l'Union européenne | Moyen terme (2-4 ans) |
| Instabilité Électrique en Afrique Subsaharienne | -0.6% | Communautés rurales d'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Fragmentation de la Propriété des Chambres Froides à Petite Échelle en Inde | -0.4% | Sites de chambres froides à travers l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Chauffeurs de Conteneurs Réfrigérés Titulaires du Permis CDL aux États-Unis
La disponibilité des chauffeurs peut empêcher un transporteur de marchandises sensibles à la température d'utiliser pleinement les équipements déjà engagés dans ses opérations. Dans son rapport annuel pour 2025, Marten Transport, un transporteur américain exploitant des services de fret sensibles à la température et de fret sec, a signalé des pénuries de chauffeurs qualifiés qui avaient parfois entraîné une sous-utilisation et une augmentation des coûts. Cette combinaison rend la contrainte de personnel commercialement différente d'une simple pénurie de remorques réfrigérées. L'ajout d'équipements ne peut pas à lui seul résoudre l'impossibilité d'affecter un chauffeur qualifié à un mouvement, de sorte que l'investissement dans la flotte peut laisser le goulot d'étranglement opérationnel intact. La limite de service qui en résulte peut toucher les expéditeurs réfrigérés même lorsque leur transporteur dispose de véhicules adaptés, laissant la capacité de transport utilisable dépendante de la main-d'œuvre nécessaire pour l'assurer.
Coûts de Reconversion à l'Ammoniac et aux Cascades de CO₂ pour la Conformité au Règlement F-Gas de l'UE
Le remplacement des équipements de réfrigération peut impliquer des travaux d'adaptation des sites qui entrent en concurrence avec les dépenses consacrées à l'augmentation de la capacité des chambres froides. À compter du 1er janvier 2030, le Règlement (UE) 2024/573 restreint la mise sur le marché de l'UE de certains équipements de réfrigération utilisant des gaz à effet de serre fluorés (F-gaz) avec un potentiel de réchauffement global de 150 ou plus, avec une exception pour la sécurité des sites. Cette restriction rend le choix du réfrigérant déterminant lorsque les acheteurs remplacent les équipements concernés. La recommandation de novembre 2025 d'Eurovent sur la réfrigération commerciale indique que les clients doivent réaliser ou commander une analyse des risques en phase de conception et mettre en œuvre les actions correctives nécessaires. Selon l'évaluation, les locaux peuvent nécessiter une ventilation, des capteurs de détection de gaz et des alarmes. Pour les acheteurs de chambres froides commerciales qui changent de système, cela élargit la décision d'installation au-delà des équipements de réfrigération, ajoutant des coûts d'évaluation et potentiellement des travaux supplémentaires avant que le remplacement puisse être utilisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Service :
L'Échelle du Stockage Soutient des Revenus de Manutention SupplémentairesLe stockage à température contrôlée représentait une part de 52,21 % de la taille du marché de la logistique de la chaîne du froid en 2026. Le classement mondial 2026 des 25 premiers de la Global Cold Chain Alliance a placé Lineage en tête parmi ses prestataires de logistique et d'entreposage à température contrôlée répertoriés, avec une capacité déclarée de 3,07 milliards de pieds cubes. Dans le même tableau 2026, la capacité déclarée de Lineage est passée de 2,98 milliards de pieds cubes pour 2025 à 3,07 milliards pour 2026. Pour les prestataires de plus petite taille qui se concurrencent sur l'échelle de stockage, cette expansion relève le critère de capacité fixé par l'opérateur de tête du classement.
Les services à valeur ajoutée devraient être le segment à la croissance la plus rapide avec un CAGR de 7,9 % de 2027 à 2032. Hongxing Coldchain (Hunan) a lancé le tri et l'expédition de produits surgelés en mars 2025, combinant le tri, l'emballage à température contrôlée et la livraison au dernier kilomètre. La facturation était basée sur le poids des produits surgelés traités, avec une contribution aux revenus minimale en 2025. Ce mécanisme de tarification fait de l'activité de manutention une source distincte de revenus pour le fournisseur au sein de l'activité de stockage de produits surgelés de l'entreprise. Étant donné que les frais suivent le poids traité, les travaux supplémentaires de tri et d'expédition peuvent augmenter les revenus provenant des clients utilisant déjà le stockage de produits surgelés.

Par Type de Température :
La Capacité Réfrigérée et le Stockage Spécialisé Répondent à des Besoins DifférentsLes services réfrigérés et frigorifiés à +2 °C à +8 °C représentaient une part de marché de la logistique de la chaîne du froid de 48,86 % en 2026. Quinco Holdings a conçu son complexe logistique de Ħandaq à Malte pour environ 1 000 positions de palettes réfrigérées, avec une livraison prévue pour 2026. La société mère développait le complexe pour sa filiale d'importation et de distribution alimentaire Quintano Foods Ltd. et pour des clients externes, et le projet était en cours de construction. Le mélange prévu d'utilisateurs affiliés et externes offre au site 2 façons de remplir la capacité réfrigérée, à travers les flux de produits propres au distributeur et les services pour d'autres clients.
Les services de surgélation profonde et à ultra-basse température inférieurs à -40 °C devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,3 % de 2027 à 2032. En juillet 2025, Almac Clinical Services, membre du groupe Almac, a achevé une installation dédiée à Craigavon qui a doublé la capacité de stockage à ultra-basse température à −60 °C à −80 °C. L'expansion achevée démontre un investissement dans un environnement de stockage spécialisé défini. En septembre 2025, Movianto a signalé des congélateurs à ultra-basse température dans 9 pays européens, avec une capacité allant jusqu'à −80 °C. La capacité supplémentaire d'Almac sur un site d'approvisionnement clinique et les congélateurs de Movianto dans 9 pays européens offrent aux clients pharmaceutiques un accès à un stockage spécialisé à la fois via une expansion sur site unique et via un réseau multinational.
Par Application :
La Manutention des Protéines et les Circuits de Vaccins Élargissent la Demande de ServicesLa viande et la volaille constituaient le plus grand segment d'application, avec 22,13 % du marché en 2026. Les entrepôts américains détenaient 1 milliard de livres de volaille congelée au 31 décembre 2025. MEDLOG a ouvert une installation de chaîne du froid en Géorgie, aux États-Unis, le 10 septembre 2025, avec une capacité de surgélation rapide allant jusqu'à 3 millions de livres de protéines brutes par 24 heures pour l'exportation. La capacité de congélation orientée vers l'exportation de l'opérateur logistique ajoute une étape de traitement autour de la chaîne d'approvisionnement en viande en complément des stocks détenus dans les entrepôts frigorifiques. Le service commercial peut donc s'étendre du maintien des protéines en stockage à leur congélation pour l'exportation.
Les vaccins et les matériaux d'essais cliniques devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,1 % de 2027 à 2032. En juillet 2025, l'UNICEF a livré plus de 500 000 doses de vaccin conjugué antipneumococcique 13-valent de la Belgique à Abidjan, en Côte d'Ivoire, dans sa toute première expédition de vaccins par fret maritime réfrigéré.[2] Cette route achevée démontre un canal supplémentaire pour la distribution de vaccins à température contrôlée. En 2025, l'UNICEF a livré 3,22 milliards de doses de vaccins à 103 pays pour la vaccination de routine, les campagnes préventives et les réponses aux épidémies. La route maritime offre la possibilité d'ajouter le transport océanique réfrigéré aux programmes institutionnels de vaccination, élargissant les opportunités de service au-delà du voyage démontré.
Analyse géographique
Marché de la Logistique de la Chaîne du Froid en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de la logistique de la chaîne du froid de 40,62 % en 2026 et devrait être la géographie à la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032. Le ministère indien des Industries de Transformation Alimentaire a signalé 311 projets achevés ou opérationnels dans le cadre de son programme d'Infrastructure Intégrée de Chaîne du Froid et de Valorisation au 30 juin 2026. En septembre 2026, le centre commercial de Nanjing du groupe Yuhu en Chine était en construction en tant que hub planifié de services alimentaires de chaîne du froid pour le delta du fleuve Yangtze. Les opérateurs peuvent poursuivre des activités autour de l'infrastructure du programme achevé en Inde tout en considérant le hub de Nanjing comme une opportunité de distribution future, plutôt que comme une capacité de manutention disponible.
L'Amérique du Nord et l'Europe illustrent comment les canaux d'importation peuvent organiser l'investissement dans la chaîne du froid autour du transfert du fret maritime vers la distribution locale. Fresh Del Monte Produce, Freeport Warehouse LLC et Port Freeport ont ouvert un cross-dock réfrigéré de 80 000 pieds carrés au Texas en mai 2025 pour les importations de bananes, d'ananas et de plantains de Fresh Del Monte. Freeport Warehouse LLC est une filiale de North American Stevedoring Holding Co. En Europe, Maersk a reçu son premier chargement de raisins frais de l'exportateur sud-africain Grape Alliance dans son entrepôt frigorifique de Rotterdam, aux Pays-Bas, en février 2025.[3] Ces deux sites positionnent la manutention réfrigérée à l'arrivée maritime, de sorte que le rôle du prestataire pour les importateurs de fruits frais commence à l'interface portuaire.
En Amérique du Sud, Fracht Log a acheminé environ 87 400 tonnes métriques de marchandises sèches, réfrigérées et congelées via le terminal brésilien de Pecém de septembre 2025 à août 2026. Ses flux opérationnels combinaient les importations, le stockage de cabotage domestique et les exportations. Au Moyen-Orient et en Afrique, l'entrepôt frigorifique Greenbushes de Commercial Cold Holdings à Gqeberha, en Afrique du Sud, a desservi les exportations de fruits de la province du Cap-Oriental et les importations de produits congelés en juin 2025. L'exemple sud-africain relie les produits sortants et les marchandises congelées entrantes au sein du même rôle de service d'entrepôt frigorifique. Les services d'importation et d'exportation peuvent partager la même installation, de sorte que le commerce bilatéral offre aux opérateurs des travaux de manutention au-delà des seuls produits sortants.
Cadre Réglementaire et Perspectives
Cette comparaison couvre certaines juridictions du point de vue des opérateurs logistiques tiers à température contrôlée desservant les canaux alimentaires et pharmaceutiques réglementés. La question commerciale pertinente est de savoir quel acteur doit effectuer le travail de contrôle, car les responsabilités peuvent incomber à un transporteur, à un client pharmacien ou à un distributeur de médicaments. Les contrats de service doivent donc refléter le canal d'expédition et le participant responsable lors de la traduction de ces contrôles en travaux de manutention.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Agence nationale de surveillance sanitaire brésilienne (ANVISA) | Autorités de surveillance des pharmacies des États fédérés | Administration d'État pour la Réglementation du Marché, aux côtés des autorités désignées par compétence | Autorité de Réglementation des Produits de Santé d'Afrique du Sud (SAHPRA) |
| Instruments ou directives clés | 21 CFR Partie 1, Sous-partie O, transport sanitaire des aliments | RDC 430/2020, modifiée par RDC 653/2022 ; révision d'impact prévue pour 2026-2027 | Règlement sur les opérations pharmaceutiques, dispositions relatives au stockage et à la livraison en pharmacie | Arrêté n° 97, en vigueur le 15 avril 2025 ; révision de la norme recommandée proposée | Bonnes Pratiques de Distribution en Gros Pharmaceutique, version 5 |
| Effet commercial | Contrôle de la température pour les aliments qui en ont besoin pour des raisons de sécurité ; les obligations spécifiques au transporteur suivent des accords de responsabilité écrits | Stockage, distribution et transport des médicaments dans le cadre du périmètre d'inspection | Les responsables de pharmacie organisent le refroidissement des médicaments réfrigérés envoyés aux consommateurs finaux, avec des preuves de température si nécessaire | Les entreprises de stockage extérieures à la production ou à la vente alimentaire suivent les règles de responsabilité par référence pour les aliments nécessitant une température ou une humidité spéciale | Les grossistes doivent fournir, vérifier, surveiller et enregistrer les conditions de transport spéciales différant de l'ambiant |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les obligations sanitaires spécifiques aux transporteurs américains suivent des accords écrits, tandis que l'extension de la traçabilité reste proposée et que l'intention de la FDA d'octobre 2026 d'honorer le report de l'application avant le 20 juillet 2028 soutient la continuité à court terme. La révision prévue en 2026-2027 de la RDC 430/2020, telle que modifiée par la RDC 653/2022 au Brésil, ne modifie pas en elle-même le cadre d'inspection de la logistique des médicaments, laissant ce cadre comme base de continuité. L'arrêté n° 97 de la Chine s'applique par référence aux entreprises non alimentaires stockant des aliments nécessitant une température ou une humidité spéciale, tandis que la révision de la norme recommandée sur la chaîne du froid alimentaire n'ajoute aucune obligation contraignante, soutenant la continuité. L'amendement pharmaceutique allemand du 22 septembre 2026 confie aux responsables de pharmacie la planification basée sur les risques pour les expéditions de médicaments soumis à prescription vers les consommateurs finaux, tandis que les dernières directives de distribution en gros d'Afrique du Sud maintiennent la surveillance du transport spécifique aux produits, faisant des deux cadres une partie de la base opérationnelle.
Étapes de la Chaîne de Valeur
Cette comparaison suit les services de chaîne du froid depuis le stockage à température contrôlée, en passant par la consolidation des commandes, jusqu'au transport en aval. Lineage combine le stockage frigorifique et le transport avec des services de consolidation, de courtage et de transport de courte distance. Americold Logistics fournit des services de consolidation, de distribution, de transport ferroviaire et portuaire régionaux et nationaux via son réseau intégré américain. La connexion de ces activités crée la possibilité pour un opérateur de tirer des revenus de la manutention et du mouvement autour des marchandises stockées, ainsi que du service de stockage lui-même.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Stockage à température contrôlée | Opérateurs d'entrepôts tels que Lineage, Maersk | Revenus du service de stockage | Exposition aux dépenses d'énergie pour la réfrigération | Gérer les charges de réfrigération et surveiller la consommation d'énergie |
| Consolidation des commandes | Prestataires de consolidation tels que Americold Logistics, Lineage | Frais de service de consolidation et de manutention | Combinaison de différents produits et exigences de température | Regrouper les chargements compatibles avant l'expédition |
| Transport et distribution en aval | Prestataires de transport intégrés tels que Lineage, Americold Logistics | Frais de service de transport et de distribution | Coordination des interfaces routières, ferroviaires et portuaires | Planifier les transferts via le réseau de distribution intégré |
| Source: Mordor Intelligence | ||||
Lineage a déclaré 2,06 milliards USD de revenus d'entreposage mondial en 2025, en hausse de 0,9 % par rapport à 2024. Ses revenus mondiaux de services d'entreposage ont atteint 1,89 milliard USD en 2025, en hausse de 2,4 % par rapport à 2024. Les dépenses d'énergie dans le segment de l'entreposage mondial s'élevaient à 218 millions USD en 2025, en hausse de 4,8 % par rapport à 2024. Étant donné que les dépenses d'énergie ont augmenté plus rapidement que l'une ou l'autre ligne de revenus, la gestion de l'énergie affecte directement la contribution des revenus d'entreposage supplémentaires aux bénéfices.
Paysage Concurrentiel
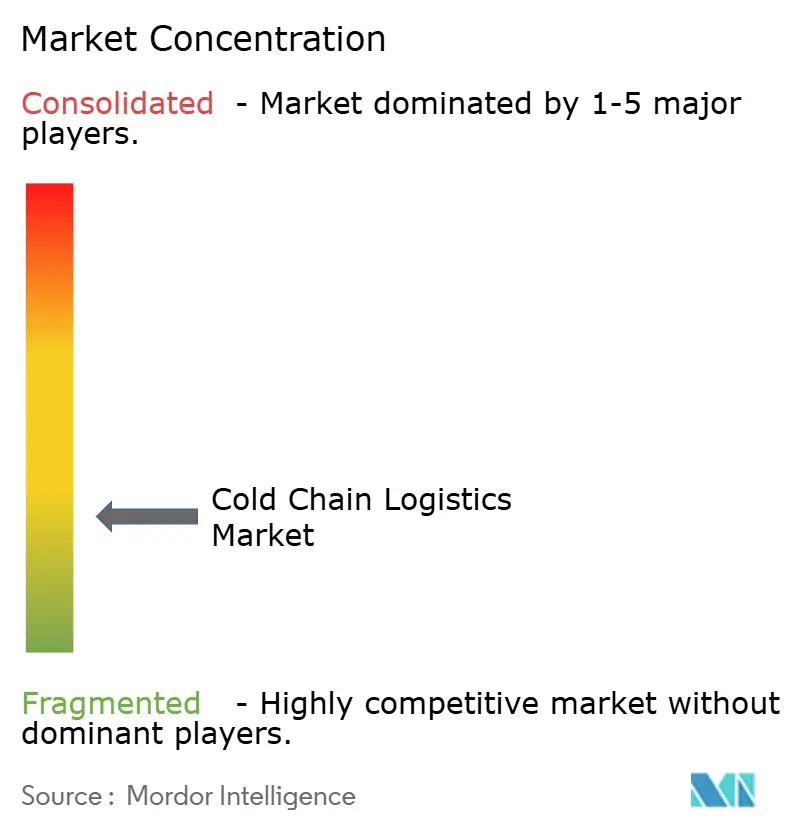
Le secteur est modérément fragmenté, avec des groupes internationaux de chaîne du froid en concurrence aux côtés d'opérateurs régionaux d'entrepôts et de transport. Les principaux prestataires actifs comprennent Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. et Constellation Cold Logistics. Lineage a déclaré un chiffre d'affaires mondial consolidé de 5,36 milliards USD pour 2025, contre 5,34 milliards USD en 2024. Americold Logistics fournit des services de consolidation, de distribution, de transport ferroviaire et portuaire aux États-Unis via un réseau intégré. Le choix d'un expéditeur alimentaire peut donc dépendre de l'accès à la consolidation et à la manutention portuaire ainsi qu'à la capacité d'entreposage.
Nichirei Logistics Group fournit des services de stockage à température contrôlée, de manutention des marchandises, de traitement de la distribution, de transport, de livraison et de logistique tierce au Japon et à l'étranger. Le 26 septembre 2025, la filiale de Nichirei Corporation a accepté d'acquérir l'opérateur malaisien de chaîne du froid ICCL Group. Dans sa présentation de mai 2026, Nichirei a signalé l'achèvement de la consolidation d'ICCL Group en tant que filiale, ajoutant une entreprise malaisienne opérationnelle au groupe. Pour les clients ayant besoin de stockage et de livraison en Malaisie, l'acquisition offre un opérateur local établi au sein d'un groupe international de logistique à température contrôlée.
Constellation Cold Logistics a ouvert son entrepôt frigorifique agrandi de Grimsby, au Royaume-Uni, en 2025, ajoutant 36 000 positions de palettes de stockage congelé et portant le total du site à 50 000 palettes. Americold Logistics indique que plus de 90 % de ses installations détiennent des certifications dans le cadre de programmes de sécurité alimentaire reconnus par l'Initiative mondiale pour la sécurité alimentaire. Pour les contrats de manutention alimentaire, la couverture de certification déclarée d'Americold fournit une position concurrentielle basée sur les qualifications. Les producteurs de produits surgelés qui évaluent les deux peuvent mettre en balance la capacité supplémentaire sur un site et la couverture certifiée sur de nombreux sites.
Leaders du Secteur de la Logistique de la Chaîne du Froid
-
Lineage
-
Americold Logistics
-
NewCold Advanced Cold Logistics
-
Nichirei Logistics Group Inc.
-
Constellation Cold Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Logistique de la Chaîne du Froid Entreprises couvertes dans ce rapport
- Lineage
- Americold Logistics
- NewCold Advanced Cold Logistics
- Nichirei Logistics Group Inc.
- Constellation Cold Logistics
- United States Cold Storage, Inc.
- Frigolanda Cold Logistics Group
- Emergent Cold Latin America
- Snowman Logistics Ltd.
- Conestoga Cold Storage
- Interstate Cold Storage, Inc.
- SuperFrio Logística Frigorificada
- Vertical Cold Storage
- Magnavale Ltd.
- Cube Cold Europe
- Arcadia Cold Storage and Logistics
- Congebec Inc.
- Cold-Link Logistics
- Agile Cold Storage LLC
- Groupe Conhexa
Principales Opportunités pour les Acteurs du Marché
Cette comparaison examine les opportunités de transformer le contrôle spécialisé de la température en services logistiques pour les acheteurs pharmaceutiques, de produits frais et chimiques. En août 2026, DP World a annoncé un hub à Anvers avec une construction prévue au deuxième trimestre 2027 sous réserve des autorisations et une livraison anticipée au deuxième trimestre 2028. L'entrepôt prévu comprend une réfrigération partielle et desservirait des clients dans les secteurs de la santé, du pharmaceutique, des denrées périssables, de la chimie et de la technologie. Le mix de clients proposé crée de la place pour des conceptions de services distinctes autour des exigences de manutention de chaque marchandise.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Manutention pharmaceutique autour de la capacité planifiée d'Anvers | Développement annoncé du hub et orientation vers la conception pharmaceutique | Distributeurs pharmaceutiques et expéditeurs de soins de santé | Utiliser des équipements de transport qualifiés et étalonner les moniteurs dans les véhicules à température contrôlée | Démontrer des équipements et une surveillance adaptés aux produits | DP World et prestataires spécialisés en logistique pharmaceutique |
| Accès au stockage et à la manutention des produits frais en Jamaïque | La FAO a lié les pertes de récoltes à une mauvaise manutention et à des lacunes en matière de stockage frigorifique en juin 2026 | Producteurs de tomates, d'oignons et de légumes à feuilles en Jamaïque | Combiner le stockage frigorifique avec des services de manutention post-récolte | Accès au stockage et qualité de la manutention | Prestataires locaux de stockage frigorifique et de distribution de produits frais |
| Surveillance détaillée pour les expéditions de produits chimiques sensibles à la température | Euro-Chemicals et ses partenaires développaient une infrastructure de surveillance en janvier 2026 | Expéditeurs de produits chimiques sensibles à la température | Connecter les services de transport à une surveillance plus détaillée de la température | Transformer l'infrastructure en développement en un service opérationnel utilisable | Participants à l'infrastructure de surveillance tels que Tico Europe B.V. et Cold Chain Control B.V. |
| Source: Mordor Intelligence | |||||
Les directives de distribution de l'UE indiquent que les distributeurs en gros doivent utiliser des équipements qualifiés pour les médicaments humains sensibles à la température et entretenir et étalonner régulièrement les moniteurs lorsque des véhicules à température contrôlée sont utilisés. Cette qualification fait dépendre l'opportunité pharmaceutique des capacités en matière d'équipements et de mesure, tandis que l'opportunité liée aux produits frais en Jamaïque est centrée sur l'accès et l'exécution de la manutention. Pour les distributeurs pharmaceutiques qui envisagent le hub d'Anvers prévu, la qualification des équipements et la surveillance étalonnée des véhicules définissent le service de transport à organiser en complément de la capacité de stockage.
Développements industriels récents dans Marché de la Logistique de la Chaîne du Froid
- Septembre 2026 : GWC Group a achevé des opérations de navires en vrac congelés à Oman et a commencé le transport routier de volaille congelée d'Oman vers le Qatar et le Koweït. Le total des marchandises congelées manutentionnées, stockées et distribuées sur les marchés du CCG a dépassé 1 000 camions.
- Août 2026 : DP World a annoncé des plans pour un hub logistique à température contrôlée au port d'Anvers, en Belgique, desservant des clients dans les secteurs de la santé, du pharmaceutique, des denrées périssables et d'autres secteurs spécialisés.
Marché de la Logistique de la Chaîne du Froid Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de la logistique de la chaîne du froid mesure les dépenses annuelles mondiales en matière de stockage à température contrôlée, de transport et de manutention à valeur ajoutée des marchandises. Il couvre les services logistiques qui maintiennent les marchandises dans des conditions réfrigérées, congelées, à ambiant contrôlé ou à ultra-basse température depuis l'origine jusqu'à la livraison.
Exclusions du périmètre : La vente ambulante de crème glacée domestique, les ventes d'équipements de climatisation et de ventilation, les ventes de véhicules réfrigérés et les locations ponctuelles d'emballages à glace carbonique sont exclues.
Aperçu de la Segmentation
- Par type de service
- Stockage réfrigéré
- Entreposage public
- Entreposage privé
- Transport réfrigéré
- Route
- Rail
- Mer
- Air
- Services à valeur ajoutée
- Stockage réfrigéré
- Par type de température
- Réfrigéré (0–5 °C)
- Congelé (-18–0 °C)
- Ambiant
- Surgélation profonde / Ultra-basse température (inférieure à -20 °C)
- Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Repas prêts à consommer
- Produits pharmaceutiques et biologiques
- Vaccins et matériaux d'essais cliniques
- Produits chimiques et matériaux spéciaux
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que la note de synthèse de la Banque mondiale sur la logistique à température contrôlée, qui explique comment la périssabilité des produits, la manutention et l'infrastructure affectent les besoins en services, et les directives de l'Organisation mondiale de la Santé sur l'expédition des vaccins, qui fixent les exigences de contrôle de la température et de transport pour les mouvements internationaux de vaccins, informent les définitions des services. La base de données sur les pertes et gaspillages alimentaires de l'Organisation des Nations Unies pour l'alimentation et l'agriculture fournit des données probantes sur les pertes par produit et par étape, et les résumés de stockage frigorifique du Département américain de l'Agriculture suivent les inventaires mensuels qui peuvent aider à interpréter l'évolution de la demande de capacité réfrigérée.
Les dépôts de documents et les documents destinés aux investisseurs des entreprises sont utilisés pour recouper les revenus déclarés de stockage, de transport, de manutention, le taux d'occupation, le débit et les ajouts de capacité, la presse spécialisée en logistique et dans le secteur alimentaire aidant à clarifier les projets datés et les changements opérationnels. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes ciblées visent les dirigeants et les responsables fonctionnels des opérateurs d'entrepôts frigorifiques, des transporteurs réfrigérés, des prestataires logistiques intégrés et des grands expéditeurs alimentaires, pharmaceutiques et de produits chimiques spéciaux en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques. Les analystes utilisent les contributions des répondants pour tester les données secondaires sur le mix de services, l'utilisation des capacités, les prix, les flux de marchandises et les conditions régionales, puis examinent les conflits avec les données indépendantes des entreprises, du commerce et des sources publiques et documentent les lacunes non résolues pour l'analyse de sensibilité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 32 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante part des dépenses annuelles mondiales des clients en logistique à température contrôlée et répartit le total entre le stockage, le transport et la manutention à valeur ajoutée, puis entre les plages de température, les applications et les régions. Les indicateurs principaux comprennent la capacité et le taux d'occupation des entrepôts réfrigérés, les volumes d'expédition ou de débit, les revenus de service par palette ou par expédition, le commerce et la production d'aliments et de médicaments sensibles à la température, et la capacité de stockage frigorifique annoncée. Ceux-ci indiquent l'activité pouvant être desservie, l'utilisation, le prix et la demande régionale. Les analystes construisent les parts de segments à partir des revenus de services des opérateurs et des capacités, des schémas de marchandises et de commerce, et des besoins en température et en manutention de chaque application, puis rapprochent les parts du total. Une régression multivariée peut relier la valeur historique du marché aux principaux indicateurs d'activité, de capacité et de prix, tandis que l'analyse de scénarios teste les variations des taux de fret, des coûts énergétiques, des investissements et de l'utilisation lorsque les relations sont instables. Des vérifications ascendantes sélectives utilisent la capacité de stockage ou le volume d'expédition échantillonnés multipliés par les taux de service observés et comparent les totaux résultants par fournisseur ou par canal avec l'estimation descendante. Les écarts importants incitent à vérifier les doubles comptages, les revenus de services manquants, les paiements de sous-traitance et les années non concordantes avant de réviser les données. Les entretiens avec les opérateurs, les transporteurs et les expéditeurs vérifient les hypothèses au niveau des variables et les moteurs des prévisions, tandis que les lacunes dans les séries publiques sont comblées par des divulgations d'entreprises pour les années adjacentes, des indicateurs commerciaux et des scénarios bas et haut explicites.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent le total du marché et les répartitions par segment par rapport aux divulgations indépendantes des entreprises, aux indicateurs de marchandises et de commerce, aux statistiques de capacité et aux données réglementaires ou sectorielles, puis vérifient l'arithmétique, les ruptures de séries temporelles, les mouvements de prix et de volumes, et les valeurs aberrantes par rapport aux années et régions adjacentes. Un second analyste examine la traçabilité des sources, le traitement des limites, les hypothèses du modèle et les résolutions d'anomalies. Lorsqu'un changement s'écarte des périodes adjacentes ou des données régionales, l'examen le retrace jusqu'aux révisions des sources, aux changements de la demande, aux mouvements des taux ou aux événements de capacité avant d'accepter la valeur. Les conflits importants déclenchent des vérifications des sources ou une reprise de contact avec les répondants avant la validation finale. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des événements importants modifient la capacité, la réglementation ou le commerce, et fait l'objet d'une nouvelle révision avant la livraison des sources, des calculs et des hypothèses de prévision.
Taille du Marché de la Logistique de la Chaîne du Froid de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la logistique de la chaîne du froid mesure les dépenses annuelles mondiales en matière de stockage à température contrôlée, de transport et de manutention à valeur ajoutée des marchandises.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier la valeur historique du marché aux principaux indicateurs d'activité, de capacité et de prix, tandis que l'analyse de scénarios teste les variations des taux de fret, des coûts énergétiques, des investissements et de l'utilisation lorsque les relations sont instables.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 408,4 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 305,7 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 25,2 % à la valeur 2027 de ce rapport de 408,4 milliards USD, 2 ans plus tard. Sa page publique présente une valorisation mondiale pour 2025 et une prévision ultérieure, de sorte que sa mesure de l'année de base antérieure est inférieure à l'année de comparaison 2027. |
| Cabinet de Conseil Mondial B | 325,68 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 20,3 % à la valeur 2027 de ce rapport de 408,4 milliards USD, 2 ans plus tard. Son estimation historique publiée porte sur 2025, deux ans avant la mesure acceptée pour 2027, ce qui peut contribuer à la comparaison inférieure. |
Les analystes de Mordor Intelligence triangulent le total du marché et les répartitions par segment par rapport aux divulgations indépendantes des entreprises, aux indicateurs de marchandises et de commerce, aux statistiques de capacité et aux données réglementaires ou sectorielles, puis vérifient l'arithmétique, les ruptures de séries temporelles, les mouvements de prix et de volumes, et les valeurs aberrantes par rapport aux années et régions adjacentes.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique de la chaîne du froid et ses perspectives de croissance ?
La taille est estimée à 384,9 milliards USD en 2026 et projetée à 408,4 milliards USD en 2027. Elle devrait atteindre 555,4 milliards USD d'ici 2032, avec un CAGR de 6,34 % de 2027 à 2032.
Quels sont les moteurs qui façonnent la demande de logistique à température contrôlée ?
La livraison de courses le jour même et la gestion spécialisée des produits pharmaceutiques soutiennent la demande, illustrées par l'expansion des ventes de produits périssables d'Amazon et l'ajout de la station de Kuala Lumpur par IAG Cargo en août 2026.
Quel segment de service est en tête des opérations de chaîne du froid ?
Le stockage à température contrôlée était en tête avec 52,21 % en 2026. Les services à valeur ajoutée devraient connaître la croissance la plus rapide avec un CAGR de 7,9 % de 2027 à 2032.
Quelles entreprises sont les principaux prestataires de logistique de la chaîne du froid ?
Les principaux prestataires comprennent Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. et Constellation Cold Logistics.
Qu'est-ce qui freine l'expansion des services réfrigérés ?
Marten Transport, qui transporte des marchandises sensibles à la température et des marchandises sèches, a signalé des pénuries de chauffeurs qualifiés qui avaient parfois augmenté les coûts et réduit l'utilisation dans son rapport annuel pour 2025.
Quelle région est en tête de l'activité de logistique de la chaîne du froid ?
L'Asie-Pacifique était en tête avec 40,62 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 7,6 % de 2027 à 2032.