
Taille et part du marché européen du vélo cargo électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
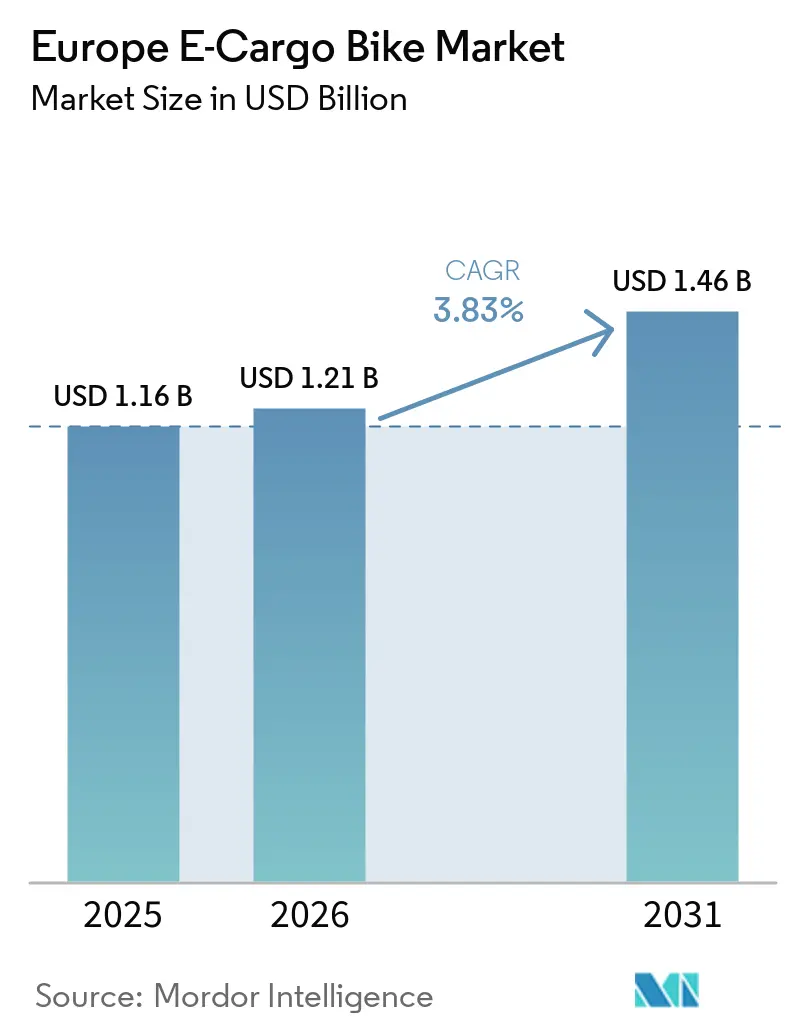
| Taille du marché de l'année de base (2025) | 1.16 Milliards de dollars |
| Taille du Marché (2026) | 1.21 Milliards de dollars |
| Taille du Marché (2031) | 1.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.83 % |
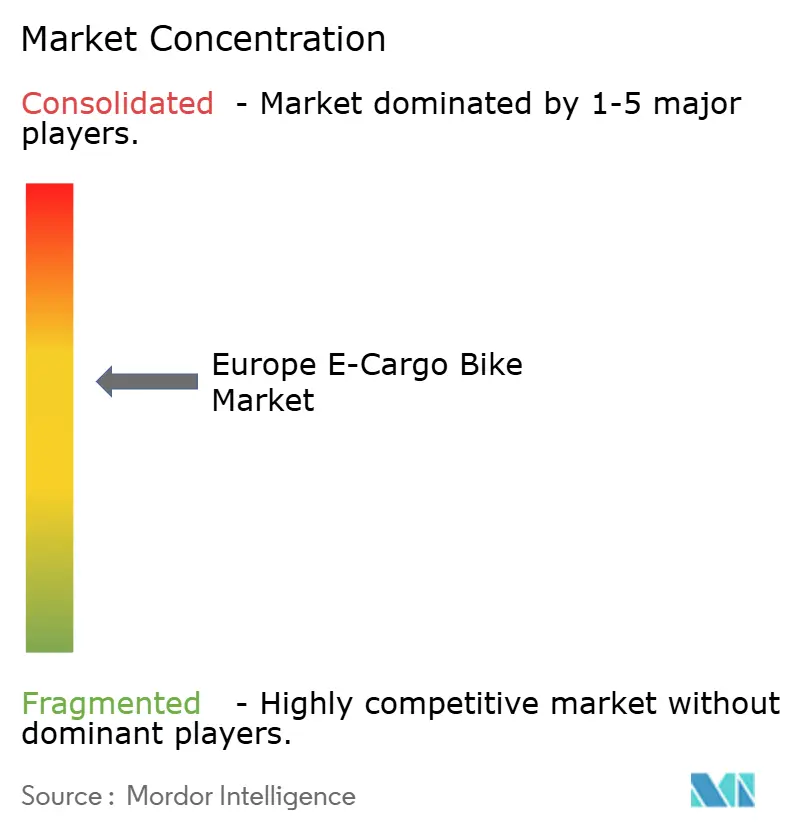
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du vélo cargo électrique par Mordor Intelligence
Le marché européen des vélos cargo électriques était évalué à 1,16 milliard USD en 2025, est estimé à 1,21 milliard USD en 2026, et devrait atteindre 1,46 milliard USD d'ici 2031, à un CAGR de 3,83 % durant la période de prévision (2026-2031). L'infrastructure cyclable mature de l'Europe occidentale, l'expansion des zones à zéro émission et les objectifs ESG des entreprises ancrent la demande actuelle, tandis que la baisse des coûts des batteries et l'efficacité des moteurs à entraînement central soutiennent l'adoption future. Les interdictions municipales de camionnettes à combustion dans plusieurs centres urbains compriment les fenêtres de livraison pour les véhicules diesel et incitent les opérateurs de flottes à déployer des plateformes cargo à assistance au pédalage qui négocient rapidement les rues étroites. Les subventions en Allemagne et en Italie réduisent davantage l'écart de rentabilité, et les transporteurs de colis signalent une baisse notable des coûts de livraison intermédiaire lorsque les colis en centre-ville passent des camionnettes aux vélos. Des politiques d'approvisionnement plus strictes de la part de DHL, UPS et des administrations municipales garantissent un flux régulier de commandes multi-unités, même si la concurrence côté offre entre les marques spécialisées maintient les prix de vente moyens sous contrôle.
Principaux enseignements du rapport
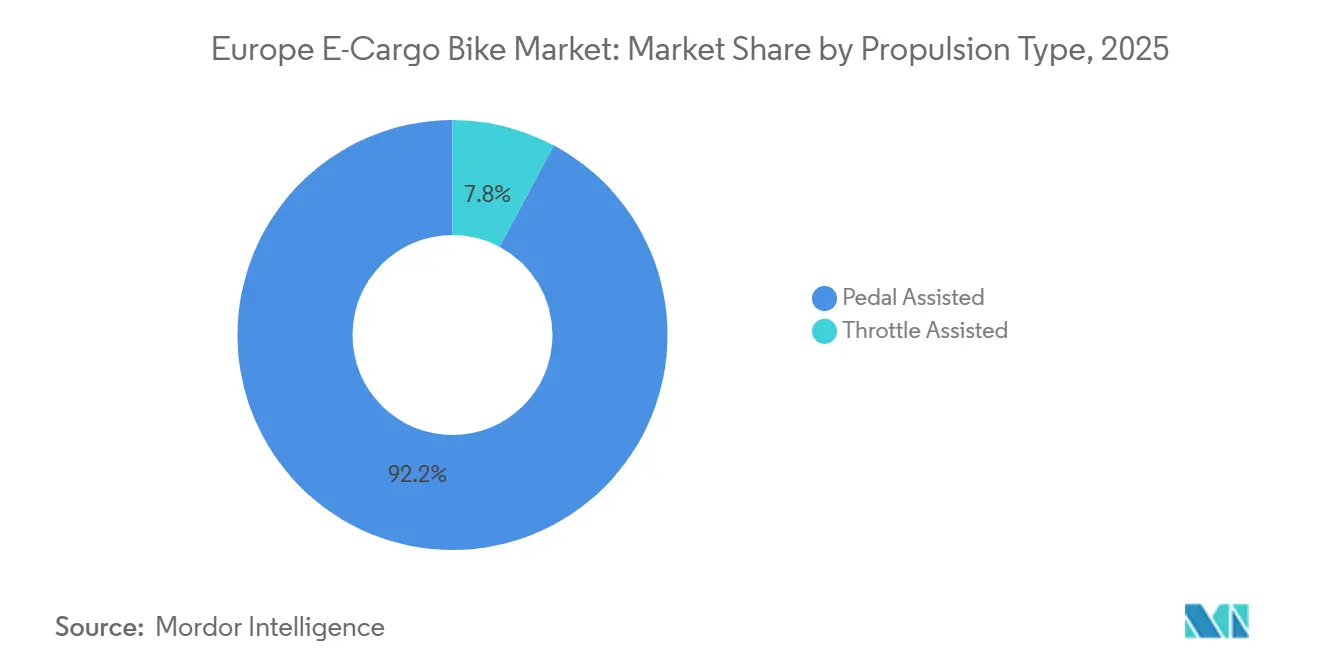
- Par type de propulsion, les systèmes à assistance au pédalage ont représenté 92,15 % de la taille du marché européen des vélos cargo électriques en 2025, et les modèles à assistance par accélérateur progressent à un CAGR de 4,81 % jusqu'en 2031.
- Par type de batterie, le lithium-ion a représenté 91,21 % de la taille du marché européen des vélos cargo électriques en 2025, et progresse à un CAGR de 4,45 % jusqu'en 2031.
- Par emplacement du moteur, les modèles à moyeu ont représenté 57,03 % de la taille du marché européen des vélos cargo électriques en 2025, tandis que le segment à entraînement central progresse à un CAGR de 6,12 % jusqu'en 2031.
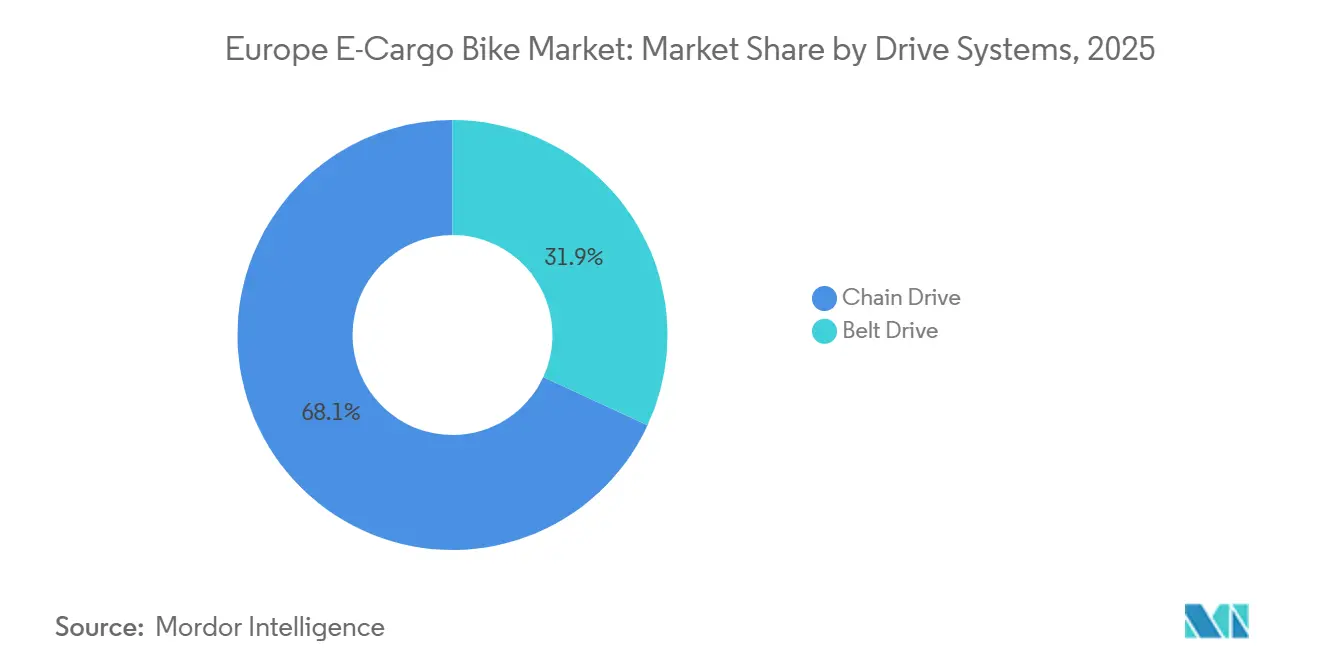
- Par systèmes d'entraînement, la transmission par chaîne a représenté 68,13 % de la taille du marché européen des vélos cargo électriques en 2025, tandis que la transmission par courroie progresse à un CAGR de 5,02 % jusqu'en 2031.
- Par puissance du moteur, le modèle inférieur à 250 watts a capturé 63,45 % de la part du marché européen des vélos cargo électriques en 2025, tandis que la classe 351-500 watts est le segment à la croissance la plus rapide avec un CAGR de 6,58 % jusqu'en 2031.
- Par gamme de prix, les modèles dans la fourchette 1 500-2 499 USD ont représenté 33,25 % de la part en 2025, tandis que la fourchette 2 500-3 499 USD croîtra à un CAGR de 5,81 %.
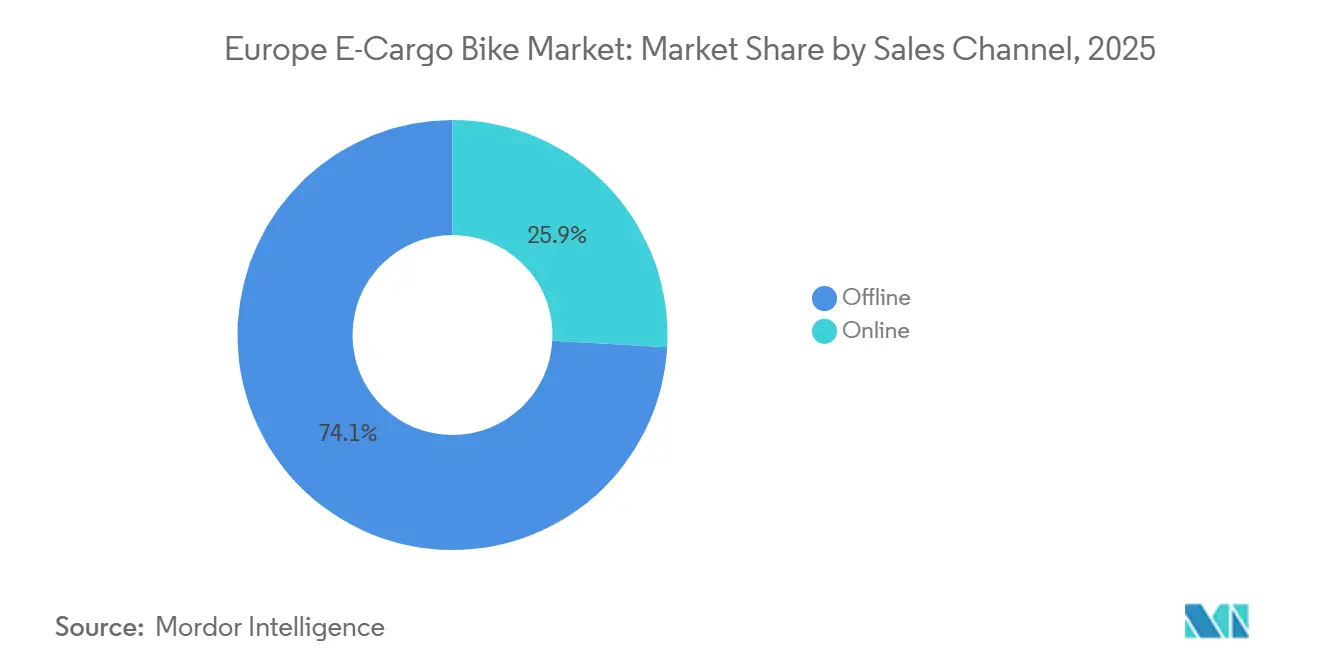
- Par canal de vente, les ventes hors ligne ont représenté 74,12 % de la part en 2025, tandis que le modèle en ligne devrait se développer à un CAGR de 7,58 %.
- Par utilisation finale, la livraison commerciale a représenté 56,18 % de la taille du marché européen des vélos cargo électriques en 2025, et les prestataires de services connaissent la croissance la plus rapide avec un CAGR de 6,94 % jusqu'en 2031.
- Par géographie, l'Europe occidentale a dominé avec 71,23 % de la part du marché européen des vélos cargo électriques en 2025, tandis que l'Europe méridionale devrait se développer à un CAGR de 5,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen du vélo cargo électrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats zéro émission | +1.2% | Europe occidentale, s'étendant à l'Europe méridionale | Moyen terme (2-4 ans) |
| Subventions pour les flottes commerciales | +0.9% | Europe occidentale, méridionale et certaines parties de l'Europe orientale | Court terme (≤ 2 ans) |
| Baisse du coût USD/kWh des batteries | +0.8% | Mondial, plus fort en Europe occidentale et septentrionale | Moyen terme (2-4 ans) |
| Croissance des réseaux de micro-entrepôts de proximité | +0.7% | Cœur de l'Europe occidentale, s'étendant vers le sud | Long terme (≥ 4 ans) |
| Objectifs d'approvisionnement ESG des entreprises | +0.5% | Europe occidentale et septentrionale | Moyen terme (2-4 ans) |
| Incitations pour les véhicules électriques à basse vitesse | +0.3% | Europe occidentale et septentrionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||


Mandats de logistique urbaine à zéro émission
Plus de 30 villes européennes restreignent désormais ou sanctionnent les camionnettes diesel, poussant effectivement les opérateurs vers des vélos cargo à assistance au pédalage qui évitent les péages de congestion et les amendes de stationnement [1]"Plan de mise en œuvre ZEZ," Ville d'Amsterdam, amsterdam.nl. Le déploiement d'Amsterdam en 2025, l'interdiction par Paris des diesels d'avant 2011 et l'extension de l'ULEZ à Londres ont chacun conduit à des flottes pilotes qui ont considérablement réduit les kilomètres parcourus par les camionnettes dans les anneaux du centre-ville. Le cadre de mobilité urbaine de l'UE indiquant un alignement plus large, les entreprises logistiques considèrent désormais les vélos cargo électriques comme essentiels à la conformité plutôt que comme de simples expériences. Les gestionnaires de flottes signalent des améliorations notables de la densité de livraison, car les vélos peuvent se garer en bordure de trottoir sans avoir besoin de tourner pour trouver une place, réduisant ainsi le temps de travail par colis. Cette combinaison de mesures réglementaires et d'efficacités opérationnelles établit une base de demande solide jusqu'en 2031.
Subventions aux flottes commerciales de vélos cargo électriques
Les incitations financières réduisent les prix initiaux et accélèrent les délais de rentabilité. L'écobonus 2024 de l'Italie offre un soutien significatif par unité, tandis que l'Allemagne fournit des remboursements notables [2]"Écobonus Deux-Roues 2024," Ministère italien du Développement économique, mimit.gov.it. Les Pays-Bas, bien qu'offrant des montants plus modestes, permettent de les combiner avec des bonus municipaux. Ces programmes épuisent souvent rapidement leurs budgets, soulignant une demande qui dépasse les prévisions fiscales. La France a redirigé les fonds nationaux vers les véhicules électriques, mais les grandes villes interviennent avec une aide locale, obligeant les équipes d'approvisionnement à naviguer dans ce paysage complexe. Même avec les défis administratifs, ces incitations réduisent les périodes d'amortissement pour les flottes fréquemment utilisées, influençant les décisions des conseils d'administration en faveur de l'adoption des vélos.
Chute rapide du coût des batteries en dessous de 100 EUR/kWh
En 2024, les prix des batteries lithium-ion ont baissé, avec des projections indiquant de nouvelles réductions d'ici 2026. Cette tendance est principalement portée par la chimie LFP économique, qui est plus abordable que la NMC. Par conséquent, une batterie de 750 Wh devrait devenir nettement moins chère, réduisant sa prime par rapport aux vélos cargo traditionnels non électriques et améliorant le retour sur investissement. Bien que les marques européennes continuent de faire face à des coûts plus élevés pour les cellules d'approvisionnement local, l'avantage de durabilité du LFP justifie les coûts initiaux plus élevés dans les modèles de coût total. De plus, des fournisseurs de premier rang comme Bosch ont déjà intégré le LFP dans leur nouveau PowerTube 750 lancé en 2024, consolidant la position de cette chimie dans les plateformes grand public.
Croissance du réseau dense de micro-centres de distribution
Les géants du colis créent des micro-hubs en centre-ville pour soutenir les vélos cargo électriques pour la dernière étape de la livraison. DHL exploite plusieurs dépôts en Europe occidentale, chaque dépôt facilitant des livraisons quotidiennes par vélo. Pendant ce temps, UPS a introduit des « eBike Hubs » à base de conteneurs dans des villes comme Londres, Paris et Hambourg. Ces micro-hubs réduisent non seulement le kilométrage des camionnettes, mais diminuent également les risques d'échecs de livraison, car les coursiers peuvent atteindre les portes plus rapidement. De plus, en utilisant des places de stationnement plutôt que des entrepôts, les opérateurs constatent une baisse des coûts immobiliers. Le modèle étant désormais adopté à Milan et Barcelone, le volume potentiel de colis pour ces vélos connaît une croissance significative.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Recharge limitée sur la voie publique | −0.6% | Europe méridionale et orientale, parties de l'Europe occidentale | Moyen terme (2-4 ans) |
| Compromis entre charge utile et autonomie | −0.5% | Zones périurbaines dans toutes les régions | Long terme (≥ 4 ans) |
| Fragmentation des normes de composants | −0.3% | Mondial, plus fort en Europe occidentale | Moyen terme (2-4 ans) |
| Pénurie de mécaniciens qualifiés | −0.2% | Europe occidentale et septentrionale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Insuffisance des infrastructures de recharge sécurisées en voirie
À Amsterdam, seul un nombre limité de chargeurs publics pour vélos accommodent les cadres cargo, tandis que Milan ne dispose d'aucune telle installation, conduisant à une recharge uniquement en dépôt et limitant l'autonomie quotidienne. Le vol de batteries, les packs étant très précieux, décourage le stationnement nocturne dans la rue, rendant les opérations multi-équipes difficiles en dehors des Pays-Bas et du Danemark. Bien que les hubs solaires à Copenhague présentent un potentiel, ils ne répondent actuellement qu'à une petite partie de la demande des flottes, soulignant un déficit d'infrastructure à moyen terme qui entrave les taux d'utilisation.
Compromis entre charge utile et autonomie face aux camionnettes
Les vélos cargo peuvent transporter des charges importantes et parcourir des distances considérables avec une seule charge, bien que leur capacité et leur autonomie soient nettement inférieures à celles des camionnettes électriques. Dans les villes vallonnées comme Lisbonne, l'autonomie de ces vélos est considérablement réduite. De même, les hivers froids de la région nordique peuvent affecter davantage leurs performances. Par conséquent, les flottes doivent souvent adapter leurs opérations en réduisant les charges ou en investissant dans des batteries doubles. Tandis que les colis surdimensionnés et le fret sur palettes restent le domaine des camionnettes, l'utilisation des vélos est principalement limitée aux zones urbaines densément peuplées avec une haute densité de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion : l'assistance au pédalage bénéficie d'un avantage réglementaire
Les vélos à assistance au pédalage ont capturé 92,15 % des ventes de 2025 après que le règlement UE 168/2013 a exempté les systèmes inférieurs à 250 watts de l'immatriculation[3]"Règlement 168/2013," EUR-Lex, eur-lex.europa.eu. Les plateformes à assistance par accélérateur progressent à partir d'une base modeste, les opérateurs logistiques de Stuttgart et Munich acceptant l'immatriculation L1e-A pour accéder aux moteurs de 351-500 watts qui gravissent des pentes de 6 % sans fatigue du conducteur, enregistrant un taux de croissance de 4,81 % durant la période de prévision. Bien que la conformité engendre des coûts élevés en frais annuels, les gains de débit sur les itinéraires vallonnés justifient ce changement pour des niches spécifiques.
Les réglementations établissent donc une structure à deux niveaux : les flottes grand public privilégient l'assistance au pédalage pour éviter les contraintes administratives, tandis que les utilisateurs spécialisés échangent la bureaucratie contre la puissance. Cette dynamique maintient la domination de l'assistance au pédalage tout en permettant une niche stable et rentable pour les fournisseurs L1e-A, élargissant la variété des produits au sein du marché européen des vélos cargo électriques.

Par type de batterie : le lithium-ion domine, le LFP gagne du terrain
Le lithium-ion a représenté 91,21 % de la part en 2025 et reste la chimie de référence, progressant à un CAGR de 4,45 %. D'ici 2031, le marché des vélos cargo électriques en Europe, notamment ceux utilisant des batteries LFP, devrait croître régulièrement. Malgré le fait que les batteries LFP soient plus lourdes que leurs homologues NMC, leurs prix de cellules plus bas et leur durabilité impressionnante leur ont valu des appels d'offres de flottes. Pendant ce temps, les batteries plomb-acide se trouvent encore dans les modèles à bas prix, principalement vendus en Pologne et en Hongrie.
Les ventes commerciales voient désormais les configurations à double batterie gagner du terrain, permettant aux coursiers longue distance d'atteindre des autonomies étendues sans avoir besoin de recharger en cours de service. Les batteries amovibles dominent le marché en raison de leur capacité à atténuer les risques de vol grâce à la recharge en intérieur. Cependant, les tubes intégrés deviennent populaires dans les modèles premium, où les flottes sont prêtes à accepter une recharge uniquement en dépôt pour une meilleure étanchéité à l'eau.
Par emplacement du moteur : l'entraînement central monte en gamme
Les unités à moyeu détenaient 57,03 % de la part en 2025, mais les systèmes à entraînement central progressent de 6,12 % par an, les acheteurs de flottes recherchant couple et efficacité. Les systèmes à entraînement central ont gagné une traction significative sur le marché européen des vélos cargo électriques en 2025 et devraient atteindre une parité avec les systèmes à moyeu d'ici 2029. Des marques comme Riese & Müller soulignent l'autonomie améliorée sur terrain vallonné lors de l'utilisation des moteurs Bosch Cargo Line. Les économies de batterie à long terme justifient le coût premium initial à l'achat.
Les coursiers sensibles aux prix en Europe orientale continuent de préférer les moyeux arrière, notamment sur terrain plat, tandis que les municipalités d'Europe occidentale privilégient de plus en plus les systèmes à entraînement central dans les appels d'offres publics. À mesure que les prix des batteries continuent de baisser, les opérateurs se concentrent davantage sur la fiabilité et le couple, stimulant l'adoption des systèmes à entraînement central.
Par systèmes d'entraînement : domination de la chaîne, premiumisation de la courroie
Les chaînes détiennent encore 68,13 % de la part car les coûts de remplacement restent faibles, mais les transmissions par courroie progressent de 5,02 % par an. Les tableaux de bord des flottes révèlent que les systèmes à courroie réduisent les temps d'arrêt et minimisent les nettoyages liés à la graisse, entraînant des économies de main-d'œuvre significatives chaque année. Les prévisions indiquent que le marché européen des vélos cargo électriques, notamment ceux équipés de transmissions par courroie, connaîtra une croissance substantielle d'ici 2031. Cette progression est largement attribuée aux villes du nord, confrontées aux problèmes de sel hivernal, qui se tournent vers des courroies en carbone résistantes à la corrosion.
En raison des exigences de cadre divisé, la mise à niveau pose des défis, ce qui fait que l'adoption de la courroie est principalement observée dans les nouveaux modèles premium. De plus, avec les options de crédit-bail répartissant les coûts d'entretien de la courroie sur des mensualités, même les opérateurs de milieu de gamme au Danemark et en Suède optent de plus en plus pour des configurations à transmission par courroie, notamment lorsque les contrats s'étendent au-delà de quatre ans.
Par puissance du moteur : moins de 250 W en tête, 351-500 W en forte progression
Les moteurs inférieurs à 250 W représentent encore 63,45 % des expéditions car ils évitent les exigences de permis. Pourtant, la classe 351-500 W progresse à un CAGR de 6,58 % alors que les flottes municipales et les entreprises de colis dans les villes vallonnées échangent la paperasse contre le couple. La taille du marché européen des vélos cargo électriques pour les vélos de 351-500 W devrait se développer significativement d'ici 2031.
Les opérateurs considèrent les 501-600 W comme une catégorie de compromis, mais tout ce qui dépasse 600 W reste une niche en raison des règles sur les casques et l'immatriculation des plaques. Une réforme réglementaire est peu probable avant 2031, de sorte que la hiérarchie de puissance devrait persister, avec des ajustements logiciels progressifs permettant d'extraire davantage de couple de pointe des carcasses légales de 250 W.
Par gamme de prix : le milieu de gamme domine, le premium accélère
Les modèles à 1 500-2 499 USD représentaient 33,25 % des unités de 2025, reflétant les PME et les acheteurs privés soucieux de la valeur. Les acheteurs de flottes, cependant, se dirigent vers la fourchette 2 500-3 499 USD, désormais la tranche à la croissance la plus rapide avec un CAGR de 5,81 %. La taille du marché européen des vélos cargo électriques pour cette fourchette augmentera parallèlement au crédit-bail, qui répartit les dépenses d'investissement premium sur 36 à 48 mois.
Le niveau 3 500-5 999 USD séduit déjà les municipalités et les grandes entreprises logistiques qui valorisent le couple de l'entraînement central, les doubles batteries et la télématique. Au-dessus de 6 000 USD reste une niche modeste mais croissante pour les cadres modulaires et la qualité de construction de niveau automobile exigée par les appels d'offres publics.
Par canal de vente : le hors ligne reste majoritaire, le en ligne accélère
Les détaillants spécialisés et les représentants de flottes (modèle hors ligne) ont conclu 74,12 % des ventes de 2025, mais la part numérique se développe de 7,58 % par an. Rad Power Bikes, pionnier du modèle de vente directe aux consommateurs, a réduit les marges des revendeurs et fixé des prix compétitifs, permettant aux ventes en ligne de capturer une part significative du marché d'entrée de gamme.
La consultation personnalisée ancre toujours les ventes premium hors ligne car la spécification des courbes de couple de l'entraînement central et des volumes des boîtes cargo exige une expertise. Cependant, les modèles hybrides — commande en ligne en usine avec des partenaires de service locaux — brouillent la frontière entre les canaux et poussent même les acheteurs haut de gamme vers le paiement numérique.
Par utilisation finale : la livraison commerciale domine, les services montent en puissance
Les transporteurs de colis, utilisant des micro-hubs pour réduire les kilomètres parcourus par les camionnettes, ont représenté 56,18 % de la part de la demande de livraison commerciale en 2025. Cette approche s'est avérée efficace pour optimiser les opérations de livraison et minimiser l'impact environnemental. D'autre part, les prestataires de services — notamment les travaux publics, la santé et la réparation mobile — sont devenus un moteur de croissance significatif, enregistrant un CAGR robuste de 6,94 %. Cette croissance est largement soutenue par la mise en œuvre de politiques d'approvisionnement zéro émission dans des villes clés telles que Copenhague, Berlin et Stockholm, qui encouragent l'adoption de solutions de livraison durables.
À l'avenir, le marché européen des vélos cargo électriques pour les applications de services devrait atteindre une part de marché notable d'ici 2031. Les municipalités remplacent de plus en plus les camionnettes diesel par des triporteurs cargo électriques, qui sont adaptés à diverses fins, notamment la gestion des déchets, le nettoyage des rues et les visites infirmières. Ce changement s'aligne non seulement sur les objectifs environnementaux, mais améliore également l'efficacité opérationnelle dans les zones urbaines. L'accent croissant sur la durabilité et le soutien réglementaire devrait stimuler davantage l'adoption des vélos cargo électriques dans la région.
Analyse géographique
L'Europe occidentale est l'épicentre avec 71,23 % de la part en 2025 et reste l'ancre de volume, les Pays-Bas, l'Allemagne, la France et le Royaume-Uni institutionnalisant les pistes cyclables et appliquant les zones à faibles émissions. Les flottes néerlandaises pivotent le plus rapidement car le ZEZ-F national habilite plusieurs villes à sanctionner ou interdire les camionnettes diesel. Les incitations allemandes accélèrent l'adoption, mais l'épuisement sporadique des budgets injecte de la volatilité dans les volumes trimestriels.
L'Europe méridionale affiche la croissance la plus rapide avec un CAGR de 5,38 % à partir d'une base faible. L'Italie et l'Espagne élargissent les réseaux de voies protégées en 2024-2025, tandis que les remises réduisent les délais de rentabilité en dessous de quatre ans. L'infrastructure est encore en retard par rapport aux pairs du nord, mais la densification des centres à Milan et Barcelone favorise des densités de livraison élevées idéales pour les modèles de vélos cargo électriques.
L'Europe septentrionale affiche une croissance régulière, soutenue par le labyrinthe de 500 km de voies cyclables du Danemark et l'expansion des voies en Suède. La dégradation de l'autonomie à des températures inférieures à zéro stimule l'adoption de doubles batteries, de sorte que les prix de vente moyens sont en moyenne 15 à 20 % plus élevés que ceux des pairs continentaux. L'Europe orientale croît à un niveau modeste, Varsovie et Cracovie pilotant des flottes financées par l'UE, mais le pouvoir d'achat limite les commandes aux bases à moteur à moyeu et transmission par chaîne. La Suisse suit l'Europe occidentale avec des règles strictes sur les émissions urbaines à Zurich et Genève.
Paysage concurrentiel
Cinq fabricants — Pon Holdings (Urban Arrow), Riese & Müller, Accell Group, Rad Power Bikes et Tern — dominent les expéditions, rendant le marché européen des vélos cargo électriques modérément fragmenté. Pon, s'appuyant sur les cadres à intégration verticale d'Urban Arrow et les entraînements centraux Bosch, remporte des contrats avec des géants comme DHL et UPS, démontrant la puissance de l'échelle et de la marque dans l'arène B2B. Riese & Müller se taille une niche avec ses transmissions par courroie et ses garanties de 5 ans, se positionnant comme la référence pour les acheteurs municipaux axés sur le coût total. Des perturbateurs comme Rad Power Bikes, vendant directement aux consommateurs, réduisent les prix du réseau de revendeurs de 20 à 30 %, alimentant la montée des ventes en ligne.
Les titans des composants Bosch, Shimano et Brose se disputent la domination OEM, offrant des entraînements centraux à couple plus élevé et une télématique intégrée. Gates mène dans les transmissions par courroie, tandis que Bafang se spécialise dans les niches haute puissance dépassant 600 W. Les experts en crédit-bail Lease a Bike et Company Bike améliorent leurs offres avec des assurances et des maintenances groupées, facilitant l'accès aux PME et orientant la préférence de marque vers les modèles avec des pièces facilement disponibles. Ces modèles de crédit-bail abaissent de plus en plus les barrières pour les entreprises, rendant les vélos cargo électriques plus accessibles et pratiques pour les petites et moyennes entreprises.
Les dépôts de brevets récents indiquent un virage stratégique vers les innovations logicielles — englobant la prévision d'autonomie, l'analyse de flotte et le géofencing anti-vol — laissant entendre que les fonctionnalités axées sur les données définiront le paysage concurrentiel du secteur. Ces avancées, combinées à l'adoption croissante des modèles de crédit-bail, stimulent davantage la croissance du marché. À mesure que le marché évolue, l'intégration du matériel et des logiciels devrait jouer un rôle central dans la définition des stratégies concurrentielles et des préférences des consommateurs, consolidant l'importance de l'innovation technologique sur le marché des vélos cargo électriques.
Leaders du secteur européen du vélo cargo électrique
Accell Group
Pon Holdings B.V. (incl. Urban Arrow)
Riese & Müller GmbH
Rad Power Bikes Inc.
Tern Bicycles
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Tern, basée à Taïwan, a lancé son vélo cargo électrique HSD de dernière génération en Europe et en Amérique du Nord. Le nouveau vélo cargo premium présente des améliorations significatives par rapport au modèle de génération précédente, notamment le dernier moteur à système intelligent de cinquième génération de Bosch, une transmission par courroie Gates, un empattement plus long et un cadre nouvellement conçu.
- Juin 2026 : Riese & Müller introduira des mises à jour de produits pour l'année modèle 2027 dans les segments de la mobilité quotidienne et du cargo. La série Load comportera, pour la première fois, un système d'entraînement Pinion sous la forme du Load5 60/75 Pinion (HS), offrant une solution d'entraînement durable et à faible entretien pour les cyclistes fréquents.
- Juin 2026 : La marque française de vélos électriques Galian a élargi sa gamme de vélos cargo avec un nouveau design à chargement frontal. Le modèle présente un longtail avec des barres latérales repliables, permettant à un adulte de monter facilement tout en conservant des barres latérales de protection rapidement déployables pour transporter jusqu'à deux enfants.
- Mai 2026 : Estarli a officiellement dévoilé le tout nouveau E-Cargo Longtail 2.0, introduisant des améliorations significatives à l'un des vélos cargo électriques les plus importants du Royaume-Uni. Conçu et fabriqué dans le Hertfordshire, le Longtail 2.0 s'appuie sur le succès du modèle original en offrant une capacité de transport accrue, une meilleure ergonomie et une large gamme d'améliorations axées sur la famille et l'utilité.


Périmètre du rapport sur le marché européen du vélo cargo électrique
Le périmètre comprend la segmentation par type de propulsion (assistance au pédalage et assistance par accélérateur), type de batterie (plomb-acide, lithium-ion et autres), emplacement du moteur (moyeu et entraînement central), systèmes d'entraînement (transmission par chaîne et par courroie), puissance du moteur (inférieure à 250 W, 251-350 W, 351-500 W, 501-600 W et supérieure à 600 W), gamme de prix (jusqu'à 1 000 USD, 1 000-1 499 USD, 1 500-2 499 USD, 2 500-3 499 USD, 3 500-5 999 USD et supérieure à 6 000 USD), canal de vente (en ligne et hors ligne) et utilisation finale (livraison commerciale, prestataires de services et autres). L'analyse couvre également la segmentation au niveau régional, notamment l'Europe occidentale, méridionale, septentrionale, orientale, la Suisse et le reste de l'Europe. Les prévisions de taille et de croissance du marché sont présentées en termes de valeur en USD et de volume en unités.
| Assistance au pédalage |
| Assistance par accélérateur |
| Batterie au plomb |
| Batterie lithium-ion |
| Autres |
| Moyeu (avant/arrière) |
| Transmission centrale |
| Transmission par chaîne |
| Transmission par courroie |
| Moins de 250 W |
| 251-350 W |
| 351-500 W |
| 501-600 W |
| Plus de 600 W |
| Jusqu'à 1 000 USD |
| 1 000-1 499 USD |
| 1 500-2 499 USD |
| 2 500-3 499 USD |
| 3 500-5 999 USD |
| Plus de 6 000 USD |
| En ligne |
| Hors ligne |
| Livraison commerciale | Livraison au détail et de marchandises |
| Livraison alimentaire et de boissons | |
| Prestataires de services | |
| Autres |
| Europe occidentale | Allemagne |
| France | |
| Royaume-Uni | |
| Pays-Bas | |
| Belgique | |
| Luxembourg | |
| Europe méridionale | Italie |
| Espagne | |
| Portugal | |
| Grèce | |
| Europe du Nord | Danemark |
| Suède | |
| Norvège | |
| Finlande | |
| Europe orientale | Pologne |
| République tchèque | |
| Hongrie | |
| Slovaquie | |
| Suisse | |
| Reste de l'Europe |
| Par type de propulsion | Assistance au pédalage | |
| Assistance par accélérateur | ||
| Par type de batterie | Batterie au plomb | |
| Batterie lithium-ion | ||
| Autres | ||
| Par emplacement du moteur | Moyeu (avant/arrière) | |
| Transmission centrale | ||
| Par systèmes d'entraînement | Transmission par chaîne | |
| Transmission par courroie | ||
| Par puissance du moteur | Moins de 250 W | |
| 251-350 W | ||
| 351-500 W | ||
| 501-600 W | ||
| Plus de 600 W | ||
| Par gamme de prix | Jusqu'à 1 000 USD | |
| 1 000-1 499 USD | ||
| 1 500-2 499 USD | ||
| 2 500-3 499 USD | ||
| 3 500-5 999 USD | ||
| Plus de 6 000 USD | ||
| Par canal de vente | En ligne | |
| Hors ligne | ||
| Par utilisation finale | Livraison commerciale | Livraison au détail et de marchandises |
| Livraison alimentaire et de boissons | ||
| Prestataires de services | ||
| Autres | ||
| Par géographie | Europe occidentale | Allemagne |
| France | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Belgique | ||
| Luxembourg | ||
| Europe méridionale | Italie | |
| Espagne | ||
| Portugal | ||
| Grèce | ||
| Europe du Nord | Danemark | |
| Suède | ||
| Norvège | ||
| Finlande | ||
| Europe orientale | Pologne | |
| République tchèque | ||
| Hongrie | ||
| Slovaquie | ||
| Suisse | ||
| Reste de l'Europe | ||


Définition du marché
- Par type d'application - Les vélos cargo électriques sont pris en compte dans le périmètre de ce segment. Les vélos cargo électriques ou utilitaires électriques sont conçus pour transporter divers types de marchandises et de colis sur de courtes distances, notamment au sein des zones urbaines.
- Par type de batterie - Ce segment comprend les batteries lithium-ion, les batteries au plomb et d'autres types de batteries. La catégorie autres types de batteries inclut les batteries nickel-hydrure métallique (NiMH), au silicium et lithium-polymère.
- Par type de propulsion - Les vélos électriques pris en compte dans ce segment comprennent les vélos électriques à assistance au pédalage, les vélos électriques à assistance par accélérateur et les speed pedelecs. Alors que la limite de vitesse des vélos électriques à assistance au pédalage et à assistance par accélérateur est généralement de 25 km/h, la limite de vitesse des speed pedelecs est généralement de 45 km/h (28 mph).
| Mot-clé | Définition |
|---|---|
| Assistance au pédalage | La catégorie à assistance au pédalage ou pedelec désigne les vélos électriques qui fournissent une assistance motorisée limitée via un système d'assistance au couple et ne disposent pas d'accélérateur pour varier la vitesse. La puissance du moteur s'active lors du pédalage sur ces vélos et réduit l'effort humain. |
| Assistance par accélérateur | Les vélos électriques à assistance par accélérateur sont équipés d'une poignée d'accélérateur, installée sur le guidon, à l'instar des motocyclettes. La vitesse peut être contrôlée en tournant directement l'accélérateur sans avoir besoin de pédaler. La réponse de l'accélérateur fournit directement la puissance au moteur installé dans les vélos et accélère le véhicule sans pédalage. |
| Speed Pedelec | Le speed pedelec est un vélo électrique similaire aux vélos électriques à assistance au pédalage en ce sens qu'il ne dispose pas de fonctionnalité d'accélérateur. Cependant, ces vélos électriques sont intégrés avec un moteur électrique qui délivre une puissance d'environ 500 W et plus. La limite de vitesse de ces vélos électriques est généralement de 45 km/h (28 mph) dans la plupart des pays. |
| Ville/Urbain | Les vélos électriques de ville ou urbains sont conçus avec des standards et des fonctions de navette quotidienne pour être utilisés dans la ville et les zones urbaines. Ces vélos comprennent diverses caractéristiques et spécifications telles que des sièges confortables, une posture de conduite droite, des pneus pour une bonne adhérence et un trajet confortable, etc. |
| Trekking | Les vélos de trekking et de montagne sont des types spéciaux de vélos électriques conçus à des fins particulières, tenant compte de l'utilisation robuste et difficile des véhicules. Ces vélos comprennent un cadre solide et des pneus larges pour une meilleure adhérence avancée et sont également équipés de divers mécanismes de vitesses utilisables sur différents terrains, sols accidentés et routes montagneuses difficiles. |
| Cargo/Utilitaire | Les vélos cargo électriques ou utilitaires électriques sont conçus pour transporter divers types de marchandises et de colis sur de courtes distances, notamment au sein des zones urbaines. Ces vélos sont généralement détenus par des entreprises locales et des partenaires de livraison pour livrer des colis à des coûts d'exploitation très faibles. |
| Batterie lithium-ion | Une batterie Li-ion est une batterie rechargeable qui utilise le lithium et le carbone comme matériaux constitutifs. Les batteries Li-ion ont une densité plus élevée et un poids moindre que les batteries au plomb scellées et offrent au conducteur une plus grande autonomie par charge que les autres types de batteries. |
| Batterie au plomb | Une batterie au plomb désigne une batterie au plomb scellée présentant un très faible rapport énergie/poids et énergie/volume. La batterie peut produire des courants de pointe élevés, grâce à son rapport puissance/poids relativement élevé par rapport aux autres batteries rechargeables. |
| Autres batteries | Cela comprend les vélos électriques utilisant des batteries nickel-hydrure métallique (NiMH), au silicium et lithium-polymère. |
| Entreprise à entreprise (B2B) | Les ventes de vélos électriques aux clients professionnels tels que les opérateurs de flottes urbaines et logistiques, les opérateurs de location/partage, les opérateurs de flottes du dernier kilomètre et les opérateurs de flottes d'entreprise sont prises en compte dans cette catégorie. |
| Entreprise à consommateur (B2C) | Les ventes de scooters et de motos électriques aux consommateurs directs sont prises en compte dans cette catégorie. Les consommateurs acquièrent ces véhicules soit directement auprès des fabricants, soit auprès d'autres distributeurs et revendeurs via des canaux en ligne et hors ligne. |
| Fabricants d'équipement d'origine locaux non organisés | Ces acteurs sont de petits fabricants et assembleurs locaux de vélos électriques. La plupart de ces fabricants importent les composants de Chine et de Taïwan et les assemblent localement. Ils proposent le produit à faible coût sur ce marché sensible aux prix, ce qui leur confère un avantage sur les fabricants organisés. |
| Batterie en tant que service | Un modèle commercial dans lequel la batterie d'un véhicule électrique peut être louée auprès d'un prestataire de services ou échangée contre une autre batterie lorsqu'elle est déchargée. |
| Vélos électriques sans station d'ancrage | Vélos électriques dotés de mécanismes de verrouillage automatique et d'un système de géolocalisation GPS avec une vitesse de pointe moyenne d'environ 24 km/h. Ils sont principalement utilisés par les sociétés de partage de vélos telles que Bird, Lime et Spin. |
| Véhicule électrique | Un véhicule utilisant un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les scooters, les bus, les camions, les motocyclettes et les bateaux. Ce terme inclut les véhicules 100 % électriques et les véhicules électriques hybrides. |
| Véhicule électrique à recharge externe | Un véhicule électrique pouvant être rechargé de manière externe et comprenant généralement les véhicules 100 % électriques ainsi que les hybrides rechargeables. Dans ce rapport, nous utilisons ce terme pour les véhicules 100 % électriques afin de les différencier des véhicules électriques hybrides rechargeables. |
| Batterie lithium-soufre | Une batterie rechargeable qui remplace l'électrolyte liquide ou polymère présent dans les batteries lithium-ion actuelles par du soufre. Elles ont une capacité supérieure aux batteries Li-ion. |
| Micromobilité | La micromobilité est l'un des nombreux modes de transport impliquant des véhicules de très faible capacité pour parcourir de courtes distances. Ces moyens de transport comprennent les vélos, les trottinettes électriques, les vélos électriques, les cyclomoteurs et les scooters. Ces véhicules sont utilisés en mode partagé pour couvrir de courtes distances, généralement cinq miles ou moins. |
| Véhicules électriques à basse vitesse (LSEV) | Ce sont des véhicules légers à basse vitesse (généralement moins de 25 km/h) qui ne disposent pas de moteur à combustion interne et utilisent uniquement l'énergie électrique pour la propulsion. |


Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Pour construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques du marché disponibles. Grâce à un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant la demande en volume par le prix moyen pondéré par volume des packs de batteries (par kWh). L'estimation et la prévision du prix des packs de batteries prennent en compte divers facteurs affectant le prix de vente moyen, tels que les taux d'inflation, les évolutions de la demande du marché, les coûts de production, les développements technologiques et les préférences des consommateurs, fournissant des estimations à la fois pour les données historiques et les tendances futures.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de dresser un portrait holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


