
Analyse du Marché de la Planification des Ressources d'Entreprise par Mordor Intelligence
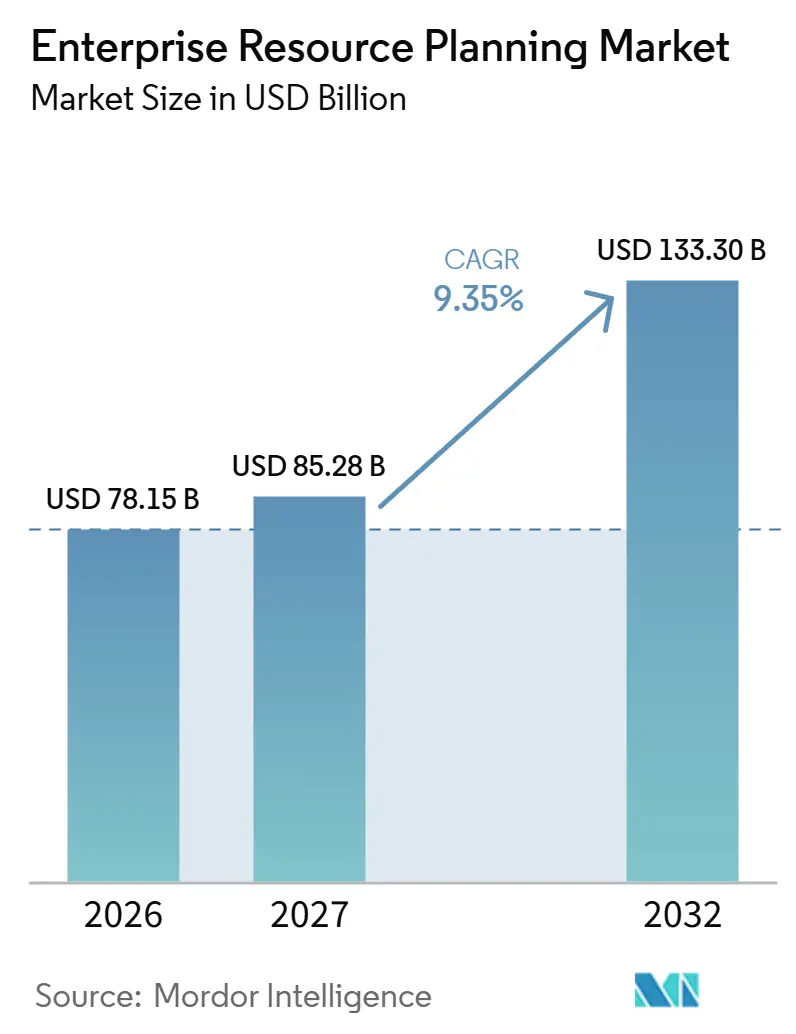
La taille du marché de la planification des ressources d'entreprise est estimée à 78,15 milliards USD en 2026 et devrait atteindre 85,28 milliards USD en 2027, pour atteindre 133,3 milliards USD d'ici 2032, avec un CAGR de 9,35 % de 2027 à 2032.
Les services cloud évolutifs soutiennent l'adoption des ERP parmi les petites entreprises allemandes, tandis que la migration associe le remplacement d'application à un choix d'hébergement. Les fournisseurs peuvent étendre leur rôle vers une optimisation continue, mais les coûts de déploiement et les relations complexes entre les données contraignent la transition vers un système de remplacement utilisable. La loi chinoise amendée sur la cybersécurité, en vigueur depuis janvier 2026, oblige les opérateurs d'infrastructures d'information critiques à stocker en Chine les informations personnelles spécifiées et les données importantes collectées ou générées dans le cadre des opérations nationales, ce qui réduit les options d'hébergement transfrontalier pour les acheteurs concernés. Les fournisseurs qui combinent des services de migration avec un hébergement en Chine peuvent offrir aux acheteurs concernés une voie de remplacement conforme aux exigences de stockage national.
Principaux Enseignements du Rapport
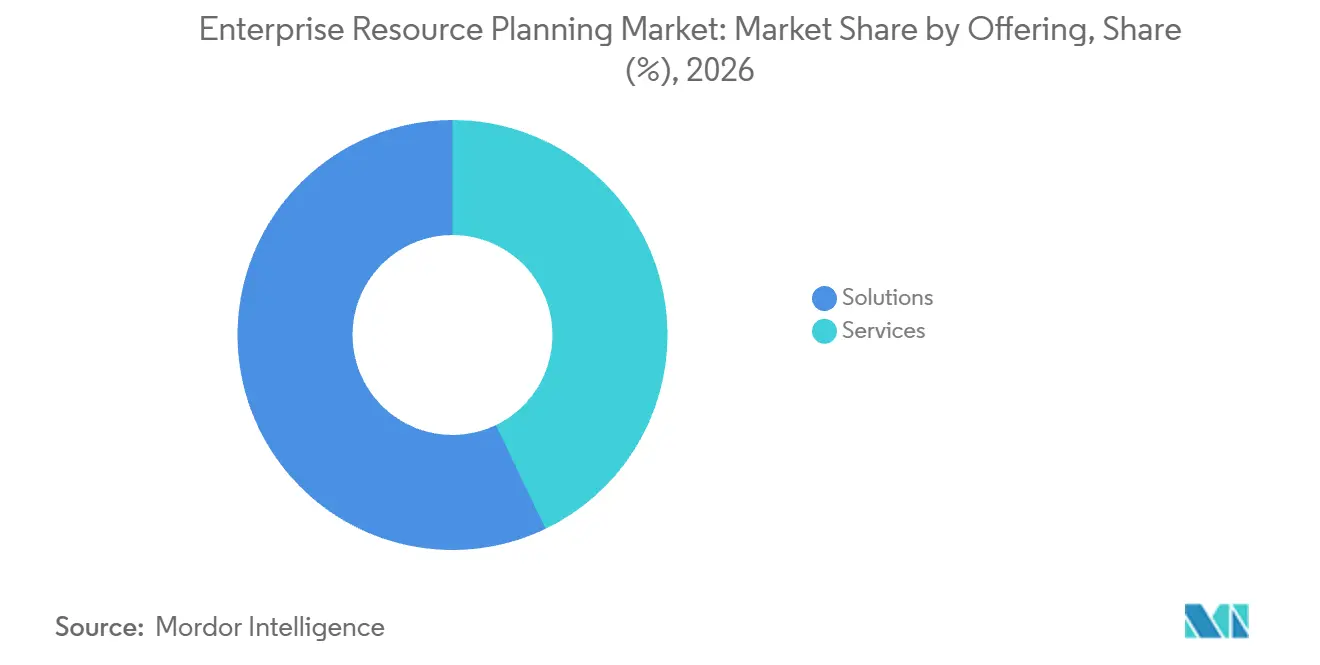
- Par offre, les solutions ont détenu une part de marché de la planification des ressources d'entreprise de 57,13 % en 2026, tandis que les services devraient être le segment à la croissance la plus rapide avec un CAGR de 14,08 % de 2027 à 2032.
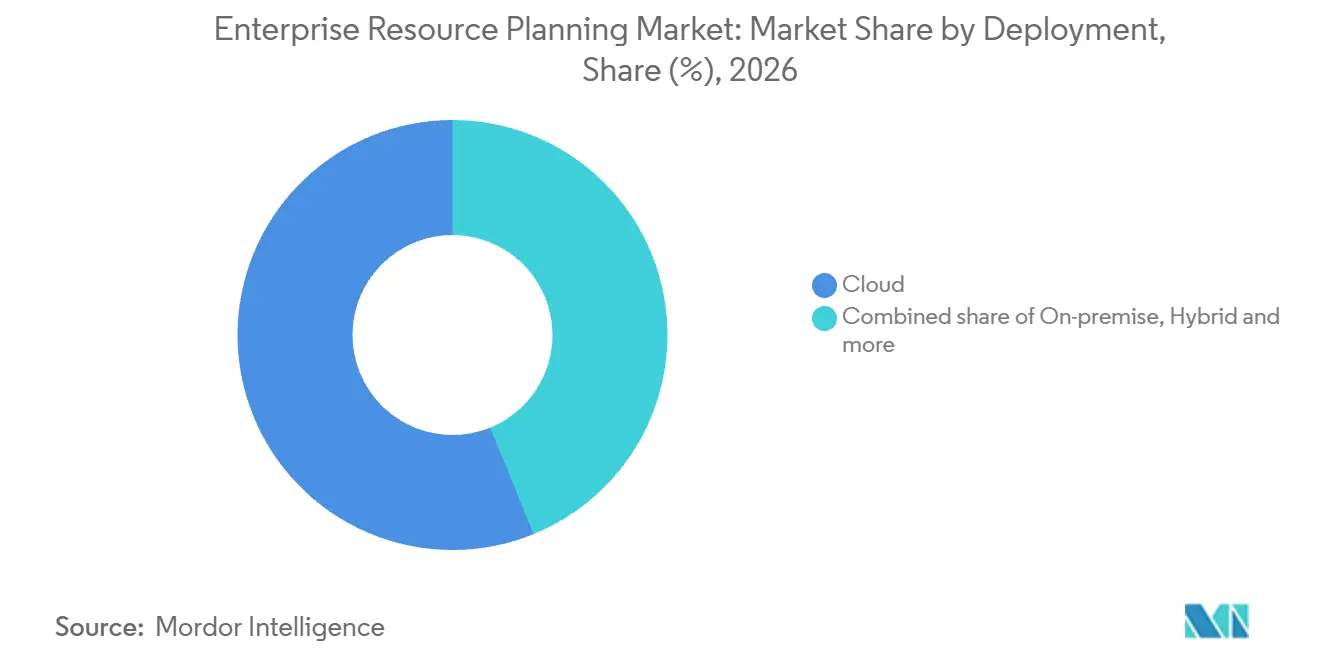
- Le chiffre d'affaires lié au déploiement a été dominé par le cloud, avec une part de 56,15 % de la taille du marché de la planification des ressources d'entreprise en 2026, tandis que le déploiement hybride devrait être le segment à la croissance la plus rapide avec un CAGR de 16,31 % de 2027 à 2032.
- Parmi les fonctions, la finance a dominé avec 31,73 % du chiffre d'affaires en 2026, tandis que les ressources humaines devraient être le segment à la croissance la plus rapide avec un CAGR de 11 % de 2027 à 2032.
- Par taille d'entreprise, les petites et moyennes entreprises ont détenu 65,01 % du chiffre d'affaires en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 15,12 % de 2027 à 2032.
- La fabrication a dominé les secteurs d'utilisation finale avec 24,49 % du chiffre d'affaires en 2026, tandis que l'informatique et les télécommunications devraient être le segment à la croissance la plus rapide avec un CAGR de 16,55 % de 2027 à 2032.
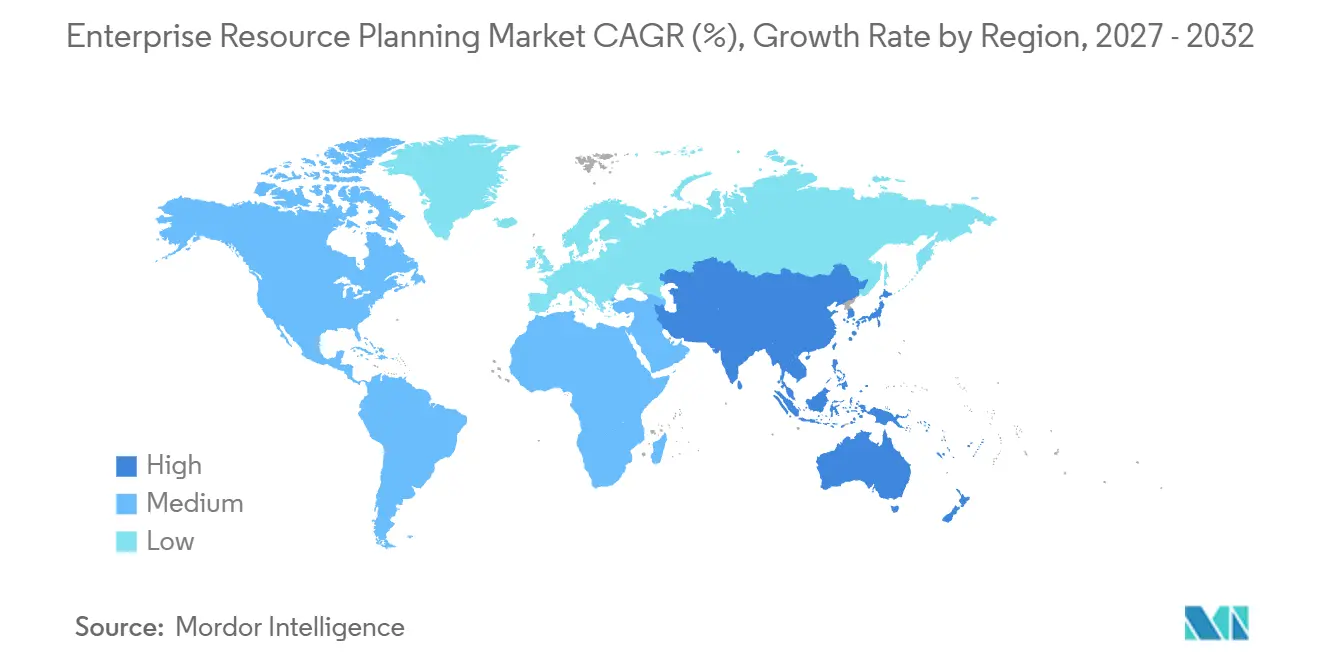
- Sur le plan géographique, l'Amérique du Nord a dominé avec 33,63 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 12,15 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Dynamique de Migration Vers le Cloud en Priorité | +5.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Analytique Basée sur l'IA Intégrée dans l'ERP | +1.4% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor de l'Adoption du SaaS par les PME | +3.9% | Union européenne, y compris l'Allemagne | Moyen terme (2 à 4 ans) |
| Obligations de facturation électronique obligatoire (TVA, CTC) | +1.6% | Belgique et Émirats arabes unis | Court terme (≤ 2 ans) |
| Modules complémentaires de comptabilité ESG pour le suivi du Scope 3 | +0.6% | État de Californie | Court terme (≤ 2 ans) |
| Adoption croissante des solutions ERP basées sur le cloud | +0.4% | Allemagne et Irlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dynamique de Migration Vers le Cloud en Priorité
Au 12 novembre 2025, Amey avait effectué la transition depuis un système ECC vieux de 20 ans vers SAP Cloud ERP Private Edition hébergé sur Google Cloud Platform. SAP SE a indiqué que le chiffre d'affaires de la suite Cloud ERP avait augmenté de 28 % au cours de l'exercice 2025, soit 32 % à taux de change constants. La croissance du chiffre d'affaires de la suite témoigne d'une demande commerciale croissante pour les ERP cloud, tandis qu'Amey illustre comment le remplacement d'un système installé contribue à cette demande. Le projet Amey a combiné une transition logicielle avec un environnement d'hébergement spécifié, rendant l'expertise en migration pertinente à la fois pour les choix d'application et d'infrastructure. La migration peut donc générer une demande d'ERP cloud auprès des utilisateurs d'ECC installés, élargissant le bassin adressable au-delà des organisations adoptant un ERP pour la première fois.
Analytique Basée sur l'IA Intégrée dans l'ERP
L'intégration de l'analytique IA dans les ERP peut faire de l'application un outil permettant d'interpréter une transaction en plus de l'enregistrer. Dans sa version Q2 2026, SAP a décrit des fonctionnalités de reporting assisté par IA généralement disponibles dans SAP S/4HANA Cloud Public Edition, permettant aux responsables des comptes clients d'explorer des données financières et logistiques localisées via des requêtes en langage naturel dans leurs flux de travail. Microsoft indique que les informations génératives sur la saisonnalité, les tendances et les corrélations de signaux sont généralement disponibles dans la planification de la demande de Dynamics 365 Supply Chain Management depuis août 2026. L'exploration en langage naturel répond à la manière dont les responsables des créances récupèrent les informations, tandis que les informations génératives répondent à la manière dont les planificateurs interprètent les signaux de demande. Les fournisseurs d'ERP peuvent donc se différencier sur des capacités analytiques spécifiques aux rôles, intégrant la convivialité du reporting et l'interprétation de la demande dans la sélection des applications.
Essor de l'Adoption du SaaS par les PME
Une capacité d'application évolutive peut offrir aux petits acheteurs d'ERP une option d'achat qui varie en fonction de leurs besoins opérationnels. En Allemagne en 2025, 22 % des entreprises de 10 à 49 personnes employées ont acheté des logiciels ERP en tant que service d'informatique en nuage.[1] La part correspondante pour les entreprises de 50 à 249 personnes employées était de 26 %. La définition du cloud d'entreprise d'Eurostat combine la fourniture à la demande, les services payants et la capacité élastique qui peut éviter des investissements dans une infrastructure potentiellement sous-utilisée. Appliqué aux ERP, ce modèle permet à un fournisseur de servir une charge de travail de départ définie et d'étendre la fourniture à mesure que davantage d'utilisateurs nécessitent un accès. Les offres basées sur l'utilisation rendent donc les charges de travail actives commercialement importantes parallèlement à l'acquisition de comptes, car la capacité peut également se contracter lorsque la demande diminue.
Obligations de facturation électronique obligatoire (TVA, CTC)
La conformité fiscale fait de l'échange structuré de factures une exigence concrète d'intégration ERP. Depuis le 1er janvier 2026, la Belgique exige des factures électroniques structurées pour les transactions entre entreprises belges assujetties à la TVA.[2] Les factures transitent directement entre les systèmes logiciels d'entreprise, et l'envoi d'un PDF par courrier électronique ne satisfait pas à cette exigence. Cette distinction donne aux fournisseurs d'ERP une tâche d'implémentation spécifique reliant la génération de factures à un échange conforme. Pour les équipes financières concernées, la valeur commerciale réside dans la réalisation de la transaction réglementée au sein du flux de travail comptable. Les fournisseurs peuvent donc se différencier sur la fiabilité de la livraison et du rapprochement des factures, la conformité créant une demande de mises à niveau ciblées ainsi que de remplacements plus larges.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et de changement de système | -1.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Complexité de l'intégration des données et des systèmes hérités | -1.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Renforcement des lois sur la souveraineté et la résidence des données | -0.5% | Chine et Brésil | Long terme (≥ 4 ans) |
| Pénurie de talents ERP spécialisés par micro-vertical | -0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et de changement de système
Les coûts de mise en œuvre peuvent freiner l'adoption des ERP lorsque les dépenses de déploiement sont difficiles à justifier au regard des avantages du logiciel. Dans l'enquête de SAPinsider menée de décembre 2025 à mars 2026, 63 % des répondants n'ayant aucun projet SAP S/4HANA ont identifié l'augmentation des coûts d'infrastructure cloud et de déploiement comme des obstacles à la mise en œuvre. Au sein de ce même groupe, 50 % ont identifié l'incapacité à créer une proposition de valeur pour SAP S/4HANA. Parmi ces répondants, le coût a été cité plus souvent que l'absence de cas de valeur, de sorte qu'un dossier d'investissement devrait d'abord justifier les dépenses d'infrastructure et de déploiement.
Complexité de l'intégration des données et des systèmes hérités
Le remplacement d'un ERP peut être contraint par les relations au sein de ses données, même après la sélection de l'application cible. L'analyse de TechTarget de mai 2026 a identifié la mauvaise qualité des données, les formats incompatibles et la complexité des données ERP comme des obstacles à une migration réussie. Le maintien de l'intégrité référentielle parmi des relations de données complexes peut être coûteux et chronophage, une attention insuffisante risquant d'entraîner des enregistrements non concordants, des liens brisés ou des pertes de données. Les employés peuvent également devoir décider quelles données migrer et lesquelles archiver tout en préservant les relations entre les enregistrements. La préservation des enregistrements connectés ajoute donc une charge de livraison qui peut retarder le moment où l'acheteur peut utiliser le système ERP de remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par offre :
les relations logicielles soutiennent la demande de mise en œuvreLes solutions représentaient une part de 57,13 % de la taille du marché de la planification des ressources d'entreprise en 2026. SAP SE a déclaré un chiffre d'affaires de la suite Cloud ERP de 10,74 milliards EUR (12,53 milliards USD) au premier semestre 2026, en hausse de 24 % par rapport au premier semestre 2025. Le segment le plus important comprend donc des dépenses substantielles liées à une suite ERP identifiable, ce qui rend la continuité de cette relation logicielle commercialement importante pour son fournisseur. La hausse du premier semestre a fait de cette suite une source de revenus d'application supplémentaires pour SAP au sein d'une activité logicielle déjà substantielle.
Les services devraient être le segment à la croissance la plus rapide, avec un CAGR de 14,08 % de 2027 à 2032. Le 3 octobre 2025, le ministère néerlandais des Infrastructures et de la Gestion de l'Eau a signé un contrat de 15 ans désignant SAP Nederland Holding B.V. comme fournisseur. Le contrat combinait des services ERP SaaS, des licences ERP sur site et des services de mise en œuvre. Le contrat place la mise en œuvre dans le cadre d'une relation ERP étendue englobant différents modèles de déploiement. Étant donné que l'attribution couvre conjointement les licences SaaS et installées, les services de mise en œuvre qu'il contient servent les deux modes de déploiement dans le cadre d'un seul contrat fournisseur.



Par déploiement :
l'échelle du cloud coexiste avec la modernisation hybrideLe cloud représentait une part de marché de la planification des ressources d'entreprise de 56,15 % en 2026. Oracle a déclaré 1,1 milliard USD de chiffre d'affaires SaaS Fusion Cloud ERP au troisième trimestre de l'exercice 2026, en hausse de 17 % en USD et de 14 % à taux de change constants d'une année sur l'autre.[3] Un tel chiffre d'affaires spécifique à un produit rend le service d'application continu commercialement important pour le fournisseur, au-delà de la décision initiale de sélectionner une plateforme ERP. La croissance à taux de change constants d'Oracle était inférieure de 3 points de pourcentage à sa croissance en USD, montrant que les effets de change ont amplifié la hausse déclarée dans cette activité SaaS.
Le déploiement hybride devrait être le segment à la croissance la plus rapide, avec un CAGR de 16,31 % de 2027 à 2032. Dans l'enquête SAPinsider de 2025, 30 % des répondants à majorité hybride ont signalé une accélération significative des plans de modernisation SAP associée à l'adoption de l'architecture cloud. Cela lie l'adoption de l'architecture cloud parmi les organisations SAP à majorité hybride à une modernisation plus rapide de leurs charges de travail SAP existantes, faisant d'une transition par étapes une proposition commerciale pertinente pour ce groupe de clients. Le déploiement sur site était l'arrangement le plus courant parmi les systèmes ERP dans l'enquête PMMI 2025 auprès de 57 membres répondants, suivi du déploiement basé sur le cloud. Les fournisseurs peuvent répondre aux deux besoins par des transitions qui s'adaptent à un déploiement établi tout en créant une voie pratique vers l'utilisation du cloud.

Par fonction :
la continuité financière et les déploiements RH façonnent la demandeLa finance était le segment le plus important, représentant 31,73 % du chiffre d'affaires en 2026. Dans l'enquête auprès des entreprises membres de PMMI en 2025, les 5 entreprises utilisant SAP ont toutes déclaré utiliser ses fonctionnalités financières. Birmingham City Council a indiqué en juillet 2025 que la correction manuelle d'imputations erronées sur des centres de coûts dans son grand livre Oracle ERP avait retardé la production de ses comptes 2023/24. Ce problème opérationnel historique fait de la précision des imputations et de la disponibilité à la clôture des comptes des critères concrets pour une mise en œuvre ERP financière. Le test commercial est de savoir si le grand livre peut prendre en charge les comptes sans une seconde charge de travail de correction manuelle.
Les ressources humaines devraient être le segment à la croissance la plus rapide, avec un CAGR de 11 % de 2027 à 2032. En juillet 2026, KITZ, basée au Japon, a commencé à exploiter une plateforme RH mondiale unifiée construite sur SAP SuccessFactors Employee Central et a commencé à la déployer auprès des employés. Odyssey a soutenu la mise en œuvre de la plateforme. Le projet crée donc un rôle de livraison pour un prestataire de mise en œuvre aux côtés du rôle applicatif de SAP, reliant l'unification RH mondiale au déploiement auprès des employés.
Par taille d'entreprise :
la première adoption et l'utilisation installée nécessitent des propositions différentesLes petites et moyennes entreprises constituaient le segment le plus important, avec 65,01 % du chiffre d'affaires en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 15,12 % de 2027 à 2032. En 2025, 41,08 % des petites entreprises de l'UE dans les activités commerciales non financières enquêtées utilisaient des applications ERP, les petites entreprises étant définies comme ayant 10 à 49 employés ou travailleurs indépendants. Cette utilisation mesurée laisse de la place pour une première adoption au sein d'une population établie de petits employeurs. Les non-utilisateurs de petites entreprises de l'UE dans cette population enquêtée sont des acheteurs potentiels pour la première fois, offrant aux fournisseurs une opportunité d'établir des flux de travail intégrés dans des entreprises sans application ERP.
Les grandes entreprises dans les activités commerciales non financières de l'UE enquêtées ont enregistré un taux d'utilisation des ERP de 88,71 % en 2025, la classe de taille étant définie comme 250 employés ou travailleurs indépendants ou plus. Pour cette population, une proposition commerciale peut se concentrer sur le remplacement ou l'extension d'une application déjà en cours d'utilisation. La vente aux petites entreprises peut également cibler les non-utilisateurs au sein de la population mesurée, faisant de la première adoption une voie distincte parallèlement aux modifications d'un système installé. La distinction pratique est de savoir si le projet établit un flux de travail ERP ou en modifie un que l'organisation utilise déjà.
Par secteur d'utilisation finale :
l'adoption dans la fabrication rencontre la demande de migration dans les télécommunicationsLa fabrication était le segment le plus important, représentant 24,49 % du chiffre d'affaires en 2026. En 2025, 57,62 % des entreprises manufacturières de l'UE enquêtées utilisaient des logiciels ERP. Le fabricant de produits chimiques Advent Chembio a annoncé la mise en service de SAP Business One le 12 novembre 2025, reliant la production, la qualité, l'entreposage, les ventes et la finance avec la traçabilité des lots et la planification des matériaux. Avec la production et la qualité sur la même plateforme que l'entreposage et les ventes, la portée du système suit le lot tout au long de la libération et de l'expédition. La proposition d'achat comprend donc des transferts de production traçables, faisant de la continuité des enregistrements de lots un critère concret pour la livraison d'ERP de fabrication.
L'informatique et les télécommunications devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,55 % de 2027 à 2032. Le commerce de détail et le commerce électronique disposent d'un exemple de contrat de support au Danemark, où Tata Consultancy Services a annoncé un support étendu de SAP S/4HANA pour le réseau de plus de 900 magasins de Coop Danmark en mars 2025. Cet engagement illustre le support continu de la plateforme ERP pour un acheteur du secteur de la distribution. Colt Technology Services, un fournisseur mondial de télécommunications opérant dans plus de 40 pays, a achevé sa migration vers un ERP cloud via RISE with SAP en 2026. La migration achevée de Colt illustre la demande liée à la modernisation d'un environnement ERP de télécommunications multinational existant au sein du segment à la croissance la plus rapide.
Analyse Géographique
Marché de la planification des ressources d'entreprise en Amérique du Nord
L'Amérique du Nord représentait une part de 33,63 % de la taille du marché de la planification des ressources d'entreprise en 2026. Au 3 février 2026, Clorox avait achevé le déploiement complet de son système SAP ERP aux États-Unis et au Canada. Par ailleurs, 50 % des 158 responsables de la fabrication interrogés en Amérique du Nord ont cité la modernisation des ERP et des MES comme une priorité technologique pour 2026. Le programme ERP transfrontalier achevé de Clorox et les priorités déclarées des fabricants offrent aux fournisseurs des opportunités distinctes dans le déploiement multinational et les travaux de modernisation potentiels.
Marché de la Planification des Ressources d'Entreprise en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 12,15 % de 2027 à 2032. En juillet 2026, SAP a annoncé que BMW Brilliance Automotive Ltd. en Grande Chine avait choisi SAP Cloud ERP Private. La même mise à jour a identifié Agrawal Metal Works Pvt. Ltd. et Electrosteel Castings Ltd. en Inde comme acheteurs industriels et manufacturiers du produit ERP en cloud privé. En 2025, OCBC, dont le siège est à Singapour, utilisait Oracle Fusion Cloud ERP pour unifier sa plateforme financière mondiale. La demande couvre donc la transformation industrielle et l'unification financière multinationale, les sélections de cloud privé créant des projets potentiels parallèlement à une plateforme bancaire opérationnelle.
En Amérique du Sud, le fabricant brésilien de roues automobiles Iochpe-Maxion a migré SAP S/4HANA vers SAP Cloud ERP Private en juin 2025, et AOPSA au Pérou a mis en service SAP Business One le 11 septembre 2025. En Europe, 61,28 % des entreprises de l'UE dans le secteur de l'information et de la communication comptant au moins 10 employés ou travailleurs indépendants utilisaient des logiciels ERP en 2025, soutenant une proposition de client installé pour les extensions ou remplacements d'applications. Au Moyen-Orient et en Afrique, Transnet Port Terminals, une division de Transnet, entreprise publique sud-africaine, a achevé sa migration d'ECC 6.0 vers SAP S/4HANA dans l'ensemble de ses 16 terminaux de fret maritime avant le 25 septembre 2025. Au 3 janvier 2026, le Centre national saoudien pour le développement du secteur à but non lucratif avait achevé une mise en œuvre ERP utilisant SAP S/4HANA et SAP SuccessFactors. La portée commerciale varie des modifications de systèmes installés au Brésil et dans les entreprises TIC de l'UE à la migration à l'échelle des terminaux et au déploiement dans le secteur public, nécessitant des propositions adaptées à chaque empreinte opérationnelle.
Éditions régionales
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue d'un fournisseur d'ERP cloud multinational traitant des données clients. Les qualifications d'approvisionnement cloud fédéral, les contrats de sous-traitance et les contrôles des transferts transfrontaliers créent des conditions de livraison différentes pour un tel fournisseur. La question commerciale est de savoir comment ces obligations s'adaptent à l'application proposée, au secteur client et aux flux de données, les évaluations reflétant la charge de livraison et l'accès aux clients qualifiés.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce (FTC) ; agences fédérales d'autorisation | Autorités de contrôle de la protection des données des États, sous réserve des exceptions relatives aux télécommunications, à la poste et à certaines émissions | Administration du cyberespace de Chine (CAC) | Autorité nationale de protection des données (ANPD) |
| Instruments ou orientations clés | Règle de protection de la FTC ; exigences fédérales de sécurité cloud ; règles FedRAMP consolidées à compter du 1er janvier 2027 | Règlement général sur la protection des données (RGPD), articles 28 et 32 ; réforme proposée de la surveillance de la loi fédérale sur la protection des données (BDSG) | Réglementations sur la gestion de la sécurité des données de réseau ; mesures de certification pour les exportations à compter du 1er janvier 2026 | Loi sur la protection des données (LGPD) ; résolution ANPD 19/2024 ; normes de sécurité minimales en cours de rédaction interne |
| Effet commercial | Garanties fournisseur requises par les clients financiers couverts par la FTC ; évaluations fédérales réutilisées lorsque cela est possible | Contrats de sous-traitance contraignants et sécurité appropriée pour les données personnelles des clients | Qualification des voies d'exportation de données personnelles ; évaluation pour les exportations nécessaires de données importantes collectées ou générées en Chine | Base juridique, finalités légitimes divulguées et mécanisme valide pour les exportations de données personnelles couvertes |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Inchangée | Inchangée | Inchangée | Durcissement |
| Source: Mordor Intelligence | ||||
L'évaluation des États-Unis reflète les garanties pour les clients financiers couverts par la FTC et la réutilisation des évaluations fédérales lorsque cela est possible, les règles consolidées devenant obligatoires le 1er janvier 2027 pour maintenir la certification FedRAMP. La proposition du Bundesrat du 27 août 2026 couvre les décisions majoritaires contraignantes de la conférence allemande sur la protection des données et une autorité chef de file pour les entreprises affiliées, tandis que le gouvernement fédéral a signalé des réserves juridiques et prévu sa propre proposition. L'évaluation de la Chine combine les contrôles d'exportation de données importantes couvertes avec les mesures de certification de janvier 2026 spécifiant une voie de transfert de données personnelles existante. Les canaux de transfert du Brésil soutiennent l'accès actuel, tandis que les travaux de l'ANPD sur les normes de sécurité minimales, en cours de rédaction interne au 20 octobre 2026, pourraient rendre l'obligation de sécurité existante de la LGPD plus prescriptive.
Étapes de la chaîne de valeur
La chaîne de valeur ERP compare la fourniture d'applications, la mise en œuvre et l'optimisation continue, les fournisseurs pouvant participer à plusieurs étapes. Oracle combine l'édition d'ERP avec ses propres services de conseil, de mise en œuvre, de gestion du changement et de post-implémentation. L'écosystème de partenaires Dynamics 365 de Microsoft fournit également des services d'évaluation, d'architecture, de mise en œuvre et de formation, avec de nombreux services prépackagés offerts sans frais. Ces arrangements rendent la frontière entre la fourniture de logiciels et le travail de livraison commercialement importante, car la participation à une évaluation précoce n'établit pas automatiquement où commencent les services payants.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture d'applications ERP | Éditeurs d'ERP tels que Microsoft Corporation et Oracle Corporation | Abonnements aux applications | Adéquation entre la portée du logiciel et les flux de travail requis | Résoudre les flux de travail essentiels avant la configuration |
| Mise en œuvre et conduite du changement | Partenaires de mise en œuvre et de transition tels que Deloitte et Accenture | Honoraires contractuels de mise en œuvre et de gestion du changement | Coordination entre la conception de l'application et les changements organisationnels | Attribuer les responsabilités de livraison entre l'acheteur, l'éditeur et l'intégrateur |
| Optimisation post-lancement | Équipes de conseil de l'éditeur telles qu'Oracle Consulting | Honoraires de service d'optimisation ERP continue | Traduction des mises à jour de l'application en changements opérationnels utiles | Maintenir un programme d'amélioration post-production défini |
| Source: Mordor Intelligence | ||||
Oracle décrit ses services de pré-implémentation Phase 0 comme complémentaires et ses services post-production comme aidant les clients à appliquer les innovations produit trimestrielles. Étant donné qu'Oracle Consulting appartient à l'éditeur du logiciel, Oracle peut poursuivre à la fois les abonnements aux applications et le travail de service post-production dans le cadre de la même relation client. Les innovations produit trimestrielles font de l'optimisation post-lancement un périmètre de travail continu, de sorte que la capture de valeur peut s'étendre au-delà de la mise en œuvre initiale sans nouvelle vente d'application.
Paysage concurrentiel
Concentration du Marché
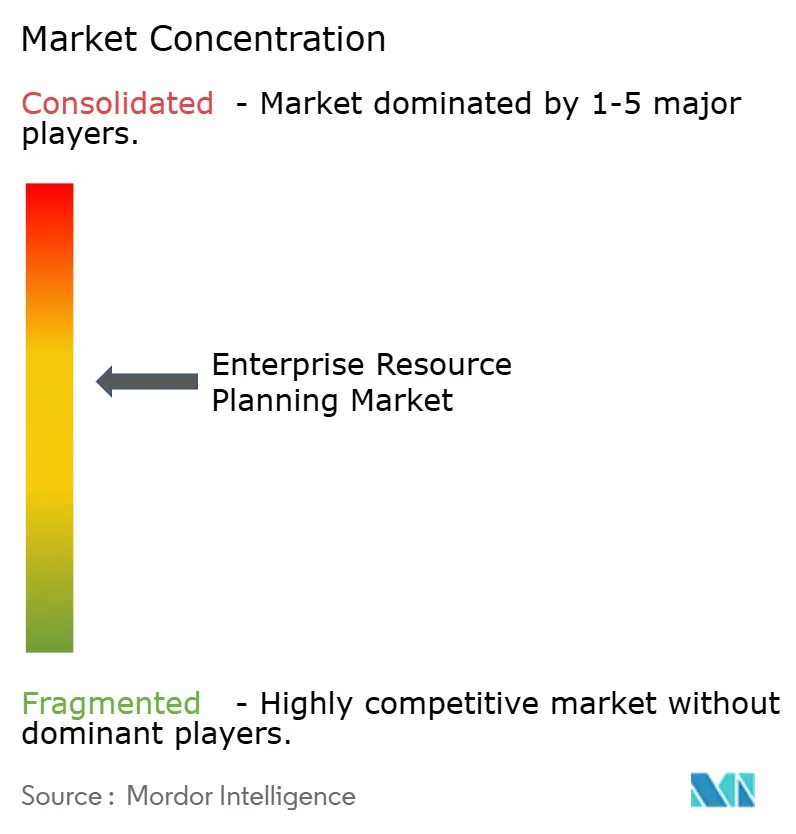
La concurrence est modérément concentrée autour des fournisseurs d'applications établis, avec des spécialistes sectoriels et des fournisseurs axés sur les entreprises de taille intermédiaire offrant des alternatives aux acheteurs recherchant une proposition opérationnelle spécifique. Microsoft Corporation, SAP SE, Infor Inc., Oracle Corporation et Sage Group plc sont les principaux fournisseurs d'ERP en concurrence. En septembre 2025, SAP a annoncé une mise en œuvre Cloud ERP achevée reliant plus de 100 000 professionnels de PwC dans 19 pays. La mise en service chez PwC démontre la livraison d'une plateforme ERP unifiée à travers des opérations nationales, faisant d'un déploiement multinational achevé une capacité spécifique que SAP peut apporter à des engagements d'entreprise comparables.
Les propositions axées sur le secteur et les entreprises de taille intermédiaire offrent des alternatives distinctes, Infor fournissant des ERP CloudSuite spécifiques au secteur et Sage positionnant Intacct pour les entreprises de taille intermédiaire. Sage a déclaré une croissance du chiffre d'affaires récurrent annuel d'Intacct de plus de 20 % aux États-Unis et d'environ 50 % en dehors des États-Unis au cours de l'exercice 2025. Pour les fournisseurs s'adressant à ces acheteurs, une relation d'application continue crée une opportunité d'élargir l'utilisation payante après la sélection initiale, tandis qu'une orientation sectorielle peut définir le contexte opérationnel de l'offre. Le résultat de Sage fait de l'expansion géographique d'une application pour entreprises de taille intermédiaire une voie concurrentielle parallèlement à la spécialisation sectorielle d'Infor.
Les arrangements de déploiement et de livraison spécifiques à chaque pays ajoutent une autre dimension concurrentielle à la sélection des ERP. Le 28 janvier 2025, Infor et Deloitte Italie ont annoncé une collaboration élargie en Italie couvrant les solutions CloudSuite, y compris Infor LN pour la fabrication discrète. Oracle Fusion Cloud ERP est disponible sur EU Sovereign Cloud dans l'ensemble des 27 États membres de l'UE. Des entités constituées dans l'UE possèdent, exploitent et gèrent la plateforme située dans l'UE, en utilisant du personnel basé dans l'UE. La collaboration d'Infor porte sur la livraison d'ERP de fabrication discrète en Italie, tandis que les entités et le personnel de l'UE d'Oracle portent sur l'exploitation de la plateforme et le contrôle des données, de sorte que les deux propositions répondent à des exigences différentes des acheteurs.
Leaders du secteur de la Planification des Ressources d'Entreprise
-
Microsoft Corporation
-
SAP SE
-
Infor Inc.
-
Oracle Corporation
-
Sage Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Planification des Ressources d'Entreprise Entreprises couvertes dans ce rapport
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infor Inc.
- Sage Group plc
- Epicor Software Corporation
- IFS AB
- Unit4 NV
- Acumatica, Inc.
- Odoo SA
- QAD Inc.
- Plex Systems, Inc.
- Deltek, Inc.
- Priority Software Ltd.
- Ramco Systems
- Syspro
- TOTVS
- Yonyou
- HashMicro
Lire l’analyse des entreprises de planification des ressources d'entreprise
Principales opportunités pour les acteurs du marché
Ces opportunités comparent le remplacement intégré d'ERP avec des connexions plus étroites entre les applications d'entreprise et les services de facturation électronique obligatoire. Leur portée commerciale diffère car l'acquisition d'une solution intégrée combine logiciel et mise en œuvre, tandis qu'une obligation de facturation progressive peut être traitée par une connexion système définie. Les fournisseurs doivent adapter leurs engagements de livraison à cette distinction, l'intégration commerciale séparée n'étant incluse que lorsque l'acheteur détermine qu'elle est nécessaire.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Remplacement intégré d'ERP dans le secteur public | Le conseil de Haringey a approuvé le lancement de l'appel d'offres le 14 juillet 2026 | Conseil de Haringey au Royaume-Uni | Proposer conjointement le logiciel, la mise en œuvre et le support ; délimiter l'intégration commerciale séparée uniquement si nécessaire | Alignement des responsabilités de mise en œuvre et de conduite du changement organisationnel | Éditeurs d'ERP et partenaires de mise en œuvre |
| Intégration ERP des services de facturation électronique | Date limite de désignation du prestataire : 30 octobre 2026 ; date limite de mise en œuvre : 1er janvier 2027 | Entreprises du groupe de mise en œuvre de janvier 2027 aux Émirats arabes unis | Connecter les flux de travail de facturation ERP à un prestataire accrédité et valider les échanges | Dépendances entre l'intégration du prestataire et les tests d'application | Spécialistes de l'intégration ERP et prestataires de services accrédités |
| Livraison de la facturation électronique gouvernementale | Date limite de désignation du prestataire : 31 mars 2027 ; date de mise en œuvre : 1er octobre 2027 | Entités gouvernementales des Émirats arabes unis couvertes par le système | Séquencer l'intégration du prestataire, les modifications ERP et les tests d'acceptation en fonction de la phase gouvernementale | Coordination de la connexion du prestataire avec l'acceptation de l'application | Intégrateurs ERP du secteur public et prestataires de services accrédités |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de rendre la facturation électronique opérationnelle au sein du flux de travail ERP gérant la transaction. Une interface de facturation définie et une connexion prestataire testée donnent aux fournisseurs un livrable spécifique lié aux dates de mise en œuvre légales. La portée du contrat peut alors distinguer une connexion de conformité d'un remplacement de système intégré, permettant à chaque proposition de porter des responsabilités de livraison adaptées à l'exigence réelle de l'acheteur.
Développements industriels récents dans Marché de la Planification des Ressources d'Entreprise
- Août 2026 : Microsoft a rendu généralement disponibles les informations génératives sur la saisonnalité, les tendances et les corrélations de signaux dans la planification de la demande de Dynamics 365 Supply Chain Management.
- Mai 2026 : SAP a introduit sa plateforme Business AI et sa suite autonome, incluant des agents IA pour les applications métier.
- Avril 2026 : Oracle a rendu disponibles 12 applications agentiques Fusion dans Oracle Fusion Cloud ERP et Oracle Fusion Cloud Supply Chain & Manufacturing.
Marché de la Planification des Ressources d'Entreprise Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial de la planification des ressources d'entreprise mesure les dépenses mondiales annuelles en USD pour les solutions logicielles ERP et les services associés utilisés pour gérer et automatiser les fonctions commerciales organisationnelles. Il couvre les déploiements sur site, cloud et hybrides dans toutes les tailles d'entreprise, fonctions et secteurs d'utilisation finale.
Exclusions du périmètre : le matériel informatique autonome, l'infrastructure cloud ou l'hébergement facturés séparément, les logiciels d'application non ERP autonomes et le conseil informatique général sans rapport avec les ERP sont exclus.
Aperçu de la segmentation
- Par Offre
- Solutions
- Services
- Par Déploiement
- Sur Site
- Cloud
- Hybride
- Par Fonction
- Ressources Humaines
- Chaîne d'Approvisionnement
- Finance
- Marketing
- Autres Fonctions
- Par Taille d'Entreprise
- Grandes Entreprises
- Petites et Moyennes Entreprises
- Par Secteur d'Activité des Utilisateurs Finaux
- Fabrication
- Commerce de Détail et Commerce Électronique
- BFSI
- Technologies de l'Information et Télécommunications
- Gouvernement et Secteur Public
- Énergie et Services Publics
- Santé
- Autres Secteurs d'Activité des Utilisateurs Finaux
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats Arabes Unis
- Arabie Saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire utilise des sources publiques telles que les statistiques d'entreprises TIC d'Eurostat et les tableaux d'utilisation des logiciels d'entreprise pour suivre l'adoption des ERP par taille, secteur et pays, tandis que la méthodologie d'enquête auprès des entreprises d'Eurostat définit la population derrière ces indicateurs. Les tableaux d'informatique en nuage de Destatis distinguent les achats de logiciels ERP cloud de l'utilisation générale des services cloud, et les offices statistiques nationaux et la base de données Eurostat aident à comparer les signaux d'adoption entre les marchés. Ces sources informent le contexte d'adoption et les moteurs du marché plutôt que de servir de mesures directes des dépenses mondiales en ERP.
Les dépôts d'entreprises, les rapports annuels et les documents destinés aux investisseurs aident à identifier les limites des produits ERP, les revenus d'abonnement et de licence, l'activité de mise en œuvre et de support, et l'exposition géographique. Les rapports commerciaux et technologiques réputés peuvent recouper les développements importants de produits ou de clients. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des fournisseurs de logiciels ERP, des prestataires de mise en œuvre et d'intégration, et des organisations acheteuses dans toutes les tailles d'entreprise et les secteurs d'utilisation finale, avec des dirigeants et des responsables fonctionnels capables d'expliquer les décisions d'achat, de déploiement et de service. Les répondants aideraient à vérifier les estimations secondaires des dépenses par offre, déploiement, fonction, taille d'entreprise, secteur et région, tandis qu'un questionnaire cohérent distinguerait les dépenses clients spécifiques aux ERP du matériel, de l'infrastructure cloud générale et du conseil non lié. Lorsque les sources laissent un écart, les analystes documenteraient l'incertitude, compareraient les indicateurs indépendants d'entreprise et d'adoption, et chercheraient des éclaircissements auprès des répondants concernés avant d'utiliser les preuves dans la triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales des clients en solutions ERP et en services spécifiques aux ERP à partir d'une base de marché descendante, puis vérifie certains totaux par rapport aux divulgations de revenus des fournisseurs et aux valeurs de contrats clients échantillonnées multipliées par les volumes de déploiement. Les indicateurs clés comprennent les revenus de licences et d'abonnements ERP des fournisseurs, les revenus de services spécifiques aux ERP, les taux de migration vers le cloud et d'adoption en entreprise, et les dépenses des clients par offre et déploiement. L'adoption par taille d'entreprise et par secteur aide à répartir le total entre les classifications retenues. Les analystes construisent les parts de segment à partir des mélanges de produits et de services divulgués, des preuves d'adoption en entreprise, des exemples de contrats et des tendances de la demande sectorielle ou régionale, en veillant à ce que chaque transaction ne soit comptée qu'une seule fois lorsqu'une suite groupée couvre plusieurs fonctions.
Les prévisions utilisent une analyse de scénarios éclairée par la croissance des revenus ERP, la conversion vers le cloud, les cycles de remplacement des systèmes installés, l'adoption par les PME, les exigences réglementaires en matière de facturation électronique et la demande de services de mise en œuvre et de support. Les répondants primaires peuvent vérifier si ces moteurs affectent plausiblement chaque variable et segment. Les agrégations de fournisseurs et les vérifications de valeur de contrat fois volume échantillonnées testent certaines parties de l'estimation descendante, les différences de couverture et de devise connues étant réconciliées avant la comparaison. Lorsque les divulgations d'entreprises combinent les ERP avec d'autres applications ou infrastructures, les analystes isolent la composante ERP uniquement lorsque la source le permet et conservent sinon une plage documentée pour la triangulation plutôt que d'attribuer des revenus non liés aux ERP.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les indicateurs d'adoption publics, les preuves contractuelles et les explications des répondants, puis examinent les variations d'une année sur l'autre, les parts de segment incohérentes et les estimations qui divergent des signaux de marché indépendants avant la validation finale. Un second examen vérifie les définitions, les unités, la devise, la géographie, l'alignement des périodes et l'arithmétique, et les analystes reprennent contact avec une source ou un répondant lorsqu'une divergence importante, une limite de produit peu claire ou un moteur de prévision modifié pourrait altérer l'estimation. Les preuves sont actualisées annuellement, réexaminées entre les cycles lorsqu'un événement important modifie les conditions de dépenses ou de déploiement ERP, et vérifiées à nouveau lors d'un passage préalable à la livraison.
Comparaison du dimensionnement du marché de la Planification des Ressources d'Entreprise par Mordor Intelligence avec d'autres estimations publiées
Le marché mondial de la planification des ressources d'entreprise mesure les dépenses mondiales annuelles en USD pour les solutions logicielles ERP et les services associés utilisés pour gérer et automatiser les fonctions commerciales organisationnelles. Les indicateurs clés comprennent les revenus de licences et d'abonnements ERP des fournisseurs, les revenus de services spécifiques aux ERP, les taux de migration vers le cloud et d'adoption en entreprise, et les dépenses des clients par offre et déploiement.
Les principaux écarts méthodologiques sont traités par une limite de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Un second examen vérifie les définitions, les unités, la devise, la géographie, l'alignement des périodes et l'arithmétique, et les analystes reprennent contact avec une source ou un répondant lorsqu'une divergence importante, une limite de produit peu claire ou un moteur de prévision modifié pourrait altérer l'estimation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 85,28 milliards USD (2027) | |
| Consultance mondiale A | 77,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 9,6 % à la valeur 2027 de ce rapport de 85,28 milliards USD, 2 ans plus tard. La page qualifie la mesure de logiciels ERP, tandis que ce marché inclut également les services spécifiques aux ERP. |
| Éditeur de recherche sectorielle B | 55 à 60 milliards USD (2026) | La page ne précise pas si les services spécifiques aux ERP sont comptabilisés. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Un second examen vérifie les définitions, les unités, la devise, la géographie, l'alignement des périodes et l'arithmétique, et les analystes reprennent contact avec une source ou un répondant lorsqu'une divergence importante, une limite de produit peu claire ou un moteur de prévision modifié pourrait altérer l'estimation.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la Planification des Ressources d'Entreprise et ses perspectives de croissance ?
La taille estimée est de 78,15 milliards USD en 2026, avec 85,28 milliards USD projetés pour 2027 et 133,3 milliards USD pour 2032. Le CAGR prévu est de 9,35 % de 2027 à 2032.
Quels sont les facteurs qui stimulent la demande de logiciels ERP ?
La migration vers le cloud, les services évolutifs et la facturation électronique structurée soutiennent la demande. La Belgique exige des factures structurées pour les transactions entre entreprises belges assujetties à la TVA depuis le 1er janvier 2026.
Quelle offre domine le chiffre d'affaires ERP ?
Les solutions ont dominé avec 57,13 % du chiffre d'affaires en 2026. Les services devraient être l'offre à la croissance la plus rapide, avec un CAGR de 14,08 % de 2027 à 2032.
Quelles entreprises sont en concurrence sur le marché des logiciels ERP ?
Les principaux concurrents comprennent Microsoft Corporation, SAP SE, Infor Inc., Oracle Corporation et Sage Group plc.
Quel est le principal défi pour la migration ERP ?
Dans l'enquête de SAPinsider menée de décembre 2025 à mars 2026, 63 % des répondants n'ayant aucun projet SAP S/4HANA ont cité l'augmentation des coûts d'infrastructure cloud et de déploiement comme obstacle à la mise en œuvre.
Quelles régions dominent la demande ERP et les prévisions de croissance ?
L'Amérique du Nord a dominé avec 33,63 % du chiffre d'affaires en 2026. L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 12,15 % de 2027 à 2032.