
Taille et part de marché des équipements d'essai électriques et électroniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.31 Milliards de dollars |
| Taille du Marché (2031) | 19.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'essai électriques et électroniques par Mordor Intelligence
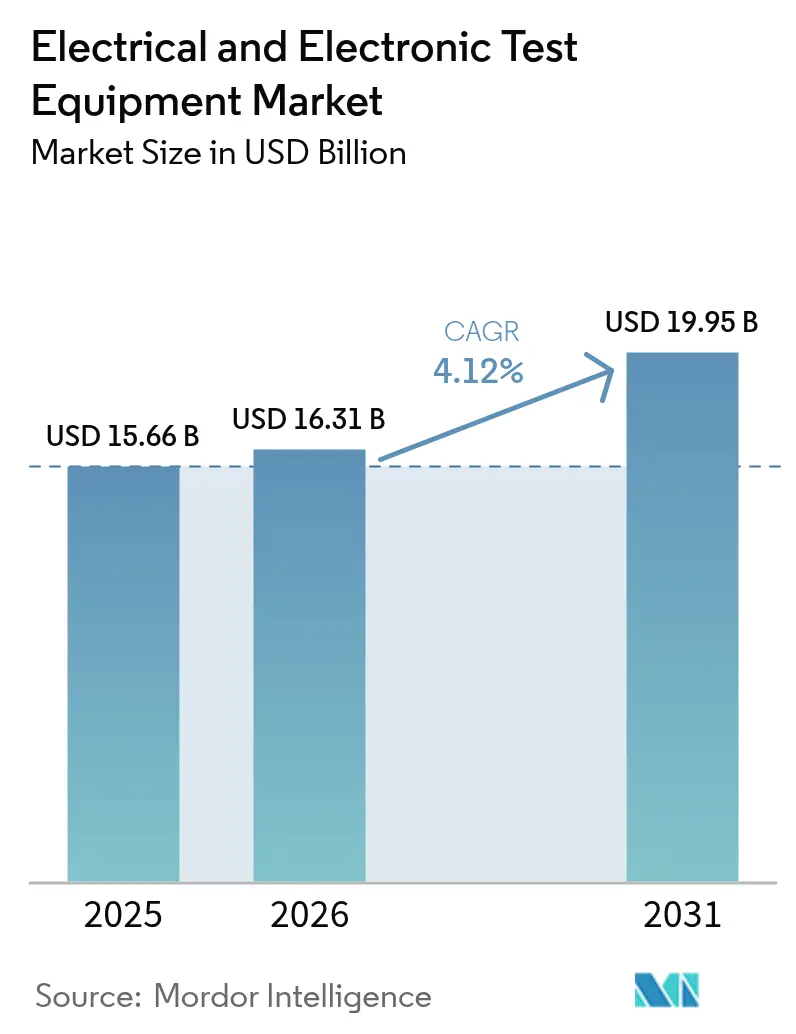
La taille du marché des équipements d'essai électriques et électroniques devrait passer de 15,66 milliards USD en 2025 à 16,31 milliards USD en 2026, et est prévue pour atteindre 19,95 milliards USD d'ici 2031, à un TCAC de 4,12 % sur la période 2026-2031. Cette progression régulière reflète la complexité croissante des télécommunications, de l'électrification automobile, de la production avancée de semi-conducteurs et du renforcement des règles de sécurité IoT. La demande augmente à mesure que les déploiements 5G en ondes millimétriques, les plateformes de véhicules électriques à 800 V et les architectures de puces à 3 nm repoussent les limites des systèmes de mesure traditionnels. L'adoption de l'automatisation assistée par IA, des instruments à définition logicielle et des systèmes PXI modulaires élargit l'accès à des capacités sophistiquées tout en aidant les utilisateurs à atténuer les retards dans la chaîne d'approvisionnement et l'inflation des coûts des composants. Parallèlement, la pression concurrentielle exercée par les fournisseurs asiatiques axés sur les coûts remodèle les stratégies d'approvisionnement, et les modèles de location gagnent du terrain auprès des clients confrontés à des dépenses en capital importantes. Ces tendances parallèles maintiennent l'élan du marché des équipements d'essai électriques et électroniques malgré les vents contraires périodiques liés aux pénuries de composants et aux perturbations géopolitiques.
Points clés du rapport
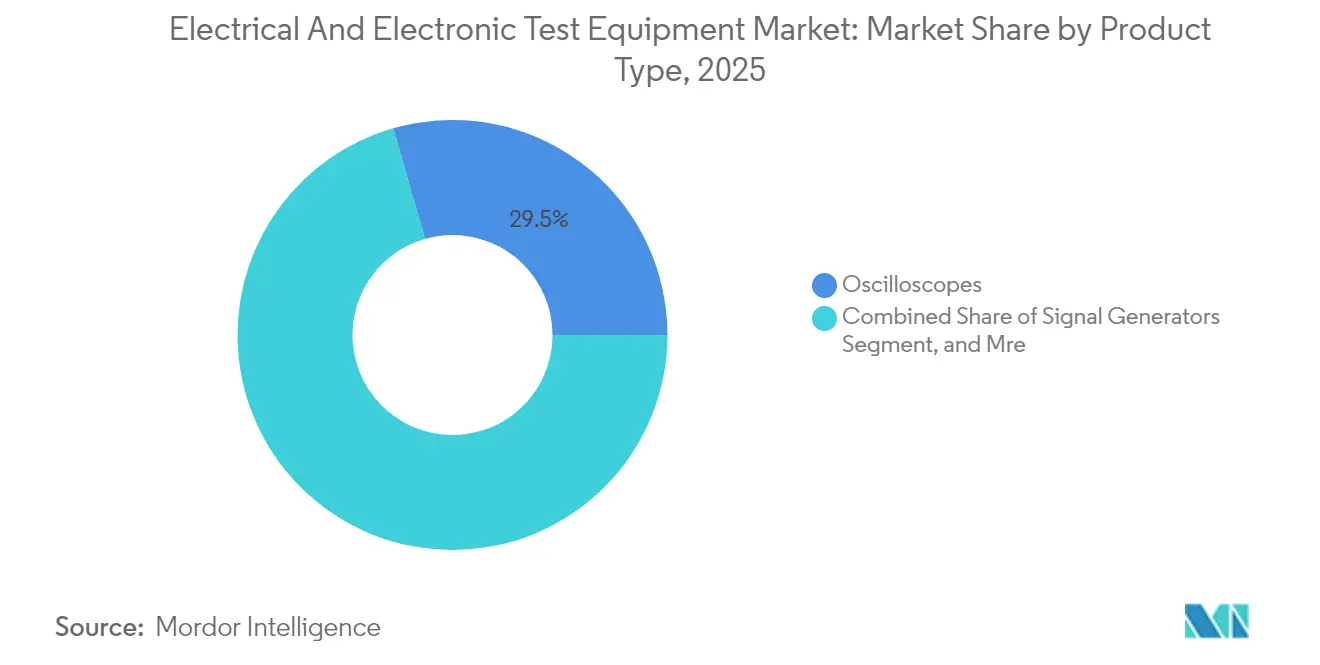
- Par type de produit, les oscilloscopes ont dominé avec 29,45 % de la part de marché des équipements d'essai électriques et électroniques en 2025, tandis que les équipements RF et micro-ondes devraient enregistrer la croissance la plus rapide avec un TCAC de 4,63 % jusqu'en 2031.
- Par facteur de forme, les plateformes de table ont détenu 47,12 % de la taille du marché des équipements d'essai électriques et électroniques en 2025, tandis que les systèmes PXI affichent le TCAC projeté le plus élevé à 5,02 % jusqu'en 2031.
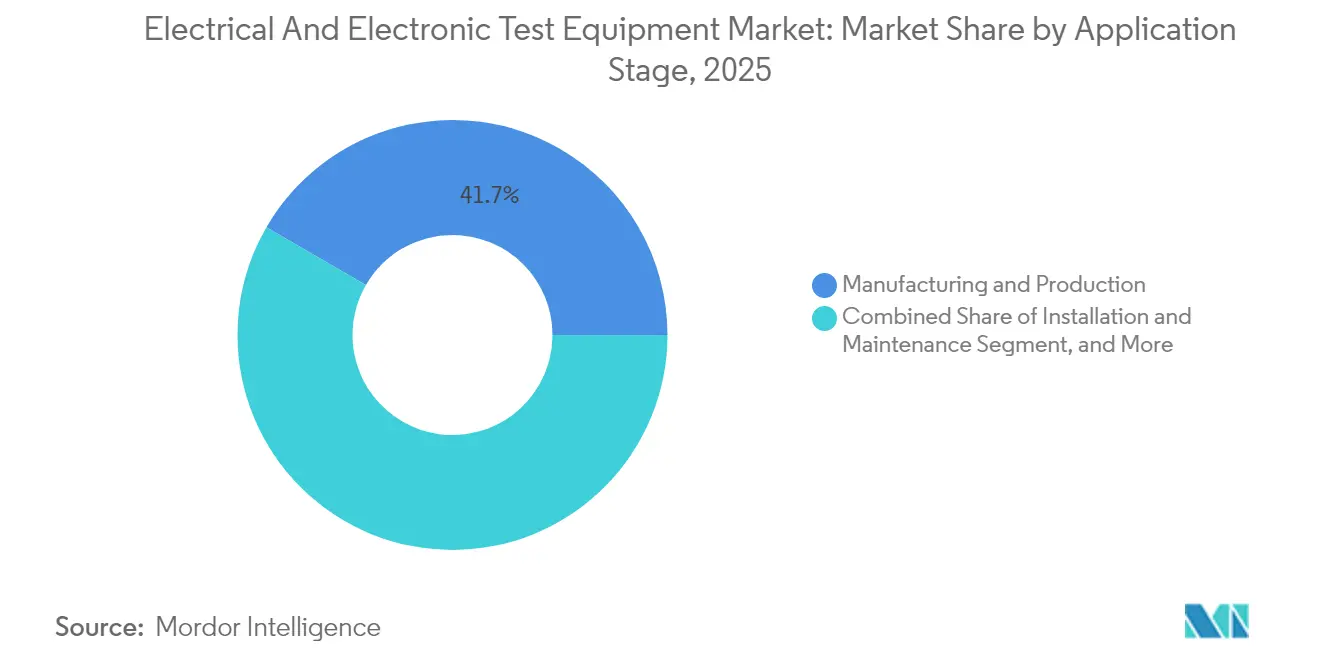
- Par étape d'application, la fabrication et la production ont capturé 41,65 % de la taille du marché des équipements d'essai électriques et électroniques en 2025 ; les essais de certification et de conformité progressent à un TCAC de 4,91 % sur la période 2026-2031.
- Par secteur d'utilisation final, les communications et les réseaux ont représenté 32,24 % de la part de marché des équipements d'essai électriques et électroniques en 2025, mais les applications automobiles et de véhicules électriques enregistrent le TCAC prévisionnel le plus élevé à 4,79 % jusqu'en 2031.
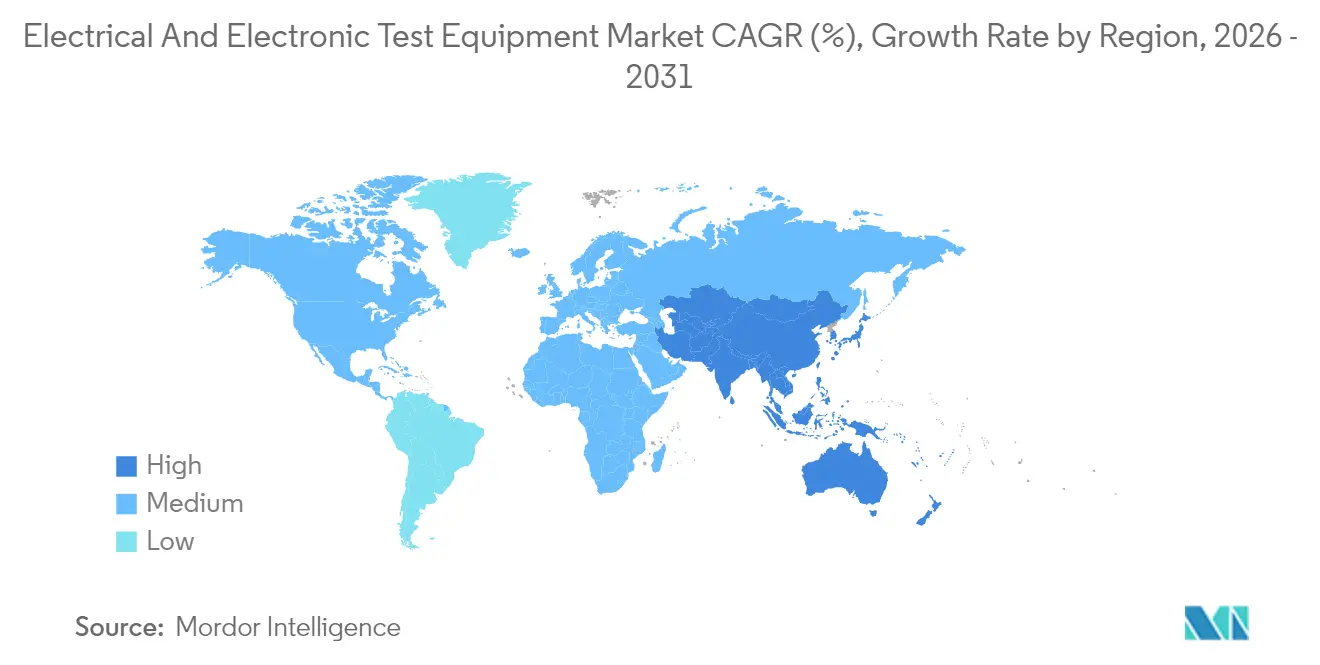
- Par géographie, l'Asie-Pacifique a dominé avec une part de revenus de 39,68 % en 2025 sur le marché des équipements d'essai électriques et électroniques, et devrait afficher un TCAC de 5,22 % pour devenir la région à la croissance la plus rapide d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de déploiement de la 5G et des communications sans fil avancées | +1.2% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Complexité des semi-conducteurs à nœuds avancés | +0.9% | Mondial, concentré à Taïwan, en Corée du Sud et aux États-Unis | Long terme (≥ 4 ans) |
| Besoins en essais des véhicules électriques et de l'électronique de puissance | +0.8% | Mondial, avec une accélération en Europe, en Chine et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Tests automatisés assistés par IA/ML | +0.6% | Amérique du Nord et UE, extension vers le cœur de l'APAC | Long terme (≥ 4 ans) |
| Caractérisation des dispositifs à ultra-large gap de bande interdite | +0.4% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Mandats de conformité en matière de cybersécurité IoT | +0.3% | Mondial, avec un leadership réglementaire dans l'UE et au Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vague de déploiement de la 5G et des communications sans fil avancées
L'expansion mondiale de l'infrastructure 5G stimule une demande sans précédent pour les analyseurs en ondes millimétriques et sub-6 GHz, les générateurs et les chambres de rayonnement en espace libre. Les opérateurs doivent valider la formation de faisceaux, l'agrégation de porteuses et les performances de la liaison de retour par satellite à travers des allocations de spectre de plus en plus encombrées.[1]Rohde & Schwarz, « ATS800R Compact Antenna Test Range », rohde-schwarz.com Les équipements doivent désormais simuler les effets Doppler, la synchronisation GNSS et la latence des réseaux non terrestres, des tâches que les équipements RF terrestres conventionnels ne peuvent pas traiter. Les fournisseurs lancent des plages CATR compactes qui réduisent l'espace au sol requis tout en préservant la fidélité de la zone silencieuse, un besoin essentiel pour les fabricants d'appareils grand public. La demande provient également des déploiements de réseaux privés dans les usines de fabrication et les centres logistiques, où la coexistence spectrale et l'ultra-fiabilité imposent de nouvelles contraintes de vérification aux laboratoires d'essai. Ces facteurs soutiennent collectivement l'élan du marché des équipements d'essai électriques et électroniques à mesure que les normes sans fil évoluent vers la 5G avancée et les premières recherches sur la 6G.
Complexité des semi-conducteurs à nœuds avancés
La fabrication de nœuds à 3 nm et plus fins multiplie les vecteurs de test à mesure que les fabricants de puces adoptent le conditionnement multi-puces et les architectures à chiplets. L'association industrielle SEMI prévoit 6,7 milliards USD de ventes d'équipements de test de semi-conducteurs pour 2024, avec une hausse de 30,3 % attendue en 2025 à mesure que la complexité des dispositifs augmente.[2]SEMI, « Global Semiconductor Equipment Sales Forecast », semi.org Teradyne et ses partenaires sondent désormais les deux faces des plaquettes de silicium-photonique en une seule passe, réduisant considérablement les temps de cycle pour les optiques co-conditionnées. Les piles de mémoire à haute bande passante, les accélérateurs d'IA et les émetteurs-récepteurs sur boîtier nécessitent un contrôle thermique précis et une couverture d'interface multi-gigabit, poussant les systèmes ATE traditionnels au-delà de leurs limites. Les fournisseurs de cartes de sondage FormFactor et Technoprobe ont bénéficié d'investissements stratégiques d'Advantest pour sécuriser l'approvisionnement en contacteurs de nouvelle génération. L'augmentation des dépenses en capital soutient la croissance à long terme du marché des équipements d'essai électriques et électroniques en élargissant les charges de travail adressables.
Besoins en essais des véhicules électriques et de l'électronique de puissance
L'adoption des véhicules électriques accélère la demande de sources bidirectionnelles et de charges régénératives capables de gérer les architectures à 800 V, les onduleurs en carbure de silicium et les chargeurs couplés au réseau. National Instruments propose des systèmes évolutifs jusqu'à 2,4 MW avec une efficacité énergétique de 95 % pour la validation des packs de batteries et des groupes motopropulseurs.[3]National Instruments, « High-Power EV Test Platforms », ni.com Tektronix souligne les défis de sondage aux fréquences de commutation de 100 kHz, où les effets parasites faussent les mesures de pertes. L'intégration véhicule-réseau et le transfert sans fil introduisent des points de contrôle de conformité pour la CEM, la sécurité et les codes de réseau, élargissant l'enveloppe d'essai. Chroma ATE couvre l'ensemble de la chaîne des véhicules électriques, des émulateurs de batteries aux dynamomètres de propulsion, illustrant l'étendue des opportunités pour le marché des équipements d'essai électriques et électroniques. La croissance reste robuste à mesure que les constructeurs automobiles augmentent la production en volume de plateformes électrifiées dans le monde entier.
Tests automatisés assistés par IA/ML
Les algorithmes d'apprentissage automatique transforment les instruments en systèmes prédictifs qui réduisent les temps de cycle et signalent les anomalies avant que des pertes de rendement ne se produisent. Les fournisseurs intègrent des routines d'IA qui calibrent automatiquement les configurations, optimisent les séquences de test et planifient la maintenance proactive, prolongeant la durée de vie des actifs tout en réduisant le coût total de possession. Les architectures à définition logicielle regroupent les données des oscilloscopes, des sources et des analyseurs pour alimenter des réseaux de neurones qui apprennent les fenêtres de paramètres optimales. Les premiers adoptants signalent des réductions à deux chiffres des temps de test, un avantage convaincant alors que les usines recherchent un débit plus élevé pour l'électronique à forte diversité. Ce changement nécessite des infrastructures de calcul robustes et des pipelines de données sécurisés, ce qui incite à des alliances entre les fabricants d'instruments et les fournisseurs de cloud et d'IA. Ces développements valorisent le marché des équipements d'essai électriques et électroniques en ajoutant des flux de valeur logiciels aux revenus matériels traditionnels.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital élevé et évolution vers la location | -0.7% | Mondial, avec un impact aigu sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Pression tarifaire des fournisseurs asiatiques à bas coût | -0.5% | Mondial, avec une concentration dans les segments sensibles aux prix | Moyen terme (2 à 4 ans) |
| Pénuries de composants de précision | -0.3% | Mondial, avec un impact sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Droit à la réparation limitant les protocoles propriétaires | -0.2% | Amérique du Nord et UE, extension réglementaire vers l'APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et évolution vers la location
Les plateformes ATE phares pour la 5G ou les semi-conducteurs peuvent dépasser 1 million USD l'unité, ce qui met à rude épreuve les budgets d'investissement. Les clients optent de plus en plus pour des modèles de location ou d'abonnement ; Electro Rent maintient 1,2 milliard USD de stocks pour répondre à ces besoins. L'Association américaine de crédit-bail et de financement d'équipements prévoit que 54 % des acquisitions d'équipements seront financées en 2024 et s'attend à ce que les équipements en tant que service (Equipment-as-a-Service) croissent à un TCAC de 50 % jusqu'en 2030. Si les revenus récurrents bénéficient aux fournisseurs à long terme, les ventes de matériel à court terme se stabilisent, modérant l'expansion globale du marché des équipements d'essai électriques et électroniques.
Pression tarifaire des fournisseurs asiatiques à bas coût
Des marques telles que GW Instek et Rigol Technologies proposent des oscilloscopes, des analyseurs de spectre et des alimentations en courant continu à des niveaux de prix bien inférieurs à ceux des concurrents établis, en tirant parti d'un approvisionnement en composants à volume élevé et d'une production localisée. Les cycles d'obsolescence des composants étant désormais aussi courts que deux ans, la reconception agile et les changements rapides d'outillage donnent aux fournisseurs émergents une position de départ. Cette pression érode les prix de vente moyens dans les segments d'entrée de gamme, réduisant subtilement la croissance des revenus du marché des équipements d'essai électriques et électroniques même lorsque la demande en unités reste ferme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les équipements RF stimulent l'innovationLa taille du marché des équipements d'essai électriques et électroniques pour les oscilloscopes s'est établie à 4,61 milliards USD en 2025, représentant une part dominante de 29,45 % du chiffre d'affaires total. Les oscilloscopes restent indispensables en R&D, validation et dépannage, mais les plafonds de bande passante et la profondeur de décodage de protocole sont désormais des facteurs de différenciation à mesure que les conceptions dépassent 70 GHz. Les instruments RF et micro-ondes se développent à un TCAC de 4,63 % grâce aux réseaux non terrestres 5G, à l'IoT par satellite et au radar automobile. Les analyseurs de spectre avec déclencheurs en temps réel et les générateurs de signaux capables d'une bande passante de modulation de 2 GHz passent du laboratoire au terrain. Les analyseurs de réseau vectoriels portables tels que le VNA400 alimenté par USB à 40 GHz prouvent que la miniaturisation ne compromet plus les performances.
Les systèmes ATE pour semi-conducteurs font face à des achats cycliques liés aux extensions de capacité de fabrication, mais bénéficient des architectures à chiplets qui augmentent le nombre de broches et stimulent les tests multisites. Les chambres de contraintes environnementales et les testeurs de sécurité électrique bénéficient d'une impulsion liée aux mises à jour plus strictes des normes CEI et UL, en particulier dans les appareils grand public alimentés par batterie. La convergence optique-électronique engendre des testeurs hybrides qui mesurent les pertes d'insertion, les diagrammes d'œil et les altérations RF dans un seul flux de travail, répondant à la demande des centres de données pour les optiques co-conditionnées. Globalement, la diversification des produits soutient la stabilité des revenus du marché des équipements d'essai électriques et électroniques malgré des poches de volatilité.


Par facteur de forme :
les systèmes modulaires gagnent du terrainLes plateformes de table offrent une précision de référence, des panneaux avant intuitifs et une protection robuste des entrées, assurant 47,12 % des revenus de 2025. Elles dominent la conception en phase initiale et les laboratoires universitaires, où la flexibilité prime sur la densité en baie. Les systèmes PXI modulaires, cependant, progressent le plus rapidement avec un TCAC de 5,02 % à mesure que les utilisateurs privilégient des canaux synchronisés à définition logicielle pour les tests en parallèle. La taille du marché des équipements d'essai électriques et électroniques attribuée aux configurations PXI devrait dépasser 5,18 milliards USD d'ici 2031 à mesure que les usines numérisent leurs postes de contrôle qualité et raccourcissent les cycles de changement.
NI compte plus de 600 modules PXI sous sa marque et 1 500 dans l'écosystème élargi, offrant aux ingénieurs une palette de type Lego de cartes RF, à signaux mixtes et d'alimentation. ADLINK étend sa portée aux lignes de production en masse avec des testeurs paramétriques basés sur PXI qui rivalisent avec les systèmes en baie propriétaires en termes de débit. Les analyseurs portatifs comblent les tâches de service sur le terrain, dans les parcs d'énergie renouvelable et lors des audits de tours de télécommunications, disposant désormais de tableaux de bord en cloud pour la génération instantanée de rapports. Cette convergence des facteurs de forme maintient une concurrence saine au sein du marché des équipements d'essai électriques et électroniques.
Par étape d'application :
les essais de conformité s'accélèrentLes postes de fabrication et de production ont représenté 41,65 % des dépenses de 2025, soutenus par l'automatisation croissante et l'analyse en ligne qui limitent les coûts de reprise. Les essais de certification et de conformité dépassent les autres étapes avec un TCAC projeté de 4,91 %, résultat des nouvelles clauses de cybersécurité dans les réglementations radio de l'UE et de l'évolution des limites CEM pour les chargeurs haute puissance. Les laboratoires d'essai élargissent leur périmètre au-delà des paramètres électriques traditionnels pour inclure l'analyse de code et les performances en espace libre, augmentant le taux de renouvellement des équipements.
La conception et la R&D restent le moteur créatif du marché des équipements d'essai électriques et électroniques, représentant environ un quart des ventes annuelles. Les chaînes d'outils qui relient la simulation à la mesure en direct, parfois appelées « tests basés sur des modèles », offrent des boucles de conception plus serrées et stimulent les mises à niveau vers des oscilloscopes à plus haute bande passante et des analyseurs logiques. La demande en installation et maintenance rebondit avec la densification des petites cellules 5G et l'extension des parcs solaires, alimentant les achats d'analyseurs de spectre compacts, de traceurs de courbes I-V et de sondes d'inspection de fibres.
Par secteur d'utilisation final :
la transformation automobile en têteLes réseaux de communication dominent toujours la liste des acheteurs avec 32,24 % des dépenses en 2025, couvrant le déploiement des stations de base macro, les mises à niveau de l'infrastructure des centres de données et l'expansion des segments terrestres des satellites. Pourtant, les constructeurs automobiles et les fabricants de véhicules électriques afficheront un TCAC de 4,79 % jusqu'en 2031, reflétant la fusion croissante des capteurs, la validation des groupes motopropulseurs électriques et les audits de cybersécurité embarquée. Le marché des équipements d'essai électriques et électroniques trouve de nouveaux débouchés dans les bancs d'essai de batteries, les bancs d'étalonnage LiDAR et la vérification de la sécurité fonctionnelle à travers les architectures zonales.
Les fonderies de semi-conducteurs et les prestataires d'assemblage et de test externalisés restent de lourds investisseurs à mesure que les accélérateurs d'IA, la mémoire à haute bande passante et le conditionnement avancé élèvent les critères de détection des défauts. Les budgets de l'aérospatiale et de la défense augmentent pour les essais de guerre électronique, de radar à réseau phasé et de charges utiles spatiales. L'automatisation industrielle et les mises à niveau des réseaux intelligents nécessitent des analyseurs de puissance et des passerelles de protocole capables de coexister avec les champs SCADA existants, diffusant la demande au-delà des équipementiers électroniques vers les acteurs de l'industrie de processus.
Analyse géographique
Marché des équipements de test électriques et électroniques en Amérique du Nord
L'Amérique du Nord a généré une part significative grâce à la R&D dans le domaine de la défense, aux expansions de fabs en Arizona et aux déploiements de la bande C 5G. Les incitations fédérales et les laboratoires d'étalonnage accrédités soutiennent un écosystème mature qui valorise la traçabilité et la rapidité de service. Les opérateurs de télécommunications canadiens et les startups de véhicules électriques ajoutent une demande incrémentale pour les services de conformité.
Marché des équipements de test électriques et électroniques en Asie-Pacifique
L'Asie-Pacifique est en bonne voie pour atteindre un CAGR de 5,22 % et atteindra vraisemblablement la parité avec l'Amérique du Nord d'ici 2031. La volonté de la Chine de développer des semi-conducteurs indigènes, le leadership de Taïwan dans les nœuds avancés et les investissements sud-coréens dans la mémoire soutiennent la croissance des volumes. Les nations d'Asie du Sud-Est constituent une soupape de délestage manufacturier, créant des opportunités en terrain vierge pour les oscilloscopes de gamme intermédiaire et les racks PXI. Les opérateurs de télécommunications indiens adoptant l'Open RAN et les constructeurs automobiles japonais validant les batteries à l'état solide ajoutent des sources de revenus diversifiées au marché des équipements de test électriques et électroniques.
Marché des équipements de test électriques et électroniques en EMEA et en Amérique du Sud
L'Europe affiche une croissance modérée mais stable, car l'électrification automobile, les objectifs en matière d'énergies renouvelables et les initiatives de souveraineté numérique maintiennent les flux de dépenses d'investissement. L'Allemagne et la France accueillent d'importantes opérations d'étalonnage et de location, tandis que les pays nordiques sont pionniers dans les essais avancés de terrain 5G. Les prestataires de services de fabrication électronique d'Europe de l'Est attirent des contrats de délocalisation de proximité, stimulant la demande d'instruments d'entrée de gamme mais connectés au réseau. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés naissants mais prometteurs, où l'automatisation minière, le solaire à grande échelle et la modernisation des aéroports permettent les premières installations de bancs de test modulaires.

Paysage réglementaire
La réglementation affecte à la fois le processus de certification et la base de coûts des utilisateurs d'équipements de test. Aux États-Unis, le programme d'autorisation d'équipement de la FCC s'est orienté davantage vers des contrôles de sécurité et de réciprocité, notamment des mesures prises en 2026 qui donnent la priorité aux Trusted Test Labs et renforcent le contrôle des organismes de certification en télécommunications et des installations de mesure. La FCC a également fait avancer des propositions visant à cesser de reconnaître les laboratoires de test et organismes de certification situés dans des pays ne disposant pas d'accords de reconnaissance mutuelle (ARM) ou d'accords commerciaux réciproques, ce qui accroît le risque de conformité pour les fabricants d'appareils mondiaux qui s'appuient sur des réseaux de laboratoires transfrontaliers.
La politique commerciale et industrielle façonne également les décisions d'achat pour les tests de production de semi-conducteurs et d'électronique. Un tarif ad valorem de 25 % au titre de la Section 232, couvrant les semi-conducteurs et les équipements de fabrication de semi-conducteurs, est entré en vigueur en janvier 2026, augmentant l'incertitude sur les coûts débarqués pour certaines chaînes d'outils avancées et connexes à l'ATE, et renforçant la nécessité de stratégies de classification et d'approvisionnement rigoureuses. Parallèlement, les ARM référencés par le NIST demeurent un facilitateur pratique pour l'évaluation transfrontalière de la conformité là où ils s'appliquent, influençant le choix des OEM quant à l'implantation de leurs capacités de laboratoire pour soutenir le délai de mise sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des composants spécialisés, notamment des CAN/CNA haute vitesse, des front-ends RF, des FPGA/CPU/GPU, des horloges de précision, des semi-conducteurs de puissance et des composants passifs de qualité étalonnage. Elle se poursuit avec la conception des instruments (plateformes matérielles et firmware embarqué), les piles logicielles (automatisation, analytique, applications de protocole et de conformité) et l'intégration système, suivies de la fabrication et de l'étalonnage. La distribution s'effectue via la vente directe, les partenaires de distribution et les flottes de location. Les services après-vente, incluant l'étalonnage conforme à l'ISO 17025, la réparation, les mises à jour de firmware et l'ingénierie applicative, constituent un facteur de différenciation, particulièrement pour la fabrication à forte diversité de produits et les laboratoires de conformité qui dépendent de la traçabilité et de délais de traitement rapides.
Les goulots d'étranglement se concentrent autour des composants de calcul et de contrôle avancés et des interfaces de test utilisées dans la validation des semi-conducteurs et du numérique haute vitesse, où une volatilité des délais a été signalée pour des éléments tels que les FPGA et les circuits intégrés pilotes. Les fournisseurs et partenaires de l'écosystème ont réagi en s'orientant vers des architectures modulaires et définies par logiciel afin de réduire les frictions liées à la reconception et d'améliorer la réutilisation entre les programmes. Parmi les exemples d'évolution de la chaîne de valeur figure le lancement d'Omnyx par Teradyne en mars 2026, destiné aux tests de PCBA/sous-assemblages pour l'IA et les centres de données, reliant l'automatisation matérielle aux flux de travail logiciels, ainsi que la progression continue vers des approches de test parallèle et de testabilité intégrée pour l'emballage avancé et les circuits intégrés 3D.
Paysage concurrentiel
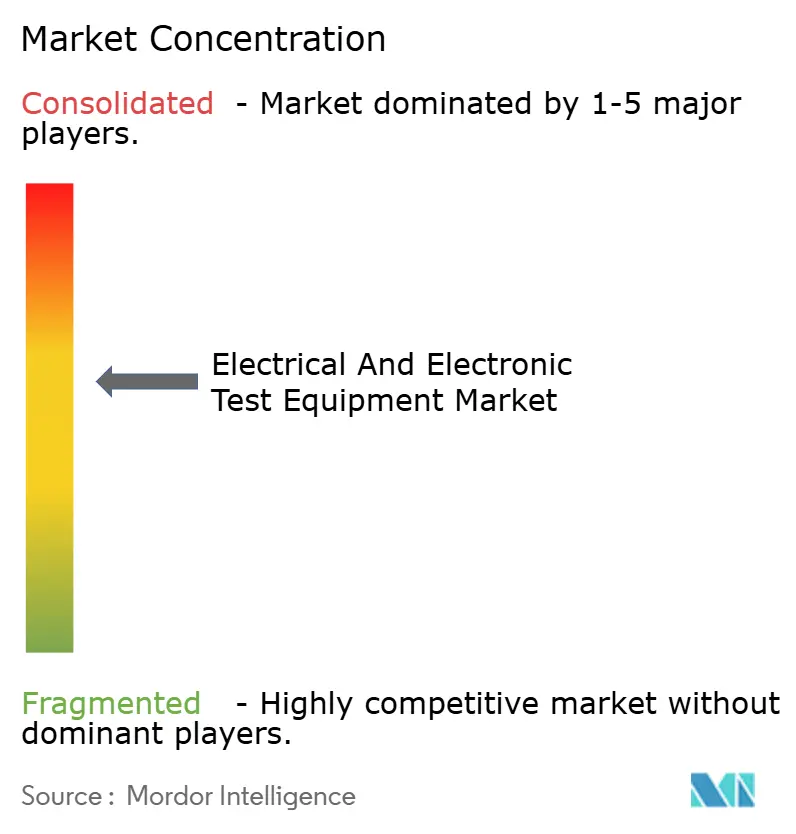
Le secteur des équipements d'essai électriques et électroniques présente une consolidation modérée, les principaux fournisseurs élargissant leurs portefeuilles par le biais d'acquisitions et de partenariats. L'acquisition de Spirent par Keysight pour 1,46 milliard USD élargit sa portée en matière de suites de tests automatisés en cloud et de SD-WAN. Le projet d'acquisition de DEWETRON par Anritsu ajoute une analyse de puissance haute précision pour les systèmes de propulsion des véhicules électriques. Ces mouvements illustrent un virage vers des plateformes de bout en bout qui mêlent matériel, logiciel et services gérés, créant des coûts de transfert qui fidélisent les clients.
Les spécialistes de niche prospèrent dans des domaines tels que la lecture des qubits des ordinateurs quantiques, les optiques cohérentes à haute vitesse et les flottes de location CEM. Des partenariats comme celui de Teradyne avec Infineon sur les dispositifs à semiconducteurs à large gap de bande interdite illustrent comment les équipementiers et les fabricants d'équipements co-innovent lorsque les solutions à fournisseur unique sont insuffisantes. Les challengers compétitifs de Taïwan et de la Chine continentale maintiennent les points de prix d'entrée de gamme bas, encourageant les acteurs établis à migrer la valeur vers l'analyse et l'automatisation assistée par IA.
L'infrastructure de services est un autre champ de bataille ; la chaîne d'étalonnage Trescal a ajouté 15 établissements sur cinq continents en 2024. Les fournisseurs proposent désormais des tableaux de bord de surveillance à distance, des alertes de maintenance préventive et des mises à jour de micrologiciel basées sur le cloud, transformant l'instrumentation en actifs connectés. La conformité avec les normes ISO 17025, ANSI Z540.3 et CEI-60529 reste une barrière à l'entrée pour les nouveaux acteurs, favorisant les opérateurs établis disposant de laboratoires accrédités dans plusieurs pays.
Leaders du secteur des équipements d'essai électriques et électroniques
Fortive Corporation
Keysight Technologies Inc.
Rohde & Schwarz GmbH & Co. KG
National Instruments Corporation
Anritsu Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de test électriques et électroniques
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co. KG
- Fortive Corporation (Fluke, Tektronix)
- National Instruments Corporation (NI)
- Anritsu Corporation
- Teledyne LeCroy Inc.
- Yokogawa Test and Measurement Corporation
- Teradyne Inc.
- Advantest Corporation
- Chauvin Arnoux Group
- VIAVI Solutions Inc.
- EXFO Inc.
- BandK Precision Corporation
- Rigol Technologies Co., Ltd.
- GW Instek (Good Will Instrument Co., Ltd.)
- Hioki E.E. Corporation
- Chroma ATE Inc.
- Cobham Advanced Electronic Solutions
- Spectrum Instrumentation GmbH
- Signal Hound Inc.
- Pico Technology Ltd.
- Microchip Technology Inc. (Microsemi Timing Systems)

Opportunités de marché et perspectives d'avenir
Un espace blanc marqué se situe à l'intersection du matériel des centres de données IA, de l'emballage avancé et du débit de test, où l'augmentation des heures-machine par unité et le resserrement des marges d'intégrité du signal renforcent la valeur des tests parallèles et automatisés. La plateforme Omnyx de Teradyne, lancée en mars 2026, cible les tests de fabrication pour les assemblages de cartes de circuits imprimés destinées à l'IA haute performance et aux centres de données, illustrant la demande pour des systèmes de test intégrés de cartes et sous-assemblages qui réduisent les boucles de débogage et accélèrent l'isolation des causes racines. L'investissement en amont dans les interfaces soutient également cette opportunité : FormFactor a lancé la construction d'une installation de fabrication de cartes de sondes d'une valeur de 140 à 170 millions USD à Farmers Branch, au Texas (soutenue par une subvention du Texas Semiconductor Innovation Fund), élargissant la capacité de fourniture de contacteurs et d'interfaces pour nœuds avancés, qui sous-tend à la fois l'utilisation des ATE et le contrôle des temps de cycle.
Une autre opportunité réside dans les flux de travail d'instruments définis par logiciel et assistés par IA, qui abaissent la barrière d'expertise et élargissent le bassin d'utilisateurs adressables au-delà des laboratoires spécialisés. Liquid Instruments a lancé GenInst Studio en juillet 2026 pour générer des instruments de test personnalisés sur le matériel Moku reconfigurable sans nécessiter d'expertise FPGA. Anritsu a lancé l'analyseur de réseau vectoriel Tensor à l'IMS 2026, doté d'une intelligence intégrée et d'une architecture à source par port pour les besoins haute fréquence. Dans l'entonnoir de conformité, les mesures d'autorisation d'équipement de la FCC de mai 2026, qui privilégient les Trusted Test Labs et font progresser la reconnaissance basée sur la réciprocité, renforcent les exigences pour les appareils connectés, soutenant la demande de capacité de test accréditée et d'instruments alignés sur des flux de certification soucieux de la sécurité.
Recent Industry Developments in Marché des équipements de test électriques et électroniques
- Juillet 2026 : Keysight a annoncé APS-ONE-400, une plateforme modulaire de test d'applications réseau et de cybersécurité 4x100GE. Le système cible la validation à haut débit pour les réseaux modernes qui combinent tests de performance et assurance de sécurité, renforçant le passage des instruments autonomes vers des plateformes intégrées dans les laboratoires de test des télécommunications et des centres de données.
- Juin 2026 : Keysight a introduit les analyseurs de signaux Pro XA6 SA6320A et Expert XA5 SA6210A, destinés à accélérer la validation de conception pour la technologie sans fil à large bande, le radar et la 5G/WLAN. Ce lancement élargit les capacités de dépannage RF à large bande et de travaux de conformité, soutenant les utilisateurs de laboratoire et de fabrication confrontés à des environnements spectraux de plus en plus complexes.
- Avril 2025 : Anritsu a accepté d'acquérir DEWETRON afin d'élargir ses solutions de mesure de puissance de précision pour les applications de véhicules électriques et d'énergies renouvelables. Cet accord élargit le portefeuille de puissance et d'acquisition de données d'Anritsu pour les cas d'usage de test d'électrification haute tension et haute efficacité, renforçant sa position dans les flux de validation de l'électronique de puissance.


Marché des équipements de test électriques et électroniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la vente d'instruments de test et de mesure électriques et électroniques utilisés pour vérifier, mesurer et dépanner des composants, cartes, systèmes et réseaux dans les flux de travail industriels et électroniques, y compris en laboratoire, en production et sur le terrain.
Exclusions du périmètre : Nous excluons les services de test et les activités de certification, ainsi que les outils purement logiciels qui ne sont pas intégrés dans le cadre des ventes d'équipements de test.
Aperçu de la segmentation
- Par type de produit
- Oscilloscopes
- Analyseurs de spectre et de réseau
- Générateurs de signaux
- Équipements de test automatique de semi-conducteurs (ATE)
- Équipements de test RF et micro-ondes
- Systèmes d'acquisition de données (DAQ)
- Essais de sécurité électrique et environnementale
- Par facteur de forme
- De table
- Portable / Portatif
- Modulaire / PXI / Basé sur PC
- Par étape d'application
- Conception et R&D
- Fabrication et production
- Installation et maintenance
- Certification et conformité
- Par secteur d'utilisation final
- Communications et réseaux
- Semi-conducteurs et informatique
- Automobile et véhicules électriques
- Aérospatiale et défense
- Électronique grand public et électroménager
- Industrie et énergie
- Santé et sciences de la vie
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par une cartographie des sources de la demande et des modalités habituelles d'achat, de location et de renouvellement des équipements de test. Pour ancrer les hypothèses à des signaux observables, nous nous appuyons sur des sources publiques telles que les publications sur la fabrication et le commerce du US Census Bureau, les statistiques tarifaires et d'importation de l'USITC, les séries de production industrielle de l'OCDE, les revues à comité de lecture telles qu'IEEE et d'autres pour les évolutions technologiques, ainsi que les références normatives d'organismes tels que la CEI et l'ISO.
Nous examinons également les dépôts publics des entreprises, les présentations de résultats et la documentation produit afin de comprendre les échelles de prix, les cycles de remplacement et les catégories d'instruments émergentes qui gagnent des parts de marché. Pour les vérifications croisées, nous utilisons des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi que des bases de données de brevets pour identifier les fonctions de mesure privilégiées et commercialisées. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres sources publiques ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce que les signaux documentaires ne peuvent pas entièrement expliquer, notamment la part de la demande attribuable à la nouvelle production par rapport à la maintenance et à l'étalonnage, ainsi que la répartition des budgets entre catégories de test. Nous nous entretenons avec des fabricants d'équipements, des partenaires de distribution, des laboratoires, des utilisateurs de fabrication et des équipes d'ingénierie dans les régions APAC, EMEA et Amériques, afin que des hypothèses telles que l'utilisation, le calendrier de renouvellement et l'évolution du prix de vente moyen puissent être corrigées avant la finalisation des totaux.
Répartition des répondants de l'étude de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Dirigeants (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché repose sur une approche descendante, où la production électronique, les déploiements de réseaux de télécommunications et de données, et les signaux d'investissement industriel sont utilisés pour reconstituer le bassin de demande pour les équipements de test, puis traduits en revenus grâce à des hypothèses de prix et de mix par catégorie. Une fois le bassin de demande constitué, nous le corroborons avec des approximations ascendantes sélectives, telles que l'échantillonnage des volumes unitaires et des fourchettes de prix de vente moyen typiques pour les principales familles d'instruments, et la vérification des retours des canaux de distribution sur les schémas de commande.
Les données utilisées dans le modèle comprennent les tendances des équipements semi-conducteurs et de la production électronique, l'intensité du déploiement des télécommunications (y compris les besoins de test liés à la 5G), l'expansion des véhicules électriques et des infrastructures de recharge comme indicateur des tests de puissance et de sécurité, les cycles d'approvisionnement de l'aérospatiale et de la défense, ainsi que le passage vers des instruments modulaires et définis par logiciel susceptibles de modifier le comportement de remplacement. Lorsqu'il existe un écart de données pour les petits utilisateurs finaux ou les canaux fragmentés, des ratios de substitution raisonnables sont appliqués puis ajustés grâce aux retours d'entretiens afin que les totaux correspondent au comportement d'achat observé.
Pour les prévisions, une analyse de scénarios est utilisée autour des principaux moteurs de la demande, tels que la vigueur du cycle des semi-conducteurs, le rythme des investissements en télécommunications et les dépenses d'automatisation industrielle. Ces scénarios sont ensuite convertis en trajectoires de croissance annuelles avec des données validées par des experts du domaine. Le résultat reste traçable à quelques variables claires afin que nous puissions expliquer pourquoi chaque année évolue à la hausse ou à la baisse.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de contrôles multiples afin que le chiffre final ne repose pas sur une seule hypothèse. Nous comparons les revenus modélisés à des signaux indépendants tels que la dynamique de la fabrication électronique, l'orientation des flux commerciaux et les commentaires sur les commandes déclarés dans les dépôts publics, puis nous examinons les valeurs aberrantes telles que des hausses soudaines du prix de vente moyen ou une croissance unitaire irréaliste avant validation finale.
Une seconde révision par un analyste est effectuée pour confirmer les formules, le traitement des devises et l'alignement des années. Des recontacts sont déclenchés lorsque les données d'entretiens sont en conflit significatif avec les indicateurs documentaires. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande, après quoi une nouvelle passe est réalisée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché des équipements de test électriques et électroniques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les équipements de test électriques et électroniques peuvent varier même lorsque l'intitulé du sujet semble identique, car chaque éditeur choisit son propre périmètre de produits, son ancrage annuel et sa logique de tarification. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des agrégations côté offre et qu'une autre s'appuie davantage sur des signaux de demande du marché final.
L'écart principal provient de la question de savoir si des instruments de maintenance électrique plus larges et des activités de test liées aux services sont inclus dans le total, alors que Mordor Intelligence ne comptabilise que les ventes d'équipements dans des catégories de test définies, puis aligne la croissance sur la production électronique, le déploiement des télécommunications et les besoins de mesure liés aux véhicules électriques, qui peuvent être vérifiés de manière indépendante.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,31 milliards USD (2026) | |
| Éditeur sectoriel A | 18,61 milliards USD (2025) | Utilise un marché nommé différemment qui penche vers les équipements de test électriques généraux, avec un ancrage annuel et un ensemble de catégories qui semblent plus larges. Cela peut inclure des outils portables de maintenance connexes et gonfler le total par rapport à un périmètre plus restreint axé sur l'électronique et le test de production. |
| Éditeur mondial B | 8,20 milliards USD (2025) | Se concentre davantage sur les cas d'usage de mise en service électrique et de vérification de sécurité, ce qui peut exclure les équipements de test électroniques et RF à plus forte valeur. Cela conduit à un total plus faible, même si le taux de croissance prévu est plus élevé. |
La comparaison montre que les choix de périmètre et la manière dont le prix et la demande sont liés aux niveaux d'activité réels expliquent la majeure partie de l'écart. En maintenant des règles d'inclusion liées aux revenus des équipements et en validant les principaux bassins de demande à l'aide d'indicateurs externes simples, nous pouvons présenter un chiffre équilibré, plus facile à reproduire et à auditer.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements d'essai électriques et électroniques en 2026 ?
La taille du marché des équipements d'essai électriques et électroniques s'établit à 16,31 milliards USD en 2026.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 4,12 %, pour atteindre 19,95 milliards USD d'ici 2031.
Quel segment de produit affiche la croissance la plus rapide ?
Les équipements de test RF et micro-ondes devraient croître à un TCAC de 4,63 % jusqu'en 2031 en raison de la demande liée à la 5G, aux satellites et au radar.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance ?
Les extensions de capacité de fabrication, les investissements régionaux dans les semi-conducteurs et les initiatives gouvernementales favorables se conjuguent pour entraîner un TCAC de 5,22 % en Asie-Pacifique.
Comment les modèles de location affectent-ils les fournisseurs d'équipements ?
L'adoption croissante de la location et de l'abonnement lisse les revenus à long terme mais peut freiner les ventes de matériel à court terme, réduisant d'environ 0,7 % le TCAC prévisionnel.
Dernière mise à jour de la page le:



