
Taille et part du marché des composants électroniques passifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 48.45 Milliards de dollars |
| Taille du Marché (2031) | 63.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.48 % |
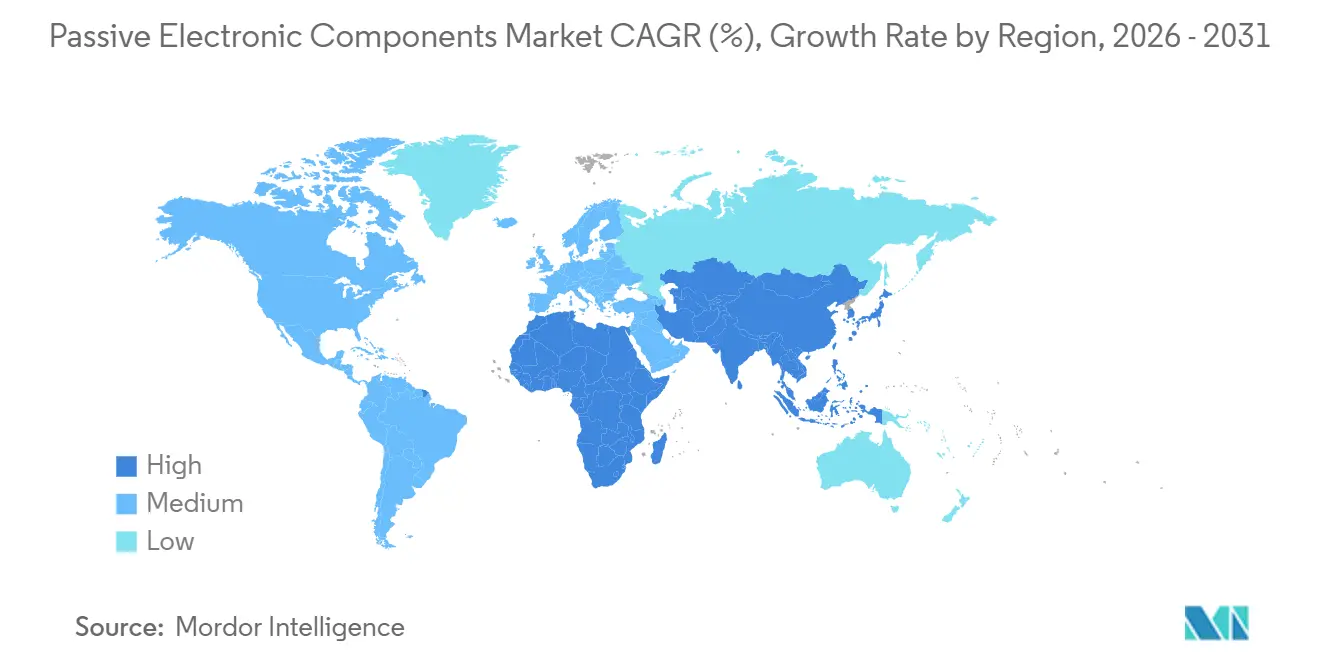
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
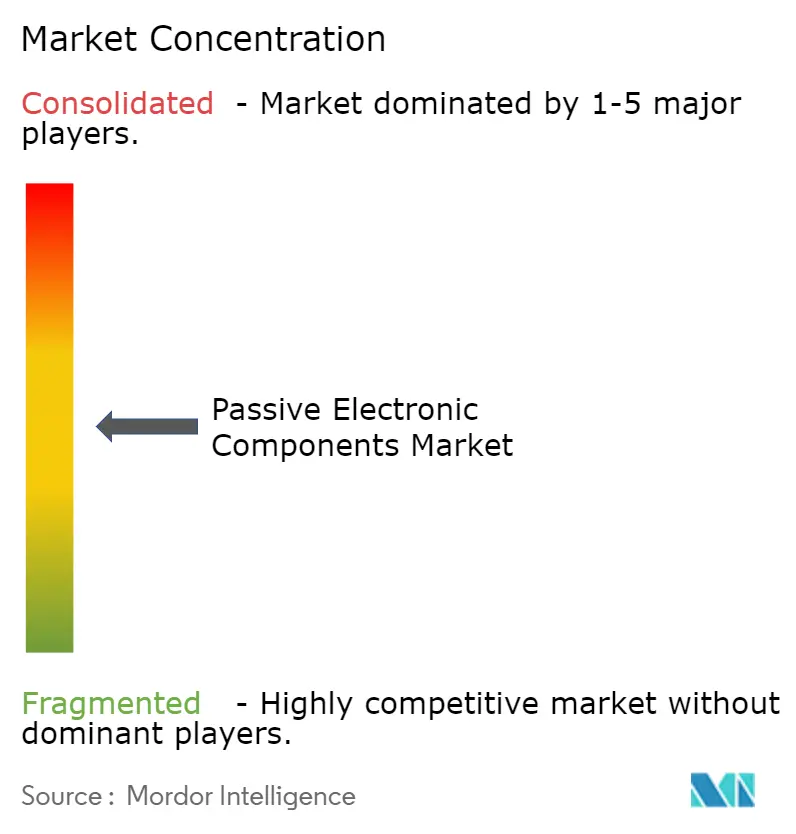
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants électroniques passifs par Mordor Intelligence
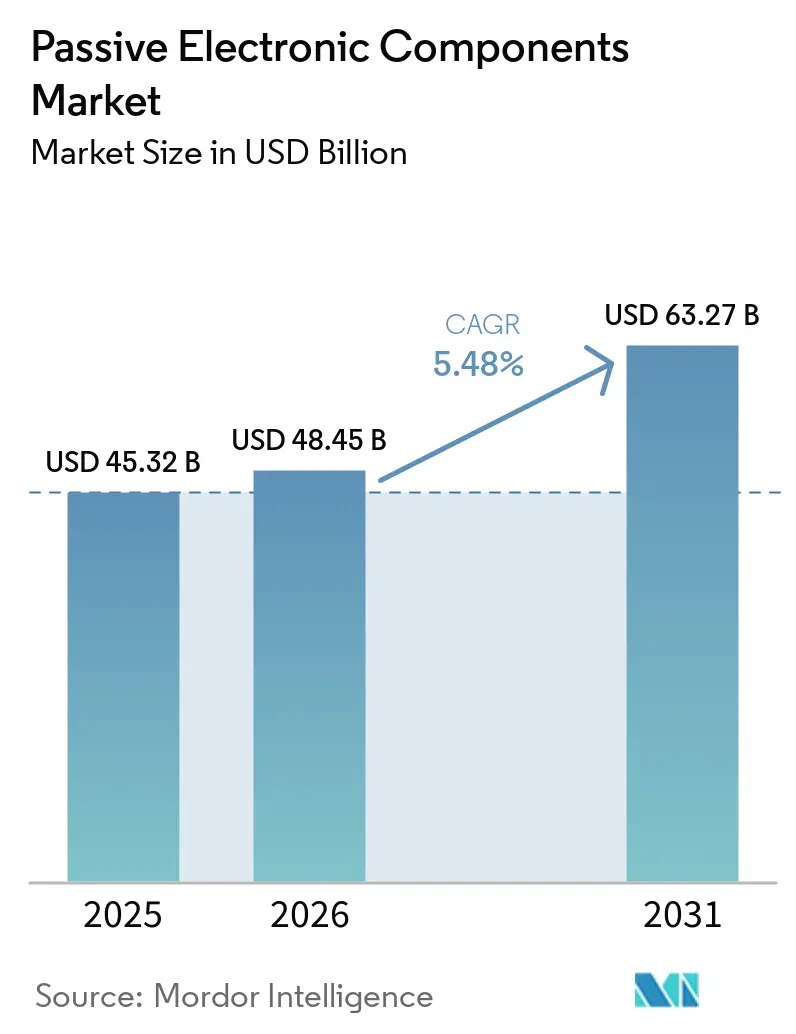
La taille du marché des composants électroniques passifs était évaluée à 45,32 milliards USD en 2025 et devrait croître de 48,45 milliards USD en 2026 pour atteindre 63,27 milliards USD d'ici 2031, à un TCAC de 5,48 % durant la période de prévision (2026-2031). L'expansion est portée par les plateformes de véhicules électriques qui consomment trois à cinq fois plus de condensateurs, de résistances et d'inducteurs par unité que les voitures à combustion interne, tandis que les stations de base 5G et Wi-Fi 7 génèrent une demande sans précédent pour les filtres haute fréquence. Les fabricants d'équipements intègrent des composants passifs miniatures dans les substrats de circuits imprimés pour économiser l'espace sur les cartes, même si l'intégration verticale dans l'approvisionnement en palladium et en ruthénium atténue les chocs de prix. Les programmes souverains d'électronique au Moyen-Orient, en Inde et en Asie du Sud-Est régionalisent la production, réduisant les risques logistiques et améliorant la résilience. L'axe concurrentiel s'est en conséquence déplacé des guerres de prix vers le leadership technologique, les principaux fournisseurs déposant des brevets sur des diélectriques capables de résister aux procédés de soudure sans plomb à 260 °C et intégrant des composants passifs dans des modules de puissance pour les onduleurs au carbure de silicium.
Principaux enseignements du rapport
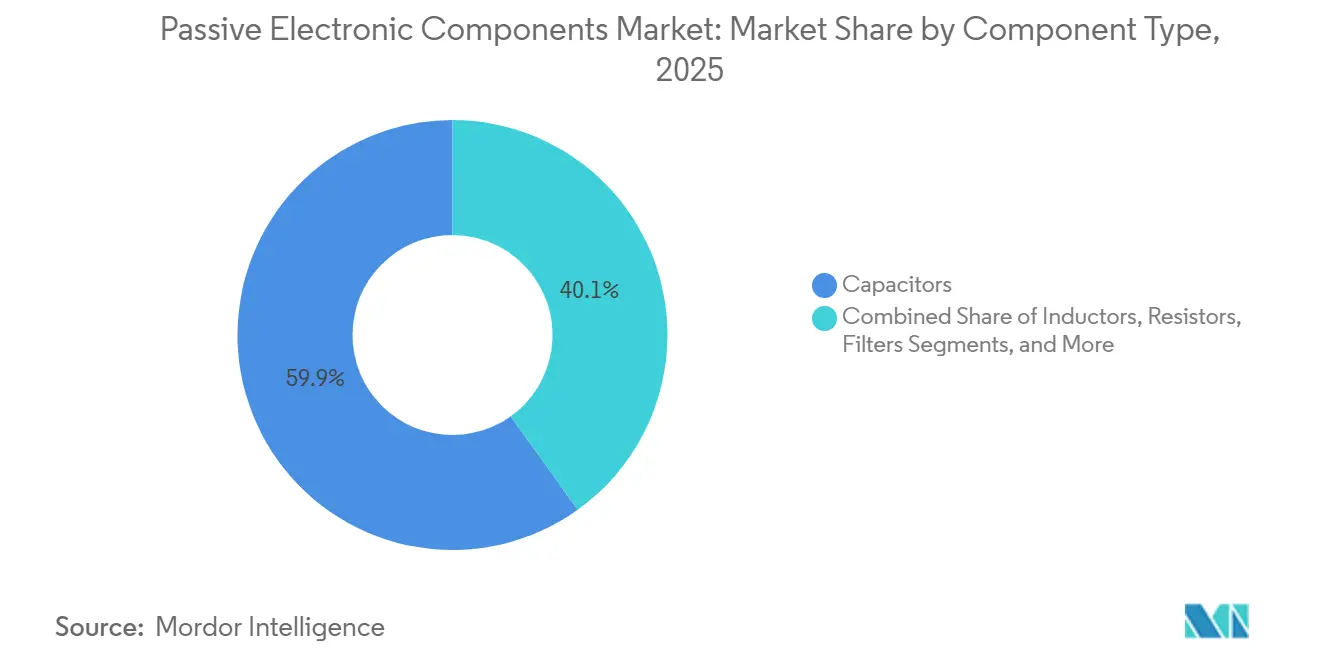
- Par type de composant, les condensateurs représentaient 59,89 % de la part du marché des composants électroniques passifs en 2025, tandis que les filtres progressent à un TCAC de 8,23 % jusqu'en 2031.
- Par type de produit de condensateur, les unités céramiques étaient en tête avec 45,78 % de la taille du marché des composants électroniques passifs en 2025 ; les supercondensateurs progressent à un TCAC de 7,31 % jusqu'en 2031.
- Par secteur d'utilisation finale des condensateurs, l'automobile a capté 26,59 % de la part des revenus en 2025, tandis que les applications énergétiques devraient progresser à un TCAC de 7,02 %.
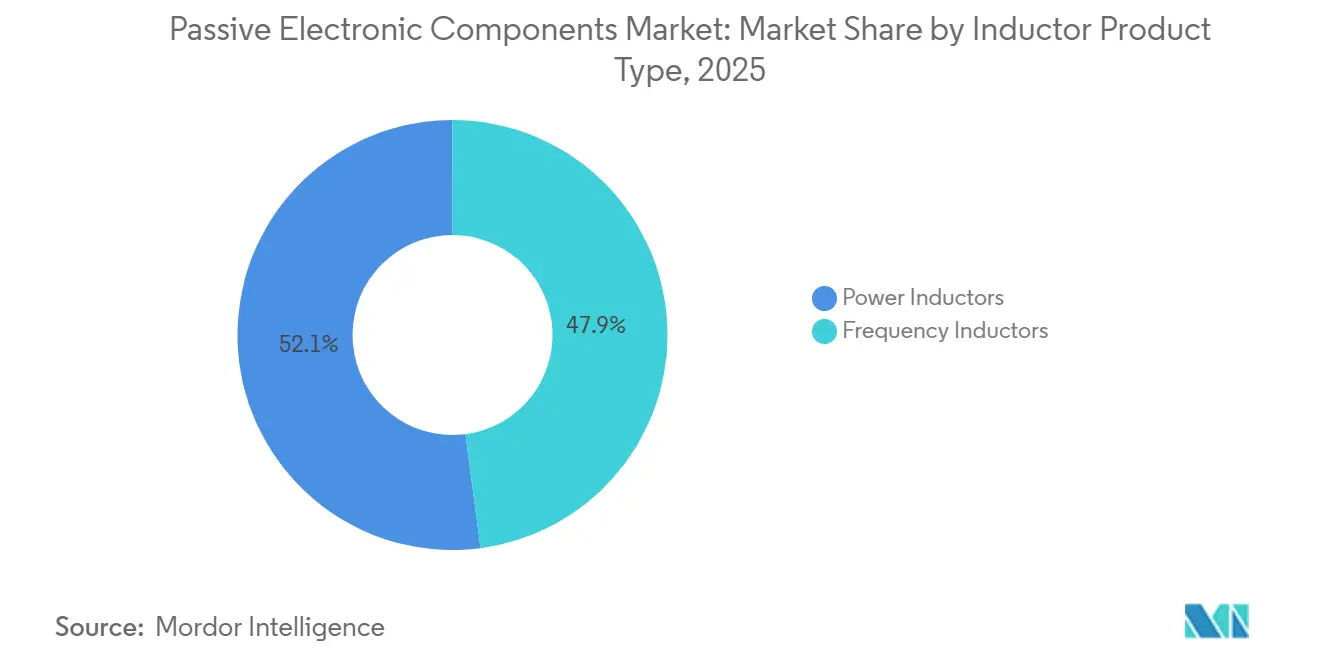
- Par type de produit d'inducteur, les inducteurs de puissance détenaient 52,07 % des revenus en 2025 ; les inducteurs RF devraient enregistrer le TCAC le plus rapide à 6,82 % d'ici 2031.
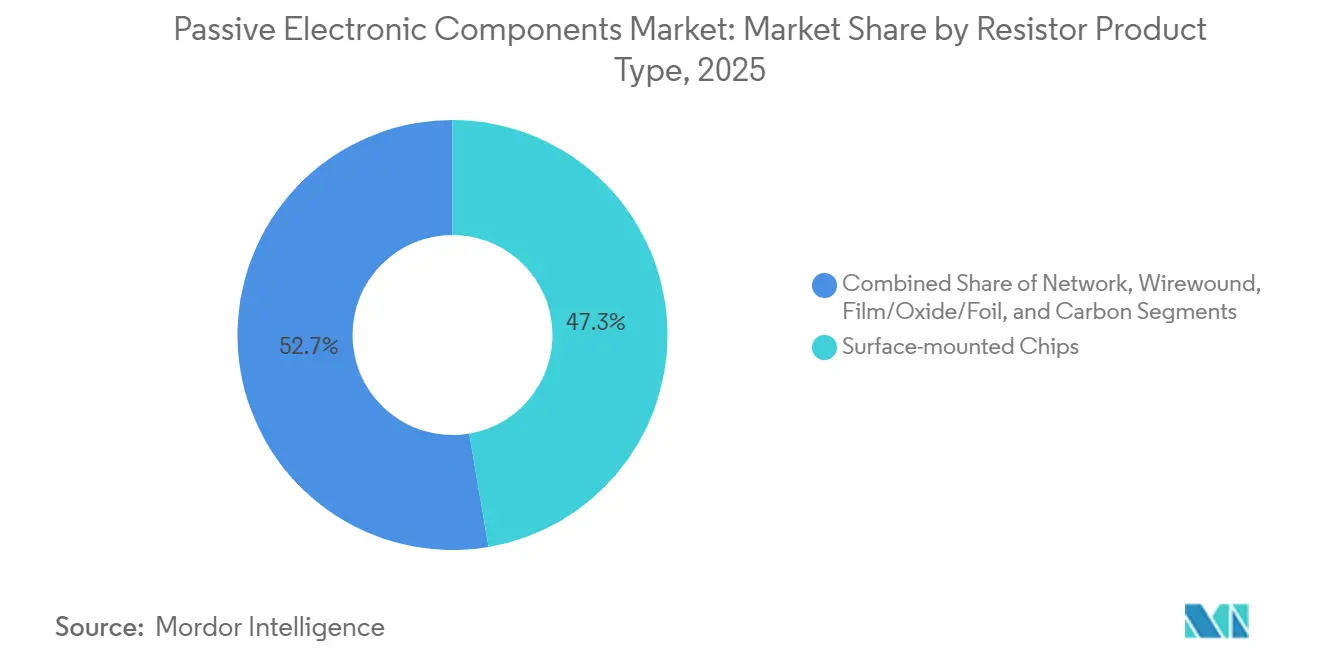
- Par type de produit de résistance, les puces à montage en surface représentaient 47,32 % de la part en 2025, tandis que les dispositifs à couche mince, à oxyde et à feuille progressent à un TCAC de 6,03 %.
- Par géographie, l'Asie-Pacifique a contribué à 36,12 % des revenus des condensateurs en 2025, tandis que le Moyen-Orient devrait afficher un TCAC de 6,76 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'électronique automobile pour les véhicules électriques et autonomes | +1.8% | Chine, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement de la 5G stimulant la demande de composants passifs haute fréquence | +1.5% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante des appareils IoT nécessitant des composants passifs à très faible consommation | +1.2% | Asie-Pacifique, Europe | Moyen terme (2-4 ans) |
| Intégration verticale de l'approvisionnement en matériaux pour sécuriser le palladium et le ruthénium | +0.7% | Japon, Corée du Sud, Taïwan | Long terme (≥ 4 ans) |
| Émergence de la technologie des composants passifs intégrés dans les substrats de circuits imprimés | +0.9% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Régionalisation de la fabrication électronique pour atténuer les risques liés à la chaîne d'approvisionnement | +1.0% | Asie du Sud-Est, Inde, Mexique, Europe centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'électronique automobile pour les véhicules électriques et autonomes
Les voitures électriques déploient jusqu'à 3 000 composants passifs discrets, soit le triple du nombre des véhicules traditionnels, car les batteries de 800 V nécessitent des condensateurs céramiques à fort ondulation, des résistances de détection de courant et des filtres CEM. Les systèmes de gestion de batterie intègrent à eux seuls environ 200 condensateurs multicouches céramiques (MLCC) par module, lissant les courants d'équilibrage pour protéger les cellules lithium-ion. Le lidar et le radar à 77 GHz ajoutent des inducteurs et des condensateurs à stabilité thermique devant satisfaire des plages de fonctionnement de moins 40 °C à plus 125 °C. Tesla a signalé une hausse de 18 % du coût des composants passifs par véhicule en 2025, principalement due à ces mises à niveau haute tension.[1]Tesla Inc., "Rapport annuel 2025," tesla.com Les équipementiers de rang 1 co-localisent des lignes de condensateurs à côté des usines de groupes motopropulseurs européennes et chinoises, réduisant les délais de livraison de 12 à quatre semaines et libérant du fonds de roulement.
Déploiement de la 5G stimulant la demande de composants passifs haute fréquence
Les macrocellules de cinquième génération utilisent un spectre au-dessus de 3,5 GHz, où les parasites dans les composants passifs conventionnels induisent des pertes d'insertion. Les panneaux Massive-MIMO regroupent 64 à 256 radiateurs et nécessitent des condensateurs dont les fréquences d'autorésonance dépassent 10 GHz. Les sites 5G autonomes mondiaux ont atteint 1,2 million fin 2025, la Chine et la Corée du Sud hébergeant 60 % des déploiements.[2]GSMA, "Rapport sur l'économie mobile 2025," gsma.com Chaque radio consomme environ 400 composants passifs, dont des inducteurs RF accordés pour fonctionner en gigahertz. Ericsson a documenté une réduction de poids de 25 % dans ses radios en bande médiane en miniaturisant ces composants passifs, permettant des installations en toiture plus légères.[3]Ericsson, "Rapport de durabilité 2025," ericsson.com Seule une poignée de fournisseurs peut fritter des noyaux en ferrite qui maintiennent la perméabilité stable dans des conditions extrêmes de température et d'humidité.
Adoption croissante des appareils IoT nécessitant des composants passifs à très faible consommation
Les capteurs industriels, les nœuds d'agriculture intelligente et les moniteurs de santé à distance doivent fonctionner pendant des années sur des piles bouton, poussant les fournisseurs à concevoir des condensateurs et des inducteurs avec des fuites inférieures à 1 nA. Les connexions IoT cellulaires ont dépassé 3 milliards en 2025, l'agriculture et la logistique étant les secteurs d'adoption les plus rapides. Les appareils subissent des variations de moins 40 °C à plus 85 °C et une humidité supérieure à 90 %, ce qui accélère l'électromigration si les terminaisons ne sont pas résistantes à la corrosion. Les fabricants appliquent des revêtements conformes pour prolonger la durée de vie au-delà de 10 ans, une nécessité pour les compteurs intelligents et les moniteurs de pipelines. Vishay a noté que les résistances à couche mince initialement conçues pour les unités de contrôle moteur apparaissent désormais dans les passerelles IoT car elles dérivent de moins de 0,1 % sur une décennie.
Émergence de la technologie des composants passifs intégrés dans les substrats de circuits imprimés
L'intégration de résistances et de condensateurs dans le diélectrique des circuits imprimés réduit la surface de la carte de 30 % et raccourcit les chemins de retour, améliorant l'intégrité du signal. AT and S a révélé que les substrats intégrés représentaient 15 % des revenus HDI de 2025, soit presque le double des niveaux de 2024.[4]AT and S, "Rapport annuel 2025," ats.net Cette méthode repose sur le dépôt par pulvérisation cathodique et le découpage laser, nécessitant 50 millions USD par ligne en capital. Intel a breveté des condensateurs de découplage intégrés à billes de connexion qui réduisent l'impédance de distribution de puissance de 40 %, permettant des vitesses d'horloge supérieures à 6 GHz sans chute de tension. Bien que rentables pour des valeurs inférieures à 100 nF, les composants passifs intégrés lient les clients à un seul fournisseur de circuits imprimés, augmentant les coûts de changement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des métaux précieux impactant les coûts des condensateurs | -0.9% | Japon, Corée du Sud, Taïwan | Court terme (≤ 2 ans) |
| Limites de miniaturisation pour les composants à haute capacité | -0.6% | Mondial, contrainte la plus forte dans l'électronique grand public | Moyen terme (2-4 ans) |
| Réglementations environnementales sur l'utilisation du tantale et du plomb | -0.5% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de talents en expertise de conception RF haute fréquence | -0.4% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des métaux précieux impactant les coûts des condensateurs
Le palladium s'est négocié entre 900 et 1 400 USD par once troy en 2025, faisant varier les marges des MLCC jusqu'à 5 points de pourcentage pour les fournisseurs sans couverture. Le ruthénium a bondi de 40 % début 2025 en raison du resserrement des restrictions à l'exportation russes, forçant la reformulation des pâtes d'électrodes qui sacrifient la densité de capacité. TDK a indiqué que l'inflation des métaux précieux a réduit sa marge sur les condensateurs de 150 points de base au cours de l'exercice 2025 et a déclenché une révision des prix avec les acheteurs automobiles et industriels. Les petits fournisseurs manquant d'envergure ont subi des impacts plus importants, accélérant la consolidation du secteur.
Limites de miniaturisation pour les composants à haute capacité
L'épaisseur du diélectrique dans les MLCC a été réduite à 0,5 µm, mais aller plus mince déclenche l'effet tunnel quantique et le claquage. Murata a calculé qu'un boîtier 0201 contenant 22 µF nécessiterait 1 000 couches, un facteur de perte de rendement qui rend la pièce non économique. Les concepteurs empilent plutôt des puces à plus faible capacité ou adoptent des hybrides polymères pour une énergie volumique élevée dans des empreintes minces. L'iPhone 16 d'Apple a combiné des réseaux céramiques et en tantale pour contourner ce plafond, bien qu'avec une complexité accrue de la nomenclature des matériaux.[5]Apple Inc., "Rapport sur la responsabilité des fournisseurs 2025," apple.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les condensateurs ancrent le marché, les filtres progressent sous l'effet de la demande RFEn 2025, les condensateurs représentaient 59,89 % des revenus du marché des composants électroniques passifs, validant leur universalité pour le conditionnement de puissance dans les secteurs automobile, industriel et grand public. Les filtres, bien que plus modestes en base, progresseront à un TCAC de 8,23 % jusqu'en 2031, chaque terminal 5G intégrant désormais jusqu'à 40 filtres acoustiques pour isoler les signaux Wi-Fi 6E, Bluetooth, ultra-large bande et 5G. Les inducteurs soutiennent les convertisseurs de puissance, tandis que les résistances fixent les courants et divisent les tensions dans tous les circuits.
La technologie intégrée redessine les frontières des catégories. Les substrats hébergeant des résistances et des condensateurs à couche mince réduisent la hauteur des smartphones, mais les valeurs supérieures à 100 nF imposent encore des dispositifs discrets pour le stockage d'énergie. Par conséquent, la taille du marché des composants électroniques passifs pour les condensateurs discrets dans les domaines automobile et industriel devrait rester dominante, même si les filtres axés sur la chaîne de signal continuent de gagner des parts incrementales dans les terminaux mobiles et les stations de base.


Par type de produit de condensateur :
la domination de la céramique face à l'élan des supercondensateursLes unités céramiques ont représenté 45,78 % des ventes de condensateurs en 2025, bénéficiant d'une large plage de capacité, d'une faible résistance série équivalente (ESR) et d'une bonne réponse en haute fréquence. Les supercondensateurs devraient afficher un TCAC de 7,31 %, soutenus par le freinage régénératif et la régulation de fréquence du réseau où leurs cycles de charge-décharge rapides excellent.
Tandis que les dispositifs électrolytiques en tantale et en aluminium se maintiennent dans l'aérospatiale et les entraînements industriels, les fournisseurs mélangent des diélectriques à couche mince et céramiques pour atteindre des tensions nominales de 1 000 V dans les chargeurs embarqués de véhicules électriques à 800 V. Ce mélange garantit que la taille du marché des composants électroniques passifs associée aux blocs haute tension des véhicules électriques continue de croître malgré la maturité globale du marché des smartphones.
Par secteur d'utilisation finale des condensateurs :
l'automobile en tête, l'énergie s'accélèreL'automobile a absorbé 26,59 % de la demande de condensateurs en 2025 sur le marché des composants électroniques passifs. La production et le stockage d'énergie progresseront à un TCAC de 7,02 % jusqu'en 2031, les onduleurs photovoltaïques et les éoliennes adoptant des condensateurs à couche mince capables de résister aux surtensions en kilovolts.
Les machines industrielles, l'aérospatiale et les dispositifs médicaux continuent de nécessiter des unités robustes ou biocompatibles, tandis que l'électronique grand public continue d'expédier des volumes de l'ordre de dizaines de milliards de pièces. L'accent du segment se déplace donc de la pure volumétrie vers la diversité des applications, préservant la rentabilité du secteur des composants électroniques passifs.
Par type de produit d'inducteur :
les inducteurs de puissance en tête, les variantes RF progressentLes inductances de puissance ont contribué à hauteur de 52,07 % du chiffre d'affaires des inductances en 2025, grâce aux convertisseurs abaisseurs et élévateurs alimentant les processeurs et les chargeurs de batteries. Les inductances de fréquence, bien qu'elles ne représentent qu'un quart de la valeur du segment, devraient se développer à un CAGR de 6,82 % à mesure que les terminaux 5G en bande médiane et de communication par satellite se multiplient.
Les véhicules hybrides légers 48 V et l'éclairage LED de l'automobile nécessitent des inductances blindées avec une saturation supérieure à 20 A, ce qui renforce la demande de composants électroniques passifs automobiles, tandis que les accélérateurs d'IA pour centres de données nécessitent des bobines RF à tolérance serrée pour les filtres multi-gigahertz. Les fournisseurs qui affinent la poudre de ferrite pour maintenir la perméabilité à ces fréquences capteront la prochaine vague de croissance du marché des composants électroniques passifs.
Par secteur d'utilisation finale des inducteurs :
l'automobile domine, les communications progressentL'automobile a représenté 28,61 % des dépenses en inducteurs en 2025, portée par les convertisseurs CC-CC distribués dans les véhicules électriques. Les communications, serveurs et stockage enregistreront un TCAC de 6,47 % jusqu'en 2031, les clusters d'intelligence artificielle déployant des centaines d'étages de puissance par carte.
L'aérospatiale et la défense nécessitent des composants magnétiques tolérants aux rayonnements, tandis que les entraînements de moteurs industriels s'appuient sur des selfs à fort courant. Les principaux acteurs associent donc la certification automobile AEC-Q200 à des services de personnalisation pour les secteurs robustes, protégeant les marges même lorsque les volumes de smartphones plafonnent.
Par type de produit de résistance :
les puces à montage en surface dominent, les variantes à couche mince progressentLes résistances à couche épaisse en puce détenaient une part de 47,32 % en 2025, utilisées dans tout, des diviseurs de tension aux résistances de tirage. Les pièces à couche mince, à oxyde et à feuille surpasseront les autres à un TCAC de 6,03 % car les équipements médicaux, aérospatiaux et de mesure exigent des coefficients de température inférieurs à 25 ppm/°C.
Les unités bobinées se maintiennent dans le freinage dynamique et les bancs de charge, tandis que les réseaux de résistances simplifient le rétroéclairage LED. La taille du marché des composants électroniques passifs consacrée aux dispositifs à couche mince et à feuille de précision s'étend donc à mesure que les applications à forte composante analogique recherchent une dérive inférieure à 0,1 % sur la durée de vie.
Par secteur d'utilisation finale des résistances :
l'électronique grand public en tête, l'énergie progresseLes smartphones, ordinateurs portables et consoles ont absorbé 27,47 % des revenus des résistances en 2025. Les onduleurs solaires et éoliens seront les plus rapides à progresser à un TCAC de 6,43 % jusqu'en 2031, les énergies renouvelables installant des blocs de puissance à l'échelle du mégawatt.
Les véhicules électriques automobiles nécessitent des puces de détection de courant jusqu'à 5 W dans des empreintes 2512, tandis que l'imagerie médicale requiert des résistances ultra-stables dans les amplificateurs de gradient. Ces niches spécialisées renforcent le pivot du secteur des composants électroniques passifs des volumes grand public banalisés vers les secteurs à haute valeur ajoutée.
Analyse géographique
Marché des composants électroniques passifs en Asie-Pacifique
L'Asie-Pacifique représentait 36,12 % des ventes de condensateurs en 2025 et demeure l'ancre du marché des composants électroniques passifs grâce à de profondes grappes industrielles en Chine, au Japon, en Corée du Sud et à Taïwan. Les gouvernements régionaux subventionnent la recherche de nouvelle génération sur les diélectriques et accordent des incitations fiscales pour l'expansion des capacités, permettant aux fournisseurs de se co-localiser avec les centres d'assemblage final de smartphones, de PC et de véhicules électriques.
Marché des composants électroniques passifs au Moyen-Orient
La demande au Moyen-Orient, bien que représentant seulement une part à un chiffre intermédiaire, progresse à un CAGR de 6,76 % jusqu'en 2031, portée par des initiatives souveraines finançant des usines de semi-conducteurs, des centres de données et des parcs solaires. Abu Dhabi et Riyad allouent des budgets de plusieurs milliards de dollars pour localiser l'assemblage de composants passifs, protégeant ainsi les infrastructures critiques de télécommunications et d'énergie des perturbations d'approvisionnement étrangères.
Marché des composants électroniques passifs en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des marchés matures mais résilients. L'électrification des véhicules, l'informatique en périphérie et l'automatisation industrielle soutiennent la demande en composants, tandis que les réglementations environnementales favorisent l'adoption de conceptions sans plomb et sans tantale. Le Mexique, la République tchèque et la Pologne tirent parti des tendances à la relocalisation, attirant de nouvelles lignes de MLCC et de résistances à puce pour raccourcir la logistique des équipementiers américains et allemands.

Paysage réglementaire
Les règles environnementales et de conformité des matériaux continuent de façonner la conception et la qualification des composants passifs, en particulier pour l'électronique automobile et industrielle qui doit maintenir une fiabilité élevée sous assemblage sans plomb. Dans l'UE, la directive RoHS reste une contrainte centrale pour les soudures, les terminaisons et les cas d'usage à haute fiabilité historiques, avec des mises à jour et des expirations d'exemptions de l'Annexe III RoHS traitées via des actes délégués de la Commission en 2025. Ces changements incluent des dérogations limitées dans le temps qui affectent la teneur en plomb dans des applications de composants spécifiques jusqu'à l'horizon 2026.
La politique commerciale et industrielle ajoute une charge de conformité supplémentaire pour les chaînes d'approvisionnement distribuées à l'échelle mondiale. Aux États-Unis, les modifications de la politique tarifaire au titre de la Section 232 ont modifié le calcul des droits pour les catégories électroniques concernées, en faisant évoluer la mécanique de valorisation vers une approche fondée sur la valeur totale déclarée à l'entrée, applicable à compter du 6 avril 2026. Cela accroît la nécessité d'une classification HTS précise et d'une documentation à l'appui pour les pièces et ensembles électroniques importés intégrant des composants passifs.
Analyse de la chaîne de valeur
La chaîne de valeur débute en amont avec les métaux extraits et raffinés (notamment le palladium et le ruthénium pour les électrodes et les pâtes à couche épaisse, ainsi que le cuivre et l'aluminium pour les feuilles et les terminaisons) et des matériaux d'ingénierie tels que les poudres diélectriques et les matériaux de noyau en ferrite. La synthèse des matériaux et le savoir-faire des procédés spécialisés restent concentrés dans des pôles établis, le Japon occupant une place importante dans les écosystèmes de matériaux et d'équipements amont soutenant les céramiques multicouches, les films minces/épais et les constructions de condensateurs haute tension.
La fabrication en milieu de chaîne couvre les MLCC à haut volume, les résistances à puce et les inductances, avec une production concentrée au Japon, à Taïwan, en Chine et dans d'autres bases de fabrication asiatiques, ainsi qu'une capacité de relocalisation de proximité sélective pour servir l'Amérique du Nord et l'Europe. En aval, les distributeurs agréés et les accords d'approvisionnement direct avec les OEM/fournisseurs de rang 1 gèrent l'allocation et le support du cycle de vie, tandis que les fluctuations des délais et des stocks continuent d'apparaître comme des points de friction récurrents. Le suivi du secteur a signalé des stocks pour les principales catégories de passifs à des niveaux les plus bas depuis 12 mois en février 2025, et les entreprises ont réagi par des ajouts de capacité et des mises à niveau de procédés, Nichicon ayant notamment achevé un investissement de 7,6 milliards JPY au titre de l'exercice 2025 pour étendre sa capacité de condensateurs électrolytiques en aluminium et de condensateurs à film pour véhicules électriques.
Paysage concurrentiel
Les cinq premiers fournisseurs, Murata, TDK, Yageo, Samsung Electro-Mechanics et Kyocera, contrôlent environ 45 % des revenus de 2025, donnant une structure modérément concentrée où l'envergure et les portefeuilles de brevets comptent. Ces leaders investissent massivement en dépenses d'investissement dans des fours de frittage qui déposent des diélectriques sous-microniques, poussant la densité de capacité au-delà de leurs concurrents.
Murata a déposé 47 brevets sur les matériaux MLCC en 2024 et ajoutera 15 % de capacité supplémentaire via une ligne à Fukui d'une valeur de 670 millions USD qui démarrera en 2026.[6]Murata Manufacturing, "Présentation du symposium technique 2024," murata.com TDK s'associe à Infineon pour intégrer des composants passifs dans des modules au carbure de silicium, une démarche qui élève la fréquence de commutation à 100 kHz et érode la valeur des inducteurs discrets. L'acquisition par Yageo en 2025 d'une usine malaisienne ajoute 8 milliards de MLCC par mois, diversifiant la production loin de Taïwan, sujette aux tremblements de terre.[7]Yageo Corporation, "Rapport annuel 2025," yageo.com
Des perturbateurs comme Fenghua et Torch s'introduisent dans les applications grand public grâce à des subventions gouvernementales, mais peinent à obtenir la qualification AEC-Q200 pour les segments automobiles. La volatilité des matières premières réduit encore les marges des acteurs de second rang qui ne disposent pas de contrats à long terme sur le palladium. La consolidation devrait donc se poursuivre, les fabricants de condensateurs et de résistances de niche cherchant à atteindre une taille critique ou à se retirer.
Leaders du secteur des composants électroniques passifs
Panasonic Corporation
TDK Corporation
Vishay Intertechnology Inc.
Murata Manufacturing Co. Ltd
Yageo Corporation (KEMET)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des composants électroniques passifs
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- Yageo Corporation
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- Kyocera Corporation (AVX)
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Nichicon Corporation
- KEMET LLC (Yageo Group)
- Cornell Dubilier Electronics Inc.
- Wurth Elektronik Group
- Bourns Inc.
- KOA Corporation
- TT Electronics plc
- Delta Electronics Inc.
- Eaton Corporation plc
- Coilcraft Inc.
- Susumu Co., Ltd.
- Sagami Electric Co., Ltd.
- Viking Tech Corporation
- Ohmite Manufacturing Company
- Rubycon Corporation
- WIMA GmbH and Co. KG
- United Chemi-Con Inc. (Nippon Chemi-Con Corp.)

Opportunités de marché et perspectives d'avenir
La demande de composants passifs à haute spécification pour les serveurs IA, la conversion de puissance haute tension et les architectures embarquées ou miniaturisées entraîne des investissements ciblés en capacité et en matériaux, créant davantage d'espace au-delà des MLCC de commodité et des résistances à puce à usage général. Plusieurs programmes de 2026 reflètent cette évolution : Holy Stone Enterprise a annoncé en mars 2026 un investissement de 3 milliards NT$ (environ 94 millions USD) pour ajouter une ligne de production dans son centre de R&D à Hokkaido et étendre la capacité de son site de Yilan Lize à Taïwan pour les MLCC destinés aux alimentations électriques IA. Kyocera a également annoncé en juillet 2026 un plan d'investissement pluriannuel de 100 milliards JPY (jusqu'à l'exercice se terminant en mars 2031) pour étendre la capacité de MLCC haut de gamme sur son site de Kokubu, dans la préfecture de Kagoshima, au Japon.
L'intégration des matériaux et au niveau des boîtiers crée également des opportunités monétisables là où la stabilité à haute température, à fort courant d'ondulation et à haute fréquence est essentielle. En juillet 2026, Ishihara Sangyo a révélé des plans visant à doubler la production de dioxyde de titane de son usine de Yokkaichi pour soutenir la demande de condensateurs céramiques liée aux serveurs IA, ce qui souligne une montée en puissance axée sur les diélectriques pour MLCC. Parallèlement, la qualification de niveau automobile (AEC-Q200) et l'adoption de composants passifs intégrés dans les substrats de PCB poussent les fournisseurs vers des offres spécifiques à l'application et un engagement de co-conception accru avec les OEM et les fabricants de substrats, soutenant des portefeuilles différenciés pour des constructions à haute fiabilité et haute densité.
Recent Industry Developments in Marché des composants électroniques passifs
- Juin 2026 : Murata a introduit le GCJ21BD72A225KE02, un MLCC à puce à terminaison souple de 2,2 uF/100 Vdc pour applications automobiles, élargissant l'offre haute tension de l'entreprise dans un boîtier compact 0805. La structure à terminaison souple vise la robustesse aux contraintes mécaniques sur les PCB automobiles, favorisant une fiabilité accrue dans les circuits de puissance et liés à l'ADAS.
- Mai 2025 : TDK a publié une nouvelle mise à jour de produits de composants passifs via son centre d'actualités, reflétant les cycles continus de renouvellement de portefeuille liés à la miniaturisation et aux améliorations de performance pour l'électronique haute densité. Le rythme de lancement soutient une intégration plus rapide pour les OEM confrontés à une surface de carte plus réduite et à des fréquences de commutation plus élevées sur les plateformes grand public et industrielles.
- Février 2024 : Panasonic a annoncé une nouvelle initiative produit liée aux condensateurs via sa salle de presse mondiale, renforçant le développement continu de composants de conditionnement de puissance utilisés dans l'informatique, l'électronique industrielle et les spécifications émergentes de charge rapide. Les mises à jour de gammes de produits chez les principaux fournisseurs de rang 1 aident à élargir les options d'approvisionnement pour les OEM gérant les risques de qualification et de cycle de vie.


Marché des composants électroniques passifs Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché couvre les revenus générés par les composants électroniques passifs utilisés pour contrôler, stocker ou filtrer les signaux électriques dans les circuits électroniques, dans les principaux secteurs d'utilisation finale et régions.
Exclusions du périmètre : Nous excluons les composants actifs et l'optoélectronique, ainsi que les services d'assemblage purs qui n'incluent pas la vente d'un composant.
Aperçu de la Segmentation
- Par type de composant
- Condensateurs
- Type de produit
- Condensateurs céramiques
- Condensateurs en tantale
- Condensateurs électrolytiques à l'aluminium
- Condensateurs à film papier et plastique
- Supercondensateurs
- Par secteur d'utilisation finale
- Automobile
- Industriel
- Aérospatiale et défense
- Électronique grand public et informatique
- Communications/Serveurs/Stockage de données
- Énergie
- Médical
- Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Reste du monde
- Type de produit
- Inducteurs
- Par type de produit
- Inducteurs de puissance
- Inducteurs de fréquence
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Électronique grand public et informatique
- Communications/Serveurs/Stockage de données
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Reste du monde
- Par type de produit
- Résistances
- Par type de produit
- Puces à montage en surface
- Réseau
- Bobinées
- Couche mince/Oxyde/Feuille
- Carbone
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Électronique grand public et informatique
- Communications/Serveurs/Stockage de données
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Reste du monde
- Par type de produit
- Filtres et autres composants
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale et défense
- Électronique grand public et informatique
- Communications/Serveurs/Stockage de données
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Reste du monde
- Par secteur d'utilisation finale
- Condensateurs
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et ancrer le modèle sur des indicateurs observables de la demande en électronique. Nous avons examiné des références techniques et commerciales publiques telles que les publications de l'IPC sur les tendances de fabrication des circuits imprimés et de l'électronique, les références aux normes JEDEC, les revues IEEE portant sur les évolutions technologiques des composants, et les données commerciales de l'USITC relatives aux flux de composants concernés. Nous avons également utilisé des statistiques gouvernementales et des indicateurs macroéconomiques (tels que la production industrielle et les séries d'exportations électroniques) pour comprendre le calendrier des cycles.
Du côté de l'offre, nous nous sommes appuyés sur les rapports annuels des entreprises, les présentations aux investisseurs et les retranscriptions des conférences téléphoniques sur les résultats pour interpréter les changements de mix produit, les commentaires sur le taux d'utilisation et le langage tarifaire qui influencent les trajectoires des prix de vente moyens. Les bases de données de brevets ont également été utilisées de manière sélective pour suivre l'évolution de la miniaturisation, du filtrage haute fréquence et des nouveaux matériaux diélectriques, depuis la R&D jusqu'aux conceptions commerciales. Les sources mentionnées ici sont données à titre illustratif uniquement, et nous avons examiné de nombreux autres documents et ensembles de données publics pour recouper les données et clarifier les points où les limites des catégories pourraient évoluer.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la formation de la demande dans les principaux marchés finaux, ainsi que sur la confirmation du comportement des prix et des délais de livraison pour les principales catégories de composants passifs. Nous avons échangé avec un panel équilibré de participants à l'écosystème des composants, notamment des fabricants, des distributeurs, des entreprises de services de fabrication électronique et des équipes d'achat de grands équipementiers, couvrant l'APAC, l'EMEA et les Amériques. Des appels de suivi ont ensuite été effectués pour combler les lacunes dans les hypothèses qui n'étaient pas entièrement vérifiables à partir de sources publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 17 % | APAC : 41 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 36 % |
| Acteurs de moindre envergure : 18 % | Responsables : 60 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la production électronique et les plans de fabrication des marchés finaux ont été convertis en un volume de demande pour les composants passifs, puis traduits en valeur à l'aide d'une logique de tarification par catégorie. Le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, telles que des volumes d'expédition échantillonnés et des fourchettes de prix pour les catégories clés, ainsi que des discussions avec les canaux de distribution sur les évolutions de mix, et les totaux ont été ajustés lorsque des écarts importants sont apparus.
Quelques données pratiques ont guidé le modèle, notamment les tendances de production de l'électronique automobile et industrielle, les cycles d'expédition des appareils grand public, les cadences de construction des équipements pour centres de données et communications, ainsi que l'intensité typique en composants passifs dans les conceptions haute fréquence et de gestion de l'alimentation. Nous avons utilisé la direction des délais de livraison et les schémas de substitution (par exemple, les changements entre types de condensateurs utilisés pour la même fonction de circuit) comme contrôles de cohérence pour les courbes de volume et de prix de vente moyen. Les prévisions ont été produites à l'aide d'une analyse de scénarios, le marché étant sensible aux cycles macroéconomiques et aux corrections de stocks, et la trajectoire finale a été sélectionnée après que les répondants primaires se sont alignés sur le calendrier de normalisation de la demande le plus probable. Lorsque les vues ascendantes étaient incomplètes pour les filtres de niche ou les sous-catégories plus petites, les lacunes ont été traitées par une allocation basée sur des ratios liés aux groupes principaux mieux suivis, puis recoupées avec les signaux de demande des marchés finaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par de multiples vérifications afin que le chiffre final ne soit pas déterminé par une seule série de données ou une hypothèse unique. Nous comparons les totaux du modèle avec des signaux indépendants tels que les tendances d'expédition des marchés finaux, la directionnalité des échanges commerciaux et le mix de chiffre d'affaires déclaré par les entreprises, puis nous examinons tout saut inhabituel dans les prix ou les parts de demande avant validation.
Si un écart est important, les analystes reprennent contact avec les répondants concernés et réexaminent le facteur à l'origine du mouvement, tel qu'un changement soudain des délais de livraison ou un plan de fabrication révisé pour un marché final. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Composants Électroniques Passifs selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les composants électroniques passifs peuvent sembler très éloignées les unes des autres, car tout le monde ne comptabilise pas le même ensemble de composants, et le moment du cycle peut être capturé différemment. Des différences apparaissent également lorsque la tarification est traitée comme une hypothèse fixe au lieu d'être liée aux évolutions de mix entre les types de condensateurs et les autres composants passifs.
Certains chiffres externes se concentrent uniquement sur les trois groupes principaux, ou ils ancrent l'année de base à un creux ou un pic de demande antérieur, ce qui modifie le point de départ avant même l'application des hypothèses de prévision. Dans le modèle Mordor Intelligence, le périmètre est élargi pour inclure les filtres et autres composants passifs aux côtés des condensateurs, des inductances et des résistances, et la valeur de l'année 2026 est liée aux signaux de demande des marchés finaux qui ont été recoupés par des entretiens et des indicateurs de cycle.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 48,45 milliards USD (2026) | |
| Association Professionnelle A | 39,00 milliards USD (2023) | Couvre uniquement les trois groupes de composants passifs principaux (condensateurs, résistances et inductances) et est présenté comme un marché adressable total pour une vue en année fiscale, ce qui peut exclure les catégories de composants passifs adjacentes et décaler le calendrier par rapport à un modèle de marché en année civile. |
| Revue Professionnelle B | 40,28 milliards USD (2025) | Utilise une année de base différente et une perspective à plus long terme, et le périmètre ainsi que la construction tarifaire ne sont pas transparents, ce qui peut sous-estimer l'effet des variations de prix de vente moyen liées au mix et de la normalisation du cycle des stocks à court terme. |
Dans l'ensemble du tableau, l'écart s'explique principalement par ce qui est inclus dans le panier de composants et par l'année traitée comme point de départ du cycle. Lorsque le périmètre est clairement défini et que les signaux de demande sont utilisés pour tester la direction des prix et des volumes, la valeur de marché résultante est plus facile à reproduire et à suivre dans le temps pour les décisions de planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des composants électroniques passifs ?
La taille du marché des composants électroniques passifs est de 48,45 milliards USD en 2026 et devrait atteindre 63,27 milliards USD d'ici 2031.
Quelle catégorie de composants domine les revenus aujourd'hui ?
Les condensateurs représentent 59,89 % des revenus en 2025, ce qui en fait le plus grand segment de composants.
Quel type de produit connaît la croissance la plus rapide parmi les condensateurs ?
Les supercondensateurs progressent à un TCAC de 7,31 % jusqu'en 2031, portés par le freinage régénératif et la régulation de fréquence du réseau.
Comment la 5G affectera-t-elle la demande de composants passifs ?
Chaque station de base 5G consomme environ 400 composants passifs, stimulant les ventes de filtres haute fréquence et d'inducteurs au cours des deux prochaines années.
Quelle région connaît la croissance géographique la plus rapide ?
Le Moyen-Orient devrait afficher un TCAC de 6,76 % jusqu'en 2031 grâce aux investissements souverains dans les centres de données et les énergies renouvelables.
Qui sont les principaux fournisseurs ?
Murata, TDK, Yageo, Samsung Electro-Mechanics et Kyocera détiennent collectivement environ 45 % des revenus de 2025.
Dernière mise à jour de la page le:


