
Taille et Part du Marché des Pneus pour Véhicules Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.62 Milliards de dollars |
| Taille du Marché (2031) | 25.70 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.28 % |
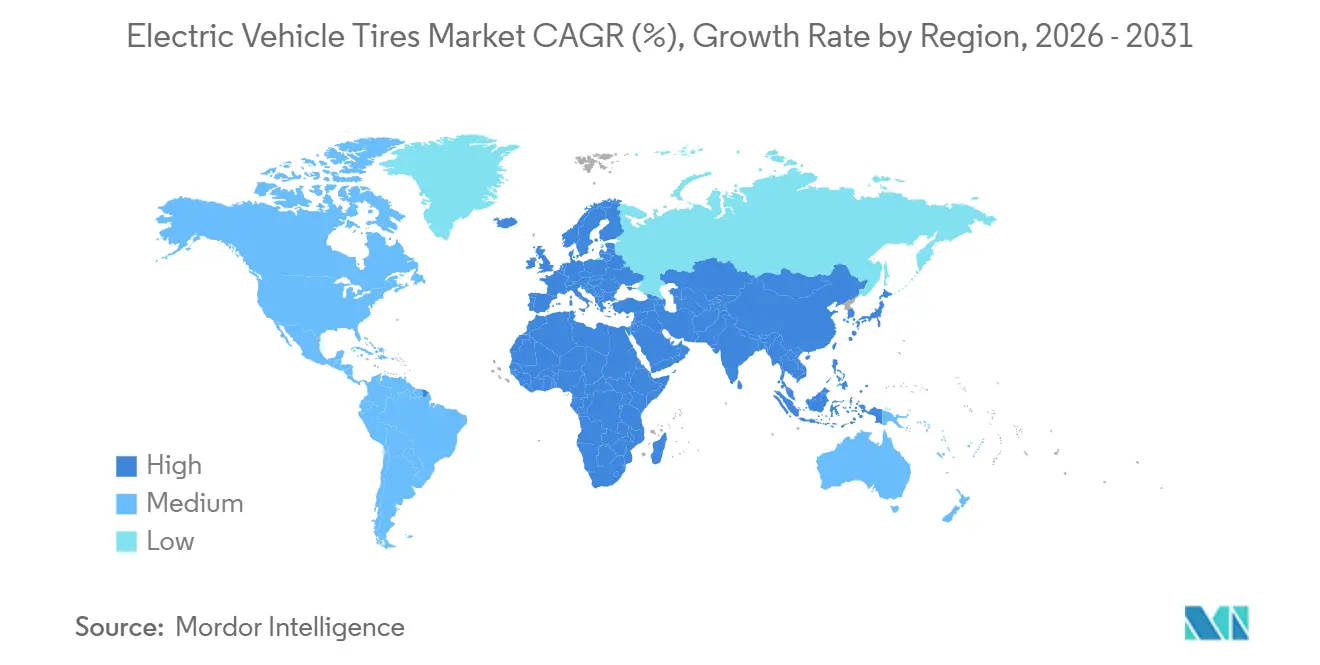
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
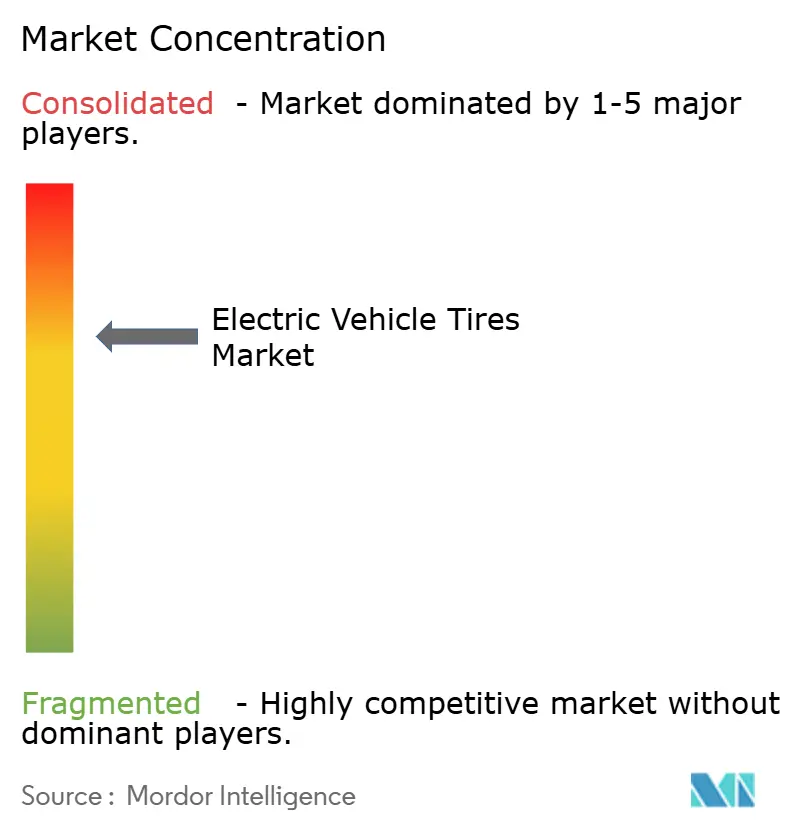
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Pneus pour Véhicules Électriques par Mordor Intelligence
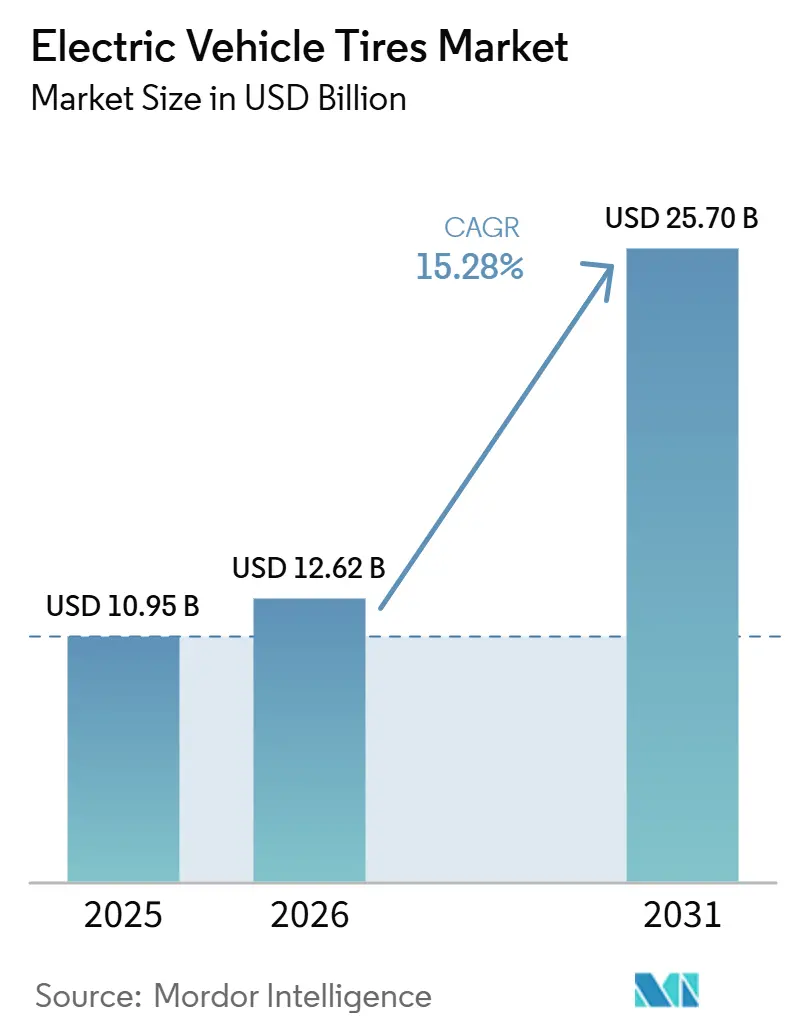
La taille du marché des pneus pour véhicules électriques devrait atteindre 10,95 milliards USD en 2025, 12,62 milliards USD en 2026, et 25,70 milliards USD d'ici 2031, avec un CAGR de 15,28 % sur la période 2026-2031. Alors que la production de véhicules électriques (VE) connaît une forte croissance et que les préférences s'orientent vers des architectures plus lourdes et des jantes de plus grand diamètre, la demande s'élargit. Parallèlement, l'accent réglementaire mis sur la résistance au roulement et le bruit oriente le secteur vers l'adoption de composés premium. Les équipementiers (OEM) s'approvisionnent de plus en plus en conceptions à faible résistance au roulement pour améliorer l'autonomie de conduite. Cette tendance consolide non seulement les relations avec les principaux fournisseurs de pneus, mais renforce également le marché des pneus pour véhicules électriques. Par ailleurs, la volatilité des matières premières et les restrictions imminentes sur le 6PPD entraînent un pivot rapide vers des matières premières renouvelables. Ce changement intervient alors que les prix du caoutchouc naturel ont connu des fluctuations significatives. Au Moyen-Orient et en Afrique, une expansion rapide des volumes est en cours, stimulée par des déploiements d'infrastructures alignés sur les mandats gouvernementaux de zéro émission. Pourtant, la région Asie-Pacifique, portée par les vastes capacités de production de la Chine, continue de dominer en termes d'échelle. Aujourd'hui, la différenciation concurrentielle repose sur la réduction de l'usure, l'intégration de capteurs et l'exploitation des canaux de vente directe aux consommateurs. Les marques premium consacrent une part notable de leurs ventes aux investissements en R&D dans le cadre de leur orientation stratégique.
Principaux Enseignements du Rapport
- Par type de propulsion, les véhicules électriques à batterie (BEV) détenaient une part de 72,34 % en 2025, tandis que les véhicules électriques à pile à combustible (FCEV) devraient se développer à un CAGR de 17,12 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 64,18 % des ventes en 2025, tandis que les véhicules commerciaux lourds devraient afficher un CAGR de 16,06 % jusqu'en 2031.
- Par application, l'usage sur route représentait 76,44 % de la demande en 2025, et les pneus tout-terrain progressent à un CAGR de 15,87 % sur la période de prévision.
- Par taille de jante, la catégorie 16-18 pouces détenait une part de 48,71 % en 2025, tandis que les pneus de plus de 21 pouces devraient croître à un CAGR de 16,84 % jusqu'en 2031.
- Par canal de vente, la voie OEM contrôlait 59,33 % des volumes en 2025, mais le marché de remplacement se développe à un CAGR de 15,41 % à mesure que les cycles de remplacement se raccourcissent.
- Par zone géographique, l'Asie-Pacifique dominait avec une part de 54,63 % en 2025, tandis que le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 15,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Facteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor de la Production Mondiale de VE | +4.5% | Mondial, porté par la Chine, l'Europe, l'Amérique du Nord | Moyen terme (2-4 ans) |
| Priorité des Équipementiers aux Pneus Améliorant l'Autonomie | +3.2% | Marchés premium mondiaux | Long terme (≥ 4 ans) |
| L'Usure Accélérée des Pneus de Véhicules Électriques Stimule la Demande | +2.8% | Marchés de véhicules électriques matures | Court terme (≤ 2 ans) |
| Des Réglementations Plus Strictes sur les Pneus Influencent la Conception | +1.8% | Europe et régions en expansion | Moyen terme (2-4 ans) |
| Garantie Équipementier pour les Pneus à Charge Élevée | +1.5% | Pôles de véhicules utilitaires | Long terme (≥ 4 ans) |
| Les Pneus à Capteurs Intelligents Ouvrent de Nouveaux Flux de Revenus | +1.2% | Marchés premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Production et des Ventes Mondiales de Véhicules Électriques
La production mondiale de véhicules électriques (VE) a connu une croissance significative, la Chine contribuant à la plus grande part et l'Europe suivant. L'Agence internationale de l'énergie prévoit que les VE domineront les nouvelles immatriculations de voitures particulières dans les années à venir, stimulant la croissance à long terme du marché des pneus pour véhicules électriques. Les usines d'assemblage nécessitent cinq pneus par véhicule, y compris les roues de secours, ce qui traduit directement les augmentations de production en une demande accrue de pneus. Les tendances récentes de production indiquent des ajustements de stocks à court terme. Malgré cela, les équipementiers (OEM) réduisent leurs listes de fournisseurs. Continental dessert notamment la plupart des grands producteurs de VE à fort volume, améliorant ainsi son échelle économique. À mesure que les pôles de production se développent dans des régions comme l'Asie du Sud-Est et le Mexique, la logistique devient de plus en plus complexe. Ce changement confère un avantage concurrentiel aux fournisseurs mondiaux disposant d'installations de vulcanisation localisées.
Priorité des Équipementiers aux Pneus à Faible Résistance au Roulement pour Améliorer l'Autonomie
La résistance au roulement représente jusqu'à 30 % de la consommation d'énergie sur autoroute, faisant du choix des pneus un levier essentiel pour atténuer l'anxiété liée à l'autonomie. L'EcoContact 7 de Continental a reçu la mention A au titre du Règlement UE 2020/740, atteignant une réduction de 15 % de la résistance au roulement par rapport à son prédécesseur [1]"Innovations Technologiques en Matière de Pneus 2026,", Continental AG, continental.com. Michelin a répondu avec le Primacy 5 Energy, lancé en mars 2026, offrant jusqu'à 10 % d'autonomie supplémentaire grâce à une chimie de bande de roulement riche en silice [2]"Fiche Technique Primacy 5 Energy,", Michelin, michelin.com. Le programme d'étiquetage de l'UE a effectivement réduit la consommation d'énergie et devrait continuer à générer des économies d'énergie à l'avenir. Aux États-Unis, la NHTSA a identifié les technologies ROLL10 et ROLL20 comme des solutions rentables pour atteindre les objectifs de consommation moyenne de carburant des entreprises. Ces politiques maintiennent des budgets élevés de modélisation informatique et encouragent les fournisseurs à se concentrer sur l'optimisation des composés, en veillant à ce que la profondeur de la bande de roulement ne compromette pas l'adhérence ni la longévité.
L'Usure Accélérée des Pneus de Véhicules Électriques Stimule la Demande de Remplacement
Les véhicules électriques (VE) subissent une usure plus rapide en raison de leur couple instantané et du poids de leurs batteries, ce qui entraîne des remplacements plus fréquents que dans les véhicules à moteur à combustion interne (MCI). Tirant parti de cette tendance, les fournisseurs premium fixent des prix plus élevés pour les références spécifiques aux VE par rapport aux références traditionnelles. L'EcoContact 6 de Continental, conçu pour prolonger la durée de vie des pneus, réduit efficacement les coûts de possession. De plus, de nombreux nouveaux modèles de VE étant équipés de jantes plus grandes, les flancs plus étroits sont soumis à une usure accrue, ce qui stimule la demande sur le marché secondaire des pneus pour véhicules électriques.
Réglementations Plus Strictes sur l'Étiquetage Énergétique et le Bruit des Pneus
L'Amendement 2 de la Révision 6 du Règlement UNECE 117 impose des tests d'abrasion pour les pneus de tourisme C1, en mettant l'accent sur des tests en convoi alignés sur les niveaux de freinage régénératif. Simultanément, le Règlement UE 2020/740 impose la transparence des indices de résistance au roulement et de bruit. Les produits classés A consomment notamment moins d'énergie que leurs homologues classés G. Le Japon a adopté une approche d'étiquetage similaire, et la Chine pilote ses propres indices d'efficacité, élargissant ainsi le paysage mondial de la conformité. Continental a réalisé des progrès significatifs dans l'utilisation de matériaux renouvelables et recyclés, dépassant les objectifs futurs. En revanche, les petites entreprises font face à des difficultés de financement pour la refonte des composés et les investissements dans des tambours intérieurs, ce qui favorise la consolidation du marché des pneus pour véhicules électriques.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières | -2.5% | Pôles de production Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts Élevés de R&D et d'Outillage | -1.8% | Mondial, les petits fabricants les plus exposés | Moyen terme (2-4 ans) |
| Examen de la Durabilité du Caoutchouc Synthétique | -1.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Absence de Certification Unifiée pour les Pneus de Véhicules Électriques | -0.8% | Multirégional | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières et Risque de Chaîne d'Approvisionnement
Les prix du caoutchouc naturel ont atteint leur niveau le plus élevé depuis plus d'un an en raison de tempêtes en Asie du Sud-Est perturbant les flux de latex et d'un glissement des plantations vers l'huile de palme, réduisant les superficies disponibles. Des déficits d'approvisionnement continus ont créé un déséquilibre entre l'offre et la demande, exerçant une pression sur les marges bénéficiaires. Parallèlement, les prix du caoutchouc synthétique, étroitement liés à la volatilité du pétrole brut, ont connu des fluctuations significatives. Les producteurs indiens, dont les intrants liés au pétrole brut représentent une part substantielle de leurs coûts, ont subi des baisses de marges à mesure que les prix du pétrole augmentaient. Cette volatilité les a incités à adopter des stratégies de couverture et à diversifier leurs matières premières. En réponse à ces fluctuations des matières premières, Continental s'est fixé pour objectif d'augmenter sa teneur en matériaux renouvelables afin de se prémunir contre les variations du marché.
Coûts Élevés de R&D et d'Outillage pour les Composés Spécifiques aux Véhicules Électriques
Continental a alloué des ressources importantes à la R&D en matière de pneus, tandis que Michelin, avec une équipe dédiée, investit régulièrement de manière conséquente, devançant les concurrents de niveau intermédiaire. La mise en place d'une ligne de production pour les pneus de véhicules électriques exige souvent des investissements substantiels dans des moules personnalisés, notamment à mesure que les diamètres de jante augmentent. L'USTMA prévoit un calendrier difficile pour remplacer le 6PPD, nécessitant une phase de double ligne coûteuse sur une période prolongée. Les marques asiatiques de taille plus modeste, sans homologations OEM, peinent à rentabiliser de tels investissements. Cette contrainte les pousse vers des segments sensibles aux prix ou vers des partenariats avec des constructeurs automobiles locaux. En conséquence, la consolidation devrait s'accélérer, renforçant les barrières à l'entrée et centralisant la propriété intellectuelle parmi les cinq premières marques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propulsion :
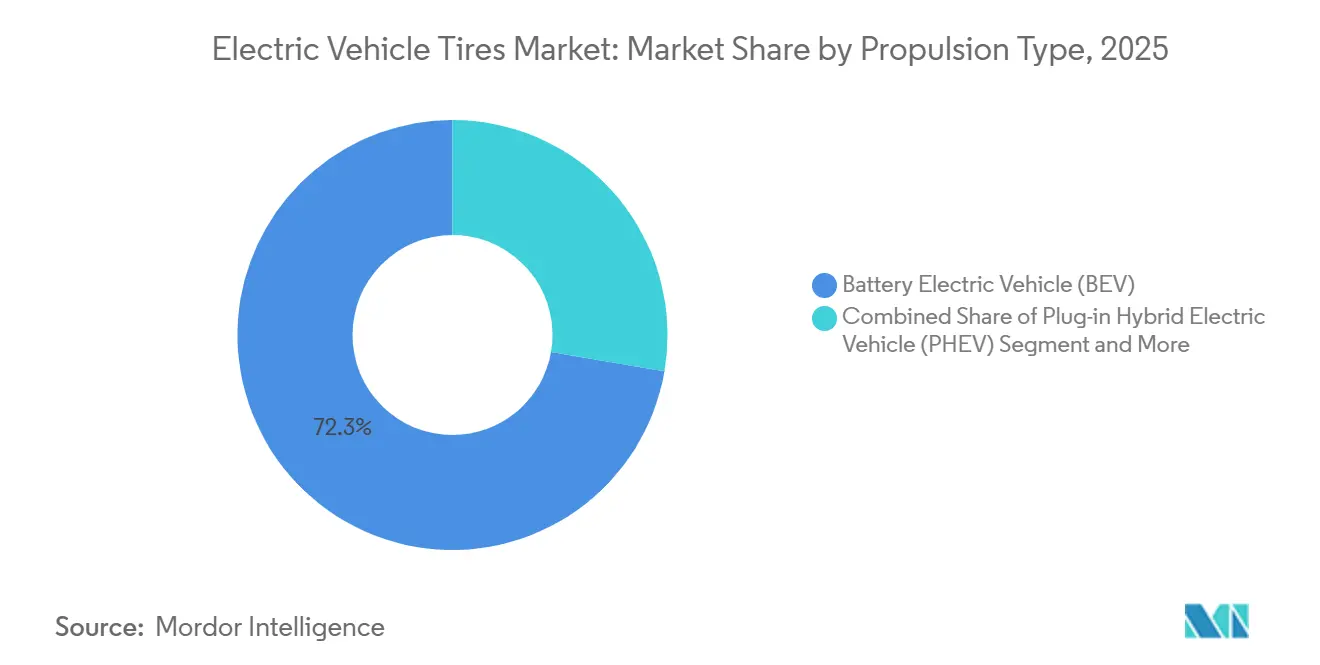
Les Piles à Combustible Portent la Croissance FutureLes véhicules électriques à batterie (BEV) dominaient le marché des pneus pour véhicules électriques avec une part de 72,34 % en 2025, reflétant leur prédominance dans les applications de tourisme et de véhicules commerciaux légers. Les véhicules électriques à pile à combustible (FCEV) devraient croître à un CAGR de 17,12 % jusqu'en 2031, le Japon et la Corée du Sud subventionnant les corridors de distribution d'hydrogène.
Le CR-V e:FCEV de Honda illustre les nuances de conception, utilisant des pneus pour gérer un poids à vide, avec des réservoirs d'hydrogène positionnés derrière l'essieu. Si l'approvisionnement en pneus pour les véhicules électriques à batterie (BEV) est évolutif à l'échelle mondiale, le faible volume des véhicules électriques à pile à combustible (FCEV) n'a pas justifié la mise en place d'outillages spécialisés. Cette contrainte pousse les fournisseurs à adapter les carcasses BEV avec des modifications chimiques mineures. Toutefois, si les avancées en matière d'infrastructure suivent le rythme, le marché des pneus pour véhicules électriques, porté par les FCEV, pourrait représenter une opportunité de premier plan pour les marques premium souhaitant explorer les composés compatibles avec l'hydrogène. Si un retard dans la cohésion des normes ISO pose des défis pour l'homologation mondiale, la règle d'alignement en convoi de l'UNECE marque une avancée dans la standardisation des critères de résistance au roulement et d'abrasion pour tous les groupes motopropulseurs électrifiés.


Par Type de Véhicule :
Les Véhicules Utilitaires Accélèrent l'ÉlectrificationLes voitures particulières représentaient 64,18 % des revenus en 2025, mais les véhicules commerciaux lourds devraient se développer à un CAGR de 16,06 %, augmentant leur part de marché face aux exigences de l'UE d'une réduction de 45 % des émissions de CO₂ d'ici 2030.
Le Conti Efficient Pro de Continental illustre le bond technologique nécessaire pour soutenir des tracteurs pesant 30 % de plus que leurs homologues diesel sans dégrader l'efficacité. Les fourgonnettes commerciales légères sont également rapidement adoptées alors que les leaders du commerce électronique poursuivent une logistique neutre en carbone, Amazon, DHL et UPS spécifiant des groupes motopropulseurs électriques en Europe et en Amérique du Nord. Des diamètres de jante plus élevés (18-20 pouces) et des indices de charge plus importants intensifient l'accumulation de chaleur, mais la tarification premium — entre 400 et 800 USD par pneu — compense la baisse des volumes unitaires. Si la croissance des voitures particulières se modère sur les marchés des primo-adoptants, les crossovers et les SUV ancrent la demande de remplacement, maintenant la résilience du marché des pneus pour véhicules électriques à travers les cycles.
Par Application :
L'Électrification Hors Route Prend de l'ÉlanLes déploiements sur route représentaient 76,44 % de la demande en 2025, mais les niches tout-terrain progressent à un CAGR de 15,87 % jusqu'en 2031, à mesure que les mines et carrières se décarbonent.
Le chargeur Toro LH518iB de Sandvik, équipé de robustes pneus L-5S, gère un poids en charge opérationnel substantiel. Cela souligne une priorité de conception axée sur le renforcement des composés et la résistance aux coupures plutôt que sur la seule priorité accordée à la faible résistance au roulement. Parallèlement, les camions de transport électriques, tels que le SKT105E de SANY, affichent une durée de vie des pneus appréciable. Cependant, les fournisseurs imposent une validation de la charge utile sur site pour maintenir les engagements de garantie. Si l'électrification agricole est en retard, freinée par la logistique d'échange de batteries, les équipements dans les vignobles et les vergers en récoltent les premiers bénéfices. Collectivement, ces avancées renforcent le marché des pneus pour véhicules électriques, notamment dans les références spécialisées, avec des prix de vente moyens dépassant 5 000 USD par jeu.
Par Taille de Jante :
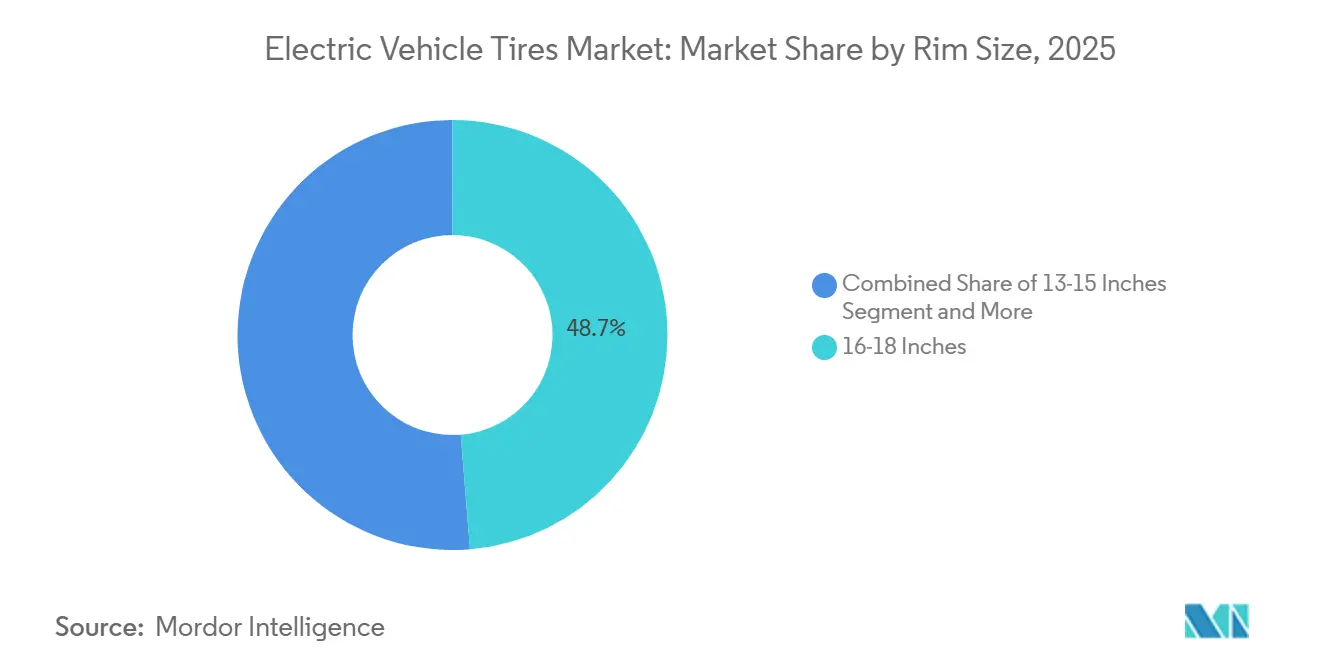
Les Segments Premium Stimulent l'InnovationLa catégorie 16-18 pouces a conservé 48,71 % de la part des revenus en 2025, reflétant les volumes de BEV compacts et de taille moyenne, mais les jantes de plus de 21 pouces devraient progresser à un CAGR de 16,84 % à mesure que les SUV de luxe et les pickups se multiplient.
Continental, répondant à la demande indienne croissante pour les importations premium et les modèles phares nationaux, a investi de manière significative pour moderniser son usine de Modipuram afin d'augmenter la production de pneus. Le Pilot Sport Energy de Michelin, conçu pour les VE de performance, se concentre sur les grandes tailles, combinant une résistance au roulement de premier rang avec des tringles de talon renforcées. Si les jantes plus grandes, dont le prix est plus élevé par pneu, nécessitent davantage de matières premières, les marges plus solides qu'elles offrent compensent toute dilution des volumes. Compte tenu des préférences esthétiques et de la nécessité d'un dégagement pour le freinage régénératif, le secteur des pneus pour véhicules électriques est appelé à favoriser de plus en plus les formats surdimensionnés. Cette tendance est particulièrement prononcée en Amérique du Nord et en Chine, régions qui connaissent la plus forte adoption des pickups.
Par Canal de Vente :
L'Élan du Marché de Remplacement se RenforceLes équipements OEM contrôlaient 59,33 % des expéditions en 2025, mais le marché de remplacement croît à un CAGR de 15,41 % à mesure que les propriétaires de VE effectuent des remplacements tous les 15 000 à 30 000 miles.
Les revendeurs indépendants et les plateformes de commerce électronique élargissent les choix et stimulent la compétitivité des prix. Ce changement a incité les marques premium à ouvrir des boutiques en ligne directes et à nouer des partenariats d'installation mobile. Les modèles d'abonnement, qui associent les pneus à la maintenance, redéfinissent les frontières conventionnelles des canaux de distribution. Cependant, le marché de remplacement bénéficie d'une marge par unité plus élevée en contournant les remises sur volume OEM. En Inde, les ventes de remplacement représentent une part importante du marché des pneus, un segment qui devrait croître à mesure que l'électrification s'étend au-delà des grandes villes. En conséquence, le marché des pneus pour véhicules électriques est appelé à atteindre la parité entre les canaux, en phase avec l'évolution des plateformes VE sensibles à l'usure.
Analyse Géographique
Marché des Pneus pour Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique, portée par la Chine, a représenté 54,63 % du marché des pneus pour véhicules électriques en 2025. La production nationale d'unités de pneus a considérablement augmenté, dynamisant le marché. Pour faire face aux tensions commerciales, des entreprises chinoises telles que Zhongce, Giti et Sailun étendent leurs capacités de vulcanisation à l'étranger. Cependant, avec la hausse des stocks intérieurs, elles subissent la pression de la montée des prix. À mesure que les ventes de véhicules électriques en Inde continuent de croître, Bridgestone a investi dans son site de Pune, tandis que Continental a alloué des fonds à de nouvelles lignes de production. MRF répond aux besoins de Tata, Mahindra et d'une multitude d'initiatives émergentes dans le secteur des deux-roues. Par ailleurs, JK Tire s'est associé à EKA Mobility, intégrant des capteurs connectés avancés dans les enveloppes de véhicules électriques commerciaux [3]"Partenariat avec EKA Mobility 2024,", JK Tyre & Industries, jktyre.com.
Marché des Pneus pour Véhicules Électriques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe, représentant ensemble une part significative du marché, jouent un rôle central dans le segment premium de classe A. Cela est particulièrement vrai alors que les normes d'étiquetage de l'UE et la réglementation californienne sur les camions propres avancés élèvent les critères de performance. Pour se conformer aux mandats de l'UE sur les microplastiques et aux restrictions américaines sur le 6PPD, les fournisseurs intègrent de plus en plus le caoutchouc recyclé et les charges biosourcées dans leurs feuilles de route. Cette évolution entraîne également des cycles de qualification plus stricts et des délais d'approvisionnement allongés.
Marché des Pneus pour Véhicules Électriques au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique, bien que représentant une part modeste, devraient afficher le CAGR le plus élevé, soit 15,74 %, d'ici 2031, les Émirats arabes unis et l'Arabie saoudite allouant des fonds souverains aux réseaux de recharge et imposant des quotas d'émissions zéro. Des températures ambiantes élevées dépassant 50 °C accélèrent l'oxydation, contraignant à des ajustements de formulation en faveur des polymères résistants à l'ozone. L'Amérique du Sud est en retard mais gagne en dynamisme grâce aux exonérations fiscales brésiliennes accordées à l'assemblage local de véhicules électriques à batterie par des équipementiers chinois, bien que les infrastructures et l'accessibilité financière freinent encore les perspectives à court terme. Ensemble, ces dynamiques régionales maintiennent le marché des pneus pour véhicules électriques diversifié à travers les cycles économiques et les régimes réglementaires.

Paysage Concurrentiel
En tête du marché des pneus pour véhicules électriques, Michelin, Bridgestone, Continental AG, Goodyear et Pirelli détiennent des parts dominantes des contrats d'approvisionnement OEM mondiaux. Continental se targue de partenariats avec de nombreux assembleurs de VE de premier plan, permettant une amortissement efficace des outillages sur de grands volumes. Pendant ce temps, Michelin a décroché des contrats avec plusieurs des principaux BEV premium de Chine. Les marques premium se distinguent par des innovations telles que les composés riches en silice, les capteurs intelligents et les portails de vente directe aux consommateurs, capitalisant sur le marché de remplacement. Parmi les réalisations notables en R&D figurent le Primacy Energy de Michelin, qui améliore l'autonomie, et l'EcoContact de Continental, qui réduit l'usure par kilomètre.
Les marques de niveau intermédiaire et régionales poursuivent agressivement le leadership par les coûts en exploitant les canaux de distribution locaux pour dominer les marchés sensibles aux prix. La récente distinction OE de Yokohama accordée par BYD souligne un changement, laissant entrevoir une acceptation croissante des fournisseurs étrangers par les constructeurs automobiles chinois en quête de reconnaissance mondiale. En Inde, les géants du pneu Apollo, MRF et CEAT lorgnent sur le marché de remplacement en plein essor, MRF enregistrant une hausse notable des exportations qui représentent désormais une part substantielle de son volume global. Au cours de l'exercice 2024-25, le chiffre d'affaires à l'exportation de MRF a atteint 2 307 crores INR, marquant une robuste augmentation de 23 % par rapport aux 1 874 crores INR enregistrés l'année précédente. Les trois entreprises canalisent leurs investissements dans la télémétrie des pneus connectés pour améliorer l'adoption par les flottes.
Les entreprises établies bénéficient de la navigation dans les complexités réglementaires : le mandat d'abrasion de l'UNECE exige des pistes d'essai et des bancs à tambour, des ressources souvent hors de portée des acteurs plus modestes. Si les fabricants chinois établissent des bases à l'étranger pour contourner les droits de douane, les clients européens restent méfiants, notamment en ce qui concerne les problèmes de qualité avec les jantes surdimensionnées. De plus, les entreprises premium naviguent habilement dans les chocs sur les matières premières, en exploitant les polymères recyclés pour maintenir des marges à deux chiffres, même en période de pressions inflationnistes.
Leaders du Secteur des Pneus pour Véhicules Électriques
-
Michelin
-
Bridgestone Corporation
-
Goodyear Tire and Rubber Company
-
Pirelli & C S.p.A.
-
Continental AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pneus pour Véhicules Électriques
- Michelin
- Bridgestone Corporation
- Continental Tires
- Goodyear Tire and Rubber Company
- Pirelli & C S.p.A.
- Yokohama Rubber Co., Ltd.
- Hankook Tire and Technology Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Nokian Tyres
- Apollo Tyres Limited
- MRF Ltd
- Zhongce Rubber (ZC Rubber)
- Giti Tire
- Sailun Group Co., Ltd.
- Kumho Tire
- Triangle Tire
- Toyo Tires
- Maxxis Tyres (Cheng Shin Rubber Industry Co.)
- CEAT Limited

Recent Industry Developments in Marché des Pneus pour Véhicules Électriques
- Novembre 2025 : Continental AG (Continental) a obtenu l'approbation de Porsche pour ses pneus SportContact 6, CrossContact RX et WinterContact TS 860 S. Ces pneus, d'une taille comprise entre 20 et 22 pouces, sont destinés à équiper le SUV tout électrique Macan dans différents pays. Notamment, le SportContact 6, issu du segment ultra-ultra-haute performance (UUHP), offre une adhérence remarquable et une sécurité de premier ordre, même à des vitesses exaltantes de 350 km/h.
- Novembre 2025 : Continental AG (Continental) a équipé le Hyundai IONIQ 9, un SUV tout électrique, de ses pneus PremiumContact C. La taille de pneu choisie est 285/45R21 113V XL FR, adaptée à une utilisation en saison chaude sur les SUV lourds et les véhicules crossover.


Portée du Rapport Mondial sur le Marché des Pneus pour Véhicules Électriques
Le rapport sur le marché des pneus pour véhicules électriques est segmenté par type de propulsion (véhicule électrique à batterie (BEV), véhicule électrique hybride rechargeable (PHEV), véhicule électrique hybride (HEV) et véhicule électrique à pile à combustible (FCEV)), type de véhicule (voitures particulières, véhicules commerciaux légers (VCL), véhicules commerciaux lourds (VCH) et bus et autocars), application (sur route et tout-terrain), taille de jante (13-15 pouces, 16-18 pouces, 19-21 pouces et plus de 21 pouces), canal de vente et géographie. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Véhicule Électrique à Batterie (BEV) |
| Véhicule Électrique Hybride Rechargeable (PHEV) |
| Véhicule Électrique Hybride (HEV) |
| Véhicule Électrique à Pile à Combustible (FCEV) |
| Voitures Particulières |
| Véhicules Utilitaires Légers (VUL) |
| Véhicules Utilitaires Lourds (VUL) |
| Bus et Autocars |
| Sur Route |
| Hors Route |
| 13-15 Pouces |
| 16-18 Pouces |
| 19-21 Pouces |
| Supérieur à 21 Pouces |
| Équipementier |
| Marché de Remplacement |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Propulsion | Véhicule Électrique à Batterie (BEV) | |
| Véhicule Électrique Hybride Rechargeable (PHEV) | ||
| Véhicule Électrique Hybride (HEV) | ||
| Véhicule Électrique à Pile à Combustible (FCEV) | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Utilitaires Légers (VUL) | ||
| Véhicules Utilitaires Lourds (VUL) | ||
| Bus et Autocars | ||
| Par Application | Sur Route | |
| Hors Route | ||
| Par Taille de Jante | 13-15 Pouces | |
| 16-18 Pouces | ||
| 19-21 Pouces | ||
| Supérieur à 21 Pouces | ||
| Par Canal de Vente | Équipementier | |
| Marché de Remplacement | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des pneus pour véhicules électriques d'ici 2031 ?
Le marché des pneus pour véhicules électriques devrait atteindre 25,70 milliards USD d'ici 2031, avec un CAGR de 15,28 % sur la période 2026-2031.
Quelle catégorie de taille de jante connaît la croissance la plus rapide dans les pneus pour véhicules électriques ?
Les pneus de plus de 21 pouces devraient progresser à un CAGR de 16,84 % à mesure que les SUV de luxe et les pickups dominent les nouveaux lancements de VE.
Quelle région mène actuellement la demande mondiale de pneus pour véhicules électriques ?
L'Asie-Pacifique détient 54,63 % de la demande mondiale, soutenue par la vaste base de fabrication de VE de la Chine et la croissance rapide des ventes en Inde.
Comment les coûts des matières premières impactent-ils le marché des pneus pour véhicules électriques ?
Le caoutchouc naturel a atteint 205 cents américains/kg en février 2026, dans le cadre d'un déficit pluriannuel qui a réduit les marges des fabricants de pneus jusqu'à 300 points de base.
Pourquoi la demande sur le marché de remplacement s'accélère-t-elle pour les pneus pour véhicules électriques ?
Les ventes sur le marché de remplacement connaissent une croissance significative, portée par les VE qui usent les pneus plus rapidement que leurs homologues à moteur à combustion interne, entraînant des cycles de remplacement plus courts.
Dernière mise à jour de la page le:



