
Taille et part du marché des motos électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
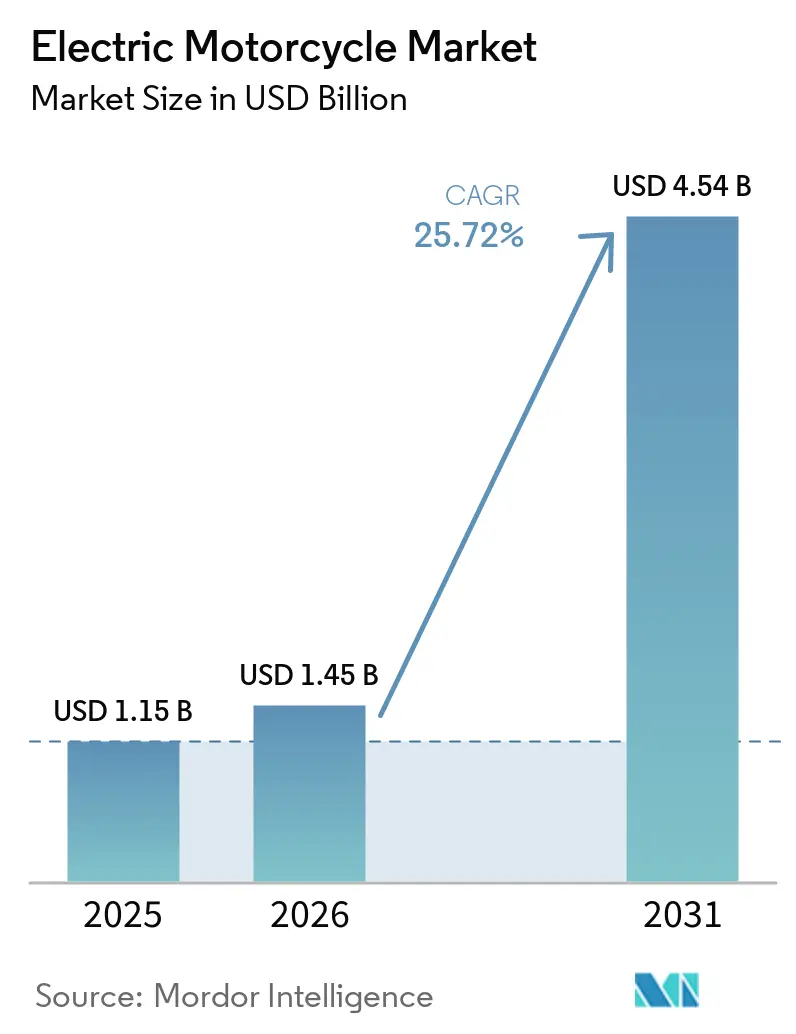
| Taille du Marché (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2031) | 4.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.72 % |
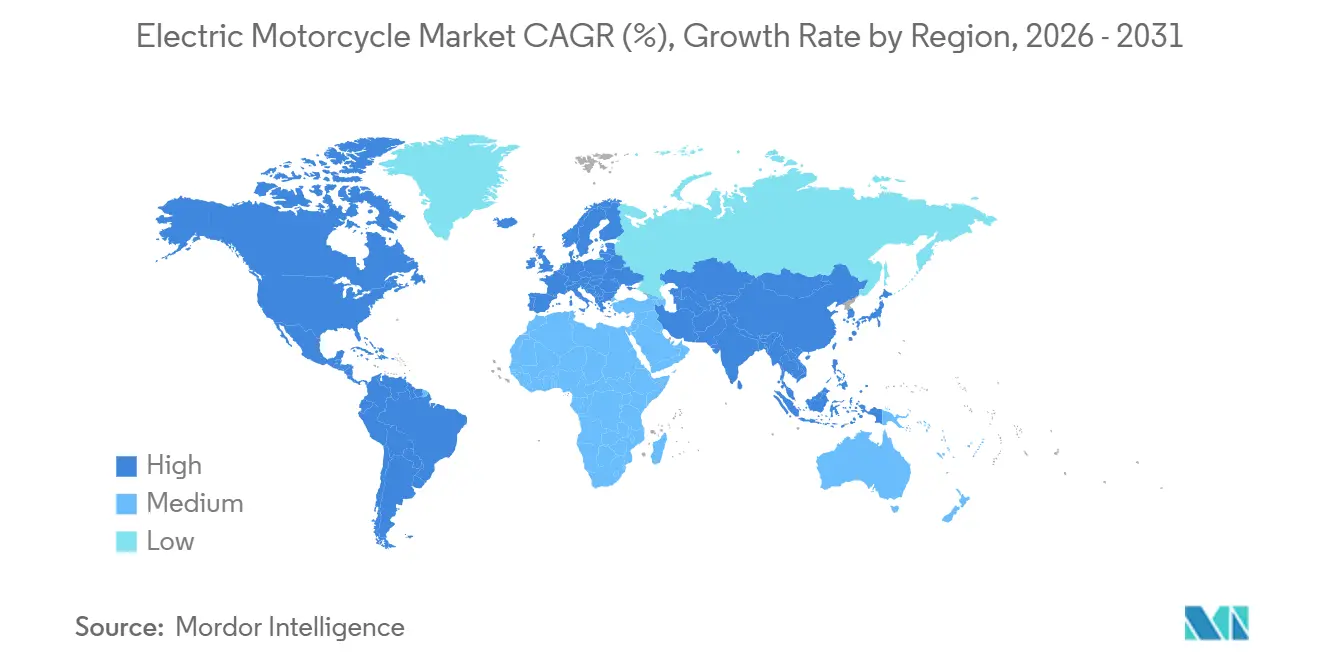
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
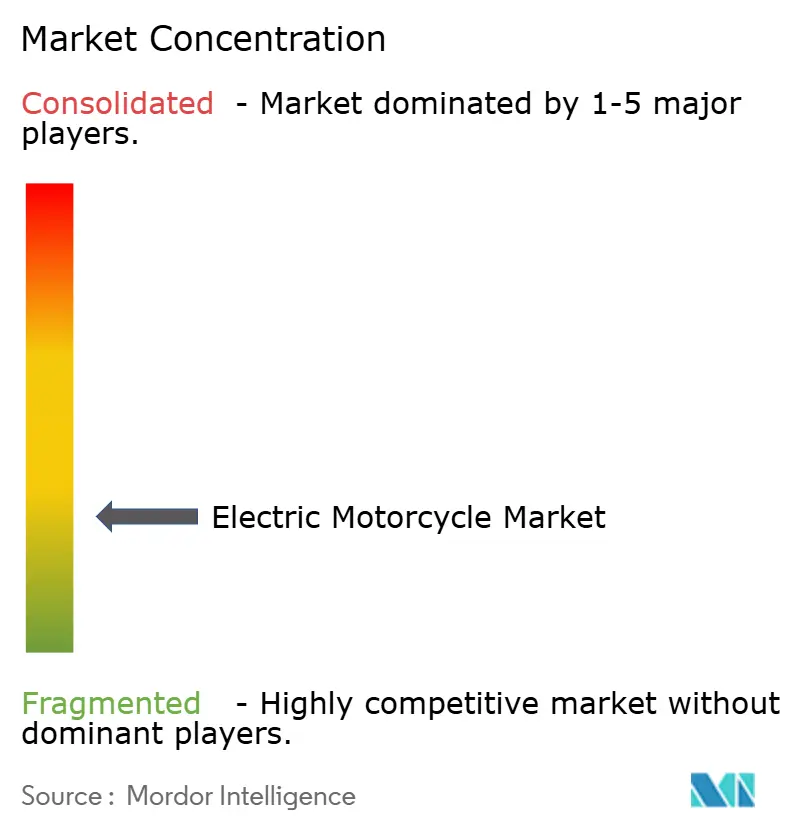
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des motos électriques par Mordor Intelligence
Le marché des motos électriques était évalué à 1,15 milliard USD en 2025 et devrait croître de 1,45 milliard USD en 2026 à 4,54 milliards USD d'ici 2031, à un CAGR de 25,72 % durant la période de prévision (2026–2031). Cette dynamique reflète la convergence des navetteurs urbains, des flottes de livraison et des pilotes de performance sur une trajectoire technologique commune qui associe l'innovation en matière de batteries au soutien des politiques publiques. Les réseaux de recharge et d'échange de batteries se développent dans les mégapoles denses, comblant les lacunes de commodité qui favorisaient autrefois l'essence. Les fabricants élargissent leurs gammes de produits, des scooters d'entrée de gamme aux motos sportives de 60 kW, une offre qui repositionne les deux-roues électriques comme un choix grand public plutôt qu'une nouveauté. Le paysage concurrentiel reste ouvert, les spécialistes régionaux tirant parti des incitations localisées et des plateformes intégrées verticalement pour gagner des parts de marché.
Points clés du rapport
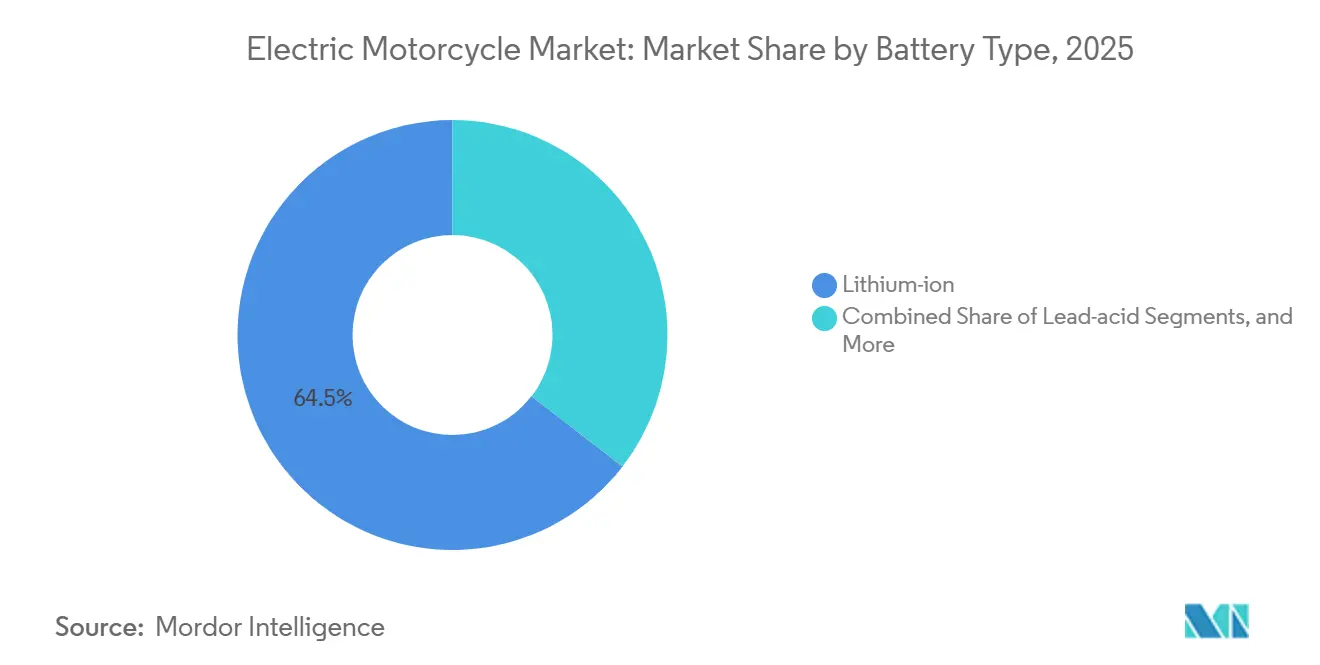
- Par type de batterie, les batteries lithium-ion détenaient 64,52 % de la part de marché des motos électriques en 2025, tandis que les chimies sodium-ion et autres technologies émergentes devraient enregistrer un CAGR de 26,92 % d'ici 2031.
- Par puissance nominale, les motos de moins de 3,6 kW étaient en tête avec 44,21 % de la part de marché des motos électriques en 2025 ; celles de plus de 10 kW devraient afficher le CAGR le plus rapide, à 28,39 % d'ici 2031.
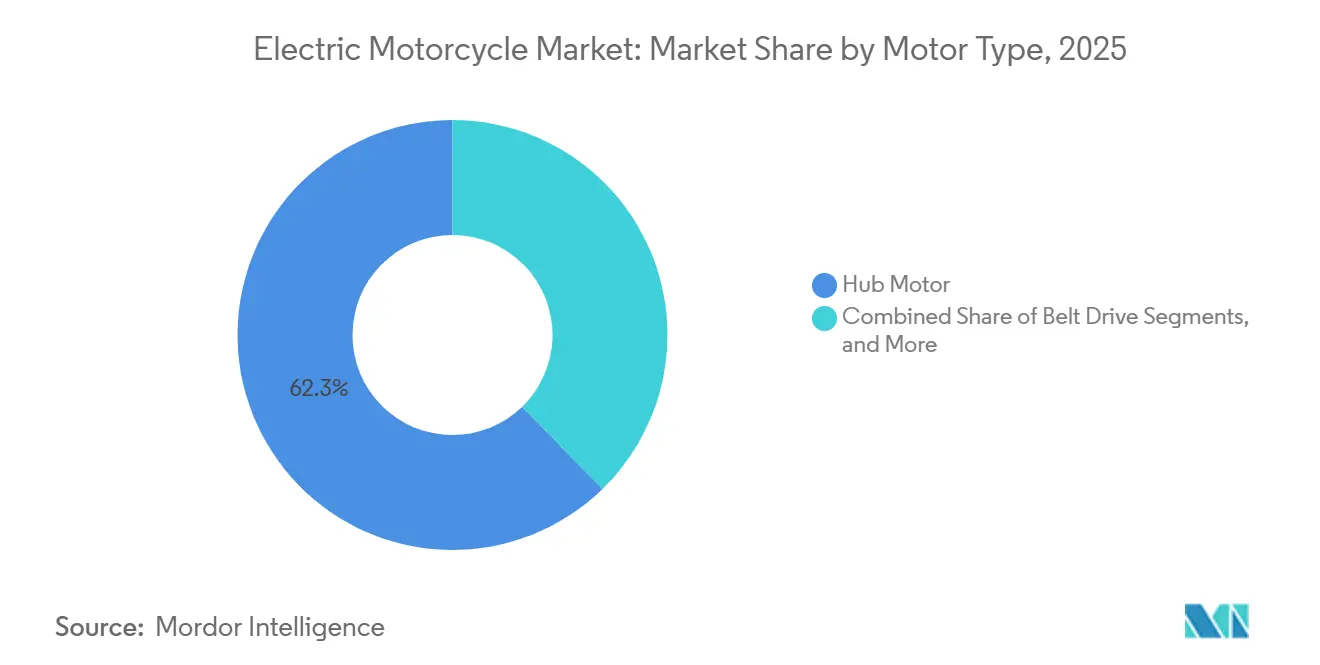
- Par type de moteur, les moteurs-roues ont capté 62,29 % de la part de marché des motos électriques en 2025, tandis que les moteurs centraux devraient croître à un CAGR de 28,49 % d'ici 2031.
- Par utilisation finale, la possession personnelle représentait 78,31 % de la taille du marché des motos électriques en 2025, et les flottes de livraison et logistique progressent à un CAGR de 29,34 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique représentait 73,28 % de la part de marché des motos électriques en 2025, et l'Amérique du Sud connaît la croissance la plus rapide avec un CAGR de 27,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Baisse des coûts et gains de densité énergétique des batteries lithium-ion | +3.8% | Mondial, avec l'impact le plus fort en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales et mandats zéro émission | +3.3% | Amérique du Nord et UE en cœur de cible, s'étendant aux marchés Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des réseaux de recharge et d'échange pour deux-roues | +2.9% | Cœur Asie-Pacifique, débordement vers l'Amérique du Sud et l'Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Flottes de Micromobilité Réduisant le Coût Total de Possession et Stimulant l'Adoption | +2.7% | Mondial, avec commercialisation précoce en Chine et en Inde | Long terme (≥ 4 ans) |
| Chimies Révolutionnaires Sodium-Ion et à l'État Solide | +2.4% | Centres urbains mondiaux, concentrés en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Connectivité OTA et monétisation des données embarquées | +1.8% | Marchés développés en premier, s'étendant aux économies émergentes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des coûts des batteries lithium-ion et hausse de la densité énergétique
Les fournisseurs de cellules ont régulièrement réduit le prix par kilowattheure depuis 2024, une baisse accompagnée de gains constants en wattheures par kilogrammeLes prix des batteries lithium-ion ont chuté de 8 % depuis l'année dernière malgré la hausse des prix des métaux, Energy-Storage.News, www.energy-storage.news">[1]. Il en résulte des batteries plus compactes qui permettent aux conducteurs de parcourir de plus longues distances sans agrandir le châssis. À mesure que les garanties s'étendent au-delà de cinq ans, les valeurs de revente s'améliorent, réduisant l'écart de dépréciation avec les modèles à essence. Les chaînes d'approvisionnement se diversifient également vers des chimies riches en fer qui évitent le cobalt, dont le prix est volatile, stabilisant davantage les courbes de coûts. Ensemble, ces avancées font des groupes motopropulseurs électriques le choix par défaut pour les navetteurs sensibles aux prix.
Incitations gouvernementales à l'achat et mandats zéro émission
Les programmes nationaux et régionaux continuent de réduire les coûts d'acquisition pour les acheteurs qui considéraient autrefois les motos électriques comme des produits de luxe haut de gamme. L'Inde a renouvelé son programme PM E-DRIVE et a simultanément défini un plan de suivi FAME-II, maintenant la visibilité des subventions pour 2 à 3 ans. La Californie conserve des remises au point de vente, et le cadre MOVER du Brésil associe des allègements fiscaux à des incitations à l'assemblage local Incitations automobiles brésiliennes pour la compétitivité et l'innovation dans le domaine des véhicules électriques, ITA, trade.gov">[2]. Ces mesures raccourcissent les délais de remboursement, en particulier pour les flottes commerciales qui parcourent un kilométrage quotidien élevé. La dynamique politique envoie également un signal de demande qui soutient l'expansion de la fabrication nationale.
Expansion des réseaux de recharge et d'échange pour deux-roues
Les stations d'échange et les bornes de recharge rapide jalonnent désormais les rues de Taipei, Hanoï, Jakarta et São Paulo. Les conducteurs peuvent échanger une batterie déchargée en quelques secondes ou recharger pendant une pause café, éliminant ainsi l'anxiété liée à l'autonomie pour un usage quotidien. Les fournisseurs d'infrastructure s'associent souvent à des chaînes de supérettes ou à des distributeurs de carburant, tirant parti de l'immobilier existant pour des déploiements rapides. Les modèles d'abonnement regroupent l'accès à l'énergie et la maintenance, transformant la recharge en une dépense d'exploitation prévisible. À mesure que les réseaux s'interconnectent au-delà des frontières, les trajets interrégionaux sans arrêts prolongés deviennent envisageables.
Adoption des Flottes de Livraison en Micromobilité (Coût Total de Possession Réduit)
Les opérateurs de messagerie et de livraison de repas mesurent le coût par kilomètre en centimes, de sorte que l'élimination de l'essence et des vidanges génère des économies immédiates. Les groupes motopropulseurs électriques excellent dans les cycles d'utilisation en stop-and-go où le freinage régénératif récupère de l'énergie et les besoins de maintenance sont minimes. Les zones à faibles émissions municipales accordent aux flottes électriques un accès prioritaire aux espaces de stationnement en bordure de voie, transformant la conformité environnementale en itinéraires plus courts et en livraisons plus rapides. Les institutions financières ont commencé à souscrire des contrats de batterie en tant que service qui alignent les paiements mensuels sur les flux de revenus, atténuant les préoccupations liées aux dépenses en capital. À mesure que les algorithmes optimisent la répartition à l'aide des données des véhicules connectés, le taux d'utilisation des flottes augmente et les performances économiques s'améliorent davantage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé par rapport aux motos à moteur à combustion interne | -2.8% | Mondial, avec l'impact le plus fort sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Autonomie limitée et recharge lente au-dessus de 7 kW | -2.1% | Mondial, affectant particulièrement les applications autoroutières et longue distance | Moyen terme (2 à 4 ans) |
| Défis de sécurité thermique dans les flottes tropicales | -1.6% | Régions tropicales incluant l'Asie du Sud-Est, l'Inde et certaines parties de l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Faible collecte des batteries en fin de vie dans les marchés émergents | -1.3% | Marchés émergents en Asie-Pacifique, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de Prix Initiale Élevée par Rapport aux Motos à Moteur à Combustion Interne
Même après subventions, de nombreuses motos électriques d'entrée de gamme sont encore affichées à près du double du prix de vente de modèles à essence comparables. Cet écart reste un obstacle là où les options de financement sont rares et les budgets des ménages serrés. Les droits de douane à l'importation dans plusieurs pays d'Amérique du Sud maintiennent les coûts à l'arrivée à un niveau élevé. Les fabricants expérimentent des batteries à l'usage et des formules de location-vente, mais celles-ci dépendent d'une notation de crédit et d'une certitude sur la valeur résiduelle qui ne sont pas encore universelles. Combler cet écart repose sur un assemblage local plus approfondi et une poursuite de la baisse des coûts des batteries.
Autonomie Réelle Limitée et Recharge Lente au-Delà de 7 kW
Les chiffres d'autonomie annoncés supposent des vitesses urbaines et des températures douces que peu de conducteurs connaissent toute l'année. Une conduite soutenue sur autoroute ou des températures hivernales peuvent réduire de moitié l'autonomie pratique. Les équipements de recharge rapide dépassant 7 kW sont encore concentrés dans les capitales, laissant les conducteurs ruraux dépendants de prises de niveau 2 pour une recharge nocturne. La gestion thermique réduit les taux de recharge lorsque les batteries approchent de la pleine charge, rendant les arrêts plus longs que les cinq minutes d'un plein d'essence. Tant que des avancées en chimie ou en infrastructure ne réduisent pas les fenêtres de recharge en deçà du seuil d'une pause café, les voyages longue distance resteront un cas marginal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Batterie :
La Diversification au-Delà du Lithium s'ImposeLe lithium-ion détenait 64,52 % de la part du marché des motos électriques en 2025, confirmant son rôle de chimie par défaut pour les attentes courantes en matière de prix et de performances. Les batteries sodium-ion, dont la croissance devrait atteindre un TCAC de 26,92 %, séduisent les fabricants cherchant à s'affranchir des contraintes d'approvisionnement en lithium et de la volatilité du cobalt. Les acteurs plus modestes tirent parti de la tolérance du sodium aux décharges profondes pour renforcer la confiance dans les garanties. La standardisation des composants améliore également la compatibilité entre modèles, permettant des déploiements en seconde vie dans le stockage stationnaire.
Une palette chimique plus large aide les marques à adapter les caractéristiques des batteries aux priorités des conducteurs. Les navetteurs sensibles aux coûts optent pour des batteries durables à charge lente, tandis que les passionnés de performance se tournent vers des variantes haute puissance avec un contrôle thermique rigoureux. La mosaïque émergente réduit le risque systémique d'approvisionnement et encourage la production locale de cellules, un avantage pour les régions disposant d'abondantes ressources en sodium ou en fer. À mesure que les chimies se multiplient, les modèles après-vente évoluent pour gérer des flux de recyclage mixtes et des diagnostics spécifiques à chaque chimie.

Par Puissance Nominale :
Les Segments de Performance Redéfinissent la Perception du MarchéLes motos de moins de 3,6 kW ont capté 44,21 % de la part de marché des motos électriques en 2025, plébiscitées par les conducteurs urbains et les régulateurs qui les classent sous les règles de permis cyclomoteur. La catégorie supérieure à 10 kW, dont la croissance est prévue à un CAGR de 28,39 %, démontre que les groupes motopropulseurs électriques peuvent satisfaire les amateurs de sensations fortes sans compromis. Les marques premium mettent en avant des accélérations vives et des capacités sur circuit, repositionnant les deux-roues électriques comme de véritables substituts aux motos sportives de cylindrée intermédiaire.
À mesure que la densité énergétique progresse, les machines de gamme intermédiaire de 7,2 à 10 kW font le lien entre les trajets quotidiens et les escapades autoroutières du week-end. Les conducteurs découvrent que le couple instantané efface les déclivités urbaines et s'insère sans effort dans la circulation. Les concessionnaires signalent moins de sceptiques lors des essais dès lors que les acheteurs expérimentent les démarrages silencieux et le freinage par récupération d'énergie. Ces avantages qualitatifs comptent autant que la puissance brute en kilowatts, incitant les indécis à adopter la mobilité électrique.
Par Type de Moteur :
Les Systèmes à Entraînement Central Gagnent l'Approbation des PassionnésLes moteurs-roues représentaient 62,29 % de la part de marché des motos électriques en 2025, portés par leurs faibles besoins de maintenance et leur fabrication simple. Les fabricants privilégient ces systèmes car ils s'intègrent directement dans la roue, réduisant la complexité mécanique et les coûts d'assemblage. Les moteurs centraux devraient enregistrer le CAGR le plus rapide, à 28,49 %, plébiscités par les conducteurs qui exigent une répartition équilibrée du poids et une transmission à rapports sélectionnables. Ces unités reproduisent les courbes de couple des moteurs à essence, réduisant la période d'adaptation pour les conducteurs expérimentés qui passent aux motos électriques.
Les variantes à transmission par chaîne et par courroie occupent des segments de marché plus restreints, répondant chacune à des préférences de maintenance et à des considérations acoustiques spécifiques. Les transmissions par courroie, par exemple, séduisent les navetteurs urbains qui privilégient un fonctionnement silencieux, tandis que les transmissions par chaîne restent courantes dans les applications axées sur la performance. Les fournisseurs proposent désormais des cadres modulaires compatibles avec les architectures à moteur-roue et à moteur central, permettant aux fabricants de répondre rapidement à l'évolution des tendances de la demande. Cette gamme d'options de transmission permet au marché de servir à la fois les opérateurs de flottes soucieux des coûts et les consommateurs orientés vers la performance, tout en maintenant des économies d'échelle.
Par Utilisation Finale :
Les Flottes Commerciales Gagnent en Importance StratégiqueLa possession personnelle représentait 78,31 % de la part de marché des motos électriques en 2025, tandis que les flottes de livraison et de logistique connaissent la croissance la plus rapide, avec un CAGR de 29,34 %. Les gestionnaires de flottes sont attirés par des calendriers de maintenance prévisibles et des économies de carburant qui s'accumulent sur des milliers d'arrêts quotidiens. Dans de nombreuses villes, les immatriculations de véhicules électriques permettent l'accès aux zones de stationnement en bordure de voie pendant les restrictions aux heures de pointe, un avantage non monétaire qui améliore la densité de livraison. Ces avantages pratiques font des deux et trois-roues électriques un choix logique pour les opérateurs de flottes gérant des marges serrées et des délais de livraison stricts.
Les opérateurs de micromobilité sont également en expansion, bien que leur part reste modeste par rapport à la possession personnelle. Les modèles d'abonnement et de paiement à la minute initient les utilisateurs occasionnels à la conduite électrique, soutenant potentiellement la demande future au détail. Les exigences de durabilité des entreprises incitent les organisations à remplacer les flottes de personnel par des options zéro émission, renforçant un glissement des décisions d'achat individuelles vers des cycles d'approvisionnement institutionnels. À mesure que les organisations fixent des objectifs d'émissions mesurables, l'électrification des flottes est de plus en plus traitée comme une priorité opérationnelle plutôt qu'une mise à niveau facultative.
Analyse géographique
Marché des Motos Électriques en Asie-Pacifique
L'Asie-Pacifique domine le marché des motos électriques, détenant 73,28 % de la part mondiale en 2025. La densité des villes, les cultures établies du deux-roues et de solides incitations fiscales se combinent pour accélérer la transition de l'essence vers la motorisation à batterie. Les écosystèmes d'échange de batteries en Chine, à Taïwan et en Indonésie maintiennent les temps de ravitaillement compétitifs par rapport à l'essence, tandis que les politiques de l'Inde soutiennent une forte croissance unitaire malgré la réduction progressive des subventions. Le Japon et la Corée du Sud progressent à un rythme mesuré, équilibrant la protection de l'industrie nationale avec les objectifs de décarbonisation. L'écosystème de la région attire désormais des fournisseurs de composants souhaitant co-localiser l'assemblage de batteries à proximité des usines de véhicules.
Marché des Motos Électriques en Amérique du Sud
L'Amérique du Sud est positionnée pour afficher le CAGR le plus élevé, soit 27,07 %, d'ici 2031, soutenue par le cadre industriel MOVER du Brésil et un réseau croissant de sites d'assemblage régionaux. Les règles de contenu local et les exonérations fiscales incitent les fabricants à s'implanter, réduisant l'exposition aux fluctuations monétaires. La structure tarifaire de l'Argentine freine l'élan à court terme, mais pourrait s'assouplir à mesure que les décideurs politiques pèsent les objectifs d'émissions face à l'accessibilité financière des consommateurs. Les déploiements d'infrastructures se concentrent autour des mégapoles telles que São Paulo et Buenos Aires, où les péages de congestion et la demande de covoiturage se recoupent.
Marché des Motos Électriques en EMEA et en Amérique du Nord
L'Europe et l'Amérique du Nord adoptent les motos électriques à des vitesses modérées, façonnées par une mosaïque d'incitations nationales et de zones urbaines à air pur. Londres, Paris et Milan pénalisent les deux-roues à essence dans les quartiers centraux, poussant les coursiers vers des contrats de location électriques. Aux États-Unis, la Californie et l'Oregon sont à la pointe des remises au niveau des États, tandis qu'une adoption plus large attend des modèles de tourisme longue distance adaptés à la culture des loisirs du week-end. Le Moyen-Orient et l'Afrique en sont encore aux premiers stades : des projets pilotes d'échange de batteries au Kenya et au Rwanda illustrent des solutions créatives dans des contextes à réseau électrique limité, et les États du Golfe associent des mandats électriques à des investissements massifs dans les infrastructures de recharge pour s'aligner sur leurs feuilles de route zéro émission nette.
Paysage concurrentiel
Le marché des motos électriques reste fragmenté, les cinq plus grandes marques — NIU Technologies, Yadea Group, LiveWire, Vmoto et Zero Motorcycles — ne représentant collectivement qu'une faible part du volume mondial. Cette fragmentation crée des opportunités significatives pour les nouveaux entrants. NIU se différencie par le logiciel, en utilisant des mises à jour à distance et un niveau d'abonnement mensuel pour générer des revenus récurrents et maintenir son matériel à jour. Ce modèle réduit les coûts de garantie et renforce la fidélisation des clients. LiveWire, que Harley-Davidson a scindé, atténue le risque de R&D en codéveloppant des plateformes avec KYMCO. Son maxi-scooter S2 conjoint cible les primo-acheteurs de véhicules électriques en Europe et en Asie. Vmoto et Zero Motorcycles complètent le groupe de tête en combinant l'attrait des marques occidentales avec la fabrication sous contrat en Asie, leur permettant de maintenir des structures de coûts légères tout en préservant un positionnement de marché premium.
Un deuxième niveau de concurrence provient de start-ups agiles spécialisées dans des niches de performance. La moto de motocross de 60 kW de Stark Future illustre comment de petites équipes peuvent dépasser les acteurs historiques en s'approvisionnant en groupes motopropulseurs clés en main et en se concentrant sur des cadres légers et un style distinctif. Ces marques allouent des capitaux aux matériaux composites et à la gestion thermique avancée plutôt qu'aux grands réseaux de concessionnaires, s'appuyant plutôt sur des canaux de vente directe aux consommateurs et des événements d'essai éphémères. Les fournisseurs de batteries courtisent de plus en plus ces spécialistes avec des batteries modulaires intégrant des systèmes de gestion de batterie, réduisant ainsi les délais d'ingénierie.
Les assembleurs régionaux et les fabricants de composants fragmentent davantage le secteur. Les start-ups kényanes et rwandaises associent une infrastructure d'échange de batteries à des deux-roues assemblés localement, adaptant la durabilité aux routes difficiles et monétisant les abonnements énergétiques plutôt que les ventes de véhicules. Les fournisseurs d'accessoires européens proposent désormais des kits de moteur central prêts à l'emploi qui permettent aux marques de niche de lancer des séries limitées sans cycles d'homologation complets. Les plateformes de télématique en nuage fournissent des diagnostics à distance et des analyses de maintenance prédictive, permettant même aux petites marques d'égaler les fonctionnalités de connectivité des concurrents plus importants.
Leaders du secteur des motos électriques
-
NIU Technologies
-
Yadea Group Holdings Ltd.
-
LiveWire EV, LLC
-
Vmoto Limited
-
Zero Motorcycles Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Motos Électriques
- Yadea Group Holdings Ltd.
- NIU Technologies
- Vmoto Limited
- Zero Motorcycles Inc.
- Energica Motor Company S.p.A
- LiveWire EV, LLC
- HORWIN Inc.
- Revolt Intellicorp Private Limited (Revolt Motors)
- Honda Motor Co. Ltd.
- Yamaha Motor Co. Ltd.
- Oben EV SPA
- Verge Motorcycles Oܠ
- Damon Inc.
- LAND Moto
Recent Industry Developments in Marché des Motos Électriques
- Août 2026 : Hero MotoCorp a confirmé qu'il lancerait sa première moto électrique en 2027, élargissant le portefeuille VIDA au-delà des scooters et entrant dans le segment naissant des motos électriques en Inde.
- Juillet 2026 : Honda a lancé la WN7, sa première moto électrique pleine taille, en Europe, désormais disponible chez les concessionnaires, marquant son entrée sur le marché des motos électriques premium.
- Avril 2026 : Le fabricant kényan Roam a présenté la Roam Air Gen 3, ajoutant une batterie à recharge rapide et résistante au vol, adaptée au secteur de la livraison en Afrique.
- Avril 2026 : Royal Enfield a dévoilé la Flying Flea C6, un modèle léger avec un cadre en aluminium forgé conçu pour l'agilité urbaine.
Portée du rapport mondial sur le marché des motos électriques
Le marché des motos électriques est segmenté par type de batterie, puissance nominale, type de moteur/transmission, utilisation finale et zone géographique.
Par type de batterie, le marché est segmenté en plomb-acide, lithium-ion, polymère lithium-ion, sodium-ion et technologies émergentes. Par puissance nominale, le marché est segmenté dans les plages suivantes : moins de 3,6 kW, 3,6 - 7,2 kW, 7,2 - 10 kW et plus de 10 kW. Par type de moteur/transmission, le marché est segmenté en moteur-roue, transmission par courroie, transmission par chaîne et moteur central. Par utilisation finale, le marché est segmenté en usage personnel/individuel, commercial et entreprises, service de micromobilité, et livraison et logistique. Par zone géographique, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud), Europe (Royaume-Uni, Allemagne, Espagne, Italie, France, Russie et reste de l'Europe), Asie-Pacifique (Inde, Chine, Japon, Corée du Sud et reste de l'Asie-Pacifique), et Moyen-Orient et Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud et reste du Moyen-Orient et de l'Afrique).
Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Plomb-acide |
| Lithium-ion |
| Polymère lithium-ion |
| Sodium-ion et chimies émergentes |
| Inférieure à 3,6 kW |
| 3,6 - 7,2 kW |
| 7,2 - 10 kW |
| Supérieure à 10 kW |
| Moteur-roue |
| Transmission par courroie |
| Transmission par chaîne |
| Moteur central |
| Personnel et individuel |
| Flottes commerciales et d'entreprise |
| Prestataires de services de micromobilité |
| Livraison et logistique |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Plomb-acide | |
| Lithium-ion | ||
| Polymère lithium-ion | ||
| Sodium-ion et chimies émergentes | ||
| Par puissance nominale | Inférieure à 3,6 kW | |
| 3,6 - 7,2 kW | ||
| 7,2 - 10 kW | ||
| Supérieure à 10 kW | ||
| Par type de moteur et de transmission | Moteur-roue | |
| Transmission par courroie | ||
| Transmission par chaîne | ||
| Moteur central | ||
| Par utilisation finale | Personnel et individuel | |
| Flottes commerciales et d'entreprise | ||
| Prestataires de services de micromobilité | ||
| Livraison et logistique | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des motos électriques d'ici 2031 ?
Il est prévu qu'il atteigne 4,54 milliards USD, avec un TCAC de 25,72 % de 2026 à 2031.
Quelle chimie de batterie connaît la croissance la plus rapide dans les deux-roues électriques ?
Les batteries sodium-ion devraient progresser à un TCAC de 26,92 % jusqu'en 2031, dépassant les variantes lithium.
Quel segment de puissance affiche le plus fort élan ?
Les motos de plus de 10 kW devraient afficher le TCAC le plus rapide de 28,39 % jusqu'en 2031.
Quelle région détient la plus grande part des ventes actuelles de motos électriques ?
L'Asie-Pacifique détenait 73,28 % des revenus mondiaux en 2025.
Quelle technologie de batterie connaît la croissance la plus rapide dans les motos électriques ?
Le sodium-ion et les chimies émergentes progressent à un TCAC de 26,28 % alors que les fabricants recherchent des coûts matériaux plus faibles et une sécurité d'approvisionnement.