
Taille et part du marché des pneus connectés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.66 Millions de dollars américains |
| Taille du Marché (2031) | 144.03 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 52.15 % |
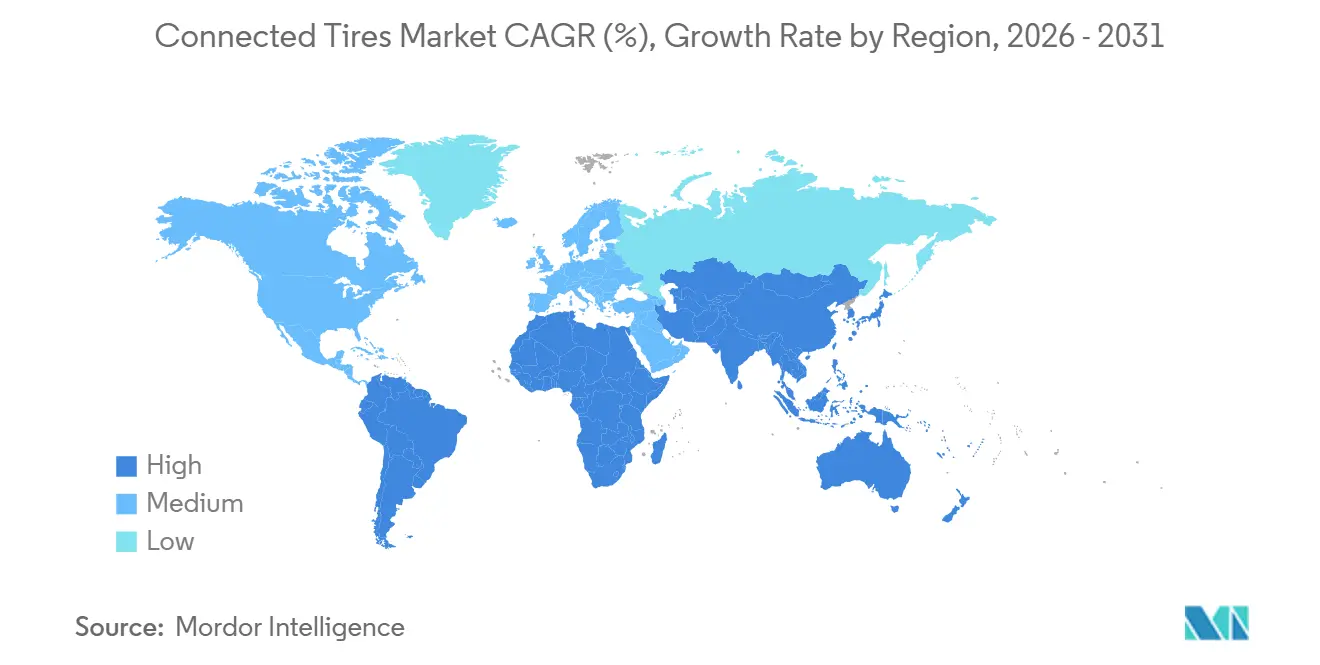
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
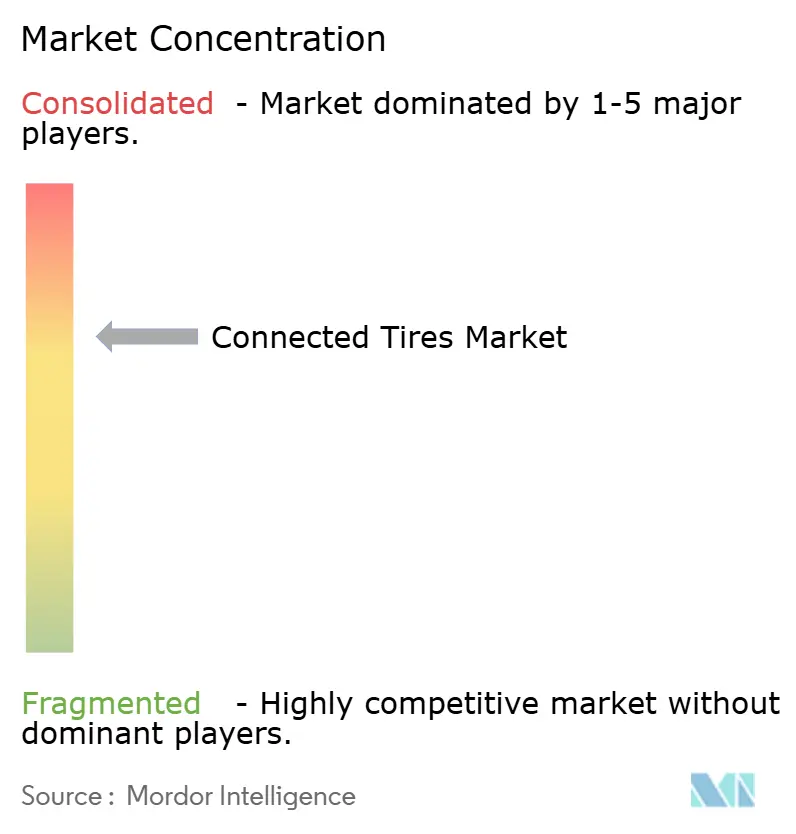
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pneus connectés par Mordor Intelligence
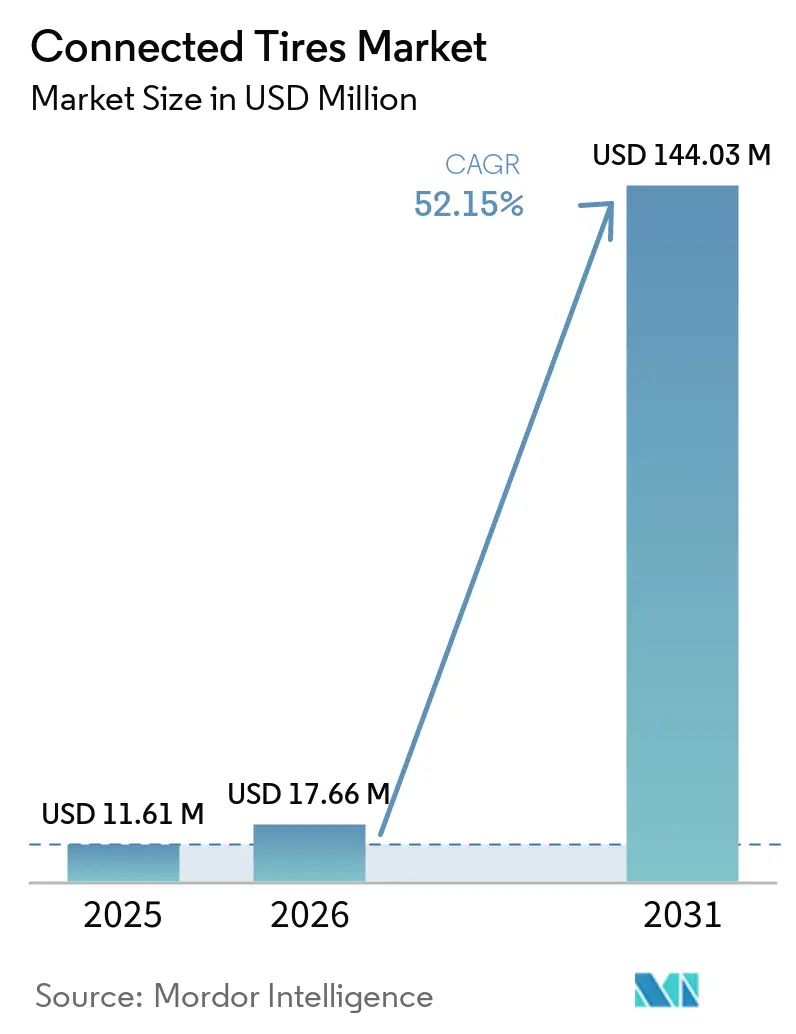
La taille du Marché des Pneus Connectés devrait passer de 11,61 millions USD en 2025 à 17,66 millions USD en 2026, et est prévue pour atteindre 144,03 millions USD d'ici 2031, à un CAGR de 52,15 % sur la période 2026-2031. L'électrification rapide des flottes de véhicules, les mandats réglementaires relatifs aux TPMS directs et l'économie de la maintenance prédictive redéfinissent la manière dont les données pneumatiques sont collectées et monétisées. Les véhicules électriques à batterie imposent des charges statiques plus lourdes et des cycles de freinage régénératif, accélérant la demande de boîtiers équipés de jauges de contrainte et d'accéléromètres qui alimentent en temps réel les algorithmes de vectorisation du couple. Les flottes commerciales enregistrent désormais les défaillances de pneus en situation d'urgence sur route, signalant une réduction de 75 % après le passage à des programmes de maintenance pilotés par capteurs. De nouvelles lois — telles que l'extension par l'Union européenne de la réglementation UN R141 aux camions lourds en 2024 et la norme chinoise GB 26149 pour toutes les nouvelles voitures particulières — créent un plancher de conformité qui soutient l'adoption des capteurs indépendamment du type de propulsion.
Points clés du rapport
- Par composant, les modules TPMS détenaient 63,37 % de la part du marché des pneus connectés en 2025, tandis que les puces RFID devraient progresser à un CAGR de 52,17 % jusqu'en 2031.
- Parmi les technologies de connectivité, le Bluetooth représentait 38,71 % du chiffre d'affaires en 2025, tandis que le cellulaire 4G/5G est prévu pour croître à un CAGR de 52,21 % jusqu'en 2031.
- Par taille de jante, la catégorie 18-22 pouces a capturé 55,66 % du chiffre d'affaires 2025 ; les jantes de plus de 22 pouces progressent à un CAGR de 52,27 % sur le même horizon.
- Par type de propulsion, les moteurs à combustion interne représentaient 63,45 % des installations en 2025, tandis que les véhicules électriques à batterie afficheront le CAGR le plus rapide à 52,25 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières étaient en tête avec 61,24 % du chiffre d'affaires 2025 ; les véhicules commerciaux lourds sont en voie d'atteindre un CAGR de 52,29 % jusqu'en 2031.
- Par canal de vente, l'intégration OEM représentait 81,35 % de la taille du marché des pneus connectés en 2025 et devrait progresser à un CAGR de 52,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,81 % du chiffre d'affaires mondial 2025 ; l'Amérique du Sud est la région à la croissance la plus rapide, avec un CAGR de 52,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande Portée par les VE pour des Pneus Intelligents à Haute Capacité de Charge | +12.5% | Mondial, avec une concentration en Chine, dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Accent des Flottes sur la Maintenance Prédictive et la Disponibilité | +10.8% | Corridors commerciaux d'Amérique du Nord, de l'UE et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats Réglementaires pour l'Adoption du TPMS | +9.2% | UE (UN R141), Chine (GB 26149), États-Unis (FMVSS 138) | Court terme (≤ 2 ans) |
| Transition des équipementiers vers le « pneu en tant que service » basé sur le kilométrage | +7.6% | Amérique du Nord, UE, adoption précoce au Brésil | Moyen terme (2-4 ans) |
| Intégration avec le vectoring de couple des moteurs-roues | +6.4% | Asie-Pacifique (Chine, Japon, Corée du Sud), segment premium de l'UE | Long terme (≥ 4 ans) |
| Les Pneus Sans Air/SMA Permettent une Détection Permanente | +5.7% | Amérique du Nord (aérospatiale NASA), premium UE, essais en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Portée par les VE pour des Pneus Intelligents à Haute Capacité de Charge
Les véhicules électriques à batterie ajoutent 20 à 30 % de poids par rapport aux plateformes à moteur à combustion interne comparables, augmentant le stress des pneus et l'usure asymétrique. Les jauges de contrainte embarquées et les accéléromètres triaxiaux transmettent désormais des données de déformation toutes les 5 millisecondes aux unités de contrôle électronique du véhicule, permettant au logiciel d'ajuster le couple et l'amortissement avant que l'usure ne s'accélère. Le Cyber Tire de Pirelli a réduit les distances de freinage d'urgence de 10 pieds à 70 mph lors d'essais routiers et fera ses débuts sur la gamme 2027 d'Aston Martin [1]Présentation de la technologie Cyber Tyre, Pirelli, pirelli.com. À mesure que les VE premium se développent à l'échelle mondiale, la télémétrie des pneus s'impose comme un différenciateur de premier plan pour prolonger l'autonomie et réduire les coûts de garantie.
Accent des Flottes sur la Maintenance Prédictive et la Disponibilité
Les flottes exploitant des véhicules de classe 7-8 font face à des amendes significatives pour chaque infraction liée aux pneus, et une seule défaillance sur route entraîne une augmentation notable de leurs primes d'assurance. Le Smart Predictive Tire de Michelin, dévoilé en mars 2026, a démontré une réduction substantielle des incidents sur route et une amélioration de l'efficacité énergétique lors de tests pilotes sur les autoroutes américaines [2]« Pneu Prédictif Intelligent pour Flottes de Poids Lourds », Michelin, michelin.com . Le ContiConnect de Continental, qui surveille désormais un grand nombre de pneus connectés, offre une période de retour sur investissement relativement courte. Cela a encouragé les transporteurs longue distance à passer des remplacements de pneus réactifs aux rotations planifiées par intelligence artificielle, réduisant considérablement leurs temps d'arrêt.
Mandats Réglementaires pour l'Adoption du TPMS
L'extension de la réglementation UN R141 de l'UE en 2024 exige des TPMS directs sur les nouveaux camions lourds, supprimant les exemptions antérieures pour les essieux doubles. La norme GB 26149 de la Chine impose des capteurs intégrés au pneu sur chaque nouveau véhicule particulier, tandis que la NHTSA examine l'inclusion des classes de véhicules de tonnage moyen dans la réglementation FMVSS 138 [3]« Normes TPMS », Administration nationale de la sécurité routière, nhtsa.gov . Ces textes législatifs qui se recoupent éliminent les lacunes régionales et accélèrent l'adoption du matériel, même si des systèmes purement logiciels comme l'indicateur de NIRA Dynamics satisfont aux seuils minimaux dans certains marchés.
Transition des OEM vers le « Pneu en tant que Service » Basé sur le Kilométrage
Les pilotes de Goodyear révèlent que les contrats activés par capteurs peuvent prolonger considérablement la durée de vie des pneus. Ces contrats transforment également les ventes traditionnelles de produits ponctuelles en revenus récurrents étroitement liés à l'utilisation du véhicule. Parallèlement, les essais en flotte de Nexen en Corée du Sud ont permis des réductions notables des budgets pneumatiques, grâce à l'analyse de l'usure en temps réel. La dépendance aux liens RFID et cellulaires pour des relevés kilométriques précis et infalsifiables a entraîné une augmentation considérable des expéditions de puces vers les lignes de production OEM, une tendance observée depuis début 2025.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût Élevé des Capteurs et Fiabilité en Conditions Difficiles | -6.8% | Mondial, particulièrement aigu dans les segments sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Fragmentation des Normes et Interfaces de Connectivité | -4.3% | Mondial, particulièrement dans l'UE (ETSI), en Amérique du Nord (SAE) et en Chine (normes GB) | Moyen terme (2-4 ans) |
| Responsabilité en matière de cybersécurité au niveau du pneu | -3.9% | UE (ISO/SAE 21434, UNECE R155), Amérique du Nord (supervision de la NHTSA) | Moyen terme (2-4 ans) |
| Les litiges sur la propriété des données ralentissent l'adoption de l'écosystème | -3.2% | UE (Loi sur les données), Amérique du Nord (lois sur la vie privée au niveau des États), Chine (PIPL) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du package de capteurs et fiabilité en conditions difficiles
D'un coût modéré, les modules TPMS multifonctions augmentent le prix d'un pneu de milieu de gamme d'un faible pourcentage, ce qui dissuade les OEM sensibles aux coûts. Dans les climats extrêmes avec des fluctuations de température significatives, la durée de vie des batteries diminue, entraînant un taux de défaillance notable dans les capteurs plus anciens. TDK et Goodyear ont développé un prototype de récupération d'énergie piézoélectrique pour réduire la dépendance aux batteries, mais son succès commercial est conditionné à l'atteinte de points de prix très compétitifs.
Normes et interfaces de connectivité fragmentées
Les voitures particulières alternent entre Bluetooth LE, RF 315 MHz et des liaisons propriétaires, tandis que les flottes se tournent vers le cellulaire 5G pour les mises à jour OTA. La norme ISO 15638-23 offre une base pour les véhicules commerciaux, mais les schémas pour les voitures particulières restent disparates, imposant aux intégrateurs des coûts de passerelle API de 50 à 150 USD par camion. L'API RFID de Michelin facture même 1 EUR par appel au-delà de certains seuils, créant de nouveaux obstacles budgétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Composant :
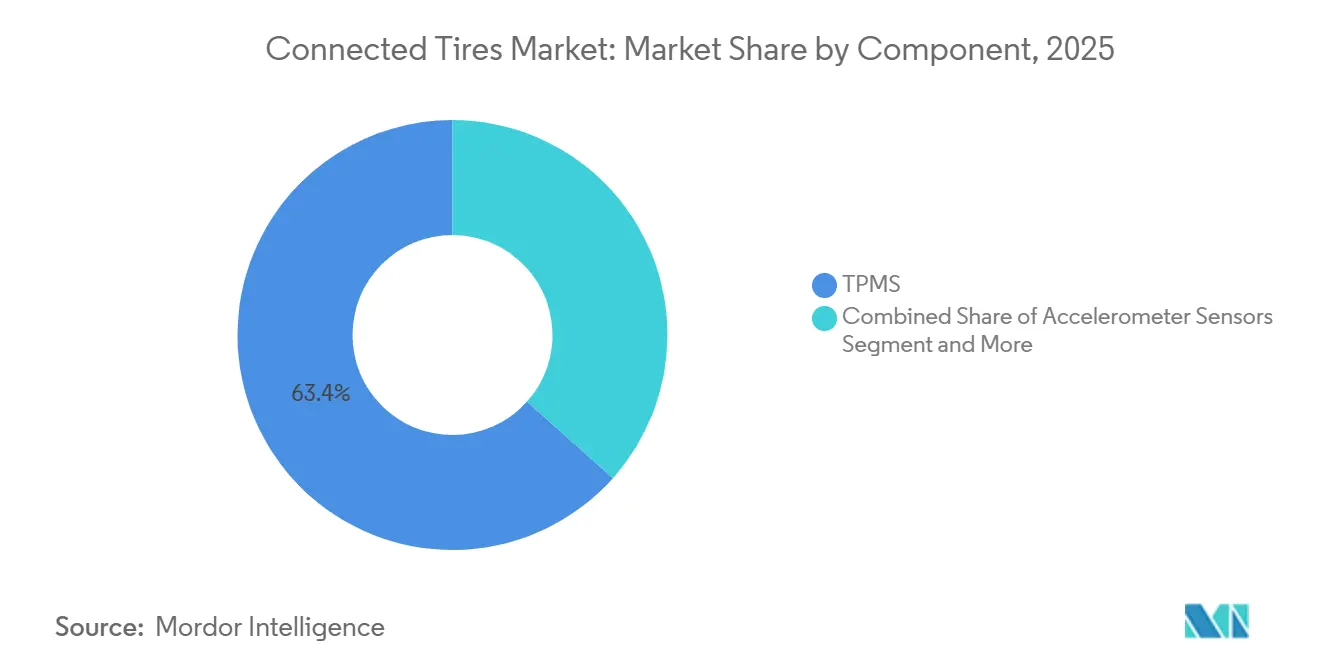
Les Puces RFID Propulsent la Conformité à l'Économie CirculaireLes puces RFID sont en voie d'afficher un CAGR de 52,17 % pendant la période de prévision (2026-2031), le plus rapide dans la composition des composants, car le Passeport Numérique de Produit de l'UE impose un suivi sérialisé des pneus d'ici 2028. Michelin et Beontag ont intégré plus de 50 millions de TireTags UHF Gen4, avec un objectif de 100 millions d'ici fin 2026. Le TPMS représente encore 63,37 % du chiffre d'affaires 2025, mais les cycles de remplacement des batteries et les pressions sur les coûts unitaires font pencher les gains futurs vers la RFID passive, sans entretien. La taille du marché des pneus connectés pour la RFID devrait dépasser les revenus du TPMS dans la seconde moitié de la fenêtre de prévision, reflétant la préférence des OEM pour l'identification et la télémétrie à double usage. Les ensembles accéléromètres et jauges de contrainte restent des fonctionnalités premium pour les VE, mais se généraliseront une fois que les conceptions sur puce réduiront les prix de vente moyens. À mesure que les circuits intégrés fusionnent pression, température et mouvement dans des empreintes de 4 mm, la frontière entre composants s'estompe, ancrant la RFID pour l'identification et les modules TPMS pour les flux de données en direct.
La convergence des capteurs réduit le nombre de références ; le SP490-01-11 d'Infineon intègre un Cortex-M0+, une puce de pression MEMS, un accéléromètre à axe z et un émetteur 315 MHz, promettant une durée de vie de batterie de 10 ans sous charge cryptographique. Le NTM88Kxx5S de NXP augmente la tolérance biaxiale à ±550 g, convenant aux collecteurs de déchets et aux tracteurs qui génèrent des pics à haute accélération. Parallèlement, des jauges de contrainte à base de graphène testées à 800 % d'étirement ouvrent des voies pour des boîtiers ultra-flexibles, bien que la commercialisation reste post-2030. Les gagnants dans les composants fusionneront le silicium multifonction avec la RFID passive, un modèle qui répond aux exigences réglementaires et de suivi des actifs de flotte dans un seul pneu.


Par Technologie de Connectivité :
Le Cellulaire Comble l'Écart de PortéeLe cellulaire 4G/5G affichera un CAGR de 52,21 % à mesure que les flottes exigent des mises à jour de micrologiciels OTA, des alertes géolocalisées et des analyses en nuage, toutes non prises en charge par la limite de 10 mètres du Bluetooth. Bien que le Bluetooth ait représenté 38,71 % du chiffre d'affaires 2025, sa position est principalement liée aux TPMS passagers couplés aux smartphones. Le pilote de Bari de Pirelli transmet des données de friction via la 5G à des centres de contrôle du trafic à 2,4 km de distance, validant les alertes V2X à grande portée. Des comparaisons académiques montrent que LoRa atteint 98 % de livraison de paquets sur des pings de pression à faible bande passante, mais sature sur les flux vidéo d'accéléromètres, que la 5G gère avec élégance. Le Wi-Fi reste confiné aux ateliers, tandis que le DSRC recule en Amérique du Nord, où le C-V2X bénéficie de réallocations de spectre.
Les puces hybrides sont désormais livrées avec des radios multimode. Le SP490 d'Infineon intègre RF 315 MHz et Bluetooth LE ; le module 4G Cat 4 AG35 de Quectel intègre une API TPMS que les OEM peuvent déverrouiller via le micrologiciel. À mesure que les courbes de prix des abonnements descendent en dessous de 1 USD par mois pour les SIM mutualisées, le marché des pneus connectés converge vers le cellulaire pour les flottes et vers le Bluetooth pour les voitures particulières à budget contraint. Les solutions 315 MHz héritées persisteront comme solutions de repli à très faible consommation, mais feront face à une obsolescence de facto une fois que les modules 5G RedCap atteindront des prix inférieurs à 4 USD.
Par Taille de Jante :
Les VE Premium Dépassent les 22 PoucesLe segment 18-22 pouces représentait 55,66 % du chiffre d'affaires segmentaire 2025, bénéficiant des crossovers et des berlines de luxe. Pourtant, les jantes de plus de 22 pouces devraient croître à un CAGR de 52,27 % à mesure que la demande de VE premium élargit les surfaces de contact. La part du marché des pneus connectés dans la tranche ≥22 pouces devrait ainsi doubler d'ici 2031. Le SCORPION XTM AT ELECT de Pirelli propose plusieurs références de 22 à 24 pouces en équipement d'origine sur la gamme R1 de Rivian, rendant les grandes arches de roues synonymes d'espace pour les capteurs embarqués. Les flancs plus hauts accueillent des antennes RFID plus grandes, améliorant la précision de lecture à travers des sculptures denses.
Les roues compactes de 12 à 17 pouces restent la base pour les moteurs à combustion interne d'entrée de gamme, mais la sensibilité aux coûts limite la sophistication des capteurs aux modules de pression uniquement. Les réglementations TPMS assurent une conformité de base, mais la feuille de route technologique pointe vers des roues plus grandes, où les OEM extraient une valeur supplémentaire des données de déformation en temps réel. À mesure que la pénétration mondiale des VEB progresse vers 40 % des ventes d'ici 2031, l'inflation de la taille des jantes se poursuit, faisant monter les prix de vente moyens et les taux d'adoption des capteurs en parallèle.
Par Type de Propulsion :
Les VEB Redoublent d'Efforts sur la TélémétrieLes VEB font face à un couple instantané et à la masse des batteries, augmentant le stress des pneus. Ils afficheront un CAGR de 52,25 %, renforçant leur position de segment à la croissance la plus rapide. Alors que les véhicules à moteur à combustion interne représentaient 63,45 % de la part en 2025, les feuilles de route d'ingénierie des OEM intègrent désormais directement les données pneumatiques dans les contrôleurs de moteur et les logiciels thermiques des batteries. La taille du marché des pneus connectés pour les VEB est appelée à dépasser les allocations des moteurs à combustion interne à mi-parcours de la prévision, reflétant l'ascension des groupes motopropulseurs électriques. Les hybrides rechargeables servent de niches de transition, combinant l'utilité du TPMS avec des profils de charge d'accélération modérés, tandis que les pilotes à pile à combustible limitent l'adoption des capteurs aux flottes de démonstration en Europe et au Japon.
Les architectures à roues motrices comme le Sonic X d'Elaphe suppriment les différentiels et s'appuient sur des métriques de glissement de pneu à la milliseconde pour la vectorisation du couple. Cette intégration resserre les budgets de latence des capteurs à la plage des dizaines de microsecondes, renforçant la demande de microcontrôleurs embarqués dans les pneus. La répartition par propulsion illustre une synergie : à mesure que les OEM électrifient, ils améliorent simultanément la télémétrie des pneus pour préserver l'autonomie et la maniabilité, accélérant la standardisation des capteurs.
Par Type de Véhicule :
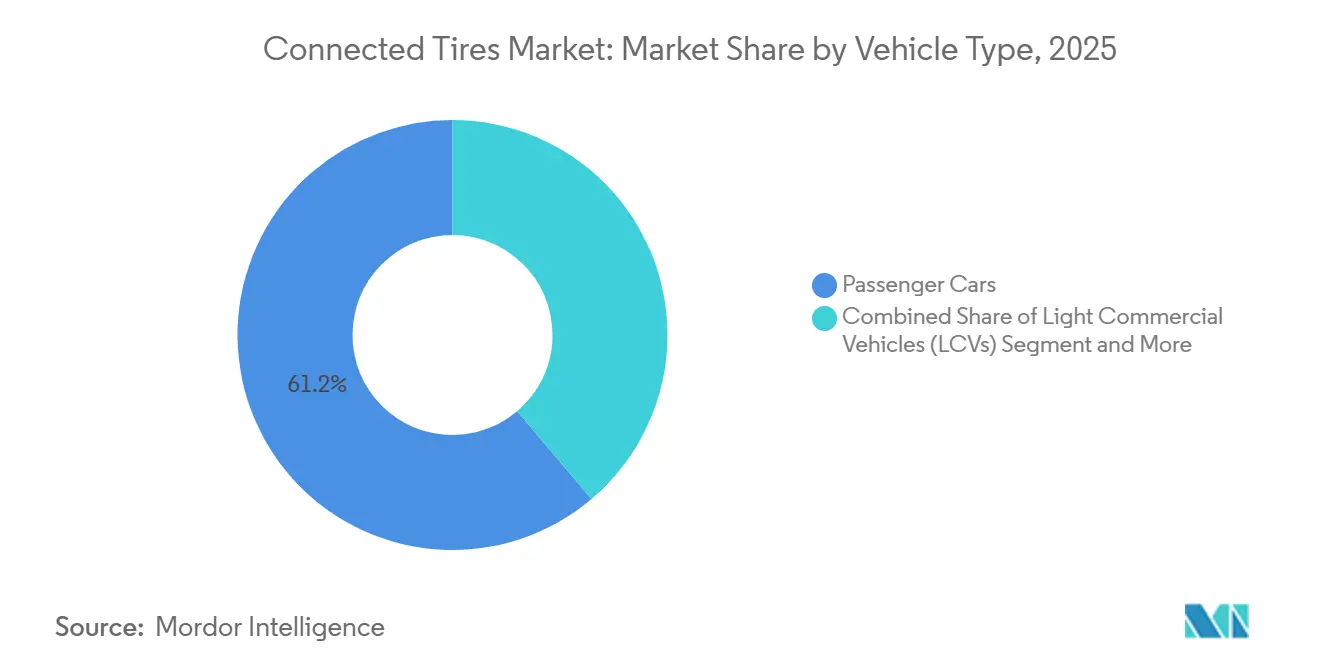
Les Flottes Commerciales Lourdes Débloquent le Retour sur InvestissementLes voitures particulières représentaient 61,24 % du chiffre d'affaires en 2025, grâce aux bases réglementaires TPMS, tandis que les véhicules commerciaux lourds devraient croître le plus rapidement à un CAGR de 52,29 %. Les flottes documentent des retours sur investissement de 12 à 18 mois et jusqu'à 75 % de réduction des incidents sur route, positionnant le caoutchouc connecté comme un impératif opérationnel. Le récit du secteur des pneus connectés passe ainsi de la conformité sécuritaire dans les véhicules légers à l'économie de disponibilité dans les véhicules commerciaux lourds. Les fourgonnettes commerciales légères et les bus urbains adoptent des capteurs de milieu de gamme lorsque les plateformes de télématique gèrent déjà les cycles de répartition et de maintenance.
Le déploiement de Revvo sur 40 camions de collecte des ordures municipaux a enregistré une détection des crevaisons dans les 48 heures, réduisant les temps d'arrêt de 60 %. Les 47 centres Truck Center de Continental au Brésil élargissent le soutien, illustrant la mise à l'échelle de l'infrastructure de services dans les marchés en croissance. L'adoption par les voitures particulières se stratifie entre les finitions premium qui intègrent des flux d'usure et de friction et les finitions grand public qui optent par défaut pour des solutions logicielles indirectes afin de préserver les coûts de nomenclature. Les propositions de valeur se bifurquent ainsi selon les axes du coût et de l'utilisation.
Par Canal de Vente :
L'Équipement d'Origine OEM PrévautL'OEM représentait 81,35 % des ventes en 2025 et croîtra à un CAGR de 52,31 %, éclipsant le marché secondaire. L'intégration des capteurs lors de la vulcanisation réduit le coût unitaire à 50-100 USD et relie la télémétrie de manière transparente aux bus CAN du véhicule. Les retrofits sur le marché secondaire coûtent jusqu'à 200 USD, font face à des obstacles de compatibilité et manquent de mises à jour de sécurité OTA intégrées, freinant l'attrait pour les consommateurs. La taille du marché des pneus connectés pour les capteurs montés en usine s'étend donc en parallèle avec la production de véhicules, tandis que la demande du marché secondaire se concentre sur les services de remplacement et d'étalonnage.
Le contrôle des OEM sous-tend également les plans émergents de pneu en tant que service, où les données kilométriques alimentent la facturation automatique — les réglementations du Passeport Numérique de Produit de l'UE favorisent davantage la sérialisation en usine, décourageant les ajouts post-vente qui compliquent les flux de conformité. Les détaillants indépendants se tournent vers le support de remplacement de capteurs, se taillant une niche mais cédant la croissance du volume principal aux constructeurs automobiles et à leurs partenaires pneumatiques de premier rang.
Analyse géographique
Marché des Pneus Connectés en Asie-Pacifique
L'Asie-Pacifique a dominé avec 38,81 % des revenus en 2025, portée par le mandat national de TPMS en Chine et les taux de production de véhicules électriques les plus élevés au monde. Bridgestone et Yokohama intègrent des étiquettes RFID en usine pour se conformer aux futures réglementations sur l'économie circulaire. Parallèlement, Nexen pilote des contrats basés sur le kilométrage qui réduisent les budgets de pneus des flottes sud-coréennes jusqu'à 18 %. Le retard réglementaire de l'Inde limite l'adoption aux SUV haut de gamme et aux camions logistiques à forte utilisation ; néanmoins, des projets de politique signalent une prochaine exigence de capteurs directs qui pourrait libérer une demande latente d'ici 2028. La fragmentation de la connectivité et les lois sur la localisation des données en Chine génèrent des micrologiciels spécifiques à la région, mais ne ralentissent pas les volumes nets de capteurs.
Marché des Pneus Connectés en Amérique du Sud
L'Amérique du Sud est la région à la plus forte progression, avec un CAGR prévu de 52,33 % d'ici 2031. Continental a équipé plusieurs milliers de pneus connectés sur de nombreux véhicules au Brésil et a établi plusieurs hubs ContiConnect pour camions, positionnant le Brésil comme l'un de ses plus grands marchés pour les pneus intelligents. Michelin s'apprête à lancer son SmartLoad AI à São Paulo dans un avenir proche, introduisant des prévisions de durée de vie en jumeau numérique à la facturation au kilomètre de voie, une initiative qui résonne auprès des transporteurs confrontés à la chaleur tropicale de la région. En Argentine, avec son orientation centrée sur l'exploitation minière, un seul éclatement à distance peut interrompre les opérations pendant de longues périodes, ce qui favorise l'adoption rapide des capteurs malgré les fluctuations économiques du pays.
Marché des Pneus Connectés en Amérique du Nord et en EMEA
Alors que l'Amérique du Nord et l'Europe affichent une adoption quasi universelle du TPMS, l'accent se déplace vers des fonctionnalités avancées telles que la surveillance de la profondeur de la bande de roulement, la communication V2X et la sécurité par mise à jour à distance. La loi européenne sur les données, dont l'entrée en vigueur est prévue dans les prochaines années, accorde aux conducteurs le droit d'exporter les données brutes des capteurs, ouvrant la voie à des initiatives d'analyse par des tiers. Aux États-Unis, les flottes adoptent de plus en plus les modèles de pneu en tant que service proposés par les grands fabricants, avec des retours sur investissement à court terme documentés incitant les décideurs financiers à équiper les véhicules lourds. Le Moyen-Orient et l'Afrique, bien qu'en retrait en volume, utilisent des capteurs pour relever les défis posés par les températures extrêmes, où les éclatements représentent des risques importants pour la sécurité. Les différences régionales reflètent l'interaction entre la réglementation, la maturité des flottes et l'économie de la couverture cellulaire.

Paysage concurrentiel
Les grands acteurs du pneumatique — Bridgestone, Michelin, Continental, Goodyear et Pirelli — détiennent une part significative de la production mondiale de pneus connectés. Ils atteignent cette domination grâce à l'intégration verticale, à la sécurisation de contrats OEM et à l'exploitation de plateformes de données propriétaires. En 2024, Goodyear a conclu un accord avec TDK axé sur les nœuds de capteurs à récupération piézoélectrique sans batterie. Parallèlement, le Cyber Tire de Pirelli collabore avec l'ESP de Bosch pour des ajustements rapides du couple. Continental progresse dans le SaaS pour flottes avec ContiConnect, surveillant un nombre substantiel de pneus en direct et élargissant ses services en Amérique du Sud. Michelin exploite la technologie RFID et la facturation par abonnement, utilisant des étiquettes avancées pour aligner la gestion des stocks avec les principes de l'économie circulaire.
Dans le domaine des semi-conducteurs, les fournisseurs se disputent la suprématie en matière d'intégration et de sécurité. Le SP490 d'Infineon intègre un MCU, un MEMS et un RF dans un boîtier compact, incorporant un AES matériel pour se conformer aux normes UNECE R155. Le NTM88Kxx5S de NXP cible les applications à haute accélération, avec des accéléromètres haute sensibilité et une puissance RF réglable. Des entreprises logicielles comme NIRA Dynamics font leur marque, avec leur propriété intellectuelle de détection indirecte désormais présente dans un vaste nombre de véhicules, répondant aux besoins des OEM soucieux de leur budget.
Des acteurs émergents, tels que The SMART Tire Company, exploitent les brevets d'alliage de la NASA, font la promotion de pneus pour rovers lunaires et attirent des marques de VE haut de gamme. Le paysage est modérément concentré mais dynamique, aucun acteur unique ne dominant toutes les régions ou tous les composants. La différenciation repose sur l'indépendance énergétique, les accréditations en cybersécurité et la capacité à monétiser les données.
Leaders du secteur des pneus connectés
Bridgestone Corporation
Michelin
Continental AG
Goodyear
Pirelli
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pneus Connectés
- Bridgestone
- Michelin
- Continental
- Goodyear
- Pirelli
- Hankook
- Yokohama
- Sumitomo Rubber (SRI)
- Sensata Technologies
- Schrader Electronics
- NXP Semiconductors
- DENSO
- Huf Hülsbeck & Fürst
- Aptiv
- Infineon
- NIRA Dynamics
- Revvo Technologies
- The SMART Tire Company
- BANF
- Alligator Ventilfabrik

Recent Industry Developments in Marché des Pneus Connectés
- Mai 2026 : Pirelli, Pagani Automobili et Bosch Engineering ont réalisé un trajet de plus de 1 500 kilomètres à travers l'Europe dans une Pagani Utopia Roadster équipée de la technologie Cyber Tire en série. Ces entreprises sont les premières à intégrer la technologie Pirelli Cyber Tire avec les systèmes de dynamique du véhicule. Cet écosystème numérique transforme le pneu d'un composant passif en un capteur actif qui transmet en temps réel des données sur les conditions du pneu et de la route, améliorant ainsi la sécurité de conduite.
- Mai 2026 : Le nouveau logiciel Tire Digital Twin de Michelin permet la maintenance prédictive et améliore les performances du véhicule en combinant 130 ans d'expertise en physique des pneus avec une modélisation mathématique avancée, l'intelligence artificielle et des algorithmes de science des données. Le logiciel convertit les données embarquées en informations exploitables en temps réel et fournit des recommandations aux conducteurs sans recourir à des capteurs physiques de pneu. La technologie Tire Digital Twin de Michelin crée une réplique virtuelle dynamique de chaque pneu. Elle analyse et prédit en continu les conditions des pneus en tenant compte de la pression, de l'usure, de la charge, de l'adhérence et des conditions de conduite, tout en comparant ces facteurs avec les données embarquées.


Périmètre du rapport mondial sur le marché des pneus connectés
Le périmètre du rapport comprend le composant (TPMS et autres), la technologie de connectivité (Bluetooth et autres), la taille de jante (12-17 pouces et autres), le type de propulsion (moteur à combustion interne et autres), le type de véhicule (voitures particulières et autres), le canal de vente (OEM et marché secondaire) et la géographie.
| TPMS |
| Capteurs accéléromètres |
| Capteurs à jauge de contrainte |
| Puces RFID |
| Bluetooth |
| Cellulaire (4G/5G) |
| Wi-Fi |
| V2X |
| 12–17 pouces |
| 18–22 pouces |
| Plus de 22 pouces |
| Moteur à combustion interne |
| Véhicule électrique à batterie (BEV) |
| Véhicule électrique hybride rechargeable (PHEV) |
| Véhicule électrique hybride (HEV) |
| Véhicule électrique à pile à combustible (FCEV) |
| Voitures particulières |
| Véhicules utilitaires légers (VUL) |
| Véhicules commerciaux lourds (VCL) |
| Bus et autocars |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | TPMS | |
| Capteurs accéléromètres | ||
| Capteurs à jauge de contrainte | ||
| Puces RFID | ||
| Par technologie de connectivité | Bluetooth | |
| Cellulaire (4G/5G) | ||
| Wi-Fi | ||
| V2X | ||
| Par taille de jante | 12–17 pouces | |
| 18–22 pouces | ||
| Plus de 22 pouces | ||
| Par type de propulsion | Moteur à combustion interne | |
| Véhicule électrique à batterie (BEV) | ||
| Véhicule électrique hybride rechargeable (PHEV) | ||
| Véhicule électrique hybride (HEV) | ||
| Véhicule électrique à pile à combustible (FCEV) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers (VUL) | ||
| Véhicules commerciaux lourds (VCL) | ||
| Bus et autocars | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur estimée du marché des pneus connectés aujourd'hui et quelle sera sa taille d'ici 2031 ?
La taille du marché des pneus connectés est de 17,66 millions USD en 2026 et devrait atteindre 144,03 millions USD d'ici 2031, reflétant un CAGR de 52,15 % sur la période 2026-2031.
Quel canal de vente génère actuellement le chiffre d'affaires le plus élevé ?
Les installations OEM en usine ont capturé 81,35 % du chiffre d'affaires 2025 et devraient continuer à dominer à mesure que les constructeurs automobiles intègrent les capteurs lors de la fabrication des pneus.
Pourquoi les flottes commerciales lourdes se tournent-elles rapidement vers les pneus connectés ?
Les flottes signalent des retours sur investissement de 12 à 18 mois et jusqu'à 75 % de réduction des défaillances d'urgence sur route après le passage à la maintenance prédictive pilotée par capteurs, rendant l'argument économique convaincant.
Comment les réglementations affectent-elles l'adoption des pneus connectés ?
Les règles de TPMS direct obligatoires, telles que l'extension de la réglementation UN R141 de l'UE aux camions lourds (2024) et la norme GB 26149 de la Chine pour les voitures particulières, contraignent les OEM à intégrer des capteurs matériels dans tous les nouveaux véhicules.
Quelle catégorie de composants devrait connaître la croissance la plus rapide ?
Les puces RFID mènent la croissance future avec un CAGR de 52,17 % car le Passeport Numérique de Produit de l'UE exigera un suivi sérialisé des pneus entre 2028 et 2030.
Quelle option de connectivité les opérateurs de flottes préfèrent-ils et pourquoi ?
Le cellulaire 4G/5G gagne en faveur grâce aux mises à jour de micrologiciels par liaison radio et aux alertes géolocalisées que le Bluetooth à courte portée ne peut pas prendre en charge, entraînant un CAGR prévu de 52,21 % pour les liaisons cellulaires.
Dernière mise à jour de la page le:



