
Taille et Part du Marché de la Livraison de Colis par Drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
|---|---|
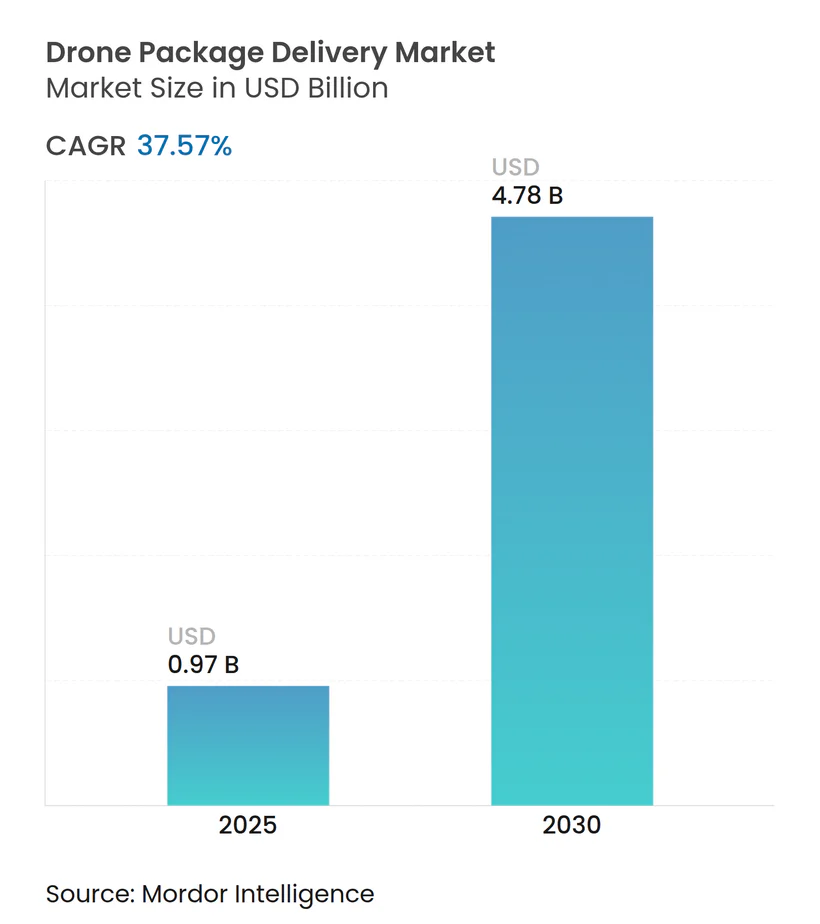
| Taille du Marché (2025) | 0.97 Milliards de dollars |
| Taille du Marché (2030) | 4.78 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 37.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Livraison de Colis par Drone par Mordor Intelligence
La taille du marché de la livraison de colis par drone est estimée à 0,97 milliard USD en 2025, et devrait atteindre 4,78 milliards USD d'ici 2030, à un TCAC de 37,57 % pendant la période de prévision (2025-2030).
La libéralisation réglementaire, notamment les approbations pour les vols au-delà de la ligne de visée visuelle (BVLOS), converge avec les avancées en matière de batteries et les attentes croissantes du commerce électronique pour transformer les programmes pilotes en réseaux générateurs de revenus. Les opérateurs obtenant rapidement des certificats BVLOS convertissent les corridors de test en voies commerciales, tandis que les partenariats avec les détaillants et les systèmes de santé raccourcissent le délai de mise à l'échelle et réduisent les coûts d'acquisition des clients. Les politiques d'économie à basse altitude de l'Asie-Pacifique, les alliances commerciales de l'Amérique du Nord et les mandats de durabilité de l'Europe se combinent pour élargir la base de clients adressables, encourageant les investisseurs à passer des paris sur le matériel vers des plateformes axées sur les services. L'intensité concurrentielle reste modérée car les obstacles à la certification et les besoins en infrastructure au sol ralentissent l'entrée des imitateurs, permettant aux premiers entrants de verrouiller des créneaux d'espace aérien exclusifs et la bienveillance des quartiers.
Points Clés du Rapport
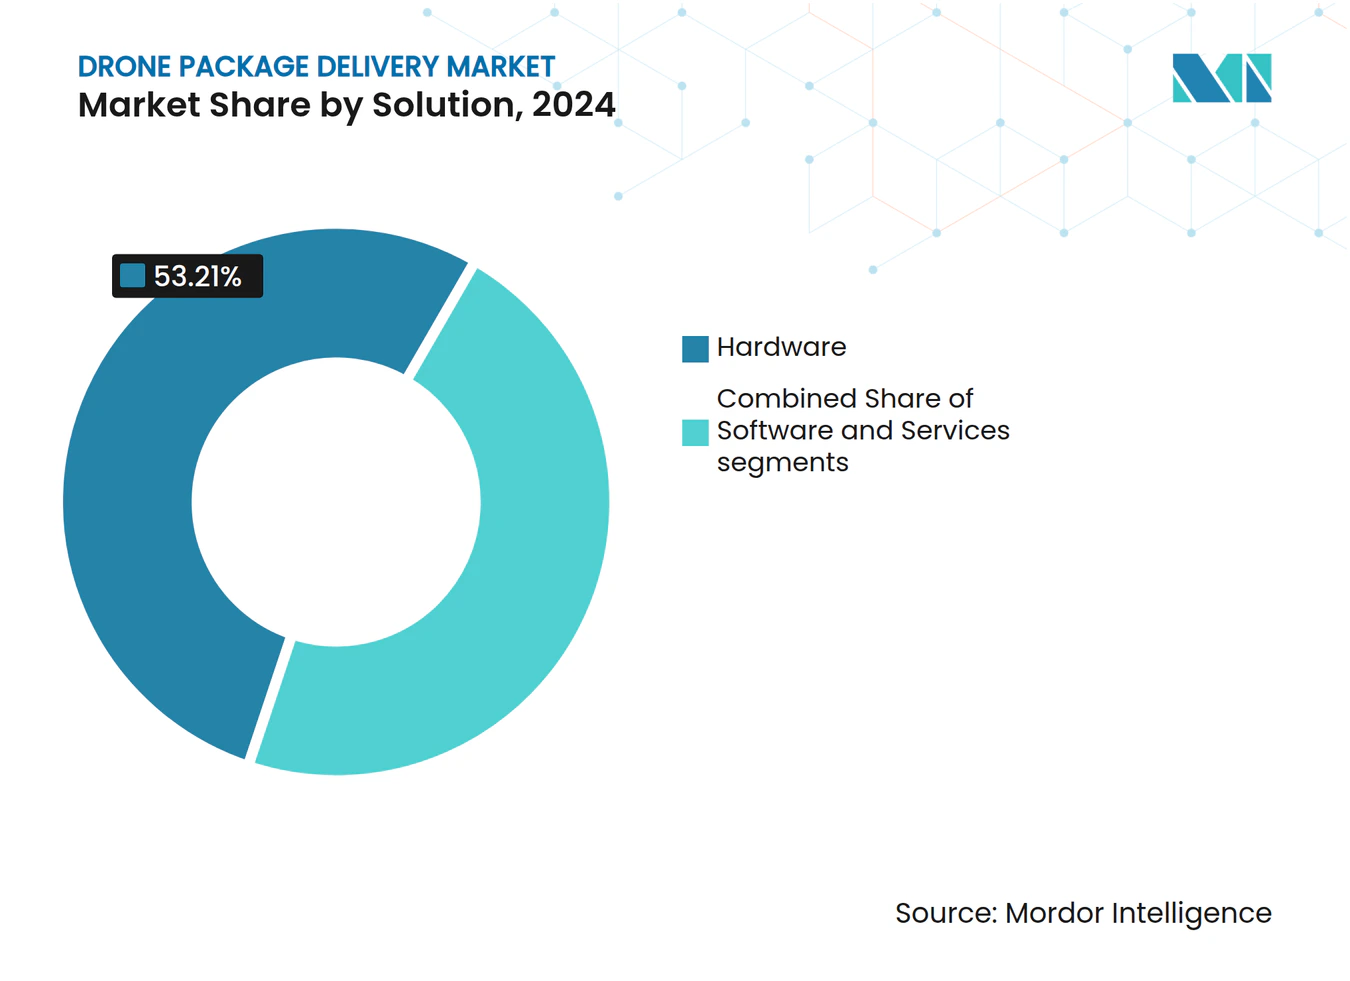
- Par solution, les services ont progressé à un TCAC de 42,10 % jusqu'en 2030, tandis que le matériel a capturé 53,21 % de la taille du marché de la livraison de colis par drone en 2024.
- Par type de drone, les plateformes VTOL hybrides ont progressé à un TCAC de 45,22 %, mais les systèmes multi-rotors ont conservé une part de revenus de 66,76 % en 2024 au sein du marché de la livraison de colis par drone.
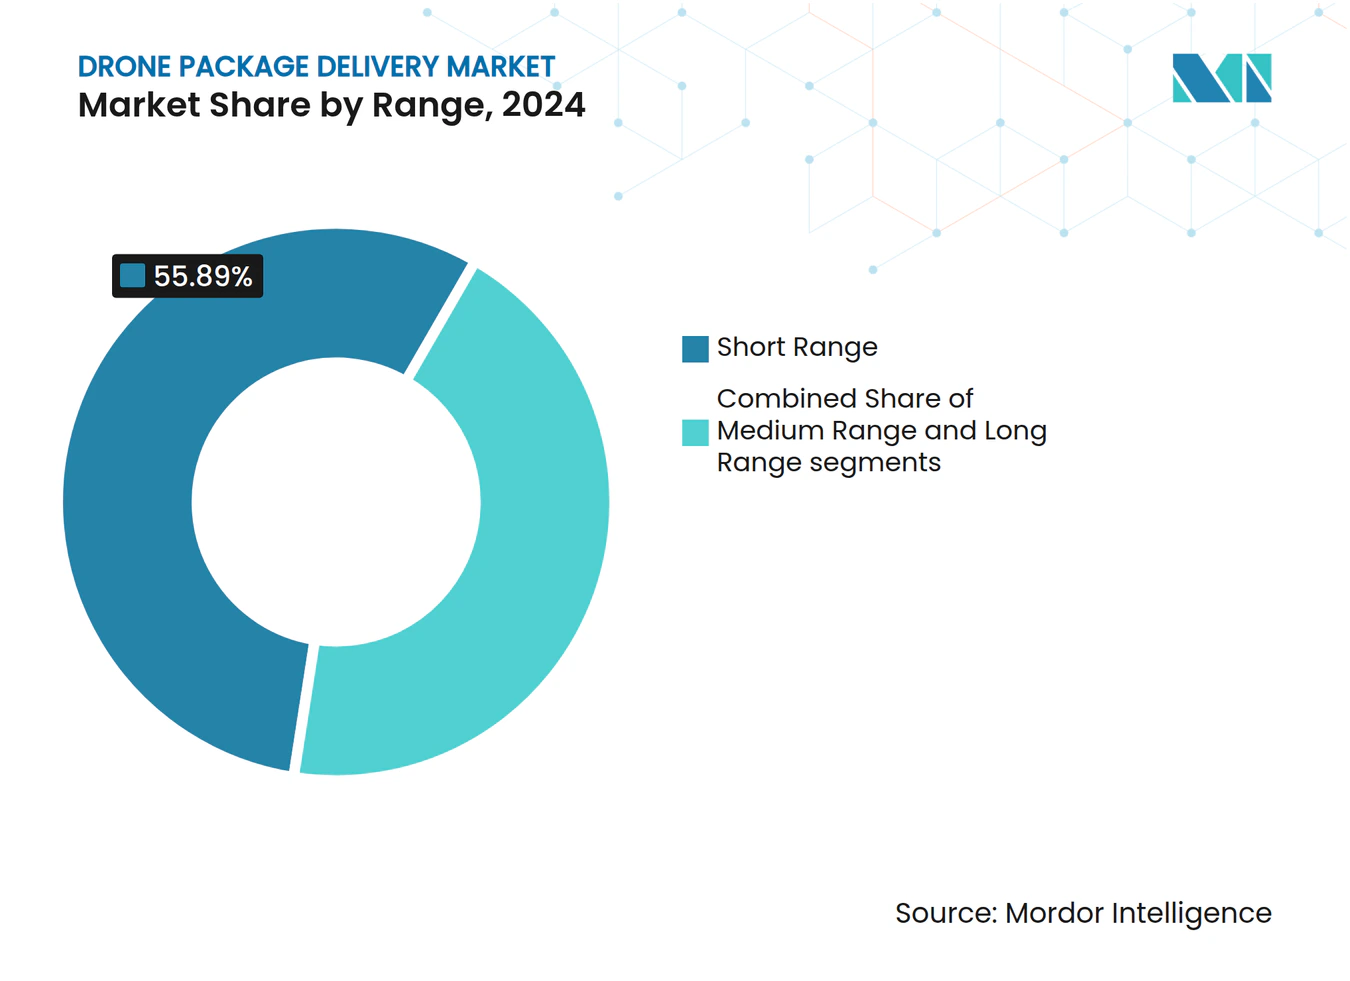
- Par portée, les missions longue portée ont augmenté à un TCAC de 40,01 % ; les vols courte portée représentaient encore 55,89 % de la taille du marché de la livraison de colis par drone en 2024.
- Par taille de colis, les colis de moins de 2 kg détenaient 46,22 % de la part de marché, tandis que les colis de plus de 5 kg ont enregistré le TCAC le plus élevé de 38,85 % pendant la période de prévision.
- Par utilisation finale, la livraison d'aide médicale a enregistré le TCAC le plus élevé de 43,56 % pendant la période de prévision, tandis que la livraison de nourriture détenait 36,87 % de la part du marché de la livraison de colis par drone en 2024.
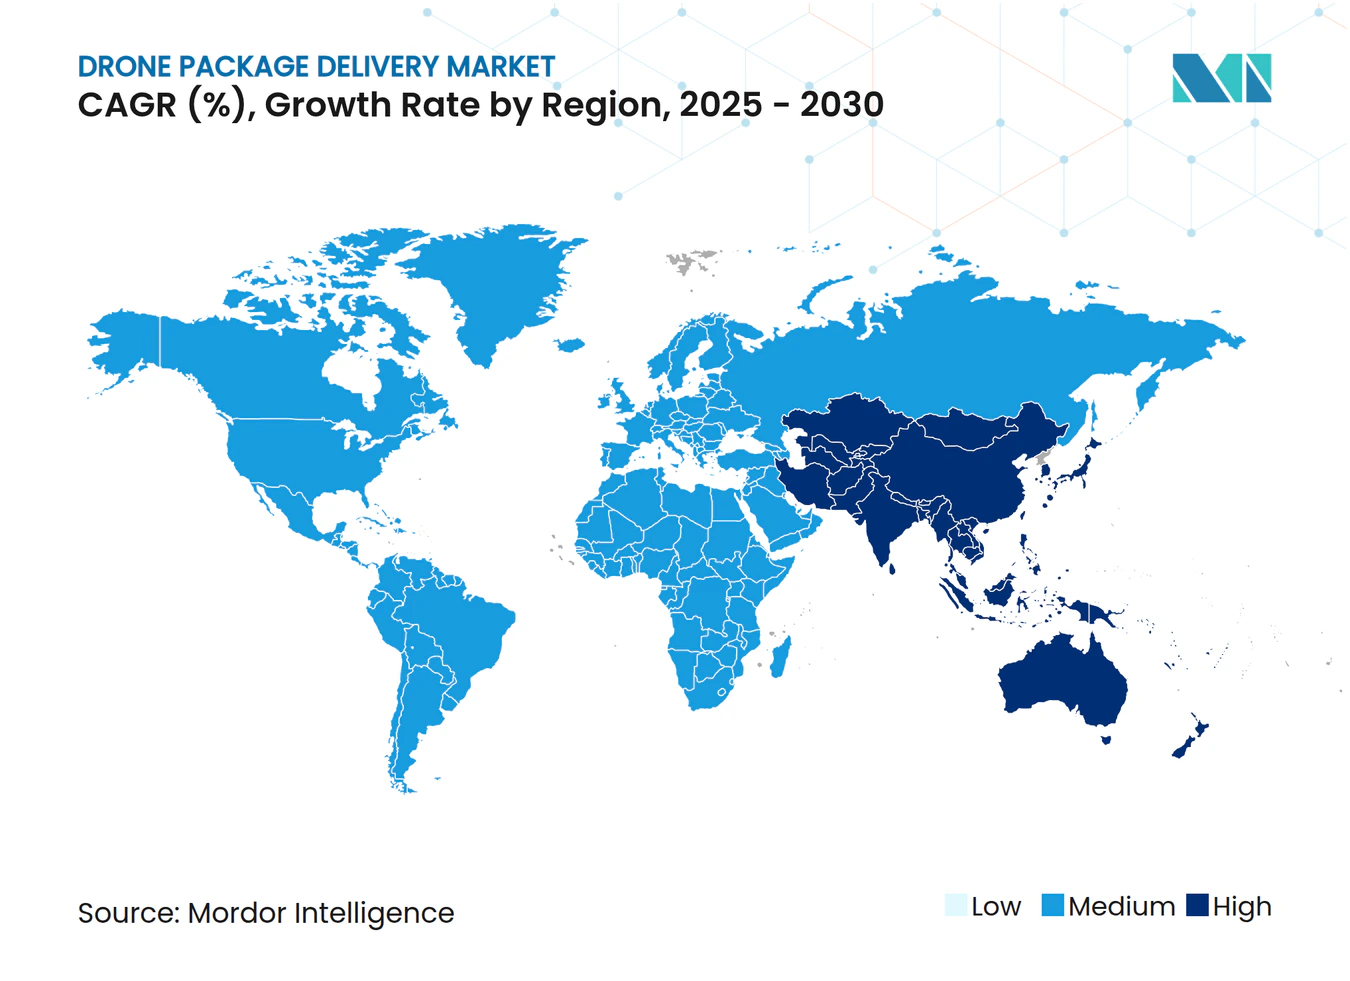
- Par géographie, l'Asie-Pacifique a mené la croissance avec un TCAC de 41,20 %, mais l'Amérique du Nord commandait 33,15 % de la part des revenus en 2024.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Amélioration des cadres réglementaires soutenant les opérations commerciales de drones longue portée | +8.2% | États-Unis, UE, Chine | Moyen terme (2-4 ans) |
| Demande croissante de livraison rapide portée par la croissance du commerce électronique et du commerce rapide | +9.1% | Centres urbains mondiaux | Court terme (≤ 2 ans) |
| Utilisation croissante des drones pour la logistique de la chaîne du froid dans les zones reculées et mal desservies | +6.7% | Cœur de l'Asie-Pacifique ; débordement vers l'Afrique et les Amériques rurales | Moyen terme (2-4 ans) |
| Investissement accru dans des plateformes logistiques de drones évolutives et des réseaux de services | +7.3% | Amérique du Nord, UE se déplaçant vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Objectifs de durabilité stimulant l'adoption de solutions de livraison du dernier kilomètre à faibles émissions | +4.8% | Leadership de l'UE ; suiveur de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Avancées dans la gestion de flotte pilotée par l'IA améliorant l'efficacité opérationnelle | +5.5% | Régions à l'avant-garde technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Amélioration des Cadres Réglementaires Soutenant les Opérations Commerciales de Drones Longue Portée
Les approbations historiques de vols BVLOS dans l'espace aérien de Dallas-Fort Worth ont marqué le passage de la Federal Aviation Administration des pilotes basés sur des dérogations à des permis standardisés permettant aux opérateurs de voler de manière autonome sans observateurs visuels.[1] Des progrès parallèles en Europe, où le paquet VTOL d'avril 2024 de l'EASA a créé des voies de certification uniformes, réduisent les frictions de conformité pour les flottes transfrontalières. L'initiative d'économie à basse altitude de la Chine accélère la même tendance en traitant les corridors de systèmes d'aéronefs sans pilote (UAS) comme une infrastructure publique, permettant des expériences à grande échelle. Ces changements de politique créent des fenêtres temporelles pour que les acteurs en place verrouillent les routes, installent des docks et établissent la confiance des communautés avant que les règles ne s'ouvrent à une concurrence large. L'intégration du logiciel de gestion du trafic des systèmes d'aéronefs sans pilote (UTM) permet à de nombreux prestataires de services de partager des voies, supprimant le goulot d'étranglement à opérateur unique qui avait plafonné la croissance. Le modèle émergent de supervision d'entreprise de la Partie 108 signale un passage de la paperasserie spécifique aux aéronefs vers une supervision basée sur les performances qui évolue bien plus rapidement que les règles d'aviation héritées.
Demande Croissante de Livraison Rapide Portée par la Croissance du Commerce Électronique et du Commerce Rapide
Les volumes de colis livrés le jour même ont augmenté de près de 30 % par an alors que les détaillants se concurrencent sur la vitesse plutôt que sur le prix, faisant de la livraison ultra-rapide un outil de fidélisation plutôt qu'une prime payante. L'objectif public d'Amazon de 500 millions de livraisons par drone d'ici 2030 démontre l'ampleur de la demande latente, notamment pour les articles de moins de 2,27 kg qui dominent les paniers en ligne. Wing d'Alphabet atteint régulièrement des délais de livraison inférieurs à 19 minutes, confirmant que les drones peuvent battre les coursiers routiers dans les banlieues denses. Les livraisons en 15 minutes de DoorDash à Dallas montrent que les consommateurs paient un supplément pour l'immédiateté, donnant aux détaillants une marge de manœuvre pour compenser les coûts opérationnels des drones. La résistance aux intempéries et le routage sans trafic améliorent encore la fiabilité, renforçant le cycle vertueux de l'expérience client qui oriente le trafic futur vers les opérateurs offrant la livraison garantie la plus rapide.
Utilisation Croissante des Drones pour la Logistique de la Chaîne du Froid dans les Zones Reculées et Mal Desservies
Lorsque l'accès routier ou la réfrigération est peu fiable, les systèmes de santé se tournent vers les drones pour le sang, les vaccins et les médicaments sensibles à la température. Le refroidissement actif à base de Peltier maintient les charges utiles à –10 °C sans packs de glace encombrants, augmentant la portée et réduisant les déchets. Au Rwanda, Zipline dessert désormais 84 % des hôpitaux, réduisant les décès par hémorragie du post-partum de 51 % grâce à des livraisons de sang à la demande. Le programme de chaîne du froid de Volansi dans les zones rurales de Caroline du Nord montre que le modèle peut évoluer commercialement dans le cadre de la réglementation américaine. Avec les livraisons par drone médical projetées pour passer de 1,47 milliard USD en 2024 à 4,68 milliards USD d'ici 2032, la santé émerge comme le cas d'utilisation le plus protégé des guerres de prix car il répond à une logistique vitale.
Investissement Accru dans des Plateformes Logistiques de Drones Évolutives et des Réseaux de Services
Les investisseurs soutiennent désormais les constructeurs de réseaux plutôt que les bricoleurs de cellules. La valorisation de 4,2 milliards USD de Zipline et sa levée de fonds de 500 millions USD soulignent la prime accordée à la densité des routes et aux revenus récurrents. Le déploiement de drones dans 100 magasins Walmart avec Wing et Zipline démontre comment les modèles de livraison en tant que service (DaaS) à faible intensité d'actifs peuvent étendre la promesse client d'un détaillant sans posséder de flottes. Les docks autonomes tels que l'AirDock d'A2Z permettent la charge et la remise de colis 24h/24 et 7j/7 sans personnel, réduisant le coût de main-d'œuvre par livraison à quelques centimes et débloquant l'utilisation nocturne. Le réseau de charge de 46 stations de Beta Technologies prouve que le réseau terrestre complémentaire se forme en parallèle, rendant les drones à portée limitée viables à l'échelle continentale.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Limitations de la capacité de charge utile et de l'efficacité des batteries pour les livraisons lourdes ou en vrac | -6.8% | Mondial ; plus marqué dans les régions peu peuplées | Moyen terme (2-4 ans) |
| Préoccupations du public concernant la pollution sonore, la vie privée et la sécurité de l'espace aérien | -4.2% | Quartiers urbains denses dans le monde entier | Court terme (≤ 2 ans) |
| Infrastructure au sol insuffisante pour le décollage, l'atterrissage et la charge dans les zones urbaines | -5.5% | Métropoles des marchés en développement | Long terme (≥ 4 ans) |
| Disponibilité limitée de batteries à haute densité d'énergie adaptées aux applications aéronautiques | -7.1% | Marchés dépendants de la technologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limitations de la Capacité de Charge Utile et de l'Efficacité des Batteries pour les Livraisons Lourdes ou en Vrac
La densité d'énergie des packs lithium-ion (Li-ion) courants avoisine les 200 Wh/kg, plafonnant les charges utiles économiquement viables à moins de 2,27 kg et limitant le marché de la livraison de colis par drone aux produits de haute valeur et de faible poids. Les chimies lithium-soufre (Li-S) pourraient doubler le stockage mais restent dans des lignes pilotes produisant moins de 20 000 unités par an. Les appareils hybrides-électriques comme le Chaparral d'Elroy Air étendent la portée à 482 km avec 136 kg de fret, mais la complexité mécanique accrue augmente les frais de maintenance. Les opérateurs font donc face à un compromis : poursuivre le fret plus lourd avec des cellules plus coûteuses ou s'en tenir aux colis légers rentables jusqu'à ce que les batteries fassent un bond en avant.
Préoccupations du Public Concernant la Pollution Sonore, la Vie Privée et la Sécurité de l'Espace Aérien
Les essais d'Amazon à College Station ont été suspendus après que des voisins ont comparé les essaims de drones à une « gigantesque ruche d'abeilles », même si la pression acoustique mesurée se situait dans les normes suburbaines. Les reconceptions du MK30 promettent une réduction du bruit de 50 %, mais c'est la perception, et non les décibels, qui génère les plaintes. Les inquiétudes concernant la vie privée liées aux caméras aéroportées amplifient la résistance, poussant les régulateurs vers des mandats de transparence qui pourraient limiter les changements de route autonomes. L'Australie n'a enregistré que trois objections formelles pour des milliers de livraisons, mais les chercheurs avertissent que les procédures administratives complexes découragent les retours, masquant une dissidence latente. Sans sensibilisation proactive des communautés, les problèmes de bruit et de vie privée pourraient ralentir les permis dans de nouveaux codes postaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Solution :
Les Services Pilotent l'Évolution du MarchéLa tranche des services a capturé un TCAC de 42,10 % jusqu'en 2030, signalant un pivot des ventes d'actifs vers des revenus logistiques récurrents au sein du marché de la livraison de colis par drone. Les opérateurs regroupant aéronefs, logiciels et assurances dans des contrats de paiement à la livraison atteignent des rotations d'actifs plus élevées et un verrouillage, contrairement aux fournisseurs de matériel confrontés à la marchandisation.
La croissance persiste parce que les clients entreprises préfèrent les modèles de dépenses d'exploitation qui évitent la possession de flottes, tandis que les abonnements logiciels pour le routage, l'intégration UTM et la maintenance prédictive ajoutent des marges incrémentielles. Le matériel conserve la tête des revenus de 53,21 % en 2024, mais sa part diminue chaque trimestre à mesure que la logistique contractuelle dépasse les ventes de boîtes. L'essor des services accélère également les innovations de financement — locations basées sur l'utilisation et assurances par vol — qui réduisent les risques d'adoption pour les hôpitaux et les détaillants.



Par Type de Drone :
Le VTOL Hybride Mène l'InnovationLes unités VTOL hybrides ont affiché un TCAC de 45,22 %, reflétant la demande de portée à voilure fixe combinée à l'agilité verticale dans le marché de la livraison de colis par drone. Les multi-rotors continuent de dominer le volume avec une part de 66,76 % en 2024 car ils sont peu coûteux, faciles à entretenir et idéaux pour les trajets de 8,04 km.
Le vol à aile soufflée par rotor de Sikorsky, atteignant 86 nœuds, a validé que les hybrides peuvent gérer des trajets de 16 km de banlieue à ville sans pistes. Les plateformes à voilure fixe restent populaires pour les routes aériennes médicales au-dessus de terrains peu peuplés, mais manquent de capacités VTOL pour les livraisons en bordure de trottoir. Le capital des investisseurs afflue désormais vers des cellules modulaires capables d'échanger des composants de sustentation et de croisière, laissant entendre que l'écart entre les catégories se réduira d'ici la fin de la décennie.
Par Portée :
Les Opérations Longue Portée Débloquent l'ÉvolutivitéLes missions longue portée ont dépassé toutes les autres avec un TCAC de 40,01 % à mesure que les approbations BVLOS se multipliaient, bien que les vols courte portée aient encore représenté 55,89 % des revenus de 2024 dans le marché de la livraison de colis par drone. Les courts trajets dominent les premiers déploiements car les pads se regroupent sur les toits des magasins, mais l'économie favorise l'expansion du rayon : une zone de service de 16 km couvre trente-six fois plus de ménages qu'un anneau de 3,2 km.
Les concepts de propulsion hybride et de recharge en vol visent à pousser les rayons effectifs au-delà de 80,46 km, permettant une couverture de la ville aux zones périurbaines sans camionnettes supplémentaires. Les corridors longue portée sous-tendent les ponts aériens de drones médicaux, permettant aux vaccins de la chaîne du froid de contourner les routes défaillantes. À mesure que les opérateurs ajoutent des rayons de portée moyenne à ces hubs, les effets de réseau renforcent la domination régionale.

Par Taille de Colis :
La Dominance des Colis Légers PersisteLes colis de moins de 2 kg représentaient 46,22 % des revenus de 2024, correspondant aux distributions de poids des articles du commerce électronique, mais les colis de plus de 5 kg ont affiché le TCAC le plus rapide de 38,85 % dans le marché de la livraison de colis par drone. Les améliorations des batteries et les composites légers permettent aux aéronefs de gérer des boîtes plus volumineuses sans réduire de moitié la portée.
La tranche de 2 à 5 kg est là où les coursiers aériens et terrestres se disputent sur le coût, incitant à la consolidation algorithmique des routes à arrêts multiples pour augmenter les facteurs de charge aériens. L'adoption des colis lourds s'accélère dans les chaînes d'approvisionnement interentreprises (B2B) — pièces de rechange navire-à-terre, échantillons miniers — où l'immédiateté prime sur le coût. Les opérateurs parient qu'une fois les catégories plus lourdes normalisées, les subventions croisées provenant des livraisons médicales ou industrielles à haute marge défendront la rentabilité mixte.
Par Utilisation Finale :
La Livraison Médicale Mène la CroissanceLes livraisons d'aide médicale ont enregistré un TCAC de 43,56 %, le plus rapide de toutes les applications, tandis que la nourriture détenait 36,87 % des revenus de 2024 dans le marché de la livraison de colis par drone. Les cas d'utilisation vitaux bénéficient de contraintes de coût plus souples, et les performances de la chaîne du froid s'étendent aux produits biologiques nécessitant des profils d'expédition à –10 °C.
La nourriture reste l'ancre de volume car les restaurants à service rapide exploitent les drones pour les pics de l'heure du déjeuner. Les colis de détail ajoutent de la densité en dehors des heures de repas, augmentant l'utilisation des aéronefs. Les réquisitions industrielles — outils et pièces de rechange — augmentent à mesure que les plafonds de charge utile s'élèvent, offrant un prix de vente moyen élevé mais un volume sporadique. Collectivement, la diversification du mix protège les opérateurs de la saisonnalité.
Analyse Géographique
Marché de la livraison de colis par drone en Amérique du Nord
L'Amérique du Nord a représenté 33,15 % des revenus de 2024, en s'appuyant sur des voies réglementaires claires de la FAA et sur la part de portefeuille d'Amazon, Walmart et des réseaux de santé. Les corridors BVLOS au Texas et en Arizona fournissent des preuves commerciales concrètes, bien que la résistance des communautés face au bruit à College Station montre que l'acceptation sociale reste fragile. Transport Canada affine les règles de la catégorie 4 des SATP, tandis que l'agence mexicaine de l'aviation civile a commencé à accorder des dérogations limitées autour de Monterrey, laissant entrevoir une convergence à l'échelle du continent. Le capital-risque, la couverture 5G et les écosystèmes de robotique d'entrepôt renforcent l'avantage technologique de la région, soutenant une croissance à deux chiffres malgré sa maturité.
Marché de la livraison de colis par drone en Asie-Pacifique
L'Asie-Pacifique a enregistré le TCAC le plus élevé, soit 41,20 %, et devrait devenir le contributeur régional le plus important au marché de la livraison de colis par drone d'ici 2030. L'économie à basse altitude de la Chine vise une valeur de 1 500 milliards CNY (207 milliards USD) d'ici 2025, avec des revenus commerciaux issus des drones dépassant 117 milliards CNY (16,34 milliards USD) en 2023 et projetés à plus de 400 milliards CNY (55,87 milliards USD) d'ici 2025. Les livraisons ont augmenté de 80 % entre 2021 et 2022, atteignant 875 000 dépôts, à mesure que les régulateurs ont ouvert des couloirs aériens au niveau des villes. L'Inde a autorisé les essais BVLOS pour ShopX, tandis que le Japon a approuvé 10 projets pilotes de livraison intermédiaire, illustrant un assouplissement régional des politiques.[2] Les mégapoles denses manquant d'espace au bord des trottoirs offrent une demande idéale pour les vertiports, et les chaînes d'approvisionnement en électronique réduisent les coûts de nomenclature des cellules, stimulant davantage l'adoption.
Marché de la livraison de colis par drone en Europe
L'Europe équilibre l'innovation avec des normes strictes en matière de sécurité et de confidentialité. Le cadre unifié de l'AESA permet à un opérateur certifié de voler dans 27 États membres sans dépôts supplémentaires, encourageant les routes transfrontalières. L'Allemagne, la France et le Royaume-Uni testent des corridors de livraison durables pour atteindre les objectifs de fret zéro émission nette. Les autorités sanitaires nordiques s'appuient déjà sur des drones pour relier les archipels, soulignant l'adéquation de la géographie diversifiée. Les subventions à la durabilité, telles que le fonds de mobilité aérienne urbaine (UAM) de l'Allemagne, compensent les coûts de main-d'œuvre élevés qui, autrement, orienteraient l'économie vers les coursiers routiers.
Marché de la livraison de colis par drone au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique utilisent les drones pour contourner les lacunes des réseaux routiers. Le réseau national de distribution de sang du Rwanda reste le cas emblématique ; le Ghana et le Kenya reproduisent ce modèle, tandis que les États du Conseil de coopération du Golfe pilotent des plateformes sur les toits des nouvelles constructions de villes intelligentes. Le terrain montagneux de l'Amérique du Sud motive de la même façon les corridors de drones ; les régulateurs au Brésil et au Chili consultent les règlements de la FAA et de l'AESA pour éviter de réinventer la roue, ce qui implique une entrée sur le marché plus fluide pour les détenteurs de certificats occidentaux.
Paysage Concurrentiel
Concentration du Marché
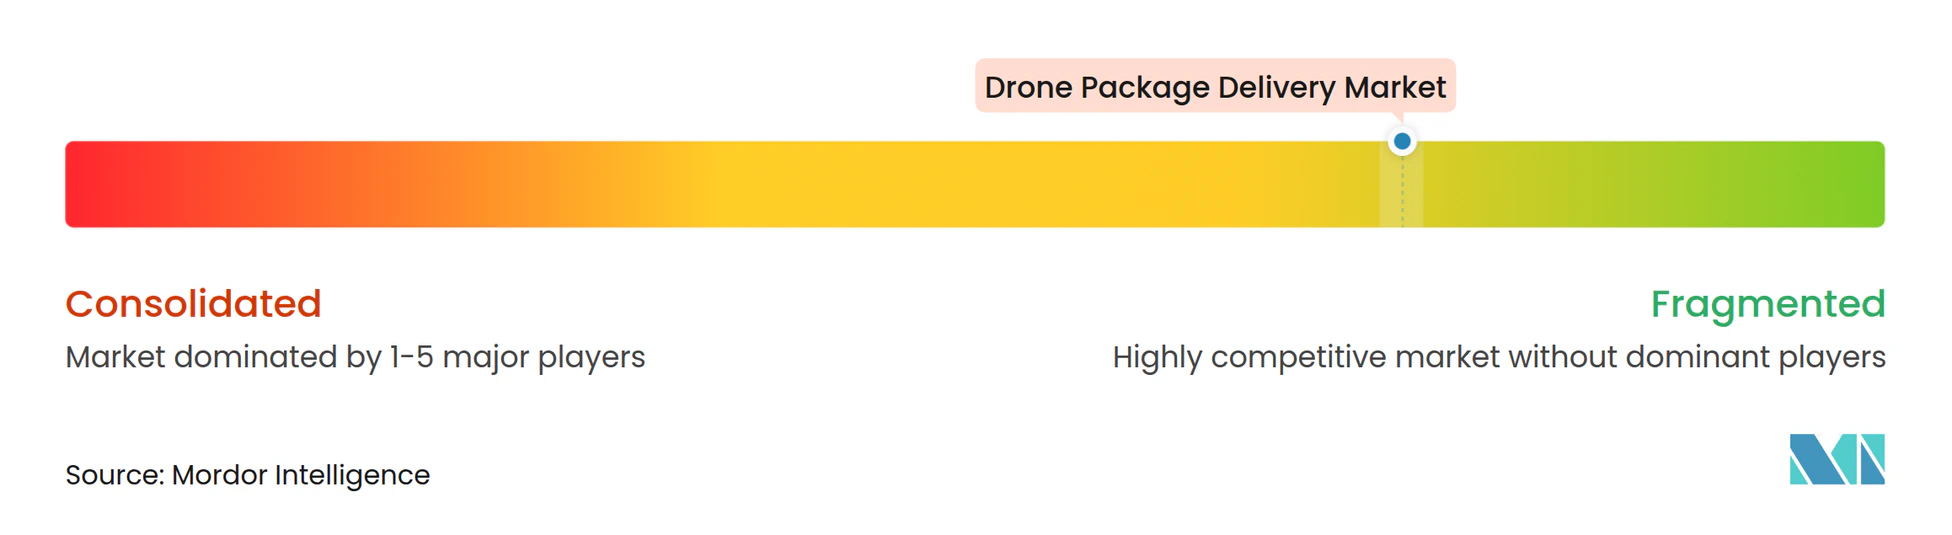
Le marché de la livraison de colis par drone reste fragmenté car la fragmentation réglementaire et les coûts d'infrastructure au sol freinent la mise à l'échelle internationale rapide. Wing Aviation LLC et Zipline International Inc. forment un premier niveau mais détiennent ensemble bien moins de 25 % des revenus mondiaux combinés, laissant des niches aux spécialistes régionaux. Wing Aviation LLC monétise via la livraison en marque blanche pour les détaillants ; Zipline International Inc. mise sur la santé et s'étend aux chaînes de restaurants.
Des start-ups telles qu'A2Z Drone Delivery et Elroy Air innovent autour de l'infrastructure et de la capacité de charge utile, visant à concéder des licences technologiques ou à exploiter des voies de fret dédiées. Les fabricants de matériel, notamment DJI et Skydio, fournissent de plus en plus des plateformes prêtes à l'emploi aux intégrateurs de services, marchandisant l'extrémité inférieure de la pile. L'avantage concurrentiel se concentre désormais dans les équipes des affaires réglementaires, les manuels de relations communautaires et les optimiseurs de routes pilotés par l'IA qui augmentent le rendement des sorties.
Les alliances stratégiques accélèrent la capture de parts : Walmart s'est engagé à couvrir jusqu'à 75 % des ménages de Dallas-Fort Worth via Wing Aviation LLC et Zipline International Inc., tandis que les systèmes de santé intègrent les API de Zipline International Inc. dans les logiciels d'inventaire hospitalier, verrouillant les volumes.[3] Les levées de fonds continues dotent les leaders de capital pour pré-construire des vertiports et des pads de charge, créant des effets de réseau physiques que les nouveaux entrants peinent à égaler.
Leaders du Secteur de la Livraison de Colis par Drone
-
Wing Aviation LLC
-
Zipline International Inc.
-
Matternet, Inc.
-
Manna Drone Delivery
-
United Parcel Service, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la livraison de colis par drone Entreprises couvertes dans ce rapport
- Wing Aviation LLC
- Zipline International Inc.
- Amazon.com, Inc.
- United Parcel Service, Inc.
- FedEx Corporate Services, Inc.
- Matternet, Inc.
- Flytrex Inc.
- Skyports Drone Services
- Manna Drone Delivery
- EHang Intelligent Technology Co. Ltd.
- Elroy Air, Inc.
- Airbus SE
- Wingcopter GmbH
- Drone Delivery Canada Corp. (Volatus Aerospace Corp.)
- SZ DJI Technology Co., Ltd.
Développements industriels récents dans Marché de la livraison de colis par drone
- Juin 2025 : Wing et Walmart ont dévoilé une expansion de la livraison par drone dans 100 magasins à travers cinq zones métropolitaines américaines, visant des livraisons moyennes inférieures à 19 minutes.
- Juin 2025 : DoorDash et Flytrex ont lancé des services de livraison par drone dans la zone métropolitaine de Dallas-Fort Worth, proposant des livraisons depuis plusieurs chaînes de restaurants locales et nationales.
- Avril 2025 : Zipline a présenté ses drones Plateforme 2 (P2) pour les livraisons de produits de détail et de santé. Les drones transportent jusqu'à 3,6 kg dans un rayon de 16 km et utilisent un transporteur « Zip » attaché pour effectuer les livraisons en 30 minutes. Le drone peut fonctionner sous la pluie et dans des vents allant jusqu'à 72 km/h.
Portée du Rapport sur le Marché Mondial de la Livraison de Colis par Drone
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Multi-Rotor |
| À Voilure Fixe |
| VTOL Hybride |
| Courte Portée |
| Moyenne Portée |
| Longue Portée |
| Moins de 2 kg |
| 2 à 5 kg |
| Plus de 5 kg |
| Livraison de Nourriture |
| Livraison de Marchandises de Détail |
| Livraison Postale |
| Livraison d'Aide Médicale |
| Livraison pour l'Agriculture de Précision |
| Livraison Industrielle |
| Livraison Maritime |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Solution | Matériel | ||
| Logiciel | |||
| Services | |||
| Par Type de Drone | Multi-Rotor | ||
| À Voilure Fixe | |||
| VTOL Hybride | |||
| Par Portée | Courte Portée | ||
| Moyenne Portée | |||
| Longue Portée | |||
| Par Taille de Colis | Moins de 2 kg | ||
| 2 à 5 kg | |||
| Plus de 5 kg | |||
| Par Utilisation Finale | Livraison de Nourriture | ||
| Livraison de Marchandises de Détail | |||
| Livraison Postale | |||
| Livraison d'Aide Médicale | |||
| Livraison pour l'Agriculture de Précision | |||
| Livraison Industrielle | |||
| Livraison Maritime | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la livraison de colis par drone ?
La taille du marché de la livraison de colis par drone s'élève à 0,97 milliard USD en 2025 et devrait atteindre 4,78 milliards USD d'ici 2030, progressant à un TCAC de 37,57 %.
Quelle région connaît la croissance la plus rapide dans la livraison commerciale par drone ?
L'Asie-Pacifique se développe à un TCAC de 41,20 %, portée par les politiques d'économie à basse altitude de la Chine et les mégapoles denses qui favorisent la logistique aérienne.
Pourquoi les livraisons médicales mènent-elles la croissance dans les applications de drones ?
Les livraisons médicales connaissent la croissance la plus rapide car les drones réduisent les délais de livraison de près d'une heure à quelques minutes, maintiennent les températures de la chaîne du froid et atteignent les cliniques reculées sans routes.
Quel obstacle technique limite les charges utiles plus lourdes des drones ?
La densité d'énergie des batteries lithium-ion (Li-ion) plafonne les charges utiles économiques à moins de 2,27 kg ; les cellules lithium-soufre (Li-S) de nouvelle génération doivent mûrir avant que le fret en vrac ne se généralise.
Comment les tendances réglementaires influencent-elles l'expansion du marché ?
Les approbations BVLOS aux États-Unis, dans l'UE et en Chine standardisent les opérations longue portée, permettant aux opérateurs de passer des vols d'essai aux réseaux à l'échelle de la ville sans observateurs visuels.
Quelles entreprises mènent actuellement le paysage concurrentiel ?
Wing Aviation LLC et Zipline International Inc. forment le duo de tête, chacun avec des stratégies distinctes : intégration au détail, partenariats en marque blanche et spécialisation dans la santé respectivement.