
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 12.55 Milliards de dollars |
| Taille du Marché (2026) | 15.02 Milliards de dollars |
| Taille du Marché (2031) | 36.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.61 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de drones en Amérique du Nord par Mordor Intelligence
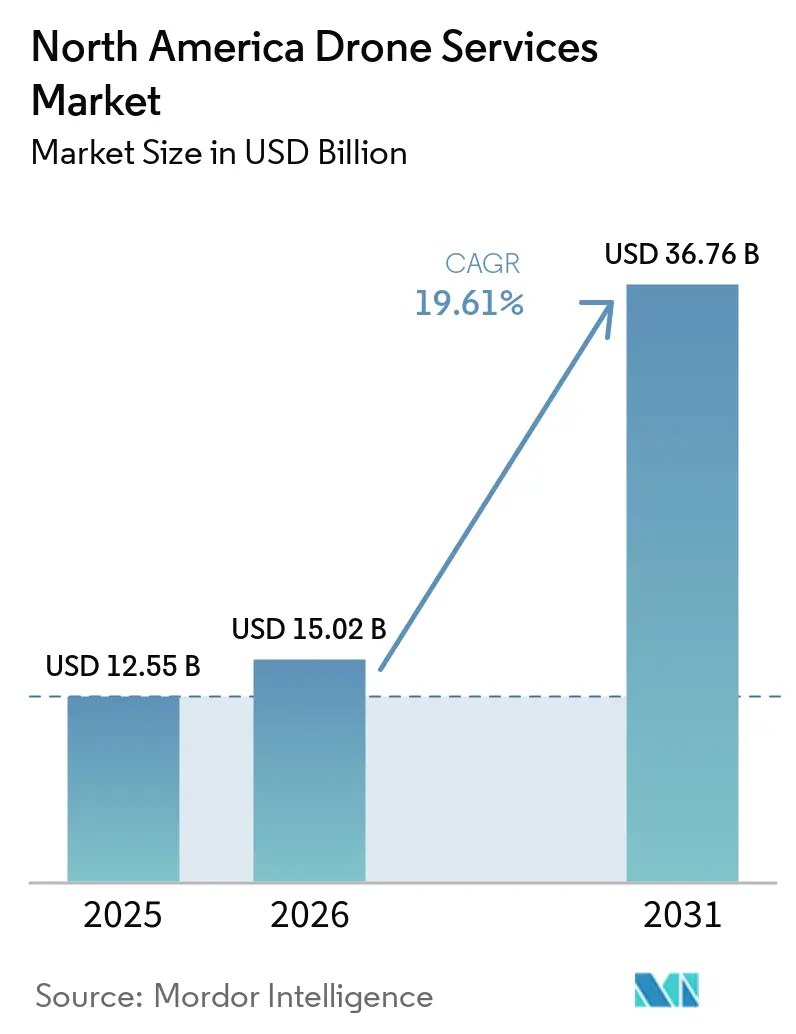
La taille du marché des services de drones en Amérique du Nord devrait passer de 12,55 milliards USD en 2025 à 15,02 milliards USD en 2026 et devrait atteindre 36,76 milliards USD d'ici 2031, à un TCAC de 19,61% sur la période 2026-2031. La trajectoire de croissance est soutenue par l'évolution rapide de la réglementation de la Federal Aviation Administration (FAA) sur les opérations au-delà de la ligne de visée visuelle (BVLOS), l'expansion de la connectivité 5G et la demande croissante des entreprises pour la capture de données à faible émission de carbone. Un passage des ventes de matériel vers des modèles économiques axés sur les services encourage les opérateurs spécialisés dans l'analyse, la formation et la maintenance. La consolidation rapide du secteur, illustrée par l'acquisition de Dedrone par Axon en 2024 et le rachat de Sentera par John Deere en 2025, signale un pivot vers des plateformes à intégration verticale combinant les opérations de vol avec les analyses de données. Parallèlement, les règles BVLOS simplifiées de Transports Canada et l'alignement réglementaire du Mexique sur les normes de l'OACI ouvrent de nouveaux segments adressables à travers la région.[1]
Principales conclusions du rapport
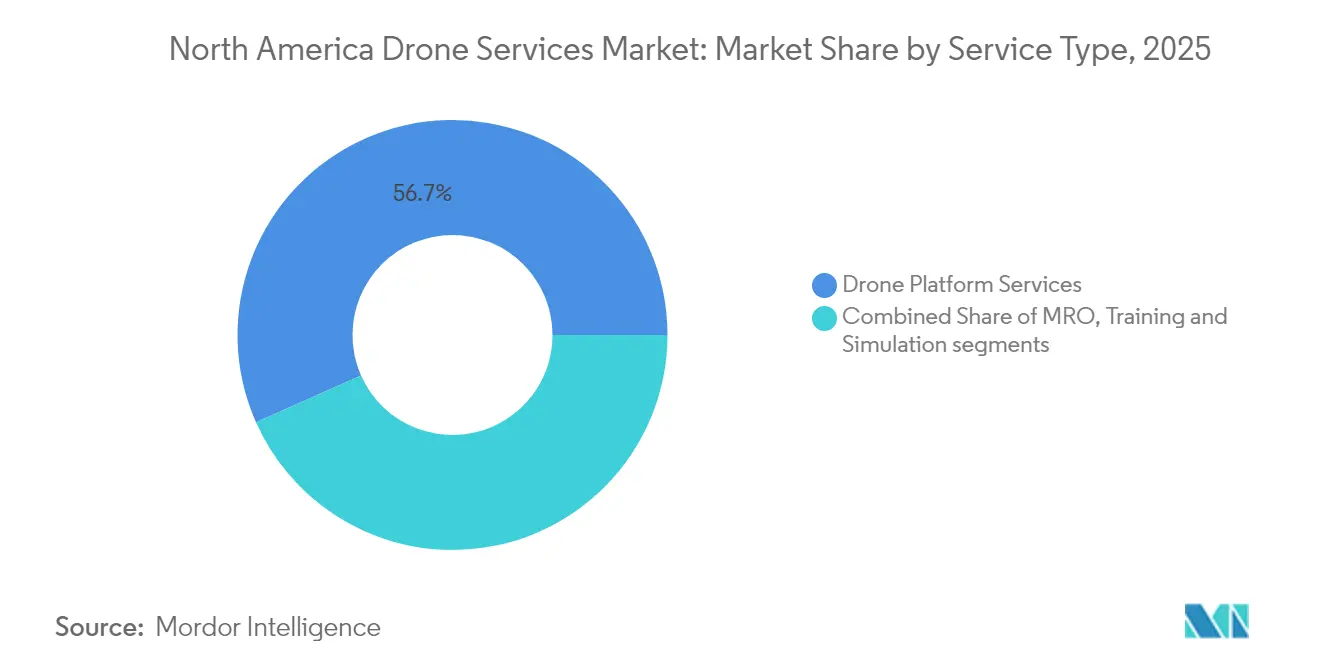
- Par type de service, les services de plateforme de drones ont dominé avec une part de revenus de 56,65% en 2025, tandis que la formation et la simulation ont enregistré la croissance la plus rapide avec un TCAC de 24,10%.
- Par secteur d'utilisation final, la construction et l'infrastructure ont dominé avec une part de revenus de 31,62% en 2025 ; le segment de la livraison médicale et de colis est prêt à se développer à un TCAC de 25,10% jusqu'en 2031.
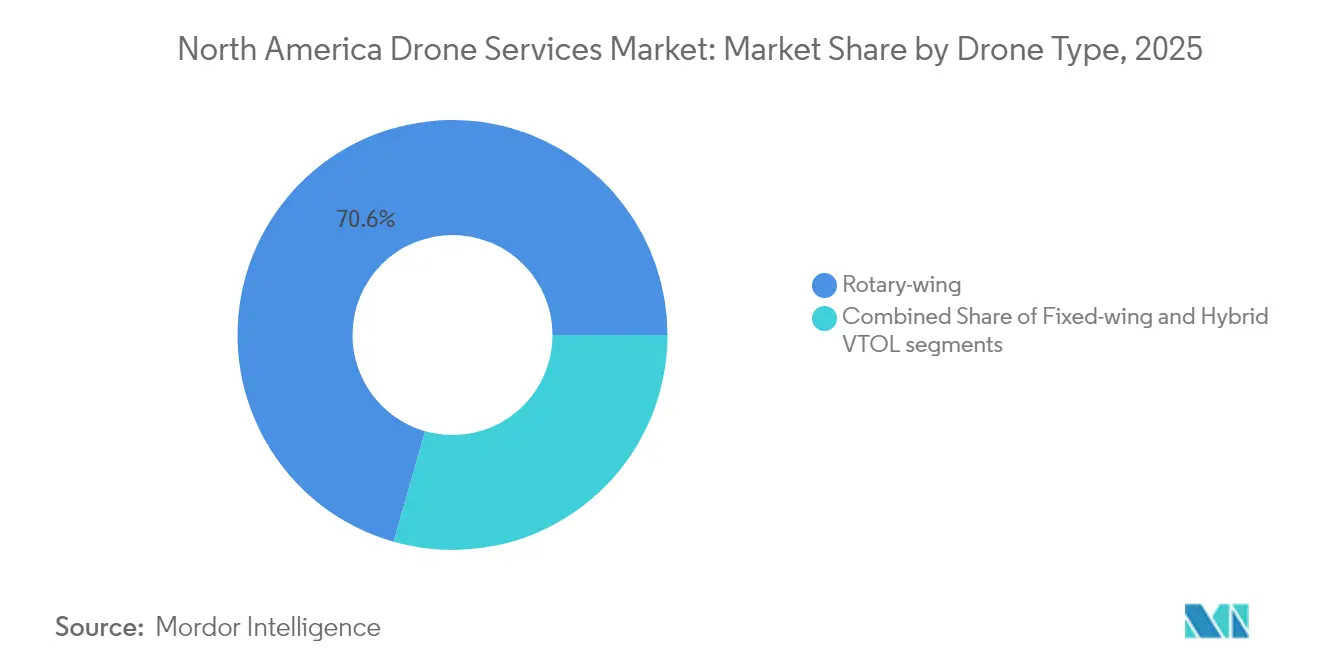
- Par type de drone, les modèles à voilure tournante représentaient 70,58% de la taille du marché des services de drones commerciaux en Amérique du Nord en 2025, tandis que les modèles VTOL hybrides devraient croître à un TCAC de 27,95%.
- Par portée opérationnelle, les vols en ligne de visée visuelle (VLOS) représentaient 67,96% des revenus 2025, mais les services BVLOS devraient croître à un TCAC de 22,98% jusqu'en 2031.
- Par géographie, les États-Unis ont capturé une part de marché de 86,02% en 2025, bien que le Mexique soit prévu pour devenir le pays à la croissance la plus rapide, avec un TCAC de 21,98%.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~)% sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des dérogations FAA Partie 135 et BVLOS | +4.2% | États-Unis avec répercussions sur le Canada et le Mexique | Moyen terme (2-4 ans) |
| Inspection de la construction et des infrastructures à moût réduit | +3.8% | Amérique du Nord, concentrée aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Adoption de l'agriculture de précision dans les cultures en rangs | +3.1% | Midwest américain, Prairies canadiennes, nord du Mexique | Moyen terme (2-4 ans) |
| Développement des projets pilotes de livraison médicale et commerciale par drone | +2.9% | Centres urbains américains, extension vers les marchés suburbains | Long terme (≥ 4 ans) |
| Transition ESG des entreprises vers la capture de données aériennes à faible émission de carbone | +2.4% | Mondial, adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| IA embarquée et 5G permettant l'analytique en temps réel en tant que service | +2.8% | Corridors technologiques américains et canadiens, marchés émergents mexicains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des dérogations FAA Partie 135 et BVLOS
La direction du Congrès a demandé à la FAA de finaliser un cadre BVLOS Partie 108 dans un délai de 20 mois, en passant des dérogations individuelles à une supervision par les entreprises. Cette structure devrait réduire les cycles d'approbation de plusieurs mois à plusieurs semaines et finalement permettre des services BVLOS évolutifs à travers le marché des services de drones commerciaux en Amérique du Nord.
Inspection de la construction et des infrastructures à coût réduit
Les inspections de ponts et de lignes électriques réalisées par des drones ont entraîné des réductions de coûts allant jusqu'à 40% et des délais d'exécution 75% plus rapides, incitant les agences de transport d'État et les services publics à remplacer les élévateurs avec équipage. La flotte interne de 200 drones de Georgia Power a réduit les dépenses d'inspection de 60% tout en triplant la détection des anomalies, renforçant l'adoption sur le marché des services de drones commerciaux en Amérique du Nord.[2]
Adoption de l'agriculture de précision dans les cultures en rangs
Les drones de pulvérisation ont traité 10,3 millions d'acres en 2024, générant 215 millions USD de revenus de services. Les approbations de la FAA pour les opérations en essaim, qui permettent à un seul pilote de superviser trois drones de pulvérisation lourds, ont réduit l'intensité en main-d'œuvre et stimulé la demande sur le marché des services de drones commerciaux en Amérique du Nord.
Développement des projets pilotes de livraison médicale et commerciale par drone
Zipline a dépassé 1 million de livraisons commerciales et s'est associé à Walmart pour couvrir une grande partie de la zone Dallas–Fort Worth. La charge utile de 8 livres et le rayon de 10 miles du drone P2 Zip permettent de pallier les inefficacités de la logistique du dernier kilomètre et d'élargir les zones desservies au sein du marché des services de drones commerciaux en Amérique du Nord.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~)% sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Législation fragmentée sur les droits aériens au niveau des États et des municipalités | -2.1% | Juridictions urbaines des États-Unis | Court terme (≤ 2 ans) |
| Vivier limité de pilotes à distance qualifiés malgré la croissance de la FAA Partie 107 | -1.8% | Amérique du Nord, situation critique dans les zones rurales | Moyen terme (2-4 ans) |
| Vulnérabilités de cybersécurité dans les liaisons de commande et contrôle dissuadant les clients des infrastructures critiques | -1.5% | Secteurs de l'énergie aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Réglementation BVLOS fragmentée et charge administrative des dérogations | -1.3% | États-Unis, répercussions transfrontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Législation fragmentée sur les droits aériens au niveau des États et des municipalités
Les ordonnances locales sur les droits aériens et la vie privée ont créé une charge de conformité multicouche qui a ralenti les déploiements dans plusieurs États, en particulier dans les corridors densément peuplés. Les opérateurs doivent cartographier les différentes limites d'altitude et les restrictions de survol de personnes, ce qui augmente les coûts et freine la croissance à court terme sur le marché des services de drones commerciaux en Amérique du Nord.
Vivier limité de pilotes à distance qualifiés
Bien que le nombre de titulaires de licences FAA Partie 107 ait augmenté, des secteurs spécialisés tels que le cinéma, l'énergie et l'agriculture de précision ont continué à faire face à des pénuries de pilotes, avec des salaires dépassant 100 000 USD. La demande de certifications avancées a soutenu un TCAC de 24,41% dans les services de formation, mais a limité la capacité opérationnelle sur le marché des services de drones commerciaux en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la dynamique de la formation rencontre l'échelle des plateformesLe marché nord-américain des services de drones, pour les services de plateforme, a enregistré une part de revenus de 56,65 % en 2025, reflétant le rôle central des forfaits de pilotage, de capture de données et de traitement. À l'échelle mondiale, la cartographie et le levé topographique ont généré 38,21 % des revenus de 2025, démontrant que le marché des services de données par drone reste ancré dans les livrables géospatiaux fondamentaux. Les entreprises ont eu recours à des équipes de vol clés en main et à des analyses en nuage pour simplifier l'adoption, maintenant des revenus récurrents basés sur des honoraires dans les secteurs de l'énergie, de la construction et de l'agriculture. La banalisation du matériel a conduit les prestataires à se concentrer sur des analyses à valeur ajoutée, et les contrats de services groupés ont contribué à l'augmentation de la taille moyenne des contrats en 2025.
La formation et la simulation ont connu la croissance la plus rapide avec un CAGR de 24,10 %, les pénuries de main-d'œuvre ayant accru la demande de modules basés sur des scénarios couvrant les procédures BVLOS, la supervision d'essaims et l'exploitation avancée de charges utiles. Les prestataires ont adopté des simulateurs en réalité mixte alignés sur les normes de test pratique de la FAA, réduisant le délai de mise à niveau et répondant aux exigences de compétence des assureurs. À mesure que les règles BVLOS arrivent à maturité, les programmes de renouvellement de certification devraient s'accélérer, stimulant davantage le marché nord-américain des services de drones commerciaux.



Par secteur d'utilisation final :
la livraison s'accélère, l'infrastructure ancre le marchéLa construction et l'infrastructure ont représenté 31,62% des revenus 2025, bénéficiant d'économies mesurables dans les inspections de ponts, de lignes de transmission et de pipelines qui ont renforcé les projets de renouvellement réguliers financés dans le cadre de la loi américaine sur l'investissement dans les infrastructures et l'emploi. La tension des marchés du travail et les mandats de sécurité stricts ont incité les entrepreneurs à externaliser le suivi de l'avancement aérien, consolidant la demande au sein du marché des services de drones commerciaux en Amérique du Nord.
La livraison médicale et de colis a enregistré le TCAC le plus élevé à 25,10%. Les drones indépendants de la distance ont réduit les délais d'exécution et diminué les émissions des véhicules, s'alignant sur les objectifs ESG des entreprises. Les réseaux d'approvisionnement chirurgical, les chaînes de pharmacies et les grands détaillants ont étendu leurs programmes pilotes à des zones de couverture multi-États après avoir obtenu des autorisations BVLOS basées sur des routes, ouvrant de nouveaux flux de revenus adressables pour le secteur des services de drones commerciaux en Amérique du Nord.
Par type de drone :
l'essor du VTOL hybrideLes plateformes à voilure tournante ont conservé 70,58% de la part de marché des services de drones commerciaux en Amérique du Nord en 2025, portées par la familiarité des utilisateurs, leur capacité à maintenir un vol stationnaire et leurs faibles exigences de maintenance. Elles ont excellé dans les inspections visuelles à courte portée et les déploiements tactiques de sécurité publique. L'amélioration des capteurs d'évitement d'obstacles et des cellules certifiées IP ont prolongé leur durée de vie et minimisé les temps d'arrêt.
Les systèmes VTOL hybrides ont affiché un TCAC de 27,95% grâce aux règles de certification de décollage motorisé de la FAA entrées en vigueur en janvier 2025. En combinant le décollage vertical avec le vol en croisière à voilure fixe, ces aéronefs ont livré des charges utiles sur plus de 50 km sans nécessiter de lanceurs au sol, ouvrant des routes logistiques suburbaines mal desservies au sein du marché des services de drones commerciaux en Amérique du Nord.

Par portée opérationnelle :
la percée réglementaire BVLOS stimule la croissanceLes vols VLOS ont contribué à 67,96% des revenus 2025. Ils sont restés la norme pour les tâches d'inspection et de sécurité publique nécessitant une intervention immédiate du pilote. La conformité réglementaire basée sur les risques et les primes d'assurance plus faibles ont soutenu le volume sur le marché des services de drones commerciaux en Amérique du Nord.
Les services BVLOS, avec un TCAC de 22,98%, ont bénéficié de la réglementation Partie 108, de l'extension des sites de test FAA BEYOND et de capteurs de détection et d'évitement matures. L'approbation FAA de Zipline en 2023 a établi des précédents en matière de sécurité qui ont encouragé les assureurs à réviser leurs directives de souscription, tandis que le nouveau cadre sans certificat de Transports Canada pour le BVLOS de routine a réduit la charge administrative pour les opérateurs transfrontaliers. Les investisseurs ont donc canalisé des capitaux vers des extensions de flotte conçues pour les réseaux logistiques régionaux à travers le marché des services de drones commerciaux en Amérique du Nord.
Analyse géographique
Marché des services de drones aux États-Unis
Les États-Unis dominent le marché nord-américain des services de drones commerciaux en 2025, représentant 86,02 % de la taille du marché, soutenus par le processus structuré de dérogation de la FAA, un financement en capital-risque important et une base de clients entreprises dense. Les sites d'essai fédéraux en Oklahoma, à New York et dans le Dakota du Nord ont facilité la validation technologique, tandis que les subventions de défense dans le cadre du programme DIU Blue UAS ont accéléré la montée en puissance nationale de la fabrication. La surveillance du Congrès sur l'élaboration de la réglementation BVLOS en vertu de la Partie 108 a renforcé davantage la confiance des investisseurs.
Marché des services de drones au Canada
Le Canada a représenté la majeure partie des revenus restants et devrait augmenter à mesure que les règles de Transports Canada de novembre 2025 simplifient les approbations BVLOS pour les drones pesant entre 25 et 150 kg. Les vols en visibilité directe de routine ne nécessiteront plus de Certificats d'opérations aériennes spécialisées dans les espaces aériens à faible risque, réduisant ainsi les coûts administratifs et favorisant l'adoption dans les secteurs de l'extraction des ressources, des services publics et de la foresterie.
Marché des services de drones au Mexique
Le Mexique a représenté la géographie à la croissance la plus rapide, avec un CAGR de 21,98 %, alors que l'agence de l'aviation civile a mis à jour sa réglementation conformément au cadre UAS modèle de l'OACI. Les projets de modernisation de l'irrigation à grande échelle dans le Sonora et l'expansion des énergies renouvelables le long de la côte du Golfe ont présenté des cas d'usage pour les relevés longue portée. Bien que des lacunes en matière d'infrastructures persistent, les partenariats en capital-risque avec des opérateurs basés aux États-Unis ont accéléré le transfert de connaissances, intégrant des équipes qualifiées et des technologies de commandement et de contrôle dans le marché nord-américain des services de drones commerciaux.
Paysage réglementaire
Aux États-Unis, la Federal Aviation Administration (FAA) continue de façonner l'évolutivité des services de drones commerciaux à travers l'élaboration de règles sur les opérations BVLOS et un renforcement de l'application de la conformité. Le FAA Reauthorization Act de 2024 (Public Law 118-63) a ajouté des pouvoirs affectant les opérateurs de services, notamment la Section 927 permettant des dérogations comme alternative aux processus d'exemption, et la Section 929 imposant des restrictions sur les opérations UAS près de certains sites fixes tels que les prisons d'État. Parallèlement, les mécanismes d'application de la FAA ont été renforcés en 2026 avec des initiatives telles que le programme DETER pour des règlements rapides destinés aux contrevenants UAS de première infraction.
Le Canada et le Mexique présentent des niveaux différents de friction opérationnelle pour les prestataires de services. Transport Canada a élargi la voie pour les opérations BVLOS à faible risque et clarifié les exigences pour les RPAS moyens grâce à des modifications entrées en vigueur en novembre 2025, réduisant le recours aux certificats d'opérations aériennes spécialisées pour les opérations courantes. Une activité supplémentaire en 2026 s'est concentrée sur la gestion de l'accès à l'espace aérien et la réduction des contraintes. Au Mexique, l'Agencia Federal de Aviacion Civil (AFAC) maintient le cadre NOM-107-SCT3-2019 comme référence réglementaire centrale après un examen systématique en 2024, ce qui fait des exigences de conformité et des processus d'autorisation une variable de planification clé pour le déploiement de services transfrontaliers.
Analyse de la chaîne de valeur
La chaîne de valeur des services de drones en Amérique du Nord commence par les cellules et les sous-systèmes critiques (batteries, propulsion, navigation, charges utiles), alimentant les couches d'intégration et de logiciels (contrôle de vol, autonomie, analytique géospatiale et d'inspection). Ces capacités soutiennent ensuite la prestation de services (planification de mission, pilotage, capture de données, traitement et rapport), suivie d'un support post-livraison tel que la formation, la gestion de la sécurité et la MRO. Les prestataires de services regroupent de plus en plus les opérations de plateforme avec des résultats analytiques récurrents pour les acheteurs de la construction, de l'énergie, de l'agriculture et de la sécurité publique, tandis que les fournisseurs de formation et de simulation ciblent le déficit de main-d'œuvre de pilotes à distance pour les opérations avancées telles que le BVLOS et la supervision multi-aéronefs.
Les achats publics et les contrôles de la chaîne d'approvisionnement axés sur la sécurité influencent à la fois l'approvisionnement en amont et la contractualisation en aval pour les cas d'usage en entreprise et dans le secteur public. La clause 52.240-1 du Federal Acquisition Regulation, liée aux restrictions relatives aux entités étrangères couvertes par l'American Security Drone Act (en vigueur depuis novembre 2024, avec des restrictions supplémentaires liées aux fonds fédéraux en vigueur depuis le 22 décembre 2025), pousse les fournisseurs et prestataires de services vers un approvisionnement conforme en composants et vers des catalogues vérifiés tels que le cadre DIU Blue UAS et d'autres listes gouvernementales vérifiées. Cette couche de conformité accroît l'importance de pratiques sécurisées de commandement et de contrôle, de gestion des données, et de réseaux de fournisseurs vérifiés pour les opérateurs en concurrence pour des travaux liés aux infrastructures critiques et au gouvernement.
Paysage concurrentiel
Concentration du Marché
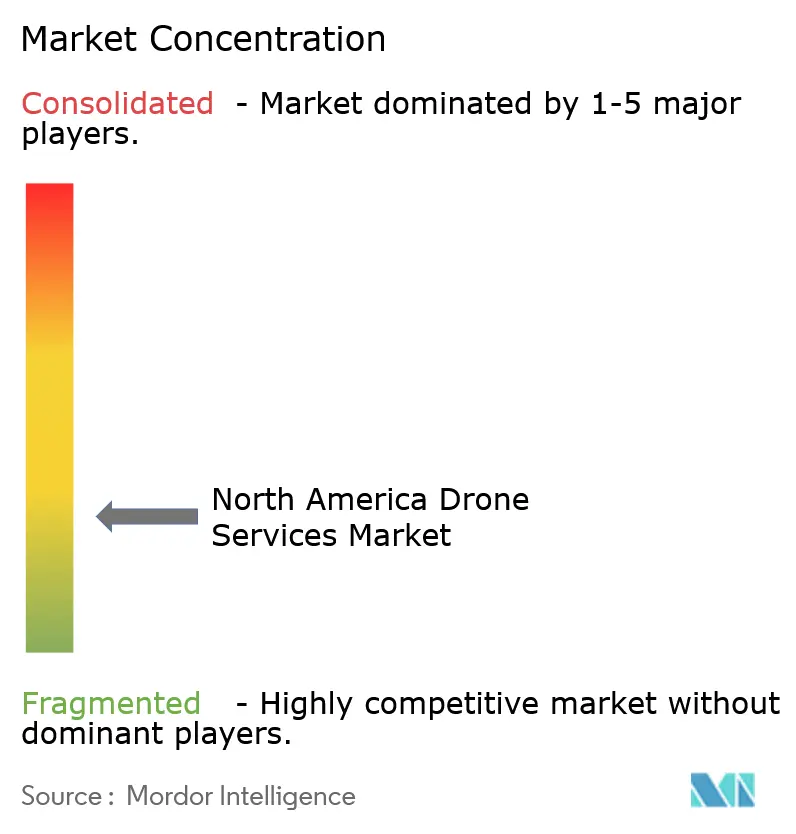
Le champ concurrentiel est resté fragmenté en 2025. L'acquisition de Dedrone par Axon pour 170 millions USD a réuni les contre-mesures anti-drones, les drones pour les premiers intervenants et les logiciels de gestion des preuves sous un même toit, créant une pile complète de connaissance du domaine aérien. L'acquisition de Sentera par John Deere a intégré l'optique multispectrale et l'analyse de surveillance des cultures dans sa plateforme See and Spray, améliorant les services d'agriculture de précision.
Skydio a levé 170 millions USD pour développer Remote Flight Deck, permettant le contrôle de drones via navigateur sur réseau 5G et positionnant l'entreprise comme un fournisseur de premier plan de systèmes autonomes pour les clients des infrastructures. Drone Delivery Canada a fusionné avec Volatus Aerospace, combinant la fabrication avec la prestation de services logistiques pour poursuivre des corridors d'approvisionnement médical et des contrats de surveillance des frontières.
Des spécialistes émergents ciblent des segments de niche. VOLT Inspections, spécialisée dans l'énergie, a proposé des analyses thermographiques pour les lignes de transmission, tandis que Rantizo a développé des abonnements de maintenance de drones de pulvérisation pour les coopératives. Les fournisseurs de modules d'IA embarquée ont fourni une détection de défauts en temps réel pour améliorer la capture de valeur, intensifiant la différenciation par le logiciel au sein du marché des services de drones commerciaux en Amérique du Nord.
Leaders du secteur des services de drones en Amérique du Nord
-
DroneDeploy, Inc.
-
Zipline International Inc.
-
Cyberhawk Innovations Limited
-
AgEagle Aerial Systems Inc.
-
Skydio, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de drones en Amérique du Nord Entreprises couvertes dans ce rapport
- DroneDeploy, Inc.
- Cyberhawk Innovations Limited
- Zipline International Inc.
- AgEagle Aerial Systems Inc.
- Skydio, Inc.
- SkySpecs, Inc.
- Volatus Aerospace Corp.
- DroneUp, LLC
- Aerodyne Group
- Phoenix Drone Services LLC
- Arch Aerial LLC
- Precision AI Inc.
- Sky Source Aerial
- Flytrex Inc.
- Wing Aviation LLC
- Dronegenuity, Inc.
- Agremo Ltd.
- Intertek Group plc
- Ondas Holdings Inc.
- Axon Enterprise, Inc.
Lire l’analyse des entreprises de marché des services de drones en Amérique du Nord
Opportunités de marché et perspectives d'avenir
La mise à l'échelle des opérations BVLOS est l'espace blanc le plus évident pour les services de drones en Amérique du Nord, car l'élaboration de règles et les voies d'approbation provisoires élargissent ce qui peut être livré comme un service reproductible plutôt qu'un projet ponctuel sous dérogation. La FAA a publié un NPRM sur la normalisation des opérations BVLOS le 7 août 2025, et la période de commentaires a été réouverte et s'est conclue en février 2026. L'agence continue également d'utiliser des processus tels que le Near-Term Approval Process (NTAP) pour évaluer les dossiers de sécurité intégrant des services tiers de gestion du trafic UAS (UTM). Ensemble, l'approche réglementaire et le cadre des fournisseurs UTM créent une marge de manœuvre pour les prestataires de services afin d'empaqueter des workflows conformes de détection et d'évitement, d'opérations à distance et d'audit pour des clients entreprises opérant dans plusieurs juridictions.
L'expansion commerciale devient également plus visible là où les acheteurs standardisent la capture de la réalité et les opérations de livraison à grande échelle, ce qui favorise des contrats de plus longue durée et des taux d'utilisation plus élevés. Dans la construction et les infrastructures, la standardisation à grande échelle sur plusieurs projets est poursuivie via des déploiements de plateformes d'entreprise, par exemple, DroneDeploy et PCL Construction étendant la capture de réalité standardisée sur plus de 1 000 projets actifs. Cette approche soutient la demande de services de traitement de données, d'analytique et de formation liés à des résultats opérationnels mesurables. Dans le médical, le commerce de détail et la logistique à la demande, Zipline a démontré des jalons d'échelle et une expansion géographique aux États-Unis, renforçant la demande pour des opérateurs capables de combiner des autorisations basées sur des itinéraires avec des niveaux de service cohérents et une intégration dans les workflows d'exécution des clients.
Développements industriels récents dans Marché des services de drones en Amérique du Nord
- Juillet 2026 : DroneDeploy s'est associé à Shepherd pour introduire des économies de primes d'assurance basées sur les données pour les entrepreneurs utilisant les workflows de capture de réalité de DroneDeploy. Le programme a présenté la documentation issue des drones et la visibilité des risques sur les chantiers comme un contrôle assurable, renforçant l'argument commercial en faveur de déploiements de construction standardisés et récurrents.
- Mai 2026 : DroneDeploy et PCL Construction ont élargi leur partenariat pour standardiser la capture de réalité sur plus de 1 000 projets actifs. L'ampleur du déploiement a accru la demande pour des opérations de terrain cohérentes, un traitement de données et une gouvernance d'entreprise favorisant les modèles de services centrés sur la plateforme plutôt que le travail de vol ponctuel.
- Mai 2025 : John Deere a acquis Sentera pour ajouter des capacités d'imagerie à distance et d'analytique à sa suite d'agriculture de précision. L'accord a renforcé l'intégration entre les informations agronomiques et les workflows de terrain, encourageant les prestataires de services à aligner la capture de données par drone avec les outils de décision en aval utilisés par les producteurs et les coopératives.
Marché des services de drones en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché regroupe les revenus générés par des prestations de services de drones à titre onéreux en Amérique du Nord, dans lesquelles un prestataire de services utilise des drones pour effectuer des tâches telles que l'inspection, la cartographie, la surveillance et la capture de données, puis livre les résultats aux clients.
Exclusions du périmètre : Nous excluons les ventes de matériel de drones, les licences logicielles autonomes non liées à la prestation de services, et les missions purement militaires.
Aperçu de la segmentation
- Par type de service
- Services de plateforme de drones
- Pilotage et opérations
- Analyse de données
- Traitement de données
- Maintenance, réparation et révision (MRO)
- Formation et simulation
- Services de plateforme de drones
- Par secteur d'utilisation final
- Construction et infrastructure
- Agriculture et foresterie
- Énergie et services publics
- Application de la loi et sécurité publique
- Livraison médicale et de colis
- Autres (exploitation minière, immobilier, médias)
- Par type de drone
- À voilure tournante
- À voilure fixe
- VTOL hybride
- Par portée opérationnelle
- Ligne de visée visuelle (VLOS)
- Au-delà de la ligne de visée visuelle (BVLOS)
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter le marché, comprendre les modalités de tarification des services et créer des facteurs de demande réalistes par pays (États-Unis, Canada et Mexique). Nous nous sommes appuyés sur des sources en accès libre telles que les mises à jour des réglementations de la FAA et les programmes de dérogation, les publications de Transports Canada sur la réglementation des drones, ainsi que les séries de statistiques gouvernementales d'organismes tels que le Bureau of Labor Statistics des États-Unis et le Bureau du recensement des États-Unis, qui signalent l'activité dans les secteurs de la construction, des services publics et de l'agriculture où la demande de services tend à augmenter.
Nous avons également examiné les publications de l'USGS et de Ressources naturelles Canada qui éclairent les activités de cartographie et de levé topographique, ainsi que les portails de marchés publics et les bulletins d'appels d'offres qui révèlent les schémas de dépenses en matière d'inspection et de surveillance. Nous avons en outre utilisé des sources telles que les dépôts auprès de la SEC et les présentations aux investisseurs d'opérateurs cotés, la couverture de presse de référence sur les approbations BVLOS et les déploiements de programmes, ainsi que les sites d'associations professionnelles traitant des pratiques opérationnelles et des recommandations en matière de sécurité. Le cas échéant, nous avons eu recours à des abonnements à des bases de données payantes pour les données financières et le renseignement sur les entreprises, à des bases de données de brevets pour l'orientation des capacités, ainsi qu'à des outils d'actualité et de données financières pour dater les principaux événements commerciaux. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification de ce qui est réellement vendu en tant que service, sur l'évolution des prix en fonction de la complexité des vols, et sur l'identification des utilisateurs finaux qui augmentent leurs budgets. Nous avons échangé avec des prestataires de services, des utilisateurs en entreprise et des partenaires de distribution aux États-Unis, au Canada et au Mexique afin de combler les lacunes de la recherche documentaire et de soumettre les hypothèses à des tests de robustesse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 15 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Notre modèle repose sur une construction descendante qui lie la demande de services à des bassins d'activité réels en Amérique du Nord, puis convertit cette demande en revenus à l'aide d'hypothèses sur la composition des services et les prix. Pour les services de drones, cela est réalisé en associant l'activité des utilisateurs finaux à des missions réalisables (par exemple, les inspections d'infrastructures, les travaux de levé et de cartographie, et les besoins de surveillance récurrents), puis en appliquant des comportements réalistes de pénétration et de cycle de répétition.
Pour ancrer les totaux dans la réalité, nous avons corroboré les résultats par des vérifications ascendantes sélectives telles que des fourchettes de prix par mission et par projet échantillonnées, une logique de capacité et d'utilisation pour les équipes de service, et des vérifications de canal sur les tailles de contrats typiques. Les principaux paramètres utilisés dans le modèle comprennent le rythme de la réglementation et des approbations permettant le BVLOS, les niveaux d'utilisation (heures de vol et délais d'exécution des projets), les évolutions de la composition des applications entre cartographie, inspection et surveillance, la progression du prix de vente moyen selon la complexité, et la part des projets qui associent l'analyse aux travaux de terrain. Les prévisions ont reposé sur une analyse de scénarios étayée par des avis d'experts, dans laquelle l'adoption et les prix ont été modulés selon différentes vitesses réglementaires et trajectoires budgétaires des utilisateurs finaux, puis réconciliés avec le cas le plus probable. Lorsque les données ascendantes étaient insuffisantes pour les opérateurs locaux de plus petite taille, les lacunes ont été comblées en utilisant des hypothèses de capacité prudentes, puis en effectuant des recoupements avec les fourchettes de prix observées et le comportement d'achat des clients.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les autorisations d'exploitation liées à la réglementation, l'activité commerciale visible dans les principaux secteurs d'utilisation finale, et le revenu implicite par équipe de service active, ce qui permet de signaler les hausses irréalistes. Lorsqu'un écart est constaté, les hypothèses sont réexaminées et des relances ciblées sont effectuées auprès des personnes interrogées pour confirmer si le changement reflète des conditions réelles ou un artefact lié au calendrier, à la devise ou au périmètre.
Avant la validation finale, les chiffres font l'objet d'une révision analytique en plusieurs étapes afin de garantir la cohérence des formules, de l'économie unitaire et des ventilations par pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des changements réglementaires majeurs, l'attribution de grands contrats ou des chocs de demande. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché des services de drones en Amérique du Nord par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées peuvent sembler très éloignées les unes des autres pour les services de drones, car les études ne comptabilisent pas toujours les mêmes flux de revenus et utilisent souvent des horizons temporels et des hypothèses de croissance différents. D'après notre expérience, les plus grandes différences proviennent de la manière dont les « services » sont interprétés, de la géographie incluse, et de la façon dont les prix et l'utilisation sont traités sur la fenêtre de prévision.
L'activité de dérogation de la FAA et les autorisations d'exploitation de Transports Canada, associées aux fourchettes de tarification des services validées par des entretiens, constituent les éléments probants qui ancrent Mordor Intelligence aux opérations de vol rémunérées aux États-Unis, au Canada et au Mexique, tout en maintenant les ventes de matériel de drones et les licences logicielles autonomes hors périmètre. Par ailleurs, certaines publications citent une valeur propre aux États-Unis et la généralisent ensuite à l'Amérique du Nord, ou supposent une adoption agressive portée par le BVLOS sans vérifier si les équipes de service peuvent augmenter la capacité de vol et les délais de livraison à la même vitesse.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,02 milliards USD (2026) | |
| Synthèse des médias financiers A | 8,84 milliards USD (2024) | Utilise une année de base différente et semble suivre une logique de ventilation à partir du global, ce qui peut modifier ce qui est comptabilisé comme services et la façon dont l'Amérique du Nord est dérivée du total mondial. |
| Synthèse Presswire B | 6,47 milliards USD (2024) | Couvre uniquement les États-Unis et peut également traiter les éléments liés aux analyses ou aux plateformes comme des revenus de services, même lorsque la prestation de vol n'est pas clairement incluse dans le forfait. |
La comparaison montre que le choix de l'année et la géographie sont deux facteurs rapides de variance, et que le traitement du périmètre des services élargit encore l'écart. En liant les revenus aux autorisations d'exploitation observables, à une utilisation réaliste et à des fourchettes de prix vérifiées, le chiffre final reste traçable jusqu'à des paramètres reproductibles qui peuvent être revérifiés à mesure que le marché évolue.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des services de drones commerciaux en Amérique du Nord ?
La taille du marché des services de drones commerciaux en Amérique du Nord était de 15,02 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Le marché devrait se développer à un TCAC de 19,61%, pour atteindre 36,76 milliards USD d'ici 2031.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
La livraison médicale et de colis devrait croître à un TCAC de 25,10% jusqu'en 2031.
Quel changement réglementaire aura le plus grand impact ?
La future réglementation BVLOS Partie 108 de la FAA devrait réduire les délais de dérogation de plusieurs mois à plusieurs semaines, permettant des opérations évolutives au-delà de la ligne de visée visuelle.
Pourquoi les drones VTOL hybrides gagnent-ils en popularité ?
Les règles de certification de décollage motorisé de la FAA entrées en vigueur en 2025 ont ouvert une voie pour les aéronefs combinant le décollage vertical avec l'efficacité à voilure fixe, soutenant des missions de livraison et d'inspection à plus longue portée.