
Taille et part de marché des désémulsifiants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
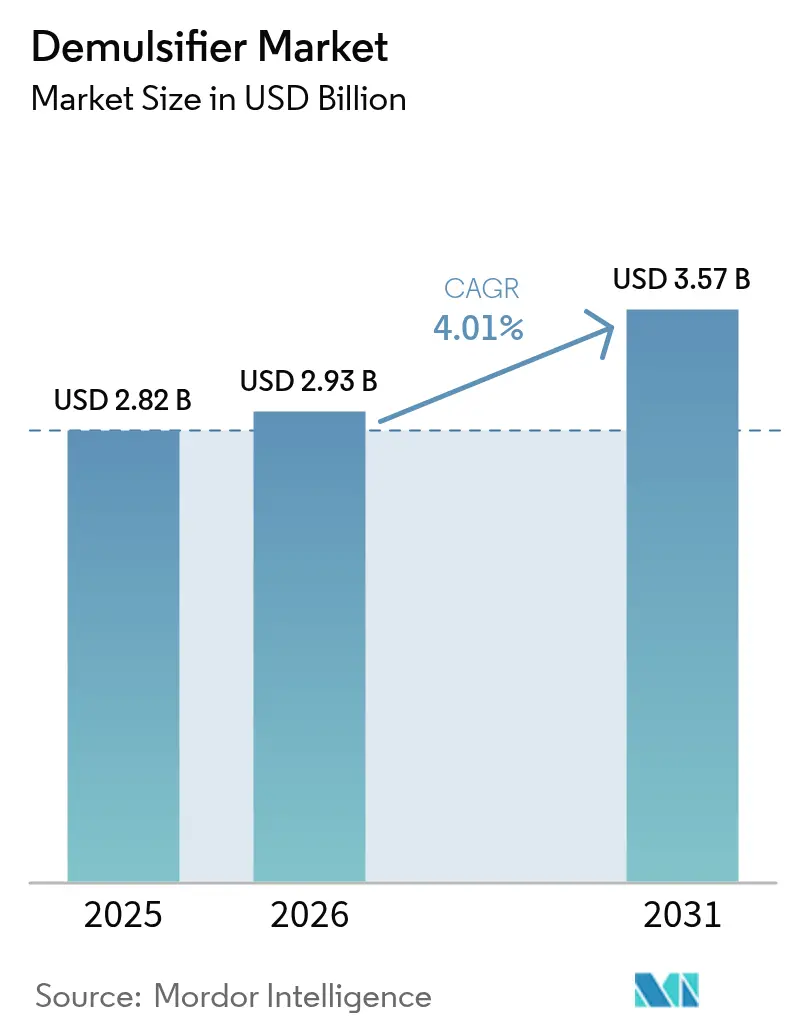
| Taille du Marché (2026) | 2.93 Milliards de dollars |
| Taille du Marché (2031) | 3.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
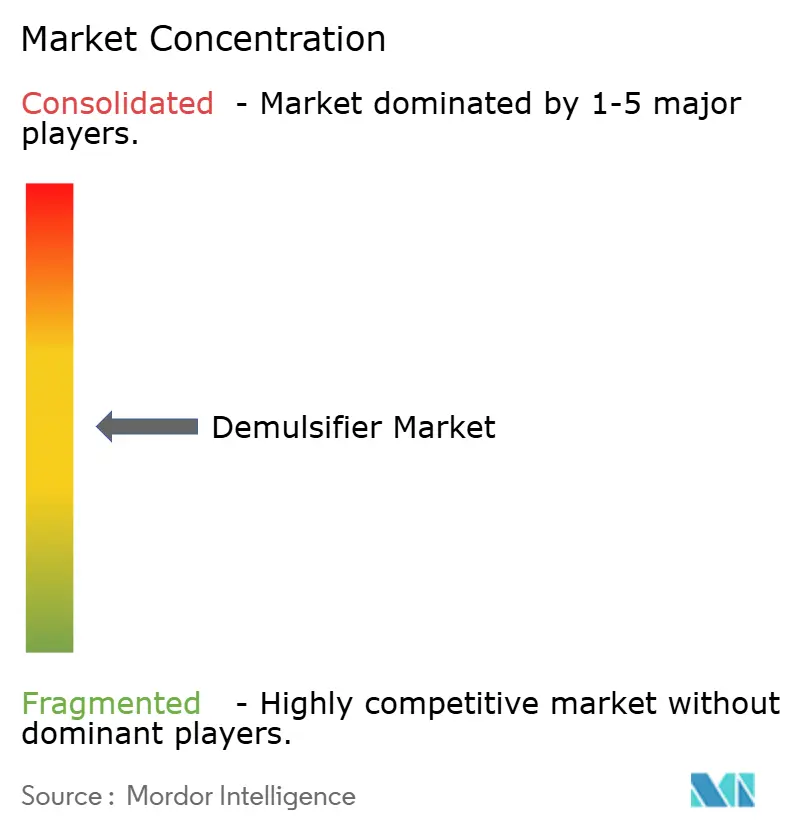
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des désémulsifiants par Mordor Intelligence
La taille du marché des désémulsifiants en 2026 est estimée à 2,93 milliards USD, en croissance par rapport à la valeur de 2025 de 2,82 milliards USD, avec des projections pour 2031 atteignant 3,57 milliards USD, progressant à un TCAC de 4,01 % sur la période 2026-2031. Cette expansion découle du développement rapide des systèmes de production en eaux profondes et de réglementations environnementales plus strictes qui poussent les opérateurs vers des produits chimiques de séparation à plus haute efficacité. La hausse des teneurs en eau dans les puits matures amplifie la demande de formulations avancées qui maintiennent la qualité du pétrole brut tout en gérant les volumes d'eau produite, propulsant davantage le marché des désémulsifiants. L'activité concurrentielle s'intensifie à mesure que les fournisseurs s'efforcent de commercialiser des chimies biodégradables et des plateformes à base de liquides ioniques qui s'alignent sur les objectifs de durabilité mondiaux. Les opérateurs considèrent de plus en plus les produits chimiques comme des leviers stratégiques d'optimisation des champs, orientant leurs dépenses vers des produits qui réduisent les coûts totaux de levage, favorisent la conformité aux émissions et prolongent la durée de vie des actifs.
Points clés du rapport
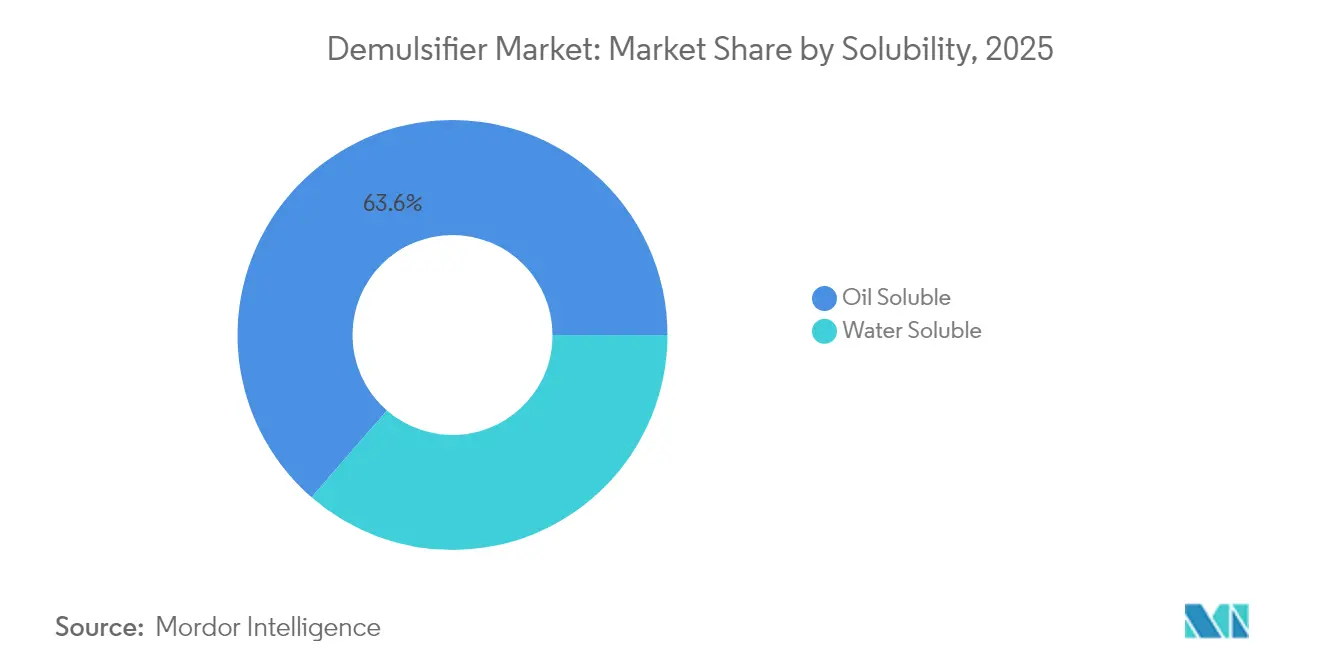
- Par solubilité, les produits liposolubles ont dominé avec 63,62 % de la part de marché des désémulsifiants en 2025, tandis que les variantes hydrosolubles devraient atteindre un TCAC de 5,78 % d'ici 2031.
- Par chimie, les réactifs non ioniques ont représenté 34,74 % des revenus en 2025 ; les liquides ioniques enregistrent la croissance la plus rapide avec un TCAC de 6,47 % jusqu'en 2031.
- Par emplacement des champs pétrolifères, les opérations terrestres ont représenté 59,51 % de la taille du marché des désémulsifiants en 2025, tandis que les déploiements en mer se développent à un TCAC de 4,97 % sur la période de prévision.
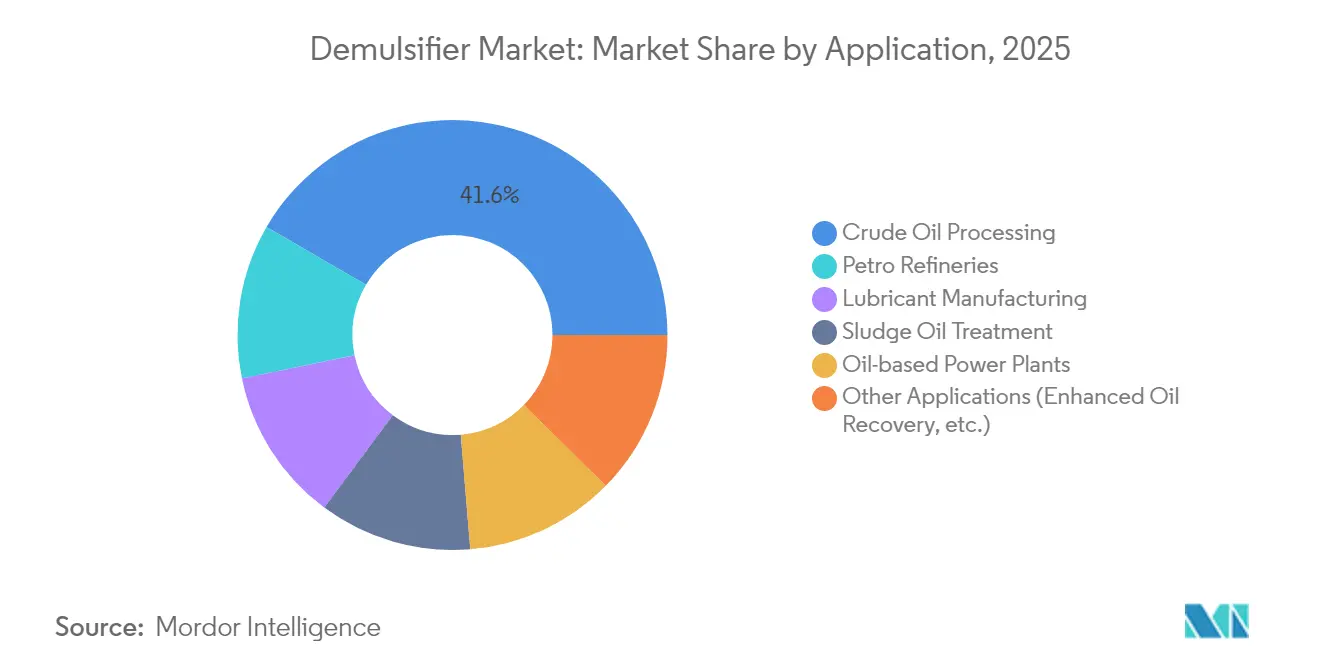
- Par application, le traitement du pétrole brut a capturé 41,63 % de la taille du marché des désémulsifiants en 2025, tandis que la récupération assistée du pétrole est prévue à un TCAC de 6,62 % jusqu'en 2031.
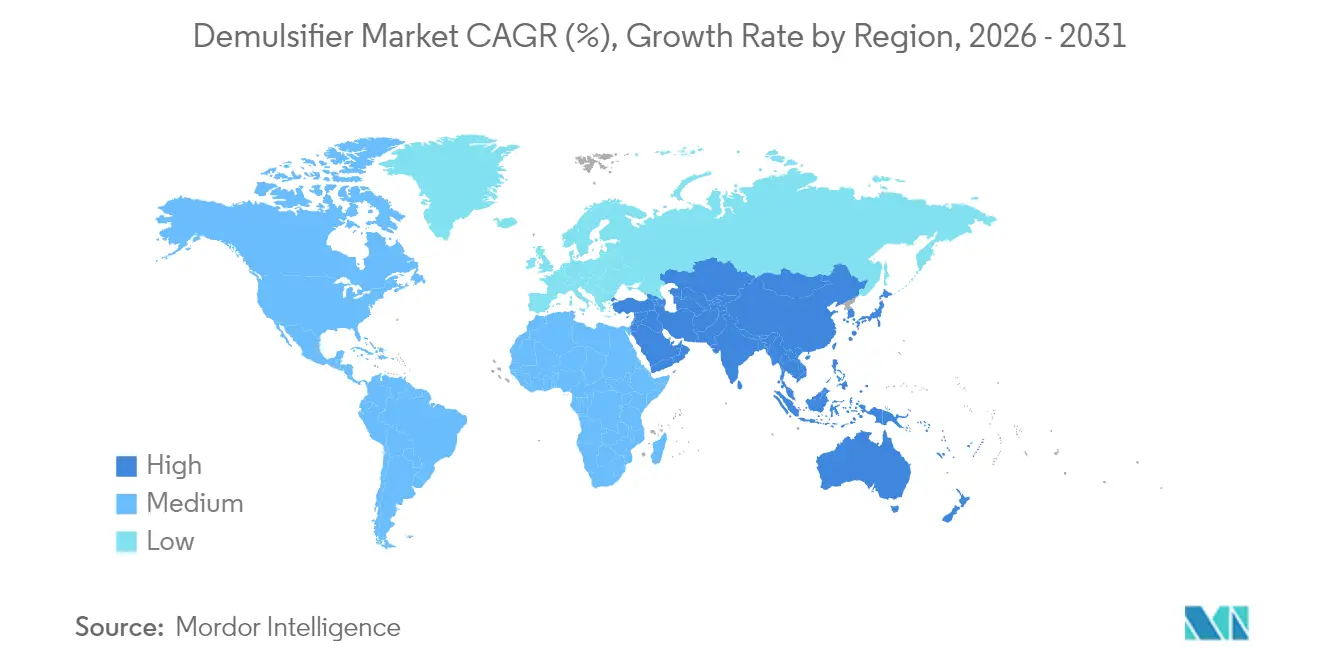
- Par géographie, l'Amérique du Nord a dominé avec 30,24 % des revenus en 2025 ; l'Asie-Pacifique affiche la croissance régionale la plus élevée avec un TCAC de 6,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Besoins en sécurité de la chaîne d'approvisionnement dans les champs pétrolifères matures | +0.8% | Mondial, concentré en Amérique du Nord et au Moyen-Orient | Moyen terme (2-4 ans) |
| Orientation vers une production en mer plus profonde et des puits à teneur en eau plus élevée | +1.2% | Régions offshore mondiales, menées par le Golfe du Mexique et la mer du Nord | Long terme (≥ 4 ans) |
| Normes strictes de rejet des eaux renforçant les spécifications de performance de séparation | +0.9% | Mondial, avec une application plus stricte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante liée à l'augmentation de la production de pétrole brut | +0.7% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Commercialisation de désémulsifiants biodégradables à base de polyester | +0.4% | Mondial, adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins en sécurité de la chaîne d'approvisionnement dans les champs pétrolifères matures
La hausse des teneurs en eau dans les réservoirs en déclin contraint les producteurs à adopter des programmes de séparation sur mesure pour maintenir la viabilité des actifs établis. Baker Hughes rapporte que 70 % des flux mondiaux de pétrole brut proviennent désormais de champs matures, une part qui accroît la dépendance aux désémulsifiants à haute efficacité[1]Baker Hughes, "Solutions pour actifs matures," bakerhughes.com. Les essais sur le terrain démontrent que les packages de traitement par injection peuvent augmenter la production de 50 % à 200 % tout en ramenant les coûts chimiques par puits à 2 500 USD, renforçant ainsi le rapport coût-efficacité de l'intervention chimique. Les opérateurs considèrent ces gains comme essentiels pour compenser les baisses de pression des réservoirs et la réduction des marges. En conséquence, la demande sur le marché des désémulsifiants est étroitement liée aux programmes de prolongation de la durée de vie des actifs patrimoniaux. Cette tendance devrait rester un pilier de croissance à moyen terme alors que les producteurs mondiaux optimisent leurs portefeuilles de champs en développement pour se prémunir contre la volatilité des prix du pétrole brut.
Orientation vers une production en mer plus profonde et des puits à teneur en eau plus élevée
Les investissements en eaux profondes dans le Golfe du Mexique, la mer du Nord et le pré-sel brésilien imposent des exigences de performance rigoureuses aux technologies de désémulsification. Les séparateurs sur les systèmes de production flottants doivent traiter des émulsions pouvant dépasser 80 % de teneur en eau tout en respectant des limites de rejet inférieures à 40 mg d'huile par litre[2]Offshore Magazine, "Défis de la séparation en eaux profondes," offshore-mag.com. Le marché des désémulsifiants innove donc autour de formulations capables de tolérer des pressions et températures élevées sans sacrifier l'efficacité de déshydratation. Les applications en mer affichent un TCAC de 5,08 % alors que les opérateurs associent les produits chimiques à des coalesceurs compacts et des skids membranaires pour réduire le poids en surface. Ces projets sont intrinsèquement à long cycle, ancrant une demande chimique durable sur toute la durée de vie du champ. Les fournisseurs qui offrent des performances éprouvées dans des conditions sous-marines extrêmes obtiennent des contrats pluriannuels, assurant une visibilité des revenus.
Normes strictes de rejet des eaux renforçant les spécifications de performance de séparation
Les régulateurs environnementaux réduisent progressivement les limites permises d'huile dans l'eau, contraignant les producteurs à revoir leurs schémas de séparation. L'Agence de protection de l'environnement des États-Unis applique des règles générales de prévention des déversements en vertu du 40 CFR Partie 112, poussant les objectifs de rejet en dessous de 30 mg d'huile par litre. L'ajout par le Canada des goudrons de houille et des HAP à sa liste de substances toxiques souligne une démarche similaire vers une réduction des rejets aromatiques[3]Gouvernement du Canada, "Liste des substances toxiques," canada.ca. Les désémulsifiants hydrosolubles, qui améliorent la clarification en aval, en bénéficient le plus et progressent à un TCAC de 5,90 %. Les opérateurs examinent également la biodégradabilité des produits chimiques, ce qui entraîne un pivot vers des mélanges à base de polyester qui se dégradent rapidement tout en maintenant l'activité interfaciale. Les pressions de conformité à court terme stimulent une vague de reformulations de produits qui renforcent les barrières à l'entrée sur le marché des désémulsifiants.
Demande croissante liée à l'augmentation de la production de pétrole brut
Les raffineurs d'Asie-Pacifique ont enregistré des rendements record de 14,8 millions de barils par jour en 2023, un volume qui élargit l'appétit de la région pour les produits chimiques de séparation. Le développement de hubs pétrochimiques intégrés en Chine et en Inde introduit des bruts plus lourds qui mettent à l'épreuve les pratiques conventionnelles de déshydratation. Les fournisseurs de produits chimiques de spécialité notent des opportunités parallèles au Moyen-Orient, où les nouvelles expansions de raffinage sont liées à des stratégies de diversification des hydrocarbures. Ces augmentations de capacité soutiennent le TCAC régional de 6,67 % et renforcent le lien cyclique du marché des désémulsifiants avec la croissance de la production de pétrole brut. Les perspectives à moyen terme restent optimistes à mesure que les projets du Sud-Est asiatique passent de l'ingénierie de base à l'exécution, stimulant la demande chimique tout au long de la fin des années 2020.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut freinant les dépenses d'investissement en produits chimiques de production | -1.1% | Mondial, plus prononcé en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Interdictions croissantes des éthoxylates d'alkylphénol | -0.6% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Défis de montée en charge des formulations à base de liquides ioniques | -0.3% | Mondial, concentré sur les marchés technologiques avancés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut freinant les dépenses d'investissement en produits chimiques de production
Le Forum international de l'énergie prévoit un surplus de 1,4 million de barils par jour en 2025, un scénario qui pousse les opérateurs à reporter les dépenses chimiques discrétionnaires. Lorsque les prix au comptant descendent en dessous des seuils de rentabilité, les équipes d'approvisionnement privilégient les volumes de base et renégocient les contrats indexés sur les prix qui compriment les marges des fournisseurs. Les mélanges de spécialité à coûts unitaires plus élevés, dont les liquides ioniques, deviennent les principales cibles de réductions à court terme. Ce recul cyclique représente le vent contraire le plus fort à court terme et soustrait 1,1 point de pourcentage au TCAC projeté. Bien que l'adoption des produits chimiques rebondisse avec la reprise des prix, cette contrainte souligne la sensibilité du marché des désémulsifiants aux cycles macroéconomiques du pétrole.
Interdictions croissantes des éthoxylates d'alkylphénol
Les données sur la perturbation endocrinienne ont incité les agences réglementaires à supprimer progressivement les éthoxylates d'alkylphénol. L'Agence européenne des produits chimiques classe plusieurs tensioactifs phénoliques comme substances extrêmement préoccupantes, entraînant des programmes de reformulation pluriannuels dans l'ensemble de la base de fournisseurs. Des projets de règles similaires aux États-Unis sont en cours d'examen, laissant présager des restrictions plus larges. Les fabricants doivent maintenir une production parallèle pendant la transition, ce qui gonfle les coûts d'exploitation et limite temporairement la disponibilité des produits. Les vents contraires à moyen terme s'atténueront une fois que les nouvelles chimies auront atteint leur pleine échelle commerciale, mais le fardeau de la reformulation pèse sur l'élan de croissance à court terme du secteur des désémulsifiants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solubilité :
le traitement de l'eau stimule la croissance des produits solublesLes produits liposolubles ont contrôlé 63,62 % des revenus de 2025, soulignant leur rôle ancré dans les unités de déshydratation primaires et les injections dans les trains de séparateurs. Leur domination repose sur une action interfaciale rapide qui accélère la séparation de l'eau libre à la tête de puits, une étape cruciale pour minimiser la corrosion et les perturbations du dessaleur. Les alternatives hydrosolubles, bien que plus modestes aujourd'hui, progressent rapidement à un TCAC de 5,78 % alors que les opérateurs développent les infrastructures de traitement de l'eau produite pour respecter des limites d'élimination plus strictes. Cette montée en puissance s'aligne avec le pivot du marché des désémulsifiants vers une gestion globale de l'eau plutôt qu'une focalisation singulière sur la qualité du pétrole brut.
Les systèmes de bioréacteurs à membrane de deuxième génération spécifient de plus en plus des désémulsifiants solubles pour pré-conditionner les flux d'alimentation, améliorant ainsi les étapes de polissage huile-dans-eau. Les trains de traitement hybrides utilisant des milieux coalesceurs et des adsorbants polymères gagnent en efficacité lorsque les chimies solubles améliorent la déstabilisation des émulsions en amont. En conséquence, les fournisseurs élargissent leurs portefeuilles au-delà des bases de résine conventionnelles vers le polyéthylène glycol, la polyétheramine et des structures ester biodégradables qui fonctionnent dans des gammes de pH variables. Cette tendance signale un changement progressif mais indéniable dans les schémas de spécification qui remodèlera les futurs profils de demande sur le marché des désémulsifiants.


Par chimie :
les liquides ioniques remettent en question les formulations traditionnellesLes mélanges non ioniques ont représenté 34,74 % des revenus en 2025, appréciés pour leur polyvalence sur les qualités de pétrole brut allant du pétrole léger de roche-mère au pétrole extra-lourd. Ils s'intègrent parfaitement aux inhibiteurs de corrosion, aux traitements anti-entartrage et aux solvants de paraffine, simplifiant la gestion chimique pour les plateformes multi-puits. Les liquides ioniques, en revanche, constituent le phénomène émergent avec un TCAC de 6,47 %, portés par des données de laboratoire montrant une stabilité supérieure dans les conditions de réservoir jusqu'à 200 °C et des salinités supérieures à 200 000 ppm.
L'élan commercial est tempéré par les barrières de coûts et l'immaturité de la chaîne d'approvisionnement, mais les succès des projets pilotes en mer de Chine méridionale et dans le Golfe du Mexique soulignent leur potentiel. Les produits amphotères et cationiques conservent un attrait de niche là où les mécanismes de séparation basés sur la charge offrent une efficacité plus élevée dans les bruts acides. Pendant ce temps, les tensioactifs anioniques connaissent une demande régulière dans les circuits de dessalage des raffineries, où leur compatibilité avec le dessalage par saumure aide à l'élimination des chlorures. Au cours de la prochaine décennie, l'avantage concurrentiel dépendra de la capacité des fournisseurs à hybrider les fonctionnalités des liquides ioniques avec les profils de coûts non ioniques, une perspective qui pourrait davantage perturber le marché des désémulsifiants.
Par emplacement des champs pétrolifères :
les exigences technologiques en mer stimulent l'innovationLes champs terrestres ont conservé 59,51 % des revenus en 2025 grâce aux importants gisements de schiste en Amérique du Nord et à la production conventionnelle au Moyen-Orient. Leurs schémas de consommation chimique sont matures, mettant l'accent sur les efficacités de coût par baril et la facilité de logistique pour les systèmes de livraison sur plateforme. Les projets en mer, cependant, représentent la frontière de l'innovation, car les producteurs en eaux profondes sont confrontés à de sévères contraintes d'espace et de poids sur les plateformes flottantes. Les volumes en mer se développent à un TCAC de 4,97 %, introduisant des émulsions complexes qui mettent à l'épreuve les chimies conventionnelles.
Les conditions de haute pression et haute température dans les réservoirs pré-sel exigent des désémulsifiants capables de résister à 15 000 psi tout en préservant les taux de coalescence des gouttelettes. Les opérateurs recherchent également des formulations compatibles avec le monoéthylène glycol, les inhibiteurs d'hydrates et les produits chimiques de contrôle de la mousse en surface pour éviter les interférences de traitement croisé. Les déploiements réussis dans le Bassin de Campos démontrent comment des mélanges sur mesure peuvent maintenir le temps de production, illustrant pourquoi les applications en mer façonneront les exigences futures du marché des désémulsifiants.
Par application :
la récupération assistée accélère la demande chimiqueLe traitement du pétrole brut reste l'application phare avec 41,63 % des ventes de 2025, englobant la séparation à la tête de puits, les traitements des réservoirs de transport et le dessalage en raffinerie. Les opérateurs apprécient des temps de rupture fiables et de faibles teneurs en sédiments basiques et en eau pour éviter l'encrassement en aval. La récupération assistée du pétrole constitue le cas d'utilisation à la croissance la plus rapide avec un TCAC de 6,62 % alors que les injections alcalin-tensioactif-polymère gagnent du terrain dans les réservoirs vieillissants. Les études de laboratoire montrent que les efficacités de déplacement s'améliorent de 19 % lorsque les désémulsifiants sont optimisés avec les packages de tensioactifs.
Les campagnes de récupération assistée du pétrole chimique privilégient les désémulsifiants qui atténuent les problèmes de rétro-production d'injectants tout en préservant les performances des traiteurs. Les raffineries pétrochimiques, la remédiation des boues huileuses et le mélange de lubrifiants fournissent des flux de demande réguliers, quoique modestes, qui diversifient les revenus des fournisseurs. Sur l'horizon de prévision, les programmes de récupération assistée intégrés représenteront une part croissante du marché des désémulsifiants à mesure que les producteurs cherchent des facteurs de récupération incrémentaux pour équilibrer la discipline d'investissement et les pressions de remplacement des réserves.
Analyse géographique
Marché des Démulsifiants en Amérique du Nord
L'Amérique du Nord a dominé le marché mondial des démulsifiants avec 30,24 % des revenus en 2025, portée par une production abondante de liquides de schiste et des actifs complexes en eaux profondes dans le golfe du Mexique. Les opérateurs aux États-Unis sont en passe d'augmenter leur production en 2025, renforçant une demande soutenue en produits chimiques de séparation, même si les mandats ESG resserrent les permis de rejet. Le contrôle accru du Canada sur les HAP pousse davantage les fournisseurs vers des formulations écologiques évitant les précurseurs phénoliques. Les sociétés de services régionales s'associent aux grands groupes chimiques pour proposer des offres d'optimisation groupées, intégrant la sélection des démulsifiants dans des stratégies globales de gestion de l'eau, à mesure que le nombre de plateformes multi-puits augmente dans les formations du Permien et de Montney.
Marché des Démulsifiants en Asie-Pacifique
L'Asie-Pacifique se distingue par un CAGR de 6,52 %, soutenu par le débit de raffinage record de la Chine à 14,8 millions de barils par jour et les investissements pétrochimiques soutenus dans les pôles du Zhejiang et du Guangdong. Les complexes intégrés amplifient l'utilisation des démulsifiants en traitant des bruts plus lourds et des charges à base de résidus qui génèrent des émulsions stables. Le marché chimique de l'Asie du Sud-Est est sur le point de presque doubler pour atteindre 448 milliards USD d'ici 2030, attirant les acteurs de la chimie de spécialité au Vietnam, en Indonésie et en Malaisie. L'élargissement du parc de raffineries de l'Inde et le développement du méthane de houille offrent un potentiel de volume supplémentaire, les opérateurs locaux adoptant des solutions de séparation avancées pour satisfaire aux normes de carburant Bharat Stage-VI.
Marché des Démulsifiants en EMEA et en Amérique du Sud
L'Europe et le Moyen-Orient & Afrique affichent une demande mature mais résiliente, guidée par la conformité stricte au règlement REACH et les modernisations à grande échelle de sites existants en mer du Nord et dans la péninsule arabique. Les opérateurs européens privilégient les démulsifiants biodégradables pour satisfaire aux seuils de la Directive-cadre sur l'eau, tandis que les producteurs du Moyen-Orient se concentrent sur la réduction des coûts de traitement de l'eau dans les réservoirs à haute salinité. L'Amérique du Sud offre une croissance modérée, portée par le portefeuille pré-sel en expansion du Brésil et les développements non conventionnels en Argentine. Dans l'ensemble, les variations géographiques révèlent comment les profils de production locaux, les régimes réglementaires et les cycles d'investissement façonnent la trajectoire du marché des démulsifiants.

Analyse de la chaîne de valeur
La chaîne de valeur des désémulsifiants commence par des matières premières pétrochimiques et des agents tensioactifs spécialisés (notamment l'oxyde d'éthylène, l'oxyde de propylène, les alcools, les amines et les copolymères séquencés de polyoxyalkylène) qui sont transformés en mélanges désémulsifiants formulés, puis validés par des essais en laboratoire et des essais sur le terrain. La fabrication et la formulation sont généralement concentrées autour des principaux corridors chimiques et de raffinage, avec une distribution souvent organisée en réseaux en étoile près des bassins de raffinage et de production (par exemple, la côte du golfe du Texas et de la Louisiane et la zone portuaire de Rotterdam) afin de soutenir un réapprovisionnement rapide, un dépannage sur site et une validation propre à chaque application.
En aval, les sociétés de services pétroliers et les fournisseurs de produits chimiques livrent les produits en vrac, en conteneurs souples ou en emballages prêts pour le terrain, et l'accompagnement des performances (échantillonnage, tests de compatibilité et optimisation du dosage) constitue un facteur de valeur ajoutée clé pour les bruts complexes et les systèmes à forte teneur en eau. Les ajustements récents du côté de l'offre illustrent la résilience et la gestion des délais comme leviers concurrentiels : Centrium Energy Solutions a été lancée en 2025 avec un modèle d'approvisionnement et de distribution domestique visant à relocaliser la chaîne d'approvisionnement en produits chimiques pour champs pétrolifères, tandis que les perturbations logistiques de 2026 liées à la suspension de routes maritimes et à la réduction de la capacité des navires ont renforcé la nécessité de stocks locaux, d'un approvisionnement flexible et de cycles plus courts entre échantillonnage et déploiement sur le terrain pour les formulations spécialisées.
Paysage concurrentiel
Le marché des désémulsifiants présente une fragmentation modérée, avec des conglomérats chimiques diversifiés partageant l'espace avec des spécialistes de niche des services pétroliers. Baker Hughes, BASF, Clariant et Halliburton s'appuient sur une logistique mondiale et un personnel technique sur site pour sécuriser des accords de service-cadre auprès des portefeuilles des grandes compagnies pétrolières. Leurs offres intégrées associent la désémulsification à l'assurance d'écoulement, à l'inhibition de la corrosion et aux analyses d'optimisation de la production, augmentant ainsi les coûts de changement pour les opérateurs. L'avantage concurrentiel dépend désormais de preuves étayées par des données de création de valeur, poussant les fournisseurs à investir dans la surveillance en temps réel de la qualité des émulsions et l'optimisation du dosage par intelligence artificielle.
La pression sur les prix reste aiguë dans les bassins terrestres banalisés, forçant les fournisseurs à rechercher des gains d'efficacité dans la logistique d'approvisionnement et l'approvisionnement en matières premières. Les marchés en mer et de récupération assistée du pétrole, en revanche, récompensent les performances à haute spécification et le support technique, permettant une tarification premium. Les portefeuilles de propriété intellectuelle centrés sur de nouvelles chimies et des formulations spécifiques à l'application constituent des barrières clés à l'entrée. Les fournisseurs qui démontrent de solides références ESG et des indicateurs de gestion transparents se différencient davantage, influençant les décisions d'approvisionnement à mesure que les opérateurs alignent leurs chaînes d'approvisionnement sur les objectifs de durabilité de l'entreprise.
Leaders du secteur des désémulsifiants
Baker Hughes Company
Halliburton Company
BASF
Clariant
SLB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Démulsifiants
- Baker Hughes Company
- BASF
- Clariant
- Croda International Plc
- Dorf Ketal
- Dow
- Ecolab
- Halliburton Company
- Innospec
- NCPIQ8 (National Chemical & Petroleum Industries Co.)
- PT Eonchemicals Putra
- Sasol
- SLB
- Solvay
- Stepan Company

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur les programmes qui réduisent le coût total de séparation tout en respectant des spécifications plus strictes concernant l'eau produite et les eaux usées de raffinerie, ce qui oriente la demande vers des formulations désémulsifiantes à plus haute efficacité et à toxicité réduite. Les systèmes hydrosolubles gagnent en importance dans les spécifications à mesure que les opérateurs élargissent leurs chaînes de traitement de l'eau produite, tandis que la reformulation visant à s'éloigner des tensioactifs phénoliques restreints incite les fournisseurs à introduire des options sans solvants aromatiques et plus biodégradables dans les circuits d'approvisionnement courants.
Les mouvements commerciaux de 2025-2026 révèlent un espace inexploité dans l'approvisionnement intégré associé à un accompagnement applicatif, tant pour les utilisateurs amont qu'aval. Baker Hughes a annoncé en février 2026 un accord pluriannuel pour fournir des technologies chimiques en aval, y compris les désémulsifiants pour bruts lourds XERIC, aux raffineries de Marathon Petroleum et aux installations de carburants renouvelables aux États-Unis, ce qui reflète un glissement vers des modèles de fournisseur privilégié. Du côté de l'offre, CrudeChem Technology (groupe Fineotex) a mis en service une installation à Midland, au Texas, en mars 2026, dotée d'une capacité de mélange à grande échelle et de R&D, ce qui favorise une personnalisation plus rapide et une disponibilité locale pour les opérations centrées sur le bassin permien. Le développement technologique laisse également entrevoir un espace pour des outils de performance différenciés, des travaux universitaires de 2026 mettant en avant des approches d'optimisation assistées par apprentissage automatique pour les formulations désémulsifiantes et les matériaux de séparation, en cohérence avec l'investissement des fournisseurs dans des programmes de dosage et de performance fondés sur les données.
Recent Industry Developments in Marché des Démulsifiants
- Février 2026 : Baker Hughes a annoncé un accord pluriannuel pour devenir le fournisseur privilégié de produits de traitement des hydrocarbures pour Marathon Petroleum, couvrant 12 raffineries américaines et deux installations de carburants renouvelables, y compris les désémulsifiants pour bruts lourds XERIC. Ce contrat renforce le positionnement du fournisseur alors que les raffineurs consolident leurs achats de produits chimiques dans des cadres multi-sites et associent la performance des produits aux objectifs de fiabilité opérationnelle et de conformité.
- Juin 2025 : M Vest Water a signé un accord d'essai avec un grand producteur de pétrole et de gaz à Oman pour traiter 110 000 m3/jour d'eau produite à l'aide de son désémulsifiant/déshuileur naturel NORWAFLOC. L'ampleur de cet essai souligne le traitement de l'eau produite comme un canal de croissance majeur pour la demande de désémulsifiants, au-delà de la déshydratation classique du brut.
- Mars 2024 : SLB a élargi le désémulsifiant sous-marin DS-83066 pour prendre en charge des applications offshore supplémentaires, ce qui indique la montée en puissance des programmes de désémulsification offshore. Cette mise à jour témoigne d'un développement continu des capacités offshore, en phase avec la sécurité des opérations et l'amélioration de la disponibilité des champs.


Marché des Démulsifiants Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des désémulsifiants couvre les formulations chimiques utilisées pour rompre les émulsions eau-huile afin que la séparation se produise plus rapidement et de manière plus constante dans la production amont, la manutention intermédiaire et le traitement en raffinerie.
Exclusions du périmètre : nous excluons les équipements de séparation mécanique et les produits chimiques génériques de traitement de l'eau qui ne sont pas principalement positionnés ou vendus comme désémulsifiants.
Aperçu de la segmentation
- Par solubilité
- Hydrosoluble
- Liposoluble
- Par chimie
- Anionique
- Cationique
- Non ionique
- Amphotère
- Liquides ioniques
- Par emplacement des champs pétrolifères
- Terrestre
- En mer
- Par application
- Traitement du pétrole brut
- Raffineries pétrochimiques
- Traitement des boues huileuses
- Centrales électriques au fuel
- Fabrication de lubrifiants
- Autres applications (récupération assistée du pétrole, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par cartographier les usages des désémulsifiants et les moteurs de la demande, puis en les mettant en relation avec une activité mesurable de manutention du pétrole et de l'eau. Des sources publiques telles que l'U.S. Energy Information Administration, l'Agence internationale de l'énergie, l'OPEP et la Banque mondiale ont été utilisées pour comprendre la production de brut, les volumes traités en aval et les tendances macroéconomiques influençant la consommation de produits chimiques.
Pour ancrer les hypothèses relatives aux volumes d'eau produite, à l'intensité de traitement et à l'exposition offshore par rapport à l'onshore, nous avons également examiné des sources telles que les documents de l'U.S. EPA, les publications des régulateurs environnementaux régionaux et les articles évalués par des pairs pertinents sur la rupture des émulsions et la performance de séparation. Les dépôts d'entreprises, les présentations aux investisseurs et les sites d'associations ont été utilisés pour saisir le positionnement des produits et le langage type de l'usage final, tandis que des abonnements payants pour les données financières d'entreprises et les bases de brevets ont été vérifiés de manière sélective pour détecter les signaux d'expansion de capacité et l'activité de formulation. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été examinées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation des modalités d'achat et d'application des désémulsifiants dans la production de brut, la récupération assistée du pétrole, le dessalage en raffinerie et le traitement des huiles de boue, les taux d'utilisation pouvant varier selon les conditions de champ et les propriétés des fluides. Nous avons échangé avec des fabricants, des distributeurs, des équipes de services pétroliers et des utilisateurs finaux dans les principales régions productrices et de raffinage, puis utilisé leurs apports pour valider les plages de dosage, l'orientation des prix et la part de la demande soluble dans l'huile par rapport à celle soluble dans l'eau.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 14 % | APAC : 51 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 48 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit principalement à l'aide d'un modèle descendant qui reconstitue la demande à partir de la production et du traitement du pétrole, puis applique une intensité de traitement réaliste pour les émulsions nécessitant une rupture chimique. Nous avons commencé par la production régionale de brut et le débit de traitement des raffineries, puis avons ajouté des indicateurs tels que les volumes d'eau produite, la part offshore de la production, les tendances de qualité du brut influençant la stabilité des émulsions, et les plages de dosage typiques de désémulsifiant utilisées pour la séparation et le dessalage.
Une fois le bassin de demande constitué, les prix ont été modélisés à l'aide de fourchettes de PVM observées par chimie et solubilité, avec des ajustements pour l'inflation, l'orientation des coûts des matières premières et les glissements de mix entre produits solubles dans l'huile et dans l'eau. Les totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, telles que la cartographie des revenus d'échantillons de fournisseurs, des vérifications de canaux sur les volumes emballés, et des contrôles de cohérence par rapport à la part des produits chimiques de production dans les dépenses plus larges en produits chimiques pour champs pétrolifères. Lorsque les données ascendantes étaient incomplètes pour les fournisseurs locaux plus petits, les écarts ont été traités à l'aide de facteurs de couverture régionale examinés lors des entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une vision multivariée des principaux moteurs, car l'activité de brut et la gestion de l'eau produite ne suivent pas une trajectoire linéaire chaque année. Les trajectoires de croissance ont été liées aux investissements amont attendus, aux calendriers de projets offshore, à l'utilisation des raffineries et à la pression de conformité environnementale, et les hypothèses ont été alignées sur ce que les experts du secteur ont décrit comme un scénario de base réaliste.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant le modèle à des signaux indépendants tels que l'orientation de la production régionale de pétrole, les taux d'exploitation des raffineries et les évolutions de l'activité offshore, qui devraient suivre la consommation de désémulsifiants à l'échelle régionale. Si une région présentait un changement brusque inexplicable par ces moteurs, les hypothèses étaient réexaminées et le panel d'entretiens était recontacté pour comprendre si le changement reflétait un pic de prix, un glissement de mix, ou un décalage de périmètre.
Avant validation finale, les résultats font l'objet d'un examen analytique en plusieurs étapes où les calculs, les unités, le traitement des devises et la logique de croissance sont vérifiés, suivi d'une dernière vérification de cohérence interne entre les régions et les applications. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lors d'événements significatifs tels que des révisions majeures des dépenses d'investissement amont, des vagues d'arrêt de raffineries, ou des changements réglementaires susceptibles de modifier les schémas d'utilisation des produits chimiques. Juste avant la livraison, une vérification finale est effectuée afin que la vision finale reflète les données les plus récentes disponibles.
Taille du marché des désémulsifiants selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les désémulsifiants diffèrent souvent car les groupes délimitent le marché de manières différentes et utilisent également des moteurs de tarification et d'activité différents. En pratique, les plus grands écarts proviennent de ce qui est comptabilisé comme désémulsifiant par rapport aux produits chimiques de production adjacents, et de la question de savoir si le modèle suit la production pétrolière, les débits de raffinerie ou un usage industriel de séparation plus large.
En suivant l'intensité de traitement de l'eau produite et en actualisant les hypothèses de mix et de PVM par région, Mordor Intelligence maintient le total des désémulsifiants lié aux cas d'usage de séparation en champs pétrolifères et en raffinerie, plutôt que de l'intégrer à une demande plus large en tensioactifs ou en traitement général de l'eau. Des différences apparaissent également lorsqu'une estimation suppose un passage plus rapide vers des chimies premium, applique un prix mondial unique, ou utilise des conversions de devises d'une année de base plus ancienne, ce qui peut modifier le total en USD même si les volumes sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,82 milliards USD (2025) | |
| Éditeur sectoriel A | 2,64 milliards USD (2025) | Utilise une approche de la demande plus restreinte, s'appuyant sur les volumes amont et des dosages standards, avec moins d'ajustement pour la complexité régionale de l'eau produite et la répartition entre usage en raffinerie et en champ pétrolifère, ce qui peut comprimer le total. |
| Fournisseur de données B | 3,07 milliards USD (2025) | Semble inclure un périmètre d'application plus large (par exemple, le traitement des huiles de boue et les produits chimiques liés à la raffinerie comptabilisés plus largement) et peut appliquer une tarification moyenne plus élevée, ce qui peut relever l'estimation de valeur. |
L'écart entre les sources s'explique principalement par les délimitations de périmètre et la façon dont la tarification et les taux d'utilisation sont actualisés dans le temps. Lorsque le modèle est relié à l'activité observable de production et de raffinage pétrolières, et que la logique de mix et de tarification est clairement énoncée, la valeur finale du marché devient plus facile à retracer et à reproduire pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des désémulsifiants ?
La taille du marché des désémulsifiants s'établit à 2,93 milliards USD en 2026 et devrait progresser pour atteindre 3,57 milliards USD d'ici 2031 à un TCAC de 4,01 %.
Quelle région mène la demande mondiale en désémulsifiants ?
L'Amérique du Nord détient la plus grande part régionale avec 30,24 % en raison de l'intense production de schiste et des projets en eaux profondes dans le Golfe du Mexique.
Pourquoi les désémulsifiants hydrosolubles croissent-ils plus vite que les types liposolubles ?
Des limites de rejet de l'eau produite plus strictes favorisent les chimies hydrosolubles qui excellent dans les étapes de polissage, poussant leur TCAC à 5,78 % jusqu'en 2031.
Comment l'expansion des eaux profondes affectera-t-elle la consommation de désémulsifiants ?
Les champs en eaux profondes nécessitent des formulations haute performance capables de résister à des conditions extrêmes, soutenant un TCAC de 4,97 % pour les applications en mer et stimulant l'innovation produit.
Dernière mise à jour de la page le:



