
Taille et parts du marché de la gouvernance des données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
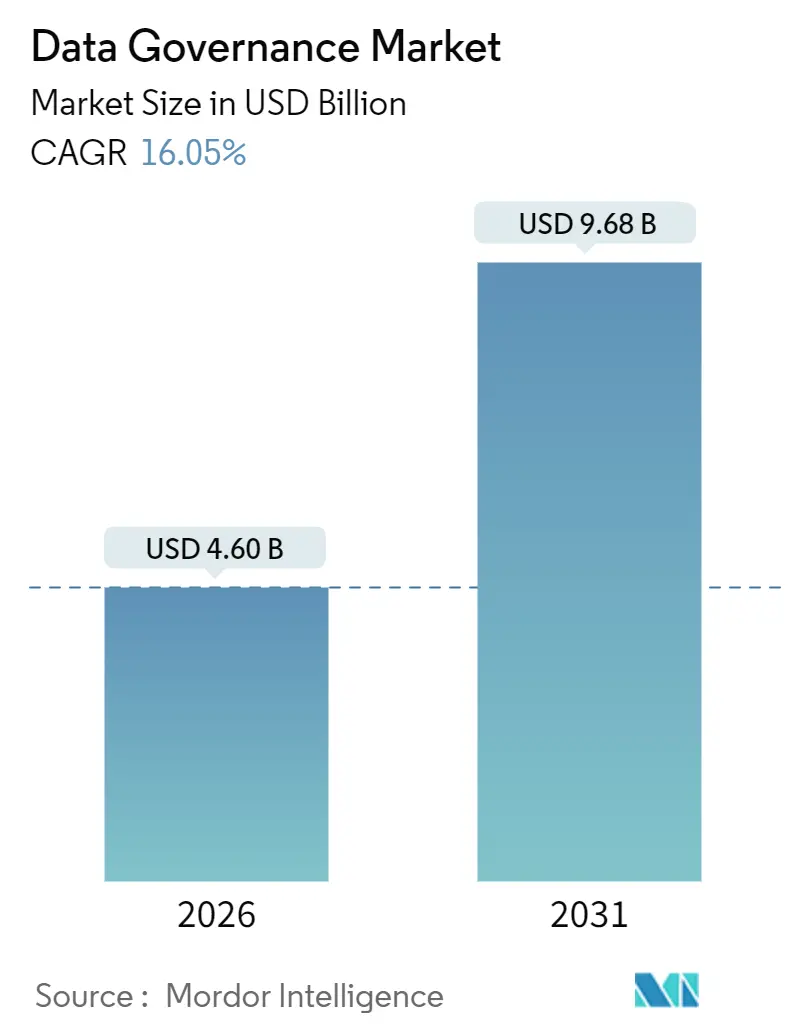
| Taille du Marché (2026) | 4.60 Milliards de dollars |
| Taille du Marché (2031) | 9.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gouvernance des données par Mordor Intelligence
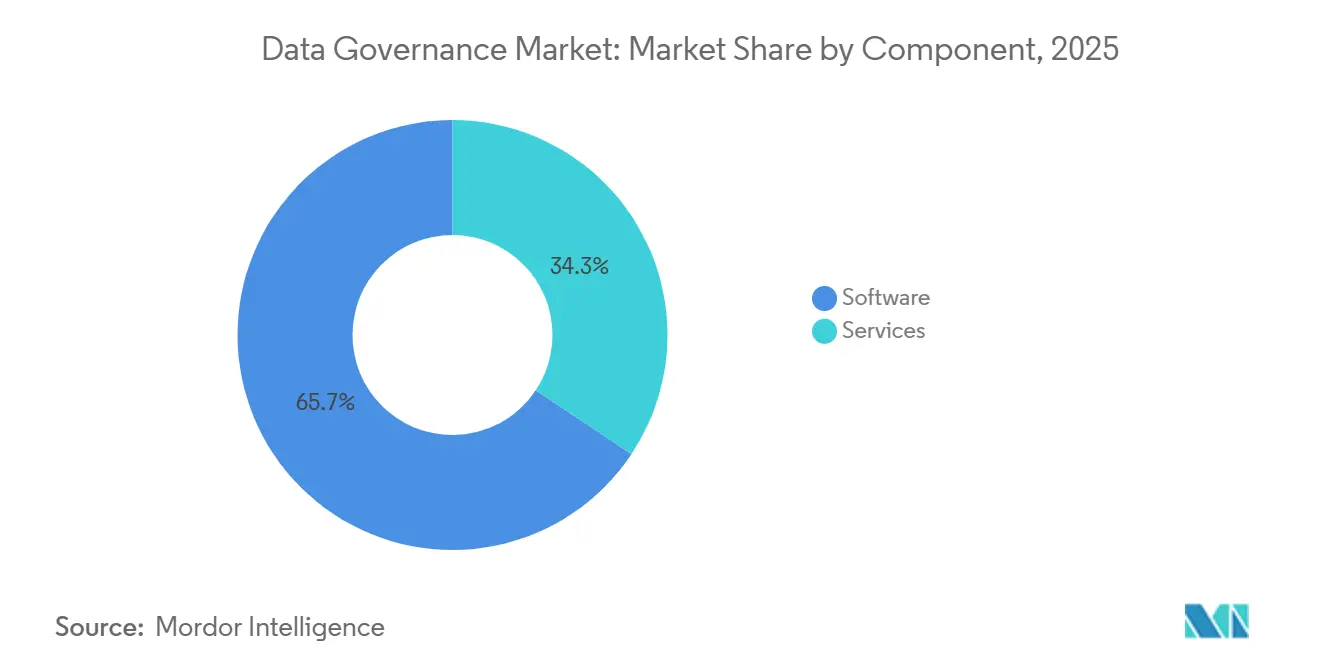
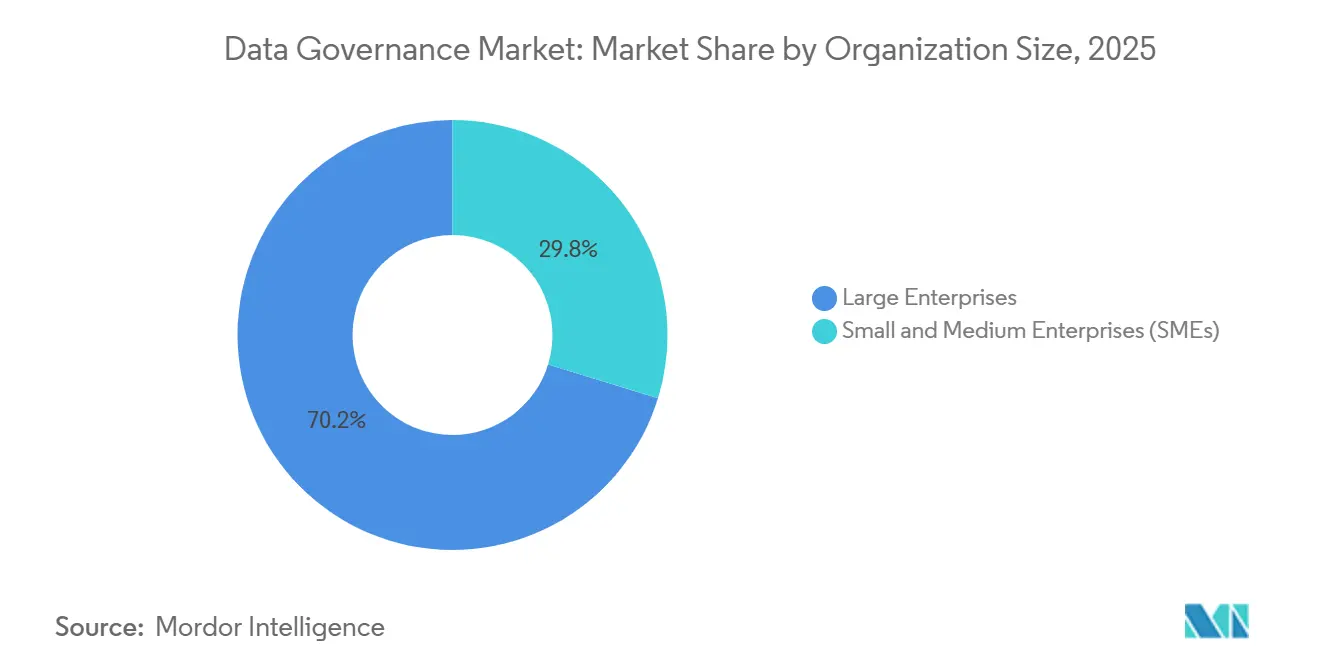
La taille du marché de la gouvernance des données s'élevait à 4,60 milliards USD en 2026 et devrait atteindre 9,68 milliards USD d'ici 2031, ce qui correspond à un TCAC robuste de 16,05 % sur la période de prévision. La gestion stratégique des données d'entreprise remplace les approches axées uniquement sur la conformité, alors que les régulateurs exigent une traçabilité explicable pour l'IA, que les rails de paiement en temps réel réduisent les fenêtres de réconciliation par lots, et que les mandats de cloud souverain imposent la réplication des catalogues dans les pays concernés. Les logiciels ont continué à dominer avec une part de revenus de 65,66 % en 2025, bien que les outils de sécurité des données et de gouvernance de la confidentialité progressent le plus rapidement avec un TCAC de 19,62 %. Le déploiement cloud représente déjà 72,44 % des installations et croît à un TCAC de 17,42 %, car les hyperscalers intègrent directement les contrôles de traçabilité et de qualité dans les pipelines gérés. Les grandes entreprises ont généré 70,24 % des dépenses en 2025, mais les petites et moyennes entreprises accélèrent à un TCAC de 18,76 %, la tarification modulaire en mode SaaS abaissant les barrières d'entrée pour les entreprises ne disposant pas de budgets à sept chiffres.
Principaux enseignements du rapport
- Par composant, les logiciels ont représenté 65,66 % des revenus en 2025, tandis que les outils de sécurité des données et de gouvernance de la confidentialité devraient se développer à un TCAC de 19,62 % jusqu'en 2031.
- Par déploiement, le cloud a représenté 72,44 % de la taille du marché de la gouvernance des données en 2025 et devrait progresser à un TCAC de 17,42 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont représenté 70,24 % des dépenses en 2025, tandis que les petites et moyennes entreprises devraient croître à un TCAC de 18,76 % sur la même période.
- Par fonction métier, l'informatique et les opérations ont capté 34,56 % des revenus en 2025, tandis que le juridique et la conformité devrait progresser à un TCAC de 16,38 % jusqu'en 2031.
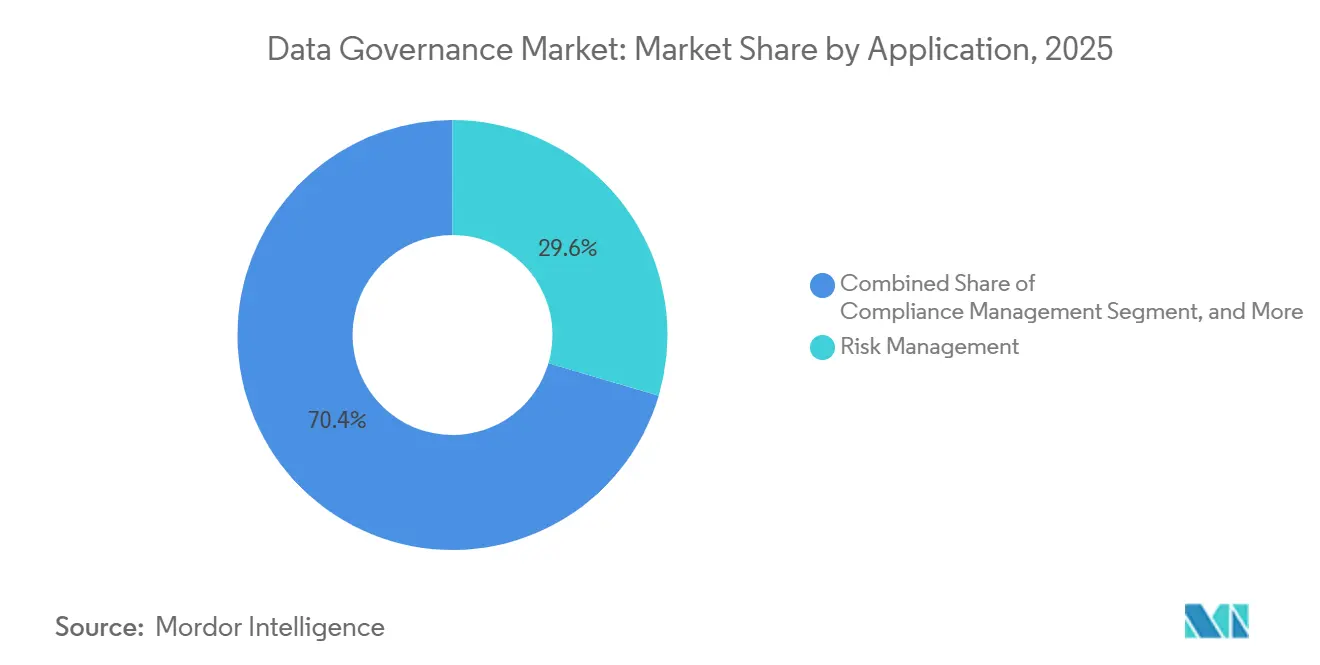
- Par application, la gestion des risques a représenté 29,56 % de la part du marché de la gouvernance des données en 2025, et la gestion de la qualité des données affiche un TCAC de 17,58 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI a dominé avec 25,38 % des dépenses en 2025 ; le secteur manufacturier affiche la dynamique la plus rapide avec un TCAC de 18,96 % jusqu'en 2031.
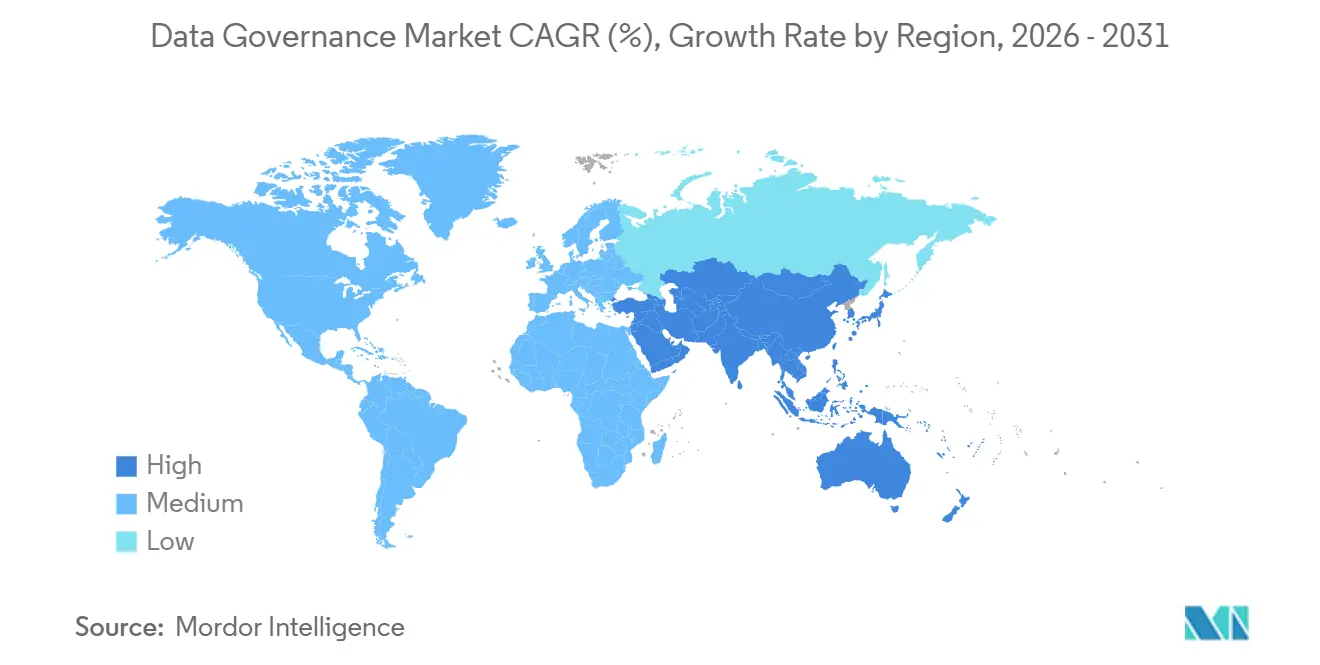
- Par géographie, l'Amérique du Nord est restée la plus grande région avec une part de 42,64 % en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 18,22 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Loi européenne sur l'IA et réglementation mondiale sur l'IA exigeant une traçabilité des données explicable | +3.2% | Mondial, avec une application anticipée dans l'UE27 et des répercussions au Royaume-Uni et au Canada | Moyen terme (2 à 4 ans) |
| FedNow et les rails de paiement en temps réel imposant une intégrité des données en temps quasi réel dans le BFSI nord-américain | +2.8% | Amérique du Nord, avec des initiatives parallèles au Brésil (PIX) et en Inde (UPI) | Court terme (≤ 2 ans) |
| Les mandats de cloud souverain en Asie-Pacifique accélèrent les investissements dans les catalogues de données nationaux | +3.5% | Cœur de l'APAC (Inde, Indonésie, Vietnam), répercussions au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| La monétisation des médias de détail élève les dépenses en qualité des données de référence produit | +2.1% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| L'analytique en périphérie dans l'industrie manufacturière 4.0 exige une fédération des métadonnées en quasi-périphérie | +2.4% | Mondial, avec des pôles manufacturiers en Allemagne, en Chine, aux États-Unis et au Japon | Long terme (≥ 4 ans) |
| Les cas d'usage de gouvernance de l'IA générative élèvent les dépenses en découverte automatisée de métadonnées | +3.0% | Mondial, porté par les entreprises technologiques en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Loi européenne sur l'IA et réglementation mondiale sur l'IA exigeant une traçabilité des données explicable
La loi européenne sur l'IA est en vigueur depuis août 2024 et classe les systèmes à haut risque, obligeant les déployeurs à maintenir une traçabilité de bout en bout documentant la provenance des données, les étapes d'atténuation des biais et les déclencheurs de réentraînement. Les multinationales standardisent désormais sur des plateformes de traçabilité automatisée qui analysent les flux SQL, Python et ETL pour une préparation aux audits transjuridictionnels, une tendance déjà reflétée par la Loi canadienne sur l'intelligence artificielle et les données.[1]Gouvernement du Canada, "Loi sur l'intelligence artificielle et les données," canada.ca Les institutions financières sont davantage exposées car les modèles algorithmiques entremêlent les obligations de la loi sur l'IA avec les exigences strictes du RGPD. Des pénalités pouvant atteindre 6 % du chiffre d'affaires mondial élèvent la gouvernance d'une préoccupation informatique à un risque de niveau conseil d'administration, débloquant rapidement les approbations budgétaires pour les projets de catalogue et de traçabilité sur le marché de la gouvernance des données.
FedNow et les rails de paiement en temps réel imposant une intégrité des données en temps quasi réel dans le BFSI nord-américain
FedNow, qui a atteint une masse critique en 2025, traite les paiements en moins de 10 secondes, comprimant les cycles de réconciliation et exigeant des contrôles de qualité des données en temps réel à la périphérie des transactions. Les banques ont abandonné les tâches de profilage nocturnes au profit d'outils de streaming qui valident les sujets Kafka ou les magasins d'état Flink en quelques millisecondes. Des dynamiques comparables dans le système PIX brésilien et l'UPI indien soulignent une évolution mondiale vers les paiements instantanés, et une seule défaillance de qualité des données peut se propager en millions de refus erronés ou de doublons de transactions, dépassant largement les coûts des outils de gouvernance.
Les mandats de cloud souverain en Asie-Pacifique accélèrent les investissements dans les catalogues de données nationaux
La loi indienne sur la protection des données personnelles numériques restreint les transferts transfrontaliers, obligeant les entreprises à exploiter des catalogues dans les frontières nationales tout en synchronisant les métadonnées mondiales.[2]Ministère de l'Électronique et des Technologies de l'Information, "Loi sur la protection des données personnelles numériques, 2023," meity.gov.in L'Indonésie et le Vietnam ont adopté des lois de localisation similaires, incitant les hyperscalers à lancer des régions souveraines et les entreprises à mettre en œuvre des piles de gouvernance isolées.[3]Amazon Web Services, "AWS Sovereign Cloud," aws.amazon.com Les opérateurs de services financiers, de santé et de télécommunications supportent la charge la plus lourde, les règles sectorielles se superposant aux lois générales de protection des données, générant des dépenses en catalogues à deux chiffres dans toute la région.
Les cas d'usage de gouvernance de l'IA générative élèvent les dépenses en découverte automatisée de métadonnées
Les grands modèles de langage ingèrent des téraoctets de fichiers non structurés, rendant l'étiquetage manuel irréalisable. Les organisations déploient désormais des moteurs de découverte qui appliquent le traitement automatique du langage naturel pour signaler les documents sensibles avant l'entraînement des modèles. Microsoft Purview et AWS Macie ont ajouté des classificateurs spécifiques à l'IA, mais des taux de faux positifs à deux chiffres nécessitent une révision humaine dans la boucle. La demande est la plus forte dans le secteur financier, où les modèles génératifs rédigent des mémorandums d'investissement qui doivent exclure les contenus sous embargo, faisant de la découverte automatisée un contrôle incontournable pour une transparence prête à l'audit.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé pour les outils de traçabilité des données à l'échelle de l'entreprise dans les banques de premier rang | -1.8% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de talents de gestionnaires de données certifiés et de praticiens DCAM | -1.5% | Mondial, aiguë en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Problèmes d'interopérabilité des mainframes hérités limitant la gouvernance en temps réel dans les agences de défense | -0.9% | National, avec des défis précoces aux États-Unis, au Royaume-Uni et en France | Long terme (≥ 4 ans) |
| Interopérabilité limitée entre catalogues créant des silos de métadonnées dans les environnements multi-cloud | -1.2% | Mondial, affectant les entreprises avec des déploiements hybrides AWS, Azure et Google Cloud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les outils de traçabilité des données à l'échelle de l'entreprise dans les banques de premier rang
Les programmes de gouvernance à pile complète peuvent dépasser 10 millions USD au cours de la première année lorsque les licences logicielles, les services professionnels et les connecteurs personnalisés sont combinés, avec des dépenses récurrentes proches de 5 millions USD par an. L'approbation budgétaire entre donc en concurrence avec des priorités génératrices de revenus telles que la banque numérique. Les banques de taille intermédiaire peinent encore davantage, manquant de personnel informatique pour configurer des moteurs de traçabilité complexes, ce qui gonfle encore le coût effectif par actif de données et prolonge les délais de retour sur investissement.
Pénurie de talents de gestionnaires de données certifiés et de praticiens DCAM
Moins de 10 000 professionnels dans le monde détiennent des certifications CDMP ou équivalentes, avec des salaires médians en Amérique du Nord dépassant 120 000 USD et un taux de rotation supérieur à 20 %. Les secteurs réglementés souffrent le plus car les gestionnaires de données doivent combiner des connaissances métier et de conformité. Les universités commencent seulement à mettre à jour leurs programmes, de sorte que les entreprises adoptent des outils de classification assistés par l'IA pour alléger la charge, mais ces outils nécessitent toujours une validation humaine, laissant la pénurie non résolue à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les logiciels dominent mais les outils de sécurité progressent fortementLes logiciels ont généré 65,66 % des revenus de 2025, les entreprises préférant des catalogues, des outils de traçabilité et des plateformes de gestion des données de référence de premier choix aux suites monolithiques. Les sous-segments de la sécurité des données et de la gouvernance de la confidentialité devraient croître à un TCAC de 19,62 %, portés par les exigences de transparence de la loi européenne sur l'IA et les mandats de cloud souverain. Les services ont capté 34,34 %, les engagements professionnels se développant à mesure que les parcs sur site migrent vers des architectures cloud. Les fournisseurs font désormais converger gouvernance et observabilité, intégrant les alertes de traçabilité dans les tableaux de bord DevOps, bien que les fournisseurs spécialisés conservent les capacités de catalogue les plus approfondies.
Les schémas de demande illustrent la convergence de la gouvernance avec les postures de cybersécurité. Les plateformes orientées sécurité automatisent le suivi des consentements et les journaux de transferts transfrontaliers, tandis que les outils de qualité et de profilage s'étendent aux pipelines d'apprentissage automatique. La taille du marché de la gouvernance des données attribuable aux outils de confidentialité devrait doubler d'ici 2031. La croissance bénéficie également des tendances de certification ISO 27001, car les acheteurs du BFSI et de la santé exigent des attestations tierces comme prérequis d'approvisionnement sur le marché de la gouvernance des données.


Par déploiement :
le cloud domine avec des architectures hybrides en progressionLe déploiement cloud détenait une part de 72,44 % en 2025 et est en bonne voie pour un TCAC de 17,42 %. Les services hyperscalers tels qu'AWS Glue Data Catalog, Microsoft Purview et Google Dataplex intègrent la traçabilité au niveau du pipeline, contournant les déploiements de catalogues séparés. Les détaillants et les entreprises de médias nativement numériques privilégient ces services gérés pour minimiser la charge opérationnelle. Les installations sur site restent pertinentes pour la défense, les gouvernements et les banques fortement réglementées où les données doivent rester derrière des pare-feux, maintenant les architectures hybrides en jeu.
La dynamique des coûts est nuancée. L'analyse de millions d'objets cloud quotidiennement peut faire dépasser les frais mensuels de catalogue 50 000 USD. Par conséquent, certaines entreprises rapatrient les charges de travail de gouvernance vers des clusters Kubernetes auto-hébergés, notamment lorsque les évaluations d'impact des transferts RGPD compliquent les contrats hyperscalers standard. Sur la période de prévision, les empreintes cloud continueront de s'étendre, mais la flexibilité des outils pour tracer les données dans les parcs hybrides dictera la sélection des fournisseurs.
Par taille d'organisation :
les PME adoptent le SaaS modulaireLes grandes entreprises ont contribué à 70,24 % des revenus de 2025 grâce à des parcs de données étendus et des équipes dédiées aux données. Elles mènent des programmes pluriannuels avec des budgets dépassant 1 million USD et nécessitent une traçabilité multi-cloud ainsi qu'un contrôle d'accès basé sur les rôles. Les petites et moyennes entreprises croissent à un TCAC de 18,76 % à mesure que les fournisseurs décomposent les fonctionnalités en modules SaaS par utilisateur, éliminant les licences initiales à six chiffres.
Des offres groupées spécifiques à des secteurs verticaux émergent, tels que des catalogues de santé pré-remplis avec des taxonomies HIPAA ou des modèles de vente au détail qui cartographient les données de référence produit prêtes à l'emploi. La part du marché de la gouvernance des données pour les PME augmentera à mesure que la classification automatisée réduira le besoin de gestionnaires de données internes. Pendant ce temps, les grandes entreprises expérimentent la gouvernance fédérée où les unités métier gèrent des catalogues locaux mais synchronisent les métadonnées de manière centralisée, augmentant la demande d'API inter-catalogues.
Par fonction métier :
le juridique et la conformité accélèrentL'informatique et les opérations ont maintenu une part de 34,56 % en 2025, reflétant la propriété des budgets d'infrastructure. Cependant, le juridique et la conformité progressent à un TCAC de 16,38 % car la loi indienne sur la protection des données personnelles numériques et la loi européenne sur l'IA ont transféré les obligations de documentation aux juristes internes. Les équipes finance et risque restent des utilisateurs majeurs pour les reportings Bâle III et Solvabilité II.
Les départements marketing s'appuient de plus en plus sur les catalogues pour gérer le consentement des clients et la qualité des données des médias de détail, tandis que les ressources humaines intègrent la gouvernance pour suivre les analyses de diversité dans le cadre des lois du travail. Les fournisseurs qui présentent la gouvernance comme un facilitateur de conformité obtiennent des financements plus rapidement que ceux qui mettent l'accent sur la productivité, car les pénalités sont quantifiables, tandis que les gains d'efficacité sont plus difficiles à monétiser.
Par application :
la gestion de la qualité des données prend de l'élanLa gestion des risques a dominé avec une part de 29,56 % en 2025 en raison des exigences strictes de reporting réglementaire dans le BFSI. La gestion de la qualité des données affiche le TCAC le plus rapide à 17,58 %, portée par les réseaux de médias de détail qui ne peuvent tolérer les entrées de produits en double ou les flux d'inventaire obsolètes. La gestion de la conformité commande également une demande significative, automatisant les flux de travail RGPD et CCPA.
La gestion des incidents reste une niche mais précieuse pour les enquêtes sur les violations. La taille du marché de la gouvernance des données liée à la qualité des données gonflera à mesure que les flux de texte non structuré, d'images et d'IoT afflueront dans les modèles d'IA nécessitant une détection d'anomalies au-delà du profilage relationnel. La convergence avec les plateformes d'observabilité permet la mise en quarantaine automatisée des enregistrements défectueux, bouclant la boucle de la détection à la remédiation en quelques minutes plutôt qu'en jours.

Par secteur d'utilisation final :
le secteur manufacturier progresse fortement grâce à l'analytique en périphérieLe BFSI a maintenu la part la plus élevée à 25,38 % en 2025, les banques et les assureurs documentant la traçabilité pour les audits de risque et réglementaires. Le secteur manufacturier, cependant, se développe à un TCAC de 18,96 % car les programmes Industrie 4.0 doivent réconcilier les flux de capteurs avec les données ERP en quasi temps réel. L'informatique et les télécommunications, la santé et le commerce de détail déploient chacun la gouvernance pour des besoins spécifiques à leur secteur tels que la détection de fraude 5G, l'intégrité des essais cliniques et la personnalisation omnicanale.
Dans la fabrication discrète, les responsabilités liées aux rappels de produits poussent les dépenses de gouvernance plus haut que dans les industries de processus. Les exigences de traçabilité ISO 9001 et IATF 16949 renforcent les achats de traçabilité automatisée capable de capturer les données de l'atelier sans intervention humaine. À mesure que les usines modernisent leurs systèmes MES et PLM, l'intégration des catalogues de données devient un projet complémentaire essentiel.
Analyse géographique
Marché de la gouvernance des données en Amérique du Nord
L'Amérique du Nord détenait une part de 42,64 % en 2025, soutenue par l'adoption de FedNow, les principaux hyperscalers cloud et les réglementations sur l'IA convergeant avec la nouvelle loi fédérale canadienne. Le CAGR historique d'environ 13 % a légèrement progressé à mesure que les paiements instantanés et l'IA générative accroissent l'urgence en matière de gouvernance. Le Mexique apporte une hausse supplémentaire à mesure que la délocalisation de proximité étend les cadres de transparence de la chaîne d'approvisionnement américaine.
Marché de la gouvernance des données en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 18,22 %. Les mandats de cloud souverain en Inde, en Indonésie et au Viêt Nam imposent des catalogues nationaux, tandis que la loi chinoise sur la protection des informations personnelles stimule la demande intérieure d'outils de traçabilité intégrés aux clouds d'Alibaba et de Tencent. Le Japon et la Corée du Sud investissent régulièrement pour soutenir la fabrication numérique et la banque ouverte, tandis que les marchés australiens matures progressent plus modestement.
Marché de la gouvernance des données en EMEA et en Amérique du Sud
L'Europe continue d'investir en raison du RGPD et de la loi européenne sur l'IA. Les gouvernements nordiques adoptent des stratégies axées sur le cloud qui favorisent les services de gouvernance gérés, mais l'Europe du Sud et de l'Est accuse un retard en raison de budgets contraints. Le Moyen-Orient, l'Afrique et l'Amérique du Sud demeurent des marchés plus modestes, mais les fonds souverains et les lois sur la protection de la vie privée aux Émirats arabes unis, au Brésil et en Afrique du Sud catalysent des déploiements axés sur la conformité.

Paysage réglementaire
L'environnement réglementaire de la gouvernance des données se durcit et s'élargit, passant d'obligations centrées uniquement sur la vie privée à un contrôle des actifs de données à l'échelle de l'entreprise, soutenant la responsabilité de l'IA et le partage de données intersectoriel. L'AI Act de l'UE est en vigueur depuis août 2024 et il renforce les exigences de traçabilité de la provenance des données et de documentation pour les systèmes d'IA à haut risque, ce qui accentue la demande de lignage explicable et de métadonnées auditables dans l'UE27 et les marchés associés. Parallèlement, plusieurs gouvernements ont publié des cadres dédiés à la gouvernance des données en 2025-2026, dont la politique de gestion des actifs de données du gouvernement britannique (UK Government Data Asset Management Policy, mai 2026) visant l'identification centrale et le reporting des actifs de données critiques entre départements.
Dans les marchés émergents, des stratégies nationales de gouvernance des données sont formalisées pour normaliser la gestion du cycle de vie des données du secteur public et permettre un partage de données sécurisé. Cela influence à son tour la sélection des fournisseurs et l'architecture de déploiement pour les environnements souverains et hybrides. Parmi les exemples figurent le projet final de politique nationale de gouvernance des données du Kenya (mai 2026), la politique nationale de gouvernance des données du Pakistan (juin 2026) et la stratégie nationale de gouvernance des données du Pérou 2026-2030, approuvée par la Resolucion Ministerial 049-2026-PCM. Ces initiatives renforcent le catalogage local, la normalisation des classifications et des modèles de responsabilité plus stricts, qui se répercutent sur des secteurs réglementés tels que la BFSI, la santé et les télécommunications.
Analyse de la chaîne de valeur
La chaîne de valeur de la gouvernance des données commence par les couches d'infrastructure et de plateformes de données en amont, incluant le cloud, les data lakehouses/entrepôts, le streaming et les outils d'intégration, où les métadonnées sont générées et où les points d'ancrage des politiques sont exposés. Les fournisseurs de logiciels de gouvernance proposent des catalogues, des fonctions de lignage, de qualité et de contrôles de confidentialité, de plus en plus sous forme de plans de gouvernance natifs intégrés aux services managés et aux piles lakehouse. Les fournisseurs de gouvernance neutres se positionnent également comme des couches d'orchestration multi-cloud.
La mise en œuvre et l'exploitation sont pilotées par les services professionnels, les intégrateurs de systèmes et les fournisseurs de services managés, qui configurent les connecteurs, définissent les politiques et modèles opérationnels, et construisent des flux de gouvernance de proximité (stewardship) entre les fonctions métiers. La demande en aval est activée par les producteurs et consommateurs de données au sein des entreprises, notamment les équipes métiers propriétaires des produits de données, les bureaux centraux de données qui définissent les normes, et les parties prenantes juridiques, conformité et risque qui opérationnalisent les contrôles réglementaires. Les principaux points de blocage incluent des environnements hérités fragmentés, y compris les mainframes, une interopérabilité limitée entre catalogues en environnements multi-cloud, et une pénurie de gestionnaires de données qualifiés, ce qui accroît l'effort de mise en œuvre et renforce la dépendance à l'automatisation pour la découverte et la classification. À mesure que la gouvernance passe d'un reporting périodique à des contrôles continus pour les données en temps réel et les pipelines d'IA, les fournisseurs et partenaires de services se différencient par la profondeur des connecteurs, l'application au moment de l'exécution et la capacité à fédérer les métadonnées entre déploiements hybrides.
Paysage concurrentiel
Paysage concurrentiel
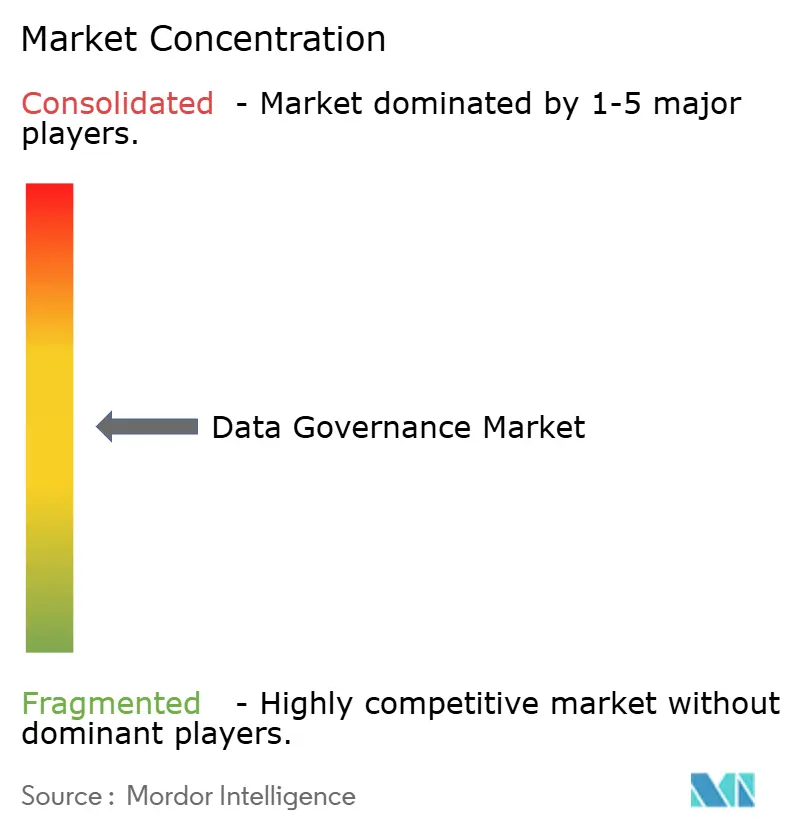
Le marché est modérément fragmenté. Les hyperscalers regroupent la gouvernance dans des services de plateforme qui séduisent les adoptants mono-cloud, tandis que des fournisseurs neutres tels que Collibra, Informatica et Alation se positionnent comme des couches d'orchestration multi-cloud. De nouveaux entrants comme Monte Carlo et Ataccama intègrent la traçabilité dans les flux de travail d'observabilité des données, élargissant le champ.
Des opportunités d'espaces blancs persistent dans la traçabilité en temps réel pour les architectures de streaming et l'automatisation pour les lacs de données non structurées. Les partenariats entre fournisseurs de catalogues et de sécurité tels que Varonis et OneTrust combinent la découverte avec la gouvernance des accès. Les fournisseurs se différencient par des capacités d'IA générative, la recherche en langage naturel et des pistes d'audit sécurisées par blockchain, bien que ces fonctionnalités nécessitent encore une supervision humaine pour valider les cas limites.
La complexité de la tarification et de la mise en œuvre maintient le coût total de possession élevé, mais le SaaS modulaire et les modèles verticaux abaissent les barrières pour les PME. Les feuilles de route des fournisseurs mettent désormais l'accent sur la préparation au cloud souverain et les classificateurs pilotés par l'IA pour maintenir leur pertinence face à une réglementation en accélération.
Leaders du secteur de la gouvernance des données
Collibra NV
TIBCO Software Inc.
Alation Inc.
Microsoft Corporation
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gouvernance des données
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Collibra NV
- Informatica Inc.
- Alation Inc.
- SAS Institute Inc.
- TIBCO Software Inc.
- Talend SA
- Varonis Systems Inc.
- Amazon Web Services
- Precisely LLC
- Ataccama Corp.
- Quest Software (erwin Data Intelligence)
- OneTrust LLC
- OpenText Corp. (incl. Micro Focus)
- ASG Technologies (Rocket Software)
- Snowflake Inc.
- Databricks Inc.
- Cloudera Inc.
- Alfresco Software Inc.

Opportunités de marché et perspectives d'avenir
L'expansion réglementaire vers la gouvernance des données industrielles et non personnelles crée un espace vierge au-delà des programmes de confidentialité traditionnels, en particulier là où les appareils connectés et les technologies opérationnelles génèrent des données partagées qui doivent être accessibles et gouvernées à travers les écosystèmes. Le Data Act de l'UE, en vigueur depuis septembre 2025, impose un accès équitable aux données industrielles et introduit des obligations qui poussent les entreprises à renforcer les métadonnées tenant compte des contrats, les processus de portabilité des données et la gouvernance des produits de données partagés. Cela étend la demande des jeux de données informatiques classiques vers l'industrie manufacturière et d'autres secteurs à forte intensité d'actifs. L'activité normative soutient également une adoption plus structurée, notamment l'ITU-T D.1141 (avril 2025) sur les principes de politique du big data dans les télécommunications, et l'ETSI TR 104 409 (2024), qui met en évidence les lacunes de normalisation pertinentes pour la conformité au Data Act dans les écosystèmes IoT.
Une deuxième opportunité réside dans l'opérationnalisation de la gouvernance pour le développement et le déploiement de l'IA, où les organisations recherchent un système unique de référence pour le lignage, les politiques et les preuves à travers les données d'entraînement, les invites (prompts), les résultats et les modifications de modèles. Les organismes professionnels et programmes sectoriels publient des guides pratiques, comme le Data Governance Guidebook v3.4.0 de TM Forum (novembre 2024), qui aide les opérateurs télécoms à traduire les objectifs de maturité en actifs et contrôles de gouvernance reproductibles. Dans les marchés qui font avancer des cadres nationaux, comme le projet final de politique nationale de gouvernance des données du Kenya (mai 2026), les fournisseurs proposant des taxonomies pré-cartographiées, des catalogues prêts pour la localisation et des contrôles de partage de données interagences peuvent accompagner les déploiements du secteur public et des industries réglementées adjacentes alignées sur les normes définies par les pouvoirs publics.
Recent Industry Developments in Marché de la gouvernance des données
- Juillet 2026 : Alation a annoncé le lancement d'Alation Intelligence Operating System (AIOS), le positionnant comme une couche opérationnelle pour gouverner l'IA du développement au déploiement. Cette sortie reflète un glissement du catalogage statique vers une supervision en temps d'exécution alignée sur les programmes d'IA d'entreprise nécessitant traçabilité et accès contrôlé aux données gouvernées.
- Mai 2026 : Collibra a lancé AI Command Center pour fournir une supervision en temps réel et un contrôle continu de l'IA agentique, avec des intégrations destinées à renforcer les flux d'évaluation et de gouvernance. L'orientation du produit étend la gouvernance des actifs de données vers des plans de contrôle actifs de l'IA, renforçant la différenciation des fournisseurs autour de l'application automatisée des politiques et de preuves prêtes pour l'audit.
- Mai 2025 : FedNow a atteint un usage opérationnel plus large aux États-Unis, réduisant les fenêtres de rapprochement des paiements et augmentant le coût des défaillances de qualité des données dans les environnements de traitement en temps réel. Ce changement opérationnel a accéléré l'adoption de modèles de gouvernance compatibles avec le streaming, incluant la validation continue et le lignage à travers les pipelines pilotés par événements dans la BFSI.


Marché de la gouvernance des données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les outils et services associés qui aident les organisations à définir des politiques de données, à attribuer des responsabilités, à gérer les métadonnées et la traçabilité, et à surveiller les contrôles afin que les données métier restent fiables et conformes dans les systèmes sur site et en nuage.
Exclusions du périmètre : Nous excluons les utilitaires de qualité des données autonomes, les suites de gestion des données de référence vendues sans fonctionnalité de gouvernance, et les programmes de gouvernance de l'IA plus larges qui ne sont pas liés aux flux de travail de gouvernance des données d'entreprise.
Aperçu de la segmentation
- Par composant
- Logiciels
- Outils de qualité et de profilage des données
- Gestion des métadonnées et catalogue de données
- Gestion des données de référence
- Traçabilité des données et analyse d'impact
- Sécurité des données et gouvernance de la confidentialité
- Services
- Services professionnels
- Services gérés
- Logiciels
- Par déploiement
- Cloud
- Sur site
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par fonction métier
- Informatique et opérations
- Juridique et conformité
- Finance et risque
- Marketing et ventes
- Ressources humaines
- Autres fonctions métier
- Par application
- Gestion de la conformité
- Gestion des risques
- Gestion des audits
- Gestion des incidents
- Gestion de la qualité des données
- Autres applications
- Par secteur d'utilisation final
- BFSI
- Informatique et télécommunications
- Santé et sciences de la vie
- Commerce de détail et commerce électronique
- Gouvernement et défense
- Industrie manufacturière
- Énergie et services publics
- Médias et divertissement
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Mexique
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Suède
- Norvège
- Finlande
- Danemark
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des signaux publics qui montrent à quelle vitesse l'utilisation réglementée des données se développe et où les budgets se déplacent. Nous nous appuyons généralement sur des sources telles que le Bureau of Labor Statistics des États-Unis pour les tendances de l'emploi technologique, les dépôts auprès de la Securities and Exchange Commission des États-Unis pour le langage relatif aux dépenses informatiques et aux priorités de gestion des risques, et les publications du NIST pour les références communes en matière de gouvernance et de contrôles de sécurité.
Pour ancrer nos hypothèses dans la réalité, nous examinons également des documents d'organisations telles que l'OCDE et la Banque mondiale pour les indicateurs de numérisation, ainsi que des résumés de textes réglementaires et législatifs issus de portails gouvernementaux officiels concernant les exigences en matière de confidentialité et de traitement des données. Ces éléments sont ensuite combinés avec des rapports annuels, des présentations aux investisseurs, des articles de presse réputés et de la documentation produit qui aident à interpréter ce qui est comptabilisé comme gouvernance par opposition aux outils d'analyse ou de sécurité adjacents. Un abonnement payant pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets, sont utilisés de manière sélective pour confirmer l'exposition des fournisseurs et l'orientation des fonctionnalités, puis pour recouper le rythme des nouvelles capacités de gouvernance. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement, et nous avons également utilisé d'autres références publiques et payantes lors de la validation et de la clarification.
Entretiens primaires et enquêtes
La validation primaire a été réalisée par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs de plateformes, d'intégrateurs de systèmes et d'acheteurs en entreprise responsables de programmes de gouvernance. Les contributions portaient sur la manière dont la gouvernance est packagée et tarifée, les déclencheurs d'adoption typiques (règles de confidentialité, migration vers le nuage et programmes de produits de données), et la part des dépenses adjacentes qui relève véritablement de la gouvernance plutôt que de la gestion des données en général. Le périmètre étant mondial, nous avons veillé à couvrir les Amériques, l'EMEA et l'APAC afin que les différences réglementaires régionales et la maturité du nuage soient reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 14 % | APAC : 41 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 34 % |
| Acteurs de plus petite taille : 16 % | Responsables : 52 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les dépenses en logiciels d'entreprise et en services informatiques sont filtrées pour constituer un bassin de demande réaliste en matière de gouvernance, puis affinées à l'aide de règles d'adoption et de packaging. En pratique, nous utilisons des données telles que l'intensité des migrations vers le nuage et les plateformes de données, la part des entreprises soumises à des obligations strictes en matière de confidentialité, le rythme de standardisation des catalogues de données et des métadonnées, la combinaison typique d'abonnements et de services, et les valeurs moyennes des contrats observées lors des entretiens.
Ces hypothèses sont ensuite corroborées par des approximations ascendantes sélectives, notamment des ventilations de revenus de fournisseurs échantillonnés lorsqu'elles sont disponibles, des vérifications auprès des intégrateurs, et une logique simple de prix de vente moyen multiplié par le volume basée sur le nombre de clients actifs et les schémas de renouvellement. Lorsque les signaux ascendants sont incomplets, les lacunes sont comblées à l'aide de ratios de référence issus d'outils de gestion des données d'entreprise similaires, puis ajustés avec les retours des entretiens afin que le résultat reste réaliste par région et par taille d'organisation. Pour les prévisions, une analyse de scénarios est utilisée autour de la vigueur de l'application des réglementations, de la vitesse d'adoption du nuage et des cycles macroéconomiques des budgets informatiques, et la trajectoire retenue est alignée sur le consensus des experts quant à la manière dont les programmes de gouvernance sont financés et priorisés.
Cycle de validation et de mise à jour des données
Les résultats sont vérifiés par rapport à des signaux indépendants tels que l'orientation des budgets logiciels d'entreprise, les divulgations publiques en matière de risques et de conformité, et la croissance observée des activités adjacentes liées aux métadonnées et aux catalogues. Des contrôles de variance sont effectués par zone géographique et par cohorte d'acheteurs, et les valeurs aberrantes sont examinées jusqu'à ce que les facteurs explicatifs soient clairs et que les hypothèses soient cohérentes en interne.
Avant la validation finale, le modèle est examiné en plusieurs étapes, avec des déclencheurs de recontact lorsqu'une hypothèse clé évolue, comme une mise à jour réglementaire majeure ou un changement notable de tarification dans le packaging. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent le comportement des dépenses. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres du marché reflètent les données publiques les plus récentes disponibles et les enseignements tirés des entretiens.
Taille du marché de la gouvernance des données selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gouvernance des données peuvent sembler très éloignées les unes des autres, car le périmètre comptabilisé n'est pas toujours le même, et parce que les années de référence et la logique de tarification diffèrent d'une étude à l'autre. Des écarts apparaissent également lorsqu'une étude s'ancre sur les flux de travail de politique et de gestion des données, tandis qu'une autre regroupe un ensemble plus large d'outils de gestion des données.
L'écart principal provient de la question de savoir si les outils de qualité des données autonomes et les revenus MDM non liés à la gouvernance sont intégrés ; dans notre cas, Mordor Intelligence exclut ces éléments adjacents, sauf s'ils sont vendus et utilisés dans le cadre d'un programme de gouvernance comprenant la politique, les métadonnées et la propriété des contrôles. Un autre facteur est la manière dont la tarification par abonnement est projetée : certaines estimations supposent une expansion agressive du nombre de licences, tandis que d'autres modélisent une croissance axée sur les renouvellements avec une hausse plus lente du prix de vente moyen et un calendrier de change plus strict. La fréquence d'actualisation est également importante, car l'évolution rapide du packaging en nuage peut modifier ce qui est comptabilisé comme services de gouvernance par rapport aux fonctionnalités de plateforme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,60 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,38 milliards USD (2025) | Utilise une année de référence différente et semble appliquer une définition plus large des composants pour les solutions et services, ce qui peut intégrer des dépenses adjacentes de gestion des données dans le total et augmenter la valeur de départ. |
| Éditeur sectoriel B | 4,30 milliards USD (2024) | Ancre le marché dans une année antérieure et applique une courbe de croissance plus élevée pour atteindre son objectif sur les années ultérieures, ce qui peut refléter des hypothèses d'adoption et d'expansion tarifaire plus agressives par rapport à une croissance axée sur les renouvellements. |
La comparaison montre que l'écart s'explique principalement par les inclusions de périmètre et la manière dont la tarification de l'année de référence est reportée. En liant le total à des flux de travail de gouvernance clairement définis, puis en validant avec des vérifications auprès des acheteurs et des partenaires, nous maintenons un chiffre pratique qui peut être reproduit et mis à jour à mesure que les signaux de packaging et de réglementation évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gouvernance des données en 2031 ?
Le marché devrait atteindre 9,68 milliards USD d'ici 2031, reflétant un TCAC de 16,05 % de 2026 à 2031.
Quel composant se développe le plus rapidement jusqu'en 2031 ?
Les logiciels de sécurité des données et de gouvernance de la confidentialité croissent à un TCAC de 19,62 % à mesure que les entreprises répondent aux mandats de transparence et de localisation liés à l'IA.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les lois sur le cloud souverain en Inde, en Indonésie et au Vietnam imposent le déploiement de catalogues nationaux, entraînant un TCAC de 18,22 % des dépenses régionales.
Comment les petites et moyennes entreprises adoptent-elles les outils de gouvernance ?
La tarification SaaS modulaire et les modèles spécifiques à des secteurs verticaux réduisent les coûts initiaux, propulsant les dépenses des PME à un TCAC de 18,76 %.
Quelle application affiche la dynamique de croissance la plus forte ?
La gestion de la qualité des données est en tête avec un TCAC de 17,58 % à mesure que les cas d'usage des médias de détail et de l'IoT exigent des ensembles de données plus propres et en temps réel.
Quel défi majeur entrave les programmes de gouvernance à grande échelle ?
Le coût total de possession élevé, dépassant souvent 10 millions USD la première année pour les banques de premier rang, ralentit l'adoption malgré la pression réglementaire.
Dernière mise à jour de la page le:



