
Taille et part du marché de la gestion d'actifs crypto
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.04 Milliards de dollars |
| Taille du Marché (2031) | 8.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.72 % |
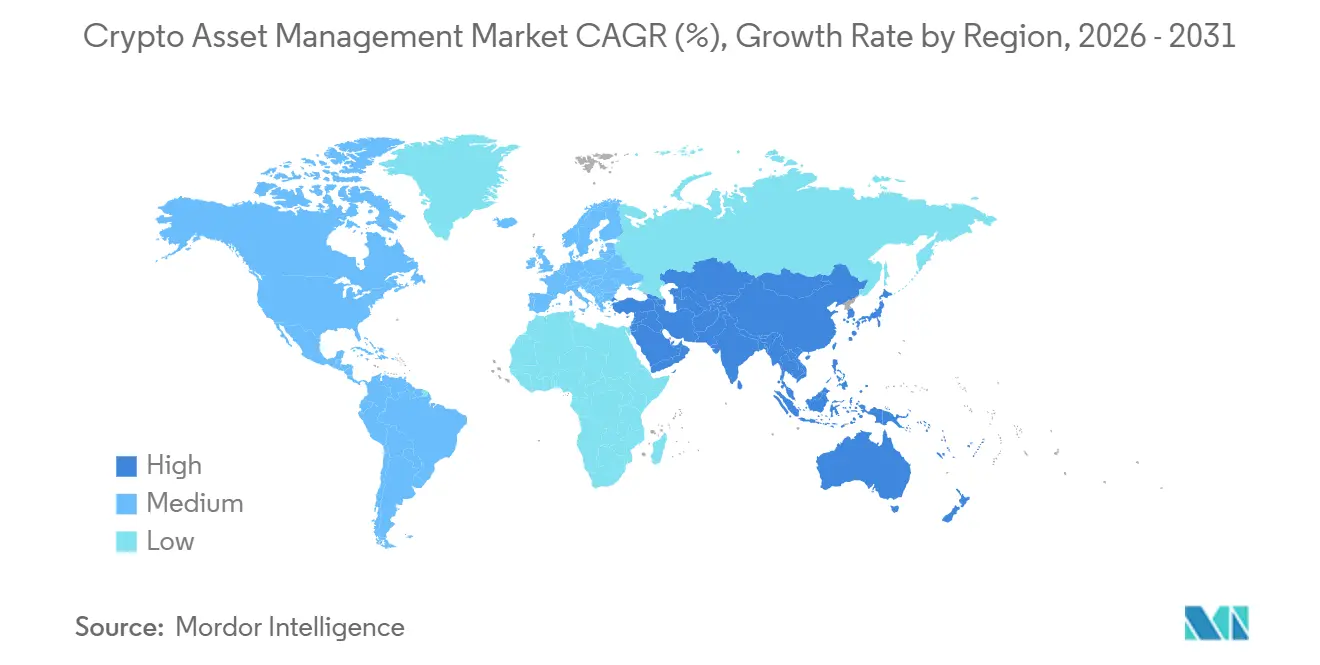
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
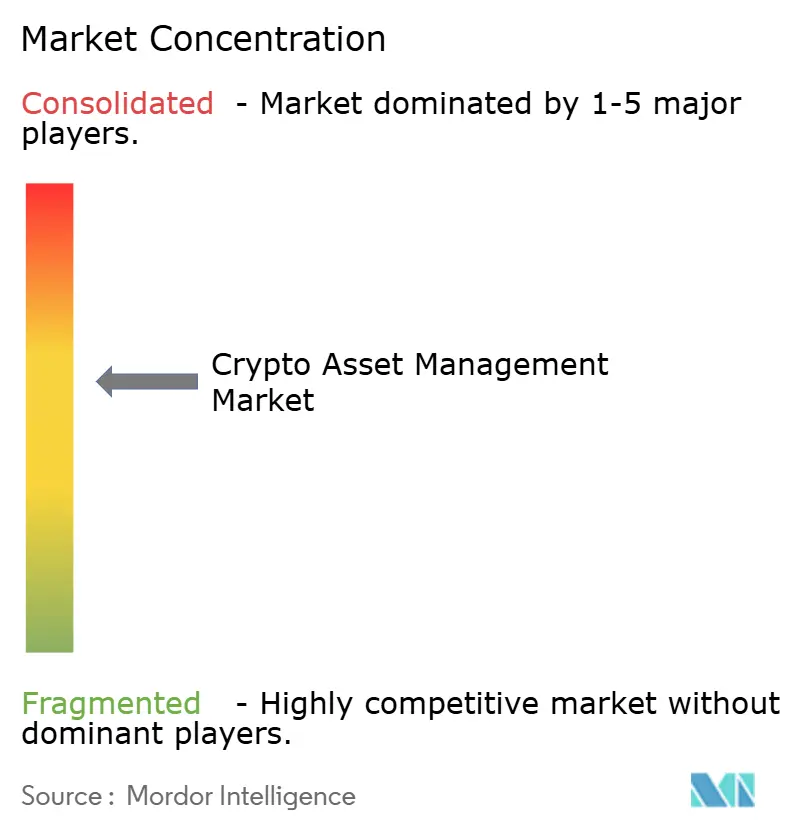
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion d'actifs crypto par Mordor Intelligence
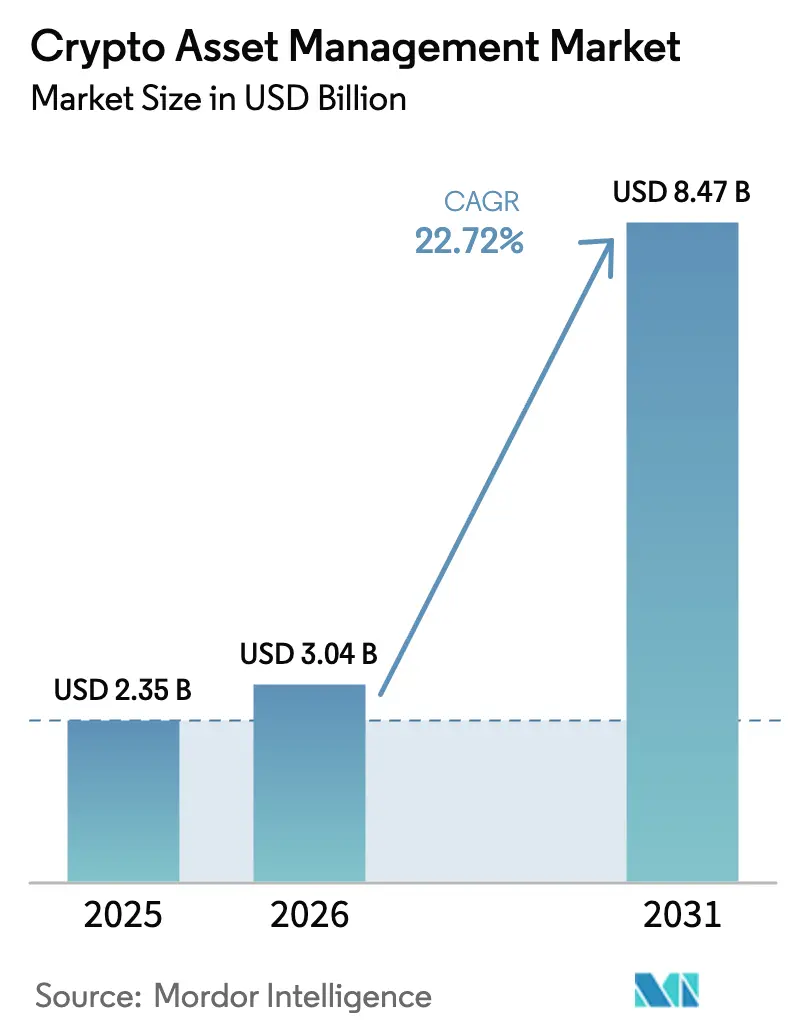
La taille du marché de la gestion d'actifs crypto est projetée à 2,35 milliards USD en 2025, 3,04 milliards USD en 2026, et devrait atteindre 8,47 milliards USD d'ici 2031, avec une croissance à un TCAC de 22,72 % de 2026 à 2031.
La trajectoire de croissance reflète des changements structurels alors que les fonds de pension, les trésoreries d'entreprise et les family offices passent de petites positions pilotes à des allocations permanentes de portefeuille. Les flux institutionnels fixent désormais la découverte quotidienne des prix, comme en témoigne une collecte d'actifs de 40 milliards USD lors de la première année du fonds iShares Bitcoin Trust de BlackRock. La sécurité de la conservation, les actifs réels tokenisés et la clarté réglementaire dans les grandes économies renforcent la confiance, tandis que l'expertise au niveau de la couche de services est devenue le principal facteur de différenciation entre les fournisseurs. Le marché de la gestion d'actifs crypto bénéficie également d'architectures cloud natives qui s'adaptent à la demande, de déploiements hybrides répondant aux exigences de souveraineté des données, et de la convergence DeFi-CeFi qui débloque des stratégies de rendement autrefois jugées trop complexes pour les institutions.
Principaux enseignements du rapport
- Par type, les solutions ont contrôlé 68,67 % de la part des revenus en 2025, tandis que les services devraient se développer à un TCAC de 24,22 % jusqu'en 2031.
- Par mode de déploiement, les modèles cloud ont dominé avec une part de 82,04 % en 2025, mais les architectures hybrides devraient croître à un TCAC de 23,83 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI détenait une part de 46,81 % en 2025, tandis que le secteur de la santé devrait progresser à un TCAC de 24,20 % jusqu'en 2031.
- Par type d'utilisateur, les investisseurs institutionnels contrôlaient une part de 38,37 % en 2025, et les trésoreries d'entreprise devraient progresser à un TCAC de 23,91 % jusqu'en 2031.
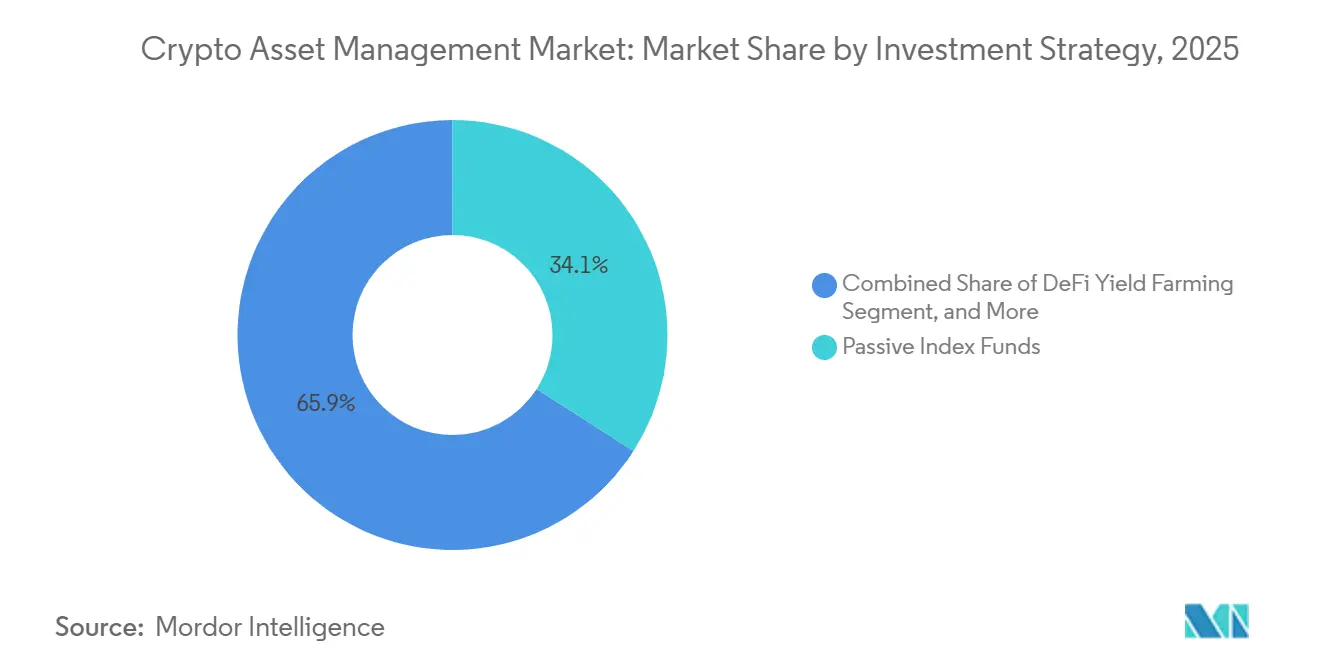
- Par stratégie d'investissement, les fonds indiciels passifs détenaient une part de 34,06 % en 2025, mais le yield farming DeFi devrait s'accélérer à un TCAC de 24,59 % jusqu'en 2031.
- Par classe d'actifs, le Bitcoin a conservé une part de 42,51 % en 2025, tandis que les titres tokenisés devraient croître à un TCAC de 24,86 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait une part de 39,34 % en 2025, et l'Asie-Pacifique devrait se développer à un TCAC de 24,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption institutionnelle par les établissements financiers traditionnels | +5.20% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Intérêt croissant pour la sécurité de la conservation et les solutions d'assurance | +4.10% | Mondial, avec une adoption précoce en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Clarté réglementaire dans les grandes économies | +4.80% | Marchés clés d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Intégration des protocoles DeFi avec les plateformes CeFi | +3.70% | Mondial, avec des pôles d'innovation en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expériences d'allocation des fonds de pension dans les pays de l'OCDE | +2.90% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Émergence de fonds crypto neutres en carbone | +2.10% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption institutionnelle par les établissements financiers traditionnels
Les établissements financiers traditionnels positionnent désormais les actifs numériques aux côtés des actions et des obligations. BlackRock a capté 40 milliards USD dans les 12 mois suivant le lancement de son fonds iShares Bitcoin Trust, dépassant les flux de tous les véhicules Bitcoin antérieurs. Fidelity Digital Assets a élargi sa suite de conservation pour inclure le staking d'Ethereum en avril 2025, permettant aux plans de retraite de percevoir des récompenses de protocole sans ajouter d'équipes opérationnelles.[1]Fidelity Digital Assets, "Extension de la plateforme de conservation institutionnelle," fidelity.com L'Onyx de JPMorgan a traité plus de 1 000 milliards USD de transactions de prise en pension tokenisées en 2024, prouvant que les rails blockchain gèrent des volumes de règlement à haute valeur.[2]JPMorgan, "Les prises en pension tokenisées d'Onyx dépassent 1 000 milliards USD," jpmorgan.com Ces progrès indiquent que l'infrastructure de qualité fiduciaire n'est plus un goulot d'étranglement du marché. En conséquence, le marché de la gestion d'actifs crypto est de plus en plus en concurrence directe avec les classes d'actifs traditionnelles pour les allocations à long terme.
Intérêt croissant pour la sécurité de la conservation et les solutions d'assurance
L'architecture de conservation a évolué du stockage à froid à clé unique vers le calcul multipartite (MPC) et les modules de sécurité matériels. Fireblocks a sécurisé plus de 4 000 milliards USD de transferts en 2024 sans aucune violation cryptographique. BitGo a mis en place une tour d'assurance de 250 millions USD en partenariat avec Marsh en juin 2024, répondant aux préoccupations des conseils d'administration concernant la protection du bilan.[3]Marsh, "Facilité d'assurance de conservation de crypto de 250 millions USD," marsh.com Gemini a lancé des attestations de preuve de réserves auditées par Deloitte en septembre 2024, offrant aux clients une visibilité en temps réel sur les avoirs ségrégués.[4]Gemini Trust, "Attestations de preuve de réserves," gemini.com Ces mesures ont transformé la sécurité de la conservation d'un argument technique en une exigence de conformité obligatoire, accélérant les flux institutionnels vers le marché de la gestion d'actifs crypto.
Clarté réglementaire dans les grandes économies
Le règlement sur les marchés de crypto-actifs (MiCA) de l'Union européenne est entré pleinement en vigueur en décembre 2024, offrant un passeport unique aux prestataires agréés dans 27 États membres. Hong Kong a délivré 12 licences de négociation d'actifs virtuels en 2024, créant un pôle asiatique dont les règles reflètent celles des marchés de valeurs mobilières. La mise à jour de la loi japonaise sur les services de paiement d'avril 2024 impose désormais une conservation ségrégée et des coussins de capital équivalant à 50 % des dépôts des clients. Aux États-Unis, la Securities and Exchange Commission a approuvé 11 ETF Bitcoin au comptant en janvier 2024, renversant une position maintenue depuis une décennie. Collectivement, ces cadres réduisent l'incertitude juridictionnelle et permettent aux gestionnaires multinationaux de standardiser les processus de gestion des risques, de conformité et de reporting sur le marché de la gestion d'actifs crypto.
Intégration des protocoles DeFi avec les plateformes CeFi
Les plateformes centralisées ont commencé à intégrer des protocoles sans autorisation. Coinbase a intégré les pools Uniswap dans son interface en août 2024, permettant aux utilisateurs d'échanger des jetons directement depuis la conservation de l'exchange. Robinhood a lancé un portefeuille DeFi en mai 2024 qui se connecte à Aave et Compound tout en conservant une expérience utilisateur basée sur une application. Le dérivé de staking liquide de Lido a atteint 35 milliards USD de valeur verrouillée en 2024, démontrant une échelle institutionnelle lorsque le risque de validateur est mutualisé entre de grands ensembles d'opérateurs. Il en résulte une pile financière modulaire où la conservation, l'exécution et le règlement peuvent être assemblés à l'instar des services cloud, élargissant l'univers adressable des stratégies de rendement au sein du marché de la gestion d'actifs crypto.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Absence d'un cadre réglementaire centralisé | -3.40% | Mondial, avec un impact aigu dans les juridictions dépourvues de directives claires | Court terme (≤ 2 ans) |
| Forte volatilité du marché et risques de liquidité | -2.80% | Mondial, avec une sensibilité accrue dans les marchés émergents | Court terme (≤ 2 ans) |
| Insuffisance de la capacité d'assurance de qualité institutionnelle | -1.90% | Mondial, avec des contraintes en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Préoccupations ESG liées à la consommation d'énergie | -1.60% | Europe et Amérique du Nord, avec une pression réglementaire croissante | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Absence d'un cadre réglementaire centralisé
La fragmentation des règles augmente les coûts de conformité de 30 à 40 % pour les gestionnaires transfrontaliers, selon les estimations de PwC. Les prestataires américains jonglent avec les licences d'émetteur de monnaie électronique au niveau des États et les actions d'application fédérales, tandis que MiCA manque encore de réciprocité avec les juridictions hors UE. Singapour et les Émirats arabes unis attirent les entreprises en quête de directives plus claires, mais les acteurs mondiaux font toujours face à des entités juridiques, des audits et des exigences de reporting en double. Cette incertitude entrave la montée en puissance rapide sur le marché de la gestion d'actifs crypto et ralentit la formation de capital jusqu'à ce que des normes équivalentes émergent dans les principaux pôles.
Forte volatilité du marché et risques de liquidité
La volatilité réalisée sur 30 jours du Bitcoin a atteint en moyenne 55 % en 2024, contre 15 % pour le S&P 500. Les ordres de grande taille peuvent faire bouger les prix au comptant des crypto-actifs jusqu'à 3 % sur des marchés fragmentés, augmentant les coûts de transaction pour les gestionnaires d'actifs. En vertu de Bâle III, les banques doivent détenir davantage de capital contre les actifs volatils, ce qui réduit l'effet de levier et freine les allocations. Bien que les produits dérivés offrent des couvertures, Galaxy Digital note que la profondeur des options reste bien inférieure à celle du marché au comptant. Tant que la liquidité ne s'élargit pas, la volatilité demeure un obstacle à l'adoption généralisée au bilan dans le marché de la gestion d'actifs crypto.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
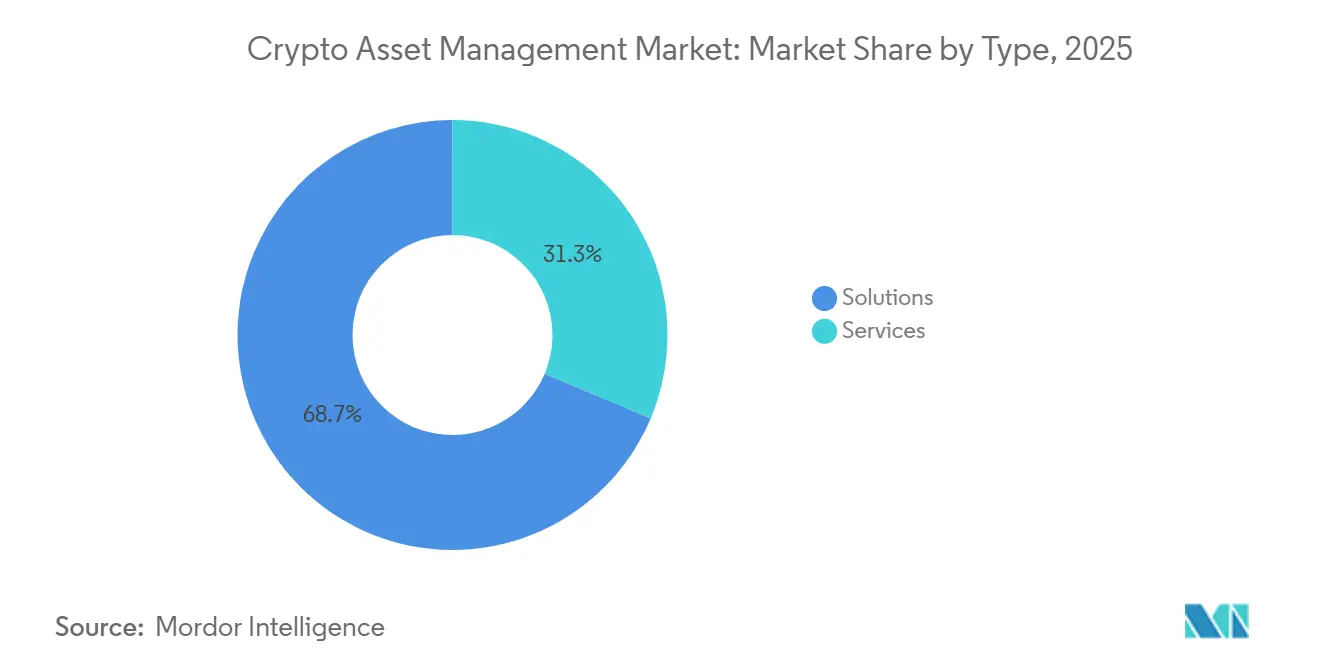
les services progressent à mesure que les plateformes se banalisentLes solutions ont capté 68,67 % des revenus en 2025, reflétant la domination historique des logiciels de conservation, de tokenisation et de négociation qui sous-tendent le marché de la gestion d'actifs crypto. Les services, cependant, devraient croître à un TCAC de 24,22 % jusqu'en 2031, plus rapidement que l'ensemble du marché de la gestion d'actifs crypto. Les missions de conseil portent désormais sur les licences MiCA, les règles américaines de prix de transfert et les audits de contrats intelligents DeFi. Les offres gérées séduisent les family offices qui souhaitent percevoir des récompenses de staking sans superviser les validateurs.
La parité concurrentielle dans les fonctionnalités de conservation de base pousse la différenciation vers l'expertise en intégration. Fidelity Digital Assets a dévoilé un service de staking géré en avril 2025 qui prend en charge les opérations de validateur, les formalités fiscales et la couverture du risque de slashing. Deloitte note que les institutions migrant depuis des systèmes hérités nécessitent souvent 12 à 18 mois pour restructurer les pistes d'audit conformément à la loi Sarbanes-Oxley, offrant aux intégrateurs de services la possibilité de capter des travaux à plus forte marge. En conséquence, les revenus des services constitueront probablement le prochain gisement de profit, modifiant la façon dont les fournisseurs tarifient leurs offres au sein du marché de la gestion d'actifs crypto.


Par mode de déploiement :
les modèles hybrides équilibrent souveraineté et échelleLes déploiements cloud représentaient une part de 82,04 % en 2025, car les gestionnaires d'actifs apprécient le calcul élastique et la tarification à l'usage. Pourtant, les architectures hybrides devraient se développer à un TCAC de 23,83 % jusqu'en 2031, dépassant la croissance globale du marché de la gestion d'actifs crypto. Les exigences réglementaires au titre de la loi sur la résilience opérationnelle numérique (DORA) de l'UE obligent les entreprises financières à maintenir des plans de basculement sur site. BitGo a répondu à ce besoin avec un service de conservation hybride en mars 2025 qui répartit le stockage des clés sur site tout en orchestrant les transactions dans le cloud, réduisant la latence de 40 %.
Les modèles hybrides répondent également aux mandats de souveraineté des données en Chine et en Russie qui restreignent les transferts transfrontaliers. Pour les clients institutionnels, cette approche combine la garantie réglementaire avec la puissance analytique du cloud. Par conséquent, les solutions hybrides deviendront une option par défaut, remodelant les feuilles de route des fournisseurs et les schémas de dépenses sur le marché de la gestion d'actifs crypto.
Par secteur d'utilisation final :
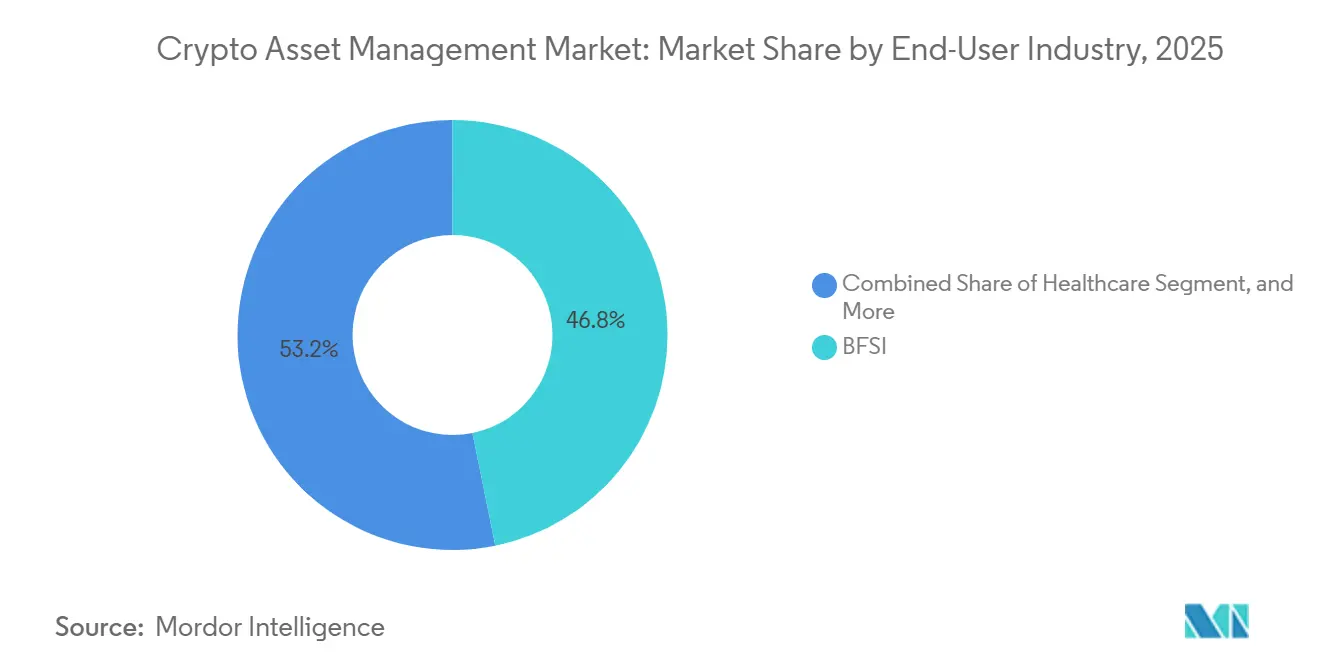
le secteur de la santé émerge au-delà de la domination du BFSILe BFSI représentait 46,81 % de la part du marché de la gestion d'actifs crypto en 2025, bénéficiant d'une adoption précoce de la conservation et de la négociation. Le secteur de la santé devrait croître à un TCAC de 24,20 % jusqu'en 2031, étendant la taille du marché de la gestion d'actifs crypto à de nouveaux flux de travail tels que le règlement transfrontalier des sinistres. Le pilote de Solve.Care avec Boehringer Ingelheim a réduit les cycles de pré-autorisation de 72 heures à moins de 10 minutes. Les corridors de stablecoins aident également les cliniciens à régler les factures internationales en quelques minutes, évitant les frais des banques correspondantes.
Les entreprises de commerce de détail et de commerce électronique traitent les paiements en crypto pour contourner les frais d'interchange, tandis que les sociétés de médias tokenisent les redevances musicales pour l'investissement fractionné. Visa a traité plus de 3 milliards USD de règlements en stablecoins en 2024, confirmant des cas d'usage en entreprise au-delà de la finance. D'ici 2031, les clients des secteurs de la santé, du voyage et du secteur public devraient diversifier les sources de revenus des prestataires, faisant de la spécialisation verticale une priorité stratégique sur le marché de la gestion d'actifs crypto.

Par type d'utilisateur :
les trésoreries d'entreprise s'accélèrent au-delà de la spéculationLes investisseurs institutionnels contrôlaient une part de 38,37 % en 2025, mais les trésoreries d'entreprise sont en passe de croître à un TCAC de 23,91 % jusqu'en 2031, dépassant la progression proportionnelle du marché de la gestion d'actifs crypto. MicroStrategy détenait 214 400 Bitcoin d'une valeur d'environ 15 milliards USD en décembre 2024, prouvant que les allocations au bilan peuvent être stratégiques et non opportunistes. La nouvelle entité Strategy a reproduit le modèle de la dette convertible, levant 2 milliards USD en 2024 pour acquérir du Bitcoin.
Les investisseurs fortunés et les family offices ont augmenté leur détention de crypto de 45 % en 2023 à 67 % en 2024, selon Bitwise. À mesure que les outils de conservation simplifient la déclaration fiscale et les flux de travail d'audit, ces cohortes passent de petites positions à des stratégies diversifiées, incluant le staking et le yield farming. Cette tendance indique que les allocations des trésoreries d'entreprise atténueront les fluctuations de prix en allongeant les périodes de détention moyennes, approfondissant les cas d'usage pour le marché de la gestion d'actifs crypto.
Par stratégie d'investissement :
le yield farming DeFi dépasse les produits passifsLes fonds indiciels passifs contrôlaient 34,06 % du marché en 2025, principalement grâce aux ETF Bitcoin et Ethereum qui simplifient l'exposition pour les conseillers en investissement enregistrés. Le yield farming DeFi, cependant, devrait croître à un TCAC de 24,59 % jusqu'en 2031, reflétant la recherche d'alpha dans des environnements de taux à faible bêta. Les jetons de staking liquide de Lido fournissent des récompenses Ethereum tout en préservant la liquidité. Aave a traité plus de 50 milliards USD de prêts institutionnels en 2024, prouvant que le crédit sur chaîne correspond désormais aux livres de comptes des banques de taille moyenne.
Les fonds spéculatifs quantitatifs arbitrent les écarts entre les marchés centralisés et décentralisés, mais la réduction des points de base les pousse vers des stratégies automatisées. Coinbase a facilité 1 000 milliards USD de volume de négociation institutionnel en 2024, ajoutant de la profondeur à la couverture par produits dérivés. À l'avenir, les capitaux migreront probablement des stratégies passives d'achat et de conservation vers des produits gérés activement et liés à la DeFi, élargissant les échelles de rendement au sein du marché de la gestion d'actifs crypto.
Par classe d'actifs :
les titres tokenisés redéfinissent les actifs réelsLe Bitcoin a conservé une part de 42,51 % en 2025 grâce à une liquidité inégalée. Les titres tokenisés devraient progresser à un TCAC de 24,86 % jusqu'en 2031, élargissant la taille du marché de la gestion d'actifs crypto. Le fonds USD Build de BlackRock a atteint 520 millions USD en six mois en offrant un règlement 24h/24 et 7j/7 et une conformité programmable. Le fonds monétaire sur chaîne de Franklin Templeton a dépassé 400 millions USD en 2024, indiquant un appétit grand public pour les actifs réels sur des rails blockchain.
Les stablecoins servent de composante de trésorerie du système, avec l'USDC de Circle enregistrant 10 000 milliards USD de volume sur chaîne en 2024. Ethereum reste le réseau de contrats intelligents dominant, sous-tendant la DeFi, les NFT et la dette tokenisée. Les altcoins offrent des niches spécialisées, notamment la confidentialité, les ponts inter-chaînes et les utilitaires de jeux vidéo. L'univers d'actifs en expansion permet aux allocateurs de construire des portefeuilles multi-facteurs, améliorant la diversification au sein du marché de la gestion d'actifs crypto.
Analyse géographique
Marché de la Gestion d'Actifs Cryptographiques en Amérique du Nord
L'Amérique du Nord a représenté 39,34 % des revenus de 2025 grâce aux approbations des ETF au comptant sur le Bitcoin et l'Ethereum, qui ont canalisé 30 milliards USD de nouveaux capitaux. Les fonds de pension canadiens et américains ont rejoint le mouvement dès le début, tandis que des dépositaires tels qu'Anchorage ont obtenu des chartes fédérales de fiducie. À mesure que la Commission de négociation des contrats à terme sur marchandises affine ses règles de gestion des risques liés aux actifs numériques, les réserves de capitaux des États-Unis devraient se renforcer davantage, ancrant la liquidité pour le marché de la gestion d'actifs cryptographiques.
Marché de la Gestion d'Actifs Cryptographiques en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 24,79 % jusqu'en 2031. La loi japonaise sur les services de paiement, entrée en vigueur en avril 2024, impose une conservation ségrégée et des réserves de capital de 50 % pour les plateformes d'échange. La loi sud-coréenne de juillet 2024 sur la protection des utilisateurs d'actifs virtuels exige une couverture d'assurance et des audits indépendants. Hong Kong a accordé 12 licences de plateforme en 2024, autorisant le trading au détail dans des conditions de surveillance du marché équivalentes à celles des actions. Singapour demeure un phare régional en accordant des licences à plus de 20 fournisseurs de jetons de paiement numérique selon des normes strictes de lutte contre le blanchiment d'argent. Ces mesures soutiennent collectivement la confiance institutionnelle et des consommateurs, propulsant le rôle de la région dans le marché de la gestion d'actifs cryptographiques.
Marché de la Gestion d'Actifs Cryptographiques en EMEA et en Amérique du Sud
L'Europe bénéficie du régime de passeportage du MiCA, qui réduit les coûts de conformité de 40 % pour les entreprises opérant dans plusieurs États membres. Le Moyen-Orient, mené par les Émirats arabes unis et l'Arabie saoudite, a attiré plus de 5 milliards USD de capital-risque en 2024, établissant Dubaï et Riyad comme des pôles cryptographiques. L'adoption africaine se concentre autour du Nigeria, du Kenya et de l'Afrique du Sud, où les stablecoins stabilisent les paiements transfrontaliers. La demande sud-américaine se concentre au Brésil et en Argentine, où les citoyens se couvrent contre l'inflation via les rails des stablecoins. Ensemble, ces régions émergentes diversifient les opportunités de croissance pour le marché de la gestion d'actifs cryptographiques.

Paysage réglementaire
L'environnement réglementaire de la gestion d'actifs crypto évolue vers l'octroi de licences formelles et une convergence de la supervision dans les principaux centres, ce qui influe sur les lieux où la gestion de portefeuille, la garde et les services de conseil connexes peuvent être proposés à grande échelle. Dans l'Union européenne, le règlement (UE) 2023/1114 (MiCA) a établi un régime d'autorisation harmonisé pour les prestataires de services sur crypto-actifs, et l'ESMA a indiqué que la période transitoire MiCA pour les CASP s'est achevée le 1er juillet 2026, obligeant les entreprises non autorisées à cesser leurs services ou à procéder selon un plan de cessation.
Au Royaume-Uni, le Reporting Cryptoasset Service Providers (Due Diligence and Reporting Requirements) Regulations 2025 est entré en vigueur le 1er janvier 2026, mettant en œuvre le Crypto-Asset Reporting Framework de l'OCDE et renforçant les obligations de diligence raisonnable et de déclaration pour les plateformes et intermédiaires interagissant avec HMRC. Aux États-Unis, la SEC a publié une interprétation, effective au 23 mars 2026, clarifiant l'application des lois fédérales sur les valeurs mobilières à certains actifs crypto et transactions numériques, ce qui favorise des approches de conformité plus standardisées concernant la classification des jetons et les structures de transaction pour les participants au marché enregistrés.
Paysage concurrentiel
Le marché de la gestion d'actifs crypto présente une concentration modérée : les cinq premiers dépositaires gèrent environ 45 % des actifs institutionnels sous conservation. Coinbase a élargi son avantage concurrentiel en acquérant Deribit en janvier 2025, ajoutant des options et des contrats à terme à sa gamme institutionnelle. Fidelity Digital Assets s'est associé à Charles Schwab en mars 2025, intégrant la crypto dans des comptes de courtage qui servent plus de 30 millions de clients. Ces mouvements démontrent comment les acteurs établis s'appuient sur leur échelle de distribution plutôt que sur la pure technologie pour défendre leur part de marché.
La différenciation technologique se réduit à mesure que le MPC, les modules de sécurité matériels et les audits de preuve de réserves deviennent des fonctionnalités de base. Fireblocks a traité 4 000 milliards USD de transferts en 2024, validant le MPC à l'échelle institutionnelle. Anchorage a obtenu un statut bancaire conditionnel aux États-Unis, se positionnant pour les mandats de conservation sous supervision fédérale. Des espaces blancs subsistent dans la conservation de titres tokenisés, les déploiements hybrides et l'agrégation de rendement DeFi, où les nouveaux entrants peuvent se tailler des niches sur mesure.
La capacité d'assurance et les licences réglementaires constituent désormais les actifs les plus difficiles à reproduire, créant de hautes barrières à l'entrée. La convergence des marques de la finance traditionnelle, des affiliés d'exchanges et des spécialistes natifs de la crypto maintient une tarification compétitive, mais une nette évolution vers des offres groupées de services plutôt que des logiciels autonomes persiste. Sur l'horizon de prévision, les fournisseurs qui s'alignent sur les régulateurs bancaires et les assureurs mondiaux devraient surperformer, confirmant l'importance stratégique du capital de conformité au sein du marché de la gestion d'actifs crypto.
Leaders du secteur de la gestion d'actifs crypto
BitGo, Inc.
Coinbase, Inc.
Gemini Trust Company, LLC
Cipher Technologies Management LP
Metaco SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion d'Actifs Cryptographiques
- Coinbase Global Inc.
- Fidelity Digital Assets
- BitGo Inc.
- Binance Holdings Ltd.
- Gemini Trust Company LLC
- Anchorage Digital
- Fireblocks Ltd.
- Metaco SA
- Crypto Finance AG
- Paxos Trust Company LLC
- Bakkt Holdings Inc.
- Ledger Enterprise Solutions
- Cipher Technologies Management LP
- Amberdata Inc.
- ICONOMI Ltd.
- CoinShares International Ltd.
- Galaxy Digital Holdings Ltd.
- Bitwise Asset Management
- Copper Technologies Ltd.
- Hex Trust Ltd.
Lire l’analyse des entreprises de gestion d'actifs cryptographiques

Opportunités de marché et perspectives d'avenir
Le durcissement réglementaire et l'élargissement des produits institutionnels créent des espaces vacants dans les offres de services axées sur la conformité, la construction de portefeuilles multi-actifs et les flux de règlement transfrontalier adjacents à la garde. Avec la fin des dispositions transitoires de MiCA le 1er juillet 2026, l'UE est effectivement passée à un environnement de type « licence ou sortie », augmentant la demande pour des modèles opérationnels prêts pour MiCA associant la gestion de portefeuille de crypto-actifs à des pratiques de garde contrôlée, de reporting et de résilience alignées sur des normes supervisées.
Côté produit, l'évolution au-delà de l'exposition à un seul jeton se traduit par les lancements de 2026, notamment l'ETF crypto multi-jetons à gestion active de T. Rowe Price (TKNZ), qui témoigne de l'appétit des gestionnaires pour la rotation, la budgétisation du risque et l'allocation fondée sur la recherche plutôt que le positionnement passif sur un actif unique. Les rails de paiement et de trésorerie liés aux stablecoins créent également des opportunités orientées entreprise permettant aux gestionnaires d'actifs et à leurs fournisseurs de regrouper garde, conformité et outils de règlement, soutenus par des partenariats de 2026 intégrant l'infrastructure des stablecoins aux paiements et règlements transfrontaliers.
Recent Industry Developments in Marché de la Gestion d'Actifs Cryptographiques
- Juin 2026 : BitGo a lancé des services de trading électronique réglementés au Moyen-Orient et en Afrique du Nord via BitGo MENA FZE sous la supervision de la VARA de Dubaï. Cette expansion fait passer BitGo de la garde à une offre de trading réglementée plus complète dans une région se positionnant comme un pôle des actifs numériques, améliorant sa couverture de bout en bout des flux institutionnels.
- Avril 2026 : Gemini Olympus, LLC a obtenu une licence de Derivatives Clearing Organization (DCO) auprès de la CFTC, lui permettant d'opérer comme chambre de compensation réglementée pour les produits dérivés, y compris les marchés de prédiction. Cela élargit l'empreinte d'infrastructure de marché réglementée de Gemini et favorise des capacités de gestion des risques et de marge de niveau institutionnel autour des produits dérivés liés aux crypto-actifs.
- Avril 2025 : Fidelity Digital Assets a lancé un service géré de staking Ethereum couvrant les opérations de validateur et la déclaration fiscale. En regroupant les opérations de staking et l'administration de la conformité, l'offre réduit les obstacles opérationnels pour les institutions recherchant des récompenses de protocole dans des programmes d'investissement encadrés.


Marché de la Gestion d'Actifs Cryptographiques Portée du rapport et méthodologie de recherche
Définition et portée du marché
Dans ce rapport, le marché de la gestion d'actifs crypto couvre les produits et services payants utilisés pour gérer, protéger et exploiter des portefeuilles d'actifs crypto pour des clients particuliers et institutionnels, y compris les outils de portefeuille, la garde, le reporting et le support de conseil connexe, dans les principales régions.
Exclusions du périmètre : nous excluons les plateformes de trading crypto pures, l'extraction de crypto-monnaies et l'infrastructure blockchain vendue sans cas d'usage de gestion d'actifs ou de garde.
Aperçu de la segmentation
- Par type
- Solutions
- Solutions de conservation
- Solutions de tokenisation
- Solutions de transfert et de virement
- Solutions de négociation
- Solutions de reporting et d'analyse
- Services
- Services de conseil
- Services gérés
- Services d'intégration et de mise en œuvre
- Solutions
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par secteur d'utilisation final
- BFSI
- Commerce de détail et commerce électronique
- Médias et divertissement
- Santé
- Voyage et hôtellerie
- Gouvernement et secteur public
- Autres secteurs d'utilisation final (énergie et logistique)
- Par type d'utilisateur
- Investisseurs institutionnels
- Particuliers fortunés
- Fonds crypto
- Investisseurs particuliers
- Family offices
- Trésoreries d'entreprise
- Par stratégie d'investissement
- Fonds indiciels passifs
- Fonds gérés activement
- Yield farming DeFi
- Staking et prêt
- Stratégies d'arbitrage
- Par classe d'actifs
- Bitcoin (BTC)
- Ethereum (ETH)
- Stablecoins
- Altcoins (hors BTC et ETH)
- Titres tokenisés
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande adressable et des garde-fous qui l'encadrent, car les marchés crypto peuvent apparaître plus grands ou plus petits selon ce qui est comptabilisé. Nous avons utilisé des sources publiques telles que les dépôts et directives de la SEC, les avis de la FINRA, ainsi que certaines publications de banques centrales et de régulateurs financiers pour comprendre les attentes en matière de garde et les protections des investisseurs qui déterminent quels services relèvent de la gestion d'actifs.
Pour calibrer les moteurs du marché, nous avons également consulté des sources telles que les documents de la BRI, les notes de stabilité financière du FMI, ainsi que certaines publications sur les politiques et l'adoption des actifs numériques émanant d'organismes sectoriels. Parallèlement, nous avons examiné les rapports annuels des entreprises, les mises à jour trimestrielles et les présentations aux investisseurs pour les répartitions de revenus et le périmètre des services, et nous avons utilisé des bases de données payantes pour les données financières et de renseignement des entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets pour suivre les revendications produits et l'orientation des fonctionnalités de sécurité. Les sources mentionnées ici sont illustratives et non exhaustives, et d'autres jeux de données et documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de ce que les acheteurs paient réellement et de la manière dont les prestataires le facturent, car les structures de frais varient selon la garde, la gestion active et les stratégies de rendement. Nous avons échangé avec des gestionnaires d'actifs, des fonds crypto, des dépositaires, des spécialistes de la conformité et des utilisateurs en entreprise à travers l'APAC, l'EMEA et les Amériques afin de combler les lacunes concernant les fourchettes de frais habituelles, les frictions d'intégration des clients et le calendrier des évolutions des actifs sous gestion qui n'apparaissent pas clairement dans les sources publiques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 15 % | APAC : 43 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Notre modèle principal utilise une logique descendante qui reconstruit le potentiel de revenus à partir de la base d'actifs gérés et de la capture de frais attendue, puis le filtre selon les actifs crypto et stratégies effectivement servis par les prestataires dans chaque région. Pour garder des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des divulgations de revenus de prestataires échantillonnés, des échanges avec les canaux sur les frais de garde et de gestion, et le volume par cohorte de clients multiplié par des fourchettes de tarification moyenne observées.
Les principales données d'entrée incluent les tendances des actifs crypto sous gestion, les évolutions de mix par type de client (institutionnel, HNW, particulier et trésoreries d'entreprise), les fourchettes de taux de frais par ligne de services, la part des actifs détenus dans des dispositifs de niveau garde par rapport à l'auto-garde, et l'adoption du staking, du prêt et des programmes de rendement DeFi qui élargissent les revenus adressables. Nous avons également suivi les jalons politiques, les dépenses de sécurité induites par des incidents et les progrès en matière de licences régionales, car ceux-ci peuvent modifier la vitesse d'intégration et le périmètre des services.
Lorsque les données ascendantes manquaient pour les prestataires plus petits, nous avons utilisé des moyennes de groupes de pairs comme hypothèses de départ, puis les avons ajustées selon le mix client régional grâce aux retours d'entretiens. Pour les prévisions, une analyse de scénarios a été appliquée, car les actifs sous gestion crypto, la tarification et l'appétit pour le risque peuvent évoluer rapidement selon les cycles de marché. Des trajectoires de croissance ont été construites pour le bassin de demande et la capture de frais, puis réconciliées avec les retours primaires sur le calendrier probable de déploiement des produits, les coûts de conformité et le rythme attendu d'acquisition de clients.
Validation des données et cycle de mise à jour
La validation s'effectue via des contrôles reproductibles à chaque mise à jour du modèle. Les résultats sont comparés à des signaux indépendants tels que les évolutions des actifs sous gestion des produits crypto, l'orientation des revenus de frais déclarés par les sociétés cotées, et l'activité d'octroi de licences indiquant si les services peuvent être proposés à grande échelle.
Les valeurs atypiques sont examinées via des contrôles de variance sur les taux de frais, le mix client et l'adoption régionale, suivis d'une étape de revue par analyste afin que les hypothèses restent cohérentes dans l'ensemble des données. Lorsqu'une décision politique majeure, un événement de sécurité ou un choc sur les actifs sous gestion survient, nous recontactons certains experts pour confirmer l'impact et ajuster la trajectoire à court terme. Les rapports sont actualisés annuellement, et avant livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la gestion d'actifs crypto selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la gestion d'actifs crypto diffèrent souvent car la frontière entre gestion d'actifs, garde et services crypto généraux n'est pas tracée de la même manière par chaque éditeur. Les écarts peuvent aussi provenir de la façon dont les revenus de frais sont modélisés, de la vitesse d'expansion supposée des actifs sous gestion, et du fait que les chiffres reflètent un pic de cycle à un instant donné ou une moyenne plus stable.
Les vérifications des tendances des actifs sous gestion, la validation des taux de frais issue des entretiens et le filtrage du périmètre pour la garde et les stratégies gérées sont les éléments de preuve qui ancrent l'estimation de Mordor Intelligence pour 2025 sur l'activité de gestion d'actifs payante, plutôt que sur les revenus des bourses ou les outils blockchain généraux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,35 milliards USD (2025) | |
| Revue professionnelle A | 0,60 milliard USD (2023) | Utilise une année de référence antérieure et tend à refléter une définition plus étroite liée aux outils de gestion crypto pilotés par plateforme, ce qui peut exclure les services de niveau garde et les revenus de conseil institutionnel. |
| Blog sectoriel B | 1,06 milliard USD (2024) | Résume souvent des chiffres secondaires sans distinction claire entre les frais de gestion d'actifs et les revenus de services crypto adjacents, et il est moins explicite sur les hypothèses de taux de frais et le calendrier des devises. |
La comparaison montre que le choix de l'année et les limites du périmètre expliquent la majeure partie de l'écart, suivis par la manière dont la capture de frais est appliquée aux actifs sous gestion pouvant évoluer rapidement selon les cycles. En rattachant le modèle à des signaux observables d'actifs gérés, à des fourchettes de tarification réalistes et à des filtres de périmètre reproductibles, le chiffre final du marché reste suffisamment transparent pour être vérifié et actualisé à mesure que les conditions évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la gestion d'actifs crypto ?
La taille du marché de la gestion d'actifs crypto a atteint 3,04 milliards USD en 2026 et devrait atteindre 8,47 milliards USD d'ici 2031.
À quelle vitesse le marché de la gestion d'actifs crypto devrait-il croître ?
Le marché devrait enregistrer un TCAC de 22,72 % entre 2026 et 2031.
Quel modèle de déploiement gagne le plus de terrain auprès des régulateurs ?
Les architectures hybrides progressent à un TCAC de 23,83 % car elles équilibrent la souveraineté des données avec les mandats de scalabilité cloud.
Pourquoi les trésoreries d'entreprise investissent-elles dans les actifs numériques ?
Les allocations au bilan passent d'achats opportunistes à des couvertures stratégiques, conduisant les trésoreries d'entreprise à croître à un TCAC de 23,91 % jusqu'en 2031.
Quelle classe d'actifs connaît la croissance la plus rapide dans les portefeuilles gérés ?
Les titres tokenisés devraient se développer à un TCAC de 24,86 % à mesure que les actifs réels migrent vers des rails blockchain.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique devrait croître à un TCAC de 24,79 %, soutenue par la clarté réglementaire en évolution au Japon, en Corée du Sud, à Hong Kong et à Singapour.
Dernière mise à jour de la page le:



