
Taille et parts du marché des pompes cryogéniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.63 Milliards de dollars |
| Taille du Marché (2031) | 3.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes cryogéniques par Mordor Intelligence
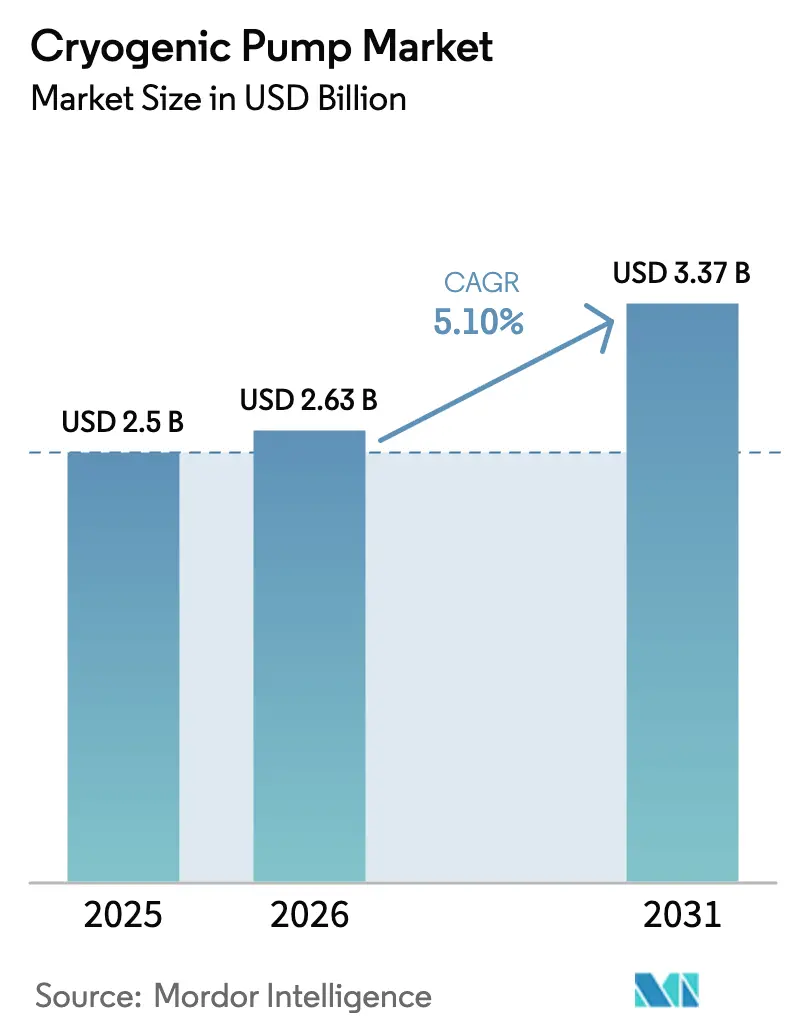
La taille du marché des pompes cryogéniques est estimée à 2,63 milliards USD en 2026, en progression depuis la valeur de 2025 de 2,5 milliards USD, avec des projections pour 2031 à 3,37 milliards USD, soit un TCAC de 5,10 % sur la période 2026-2031.
L'accélération des constructions de terminaux GNL, les infrastructures de l'économie hydrogène et les applications de haute technologie telles que l'informatique quantique et les vols spatiaux commerciaux soutiennent la demande en équipements. Le soutien croissant des politiques publiques en faveur des carburants plus propres et les améliorations technologiques réduisant l'évaporation et augmentant l'efficacité du débit incitent les utilisateurs finaux à remplacer les pompes héritées avant la fin de leur cycle de vie prévu. Les fournisseurs répondent par des conceptions de roues à aubes plus grandes, une surveillance de l'état intégrée et des modules de châssis conçus pour une installation rapide sur des sites en exploitation et en greenfield. Parallèlement, les acquisitions d'entreprises concentrent la propriété intellectuelle, aidant les fournisseurs mondiaux à proposer des gammes complètes de gestion des fluides cryogéniques pour le GNL, l'hydrogène liquide et les chaînes de valeur des gaz spéciaux.
Principaux enseignements du rapport
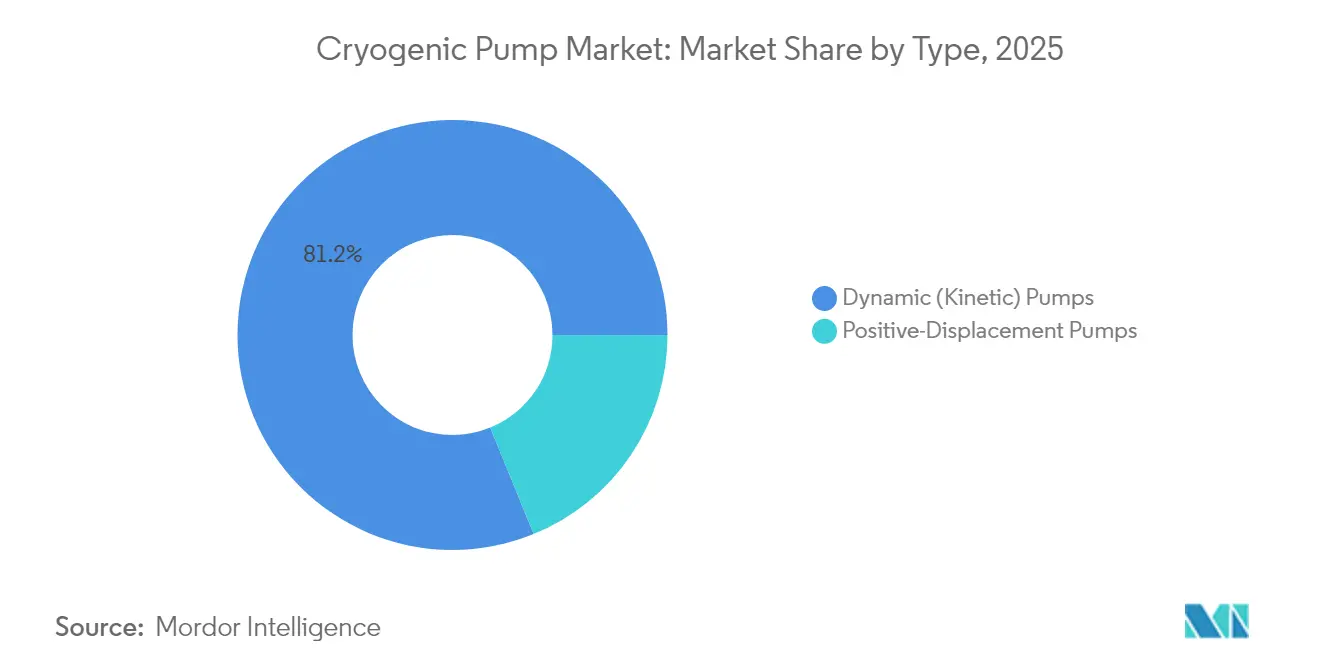
- Par type, les conceptions cinétiques dynamiques détenaient 81,16 % des parts du marché des pompes cryogéniques en 2025, tandis que les unités à déplacement positif progressent à un TCAC de 5,62 % jusqu'en 2031.
- Par gaz cryogénique, le GNL représentait 26,95 % de la taille du marché des pompes cryogéniques en 2025 ; l'hydrogène devrait se développer à un TCAC de 8,55 % jusqu'en 2031.
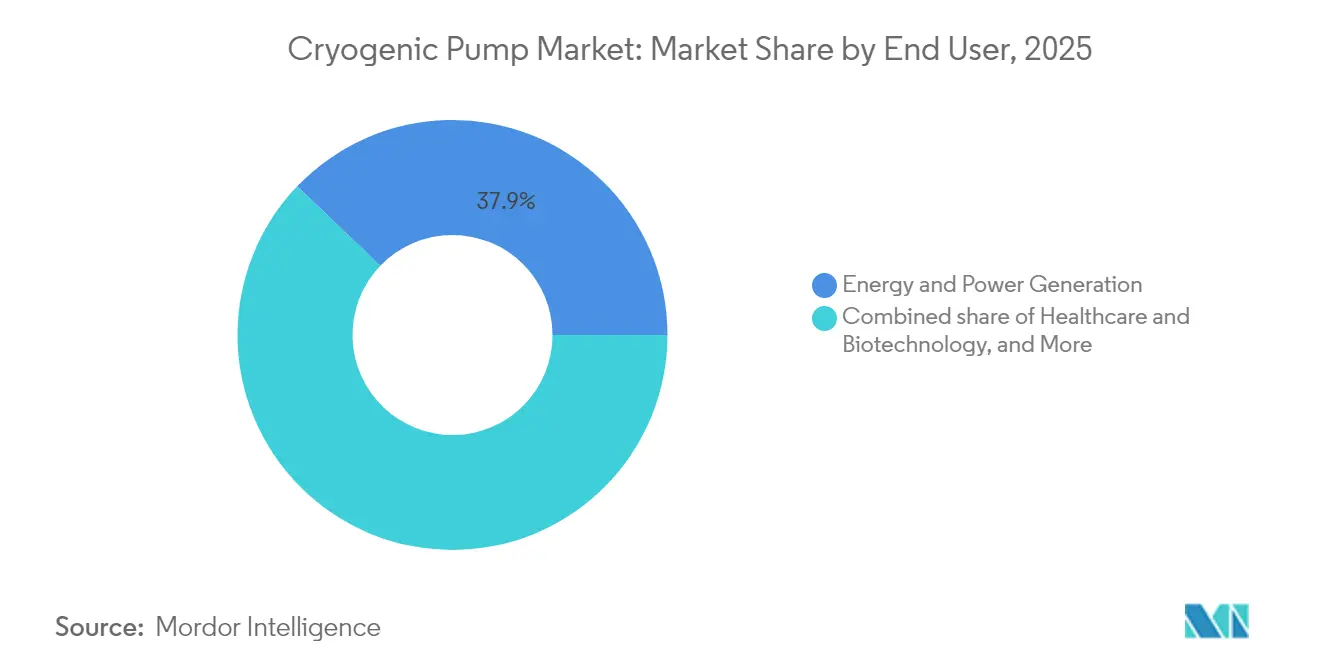
- Par utilisateur final, l'énergie et la production d'électricité ont enregistré une part de revenus de 37,85 % en 2025 ; la santé et la biotechnologie devraient progresser à un TCAC de 6,32 % jusqu'en 2031.
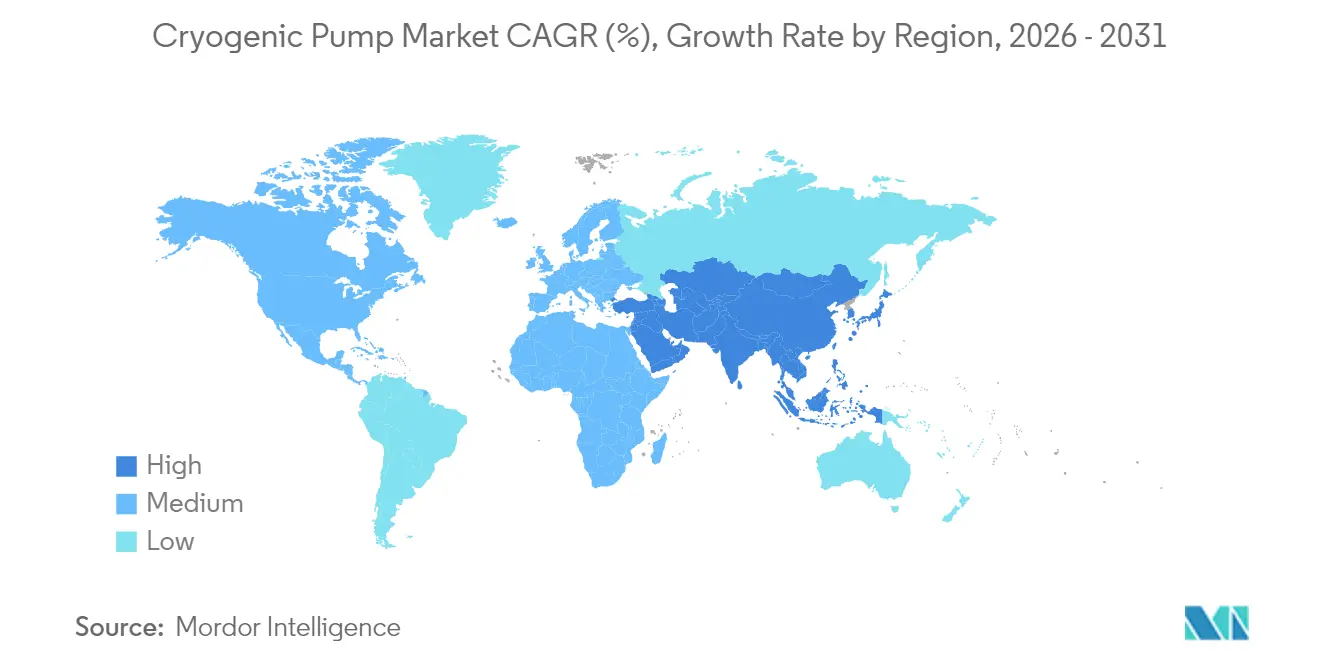
- Par géographie, l'Asie-Pacifique représentait 37,92 % des parts du marché des pompes cryogéniques en 2025 et progresse à un TCAC de 5,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des investissements dans les infrastructures GNL | 1.2% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse de la demande de gaz industriel dans les secteurs de la santé et des fabs de semi-conducteurs | 0.9% | Cœur APAC, répercussions sur l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Expansion de l'économie hydrogène mondiale | 1.1% | Mondial, avec concentration dans l'UE, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Remplacement des unités de séparation d'air vieillissantes dans les pays de l'OCDE | 0.7% | Amérique du Nord et UE, marchés APAC sélectifs | Moyen terme (2-4 ans) |
| Pompes cryogéniques pour les centres de données d'informatique quantique hyperscale | 0.6% | Amérique du Nord, UE, Chine | Long terme (≥ 4 ans) |
| Exigences de gestion des propergols pour le lancement commercial spatial | 0.5% | Amérique du Nord, UE, Inde, Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor des investissements dans les infrastructures GNL
Près de 290 milliards de m³ par an de nouvelle capacité d'exportation de GNL sont prévus entre 2025 et 2030, représentant la plus grande vague de l'histoire du secteur. Des projets tels que Plaquemines, Corpus Christi Phase 3 et le North Field East du Qatar sous-tendent la demande massive de pompes homologuées jusqu'à −162 °C. En Europe, le terminal de Stade accueille deux réservoirs de stockage de 240 000 m³ nécessitant des unités centrifuges multi-étagées dimensionnées pour un transfert rapide navire-à-terre. Des fournisseurs, dont Nikkiso, ont ouvert des centres de service européens pour raccourcir les cycles de révision, tandis que les donneurs de licence de procédés intègrent des variateurs de vitesse pour réduire la consommation d'énergie jusqu'à 7 %. Les carnets de commandes sont sécurisés dans le cadre de contrats de service à long terme garantissant des seuils de disponibilité supérieurs à 99 % [1]Agence internationale de l'énergie, "Rapport sur le marché du gaz — T1 2025," iea.org.
Hausse de la demande de gaz industriel dans les secteurs de la santé et des fabs de semi-conducteurs
La demande d'hélium devrait doubler d'ici 2035, portée par les installations d'IRM et les transitions vers les nœuds de semi-conducteurs à 2 nm nécessitant des environnements de très haute pureté. La loi américaine CHIPS Act oriente 30 milliards USD vers de nouvelles usines de fabrication de semi-conducteurs, incitant les entreprises d'ingénierie, d'approvisionnement et de construction à regrouper des systèmes d'alimentation en azote, argon et hélium avec des châssis de pompes cryogéniques clés en main. Les pompes à membrane de précision assurent une livraison exempte d'huile répondant aux normes de salle blanche de classe 1 ISO 14644-1. En Asie, les ajouts de capacité en tranches de silicium à Taïwan, en Corée du Sud et en Chine continentale génèrent des commandes pour des pompes alternatives à haute pression qui recyclent l'hélium à une pression de refoulement de 25 bar, réduisant les pertes de gaz de 15 % par rapport aux boucles héritées [2]Société cryogénique d'Amérique, "Perspectives de l'hélium 2025," cryogenicsociety.org.
Expansion de l'économie hydrogène mondiale
L'avantage de densité de l'hydrogène liquide par rapport au gaz comprimé attire les développeurs de mobilité lourde et de stockage d'énergie de longue durée. La capacité mondiale de liquéfaction a atteint 358,9 t/jour en 2024, les États-Unis et le Canada détenant 85 % de la production. Ebara du Japon investit 16 milliards USD dans le premier centre d'essais de pompes LH₂ à grande échelle du monde, validant des composants à −253 °C selon les normes ISO 21013-1. Dans le même temps, la Chine a publié trois normes nationales sur le LH₂ depuis 2020 et déployé 128 stations de ravitaillement, accélérant la demande locale de pompes verticales en ligne à faible encombrement adaptées aux avant-cours urbains denses. Les pôles hydrogène soutenus par les gouvernements américains réservent 7 milliards USD pour les infrastructures, garantissant des contrats d'enlèvement pluriannuels qui réduisent le risque lié aux dépenses d'investissement en pompes [3]EBARA Corporation, "Ebara ouvre un centre d'essais d'hydrogène liquide," ebara.co.jp.
Remplacement des unités de séparation d'air vieillissantes dans les pays de l'OCDE
Plus de 40 % des unités de séparation d'air en Europe et en Amérique du Nord ont été mises en service avant 2005. Des programmes de modernisation comme FLEXASU en Allemagne démontrent comment des parois de canalisations plus épaisses, une isolation améliorée et des pompes cryogéniques supplémentaires peuvent réduire la puissance spécifique de 8 %. Les marchés d'électricité à tarification variable récompensent les installations flexibles, si bien que les opérateurs installent des entraînements à moteur à deux vitesses et des logiciels de maintenance prédictive pour déplacer la production vers les heures creuses. Le récent investissement de Linde de 100 millions EUR dans une unité de séparation d'air en Chine suit cette approche, en intégrant des jumeaux numériques qui réduisent les temps d'arrêt imprévus de 30 % et allongent le temps moyen entre révisions des pompes immergées à 60 000 heures [4]Linde Engineering, "Fiche d'information sur le projet de modernisation FLEXASU," linde.com.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé et complexité de maintenance | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des prix du GNL retardant les projets | -0.6% | Mondial, avec concentration en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Pénuries d'approvisionnement en alliages spéciaux | -0.4% | Mondial, avec impact aigu en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Incertitude réglementaire sur l'ammoniac comme carburant maritime | -0.3% | Mondial, avec focus sur les principales routes maritimes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé et complexité de maintenance
Un châssis de pompe cryogénique immergée peut représenter 4 à 6 % du coût installé d'un train GNL, tandis que les soudeurs certifiés selon la Section IX de la Société américaine des ingénieurs mécaniciens ont bénéficié de primes salariales dépassant 20 % depuis 2021. Les retards du projet Golden Pass GNL, causés par l'insolvabilité d'un entrepreneur, mettent en évidence l'exposition budgétaire. De plus, les fenêtres de réparation des pompes nécessitent des outillages spécialisés détenus par seulement quelques centres de service dans le monde, allongeant les délais d'intervention. Les droits de douane sur l'acier cryogénique et l'Inconel, exacerbés par les tensions géopolitiques, gonflent les nomenclatures, incitant les opérateurs à négocier des programmes de gestion des stocks par les fournisseurs qui amortissent le risque d'approvisionnement.
Volatilité des prix du GNL retardant les projets
Le GNL spot asiatique a dépassé 52 USD/MMBtu lors des pics de 2024, bloquant les décisions finales d'investissement pour de nouvelles liquéfactions sur la côte du Golfe des États-Unis. La pause de l'Europe sur les approbations d'exportation hors accord de libre-échange introduit une incertitude d'ordonnancement qui nuit à la visibilité des commandes de pompes, poussant les acheteurs potentiels à différer les achats jusqu'à la stabilisation des signaux de marché. Une hésitation similaire affecte les méga-projets du Moyen-Orient, où les contrats d'enlèvement comprennent désormais des clauses de révision des prix décourageant la mobilisation anticipée des entreprises d'ingénierie, d'approvisionnement et de construction. Les fabricants de pompes prolongent la validité des devis et ajoutent des clauses de couverture de change pour préserver les marges, mais les cycles de réservation restent allongés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les pompes dynamiques dominent grâce à leurs avantages en matière d'efficacitéLes conceptions cinétiques dynamiques, principalement les modèles centrifuges, contrôlaient 81,16 % du marché des pompes cryogéniques en 2025, car elles offrent un débit volumique élevé avec peu de pièces mobiles. Les terminaux GNL privilégient les pompes centrifuges entre paliers dont l'architecture à volute ouverte minimise les exigences en hauteur nette d'aspiration positive à −162 °C. Le segment devrait maintenir sa position de leader à mesure que la capacité de regazéification s'accélère en Asie et en Europe. La technologie à déplacement positif, en revanche, répond aux besoins de dosage de précision et de service hydrogène haute pression, où la stabilité du débit prime sur la capacité. Ces unités devraient afficher un TCAC de 5,62 %, soutenues par la croissance des réseaux de distribution d'hydrogène liquide pour la mobilité et la production d'énergie décentralisée.
Les modèles centrifuges intègrent des conduites de retour de vapeur qui réduisent la cavitation, prolongeant les intervalles de révision au-delà de 60 000 heures. Les variantes à flux axial ciblent l'envoi de GNL en charge de pointe, où les pressions différentielles restent modestes. Les pompes à flux mixte offrent des performances hybrides pour les unités flottantes de stockage et de regazéification. Les pompes alternatives dans la catégorie à déplacement positif utilisent des segments de piston exempts d'huile qui limitent la contamination par les hydrocarbures, un indicateur clé pour l'hydrogène de qualité pile à combustible. Les pompes à vis soutiennent le service continu dans les applications d'argon métallurgique, tandis que les pompes à membrane assurent un débit exempt de particules pour les bancs humides de semi-conducteurs à 3 nm. La diversification des points de fonctionnement garantit que chaque modalité trouve sa niche, maintenant une concurrence saine entre les paradigmes de conception. La répartition du segment soutient également les revenus après-vente, car différentes architectures nécessitent des kits de joints et des rotors de rechange distincts, renforçant l'engagement du cycle de vie des fabricants d'équipements d'origine avec les exploitants d'installations.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par gaz cryogénique :
l'hydrogène s'impose comme moteur de croissanceLe GNL représentait 26,95 % de la taille du marché des pompes cryogéniques en 2025, ancré par les actifs de liquéfaction et de regazéification installés qui intègrent des pompes multi-étagées. Cependant, le segment hydrogène devrait se développer à un TCAC de 8,55 %, propulsé par les feuilles de route nationales visant des objectifs de neutralité carbone. Les avantages de densité gravimétrique de l'hydrogène liquide favorisent son adoption dans les transports lourds et les bancs d'essai en aviation, stimulant les commandes de pompes capables d'une pression de refoulement de 120 bar. Dans le même temps, l'azote et l'oxygène maintiennent une demande stable pour les applications sidérurgiques et médicales, nécessitant des centrifuges immergées à usage standard.
Le rôle de niche mais en forte croissance de l'hélium dans l'informatique quantique et l'imagerie par résonance magnétique stimule la demande de pompes spécialisées à faibles pertes capables de résister à une utilisation en dessous de 2 K. Les unités de récupération conçues avec un freinage régénératif récupèrent jusqu'à 14 % de l'énergie du moteur, démontrant les gains d'efficacité intégrés dans les nouvelles conceptions. L'argon continue de servir les marchés de la fabrication additive et du soudage de haute pureté, où le contrôle de la contamination prime sur le débit volumique. Parmi les types de gaz, les offres de conditionnement polyvalentes — combinant pompe, vaporisateur et commandes — permettent aux fournisseurs d'adapter rapidement les configurations, en s'alignant sur les diverses propriétés thermodynamiques et les spécifications de pureté des utilisateurs finaux.
Par utilisateur final :
la santé et la biotechnologie stimulent l'innovationL'énergie et la production d'électricité représentaient 37,85 % de la taille du marché des pompes cryogéniques en 2025, reflétant les flux commerciaux de GNL bien établis et la consommation de gaz industriel dans les raffineries et les usines sidérurgiques intégrées. Cependant, la santé et la biotechnologie constituent les secteurs à la croissance la plus rapide avec un TCAC de 6,32 % jusqu'en 2031. L'expansion du parc d'IRM, le déploiement de la protonthérapie et les dispositifs de cryoablation se multiplient, nécessitant des pompes qui maintiennent un approvisionnement constant en hélium ou en azote avec des vibrations minimales pour protéger la résolution de l'imagerie. Les fournisseurs d'équipements collaborent avec les fabricants d'équipements d'origine de dispositifs médicaux pour intégrer des pompes compactes dans des boucles de refroidissement clés en main adaptées aux infrastructures hospitalières.
Les pôles pétrochimiques continuent de déployer des pompes à oxygène et à azote pour le craquage oxydatif et le garnissage inerte, bien que la croissance soit modérée. Les sites métallurgiques, en particulier les usines de réduction directe du fer, nécessitent de l'oxygène dopé par des pompes cryogéniques pour atteindre la stœchiométrie du réacteur, soutenant la conversion vers une sidérurgie plus verte. Les fabs d'électronique dépendent de l'argon et de l'azote pour la lithographie, et ici des pompes à membrane étanches assurent qu'aucune contamination par l'huile ne compromet le rendement des tranches. Les complexes de lancement aérospatial et les bancs d'essai de propulsion se distinguent dans la base clientèle, en s'approvisionnant en pompes LH₂ et LOX à grand alésage certifiées selon les codes de tuyauterie ASME B31.3 pour une fiabilité rigoureuse. La diversification entre les segments protège les fournisseurs de la cyclicité d'une utilisation finale unique, renforçant la résilience du marché global des pompes cryogéniques.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché des pompes cryogéniques en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des pompes cryogéniques en 2025 avec une part de revenus de 37,92 %, portée par les 27 terminaux GNL en cours de construction en Chine et par le déploiement intensif de stations hydrogène. Le CAGR régional est projeté à 5,38 % jusqu'en 2031, alors que l'Inde, le Japon et la Corée du Sud accélèrent leurs importations de carburants propres et leurs capacités dans le secteur des semi-conducteurs. Les équipementiers locaux développent l'assemblage sur place pour réduire les coûts logistiques, tandis que les multinationales concèdent des licences de propriété intellectuelle à des partenaires en coentreprise afin de se conformer aux règles d'approvisionnement. Le terminal Tangshan II en Chine, doté d'une capacité de stockage de 584,4 bcf, illustre les points de soutirage massifs qui alimentent la demande de pompes multi-étagées. Parallèlement, le hub GNL à petite échelle de Xi'an ajoute 1 400 ktpa de liquéfaction, stimulant les commandes de pompes montées sur châssis déployables dans des parcs industriels isolés.
Marché des pompes cryogéniques en Amérique du Nord
L'Amérique du Nord maintient une dynamique solide, soutenue par une base d'exportation de GNL de 11,4 Gpi³/j, dont la prévision est d'atteindre 24,4 Gpi³/j d'ici 2028. Le leadership dans le domaine de l'hydrogène liquide, avec 15 installations produisant 326 t/jour, positionne la région comme un incubateur technologique. Les fournisseurs américains tirent parti de leur proximité avec les grands donneurs d'ordres aérospatiaux et des subventions accordées aux hubs hydrogène, en intégrant des analyses de diagnostic vibratoire avancées dans leurs offres de pompes. Les corridors d'hydrogène liquide émergents au Canada relient Prince Rupert aux flottes de camions de l'intérieur des terres, stimulant la demande de pompes de taille intermédiaire optimisées pour le déchargement de remorques. L'expansion des gaz industriels au Mexique dans les clusters aérospatiaux élargit encore les opportunités régionales.
Marché des pompes cryogéniques en EMEA et en Amérique du Sud
L'Europe se réoriente vers des infrastructures d'importation pour compenser les déficits de gaz russe. Le terminal de Stade en Allemagne intègre des pompes de charge de base compatibles avec l'ammoniac, anticipant la transition énergétique. Les chantiers navals scandinaves expérimentent le soutage d'hydrogène liquide, nécessitant des modules de pompes portables avec raccords à déconnexion rapide. Les exportateurs du Moyen-Orient continuent de tirer parti de leur gaz d'alimentation à coût avantageux, mais les nouvelles installations d'hydrogène bleu en Arabie saoudite et aux Émirats arabes unis intègrent des chaînes logistiques d'hydrogène liquide nécessitant des pompes à très basse température. L'Afrique et l'Amérique du Sud restent des marchés naissants, mais progressent dans le GNL à petite échelle pour l'alimentation électrique hors réseau, posant les bases d'une demande croissante de pompes.

Paysage réglementaire
La conformité en matière de conception, d'installation et de transport des pompes cryogéniques est couverte par un ensemble de normes internationales et de codes de sécurité propres à chaque juridiction. Les références clés incluent la norme ISO 24490:2025 pour les pompes centrifuges en service cryogénique et la série ISO 21013 pour les accessoires de décompression, y compris ISO 21013-1:2021+A1:2024 pour les dispositifs refermables et ISO 21013-2:2025 pour les dispositifs non refermables, qui sont référencées dans les normes d'interface entre skids et réservoirs.
Pour les zones à risque et les fluides à conséquences élevées, les opérateurs et les EPC alignent les installations de pompes sur des codes et directives tels que NFPA 2, NFPA 55, NFPA 59A, et la Directive ATEX 2014/34/UE, en cohérence avec les recommandations EIGA Doc 244/23 pour les pompes cryogéniques alternatives utilisées dans les services hydrogène et GNL. Aux États-Unis, les exigences liées au transport en vertu du 49 CFR 178.338-17 couvrent la protection des pompes cryogéniques de réservoirs de cargaison et incluent des considérations de traitement des matériaux, par exemple des exigences d'anodisation liées à la norme ASTM B 580 pour les pièces en aluminium. Des règles d'efficacité plus larges du 10 CFR Part 431 Subpart Y peuvent également façonner les cadres d'approvisionnement, même lorsque l'équipement spécifique aux applications cryogéniques n'est pas couvert par les procédures d'essai standard des pompes à eau.
Paysage concurrentiel
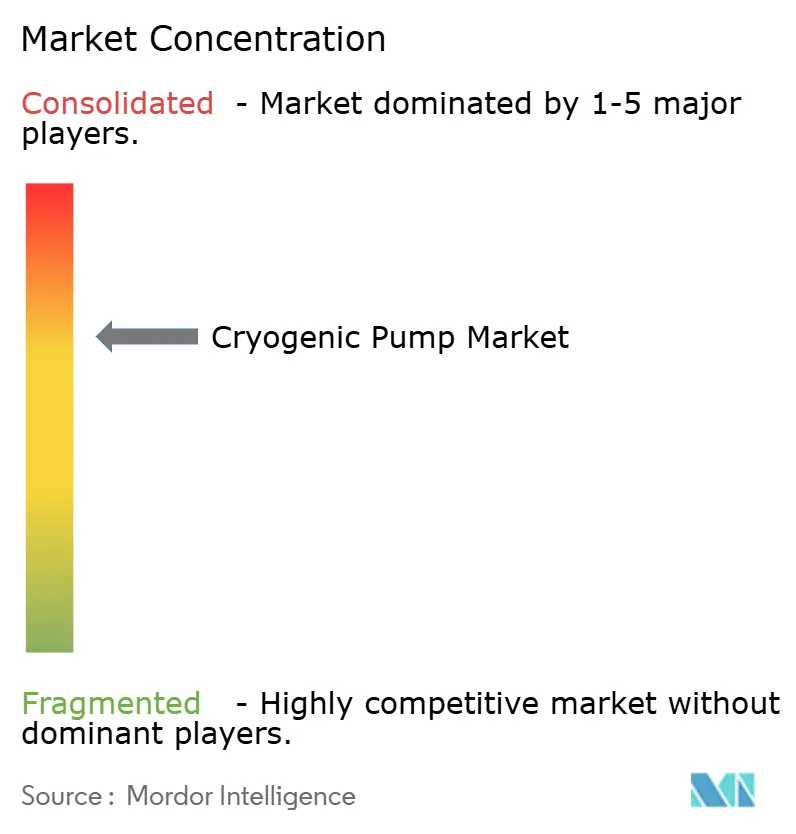
Le secteur présente une concentration modérée en raison des barrières techniques élevées et des longs cycles de qualification. Nikkiso contrôle environ 50 % des parts dans certaines niches d'envoi de GNL, capitalisant sur des conceptions d'inducteurs spiraux brevetés qui suppriment la cavitation sous fort débit. La fusion en actions entre Chart Industries et Flowserve en 2025 crée une entité de 19 milliards USD avec 42 % des ventes provenant des services après-vente, signalant un pivot vers des modèles de revenus sur le cycle de vie qui fidélisent les clients. L'acquisition par Alfa Laval de Fives Energy Cryogenics pour 200 millions EUR élargit son offre groupée transfert thermique-pompe, tandis que la division PSG de Dover intègre Cryogenic Machinery Corp. pour approfondir sa capacité en pompes centrifuges.
Les concurrents se différencient par la métallurgie, les jumeaux numériques et l'ingénierie de châssis conditionnés. Le centre d'essais LH₂ d'Ebara à 16 milliards USD valide les composants pour 10 000 heures de service à −253 °C, conférant un avantage de pionnier. Flowserve s'appuie sur des centres de service mondiaux qui raccourcissent les cycles de révision à moins de 14 jours, un avantage concurrentiel où les temps d'arrêt sont pénalisants. Des start-ups ciblent les espaces inoccupés dans l'informatique quantique, proposant des micro-pompes à lévitation magnétique adaptées aux réfrigérateurs à dilution. L'accent stratégique se déplace des ventes de composants vers des solutions de plate-forme qui couplent les pompes aux vaporisateurs, aux commandes et à l'analytique prédictive, favorisant des relations clients plus fidèles et des revenus récurrents.
Leaders du secteur des pompes cryogéniques
Nikkiso Co., Ltd.
Ebara Corporation
Flowserve Corporation
Cryostar SAS
Sumitomo Heavy Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes cryogéniques
- Nikkiso Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Sumitomo Heavy Industries, Ltd.
- Cryostar SAS
- Weir Group PLC
- Fives Group
- KSB SE & Co. KGaA
- Beijing Long March Tianmin Hi-Tech
- PHPK Technologies
- Atlas Copco (Leybold)
- Dover (PSG & Cryo-Mach)
- Chart Industries
- Ruhrpumpen Group
- Technex Ltd.
- Shinko NSE
- Cryomec AG
- CYY Energy
- Zhejiang Sanhuan Hi-Tech
- Barber-Nichols
- Trillium Flow Technologies

Opportunités de marché et perspectives d'avenir
La commercialisation de la chaîne d'approvisionnement en LH2 crée un espace pour des ensembles spécialisés de pompes et de gestion des gaz d'évaporation. En avril 2026, Ebara Elliott Energy a annoncé une commande de Kawasaki Heavy Industries pour des pompes de surpression d'hydrogène liquide et un ventilateur de gaz de retour d'hydrogène cryogénique pour le projet de démonstration de commercialisation de la chaîne d'approvisionnement en hydrogène liquéfié, mettant en évidence une demande à court terme pour des performances validées à ultra-basse température. Le même axe de développement soutient des investissements de qualification, notamment le centre de test commercial à grande échelle et de développement d'Ebara Corporation pour les pompes LH2 à Futtsu, préfecture de Chiba, dont l'achèvement est prévu pour l'été 2026.
Dans la gestion du GNL et des carburants propres connexes, les acheteurs élargissent leurs approvisionnements autour de la modularisation, de la facilité d'entretien et des plateformes multi-fluides. Le contrat de Nikkiso conclu en avril 2026 pour la fourniture de 29 pompes submersibles cryogéniques destinées au terminal GNL Hanseatic Energy Hub à Stade, en Allemagne, témoigne de la poursuite du déploiement des terminaux européens, tandis que de nouvelles orientations produits, comme la SMP 34 de Nikkiso (annoncée en juillet 2026), visent à étendre la polyvalence de la plateforme au GNL et à d'autres fluides. Le GNL à petite échelle et le soutage maritime ouvrent également un espace vacant pour les architectures de pompes submersibles amovibles, soutenu par la démonstration en direct réalisée en juin 2026 par Vanzetti Engineering de sa série de pompes cryogéniques submersibles amovibles ESK-IMO, destinée au GNL à petite échelle et au soutage maritime, qui vise un déploiement plus rapide et une disponibilité accrue sur des sites répartis.
Recent Industry Developments in Marché des pompes cryogéniques
- Juillet 2026 : Nikkiso Clean Energy & Industrial Gases Group a lancé la SMP 34, une pompe à moteur submersible de nouvelle génération conçue pour traiter plusieurs fluides cryogéniques, notamment l'hydrogène liquide, le GNL, l'ammoniac et l'azote. Le positionnement d'une seule plateforme sur plusieurs points d'utilisation cryogénique favorise la standardisation pour les EPC et les opérateurs tout en élargissant la base installée adressable pour le service et les pièces détachées OEM.
- Juillet 2025 : Alfa Laval a finalisé l'acquisition de Fives Energy Cryogenics pour 200 millions d'EUR. L'opération a renforcé l'offre de systèmes cryogéniques emballés combinant des ensembles d'équipements complémentaires autour de la gestion de la chaîne du froid, ce qui a influencé la dynamique concurrentielle des skids groupés pour les projets de GNL et de gaz industriels.
- Juillet 2024 : Flowserve a acquis la propriété intellectuelle et la R&D en cours liées à la technologie, aux systèmes et à l'emballage des pompes submersibles cryogéniques pour GNL auprès de NexGen Cryogenic Solutions, Inc. Cette acquisition accélère l'accès de Flowserve au savoir-faire relatif aux pompes submersibles pour GNL et élargit sa capacité à fournir des systèmes de pompage cryogénique intégrés grâce à son réseau de services mondial existant. Elle permet également à Flowserve d'intensifier le déploiement de solutions de pompage modulaires et clés en main dans les terminaux GNL et les applications de soutage maritime, élargissant sa portée dans les emballages cryogéniques pour GNL sur plusieurs régions.


Marché des pompes cryogéniques Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les pompes cryogéniques qui déplacent, pressurisent ou transfèrent des gaz liquéfiés à très basse température, dans des usages industriels et médicaux, comptabilisés au point de vente de l'équipement.
Exclusions du périmètre : nous excluons les pompes industrielles à usage général qui ne sont pas conçues pour le service cryogénique, ainsi que la valeur des services de construction en aval et d'EPC liée aux installations.
Aperçu de la segmentation
- Par type
- Pompes dynamiques (cinétiques)
- Centrifuges
- À flux axial
- À flux mixte
- Pompes à déplacement positif
- Alternatives
- À vis
- À membrane
- Pompes dynamiques (cinétiques)
- Par gaz cryogénique
- Azote
- Oxygène
- Argon
- GNL
- Hydrogène
- Hélium
- Par utilisateur final
- Énergie et production d'électricité
- Produits chimiques et pétrochimiques
- Santé et biotechnologie
- Métallurgie et traitement des métaux
- Semi-conducteurs et électronique
- Services de lancement aérospatial et spatial
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour fixer les limites du marché, les configurations de pompes typiques et le bassin de demande par gaz cryogénique et usage final. Des sources publiques et officielles ont été utilisées pour établir les niveaux d'activité et l'orientation des évolutions, notamment les statistiques énergétiques de l'US EIA, les données sur les matériaux de l'US Geological Survey, les statistiques commerciales de l'UN Comtrade, les rapports énergétiques de l'IEA, et les documents de référence NOAA/NIST sur la manipulation cryogénique, ainsi que des bases de données de brevets indiquant les axes technologiques.
Ensuite, nous traduisons ces signaux en données de dimensionnement en croisant les indicateurs de production et de consommation de liquides cryogéniques, les annonces de projets de GNL et de gaz industriels, et les tendances de capex dans l'énergie, la chimie, la santé, la métallurgie, l'électronique et l'aérospatiale. Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les catalogues de produits et la couverture médiatique de référence pour comprendre les gammes de produits et les cycles de remplacement, puis comblé les lacunes avec des abonnements payants axés sur les données financières et l'intelligence d'entreprise, l'actualité et les données financières, les dossiers de brevets, et le suivi des importations et exportations au niveau des expéditions lorsque cela était pertinent. Les sources de recherche documentaire mentionnées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à éprouver des hypothèses difficiles à observer dans les données publiques, en particulier les fourchettes de prix habituelles, les délais de commande, et la manière dont la demande se répartit entre le GNL, les gaz industriels et les usages spécialisés. Nous avons échangé avec des fabricants de pompes, des fournisseurs de composants, des distributeurs, des acheteurs liés aux EPC et des utilisateurs finaux, avec une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin de pouvoir vérifier l'utilisation régionale et le calendrier des projets par rapport à leurs cycles de planification déclarés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31% | Dirigeants (CXO) : 15% | APAC : 46% |
| Rang intermédiaire : 54% | Responsables fonctionnels/d'unité : 36% | EMEA : 29% |
| Acteurs plus petits : 15% | Managers : 49% | Amériques : 25% |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une approche descendante où les besoins de production, de distribution et de manipulation des principaux gaz cryogéniques sont traduits en demande d'équipement, puis filtrés selon l'intensité d'application par usage final. En pratique, le modèle s'appuie sur des indicateurs tels que les ajouts de capacités de liquéfaction et de regazéification de GNL, la construction d'usines de gaz industriels, les habitudes de consommation d'oxygène liquide dans le secteur de la santé, et l'expansion des capacités en électronique et en métallurgie, qui sont convertis en demande de pompes à l'aide d'hypothèses d'adoption et de remplacement.
Pour maintenir des résultats réalistes, nous corroborons les totaux avec des vérifications ascendantes sélectives, incluant des échantillons de fourchettes de prix de vente moyens des pompes par type, des retours des canaux de distribution sur les volumes d'expédition annuels, et des estimations de mix côté fournisseurs entre les conceptions centrifuges, alternatives, à vis et à membrane. D'autres variables de travail incluent les cycles de service typiques des pompes, les intervalles d'entretien et de remplacement, l'intensité d'utilisation d'acier inoxydable ou d'alliages spéciaux pour le service cryogénique, et la part de la demande liée aux nouveaux projets par rapport aux remplacements motivés par la maintenance. Lorsque la visibilité ascendante est incomplète, les lacunes sont traitées en appliquant des fourchettes prudentes issues des entretiens, puis affinées grâce au nombre de projets régionaux et à l'orientation des flux commerciaux.
Pour les prévisions, une analyse de scénarios est utilisée afin que la demande puisse évoluer avec le calendrier des projets de GNL, les cycles d'investissement dans l'hydrogène et l'hélium, et les évolutions de la production industrielle, après quoi les hypothèses sont alignées sur ce que les répondants primaires ont décrit comme un scénario de base. Les prévisions finales sont ensuite examinées pour leur cohérence avec des signaux macroéconomiques tels que les tendances de capex énergétique et l'orientation de la production industrielle régionale.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin de détecter rapidement les erreurs manifestes de surestimation ou de calendrier. Nous comparons les totaux du modèle à des signaux indépendants tels que les pipelines de projets régionaux, les mouvements commerciaux pour les catégories de pompes cryogéniques, et la dépense implicite par type d'installation, puis nous étudions tout écart marqué avant la validation finale.
Un second examen par un analyste est réalisé pour la logique des données d'entrée, les vérifications de calculs et l'évolution d'une année sur l'autre, suivi de recontacts sélectifs si une hypothèse clé s'écarte des fourchettes attendues. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants modifient les perspectives, comme des retards majeurs de projets énergétiques ou des changements soudains dans les plans de capacité de gaz industriels. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des pompes cryogéniques de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les pompes cryogéniques peuvent varier car différentes études ne comptabilisent pas toujours les mêmes types de pompes, gaz ou bassins de demande des utilisateurs finaux, et l'année utilisée pour la conversion des devises peut également modifier le total. Le tableau permet de montrer l'écart qui peut apparaître même lorsque plusieurs études décrivent le même secteur général.
Les principaux facteurs d'écart sur ce marché proviennent généralement de choix de périmètre qui intègrent soit un équipement cryogénique plus large, soit se concentrent étroitement sur un seul usage comme le transfert de GNL uniquement, puis appliquent une courbe de tarification différente pour les unités centrifuges par rapport aux unités à déplacement positif. Le tableau de référence montre une valeur plus resserrée pour l'année en cours car, dans le modèle de Mordor Intelligence, seules les pompes en service cryogénique couvrant les gaz et utilisateurs finaux définis sont comptabilisées, et les éléments connexes comme les réservoirs, les vaporisateurs et les skids de systèmes complets ne sont pas ajoutés aux revenus des équipements.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,63 milliards d'USD (2026) | |
| Éditeur de recherche sectorielle A | 2,88 milliards d'USD (2025) | Utilise une année de référence différente et intègre souvent une demande de pompage liée aux équipements sous vide et cryogéniques plus large, ce qui peut augmenter les totaux lorsqu'ils sont comparés sur une base annuelle unique. |
| Éditeur de recherche sectorielle B | 2,43 milliards d'USD (2025) | Tend à appliquer des hypothèses de prix de vente moyen et de remplacement plus conservatrices, et peut sous-estimer la demande de remplacement plus modeste en gaz industriels et dans le secteur de la santé en raison de vérifications limitées auprès des canaux de distribution. |
Dans l'ensemble, les différences s'expliquent en grande partie par ce qui est inclus comme revenu des pompes, la façon dont les prix sont moyennés selon les types de pompes, et la manière dont le calendrier des projets est traité. Notre approche reste traçable à des indicateurs de demande clairs, comme l'activité du GNL et des gaz industriels, avec des vérifications croisées issues d'entretiens portant sur les prix et les volumes réels, afin que les utilisateurs puissent reproduire la logique et comprendre chaque hypothèse.


Questions clés traitées dans le rapport
Quelle sera la valeur du marché des pompes cryogéniques d'ici 2031 ?
La taille du marché des pompes cryogéniques devrait atteindre 3,37 milliards USD d'ici 2031, avec un TCAC de 5,10 %.
La taille du marché des pompes cryogéniques devrait atteindre 3,37 milliards USD d'ici 2031, avec un TCAC de 5,10 %.
L'Asie-Pacifique détient la plus grande part à 37,92 % et constitue également la région à la croissance la plus rapide avec un TCAC de 5,38 %.
Pourquoi les pompes cryogéniques sont-elles importantes pour l'économie hydrogène ?
L'hydrogène liquide doit être transporté à −253 °C, et les pompes cryogéniques spécialisées permettent un transfert sûr et efficace aux hautes pressions requises pour les applications de mobilité et industrielles.
Quel type de pompe domine le service GNL ?
Les pompes centrifuges dynamiques dominent en raison de leur haute capacité de débit et de leur faible entretien, représentant 81,16 % de la part de marché globale en 2025.
Comment la santé influence-t-elle la demande de pompes cryogéniques ?
L'expansion des installations d'IRM et des centres de protonthérapie stimule le segment de la santé et de la biotechnologie, qui devrait croître à un TCAC de 6,32 % jusqu'en 2031.
Quel sera l'impact de la fusion Chart Industries-Flowserve sur le marché ?
La fusion de 19 milliards USD crée un fournisseur complet avec une couverture de service étendue, susceptible d'intensifier la concurrence et d'accélérer l'intégration technologique sur toutes les gammes de produits.
Dernière mise à jour de la page le:



